
Taille et part du marché de l'isolation coupe-feu
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 30.34 Milliards de dollars |
| Taille du Marché (2032) | 37.08 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.09 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'isolation coupe-feu par Mordor Intelligence
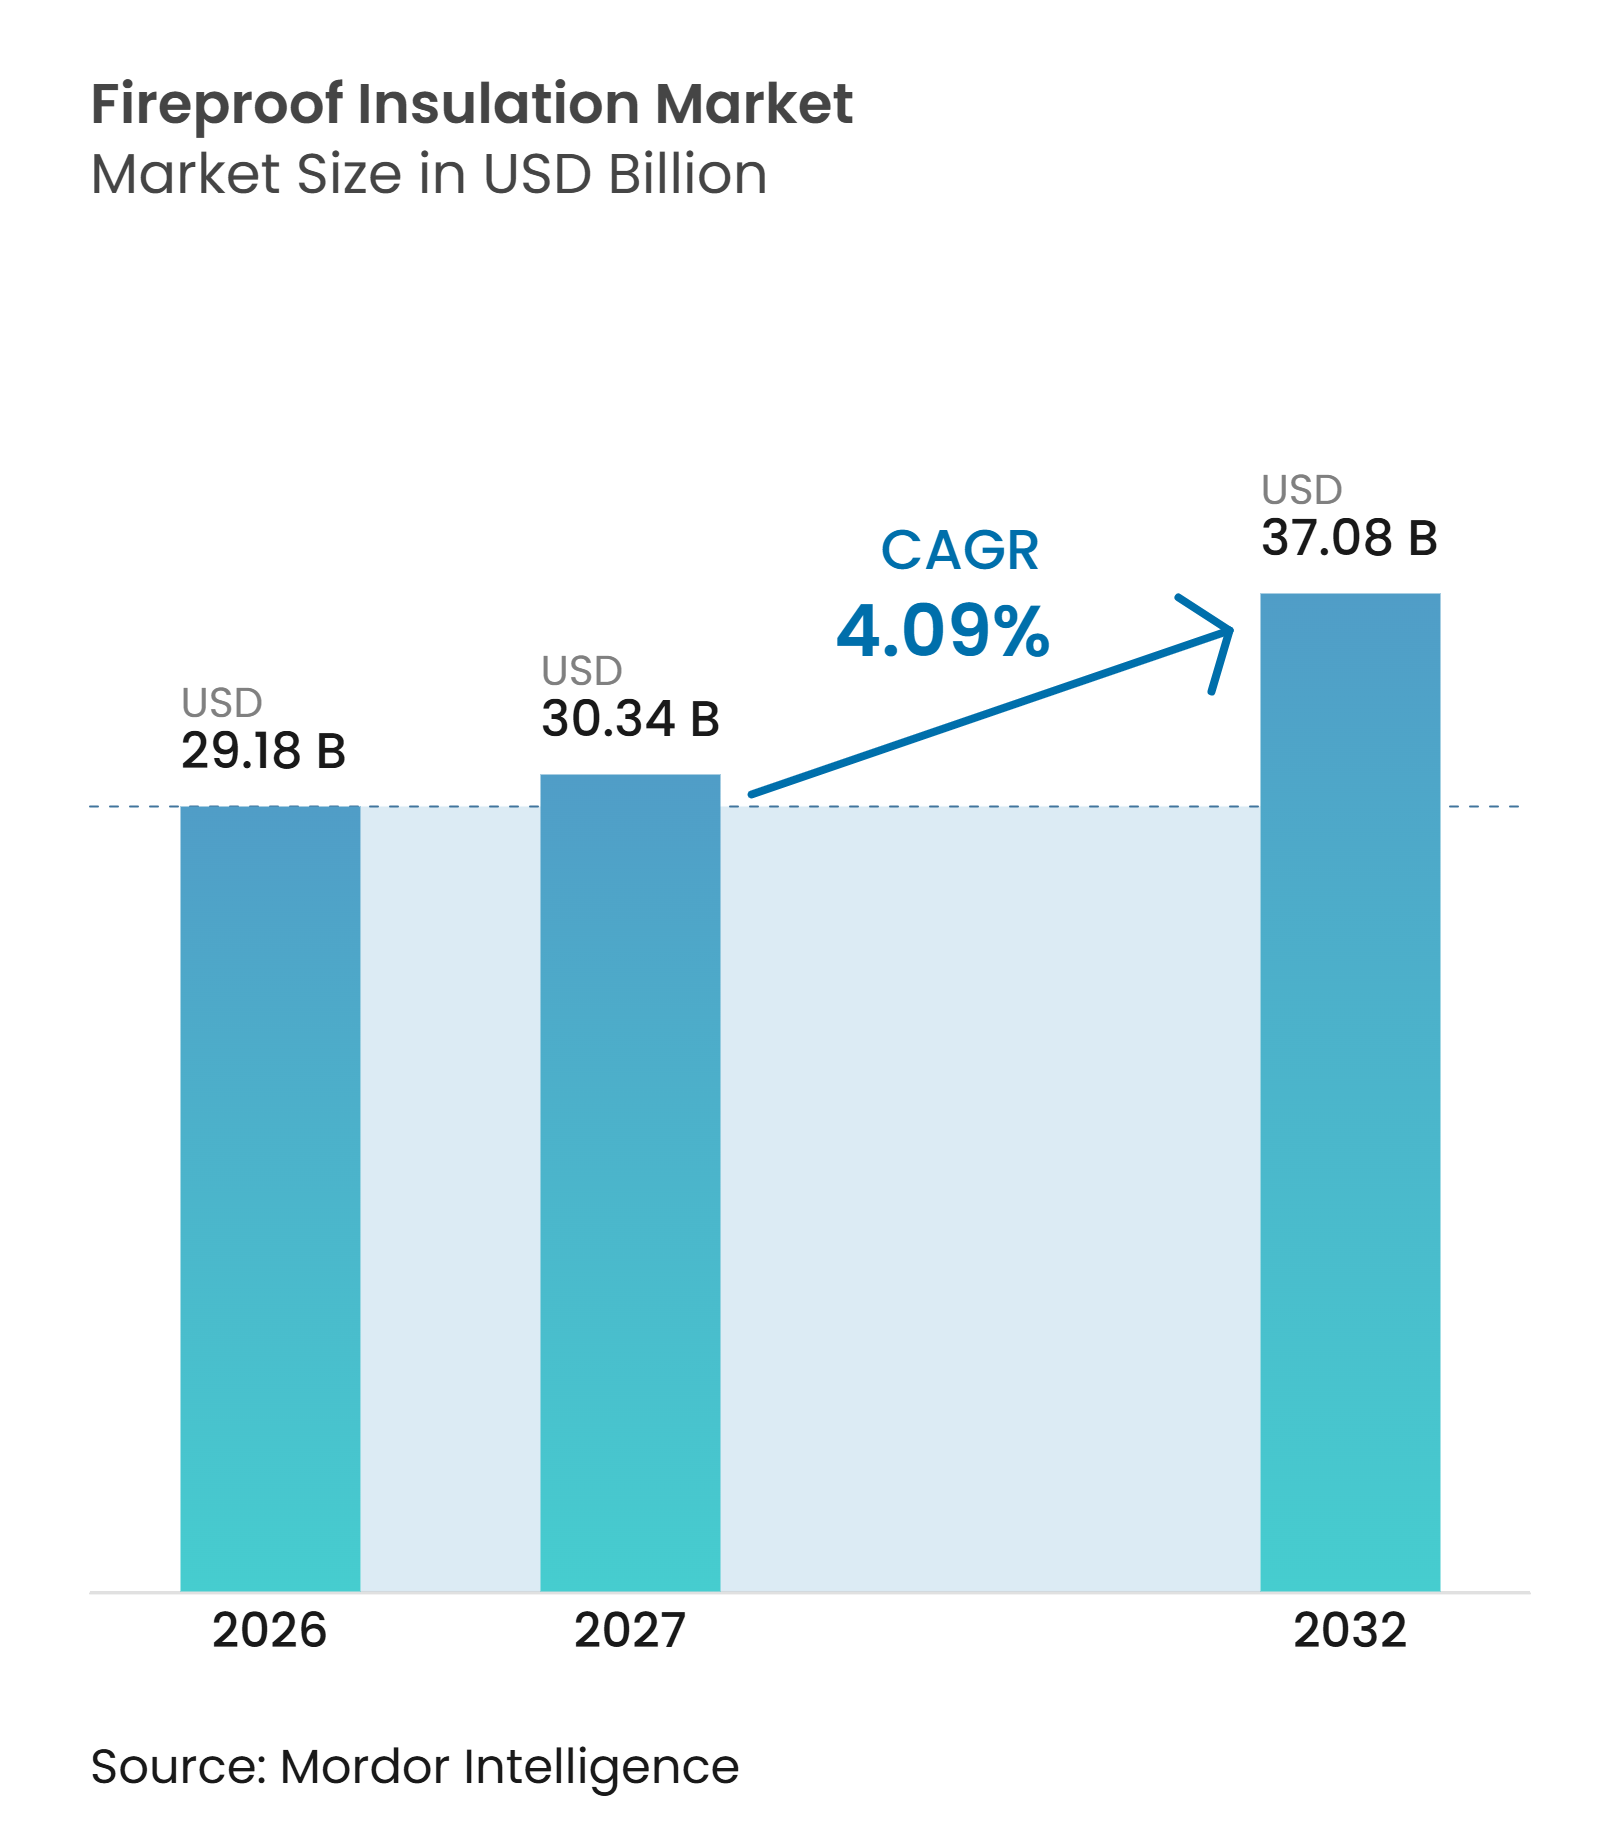
La taille du marché de l'isolation coupe-feu était évaluée à 29,18 milliards USD en 2026 et devrait croître de 30,34 milliards USD en 2027 à 37,08 milliards USD d'ici 2032, à un CAGR de 4,09 % durant la période de prévision (2027-2032). Le marché de l'isolation coupe-feu est soutenu par le renforcement des réglementations de protection passive contre l'incendie dans les principaux marchés de la construction. Le règlement UE 2024/3110 est entré en vigueur en janvier 2025, tandis que la Chine a publié la norme GB46520-2025 en octobre 2025, avec une application débutant en août 2026. Ces changements accroissent l'importance des isolants non combustibles testés et des performances documentées des produits. Le marché bénéficie également des exigences de rénovation énergétique, de l'activité de construction en hauteur, du développement des centres de données et de l'expansion des infrastructures GNL. La volatilité des coûts et la pénurie d'installateurs qualifiés peuvent ralentir la conversion des exigences réglementaires en capacité installée.
Points clés du rapport
- Par type de produit, l'isolation coupe-feu rigide détenait 37,87 % de la part du marché de l'isolation coupe-feu en 2026 et devrait se développer à un CAGR de 5,45 % jusqu'en 2032.
- Par matériau, la laine minérale détenait 32,45 % de la part du marché de l'isolation coupe-feu en 2026, tandis que la mousse de polyuréthane devrait se développer à un CAGR de 5,67 % jusqu'en 2032.
- Par application, les murs et façades représentaient 31,78 % de la taille du marché de l'isolation coupe-feu en 2026, tandis que les tuyaux, conduits et réservoirs devraient se développer à un CAGR de 5,89 % jusqu'en 2032.
- Par secteur d'utilisation finale, la construction détenait 43,12 % de la part du marché de l'isolation coupe-feu en 2026, tandis que le pétrole et le gaz devrait se développer à un CAGR de 6,93 % jusqu'en 2032.
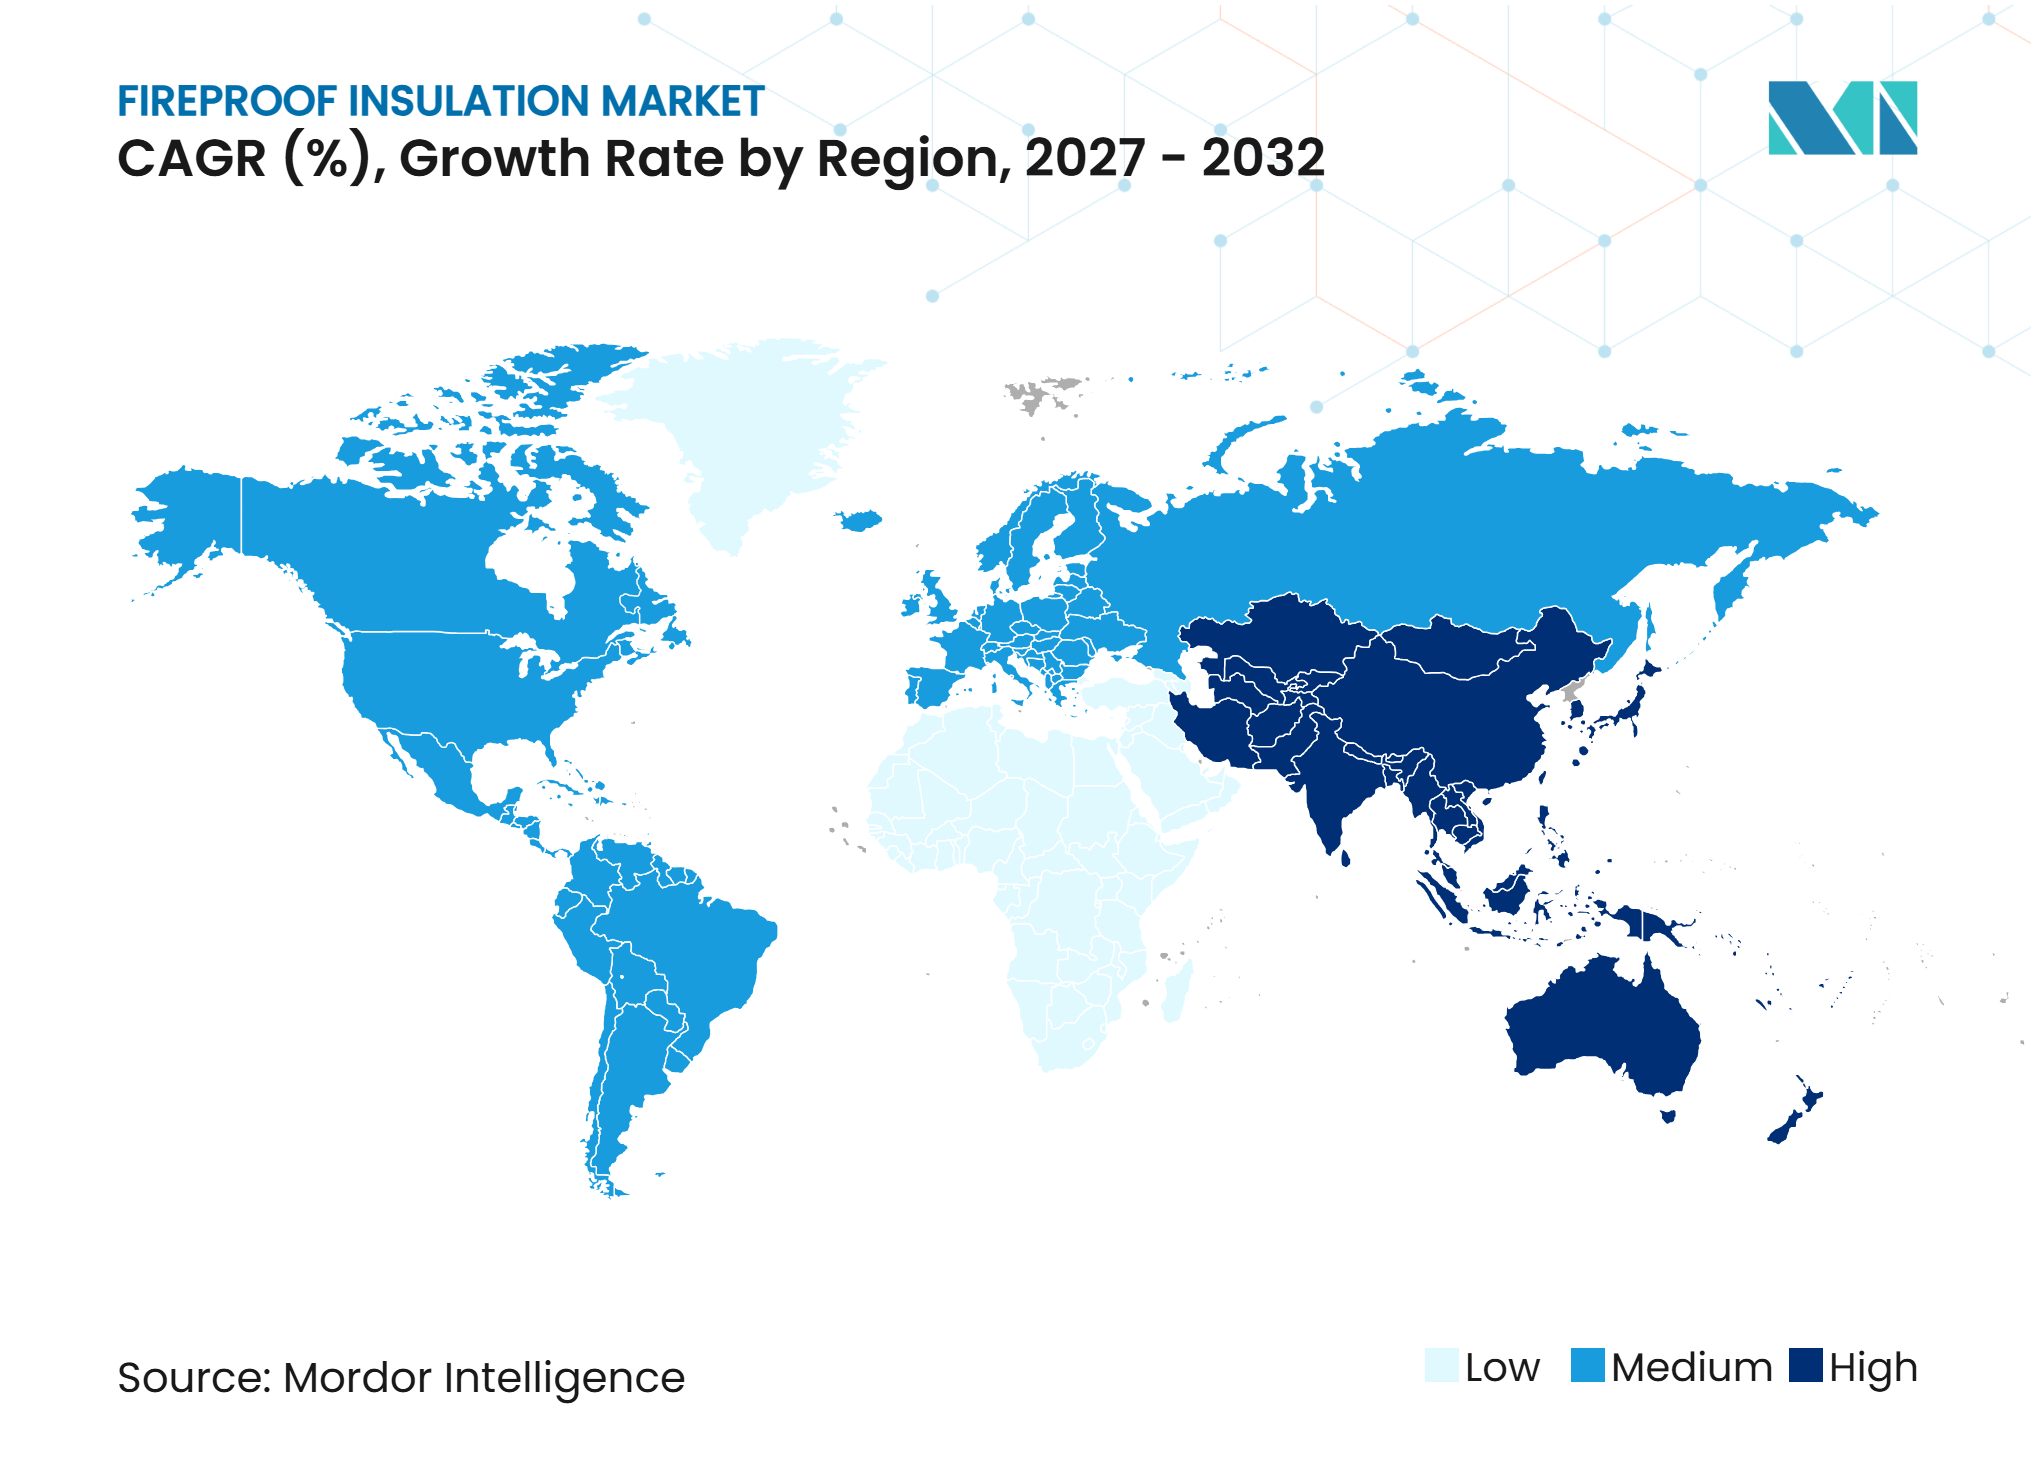
- Par géographie, l'Asie-Pacifique détenait 38,54 % de la part du marché de l'isolation coupe-feu en 2026 et devrait se développer à un CAGR de 6,38 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des codes de sécurité incendie et leur application | +1.2% | Mondial, avec un accent à court terme sur la Chine, l'Union européenne et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Conformité à l'efficacité énergétique et à la construction verte | +0.9% | Porté par l'Union européenne, avec des répercussions sur l'Amérique du Nord et les principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Construction en hauteur, en milieu urbain dense et d'infrastructures | +0.7% | Asie-Pacifique, avec des répercussions sur l'Arabie saoudite et les Émirats arabes unis | Moyen terme (2-4 ans) |
| Protection des actifs industriels, des centres de données et d'électrification | +0.8% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Certification au niveau des assemblages et bibliothèques numériques de conformité | +0.3% | Union européenne, Royaume-Uni et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des codes de sécurité incendie et leur application
La Chine, l'Union européenne et l'Amérique du Nord renforcent leurs exigences en matière de sécurité incendie, créant une demande à court terme plus forte pour des produits conformes sur le marché de l'isolation coupe-feu. La Chine a publié la norme GB46520-2025 le 5 octobre 2025, avec une entrée en vigueur au 1er août 2026. La norme fixe des exigences de performance à la combustion pour les matériaux d'isolation organiques, inorganiques et composites, et exige le marquage des produits avec la classe de performance à la combustion et l'identité du producteur. Le règlement refondu sur les produits de construction est entré en vigueur le 7 janvier 2025, reliant les déclarations de classe de réaction au feu à un cadre d'information plus large sur les produits. Ce cadre accroît la valeur des produits disposant déjà d'une documentation de système testée. Le marché de l'isolation coupe-feu favorise donc les fournisseurs établis capables de mettre à jour leurs dossiers techniques et certificats à mesure que les exigences évoluent.
Conformité à l'efficacité énergétique et à la construction verte
Les règles de rénovation énergétique accroissent la demande pour des systèmes d'isolation satisfaisant à la fois aux exigences thermiques et de résistance au feu. La Commission européenne a publié son paquet de mise en œuvre de la directive sur la performance énergétique des bâtiments (DPEB) le 30 juin 2025, décrivant la voie permettant aux États membres de transposer la directive en droit national d'ici mai 2026. La directive exige des États membres qu'ils rénovent les 16 % de bâtiments non résidentiels les moins performants d'ici 2030 et 26 % d'ici 2033. La rénovation peut nécessiter le remplacement des assemblages combustibles existants par des matériaux conformes lors des mises à niveau thermiques. Aux États-Unis, l'adoption en juillet 2025 de l'IECC 2021 pour les nouveaux logements financés par le HUD et l'USDA élargit la base des spécifications d'isolation à haute efficacité énergétique. Ces politiques soutiennent le marché de l'isolation coupe-feu en imposant des normes thermiques plus élevées sans affaiblir les performances de résistance au feu.
Construction en hauteur, en milieu urbain dense et d'infrastructures
La construction urbaine dense accorde une attention croissante à la performance au feu des façades et au compartimentage. En février 2025, la Chine a lancé une campagne nationale de remédiation des risques d'incendie sur toute la chaîne pour l'isolation des bâtiments dans les locaux à forte occupation. Le programme charge les autorités d'identifier et de traiter les matériaux d'isolation non conformes dans les bâtiments existants. Dans le cadre de son avis de janvier 2025, la province du Jilin a exigé des matériaux non combustibles de classe A dans les hôpitaux, les écoles et les bâtiments résidentiels à forte occupation de plus de 100 mètres. Cette approche d'application crée une demande de remplacement pour les produits en laine minérale et en silicate de calcium sur le marché de l'isolation coupe-feu.
Protection des actifs industriels, des centres de données et d'électrification
Les projets industriels nécessitent une isolation qui protège les canalisations, conduits, réservoirs et éléments structurels dans des conditions exigeantes. Les terminaux GNL, les plateformes offshore et les systèmes d'eau glacée des centres de données nécessitent tous une isolation mécanique résistante au feu et testée. ROCKWOOL identifie la sécurité incendie et la gestion thermique comme des exigences centrales pour les applications d'isolation GNL[1]. Kingspan identifie les centres de données et les usines de batteries pour véhicules électriques comme des utilisations à haute valeur ajoutée pour les panneaux en fibres minérales résistants au feu produits dans son installation de Mattoon. Les exigences NORSOK et SOLAS façonnent également les spécifications des produits pour les installations offshore et maritimes. Ces utilisations finales offrent au marché de l'isolation coupe-feu des sources de demande au-delà de la construction de bâtiments conventionnels.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des matériaux, des tests et de l'installation | -0.9% | Mondial, avec l'effet le plus fort sur les marchés émergents et la construction résidentielle | Moyen terme (2-4 ans) |
| Volatilité des intrants minéraux, chimiques et énergétiques | -0.6% | Mondial, avec une exposition accrue pour les producteurs européens et asiatiques | Court terme (≤ 2 ans) |
| Pénurie d'applicateurs certifiés et d'ingénieurs en essais au feu | -0.4% | Marchés émergents d'Asie-Pacifique, Moyen-Orient et Afrique, et Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des matériaux, des tests et de l'installation
Les essais au feu sur système complet et l'installation certifiée s'ajoutent au coût global des assemblages coupe-feu. Cette charge de coût est significative sur les marchés de la construction sensibles aux prix, où les acheteurs privilégient souvent le prix initial des matériaux. Les réglementations européennes exigent des déclarations fiables pour les produits revendiquant des performances de résistance au feu, ce qui crée un avantage clair pour les systèmes documentés, mais peut retarder l'adoption là où l'application est faible. Le marché de l'isolation coupe-feu est particulièrement affecté dans certaines parties de l'Inde, de l'Asie du Sud-Est et de l'Afrique subsaharienne, où les matériaux de classe A vérifiés peuvent coûter plus cher que les alternatives non vérifiées. Bien que les exigences des assureurs puissent encourager une adoption plus large de la documentation de protection passive contre l'incendie, les propriétaires de petites propriétés ont tendance à adopter ces exigences plus lentement.
Volatilité des intrants minéraux, chimiques et énergétiques
La production de laine minérale et de fibre de verre repose sur des procédés à forte intensité énergétique, exposant les producteurs aux fluctuations des prix de l'énergie. ROCKWOOL a annoncé un programme d'investissement de 473 millions EUR pour 2025, qui comprend des efforts pour électrifier les lignes de production. La société a également indiqué qu'un incident de production à Flums, en Suisse, et la fermeture d'une usine en Chine ont contribué à une compression de 2,10 % de la marge d'excédent brut d'exploitation (EBITDA) en 2025. Les producteurs de mousse de polyuréthane font face à une exposition similaire, les coûts des agents gonflants pouvant évoluer avec les prix du pétrole. Ces pressions sur les coûts peuvent réduire les marges même lorsque la demande reste forte. En conséquence, le marché de l'isolation coupe-feu bénéficie aux fournisseurs disposant de réseaux de fabrication plus larges et d'une gestion efficace des coûts des intrants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
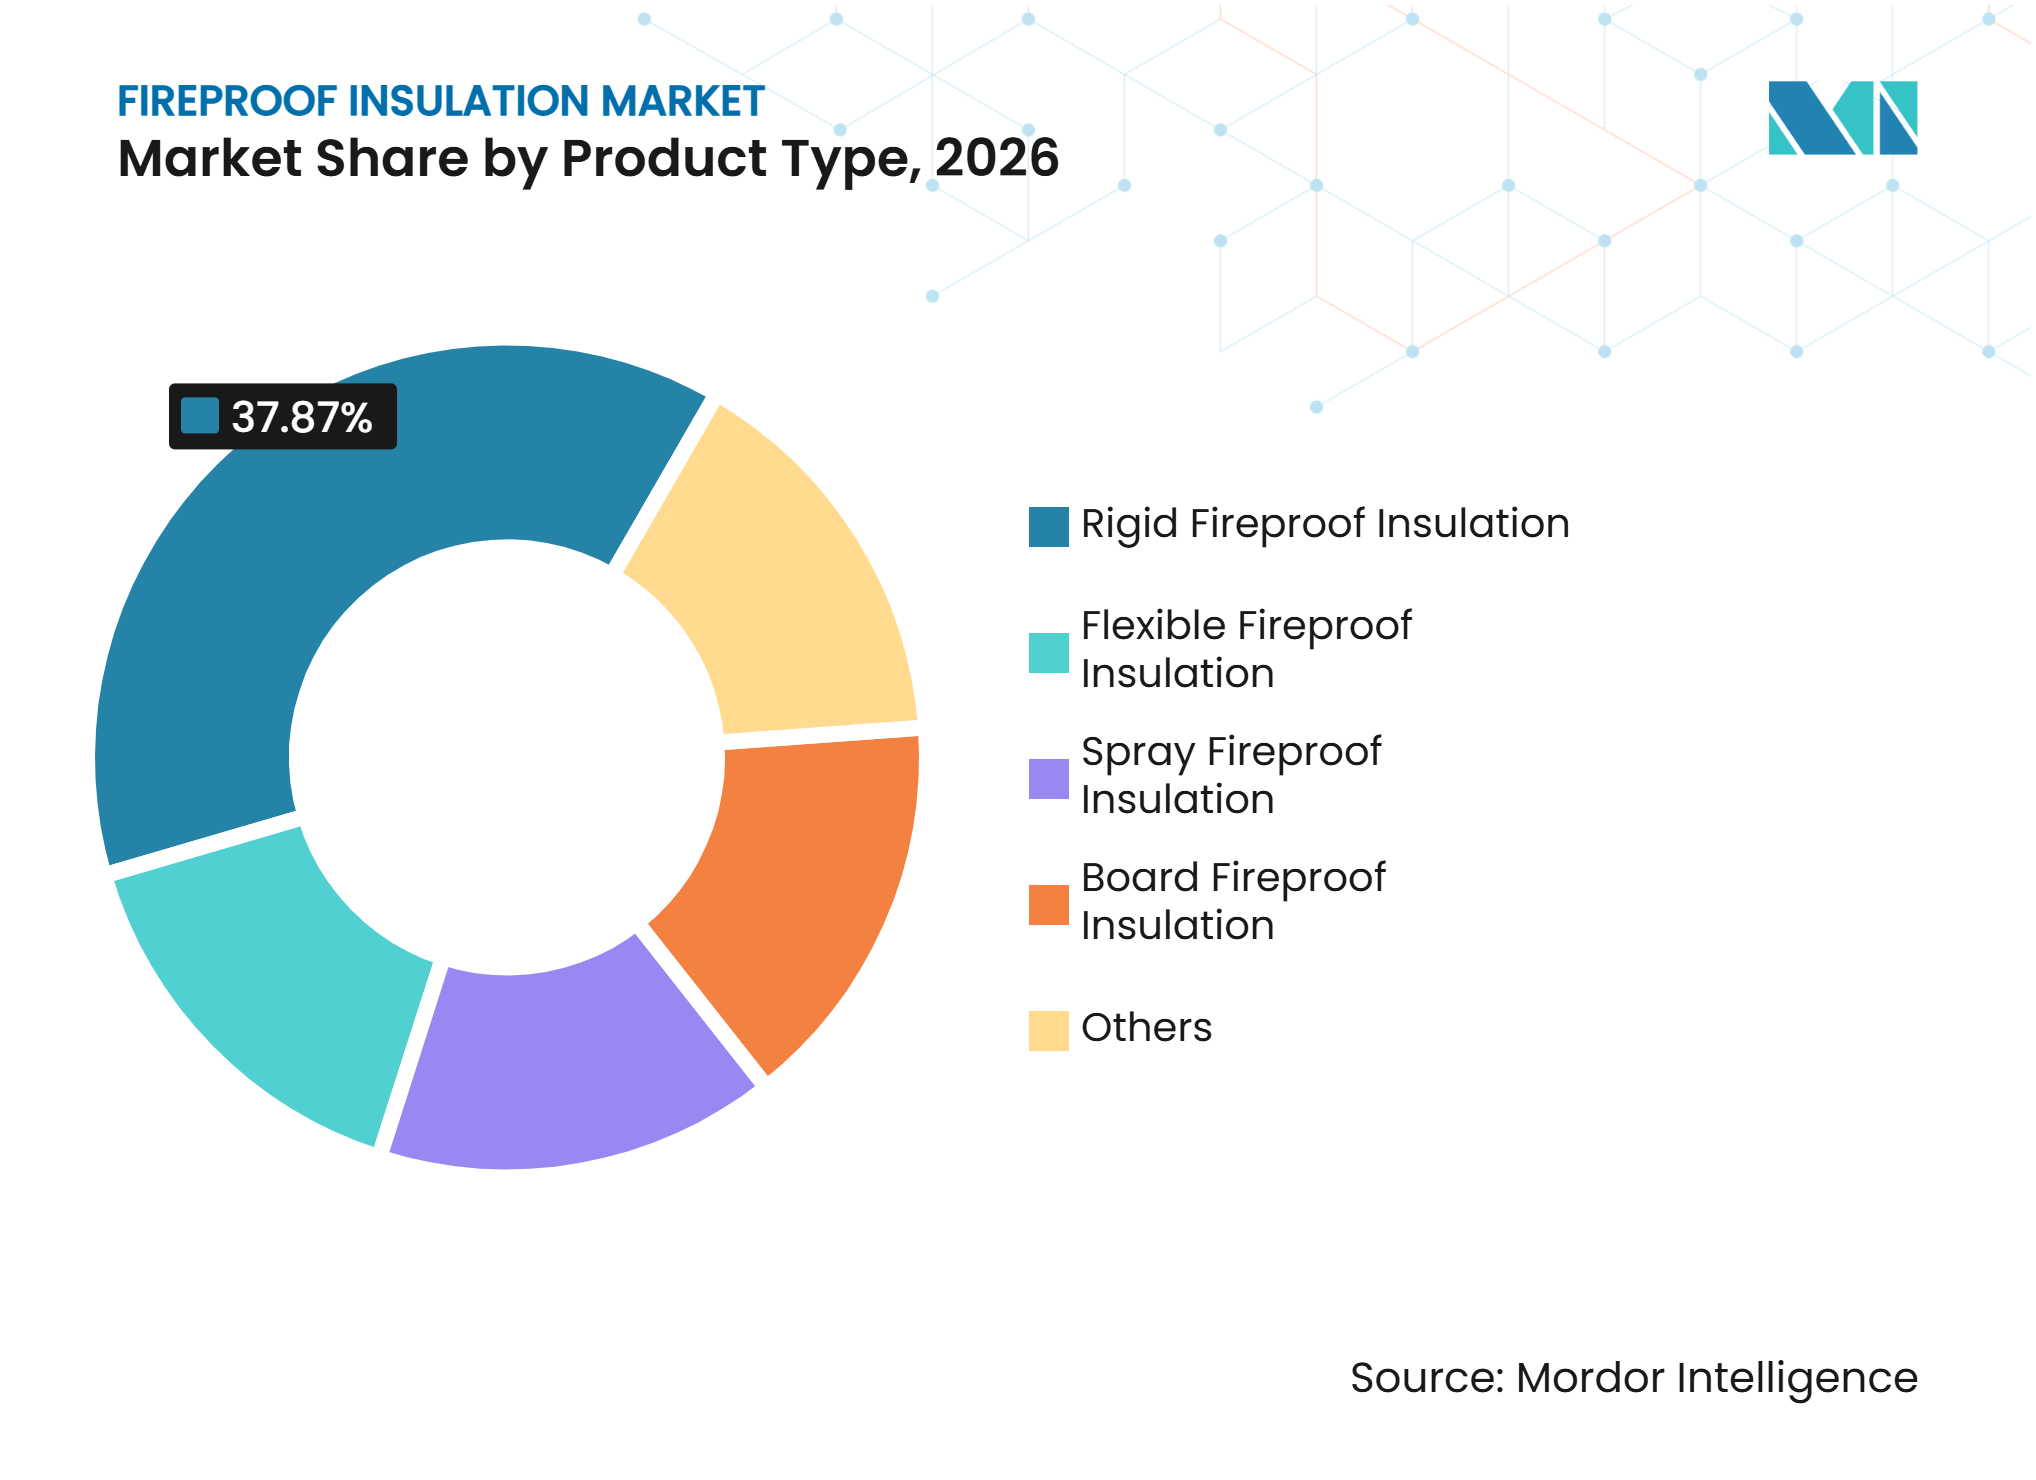
les formats rigides dominent dans les applications commercialesL'isolation coupe-feu rigide détenait 37,87 % de la part du marché de l'isolation coupe-feu par type de produit en 2026 et devrait se développer à un CAGR de 5,45 % jusqu'en 2032. Le format est largement utilisé dans les cavités murales, les toitures et les enceintes d'équipements industriels en raison de sa stabilité dimensionnelle et de sa résistance à la compression. Sa structure permet à une seule couche de satisfaire à la fois aux exigences thermiques et de résistance au feu, ce qui est utile dans les façades et les sites industriels où l'espace disponible est limité. Les systèmes rigides bénéficient également de la préférence croissante pour les assemblages testés en tant qu'unités complètes. Le marché continue de favoriser les produits avec des données publiées pour la configuration d'installation exacte.
L'isolation coupe-feu flexible convient aux tuyaux, conduits et formes d'équipements complexes que les panneaux ne peuvent pas couvrir facilement. Elle est de plus en plus utilisée dans les rénovations mécaniques et les projets industriels. L'isolation coupe-feu par projection reste pertinente pour l'acier de structure dans les centres de données et les entrepôts car elle s'adapte aux surfaces irrégulières. Isolatek a introduit FireSolve SB en janvier 2025, un produit intumescent à base de solvant avec une teneur en composés organiques volatils (COV) ultra-faible et des classements ASTM E119 allant jusqu'à quatre heures. Les produits en panneaux servent aux cloisons et au compartimentage, où les assemblages panneau-montant pré-testés simplifient la spécification. Les dossiers de conformité numériques dans le cadre européen favorisent davantage les formats rigides et en panneaux qui incluent une documentation de test complète.


Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Par matériau :
la laine minérale domine tandis que la mousse de polyuréthane enregistre la plus forte croissanceLa laine minérale détenait 32,45 % de la part du marché de l'isolation coupe-feu en 2026. Elle combine des performances non combustibles avec une efficacité thermique, ce qui correspond aux attentes de l'Euroclasse A1 et aux exigences de rénovation énergétique. Cela la rend particulièrement pertinente pour les projets européens qui doivent améliorer les performances énergétiques sans réduire la protection contre l'incendie. Knauf a ouvert une usine de laine minérale de verre de 140 millions EUR en Roumanie en janvier 2025 avec une capacité annuelle de 75 000 tonnes. Elle a également annoncé une usine de laine minérale de roche de 200 millions EUR dans le nord du Pays de Galles en mai 2025, avec une capacité de plus de 100 000 tonnes par an. La société a ouvert une usine de laine minérale de 30 000 tonnes à Tachkent en juillet 2025.
La fibre de verre maintient sa demande dans la construction résidentielle et commerciale légère en raison de son rapport coût-performance. Le silicate de calcium est utilisé dans les équipements pétrochimiques et de production d'énergie à haute température où les mousses organiques sont inadaptées. La mousse de polyuréthane est le matériau à la croissance la plus rapide, avec un marché projeté à un CAGR de 5,67 % jusqu'en 2032. Les formulations de polyisocyanurate (PIR) résistantes au feu permettent des assemblages plus minces dans les applications de toiture, de stockage frigorifique, de centres de données et de rénovation. BASF a introduit son système Autofroth en février 2026, signalant une toxicité des fumées inférieure de 30 % aux références bromées et un carbone incorporé inférieur jusqu'à 20 %. Le développement des produits est axé simultanément sur le comportement au feu, les performances thermiques et un impact environnemental réduit.
Par application :
les systèmes de murs dominent tandis que la demande pour les tuyaux et conduits s'accélèreLes murs et façades représentaient 31,78 % de la taille du marché de l'isolation coupe-feu en 2026. La construction résidentielle et commerciale en hauteur soutient cette position, tout comme les réglementations qui restreignent les revêtements extérieurs combustibles. Le segment reflète également la complexité croissante des interfaces entre les systèmes de façade et les éléments structurels. Etex, Remagin, Promat et Siniat ont lancé une solution testée par un tiers pour relier les murs de remplissage en acier à la charpente métallique protégée contre l'incendie en mai 2025. De tels systèmes réduisent l'incertitude à l'interface acier-revêtement. Le marché a une opportunité de croissance là où les fournisseurs peuvent proposer des solutions murales complètes et documentées.
Les toitures et plafonds bénéficient des programmes de rénovation énergétique et de classifications plus strictes de résistance au feu des toitures. Les planchers et planchers surélevés sont importants dans les centres de données, les installations pharmaceutiques et les sites chimiques où le compartimentage est requis. Les tuyaux, conduits et réservoirs constituent l'application à la croissance la plus rapide, enregistrant un CAGR de 5,89 % jusqu'en 2032. Les terminaux GNL, les actifs offshore et les réseaux d'eau glacée dans les centres de données hyperscale génèrent la demande la plus forte pour cette application. Knauf a introduit l'isolation Performance+ Pipe et Pipe & Tank en avril 2025, la décrivant comme sans formaldéhyde et certifiée Asthma and Allergy Friendly. Cela reflète comment les spécifications des produits s'étendent au-delà des performances de résistance au feu et thermiques pour inclure des considérations de qualité de l'air intérieur.
Par secteur d'utilisation finale :
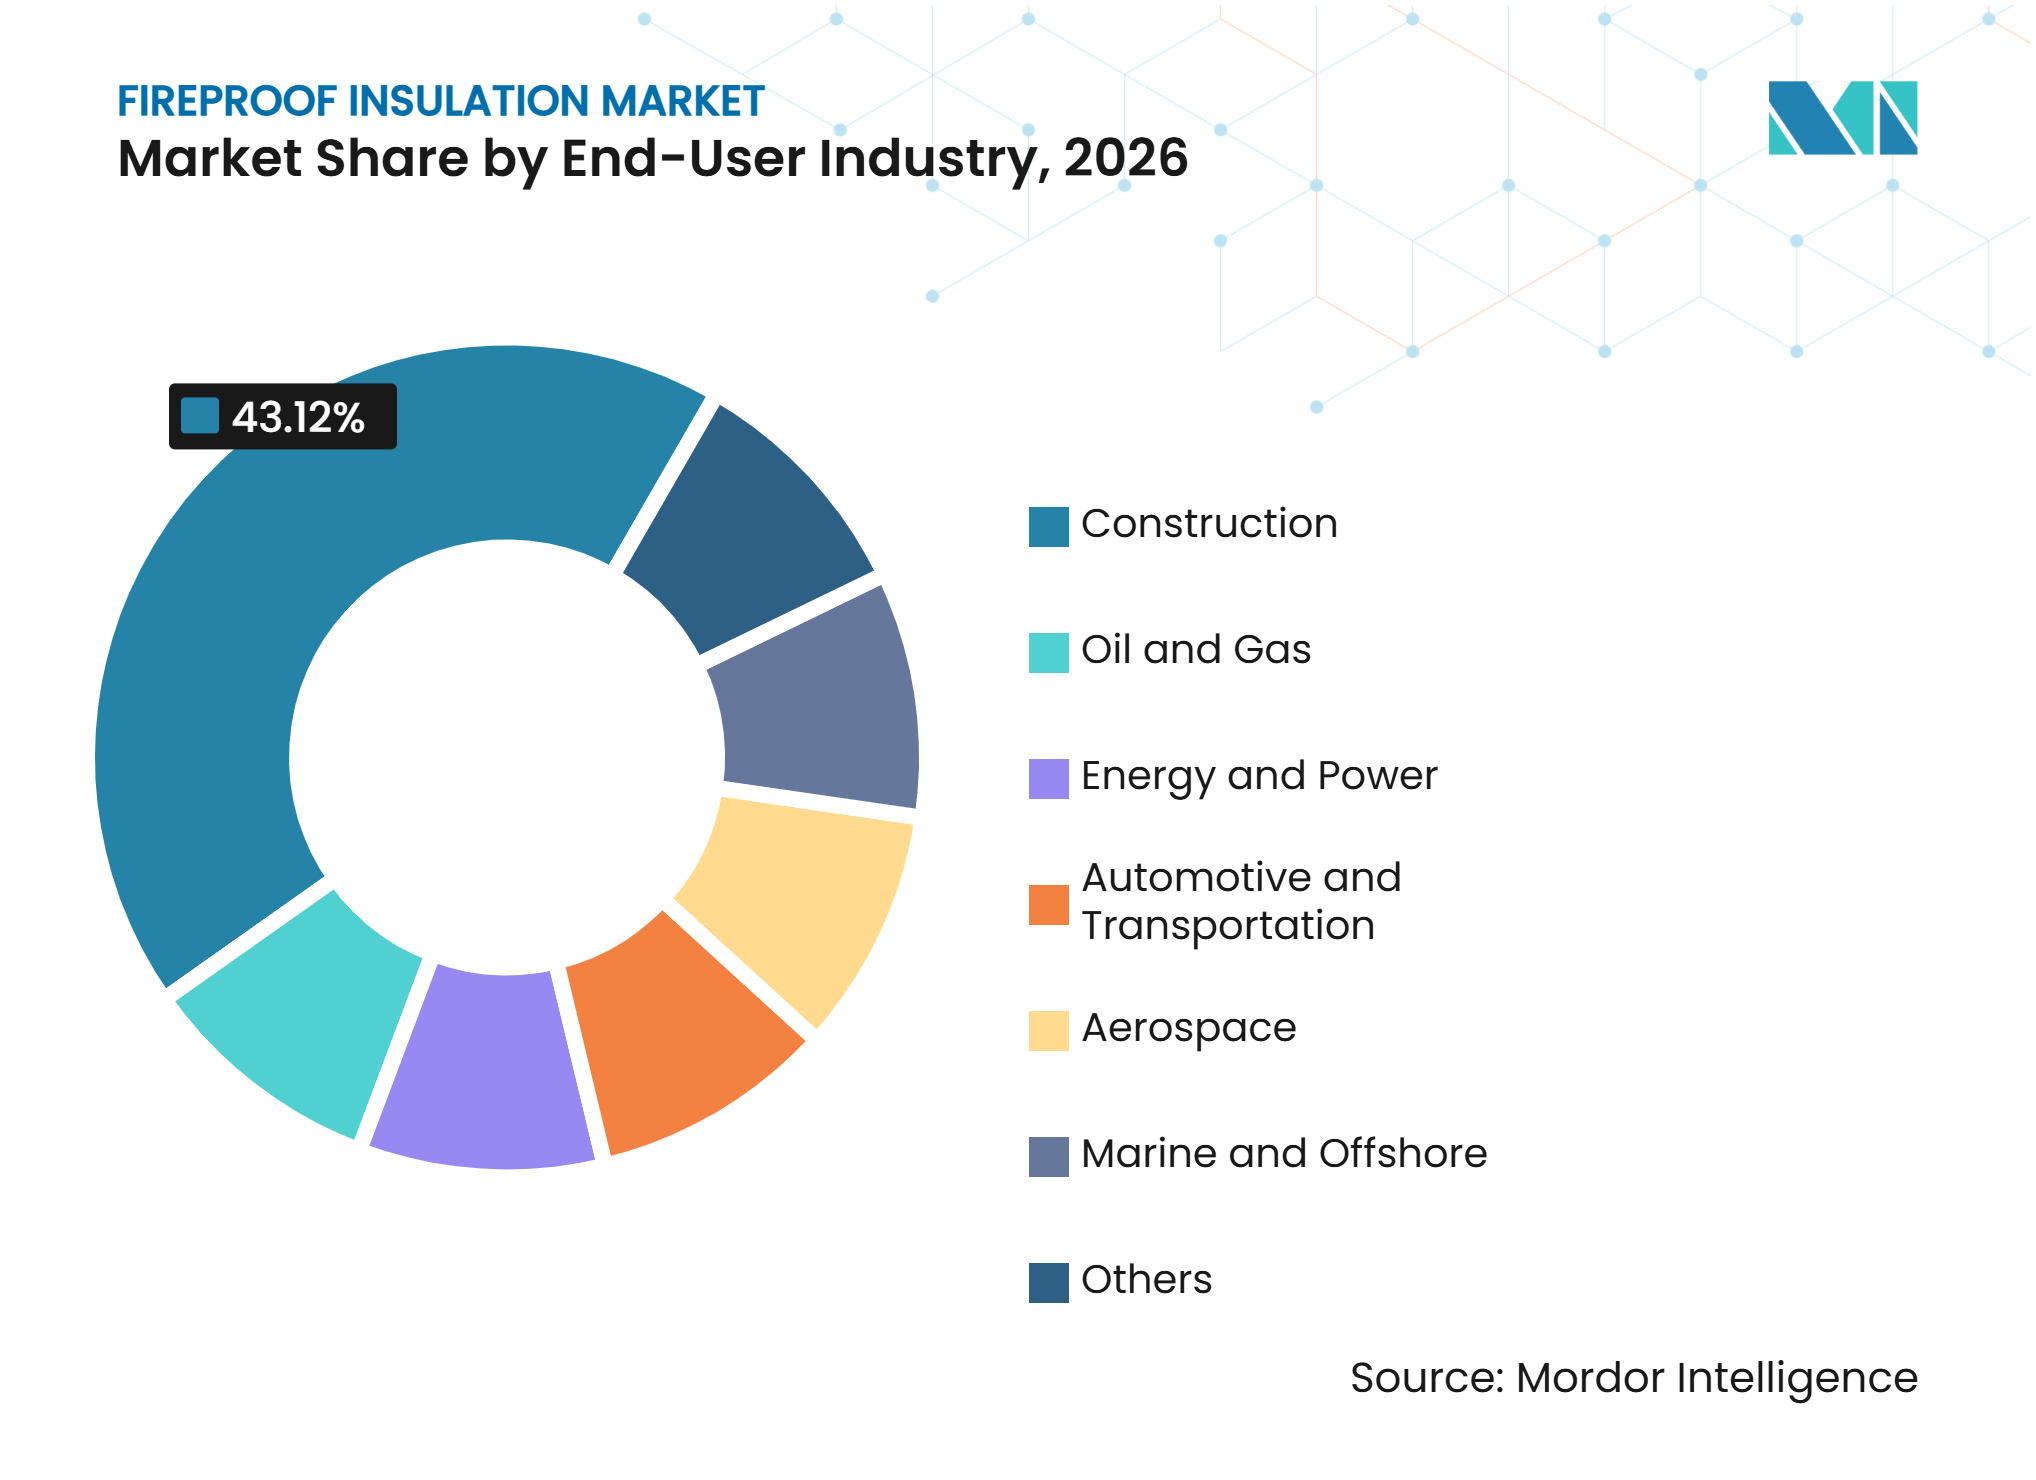
la construction ancre la demande principale tandis que le pétrole et le gaz enregistre la croissance la plus rapideLa construction représentait 43,12 % de la part du marché de l'isolation coupe-feu en 2026. L'urbanisation en Asie-Pacifique, les exigences de rénovation en Europe et les programmes d'infrastructure au Moyen-Orient soutiennent sa large base de demande. La demande se déplace vers les bâtiments commerciaux non résidentiels et à usage mixte, les exigences pour les bâtiments publics devenant plus strictes. La construction de centres de données accroît également le besoin de systèmes mécaniques et électriques protégés. Les projets publics et privés exigent de plus en plus des systèmes documentés plutôt que des matériaux isolés non vérifiés.
Les applications dans le secteur de l'énergie et de l'électricité comprennent les équipements de centrales électriques, les infrastructures de transport d'énergie et le stockage de batteries. Luyang a fourni du papier en fibre céramique en petites quantités pour la protection contre l'incendie des batteries lithium en 2025. Les applications automobiles, de transport, aérospatiales et maritimes nécessitent également une isolation à haute température et une protection passive contre l'incendie. Le pétrole et le gaz est le secteur d'utilisation finale à la croissance la plus rapide avec un CAGR de 6,93 % jusqu'en 2032. Armacell a lancé ArmaGel XGH et XGC en avril 2025 pour les applications d'isolation cryogénique et à double température. Son installation de Pune, ouverte en juin 2025, a doublé la capacité mondiale d'aérogel et prend en charge des températures allant de -196 °C à +650 °C pour les projets GNL et offshore.

Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 38,54 % de la part du marché de l'isolation coupe-feu en 2026 et devrait croître à un CAGR de 6,38 % jusqu'en 2032. La campagne de remédiation de la Chine et la norme GB46520-2025 créent une opportunité de remplacement considérable dans les bâtiments dotés d'une isolation non conforme. L'Inde est un marché de croissance régional clé, où ROCKWOOL investit dans la production locale et Saint-Gobain planifie sa cinquième et plus grande usine de laine minérale. KCC de Corée du Sud a étendu sa capacité de laine de verre à 220 000 tonnes métriques par an en 2025 pour répondre à la demande d'isolation non combustible. Ces investissements reflètent l'accent régional croissant sur les performances de résistance au feu éprouvées dans les bâtiments. La combinaison des mises à niveau de conformité et des nouvelles constructions continue de soutenir le marché de l'isolation coupe-feu dans la région.
Amérique du Nord
L'Amérique du Nord est soutenue par l'adoption des codes de la National Fire Protection Association (NFPA), l'activité de construction non résidentielle et le développement des centres de données. Le marché dispose d'une base de référence relativement élevée pour les spécifications, les normes de l'American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) et de la NFPA orientant les choix de matériaux et de systèmes. Owens Corning a déclaré 3 700 millions USD de chiffre d'affaires dans le segment isolation en 2025 et investit dans une usine de polystyrène extrudé (XPS) en Arkansas. Johns Manville a annoncé des plans pour une ligne de production de laine soufflée à Winder, en Géorgie, en février 2025. La construction a débuté début 2026, avec des opérations ciblées pour mi-2027. Cet investissement manufacturier soutient le marché de l'isolation coupe-feu grâce à l'approvisionnement national et à une base de demande portée par les codes.
Europe, Moyen-Orient et Amérique du Sud
L'Europe est soutenue par les obligations de rénovation de la directive sur la performance énergétique des bâtiments (DPEB) et le cadre de performance de résistance au feu du règlement sur les produits de construction. Le centre Hams Hall de ROCKWOOL et l'usine prévue de Knauf dans le nord du Pays de Galles témoignent de l'engagement à long terme des fournisseurs envers la région. L'Arabie saoudite et les Émirats arabes unis accroissent la demande à travers des projets d'infrastructure, de centres de données et industriels. Morgan Advanced Materials a signalé des gains de parts de marché dans la région grâce à son système de conduits FireMaster en 2025. L'Amérique du Sud reste une région émergente, avec des investissements dans les matériaux de construction contribuant à développer les capacités de protection passive contre l'incendie. Le marché de l'isolation coupe-feu au Moyen-Orient et en Afrique bénéficie également des investissements GNL et industriels d'Aramco et d'ADNOC.
Paysage concurrentiel
Concentration du Marché

Le marché de l'isolation coupe-feu est modérément fragmenté. ROCKWOOL, Knauf Insulation, Owens Corning, Kingspan et Saint-Gobain occupent des positions significatives, tandis que Recticel, Armacell, Etex, Morgan Advanced Materials et les fabricants asiatiques sont pertinents dans les applications spécialisées. Aucun fournisseur unique ne domine dans toutes les catégories de produits. Les fournisseurs de laine minérale se différencient des spécialistes de la mousse de polyuréthane, qui se concentrent sur les applications de chaîne du froid, d'isolation mécanique et de centres de données. En conséquence, la concurrence dépend fortement de l'application et des exigences de certification. Le support technique, la capacité de test, la disponibilité de l'approvisionnement et le service sont aussi importants que les performances des matériaux sur ce marché.
Les fournisseurs ont étendu leurs capacités dans des emplacements où la production locale soutient la demande de nouvelles constructions et de rénovations. Knauf a ouvert son installation de Tachkent en juillet 2025 et a avancé ses investissements en laine minérale en Roumanie et dans le nord du Pays de Galles[2]. ROCKWOOL a investi dans des capacités d'essais au feu à Hams Hall et a lancé la gamme FirePro en octobre 2025. Etex a acquis Drumarkon pour renforcer son portefeuille de solutions industrielles, notamment l'expertise en panneaux coupe-feu marins. Ces développements indiquent que les entreprises ont investi dans les systèmes, la documentation et les capacités spécifiques aux applications, et pas seulement dans la capacité de production.
Les dossiers numériques de produits constituent une exigence concurrentielle supplémentaire, car les appels d'offres publics et les grands projets peuvent nécessiter des preuves détaillées de conformité. La réglementation européenne établit un cadre pour des informations sur les produits et des données de durabilité plus accessibles, ce qui peut être difficile à satisfaire pour les petits producteurs compte tenu des systèmes de test et de données impliqués. Les fournisseurs d'aérogel s'adressent également aux applications en espace contraint sur les plateformes offshore et dans les salles mécaniques des centres de données ; Armacell a étendu sa capacité de fabrication d'aérogel en Inde en juin 2025. Le marché reste ouvert aux spécialistes, mais les grands fournisseurs conservent un avantage dans les domaines nécessitant des capacités mondiales de test, de fabrication et de documentation.
Leaders du secteur de l'isolation coupe-feu
-
ROCKWOOL A/S
-
Saint-Gobain
-
Owens Corning
-
Knauf Insulation
-
Kingspan Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'isolation coupe-feu Entreprises couvertes dans ce rapport
- 3M
- Armacell
- BASF
- Etex Group
- Johns Manville
- Kingspan Group
- Knauf Insulation
- L'ISOLANTE K-FLEX S.p.A.
- Luyang Energy-Saving Materials Co., Ltd.
- Morgan Advanced Materials
- Owens Corning
- Recticel NV
- ROCKWOOL A/S
- Saint-Gobain
- Sika AG
Développements industriels récents dans Marché de l'isolation coupe-feu
- Octobre 2025 : ROCKWOOL A/S a lancé sa gamme de produits coupe-feu FirePro depuis son centre mondial d'excellence à Hams Hall, Birmingham. Le lancement a suivi un investissement de plusieurs millions de livres sterling, 53 essais au feu et le développement de neuf nouveaux produits, notamment des nattes enduites, des mastics, des colliers et des manchons. Cela a marqué l'entrée de ROCKWOOL dans le segment du calfeutrement actif contre l'incendie du marché de l'isolation coupe-feu, s'étendant au-delà de sa position traditionnelle dans l'isolation en vrac.
- Juillet 2025 : Knauf Insulation a ouvert son usine de laine minérale de roche à Tachkent, en Ouzbékistan. L'installation, la première lancée par un fabricant international d'isolation dans le pays, a une capacité annuelle de 30 000 tonnes/an et dessert les marchés de la construction d'Asie centrale. Au cours du même mois, Knauf Insulation a étendu son site d'Illange, en France, avec un investissement de 100 millions EUR, ajoutant la production de solutions de plafonds à la capacité existante de laine de roche.
Périmètre du rapport mondial sur le marché de l'isolation coupe-feu
L'isolation coupe-feu désigne les matériaux utilisés pour prévenir ou ralentir la propagation du feu et résister aux températures élevées, protégeant les bâtiments, les équipements et les structures contre la chaleur et les flammes. Ces matériaux sont conçus pour résister à l'ignition, limiter le transfert de chaleur et maintenir l'intégrité structurelle dans des conditions thermiques extrêmes.
Le marché de l'isolation coupe-feu est segmenté par type de produit, matériau, application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en isolation coupe-feu rigide, isolation coupe-feu flexible, isolation coupe-feu par projection, isolation coupe-feu en panneaux et autres. Par matériau, le marché est segmenté en fibre de verre, laine minérale, silicate de calcium, mousse de polyuréthane et autres. Par application, le marché est segmenté en murs et façades, toitures et plafonds, planchers et planchers surélevés, tuyaux, conduits et réservoirs, et autres. Par secteur d'utilisation finale, le marché est segmenté en construction, pétrole et gaz, énergie et électricité, automobile et transport, aérospatiale, maritime et offshore, et autres. Le rapport couvre également les tailles de marché et les prévisions pour l'isolation coupe-feu dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Isolation coupe-feu rigide |
| Isolation coupe-feu flexible |
| Isolation coupe-feu par projection |
| Isolation coupe-feu en panneaux |
| Autres |
| Fibre de verre |
| Laine minérale |
| Silicate de calcium |
| Mousse de polyuréthane |
| Autres |
| Murs et façades |
| Toitures et plafonds |
| Planchers et planchers surélevés |
| Tuyaux, conduits et réservoirs |
| Autres |
| Construction |
| Pétrole et gaz |
| Énergie et électricité |
| Automobile et transport |
| Aérospatiale |
| Maritime et offshore |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Isolation coupe-feu rigide | |
| Isolation coupe-feu flexible | ||
| Isolation coupe-feu par projection | ||
| Isolation coupe-feu en panneaux | ||
| Autres | ||
| Par matériau | Fibre de verre | |
| Laine minérale | ||
| Silicate de calcium | ||
| Mousse de polyuréthane | ||
| Autres | ||
| Par application | Murs et façades | |
| Toitures et plafonds | ||
| Planchers et planchers surélevés | ||
| Tuyaux, conduits et réservoirs | ||
| Autres | ||
| Par secteur d'utilisation finale | Construction | |
| Pétrole et gaz | ||
| Énergie et électricité | ||
| Automobile et transport | ||
| Aérospatiale | ||
| Maritime et offshore | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'isolation coupe-feu ?
La taille du marché de l'isolation coupe-feu était évaluée à 29,18 milliards USD en 2026 et devrait croître de 30,34 milliards USD en 2027 à 37,08 milliards USD d'ici 2032, à un CAGR de 4,09 % durant la période de prévision (2027-2032).
Quelle application connaît la croissance la plus rapide jusqu'en 2032 ?
Les tuyaux, conduits et réservoirs constituent l'application à la croissance la plus rapide, avec un CAGR projeté de 5,89 % jusqu'en 2032, soutenu par les projets GNL, offshore et de centres de données.
Quel secteur d'utilisation finale devrait connaître la croissance la plus rapide ?
Le pétrole et le gaz devrait croître à un CAGR de 6,93 % jusqu'en 2032, porté par les projets GNL et offshore qui nécessitent des systèmes de protection cryogénique et de protection passive contre l'incendie.
Quelle région est en tête de la demande et de la croissance de l'isolation coupe-feu ?
L'Asie-Pacifique est en tête avec une part de 38,54 % en 2026 et devrait croître à un CAGR de 6,38 % jusqu'en 2032.