
耐火断熱材市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 30.34 十億米ドル |
| 市場規模 (2032) | 37.08 十億米ドル |
| 成長率 (2027 - 2032) | 4.09 % |
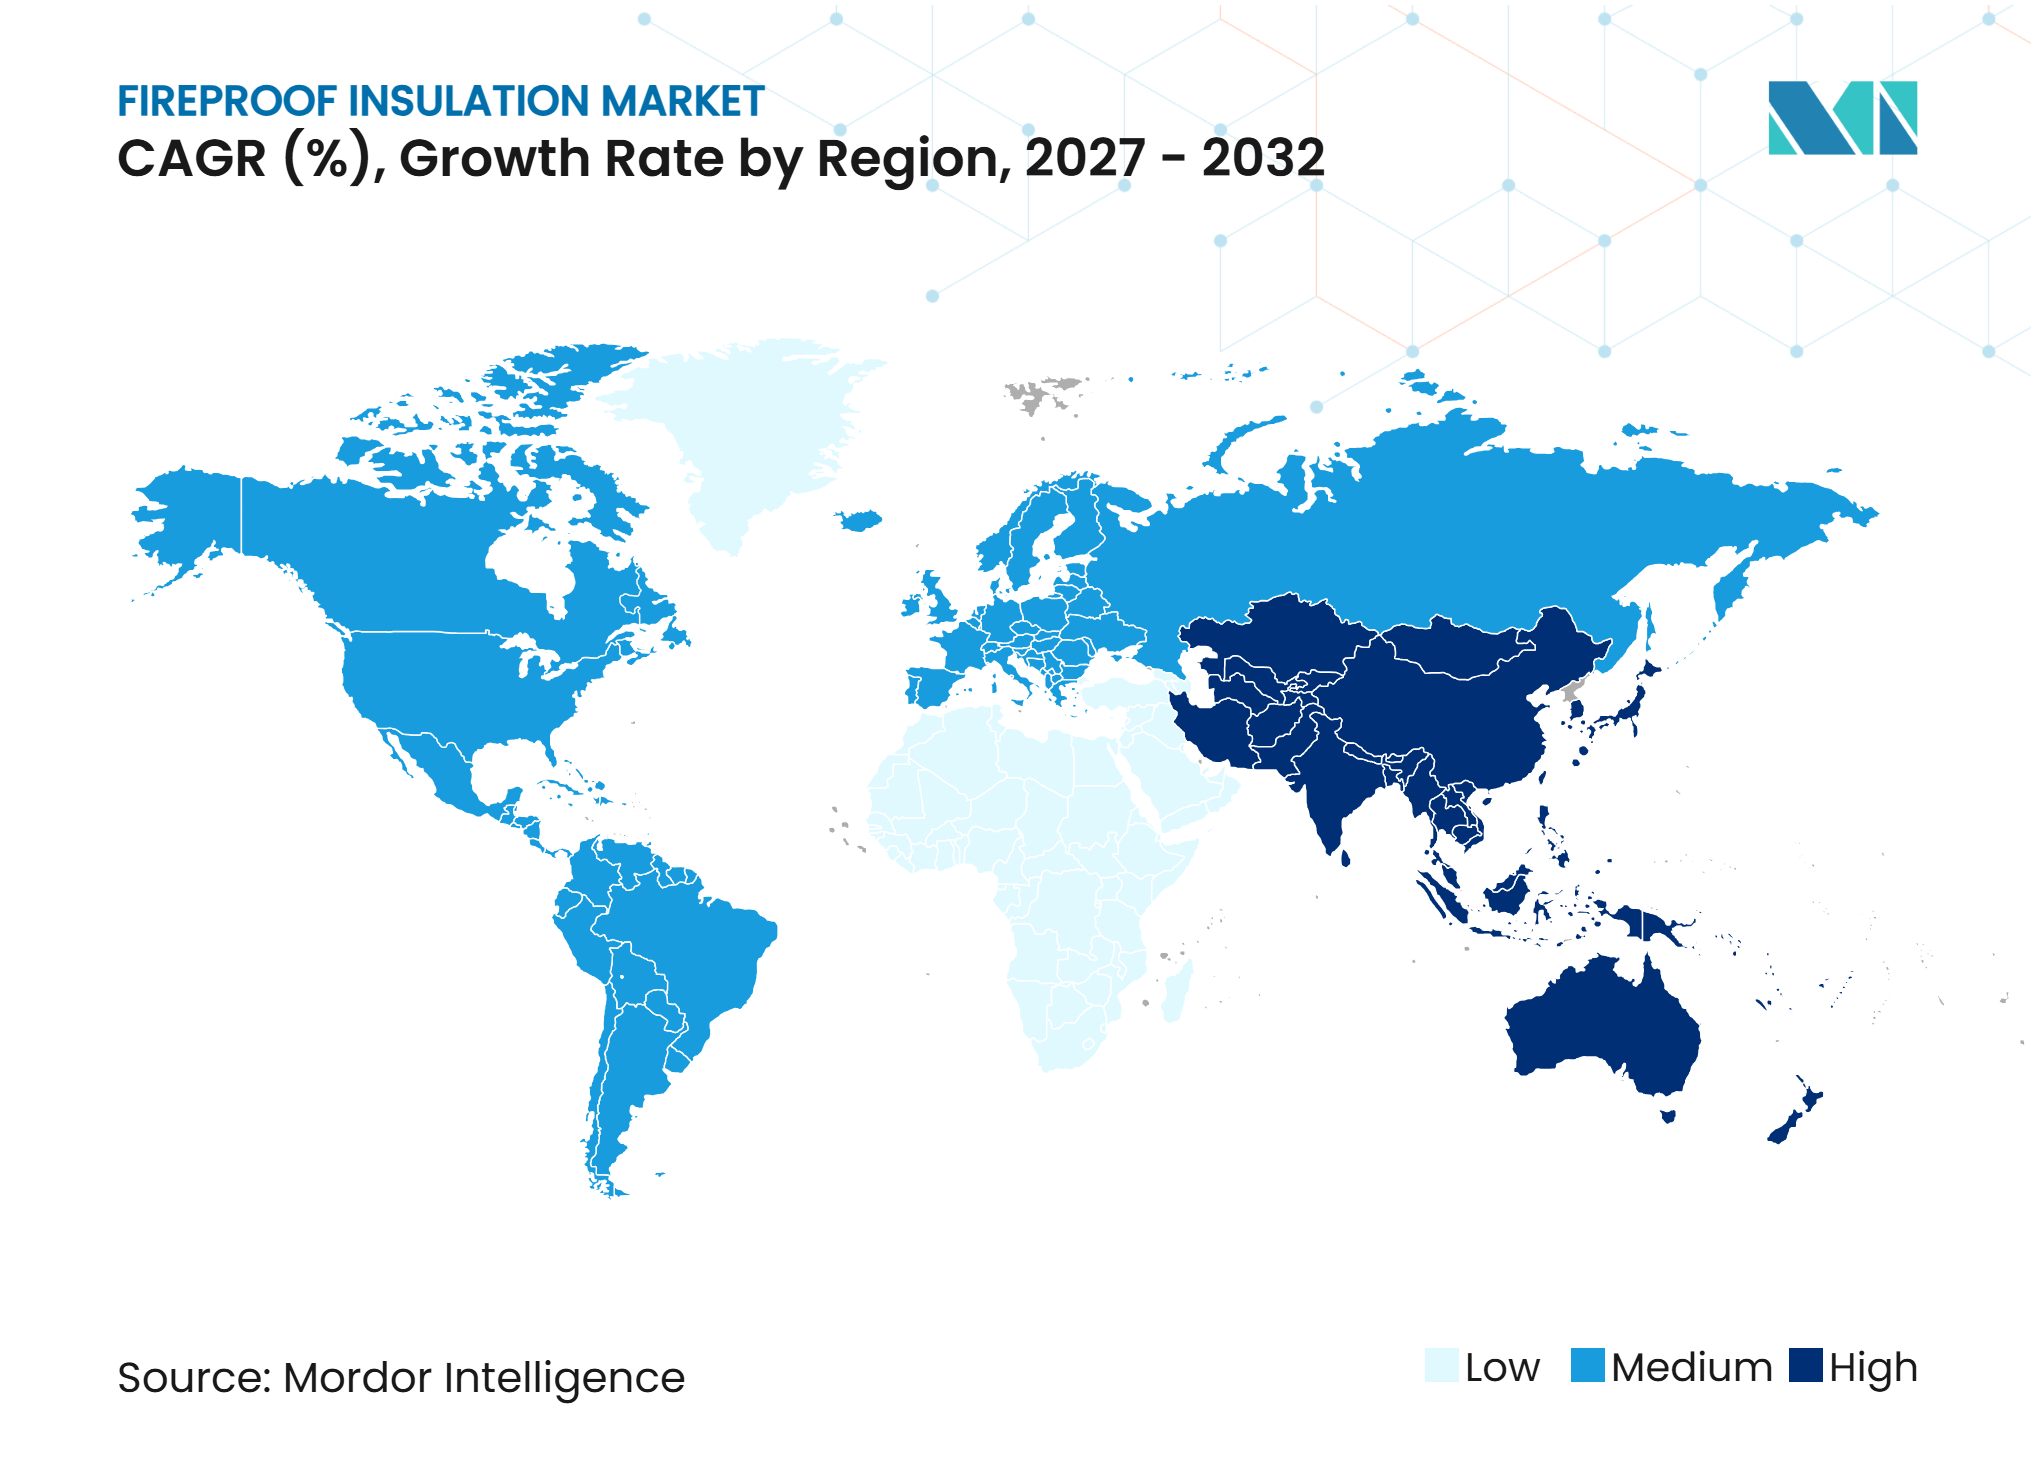
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる耐火断熱材市場分析
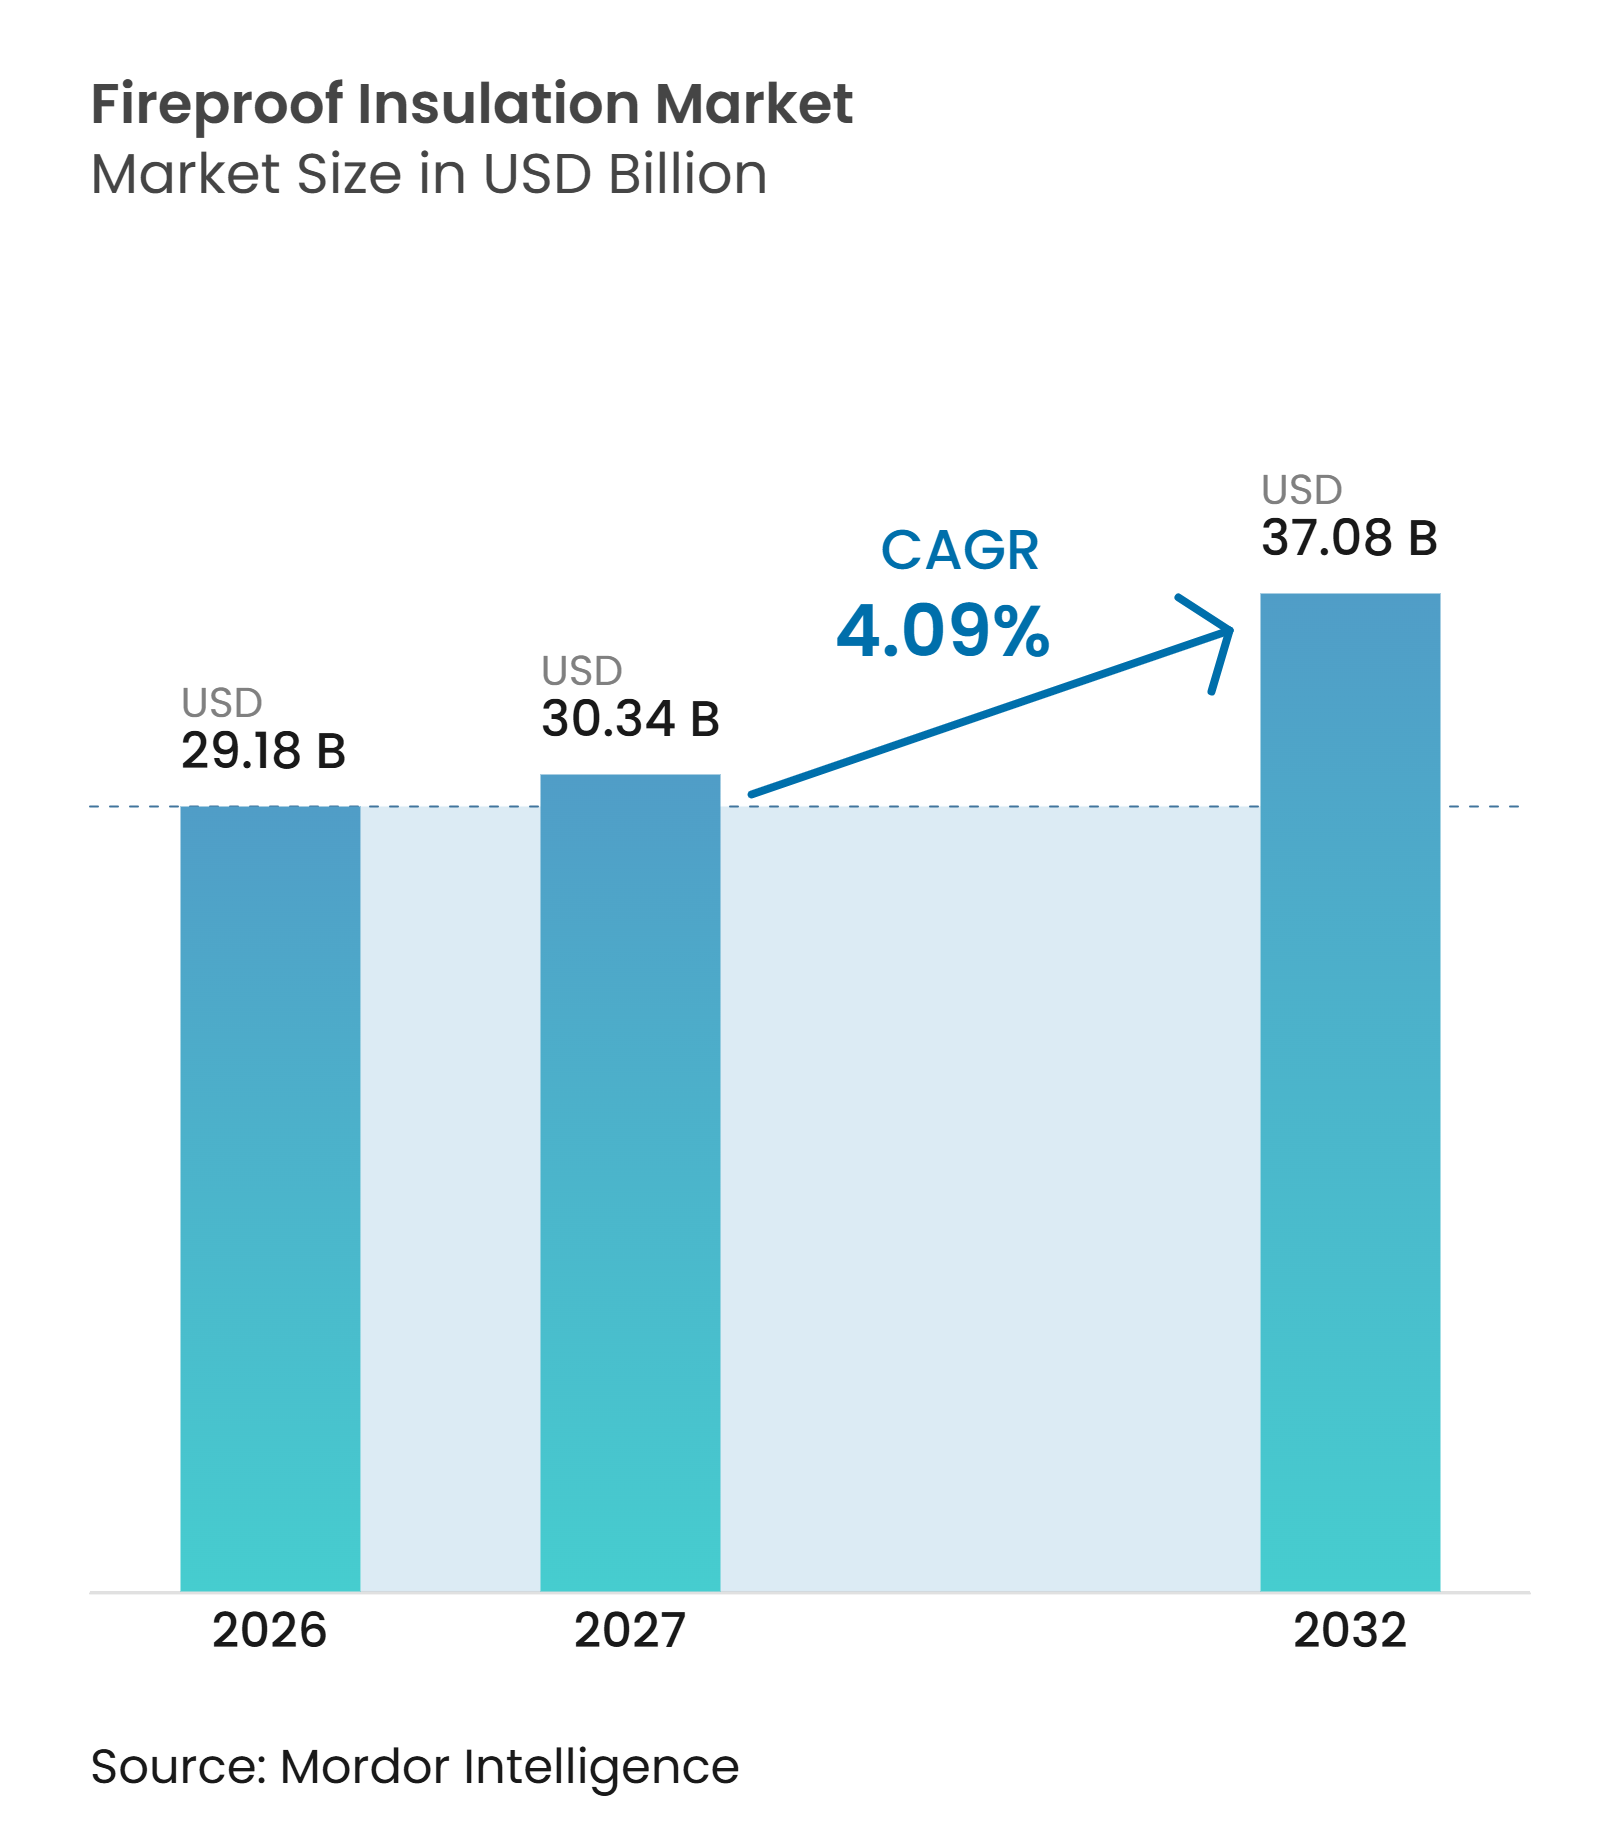
耐火断熱材市場規模は2026年に29.18 ビリオン 米ドルと評価され、2027の30.34 ビリオン 米ドルから2032年には37.08 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 4.09%で成長すると推定されます。耐火断熱材市場は、主要建設市場における受動的防火保護に関する規制の強化に支えられています。EU規則2024/3110は2025年1月に発効し、中国は2025年10月にGB46520-2025を公布、2026年8月から施行が開始されます。これらの変更により、試験済みの不燃性断熱材と文書化された製品性能の重要性が高まっています。同市場はまた、エネルギー改修要件、高層建築活動、データセンターの整備、およびLNGインフラの拡大からも恩恵を受けています。コストの変動性と資格を持つ施工者の不足が、規制要件の施工済み能力への転換を遅らせる可能性があります。
レポートの主要な要点
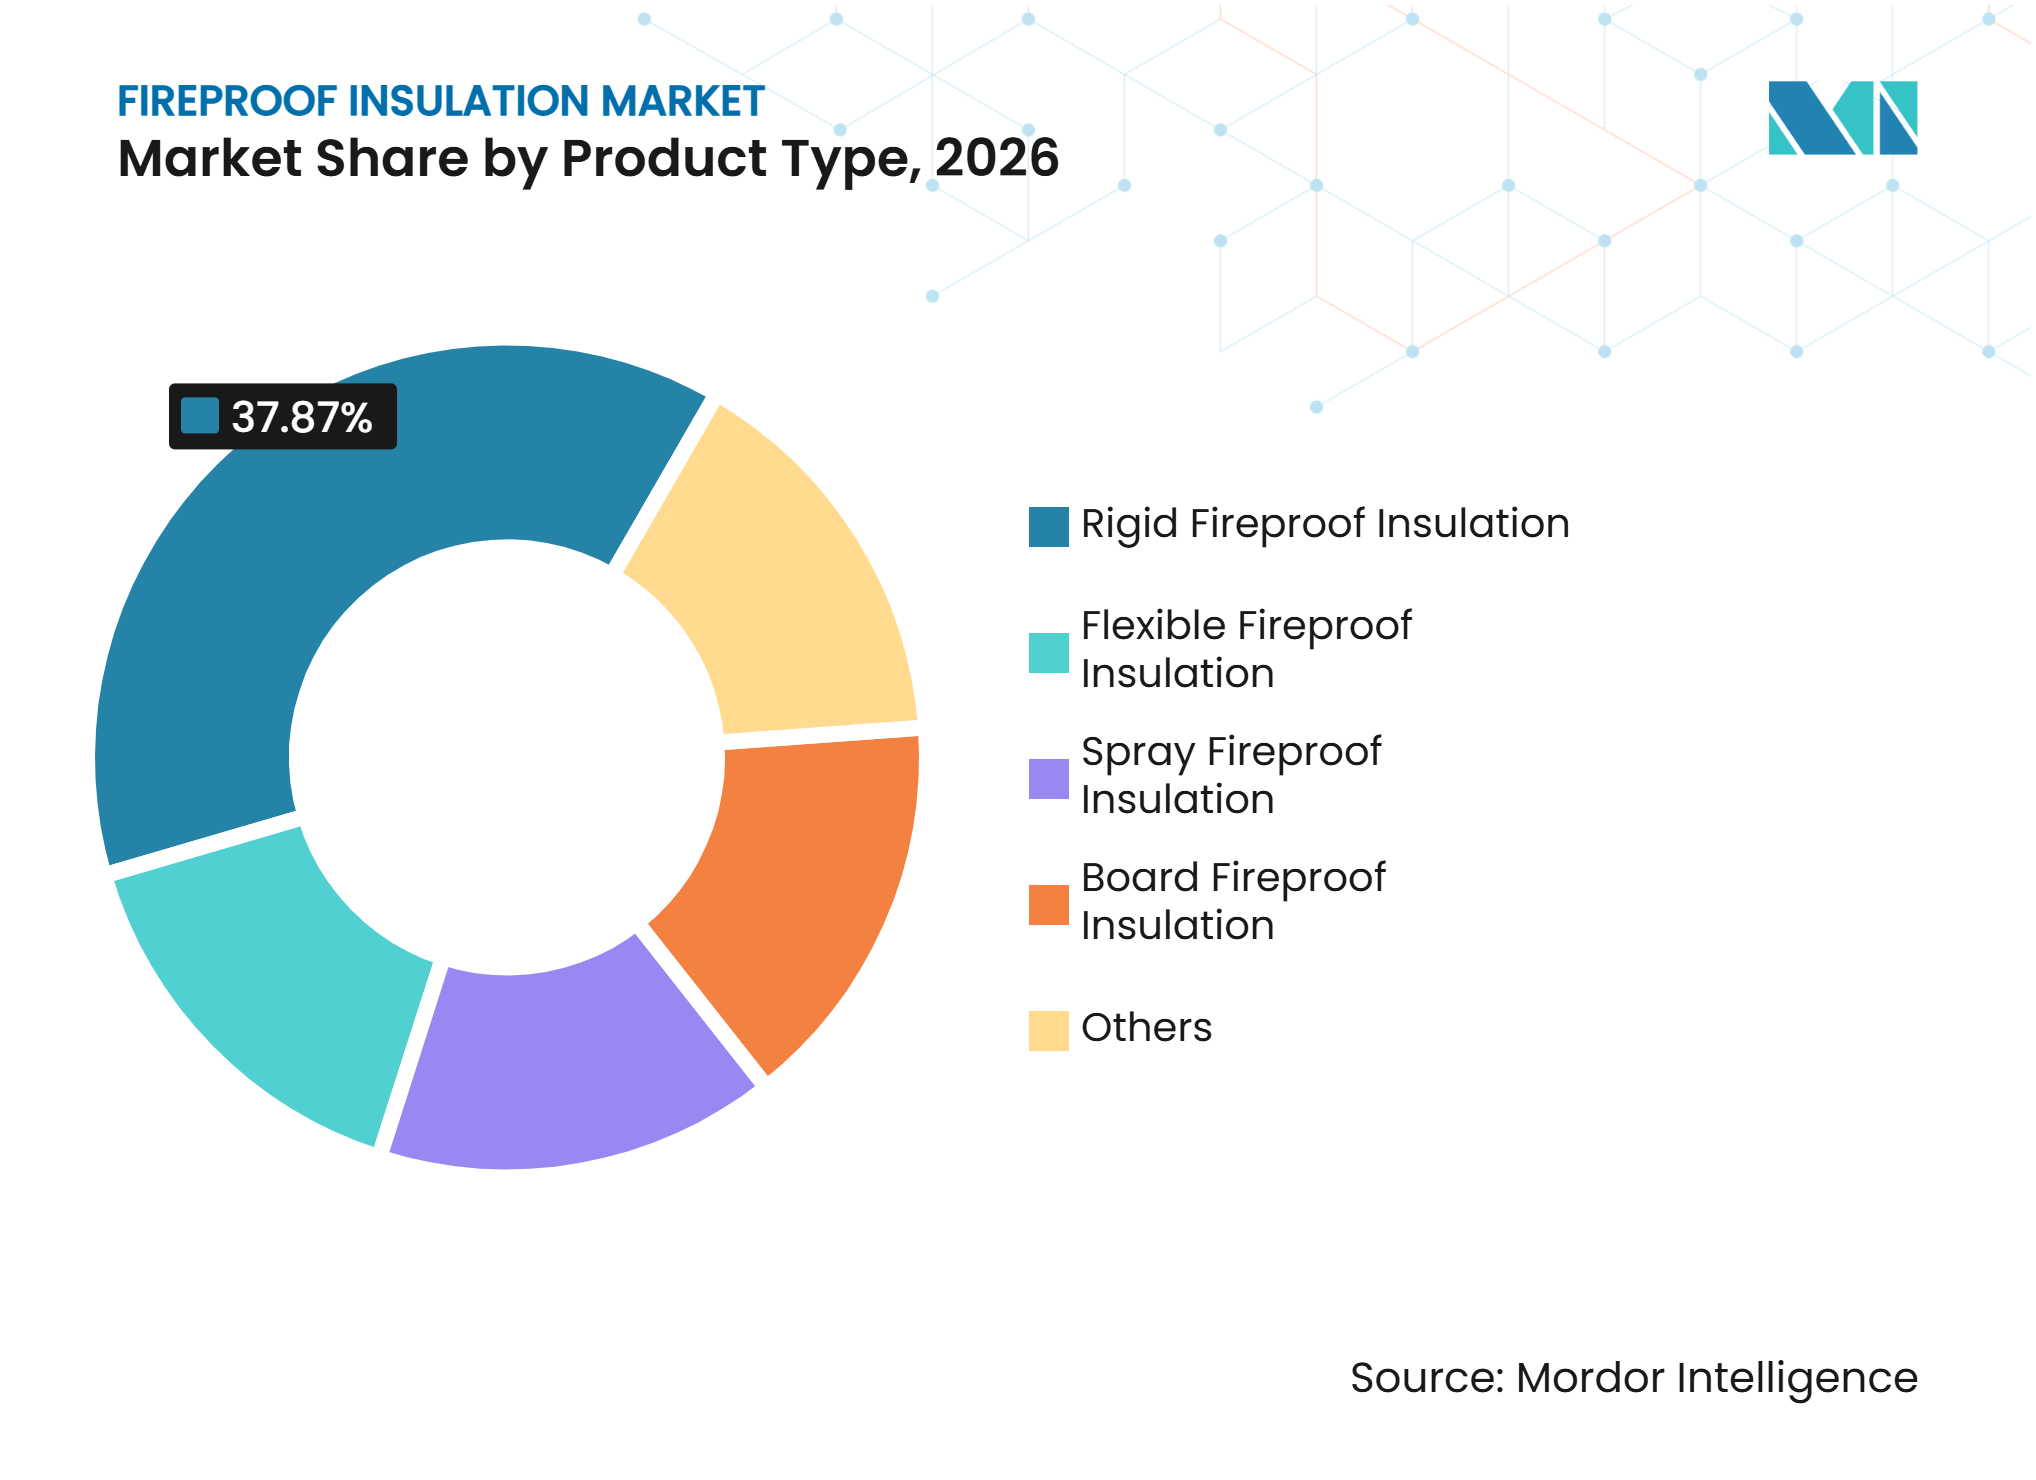
- 製品タイプ別では、硬質耐火断熱材が2026年の耐火断熱材市場シェアの37.87%を占め、2032年までCAGR 5.45%で拡大すると予測されています。
- 材料別では、ミネラルウールが2026年の耐火断熱材市場シェアの32.45%を占め、ポリウレタンフォームは2032年までCAGR 5.67%で拡大すると予測されています。
- 用途別では、壁・ファサードが2026年の耐火断熱材市場規模の31.78%を占め、パイプ・ダクト・容器は2032年までCAGR 5.89%で拡大すると予測されています。
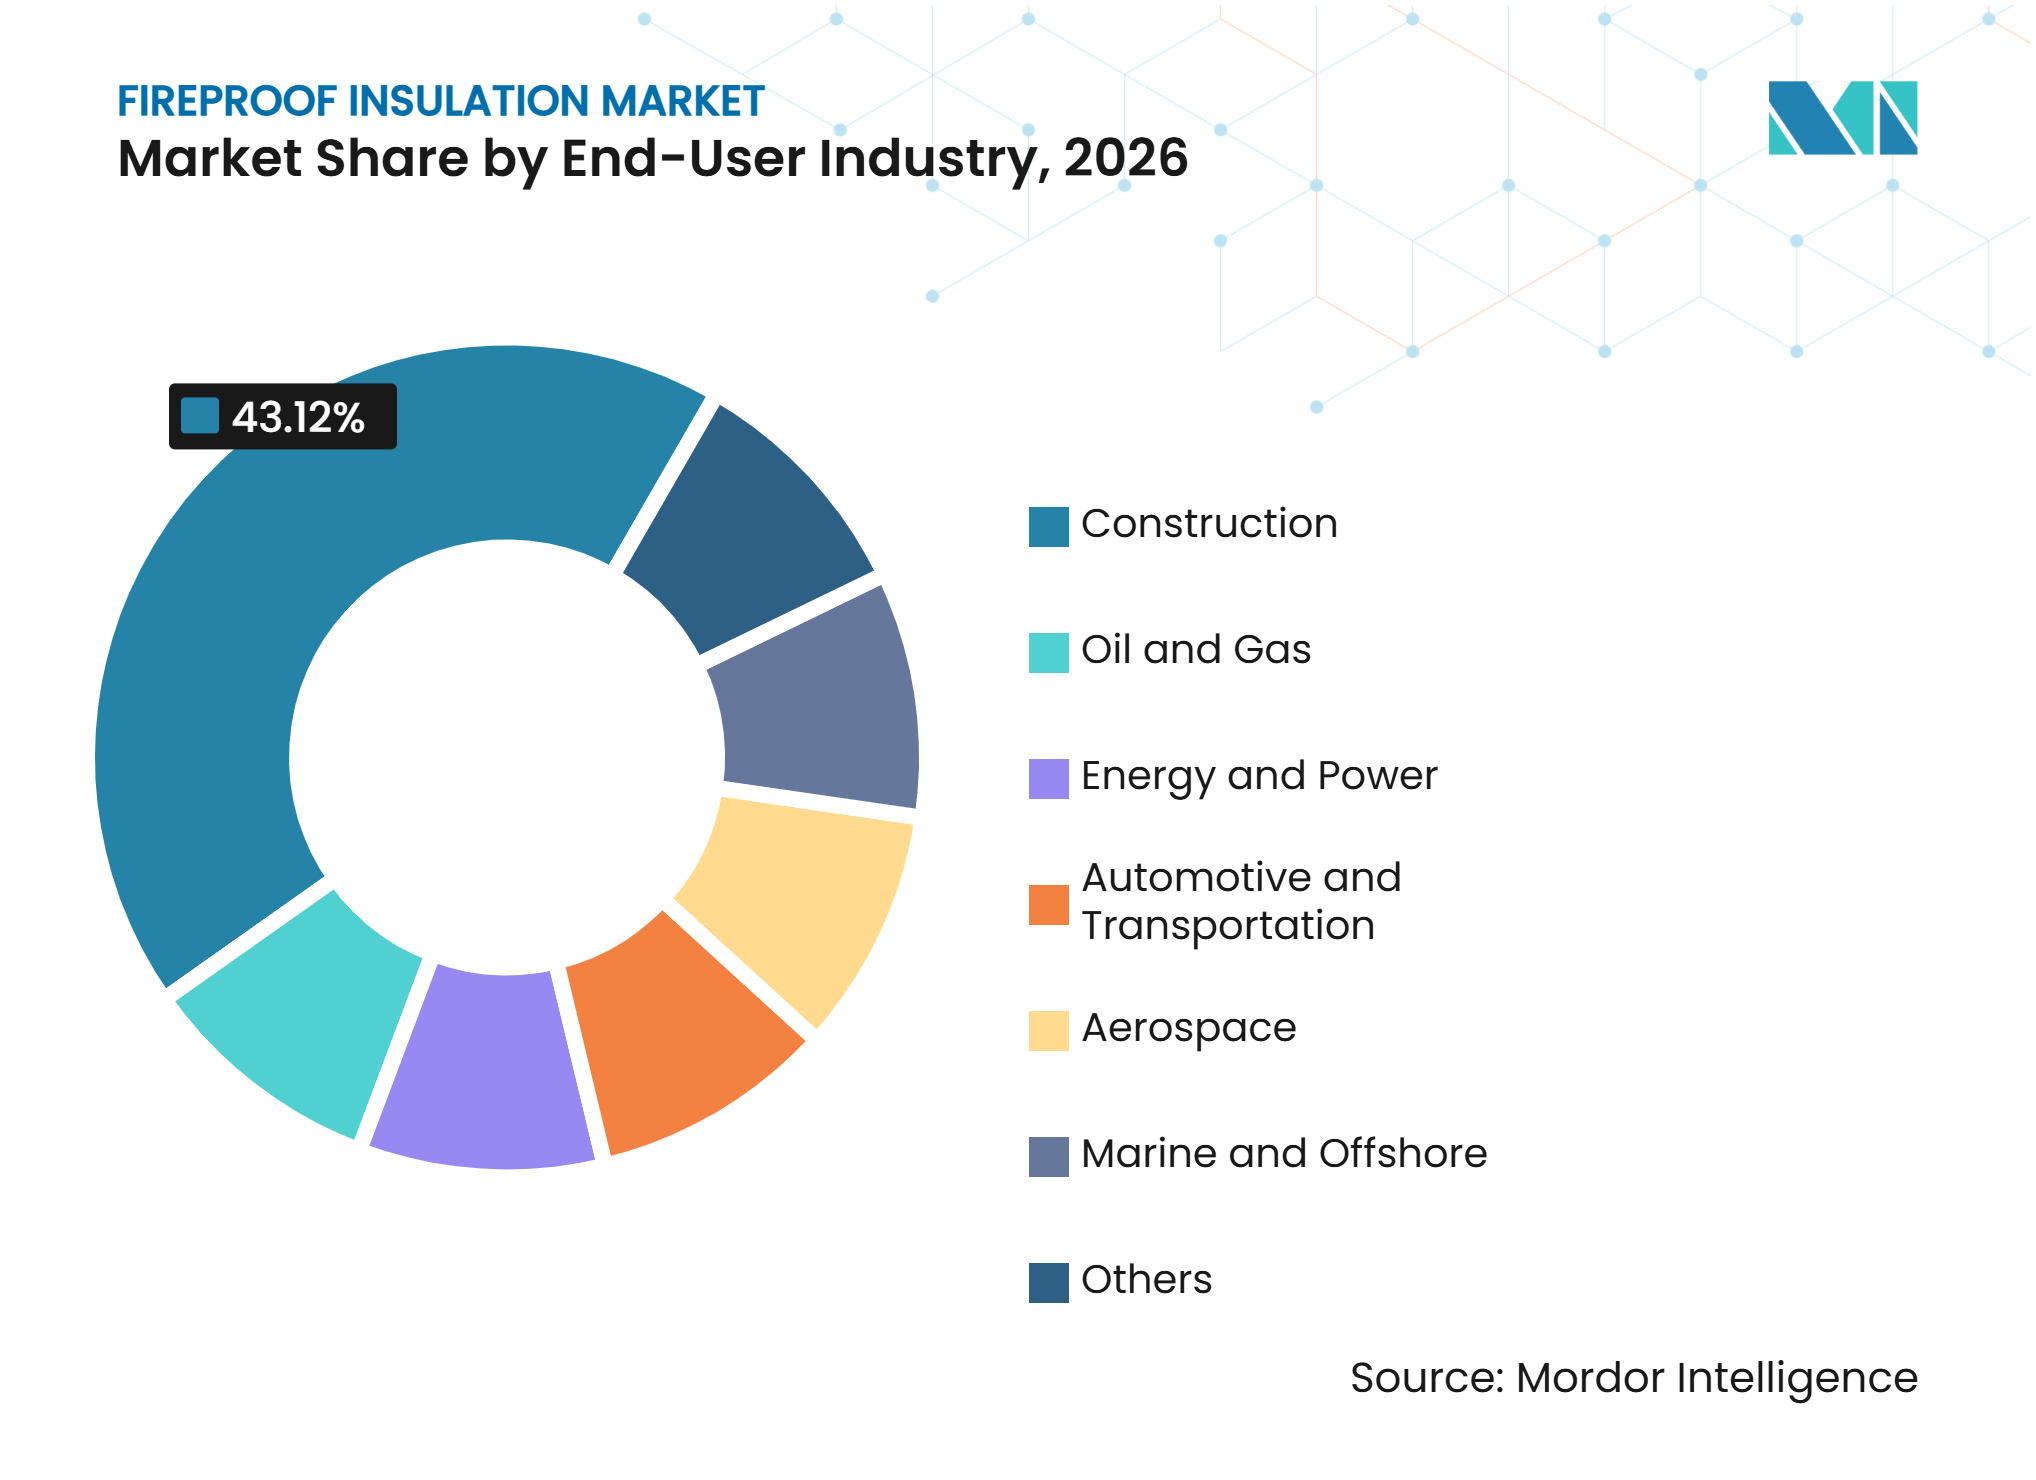
- エンドユーザー産業別では、建設業が2026年の耐火断熱材市場シェアの43.12%を占め、石油・ガス分野は2032年までCAGR 6.93%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の耐火断熱材市場シェアの38.54%を占め、2032年までCAGR 6.38%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格な防火安全基準の制定・施行 | +1.2% | 世界全体、近期は中国、欧州連合、北米を重点とする | 短期(2年以内) |
| エネルギー効率およびグリーンビルディングへの適合 | +0.9% | 欧州連合主導、北米およびアジア太平洋主要市場への波及あり | 中期(2~4年) |
| 高層・高密度都市・インフラ建設 | +0.7% | アジア太洋、サウジアラビアおよびアラブ首長国連邦への波及あり | 中期(2~4年) |
| 産業・データセンター・電化資産の保護 | +0.8% | 世界全体、北米・アジア太平洋・中東に集中 | 短期(2年以内) |
| アセンブリレベルの認証とデジタルコンプライアンスライブラリ | +0.3% | 欧州連合、英国、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より厳格な防火安全基準の制定・施行
中国、欧州連合、北米は防火安全要件を強化しており、耐火断熱材市場における適合製品への近期需要を高めています。中国は2025年10月5日にGB46520-2025を公布し、同規格は2026年8月1日に施行されます。同規格は有機・無機・複合断熱材の燃焼性能要件を定め、燃焼性能クラスおよび製造業者識別情報の製品表示を義務付けています。改定建設製品規則は2025年1月7日に発効し、防火クラス宣言をより広範な製品情報フレームワークと連動させています。このフレームワークにより、試験済みシステム文書をすでに備えた製品の価値が高まります。したがって、耐火断熱材市場は、要件の変更に合わせて技術ファイルや証明書を更新できる確立されたサプライヤーに有利働きます。
エネルギー効率およびグリーンビルディングへの適合
エネルギー改修規則により、熱性能と防火要件の双方を満たす断熱システムへの需要が高まっています。欧州委員会は2025年6月30日に建物エネルギー性能指令(EPBD)実施パッケージを発行し、加盟国が2026年5月までに同指令を国内法に移行するための道筋を示しました。同指令は、加盟国に対して非住宅建築物の最低性能16%を2030年までに、26%を2033年までに改修することを要求しています。改修に際しては、熱性能向上工事の中で既存の可燃性アセンブリを適合材料に交換する必要が生じる場合があります。米国では、2025年7月にHUDおよびUSDA融資対象の新築住宅に2021年版国際エネルギー保存基準(IECC)が採用されたことで、エネルギー効率の高い断熱材仕様の基盤が拡大しました。これらの政策は、防火性能を損なうことなく高い熱性能基準を要求することで、耐火断熱材市場を支援しています。
高層・高密度都市・インフラ建設
高密度都市建設では、ファサードの防火性能と区画化に対する注目が高まっています。2025年2月、中国は高密度居住施設の建物断熱材を対象とした全国規模の全工程火災リスク是正キャンペーンを開始しました。同プログラムは当局に対し、既存建物における危険な断熱材を特定・対処するよう指示しています。2025年1月の通知に基づき、吉林省は100メートルを超える病院、学校、高密度居住建築物においてA級不燃材料の使用を義務付けました。この施行アプローチが、耐火断熱材市場においてミネラルウールおよびケイ酸カルシウム製品の代替需要を生み出しています。
産業・データセンター・電化資産の保護
産業プロジェクトでは、過酷な条件下でパイプ、ダクト、容器、および構造部材を保護する断熱材が必要とされます。LNG基地、オフショアプラットフォーム、データセンターの冷水システムはいずれも、試験済みの耐火機械断熱材を必要とします。ROCKWOOLはLNG断熱材用途において防火安全性と熱管理を中心的な要件として位置付けています[1]。Kingspanはデータセンターおよび電気自動車(EV)電池工場を、マットゥーン施設で生産する耐火ミネラルファイバーパネルの高付加価値用途として位置付けています。NORSOKおよびSOLAS要件も、オフショアおよび船舶施設向けの製品仕様を規定しています。これらのエンドユーザー用途は、耐火断熱材市場に従来の建設以外の需要源をもたらしています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 材料・試験・施工コストの高さ | -0.9% | 世界全体、新興市場および住宅建設への影響が最も大きい | 中期(2~4年) |
| 鉱物・化学品・エネルギー投入コストの変動 | -0.6% | 世界全体、欧州およびアジアの生産業者のエクスポージャーが高い | 短期(2年以内) |
| 認定施工者および防火試験技術者の不足 | -0.4% | アジア太平洋新興市場、中東・アフリカ、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
材料・試験・施工コストの高さ
完全システムの防火試験と認定施工は、耐火アセンブリの総コストに上乗せされます。このコスト負担は、購入者が初期材料価格を優先しがちな価格感応度の高い建設市場において特に大きな問題となります。欧州の規制は、防火性能を主張する製品に対して信頼性の高い宣言を要求しており、文書化されたシステムに対して明確な優位性をもたらしますが、施行が弱い地域では採用が遅れる可能性があります。耐火断熱材市場は、検証済みのAクラス材料が未検証の代替品よりもコストが高くなりうるインドの一部地域、東南アジア、サブサハラアフリカにおいて特に影響を受けています。保険要件が受動的防火保護文書のより広範な採用を促すことはあるものの、小規模物件のオーナーはこれらの要件をより緩やかに採用する傾向があります。
鉱物・化学品・エネルギー投入コストの変動
ミネラルウールおよびガラス繊維の生産はエネルギー集約的プロセスに依存しており、生産業者をエネルギー価格の変動にさらします。ROCKWOOLは2025年に4億7,300万ユーロの投資プログラムを報告しており、生産インの電化に向けた取り組みが含まれています。同社はまた、スイス・フルムスでの生産事故および中国工場の閉鎖が2025年の利払い・税引き・減価償却・償却前利益(EBITDA)マージンを2.10%圧迫したことも報告しています。ポリウレタンフォームの生産業者も同様の問題に直面しており、発泡剤コストが原油価格と連動して変動する可能性があります。これらのコスト圧力は、需要が旺盛であっても利益率を低下させる可能性があります。その結果、耐火断熱材市場はより広範な製造ネットワークと効果的な投入コスト管理を持つサプライヤーに有利となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
硬質フォーマットが商業用途全般をリード硬質耐火断熱材は2026年の製品タイプ別耐火断熱材市場シェアの37.87%を占め、2032年までCAGR 5.45%で拡大すると予測されています。このフォーマットは、寸法安定性と圧縮強度から壁空洞、屋根、産業機器の囲い構造に広く使用されています。その構造により、単一層で熱性能と防火等級要件の両方を満たすことができ、利用可能スペースが限られるファサード産業サイトで有用です。硬質システムはまた、完全なユニットとして試験されたアセンブリへの需要の高まりからも恩恵を受けています。市場は引き続き、正確な施工構成に関する公開データを持つ製品を優先しています。
フレキシブル耐火断熱材は、ボードでは容易に対応できないパイプ、ダクト、複雑な機器形状に適しています。機械式改修工事や産業プロジェクトでの使用が増加しています。スプレー耐火断熱材は不規則な表面に適合することから、データセンターや倉庫の構造鉄骨において引き続き重要です。Isolatekは2025年1月にFireSolve SBを発売しました。これは超低揮発性有機化合物(VOC)含有量を持ち、ASTM E119において最長4時間の耐火等級を持つ溶剤系膨張性製品です。ボード製品は、事前試験済みのボードとスタッドのアセンブリが仕様化を簡素化する間仕切りと区画化に使用されます。欧州フレームワーク下でのデジタルコンプライアンス記録は、完全な試験文書を含む硬質・ボードフォーマットをさらに優遇しています。


注記: 個別セグントのシェアはレポート購入後にご利用いただけます
材料別:
ミネラルウールが支配的シェアを維持、ポリウレタンフォームが最高成長率をリードミネラルウールは2026年の耐火断熱材市場シェアの32.45%を占めました。不燃性能と熱効率を組み合わせており、A1ユーロクラス要件およびエネルギー改修要件に合致しています。これにより、防火保護を低下させることなくエネルギー性能を向上させる必要がある欧州プロジェクトに特に適しています。Knaufは2025年1月にルーマニアに年間7万5,000トンの生産能力を持つ1億4,000万ユーロのガラスミネラルウール工場を開設しました。また2025年5月には、年間10万トン以上の生産能力を持つ2億ユーロのロックミネラルウール場を北ウェールズに建設することを発表しました。同社は2025年7月にタシュケントに3万トンのミネラルウール工場を開設しました。
ファイバーグラスはコスト・パフォーマンスバランスから住宅・軽量商業建設での需要を維持しています。ケイ酸カルシウムは有機フォームが適さない高温石油化学・発電設備に使用されています。ポリウレタンフォームは最も高成長の材料であり、市場は2032年までCAGR 5.67%で拡大すると予測されています。耐火ポリイソシアヌレート(PIR)配合は屋根、冷蔵保管、データセンター、改修用途での薄型アセンブリを支援しています。BASFは2026年2月にAutofrothシステムを発売し、臭素化ベースラインと比較して煙毒性が30%低く、内包炭素が最大20%低いことを報告しています。製品開発は防火挙動、熱性能、および低環境影響を同時に追求しています。
用途別:
壁システムがリード、パイプ・ダクト需要が加速壁・ファサードは2026年の耐火断熱材市場規模の31.78%を占めました。高層住宅・商業建設がこの地位を支えており、外装可燃性クラッディングを制限する規制も様です。同セグメントはまた、ファサードシステムと構造要素の接合部の複雑化も反映しています。Etex、Remagin、Promat、Siniatは2025年5月に、耐火保護鉄骨と鋼製インフィルウォールを接合するためのサードパーティ試験済みソリューションを発売しました。このようなシステムは鉄骨からクラッディングへの接合部における不確実性を低減します。市場は完全かつ文書化された壁ソリューションを提供できるサプライヤーがいる場所で成長機会を有しています。
屋根・天井はエネルギー改修プログラムおよびより厳格な屋根防火分類の恩恵を受けています。床・二重床は区画化が必要なデータセンター、医薬品施設、化学サイトで重要です。パイプ、ダクト、容器は最も高成長の用途であり、2032年までCAGR 5.89%を記録しています。LNG基地、オフショア資産、ハイパースケールデータセンターの冷水ネットワークがこの用途において最も強い需要を生み出しています。Knaufは2025年4月にPerformance+ PipeおよびPipe&Tankの断熱材を発売し、ホルムアルデヒドフリーで喘息・アレルギーフレンドリー認証取得済みと説明しています。これは製品仕様が防火・熱性能を超えて室内空気質の考慮へと拡大していることを反映しています。
エンドユーザー産業別:
建設業がアンカー需要をリード、石油・ガスが最高成長率を記録建設業は2026年の耐火断熱材市場シェアの43.12%を占めました。アジア太平洋の都市化、欧州の改修要件、中東のインフラプログラムがその大きな需要基盤を支えています。公共建築物の要件が厳格化するに伴い、需要は非住宅商業・複合用途建物に移行しています。データセンター建設も保護された機械・電気システムへの需要を高めています。公共・民間プロジェクトでは未検証の単体材料よりも文書化されたシステムが求められる傾向が強まっています。
エネルギー・電力用途には発電設備、送電インフラ、蓄電池が含まれます。Luyangは2025年にリウム電池の防火保護向けにセラミックファイバーペーパーを少量バッチで供給しました。自動車、輸送、航空宇宙、船舶用途も高温断熱材と受動的防火保護を必要とします。石油・ガスは最高成長のエンドユーザーカテゴリであり、2032年までCAGR 6.93%を記録します。Armacellは2025年4月に極低温・二重温度断熱用途向けにArmaGel XGHおよびXGCを発売しました。2025年6月に開設されたプネ施設はグローバルのエアロゲル生産能力を2倍にし、LNGおよびオフショアプロジェクト向けに-196℃から+650℃までの温度域に対応しています。

注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋
アジア太平洋は2026年の耐火断熱材市場シェアの38.54%を占め、2032年までCAGR 6.38%で成長すると予測されています。中国の是正キャンペーンとGB46520-2025は、不適合断熱材を持つ建物において相当規模の代替需要機会をもたらしています。インドは地域の主要成長市場であり、ROCKWOOLが地場生産への投を行い、Saint-Gobainは5番目かつ最大のミネラルウール工場を計画しています。韓国のKCCは2025年に不燃断熱材への需要に対応するため、ガラスウール生産能力を年間22万メトリックトンに拡大しました。これらの投資は、建物における実証済みの防火性能に対する地域的重視の高まりを反映しています。コンプライアンス対応改修と新規建設の組み合わせが、地域内の耐火断熱材市場を引き続き支えています。
北米
北米は全米防火協会(NFPA)コードの採用、非住宅建築活動、およびデータセンター開発に支えられています。米国暖房冷凍空調学会(ASHRAE)とNFPA基準が材料およびシステムの選択を形成するため、同市場は仕様に関して比較的高いベースラインを持っています。Owens Corningは2025年の断熱材セグメント売上高として3,700 ミリオン 米ドルを報告し、アーカンソー州に押出ポリスチレン(XPS)工場への投資を行っています。Johns Manvilleは2025年2月にジョージア州ウィンダーに吹込みウール生産ラインを建設する計画を発表しました。建設は2026年初頭に開始し、操業は2027年半ばを目標としています。この製造投資は、国内供給とコード主導の需要基盤を通じて耐火断熱材市場を支援しています。
欧州、中東、南米
欧州は建物エネルギー性能指令(EPBD)改修義務および建設製品規則の防火性能フレームワークに支えられています。ROCKWOOLのハムズホールセンターおよびKnaufが計画する北ウェールズ工場は、地域に対するサプライヤーの長期的コミットメントを示しています。サウジアラビアとアラブ首長国連邦はインフラ、データセンター、産業プロジェクトを通じて需要を高めています。Morgan Advanced Materialsは2025年にFireMasterダクトシステムを通じて同地域でシェアを拡大したことを報告しています。南米は新興地域に留まっており、建設材料への投資が受動的防火保護能力の構築に貢献しています。中東・アフリカの耐火断熱材市場もアラムコおよびADNOCによるLNGおよび産業投資の恩恵を受けています。
競合環境
市場集中度

耐火断熱材市場は適度に分散しています。ROCKWOOL、Knauf Insulation、Owens Corning、Kingspan、Saint-Gobainが重要なポジションを占め、Recticel、Armacell、Etex、Morgan Advanced Materials、アジアのメーカーが専門用途で存在感を示しています。単一のサプライヤーがすべての製品カテゴリをリードしているわけではありません。ミネラルウールサプライヤーはポリウレタンフォームの専門業者とは異なる競争をしており、後者はコールドチェーン、機械断熱、データセンター用途に注力しています。その結果、競争は用途と認証要件に大きく依存しています。技術サポート、試験能力、供給可用性、サービスは、この市場では材料性能と同様に重要です。
サプライヤーは新規建設と改修需要を支える地域で生産能力を拡大しました。Knaufは2025年7月にタシュケント施設を開設し、ルーマニアおよび北ウェールズへのミネラルウール投資を進めました[2]。ROCKWOOLはハムズホールで防火試験能力への投資を行い、2025年10月にFireProレンジを発売しました。EtexはDrumarkonを買収し、船舶用防火パネルにおける専門知識を含む産業ソリューションポートフォリオを強化しました。これらの動向は、企業が単なる生産能力ではなく、システム、文書化、および用途特有の能力に投資していることを示しています。
デジタル製品記録は追加的な競争要件となっており、公共入札や大型プロジェクトではコンプライアンスの詳細なエビデンスが要求される場合があります。欧州の規制は、より アクセスしやすい製品情報と持続可能性データのフレームワークを確立しており、関連する試験・データシステムを考慮すると、小規模生産業者には対応が困難な場合があります。エアロゲルサプライヤーもオフショアプラットフォームやデータセンターの機械室におけるスペース制用途に対応しており、Armacellは2025年6月にインドでエアロゲル製造能力を拡大しました。大型サプライヤーはグローバルな試験、製造、文書化能力を必要とする分野で優位性を維持していますが、市場は専門業者にも引き続き開かれています。
耐火断熱材業界リーダー
-
ROCKWOOL A/S
-
Saint-Gobain
-
Owens Corning
-
Knauf Insulation
-
Kingspan Group
- 注:主要企業の掲載順は順位を示すものではありません。
耐火断熱材市場 このレポートでカバーされる企業
- 3M
- Armacell
- BASF
- Etex Group
- Johns Manville
- Kingspan Group
- Knauf Insulation
- L'ISOLANTE K-FLEX S.p.A.
- Luyang Energy-Saving Materials Co., Ltd.
- Morgan Advanced Materials
- Owens Corning
- Recticel NV
- ROCKWOOL A/S
- Saint-Gobain
- Sika AG
最近の産業開発事情 耐火断熱材市場
- 2025年10月:ROCKWOOL A/Sはバーミンガム・ハムズホールのグローバルセンターオブエクセレンスから耐火防火停止製品レンジFireProを発売しました。この発売は数百万ポンドの投資、53件の防火試験、およびコーテッドバット、シーラント、カラー、ラップを含む9製品の新規開発を経て実現しました。これはROCKWOOLが耐火断熱材市場のアクティブな防火停止セグメントに参入し、従来のバルク断熱材ポジションを超えて拡大したことを示しています。
- 2025年7月:Knauf Insulationはウズベキスタン・タシュケントにロックミネラルウール工場を開設しました。国際断熱材メーカーとして同国初の施設となるこの工場は年間3万トンの生産能力を持ち、中央アジアの建設市場に対応します。同月、Knauf Insulationはフランスのイランジュサイトを1億ユーロの投資で拡張し、既存のロックウール生産能力に加えて天井ソリューションの生産を追加しました。
世界の耐火断熱材市場レポートスコープ
耐火断熱材とは、火災の拡大を防止・遅延させ、高温に耐えることで、建物、設備、構造物を熱と炎から保護するために使用される材料を指します。これらの材料は、発火に抵抗し、熱移動を制限し、極限の熱条件下でも構造的完全性を維持するよう設計されています。
耐火断熱材市場は製品タイプ、材料、用途、エンドユーザー産業、および地域によって区分されています。製品タイプ別では、市場は硬質耐火断熱材、フレキシブル耐火断熱材、スプレー耐火断熱材、ボード耐火断熱材、その他に区分されています。材料別では、市場はファイバーグラス、ミネラルウール、ケイ酸カルシウム、ポリウレタンフォーム、の他に区分されています。用途別では、市場は壁・ファサード、屋根・天井、床・二重床、パイプ・ダクト・容器、その他に区分されています。エンドユーザー産業別では、市場は建設業、石油・ガス、エネルギー・電力、自動車・輸送、航空宇宙、船舶・オフショア、その他に区分されています。同レポートはまた、主要地域の15カ国における耐火断熱材の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 硬質耐火断熱材 |
| フレキシブル耐火断熱材 |
| スプレー耐火断熱材 |
| ボード耐火断熱材 |
| その他 |
| ファイバーグラス |
| ミネラルウール |
| ケイ酸カルシウム |
| ポリウレタンフォーム |
| その他 |
| 壁・ファサード |
| 屋根・天井 |
| 床・二重床 |
| パイプ・ダクト・容器 |
| その他 |
| 建設業 |
| 石油・ガス |
| エネルギー・電力 |
| 自動車・輸送 |
| 航空宇宙 |
| 船舶・オフショア |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 硬質耐火断熱材 | |
| フレキシブル耐火断熱材 | ||
| スプレー耐火断熱材 | ||
| ボード耐火断熱材 | ||
| その他 | ||
| 材料別 | ファイバーグラス | |
| ミネラルウール | ||
| ケイ酸カルシウム | ||
| ポリウレタンフォーム | ||
| その他 | ||
| 用途別 | 壁・ファサード | |
| 屋根・天井 | ||
| 床・二重床 | ||
| パイプ・ダクト・容器 | ||
| その他 | ||
| エンドユーザー産業別 | 建設業 | |
| 石油・ガス | ||
| エネルギー・電力 | ||
| 自動車・輸送 | ||
| 航空宇宙 | ||
| 船舶・オフショア | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答している主要な質問
耐火断熱材市場の現在の市場規模は?
耐火断熱材市場規模は2026年に29.18 ビリオン 米ドルと評価され、2027年の30.34 ビリオン 米ドルから2032年には37.08 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 4.09%で成長すると推定されます。
2032年まで最も高成長している用途はどれですか?
パイプ、ダクト、容器は最も高成長の用途であり、LNG、オフショア、データセンタープロジェクトに支えられ、2032年までCAGR 5.89%が予測されています。
最も高成長が期待されるエンドユーザーカテゴリはどれですか?
石油・ガスは極低温および受動的防火保護システムを必要とするLNGおよびオフショアプロジェクトに牽引され、2032年までCAGR 6.93%で成長すると予測されています。
耐火断熱材需要と成長をリードする地域はどこですか?
アジア太平洋が2026年に38.54%のシェアでリードし、2032年までCAGR 6.38%で成長すると予測されています。