
Tamaño y Participación del Mercado de Aislamiento Ignífugo
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 30.34 Mil millones de dólares |
| Tamaño del Mercado (2032) | 37.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.09 % |
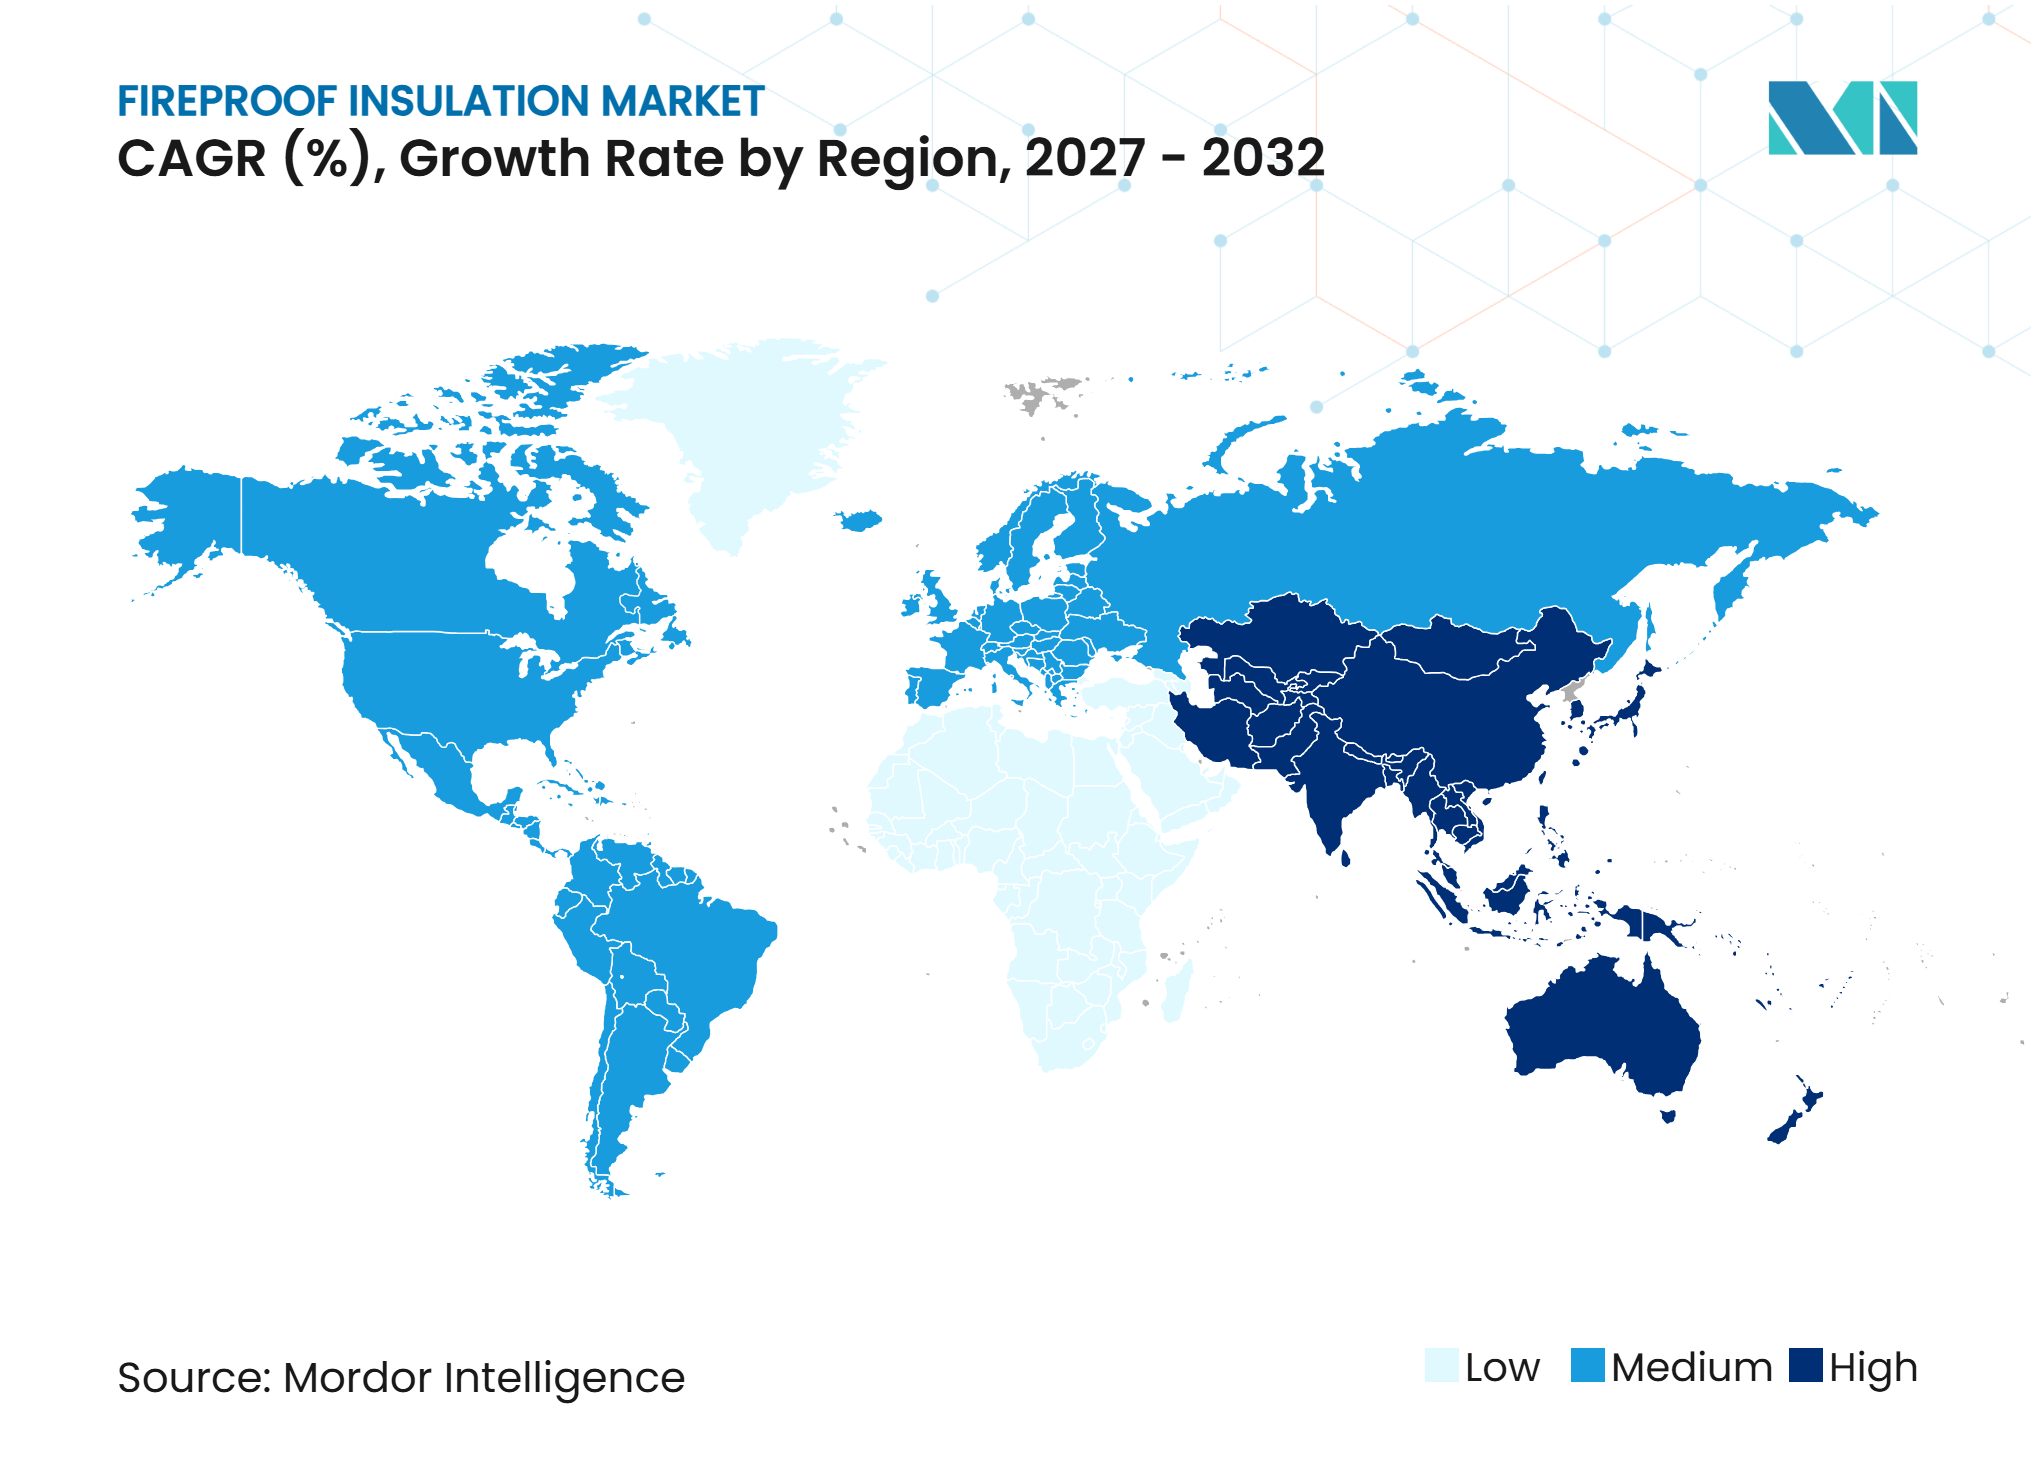
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aislamiento Ignífugo por Mordor Intelligence
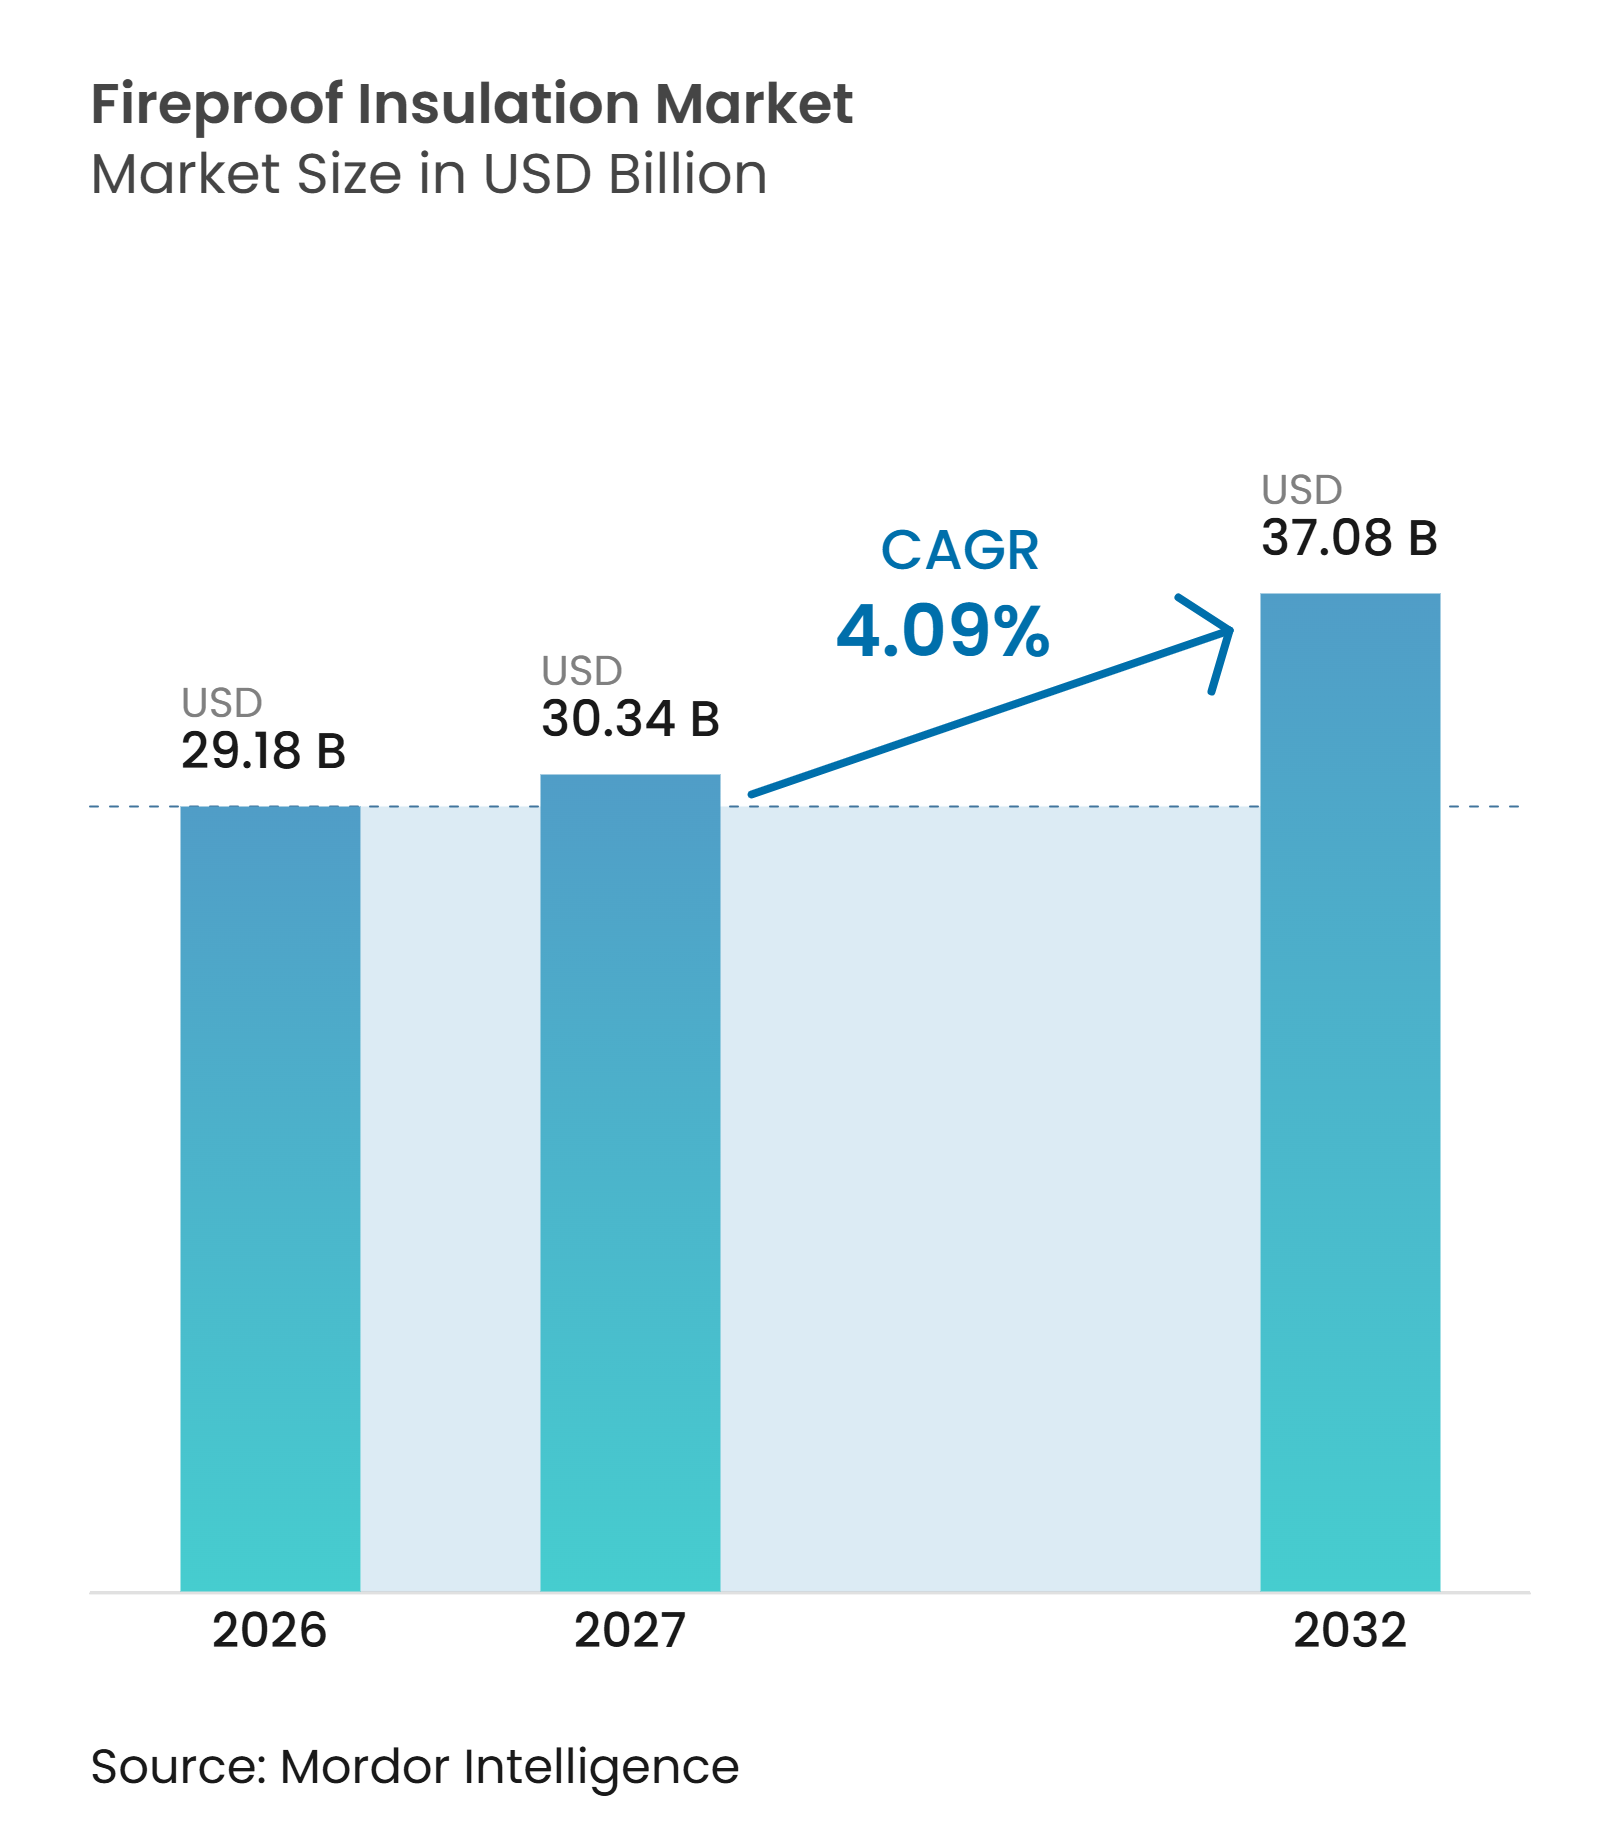
El tamaño del Mercado de Aislamiento Ignífugo fue valorado en 29,18 mil millones de USD en 2026 y se estima que crecerá desde 30,34 mil millones de USD en 2027 hasta 37,08 mil millones de USD para 2032, a un CAGR del 4,09% durante el período de pronóstico (2027-2032). El mercado de aislamiento ignífugo está respaldado por regulaciones más estrictas de protección pasiva contra incendios en los principales mercados de construcción. El Reglamento UE 2024/3110 entró en vigor en enero de 2025, mientras que China publicó la norma GB46520-2025 en octubre de 2025, con aplicación a partir de agosto de 2026. Estos cambios aumentan la importancia del aislamiento no combustible probado y el rendimiento documentado del producto. El mercado también se beneficia de los requisitos de renovación energética, la actividad de construcción en altura, el desarrollo de centros de datos y la expansión de la infraestructura de GNL. La volatilidad de costos y la escasez de instaladores calificados pueden ralentizar la conversión de los requisitos regulatorios en capacidad instalada.
Conclusiones Clave del Informe
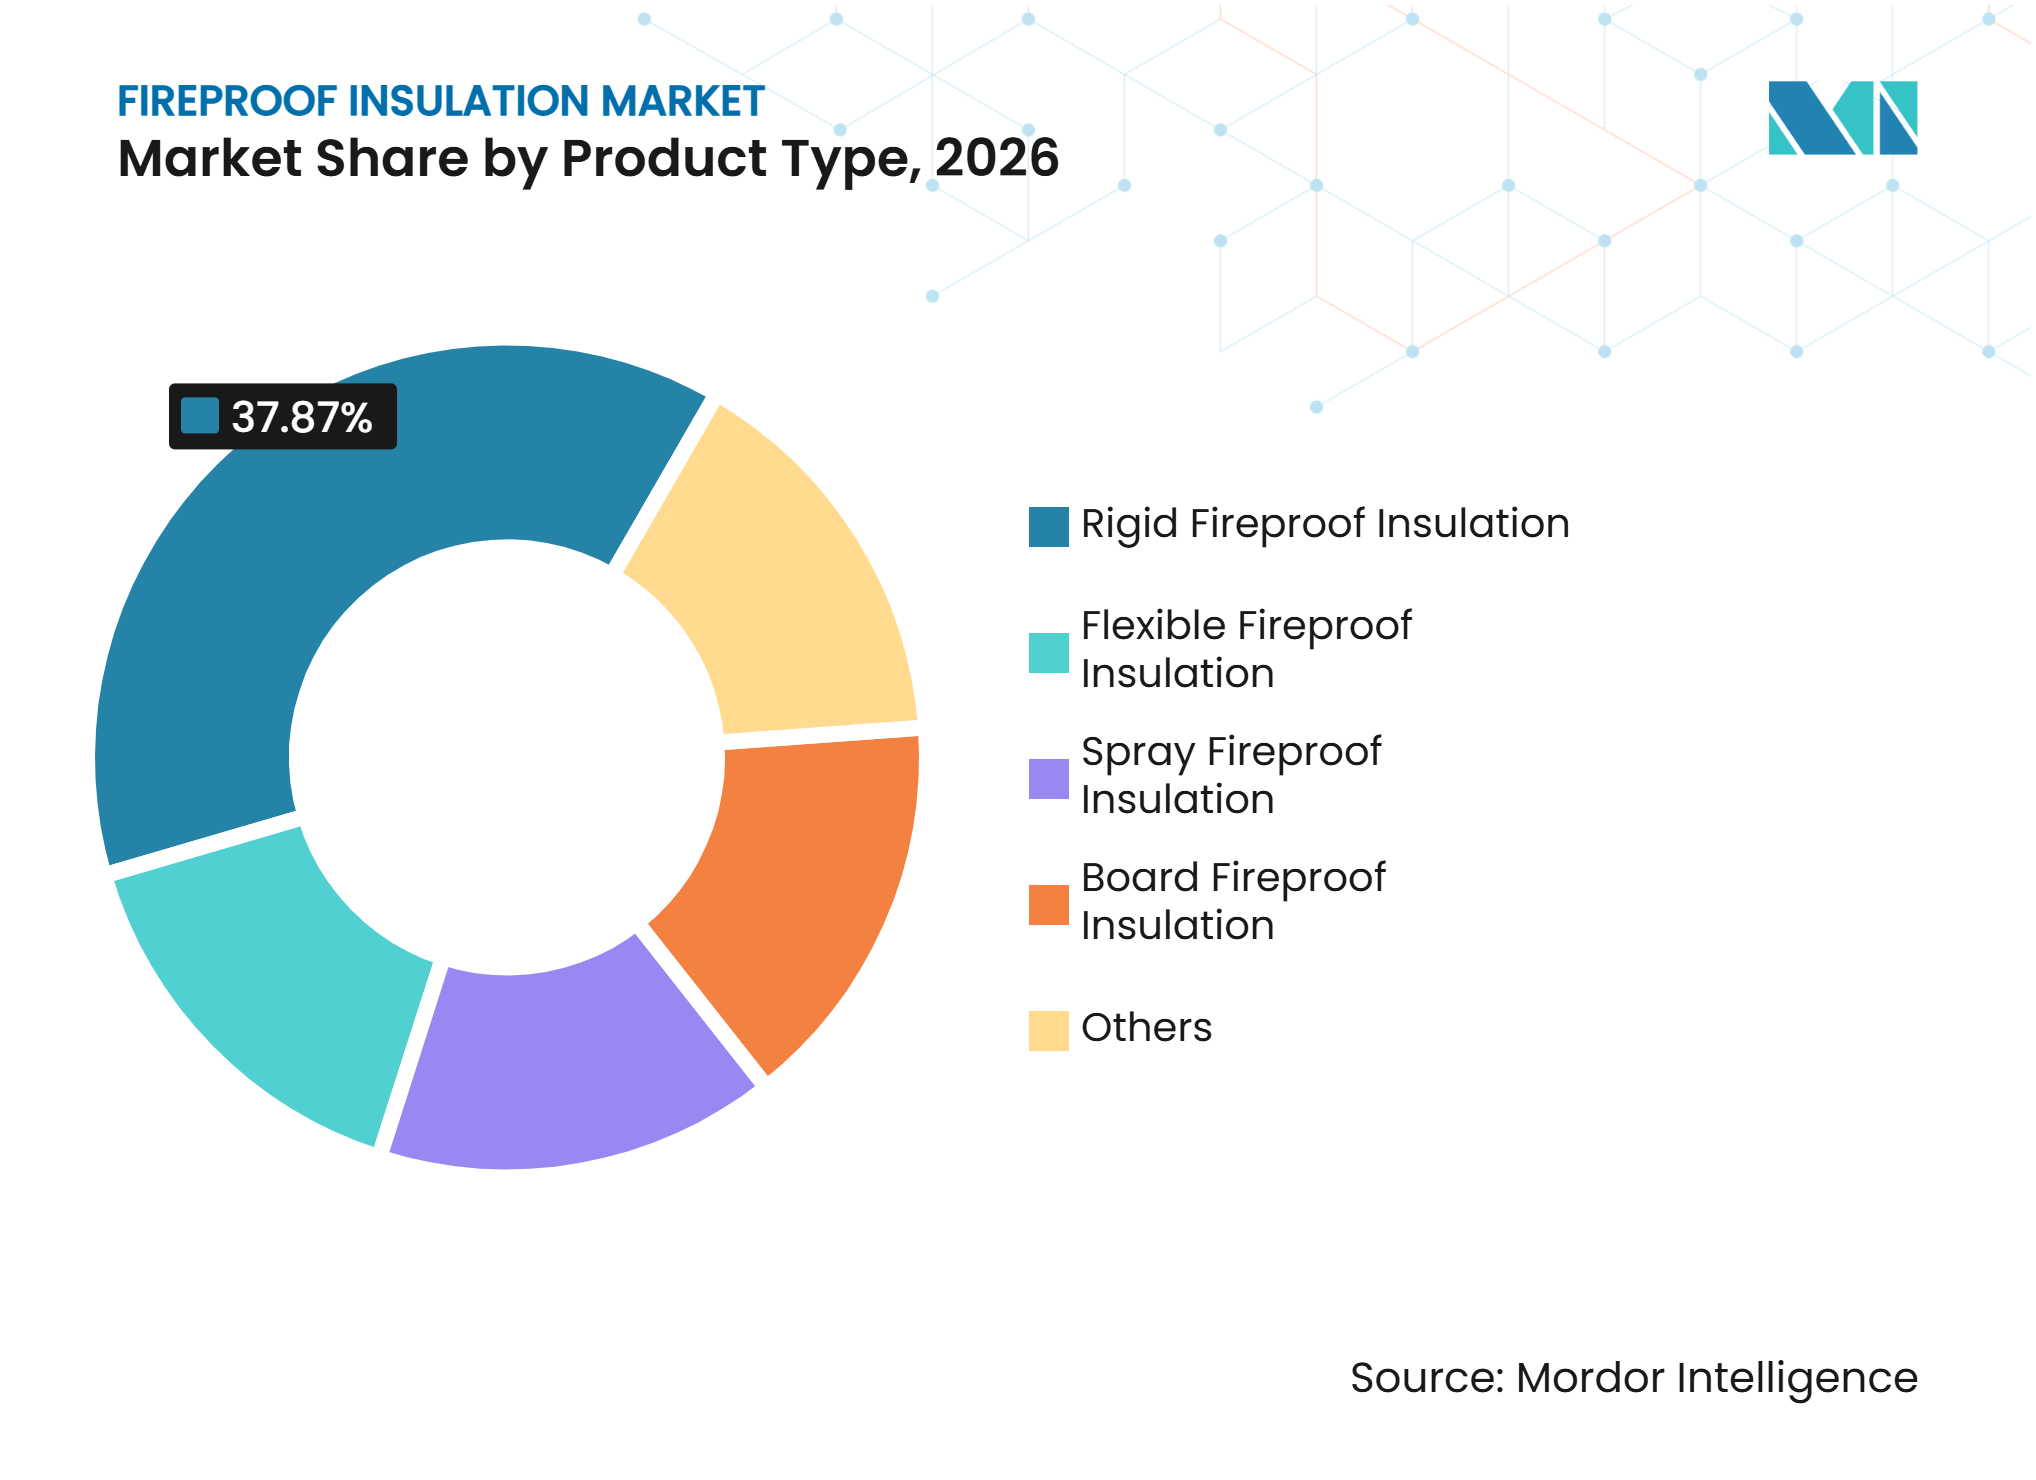
- Por tipo de producto, el aislamiento ignífugo rígido representó el 37,87% de la participación del Mercado de Aislamiento Ignífugo en 2026 y se prevé que se expanda a un CAGR del 5,45% hasta 2032.
- Por material, la lana mineral representó el 32,45% de la participación del Mercado de Aislamiento Ignífugo en 2026, mientras que se prevé que la espuma de poliuretano se expanda a un CAGR del 5,67% hasta 2032.
- Por aplicación, las paredes y fachadas representaron el 31,78% del tamaño del Mercado de Aislamiento Ignífugo en 2026, mientras que se prevé que las tuberías, conductos y recipientes se expandan a un CAGR del 5,89% hasta 2032.
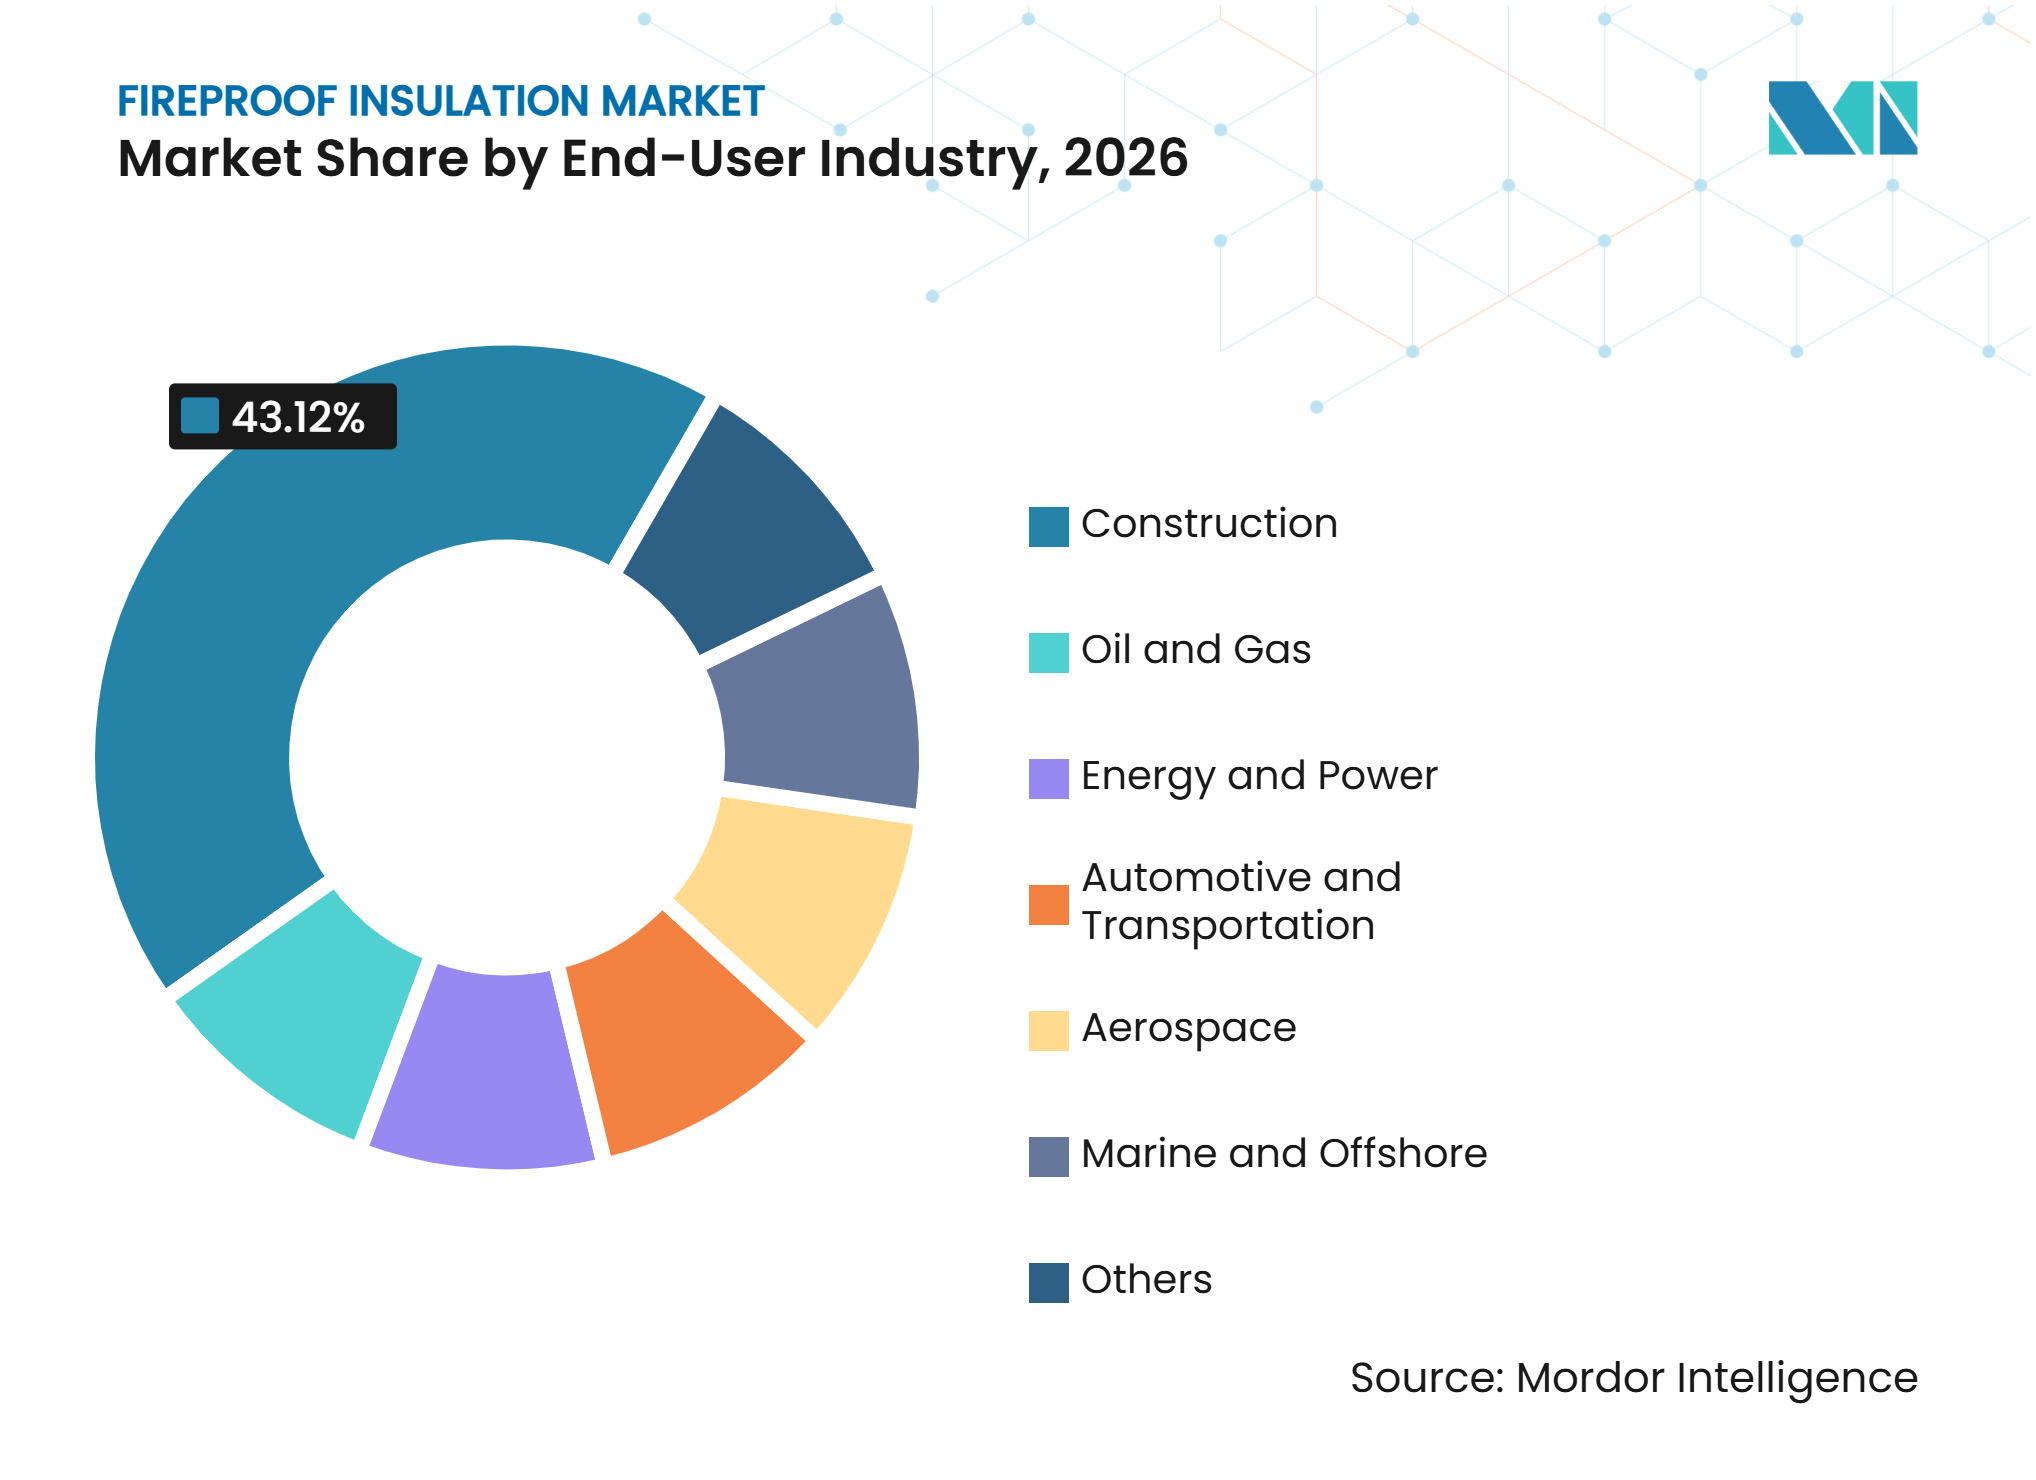
- Por industria de usuario final, la construcción representó el 43,12% de la participación del Mercado de Aislamiento Ignífugo en 2026, mientras que se prevé que el petróleo y el gas se expanda a un CAGR del 6,93% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,54% de la participación del Mercado de Aislamiento Ignífugo en 2026 y se prevé que se expanda a un CAGR del 6,38% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Códigos de Seguridad contra Incendios más Estrictos y su Aplicación | +1.2% | Global, con énfasis a corto plazo en China, la Unión Europea y América del Norte | Corto plazo (≤ 2 años) |
| Cumplimiento de la Eficiencia Energética y la Construcción Sostenible | +0.9% | Liderado por la Unión Europea, con repercusión en América del Norte y los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Construcción en Altura, Urbana Densa e Infraestructura | +0.7% | Asia-Pacífico, con repercusión en Arabia Saudita y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Protección de Activos Industriales, de Centros de Datos y de Electrificación | +0.8% | Global, concentrado en América del Norte, Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Certificación a Nivel de Conjunto y Bibliotecas Digitales de Cumplimiento | +0.3% | Unión Europea, Reino Unido y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Códigos de Seguridad contra Incendios más Estrictos y su Aplicación
China, la Unión Europea y América del Norte están endureciendo los requisitos de seguridad contra incendios, lo que genera una mayor demanda a corto plazo de productos conformes en el mercado de aislamiento ignífugo. China publicó la norma GB46520-2025 el 5 de octubre de 2025, con entrada en vigor el 1 de agosto de 2026. La norma establece requisitos de comportamiento ante la combustión para materiales de aislamiento orgánicos, inorgánicos y compuestos, y exige el marcado del producto con la clase de comportamiento ante la combustión y la identidad del productor. El Reglamento de Productos de Construcción reformado entró en vigor el 7 de enero de 2025, vinculando las declaraciones de clase de reacción al fuego con un marco de información de producto más amplio. Este marco aumenta el valor de los productos que ya cuentan con documentación de sistema probada. El mercado de aislamiento ignífugo favorece, por tanto, a los proveedores establecidos que pueden actualizar los expedientes técnicos y los certificados a medida que cambian los requisitos.
Cumplimiento de la Eficiencia Energética y la Construcción Sostenible
Las normas de renovación energética están aumentando la demanda de sistemas de aislamiento que satisfagan tanto los requisitos térmicos como los de protección contra incendios. La Comisión Europea publicó su paquete de implementación de la Directiva sobre Eficiencia Energética en los Edificios (EPBD, por sus siglas en inglés) el 30 de junio de 2025, describiendo el camino para que los Estados miembros incorporen la directiva al derecho nacional antes de mayo de 2026. La directiva exige a los Estados miembros renovar el 16% de los edificios no residenciales con peor rendimiento para 2030 y el 26% para 2033. La renovación puede requerir la sustitución de conjuntos combustibles existentes por materiales conformes durante las mejoras térmicas. En los Estados Unidos, la adopción en julio de 2025 del Código Internacional de Conservación de Energía (IECC) de 2021 para viviendas nuevas financiadas por el Departamento de Vivienda y Desarrollo Urbano (HUD) y el Departamento de Agricultura (USDA) amplía la base para las especificaciones de aislamiento energéticamente eficiente. Estas políticas respaldan el mercado de aislamiento ignífugo al exigir estándares térmicos más elevados sin debilitar el rendimiento contra incendios.
Construcción en Altura, Urbana Densa e Infraestructura
La construcción urbana densa está prestando mayor atención al comportamiento ante el fuego de las fachadas y a la compartimentación. En febrero de 2025, China inició una campaña nacional de corrección de riesgos de incendio en toda la cadena para el aislamiento de edificios en locales de alta ocupación. El programa dirige a las autoridades a identificar y abordar los materiales de aislamiento inseguros en los edificios existentes. En virtud de su aviso de enero de 2025, la provincia de Jilin exigió materiales no combustibles de clase A en hospitales, escuelas y edificios residenciales de alta ocupación de más de 100 metros. Este enfoque de aplicación está generando demanda de sustitución de productos de lana mineral y silicato de calcio en el mercado de aislamiento ignífugo.
Protección de Activos Industriales, de Centros de Datos y de Electrificación
Los proyectos industriales requieren aislamiento que proteja tuberías, conductos, recipientes y componentes estructurales en condiciones exigentes. Las terminales de GNL, las plataformas marinas y los sistemas de agua refrigerada de los centros de datos requieren aislamiento mecánico con clasificación de resistencia al fuego probada. ROCKWOOL identifica la seguridad contra incendios y la gestión térmica como requisitos centrales para las aplicaciones de aislamiento de GNL[1]. Kingspan identifica los centros de datos y las fábricas de baterías para vehículos eléctricos como usos de alto valor para los paneles de fibra mineral con clasificación de resistencia al fuego producidos en su instalación de Mattoon. Los requisitos de NORSOK y SOLAS también determinan las especificaciones de los productos para instalaciones marinas y en alta mar. Estos usos finales proporcionan al mercado de aislamiento ignífugo fuentes de demanda más allá de la construcción convencional de edificios.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Materiales, Pruebas e Instalación | -0.9% | Global, con el mayor efecto en los mercados emergentes y la construcción residencial | Mediano plazo (2-4 años) |
| Insumos Minerales, Químicos y Energéticos Volátiles | -0.6% | Global, con mayor exposición entre los productores europeos y asiáticos | Corto plazo (≤ 2 años) |
| Escasez de Aplicadores Certificados e Ingenieros de Pruebas de Fuego | -0.4% | Mercados emergentes de Asia-Pacífico, Oriente Medio y África, y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Materiales, Pruebas e Instalación
Las pruebas de fuego de sistemas completos y la instalación certificada se suman al costo total de los conjuntos ignífugos. Esta carga de costos es significativa en los mercados de construcción sensibles al precio, donde los compradores suelen priorizar el precio inicial del material. Las regulaciones europeas exigen declaraciones fiables para los productos que hacen afirmaciones sobre el comportamiento ante el fuego, lo que crea una ventaja clara para los sistemas documentados, pero puede retrasar la adopción donde la aplicación es débil. El mercado de aislamiento ignífugo se ve especialmente afectado en partes de India, el Sudeste Asiático y el África subsahariana, donde los materiales verificados de clase A pueden costar más que las alternativas no verificadas. Si bien los requisitos de los seguros pueden fomentar una adopción más amplia de la documentación de protección pasiva contra incendios, los propietarios de inmuebles más pequeños tienden a adoptar estos requisitos más lentamente.
Insumos Minerales, Químicos y Energéticos Volátiles
La producción de lana mineral y fibra de vidrio depende de procesos intensivos en energía, lo que expone a los productores a las fluctuaciones de los precios de la energía. ROCKWOOL informó de un programa de inversión de 473 millones de EUR para 2025, que incluye esfuerzos para electrificar las líneas de producción. La empresa también informó que un incidente de producción en Flums, Suiza, y el cierre de una fábrica en China contribuyeron a una compresión del 2,10% en el margen de Ganancias antes de Intereses, Impuestos, Depreciación y Amortización (EBITDA) en 2025. Los productores de espuma de poliuretano enfrentan una exposición similar, ya que los costos de los agentes de expansión pueden moverse con los precios del petróleo. Estas presiones de costos pueden reducir los márgenes incluso cuando la demanda sigue siendo sólida. Como resultado, el mercado de aislamiento ignífugo se beneficia de los proveedores con redes de fabricación más amplias y una gestión eficaz de los costos de insumos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Formatos Rígidos Lideran en las Aplicaciones ComercialesEl aislamiento ignífugo rígido representó el 37,87% de la participación del mercado de aislamiento ignífugo por tipo de producto en 2026 y se prevé que se expanda a un CAGR del 5,45% hasta 2032. El formato se utiliza ampliamente en cavidades de paredes, techos y recintos de equipos industriales debido a su estabilidad dimensional y resistencia a la compresión. Su estructura permite que una sola capa cumpla tanto los requisitos térmicos como los de clasificación de resistencia al fuego, lo que resulta útil en fachadas y sitios industriales donde el espacio disponible es limitado. Los sistemas rígidos también se benefician de la creciente preferencia por conjuntos probados como unidades completas. El mercado sigue favoreciendo los productos con datos publicados para la configuración de instalación exacta.
El aislamiento ignífugo flexible es adecuado para tuberías, conductos y formas de equipos complejas que las placas no pueden cubrir fácilmente. Se utiliza cada vez más en reformas mecánicas y proyectos industriales. El aislamiento ignífugo proyectado sigue siendo relevante para el acero estructural en centros de datos y almacenes porque se adapta a superficies irregulares. Isolatek introdujo FireSolve SB en enero de 2025, un producto intumescente a base de disolvente con contenido ultrarrédito de compuestos orgánicos volátiles (COV) y clasificaciones ASTM E119 de hasta cuatro horas. Los productos en placa sirven para particiones y compartimentación, donde los conjuntos de placa y montante previamente probados simplifican la especificación. Los registros digitales de cumplimiento bajo el marco europeo favorecen aún más los formatos rígidos y en placa que incluyen documentación de prueba completa.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
La Lana Mineral Domina Mientras la Espuma de Poliuretano Lidera el CrecimientoLa lana mineral representó el 32,45% de la participación del mercado de aislamiento ignífugo en 2026. Combina un rendimiento no combustible con eficiencia térmica, lo que se alinea con las expectativas de la Euroclase A1 y los requisitos de renovación energética. Esto la hace especialmente relevante para los proyectos europeos que deben mejorar el rendimiento energético sin reducir la protección contra incendios. Knauf inauguró una planta de lana mineral de vidrio de 140 millones de EUR en Rumanía en enero de 2025 con una capacidad anual de 75.000 toneladas. También anunció una planta de lana mineral de roca de 200 millones de EUR en el norte de Gales en mayo de 2025, con una capacidad de más de 100.000 toneladas por año. La empresa inauguró una planta de lana mineral de 30.000 toneladas en Taskent en julio de 2025.
La fibra de vidrio mantiene la demanda en la construcción residencial y comercial ligera debido a su equilibrio entre costo y rendimiento. El silicato de calcio se utiliza en equipos petroquímicos y de generación de energía de alta temperatura donde las espumas orgánicas son inadecuadas. La espuma de poliuretano es el material de más rápido crecimiento, con una proyección de expansión del mercado a un CAGR del 5,67% hasta 2032. Las formulaciones de poliisocianurato (PIR) con clasificación de resistencia al fuego permiten conjuntos más delgados en aplicaciones de techado, almacenamiento en frío, centros de datos y reformas. BASF introdujo su sistema Autofroth en febrero de 2026, informando de una toxicidad del humo un 30% menor que las líneas de base bromadas y hasta un 20% menos de carbono incorporado. El desarrollo de productos se centra simultáneamente en el comportamiento ante el fuego, el rendimiento térmico y un menor impacto ambiental.
Por Aplicación:
Los Sistemas de Paredes Lideran Mientras la Demanda de Tuberías y Conductos se AceleraLas paredes y fachadas representaron el 31,78% del tamaño del mercado de aislamiento ignífugo en 2026. La construcción residencial y comercial en altura respalda esta posición, al igual que las regulaciones que restringen el revestimiento exterior combustible. El segmento también refleja la creciente complejidad de las interfaces entre los sistemas de fachada y los elementos estructurales. Etex, Remagin, Promat y Siniat lanzaron en mayo de 2025 una solución probada por terceros para conectar paredes de relleno de acero con estructuras de acero protegidas contra incendios. Dichos sistemas reducen la incertidumbre en la interfaz entre el acero y el revestimiento. El mercado tiene la oportunidad de crecer donde los proveedores puedan ofrecer soluciones de pared completas y documentadas.
Los techos y cielos rasos se benefician de los programas de renovación energética y de clasificaciones de fuego de cubierta más estrictas. Los suelos y suelos elevados son importantes en centros de datos, instalaciones farmacéuticas y sitios químicos donde se requiere compartimentación. Las tuberías, conductos y recipientes son la aplicación de más rápido crecimiento, con un CAGR del 5,89% hasta 2032. Las terminales de GNL, los activos en alta mar y las redes de agua refrigerada en centros de datos de hiperescala generan la mayor demanda para esta aplicación. Knauf introdujo el aislamiento Performance+ Pipe y Pipe & Tank en abril de 2025, describiéndolo como libre de formaldehído y certificado como Apto para el Asma y las Alergias. Esto refleja cómo las especificaciones de los productos se están ampliando más allá del rendimiento contra incendios y térmico para incluir consideraciones sobre la calidad del aire interior.
Por Industria de Usuario Final:
La Construcción Lidera la Demanda Ancla Mientras el Petróleo y el Gas Registra el Crecimiento más RápidoLa construcción representó el 43,12% de la participación del mercado de aislamiento ignífugo en 2026. La urbanización en Asia-Pacífico, los requisitos de renovación en Europa y los programas de infraestructura en Oriente Medio respaldan su amplia base de demanda. La demanda se está desplazando hacia edificios comerciales no residenciales y de uso mixto a medida que los requisitos para los edificios públicos se vuelven más estrictos. La construcción de centros de datos también aumenta la necesidad de sistemas mecánicos y eléctricos protegidos. Los proyectos públicos y privados requieren cada vez más sistemas documentados en lugar de materiales independientes no verificados.
Las aplicaciones de energía y electricidad incluyen equipos de centrales eléctricas, infraestructura de transmisión y almacenamiento de baterías. Luyang suministró papel de fibra cerámica en pequeños lotes para la protección contra incendios de baterías de litio durante 2025. Las aplicaciones de automoción, transporte, aeroespacial y marina también requieren aislamiento de alta temperatura y protección pasiva contra incendios. El petróleo y el gas es la categoría de usuario final de más rápido crecimiento, con un CAGR del 6,93% hasta 2032. Armacell lanzó ArmaGel XGH y XGC en abril de 2025 para aplicaciones de aislamiento criogénico y de doble temperatura. Su instalación de Pune, inaugurada en junio de 2025, duplicó la capacidad global de aerogel y admite temperaturas desde -196°C hasta +650°C para proyectos de GNL y en alta mar.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 38,54% de la participación del mercado de aislamiento ignífugo en 2026 y se prevé que crezca a un CAGR del 6,38% hasta 2032. La campaña de corrección de China y la norma GB46520-2025 crean una importante oportunidad de sustitución en edificios con aislamiento no conforme. India es un mercado de crecimiento regional clave, donde ROCKWOOL está invirtiendo en producción local y Saint-Gobain está planificando su quinta y mayor planta de lana mineral. KCC de Corea del Sur amplió la capacidad de lana de vidrio a 220.000 toneladas métricas por año en 2025 para satisfacer la demanda de aislamiento no combustible. Estas inversiones reflejan el creciente énfasis regional en el rendimiento probado contra incendios en los edificios. La combinación de actualizaciones de cumplimiento y nueva construcción sigue respaldando el mercado de aislamiento ignífugo en la región.
América del Norte
América del Norte está respaldada por la adopción de los códigos de la Asociación Nacional de Protección contra Incendios (NFPA, por sus siglas en inglés), la actividad de construcción no residencial y el desarrollo de centros de datos. El mercado tiene una línea de base relativamente alta para las especificaciones, ya que los estándares de la Sociedad Americana de Ingenieros de Calefacción, Refrigeración y Aire Acondicionado (ASHRAE, por sus siglas en inglés) y de la NFPA determinan las elecciones de materiales y sistemas. Owens Corning informó de 3.700 millones de USD en ingresos del segmento de aislamiento en 2025 y está invirtiendo en una planta de Poliestireno Extruido (XPS) en Arkansas. Johns Manville anunció planes para una línea de producción de lana soplada en Winder, Georgia, en febrero de 2025. La construcción comenzó a principios de 2026, con operaciones previstas para mediados de 2027. Esta inversión en fabricación respalda el mercado de aislamiento ignífugo a través del suministro nacional y una base de demanda impulsada por los códigos.
Europa, Oriente Medio y América del Sur
Europa está respaldada por las obligaciones de renovación de la Directiva sobre Eficiencia Energética en los Edificios (EPBD) y el marco de rendimiento ante el fuego del Reglamento de Productos de Construcción. El centro Hams Hall de ROCKWOOL y la planta planificada de Knauf en el norte de Gales demuestran el compromiso a largo plazo de los proveedores con la región. Arabia Saudita y los Emiratos Árabes Unidos están aumentando la demanda a través de proyectos de infraestructura, centros de datos e industriales. Morgan Advanced Materials informó de ganancias de participación en la región a través de su sistema de conductos FireMaster durante 2025. América del Sur sigue siendo una región emergente, con inversiones en materiales de construcción que ayudan a desarrollar la capacidad de protección pasiva contra incendios. El mercado de aislamiento ignífugo en Oriente Medio y África también se beneficia de las inversiones en GNL e industria de Aramco y ADNOC.
Panorama Competitivo
Concentración del Mercado

El mercado de aislamiento ignífugo está moderadamente fragmentado. ROCKWOOL, Knauf Insulation, Owens Corning, Kingspan y Saint-Gobain ocupan posiciones significativas, mientras que Recticel, Armacell, Etex, Morgan Advanced Materials y los fabricantes asiáticos son relevantes en aplicaciones especializadas. Ningún proveedor único lidera en todas las categorías de productos. Los proveedores de lana mineral compiten de manera diferente a los especialistas en espuma de poliuretano, que se centran en aplicaciones de cadena de frío, aislamiento mecánico y centros de datos. Como resultado, la competencia depende en gran medida de la aplicación y los requisitos de certificación. El soporte técnico, la capacidad de prueba, la disponibilidad de suministro y el servicio son tan importantes como el rendimiento del material en este mercado.
Los proveedores ampliaron la capacidad en ubicaciones donde la producción local respalda la demanda de nueva construcción y renovación. Knauf inauguró su instalación de Taskent en julio de 2025 y avanzó en las inversiones en lana mineral en Rumanía y el norte de Gales[2]. ROCKWOOL invirtió en capacidades de prueba de fuego en Hams Hall y lanzó la gama FirePro en octubre de 2025. Etex adquirió Drumarkon para reforzar su cartera de soluciones industriales, incluida la experiencia en paneles de fuego para aplicaciones marinas. Estos desarrollos indican que las empresas invirtieron en sistemas, documentación y capacidades específicas para cada aplicación, no solo en capacidad de producción.
Los registros digitales de productos constituyen un requisito competitivo adicional, ya que las licitaciones públicas y los grandes proyectos pueden requerir evidencia detallada de cumplimiento. La regulación europea establece un marco para una información de producto y datos de sostenibilidad más accesibles, lo que puede ser difícil de cumplir para los productores más pequeños dado los sistemas de prueba y datos involucrados. Los proveedores de aerogel también están abordando las aplicaciones en espacios restringidos en plataformas marinas y en salas de máquinas de centros de datos; Armacell amplió su capacidad de fabricación de aerogel en India en junio de 2025. El mercado sigue abierto a los especialistas, pero los grandes proveedores mantienen una ventaja en áreas que requieren capacidades globales de prueba, fabricación y documentación.
Líderes de la Industria de Aislamiento Ignífugo
-
ROCKWOOL A/S
-
Saint-Gobain
-
Owens Corning
-
Knauf Insulation
-
Kingspan Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aislamiento Ignífugo Empresas cubiertas en este informe
- 3M
- Armacell
- BASF
- Etex Group
- Johns Manville
- Kingspan Group
- Knauf Insulation
- L'ISOLANTE K-FLEX S.p.A.
- Luyang Energy-Saving Materials Co., Ltd.
- Morgan Advanced Materials
- Owens Corning
- Recticel NV
- ROCKWOOL A/S
- Saint-Gobain
- Sika AG
Desarrollos recientes de la industria en Mercado de Aislamiento Ignífugo
- Octubre de 2025: ROCKWOOL A/S lanzó su gama de productos de sellado contra incendios FirePro desde su centro de excelencia global en Hams Hall, Birmingham. El lanzamiento siguió a una inversión de varios millones de libras esterlinas, 53 pruebas de fuego y el desarrollo de nueve nuevos productos, incluidos mantos recubiertos, selladores, collarines y envolturas. Esto marcó la entrada de ROCKWOOL en el segmento de sellado activo contra incendios del mercado de aislamiento ignífugo, expandiéndose más allá de su posición tradicional en aislamiento a granel.
- Julio de 2025: Knauf Insulation inauguró su planta de lana mineral de roca en Taskent, Uzbekistán. La instalación, la primera lanzada por un fabricante internacional de aislamiento en el país, tiene una capacidad anual de 30.000 toneladas/año y sirve a los mercados de construcción de Asia Central. En el mismo mes, Knauf Insulation amplió su planta de Illange, Francia, con una inversión de 100 millones de EUR, añadiendo producción de soluciones para techos junto a la capacidad existente de lana de roca.
Alcance del Informe Global del Mercado de Aislamiento Ignífugo
El aislamiento ignífugo se refiere a los materiales utilizados para prevenir o ralentizar la propagación del fuego y resistir las altas temperaturas, protegiendo edificios, equipos y estructuras del calor y las llamas. Estos materiales están diseñados para resistir la ignición, limitar la transferencia de calor y mantener la integridad estructural bajo condiciones térmicas extremas.
El mercado de aislamiento ignífugo está segmentado por tipo de producto, material, aplicación, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en aislamiento ignífugo rígido, aislamiento ignífugo flexible, aislamiento ignífugo proyectado, aislamiento ignífugo en placa y otros. Por material, el mercado está segmentado en fibra de vidrio, lana mineral, silicato de calcio, espuma de poliuretano y otros. Por aplicación, el mercado está segmentado en paredes y fachadas, techos y cielos rasos, suelos y suelos elevados, tuberías, conductos y recipientes, y otros. Por industria de usuario final, el mercado está segmentado en construcción, petróleo y gas, energía y electricidad, automoción y transporte, aeroespacial, marina y alta mar, y otros. El informe también cubre los tamaños de mercado y los pronósticos para el aislamiento ignífugo en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Aislamiento Ignífugo Rígido |
| Aislamiento Ignífugo Flexible |
| Aislamiento Ignífugo Proyectado |
| Aislamiento Ignífugo en Placa |
| Otros |
| Fibra de Vidrio |
| Lana Mineral |
| Silicato de Calcio |
| Espuma de Poliuretano |
| Otros |
| Paredes y Fachadas |
| Techos y Cielos Rasos |
| Suelos y Suelos Elevados |
| Tuberías, Conductos y Recipientes |
| Otros |
| Construcción |
| Petróleo y Gas |
| Energía y Electricidad |
| Automoción y Transporte |
| Aeroespacial |
| Marina y Alta Mar |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Aislamiento Ignífugo Rígido | |
| Aislamiento Ignífugo Flexible | ||
| Aislamiento Ignífugo Proyectado | ||
| Aislamiento Ignífugo en Placa | ||
| Otros | ||
| Por Material | Fibra de Vidrio | |
| Lana Mineral | ||
| Silicato de Calcio | ||
| Espuma de Poliuretano | ||
| Otros | ||
| Por Aplicación | Paredes y Fachadas | |
| Techos y Cielos Rasos | ||
| Suelos y Suelos Elevados | ||
| Tuberías, Conductos y Recipientes | ||
| Otros | ||
| Por Industria de Usuario Final | Construcción | |
| Petróleo y Gas | ||
| Energía y Electricidad | ||
| Automoción y Transporte | ||
| Aeroespacial | ||
| Marina y Alta Mar | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Aislamiento Ignífugo?
El tamaño del Mercado de Aislamiento Ignífugo fue valorado en 29,18 mil millones de USD en 2026 y se estima que crecerá desde 30,34 mil millones de USD en 2027 hasta 37,08 mil millones de USD para 2032, a un CAGR del 4,09% durante el período de pronóstico (2027-2032).
¿Qué aplicación crece más rápido hasta 2032?
Las tuberías, conductos y recipientes son la aplicación de más rápido crecimiento, con un CAGR proyectado del 5,89% hasta 2032, respaldado por proyectos de GNL, alta mar y centros de datos.
¿Qué categoría de usuario final se espera que crezca más rápido?
Se proyecta que el petróleo y el gas crecerá a un CAGR del 6,93% hasta 2032, impulsado por proyectos de GNL y alta mar que requieren sistemas de protección criogénica y pasiva contra incendios.
¿Qué región lidera la demanda y el crecimiento del aislamiento ignífugo?
Asia-Pacífico lidera con una participación del 38,54% en 2026 y se espera que crezca a un CAGR del 6,38% hasta 2032.