
Marktgröße und Marktanteil der Brandschutzisolierung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 30.34 Milliarden US-Dollar |
| Marktgröße (2032) | 37.08 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.09 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Brandschutzisolierung von Mordor Intelligence
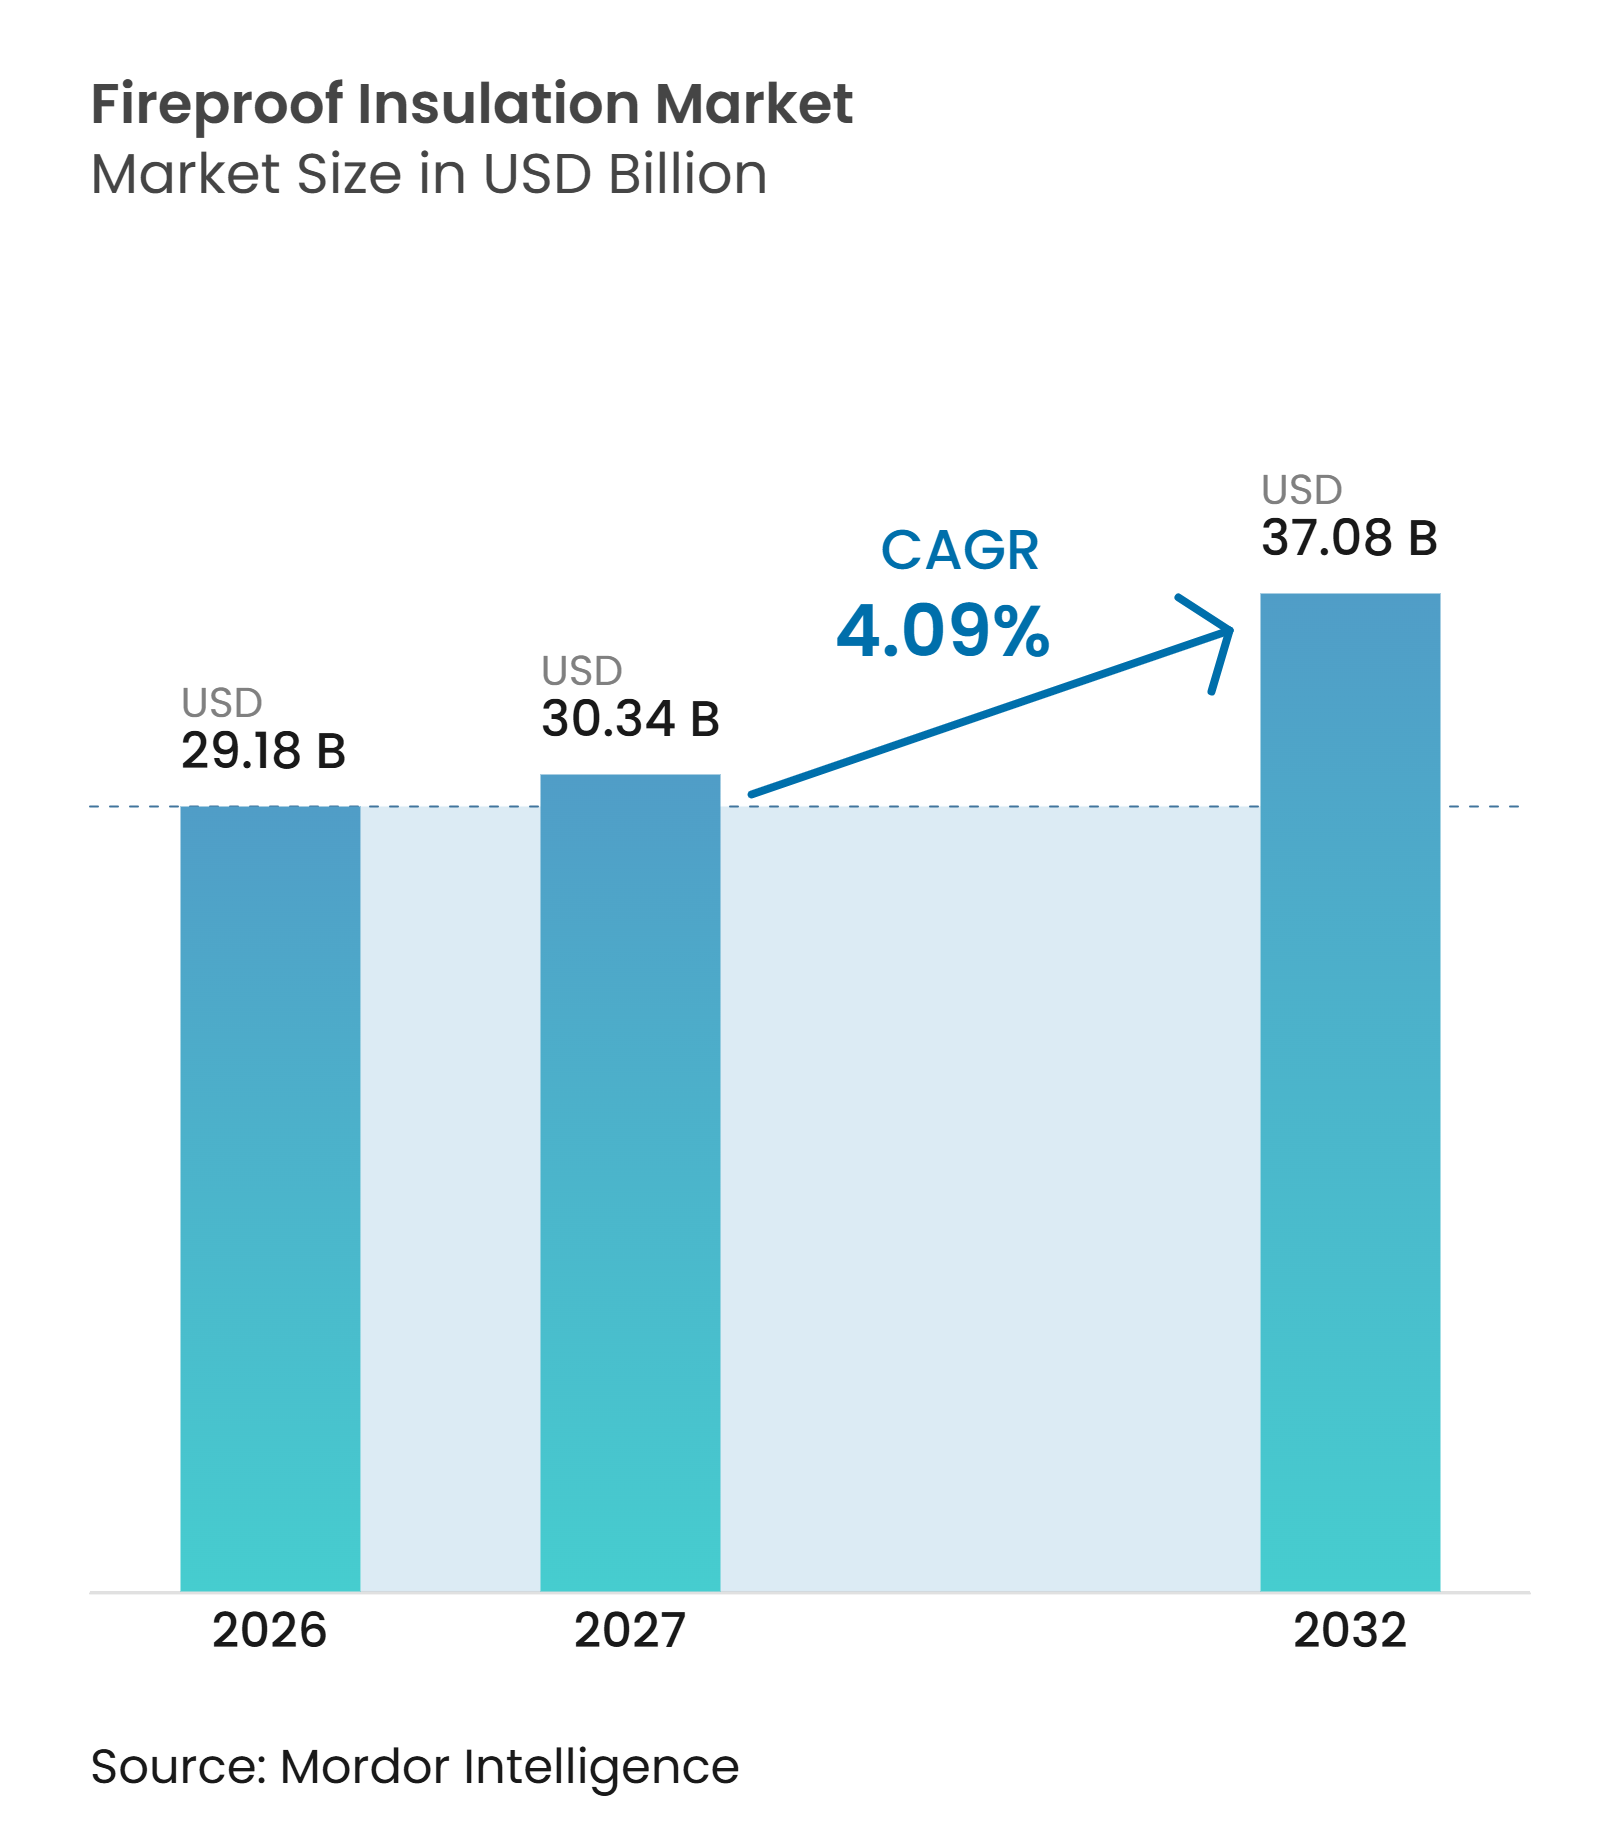
Die Marktgröße für Brandschutzisolierung wurde im Jahr 2026 auf 29,18 Milliarden USD geschätzt und wird voraussichtlich von 30,34 Milliarden USD im Jahr 2027 auf 37,08 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,09 % während des Prognosezeitraums (2027–2032). Der Markt für Brandschutzisolierung wird durch strengere Vorschriften zum passiven Brandschutz in wichtigen Baumärkten gestützt. Die Verordnung EU 2024/3110 trat im Januar 2025 in Kraft, während China im Oktober 2025 die Norm GB46520-2025 veröffentlichte, deren Durchsetzung im August 2026 beginnt. Diese Änderungen erhöhen die Bedeutung geprüfter, nichtbrennbarer Dämmstoffe und dokumentierter Produktleistungen. Der Markt profitiert zudem von Anforderungen zur energetischen Sanierung, dem Hochhausbau, der Entwicklung von Rechenzentren und dem Ausbau der LNG-Infrastruktur. Kostenschwankungen und ein Mangel an qualifizierten Monteuren können die Umsetzung regulatorischer Anforderungen in installierte Kapazitäten verlangsamen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt starre Brandschutzisolierung im Jahr 2026 einen Marktanteil von 37,87 % am Markt für Brandschutzisolierung und wird voraussichtlich bis 2032 mit einer CAGR von 5,45 % wachsen.
- Nach Material hielt Mineralwolle im Jahr 2026 einen Marktanteil von 32,45 % am Markt für Brandschutzisolierung, während Polyurethanschaum bis 2032 voraussichtlich mit einer CAGR von 5,67 % wachsen wird.
- Nach Anwendung entfielen auf Wände und Fassaden im Jahr 2026 31,78 % der Marktgröße für Brandschutzisolierung, während Rohre, Kanäle und Behälter bis 2032 voraussichtlich mit einer CAGR von 5,89 % wachsen werden.
- Nach Endverbraucherbranche hielt das Bauwesen im Jahr 2026 einen Marktanteil von 43,12 % am Markt für Brandschutzisolierung, während Öl und Gas bis 2032 voraussichtlich mit einer CAGR von 6,93 % wachsen wird.
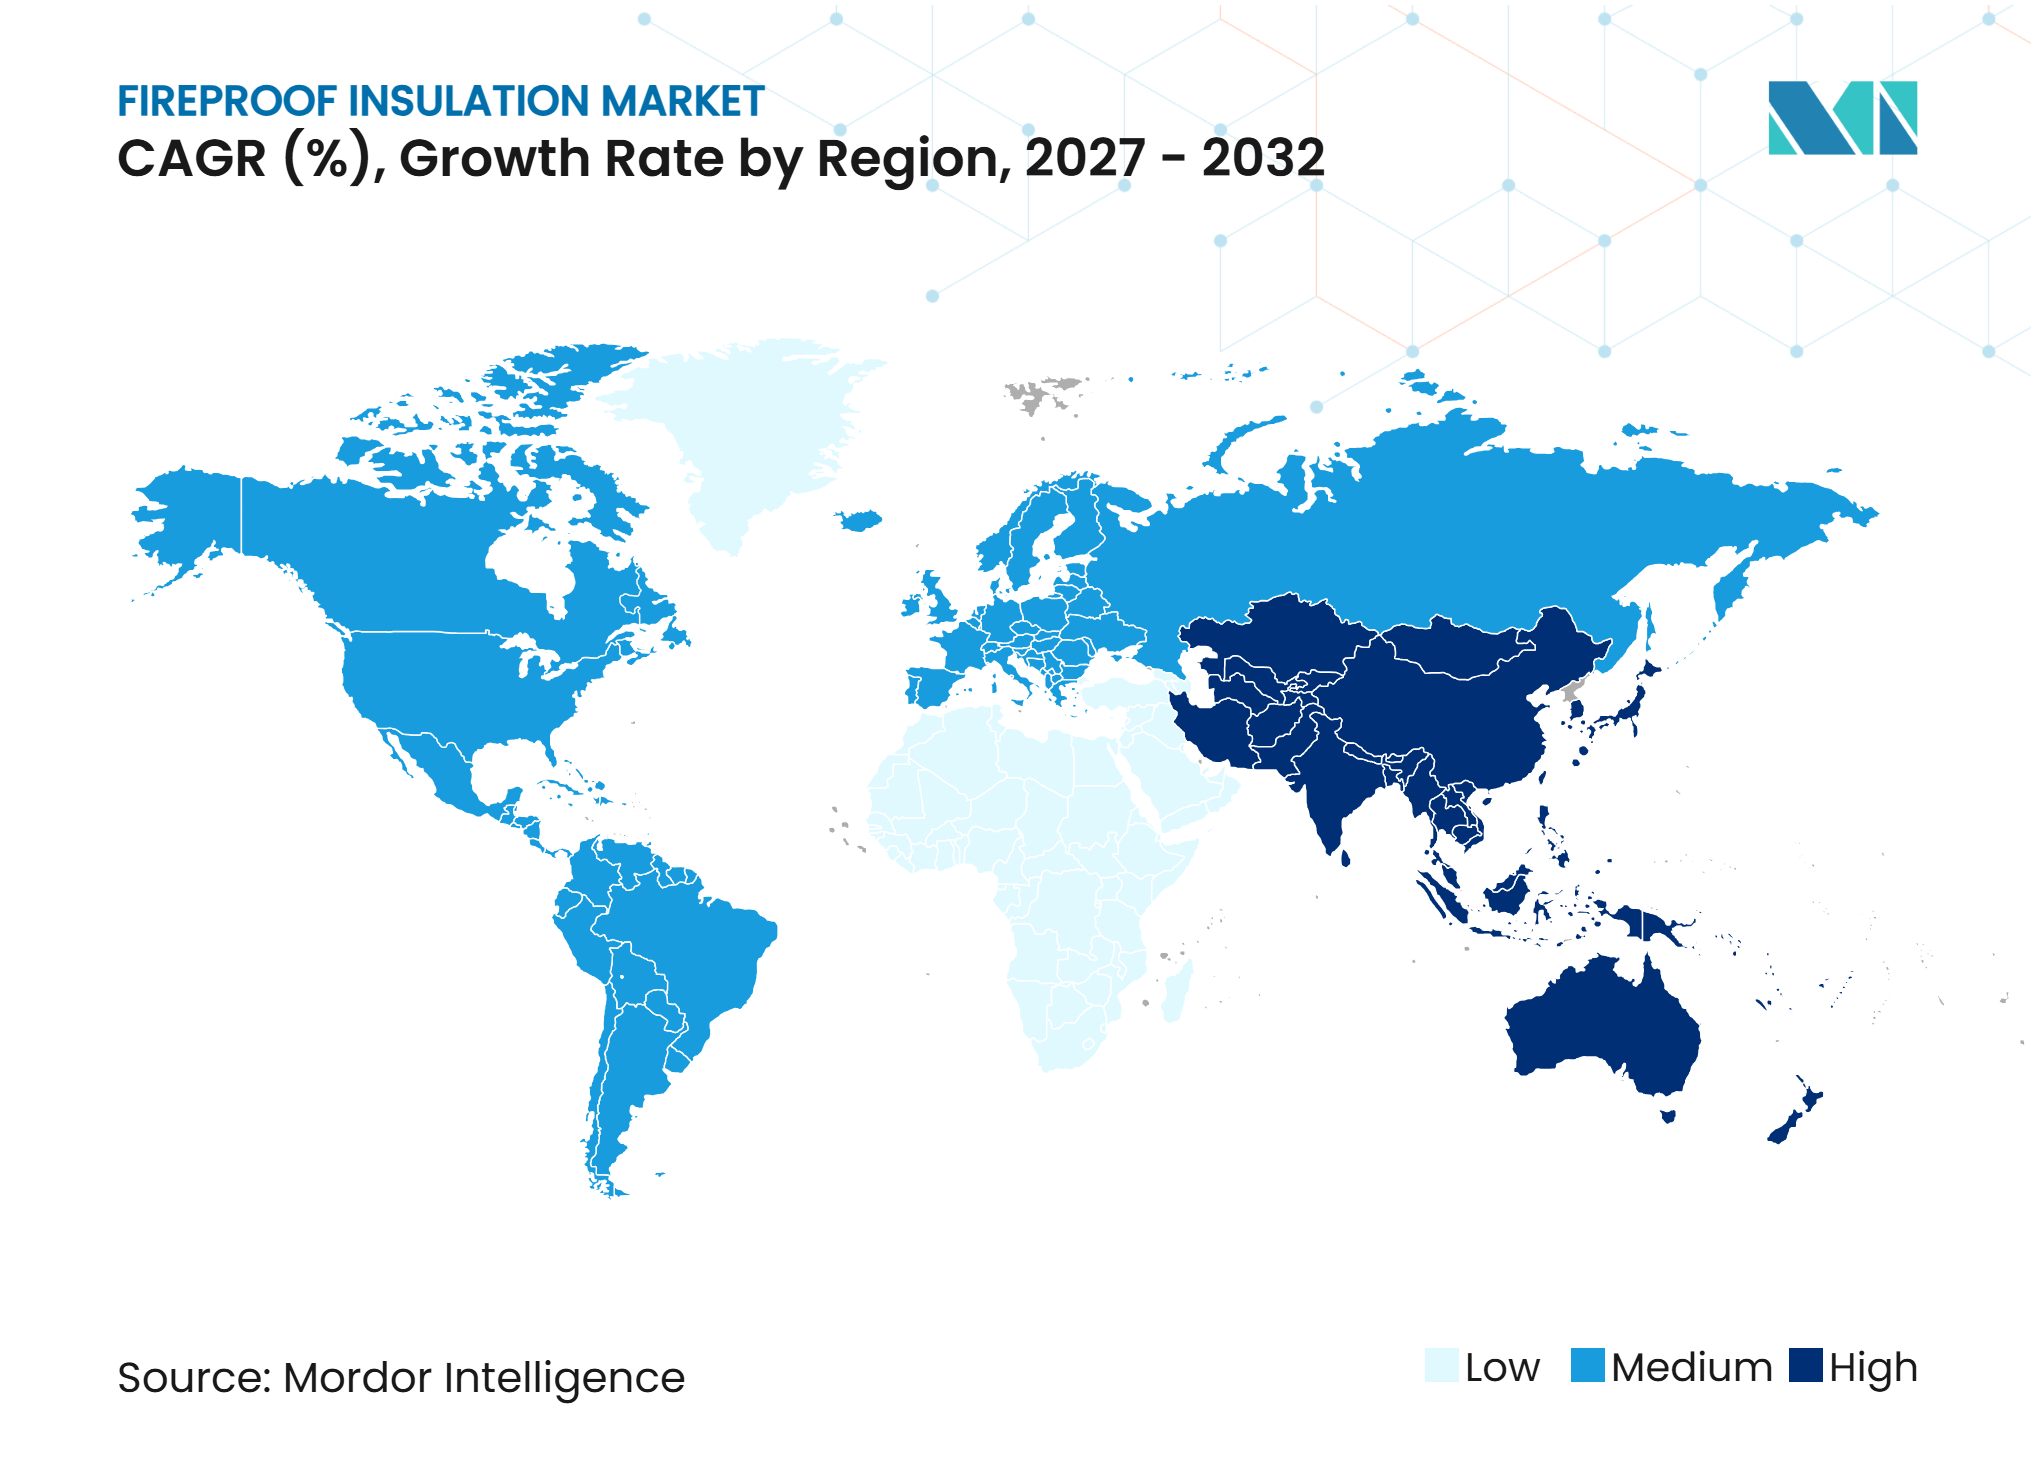
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,54 % am Markt für Brandschutzisolierung und wird voraussichtlich bis 2032 mit einer CAGR von 6,38 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Markttreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Brandschutzvorschriften und deren Durchsetzung | +1.2% | Global, mit kurzfristigem Schwerpunkt in China, der Europäischen Union und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einhaltung von Energieeffizienz- und Green-Building-Anforderungen | +0.9% | Von der Europäischen Union angeführt, mit Ausstrahlungseffekten auf Nordamerika und die wichtigsten Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Hochhaus-, Dichtbesiedlungs- und Infrastrukturbau | +0.7% | Asien-Pazifik, mit Ausstrahlungseffekten auf Saudi-Arabien und die Vereinigten Arabischen Emirate | Mittelfristig (2–4 Jahre) |
| Schutz industrieller Anlagen, Rechenzentren und Elektrifizierungsanlagen | +0.8% | Global, konzentriert in Nordamerika, Asien-Pazifik und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Zertifizierung auf Baugruppenebene und digitale Compliance-Bibliotheken | +0.3% | Europäische Union, Vereinigtes Königreich und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Brandschutzvorschriften und deren Durchsetzung
China, die Europäische Union und Nordamerika verschärfen die Brandschutzanforderungen, was eine stärkere kurzfristige Nachfrage nach konformen Produkten im Markt für Brandschutzisolierung erzeugt. China veröffentlichte am 5. Oktober 2025 die Norm GB46520-2025, die am 1. August 2026 in Kraft tritt. Die Norm legt Anforderungen an die Brennleistung für organische, anorganische und Verbunddämmstoffe fest und schreibt eine Produktkennzeichnung mit der Brandklasse und der Herstelleridentität vor. Die überarbeitete Bauproduktenverordnung trat am 7. Januar 2025 in Kraft und verknüpft Brandklassendeklarationen mit einem umfassenderen Produktinformationsrahmen. Dieser Rahmen erhöht den Wert von Produkten, die bereits über geprüfte Systemdokumentation verfügen. Der Markt für Brandschutzisolierung begünstigt daher etablierte Lieferanten, die technische Unterlagen und Zertifikate bei sich ändernden Anforderungen aktualisieren können.
Einhaltung von Energieeffizienz- und Green-Building-Anforderungen
Vorschriften zur energetischen Sanierung erhöhen die Nachfrage nach Dämmsystemen, die sowohl thermische als auch Brandschutzanforderungen erfüllen. Die Europäische Kommission veröffentlichte am 30. Juni 2025 ihr Umsetzungspaket zur Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) und skizzierte den Weg für die Mitgliedstaaten, die Richtlinie bis Mai 2026 in nationales Recht umzusetzen. Die Richtlinie verpflichtet die Mitgliedstaaten, bis 2030 die am schlechtesten abschneidenden 16 % der Nichtwohngebäude und bis 2033 26 % zu sanieren. Sanierungen können den Austausch bestehender brennbarer Baugruppen durch konforme Materialien bei thermischen Modernisierungen erfordern. In den Vereinigten Staaten erweitert die im Juli 2025 erfolgte Übernahme des IECC 2021 für durch HUD und USDA finanzierte Neubauten die Grundlage für energieeffiziente Dämmspezifikationen. Diese Maßnahmen unterstützen den Markt für Brandschutzisolierung, indem sie höhere thermische Standards vorschreiben, ohne die Brandschutzleistung zu beeinträchtigen.
Hochhaus-, Dichtbesiedlungs- und Infrastrukturbau
Der dichte Stadtbau lenkt die Aufmerksamkeit verstärkt auf die Brandleistung von Fassaden und die Brandabschottung. Im Februar 2025 startete China eine landesweite, kettenübergreifende Kampagne zur Beseitigung von Brandgefahren bei Gebäudedämmstoffen in dicht besiedelten Gebäuden. Das Programm weist die Behörden an, unsichere Dämmstoffe in bestehenden Gebäuden zu identifizieren und zu beheben. Gemäß seiner Bekanntmachung vom Januar 2025 schrieb die Provinz Jilin nichtbrennbare Materialien der Klasse A in Krankenhäusern, Schulen und stark frequentierten Wohngebäuden über 100 Meter vor. Dieser Durchsetzungsansatz schafft Ersatznachfrage nach Mineralwolle- und Kalziumsilikatprodukten im Markt für Brandschutzisolierung.
Schutz industrieller Anlagen, Rechenzentren und Elektrifizierungsanlagen
Industrieprojekte erfordern Dämmstoffe, die Rohrleitungen, Kanäle, Behälter und Tragwerkskomponenten unter anspruchsvollen Bedingungen schützen. LNG-Terminals, Offshore-Plattformen und Kaltwassersysteme in Rechenzentren erfordern allesamt geprüfte, feuerwiderstandsfähige mechanische Dämmung. ROCKWOOL identifiziert Brandschutz und Wärmemanagement als zentrale Anforderungen für LNG-Dämmanwendungen[1]. Kingspan identifiziert Rechenzentren und EV-Batteriefabriken als hochwertige Einsatzbereiche für die feuerwiderstandsfähigen Mineralfaserplatten, die in seiner Anlage in Mattoon hergestellt werden. NORSOK- und SOLAS-Anforderungen prägen ebenfalls die Produktspezifikationen für Offshore- und Schiffsanlagen. Diese Endanwendungen verschaffen dem Markt für Brandschutzisolierung Nachfragequellen jenseits des konventionellen Gebäudebaus.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Material-, Prüf- und Installationskosten | -0.9% | Global, mit der stärksten Auswirkung in Schwellenmärkten und im Wohnungsbau | Mittelfristig (2–4 Jahre) |
| Volatile Mineral-, Chemie- und Energieinputs | -0.6% | Global, mit erhöhter Exposition bei europäischen und asiatischen Herstellern | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Monteuren und Brandprüfingenieuren | -0.4% | Aufstrebende Märkte im asiatisch-pazifischen Raum, Naher Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Material-, Prüf- und Installationskosten
Vollständige Systemprüfungen und zertifizierte Installation erhöhen die Gesamtkosten von Brandschutzbaugruppen. Diese Kostenbelastung ist in preissensiblen Baumärkten erheblich, wo Käufer häufig den anfänglichen Materialpreis priorisieren. Europäische Vorschriften verlangen zuverlässige Deklarationen für Produkte, die Brandschutzleistungsansprüche erheben, was einen klaren Vorteil für dokumentierte Systeme schafft, die Einführung jedoch verzögern kann, wenn die Durchsetzung schwach ist. Der Markt für Brandschutzisolierung ist besonders in Teilen Indiens, Südostasiens und Subsahara-Afrikas betroffen, wo verifizierte A-Klasse-Materialien mehr kosten können als nicht verifizierte Alternativen. Während Versicherungsanforderungen eine breitere Einführung der Dokumentation zum passiven Brandschutz fördern können, nehmen kleinere Immobilieneigentümer diese Anforderungen tendenziell langsamer an.
Volatile Mineral-, Chemie- und Energieinputs
Die Herstellung von Mineralwolle und Glasfaser basiert auf energieintensiven Prozessen, wodurch die Hersteller Energiepreisschwankungen ausgesetzt sind. ROCKWOOL meldete für 2025 ein Investitionsprogramm in Höhe von 473 Millionen EUR, das Bemühungen zur Elektrifizierung von Produktionslinien umfasst. Das Unternehmen berichtete auch, dass ein Produktionsvorfall in Flums, Schweiz, und eine Fabrikschließung in China im Jahr 2025 zu einer Kompression der EBITDA-Marge (Ergebnis vor Zinsen, Steuern, Abschreibungen auf Sachanlagen und Abschreibungen auf immaterielle Vermögenswerte) um 2,10 % beigetragen haben. Polyurethanschaumhersteller sind ähnlichen Risiken ausgesetzt, da sich die Kosten für Treibmittel mit den Ölpreisen bewegen können. Dieser Kostendruck kann die Margen selbst dann verringern, wenn die Nachfrage stark bleibt. Infolgedessen profitiert der Markt für Brandschutzisolierung von Lieferanten mit breiteren Fertigungsnetzwerken und einem effektiven Management der Inputkosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
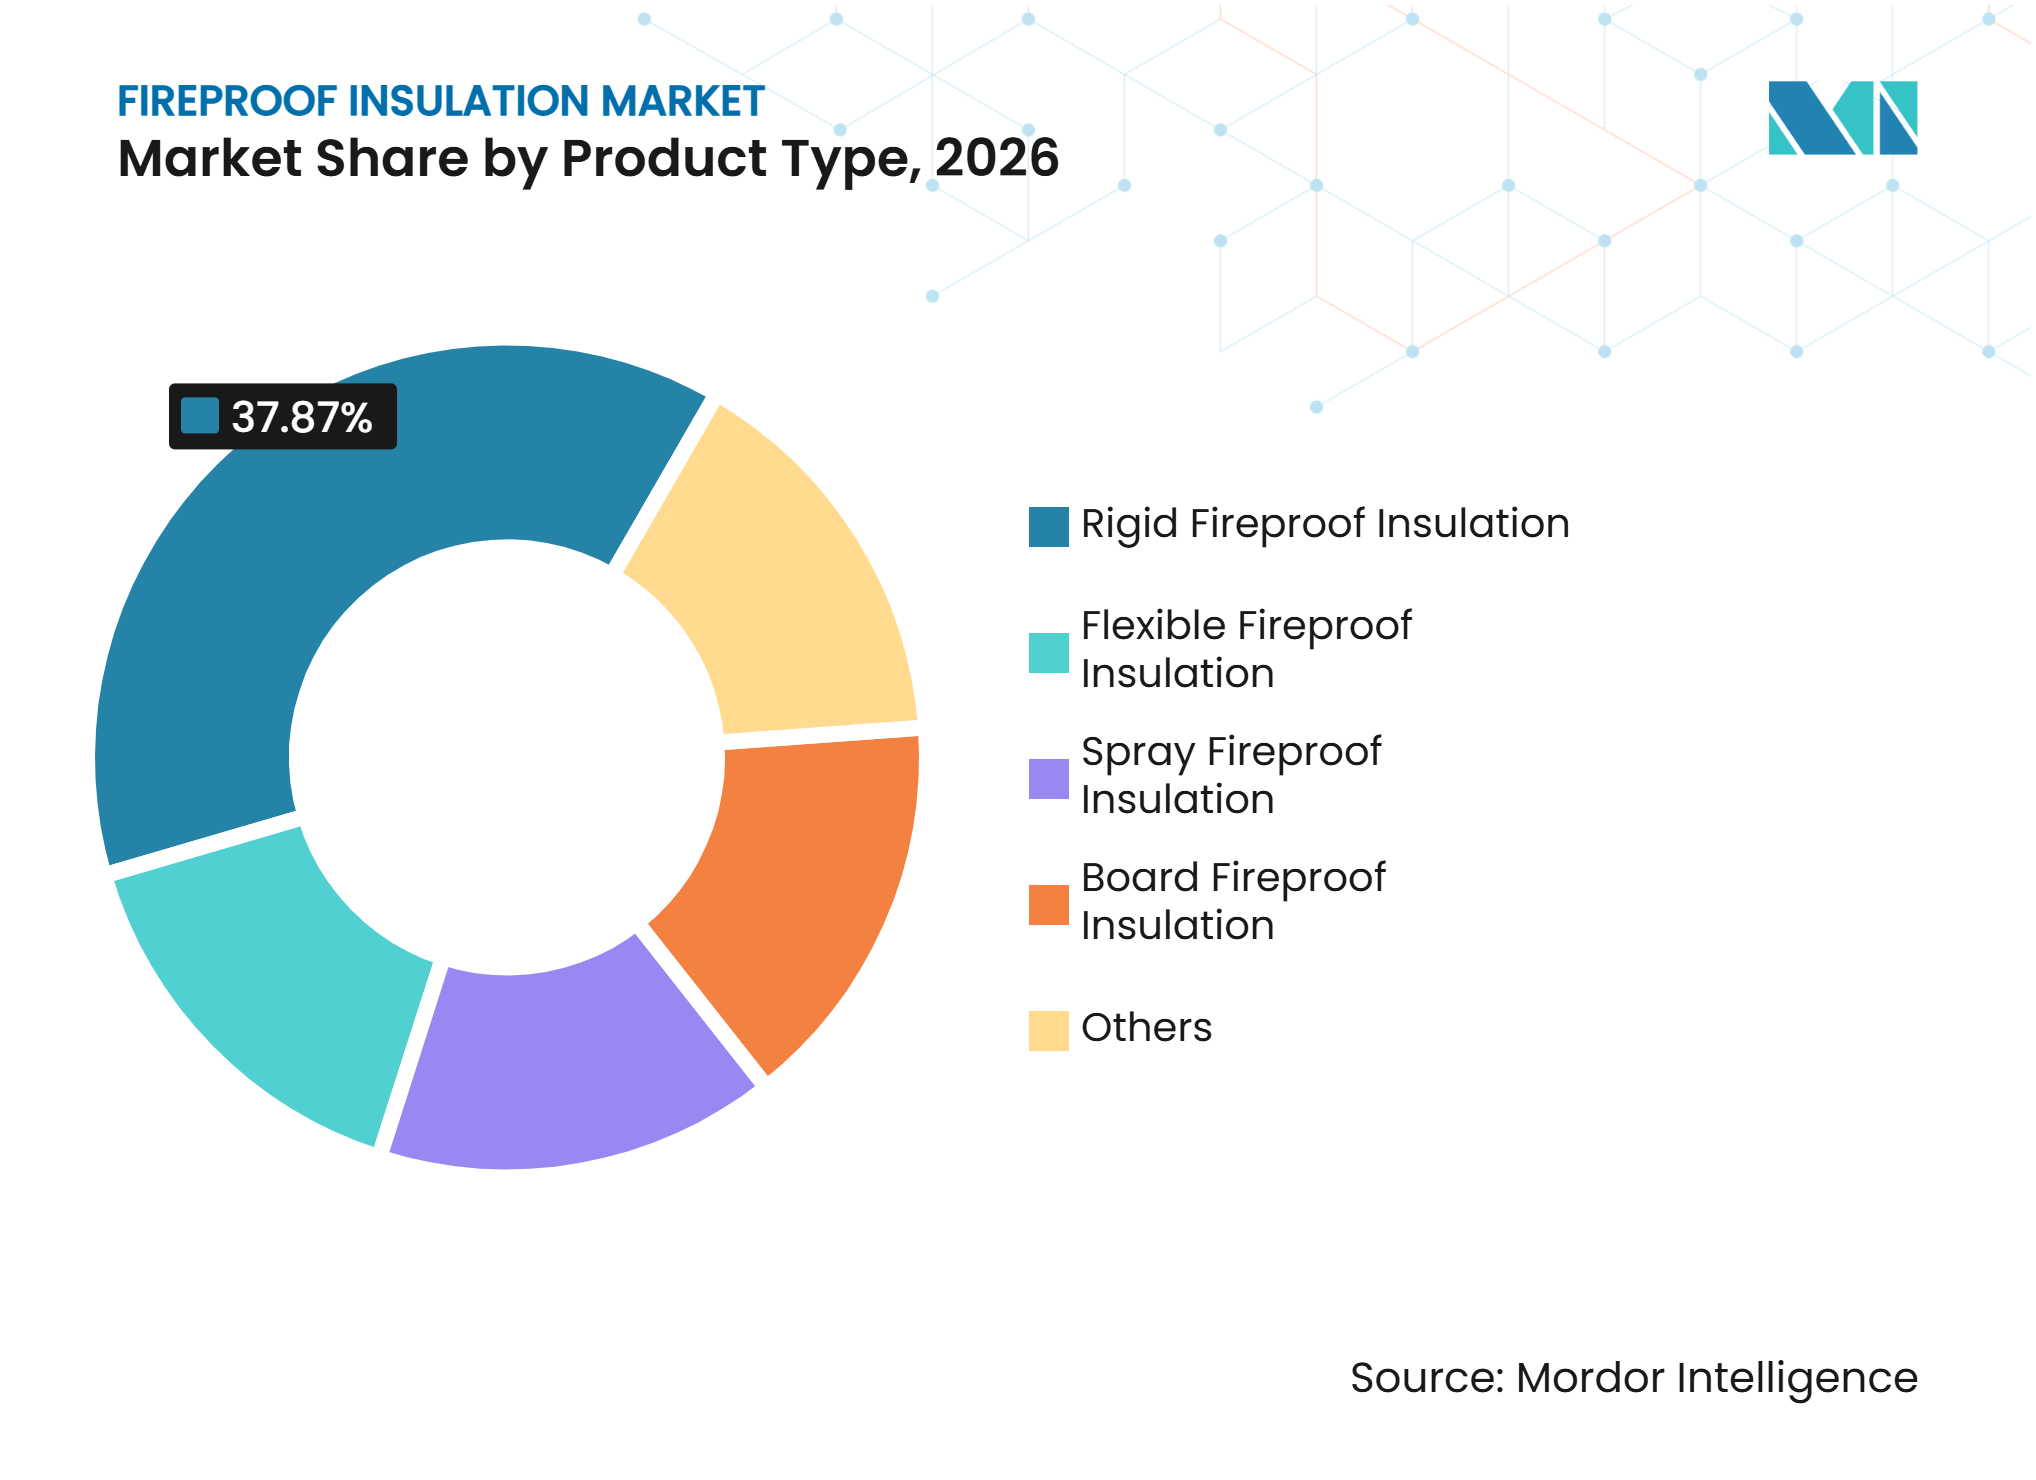
Starre Formate führen bei gewerblichen AnwendungenStarre Brandschutzisolierung hielt im Jahr 2026 nach Produkttyp einen Marktanteil von 37,87 % am Markt für Brandschutzisolierung und wird voraussichtlich bis 2032 mit einer CAGR von 5,45 % wachsen. Das Format wird aufgrund seiner Formstabilität und Druckfestigkeit häufig in Wandhohlräumen, Dächern und Gehäusen für Industrieanlagen eingesetzt. Seine Struktur ermöglicht es, mit einer einzigen Schicht sowohl thermische als auch Brandschutzanforderungen zu erfüllen, was bei Fassaden und Industriestandorten nützlich ist, wo der verfügbare Platz begrenzt ist. Starre Systeme profitieren auch von der wachsenden Präferenz für als vollständige Einheiten geprüfte Baugruppen. Der Markt bevorzugt weiterhin Produkte mit veröffentlichten Daten für die genaue Installationskonfiguration.
Flexible Brandschutzisolierung eignet sich für Rohre, Kanäle und komplexe Geräteformen, die Platten nicht leicht abdecken können. Sie wird zunehmend bei mechanischen Nachrüstungen und Industrieprojekten eingesetzt. Sprühbare Brandschutzisolierung bleibt für Stahlkonstruktionen in Rechenzentren und Lagerhallen relevant, da sie sich an unregelmäßige Oberflächen anpasst. Isolatek führte im Januar 2025 FireSolve SB ein, ein lösungsmittelbasiertes Intumeszenzprodukt mit einem extrem niedrigen Gehalt an flüchtigen organischen Verbindungen (VOC) und bis zu vierstündigen ASTM-E119-Bewertungen. Plattenprodukte dienen Trennwänden und der Brandabschottung, wo vorgeprüfte Platten-Ständer-Baugruppen die Spezifikation vereinfachen. Digitale Compliance-Aufzeichnungen im Rahmen des europäischen Regelwerks begünstigen ferner starre und plattenförmige Formate, die eine vollständige Prüfdokumentation umfassen.



Nach Material:
Mineralwolle dominiert, während Polyurethanschaum das stärkste Wachstum verzeichnetMineralwolle hielt im Jahr 2026 einen Marktanteil von 32,45 % am Markt für Brandschutzisolierung. Sie kombiniert nichtbrennbare Leistung mit thermischer Effizienz, was den Erwartungen der Euroklasse A1 und den Anforderungen zur energetischen Sanierung entspricht. Dies macht sie besonders relevant für europäische Projekte, die die Energieeffizienz verbessern müssen, ohne den Brandschutz zu verringern. Knauf eröffnete im Januar 2025 ein Glasmineralwollwerk in Rumänien mit einem Investitionsvolumen von 140 Millionen EUR und einer Jahreskapazität von 75.000 Tonnen. Im Mai 2025 kündigte das Unternehmen außerdem ein Steinmineralwollwerk in Nordwales mit einem Investitionsvolumen von 200 Millionen EUR und einer Kapazität von über 100.000 Tonnen pro Jahr an. Im Juli 2025 eröffnete das Unternehmen ein Mineralwollwerk mit einer Kapazität von 30.000 Tonnen in Taschkent.
Glasfaser hält die Nachfrage im Wohn- und leichten Gewerbebau aufgrund ihres Preis-Leistungs-Verhältnisses aufrecht. Kalziumsilikat wird in petrochemischen Hochtemperaturanlagen und Stromerzeugungsanlagen eingesetzt, wo organische Schäume ungeeignet sind. Polyurethanschaum ist das am schnellsten wachsende Material, wobei der Markt bis 2032 voraussichtlich mit einer CAGR von 5,67 % wachsen wird. Feuerwiderstandsfähige Polyisocyanurat (PIR)-Formulierungen unterstützen dünnere Baugruppen bei Dach-, Kühlhaus-, Rechenzentrum- und Nachrüstanwendungen. BASF stellte im Februar 2026 sein Autofroth-System vor und berichtete von einer um 30 % geringeren Rauchtoxizität als bromierte Ausgangswerte und einem um bis zu 20 % geringeren eingebetteten Kohlenstoff. Die Produktentwicklung konzentriert sich gleichzeitig auf Brandverhalten, thermische Leistung und geringere Umweltauswirkungen.
Nach Anwendung:
Wandsysteme führen, während die Nachfrage nach Rohren und Kanälen zunimmtWände und Fassaden entfielen im Jahr 2026 auf 31,78 % der Marktgröße für Brandschutzisolierung. Hochhäuser im Wohn- und Gewerbebau stützen diese Position, ebenso wie Vorschriften, die brennbare Außenverkleidungen einschränken. Das Segment spiegelt auch die zunehmende Komplexität der Schnittstellen zwischen Fassadensystemen und Tragwerkselementen wider. Etex, Remagin, Promat und Siniat stellten im Mai 2025 eine von Dritten geprüfte Lösung zur Verbindung von Stahl-Ausfachungswänden mit brandgeschütztem Stahlbau vor. Solche Systeme reduzieren die Unsicherheit an der Stahl-Verkleidungs-Schnittstelle. Der Markt hat die Möglichkeit zu wachsen, wo Lieferanten vollständige, dokumentierte Wandlösungen anbieten können.
Dächer und Decken profitieren von Programmen zur energetischen Sanierung und strengeren Dachbrandklassifizierungen. Böden und Doppelböden sind in Rechenzentren, Pharmaunternehmen und Chemiestandorten wichtig, wo eine Brandabschottung erforderlich ist. Rohre, Kanäle und Behälter sind die am schnellsten wachsende Anwendung mit einer CAGR von 5,89 % bis 2032. LNG-Terminals, Offshore-Anlagen und Kaltwassernetze in Hyperscale-Rechenzentren erzeugen die stärkste Nachfrage für diese Anwendung. Knauf stellte im April 2025 Performance+ Pipe und Pipe & Tank-Dämmung vor und beschrieb sie als formaldehydfrei und als zertifiziert asthma- und allergikerfreundlich. Dies spiegelt wider, wie sich Produktspezifikationen über Brand- und thermische Leistung hinaus auf Aspekte der Innenraumluftqualität ausweiten.
Nach Endverbraucherbranche:
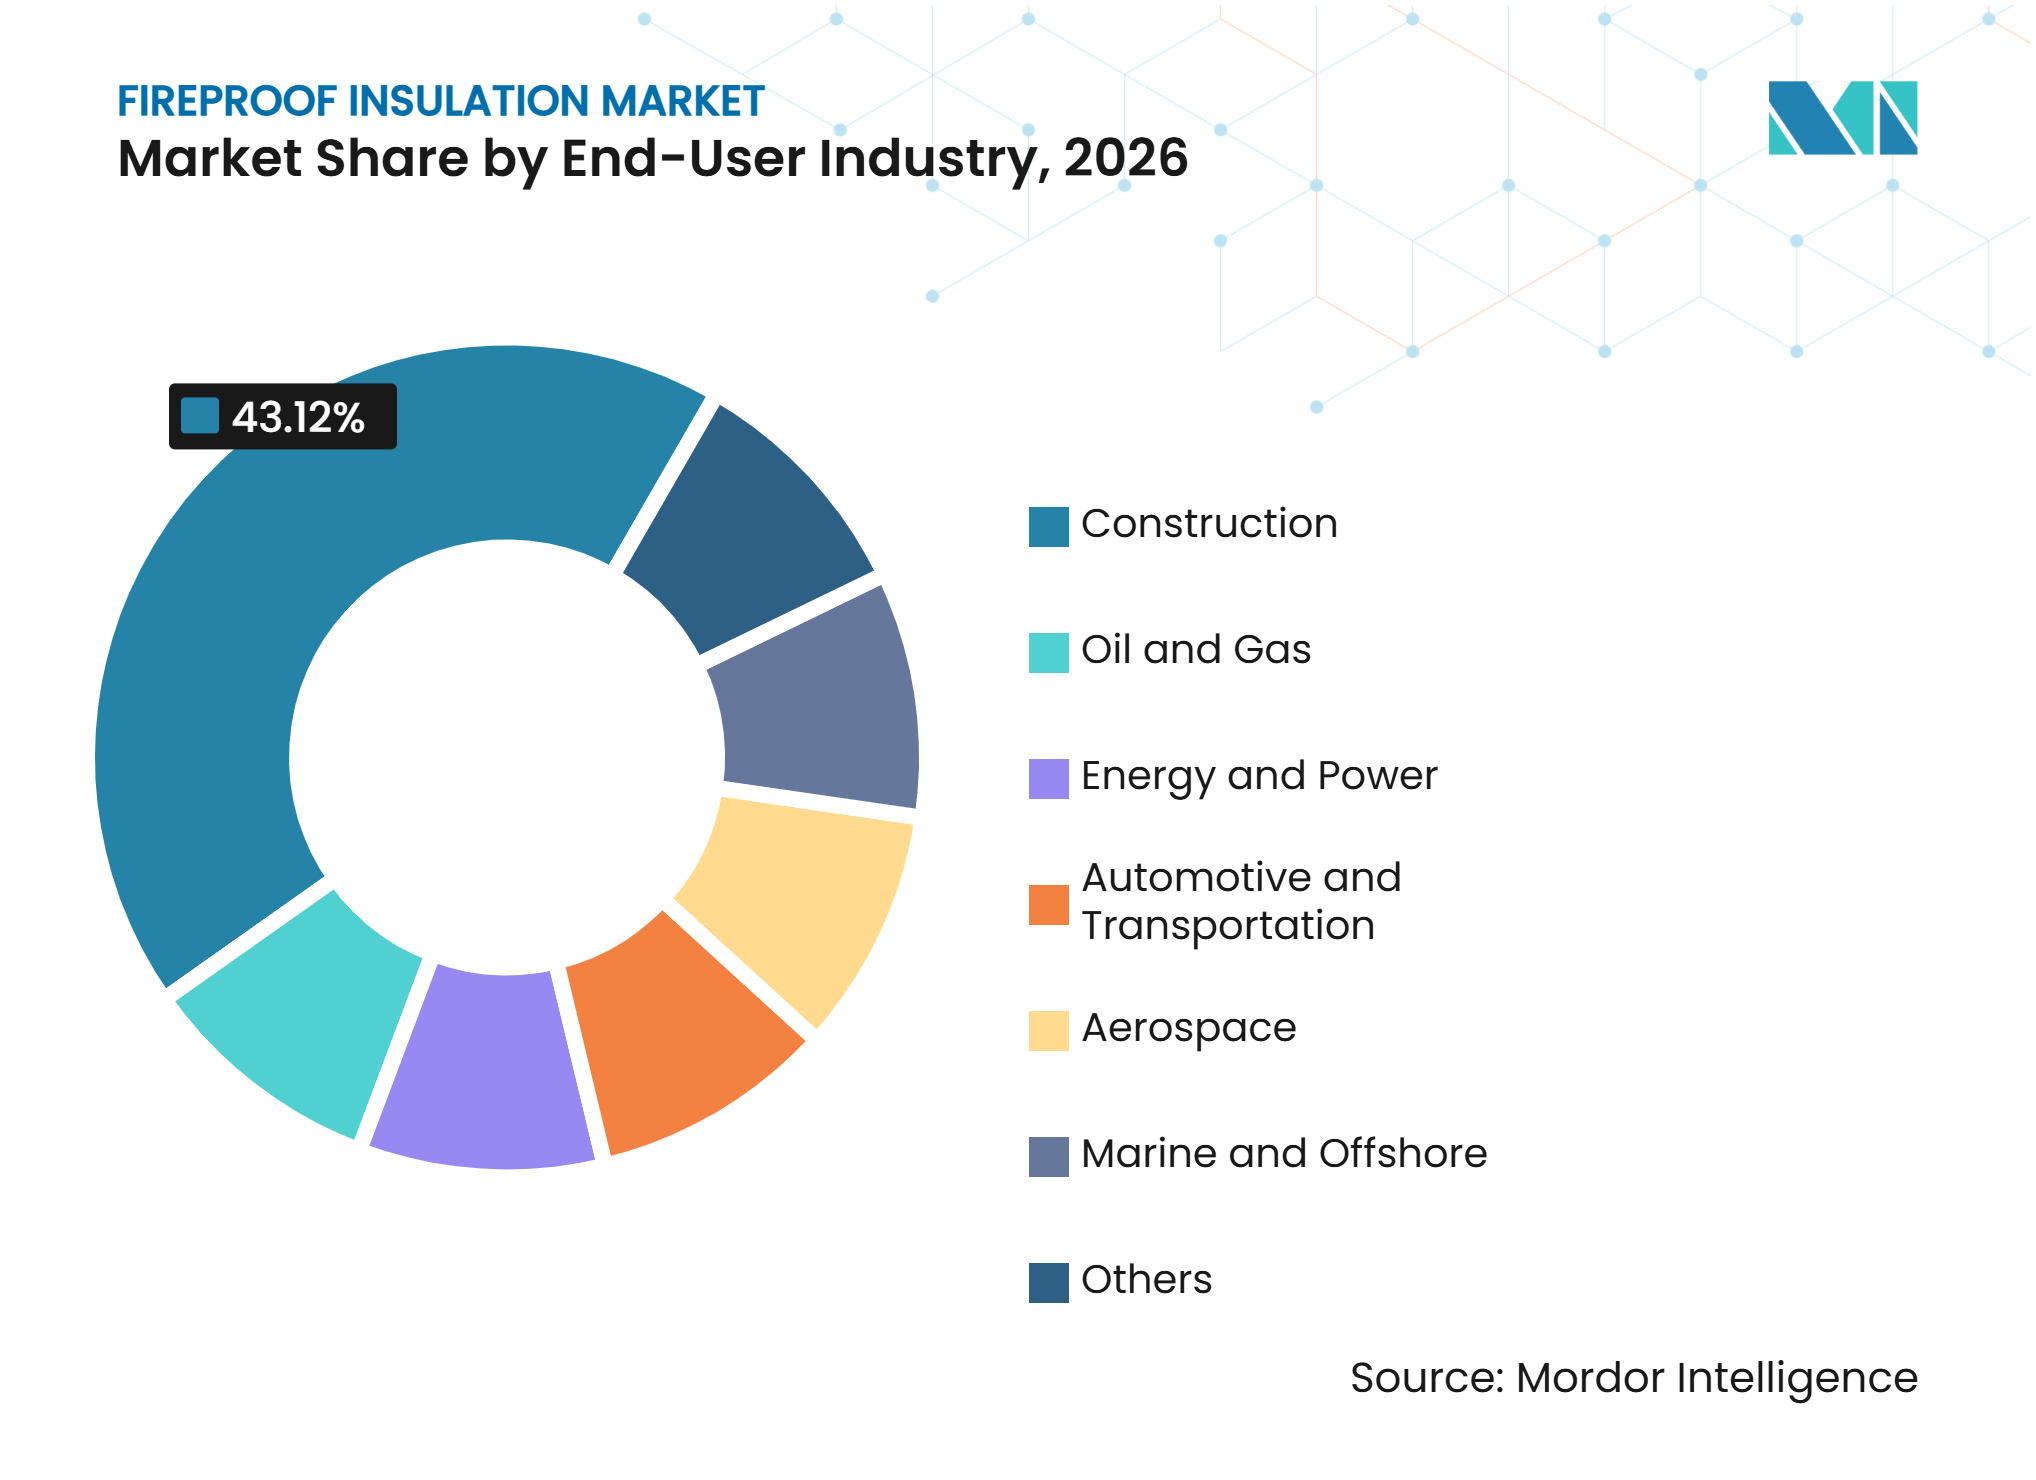
Bauwesen führt die Ankernachfrage an, während Öl und Gas das schnellste Wachstum verzeichnetDas Bauwesen entfiel im Jahr 2026 auf 43,12 % des Marktanteils für Brandschutzisolierung. Urbanisierung im asiatisch-pazifischen Raum, Sanierungsanforderungen in Europa und Infrastrukturprogramme im Nahen Osten stützen seine große Nachfragebasis. Die Nachfrage verlagert sich auf Nichtwohn-, Gewerbe- und Mischnutzungsgebäude, da die Anforderungen an öffentliche Gebäude strenger werden. Der Bau von Rechenzentren erhöht auch den Bedarf an geschützten mechanischen und elektrischen Systemen. Öffentliche und private Projekte erfordern zunehmend dokumentierte Systeme anstelle von nicht verifizierten Einzelmaterialien.
Energie- und Stromanwendungen umfassen Kraftwerksanlagen, Übertragungsinfrastruktur und Batteriespeicher. Luyang lieferte im Jahr 2025 Keramikfaserpapier in kleinen Chargen für den Brandschutz von Lithiumbatterien. Automobil-, Transport-, Luft- und Raumfahrt- sowie Schiffsanwendungen erfordern ebenfalls Hochtemperaturdämmung und passiven Brandschutz. Öl und Gas ist die am schnellsten wachsende Endverbraucherkategorie mit einer CAGR von 6,93 % bis 2032. Armacell brachte im April 2025 ArmaGel XGH und XGC für kryogene und Doppeltemperatur-Dämmanwendungen auf den Markt. Die im Juni 2025 eröffnete Anlage in Pune verdoppelte die globale Aerogelkapazität und unterstützt Temperaturen von -196 °C bis +650 °C für LNG- und Offshore-Projekte.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 38,54 % am Markt für Brandschutzisolierung und wird voraussichtlich bis 2032 mit einer CAGR von 6,38 % wachsen. Chinas Sanierungskampagne und die Norm GB46520-2025 schaffen eine erhebliche Ersatzchance in Gebäuden mit nicht konformer Dämmung. Indien ist ein wichtiger regionaler Wachstumsmarkt, in dem ROCKWOOL in die lokale Produktion investiert und Saint-Gobain sein fünftes und größtes Mineralwollwerk plant. Südkoreas KCC erweiterte im Jahr 2025 die Glaswollkapazität auf 220.000 Tonnen pro Jahr, um die Nachfrage nach nichtbrennbarer Dämmung zu decken. Diese Investitionen spiegeln den wachsenden regionalen Schwerpunkt auf nachgewiesener Brandschutzleistung in Gebäuden wider. Die Kombination aus Compliance-Upgrades und Neubau stützt weiterhin den Markt für Brandschutzisolierung in der Region.
Nordamerika
Nordamerika wird durch die Übernahme der Normen der National Fire Protection Association (NFPA), Nichtwohnbauaktivitäten und die Entwicklung von Rechenzentren gestützt. Der Markt hat eine relativ hohe Ausgangsbasis für Spezifikationen, da die Standards der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) und der NFPA die Material- und Systemauswahl prägen. Owens Corning meldete im Jahr 2025 einen Umsatz im Dämmsegment von 3.700 Millionen USD und investiert in ein Extrudiertes Polystyrol (XPS)-Werk in Arkansas. Johns Manville kündigte im Februar 2025 Pläne für eine Blaswoll-Produktionslinie in Winder, Georgia, an. Der Bau begann Anfang 2026, mit einem geplanten Betriebsstart Mitte 2027. Diese Fertigungsinvestition stützt den Markt für Brandschutzisolierung durch inländisches Angebot und eine normgetriebene Nachfragebasis.
Europa, Naher Osten und Südamerika
Europa wird durch die Sanierungsverpflichtungen der Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) und den Brandschutzrahmen der Bauproduktenverordnung gestützt. ROCKWOOLs Hams-Hall-Zentrum und Knaufs geplantes Werk in Nordwales belegen das langfristige Engagement der Lieferanten für die Region. Saudi-Arabien und die Vereinigten Arabischen Emirate steigern die Nachfrage durch Infrastruktur-, Rechenzentrum- und Industrieprojekte. Morgan Advanced Materials meldete im Jahr 2025 Marktanteilsgewinne in der Region durch sein FireMaster-Kanalsystem. Südamerika bleibt eine aufstrebende Region, in der Investitionen in Baumaterialien dazu beitragen, Kapazitäten für den passiven Brandschutz aufzubauen. Der Markt für Brandschutzisolierung im Nahen Osten und Afrika profitiert auch von LNG- und Industrieinvestitionen von Aramco und ADNOC.
Wettbewerbslandschaft
Marktkonzentration

Der Markt für Brandschutzisolierung ist mäßig fragmentiert. ROCKWOOL, Knauf Insulation, Owens Corning, Kingspan und Saint-Gobain halten bedeutende Positionen, während Recticel, Armacell, Etex, Morgan Advanced Materials und asiatische Hersteller in Spezialanwendungen relevant sind. Kein einzelner Lieferant führt in jeder Produktkategorie. Mineralwolllieferanten konkurrieren anders als Polyurethanschaum-Spezialisten, die sich auf Kühlketten-, mechanische Dämm- und Rechenzentrumsanwendungen konzentrieren. Infolgedessen ist der Wettbewerb stark von Anwendungs- und Zertifizierungsanforderungen abhängig. Technischer Support, Prüfkapazität, Lieferverfügbarkeit und Service sind in diesem Markt ebenso wichtig wie die Materialleistung.
Lieferanten erweiterten die Kapazitäten an Standorten, wo die lokale Produktion die Nachfrage nach Neubau und Sanierung unterstützt. Knauf eröffnete seine Anlage in Taschkent im Juli 2025 und trieb Mineralwollinvestitionen in Rumänien und Nordwales voran[2]. ROCKWOOL investierte in Brandprüfkapazitäten in Hams Hall und brachte im Oktober 2025 die FirePro-Reihe auf den Markt. Etex erwarb Drumarkon, um sein Portfolio an Industrielösungen zu stärken, einschließlich Expertise bei Schiffsbrandschutzplatten. Diese Entwicklungen zeigen, dass Unternehmen in Systeme, Dokumentation und anwendungsspezifische Fähigkeiten investierten, nicht nur in Produktionskapazität.
Digitale Produktunterlagen stellen eine zusätzliche Wettbewerbsanforderung dar, da öffentliche Ausschreibungen und Großprojekte möglicherweise detaillierte Nachweise der Konformität erfordern. Die europäische Regulierung schafft einen Rahmen für zugänglichere Produktinformationen und Nachhaltigkeitsdaten, was für kleinere Hersteller angesichts der erforderlichen Prüf- und Datensysteme schwierig zu erfüllen sein kann. Aerogel-Lieferanten befassen sich auch mit Anwendungen in beengten Räumen auf Offshore-Plattformen und in mechanischen Räumen von Rechenzentren; Armacell erweiterte im Juni 2025 seine Aerogel-Fertigungskapazität in Indien. Der Markt bleibt für Spezialisten offen, aber große Lieferanten behalten einen Vorteil in Bereichen, die globale Prüf-, Fertigungs- und Dokumentationskapazitäten erfordern.
Marktführer der Brandschutzisolierungsbranche
-
ROCKWOOL A/S
-
Saint-Gobain
-
Owens Corning
-
Knauf Insulation
-
Kingspan Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Brandschutzisolierung Unternehmen in diesem Bericht
- 3M
- Armacell
- BASF
- Etex Group
- Johns Manville
- Kingspan Group
- Knauf Insulation
- L'ISOLANTE K-FLEX S.p.A.
- Luyang Energy-Saving Materials Co., Ltd.
- Morgan Advanced Materials
- Owens Corning
- Recticel NV
- ROCKWOOL A/S
- Saint-Gobain
- Sika AG
Neueste Industrielle Entwicklungen in Markt für Brandschutzisolierung
- Oktober 2025: ROCKWOOL A/S brachte seine FirePro-Brandschutzproduktpalette aus seinem globalen Kompetenzzentrum in Hams Hall, Birmingham, auf den Markt. Die Markteinführung folgte auf eine Investition in Millionenhöhe, 53 Brandprüfungen und die Entwicklung von neun neuen Produkten, darunter beschichtete Matten, Dichtmassen, Manschetten und Umhüllungen. Dies markierte den Einstieg von ROCKWOOL in das aktive Brandschutzsegment des Marktes für Brandschutzisolierung und erweiterte seine traditionelle Position im Bereich der Massendämmung.
- Juli 2025: Knauf Insulation eröffnete sein Steinmineralwollwerk in Taschkent, Usbekistan. Die Anlage, die erste eines internationalen Dämmstoffherstellers im Land, hat eine Jahreskapazität von 30.000 Tonnen/Jahr und bedient die zentralasiatischen Baumärkte. Im selben Monat erweiterte Knauf Insulation seinen Standort in Illange, Frankreich, mit einer Investition von 100 Millionen EUR und ergänzte die bestehende Steinwollkapazität um die Produktion von Deckenlösungen.
Berichtsumfang des globalen Marktes für Brandschutzisolierung
Brandschutzisolierung bezeichnet Materialien, die dazu dienen, die Ausbreitung von Feuer zu verhindern oder zu verlangsamen und hohen Temperaturen standzuhalten, um Gebäude, Anlagen und Strukturen vor Hitze und Flammen zu schützen. Diese Materialien sind so konzipiert, dass sie der Entzündung widerstehen, die Wärmeübertragung begrenzen und unter extremen thermischen Bedingungen die strukturelle Integrität aufrechterhalten.
Der Markt für Brandschutzisolierung ist nach Produkttyp, Material, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in starre Brandschutzisolierung, flexible Brandschutzisolierung, sprühbare Brandschutzisolierung, Platten-Brandschutzisolierung und sonstige segmentiert. Nach Material ist der Markt in Glasfaser, Mineralwolle, Kalziumsilikat, Polyurethanschaum und sonstige segmentiert. Nach Anwendung ist der Markt in Wände und Fassaden, Dächer und Decken, Böden und Doppelböden, Rohre, Kanäle und Behälter sowie sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Bauwesen, Öl und Gas, Energie und Strom, Automobil und Transport, Luft- und Raumfahrt, Marine und Offshore sowie sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Brandschutzisolierung in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Starre Brandschutzisolierung |
| Flexible Brandschutzisolierung |
| Sprühbare Brandschutzisolierung |
| Platten-Brandschutzisolierung |
| Sonstige |
| Glasfaser |
| Mineralwolle |
| Kalziumsilikat |
| Polyurethanschaum |
| Sonstige |
| Wände und Fassaden |
| Dächer und Decken |
| Böden und Doppelböden |
| Rohre, Kanäle und Behälter |
| Sonstige |
| Bauwesen |
| Öl und Gas |
| Energie und Strom |
| Automobil und Transport |
| Luft- und Raumfahrt |
| Marine und Offshore |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Starre Brandschutzisolierung | |
| Flexible Brandschutzisolierung | ||
| Sprühbare Brandschutzisolierung | ||
| Platten-Brandschutzisolierung | ||
| Sonstige | ||
| Nach Material | Glasfaser | |
| Mineralwolle | ||
| Kalziumsilikat | ||
| Polyurethanschaum | ||
| Sonstige | ||
| Nach Anwendung | Wände und Fassaden | |
| Dächer und Decken | ||
| Böden und Doppelböden | ||
| Rohre, Kanäle und Behälter | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Bauwesen | |
| Öl und Gas | ||
| Energie und Strom | ||
| Automobil und Transport | ||
| Luft- und Raumfahrt | ||
| Marine und Offshore | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Brandschutzisolierung?
Die Marktgröße für Brandschutzisolierung wurde im Jahr 2026 auf 29,18 Milliarden USD geschätzt und wird voraussichtlich von 30,34 Milliarden USD im Jahr 2027 auf 37,08 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,09 % während des Prognosezeitraums (2027–2032).
Welche Anwendung wächst bis 2032 am schnellsten?
Rohre, Kanäle und Behälter sind die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 5,89 % bis 2032, gestützt durch LNG-, Offshore- und Rechenzentrum-Projekte.
Welche Endverbraucherkategorie wird voraussichtlich am schnellsten wachsen?
Öl und Gas wird bis 2032 voraussichtlich mit einer CAGR von 6,93 % wachsen, angetrieben durch LNG- und Offshore-Projekte, die kryogene und passive Brandschutzsysteme erfordern.
Welche Region führt die Nachfrage und das Wachstum bei Brandschutzisolierung an?
Asien-Pazifik führt mit einem Marktanteil von 38,54 % im Jahr 2026 und wird voraussichtlich bis 2032 mit einer CAGR von 6,38 % wachsen.