
Tamanho e Participação do Mercado de Materiais de Vedação Corta-Fogo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.9 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.61 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Materiais de Vedação Corta-Fogo por Mordor Intelligence
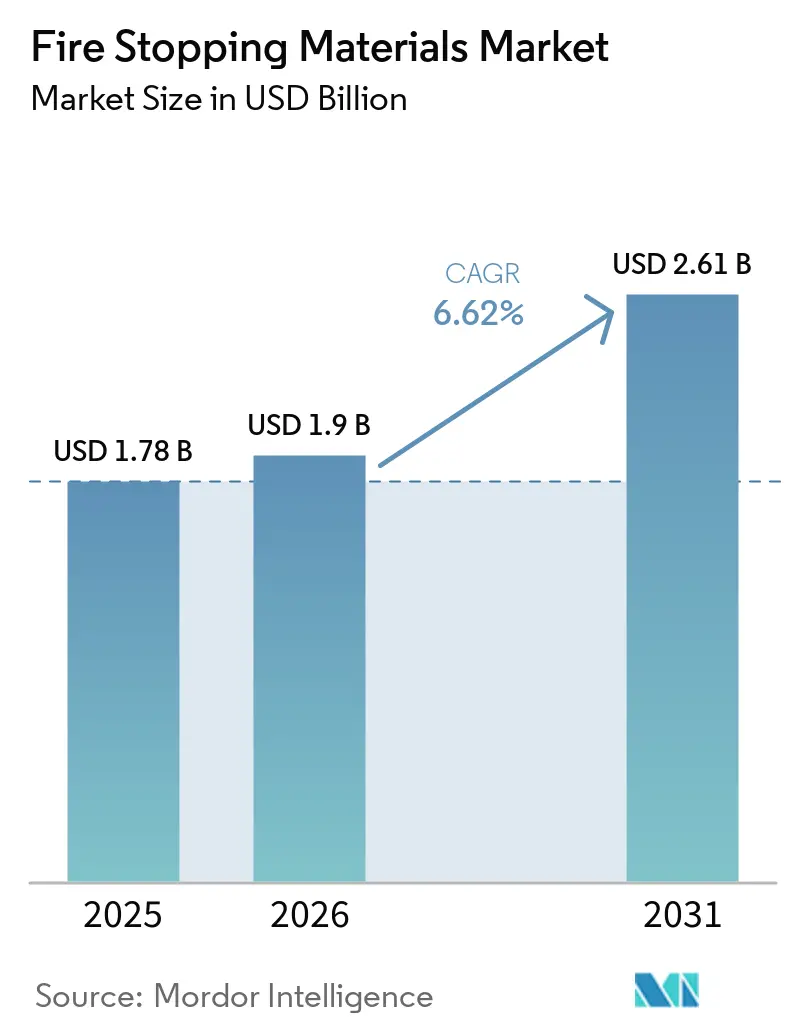
O tamanho do Mercado de Materiais de Vedação Corta-Fogo foi avaliado em 1,78 bilhões de USD em 2025 e estima-se que cresça de 1,90 bilhões de USD em 2026 para atingir 2,61 bilhões de USD até 2031, a um CAGR de 6,62% durante o período de previsão (2026-2031). A demanda por sistemas certificados de vedação de penetrações permanece vinculada aos requisitos dos códigos de construção, e não aos gastos discricionários em construção. Instalações com alta densidade de cabos, incluindo centros de dados, plantas de fabricação de semicondutores e instalações médicas, requerem mais aberturas protegidas em cada conjunto de parede e piso com classificação de resistência ao fogo. Uma vez que um sistema testado é incluído na especificação de um projeto, a substituição de produtos torna-se mais difícil, pois os instaladores devem seguir a configuração listada. Placas reabríveis, almofadas de massa e colares estão se tornando mais valiosos onde os cabos são alterados com frequência após a instalação. Os fabricantes estão respondendo com bibliotecas de certificação mais amplas, ferramentas de projeto e produtos adequados para trabalhos de montagem mecânica, elétrica e hidráulica fora do local.
Principais Conclusões do Relatório
- Por tipo, os selantes detinham 31,24% da participação do mercado de materiais de vedação corta-fogo em 2025, enquanto as placas estão projetadas para avançar a um CAGR de 7,07% até 2031.
- Por aplicação, a elétrica detinha 45,67% da participação do mercado de materiais de vedação corta-fogo em 2025 e está projetada para avançar a um CAGR de 7,25% até 2031.
- Por indústria de uso final, o setor comercial detinha 51,13% da participação do mercado de materiais de vedação corta-fogo em 2025, enquanto o industrial está projetado para avançar a um CAGR de 7,63% até 2031.
- Por geografia, a Ásia-Pacífico detinha 44,58% da participação do mercado de materiais de vedação corta-fogo em 2025 e está projetada para avançar a um CAGR de 7,16% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Materiais de Vedação Corta-Fogo
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rigorização dos Códigos de Segurança Contra Incêndio e Fiscalização | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Construção de Arranha-Céus e Infraestrutura | +1.5% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Médio prazo (2–4 anos) |
| Expansão de Centros de Dados, Construção Modular e Montagem Mecânica, Elétrica e Hidráulica Pré-fabricada | +1.3% | América do Norte e União Europeia, Ásia-Pacífico em crescimento | Curto prazo (≤ 2 anos) |
| Aumento da Densidade de Penetrações Mecânicas, Elétricas e Hidráulicas | +0.9% | Global | Médio prazo (2–4 anos) |
| Retrofit de Edifícios Antigos e Remediação de Vedação Corta-Fogo | +0.7% | América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rigorização dos Códigos de Segurança Contra Incêndio e Fiscalização
A Edição 4 da norma UL 1479 dos Underwriters Laboratories foi lançada em abril de 2025 e elevou os parâmetros de desempenho para sistemas de vedação corta-fogo em penetrações passantes. Os fabricantes tiveram de requalificar as listagens de sistemas afetadas, o que aumentou a importância das evidências de ensaios atualizadas nas especificações comerciais. Os requisitos do Código Internacional de Construção também exigem que os sistemas de vedação corta-fogo sejam instalados e inspecionados sob condições especificadas nos projetos relevantes[1]International Firestop Council, "Compreendendo as Normas ASTM e UL para Vedação Corta-Fogo," International Firestop Council, firestop.org. Esses requisitos reduzem o escopo para o uso de materiais de preenchimento não testados quando um projeto está sujeito a inspeção documentada. A norma SP 7:2026 da Índia introduziu uma classe de ocupação dedicada para centros de dados e atualizou as disposições de segurança contra incêndio, ampliando a relevância do planejamento de compartimentação em novos edifícios. O uso das abordagens de ensaio ASTM, UL e EN nas principais regiões de construção também torna a cobertura ampla de certificação mais importante para os fornecedores. Isso apoia o mercado de materiais de vedação corta-fogo onde a fiscalização de códigos e a documentação de projetos estão se tornando mais formais.
Construção de Arranha-Céus e Infraestrutura
Edifícios de grande altura contêm múltiplos shafts de serviço, envoltórios de escadas e rotas de distribuição elétrica que atravessam paredes e pisos com classificação de resistência ao fogo. Cada abertura requer uma configuração de vedação corta-fogo testada que corresponda ao substrato, ao elemento penetrante e à classificação do conjunto. Sistemas de metrô, aeroportos e túneis também contêm densas redes de aquecimento, ventilação, ar-condicionado, sinalização e energia. Esses projetos, portanto, requerem mais trabalho de vedação corta-fogo por metro quadrado do que estruturas menos complexas. A norma SP 7:2026 da Índia ajustou os limites de segurança contra incêndio para vários tipos de ocupação, ampliando a relevância do planejamento de proteção contra incêndio na construção institucional. Estruturas mais altas frequentemente requerem sistemas com classificação de 2 horas ou 4 horas, em vez dos conjuntos padrão de 1 hora. Isso desloca a demanda para produtos que atendem a requisitos de desempenho mais elevados e apresentam maior valor de instalação.
Aumento da Densidade de Penetrações Mecânicas, Elétricas e Hidráulicas
O mercado de materiais de vedação corta-fogo se beneficia quando o número de cabos e tubulações em cada abertura aumenta. Sistemas de gestão predial, sistemas de antenas distribuídas, redes de energia e backbones de fibra óptica tornam as penetrações individuais mais complexas. Uma abertura de serviço misto frequentemente necessita de um sistema listado projetado por engenharia, em vez de uma aplicação geral de selante. A Modelagem da Informação da Construção (BIM) permite que os projetistas coordenem as penetrações mais cedo e incluam configurações de vedação corta-fogo aprovadas nos documentos do projeto. Esse processo favorece os fabricantes que fornecem extensas bibliotecas de sistemas listados e informações digitais sobre os produtos. Conjuntos mecânicos, elétricos e hidráulicos pré-fabricados também podem centralizar a aquisição junto aos fabricantes. Fornecedores sem informações de projeto compatíveis enfrentam uma posição mais fraca quando as especificações são definidas antes do início da instalação no local.
Expansão de Centros de Dados, Construção Modular e Montagem Mecânica, Elétrica e Hidráulica Pré-fabricada
Os centros de dados requerem grandes volumes de cabeamento de energia e dados, que criam penetrações de bandejas de cabos com alta densidade em conjuntos com classificação de resistência ao fogo. A Specified Technologies Inc. lançou o EZ Path ULTRA em julho de 2026 para aplicações de bandejas de cabos de alta densidade em centros de dados e infraestrutura de telecomunicações. O produto suporta bandejas de cabos em diversas larguras e destina-se a projetos que necessitam de futuras alterações de cabos. Esse perfil de demanda favorece passagens, placas e soluções à base de massa que podem ser reabertas sem reconstruir toda a vedação. A construção modular também permite que os materiais de vedação corta-fogo sejam instalados durante a montagem em fábrica, reduzindo a mão de obra no local e a variação na aplicação. O mercado de materiais de vedação corta-fogo, portanto, tem uma abertura para produtos projetados em torno de fluxos de trabalho mecânicos, elétricos e hidráulicos pré-fabricados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de Sistemas Certificados e Encargo de Instalação | -0.7% | Global, mais acentuado em mercados emergentes | Médio prazo (2–4 anos) |
| Escassez de Aplicadores Qualificados e Complexidade de Instalação | -0.5% | América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Risco de Repenetração, Movimentação e Incompatibilidade de Conjuntos | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Sistemas Certificados e Encargo de Instalação
Os sistemas certificados custam mais do que os materiais de preenchimento gerais de construção porque requerem materiais listados, instalação por profissionais treinados e, em alguns projetos, inspeção por terceiros. A instalação deve seguir a configuração testada para a combinação de abertura e elemento penetrante. Códigos aplicados de forma inconsistente podem deixar espaço para produtos de espuma ou mástique não classificados e de menor custo. Isso cria um risco de que a demanda por produtos certificados não corresponda plenamente ao número total de penetrações em novas construções. A revisão de 2025 da norma UL 1479 também exigiu a requalificação dos sistemas, o que adicionou custos de ensaios laboratoriais e documentação. Grandes fornecedores podem distribuir esses custos por portfólios mais amplos, enquanto empresas menores podem enfrentar um encargo maior. A restrição é mais visível em projetos residenciais e comerciais de pequeno porte sensíveis ao preço em regiões de construção emergentes.
Escassez de Aplicadores Qualificados e Complexidade de Instalação
A instalação de vedação corta-fogo requer conhecimento do tipo de substrato, espaço anular, combinações de elementos penetrantes e a profundidade de preenchimento necessária. Os sistemas de vedação corta-fogo listados devem ser instalados de acordo com suas configurações testadas, deixando pouco espaço para alterações não planejadas no local de obra. Os requisitos de treinamento e credenciamento podem retardar o crescimento da base de instaladores qualificados. Esta é uma restrição prática na América do Norte e na Europa, onde a atividade de construção e os requisitos de documentação são ambos elevados. Os conjuntos pré-fabricados em fábrica podem atrair mão de obra certificada para longe do trabalho convencional no local, ao mesmo tempo em que reduzem as necessidades de mão de obra dentro do processo de fábrica. A repenetração após reformas de inquilinos ou alterações em tecnologia da informação também pode perturbar as vedações existentes. Onde os registros de penetração são incompletos, os gestores de propriedades podem não restaurar a proteção em conformidade após trabalhos posteriores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Selantes Ancoram a Participação de Mercado Enquanto as Placas Lideram o Crescimento
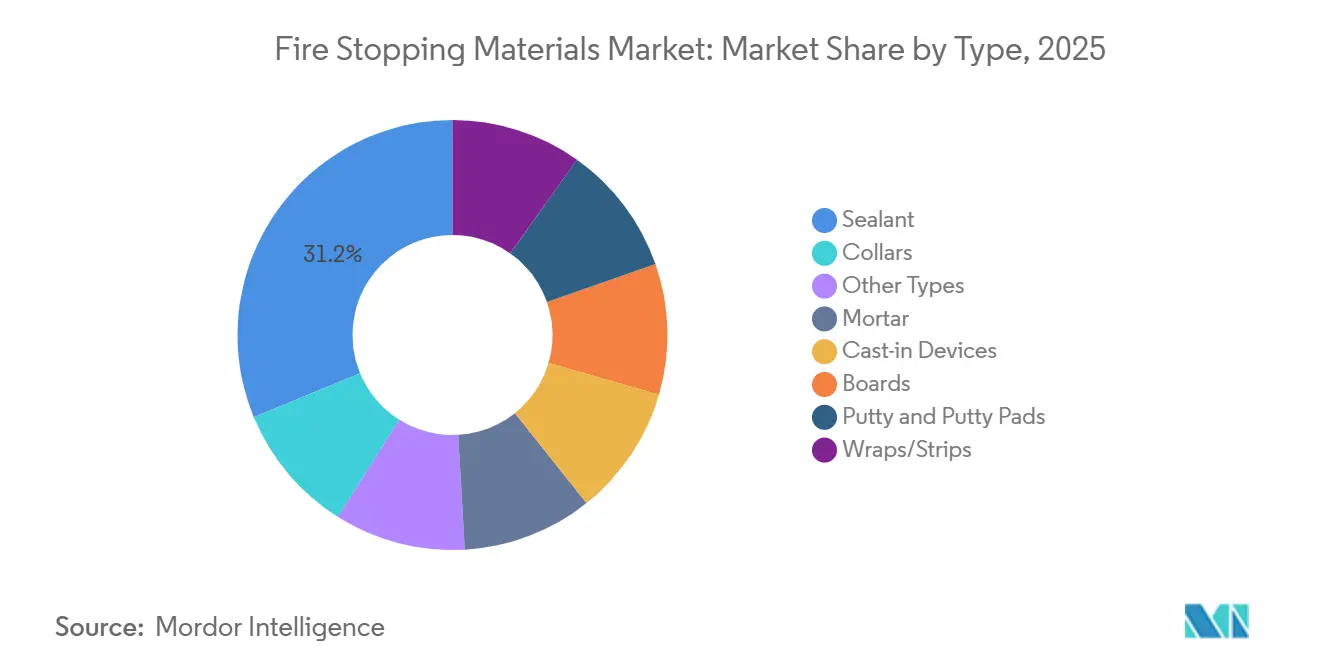
Os selantes detinham 31,24% da participação do mercado de materiais de vedação corta-fogo em 2025, pois podem ser utilizados em feixes de cabos, tubulações, dutos e juntas de construção. Sua flexibilidade em diferentes substratos suporta amplo uso em instalações comerciais, industriais e residenciais. Os selantes intumescentes se expandem sob calor e ajudam a fechar aberturas criadas quando tubulações combustíveis ou materiais de cabos amolecem. A atualização de 2025 da norma UL 1479 aumentou a importância das formulações testadas em sistemas listados de penetrações passantes. Produtos com baixo teor de compostos orgânicos voláteis e isentos de halogênio têm relevância em instalações de saúde, educação e edifícios públicos. Esses compradores frequentemente alinham os requisitos de compras ambientais com as especificações de segurança contra incêndio. A argamassa permanece relevante em penetrações mecânicas e hidráulicas de alta carga, onde a resistência à compressão e a estabilidade dimensional são importantes.
As placas estão projetadas para avançar a um CAGR de 7,07% até 2031. Centros de dados e grandes instalações comerciais utilizam placas onde as rotas de cabos provavelmente serão alteradas após a instalação inicial. Os formatos reabríveis permitem alterações sem remover e reconstruir toda uma vedação permanente. Os dispositivos embutidos também estão ganhando uso em novos projetos comerciais e de centros de dados porque podem ser posicionados antes de o concreto ser lançado. Os colares têm um papel importante em torres residenciais da Ásia-Pacífico, onde tubulações de drenagem plásticas estão substituindo as tubulações metálicas. Envoltórios, tiras, massa e almofadas de massa atendem a aplicações especializadas de bandejas de cabos e cabos blindados.


Por Aplicação: Penetrações Elétricas Impulsionam Tanto a Receita Quanto a Taxa de Crescimento
As aplicações elétricas detinham 45,67% da participação do mercado de materiais de vedação corta-fogo em 2025. Cabos de energia e dados atravessam conjuntos com classificação de resistência ao fogo em torres comerciais, instalações industriais, hospitais, aeroportos e centros de dados. Seu amplo uso em diferentes tipos de edifícios confere à categoria uma grande base instalada. A maior densidade de energia e a capacidade adicional de tecnologia da informação aumentam o número de penetrações de bandejas de cabos em centros de dados. Essas aberturas requerem sistemas listados que possam acomodar o arranjo real de cabos e a classificação da parede ou piso. A Specified Technologies Inc. introduziu o EZ Path ULTRA em 2026 para aplicações de cabos de alta densidade, demonstrando a demanda por produtos desenvolvidos para infraestruturas de cabos em constante mudança. A categoria elétrica se beneficia das necessidades combinadas de infraestrutura de dados, eletrificação da rede e instalação de carregamento de veículos elétricos.
As aplicações elétricas estão projetadas para avançar a um CAGR de 7,25% até 2031. Esse crescimento é sustentado pelo aumento da densidade de cabos, e não por uma única categoria de edifício. Os usos mecânicos permanecem um contribuinte estável por meio de penetrações de aquecimento, ventilação, ar-condicionado e tubulações de grande diâmetro. O trabalho hidráulico suporta o uso de colares, envoltórios e sistemas de massa, especialmente onde tubulações plásticas são utilizadas em habitações multifamiliares. Outras aplicações incluem juntas estruturais, barreiras perimetrais e conjuntos de fachadas cortina. A norma IS 18190:2023 da Índia criou uma referência de ensaio nacional para barreiras corta-fogo perimetrais de fachadas cortina, adicionando relevância para sistemas de vedação corta-fogo de fachadas qualificados. Instalações de saúde e educacionais também operam sob requisitos de segurança de vida que podem ampliar o número de locais onde a proteção documentada de penetrações é necessária.
Por Indústria de Uso Final: O Setor Comercial Lidera Enquanto o Industrial Supera o Mercado
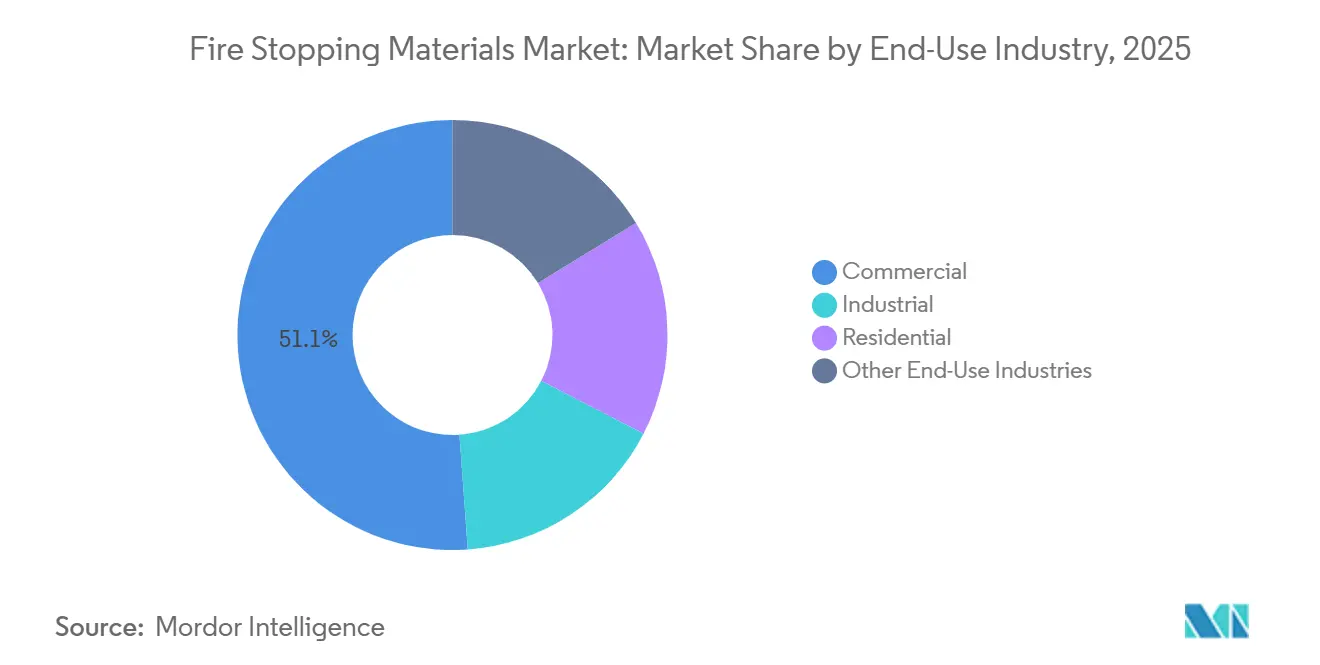
O setor comercial detinha 51,13% da participação do mercado de materiais de vedação corta-fogo em 2025. Torres de escritórios, hospitais, shopping centers, hotéis, aeroportos e centros de dados contêm sistemas mecânicos, elétricos e hidráulicos densos. Seu projeto cria numerosas travessias de serviço por paredes e pisos com classificação de resistência ao fogo. As compras orientadas por códigos tornam o trabalho de vedação corta-fogo uma parte necessária do pacote de construção nessas instalações. Os hospitais têm extensas necessidades de compartimentação e frequentemente requerem proteção em áreas clínicas altamente servidas. Os centros de dados adicionam passagens com alta densidade de cabos e frequentes necessidades de modificação futura. Os projetos residenciais fornecem demanda constante porque as travessias de serviço entre unidades devem manter a separação corta-fogo.
O setor industrial está projetado para avançar a um CAGR de 7,63% até 2031. Instalações de petróleo e gás, plantas químicas, instalações farmacêuticas, plantas de semicondutores e instalações eletrônicas requerem altos níveis de proteção contra incêndio. Um evento de incêndio nessas instalações pode causar sérias interrupções operacionais, além de riscos à segurança. Programas nacionais de investimento apoiaram instalações de semicondutores e eletrônicos nos Estados Unidos, Japão, Coreia do Sul e Índia. Esses projetos requerem argamassas de alta temperatura, selantes isentos de halogênio e dispositivos embutidos com classificação de múltiplas horas em muitas aplicações. A expansão industrial e as juntas de construção também requerem produtos que possam acomodar movimentação e condições de serviço exigentes. Instalações de transporte, infraestrutura e institucionais adicionam demanda adicional onde grandes edifícios contêm redes de serviço complexas.
Análise Geográfica
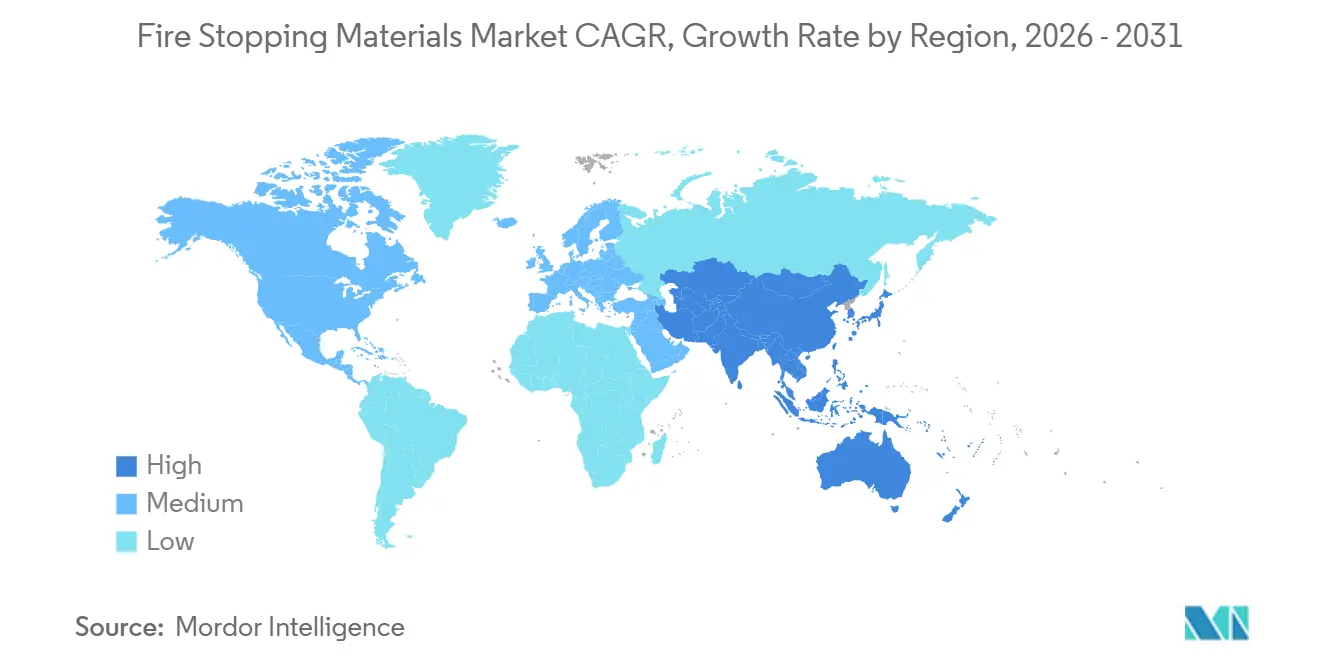
A Ásia-Pacífico detinha 44,58% da participação do mercado de materiais de vedação corta-fogo em 2025 e está projetada para avançar a um CAGR de 7,16% até 2031. China, Índia, Coreia do Sul, Japão e países da Associação de Nações do Sudeste Asiático sustentam a demanda por meio da construção urbana e das mudanças nos requisitos de construção. A norma SP 7:2026 da Índia introduziu uma classe de ocupação dedicada para centros de dados e disposições adicionais de compartimentação. A construção residencial e comercial de grande altura na China continua a suportar o uso de colares e selantes, particularmente onde tubulações de drenagem plásticas são utilizadas. Vietnã, Indonésia e Filipinas estão rigorizando as disposições de segurança contra incêndio em edifícios após incidentes em estruturas de alta ocupação. Japão e Coreia do Sul sustentam a demanda por especificações premium por meio de requisitos combinados de segurança sísmica e contra incêndio. Essas condições sustentam a demanda por sistemas de penetração com classificação mais elevada em projetos comerciais e institucionais.
A América do Norte é uma área madura para o mercado de materiais de vedação corta-fogo, com forte uso de especificações baseadas em códigos e fluxos de trabalho de instalação documentados. A Modelagem da Informação da Construção é amplamente utilizada para coordenar aberturas de serviço mais cedo no processo do projeto. Os requisitos de inspeção do Código Internacional de Construção para projetos relevantes de grande altura e categoria de risco fortalecem a necessidade de sistemas listados documentados. A construção de centros de dados suporta a demanda por penetrações elétricas porque as instalações requerem extenso roteamento de energia e dados. O Canadá alinha-se estreitamente com os requisitos dos Estados Unidos por meio da norma CAN/ULC-S115, suportando expectativas de produtos similares em toda a região. O México oferece demanda adicional de construção comercial em cidades em crescimento, embora a fiscalização não seja uniforme. A combinação de centros de dados e instalações institucionais suporta a demanda por aplicações de vedação corta-fogo premium.
A Europa é moldada pelos requisitos do Regulamento de Produtos de Construção e pela série de ensaios EN 1366 para sistemas de penetração e juntas. O Reino Unido está migrando das classificações nacionais BS 476 para as classificações da série EN 13501 sob o Documento Aprovado B, o que deverá levar à revisão das escolhas de produtos existentes. Alemanha, França e países nórdicos têm práticas de conformidade sólidas e demanda por formulações com baixo teor de compostos orgânicos voláteis em compras públicas. A América do Sul permanece menor, mas está se expandindo por meio da construção comercial no Brasil e na Argentina. A Sika AG abriu instalações de fabricação na Argentina e na Colômbia em fevereiro de 2026, melhorando sua presença de produção regional. O Oriente Médio e a África são sustentados pelos projetos da Visão 2030 da Arábia Saudita, incluindo centros de dados, hospitais e torres de uso misto. Fornecedores que combinam cobertura de certificação regional com suporte técnico têm uma oportunidade nesses mercados de distribuição em desenvolvimento.

Cenário Competitivo
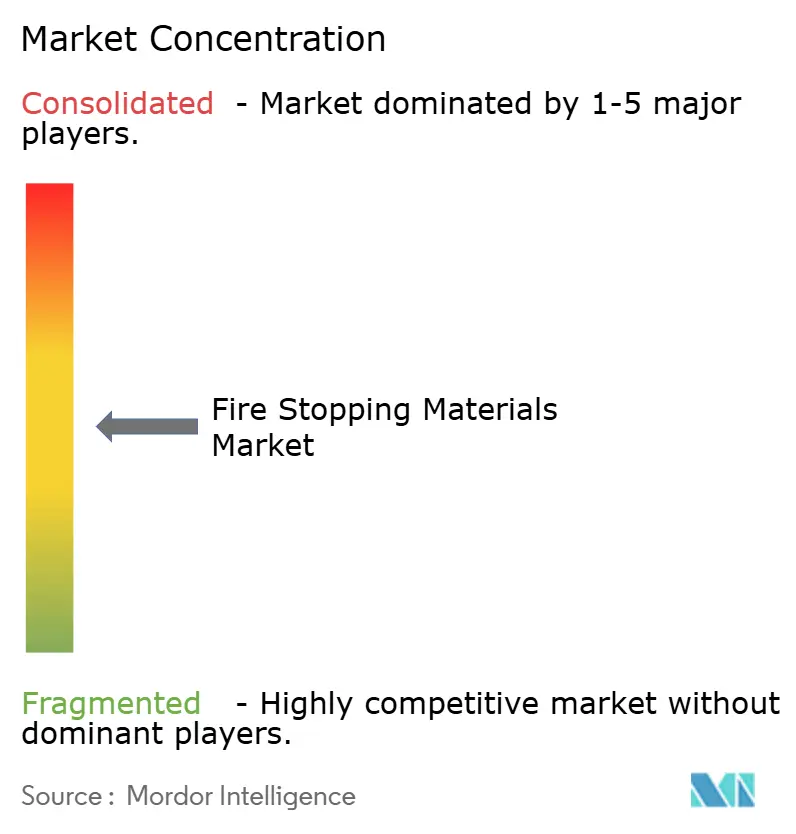
O mercado de materiais de vedação corta-fogo é moderadamente concentrado, com os cinco principais participantes incluindo Hilti Corporation, 3M, Sika AG, Etex Group e RPM International Inc. Hilti Corporation, 3M, Sika AG e RPM International Inc. possuem portfólios amplos e capacidades de distribuição voltadas para empreiteiros. ROCKWOOL A/S, Knauf Insulation e Etex Group têm posições em aplicações de lã mineral e placas com classificação de resistência ao fogo. O desempenho do produto permanece importante, mas a cobertura de sistemas listados pode ser mais decisiva quando uma equipe de projeto seleciona uma configuração. A Hilti Corporation atende empreiteiros por meio de produtos, ferramentas de instalação e software de projeto PROFIS Engineering. Essa combinação pode tornar as mudanças de produto menos atraentes depois que um empreiteiro padroniza seu fluxo de trabalho. A 3M suporta relacionamentos de construção multinacionais por meio de seu portfólio de compostos intumescentes e selantes.
Em março de 2026, a 3M anunciou um acordo envolvendo a Madison Fire & Rescue e a Scott Safety que ampliou sua presença ao longo da cadeia de valor de segurança contra incêndio[2]3M, "3M to Create a Leading Fire and Safety Business, Acquires Madison Fire & Rescue and Combines with Scott Safety," 3M News, news.3m.com. Em fevereiro de 2026, a Sika AG concordou em adquirir a Akkim para ampliar a distribuição na Europa Oriental, Ásia Central, Oriente Médio e Norte da África. A Sika AG também abriu 5 instalações de fabricação em fevereiro de 2026, incluindo instalações nos Estados Unidos, Argentina, Colômbia, Bangladesh e Tanzânia. Essas ações fortalecem a proximidade de fornecimento e a capacidade de distribuição regional. Em agosto de 2026, a Hilti North America lançou o HIT-FP 700 R, uma argamassa cimentícia injetável resistente ao fogo para conexões estruturais de concreto. O produto foi projetado para funcionar com o PROFIS Engineering para fluxos de trabalho de projeto de carga de fogo.
As oportunidades no mercado de materiais de vedação corta-fogo incluem bibliotecas digitais compatíveis com BIM, formatos integrados em fábrica e soluções reabríveis para rotas de cabos frequentemente modificadas. A Specified Technologies Inc. direcionou-se a essa última área com o lançamento do EZ Path ULTRA em julho de 2026 para bandejas de cabos de alta densidade. Quelfire, TENMAT Ltd. e RectorSeal competem por meio de certificações especializadas e programas de treinamento de instaladores. Essas empresas podem atender locais e aplicações que podem ser muito específicos para que fornecedores globais gerenciem por meio de canais de vendas diretas. Os fabricantes também estão integrando proteção intumescente em componentes mecânicos, elétricos e hidráulicos durante o projeto do produto. Essa abordagem pode reduzir a mão de obra em campo e diminuir o risco de que trabalhos posteriores perturbem um conjunto existente. O International Firestop Council identifica sistemas testados e listados como centrais para manter o desempenho de vedação corta-fogo em conformidade em condições de construção em constante mudança.
Líderes da Indústria de Materiais de Vedação Corta-Fogo
-
Hilti Corporation
-
3M
-
Sika AG
-
Etex Group
-
RPM International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: A Hilti Corporation lançou o HIT-FP 700 R, uma argamassa cimentícia injetável resistente ao fogo com classificação para suportar temperaturas de até 598°C para extensões e emendas de armaduras pós-instaladas. O produto ampliou as soluções de argamassa resistente ao fogo para aplicações estruturais de concreto, suportando a demanda por materiais de vedação corta-fogo na construção.
- Agosto de 2026: A CitroTech e a Global Fireproof Solutions (GFS) anunciaram uma parceria estratégica para integrar o inibidor de fogo não tóxico da CitroTech nos negócios de proteção contra incêndio da GFS. A colaboração ampliou a disponibilidade de soluções retardantes de fogo ambientalmente responsáveis em geografias e aplicações, suportando a inovação em materiais de vedação corta-fogo e proteção contra incêndio.


Escopo do Relatório Global do Mercado de Materiais de Vedação Corta-Fogo
Os materiais de vedação corta-fogo são produtos especializados utilizados para selar aberturas, juntas, penetrações e lacunas em conjuntos de construção para restringir a propagação de fogo, fumaça e gases quentes. Eles ajudam a manter o desempenho de resistência ao fogo de paredes, pisos e outros conjuntos com classificação de resistência ao fogo, ao mesmo tempo em que suportam a compartimentação e a segurança dos edifícios.
O Mercado de Materiais de Vedação Corta-Fogo é segmentado por tipo, aplicação, indústria de uso final e geografia. Por tipo, o mercado é segmentado em selante, argamassa, dispositivos embutidos, placas, massa e almofadas de massa, colares, envoltórios/tiras e outros tipos. Por aplicação, o mercado é segmentado em elétrica, mecânica, hidráulica e outras aplicações. Por indústria de uso final, o mercado é segmentado em comercial, industrial, residencial e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para materiais de vedação corta-fogo em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Selante |
| Argamassa |
| Dispositivos Embutidos |
| Placas |
| Massa e Almofadas de Massa |
| Colares |
| Envoltórios/Tiras |
| Outros Tipos |
| Elétrica |
| Mecânica |
| Hidráulica |
| Outras Aplicações |
| Comercial |
| Industrial |
| Residencial |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da Associação de Nações do Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Selante | |
| Argamassa | ||
| Dispositivos Embutidos | ||
| Placas | ||
| Massa e Almofadas de Massa | ||
| Colares | ||
| Envoltórios/Tiras | ||
| Outros Tipos | ||
| Por Aplicação | Elétrica | |
| Mecânica | ||
| Hidráulica | ||
| Outras Aplicações | ||
| Por Indústria de Uso Final | Comercial | |
| Industrial | ||
| Residencial | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da Associação de Nações do Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de materiais de vedação corta-fogo?
O mercado de materiais de vedação corta-fogo está em 1,90 bilhões de USD em 2026 e está projetado para atingir 2,61 bilhões de USD até 2031.
O que está impulsionando a demanda por materiais de vedação corta-fogo?
Requisitos de códigos, construção de grande altura, centros de dados, aumento da densidade de cabos e sistemas de construção pré-fabricados sustentam a demanda.
Qual tipo liderou a demanda do mercado em 2025?
Os selantes detinham uma participação de 31,24% em 2025, pois são utilizados em aplicações de cabos, tubulações, dutos e juntas.
Qual aplicação deve crescer mais rapidamente até 2031?
A elétrica está projetada para avançar a um CAGR de 7,25% até 2031, sustentada pela infraestrutura de dados, energia e carregamento.
Página atualizada pela última vez em:



