
Taille et part du marché des matériaux coupe-feu
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.9 Milliards de dollars |
| Taille du Marché (2031) | 2.61 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des matériaux coupe-feu par Mordor Intelligence
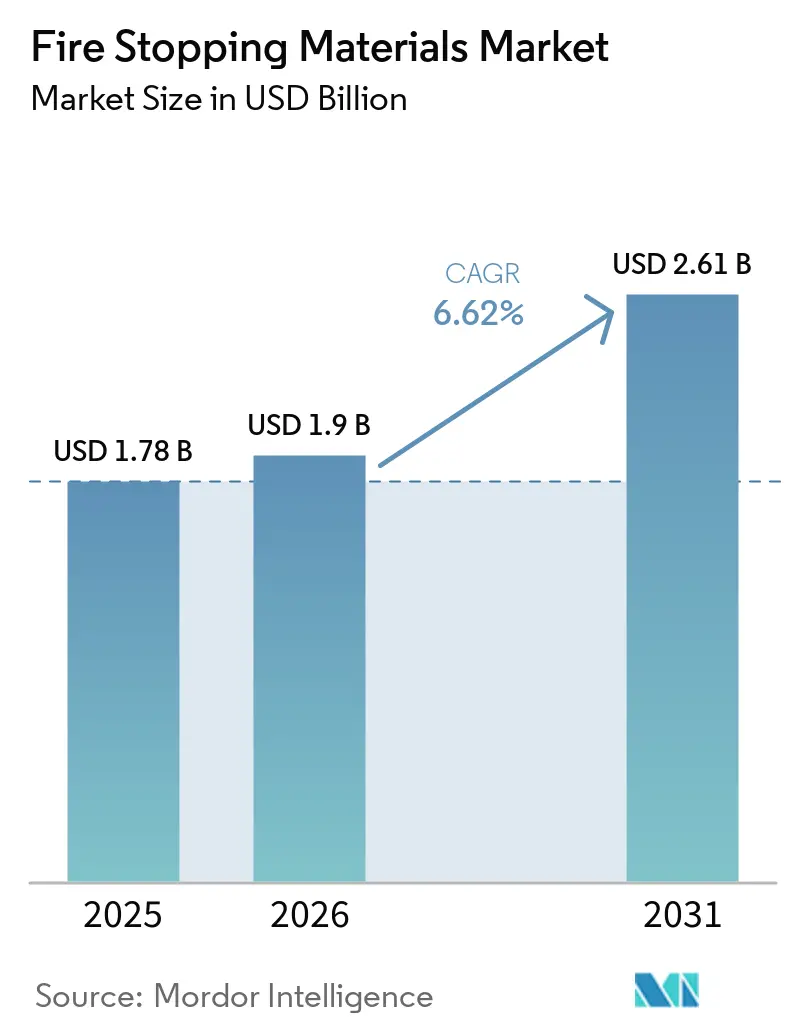
La taille du marché des matériaux coupe-feu était évaluée à 1,78 milliard USD en 2025 et devrait croître de 1,90 milliard USD en 2026 pour atteindre 2,61 milliards USD d'ici 2031, à un CAGR de 6,62 % durant la période de prévision (2026-2031). La demande de systèmes certifiés d'étanchéité des traversées reste liée aux exigences des codes de construction plutôt qu'aux dépenses discrétionnaires de construction. Les installations à forte densité de câbles, notamment les centres de données, les usines de fabrication de semi-conducteurs et les établissements médicaux, nécessitent davantage d'ouvertures protégées dans chaque ensemble mur et plancher à résistance au feu. Une fois qu'un système testé est inclus dans le cahier des charges d'un projet, la substitution de produit devient plus difficile car les installateurs doivent respecter la configuration homologuée. Les panneaux réentrables, les plaquettes de mastic et les colliers gagnent en valeur là où les câbles sont fréquemment modifiés après l'installation. Les fabricants répondent en élargissant leurs bibliothèques de certifications, leurs outils de conception et leurs produits adaptés aux travaux d'assemblage hors site en génie mécanique, électrique et plomberie.
Principaux enseignements du rapport
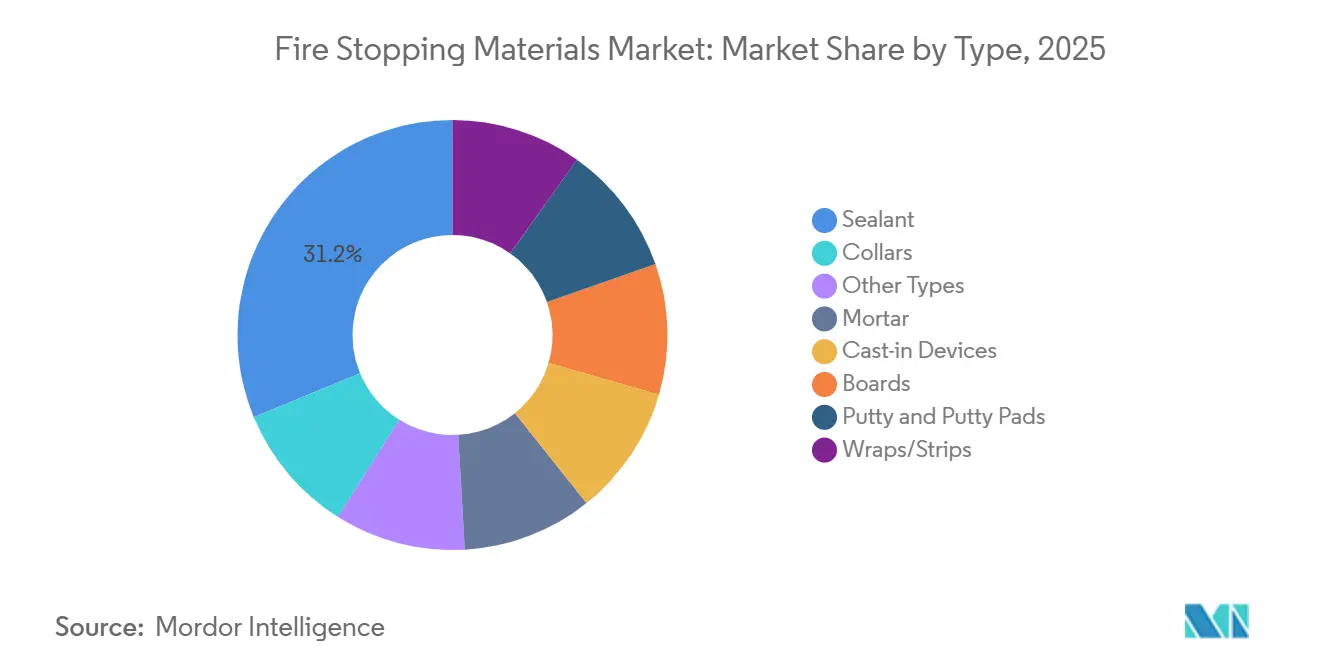
- Par type, les mastics détenaient 31,24 % de la part du marché des matériaux coupe-feu en 2025, tandis que les panneaux devraient progresser à un CAGR de 7,07 % jusqu'en 2031.
- Par application, l'électrique détenait 45,67 % de la part du marché des matériaux coupe-feu en 2025 et devrait progresser à un CAGR de 7,25 % jusqu'en 2031.
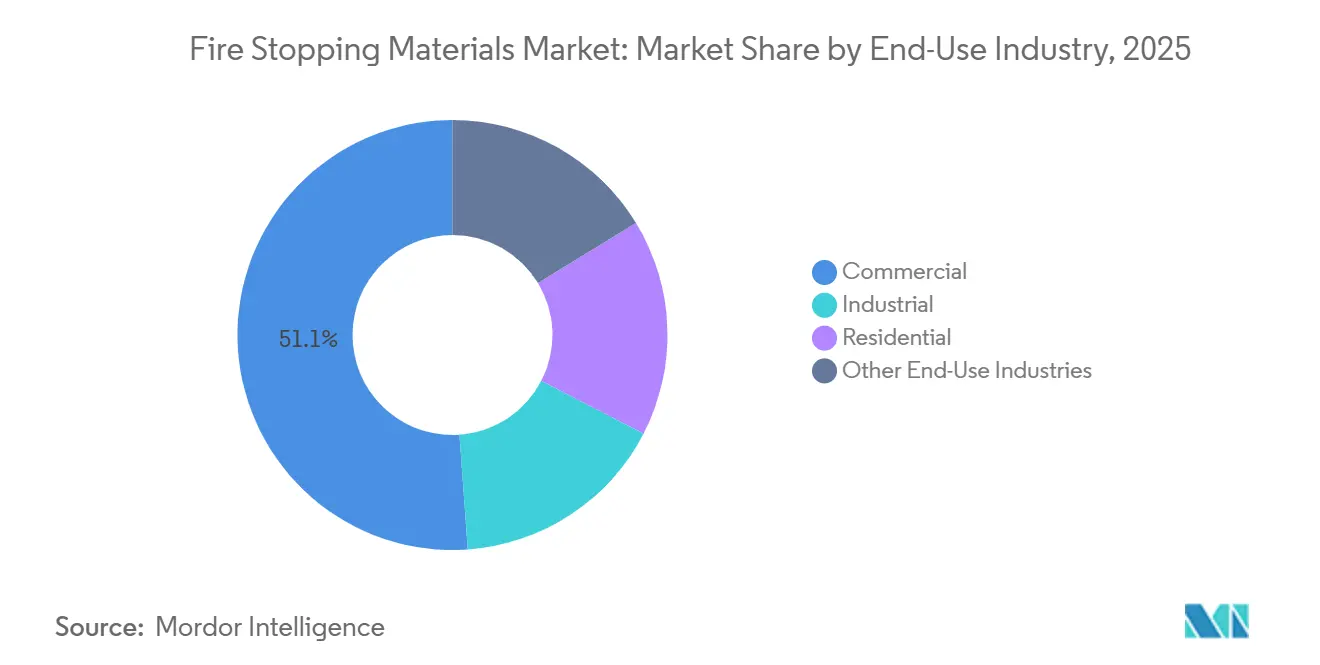
- Par secteur d'utilisation finale, le commercial détenait 51,13 % de la part du marché des matériaux coupe-feu en 2025, tandis que l'industriel devrait progresser à un CAGR de 7,63 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 44,58 % de la part du marché des matériaux coupe-feu en 2025 et devrait progresser à un CAGR de 7,16 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des matériaux coupe-feu
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des codes de sécurité incendie et de leur application | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Construction de gratte-ciels et d'infrastructures | +1.5% | Cœur APAC, extension vers MEA et Amérique du Sud | Moyen terme (2–4 ans) |
| Expansion des centres de données, de la construction modulaire et des assemblages MEP préfabriqués | +1.3% | Amérique du Nord et UE, APAC en croissance | Court terme (≤ 2 ans) |
| Augmentation de la densité des traversées MEP | +0.9% | Mondial | Moyen terme (2–4 ans) |
| Rénovation des bâtiments anciens et remédiation des systèmes coupe-feu | +0.7% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des codes de sécurité incendie et de leur application
L'édition 4 de la norme Underwriters Laboratories (UL) 1479 a été publiée en avril 2025 et a relevé les critères de performance pour les systèmes coupe-feu à traversées. Les fabricants ont dû requalifier les homologations de systèmes concernées, ce qui a accru l'importance des preuves d'essais actuelles dans les cahiers des charges commerciaux. Les exigences du Code international de la construction imposent également que les systèmes coupe-feu soient installés et inspectés dans des conditions spécifiées pour les projets concernés[1]International Firestop Council, « Comprendre les normes ASTM et UL pour les systèmes coupe-feu », International Firestop Council, firestop.org. Ces exigences réduisent la possibilité d'utiliser des matériaux de remplissage non testés lorsqu'un projet fait l'objet d'une inspection documentée. La norme SP 7:2026 de l'Inde a introduit une classe d'occupation dédiée aux centres de données et mis à jour les dispositions de sécurité incendie, étendant la pertinence de la planification du compartimentage dans les nouveaux bâtiments. L'utilisation des approches d'essai ASTM, UL et EN dans les principales régions de construction rend également une couverture de certification étendue plus importante pour les fournisseurs. Cela soutient le marché des matériaux coupe-feu là où l'application des codes et la documentation des projets deviennent plus formelles.
Construction de gratte-ciels et d'infrastructures
Les gratte-ciels contiennent de multiples gaines de service, des enveloppes d'escaliers et des circuits de distribution électrique qui traversent des murs et des planchers à résistance au feu. Chaque ouverture nécessite une configuration coupe-feu testée correspondant au substrat, à l'élément traversant et à la classification de l'ensemble. Les systèmes de métro, les aéroports et les tunnels contiennent également des réseaux denses de chauffage, ventilation, climatisation, signalisation et alimentation électrique. Ces projets nécessitent donc davantage de travaux coupe-feu par mètre carré que les structures moins complexes. La norme SP 7:2026 de l'Inde a ajusté les seuils de sécurité incendie pour plusieurs types d'occupation, élargissant la pertinence de la planification de la protection incendie dans la construction institutionnelle. Les structures plus hautes nécessitent souvent des systèmes classés 2 heures ou 4 heures plutôt que des assemblages standard d'1 heure. Cela oriente la demande vers des produits répondant à des exigences de performance plus élevées et présentant une valeur d'installation plus importante.
Augmentation de la densité des traversées MEP
Le marché des matériaux coupe-feu bénéficie de l'augmentation du nombre de câbles et de tuyaux dans chaque ouverture. Les systèmes de gestion des bâtiments, les systèmes d'antennes distribuées, les réseaux électriques et les dorsales en fibre optique rendent les traversées individuelles plus complexes. Une ouverture à services mixtes nécessite souvent un système homologué conçu sur mesure plutôt qu'une simple application de mastic général. La modélisation des données du bâtiment (BIM) permet aux concepteurs de coordonner les traversées plus tôt et d'inclure des configurations coupe-feu approuvées dans les documents de projet. Ce processus favorise les fabricants qui fournissent des bibliothèques de systèmes homologués étendues et des informations numériques sur les produits. Les assemblages préfabriqués en génie mécanique, électrique et plomberie peuvent également centraliser les achats auprès des fabricants. Les fournisseurs sans informations de conception compatibles se trouvent dans une position plus faible lorsque les cahiers des charges sont établis avant le début de l'installation sur site.
Expansion des centres de données, de la construction modulaire et des assemblages MEP préfabriqués
Les centres de données nécessitent de grands volumes de câblage électrique et de données, ce qui crée des traversées de chemins de câbles à fort remplissage à travers des ensembles classés. Specified Technologies Inc. a lancé EZ Path ULTRA en juillet 2026 pour les applications de chemins de câbles à haute densité dans les centres de données et les infrastructures de télécommunications. Le produit prend en charge les chemins de câbles de plusieurs largeurs et est destiné aux projets nécessitant de futures modifications de câbles. Ce profil de demande favorise les solutions à base de chemins, de panneaux et de mastic pouvant être réouverts sans reconstruire l'ensemble du joint. La construction modulaire permet également d'installer les matériaux coupe-feu lors de l'assemblage en usine, réduisant ainsi la main-d'œuvre sur chantier et les variations d'application. Le marché des matériaux coupe-feu dispose donc d'une opportunité pour les produits conçus autour des flux de travail préfabriqués en génie mécanique, électrique et plomberie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût des systèmes certifiés et de leur installation | -0.7% | Mondial, plus aigu dans les marchés émergents | Moyen terme (2–4 ans) |
| Pénurie d'applicateurs qualifiés et complexité de l'installation | -0.5% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Risque lié à la re-traversée, aux mouvements et à la compatibilité des assemblages | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût des systèmes certifiés et de leur installation
Les systèmes certifiés coûtent plus cher que les matériaux de remplissage de construction généraux car ils nécessitent des matériaux homologués, une installation par du personnel formé et, dans certains projets, une inspection par un tiers. L'installation doit respecter la configuration testée pour la combinaison ouverture-élément traversant. Des codes appliqués de manière incohérente peuvent laisser de la place à des produits en mousse ou en mastic non classés et moins coûteux. Cela crée un risque que la demande de produits certifiés ne corresponde pas pleinement au nombre total de traversées dans les nouvelles constructions. La révision 2025 de la norme UL 1479 a également nécessité une requalification des systèmes, ce qui a engendré des coûts supplémentaires d'essais en laboratoire et de documentation. Les grands fournisseurs peuvent répartir ces coûts sur des portefeuilles plus larges, tandis que les petites entreprises peuvent faire face à une charge plus importante. Cette contrainte est la plus visible dans les projets résidentiels et les petits projets commerciaux sensibles aux prix dans les régions de construction émergentes.
Pénurie d'applicateurs qualifiés et complexité de l'installation
L'installation de systèmes coupe-feu nécessite une connaissance du type de substrat, de l'espace annulaire, des combinaisons d'éléments traversants et de la profondeur de remplissage requise. Les systèmes coupe-feu homologués doivent être installés conformément à leurs configurations testées, laissant peu de place aux modifications imprévues sur le chantier. Les exigences de formation et d'accréditation peuvent retarder la croissance du vivier d'installateurs qualifiés. Il s'agit d'une contrainte pratique en Amérique du Nord et en Europe, où l'activité de construction et les exigences de documentation sont toutes deux élevées. Les assemblages préfabriqués en usine peuvent attirer la main-d'œuvre certifiée loin des travaux conventionnels sur site tout en réduisant les besoins en main-d'œuvre dans le processus de fabrication en usine. La re-traversée après des mises à niveau de locataires ou des modifications informatiques peut également perturber les joints existants. Lorsque les registres de traversées sont incomplets, les gestionnaires de propriétés peuvent ne pas rétablir une protection conforme après des travaux ultérieurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les mastics ancrent la part de marché tandis que les panneaux mènent la croissance
Les mastics détenaient 31,24 % de la part du marché des matériaux coupe-feu en 2025 car ils peuvent être utilisés sur des faisceaux de câbles, des tuyaux, des conduits et des joints de construction. Leur flexibilité sur différents substrats favorise une utilisation large dans les installations commerciales, industrielles et résidentielles. Les mastics intumescents se dilatent sous l'effet de la chaleur et contribuent à fermer les ouvertures créées lorsque les tuyaux combustibles ou les matériaux de câbles ramollissent. La mise à jour 2025 de la norme UL 1479 a accru l'importance des formulations testées dans les systèmes de traversées homologués. Les produits à faible teneur en composés organiques volatils et sans halogène sont pertinents dans les établissements de santé, d'enseignement et les bâtiments publics. Ces acheteurs alignent souvent les exigences d'achat environnemental avec les spécifications de sécurité incendie. Le mortier reste pertinent dans les traversées mécaniques et de plomberie à forte charge où la résistance à la compression et la stabilité dimensionnelle sont importantes.
Les panneaux devraient progresser à un CAGR de 7,07 % jusqu'en 2031. Les centres de données et les grandes installations commerciales utilisent des panneaux là où les circuits de câbles sont susceptibles de changer après l'installation initiale. Les formats réentrables permettent des modifications sans retirer et reconstruire un joint permanent complet. Les dispositifs encastrés gagnent également en utilisation dans les nouveaux projets commerciaux et de centres de données car ils peuvent être mis en place avant le coulage du béton. Les colliers jouent un rôle important dans les tours résidentielles d'Asie-Pacifique où les tuyaux de drainage en plastique remplacent la tuyauterie métallique. Les enveloppes, bandes, mastics et plaquettes de mastic servent des applications spécialisées de chemins de câbles et de câbles blindés.


Par application : les traversées électriques stimulent à la fois le chiffre d'affaires et le taux de croissance
Les applications électriques détenaient 45,67 % de la part du marché des matériaux coupe-feu en 2025. Les câbles d'alimentation et de données traversent les ensembles classés dans les tours commerciales, les installations industrielles, les hôpitaux, les aéroports et les centres de données. Leur utilisation répandue dans tous les types de bâtiments confère à cette catégorie une large base installée. Une densité de puissance plus élevée et une capacité informatique supplémentaire augmentent le nombre de traversées de chemins de câbles dans les centres de données. Ces ouvertures nécessitent des systèmes homologués pouvant s'adapter à la disposition réelle des câbles et à la classification du mur ou du plancher. Specified Technologies Inc. a introduit EZ Path ULTRA en 2026 pour les applications de câbles à haute densité, témoignant de la demande de produits adaptés à l'évolution des infrastructures de câblage. La catégorie électrique bénéficie des besoins combinés des infrastructures de données, de l'électrification du réseau et de l'installation de bornes de recharge pour véhicules électriques.
Les applications électriques devraient progresser à un CAGR de 7,25 % jusqu'en 2031. Cette croissance est soutenue par l'augmentation de la densité des câbles plutôt que par une seule catégorie de bâtiment. Les usages mécaniques restent un contributeur stable à travers les traversées de chauffage, ventilation, climatisation et de tuyaux de grand diamètre. Les travaux de plomberie soutiennent l'utilisation de colliers, d'enveloppes et de systèmes à base de mastic, notamment là où des tuyaux en plastique sont utilisés dans les logements collectifs. Les autres applications comprennent les joints structurels, les barrières périmétriques et les assemblages de murs-rideaux. La norme IS 18190:2023 de l'Inde a créé une référence d'essai nationale pour les barrières coupe-feu périmétriques des murs-rideaux, ajoutant de la pertinence pour les systèmes coupe-feu de façade qualifiés. Les établissements de santé et d'enseignement opèrent également sous des exigences de sécurité des personnes qui peuvent élargir le nombre d'emplacements où une protection documentée des traversées est nécessaire.
Par secteur d'utilisation finale : le commercial est en tête tandis que l'industriel dépasse le marché
Le commercial détenait 51,13 % de la part du marché des matériaux coupe-feu en 2025. Les tours de bureaux, les hôpitaux, les centres commerciaux, les hôtels, les aéroports et les centres de données contiennent des systèmes mécaniques, électriques et de plomberie denses. Leur conception crée de nombreux croisements de services à travers des murs et des planchers classés. Les achats dictés par les codes font des travaux coupe-feu une partie nécessaire du lot de construction dans ces installations. Les hôpitaux ont des besoins étendus en compartimentage et nécessitent souvent une protection dans des zones cliniques très desservies. Les centres de données ajoutent des circuits à forte densité de câbles et des besoins fréquents de modification future. Les projets résidentiels fournissent une demande régulière car les croisements de services entre unités doivent maintenir la séparation coupe-feu.
L'industriel devrait progresser à un CAGR de 7,63 % jusqu'en 2031. Les sites pétroliers et gaziers, les usines chimiques, les installations pharmaceutiques, les usines de semi-conducteurs et les installations électroniques nécessitent des niveaux élevés de protection incendie. Un sinistre incendie dans ces environnements peut causer de graves perturbations opérationnelles en plus des risques pour la sécurité. Les programmes d'investissement nationaux ont soutenu les installations de semi-conducteurs et d'électronique aux États-Unis, au Japon, en Corée du Sud et en Inde. Ces projets nécessitent des mortiers haute température, des mastics sans halogène et des dispositifs encastrés classés plusieurs heures dans de nombreuses applications. L'expansion industrielle et les joints de construction nécessitent également des produits pouvant s'adapter aux mouvements et aux conditions de service exigeantes. Les installations de transport, d'infrastructure et institutionnelles ajoutent une demande supplémentaire là où de grands bâtiments contiennent des réseaux de services complexes.
Analyse géographique
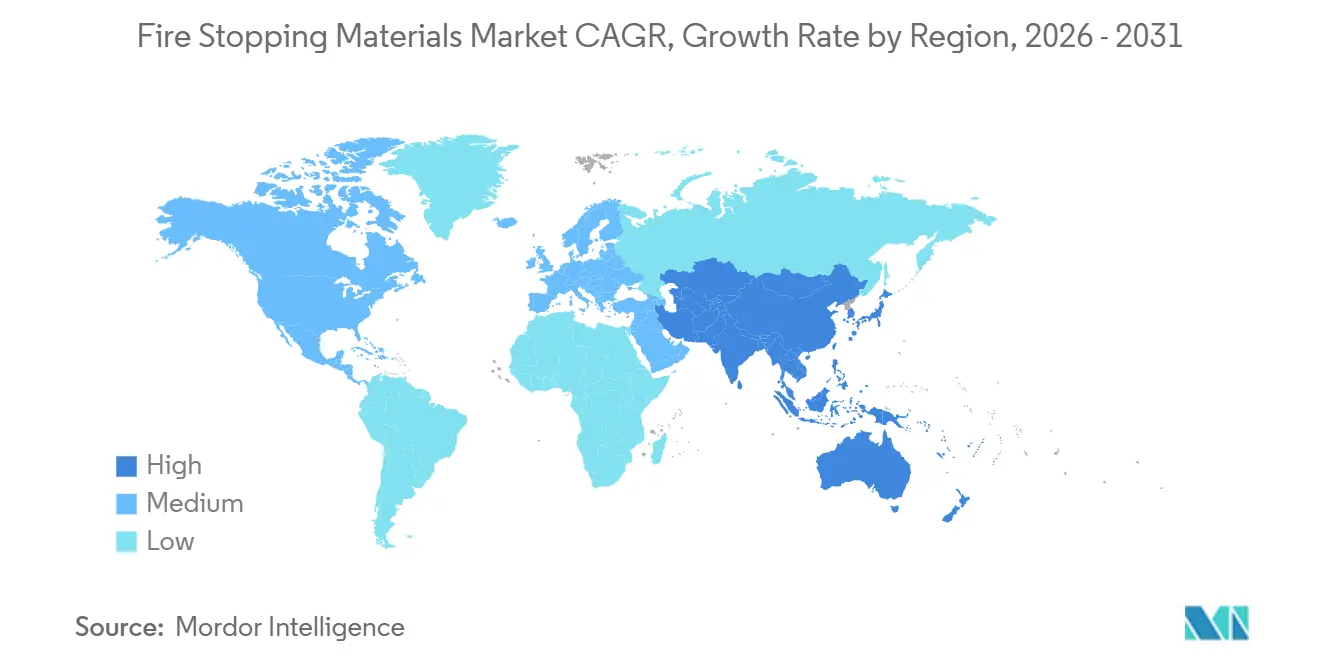
L'Asie-Pacifique détenait 44,58 % de la part du marché des matériaux coupe-feu en 2025 et devrait progresser à un CAGR de 7,16 % jusqu'en 2031. La Chine, l'Inde, la Corée du Sud, le Japon et les pays de l'Association des nations de l'Asie du Sud-Est soutiennent la demande à travers la construction urbaine et l'évolution des exigences de construction. La norme SP 7:2026 de l'Inde a introduit une classe d'occupation dédiée aux centres de données et des dispositions supplémentaires de compartimentage. La construction résidentielle et commerciale en hauteur en Chine continue de soutenir l'utilisation de colliers et de mastics, notamment là où des tuyaux de drainage en plastique sont utilisés. Le Vietnam, l'Indonésie et les Philippines renforcent leurs dispositions de sécurité incendie dans les bâtiments après des incidents dans des structures à forte occupation. Le Japon et la Corée du Sud soutiennent une demande de spécifications haut de gamme grâce à des exigences combinées de résistance sismique et de sécurité incendie. Ces conditions soutiennent la demande de systèmes de traversées mieux classés dans les projets commerciaux et institutionnels.
L'Amérique du Nord est une zone mature pour le marché des matériaux coupe-feu, avec une forte utilisation de spécifications basées sur les codes et des flux de travail d'installation documentés. La modélisation des données du bâtiment est largement utilisée pour coordonner les ouvertures de service plus tôt dans le processus de projet. Les exigences d'inspection du Code international de la construction pour les projets pertinents de grande hauteur et de catégorie de risque renforcent le besoin de systèmes homologués documentés. La construction de centres de données soutient la demande de traversées électriques car les installations nécessitent un acheminement étendu de l'alimentation et des données. Le Canada s'aligne étroitement sur les exigences des États-Unis à travers la norme CAN/ULC-S115, soutenant des attentes similaires en matière de produits dans toute la région. Le Mexique offre une demande supplémentaire de construction commerciale dans les villes en croissance, bien que l'application ne soit pas uniforme. La combinaison de centres de données et d'installations institutionnelles soutient la demande d'applications coupe-feu haut de gamme.
L'Europe est façonnée par les exigences du Règlement sur les produits de construction et la série d'essais EN 1366 pour les systèmes de traversées et de joints. Le Royaume-Uni passe des classifications nationales BS 476 aux classifications de la série EN 13501 dans le cadre du Document approuvé B, ce qui devrait inciter à revoir les choix de produits existants. L'Allemagne, la France et les pays nordiques ont de solides pratiques de conformité et une demande de formulations à faible teneur en composés organiques volatils dans les marchés publics. L'Amérique du Sud reste plus modeste mais se développe à travers la construction commerciale au Brésil et en Argentine. Sika AG a ouvert des installations de fabrication en Argentine et en Colombie en février 2026, améliorant son empreinte de production régionale. Le Moyen-Orient et l'Afrique sont soutenus par les projets Vision 2030 de l'Arabie saoudite, notamment les centres de données, les hôpitaux et les tours à usage mixte. Les fournisseurs qui combinent une couverture de certification régionale avec un support technique ont une opportunité dans ces marchés de distribution en développement.

Paysage concurrentiel
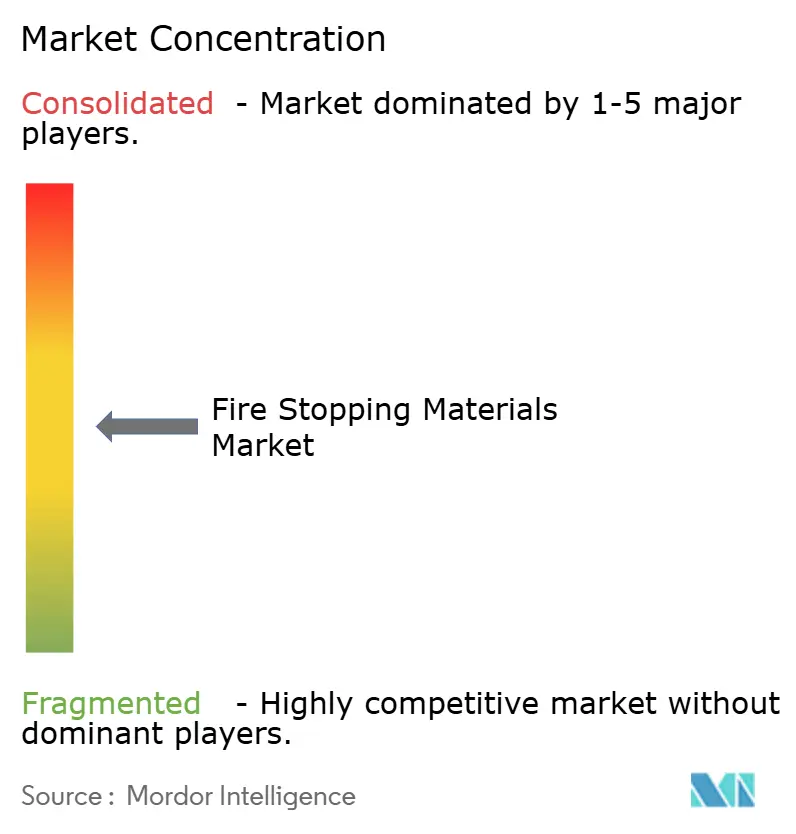
Le marché des matériaux coupe-feu est modérément concentré, les cinq premiers acteurs étant Hilti Corporation, 3M, Sika AG, Etex Group et RPM International Inc. Hilti Corporation, 3M, Sika AG et RPM International Inc. disposent de larges portefeuilles et de capacités de distribution orientées vers les entrepreneurs. ROCKWOOL A/S, Knauf Insulation et Etex Group ont des positions dans les applications de laine minérale et de panneaux à résistance au feu. La performance des produits reste importante, mais la couverture des systèmes homologués peut être plus déterminante une fois qu'une équipe de conception a sélectionné une configuration. Hilti Corporation sert les entrepreneurs à travers des produits, des outils d'installation et le logiciel de conception PROFIS Engineering. Cette combinaison peut rendre les changements de produits moins attrayants aprs qu'un entrepreneur a standardisé son flux de travail. 3M soutient les relations de construction multinationales à travers son portefeuille de composés intumescents et de mastics.
En mars 2026, 3M a annoncé un accord impliquant Madison Fire & Rescue et Scott Safety qui a élargi sa présence dans la chaîne de valeur de la sécurité incendie[2]3M, « 3M va créer une entreprise leader dans la sécurité incendie, acquiert Madison Fire & Rescue et se combine avec Scott Safety », 3M News, news.3m.com. En février 2026, Sika AG a accepté d'acquérir Akkim pour étendre sa distribution en Europe de l'Est, en Asie centrale, au Moyen-Orient et en Afrique du Nord. Sika AG a également ouvert 5 installations de fabrication en février 2026, notamment aux États-Unis, en Argentine, en Colombie, au Bangladesh et en Tanzanie. Ces actions renforcent la proximité d'approvisionnement et la capacité de distribution régionale. En août 2026, Hilti North America a lancé HIT-FP 700 R, un mortier cimentaire injectable résistant au feu pour les connexions en béton structurel. Le produit a été conçu pour fonctionner avec PROFIS Engineering pour les flux de travail de conception sous charge de feu.
Les opportunités sur le marché des matériaux coupe-feu comprennent les bibliothèques numériques compatibles BIM, les formats intégrés en usine et les solutions réentrables pour les circuits de câbles fréquemment modifiés. Specified Technologies Inc. a ciblé ce dernier domaine avec son lancement d'EZ Path ULTRA en juillet 2026 pour les chemins de câbles à haute densité. Quelfire, TENMAT Ltd. et RectorSeal se distinguent par des certifications spécialisées et des programmes de formation des installateurs. Ces entreprises peuvent répondre à des emplacements et des applications qui peuvent être trop étroits pour que les fournisseurs mondiaux les gèrent par des canaux de vente directe. Les fabricants intègrent également la protection intumescente dans les composants de génie mécanique, électrique et plomberie lors de la conception des produits. Cette approche peut réduire la main-d'œuvre sur le terrain et diminuer le risque que des travaux ultérieurs perturbent un assemblage existant. L'International Firestop Council identifie les systèmes testés et homologués comme essentiels au maintien de performances coupe-feu conformes dans des conditions de construction changeantes.
Leaders du secteur des matériaux coupe-feu
-
Hilti Corporation
-
3M
-
Sika AG
-
Etex Group
-
RPM International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Hilti Corporation a lancé HIT-FP 700 R, un mortier cimentaire injectable résistant au feu classé pour résister à des températures allant jusqu'à 598 °C pour les extensions et les épissures de barres d'armature post-installées. Le produit a élargi les solutions de mortier résistant au feu pour les applications en béton structurel, soutenant la demande de matériaux coupe-feu dans la construction.
- Août 2026 : CitroTech et Global Fireproof Solutions (GFS) ont annoncé un partenariat stratégique pour intégrer l'inhibiteur de feu non toxique de CitroTech dans les activités de protection incendie de GFS. La collaboration a élargi la disponibilité de solutions ignifuges respectueuses de l'environnement dans différentes géographies et applications, soutenant l'innovation dans les matériaux coupe-feu et de protection incendie.


Périmètre du rapport mondial sur le marché des matériaux coupe-feu
Les matériaux coupe-feu sont des produits spécialisés utilisés pour sceller les ouvertures, les joints, les traversées et les interstices dans les ensembles de construction afin de limiter la propagation du feu, de la fumée et des gaz chauds. Ils contribuent à maintenir la performance de résistance au feu des murs, des planchers et des autres ensembles classés tout en soutenant le compartimentage et la sécurité des bâtiments.
Le marché des matériaux coupe-feu est segmenté par type, application, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en mastic, mortier, dispositifs encastrés, panneaux, mastic et plaquettes de mastic, colliers, enveloppes/bandes et autres types. Par application, le marché est segmenté en électrique, mécanique, plomberie et autres applications. Par secteur d'utilisation finale, le marché est segmenté en commercial, industriel, résidentiel et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les matériaux coupe-feu dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Mastic |
| Mortier |
| Dispositifs encastrés |
| Panneaux |
| Mastic et plaquettes de mastic |
| Colliers |
| Enveloppes/Bandes |
| Autres types |
| Électrique |
| Mécanique |
| Plomberie |
| Autres applications |
| Commercial |
| Industriel |
| Résidentiel |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Mastic | |
| Mortier | ||
| Dispositifs encastrés | ||
| Panneaux | ||
| Mastic et plaquettes de mastic | ||
| Colliers | ||
| Enveloppes/Bandes | ||
| Autres types | ||
| Par application | Électrique | |
| Mécanique | ||
| Plomberie | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Commercial | |
| Industriel | ||
| Résidentiel | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des matériaux coupe-feu ?
Le marché des matériaux coupe-feu s'élève à 1,90 milliard USD en 2026 et devrait atteindre 2,61 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de matériaux coupe-feu ?
Les exigences des codes, la construction en hauteur, les centres de données, l'augmentation de la densité des câbles et les systèmes de construction préfabriqués soutiennent la demande.
Quel type a dominé la demande du marché en 2025 ?
Les mastics détenaient une part de 31,24 % en 2025 car ils sont utilisés dans les applications de câbles, tuyaux, conduits et joints.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'électrique devrait progresser à un CAGR de 7,25 % jusqu'en 2031, soutenu par les infrastructures de données, d'alimentation et de recharge.
Dernière mise à jour de la page le:



