
防火材料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.9 十億米ドル |
| 市場規模 (2031) | 2.61 十億米ドル |
| Growth Rate (2026 - 2031) | 6.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる防火材料市場分析
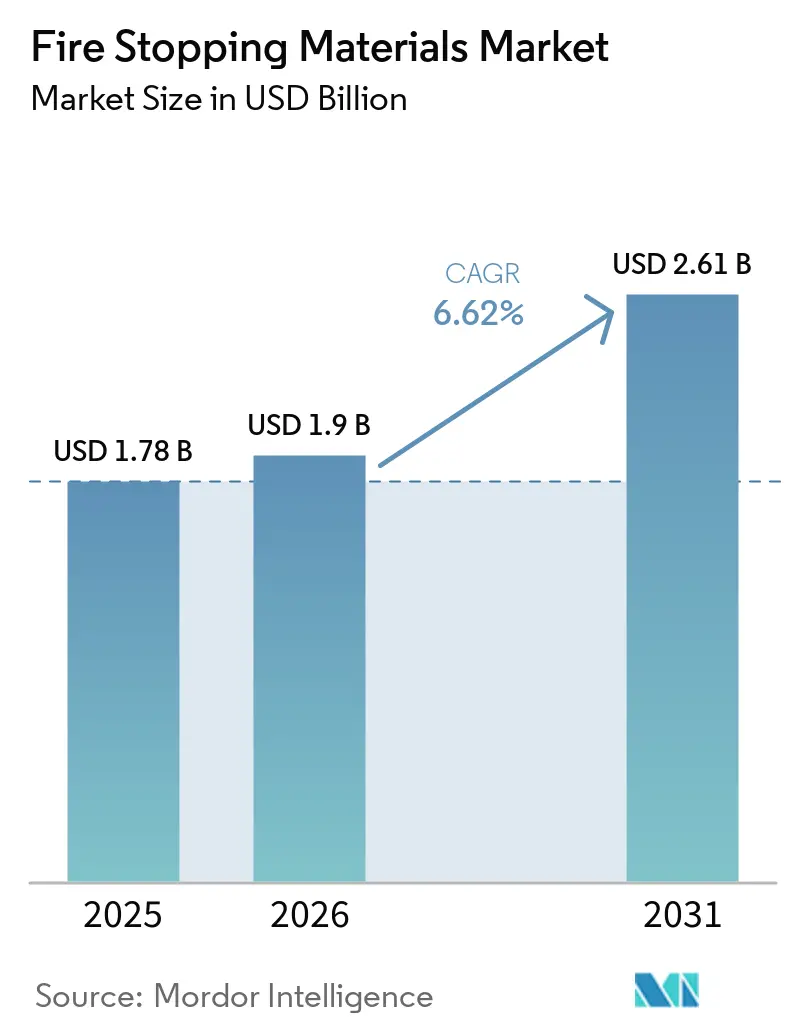
防火材料市場規模は2025年に1.78 ビリオン 米ドルと評価され、2026年の1.90 ビリオン 米ドルから2031年には2.61 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.62%です。認定された貫通部シール・システムへの需要は、任意の建設支出ではなく建築基準法の要件に結びついています。データセンター、半導体製造工場、医療施設などのケーブル集約型施設では、耐火等級を持つ壁・床の各アセンブリ内においてより多くの保護開口部が必要とされます。テスト済みシステムがプロジェクト仕様書に一度組み込まれると、施工者はリスト化された構成に従わなければならないため、製品の代替が困難になります。再入可能なボード、パテパッド、カラーは、設置後にケーブルが頻繁に変更される場所でより価値が高まっています。メーカーは、より広範な認定ライブラリ、設計ツール、およびオフサイトの機械・電気・配管アセンブリ作業に適した製品で対応しています。
主要レポートのポイント
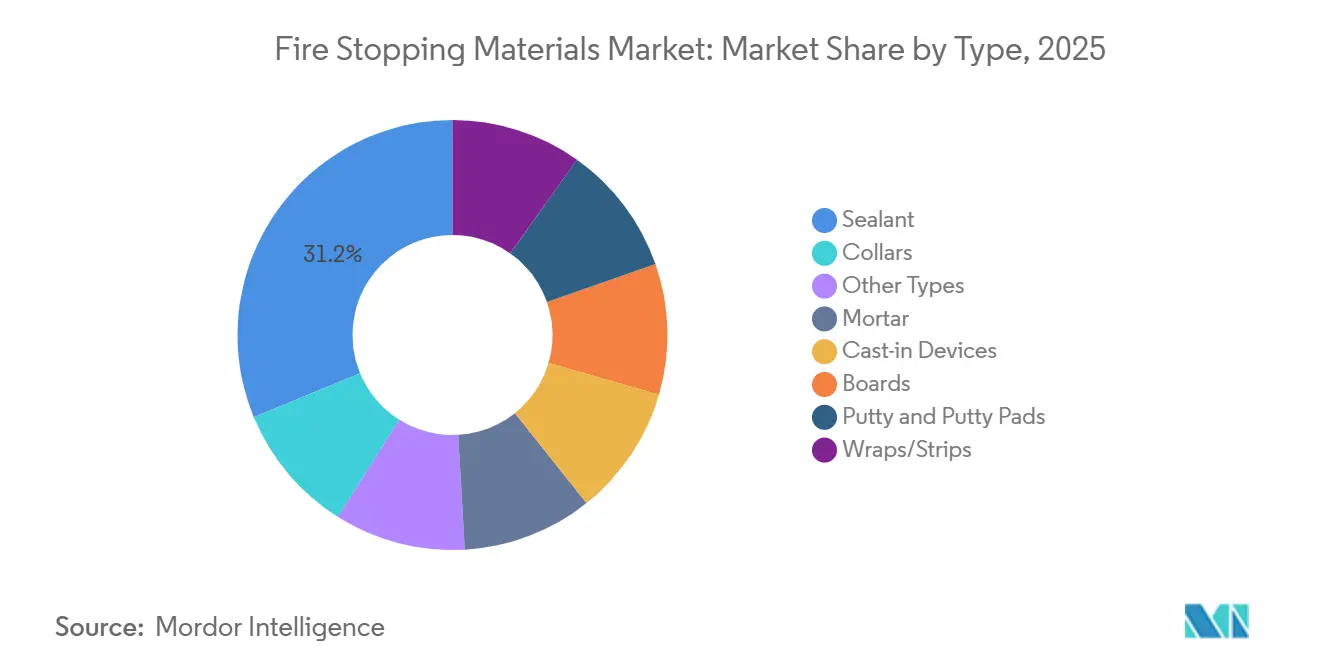
- タイプ別では、シーラントが2025年の防火材料市場シェアの31.24%を占め、ボードは2031年にかけて7.07%のCAGRで成長すると予測されています。
- 用途別では、電気が2025年の防火材料市場シェアの45.67%を占め、2031年にかけて7.25%のCAGRで成長すると予測されています。
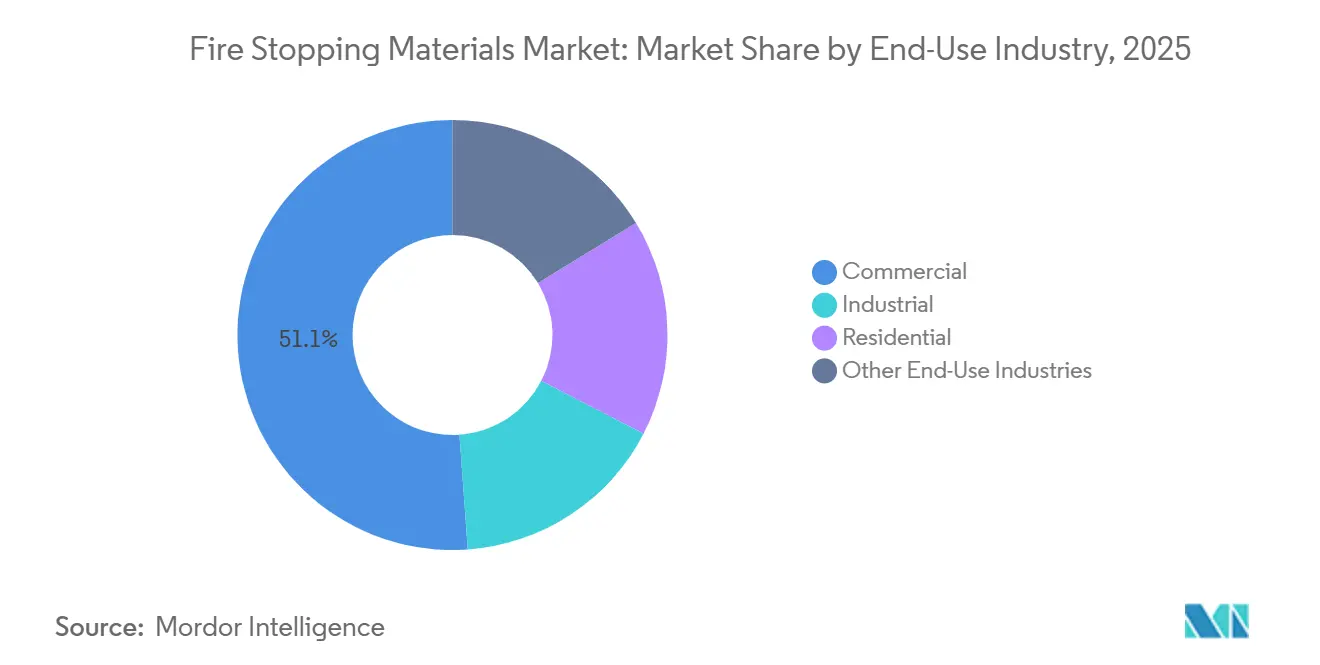
- 最終用途産業別では、商業が2025年の防火材料市場シェアの51.13%を占め、産業は2031年にかけて7.63%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の防火材料市場シェアの44.58%を占め、2031年にかけて7.16%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の防火材料市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防火安全基準の強化と施行 | +1.8% | グローバル | 短期(2年以内) |
| 高層建築およびインフラ建設 | +1.5% | APACが中心、中東・アフリカおよび南米への波及 | 中期(2~4年) |
| データセンター、モジュール建設、プレファブ機械・電気・配管の拡大 | +1.3% | 北米・EU、APACは成長中 | 短期(2年以内) |
| 機械・電気・配管貫通密度の増加 | +0.9% | グローバル | 中期(2~4年) |
| 老朽建築物の改修と防火止め補修 | +0.7% | 北米・EU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防火安全基準の強化と施行
アンダーライターズ・ラボラトリーズ(UL)1479第4版は2025年4月に発行され、貫通部防火止めシステムの性能基準が引き上げられました。メーカーは影響を受けるシステムリストを再認定する必要があり、商業仕様書における最新の試験証拠の重要性が高まりました。国際建築基準法(International Building Code)の要件も、関連プロジェクトにおいて防火止めシステムを特定の条件下で設置・検査することを求めています[1]国際防火止め評議会、「防火止めのためのASTMおよびUL規格の理解」、国際防火止め評議会、firestop.org。これらの要件は、文書化された検査の対象となるプロジェクトにおいて、未試の充填材を使用する余地を縮小します。インドのSP 7:2026は専用のデータセンター用途クラスを導入し、防火安全規定を更新することで、新築建物における区画計画の重要性を拡大しました。主要な建設地域にわたるASTM、UL、EN試験アプローチの使用も、サプライヤーにとって広範な認定カバレッジをより重要なものにしています。これは、基準の施行とプロジェクト文書化がより正式になりつつある防火材料市場を支援しています。
高層建築およびインフラ建設
高層建築物には、耐火等級を持つ壁・床を貫通する複数のサービスライザー、階段室の囲い、電気配線ルートが含まれています。各開口部には、基材、貫通材、およびアセンブリの等級に合致したテスト済みの防火止め構成が必要です。地下鉄システム、空港、トンネルにも、密集した暖房・換気・空調、信号、電力ネットワークが含まれています。これらのプロジェクトは、複雑さの低い構造物と比較して、1平方フィートあたりより多くの防火止め作業を必要とします。インドのSP 7:2026は複数の用途タイプに対する防火安全基準を調整し、施設建設における防火保護計画の重要性を拡大しました。高層構造物では、標準的な1時間アセンブリではなく、2時間または4時間の等級システムが必要とされることが多くなります。これにより、より高い性能要件を満たし、より高い設置価値を持つ製品への需要がシフトします。
機械・電気・配管貫通密度の増加
各開口部内のケーブルおよびパイプの数が増加すると、防火材料市場は恩恵を受けます。ビル管理システム、分散アンテナシステム、電力ネットワーク、光ファイバーバックボーンにより、個々の貫通部がより複雑になっています。複合サービス開口部では、一般的なシーラント施工ではなく、エンジニアリングされたリスト化システムが必要になることが多くなります。ビルディング・インフォメーション・モデリング(BIM)により、設計者は貫通部をより早期に調整し、承認された防火止め構成をプロジェクト文書に含めることができます。このプロセスは、広範なリスト化システムライブラリとデジタル製品情報を提供するメーカーに有利に働きます。プレファブ化された機械・電気・配管アセンブリも、製造業者との調達を集中化できます。互換性のある設計情報を持たないサプライヤーは、現場設置が始まる前に仕様が設定される場合、弱い立場に置かれます。
データセンター、モジュール建設、プレファブ機械・電気・配管の拡大
データセンターは大量の電力・データケーブルを必要とし、等級アセンブリ全体にわたって高充填トレイ貫通部を生み出します。Specified Technologies Inc.は2026年7月に、データセンターおよび通信インフラにおける高密度ケーブルトレイ用途向けにEZ Path ULTRAを発売しました。この製品は複数の幅のケーブルトレイに対応し、将来のケーブル変更が必要なプロジェクトを対象としています。この需要プロファイルは、シール全体を再構築することなく再開口できる通路、ボード、パテベースのソリューションに有利に働きます。モジュール建設では、工場アセンブリ中に防火材料を設置することもでき、現場での労働力と施工のばらつきを削減します。防火材料市場は、プレファブ化された機械・電気・配管ワークフローを中心に設計された製品に対して開口部を持っています。
制約の影響分析*
| 制約 | (~)% CAGRへの影響 | 地理的関性 | 影響の時間軸 |
|---|---|---|---|
| 認定システムおよび設置コストの負担 | -0.7% | グローバル、新興市場で最も顕著 | 中期(2~4年) |
| 熟練施工者の不足と設置の複雑さ | -0.5% | 北米・EU | 短期(2年以内) |
| 再貫通、移動、アセンブリ互換性リスク | -0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
認定システムおよび設置コストの負担
認定システムは、リスト化された材料、訓練を受けた設置、および一部のプロジェクトでは第三者検査が必要なため、一般的な建設充填材よりもコストが高くなります。設置は、開口部と貫通材の組み合わせに対してテスト済みの構成に従わなければなりません。一貫性のない基準の施行により、低コストの非等級フォームやマスチック製品の使用余地が生まれる可能性があります。これにより、認定製品の需要が新築建設における貫通部の総数と完全には一致しないリスクが生じます。2025年のUL 1479の改訂もシステムの再認定を必要とし、実験室試験と文書化のコストが追加されました。大手サプライヤーはこれらのコストをより広いポートフォリオに分散できますが、中小企業はより高い負担に直面する可能性があります。この制約は、新興建設地域における価格に敏感な住宅および小規模商業プロジェクトで最も顕著です。
熟練施工者の不足と設置の複雑さ
防火止めの設置には、基材タイプ、環状スペース、貫通材の組み合わせ、および必要な充填深さに関する知識が必要です。リスト化された防火止めシステムは、テスト済みの構成に従って設置されなければならず、現場での計画外の変更の余地はほとんどありません。訓練と認定の要件により、資格を持つ施工者基盤の成長が遅れる可能性があります。これは、建設活動と文書化要件の両方が高い北米と欧州における実際的な制約です。工場でプレファブ化されたアセンブリは、工場プロセス内の労働力ニーズを削減しながら、認定労働力を従来の現場作業から引き離す可能性があります。テナントのアップグレードや情報技術の変更後の再貫通も、既存のシールを乱す可能性があります。貫通記録が不完全な場合、物件管理者は後の作業後に適合した保護を回復しない可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:シーラントが市場シェアを確保し、ボードが成長をリード
シーラントは2025年の防火材料市場シェアの31.24%を占めました。これは、ケーブルバンドル、パイプ、ダクト、建設ジョイントにわたって使用できるためです。異なる基材にわたる柔軟性が、商業、産業、住宅設置における幅広い使用を支援しています。熱膨張性シーラントは熱の下で膨張し、可燃性パイプやケーブル材料が軟化したときに生じる開口部を閉じるのに役立ちます。2025年のUL 1479の更新により、リスト化された貫通部システムにおけるテスト済み配合の重要性が高まりました。低揮発性有機化合物およびハロゲンフリー製品は、医療、教育、公共建築物において関連性があります。これらの購入者は、環境購買要件を防火安全仕様と一致させることが多くなっています。モルタルは、圧縮強度と寸法安定性が重要な高負荷の機械・配管貫通部において引き続き関連性があります。
ボードは2031年にかけて7.07%のCAGRで成長すると予測されています。データセンターおよび大規模商業施設では、初期設置後にケーブルルートが変更される可能性が高い場所でボードが使用されます。再入可能なフォーマットにより、永久シール全体を取り外し再構築することなく変更が可能です。鋳込みデバイスも、コンクリートを打設する前に設置できるため、新しい商業・データセンタープロジェクトでの使用が増加しています。カラーは、金属配管をプラスチック排水管に置き換えているアジア太平洋の住宅タワーで強い役割を果たしています。ラップ、ストリップ、パテ、パテパッドは、特殊なケーブルトレイおよびアーマードケーブル用途に対応しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


用途別:電気貫通部が収益と成長率の両方をけん引
電気用途は2025年の防火材料市場シェアの45.67%を占めました。電力・データケーブルは、商業タワー、産業施設、病院、空港、データセンターの等級アセンブリを貫通しています。建物タイプにわたる幅広い使用により、このカテゴリーは大きな設置基盤を持っています。より高い電力密度と追加の情報技術容量により、データセンターにおけるケーブルトレイ貫通部の数が増加しています。これらの開口部には、実際のケーブル配置と壁・床の等級に対応できるリスト化システムが必要です。Specified Technologies Inc.は2026年に、変化するケーブルインフラ向けに作られた製品への需要を示す高密度ケーブル用途向けEZ Path ULTRAを導入しました。電気カテゴリーは、データインフラ、電力網の電化、電気自動車充電設置の複合ニーズから恩恵を受けています。
電気用途は2031年にかけて7.25%のCAGRで成長すると予測されています。この成長は、単一の建物カテゴリーではなく、ケーブル密度の上昇によって支えられています。機械用途は、暖房・換気・空調および大口径パイプ貫通部を通じて安定した貢献者であり続けています。配管作業は、特に集合住宅でプラスチックパイプが使用される場所で、カラー、ラップ、パテシステムの使用を支援しています。その他の用途には、構造ジョイント、周辺バリア、カーテンウォールアセンブリが含まれます。インドのIS 18190:2023は、カーテンウォール周辺防火バリアの国内試験基準を作成し、資格を持つファサード防火止めシステムの関連性を高めました。医療・教育施設も、文書化された貫通部保護が必要な場所の数を拡大できる生命安全要件の下で運営されています。
最終用途産業別:商業がリードし、産業が市場を上回るペースで成長
商業は2025年の防火材料市場シェアの51.13%を占めました。オフィスタワー、病院、ショッピングモール、ホテル、空港、データセンターには、密集した機械・電気・配管システムが含まれています。その設計により、等級を持つ壁・床を通じた多数のサービス交差が生まれます。基準に基づく購買により、これらの施設では防火止め作業が建物パッケージの必要な部分となっています。病院は広範な区画ニーズを持ち、高度にサービスされた臨床エリア全体にわたる保護が必要とされることが多くなっています。データセンターは、ケーブルの多い通路と将来の頻繁な変更ニーズを追加します。住宅プロジェクトは、ユニット間のサービス交差が防火分離を維持しなければならないため、安定した需要を提供します。
産業は2031年にかけて7.63%のCAGRで成長すると予測されています。石油・ガスサイト、化学プラント、製薬施設、半導体工場、電子機器施設は高レベルの防火保護を必要とします。これらの環境での火災事故は、安全リスクに加えて深刻な業務上の混乱を引き起こす可能性があります。国家投資プログラムが、米国、日本、韓国、インドの半導体・電子機器施設を支援しています。これらのプロジェクトは、多くの用途において高温モルタル、ハロゲンフリーシーラント、複数時間等級の鋳込みデバイスを必要とします。産業拡張および建設ジョイントも、移動と過酷なサービス条件に対応できる製品を必要とします。交通、インフラ、施設施設は、大型建物が複雑なサービスネットワークを含む場所でさらなる需要を追加します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
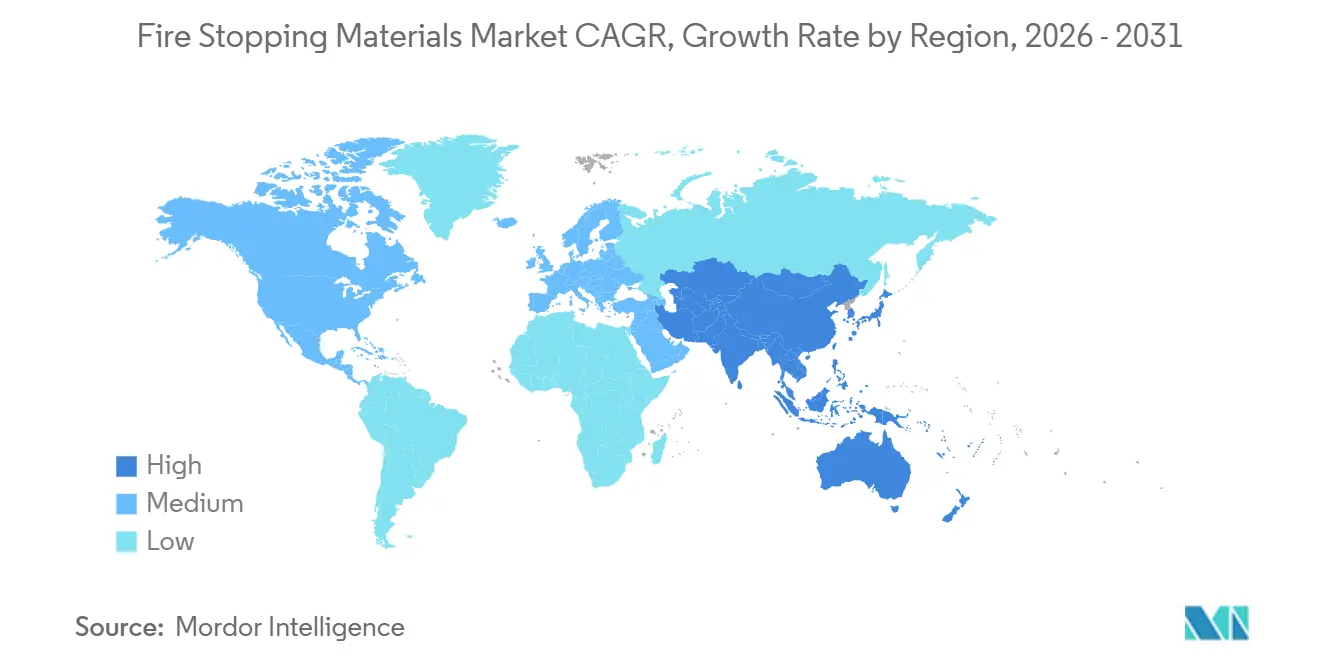
アジア太平洋は2025年の防火材料市場シェアの44.58%を占め、2031年にかけて7.16%のCAGRで成長すると予測されています。中国、インド、韓国、日本、東南アジア諸国連合(ASEAN)諸国は、都市建設と建築要件の変化を通じて需要を支えています。インドのSP 7:2026は専用のデータセンター用途クラスと追加の区画規定を導入しました。中国における高層住宅・商業建設は、特にプラスチック排水管が使用される場所でカラーとシーラントの使用を引き続き支援しています。ベトナム、インドネシア、フィリピンは、高占有率構造物での事故を受けて建物防火規定を強化しています。日本と韓国は、耐震・防火安全要件の組み合わせを通じてプレミアム仕様の需要を支援しています。これらの条件は、商業・施設プロジェクトにおけるより高い等級の貫通部システムへの需要を支援しています。
北米は防火材料市場において成熟した地域であり、基準に基づく仕様と文書化された設置ワークフローが広く使用されています。ビルディング・インフォメーション・モデリングは、プロジェクトプロセスの早い段階でサービス開口部を調整するために広く使用されています。関連する高層・リスクカテゴリープロジェクトに対する国際建築基準法の検査要件が、文書化されたリスト化システムの必要性を強化しています。データセンター建設は、施設が広範な電力・データルーティングを必要とするため、電気貫通部の需要を支援しています。カナダはCAN/ULC-S115を通じて米国の要件と密接に一致しており、地域全体で同様の製品期待を支援しています。メキシコは成長する都市での商業建設需要を追加していますが、施行は均一ではありません。データセンターと施設施設の組み合わせが、プレミアム防火止め用途への需要を支援しています。
欧州は、建設製品規制の要件と貫通部・ジョイントシステムに関するEN 1366試験シリーズによって形成されています。英国は、承認文書Bの下で国内BS 476分類からEN 13501シリーズ分類への移行を進めており、既存の製品選択の見直し促すことが期待されています。ドイツ、フランス、北欧諸国は、強力なコンプライアンス慣行と公共調達における低揮発性有機化合物配合への需要を持っています。南米は規模が小さいものの、ブラジルとアルゼンチンの商業建設を通じて拡大しています。Sika AGは2026年2月にアルゼンチンとコロンビアに製造施設を開設し、地域の生産拠点を強化しました。中東・アフリカは、データセンター、病院、複合用途タワーを含むサウジアラビアのビジョン2030プロジェクトによって支援されています。地域認定カバレッジと技術サポートを組み合わせるサプライヤーは、これらの発展途上の流通市場において機会を持っています。

競合ランドスケープ
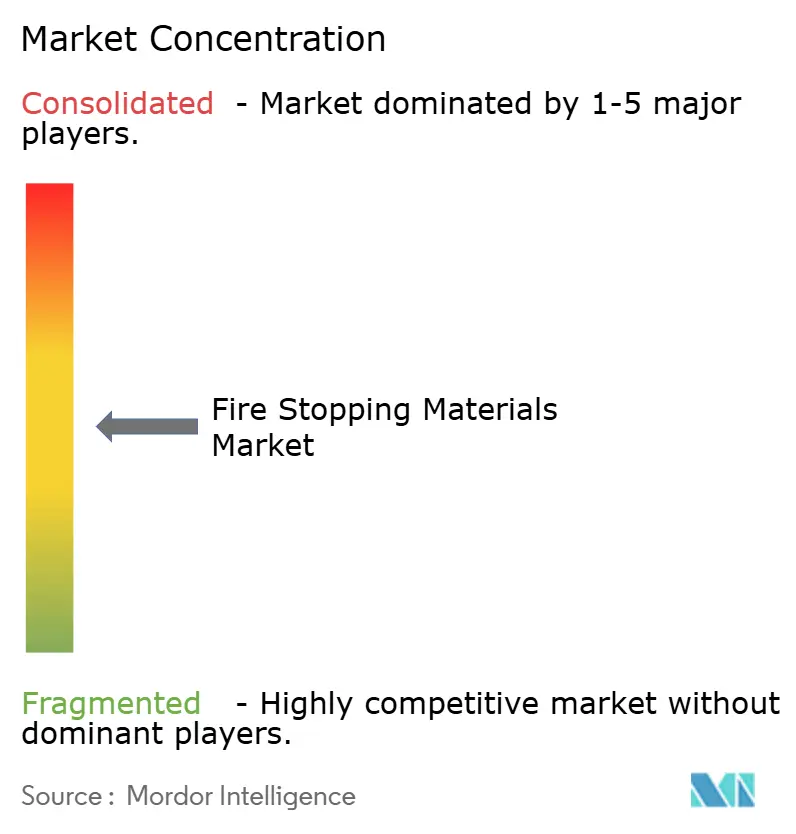
防火材料市場は中程度に集中しており、上位5社にはHilti Corporation、3M、Sika AG、Etex Group、RPM International Inc.が含まれます。Hilti Corporation、3M、Sika AG、RPM International Inc.は幅広いポートフォリオと施工者向け流通能力を持っています。ROCKWOOL A/S、Knauf Insulation、Etex Groupはミネラルウールおよび耐火等級ボード用途において地位を持っています。製品性能は依然として重要ですが、設計チームが構成を選択した後は、リスト化システムのカバレッジがより決定的になる可能性があります。Hilti Corporationは、製品、設置ツール、PROFIS Engineering設計ソフトウェアを通じて施工者にサービスを提供しています。この組み合わせにより、施工者がワークフローを標準化した後は製品変更が魅力的でなくなる可能性があります。3Mは、熱膨張性コンパウンドとシーラントポートフォリオを通じて多国籍建設関係を支援しています。
2026年3月、3MはMadison Fire & RescueおよびScott Safetyに関わる合意を発表し、防火安全バリューチェーン全体にわたるプレゼンスを拡大しました[2]3M、「3Mが主要な防火・安全事業を創設、Madison Fire & Rescueを買収しScott Safetyと統合」、3Mニュース、news.3m.com。2026年2月、Sika AGはAkkimの買収に合意し、東欧、中央アジア、中東、北アフリカ全体の流通を拡大しました。Sika AGはまた2026年2月に、米国、アルゼンチン、コロンビア、バングラデシュ、タンザニアの施設を含む5つの製造施設を開設しました。これらの行動は、供給の近接性と地域流通能力を強化します。2026年8月、Hilti北米はHIT-FP 700 Rを発売しました。これは、後施工鉄筋の延長とスプライスのための耐火性注入可能セメント系モルタルです。この製品は、防火荷重設計ワークフローのためにPROFIS Engineeringと連携するよう設計されました。
防火材料市場における機会には、BIM互換デジタルライブラリ、工場統合フォーマット、頻繁に変更されるケーブルルート向けの再入可能ソリューションが含まれます。Specified Technologies Inc.は、2026年7月のEZ Path ULTRAの高密度ケーブルトレイ向け発売で最後の分野をターゲットにしました。Quelfire、TENMAT Ltd.、RectorSealは、専門的な認定と施工者トレーニングプログラム通じて競争しています。これらの企業は、グローバルサプライヤーが直接販売チャネルを通じて管理するには狭すぎる可能性がある場所や用途に対応できます。メーカーはまた、製品設計中に機械・電気・配管コンポーネントに熱膨張性保護を統合しています。このアプローチにより、現場での労働力を削減し、後の作業が既存のアセンブリを乱すリスクを低下させることができます。国際防火止め評議会は、変化する建設条件全体にわたって適合した防火止め性能を維持するための中心として、テスト済みおよびリスト化されたシステムを特定しています。
防火材料産業リーダー
Hilti Corporation
3M
Sika AG
Etex Group
RPM International Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Hilti CorporationはHIT-FP 700 Rを発売しました。これは、後施工鉄筋の延長とスプライスのために最高1,108°Fの温度に耐えるよう評価された耐火性注入可能セメント系モルタルです。この製品は、構造コンクリート用途向けの耐火モルタルソリューションを拡大し、建設における防火材料への需要を支援しました。
- 2026年8月:CitroTechとGlobal Fireproof Solutions(GFS)は、CitroTechの非毒性防火抑制剤をGFSの防火保護事業全体に統合する戦略的パートナーシップを発表しました。このコラボレーションにより、地域と用途にわたって環境に配慮した防火遅延ソリューションの利用可能性が拡大し、防火材料および防火保護材料のイノベーションを支援しました。


世界の防火材料市場レポートの範囲
防火材料は、建物アセンブリの開口部、ジョイント、貫通部、隙間を封止して火災、煙、熱ガスの拡散を制限するために使用される特殊製品です。これらは、壁、床、その他の耐火等級アセンブリの耐火性能を維持しながら、区画化と建物安全を支援します。
防火材料市場は、タイプ別、用途別、最終用途産業別、地域別に区分されています。タイプ別では、市場はシーラント、モルタル、鋳込みデバイス、ボード、パテおよびパテパッド、カラー、ラップ・ストリップ、その他のタイプに区分されています。用途別では、市場は電気、機械、配管、その他の用途に区分されています。最終用途産業別では、市場は商業、産業、住宅、その他の最終用途産業に区分されています。レポートはまた、主要地域にわたる15カ国の防火材料の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| シーラント |
| モルタル |
| 鋳込みバイス |
| ボード |
| パテおよびパテパッド |
| カラー |
| ラップ・ストリップ |
| その他のタイプ |
| 電気 |
| 機械 |
| 配管 |
| その他の用途 |
| 商業 |
| 産業 |
| 住宅 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | シーラント | |
| モルタル | ||
| 鋳込みバイス | ||
| ボード | ||
| パテおよびパテパッド | ||
| カラー | ||
| ラップ・ストリップ | ||
| その他のタイプ | ||
| 用途別 | 電気 | |
| 機械 | ||
| 配管 | ||
| その他の用途 | ||
| 最終用途産業別 | 商業 | |
| 産業 | ||
| 住宅 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
防火材料市場の規模はどのくらいですか?
防火材料市場は2026年に1.90 ビリオン 米ドルであり、2031年までに2.61 ビリオン 米ドルに達すると予測されています。
防火材料への需要を促進しているものは何ですか?
基準要件、高層建築、データセンター、ケーブル密度の上昇、プレファブ建築システムが需要を支援しています。
2025年に市場需要をリードしたタイプはどれですか?
シーラントは2025年に31.24%のシェアを占めました。これは、ケーブル、パイプ、ダクト、ジョイント用途にわたって使用されるためです。
2031年にかけて最も速く成長すると予測される用途はどれですか?
電気は、データ、電力、充電インフラに支えられ、2031年にかけて7.25%のCAGRで成長すると予測されています。
最終更新日:



