
Tamaño y Participación del Mercado de Materiales de Sellado Contra Incendios
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.9 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.61 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.62 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Materiales de Sellado Contra Incendios por Mordor Intelligence
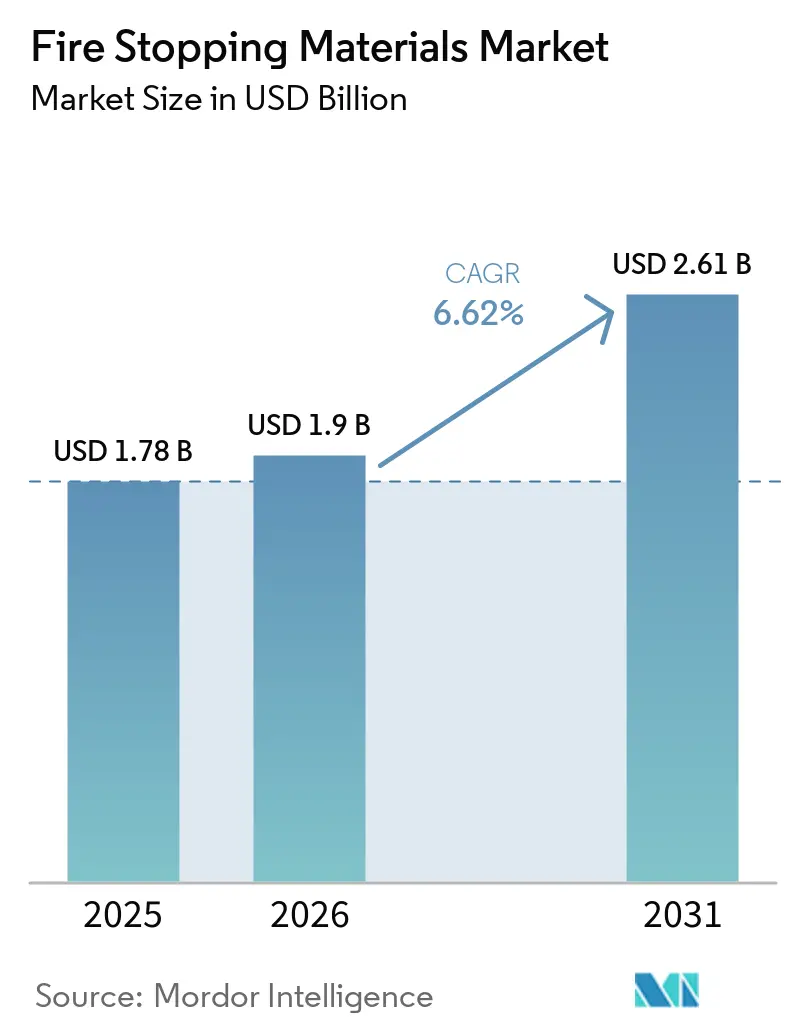
El tamaño del Mercado de Materiales de Sellado Contra Incendios fue valorado en 1,78 mil millones de USD en 2025 y se estima que crecerá desde 1,90 mil millones de USD en 2026 hasta alcanzar los 2,61 mil millones de USD en 2031, a una CAGR del 6,62% durante el período de pronóstico (2026-2031). La demanda de sistemas certificados de sellado de penetraciones sigue vinculada a los requisitos del código de construcción más que al gasto discrecional en construcción. Las instalaciones con alta densidad de cables, incluidos los centros de datos, las plantas de fabricación de semiconductores y las instalaciones médicas, requieren más aberturas protegidas dentro de cada conjunto de paredes y pisos con clasificación de resistencia al fuego. Una vez que un sistema probado se incluye en la especificación de un proyecto, la sustitución de productos se vuelve más difícil porque los instaladores deben seguir la configuración listada. Los tableros re-entrables, las almohadillas de masilla y los collares están adquiriendo mayor valor en los lugares donde los cables se cambian con frecuencia después de la instalación. Los fabricantes están respondiendo con bibliotecas de certificación más amplias, herramientas de diseño y productos adecuados para trabajos de ensamblaje mecánico, eléctrico y de plomería fuera del sitio.
Conclusiones Clave del Informe
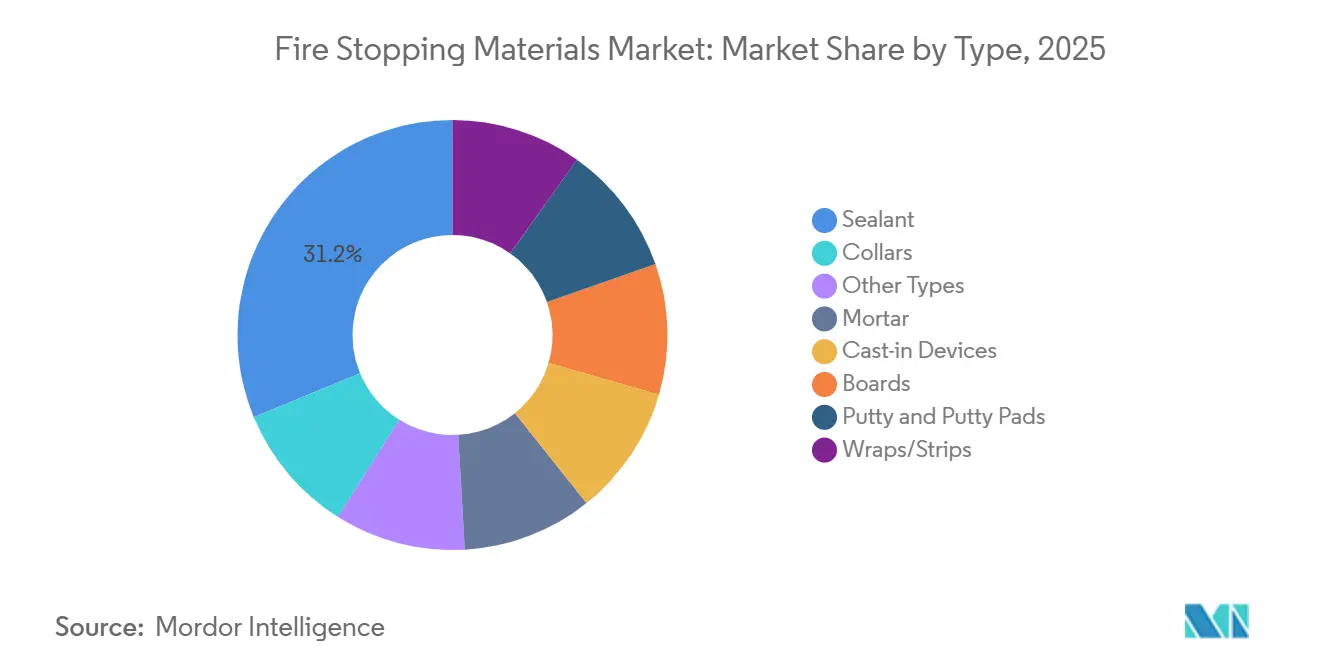
- Por tipo, los sellantes representaron el 31,24% de la participación del mercado de materiales de sellado contra incendios en 2025, mientras que se proyecta que los tableros avancen a una CAGR del 7,07% hasta 2031.
- Por aplicación, la eléctrica representó el 45,67% de la participación del mercado de materiales de sellado contra incendios en 2025 y se proyecta que avance a una CAGR del 7,25% hasta 2031.
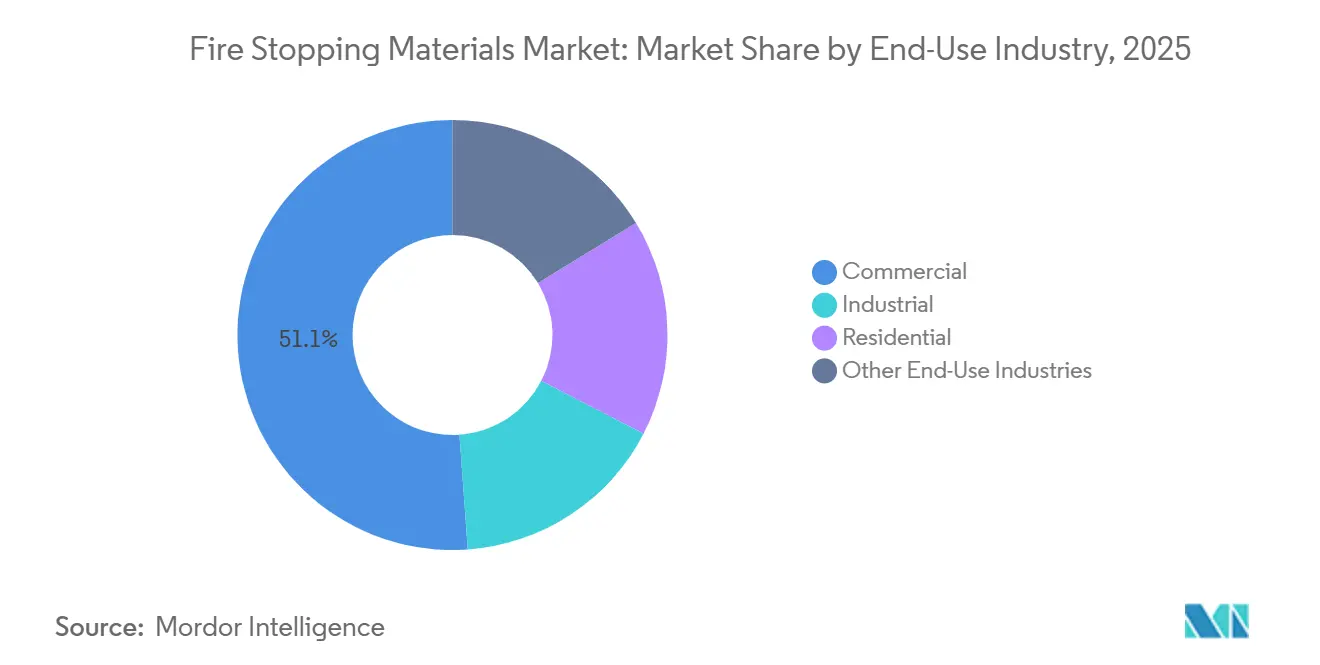
- Por industria de uso final, el sector comercial representó el 51,13% de la participación del mercado de materiales de sellado contra incendios en 2025, mientras que se proyecta que el industrial avance a una CAGR del 7,63% hasta 2031.
- Por geografía, Asia-Pacífico representó el 44,58% de la participación del mercado de materiales de sellado contra incendios en 2025 y se proyecta que avance a una CAGR del 7,16% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Materiales de Sellado Contra Incendios
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de los Códigos de Seguridad Contra Incendios y su Aplicación | +1.8% | Global | Corto plazo (≤ 2 años) |
| Construcción de Edificios de Gran Altura e Infraestructura | +1.5% | Núcleo APAC, con extensión a MEA y América del Sur | Mediano plazo (2–4 años) |
| Expansión de Centros de Datos, Construcción Modular y MEP Prefabricado | +1.3% | América del Norte y UE, APAC en crecimiento | Corto plazo (≤ 2 años) |
| Aumento de la Densidad de Penetraciones MEP | +0.9% | Global | Mediano plazo (2–4 años) |
| Retrofit de Edificios Envejecidos y Remediación de Sellado Contra Incendios | +0.7% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de los Códigos de Seguridad Contra Incendios y su Aplicación
La Edición 4 de la norma UL 1479 de Underwriters Laboratories fue publicada en abril de 2025 y elevó los estándares de rendimiento para los sistemas de sellado de penetraciones. Los fabricantes tuvieron que recalificar los listados de sistemas afectados, lo que aumentó la importancia de la evidencia de pruebas actualizadas en las especificaciones comerciales. Los requisitos del Código Internacional de Construcción también exigen que los sistemas de sellado contra incendios sean instalados e inspeccionados bajo condiciones especificadas en los proyectos pertinentes[1]Consejo Internacional de Sellado Contra Incendios, "Comprensión de las Normas ASTM y UL para el Sellado Contra Incendios," Consejo Internacional de Sellado Contra Incendios, firestop.org. Estos requisitos reducen el margen para el uso de rellenos no probados cuando un proyecto está sujeto a inspección documentada. La norma SP 7:2026 de India introdujo una clase de ocupación dedicada para centros de datos y actualizó las disposiciones de seguridad contra incendios, ampliando la relevancia de la planificación de compartimentación en nuevos edificios. El uso de los enfoques de prueba ASTM, UL y EN en las principales regiones de construcción también hace que una cobertura de certificación amplia sea más importante para los proveedores. Esto respalda el mercado de materiales de sellado contra incendios donde la aplicación de códigos y la documentación de proyectos se están volviendo más formales.
Construcción de Edificios de Gran Altura e Infraestructura
Los edificios de gran altura contienen múltiples montantes de servicios, cerramientos de escaleras y rutas de distribución eléctrica que atraviesan paredes y pisos con clasificación de resistencia al fuego. Cada abertura requiere una configuración de sellado contra incendios probada que coincida con el sustrato, el elemento penetrante y la clasificación del conjunto. Los sistemas de metro, aeropuertos y túneles también contienen densas redes de calefacción, ventilación, aire acondicionado, señalización y energía. Estos proyectos, por tanto, requieren más trabajo de sellado contra incendios por metro cuadrado que las estructuras menos complejas. La norma SP 7:2026 de India ajustó los umbrales de seguridad contra incendios para varios tipos de ocupación, ampliando la relevancia de la planificación de protección contra incendios en la construcción institucional. Las estructuras más altas a menudo requieren sistemas con clasificación de 2 horas o 4 horas en lugar de los conjuntos estándar de 1 hora. Esto desplaza la demanda hacia productos que cumplen requisitos de mayor rendimiento y tienen un mayor valor de instalación.
Aumento de la Densidad de Penetraciones MEP
El mercado de materiales de sellado contra incendios se beneficia cuando aumenta el número de cables y tuberías dentro de cada abertura. Los sistemas de gestión de edificios, los sistemas de antenas distribuidas, las redes de energía y las redes troncales de fibra hacen que las penetraciones individuales sean más complejas. Una abertura de servicios mixtos a menudo necesita un sistema listado diseñado específicamente en lugar de una aplicación de sellante general. El Modelado de Información de Construcción (BIM) permite a los diseñadores coordinar las penetraciones con mayor anticipación e incluir configuraciones de sellado contra incendios aprobadas en los documentos del proyecto. Este proceso favorece a los fabricantes que proporcionan extensas bibliotecas de sistemas listados e información digital de productos. Los conjuntos prefabricados de instalaciones mecánicas, eléctricas y de plomería también pueden centralizar la adquisición con los fabricantes. Los proveedores sin información de diseño compatible se encuentran en una posición más débil cuando las especificaciones se establecen antes de que comience la instalación en el sitio.
Expansión de Centros de Datos, Construcción Modular y MEP Prefabricado
Los centros de datos requieren grandes volúmenes de cableado de energía y datos, lo que crea penetraciones de bandejas de cables de alta densidad a través de conjuntos con clasificación de resistencia al fuego. Specified Technologies Inc. lanzó EZ Path ULTRA en julio de 2026 para aplicaciones de bandejas de cables de alta densidad en centros de datos e infraestructura de telecomunicaciones. El producto es compatible con bandejas de cables de varios anchos y está destinado a proyectos que necesitan cambios futuros de cables. Este perfil de demanda favorece las soluciones basadas en conductos, tableros y masilla que pueden reabrirse sin reconstruir todo el sellado. La construcción modular también permite instalar los materiales de sellado contra incendios durante el ensamblaje en fábrica, reduciendo la mano de obra en el sitio y la variación en la aplicación. El mercado de materiales de sellado contra incendios tiene, por tanto, una oportunidad para productos diseñados en torno a flujos de trabajo de instalaciones mecánicas, eléctricas y de plomería prefabricadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de Costos de Sistemas Certificados e Instalación | -0.7% | Global, más aguda en mercados emergentes | Mediano plazo (2–4 años) |
| Escasez de Aplicadores Calificados y Complejidad de Instalación | -0.5% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Riesgo de Re-penetración, Movimiento e Incompatibilidad de Conjuntos | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Carga de Costos de Sistemas Certificados e Instalación
Los sistemas certificados cuestan más que los rellenos de construcción generales porque requieren materiales listados, instalación capacitada y, en algunos proyectos, inspección por terceros. La instalación debe seguir la configuración probada para la combinación de abertura y elemento penetrante. Los códigos aplicados de manera inconsistente pueden dejar espacio para productos de espuma o mástic no clasificados de menor costo. Esto crea un riesgo de que la demanda de productos certificados no coincida plenamente con el número total de penetraciones en la nueva construcción. La revisión de 2025 de la norma UL 1479 también requirió la recalificación del sistema, lo que añadió costos de pruebas de laboratorio y documentación. Los grandes proveedores pueden distribuir estos costos en portafolios más amplios, mientras que las empresas más pequeñas pueden enfrentar una mayor carga. La restricción es más visible en proyectos residenciales y comerciales pequeños sensibles al precio en regiones de construcción emergentes.
Escasez de Aplicadores Calificados y Complejidad de Instalación
La instalación de sellado contra incendios requiere conocimiento del tipo de sustrato, el espacio anular, las combinaciones de elementos penetrantes y la profundidad de relleno requerida. Los sistemas de sellado contra incendios listados deben instalarse de acuerdo con sus configuraciones probadas, dejando poco margen para cambios no planificados en el sitio de trabajo. Los requisitos de capacitación y acreditación pueden retrasar el crecimiento de la base de instaladores calificados. Esta es una restricción práctica en América del Norte y Europa, donde tanto la actividad de construcción como los requisitos de documentación son elevados. Los conjuntos prefabricados en fábrica pueden atraer mano de obra certificada lejos del trabajo convencional en el sitio, al tiempo que reducen las necesidades de mano de obra dentro del proceso de fabricación. La re-penetración después de actualizaciones de inquilinos o cambios en tecnología de la información también puede perturbar los sellados existentes. Cuando los registros de penetración son incompletos, los administradores de propiedades pueden no restaurar la protección conforme después de trabajos posteriores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Sellantes Anclan la Participación del Mercado Mientras los Tableros Lideran el Crecimiento
Los sellantes representaron el 31,24% de la participación del mercado de materiales de sellado contra incendios en 2025 porque pueden utilizarse en conjuntos de cables, tuberías, conductos y juntas de construcción. Su flexibilidad en diferentes sustratos respalda un uso amplio en instalaciones comerciales, industriales y residenciales. Los sellantes intumescentes se expanden bajo el calor y ayudan a cerrar las aberturas creadas cuando las tuberías combustibles o los materiales de cables se ablandan. La actualización de 2025 de la norma UL 1479 aumentó la importancia de las formulaciones probadas en los sistemas de penetración listados. Los productos con bajo contenido de compuestos orgánicos volátiles y libres de halógenos tienen relevancia en instalaciones sanitarias, educativas y edificios públicos. Estos compradores a menudo alinean los requisitos de compras ambientales con las especificaciones de seguridad contra incendios. El mortero sigue siendo relevante en penetraciones mecánicas y de plomería de alta carga donde la resistencia a la compresión y la estabilidad dimensional son importantes.
Se proyecta que los tableros avancen a una CAGR del 7,07% hasta 2031. Los centros de datos y las grandes instalaciones comerciales utilizan tableros donde es probable que las rutas de cables cambien después de la instalación inicial. Los formatos re-entrables permiten cambios sin retirar y reconstruir todo un sellado permanente. Los dispositivos de inserción también están ganando uso en nuevos proyectos comerciales y de centros de datos porque pueden colocarse antes de verter el concreto. Los collares tienen un papel importante en las torres residenciales de Asia-Pacífico donde las tuberías de drenaje de plástico están reemplazando las tuberías metálicas. Las envolturas, tiras, masilla y almohadillas de masilla sirven para aplicaciones especializadas de bandejas de cables y cables blindados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Las Penetraciones Eléctricas Impulsan Tanto los Ingresos como la Tasa de Crecimiento
Las aplicaciones eléctricas representaron el 45,67% de la participación del mercado de materiales de sellado contra incendios en 2025. Los cables de energía y datos atraviesan conjuntos con clasificación de resistencia al fuego en torres comerciales, instalaciones industriales, hospitales, aeropuertos y centros de datos. Su amplio uso en diferentes tipos de edificios le otorga a la categoría una gran base instalada. Una mayor densidad de energía y capacidad adicional de tecnología de la información aumentan el número de penetraciones de bandejas de cables en los centros de datos. Estas aberturas requieren sistemas listados que puedan acomodar la disposición real de cables y la clasificación de la pared o el piso. Specified Technologies Inc. introdujo EZ Path ULTRA en 2026 para aplicaciones de cables de alta densidad, mostrando la demanda de productos diseñados para infraestructuras de cables cambiantes. La categoría eléctrica se beneficia de las necesidades combinadas de infraestructura de datos, electrificación de la red y la instalación de carga de vehículos eléctricos.
Se proyecta que las aplicaciones eléctricas avancen a una CAGR del 7,25% hasta 2031. Este crecimiento está respaldado por el aumento de la densidad de cables más que por una sola categoría de edificios. Los usos mecánicos siguen siendo un contribuyente estable a través de penetraciones de calefacción, ventilación, aire acondicionado y tuberías de gran diámetro. El trabajo de plomería respalda el uso de collares, envolturas y sistemas de masilla, especialmente donde se utilizan tuberías de plástico en viviendas multifamiliares. Otras aplicaciones incluyen juntas estructurales, barreras perimetrales y conjuntos de muros cortina. La norma IS 18190:2023 de India creó una referencia de prueba nacional para las barreras perimetrales de fuego en muros cortina, añadiendo relevancia para los sistemas de sellado de fachadas calificados. Las instalaciones sanitarias y educativas también operan bajo requisitos de seguridad de vida que pueden ampliar el número de ubicaciones donde es necesaria la protección documentada de penetraciones.
Por Industria de Uso Final: El Sector Comercial Lidera Mientras el Industrial Supera al Mercado
El sector comercial representó el 51,13% de la participación del mercado de materiales de sellado contra incendios en 2025. Las torres de oficinas, hospitales, centros comerciales, hoteles, aeropuertos y centros de datos contienen sistemas mecánicos, eléctricos y de plomería de alta densidad. Su diseño crea numerosos cruces de servicios a través de paredes y pisos con clasificación de resistencia al fuego. Las compras impulsadas por códigos hacen que el trabajo de sellado contra incendios sea una parte necesaria del paquete de construcción en estas instalaciones. Los hospitales tienen amplias necesidades de compartimentación y a menudo requieren protección en áreas clínicas con muchos servicios. Los centros de datos añaden rutas con alta densidad de cables y frecuentes necesidades de modificación futura. Los proyectos residenciales proporcionan una demanda constante porque los cruces de servicios entre unidades deben mantener la separación contra incendios.
Se proyecta que el sector industrial avance a una CAGR del 7,63% hasta 2031. Los sitios de petróleo y gas, las plantas químicas, las instalaciones farmacéuticas, las plantas de semiconductores y las instalaciones electrónicas requieren altos niveles de protección contra incendios. Un evento de incendio en estos entornos puede causar una grave interrupción operativa además de riesgos de seguridad. Los programas de inversión nacionales han respaldado instalaciones de semiconductores y electrónica en los Estados Unidos, Japón, Corea del Sur e India. Estos proyectos requieren morteros de alta temperatura, sellantes libres de halógenos y dispositivos de inserción con clasificación de múltiples horas en muchas aplicaciones. La expansión industrial y las juntas de construcción también requieren productos que puedan acomodar el movimiento y condiciones de servicio exigentes. Las instalaciones de tránsito, infraestructura e institucionales añaden mayor demanda donde los grandes edificios contienen redes de servicios complejas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
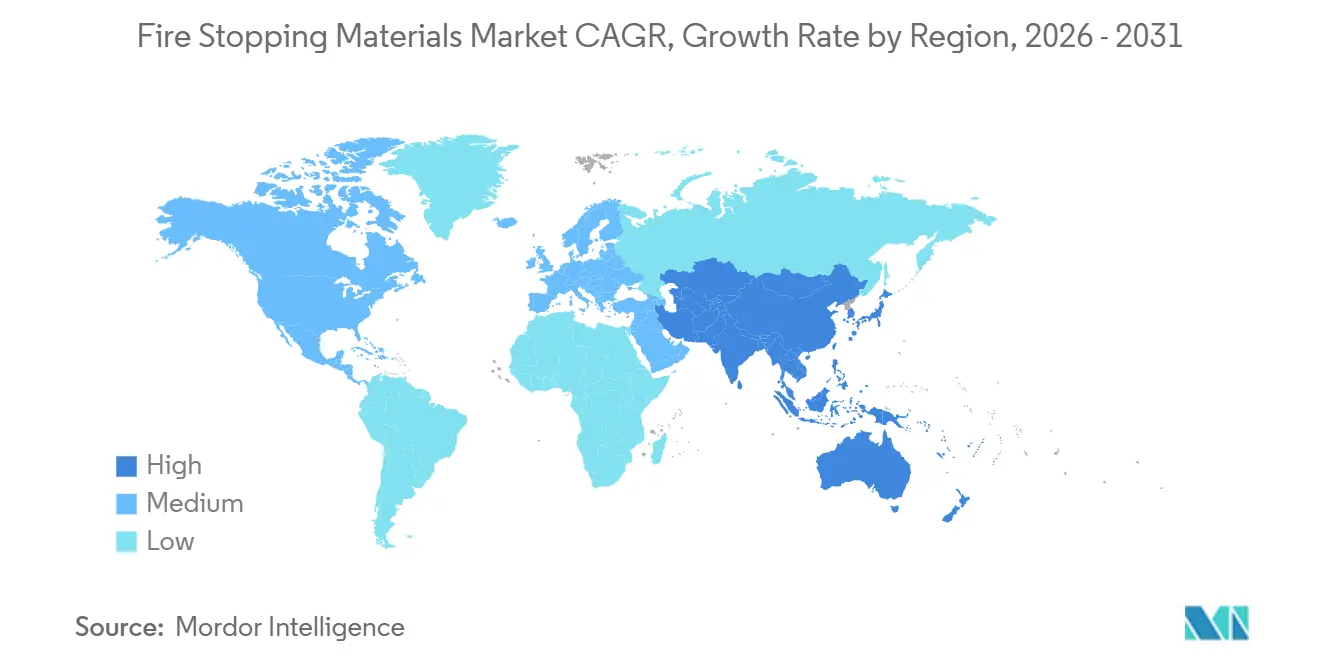
Asia-Pacífico representó el 44,58% de la participación del mercado de materiales de sellado contra incendios en 2025 y se proyecta que avance a una CAGR del 7,16% hasta 2031. China, India, Corea del Sur, Japón y los países de la Asociación de Naciones del Sudeste Asiático respaldan la demanda a través de la construcción urbana y los cambiantes requisitos de construcción. La norma SP 7:2026 de India introdujo una clase de ocupación dedicada para centros de datos y disposiciones adicionales de compartimentación. La construcción residencial y comercial de gran altura en China continúa respaldando el uso de collares y sellantes, particularmente donde se utilizan tuberías de drenaje de plástico. Vietnam, Indonesia y Filipinas están endureciendo las disposiciones de seguridad contra incendios en edificios tras incidentes en estructuras de alta ocupación. Japón y Corea del Sur respaldan la demanda de especificaciones premium a través de requisitos combinados de seguridad sísmica y contra incendios. Estas condiciones respaldan la demanda de sistemas de penetración con mayor clasificación en proyectos comerciales e institucionales.
América del Norte es un área madura para el mercado de materiales de sellado contra incendios, con un fuerte uso de especificaciones basadas en códigos y flujos de trabajo de instalación documentados. El Modelado de Información de Construcción se utiliza ampliamente para coordinar las aberturas de servicios con mayor anticipación en el proceso del proyecto. Los requisitos de inspección del Código Internacional de Construcción para proyectos relevantes de gran altura y categoría de riesgo refuerzan la necesidad de sistemas listados documentados. La construcción de centros de datos respalda la demanda de penetraciones eléctricas porque las instalaciones requieren un extenso enrutamiento de energía y datos. Canadá se alinea estrechamente con los requisitos de los Estados Unidos a través de la norma CAN/ULC-S115, respaldando expectativas de productos similares en toda la región. México ofrece demanda adicional de construcción comercial en ciudades en crecimiento, aunque la aplicación no es uniforme. La combinación de centros de datos e instalaciones institucionales respalda la demanda de aplicaciones de sellado contra incendios de alta gama.
Europa está moldeada por los requisitos del Reglamento de Productos de Construcción y la serie de pruebas EN 1366 para sistemas de penetración y juntas. El Reino Unido está pasando de las clasificaciones nacionales BS 476 a las clasificaciones de la serie EN 13501 bajo el Documento Aprobado B, lo que se espera que impulse la revisión de las opciones de productos existentes. Alemania, Francia y los países nórdicos tienen prácticas de cumplimiento sólidas y demanda de formulaciones con bajo contenido de compuestos orgánicos volátiles en la contratación pública. América del Sur sigue siendo más pequeña pero se está expandiendo a través de la construcción comercial en Brasil y Argentina. Sika AG abrió instalaciones de fabricación en Argentina y Colombia en febrero de 2026, mejorando su huella de producción regional. Oriente Medio y África están respaldados por los proyectos de la Visión 2030 de Arabia Saudita, incluidos centros de datos, hospitales y torres de uso mixto. Los proveedores que combinan cobertura de certificación regional con soporte técnico tienen una oportunidad en estos mercados de distribución en desarrollo.

Panorama Competitivo
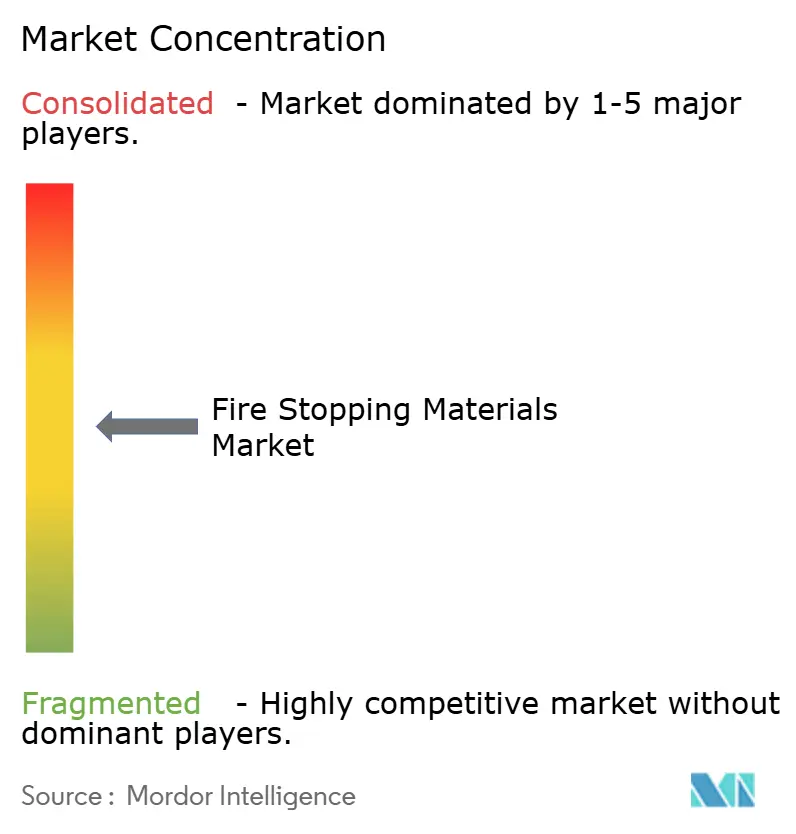
El mercado de materiales de sellado contra incendios está moderadamente concentrado, con los cinco principales actores que incluyen Hilti Corporation, 3M, Sika AG, Etex Group y RPM International Inc. Hilti Corporation, 3M, Sika AG y RPM International Inc. tienen portafolios amplios y capacidades de distribución orientadas a contratistas. ROCKWOOL A/S, Knauf Insulation y Etex Group tienen posiciones en aplicaciones de lana mineral y tableros con clasificación de resistencia al fuego. El rendimiento del producto sigue siendo importante, pero la cobertura de sistemas listados puede ser más decisiva una vez que un equipo de diseño selecciona una configuración. Hilti Corporation atiende a los contratistas a través de productos, herramientas de instalación y el software de diseño PROFIS Engineering. Esta combinación puede hacer que los cambios de productos sean menos atractivos después de que un contratista estandariza su flujo de trabajo. 3M respalda las relaciones de construcción multinacionales a través de su portafolio de compuestos intumescentes y sellantes.
En marzo de 2026, 3M anunció un acuerdo que involucra a Madison Fire & Rescue y Scott Safety que amplió su presencia en la cadena de valor de seguridad contra incendios[2]3M, "3M para Crear un Negocio Líder en Seguridad Contra Incendios, Adquiere Madison Fire & Rescue y se Combina con Scott Safety," Noticias de 3M, news.3m.com. En febrero de 2026, Sika AG acordó adquirir Akkim para ampliar la distribución en Europa del Este, Asia Central, Oriente Medio y Norte de África. Sika AG también abrió 5 instalaciones de fabricación en febrero de 2026, incluidas instalaciones en los Estados Unidos, Argentina, Colombia, Bangladesh y Tanzania. Estas acciones fortalecen la proximidad de suministro y la capacidad de distribución regional. En agosto de 2026, Hilti North America lanzó HIT-FP 700 R, un mortero cementoso inyectable resistente al fuego para conexiones de concreto estructural. El producto fue diseñado para funcionar con PROFIS Engineering para flujos de trabajo de diseño de carga de fuego.
Las oportunidades en el mercado de materiales de sellado contra incendios incluyen bibliotecas digitales compatibles con BIM, formatos integrados en fábrica y soluciones re-entrables para rutas de cables modificadas con frecuencia. Specified Technologies Inc. se dirigió a esta última área con su lanzamiento de EZ Path ULTRA en julio de 2026 para bandejas de cables de alta densidad. Quelfire, TENMAT Ltd. y RectorSeal compiten a través de certificaciones especializadas y programas de capacitación para instaladores. Estas empresas pueden atender ubicaciones y aplicaciones que pueden ser demasiado específicas para que los proveedores globales las gestionen a través de canales de ventas directas. Los fabricantes también están integrando protección intumescente en componentes mecánicos, eléctricos y de plomería durante el diseño del producto. Este enfoque puede reducir la mano de obra en campo y disminuir el riesgo de que trabajos posteriores perturben un conjunto existente. El Consejo Internacional de Sellado Contra Incendios identifica los sistemas probados y listados como centrales para mantener un rendimiento de sellado contra incendios conforme en condiciones de construcción cambiantes.
Líderes de la Industria de Materiales de Sellado Contra Incendios
-
Hilti Corporation
-
3M
-
Sika AG
-
Etex Group
-
RPM International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Hilti Corporation lanzó HIT-FP 700 R, un mortero cementoso inyectable resistente al fuego clasificado para soportar temperaturas de hasta 1.108 °F para extensiones y empalmes de barras de refuerzo post-instaladas. El producto amplió las soluciones de mortero resistente al fuego para aplicaciones de concreto estructural, respaldando la demanda de materiales de sellado contra incendios en la construcción.
- Agosto de 2026: CitroTech y Global Fireproof Solutions (GFS) anunciaron una asociación estratégica para integrar el inhibidor de fuego no tóxico de CitroTech en los negocios de protección contra incendios de GFS. La colaboración amplió la disponibilidad de soluciones retardantes de fuego ambientalmente responsables en geografías y aplicaciones, respaldando la innovación en materiales de sellado contra incendios y protección contra incendios.


Alcance del Informe Global del Mercado de Materiales de Sellado Contra Incendios
Los materiales de sellado contra incendios son productos especializados utilizados para sellar aberturas, juntas, penetraciones y huecos en los conjuntos de construcción para restringir la propagación del fuego, el humo y los gases calientes. Ayudan a mantener el rendimiento de resistencia al fuego de paredes, pisos y otros conjuntos con clasificación de resistencia al fuego, al tiempo que respaldan la compartimentación y la seguridad del edificio.
El Mercado de Materiales de Sellado Contra Incendios está segmentado por tipo, aplicación, industria de uso final y geografía. Por tipo, el mercado está segmentado en sellante, mortero, dispositivos de inserción, tableros, masilla y almohadillas de masilla, collares, envolturas/tiras y otros tipos. Por aplicación, el mercado está segmentado en eléctrica, mecánica, plomería y otras aplicaciones. Por industria de uso final, el mercado está segmentado en comercial, industrial, residencial y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para los materiales de sellado contra incendios en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Sellante |
| Mortero |
| Dispositivos de Inserción |
| Tableros |
| Masilla y Almohadillas de Masilla |
| Collares |
| Envolturas/Tiras |
| Otros Tipos |
| Eléctrica |
| Mecánica |
| Plomería |
| Otras Aplicaciones |
| Comercial |
| Industrial |
| Residencial |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Sellante | |
| Mortero | ||
| Dispositivos de Inserción | ||
| Tableros | ||
| Masilla y Almohadillas de Masilla | ||
| Collares | ||
| Envolturas/Tiras | ||
| Otros Tipos | ||
| Por Aplicación | Eléctrica | |
| Mecánica | ||
| Plomería | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Comercial | |
| Industrial | ||
| Residencial | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales de sellado contra incendios?
El mercado de materiales de sellado contra incendios se sitúa en 1,90 mil millones de USD en 2026 y se proyecta que alcance los 2,61 mil millones de USD en 2031.
¿Qué está impulsando la demanda de materiales de sellado contra incendios?
Los requisitos de códigos, la construcción de edificios de gran altura, los centros de datos, el aumento de la densidad de cables y los sistemas de construcción prefabricados respaldan la demanda.
¿Qué tipo lideró la demanda del mercado en 2025?
Los sellantes representaron una participación del 31,24% en 2025 porque se utilizan en aplicaciones de cables, tuberías, conductos y juntas.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que la eléctrica avance a una CAGR del 7,25% hasta 2031, respaldada por la infraestructura de datos, energía y carga.
Última actualización de la página el:



