
Marktgröße und Marktanteil für Brandschutzmaterialien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.9 Milliarden US-Dollar |
| Marktgröße (2031) | 2.61 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Brandschutzmaterialien von Mordor Intelligence
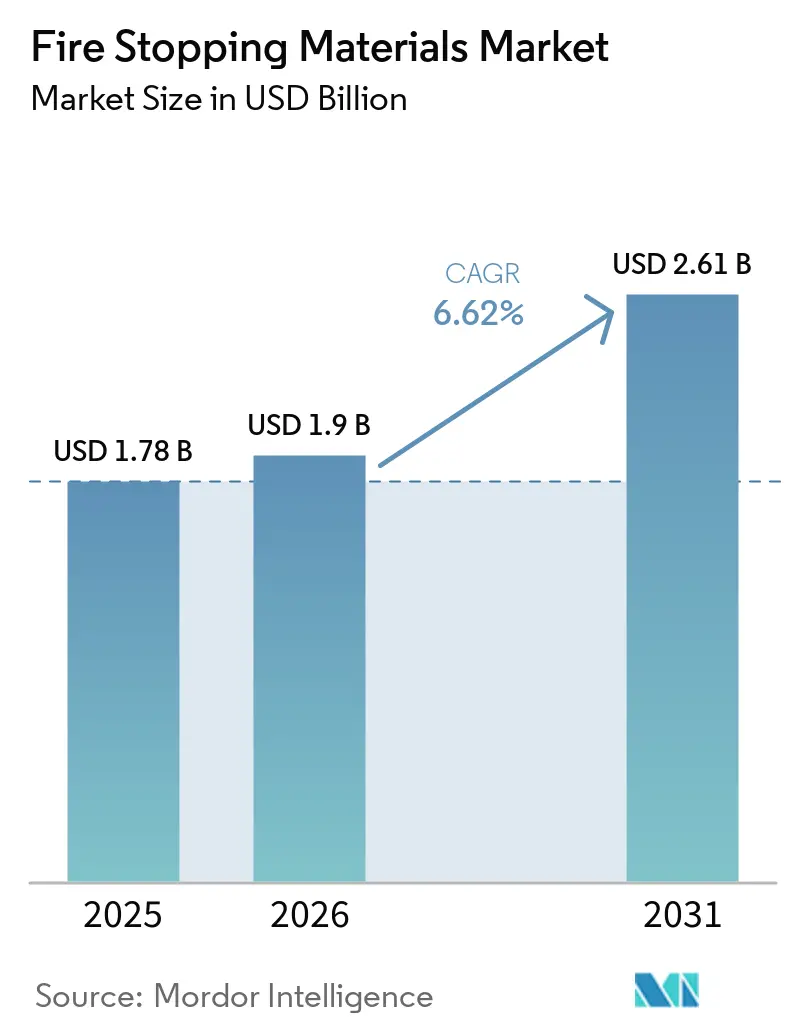
Die Marktgröße für Brandschutzmaterialien wurde im Jahr 2025 auf 1,78 Milliarden USD geschätzt und wird voraussichtlich von 1,90 Milliarden USD im Jahr 2026 auf 2,61 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,62 % während des Prognosezeitraums (2026–2031). Die Nachfrage nach zertifizierten Durchdringungsabdichtungssystemen bleibt an Bauvorschriften gebunden und nicht an diskretionäre Bauausgaben. Kabelintensive Einrichtungen, darunter Rechenzentren, Halbleiterfabriken und medizinische Einrichtungen, erfordern mehr geschützte Öffnungen innerhalb jeder feuerwiderstandsfähigen Wand- und Deckenkonstruktion. Sobald ein geprüftes System in eine Projektspezifikation aufgenommen wurde, wird die Produktsubstitution schwieriger, da Installateure die aufgeführte Konfiguration einhalten müssen. Wiederverschließbare Platten, Knetmassenpolster und Manschetten gewinnen an Bedeutung, wo Kabel nach der Installation häufig geändert werden. Hersteller reagieren mit umfangreicheren Zertifizierungsbibliotheken, Planungstools und Produkten, die für die werkseitige Montage von Heizungs-, Lüftungs-, Klima-, Elektro- und Sanitäranlagen geeignet sind.
Wichtigste Erkenntnisse des Berichts
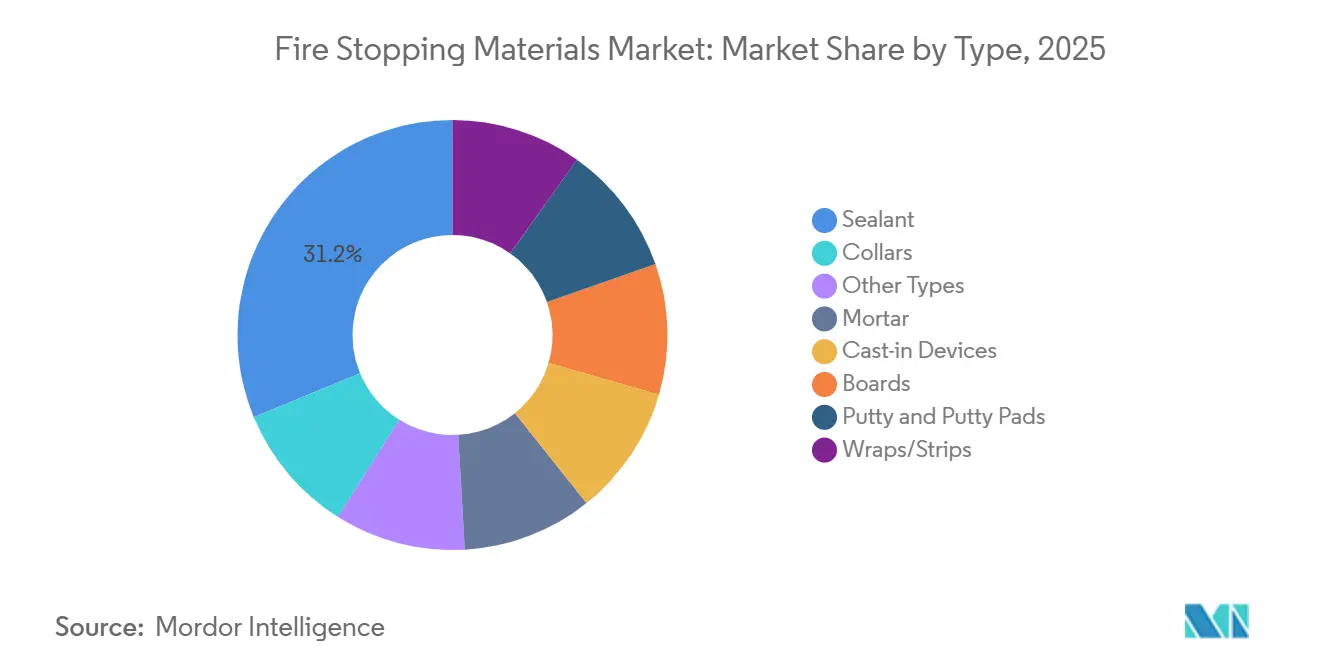
- Nach Typ hielten Dichtmassen im Jahr 2025 einen Marktanteil von 31,24 % am Markt für Brandschutzmaterialien, während Platten bis 2031 voraussichtlich mit einem CAGR von 7,07 % wachsen werden.
- Nach Anwendung hielt der Elektrobereich im Jahr 2025 einen Marktanteil von 45,67 % am Markt für Brandschutzmaterialien und wird bis 2031 voraussichtlich mit einem CAGR von 7,25 % wachsen.
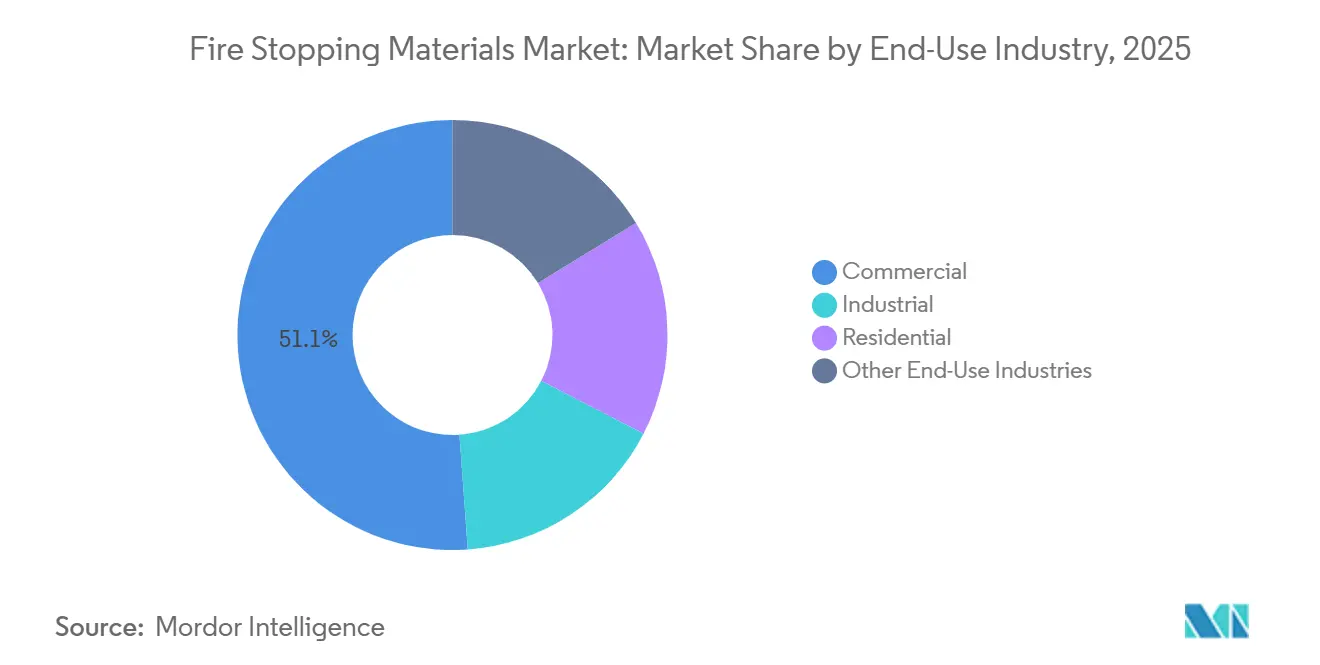
- Nach Endverbrauchsbranche hielt der Gewerbebereich im Jahr 2025 einen Marktanteil von 51,13 % am Markt für Brandschutzmaterialien, während der Industriebereich bis 2031 voraussichtlich mit einem CAGR von 7,63 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 44,58 % am Markt für Brandschutzmaterialien und wird bis 2031 voraussichtlich mit einem CAGR von 7,16 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Brandschutzmaterialien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Brandschutznormen und deren Durchsetzung | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hochhaus- und Infrastrukturbau | +1.5% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Expansion von Rechenzentren, modularem Bauen und vorgefertigten Heizungs-, Lüftungs-, Klima-, Elektro- und Sanitäranlagen | +1.3% | Nordamerika und EU, Asien-Pazifik wachsend | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Dichte von Heizungs-, Lüftungs-, Klima-, Elektro- und Sanitärdurchdringungen | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Sanierung von Altgebäuden und Brandschutzkorrekturmaßnahmen | +0.7% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Brandschutznormen und deren Durchsetzung
Underwriters Laboratories (UL) 1479 Ausgabe 4 wurde im April 2025 veröffentlicht und erhöhte die Leistungsanforderungen für Durchdringungsbrandschutzsysteme. Hersteller mussten betroffene Systemzulassungen neu qualifizieren, was die Bedeutung aktueller Prüfnachweise in gewerblichen Spezifikationen erhöhte. Die Anforderungen des International Building Code verlangen außerdem, dass Brandschutzsysteme unter festgelegten Bedingungen in relevanten Projekten installiert und geprüft werden[1]International Firestop Council, "Understanding ASTM and UL Standards for Firestopping," International Firestop Council, firestop.org. Diese Anforderungen schränken den Einsatz ungeprüfter Füllmaterialien ein, wenn ein Projekt einer dokumentierten Inspektion unterliegt. Indiens SP 7:2026 führte eine eigene Belegungsklasse für Rechenzentren ein und aktualisierte die Brandschutzbestimmungen, was die Relevanz der Brandabschnittsplanung in Neubauten erweitert. Die Verwendung von ASTM-, UL- und EN-Prüfverfahren in den wichtigsten Bauregionen macht eine breite Zertifizierungsabdeckung für Lieferanten wichtiger. Dies stützt den Markt für Brandschutzmaterialien, wo Normendurchsetzung und Projektdokumentation formeller werden.
Hochhaus- und Infrastrukturbau
Hochhäuser enthalten mehrere Versorgungsschächte, Treppenhauskerne und Elektroverteilungswege, die durch feuerwiderstandsfähige Wände und Decken führen. Jede Öffnung erfordert eine geprüfte Brandschutzkonfiguration, die dem Untergrund, dem Durchdringungselement und der Feuerwiderstandsklasse der Konstruktion entspricht. U-Bahn-Systeme, Flughäfen und Tunnel enthalten ebenfalls dichte Heizungs-, Lüftungs-, Klima-, Signal- und Stromnetze. Diese Projekte erfordern daher mehr Brandschutzarbeiten pro Quadratmeter als weniger komplexe Bauwerke. Indiens SP 7:2026 passte die Brandschutzschwellenwerte für mehrere Belegungstypen an und erweiterte die Relevanz der Brandschutzplanung im institutionellen Bauwesen. Höhere Gebäude erfordern häufig 2-stündige oder 4-stündige Feuerwiderstandssysteme anstelle von Standard-1-Stunden-Konstruktionen. Dies verlagert die Nachfrage hin zu Produkten, die höhere Leistungsanforderungen erfüllen und einen höheren Installationswert aufweisen.
Zunehmende Dichte von Heizungs-, Lüftungs-, Klima-, Elektro- und Sanitärdurchdringungen
Der Markt für Brandschutzmaterialien profitiert, wenn die Anzahl der Kabel und Rohre innerhalb jeder Öffnung zunimmt. Gebäudemanagementsysteme, verteilte Antennensysteme, Stromnetze und Glasfaserinfrastrukturen machen einzelne Durchdringungen komplexer. Eine gemischte Servicedurchdringung erfordert häufig ein technisch geprüftes Listensystem anstelle einer allgemeinen Dichtmassenanwendung. Building Information Modeling (BIM) ermöglicht es Planern, Durchdringungen früher zu koordinieren und genehmigte Brandschutzkonfigurationen in Projektdokumenten aufzunehmen. Dieser Prozess begünstigt Hersteller, die umfangreiche Listensystembibliotheken und digitale Produktinformationen bereitstellen. Vorgefertigte Heizungs-, Lüftungs-, Klima-, Elektro- und Sanitäranlagen können auch die Beschaffung bei Fertigern zentralisieren. Lieferanten ohne kompatible Planungsinformationen befinden sich in einer schwächeren Position, wenn Spezifikationen vor Beginn der Montage vor Ort festgelegt werden.
Expansion von Rechenzentren, modularem Bauen und vorgefertigten Heizungs-, Lüftungs-, Klima-, Elektro- und Sanitäranlagen
Rechenzentren benötigen große Mengen an Strom- und Datenkabeln, die hochgefüllte Kabeltrassenöffnungen in feuerwiderstandsfähigen Konstruktionen erzeugen. Specified Technologies Inc. brachte im Juli 2026 EZ Path ULTRA für hochdichte Kabeltrassenanwendungen in Rechenzentren und Telekommunikationsinfrastrukturen auf den Markt. Das Produkt unterstützt Kabeltrassen in verschiedenen Breiten und ist für Projekte gedacht, die zukünftige Kabeländerungen erfordern. Dieses Nachfrageprofil begünstigt Kabelwege, Platten und knetmassenbasierte Lösungen, die ohne vollständigen Wiederaufbau der Abdichtung geöffnet werden können. Modulares Bauen ermöglicht auch die Installation von Brandschutzmaterialien während der Werksmontage, was den Arbeitsaufwand vor Ort und Anwendungsschwankungen reduziert. Der Markt für Brandschutzmaterialien bietet daher Möglichkeiten für Produkte, die auf vorgefertigte Heizungs-, Lüftungs-, Klima-, Elektro- und Sanitärarbeitsabläufe ausgelegt sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für zertifizierte Systeme und Installation | -0.7% | Global, am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Installateuren und Installationskomplexität | -0.5% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Risiken durch Wiederdurchdringung, Bewegung und Konstruktionskompatibilität | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für zertifizierte Systeme und Installation
Zertifizierte Systeme kosten mehr als allgemeine Baufüllmaterialien, da sie gelistete Materialien, geschulte Installation und bei einigen Projekten Drittinspektionen erfordern. Die Installation muss der geprüften Konfiguration für die Öffnungs- und Durchdringungskombination entsprechen. Uneinheitlich durchgesetzte Normen können Raum für kostengünstigere, nicht klassifizierte Schaum- oder Mastixprodukte lassen. Dies birgt das Risiko, dass die Nachfrage nach zertifizierten Produkten nicht vollständig der Gesamtzahl der Durchdringungen in Neubauten entspricht. Die Überarbeitung von UL 1479 im Jahr 2025 erforderte auch eine Systemneuzertifizierung, was zusätzliche Labor- und Dokumentationskosten verursachte. Große Lieferanten können diese Kosten auf breitere Portfolios verteilen, während kleinere Unternehmen möglicherweise einer höheren Belastung ausgesetzt sind. Das Hemmnis ist am deutlichsten bei preissensiblen Wohn- und kleinen Gewerbeprojekten in aufstrebenden Bauregionen sichtbar.
Mangel an qualifizierten Installateuren und Installationskomplexität
Die Installation von Brandschutzmaterialien erfordert Kenntnisse über Untergrundtyp, Ringspalt, Durchdringungskombinationen und die erforderliche Fülltiefe. Gelistete Brandschutzsysteme müssen gemäß ihren geprüften Konfigurationen installiert werden, was wenig Spielraum für ungeplante Änderungen auf der Baustelle lässt. Schulungs- und Akkreditierungsanforderungen können das Wachstum der qualifizierten Installateurbasis verzögern. Dies ist eine praktische Einschränkung in Nordamerika und Europa, wo sowohl Bautätigkeit als auch Dokumentationsanforderungen hoch sind. Werkvorgefertigte Baugruppen können zertifizierte Arbeitskräfte von konventionellen Baustellenarbeiten abziehen und gleichzeitig den Arbeitsbedarf im Werksprozess reduzieren. Wiederdurchdringungen nach Mieterumbauten oder Informationstechnologieänderungen können auch bestehende Abdichtungen beschädigen. Wo Durchdringungsaufzeichnungen unvollständig sind, stellen Immobilienverwalter nach späteren Arbeiten möglicherweise keinen konformen Schutz wieder her.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Dichtmassen sichern Marktanteil, während Platten das Wachstum anführen
Dichtmassen hielten im Jahr 2025 einen Marktanteil von 31,24 % am Markt für Brandschutzmaterialien, da sie für Kabelbündel, Rohre, Kanäle und Baufugen eingesetzt werden können. Ihre Flexibilität bei verschiedenen Untergründen unterstützt den breiten Einsatz in gewerblichen, industriellen und Wohninstallationen. Intumeszierende Dichtmassen dehnen sich unter Hitze aus und helfen, Öffnungen zu schließen, die entstehen, wenn brennbare Rohre oder Kabelmaterialien weich werden. Die Aktualisierung von UL 1479 im Jahr 2025 erhöhte die Bedeutung geprüfter Formulierungen in gelisteten Durchdringungssystemen. Produkte mit niedrigem Gehalt an flüchtigen organischen Verbindungen und halogenfreie Produkte sind in Gesundheits-, Bildungs- und öffentlichen Gebäuden relevant. Diese Käufer stimmen häufig Umwelteinkaufsanforderungen mit Brandschutzspezifikationen ab. Mörtel bleibt bei hochbelasteten mechanischen und sanitären Durchdringungen relevant, wo Druckfestigkeit und Formstabilität wichtig sind.
Platten werden bis 2031 voraussichtlich mit einem CAGR von 7,07 % wachsen. Rechenzentren und große Gewerbeeinrichtungen verwenden Platten, wo Kabelwege nach der Erstinstallation wahrscheinlich geändert werden. Wiederverschließbare Formate ermöglichen Änderungen, ohne eine gesamte dauerhafte Abdichtung entfernen und neu aufbauen zu müssen. Einbaugeräte gewinnen auch in neuen Gewerbe- und Rechenzentrensprojekten an Bedeutung, da sie vor dem Betonieren eingesetzt werden können. Manschetten spielen in asiatisch-pazifischen Wohntürmen eine wichtige Rolle, wo Kunststoffabflussrohre Metallrohre ersetzen. Umwicklungen, Streifen, Knetmasse und Knetmassenpolster dienen spezialisierten Kabeltrassen- und Panzerkabelanwendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Elektrische Durchdringungen treiben sowohl Umsatz als auch Wachstumsrate an
Elektrische Anwendungen hielten im Jahr 2025 einen Marktanteil von 45,67 % am Markt für Brandschutzmaterialien. Strom- und Datenkabel führen durch feuerwiderstandsfähige Konstruktionen in Gewerbegebäuden, Industrieanlagen, Krankenhäusern, Flughäfen und Rechenzentren. Ihr breiter Einsatz über verschiedene Gebäudetypen hinweg verleiht der Kategorie eine große installierte Basis. Höhere Leistungsdichte und zusätzliche Informationstechnologiekapazität erhöhen die Anzahl der Kabeltrassendurchdringungen in Rechenzentren. Diese Öffnungen erfordern gelistete Systeme, die die tatsächliche Kabelanordnung und die Feuerwiderstandsklasse der Wand oder Decke berücksichtigen. Specified Technologies Inc. führte 2026 EZ Path ULTRA für hochdichte Kabelanwendungen ein und zeigte damit die Nachfrage nach Produkten für sich ändernde Kabelinfrastrukturen. Die elektrische Kategorie profitiert vom kombinierten Bedarf an Dateninfrastruktur, Netzwerkelektrifizierung und Installation von Ladestationen für Elektrofahrzeuge.
Elektrische Anwendungen werden bis 2031 voraussichtlich mit einem CAGR von 7,25 % wachsen. Dieses Wachstum wird durch steigende Kabeldichte und nicht durch eine einzelne Gebäudekategorie unterstützt. Mechanische Anwendungen bleiben durch Heizungs-, Lüftungs-, Klima- und großdurchmessrige Rohrdurchdringungen ein stabiler Beitrag. Sanitärarbeiten unterstützen den Einsatz von Manschetten, Umwicklungen und Knetmassensystemen, insbesondere wo Kunststoffrohre im Mehrfamilienwohnungsbau verwendet werden. Weitere Anwendungen umfassen Baufugen, Perimeterbarrieren und Vorhangfassadenkonstruktionen. Indiens IS 18190:2023 schuf eine nationale Prüfreferenz für Vorhangfassaden-Perimeterbrandbarrieren und erhöhte die Relevanz qualifizierter Fassadenbrandschutzsysteme. Gesundheits- und Bildungseinrichtungen unterliegen ebenfalls Lebensschutzanforderungen, die die Anzahl der Standorte erweitern können, an denen ein dokumentierter Durchdringungsschutz erforderlich ist.
Nach Endverbrauchsbranche: Gewerbe führt, während Industrie den Markt übertrifft
Der Gewerbebereich hielt im Jahr 2025 einen Marktanteil von 51,13 % am Markt für Brandschutzmaterialien. Bürotürme, Krankenhäuser, Einkaufszentren, Hotels, Flughäfen und Rechenzentren enthalten dichte Heizungs-, Lüftungs-, Klima-, Elektro- und Sanitärsysteme. Ihr Design schafft zahlreiche Versorgungskreuzungen durch feuerwiderstandsfähige Wände und Decken. Normgesteuerter Einkauf macht Brandschutzarbeiten zu einem notwendigen Bestandteil des Baupakets in diesen Einrichtungen. Krankenhäuser haben umfangreiche Brandabschnittsanforderungen und erfordern häufig Schutz in stark versorgten klinischen Bereichen. Rechenzentren fügen kabelintensive Wege und häufige zukünftige Änderungsanforderungen hinzu. Wohnprojekte bieten eine stetige Nachfrage, da Versorgungskreuzungen zwischen Einheiten die Brandtrennung aufrechterhalten müssen.
Der Industriebereich wird bis 2031 voraussichtlich mit einem CAGR von 7,63 % wachsen. Öl- und Gasstandorte, Chemieanlagen, Pharmabetriebe, Halbleiterfabriken und Elektronikanlagen erfordern ein hohes Maß an Brandschutz. Ein Brandereignis in diesen Umgebungen kann neben Sicherheitsrisiken zu erheblichen Betriebsunterbrechungen führen. Nationale Investitionsprogramme haben Halbleiter- und Elektronikanlagen in den Vereinigten Staaten, Japan, Südkorea und Indien unterstützt. Diese Projekte erfordern in vielen Anwendungen Hochtemperaturmörtel, halogenfreie Dichtmassen und mehrstündig klassifizierte Einbaugeräte. Industrielle Erweiterungen und Baufugen erfordern auch Produkte, die Bewegungen und anspruchsvollen Betriebsbedingungen standhalten können. Verkehrs-, Infrastruktur- und institutionelle Einrichtungen schaffen weitere Nachfrage, wo große Gebäude komplexe Versorgungsnetze enthalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
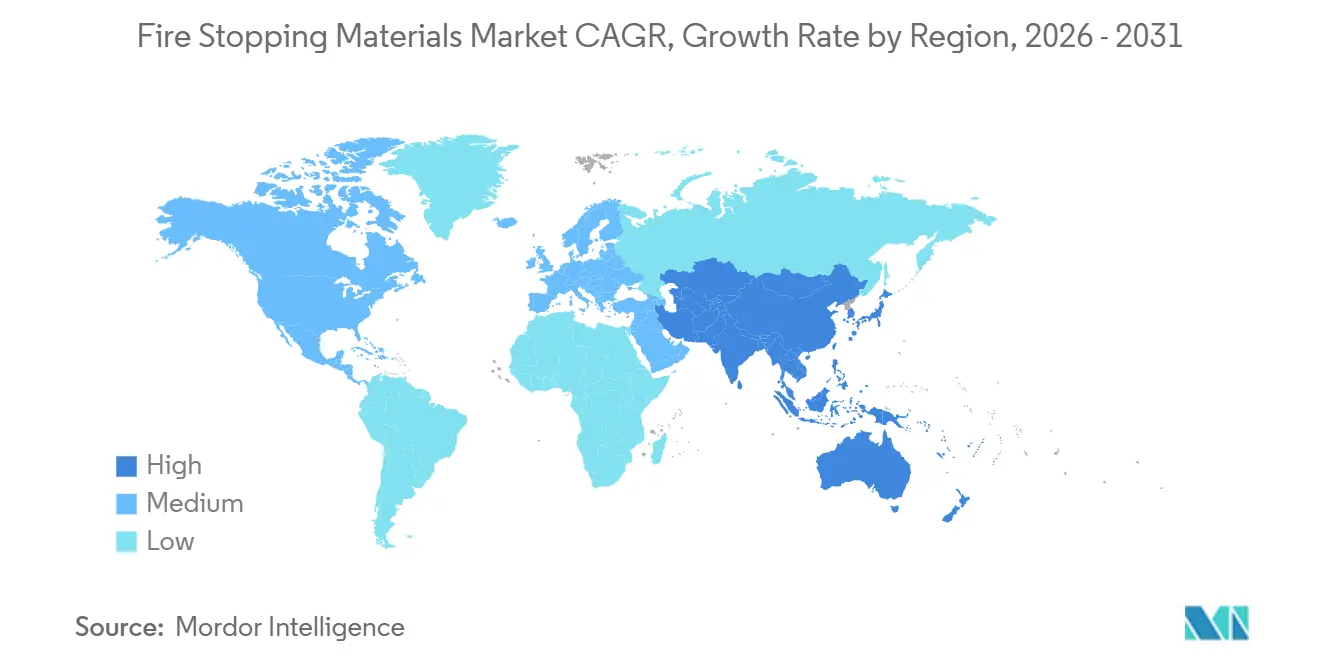
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 44,58 % am Markt für Brandschutzmaterialien und wird bis 2031 voraussichtlich mit einem CAGR von 7,16 % wachsen. China, Indien, Südkorea, Japan und die Länder des Verbands Südostasiatischer Nationen unterstützen die Nachfrage durch städtischen Bau und sich ändernde Bauanforderungen. Indiens SP 7:2026 führte eine eigene Belegungsklasse für Rechenzentren und zusätzliche Brandabschnittsbestimmungen ein. Der Hochhaus-Wohn- und Gewerbebau in China unterstützt weiterhin den Einsatz von Manschetten und Dichtmassen, insbesondere wo Kunststoffabflussrohre verwendet werden. Vietnam, Indonesien und die Philippinen verschärfen ihre Brandschutzbestimmungen für Gebäude nach Vorfällen in hochbelegten Strukturen. Japan und Südkorea unterstützen die Nachfrage nach Premium-Spezifikationen durch kombinierte Erdbeben- und Brandschutzanforderungen. Diese Bedingungen unterstützen die Nachfrage nach höher klassifizierten Durchdringungssystemen in Gewerbe- und institutionellen Projekten.
Nordamerika ist ein reifer Bereich für den Markt für Brandschutzmaterialien mit starker Nutzung normbasierter Spezifikationen und dokumentierter Installationsabläufe. Building Information Modeling wird häufig eingesetzt, um Versorgungsöffnungen früher im Projektprozess zu koordinieren. Die Inspektionsanforderungen des International Building Code für relevante Hochhaus- und Risikokategorieprojekte stärken den Bedarf an dokumentierten gelisteten Systemen. Der Rechenzentrenbau unterstützt die Nachfrage nach elektrischen Durchdringungen, da Anlagen umfangreiche Strom- und Datenführungen benötigen. Kanada orientiert sich durch CAN/ULC-S115 eng an den Anforderungen der Vereinigten Staaten und unterstützt ähnliche Produkterwartungen in der gesamten Region. Mexiko bietet zusätzliche gewerbliche Baunachfrage in wachsenden Städten, obwohl die Durchsetzung nicht einheitlich ist. Die Mischung aus Rechenzentren und institutionellen Einrichtungen unterstützt die Nachfrage nach Premium-Brandschutzanwendungen.
Europa wird durch die Anforderungen der Bauproduktenverordnung und die EN-1366-Prüfserie für Durchdringungs- und Fugensysteme geprägt. Das Vereinigte Königreich wechselt von nationalen BS-476-Klassifizierungen zu EN-13501-Reihenklassifizierungen gemäß Approved Document B, was voraussichtlich eine Überprüfung bestehender Produktauswahlen auslösen wird. Deutschland, Frankreich und die nordischen Länder haben starke Compliance-Praktiken und eine Nachfrage nach Formulierungen mit niedrigem Gehalt an flüchtigen organischen Verbindungen in der öffentlichen Beschaffung. Südamerika bleibt kleiner, expandiert jedoch durch gewerblichen Bau in Brasilien und Argentinien. Sika AG eröffnete im Februar 2026 Produktionsstätten in Argentinien und Kolumbien und verbesserte damit seinen regionalen Produktionsstandort. Der Nahe Osten und Afrika werden durch Saudi-Arabiens Vision-2030-Projekte unterstützt, darunter Rechenzentren, Krankenhäuser und gemischt genutzte Türme. Lieferanten, die regionale Zertifizierungsabdeckung mit technischem Support kombinieren, haben in diesen sich entwickelnden Vertriebsmärkten eine Chance.

Wettbewerbslandschaft
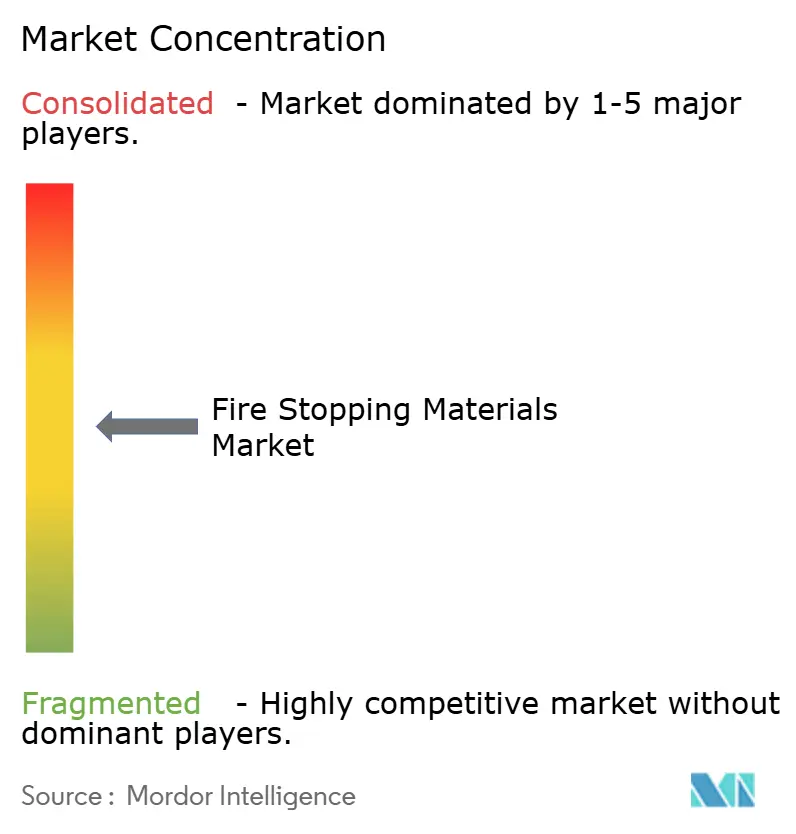
Der Markt für Brandschutzmaterialien ist mäßig konzentriert, wobei die fünf größten Akteure Hilti Corporation, 3M, Sika AG, Etex Group und RPM International Inc. umfassen. Hilti Corporation, 3M, Sika AG und RPM International Inc. verfügen über breite Portfolios und auf Auftragnehmer ausgerichtete Vertriebskapazitäten. ROCKWOOL A/S, Knauf Insulation und Etex Group haben Positionen in Mineralwolle- und feuerwiderstandsfähigen Plattenanwendungen. Die Produktleistung bleibt wichtig, aber die Abdeckung gelisteter Systeme kann entscheidender sein, sobald ein Planungsteam eine Konfiguration ausgewählt hat. Hilti Corporation bedient Auftragnehmer durch Produkte, Installationswerkzeuge und die PROFIS Engineering Planungssoftware. Diese Kombination kann Produktwechsel weniger attraktiv machen, nachdem ein Auftragnehmer seinen Arbeitsablauf standardisiert hat. 3M unterstützt multinationale Baubeziehungen durch sein Portfolio an intumeszierenden Verbindungen und Dichtmassen.
Im März 2026 gab 3M eine Vereinbarung mit Madison Fire & Rescue und Scott Safety bekannt, die seine Präsenz in der Brandschutz-Wertschöpfungskette erweiterte[2]3M, "3M to Create a Leading Fire and Safety Business, Acquires Madison Fire & Rescue and Combines with Scott Safety," 3M News, news.3m.com. Im Februar 2026 stimmte Sika AG der Übernahme von Akkim zu, um den Vertrieb in Osteuropa, Zentralasien, dem Nahen Osten und Nordafrika auszuweiten. Sika AG eröffnete im Februar 2026 auch 5 Produktionsstätten, darunter Anlagen in den Vereinigten Staaten, Argentinien, Kolumbien, Bangladesch und Tansania. Diese Maßnahmen stärken die Versorgungsnähe und die regionale Vertriebskapazität. Im August 2026 brachte Hilti North America HIT-FP 700 R auf den Markt, einen feuerwiderstandsfähigen injizierbaren zementösen Mörtel für tragende Betonverbindungen. Das Produkt wurde für die Zusammenarbeit mit PROFIS Engineering für Brandlastdesign-Workflows entwickelt.
Chancen im Markt für Brandschutzmaterialien umfassen BIM-kompatible digitale Bibliotheken, werksintegrierte Formate und wiederverschließbare Lösungen für häufig geänderte Kabelwege. Specified Technologies Inc. zielte mit seinem EZ-Path-ULTRA-Launch im Juli 2026 für hochdichte Kabeltrassen auf den letzten Bereich ab. Quelfire, TENMAT Ltd. und RectorSeal konkurrieren durch spezialisierte Zertifizierungen und Installateur-Schulungsprogramme. Diese Unternehmen können Standorte und Anwendungen ansprechen, die für globale Lieferanten möglicherweise zu eng sind, um sie über direkte Vertriebskanäle zu bedienen. Hersteller integrieren auch intumeszierenden Schutz während des Produktdesigns in Heizungs-, Lüftungs-, Klima-, Elektro- und Sanitärkomponenten. Dieser Ansatz kann den Arbeitsaufwand vor Ort reduzieren und das Risiko verringern, dass spätere Arbeiten eine bestehende Konstruktion stören. Der International Firestop Council identifiziert geprüfte und gelistete Systeme als zentral für die Aufrechterhaltung einer konformen Brandschutzleistung unter sich ändernden Baubedingungen.
Marktführer für Brandschutzmaterialien
-
Hilti Corporation
-
3M
-
Sika AG
-
Etex Group
-
RPM International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Hilti Corporation brachte HIT-FP 700 R auf den Markt, einen feuerwiderstandsfähigen injizierbaren zementösen Mörtel, der Temperaturen bis zu 593 °C standhält, für nachträglich eingebaute Bewehrungsstabverlängerungen und -verbindungen. Das Produkt erweiterte feuerwiderstandsfähige Mörtellösungen für tragende Betonanwendungen und unterstützt die Nachfrage nach Brandschutzmaterialien im Bauwesen.
- August 2026: CitroTech und Global Fireproof Solutions (GFS) gaben eine strategische Partnerschaft bekannt, um CitroTechs nicht toxischen Brandhemmer in die Brandschutzgeschäfte von GFS zu integrieren. Die Zusammenarbeit erweiterte die Verfügbarkeit umweltverantwortlicher flammhemmender Lösungen über Geografien und Anwendungen hinweg und unterstützt Innovationen bei Brandschutz- und Feuerschutzmaterialien.


Berichtsumfang des globalen Marktes für Brandschutzmaterialien
Brandschutzmaterialien sind spezialisierte Produkte, die zur Abdichtung von Öffnungen, Fugen, Durchdringungen und Lücken in Gebäudekonstruktionen verwendet werden, um die Ausbreitung von Feuer, Rauch und heißen Gasen zu verhindern. Sie helfen, die Feuerwiderstandsleistung von Wänden, Decken und anderen feuerwiderstandsfähigen Konstruktionen aufrechtzuerhalten und unterstützen die Brandabschnittsbildung und Gebäudesicherheit.
Der Markt für Brandschutzmaterialien ist nach Typ, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Typ ist der Markt in Dichtmasse, Mörtel, Einbaugeräte, Platten, Knetmasse und Knetmassenpolster, Manschetten, Umwicklungen/Streifen und sonstige Typen segmentiert. Nach Anwendung ist der Markt in Elektro, Mechanik, Sanitär und sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Gewerbe, Industrie, Wohnungsbau und sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Brandschutzmaterialien in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Dichtmasse |
| Mörtel |
| Einbaugeräte |
| Platten |
| Knetmasse und Knetmassenpolster |
| Manschetten |
| Umwicklungen/Streifen |
| Sonstige Typen |
| Elektro |
| Mechanik |
| Sanitär |
| Sonstige Anwendungen |
| Gewerbe |
| Industrie |
| Wohnungsbau |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Dichtmasse | |
| Mörtel | ||
| Einbaugeräte | ||
| Platten | ||
| Knetmasse und Knetmassenpolster | ||
| Manschetten | ||
| Umwicklungen/Streifen | ||
| Sonstige Typen | ||
| Nach Anwendung | Elektro | |
| Mechanik | ||
| Sanitär | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Gewerbe | |
| Industrie | ||
| Wohnungsbau | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Brandschutzmaterialien?
Der Markt für Brandschutzmaterialien beläuft sich im Jahr 2026 auf 1,90 Milliarden USD und wird bis 2031 voraussichtlich 2,61 Milliarden USD erreichen.
Was treibt die Nachfrage nach Brandschutzmaterialien an?
Normvorschriften, Hochhausbau, Rechenzentren, steigende Kabeldichte und vorgefertigte Gebäudesysteme unterstützen die Nachfrage.
Welcher Typ führte die Marktnachfrage im Jahr 2025 an?
Dichtmassen hielten im Jahr 2025 einen Anteil von 31,24 %, da sie für Kabel-, Rohr-, Kanal- und Fugenanwendungen eingesetzt werden.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Elektrische Anwendungen werden bis 2031 voraussichtlich mit einem CAGR von 7,25 % wachsen, unterstützt durch Daten-, Strom- und Ladeinfrastruktur.
Seite zuletzt aktualisiert am:



