
Tamanho e Participação do Mercado de Fitas Resistentes ao Fogo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.97 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.31 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.16 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fitas Resistentes ao Fogo por Mordor Intelligence
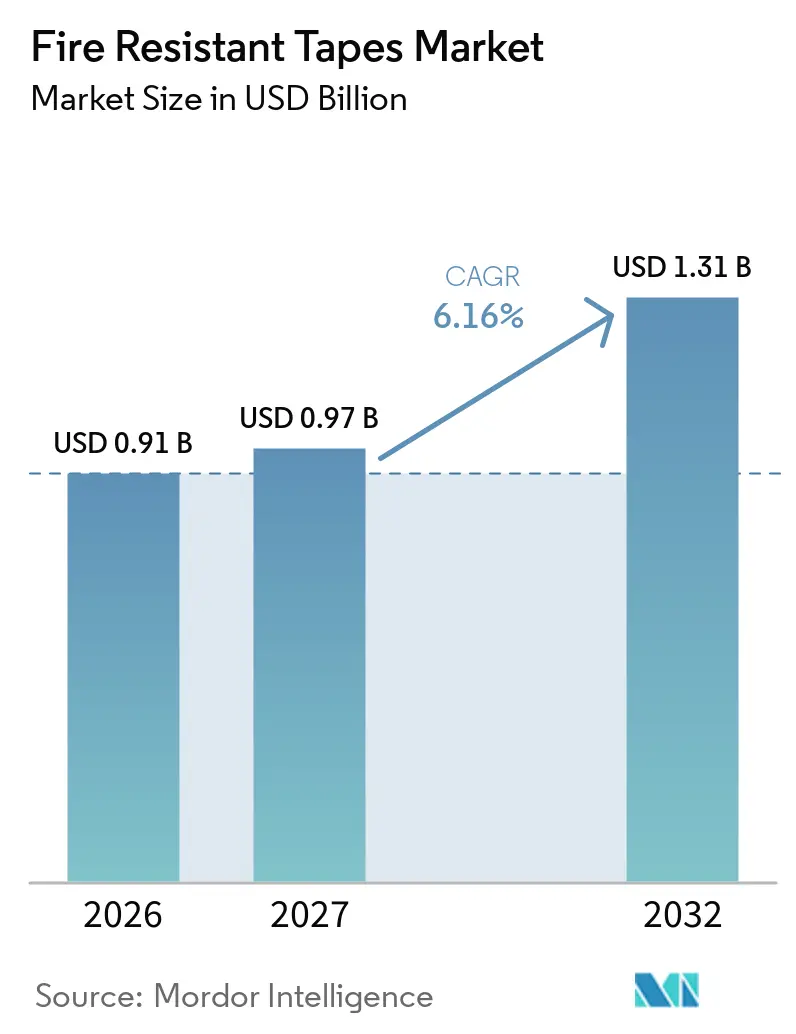
O tamanho do Mercado de Fitas Resistentes ao Fogo foi avaliado em 0,91 bilhões de USD em 2026 e estima-se que cresça de 0,97 bilhões de USD em 2027 para 1,31 bilhões de USD até 2032, a um CAGR de 6,16% durante o período de previsão (2027-2032). A demanda por fitas resistentes ao fogo abrange eletrificação, retrofits de segurança na construção civil e montagem de eletrônicos, proporcionando suporte ao mercado em múltiplos usos finais. As aquisições estão migrando da contenção passiva de riscos para o desempenho de proteção contra incêndio por engenharia, alterando a forma como os compradores definem os requisitos dos produtos. A segurança das baterias de veículos elétricos (VE), as expansões de capacidade eletrônica na Ásia e os códigos mais rigorosos de proteção passiva contra incêndio na construção civil estão moldando a demanda atual. Os fornecedores estão respondendo com produtos desenvolvidos para padrões de desempenho específicos, em vez de depender de graus padrão de retardamento de chamas. Os custos relacionados à política comercial de aditivos retardantes de chamas e substratos de polímeros especiais podem pressionar os produtores sem cadeias de suprimentos integradas.
Principais Conclusões do Relatório
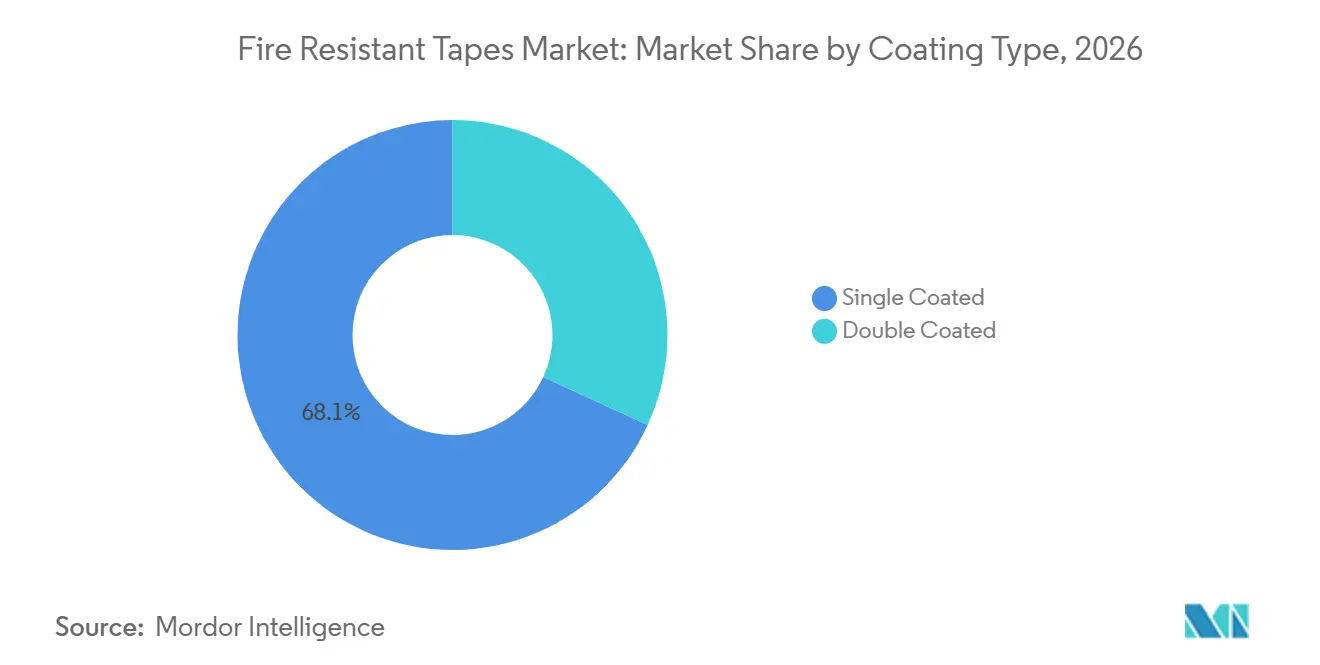
- Por tipo de revestimento, as fitas de revestimento simples detinham 68,12% da participação do mercado de fitas resistentes ao fogo em 2026, enquanto as fitas de revestimento duplo têm previsão de expansão a um CAGR de 6,73% até 2032.
- Por tipo de fita, o acetato detinha 29,56% da participação do mercado de fitas resistentes ao fogo em 2026, enquanto o Nomex tem previsão de crescimento a um CAGR de 6,81% até 2032.
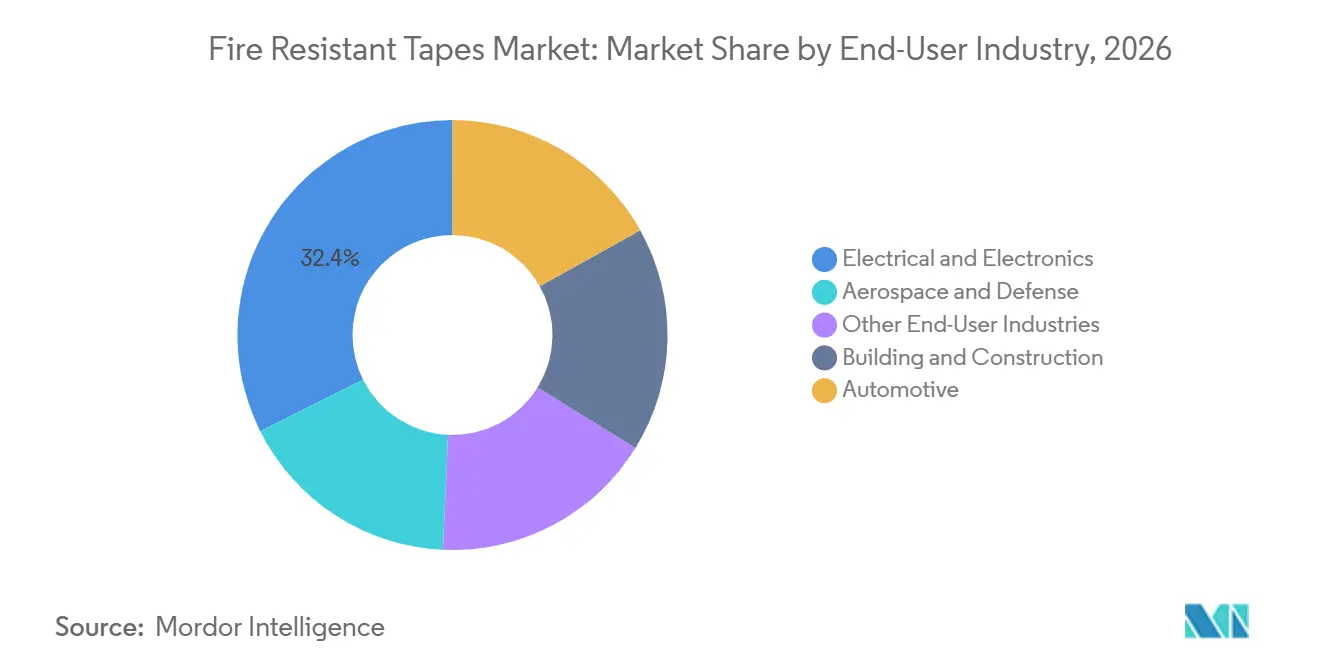
- Por setor de usuário final, o setor elétrico e eletrônico representou 32,38% da participação global em 2026, enquanto o setor automotivo tem previsão de registrar um CAGR de 7,25% até 2032.
- Por geografia, a Ásia-Pacífico representou 43,07% da participação global em 2026 e tem previsão de avançar a um CAGR de 7,06% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação Segura contra Incêndios em Pacotes de Baterias de Veículos Elétricos | +2.1% | Global, com núcleo na Ásia-Pacífico na China, Coreia do Sul e Japão, alm de América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Códigos de Segurança contra Incêndio e Requisitos de Certificação Mais Rigorosos | +1.3% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão da Fabricação de Produtos Elétricos e Eletrônicos | +1.2% | Ásia-Pacífico, especialmente China, Coreia do Sul, Índia e Japão, com expansão para o Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Crescimento da Atividade de Construção, Infraestrutura e Retrofit | +0.8% | Global, com novas construções na Ásia-Pacífico, Oriente Médio e África, além de retrofits na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção de Fitas com Baixa Emissão de Fumaça e Isentas de Halogênio em Transportes Fechados | +0.5% | Europa, expansão ferroviária na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação Segura contra Incêndios em Pacotes de Baterias de Veículos Elétricos
A fuga térmica em pacotes de baterias de íons de lítio tornou a proteção contra incêndio uma preocupação central de engenharia para os fabricantes de veículos elétricos. As fitas resistentes ao fogo estão se tornando elementos estruturais no projeto dos pacotes, em vez de acessórios secundários. Em março de 2025, a Avery Dennison Performance Tapes lançou um Portfólio de Materiais de Ventilação para Baterias de VE, com fitas fílmicas anisotrópicas de revestimento simples e duplo e revestimentos proprietários de barreira contra incêndio. O lado adesivo pode suportar mais de 15 segundos de exposição à chama, enquanto o filme externo queima em menos de 4 segundos, apoiando a ventilação controlada e limitando a propagação de chamas para células adjacentes. Os projetos de baterias estruturais deixam menos espaço para materiais convencionais de gestão térmica. Fitas finas sensíveis à pressão que combinam funções de barreira contra incêndio, colagem e dielétrico, portanto, se adequam aos requisitos evolutivos de projeto de baterias.
Essa combinação de funções desloca a demanda de substratos de commodities para materiais de engenharia e posiciona os fornecedores de fitas mais próximos das decisões de projeto de células e módulos. Os produtos resistentes ao fogo podem atuar nos níveis de célula, módulo e pacote, em vez de apenas apoiar a montagem final do pacote. Fornecedores com capacidades de engenharia de materiais podem, portanto, participar de programas de engenharia com projetistas de sistemas de baterias, transformando as aquisições de uma atividade orientada à manutenção para uma relação de desenvolvimento de produtos. O mercado de fitas resistentes ao fogo se beneficia quando um único componente pode atender à ventilação controlada, colagem, isolamento elétrico e gestão de chamas em um projeto compacto.
Códigos de Segurança contra Incêndio e Requisitos de Certificação Mais Rigorosos
Os marcos regulatórios estão elevando os requisitos de desempenho em todo o mercado de fitas resistentes ao fogo. As atualizações dos Códigos Nacionais de Incêndio de 2025 e do Código Internacional de Incêndio reforçam os requisitos de proteção passiva contra incêndio para penetrações, juntas e materiais de superfície em construções comerciais e institucionais. Essas atualizações ampliam a gama de aplicações de construção em que as fitas resistentes ao fogo podem ser especificadas e separam os produtos por nível de desempenho e documentação. As fitas certificadas pela UL 510, os produtos listados pela American Society for Testing and Materials (ASTM) E119 e os graus UL 94 V-0 atendem a diferentes requisitos de conformidade.
Os fabricantes devem obter certificação para cada norma relevante, o que favorece os fornecedores que já possuem recursos de teste e documentação. Conversores menores podem ter dificuldades para financiar múltiplos programas de certificação simultaneamente, limitando seu acesso a canais institucionais premium e de fabricantes de equipamentos originais (OEM). A UL Solutions identifica a ANSI/CAN/UL 510 e normas relacionadas como parte de sua oferta de testes e certificação de fitas isolantes para aplicações elétricas[1]. O programa também apoia as necessidades de qualificação de componentes em eletrônicos. Como resultado, a certificação molda tanto a aceitação do produto quanto o tipo de cliente que um fornecedor pode atender.
Expansão da Fabricação de Produtos Elétricos e Eletrônicos
A produção global de eletrônicos e tecnologia da informação aumentou 11% em relação ao ano anterior em 2025, para 4.118,4 bilhões de USD, e cresceu mais 10% em 2026, para 4.510,3 bilhões de USD, apoiada pelo investimento em infraestrutura de inteligência artificial e pela transformação digital na fabricação. Essa base de produção sustenta a demanda por produtos de fitas resistentes ao fogo utilizados na montagem de componentes, placas e sistemas. Salas limpas, linhas de montagem de superfície e áreas de formação de células de baterias utilizam fita de mascaramento de poliimida, fita de tecido de acetato e fita de revestimento duplo retardante de chamas, proporcionando uma grande base para os fornecedores.
A demanda está concentrada em aplicações onde tanto a confiabilidade elétrica quanto o desempenho contra incêndio são exigidos. A fabricação de semicondutores, a montagem de placas de circuito impresso (PCB) e a eletrônica de potência exigem materiais isolantes que funcionem dentro de processos de fabricação controlados. A expansão eletrônica da China está focada em áreas como eletrônica de potência, inversores de VE e módulos de carregamento, que requerem especificações exigentes de fitas resistentes ao fogo. A Ásia-Pacífico pode, portanto, manter uma posição forte no mercado de fitas resistentes ao fogo além dos ciclos eletrônicos de curto prazo, combinando montagem eletrônica, fabricação de baterias e infraestrutura industrial em uma base de demanda compartilhada.
Crescimento da Atividade de Construção, Infraestrutura e Retrofit
Os retrofits de construção na América do Norte e Europa estão apoiando trabalhos de proteção passiva contra incêndio em edifícios ocupados, impulsionados por códigos de construção atualizados e atualizações de conformidade lideradas por seguradoras. As fitas resistentes ao fogo são utilizadas em juntas de construção, paradas de fogo em penetrações e interfaces de bandejas de cabos. Seu formato permite a instalação sem o tempo de cura ou a pulverização excessiva associados a selantes líquidos, tornando-as adequadas para projetos em que as operações do edifício continuam durante a obra. O mercado de fitas resistentes ao fogo também se beneficia de novas atividades de infraestrutura na Ásia-Pacífico, no Oriente Médio e na África.
A 3M oferece Fita de Barreira contra Fogo e Água e Fita contra Fumaça e Som testadas e listadas de acordo com as normas ASTM E2307, E1966 e E814. Esses produtos possuem aprovações da UL e da Intertek e atendem aos requisitos do Código Internacional de Construção. Eles demonstram como os formatos de fita podem substituir os materiais tradicionais de parada de fogo aplicados por pulverização em trabalhos de retrofit, reduzindo o tempo de instalação e os requisitos de mão de obra. Isso oferece aos empreiteiros uma razão prática para selecionar produtos em fita onde o desempenho de proteção contra incêndio exigido está disponível e conecta a demanda do produto a trabalhos de conformidade que dependem menos de novas construções.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Especializados de Materiais e Processamento | -0.7% | Global, com o efeito mais forte na América do Sul, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Métodos de Teste e Requisitos de Certificação Inconsistentes | -0.5% | Global, particularmente no comércio transfronteiriço da Ásia-Pacífico para América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Compatibilidade de Adesivos com Substratos de Baixa Energia de Superfície e Compósitos | -0.3% | Setor automotivo da Ásia-Pacífico, aeroespacial europeu e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Especializados de Materiais e Processamento
Fibras de aramida, tecido de vidro com revestimento cerâmico, adesivos acrílicos isentos de halogênio e mica calcinada são materiais essenciais para fitas resistentes ao fogo de alto desempenho. Esses materiais têm bases de fornecedores limitadas e custos de insumos mais elevados do que os materiais de fita de commodities. O revestimento de precisão e o corte adicionam custos adicionais em aplicações críticas de segurança. As tolerâncias dimensionais podem afetar a certificação e o uso final de um produto. Os fabricantes de nível intermediário enfrentam uma posição de margem difícil quando alternativas de menor custo permanecem disponíveis em aplicações de construção sensíveis ao preço. Os custos de materiais e processamento podem, portanto, limitar a capacidade de empresas menores de competir em segmentos de produtos premium.
Esses custos favorecem os produtores com cadeias de suprimentos verticalmente integradas ou acordos de longo prazo de matérias-primas, pois essas empresas podem proteger melhor o fornecimento e gerenciar a volatilidade dos custos de insumos. Conversores menores podem permanecer em segmentos onde os produtos são mais intercambiáveis, que tipicamente enfrentam maior concorrência de preços e pressão sobre as margens. A restrição é mais forte onde os clientes têm capacidade limitada de pagar por desempenho especializado contra incêndio e em regiões onde os custos de distribuição e os menores volumes de pedidos aumentam o preço entregue de materiais de engenharia. O mercado de fitas resistentes ao fogo deve, portanto, equilibrar os requisitos de desempenho com o custo de substratos e adesivos certificados.
Métodos de Teste e Requisitos de Certificação Inconsistentes
O mercado de fitas resistentes ao fogo opera sob um conjunto fragmentado de normas de teste, incluindo UL 94, IEC 60454, ASTM E119, Federal Motor Vehicle Safety Standard (FMVSS) 302, DIN 53438 e EN 45545-2, aplicadas em diferentes jurisdições. Uma fita que atende aos requisitos UL 94 V-0 na América do Norte pode ainda exigir qualificação separada para aplicações ferroviárias europeias ou eletrônicas japonesas. Os testes exigidos podem diferir por substrato, adesivo e critérios de emissão de fumaça. Testes separados aumentam o tempo de desenvolvimento e os custos de certificação e podem retardar a entrada de um produto em novas regiões.
A Firestop Contractors International Association continua a trabalhar com a ASTM International e a UL em estruturas para testes de sistemas de parada de fogo, embora a convergência permaneça incompleta. A ANSI/UL 62275, Quarta Edição, foi adotada em maio de 2025 para se alinhar com a IEC 62275, Edição 4, para especificações de sistemas de gestão de cabos[2]. No entanto, seu escopo permanece restrito e os fabricantes ainda precisam gerenciar múltiplos caminhos de teste separados. Isso afeta particularmente os fornecedores menores com menos recursos para aprovações transfronteiriças. O ônus de conformidade resultante pode atrasar a introdução de novos materiais mesmo quando seu desempenho técnico é adequado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Revestimento:
Revestimento Simples Lidera, Revestimento Duplo Ganha Espaço FuncionalAs fitas de revestimento simples detinham uma participação global de 68,12% em 2026. Sua posição reflete eficiência de custo, compatibilidade de processo na montagem de eletrônicos de alto volume e uma grande base instalada em agrupamento de fios, isolamento de transformadores e mascaramento de PCB. Esses produtos atendem aos requisitos essenciais de resistência térmica e resistência dielétrica para muitas aplicações elétricas e eletrônicas, sustentando a demanda contínua onde uma única superfície adesiva funcional é suficiente. As fitas de revestimento simples também se encaixam nos processos de montagem estabelecidos e nas especificações de aquisição, conferindo ao segmento uma base estável.
As fitas de revestimento duplo têm previsão de expansão a um CAGR de 6,73% até 2032. O mercado de fitas resistentes ao fogo para produtos de revestimento duplo se beneficia dos projetos finos de módulos de baterias de VE que exigem colagem e gestão de incêndio em espaço limitado. Essas fitas colam folhas de mica, cobertores de aerogel e fibras cerâmicas às superfícies das células em uma única operação, reduzindo assim as etapas de montagem, melhorando a consistência dimensional e eliminando a necessidade de fixadores mecânicos. O Portfólio de Materiais de Ventilação para Baterias de VE da Avery Dennison de 2025 utiliza arquiteturas de revestimento duplo para essa função de colagem, com revestimentos de barreira contra incêndio desempenhando diferentes funções em cada lado. A categoria está evoluindo além da configuração adesiva para estruturas compostas com camadas de barreira contra incêndio, perfis de queima anisotrópicos e sistemas adesivos sensíveis à pressão. Isso eleva a importância da química adesiva e da expertise em materiais de barreira contra incêndio na seleção de fornecedores.

Por Tipo de Fita:
Acetato Mantém Escala, Nomex Avança com Credenciais TérmicasO acetato representou 29,56% da participação global em 2026, tornando-o o maior tipo de fita. Está bem estabelecido no enrolamento de bobinas de motores, separação de fases em transformadores e isolamento de painéis elétricos. Sua conformabilidade mecânica, resistência dielétrica e comportamento de autoextinção de chamas sob os critérios UL 94 apoiam seu uso nessas aplicações. A fita de tecido de vidro é utilizada para mascaramento em altas temperaturas em processos de refluxo de eletrônicos e aplicações em fornos. A fita de cloreto de polivinila (PVC) atende às necessidades gerais de isolamento elétrico, embora seu teor de halogênio possa limitar sua adequação em especificações de baixa emissão de fumaça e zero halogênio. A fita de poliimida é utilizada em eletrônicos de precisão para laminação de circuitos flexíveis e proteção de máscara de solda devido à sua resistência química e desempenho em altas temperaturas.
O Nomex tem previsão de crescimento a um CAGR de 6,81% até 2032. Seu desempenho de classe térmica H a 180°C e suas características de autoextinção apoiam seu uso no isolamento de motores elétricos. O material é relevante para transmissões automotivas e maquinário industrial que requerem isolamento elétrico durável. A fita Nomex também apoia componentes de interiores de aeronaves e isolamento de sistemas elétricos onde peso, segurança e desempenho térmico são importantes. As aplicações de energia renovável, VE e transporte ferroviário acrescentam a essa base de demanda. As fitas especiais à base de politetrafluoretileno (PTFE) e sulfeto de polifenileno (PPS) atendem a aplicações mais restritas em processamento químico de alta temperatura e eletrônicos especiais, onde os retardantes de chamas convencionais não conseguem atender ao desempenho de material exigido.
Por Setor de Usuário Final:
Eletrônicos Ancora a Demanda, Automotivo Impulsiona as MargensO setor elétrico e eletrônico representou 32,38% da participação global em 2026. A fabricação de semicondutores, a montagem de placas de circuito impresso (PCB), a distribuição de energia em data centers e a fabricação de dispositivos de consumo sustentam essa demanda. As vendas globais de semicondutores aumentaram 26,2% em 2025, para 795,6 bilhões de USD, refletindo o investimento em infraestrutura de inteligência artificial e uma recuperação mais ampla na demanda por eletrônicos. Essa produção requer fita nos níveis de componente, placa e sistema. A construção civil é a segunda maior categoria de usuário final, apoiada pelas necessidades de parada de fogo e vedação de juntas em novos projetos comerciais e trabalhos de retrofit. O setor aeroespacial e de defesa permanece como uso final de alto valor para fitas Nomex e de tecido de vidro, utilizadas em materiais de cabine, chicotes de fios e montagens de compósitos.
O setor automotivo tem previsão de crescimento a um CAGR de 7,25% até 2032. A arquitetura de VE impulsiona a demanda por pacotes de baterias de alta tensão, invólucros de eletrônica de potência e roteamento de chicotes de fios próximos a superfícies térmicas, necessidades que estavam ausentes ou muito menores nos projetos de veículos de combustão interna. Em agosto de 2025, a tesa lançou a tesa 67003, uma fita de proteção contra incêndio para chicotes de fios de VE capaz de suportar 1.000°C por 10 minutos. O produto foi projetado para seguir a geometria do cabo de maneiras que as luvas rígidas não conseguem, e os fabricantes de equipamentos originais (OEMs) e fornecedores de Nível 1 estão avaliando-o para futuras plataformas de veículos. A crescente demanda automotiva está aumentando o interesse em fitas de revestimento duplo, Nomex e integradas com cerâmica, o que pode deslocar o mix de produtos para materiais de maior desempenho.
Análise Geográfica
Mercado de Fitas Resistentes ao Fogo na APAC
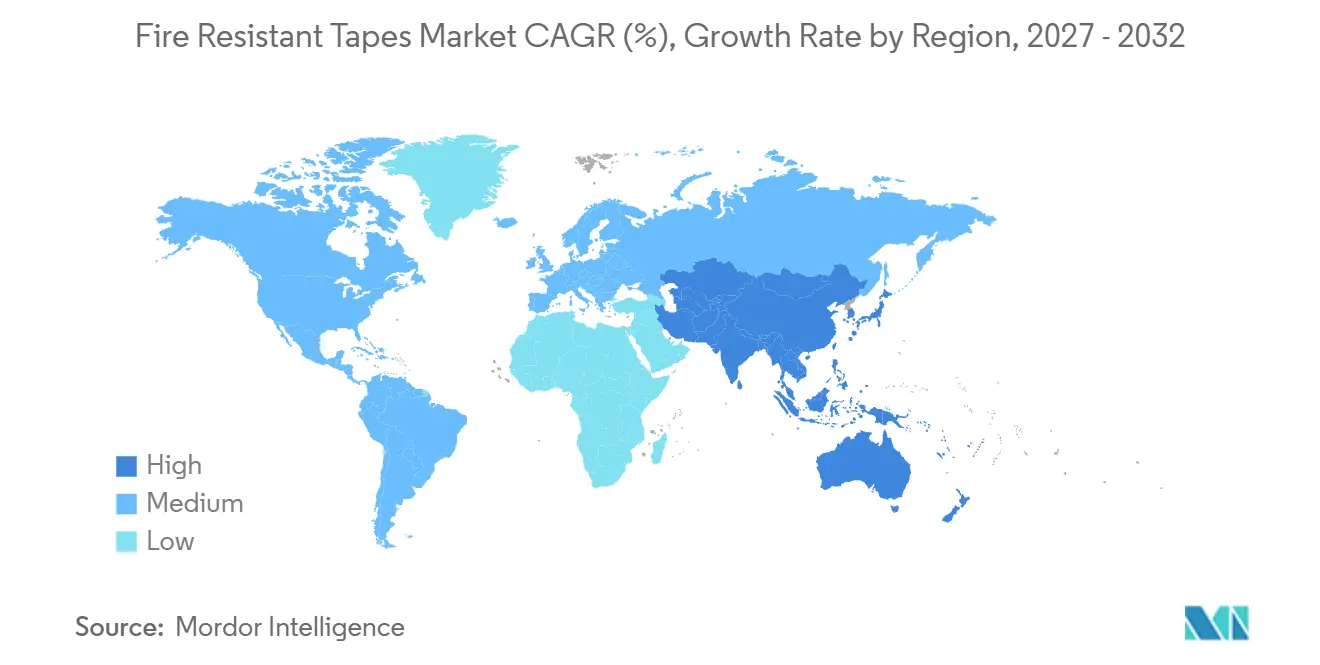
A Ásia-Pacífico respondeu por 43,07% da participação global em 2026 e tem previsão de crescimento a um CAGR de 7,06% até 2032. A China é o principal centro de demanda, com clusters de fabricação de baterias em Shenzhen, Guangzhou e Xangai que utilizam fitas para montagem de células, colagem de módulos e gerenciamento térmico em nível de pack. O volume de produção da CATL e da BYD fornece uma grande base de demanda para materiais adesivos resistentes ao fogo. O Japão sustenta a demanda em embalagens de semicondutores, isolamento de transformadores e componentes aeroespaciais. A Coreia do Sul acrescenta demanda proveniente de fabricantes de semicondutores e de baterias para veículos elétricos. A Índia está expandindo sua base de uso final na construção civil e no setor elétrico por meio de investimentos em data centers, modernização da distribuição de energia e desenvolvimento de metrô.
Mercado de Fitas Resistentes ao Fogo na APAC e na América do Norte
Os esquemas de Incentivo Vinculado à Produção da Índia estão atraindo investimentos em fabricação de eletrônicos, o que deve gerar demanda adicional por fitas até 2032. A taxa de localização de fitas industriais na China superou 41%, e os produtores domésticos estão cada vez mais aptos a atender aos requisitos UL 94 VTM-0 dos Underwriters Laboratories para aplicações em baterias de veículos elétricos. Essa tendência pode reduzir o prêmio de preço das marcas globais em aplicações de alto volume. A América do Norte ocupa uma posição relevante, impulsionada pelos setores aeroespacial e de defesa, pela montagem de veículos elétricos e pelos requisitos consolidados de proteção passiva contra incêndio. O setor de construção civil dos Estados Unidos sustenta a demanda por retrofit sob os requisitos do Código Internacional de Construção e do Código Internacional de Incêndio. O crescente corredor de fabricação automotiva do México acrescenta demanda à medida que a montagem de baterias para veículos elétricos se expande dentro da cadeia de suprimentos da América do Norte.
Mercado de Fitas Resistentes ao Fogo na EMEA e na América do Sul
A América do Sul ocupa uma posição menor, com Brasil e Argentina como os principais mercados para investimentos em infraestrutura e modernização da segurança industrial. A Europa é sustentada pela eletrificação automotiva, pelos investimentos em ferrovias e pela conformidade de produtos de construção, tendo Alemanha, França e Reino Unido como principais mercados nacionais. A norma EN 45545-2 permanece central para as especificações de fitas ferroviárias, abrangendo requisitos de inflamabilidade, emissão de fumaça e toxicidade nos níveis de risco HL1 a HL3. A UNIFE publicou a Lista de Substâncias da Indústria Ferroviária Versão 2025-03 em abril de 2025, atualizando os requisitos de materiais para substratos e adesivos de fitas no setor ferroviário europeu. O Oriente Médio e a África permanecem as regiões mais incipientes, embora projetos de construção e desenvolvimento urbano no Golfo estejam impulsionando a demanda para aplicações em edificações. A África do Sul sustenta a demanda regional por meio de atividades elétricas e de mineração, enquanto o alinhamento limitado de normas e a distribuição técnica continuam a restringir a profundidade do mercado regional.
Cenário Competitivo
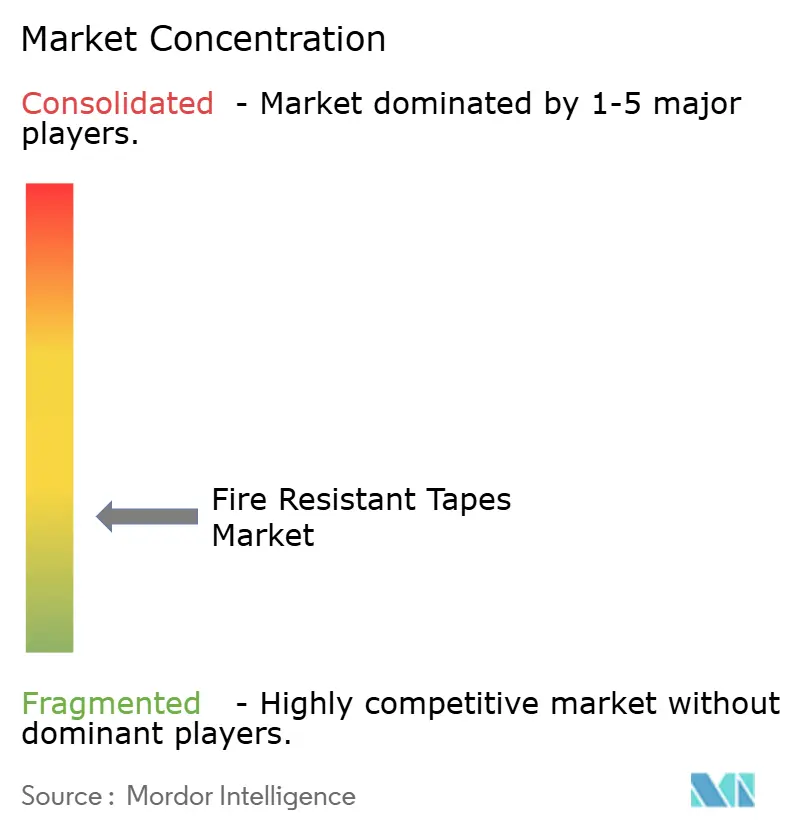
O mercado de fitas resistentes ao fogo é fragmentado no segmento premium. A 3M, a Nitto Denko Corporation, a tesa, a Avery Dennison e a Saint-Gobain detêm posições por meio de química adesiva, portfólios de certificação e relacionamentos com OEMs. Abaixo desse grupo, conversores regionais e fabricantes especializados atendem a nichos industriais e mercados locais. Os principais fornecedores estão focando em produtos específicos para aplicações em vez de competição por preço nas categorias de acetato e PVC. Esses produtos incluem fitas de ventilação anisotrópicas, compósitos infundidos com cerâmica e soluções isentas de halogênio para chicotes de fios de VE. Essa abordagem reduz a sensibilidade ao preço quando um produto é especificado em um projeto de OEM.
A sustentabilidade permanece uma área de produto em aberto no que diz respeito à resistência ao fogo e ao desempenho adesivo. As opções de adesivos retardantes de chamas à base biológica e isentos de PFAS permanecem limitadas. A pressão regulatória sobre compostos halogenados sob REACH e RoHS está impulsionando a demanda por alternativas que atendam aos requisitos de desempenho. O portfólio flameXtinct da tesa é certificado pela UL 94 e FMVSS 302 e é totalmente isento de halogênio. A empresa lançou um conjunto de 3 produtos de fitas para chicotes de fios para aplicações de VE em agosto de 2025. O Portfólio de Materiais de Ventilação para Baterias de VE da Avery Dennison de 2025 representa outro movimento em direção a materiais de barreira contra incêndio e ventilação personalizados.
Os fabricantes chineses de fitas especiais estão emergindo em fitas finas para baterias de VE e obtiveram certificação UL 94 VTM-0 para alguns produtos. A simulação digital de formulação de adesivos está reduzindo os ciclos de desenvolvimento de fitas de barreira contra incêndio de 24 meses para menos de 12 meses. O revestimento de precisão rolo a rolo com monitoramento de qualidade em tempo real também está sendo utilizado para apoiar fitas funcionais multicamadas. As patentes estão se tornando mais importantes na arquitetura de fitas anisotrópicas, na química de adesivos de barreira contra incêndio e nos revestimentos de silicone ceramizável. Os fornecedores menores precisam de desenvolvimento de produtos e certificação em tempo hábil para competir por programas de OEM de VE.
Líderes do Setor de Fitas Resistentes ao Fogo
-
3M
-
Avery Dennison Corporation
-
Nitto Denko Corporation
-
tesa SE
-
Saint-Gobain
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fitas Resistentes ao Fogo Empresas cobertas neste relatório
- 3M
- Americover, Inc.
- Avery Dennison Corporation
- Boyd
- CHUKOH CHEMICAL INDUSTRIES, LTD.
- LINTEC Corporation
- NICHIBAN Co., Ltd.
- Nitto Denko Corporation
- Rogers Corporation
- Saint-Gobain
- Scapa
- Shurtape Technologies, LLC
- Tape-Pak, Inc.
- Teraoka Seisakusho co., Ltd.
- tesa SE
Desenvolvimentos industriais recentes em Mercado de Fitas Resistentes ao Fogo
- Fevereiro de 2026: A Riwega (Itália) lançou a Tape Fire B75, uma fita adesiva acrílica que atinge a classe de reação ao fogo B-s1,d0 e a classe A2-s1,d0 quando instalada em combinação com a membrana Panther Universal A2. A fita resistente ao fogo ampliou as opções no mercado europeu de construção civil, oferecendo maior resistência UV e atendendo a especificações combinadas de fogo e resistência às intempéries que os produtos existentes não atendiam simultaneamente.
- Agosto de 2025: A Tesa SE anunciou um conjunto de 3 produtos de fitas para chicotes de fios cobrindo proteção contra incêndio, proteção contra acidentes e resistência à abrasão para aplicações de VE. A Tesa 67003, a variante de fita resistente ao fogo, suporta temperaturas de até 1.000°C por 10 minutos e foi projetada para se conformar à geometria do cabo de forma mais eficaz do que as luvas de proteção rígidas. Grandes OEMs e fornecedores de Nível 1 avaliaram a solução para plataformas de veículos de próxima geração.
Escopo do Relatório do Mercado Global de Fitas Resistentes ao Fogo
As fitas resistentes ao fogo (frequentemente agrupadas ou distinguidas das fitas retardantes de chamas) são fitas adesivas ou não adesivas especializadas, projetadas para suportar altas temperaturas, resistir à ignição, limitar a transferência térmica e se autoextinguir quando expostas ao fogo ou ao calor extremo.
O mercado de fitas resistentes ao fogo é segmentado por tipo de revestimento, tipo de fita, setor de usuário final e geografia. Por tipo de revestimento, o mercado é segmentado em revestimento simples e revestimento duplo. Por tipo de fita, o mercado é segmentado em acetato, tecido de vidro, nomex, poliimida, cloreto de polivinila (PVC) e outros tipos de fita. Por setor de usuário final, o mercado é segmentado em elétrico e eletrônico, construção civil, automotivo, aeroespacial e defesa e outros setores de usuário final. O relatório também abrange tamanhos de mercado e previsões para as fitas resistentes ao fogo globais em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Revestimento Simples |
| Revestimento Duplo |
| Acetato |
| Tecido de Vidro |
| Nomex |
| Poliimida |
| Cloreto de Polivinila (PVC) |
| Outros Tipos de Fita |
| Elétrico e Eletrônico |
| Construção Civil |
| Automotivo |
| Aeroespacial e Defesa |
| Outros Setores de Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Revestimento | Revestimento Simples | |
| Revestimento Duplo | ||
| Por Tipo de Fita | Acetato | |
| Tecido de Vidro | ||
| Nomex | ||
| Poliimida | ||
| Cloreto de Polivinila (PVC) | ||
| Outros Tipos de Fita | ||
| Por Setor de Usuário Final | Elétrico e Eletrônico | |
| Construção Civil | ||
| Automotivo | ||
| Aeroespacial e Defesa | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Fitas Resistentes ao Fogo?
O tamanho do Mercado de Fitas Resistentes ao Fogo foi avaliado em 0,91 bilhões de USD em 2026 e estima-se que cresça de 0,97 bilhões de USD em 2027 para 1,31 bilhões de USD até 2032, a um CAGR de 6,16% durante o período de previsão (2027-2032).
Qual material de fita está crescendo mais rapidamente?
O Nomex tem previsão de crescimento a um CAGR de 6,81% até 2032, apoiado por aplicações de isolamento de motores, VE, aeroespacial, ferroviário e energia renovável. Seu comportamento de autoextinção e desempenho térmico de classe H são importantes onde o isolamento elétrico deve suportar calor sustentado.
Por que os VEs são importantes para os fornecedores de fitas resistentes ao fogo?
Os pacotes de baterias de VE requerem materiais para ventilação controlada, colagem, isolamento e gestão de chamas. O mercado de fitas resistentes ao fogo é apoiado pela demanda automotiva, que tem previsão de expansão a um CAGR de 7,25% até 2032, porque os pacotes de baterias, os invólucros de eletrônica de potência e os chicotes de fios introduzem necessidades de segurança não encontradas na mesma escala nos projetos de veículos legados.
Qual região lidera a demanda?
A Ásia-Pacífico detinha uma participação de 43,07% em 2026 e tem previsão de crescimento a um CAGR de 7,06% até 2032, apoiada pela produção de baterias, eletrônicos e infraestrutura.