
耐火テープ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.97 十億米ドル |
| 市場規模 (2032) | 1.31 十億米ドル |
| 成長率 (2027 - 2032) | 6.16 % |
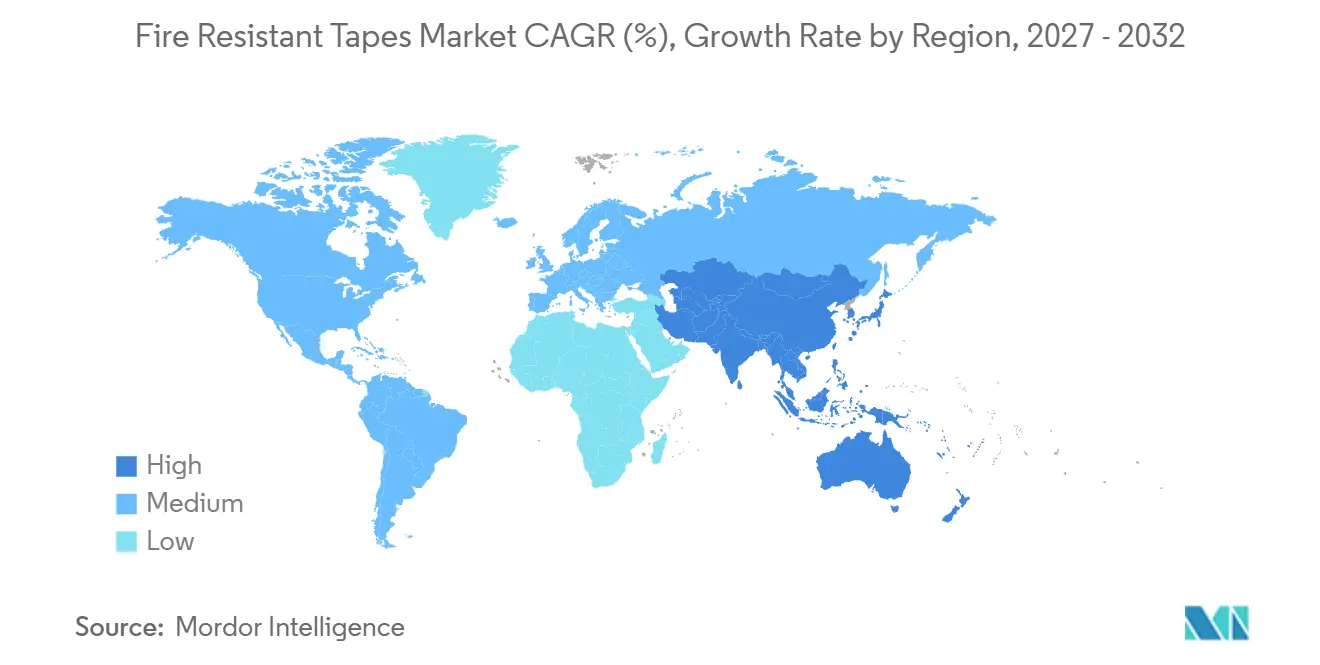
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
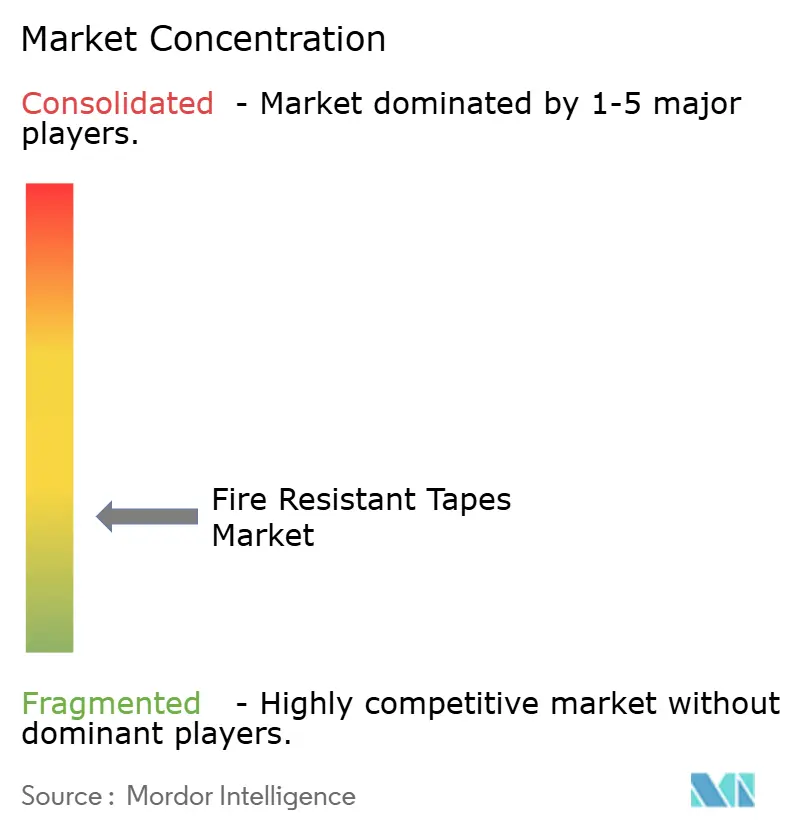
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる耐火テープ市場分析
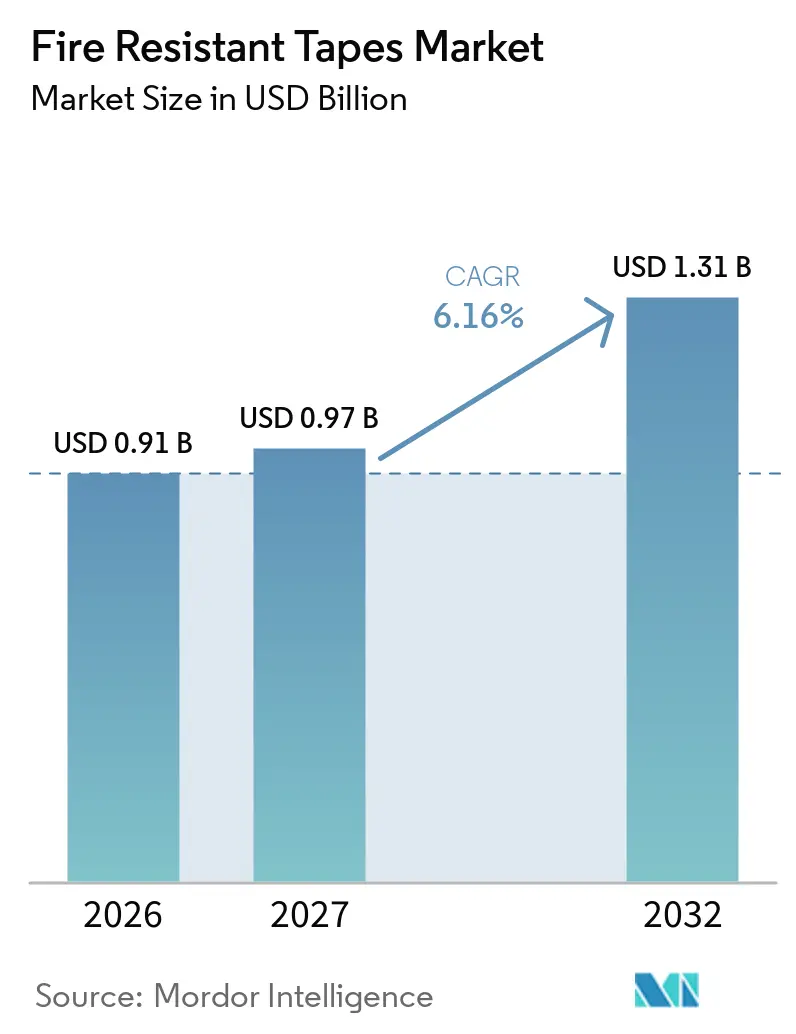
耐火テープ市場規模は2026年に9.1億米ドルと評価され、予測期間(2027年~2032年)におてCAGR 6.16%で、2027年の9.7億米ドルから2032年には13.1億米ドルへと成長すると推定されています。耐火テープへの需要は電動化、建設安全改修、および電子機器組立にわたり、複数のエンドユーザーにおける市場を支えています。調達は受動的なハザード封じ込めから設計された防火性能へとシフトしており、購買担当者の製品要件の定義方法が変化しています。電気自動車(EV)バッテリー安全性、アジアにおける電子機器の生産能力増強、および建設分野における受動的防火規制の強化が現在の需要を形成しています。サプライヤーは標準的な難燃グレードに依存するのではなく、特定の性能基準に合わせた製品を提供することで対応しています。難燃添加剤や特殊ポリマー基材の貿易政策関連コストは、統合されたサプライチェーンを持たないメーカーへの圧力となる可能性があります。
レポートの主要ポイント
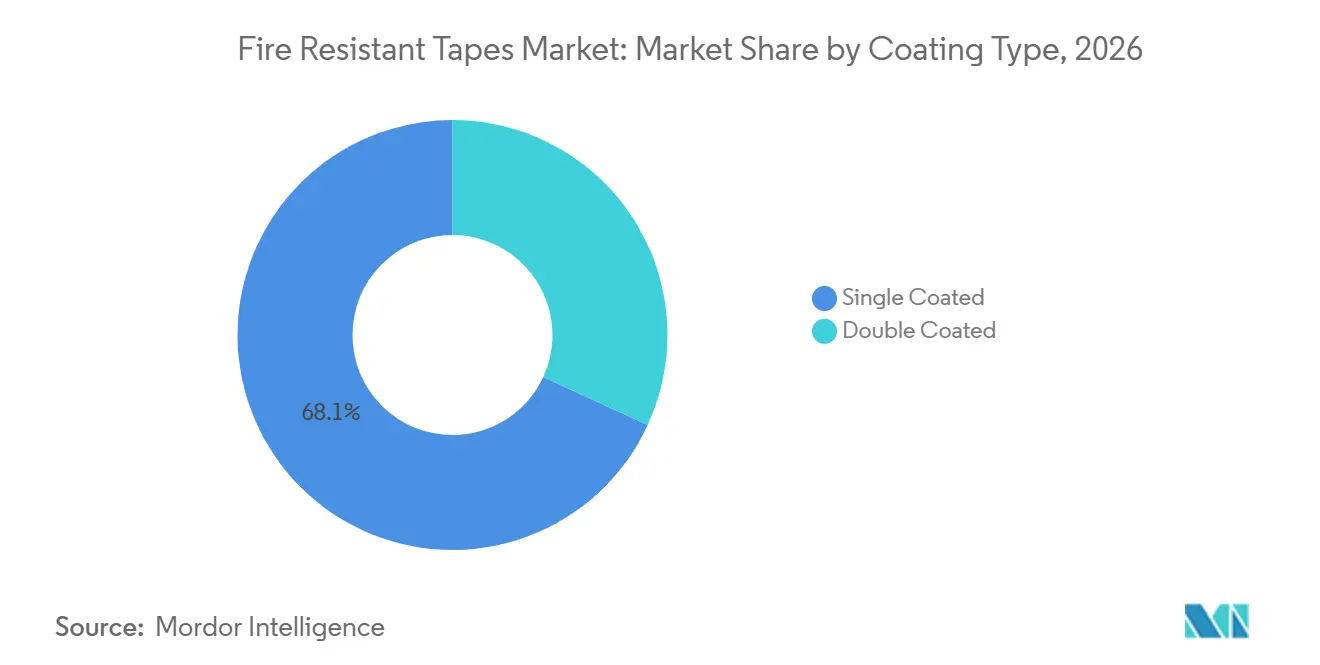
- コーティングタイプ別では、シングルコートテープが2026年の耐火テープ市場シェアの68.12%を占め、ダブルコートテープは2032年にかけてCAGR 6.73%で拡大すると予測されています。
- テープタイプ別では、アセテートが2026年の耐火テープ市場シェアの29.56%を占め、ノメックスは2032年にかけてCAGR 6.81%で成長すると予測されています。
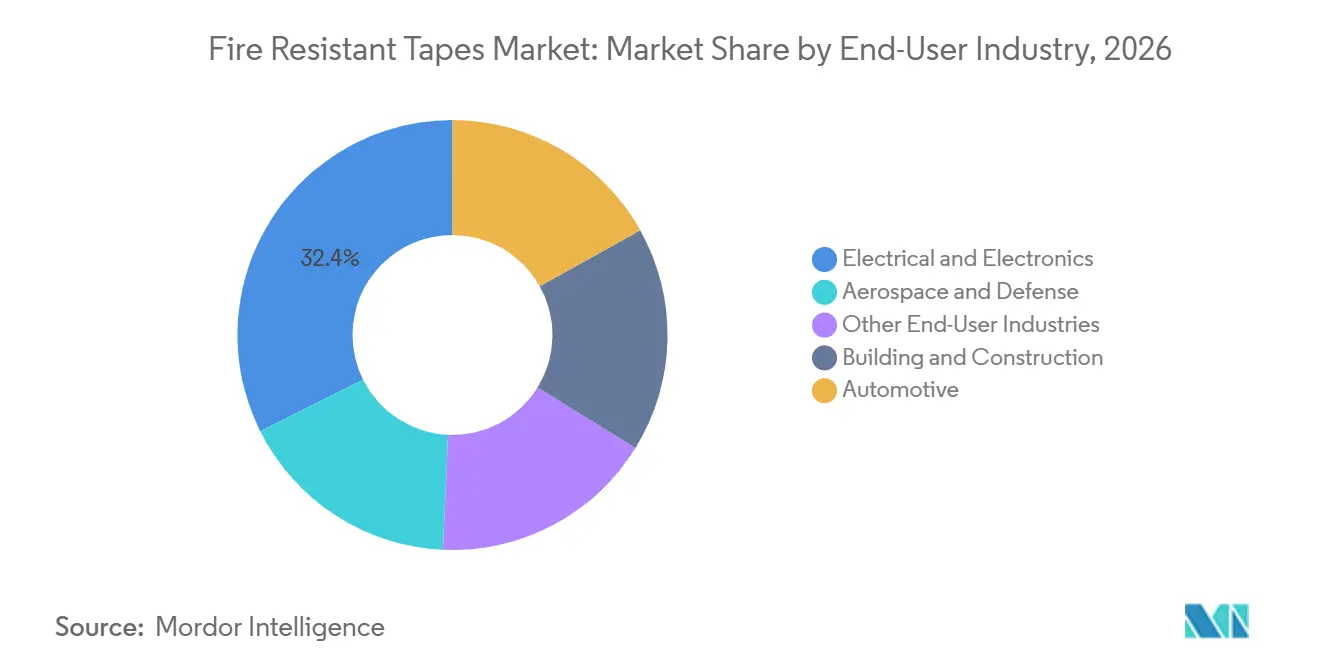
- エンドユーザー産業別では、電気・電子が2026年にグローバルシェアの32.38%を占め、自動車は2032年にかけてCAGR 7.25%を記録すると予測されています。
- 地域別では、アジア太平洋が2026年にグローバルシェアの43.07%を占め、2032年にかけてCAGR 7.06%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| EVバッテリーパックの耐火対応電動化 | +2.1% | 中国、韓国、日本を中心とするアジア太平洋地域と、北米および欧州 | 中期(2~4年) |
| より厳格な防火規制と認証要件 | +1.3% | 北米および欧州を中心に、アジア太平洋地域への波及あり | 短期(2年以内) |
| 電気・電子製造の拡大 | +1.2% | アジア太平洋(特に中国、韓国、インド、日本)、東南アジアへの波及あり | 短期(2年以内) |
| 建設・インフラおよび改修活動の成長 | +0.8% | グローバル(アジア太平洋、中東、アフリカでの新規建設、北米・欧州での改修) | 長期(4年以上) |
| 閉鎖型輸送機関における低煙・ハロゲンフリーテープの採用 | +0.5% | 欧州、アジア太平洋の鉄道拡張、および北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
EVバッテリーパックの耐火対応電動化
リチウムイオンバッテリーパックにおける熱暴走は、EVメーカーにとって防火対策を中心的な工学的課題としています。耐火テープは、二次的なアクセサリーではなくパック設計における構造的要素となりつつあります。2025年3月、Avery Dennison Performance Tapesは、シングルおよびダブルコートの異方性フィルムテープと独自の防火バリアコーティングを特徴とするEVバッテリー通気材料ポートフォリオを発表しました。接着面は15秒以上の火炎暴露に耐えられる一方、外側フィルムは4秒以内に燃え抜け、制御された通気を支援し、隣接セルへの火炎拡散を抑制します。構造用バッテリー設計では、従来の熱管理材料のためのスペースが少なくなっています。したがって、防火バリア、接着、および誘電機能を兼ね備えた薄型感圧テープは、化するバッテリー設計要件に適合します。
この機能の組み合わせにより、需要は汎用基材から設計された材料へとシフトし、テープサプライヤーをセルおよびモジュール設計の意思決定により近い位置に置きます。耐火製品は、最終パック組立を支援するだけでなく、セル、モジュール、およびパックレベルで機能できます。したがって、材料工学能力を持つサプライヤーは、バッテリーシステム設計者とともにエンジニアリングプログラムに参加でき、購買をメンテナンス志向の活動から製品開発の関係へとシフトさせます。単一のコンポーネントがコンパクトな設計内で制御通気、接着、電気絶縁、および火炎管理に対応できる場合、耐火テープ市場はその恩恵を受けます。
より厳格な防火規制と認証要件
コンプライアンスの枠組みは、耐火テープ市場全体で性能要件を引き上げています。2025年版の全米防火基準および国際防火基準の改訂は、商業・公共施設建設における貫通部、継ぎ目、および表面取り付け材料に関する受動的防火保護要件を強化しています。これらの改訂により、耐テープが使用可能な建設用途の範囲が拡大し、製品が性能レベルと文書化によって区別されるようになります。UL 510認証テープ、米国試験材料学会(ASTM)E119リスト製品、およびUL 94 V-0グレードは、それぞれ異なるコンプライアンス要件に対応しています。
メーカーは関連する各規格に対して認証を取得する必要があり、これは既に試験・文書化リソースを持つサプライヤーに有利に働きます。小規模なコンバーターは複数の認証プログラムに同時に資金を投じることが困難であり、プレミアムな機関向けおよび完成品メーカー(OEM)向けチャネルへのアクセスが制限される可能性があります。ULソリューションズは、電気用途向けの絶縁テープ試験・認証の提供においてANSI/CAN/UL 510および関連規格を特定しています[1]。このプログラムは電子機器におけるコンポーネント認定ニーズも支援しています。結果として、認証は製品の受け入れとサプライヤーが対応できる顧客の種類の両方を形成しています。
電気・電子製造の拡大
グローバルな電子・情報技術生産は、AIインフラ投資と製造業のデジタルトランスフォーメーションに支えられ、2025年に前年比11%増の4兆1,184億米ドルに達し、2026年にはさらに10%増の4兆5,103億米ドルへと増加しました。この生産基盤は、コンポーネント、基板、およびシステム組立に使用される耐火テープ製品への需要を支えています。クリーンルーム、表面実装組立ライン、およびバッテリーセル形成エリアでは、ポリイミドマスキングテープ、アセテートクロステープ、および難燃ダブルコートテープが使用されており、サプライヤーに大きな需要基盤を提供しています。
需要は、電気的信頼性と防火性能の両方が求められる用途に集中しています。半導体製造、プリント回路基板(PCB)組立、およびパワーエレクトロニクスは、管理された製造プロセス内で機能する絶縁材料をそれぞれ必要としています。中国の電子機器拡大は、パワーエレクトロニクス、EVインバーター、充電モジュールなどの分野に重点が置かれており、高い耐火テープ仕様が求められます。アジア太平洋は、電子機器組立、バッテリー製造、および産業インフラを共有した需要基盤内で組み合わせることで、短期的な電子機器サイクルを超えて耐火テープ市場における強固な地位を維持できます。
建設・インフラおよび改修活動の成長
北米および欧州での建設改修は、更新された建築基準法と保険会社主導のコンプライアンス改修を背景に、稼働中の建物における受動的防火保護工事を支えています。耐火テープは建設目地、貫通防火区画、およびケーブルトレイ接合部に使用されます。そのフォーマットにより、液体シーラントに関連する硬化時間や過剰塗布なしに施工が可能であり、建物が稼働中に工事が行われるプロジェクトに適しています。耐火テープ市場はまた、アジア太平洋、中東、およびアフリカの新規インフラ活動からも恩恵を受けています。
3MはASTM E2307、E1966、E814に準拠して試験・リスト化された防火・防水バリアテプおよび煙・音響テープを提供しています。これらの製品はULおよびインターテック承認を取得し、国際建築基準(IBC)要件を満たしています。これらは、改修工事においてテープフォーマットが従来の吹き付け防火材料に代替できること、施工時間を短縮し労務要件を削減できることを実証しています。これにより、必要な防火性能が利用可能な場合にテープ製品を選択する実践的な理由を施工業者に与え、新規建設着工への依存度が低いコンプライアンス工事に製品需要を結びつけています。
抑制要因影響分析*
| 抑制要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 特殊材料および加工コスト | -0.7% | グローバル(南米、中東、アフリカでの影響が最も大きい) | 短期(2年以内) |
| 試験方法および認証要件の不統一 | -0.5% | グローバル(特にアジア太平洋から北米・欧州への越境貿易) | 中期(2~4年) |
| 低表面エネルギーおよび複合基材との接着剤適合性 | -0.3% | アジア太平洋の自動車、欧州の航空宇宙、および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
特殊材料および加工コスト
アラミド繊維、セラックコーティングガラスクロス、ハロゲンフリーアクリル接着剤、および焼成マイカは、高性能耐火テープの主要材料です。これらの材料はサプライヤー基盤が限られており、汎用テープ材料よりも原材料コストが高くなっています。安全性が重要な用途では、精密コーティングおよびスリッターがさらにコストを加算します。寸法公差は製品の認証と最終用途に影響を与える可能性があります。価格敏感な建設用途において低コストの代替品が依然として利用可能な場合、中堅メーカーは困難な利益ポジションに直面します。したがって、材料および加工コストは、小規模企業のプレミアム製品セグメントでの競争能力を制限する可能性があります。
これらのコストは、垂直統合されたサプライチェーンまたは長期的な原材料契約を持つメーカーに有利であり、そのような企業は供給をより適切に保護し、原材料コストの変動を管理できます。小規模なコンバーターは、製品の互換性が高いセグメントに留まる可能性があり、そのようなセグメントは通常、より大きな価格競争と利益圧迫に直面します。の制約は、顧客が特殊な防火性能に対して支払い能力が限られている場合や、流通コストと少量注文が設計された材料の納入価格を引き上げる地域で最も顕著です。したがって、耐火テープ市場は、認証済み基材と接着剤のコストに対して性能要件のバランスを取る必要があります。
試験方法および認証要件の不統一
耐火テープ市場は、UL 94、IEC 60454、ASTM E119、連邦自動車安全基準(FMVSS)302、DIN 53438、EN 45545-2を含む断片化された試験規格群の下で運営されており、これらは異なる管轄区域に適用されています。北米でUL 94 V-0要件を満たすテープも、欧州の鉄道や日本の電子機器用途では別途資格取得が必要になる場合があります。必要な試験は基材、接着剤、および煙排出基準によって異なる場合があります。別個の試験は開発時間と認証コストを増加させ、新地域への製品投入を遅らせる可能性があります。
防火区画施工業者国際協会は、防火区画システム試験のための枠組みについてASTMインターナショナルおよびULと引き続き協力しているものの、統一は未完成のままです。ANSI/UL 62275第4は、ケーブル管理システム仕様におけるIEC 62275第4版との整合を図るために2025年5月に採択されました[2]。しかしながら、その適用範囲は限定的であり、メーカーは依然として複数の個別試験経路を管理しなければなりません。これは特に越境承認のためのリソースが少ない小規模サプライヤーに影響します。結果として生じるコンプライアンス負担は、技術的な性能が十分であっても新材料の導入を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コーティングタイプ別:
シングルコートが主導、ダブルコートが機能的地位を獲得シングルコートテープは2026年にグローバルシェアの68.12%を占めました。その地位は、大量電子機器組立におけるコスト効率とプロセス適合性、およびワイヤー結束、変圧器絶縁、PCBマスキングにおける大規模な導入績を反映しています。これらの製品は多くの電気・電子用途において主要な耐熱性および絶縁耐力要件を満たし、単一の機能的接着面で十分な場合の継続的な需要を支えています。シングルコートテープはまた、確立された組立プロセスおよび調達仕様にも適合しており、セグメントに安定した基盤を与えています。
ダブルコートテープは2032年にかけてCAGR 6.73%で拡大すると予測されています。ダブルコート製品の耐火テープ市場は、限られたスペース内での接着と火炎管理を必要とする薄型EVバッテリーモジュール設計から恩恵を受けています。これらのテープは、マイカシート、エアロゲルブランケット、セラミック繊維を単一の工程でセル表面に接着し、組立ステップを削減し、寸法の一貫性を向上させ、機械的ファスナーの必要性を排除します。Avery Dennisonの2025年EVバッテリー通気材料ポートフォリオは、この接着機能にダブルコートアーキテクチャを使用し、防火バリアコーティングが各面で異なる役割を果たしています。このカテゴリーは接着剤構成を超え、防火バリア層、異方性燃え抜けプロァイル、および感圧接着剤システムを持つ複合構造へと移行しています。これにより、サプライヤー選定における接着剤化学と防火バリア材料の専門知識の重要性が高まっています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
テープタイプ別:
アセテートが規模を維持、ノメックスが熱特性で躍進アセテートは2026年にグローバルシェアの29.56%を占め、最大のテープタイプとなりました。モーターコイル巻き、変圧器相間絶縁、および配電盤絶縁において確立された地位を持ちます。その機械的コンフォーマビリティ、絶縁耐力、およびUL 94基準下での自己消炎挙動がこれらの用途での使用を支えています。ガラスクロステープは電子機器リフロープロセスおよびオーブン用途での高温マスキングに使用されます。ポリ塩化ビニル(PVC)テープは一般的な電気絶縁ニーズに対応していますが、そのハロゲン含有量が低煙・ゼロハロゲン仕様での適合性を制限する場合があります。ポリイミドテープは、化学耐性と高温性能により、精密電子機器においてフレキシブル回路ラミネーションおよびソルダーマスク保護に使用されます。
ノメックスは2032年にかけてCAGR 6.81%で成長すると予測されています。180℃での熱クラスH性能と自己消炎特性により、電動モーター絶縁での使用が支持されています。この材料は、耐久性のある電気絶縁を必要とする自動車ドライブトレインおよび産業機械に関連しています。ノメックステープはまた、重量、安全性、および熱性能が重要な航空機内装コンポーネントおよび電気システム絶縁も支えています。再生可能エネルギー、EV、および鉄道輸送用途もこの需要基盤に加わっています。特殊ポリテトラフルオロエチレン(PTFE)およびポリフェニレンスルフィド(PPS)ベースのテープは、従来の難燃剤が要な材料性能を満たせない高温化学処理および特殊電子機器においてより狭い用途に対応しています。
エンドユーザー産業別:
電子機器が需要を支え、自動車が利益率を牽引電気・電子は2026年にグローバルシェアの32.38%を占めました。半導体製造、プリント回路基板(PCB)組立、データセンター電力配電、および消費者デバイス製造がこの需要を支えています。グローバル半導体販売は、AIインフラ投資と電子機器需要の幅広い回復を反映して2025年に26.2%増の7,956億米ドルに達しました。この生産には、コンポーネント、基板、およびシステムレベルでのテープが必要です。建築・建設は2番目に大きなエンドユーザーカテゴリーであり、新規商業プロジェクトおよび改修工事での防火区画および目地シール需要に支えられています。航空宇宙・防衛は、キャビン材料、ワイヤーハーネス、および複合材組立に使用されるノメックスおよびガラスクロステープの高付加価値エンドユーザーであり続けています。
自動車は2032年にかけてCAGR 7.25%で成長すると予測されています。EVアーキテクチャは、電圧バッテリーパック、パワーエレクトロニクスハウジング、および熱面近傍のワイヤーハーネス配索への需要を生み出しており、これらは内燃機関車両設計には存在しなかったか、はるかに小規模であったニーズです。2025年8月、tesaは1,000℃に10分間耐えられるEVワイヤーハーネス用防火テープtesa 67003を発売しました。この製品は剛性スリーブではできないケーブルジオメトリへの追従が可能であり、OEMおよびティア1サプライヤーが将来の車両プラットフォームへの採用を評価しています。自動車需要の拡大により、ダブルコート、ノメックス、およびセラミック統合テープへの関心が高まっており、製品ミックスをより高性能な材料へとシフトさせる可能性があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域の耐火テープ市場
アジア太平洋地域は2026年の世界シェアの43.07%を占め、2032年にかけて7.06%のCAGRで成長すると予測されている。中国は主要な需要拠点であり、深圳、広州、上海にバッテリー製造クラスターが集積し、セル組立、モジュール接合、パックレベルの熱管理にテープが使用されている。CATLおよびBYDの生産量は、耐火性接着材料に対する大規模な需要基盤を形成している。日本は半導体パッケージング、変圧器絶縁、航空宇宙部品における需要を支えている。韓国は半導体メーカーおよびEVバッテリーメーカーからの需要を加えている。インドはデータセンター投資、電力配電の高度化、地下鉄開発を通じて建設および電気分野のエンドユーズ基盤を拡大している。
アジア太平洋地域および北米の耐火テープ市場
インドの生産連動型インセンティブ制度は電子機器製造投資を呼び込んでおり、2032年にかけてテープへの追加需要を創出すると見込まれている。中国の産業用テープの国産化率は41%を超え、国内メーカーはEVバッテリー用途向けのUnderwriters Laboratories(UL)94 VTM-0要件を満たす能力を高めている。この傾向により、大量生産用途におけるグローバルブランドの価格プレミアムが縮小する可能性がある。北米は航空宇宙・防衛、EV組立、成熟した受動的防火要件に牽引され、相当規模のポジションを維持している。米国の建設セクターは、国際建築基準法および際防火法の要件に基づく改修需要を支えている。メキシコの拡大する自動車製造回廊は、北米サプライチェーン内でEVバッテリー組立が拡大するにつれ、需要を加えている。
欧州・中東・アフリカおよび南米の耐火テープ市場
南米はより小規模なポジションを占めており、ブラジルとアルゼンチンがインフラ投資および産業安全高度化の主要市場となっている。欧州は自動車の電動化、鉄道投資、建設製品のコンプライアンスに支えられており、ドイツ、フランス、英国が主要な国別市場となっている。EN 45545-2は鉄道用テープ仕様の中核を成しており、危険レベルHL1からHL3にわたる可燃性、煙排出、毒性要件を網羅している。UNIFEは2025年4月に鉄道産業物質リストバージョン2025-03を公表し、欧州の鉄道セクターにおけるテープ基材および接着剤の材料要件を更新した。中東およびアフリカは依然として最も発展途上の地域であるが、湾岸地域の建設および都市開発プロジェクトが建築用途の需要を牽引している。南アフリカは電気および鉱業活動を通じて地域需要を支えているが、規格の整合性の低さよび技術的流通の限界が地域市場の深度を引き続き制約している。
競合環境
耐火テープ市場はプレミアムティアで分散しています。3M、Nitto Denko Corporation、tesa、Avery Dennison、およびSaint-Gobainは、接着剤化学、認証ポートフォリオ、およびOEM関係を通じて地位を確立しています。このグループの下には、産業ニッチおよびロカル市場にサービスを提供する地域コンバーターおよび特殊メーカーが存在します。主要サプライヤーは、アセテートおよびPVCカテゴリーでの価格競争よりも、用途特化型製品に注力しています。これらの製品には、異方性通気テープ、セラミック複合材料、およびハロゲンフリーEVワイヤーハーネスソリューションが含まれます。製品がOEM設計で仕様化されると、この方針により価格感応度が低下します。
持続可能性は、耐火性と接着性能に関してオープンな製品領域であり続けています。バイオベースおよびPFASフリーの難燃接着剤オプションは依然として限られています。REACH(化学物質の登録・評価・認可・制限に関する規則)およびRoHS(有害物質の使用制限に関する指令)に基づくハロゲン化合物への規制圧力が、性能要件を満たす代替品への需要を牽引しています。tesaのflameXtinctシリーズはUL 94およびFMVSS 302認証を取得しており、完全ハロゲンフリーです。同社は2025年8月にEV用途向けの3製品構成ワイヤーハーネステープスイートを発売しました。Avery Dennisonの2025年EVバッテリー通気材料ポートフリオは、맞춤型防火バリアおよび通気材料に向けたもう一つの動きを代表しています。
中国の特殊テープメーカーは薄型EVバッテリーテープで台頭しており、一部の製品でUL 94 VTM-0認証を取得しています。デジタル接着剤配合シミュレーションは、防火バリアテープの開発サイクルを24ヶ月から12ヶ月未満へと短縮しています。リアルタイム品質モニタリングを伴うロールツーロール精密コーティングも、多層機能テープをサポートするために使用されています。特許は、異方性テープアーキテクチャ、防火バリア接着剤化学、およびセラミック化シリコーンコーティングにおいてより重要になっています。小規模サプライヤーはEV OEMプログラムを競い合うために、タイムリーな製品開発と認証を必要としています。
耐火テープ産業のリーダー企業
-
3M
-
Avery Dennison Corporation
-
Nitto Denko Corporation
-
tesa SE
-
Saint-Gobain
- 注:主要企業の掲載順は順位を示すものではありません。
耐火テープ市場 このレポートでカバーされる企業
- 3M
- Americover, Inc.
- Avery Dennison Corporation
- Boyd
- CHUKOH CHEMICAL INDUSTRIES, LTD.
- LINTEC Corporation
- NICHIBAN Co., Ltd.
- Nitto Denko Corporation
- Rogers Corporation
- Saint-Gobain
- Scapa
- Shurtape Technologies, LLC
- Tape-Pak, Inc.
- Teraoka Seisakusho co., Ltd.
- tesa SE
最近の産業開発事情 耐火テープ市場
- 2026年2月:Riwega(イタリア)は、アクリル系接着剤テープTape Fire B75を発表ました。このテープは単体で耐火反応クラスB-s1,d0、そしてPanther Universal A2膜との組み合わせでクラスA2-s1,d0を達成します。この耐火テープは、既存製品では同時に満たすことができなかった耐火性と耐候性を兼ね備えることで、欧州の建築・建設市場のオプションを拡充しました。
- 2025年8月:tesa SEは、EV用途向けの防火保護、事故保護、耐摩耗性をカバーする3製品構成のワイヤーハーネステープスイートを発表しました。耐火テープバリアントであるtesa 67003は、最高1,000℃の温度に10分間耐え、剛性保護スリーブよりも効果的にケーブルジオメトリに追従するよう設計されています。主要なOEMおよびティア1サプライヤーが次世代車両プラットフォームへの採用を評価しました。
グローバル耐火テープ市場レポート範囲
耐火テープ(難燃テープと一括りにされるか、または区別されることが多い)は、高温に耐え、着火を抑制し、熱伝達を制限し、火災や極端な熱にさられた際に自己消炎するよう設計された特殊な接着剤付きまたは非接着剤テープです。
耐火テープ市場は、コーティングタイプ、テープタイプ、エンドユーザー産業、および地域でセグメント化されています。コーティングタイプ別では、市場はシングルコートとダブルコートにセグメント化されています。テープタイプ別では、市場はアセテート、ガラスクロス、ノメックス、ポリイミド、ポリ塩化ビニル(PVC)、およびその他のテープタイプにセグメント化されています。エンドユーザー産業別では、市場は電気・電子、建築・建設、自動車、航空宇宙・防衛、およびその他のエンドユーザー産業にセグメント化されています。本レポートは主要地域の15ヶ国のグローバル耐火テープの市場規模と予測も対象としています。市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| シングルコート |
| ダブルコート |
| アセテート |
| ガラスクロス |
| ノメックス |
| ポリイミド |
| ポリ塩化ビニル(PVC) |
| その他のテープタイプ |
| 電気・電子 |
| 建築・建設 |
| 自動車 |
| 航空宇宙・防衛 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| コーティングタイプ別 | シングルコート | |
| ダブルコート | ||
| テープタイプ別 | アセテート | |
| ガラスクロス | ||
| ノメックス | ||
| ポリイミド | ||
| ポリ塩化ビニル(PVC) | ||
| その他のテープタイプ | ||
| エンドユーザー産業別 | 電気・電子 | |
| 建築・建設 | ||
| 自動車 | ||
| 航空宇宙・防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
耐火テープ市場の現在の市場規模は?
耐火テープ市場規模は2026年に9.1億米ドルと評価され、予測期間(2027年~2032年)においてCAGR 6.16%で、2027年の9.7億米ドルから2032年には13.1億米ドルへと成長すると推定されています。
最も成長が速いテープ素材は何ですか?
ノメックスは、モーター絶縁、EV、航空宇宙、鉄道、および再生可能エネルギー用途に支えられ、2032年にかけてCAGR 6.81%で成長すると予測されています。その自己消炎挙動とHクラス熱性能は、電気絶縁材料が持続的な熱に耐える必要がある場合に重要です。
EVはなぜ耐火テープサプライヤーにとって重要なのですか?
EVバッテリーパックは、制御された通気、接着、絶縁、および火炎管理のための材料を必要とします。耐火テープ市場は自動車需要に支えられており、バッテリーパック、パワーエレクトロニクスハウジング、およびワイヤーハーネスが従来の内燃機関車両設計と同規模では存在しなかった安全ニーズをもたらすことから、2032年にかけてCAGR 7.25%で拡大すると予測されています。
どの地域が需要をリードしていますか?
アジア太平洋は2026年に43.07%のシェアを占め、バッテリー生産、電子機器、およびインフラに支えられ、2032年にかけてCAGR 7.06%で成長すると予測されています。