
Tamaño y Participación del Mercado de Cintas Resistentes al Fuego
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.97 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.16 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
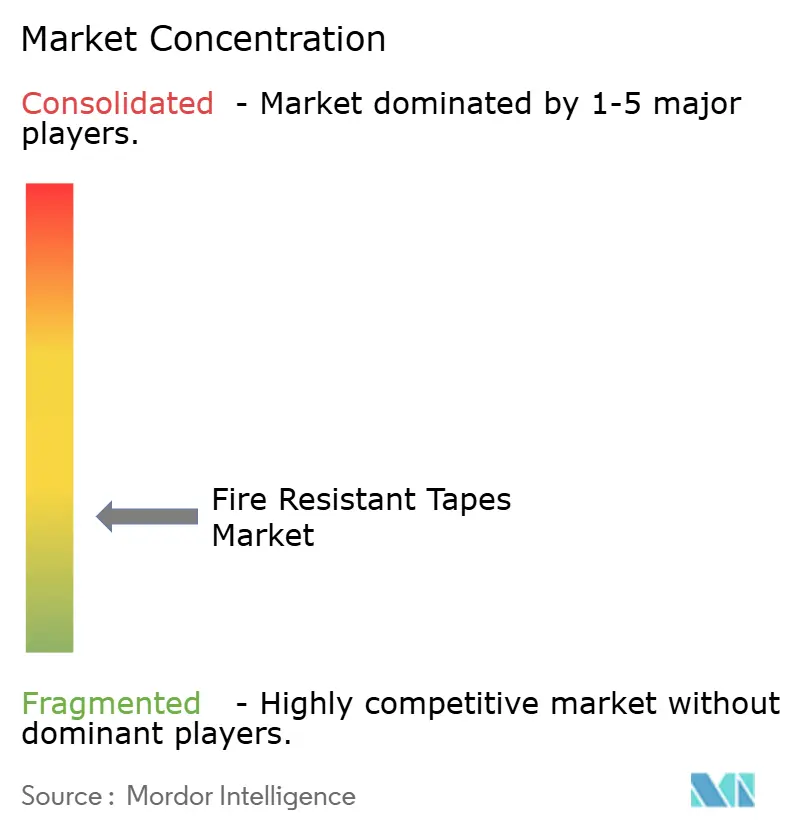
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cintas Resistentes al Fuego por Mordor Intelligence
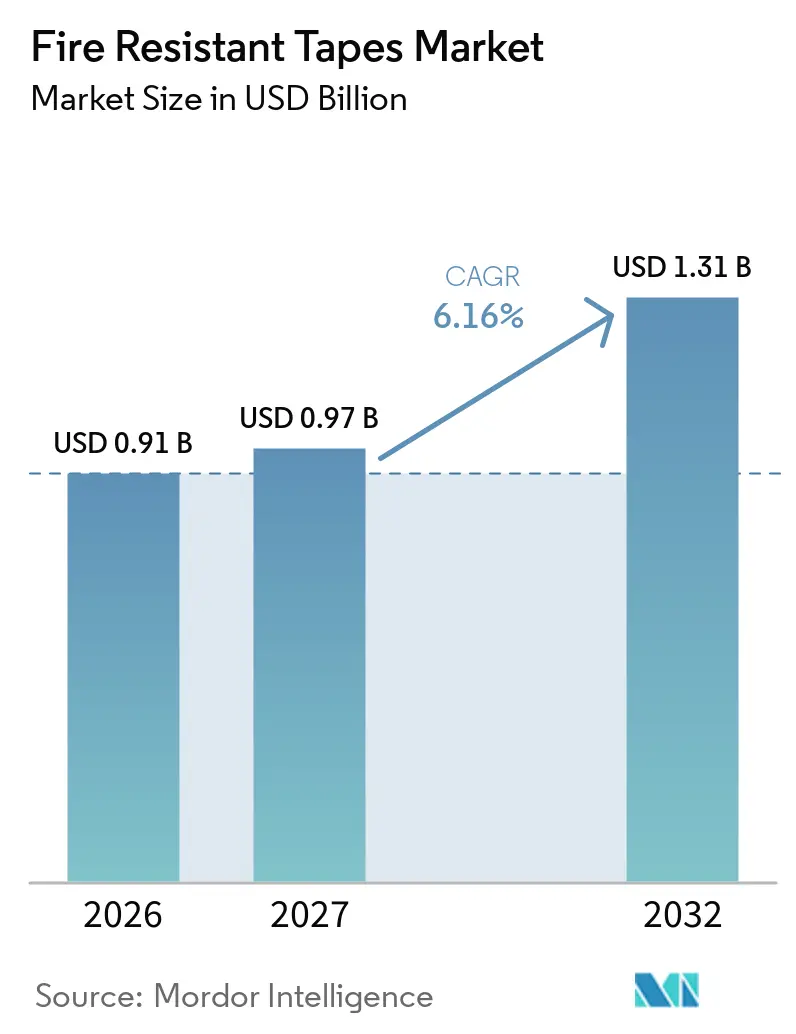
El tamaño del Mercado de Cintas Resistentes al Fuego fue valorado en 0,91 mil millones de USD en 2026 y se estima que crecerá desde 0,97 mil millones de USD en 2027 hasta 1,31 mil millones de USD en 2032, a una CAGR del 6,16% durante el período de pronóstico (2027-2032). La demanda de cintas resistentes al fuego abarca la electrificación, las renovaciones de seguridad en la construcción y el ensamblaje de componentes electrónicos, proporcionando soporte al mercado en múltiples usos finales. La adquisición está evolucionando desde la contención pasiva de riesgos hacia el rendimiento de protección contra incendios diseñado específicamente, lo que cambia la forma en que los compradores definen los requisitos del producto. La seguridad de las baterías de vehículos eléctricos (VE), las ampliaciones de capacidad electrónica en Asia y los códigos más estrictos de protección pasiva contra incendios en la construcción están configurando la demanda actual. Los proveedores están respondiendo ofreciendo productos diseñados según estándares de rendimiento específicos, en lugar de depender de grados estándar de retardantes de llama. Los costos relacionados con la política comercial de aditivos retardantes de llama y sustratos de polímeros especiales podrían presionar a los productores sin cadenas de suministro integradas.
Conclusiones Clave del Informe
- Por tipo de revestimiento, las cintas de revestimiento simple representaron el 68,12% de la participación del mercado de cintas resistentes al fuego en 2026, mientras que se prevé que las cintas de revestimiento doble se expandan a una CAGR del 6,73% hasta 2032.
- Por tipo de cinta, el acetato representó el 29,56% de la participación del mercado de cintas resistentes al fuego en 2026, mientras que se prevé que Nomex crezca a una CAGR del 6,81% hasta 2032.
- Por industria de usuario final, la industria eléctrica y electrónica representó el 32,38% de la participación global en 2026, mientras que se prevé que el sector automotriz registre una CAGR del 7,25% hasta 2032.
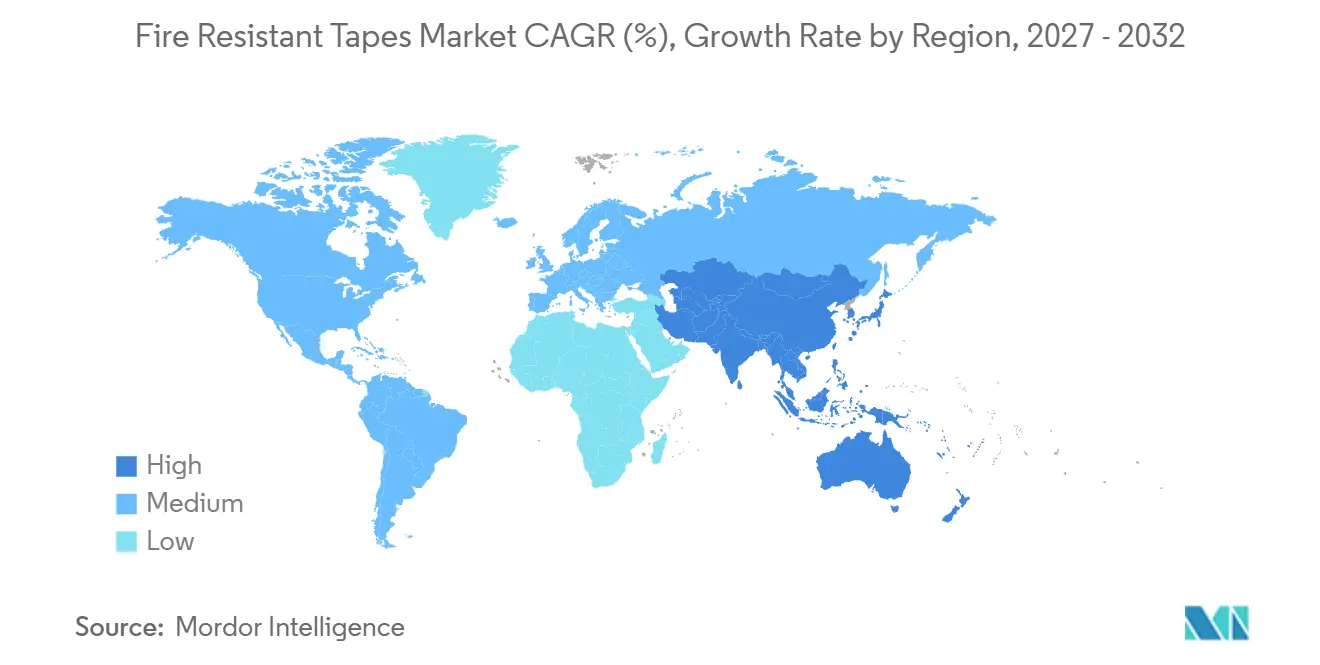
- Por geografía, Asia-Pacífico representó el 43,07% de la participación global en 2026 y se prevé que avance a una CAGR del 7,06% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación Segura contra Incendios de Paquetes de Baterías para Vehículos Eléctricos | +2.1% | Global, con un núcleo en Asia-Pacífico en China, Corea del Sur y Japón, más América del Norte y Europa | Mediano plazo (2-4 años) |
| Códigos y Requisitos de Certificación de Seguridad contra Incendios más Estrictos | +1.3% | América del Norte y Europa, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la Fabricación Eléctrica y Electrónica | +1.2% | Asia-Pacífico, especialmente China, Corea del Sur, India y Japón, con extensión al Sudeste Asiático | Corto plazo (≤ 2 años) |
| Crecimiento de la Actividad de Construcción, Infraestructura y Renovación | +0.8% | Global, con nuevas construcciones en Asia-Pacífico, Oriente Medio y África, más renovaciones en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Adopción de Cintas de Baja Emisión de Humo y Libres de Halógenos en Transporte Cerrado | +0.5% | Europa, expansión ferroviaria en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación Segura contra Incendios de Paquetes de Baterías para Vehículos Eléctricos
La fuga térmica en los paquetes de baterías de iones de litio ha convertido la protección contra incendios en una preocupación central de ingeniería para los fabricantes de vehículos eléctricos. Las cintas resistentes al fuego se están convirtiendo en elementos estructurales en el diseño de los paquetes, en lugar de accesorios secundarios. En marzo de 2025, Avery Dennison Performance Tapes introdujo una Cartera de Materiales de Ventilación para Baterías de Vehículos Eléctricos que incluye cintas filmicas anisotrópicas de revestimiento simple y doble, y revestimientos propietarios de barrera contra incendios. El lado adhesivo puede soportar más de 15 segundos de exposición a la llama, mientras que la película exterior se quema en menos de 4 segundos, lo que favorece la ventilación controlada y limita la propagación de llamas a las celdas adyacentes. Los diseños de baterías estructurales dejan menos espacio para los materiales convencionales de gestión térmica. Las cintas delgadas sensibles a la presión que combinan funciones de barrera contra incendios, unión y dieléctrico se adaptan, por tanto, a los requisitos evolutivos del diseño de baterías.
Esta combinación de funciones desplaza la demanda desde sustratos de uso general hacia materiales diseñados específicamente y posiciona a los proveedores de cintas más cerca de las decisiones de diseño de celdas y módulos. Los productos resistentes al fuego pueden servir a nivel de celda, módulo y paquete, en lugar de apoyar únicamente el ensamblaje final del paquete. Los proveedores con capacidades de ingeniería de materiales pueden, por tanto, participar en programas de ingeniería con diseñadores de sistemas de baterías, transformando la adquisición de una actividad orientada al mantenimiento a una relación de desarrollo de productos. El mercado de cintas resistentes al fuego se beneficia cuando un solo componente puede abordar la ventilación controlada, la unión, el aislamiento eléctrico y la gestión de llamas dentro de un diseño compacto.
Códigos y Requisitos de Certificación de Seguridad contra Incendios más Estrictos
Los marcos de cumplimiento están elevando los requisitos de rendimiento en todo el mercado de cintas resistentes al fuego. Las actualizaciones de los Códigos Nacionales de Incendios de 2025 y del Código Internacional de Incendios refuerzan los requisitos de protección pasiva contra incendios para penetraciones, juntas y materiales montados en superficie en construcciones comerciales e institucionales. Estas actualizaciones amplían el rango de aplicaciones de construcción en las que se pueden especificar cintas resistentes al fuego y separan los productos por nivel de rendimiento y documentación. Las cintas certificadas por UL 510, los productos listados por la Sociedad Americana para Pruebas y Materiales (ASTM) E119 y los grados UL 94 V-0 abordan diferentes requisitos de cumplimiento.
Los fabricantes deben obtener certificación para cada estándar relevante, lo que favorece a los proveedores que ya cuentan con recursos de prueba y documentación. Los convertidores más pequeños pueden tener dificultades para financiar múltiples programas de certificación simultáneamente, lo que limita su acceso a los canales institucionales premium y de fabricantes de equipos originales (OEM). UL Solutions identifica ANSI/CAN/UL 510 y estándares relacionados como parte de su oferta de pruebas y certificación de cintas aislantes para aplicaciones eléctricas[1]. El programa también apoya las necesidades de calificación de componentes en electrónica. Como resultado, la certificación determina tanto la aceptación del producto como el tipo de cliente al que puede atender un proveedor.
Expansión de la Fabricación Eléctrica y Electrónica
La producción global de electrónica y tecnología de la información aumentó un 11% interanual en 2025 hasta 4.118,4 mil millones de USD y aumentó un 10% adicional en 2026 hasta 4.510,3 mil millones de USD, impulsada por la inversión en infraestructura de inteligencia artificial y la transformación digital en la fabricación. Esta base de producción apoya la demanda de productos de cintas resistentes al fuego utilizados en el ensamblaje de componentes, placas y sistemas. Las salas limpias, las líneas de ensamblaje de montaje superficial y las áreas de formación de celdas de baterías utilizan cinta de enmascaramiento de poliimida, cinta de tela de acetato y cinta de doble revestimiento retardante de llama, proporcionando una amplia base para los proveedores.
La demanda se concentra en aplicaciones donde se requieren tanto la fiabilidad eléctrica como el rendimiento contra incendios. La fabricación de semiconductores, el ensamblaje de placas de circuito impreso (PCB) y la electrónica de potencia requieren materiales aislantes que funcionen dentro de procesos de fabricación controlados. La expansión electrónica de China se centra en áreas como la electrónica de potencia, los inversores para vehículos eléctricos y los módulos de carga, que requieren especificaciones exigentes de cintas resistentes al fuego. Asia-Pacífico puede, por tanto, mantener una posición sólida en el mercado de cintas resistentes al fuego más allá de los ciclos electrónicos a corto plazo, combinando el ensamblaje electrónico, la fabricación de baterías y la infraestructura industrial dentro de una base de demanda compartida.
Crecimiento de la Actividad de Construcción, Infraestructura y Renovación
Las renovaciones de construcción en América del Norte y Europa están apoyando el trabajo de protección pasiva contra incendios en edificios ocupados, impulsadas por los códigos de construcción actualizados y las mejoras de cumplimiento lideradas por las aseguradoras. Las cintas resistentes al fuego se utilizan en juntas de construcción, pasos de fuego en penetraciones y conexiones de bandejas de cables. Su formato permite la instalación sin el tiempo de curado o la sobreaspersión asociados con los selladores líquidos, lo que las hace adecuadas para proyectos donde las operaciones del edificio continúan durante el trabajo. El mercado de cintas resistentes al fuego también se beneficia de la nueva actividad de infraestructura en Asia-Pacífico, Oriente Medio y África.
3M ofrece Cinta de Barrera contra Fuego y Agua y Cinta contra Humo y Sonido probadas y listadas de acuerdo con ASTM E2307, E1966 y E814. Estos productos cuentan con aprobaciones de UL e Intertek y cumplen con los requisitos del Código Internacional de Construcción. Demuestran cómo los formatos de cinta pueden reemplazar los materiales tradicionales de pasos de fuego aplicados por aspersión en trabajos de renovación, acortando el tiempo de instalación y reduciendo los requisitos de mano de obra. Esto ofrece a los contratistas una razón práctica para seleccionar productos de cinta donde el rendimiento de protección contra incendios requerido está disponible y conecta la demanda del producto con el trabajo de cumplimiento que depende menos de los nuevos inicios de construcción.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Materiales Especializados y Procesamiento | -0.7% | Global, con el efecto más fuerte en América del Sur, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Métodos de Prueba y Requisitos de Certificación Inconsistentes | -0.5% | Global, particularmente en el comercio transfronterizo desde Asia-Pacífico hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Compatibilidad del Adhesivo con Sustratos de Baja Energía Superficial y Compuestos | -0.3% | Automotriz en Asia-Pacífico, aeroespacial europeo y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Materiales Especializados y Procesamiento
Las fibras de aramida, la tela de vidrio con revestimiento cerámico, los adhesivos acrílicos libres de halógenos y la mica calcinada son materiales fundamentales para las cintas resistentes al fuego de alto rendimiento. Estos materiales tienen bases de proveedores limitadas y costos de insumos más elevados que los materiales de cinta de uso general. El revestimiento de precisión y el corte añaden costos adicionales en aplicaciones críticas para la seguridad. Las tolerancias dimensionales pueden afectar la certificación y el uso final de un producto. Los fabricantes de nivel medio se enfrentan a una posición de margen difícil cuando las alternativas de menor costo siguen disponibles en aplicaciones de construcción sensibles al precio. Los costos de materiales y procesamiento pueden, por tanto, limitar la capacidad de las empresas más pequeñas para competir en segmentos de productos premium.
Estos costos favorecen a los productores con cadenas de suministro verticalmente integradas o acuerdos de materias primas a largo plazo, ya que dichas empresas pueden proteger mejor el suministro y gestionar la volatilidad de los costos de insumos. Los convertidores más pequeños pueden permanecer en segmentos donde los productos son más intercambiables, que típicamente enfrentan mayor competencia de precios y presión sobre los márgenes. La restricción es más fuerte donde los clientes tienen capacidad limitada para pagar por el rendimiento especializado contra incendios, y en regiones donde los costos de distribución y los pedidos de menor cantidad aumentan el precio de entrega de los materiales diseñados específicamente. El mercado de cintas resistentes al fuego debe, por tanto, equilibrar los requisitos de rendimiento frente al costo de los sustratos y adhesivos certificados.
Métodos de Prueba y Requisitos de Certificación Inconsistentes
El mercado de cintas resistentes al fuego opera bajo un conjunto fragmentado de estándares de prueba, que incluyen UL 94, IEC 60454, ASTM E119, la Norma Federal de Seguridad de Vehículos Motorizados (FMVSS) 302, DIN 53438 y EN 45545-2, que se aplican en diferentes jurisdicciones. Una cinta que cumple con los requisitos UL 94 V-0 en América del Norte puede aún requerir una calificación separada para aplicaciones ferroviarias europeas o electrónicas japonesas. Las pruebas requeridas pueden diferir según el sustrato, el adhesivo y los criterios de emisión de humo. Las pruebas separadas aumentan el tiempo de desarrollo y los costos de certificación, y pueden ralentizar la entrada de un producto en nuevas regiones.
La Asociación Internacional de Contratistas de Pasos de Fuego continúa trabajando con ASTM International y UL en marcos para las pruebas de sistemas de pasos de fuego, aunque la convergencia sigue siendo incompleta. ANSI/UL 62275, Cuarta Edición, fue adoptada en mayo de 2025 para alinearse con IEC 62275, Edición 4, para las especificaciones de sistemas de gestión de cables[2]. Sin embargo, su alcance sigue siendo limitado y los fabricantes aún deben gestionar múltiples rutas de prueba separadas. Esto afecta particularmente a los proveedores más pequeños con menos recursos para las aprobaciones transfronterizas. La carga de cumplimiento resultante puede retrasar la introducción de nuevos materiales incluso cuando su rendimiento técnico es adecuado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Revestimiento:
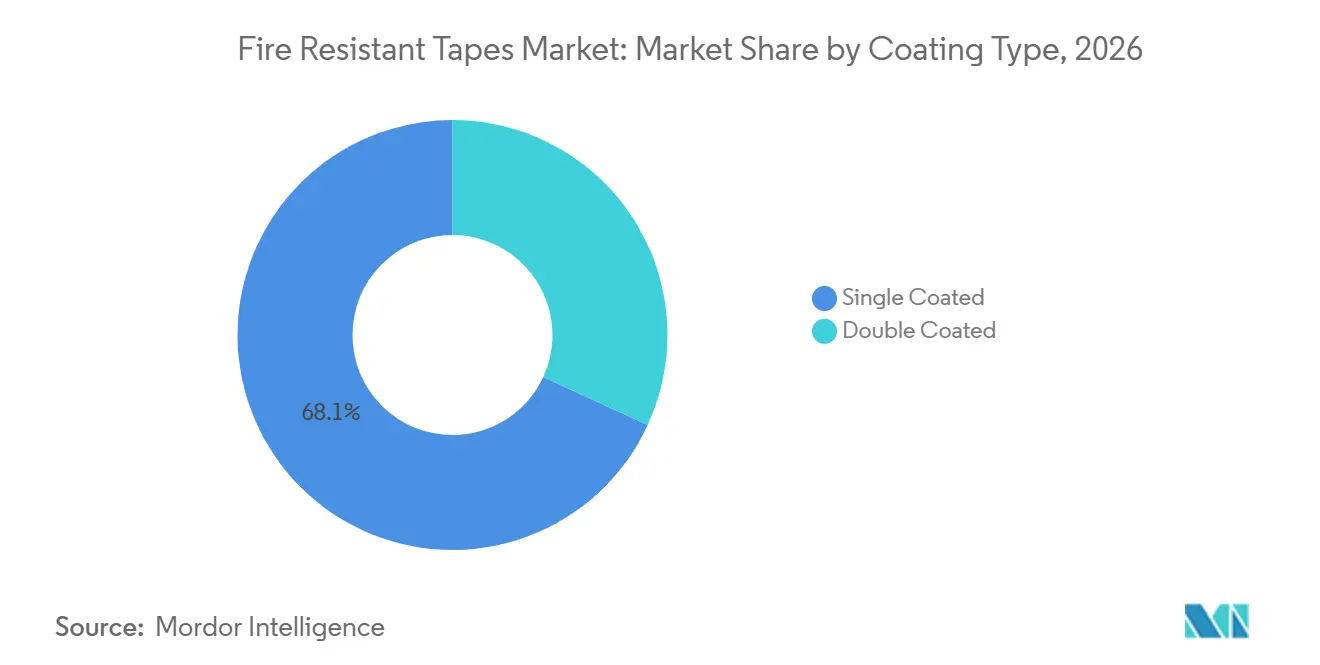
El Revestimiento Simple Lidera, el Revestimiento Doble Gana Terreno FuncionalLas cintas de revestimiento simple representaron una participación global del 68,12% en 2026. Su posición refleja la eficiencia de costos, la compatibilidad de procesos en el ensamblaje de electrónica de alto volumen y una amplia base instalada en el agrupamiento de cables, el aislamiento de transformadores y el enmascaramiento de placas de circuito impreso. Estos productos cumplen con los requisitos básicos de resistencia térmica y resistencia dieléctrica para muchas aplicaciones eléctricas y electrónicas, apoyando la demanda continua donde una sola superficie adhesiva funcional es suficiente. Las cintas de revestimiento simple también se adaptan a los procesos de ensamblaje establecidos y a las especificaciones de adquisición, lo que otorga al segmento una base estable.
Se prevé que las cintas de revestimiento doble se expandan a una CAGR del 6,73% hasta 2032. El mercado de cintas resistentes al fuego para productos de revestimiento doble se beneficia de los diseños delgados de módulos de baterías para vehículos eléctricos que requieren unión y gestión contra incendios dentro de un espacio limitado. Estas cintas unen láminas de mica, mantas de aerogel y fibras cerámicas a las superficies de las celdas en una sola operación, reduciendo así los pasos de ensamblaje, mejorando la consistencia dimensional y eliminando la necesidad de sujetadores mecánicos. La Cartera de Materiales de Ventilación para Baterías de Vehículos Eléctricos de Avery Dennison de 2025 utiliza arquitecturas de revestimiento doble para esta función de unión, con revestimientos de barrera contra incendios que sirven diferentes roles en cada lado. La categoría está evolucionando más allá de la configuración adhesiva hacia estructuras compuestas con capas de barrera contra incendios, perfiles de quemado anisotrópico y sistemas adhesivos sensibles a la presión. Esto aumenta la importancia de la química adhesiva y la experiencia en materiales de barrera contra incendios en la selección de proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Cinta:
El Acetato Mantiene su Escala, Nomex Avanza con sus Credenciales TérmicasEl acetato representó el 29,56% de la participación global en 2026, convirtiéndolo en el tipo de cinta más grande. Está bien establecido en el bobinado de bobinas de motores, la separación de fases de transformadores y el aislamiento de aparamenta eléctrica. Su conformabilidad mecánica, resistencia dieléctrica y comportamiento de autoextinción de llama bajo los criterios UL 94 apoyan su uso en esas aplicaciones. La cinta de tela de vidrio se utiliza para el enmascaramiento a alta temperatura en procesos de reflujo de electrónica y aplicaciones de horno. La cinta de cloruro de polivinilo (PVC) sirve para necesidades generales de aislamiento eléctrico, aunque su contenido de halógenos puede limitar su idoneidad en especificaciones de baja emisión de humo y cero halógenos. La cinta de poliimida se utiliza en electrónica de precisión para la laminación de circuitos flexibles y la protección de máscara de soldadura debido a su resistencia química y rendimiento a alta temperatura.
Se prevé que Nomex crezca a una CAGR del 6,81% hasta 2032. Su rendimiento de clase térmica H a 180°C y sus características de autoextinción apoyan su uso en el aislamiento de motores eléctricos. El material es relevante para los trenes de transmisión automotrices y la maquinaria industrial que requieren un aislamiento eléctrico duradero. La cinta Nomex también apoya los componentes interiores de aeronaves y el aislamiento de sistemas eléctricos donde el peso, la seguridad y el rendimiento térmico son importantes. Las aplicaciones de energía renovable, vehículos eléctricos y transporte ferroviario se suman a esta base de demanda. Las cintas especiales a base de politetrafluoroetileno (PTFE) y sulfuro de polifenileno (PPS) sirven aplicaciones más limitadas en el procesamiento químico a alta temperatura y la electrónica especializada, donde los retardantes de llama convencionales no pueden cumplir con el rendimiento de material requerido.
Por Industria de Usuario Final:
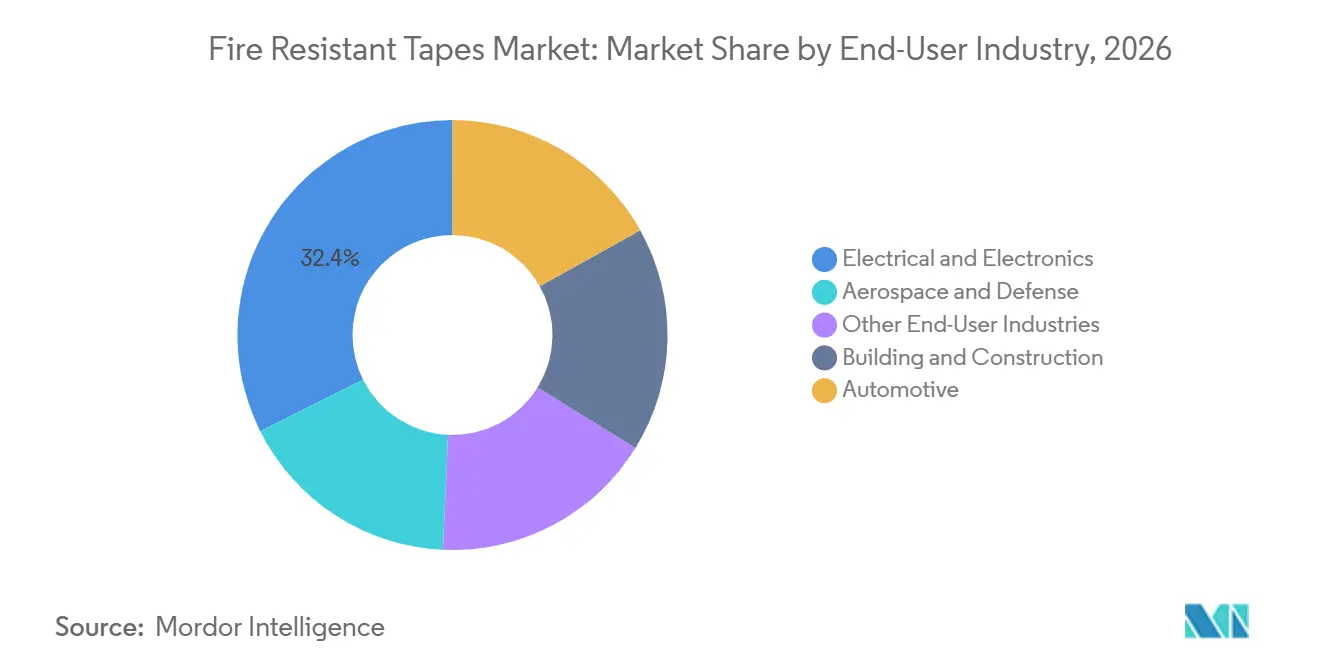
La Electrónica Ancla la Demanda, el Sector Automotriz Impulsa el MargenLa industria eléctrica y electrónica representó el 32,38% de la participación global en 2026. La fabricación de semiconductores, el ensamblaje de placas de circuito impreso (PCB), la distribución de energía en centros de datos y la fabricación de dispositivos de consumo apoyan esta demanda. Las ventas globales de semiconductores aumentaron un 26,2% en 2025 hasta 795,6 mil millones de USD, reflejando la inversión en infraestructura de inteligencia artificial y una recuperación más amplia de la demanda de electrónica. Esta producción requiere cinta a nivel de componente, placa y sistema. La construcción y edificación es la segunda categoría de usuario final más grande, apoyada por las necesidades de pasos de fuego y sellado de juntas en nuevos proyectos comerciales y trabajos de renovación. El sector aeroespacial y de defensa sigue siendo un uso final de alto valor para las cintas de Nomex y tela de vidrio, que se utilizan en materiales de cabina, arneses de cables y ensamblajes compuestos.
Se prevé que el sector automotriz crezca a una CAGR del 7,25% hasta 2032. La arquitectura de los vehículos eléctricos impulsa la demanda de paquetes de baterías de alto voltaje, carcasas de electrónica de potencia y enrutamiento de arneses de cables cerca de superficies térmicas, necesidades que estaban ausentes o eran mucho menores en los diseños de vehículos de combustión interna. En agosto de 2025, tesa lanzó tesa 67003, una cinta de protección contra incendios para arneses de cables de vehículos eléctricos capaz de soportar 1.000°C durante 10 minutos. El producto está diseñado para seguir la geometría del cable de maneras que las fundas rígidas no pueden, y los fabricantes de equipos originales (OEM) y los proveedores de Nivel 1 lo están evaluando para futuras plataformas de vehículos. La creciente demanda automotriz está aumentando el interés en cintas de revestimiento doble, Nomex e integradas con cerámica, lo que puede desplazar la combinación de productos hacia materiales de mayor rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Cintas Resistentes al Fuego en APAC
Asia-Pacífico representó el 43,07% de la cuota global en 2026 y se prevé que crezca a una CAGR del 7,06% hasta 2032. China es el principal centro de demanda, con clústeres de fabricación de baterías en Shenzhen, Guangzhou y Shanghái que utilizan cintas para el ensamblaje de celdas, la unión de módulos y la gestión térmica a nivel de paquete. El volumen de producción de CATL y BYD proporciona una amplia base de demanda para materiales adhesivos resistentes al fuego. Japón sostiene la demanda en el envasado de semiconductores, el aislamiento de transformadores y los componentes aeroespaciales. Corea del Sur añade demanda por parte de los fabricantes de semiconductores y de baterías para vehículos eléctricos. India está ampliando su base de uso final en construcción y electricidad a través de la inversión en centros de datos, la modernización de la distribución eléctrica y el desarrollo del metro.
Mercado de Cintas Resistentes al Fuego en APAC y América del Norte
Los planes de Incentivos Vinculados a la Producción de India están atrayendo inversión en fabricación de electrónica, lo que se espera que genere demanda adicional de cintas hasta 2032. La tasa de localización de cintas industriales en China ha superado el 41%, y los productores nacionales son cada vez más capaces de cumplir los requisitos UL 94 VTM-0 de Underwriters Laboratories para aplicaciones de baterías de vehículos eléctricos. Esta tendencia podría reducir la prima de precio de las marcas globales en aplicaciones de alto volumen. América del Norte ocupa una posición relevante impulsada por el sector aeroespacial y de defensa, el ensamblaje de vehículos eléctricos y los requisitos consolidados de protección pasiva contra incendios. El sector de la construcción de Estados Unidos sostiene la demanda de retrofitting bajo los requisitos del Código Internacional de Construcción y el Código Internacional de Incendios. El creciente corredor de fabricación automotriz de México añade demanda a medida que el ensamblaje de baterías para vehículos eléctricos se expande dentro de la cadena de suministro de América del Norte.
Mercado de Cintas Resistentes al Fuego en EMEA y América del Sur
América del Sur ocupa una posición menor, con Brasil y Argentina como los principales mercados para la inversión en infraestructura y las mejoras en seguridad industrial. Europa está respaldada por la electrificación del sector automotriz, la inversión en ferrocarriles y el cumplimiento normativo en productos de construcción, siendo Alemania, Francia y el Reino Unido los principales mercados nacionales. La norma EN 45545-2 sigue siendo central en las especificaciones de cintas para ferrocarriles, abarcando los requisitos de inflamabilidad, emisión de humo y toxicidad en los niveles de peligro HL1 a HL3. UNIFE publicó la versión 2025-03 de la Lista de Sustancias de la Industria Ferroviaria en abril de 2025, actualizando los requisitos de materiales para sustratos y adhesivos de cintas en el sector ferroviario europeo. Oriente Medio y África siguen siendo las regiones más incipientes, aunque los proyectos de construcción y desarrollo urbano en el Golfo están impulsando la demanda en aplicaciones de edificación. Sudáfrica sostiene la demanda regional a través de actividades eléctricas y mineras, mientras que la limitada armonización de normas y la distribución técnica continúan restringiendo la profundidad del mercado regional.
Panorama Competitivo
El mercado de cintas resistentes al fuego está fragmentado en el nivel premium. 3M, Nitto Denko Corporation, tesa, Avery Dennison y Saint-Gobain mantienen posiciones a través de la química adhesiva, las carteras de certificación y las relaciones con los OEM. Por debajo de este grupo, los convertidores regionales y los fabricantes especializados atienden nichos industriales y mercados locales. Los principales proveedores se están enfocando en productos específicos para aplicaciones en lugar de competir en precio en las categorías de acetato y PVC. Estos productos incluyen cintas de ventilación anisotrópicas, compuestos con infusión cerámica y soluciones de arneses de cables para vehículos eléctricos libres de halógenos. Este enfoque reduce la sensibilidad al precio cuando un producto está especificado en un diseño OEM.
La sostenibilidad sigue siendo un área de producto abierta en lo que respecta a la resistencia al fuego y el rendimiento adhesivo. Las opciones de adhesivos retardantes de llama de base biológica y libres de PFAS siguen siendo limitadas. La presión regulatoria sobre los compuestos halogenados bajo REACH y RoHS está impulsando la demanda de alternativas que cumplan con los requisitos de rendimiento. El surtido flameXtinct de tesa está certificado según UL 94 y FMVSS 302 y es completamente libre de halógenos. La empresa lanzó una suite de 3 productos de cintas para arneses de cables para aplicaciones de vehículos eléctricos en agosto de 2025. La Cartera de Materiales de Ventilación para Baterías de Vehículos Eléctricos de Avery Dennison de 2025 representa otro movimiento hacia materiales de barrera contra incendios y ventilación a medida.
Los fabricantes chinos de cintas especiales están emergiendo en cintas delgadas para baterías de vehículos eléctricos y han logrado la certificación UL 94 VTM-0 para algunos productos. La simulación digital de formulación adhesiva está reduciendo los ciclos de desarrollo de cintas de barrera contra incendios de 24 meses a menos de 12 meses. El revestimiento de precisión de rollo a rollo con monitoreo de calidad en tiempo real también se está utilizando para apoyar cintas funcionales multicapa. Las patentes están adquiriendo mayor importancia en la arquitectura de cintas anisotrópicas, la química adhesiva de barrera contra incendios y los revestimientos de silicona ceramizable. Los proveedores más pequeños requieren un desarrollo de productos y una certificación oportunos para competir en los programas OEM de vehículos eléctricos.
Líderes de la Industria de Cintas Resistentes al Fuego
-
3M
-
Avery Dennison Corporation
-
Nitto Denko Corporation
-
tesa SE
-
Saint-Gobain
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cintas Resistentes al Fuego Empresas cubiertas en este informe
- 3M
- Americover, Inc.
- Avery Dennison Corporation
- Boyd
- CHUKOH CHEMICAL INDUSTRIES, LTD.
- LINTEC Corporation
- NICHIBAN Co., Ltd.
- Nitto Denko Corporation
- Rogers Corporation
- Saint-Gobain
- Scapa
- Shurtape Technologies, LLC
- Tape-Pak, Inc.
- Teraoka Seisakusho co., Ltd.
- tesa SE
Desarrollos recientes de la industria en Mercado de Cintas Resistentes al Fuego
- Febrero de 2026: Riwega (Italia) introdujo Tape Fire B75, una cinta adhesiva acrílica que alcanza la clase de reacción al fuego B-s1,d0, y la clase A2-s1,d0 cuando se instala en combinación con la membrana Panther Universal A2. La cinta resistente al fuego amplió las opciones en el mercado europeo de construcción y edificación al ofrecer mayor resistencia a los rayos UV, abordando especificaciones combinadas de fuego y resistencia a la intemperie que los productos existentes no cumplían simultáneamente.
- Agosto de 2025: Tesa SE anunció una suite de 3 productos de cintas para arneses de cables que cubre protección contra incendios, protección contra accidentes y resistencia a la abrasión para aplicaciones de vehículos eléctricos. Tesa 67003, la variante de cinta resistente al fuego, soporta temperaturas de hasta 1.000°C durante 10 minutos y fue diseñada para adaptarse a la geometría del cable de manera más efectiva que las fundas protectoras rígidas. Los principales OEM y proveedores de Nivel 1 evaluaron la solución para plataformas de vehículos de próxima generación.
Alcance del Informe Global del Mercado de Cintas Resistentes al Fuego
Las cintas resistentes al fuego (a menudo agrupadas o diferenciadas de las cintas retardantes de llama) son cintas adhesivas o no adhesivas especializadas diseñadas para soportar altas temperaturas, resistir la ignición, limitar la transferencia térmica y autoextinguirse cuando se exponen al fuego o al calor extremo.
El mercado de cintas resistentes al fuego está segmentado por tipo de revestimiento, tipo de cinta, industria de usuario final y geografía. Por tipo de revestimiento, el mercado está segmentado en revestimiento simple y revestimiento doble. Por tipo de cinta, el mercado está segmentado en acetato, tela de vidrio, nomex, poliimida, cloruro de polivinilo (PVC) y otros tipos de cintas. Por industria de usuario final, el mercado está segmentado en eléctrica y electrónica, construcción y edificación, automotriz, aeroespacial y defensa, y otras industrias de usuario final. El informe también cubre los tamaños de mercado y los pronósticos para las cintas resistentes al fuego a nivel global en 15 países en las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Revestimiento Simple |
| Revestimiento Doble |
| Acetato |
| Tela de Vidrio |
| Nomex |
| Poliimida |
| Cloruro de Polivinilo (PVC) |
| Otros Tipos de Cintas |
| Eléctrica y Electrónica |
| Construcción y Edificación |
| Automotriz |
| Aeroespacial y Defensa |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Revestimiento | Revestimiento Simple | |
| Revestimiento Doble | ||
| Por Tipo de Cinta | Acetato | |
| Tela de Vidrio | ||
| Nomex | ||
| Poliimida | ||
| Cloruro de Polivinilo (PVC) | ||
| Otros Tipos de Cintas | ||
| Por Industria de Usuario Final | Eléctrica y Electrónica | |
| Construcción y Edificación | ||
| Automotriz | ||
| Aeroespacial y Defensa | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Cintas Resistentes al Fuego?
El tamaño del Mercado de Cintas Resistentes al Fuego fue valorado en 0,91 mil millones de USD en 2026 y se estima que crecerá desde 0,97 mil millones de USD en 2027 hasta 1,31 mil millones de USD en 2032, a una CAGR del 6,16% durante el período de pronóstico (2027-2032).
¿Qué material de cinta está creciendo más rápido?
Se prevé que Nomex crezca a una CAGR del 6,81% hasta 2032, apoyado por aplicaciones de aislamiento de motores, vehículos eléctricos, aeroespacial, ferroviario y energía renovable. Su comportamiento de autoextinción y su rendimiento térmico de clase H son importantes donde el aislamiento eléctrico debe soportar calor sostenido.
¿Por qué son importantes los vehículos eléctricos para los proveedores de cintas resistentes al fuego?
Los paquetes de baterías de vehículos eléctricos requieren materiales para la ventilación controlada, la unión, el aislamiento y la gestión de llamas. El mercado de cintas resistentes al fuego está apoyado por la demanda automotriz, que se prevé que se expanda a una CAGR del 7,25% hasta 2032, porque los paquetes de baterías, las carcasas de electrónica de potencia y los arneses de cables introducen necesidades de seguridad que no se encuentran a la misma escala en los diseños de vehículos convencionales.
¿Qué región lidera la demanda?
Asia-Pacífico representó una participación del 43,07% en 2026 y se prevé que crezca a una CAGR del 7,06% hasta 2032, apoyado por la producción de baterías, la electrónica y la infraestructura.