
Marktgröße und Marktanteil für feuerfeste Klebebänder
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
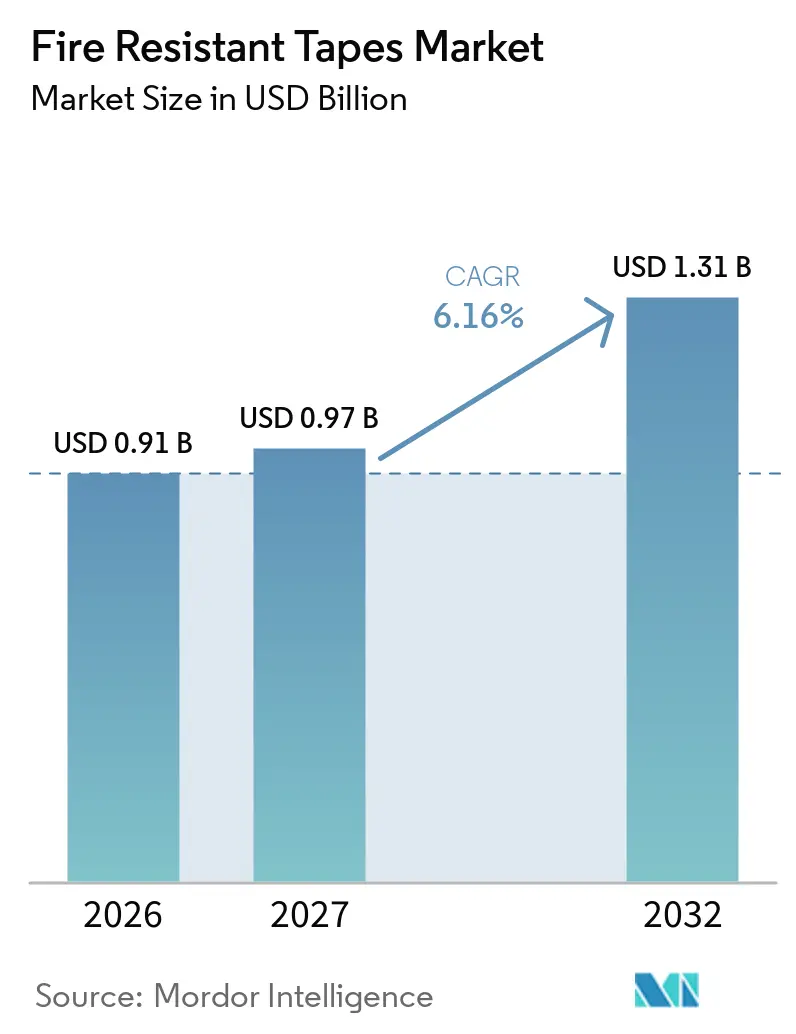
| Marktgröße (2027) | 0.97 Milliarden US-Dollar |
| Marktgröße (2032) | 1.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.16 % |
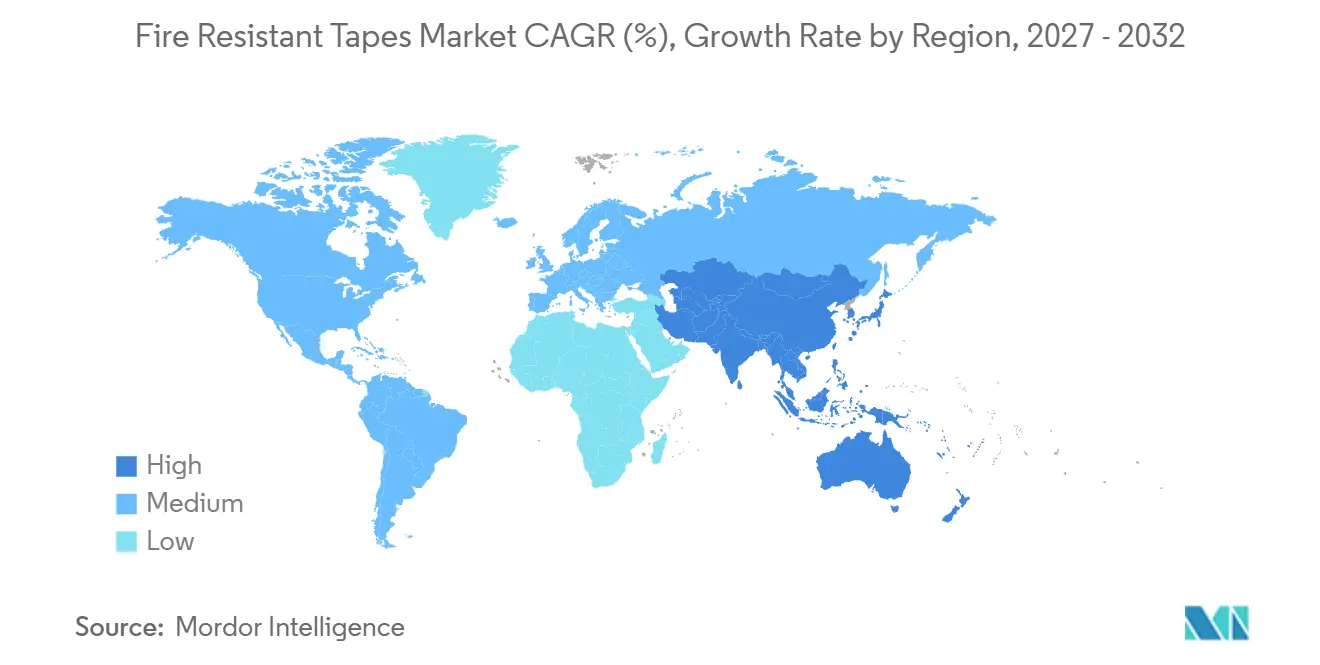
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
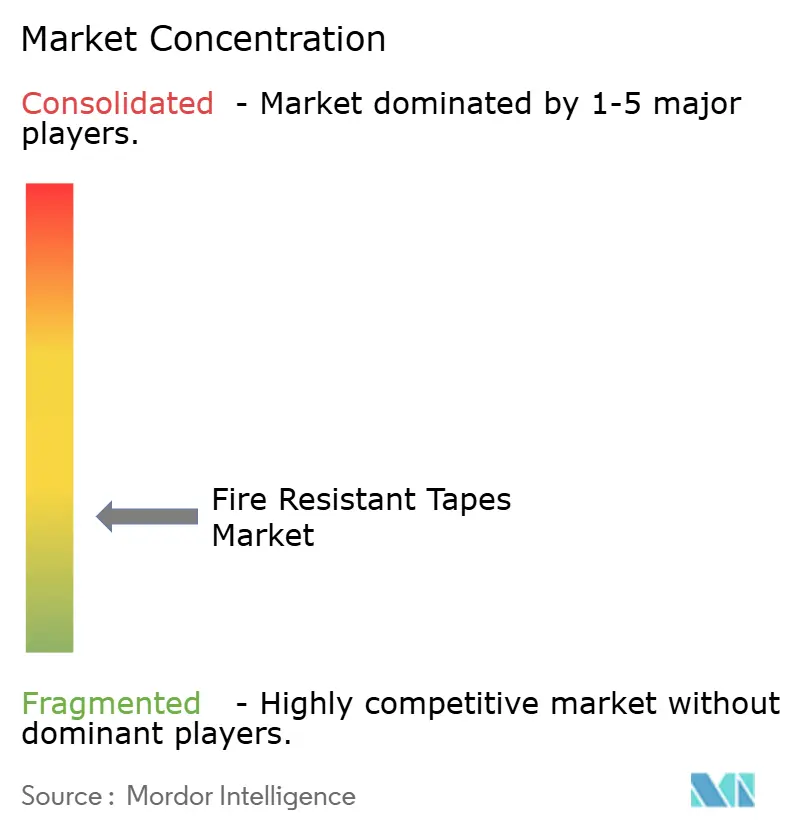
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für feuerfeste Klebebänder von Mordor Intelligence
Der Markt für feuerfeste Klebebänder wurde im Jahr 2026 auf 0,91 Milliarden USD geschätzt und soll von 0,97 Milliarden USD im Jahr 2027 auf 1,31 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,16 % während des Prognosezeitraums (2027–2032). Die Nachfrage nach feuerfesten Klebebändern erstreckt sich auf Elektrifizierung, Sicherheitsnachrüstungen im Bauwesen und die Elektronikfertigung und bietet Marktunterstützung über mehrere Endanwendungen hinweg. Die Beschaffung verlagert sich von der passiven Gefahrenabwehr hin zu technisch ausgelegtem Brandschutz, was die Art und Weise verändert, wie Käufer Produktanforderungen definieren. Die Batteriesicherheit bei Elektrofahrzeugen (EV), Kapazitätserweiterungen in der Elektronik in Asien und strengere Vorschriften zum passiven Brandschutz im Bauwesen prägen die aktuelle Nachfrage. Lieferanten reagieren darauf, indem sie Produkte anbieten, die auf spezifische Leistungsstandards ausgelegt sind, anstatt sich auf standardmäßige flammhemmende Qualitäten zu verlassen. Handelsbedingte Kosten für flammhemmende Zusatzstoffe und Spezialpolymersubstrate könnten Hersteller ohne integrierte Lieferketten unter Druck setzen.
Wichtigste Erkenntnisse des Berichts
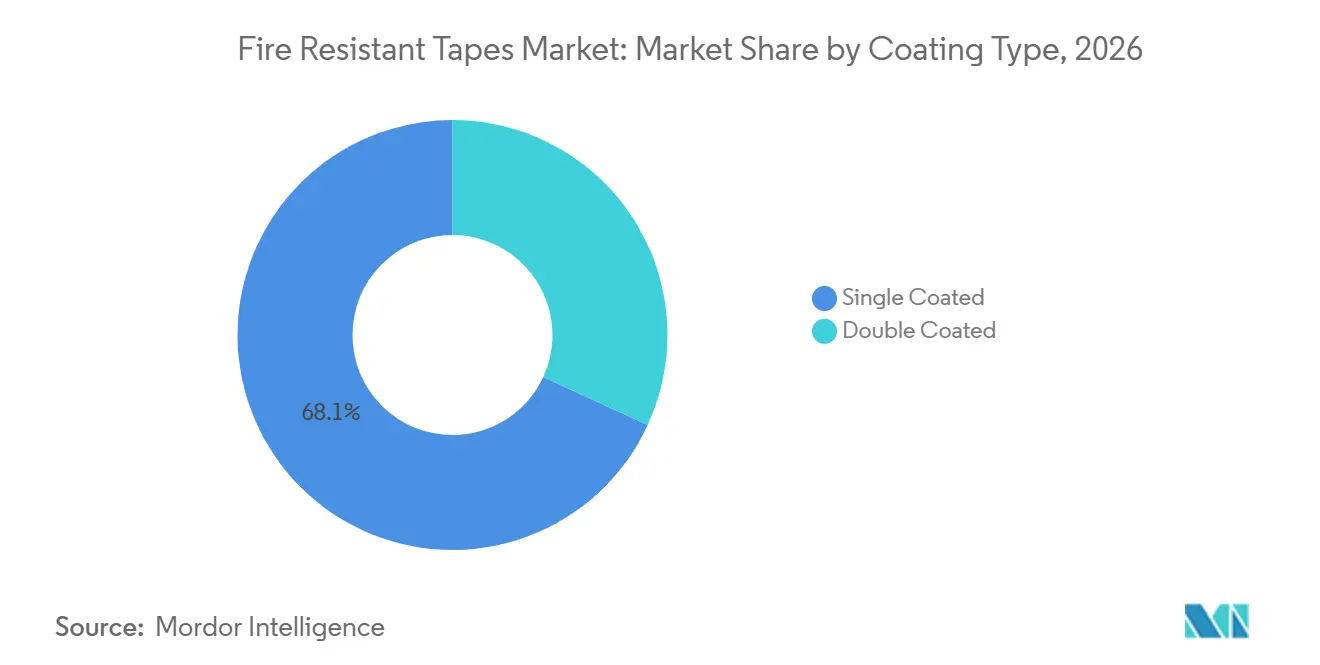
- Nach Beschichtungstyp hielten einseitig beschichtete Klebebänder im Jahr 2026 einen Marktanteil von 68,12 % am Markt für feuerfeste Klebebänder, während doppelseitig beschichtete Klebebänder bis 2032 voraussichtlich mit einer CAGR von 6,73 % wachsen werden.
- Nach Bandtyp hielt Acetat im Jahr 2026 einen Marktanteil von 29,56 % am Markt für feuerfeste Klebebänder, während Nomex bis 2032 voraussichtlich mit einer CAGR von 6,81 % wachsen wird.
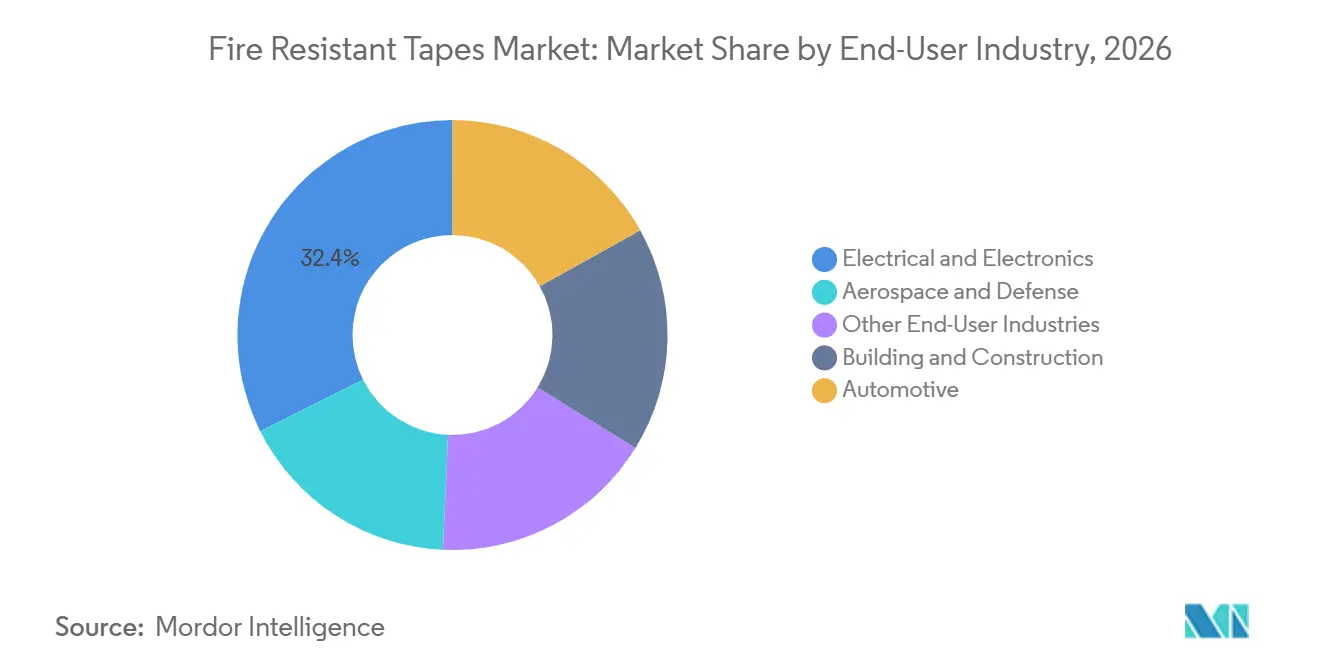
- Nach Endverbraucherbranche entfiel auf Elektro und Elektronik im Jahr 2026 ein globaler Anteil von 32,38 %, während die Automobilindustrie bis 2032 voraussichtlich eine CAGR von 7,25 % verzeichnen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein globaler Anteil von 43,07 %, und die Region wird bis 2032 voraussichtlich mit einer CAGR von 7,06 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Brandsichere Elektrifizierung von EV-Batteriepaketen | +2.1% | Global, mit einem Schwerpunkt in Asien-Pazifik in China, Südkorea und Japan sowie Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strengere Brandschutzcodes und Zertifizierungsanforderungen | +1.3% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Elektro- und Elektronikfertigung | +1.2% | Asien-Pazifik, insbesondere China, Südkorea, Indien und Japan, mit Ausstrahlungseffekten auf Südostasien | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Bau-, Infrastruktur- und Nachrüstungsaktivitäten | +0.8% | Global, mit Neubauten in Asien-Pazifik, dem Nahen Osten und Afrika sowie Nachrüstungen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Einführung raucharmer, halogenfreier Klebebänder im geschlossenen Transport | +0.5% | Europa, Ausbau des Asien-Pazifik-Schienenverkehrs und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Brandsichere Elektrifizierung von EV-Batteriepaketen
Thermisches Durchgehen in Lithium-Ionen-Batteriepaketen hat den Brandschutz zu einem zentralen ingenieurtechnischen Anliegen für EV-Hersteller gemacht. Feuerfeste Klebebänder werden zu strukturellen Elementen im Paketdesign und nicht mehr zu sekundären Zubehörteilen. Im März 2025 stellte Avery Dennison Performance Tapes ein EV-Batterie-Entlüftungsmaterialien-Portfolio vor, das einseitig und doppelseitig beschichtete anisotrope Folienklebebänder sowie proprietäre Brandschutzbeschichtungen umfasst. Die Klebstoffseite kann mehr als 15 Sekunden Flammeneinwirkung standhalten, während der äußere Film in weniger als 4 Sekunden durchbrennt, was eine kontrollierte Entlüftung unterstützt und die Flammenausbreitung auf benachbarte Zellen begrenzt. Strukturelle Batteriedesigns lassen weniger Raum für herkömmliche Wärmemanagementstoffe. Dünne druckempfindliche Klebebänder, die Brandschutz-, Verbindungs- und dielektrische Funktionen kombinieren, passen daher zu den sich entwickelnden Anforderungen an das Batteriedesign.
Diese Kombination von Funktionen verlagert die Nachfrage von Standardsubstraten hin zu technisch entwickelten Materialien und positioniert Klebebandlieferanten näher an Zell- und Moduldesignentscheidungen. Feuerfeste Produkte können auf Zell-, Modul- und Paketebene eingesetzt werden und nicht nur die abschließende Paketmontage unterstützen. Lieferanten mit Materialentwicklungskompetenzen können daher an Entwicklungsprogrammen mit Batteriesystemdesignern teilnehmen, wodurch sich der Einkauf von einer wartungsorientierten Tätigkeit zu einer Produktentwicklungsbeziehung wandelt. Der Markt für feuerfeste Klebebänder profitiert, wenn eine einzelne Komponente kontrollierte Entlüftung, Verbindung, elektrische Isolierung und Flammenschutz in einem kompakten Design vereinen kann.
Strengere Brandschutzcodes und Zertifizierungsanforderungen
Compliance-Rahmenwerke erhöhen die Leistungsanforderungen im gesamten Markt für feuerfeste Klebebänder. Die Aktualisierungen der National Fire Codes und des International Fire Code von 2025 stärken die Anforderungen an den passiven Brandschutz für Durchdringungen, Fugen und oberflächenmontierte Materialien im gewerblichen und institutionellen Bauwesen. Diese Aktualisierungen erweitern den Bereich der Bauanwendungen, in denen feuerfeste Klebebänder spezifiziert werden können, und unterscheiden Produkte nach Leistungsniveau und Dokumentation. UL 510-zertifizierte Klebebänder, nach American Society for Testing and Materials (ASTM) E119 gelistete Produkte und UL 94 V-0-Qualitäten erfüllen unterschiedliche Compliance-Anforderungen.
Hersteller müssen für jeden relevanten Standard eine Zertifizierung einholen, was Lieferanten begünstigt, die bereits über Test- und Dokumentationsressourcen verfügen. Kleinere Konfektionierer können Schwierigkeiten haben, mehrere Zertifizierungsprogramme gleichzeitig zu finanzieren, was ihren Zugang zu Premium-Institutionen- und Erstausrüsterkanälen (OEM) einschränkt. UL Solutions identifiziert ANSI/CAN/UL 510 und verwandte Normen als Teil seines Prüf- und Zertifizierungsangebots für Isolierklebebänder in elektrischen Anwendungen[1]. Das Programm unterstützt auch den Bedarf an Komponentenqualifizierung in der Elektronik. Infolgedessen beeinflusst die Zertifizierung sowohl die Produktakzeptanz als auch die Art des Kunden, den ein Lieferant bedienen kann.
Ausbau der Elektro- und Elektronikfertigung
Die globale Produktion in der Elektronik- und Informationstechnologiebranche stieg im Jahr 2025 um 11 % gegenüber dem Vorjahr auf 4.118,4 Milliarden USD und wuchs im Jahr 2026 um weitere 10 % auf 4.510,3 Milliarden USD, unterstützt durch Investitionen in KI-Infrastruktur und die digitale Transformation in der Fertigung. Diese Produktionsbasis unterstützt die Nachfrage nach feuerfesten Klebebandprodukten, die bei der Montage von Komponenten, Leiterplatten und Systemen eingesetzt werden. Reinräume, Oberflächenmontagefertigungslinien und Bereiche zur Batteriezellformierung verwenden Polyimid-Maskierungsklebeband, Acetatgewebeklebeband und flammhemmendes doppelseitig beschichtetes Klebeband und bieten Lieferanten eine breite Basis.
Die Nachfrage konzentriert sich auf Anwendungen, bei denen sowohl elektrische Zuverlässigkeit als auch Brandschutzleistung erforderlich sind. Halbleiterfertigung, Leiterplattenbestückung (PCB) und Leistungselektronik erfordern jeweils Isoliermaterialien, die innerhalb kontrollierter Fertigungsprozesse funktionieren. Chinas Elektronikausbau konzentriert sich auf Bereiche wie Leistungselektronik, EV-Wechselrichter und Lademodule, die anspruchsvolle Spezifikationen für feuerfeste Klebebänder erfordern. Asien-Pazifik kann daher über kurzfristige Elektronikzyklen hinaus eine starke Position im Markt für feuerfeste Klebebänder behalten, indem es Elektronikfertigung, Batterieproduktion und industrielle Infrastruktur innerhalb einer gemeinsamen Nachfragebasis kombiniert.
Wachstum der Bau-, Infrastruktur- und Nachrüstungsaktivitäten
Baunachrüstungen in Nordamerika und Europa unterstützen passive Brandschutzarbeiten in bewohnten Gebäuden, angetrieben durch aktualisierte Baucodes und versicherungsgeführte Compliance-Upgrades. Feuerfeste Klebebänder werden an Baufugen, Brandschutzdurchdringungen und Kabeltrassenübergängen eingesetzt. Ihr Format ermöglicht die Installation ohne die Aushärtezeit oder den Overspray, der mit flüssigen Dichtmitteln verbunden ist, was sie für Projekte geeignet macht, bei denen der Gebäudebetrieb während der Arbeiten fortgesetzt wird. Der Markt für feuerfeste Klebebänder profitiert auch von neuen Infrastrukturaktivitäten in Asien-Pazifik, dem Nahen Osten und Afrika.
3M bietet Fire and Water Barrier Tape und Smoke and Sound Tape an, die gemäß ASTM E2307, E1966 und E814 geprüft und gelistet sind. Diese Produkte tragen UL- und Intertek-Zulassungen und erfüllen die Anforderungen des International Building Code. Sie zeigen, wie Klebebandformate herkömmliche sprühaufgetragene Brandschutzmaterialien bei Nachrüstungsarbeiten ersetzen können, die Installationszeit verkürzen und den Arbeitskräftebedarf reduzieren. Dies gibt Auftragnehmern einen praktischen Grund, Klebebandprodukte zu wählen, wenn die erforderliche Brandschutzleistung verfügbar ist, und verbindet die Produktnachfrage mit Compliance-Arbeiten, die weniger von neuen Baubeginnen abhängig sind.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Spezialmaterialien und -verarbeitung | -0.7% | Global, mit der stärksten Auswirkung in Südamerika, dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Inkonsistente Prüfmethoden und Zertifizierungsanforderungen | -0.5% | Global, insbesondere grenzüberschreitender Handel von Asien-Pazifik nach Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Klebstoffkompatibilität mit Substraten mit niedriger Oberflächenenergie und Verbundsubstraten | -0.3% | Asien-Pazifik Automobil, europäische Luft- und Raumfahrt und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Spezialmaterialien und -verarbeitung
Aramidfasern, keramikbeschichtetes Glasgewebe, halogenfreie Acrylklebstoffe und kalzinierter Glimmer sind Kernmaterialien für hochleistungsfähige feuerfeste Klebebänder. Diese Materialien haben eine begrenzte Lieferantenbasis und höhere Inputkosten als Standardklebebandmaterialien. Präzisionsbeschichtung und -schneiden verursachen in sicherheitskritischen Anwendungen weitere Kosten. Maßtoleranzen können die Zertifizierung und den Endverwendungszweck eines Produkts beeinflussen. Mittelständische Hersteller befinden sich in einer schwierigen Margenposition, wenn kostengünstigere Alternativen in preissensiblen Bauanwendungen verfügbar bleiben. Material- und Verarbeitungskosten können daher die Fähigkeit kleinerer Unternehmen einschränken, in Premium-Produktsegmenten zu konkurrieren.
Diese Kosten begünstigen Hersteller mit vertikal integrierten Lieferketten oder langfristigen Rohstoffvereinbarungen, da solche Unternehmen die Versorgung besser sichern und die Volatilität der Inputkosten besser managen können. Kleinere Konfektionierer können in Segmenten verbleiben, in denen Produkte austauschbarer sind, was typischerweise einem stärkeren Preiswettbewerb und Margendruck ausgesetzt ist. Das Hemmnis ist am stärksten dort, wo Kunden eine begrenzte Zahlungsbereitschaft für spezialisierte Brandschutzleistungen haben und in Regionen, wo Vertriebskosten und kleinere Bestellmengen den Lieferpreis von technisch entwickelten Materialien erhöhen. Der Markt für feuerfeste Klebebänder muss daher Leistungsanforderungen gegen die Kosten zertifizierter Substrate und Klebstoffe abwägen.
Inkonsistente Prüfmethoden und Zertifizierungsanforderungen
Der Markt für feuerfeste Klebebänder operiert unter einem fragmentierten Satz von Prüfnormen, darunter UL 94, IEC 60454, ASTM E119, Federal Motor Vehicle Safety Standard (FMVSS) 302, DIN 53438 und EN 45545-2, die in verschiedenen Rechtsgebieten angewendet werden. Ein Klebeband, das die UL 94 V-0-Anforderungen in Nordamerika erfüllt, kann dennoch eine separate Qualifizierung für europäische Schienen- oder japanische Elektroniканwendungen erfordern. Erforderliche Tests können je nach Substrat, Klebstoff und Rauchemissionskriterien variieren. Separate Tests erhöhen die Entwicklungszeit und Zertifizierungskosten und können den Markteintritt eines Produkts in neue Regionen verlangsamen.
Die Firestop Contractors International Association arbeitet weiterhin mit ASTM International und UL an Rahmenwerken für die Prüfung von Brandschutzsystemen, obwohl die Konvergenz noch unvollständig ist. ANSI/UL 62275, Vierte Ausgabe, wurde im Mai 2025 verabschiedet, um mit IEC 62275, Ausgabe 4, für Spezifikationen von Kabelführungssystemen übereinzustimmen[2]. Ihr Anwendungsbereich bleibt jedoch eng, und Hersteller müssen weiterhin mehrere separate Prüfpfade verwalten. Dies betrifft insbesondere kleinere Lieferanten mit weniger Ressourcen für grenzüberschreitende Zulassungen. Die daraus resultierende Compliance-Belastung kann die Einführung neuer Materialien verzögern, selbst wenn deren technische Leistung ausreichend ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Beschichtungstyp:
Einseitige Beschichtung führt, doppelseitige Beschichtung gewinnt funktional an BodenEinseitig beschichtete Klebebänder hielten im Jahr 2026 einen globalen Anteil von 68,12 %. Ihre Position spiegelt Kosteneffizienz, Prozesskompatibilität in der Hochvolumen-Elektronikfertigung und eine große installierte Basis bei der Kabelbündelung, Transformatorisolierung und Leiterplattenabdeckung wider. Diese Produkte erfüllen die grundlegenden Anforderungen an Wärmebeständigkeit und dielektrische Festigkeit für viele Elektro- und Elektroniканwendungen und unterstützen die anhaltende Nachfrage, wo eine einzelne funktionale Klebefläche ausreicht. Einseitig beschichtete Klebebänder passen auch zu etablierten Montageprozessen und Beschaffungsspezifikationen, was dem Segment eine stabile Basis verleiht.
Doppelseitig beschichtete Klebebänder werden bis 2032 voraussichtlich mit einer CAGR von 6,73 % wachsen. Der Markt für feuerfeste Klebebänder für doppelseitig beschichtete Produkte profitiert von dünnen EV-Batteriemoduldesigns, die Verbindung und Brandschutz auf begrenztem Raum erfordern. Diese Klebebänder verbinden Glimmerplatten, Aerogel-Decken und Keramikfasern in einem einzigen Arbeitsgang mit Zelloberflächen, wodurch Montageschritte reduziert, die Maßkonsistenz verbessert und der Bedarf an mechanischen Befestigungselementen entfällt. Avery Dennisons EV-Batterie-Entlüftungsmaterialien-Portfolio von 2025 verwendet doppelseitig beschichtete Architekturen für diese Verbindungsfunktion, wobei Brandschutzbeschichtungen auf jeder Seite unterschiedliche Rollen übernehmen. Die Kategorie entwickelt sich über die Klebstoffkonfiguration hinaus zu Verbundstrukturen mit Brandschutzschichten, anisotropen Durchbrennprofilen und druckempfindlichen Klebstoffsystemen. Dies erhöht die Bedeutung von Klebstoffchemie und Brandschutzmaterialkompetenz bei der Lieferantenauswahl.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bandtyp:
Acetat behält seine Größe, Nomex gewinnt durch thermische EigenschaftenAcetat entfiel im Jahr 2026 auf einen globalen Anteil von 29,56 % und ist damit der größte Bandtyp. Es ist in der Motorspulenwicklung, der Transformatorphasentrennung und der Schaltanlagenisolierung gut etabliert. Seine mechanische Anpassungsfähigkeit, dielektrische Festigkeit und selbstverlöschende Eigenschaften gemäß UL 94-Kriterien unterstützen seinen Einsatz in diesen Anwendungen. Glasgewebeklebeband wird für Hochtemperaturabdeckungen in Elektronik-Reflow-Prozessen und Ofenanwendungen verwendet. Polyvinylchlorid (PVC)-Klebeband dient allgemeinen elektrischen Isolierungsbedürfnissen, obwohl sein Halogengehalt seine Eignung in Spezifikationen für raucharme, halogenfreie Ausführungen einschränken kann. Polyimidklebeband wird in der Präzisionselektronik für die Laminierung flexibler Schaltkreise und den Schutz von Lötmasken aufgrund seiner chemischen Beständigkeit und Hochtemperaturleistung eingesetzt.
Nomex wird bis 2032 voraussichtlich mit einer CAGR von 6,81 % wachsen. Seine Wärmeklasse-H-Leistung bei 180 °C und selbstverlöschende Eigenschaften unterstützen seinen Einsatz bei der Elektromotorisolierung. Das Material ist relevant für Antriebsstränge in der Automobilindustrie und Industriemaschinen, die eine dauerhafte elektrische Isolierung erfordern. Nomex-Klebeband unterstützt auch Flugzeugkabinenkomponenten und die Isolierung elektrischer Systeme, wo Gewicht, Sicherheit und thermische Leistung wichtig sind. Anwendungen in erneuerbaren Energien, EV und Schienenverkehr ergänzen diese Nachfragebasis. Spezialklebebänder auf Basis von Polytetrafluorethylen (PTFE) und Polyphenylensulfid (PPS) dienen engeren Anwendungen in der chemischen Hochtemperaturverarbeitung und Spezialelektronik, wo herkömmliche Flammschutzmittel die erforderliche Materialleistung nicht erfüllen können.
Nach Endverbraucherbranche:
Elektronik verankert die Nachfrage, Automobil treibt die MargeElektro und Elektronik entfiel im Jahr 2026 auf einen globalen Anteil von 32,38 %. Halbleiterfertigung, Leiterplattenbestückung (PCB), Stromverteilung in Rechenzentren und die Herstellung von Verbrauchergeräten unterstützen diese Nachfrage. Der globale Halbleiterumsatz stieg im Jahr 2025 um 26,2 % auf 795,6 Milliarden USD, was Investitionen in KI-Infrastruktur und eine breitere Erholung der Elektronikнachfrage widerspiegelt. Diese Produktion erfordert Klebeband auf Komponenten-, Leiterplatten- und Systemebene. Bauwesen und Konstruktion ist die zweitgrößte Endverbraucherkategorie, unterstützt durch den Bedarf an Brandschutz und Fugendichtung bei neuen Gewerbeprojekten und Nachrüstungsarbeiten. Luft- und Raumfahrt sowie Verteidigung bleiben hochwertige Endanwendungen für Nomex- und Glasgewebeklebebänder, die in Kabinenmaterialien, Kabelbäumen und Verbundstoffbaugruppen eingesetzt werden.
Die Automobilindustrie wird bis 2032 voraussichtlich mit einer CAGR von 7,25 % wachsen. Die EV-Architektur treibt die Nachfrage nach Hochvoltbatteriepaketen, Leistungselektronikgehäusen und der Kabelbaum-Führung in der Nähe thermischer Oberflächen an – Anforderungen, die in Fahrzeugen mit Verbrennungsmotor nicht oder in viel geringerem Umfang vorhanden waren. Im August 2025 brachte tesa tesa 67003 auf den Markt, ein Brandschutzklebeband für EV-Kabelbäume, das 1.000 °C für 10 Minuten standhalten kann. Das Produkt ist so konzipiert, dass es der Kabelgeometrie auf eine Weise folgt, die starre Hülsen nicht können, und Erstausrüster (OEM) sowie Tier-1-Lieferanten evaluieren es für zukünftige Fahrzeugplattformen. Die wachsende Automobilnachfrage steigert das Interesse an doppelseitig beschichteten, Nomex- und keramikintegrierten Klebebändern, was den Produktmix in Richtung leistungsstärkerer Materialien verschieben kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für feuerfeste Klebebänder
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 43,07 % am globalen Markt und wird voraussichtlich bis 2032 mit einer CAGR von 7,06 % wachsen. China ist das primäre Nachfragezentrum, mit Batterieherstellungsclustern in Shenzhen, Guangzhou und Shanghai, die Klebebänder für die Zellmontage, das Modulbonden und das thermische Management auf Packebene verwenden. Die Produktionsleistung von CATL und BYD bildet eine große Nachfragebasis für brandsichere Klebematerialien. Japan unterstützt die Nachfrage in der Halbleiterverpackung, der Transformatorisolierung und bei Luft- und Raumfahrtkomponenten. Südkorea trägt durch Halbleiterhersteller und EV-Batteriehersteller zur Nachfrage bei. Indien erweitert seine Nachfragebasis im Bau- und Elektrobereich durch Investitionen in Rechenzentren, Upgrades der Stromverteilung und die Entwicklung des Stadtbahnnetzes.
APAC- und Nordamerika-Markt für feuerfeste Klebebänder
Indiens Production Linked Incentive-Programme ziehen Investitionen in die Elektronikherststellung an, was bis 2032 voraussichtlich eine zusätzliche Nachfrage nach Klebebändern erzeugen wird. Chinas Lokalisierungsrate für Industrieklebebänder hat 41 % überschritten, und inländische Hersteller sind zunehmend in der Lage, die Anforderungen der Underwriters Laboratories (UL) 94 VTM-0 für EV-Batterieanwendungen zu erfüllen. Dieser Trend könnte den Preisaufschlag globaler Marken bei Hochvolumenanwendungen verringern. Nordamerika nimmt eine bedeutende Position ein, angetrieben durch Luft- und Raumfahrt sowie Verteidigung, EV-Montage und ausgereifte Anforderungen des passiven Brandschutzes. Der US-amerikanische Bausektor unterstützt die Nachrüstungsnachfrage gemäß den Anforderungen des International Building Code und des International Fire Code. Mexikos wachsender Automobilfertigungskorridor steigert die Nachfrage, da die EV-Batteriemontage innerhalb der nordamerikanischen Lieferkette zunimmt.
EMEA- und Südamerika-Markt für feuerfeste Klebebänder
Südamerika nimmt eine kleinere Position ein, wobei Brasilien und Argentinien die primären Märkte für Infrastrukturinvestitionen und industrielle Sicherheitsverbesserungen sind. Europa wird durch die Elektrifizierung des Automobilsektors, Investitionen in den Schienenverkehr und die Einhaltung von Bauproduktnormen gestützt, wobei Deutschland, Frankreich und das Vereinigte Königreich die wichtigsten nationalen Märkte sind. EN 45545-2 bleibt zentral für Klebebandspezifikationen im Schienenverkehr und deckt Anforderungen an Entflammbarkeit, Rauchentwicklung und Toxizität über die Gefahrenstufen HL1 bis HL3 ab. UNIFE veröffentlichte im April 2025 die Rail Industry Substance List Version 2025-03 und aktualisierte damit die Materialanforderungen für Klebebandsubstrate und Klebstoffe im europäischen Schienenverkehrssektor. Der Nahe Osten und Afrika sind nach wie vor die am wenigsten entwickelten Regionen, obwohl Bau- und Stadtentwicklungsprojekte am Golf die Nachfrage für Gebäudeanwendungen ankurbeln. Südafrika unterstützt die regionale Nachfrage durch Elektro- und Bergbauaktivitäten, während die begrenzte Harmonisierung von Normen und der technische Vertrieb weiterhin die Tiefe des regionalen Marktes einschränken.
Wettbewerbslandschaft
Der Markt für feuerfeste Klebebänder ist im Premium-Segment fragmentiert. 3M, Nitto Denko Corporation, tesa, Avery Dennison und Saint-Gobain halten Positionen durch Klebstoffchemie, Zertifizierungsportfolios und OEM-Beziehungen. Unterhalb dieser Gruppe bedienen regionale Konfektionierer und Spezialhersteller Branchennischen und lokale Märkte. Führende Lieferanten konzentrieren sich auf anwendungsspezifische Produkte statt auf Preiswettbewerb in den Acetat- und PVC-Kategorien. Zu diesen Produkten gehören anisotrope Entlüftungsklebebänder, keramikinfundierte Verbundwerkstoffe und halogenfreie EV-Kabelbaum-Lösungen. Dieser Ansatz reduziert die Preissensitivität, wenn ein Produkt in einem OEM-Design spezifiziert ist.
Nachhaltigkeit bleibt ein offenes Produktfeld in Bezug auf Feuerbeständigkeit und Klebstoffleistung. Biobasierte und PFAS-freie flammhemmende Klebstoffoptionen bleiben begrenzt. Der regulatorische Druck auf halogenierte Verbindungen unter REACH und RoHS treibt die Nachfrage nach Alternativen an, die Leistungsanforderungen erfüllen. tesas flameXtinct-Sortiment ist nach UL 94 und FMVSS 302 zertifiziert und vollständig halogenfrei. Das Unternehmen brachte im August 2025 eine 3-Produkte-Kabelbaum-Klebebandsuite für EV-Anwendungen auf den Markt. Avery Dennisons EV-Batterie-Entlüftungsmaterialien-Portfolio von 2025 stellt einen weiteren Schritt hin zu maßgeschneiderten Brandschutz- und Entlüftungsmaterialien dar.
Chinesische Spezialklebebandhersteller treten bei dünnen EV-Batterieklebebändern in Erscheinung und haben für einige Produkte die UL 94 VTM-0-Zertifizierung erlangt. Die digitale Simulation von Klebstoffformulierungen verkürzt die Entwicklungszyklen für Brandschutzklebebänder von 24 Monaten auf unter 12 Monate. Rolle-zu-Rolle-Präzisionsbeschichtung mit Echtzeit-Qualitätsüberwachung wird ebenfalls zur Unterstützung mehrschichtiger Funktionsklebebänder eingesetzt. Patente gewinnen in der anisotropen Klebebandarchitektur, der Brandschutz-Klebstoffchemie und keramisierbaren Silikonbeschichtungen an Bedeutung. Kleinere Lieferanten benötigen eine zeitnahe Produktentwicklung und Zertifizierung, um für EV-OEM-Programme zu konkurrieren.
Branchenführer im Markt für feuerfeste Klebebänder
-
3M
-
Avery Dennison Corporation
-
Nitto Denko Corporation
-
tesa SE
-
Saint-Gobain
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für feuerfeste Klebebänder Unternehmen in diesem Bericht
- 3M
- Americover, Inc.
- Avery Dennison Corporation
- Boyd
- CHUKOH CHEMICAL INDUSTRIES, LTD.
- LINTEC Corporation
- NICHIBAN Co., Ltd.
- Nitto Denko Corporation
- Rogers Corporation
- Saint-Gobain
- Scapa
- Shurtape Technologies, LLC
- Tape-Pak, Inc.
- Teraoka Seisakusho co., Ltd.
- tesa SE
Neueste Industrielle Entwicklungen in Markt für feuerfeste Klebebänder
- Februar 2026: Riwega (Italien) führte Tape Fire B75 ein, ein Acrylklebstoffklebeband, das die Brandreaktionsklasse B-s1,d0 und die Klasse A2-s1,d0 bei Installation in Kombination mit der Panther Universal A2-Membran erreicht. Das feuerfeste Klebeband erweiterte die Optionen im europäischen Bauwesen durch verbesserte UV-Beständigkeit und adressierte kombinierte Brand- und Witterungsbeständigkeitsspezifikationen, die bestehende Produkte nicht gleichzeitig erfüllten.
- August 2025: Tesa SE kündigte eine 3-Produkte-Kabelbaum-Klebebandsuite an, die Brandschutz, Unfallschutz und Abriebfestigkeit für EV-Anwendungen abdeckt. Tesa 67003, die feuerfeste Klebebandvariante, hält Temperaturen bis zu 1.000 °C für 10 Minuten stand und wurde so entwickelt, dass es sich effektiver an die Kabelgeometrie anpasst als starre Schutzmanschetten. Große OEM und Tier-1-Lieferanten evaluierten die Lösung für Fahrzeugplattformen der nächsten Generation.
Globaler Berichtsumfang des Marktes für feuerfeste Klebebänder
Feuerfeste Klebebänder (oft zusammen mit oder unterschieden von flammhemmenden Klebebändern gruppiert) sind spezialisierte Klebe- oder nicht klebende Klebebänder, die so entwickelt wurden, dass sie hohen Temperaturen standhalten, Entzündung widerstehen, Wärmeübertragung begrenzen und sich selbst verlöschen, wenn sie Feuer oder extremer Hitze ausgesetzt werden.
Der Markt für feuerfeste Klebebänder ist nach Beschichtungstyp, Bandtyp, Endverbraucherbranche und Geografie segmentiert. Nach Beschichtungstyp ist der Markt in einseitig beschichtet und doppelseitig beschichtet segmentiert. Nach Bandtyp ist der Markt in Acetat, Glasgewebe, Nomex, Polyimid, Polyvinylchlorid (PVC) und sonstige Bandtypen segmentiert. Nach Endverbraucherbranche ist der Markt in Elektro und Elektronik, Bauwesen und Konstruktion, Automobil, Luft- und Raumfahrt sowie Verteidigung und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für feuerfeste Klebebänder weltweit in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Einseitig beschichtet |
| Doppelseitig beschichtet |
| Acetat |
| Glasgewebe |
| Nomex |
| Polyimid |
| Polyvinylchlorid (PVC) |
| Sonstige Bandtypen |
| Elektro und Elektronik |
| Bauwesen und Konstruktion |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Beschichtungstyp | Einseitig beschichtet | |
| Doppelseitig beschichtet | ||
| Nach Bandtyp | Acetat | |
| Glasgewebe | ||
| Nomex | ||
| Polyimid | ||
| Polyvinylchlorid (PVC) | ||
| Sonstige Bandtypen | ||
| Nach Endverbraucherbranche | Elektro und Elektronik | |
| Bauwesen und Konstruktion | ||
| Automobil | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für feuerfeste Klebebänder?
Der Markt für feuerfeste Klebebänder wurde im Jahr 2026 auf 0,91 Milliarden USD geschätzt und soll von 0,97 Milliarden USD im Jahr 2027 auf 1,31 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,16 % während des Prognosezeitraums (2027–2032).
Welches Klebebandmaterial wächst am schnellsten?
Nomex wird bis 2032 voraussichtlich mit einer CAGR von 6,81 % wachsen, unterstützt durch Motorisolierung, EV-, Luft- und Raumfahrt-, Schienen- und Anwendungen im Bereich erneuerbarer Energien. Sein selbstverlöschendes Verhalten und seine thermische Leistung der Klasse H sind wichtig, wo elektrische Isolierung anhaltender Hitze standhalten muss.
Warum sind Elektrofahrzeuge für Lieferanten feuerfester Klebebänder wichtig?
EV-Batteriepakete erfordern Materialien für kontrollierte Entlüftung, Verbindung, Isolierung und Flammenschutz. Der Markt für feuerfeste Klebebänder wird durch die Automobilnachfrage unterstützt, die bis 2032 voraussichtlich mit einer CAGR von 7,25 % wachsen wird, da Batteriepakete, Leistungselektronikgehäuse und Kabelbäume Sicherheitsanforderungen einführen, die in herkömmlichen Fahrzeugdesigns nicht im gleichen Umfang vorhanden waren.
Welche Region führt die Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 43,07 % und wird bis 2032 voraussichtlich mit einer CAGR von 7,06 % wachsen, unterstützt durch Batterieproduktion, Elektronik und Infrastruktur.