
Taille et part du marché des rubans résistants au feu
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
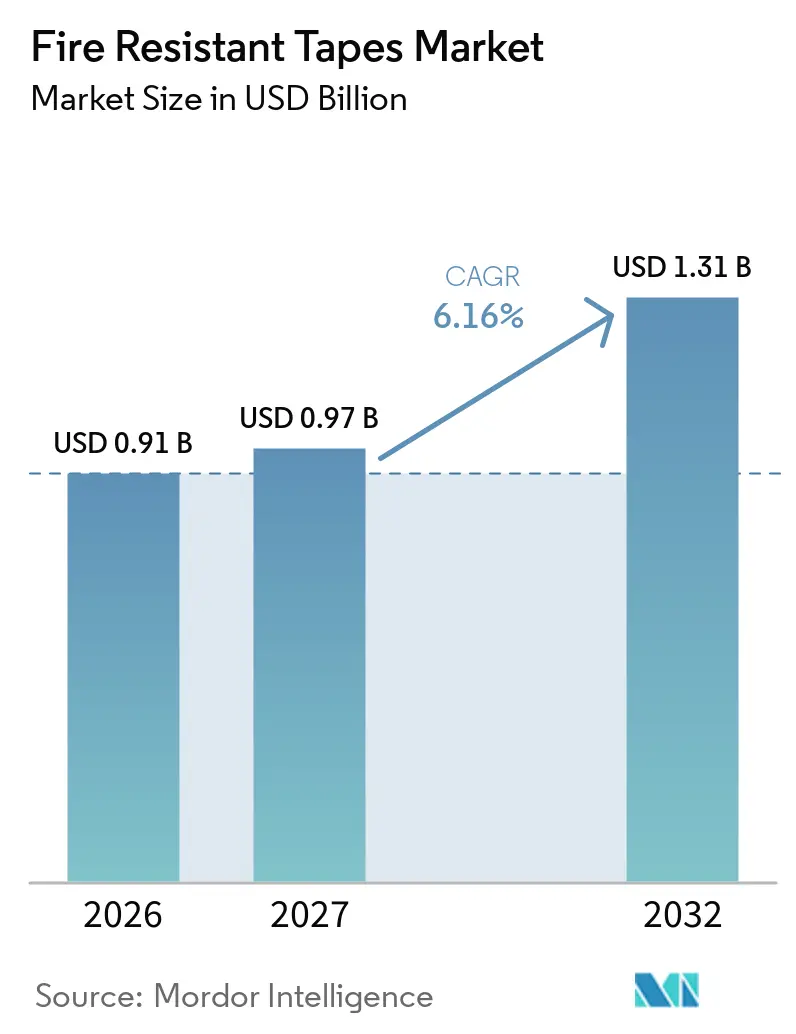
| Taille du Marché (2027) | 0.97 Milliards de dollars |
| Taille du Marché (2032) | 1.31 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
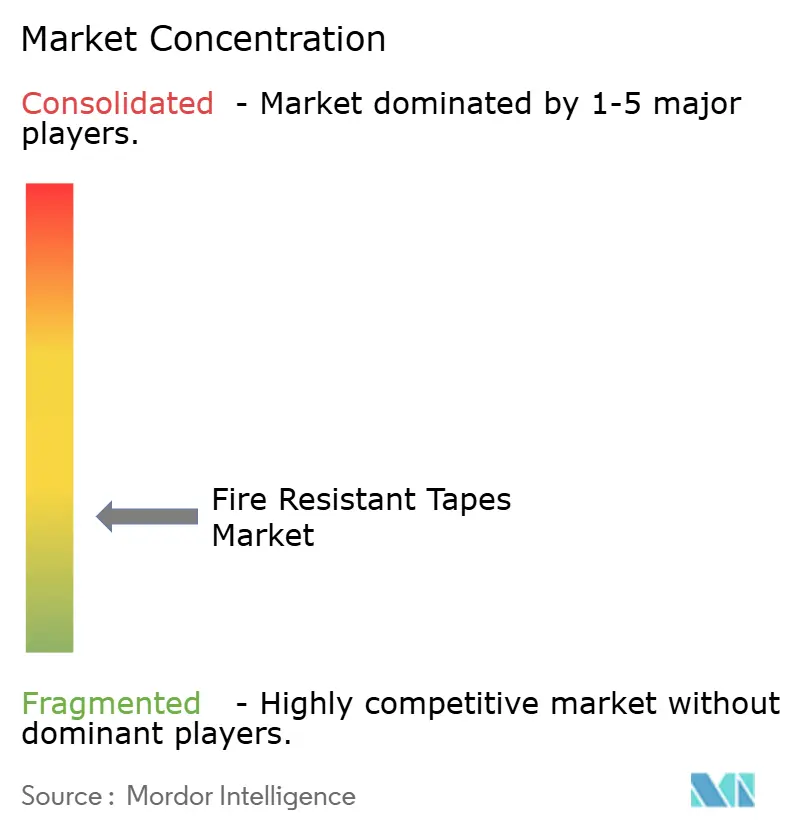
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des rubans résistants au feu par Mordor Intelligence
La taille du marché des rubans résistants au feu était évaluée à 0,91 milliard USD en 2026 et devrait croître de 0,97 milliard USD en 2027 à 1,31 milliard USD d'ici 2032, à un CAGR de 6,16 % pendant la période de prévision (2027-2032). La demande de rubans résistants au feu couvre l'électrification, les rénovations de sécurité dans la construction et l'assemblage électronique, offrant un soutien au marché dans de multiples utilisations finales. Les achats évoluent d'une simple limitation passive des risques vers une performance incendie conçue sur mesure, modifiant la façon dont les acheteurs définissent les exigences produits. La sécurité des batteries de véhicules électriques (VE), les ajouts de capacité électronique en Asie et des codes de protection passive contre l'incendie plus stricts dans la construction façonnent la demande actuelle. Les fournisseurs répondent en proposant des produits conçus selon des normes de performance spécifiques, plutôt qu'en s'appuyant sur des grades standard ignifuges. Les coûts liés à la politique commerciale des additifs ignifuges et des substrats polymères spéciaux pourraient peser sur les producteurs sans chaînes d'approvisionnement intégrées.
Points clés du rapport
- Par type de revêtement, les rubans simple face détenaient 68,12 % de la part du marché des rubans résistants au feu en 2026, tandis que les rubans double face devraient se développer à un CAGR de 6,73 % jusqu'en 2032.
- Par type de ruban, l'acétate détenait 29,56 % de la part du marché des rubans résistants au feu en 2026, tandis que le Nomex devrait croître à un CAGR de 6,81 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'électrique et l'électronique représentaient 32,38 % de la part mondiale en 2026, tandis que l'automobile devrait enregistrer un CAGR de 7,25 % jusqu'en 2032.
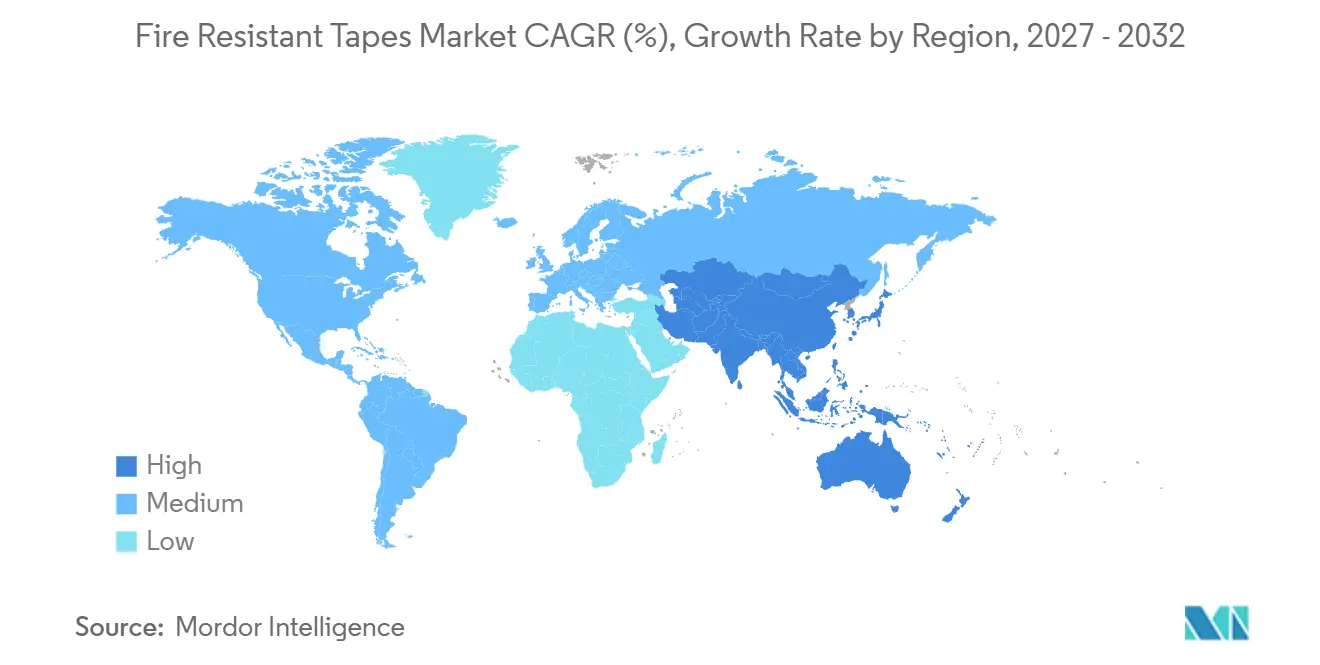
- Par géographie, l'Asie-Pacifique représentait 43,07 % de la part mondiale en 2026 et devrait progresser à un CAGR de 7,06 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification sécurisée contre l'incendie des blocs-batteries de véhicules électriques | +2.1% | Mondial, avec un cœur en Asie-Pacifique en Chine, en Corée du Sud et au Japon, ainsi qu'en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Codes de sécurité incendie plus stricts et exigences de certification | +1.3% | Amérique du Nord et Europe, avec des répercussions sur l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la fabrication électrique et électronique | +1.2% | Asie-Pacifique, notamment la Chine, la Corée du Sud, l'Inde et le Japon, avec des répercussions sur l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Croissance de l'activité de construction, d'infrastructure et de rénovation | +0.8% | Mondial, avec de nouvelles constructions en Asie-Pacifique, au Moyen-Orient et en Afrique, ainsi que des rénovations en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption de rubans à faible émission de fumée et sans halogène dans les transports fermés | +0.5% | Europe, expansion ferroviaire en Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Électrification sécurisée contre l'incendie des blocs-batteries de véhicules électriques
L'emballement thermique dans les blocs-batteries lithium-ion a fait de la protection contre l'incendie une préoccupation centrale d'ingénierie pour les fabricants de véhicules électriques. Les rubans résistants au feu deviennent des éléments structurels dans la conception des blocs plutôt que des accessoires secondaires. En mars 2025, Avery Dennison Performance Tapes a introduit un portefeuille de matériaux de dégazage pour batteries de VE comprenant des rubans filmiques anisotropes simple et double face et des revêtements barrières au feu propriétaires. Le côté adhésif peut résister à plus de 15 secondes d'exposition aux flammes, tandis que le film extérieur brûle en moins de 4 secondes, favorisant un dégazage contrôlé et limitant la propagation des flammes aux cellules adjacentes. Les conceptions de batteries structurelles laissent moins de place aux matériaux de gestion thermique conventionnels. Les rubans minces sensibles à la pression qui combinent les fonctions de barrière au feu, de collage et de diélectrique correspondent donc aux exigences évolutives de conception des batteries.
Cette combinaison de fonctions déplace la demande des substrats de base vers des matériaux conçus sur mesure et positionne les fournisseurs de rubans plus près des décisions de conception des cellules et des modules. Les produits résistants au feu peuvent intervenir aux niveaux de la cellule, du module et du bloc, plutôt que de soutenir uniquement l'assemblage final du bloc. Les fournisseurs dotés de capacités d'ingénierie des matériaux peuvent donc participer à des programmes d'ingénierie avec les concepteurs de systèmes de batteries, faisant passer les achats d'une activité orientée maintenance à une relation de développement de produits. Le marché des rubans résistants au feu bénéficie lorsqu'un seul composant peut assurer le dégazage contrôlé, le collage, l'isolation électrique et la gestion des flammes dans une conception compacte.
Codes de sécurité incendie plus stricts et exigences de certification
Les cadres de conformité élèvent les exigences de performance sur l'ensemble du marché des rubans résistants au feu. Les mises à jour des codes nationaux d'incendie 2025 et du Code international d'incendie renforcent les exigences de protection passive contre l'incendie pour les traversées, les joints et les matériaux en surface dans la construction commerciale et institutionnelle. Ces mises à jour élargissent la gamme d'applications de construction dans lesquelles les rubans résistants au feu peuvent être spécifiés et distinguent les produits par niveau de performance et documentation. Les rubans certifiés UL 510, les produits homologués selon la norme de l'American Society for Testing and Materials (ASTM) E119 et les grades UL 94 V-0 répondent à différentes exigences de conformité.
Les fabricants doivent obtenir une certification pour chaque norme pertinente, ce qui favorise les fournisseurs qui disposent déjà de ressources en matière de tests et de documentation. Les convertisseurs plus petits peuvent avoir du mal à financer simultanément plusieurs programmes de certification, limitant leur accès aux canaux institutionnels premium et aux équipementiers (OEM). UL Solutions identifie les normes ANSI/CAN/UL 510 et connexes comme faisant partie de son offre de tests et de certification de rubans isolants pour les applications électriques[1]. Le programme soutient également les besoins de qualification des composants en électronique. En conséquence, la certification détermine à la fois l'acceptation des produits et le type de client qu'un fournisseur peut servir.
Expansion de la fabrication électrique et électronique
La production mondiale d'électronique et de technologies de l'information a augmenté de 11 % en glissement annuel en 2025 pour atteindre 4 118,4 milliards USD et a encore augmenté de 10 % en 2026 pour atteindre 4 510,3 milliards USD, soutenue par les investissements dans l'infrastructure d'intelligence artificielle et la transformation numérique dans la fabrication. Cette base de production soutient la demande de produits de rubans résistants au feu utilisés dans l'assemblage de composants, de cartes et de systèmes. Les salles blanches, les lignes d'assemblage en montage en surface et les zones de formation de cellules de batteries utilisent du ruban de masquage en polyimide, du ruban en tissu d'acétate et du ruban double face ignifuge, offrant une large base aux fournisseurs.
La demande est concentrée dans les applications où la fiabilité électrique et la performance incendie sont toutes deux requises. La fabrication de semi-conducteurs, l'assemblage de circuits imprimés (PCB) et l'électronique de puissance nécessitent chacun des matériaux isolants qui fonctionnent dans des processus de fabrication contrôlés. L'expansion électronique de la Chine est axée sur des domaines tels que l'électronique de puissance, les onduleurs de VE et les modules de charge, qui nécessitent des spécifications de rubans résistants au feu exigeantes. L'Asie-Pacifique peut donc conserver une position forte sur le marché des rubans résistants au feu au-delà des cycles électroniques à court terme en combinant l'assemblage électronique, la fabrication de batteries et l'infrastructure industrielle au sein d'une base de demande partagée.
Croissance de l'activité de construction, d'infrastructure et de rénovation
Les rénovations de construction en Amérique du Nord et en Europe soutiennent les travaux de protection passive contre l'incendie dans les bâtiments occupés, portés par la mise à jour des codes du bâtiment et les mises en conformité imposées par les assureurs. Les rubans résistants au feu sont utilisés aux joints de construction, aux coupe-feu de traversée et aux interfaces de chemins de câbles. Leur format permet une installation sans le temps de durcissement ou la projection associés aux mastics liquides, les rendant adaptés aux projets où les opérations du bâtiment se poursuivent pendant les travaux. Le marché des rubans résistants au feu bénéficie également de la nouvelle activité d'infrastructure en Asie-Pacifique, au Moyen-Orient et en Afrique.
3M propose des rubans barrières au feu et à l'eau ainsi que des rubans anti-fumée et anti-bruit testés et homologués conformément aux normes ASTM E2307, E1966 et E814. Ces produits bénéficient des approbations UL et Intertek et satisfont aux exigences du Code international du bâtiment. Ils démontrent comment les formats de rubans peuvent remplacer les matériaux coupe-feu traditionnels appliqués par pulvérisation dans les travaux de rénovation, réduisant le temps d'installation et les besoins en main-d'œuvre. Cela donne aux entrepreneurs une raison pratique de choisir des produits en ruban lorsque la performance incendie requise est disponible et relie la demande de produits aux travaux de conformité qui dépendent moins des nouvelles constructions.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts des matériaux spécialisés et de la transformation | -0.7% | Mondial, avec l'effet le plus fort en Amérique du Sud, au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Méthodes d'essai et exigences de certification incohérentes | -0.5% | Mondial, en particulier le commerce transfrontalier de l'Asie-Pacifique vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Compatibilité des adhésifs avec les substrats à faible énergie de surface et composites | -0.3% | Automobile en Asie-Pacifique, aérospatiale en Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts des matériaux spécialisés et de la transformation
Les fibres d'aramide, le tissu de verre à revêtement céramique, les adhésifs acryliques sans halogène et le mica calciné sont des matériaux de base pour les rubans résistants au feu haute performance. Ces matériaux ont des bases de fournisseurs limitées et des coûts d'intrants plus élevés que les matériaux de rubans de base. Le couchage de précision et le refendage ajoutent des coûts supplémentaires dans les applications critiques pour la sécurité. Les tolérances dimensionnelles peuvent affecter la certification et l'utilisation finale d'un produit. Les fabricants de milieu de gamme se trouvent dans une position de marge difficile lorsque des alternatives moins coûteuses restent disponibles dans les applications de construction sensibles aux prix. Les coûts des matériaux et de la transformation peuvent donc limiter la capacité des petites entreprises à concurrencer dans les segments de produits premium.
Ces coûts favorisent les producteurs disposant de chaînes d'approvisionnement verticalement intégrées ou d'accords à long terme sur les matières premières, car ces entreprises peuvent mieux protéger l'approvisionnement et gérer la volatilité des coûts des intrants. Les convertisseurs plus petits peuvent rester dans des segments où les produits sont plus interchangeables, ce qui fait généralement face à une plus grande concurrence par les prix et à une pression sur les marges. Le frein est le plus fort là où les clients ont une capacité limitée à payer pour des performances incendie spécialisées, et dans les régions où les coûts de distribution et les petites quantités de commandes augmentent le prix livré des matériaux conçus sur mesure. Le marché des rubans résistants au feu doit donc équilibrer les exigences de performance par rapport au coût des substrats et adhésifs certifiés.
Méthodes d'essai et exigences de certification incohérentes
Le marché des rubans résistants au feu opère sous un ensemble fragmenté de normes d'essai, notamment UL 94, IEC 60454, ASTM E119, la norme fédérale de sécurité des véhicules à moteur (FMVSS) 302, DIN 53438 et EN 45545-2, qui sont appliquées dans différentes juridictions. Un ruban qui satisfait aux exigences UL 94 V-0 en Amérique du Nord peut encore nécessiter une qualification séparée pour les applications ferroviaires européennes ou électroniques japonaises. Les essais requis peuvent différer selon le substrat, l'adhésif et les critères d'émission de fumée. Des essais séparés augmentent le temps de développement et les coûts de certification, et peuvent ralentir l'entrée d'un produit dans de nouvelles régions.
La Firestop Contractors International Association continue de travailler avec ASTM International et UL sur des cadres pour les essais de systèmes coupe-feu, bien que la convergence reste incomplète. La norme ANSI/UL 62275, quatrième édition, a été adoptée en mai 2025 pour s'aligner sur la norme IEC 62275, édition 4, pour les spécifications des systèmes de gestion des câbles[2]. Cependant, son champ d'application reste étroit et les fabricants doivent encore gérer plusieurs voies d'essai séparées. Cela affecte particulièrement les petits fournisseurs disposant de moins de ressources pour les approbations transfrontalières. La charge de conformité qui en résulte peut retarder l'introduction de nouveaux matériaux même lorsque leurs performances techniques sont adéquates.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de revêtement :
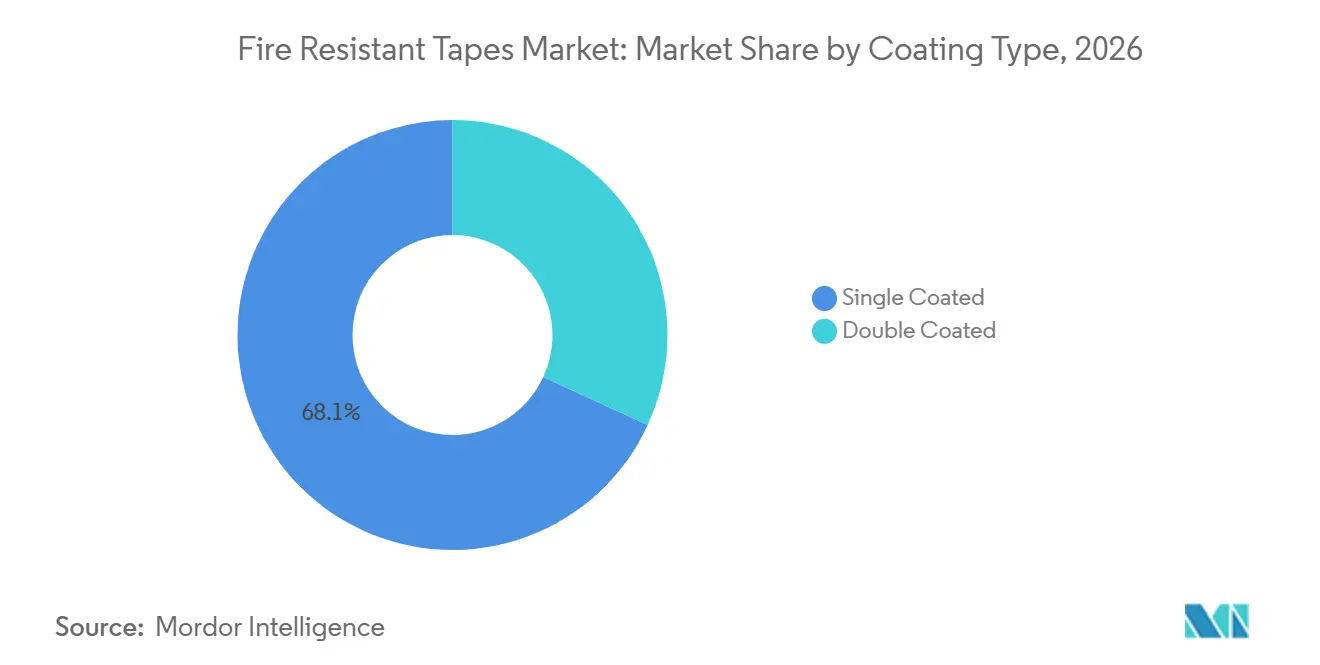
le simple face domine, le double face gagne du terrain fonctionnelLes rubans simple face détenaient une part mondiale de 68,12 % en 2026. Leur position reflète l'efficacité des coûts, la compatibilité des processus dans l'assemblage électronique à grand volume et une large base installée dans le câblage, l'isolation des transformateurs et le masquage des circuits imprimés. Ces produits satisfont aux exigences fondamentales de résistance thermique et de rigidité diélectrique pour de nombreuses applications électriques et électroniques, soutenant une demande continue là où une seule surface adhésive fonctionnelle est suffisante. Les rubans simple face s'intègrent également dans les processus d'assemblage établis et les spécifications d'approvisionnement, offrant au segment une base stable.
Les rubans double face devraient se développer à un CAGR de 6,73 % jusqu'en 2032. Le marché des rubans résistants au feu pour les produits double face bénéficie des conceptions minces de modules de batteries de VE qui nécessitent un collage et une gestion incendie dans un espace limité. Ces rubans collent des feuilles de mica, des couvertures d'aérogel et des fibres céramiques aux surfaces des cellules en une seule opération, réduisant ainsi les étapes d'assemblage, améliorant la cohérence dimensionnelle et éliminant le besoin de fixations mécaniques. Le portefeuille de matériaux de dégazage pour batteries de VE d'Avery Dennison 2025 utilise des architectures double face pour cette fonction de collage, avec des revêtements barrières au feu remplissant différents rôles sur chaque face. La catégorie évolue au-delà de la configuration adhésive vers des structures composites avec des couches barrières au feu, des profils de combustion anisotropes et des systèmes adhésifs sensibles à la pression. Cela accroît l'importance de la chimie des adhésifs et de l'expertise en matériaux barrières au feu dans la sélection des fournisseurs.

Par type de ruban :
l'acétate conserve son échelle, le Nomex progresse grâce à ses performances thermiquesL'acétate représentait 29,56 % de la part mondiale en 2026, ce qui en fait le plus grand type de ruban. Il est bien établi dans l'enroulement des bobines de moteurs, la séparation des phases de transformateurs et l'isolation des appareillages de commutation. Sa conformabilité mécanique, sa rigidité diélectrique et son comportement auto-extinguible selon les critères UL 94 soutiennent son utilisation dans ces applications. Le ruban en tissu de verre est utilisé pour le masquage à haute température dans les processus de refusion électronique et les applications de four. Le ruban en polychlorure de vinyle (PVC) répond aux besoins généraux d'isolation électrique, bien que sa teneur en halogène puisse limiter son adéquation dans les spécifications à faible émission de fumée et sans halogène. Le ruban en polyimide est utilisé en électronique de précision pour la stratification de circuits flexibles et la protection des masques de soudure en raison de sa résistance chimique et de ses performances à haute température.
Le Nomex devrait croître à un CAGR de 6,81 % jusqu'en 2032. Ses performances de classe thermique H à 180 °C et ses caractéristiques auto-extinguibles soutiennent son utilisation dans l'isolation des moteurs électriques. Le matériau est pertinent pour les groupes motopropulseurs automobiles et les machines industrielles qui nécessitent une isolation électrique durable. Le ruban Nomex soutient également les composants intérieurs d'aéronefs et l'isolation des systèmes électriques où le poids, la sécurité et les performances thermiques sont importants. Les applications dans les énergies renouvelables, les VE et les transports ferroviaires s'ajoutent à cette base de demande. Les rubans spéciaux à base de polytétrafluoroéthylène (PTFE) et de sulfure de polyphénylène (PPS) servent des applications plus étroites dans le traitement chimique à haute température et l'électronique spécialisée, où les retardateurs de flamme conventionnels ne peuvent pas satisfaire aux performances matérielles requises.
Par secteur d'utilisation finale :
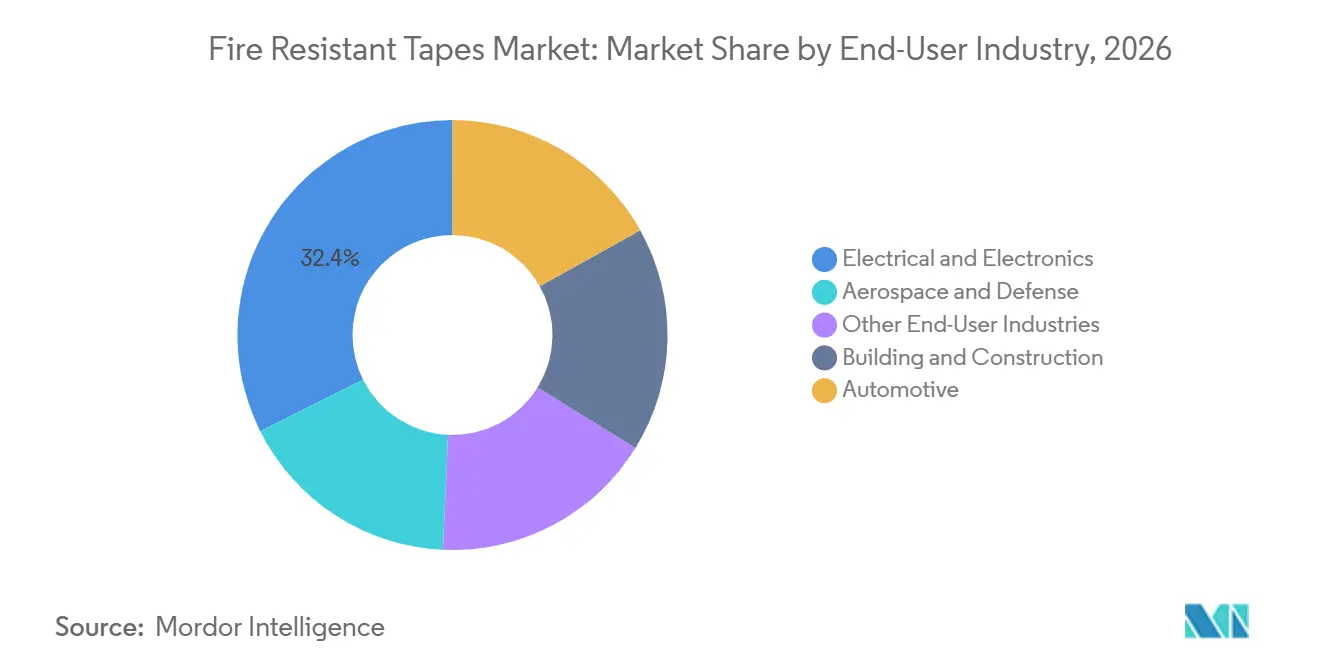
l'électronique ancre la demande, l'automobile stimule les margesL'électrique et l'électronique représentaient 32,38 % de la part mondiale en 2026. La fabrication de semi-conducteurs, l'assemblage de circuits imprimés (PCB), la distribution d'énergie dans les centres de données et la fabrication d'appareils grand public soutiennent cette demande. Les ventes mondiales de semi-conducteurs ont augmenté de 26,2 % en 2025 pour atteindre 795,6 milliards USD, reflétant les investissements dans l'infrastructure d'intelligence artificielle et une reprise plus large de la demande en électronique. Cette production nécessite du ruban au niveau des composants, des cartes et des systèmes. Le bâtiment et la construction est le deuxième secteur d'utilisation finale le plus important, soutenu par les besoins de coupe-feu et de scellement des joints dans les nouveaux projets commerciaux et les travaux de rénovation. L'aérospatiale et la défense restent des utilisations finales à haute valeur ajoutée pour les rubans Nomex et en tissu de verre, utilisés dans les matériaux de cabine, les faisceaux de câbles et les assemblages composites.
L'automobile devrait croître à un CAGR de 7,25 % jusqu'en 2032. L'architecture des VE stimule la demande de blocs-batteries haute tension, de boîtiers d'électronique de puissance et de routage de faisceaux de câbles à proximité de surfaces thermiques, des besoins qui étaient absents ou bien moindres dans les conceptions de véhicules à combustion interne. En août 2025, tesa a lancé le tesa 67003, un ruban de protection incendie pour faisceaux de câbles de VE capable de résister à 1 000 °C pendant 10 minutes. Le produit est conçu pour suivre la géométrie des câbles d'une manière que les gaines rigides ne peuvent pas, et les équipementiers (OEM) et les fournisseurs de rang 1 l'évaluent pour les futures plateformes de véhicules. La demande automobile croissante suscite un intérêt accru pour les rubans double face, Nomex et à intégration céramique, ce qui peut faire évoluer le mix produit vers des matériaux plus performants.
Analyse géographique
Marché des Rubans Résistants au Feu en Asie-Pacifique
L'Asie-Pacifique représentait 43,07 % de la part mondiale en 2026 et devrait croître à un CAGR de 7,06 % jusqu'en 2032. La Chine est le principal centre de demande, avec des clusters de fabrication de batteries à Shenzhen, Guangzhou et Shanghai qui utilisent des rubans pour l'assemblage de cellules, le collage de modules et la gestion thermique au niveau des packs. La production de CATL et BYD constitue une large base de demande pour les matériaux adhésifs résistants au feu. Le Japon soutient la demande dans l'emballage de semi-conducteurs, l'isolation des transformateurs et les composants aérospatiaux. La Corée du Sud ajoute une demande provenant des fabricants de semi-conducteurs et des fabricants de batteries pour véhicules électriques. L'Inde développe sa base d'utilisation finale dans la construction et l'électricité grâce aux investissements dans les centres de données, aux modernisations de la distribution électrique et au développement du métro.
Marché des Rubans Résistants au Feu en Asie-Pacifique et en Amérique du Nord
Les programmes d'Incitation Liée à la Production de l'Inde attirent des investissements dans la fabrication électronique, ce qui devrait créer une demande supplémentaire de rubans jusqu'en 2032. Le taux de localisation des rubans industriels en Chine a dépassé 41 %, et les producteurs nationaux sont de plus en plus capables de satisfaire aux exigences UL 94 VTM-0 de l'Underwriters Laboratories pour les applications de batteries de véhicules électriques. Cette tendance pourrait réduire la prime de prix des marques mondiales dans les applications à fort volume. L'Amérique du Nord occupe une position substantielle, portée par l'aérospatiale et la défense, l'assemblage de véhicules électriques et les exigences matures en matière de protection passive contre l'incendie. Le secteur de la construction aux États-Unis soutient la demande de rénovation dans le cadre des exigences du Code International du Bâtiment et du Code International de Prévention des Incendies. Le corridor croissant de fabrication automobile au Mexique ajoute de la demande à mesure que l'assemblage de batteries pour véhicules électriques se développe au sein de la chaîne d'approvisionnement nord-américaine.
Marché des Rubans Résistants au Feu en EMEA et en Amérique du Sud
L'Amérique du Sud occupe une position plus modeste, avec le Brésil et l'Argentine comme principaux marchés pour les investissements en infrastructure et les modernisations de la sécurité industrielle. L'Europe est soutenue par l'électrification automobile, les investissements ferroviaires et la conformité des produits de construction, avec l'Allemagne, la France et le Royaume-Uni comme principaux marchés nationaux. La norme EN 45545-2 reste centrale pour les spécifications des rubans ferroviaires, couvrant les exigences en matière d'inflammabilité, d'émission de fumée et de toxicité pour les niveaux de danger HL1 à HL3. L'UNIFE a publié la Liste des Substances de l'Industrie Ferroviaire Version 2025-03 en avril 2025, mettant à jour les exigences en matière de matériaux pour les substrats de rubans et les adhésifs dans le secteur ferroviaire européen. Le Moyen-Orient et l'Afrique restent les régions les plus naissantes, bien que les projets de construction et de développement urbain dans le Golfe stimulent la demande pour les applications dans le bâtiment. L'Afrique du Sud soutient la demande régionale grâce aux activités électriques et minières, tandis que le faible alignement des normes et la distribution technique limitée continuent de contraindre la profondeur du marché régional.
Paysage concurrentiel
Le marché des rubans résistants au feu est fragmenté au niveau premium. 3M, Nitto Denko Corporation, tesa, Avery Dennison et Saint-Gobain occupent des positions grâce à leur chimie des adhésifs, leurs portefeuilles de certifications et leurs relations avec les équipementiers. En dessous de ce groupe, des convertisseurs régionaux et des fabricants spécialisés servent des niches industrielles et des marchés locaux. Les principaux fournisseurs se concentrent sur des produits spécifiques aux applications plutôt que sur la concurrence par les prix dans les catégories acétate et PVC. Ces produits comprennent des rubans de dégazage anisotropes, des composites à infusion céramique et des solutions pour faisceaux de câbles de VE sans halogène. Cette approche réduit la sensibilité aux prix lorsqu'un produit est spécifié dans une conception d'équipementier.
La durabilité reste un domaine de produits ouvert en ce qui concerne la résistance au feu et les performances des adhésifs. Les options d'adhésifs ignifuges biosourcés et sans PFAS restent limitées. La pression réglementaire sur les composés halogénés dans le cadre de REACH et RoHS stimule la demande d'alternatives satisfaisant aux exigences de performance. L'assortiment flameXtinct de tesa est certifié UL 94 et FMVSS 302 et est entièrement sans halogène. La société a lancé une suite de 3 produits de rubans pour faisceaux de câbles pour les applications VE en août 2025. Le portefeuille de matériaux de dégazage pour batteries de VE d'Avery Dennison 2025 représente une autre évolution vers des matériaux de barrière au feu et de dégazage sur mesure.
Les fabricants chinois de rubans spéciaux émergent dans les rubans minces pour batteries de VE et ont obtenu la certification UL 94 VTM-0 pour certains produits. La simulation numérique de formulation d'adhésifs réduit les cycles de développement des rubans barrières au feu de 24 mois à moins de 12 mois. Le couchage de précision rouleau à rouleau avec surveillance de la qualité en temps réel est également utilisé pour soutenir les rubans fonctionnels multicouches. Les brevets deviennent plus importants dans l'architecture des rubans anisotropes, la chimie des adhésifs barrières au feu et les revêtements en silicone céramifiable. Les fournisseurs plus petits ont besoin d'un développement de produits et d'une certification en temps opportun pour concourir aux programmes d'équipementiers de VE.
Leaders du secteur des rubans résistants au feu
-
3M
-
Avery Dennison Corporation
-
Nitto Denko Corporation
-
tesa SE
-
Saint-Gobain
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Rubans Résistants au Feu Entreprises couvertes dans ce rapport
- 3M
- Americover, Inc.
- Avery Dennison Corporation
- Boyd
- CHUKOH CHEMICAL INDUSTRIES, LTD.
- LINTEC Corporation
- NICHIBAN Co., Ltd.
- Nitto Denko Corporation
- Rogers Corporation
- Saint-Gobain
- Scapa
- Shurtape Technologies, LLC
- Tape-Pak, Inc.
- Teraoka Seisakusho co., Ltd.
- tesa SE
Développements industriels récents dans Marché des Rubans Résistants au Feu
- Février 2026 : Riwega (Italie) a introduit le Tape Fire B75, un ruban adhésif acrylique atteignant la classe de réaction au feu B-s1,d0, et la classe A2-s1,d0 lorsqu'il est installé en combinaison avec la membrane Panther Universal A2. Le ruban résistant au feu a élargi les options sur le marché européen de la construction en offrant une résistance UV améliorée, répondant aux spécifications combinées de résistance au feu et aux intempéries que les produits existants ne satisfaisaient pas simultanément.
- Août 2025 : Tesa SE a annoncé une suite de 3 produits de rubans pour faisceaux de câbles couvrant la protection incendie, la protection contre les accidents et la résistance à l'abrasion pour les applications VE. Le tesa 67003, la variante de ruban résistant au feu, résiste à des températures allant jusqu'à 1 000 °C pendant 10 minutes et a été conçu pour s'adapter à la géométrie des câbles plus efficacement que les gaines de protection rigides. Les principaux équipementiers et fournisseurs de rang 1 ont évalué la solution pour les plateformes de véhicules de prochaine génération.
Périmètre du rapport mondial sur le marché des rubans résistants au feu
Les rubans résistants au feu (souvent regroupés avec ou distingués des rubans ignifuges) sont des rubans adhésifs ou non adhésifs spécialisés conçus pour résister aux températures élevées, résister à l'ignition, limiter le transfert thermique et s'auto-éteindre lorsqu'ils sont exposés au feu ou à une chaleur extrême.
Le marché des rubans résistants au feu est segmenté par type de revêtement, type de ruban, secteur d'utilisation finale et géographie. Par type de revêtement, le marché est segmenté en simple face et double face. Par type de ruban, le marché est segmenté en acétate, tissu de verre, nomex, polyimide, polychlorure de vinyle (PVC) et autres types de rubans. Par secteur d'utilisation finale, le marché est segmenté en électrique et électronique, bâtiment et construction, automobile, aérospatiale et défense, et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les rubans résistants au feu à l'échelle mondiale dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Simple face |
| Double face |
| Acétate |
| Tissu de verre |
| Nomex |
| Polyimide |
| Polychlorure de vinyle (PVC) |
| Autres types de rubans |
| Électrique et électronique |
| Bâtiment et construction |
| Automobile |
| Aérospatiale et défense |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de revêtement | Simple face | |
| Double face | ||
| Par type de ruban | Acétate | |
| Tissu de verre | ||
| Nomex | ||
| Polyimide | ||
| Polychlorure de vinyle (PVC) | ||
| Autres types de rubans | ||
| Par secteur d'utilisation finale | Électrique et électronique | |
| Bâtiment et construction | ||
| Automobile | ||
| Aérospatiale et défense | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des rubans résistants au feu ?
La taille du marché des rubans résistants au feu était évaluée à 0,91 milliard USD en 2026 et devrait croître de 0,97 milliard USD en 2027 à 1,31 milliard USD d'ici 2032, à un CAGR de 6,16 % pendant la période de prévision (2027-2032).
Quel matériau de ruban connaît la croissance la plus rapide ?
Le Nomex devrait croître à un CAGR de 6,81 % jusqu'en 2032, soutenu par les applications d'isolation des moteurs, de VE, d'aérospatiale, ferroviaires et d'énergies renouvelables. Son comportement auto-extinguible et ses performances thermiques de classe H sont importants là où l'isolation électrique doit résister à une chaleur soutenue.
Pourquoi les VE sont-ils importants pour les fournisseurs de rubans résistants au feu ?
Les blocs-batteries de VE nécessitent des matériaux pour le dégazage contrôlé, le collage, l'isolation et la gestion des flammes. Le marché des rubans résistants au feu est soutenu par la demande automobile, qui devrait se développer à un CAGR de 7,25 % jusqu'en 2032, car les blocs-batteries, les boîtiers d'électronique de puissance et les faisceaux de câbles introduisent des besoins de sécurité absents à la même échelle dans les conceptions de véhicules traditionnels.
Quelle région est en tête de la demande ?
L'Asie-Pacifique détenait une part de 43,07 % en 2026 et devrait croître à un CAGR de 7,06 % jusqu'en 2032, soutenue par la production de batteries, l'électronique et l'infrastructure.