
Tamanho e Participação do Mercado de Revestimentos Resistentes ao Fogo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
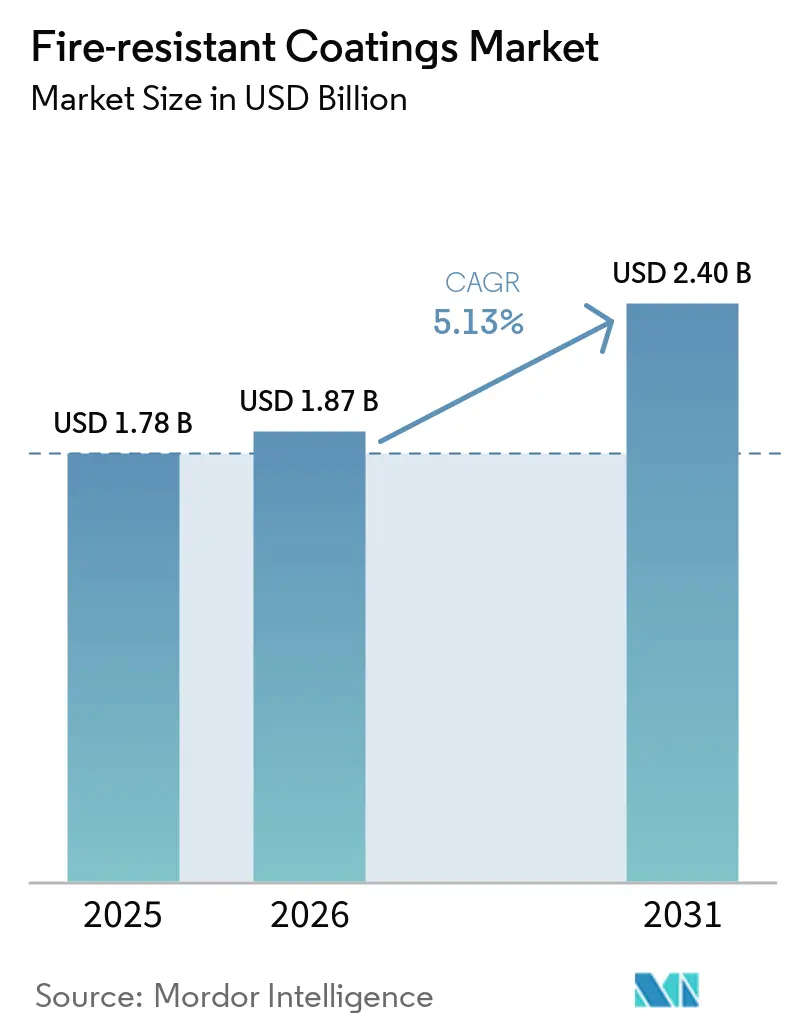
| Tamanho do Mercado (2026) | 1.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimentos Resistentes ao Fogo por Mordor Intelligence
O tamanho do mercado de revestimentos resistentes ao fogo foi avaliado em 1,78 bilhões de USD em 2025 e estima-se que cresça de 1,87 bilhões de USD em 2026 para 2,40 bilhões de USD até 2031, a um CAGR de 5,13% durante o período de previsão (2026-2031). Normas de segurança contra incêndio mais rigorosas impulsionam o mercado de revestimentos resistentes ao fogo, a adoção de especificações baseadas em desempenho e a demanda proveniente de projetos de construção, energia e industriais. Mudanças nos códigos de incêndio afetam novas construções e ativos existentes, sustentando a demanda além de um único ciclo de projeto. O mercado atende a edifícios comerciais, instalações de GNL, plantas industriais e aplicações aeroespaciais. Os fornecedores concentram-se em certificações, redes de aplicadores treinados e produtos que reduzem o tempo de instalação, pois esses fatores afetam a elegibilidade dos projetos. Oportunidades de crescimento existem em regiões com atividade de construção, fiscalização de segurança e infraestrutura de alta especificação.
Principais Conclusões do Relatório
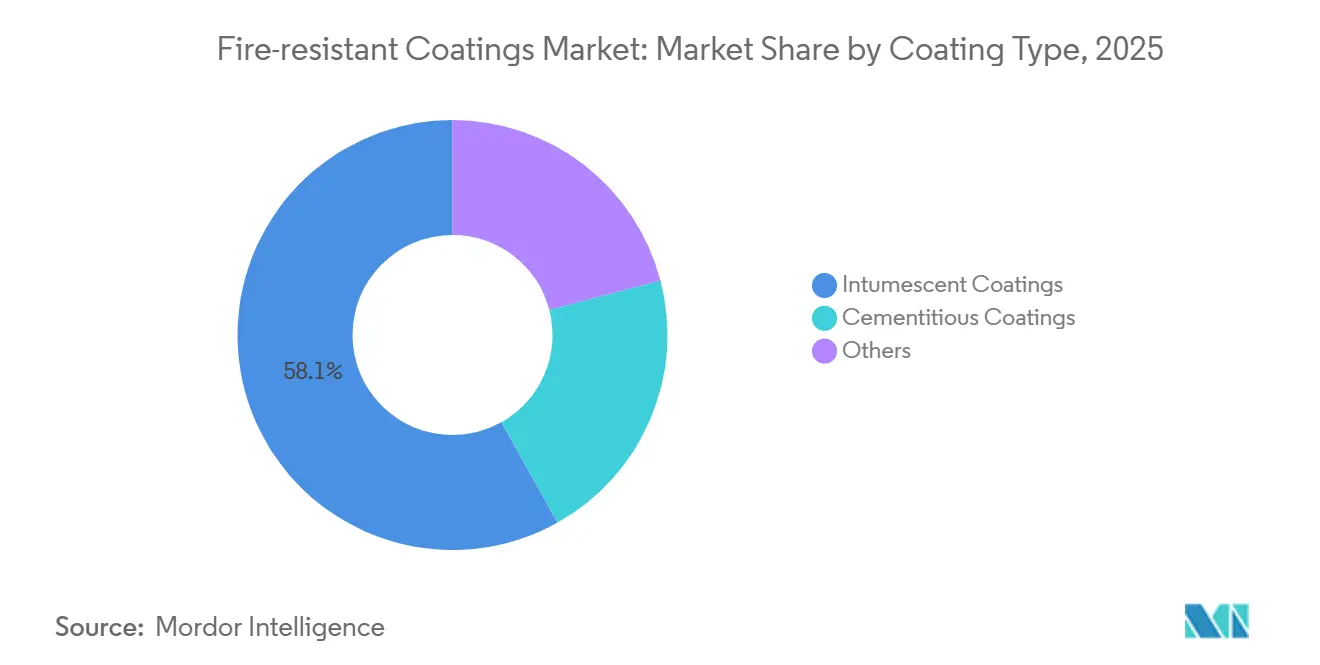
- Por tipo de revestimento, os revestimentos intumescentes detinham 58,13% da participação do mercado de revestimentos resistentes ao fogo em 2025, enquanto os revestimentos cimentícios têm previsão de crescer a um CAGR de 5,65% até 2031.
- Por tecnologia, as formulações à base de água detinham 46,36% da participação do mercado de revestimentos resistentes ao fogo em 2025, enquanto os revestimentos em pó têm previsão de crescer a um CAGR de 5,78% até 2031.
- Por substrato, o metal representou 63,47% do tamanho do mercado de revestimentos resistentes ao fogo em 2025, enquanto a madeira tem previsão de crescer a um CAGR de 6,09% até 2031.
- Por técnica de aplicação, a aplicação por pulverização representou 70,29% do tamanho do mercado de revestimentos resistentes ao fogo em 2025 e tem previsão de crescer a um CAGR de 6,13% até 2031.
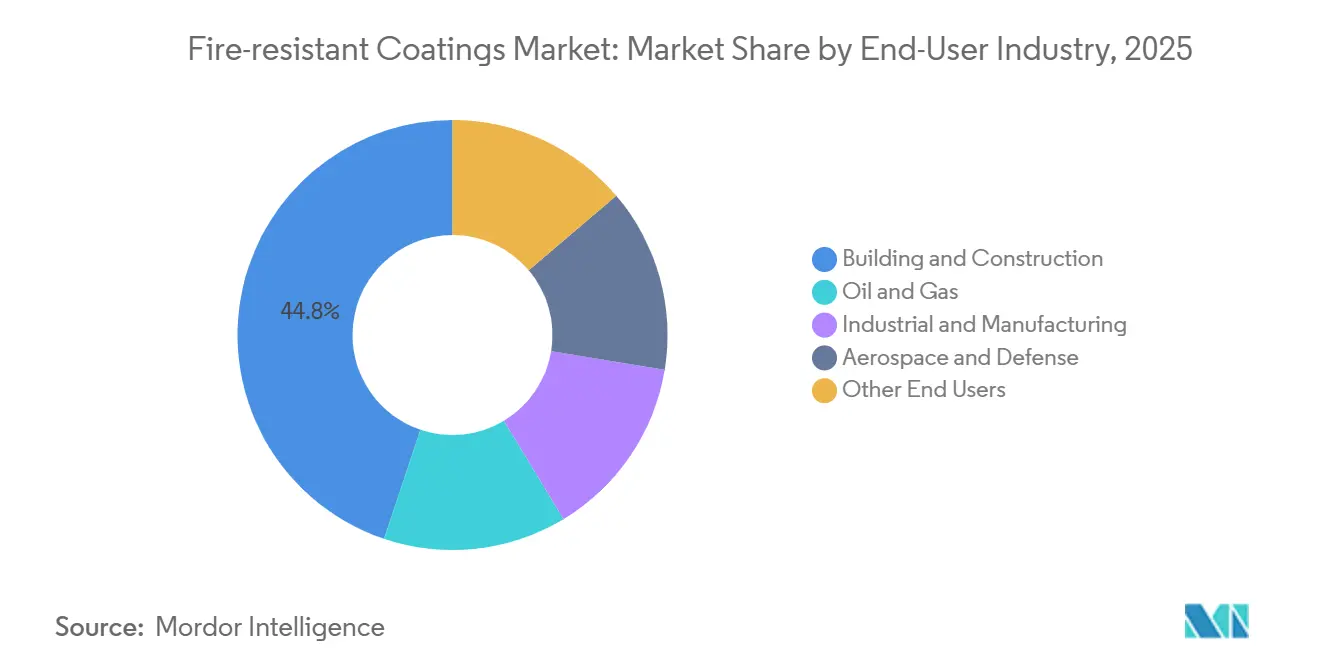
- Por setor de usuário final, construção civil detinha 44,83% do mercado de revestimentos resistentes ao fogo em 2025, enquanto petróleo e gás tem previsão de crescer a um CAGR de 6,41% até 2031.
- Por geografia, a Ásia-Pacífico detinha 35,02% do mercado de revestimentos resistentes ao fogo em 2025 e tem previsão de crescer a um CAGR de 6,22% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Revestimentos Resistentes ao Fogo
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aplicação de Códigos de Segurança Contra Incêndio e Requisitos de Certificação | +1.8% | Global, com impacto de curto prazo concentrado no Sul da Ásia, na UE e no Reino Unido | Médio prazo (2-4 anos) |
| Crescimento da Construção de Arranha-Céus, Infraestrutura e Retrofit | +1.2% | Ásia-Pacífico, Oriente Médio e África (OMA) e América do Norte | Médio prazo (2-4 anos) |
| Expansão de Instalações de Gás Natural Liquefeito (GNL), Petróleo e Gás, Energia e Processamento | +1.0% | Oriente Médio e África, América do Norte, Costa do Golfo e Ásia-Pacífico (APAC) offshore | Médio prazo (2-4 anos) |
| Transição para Sistemas de Proteção Contra Incêndio com Baixo Teor de Compostos Orgânicos Voláteis (COV) e à Base de Água | +0.7% | Europa e América do Norte, com expansão para os principais mercados da APAC | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Proteção Leve e de Instalação Mais Rápida | +0.5% | Global, com ganhos iniciais na construção comercial europeia e norte-americana | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aplicação de Códigos de Segurança Contra Incêndio e Requisitos de Certificação
Mudanças nos códigos de segurança contra incêndio estão ampliando a base de demanda do mercado de revestimentos resistentes ao fogo. O Reino Unido fez a transição da norma BS 476 para a BS EN 13501-1 em dezembro de 2025, aumentando os requisitos para revestimentos combustíveis em estruturas acima de 18 metros. Essa transição exige sistemas intumescentes com classificação Euroclass para novos projetos de arranha-céus e atualizações em partes do estoque existente de edifícios comerciais. O Código Nacional de Edificações da Índia de 2024 exige revestimentos testados conforme a norma IS 3809 para edifícios comerciais acima de 15 metros, apoiando a atividade de retrofit em Mumbai e Bengaluru. O Regulamento de Produtos de Construção revisado exigirá declarações de desempenho verificadas pela ISO 17025 a partir do terceiro trimestre de 2027, aumentando os requisitos de conformidade para fornecedores sem capacidades de ensaio acreditadas. Esses requisitos geram demanda tanto de novas construções quanto de instalações existentes, enquanto projetos de retrofit podem ser escalonados ao longo de vários anos.
Crescimento da Construção de Arranha-Céus, Infraestrutura e Retrofit
A construção de arranha-céus exige proteção passiva contra incêndio certificada, pois o aço estrutural requer proteção em toda a estrutura do edifício. As equipes de projeto selecionam cada vez mais sistemas intumescentes de película fina onde o aço permanece exposto e um acabamento mais limpo é necessário em comparação com as alternativas cimentícias. O investimento em infraestrutura na Ásia-Pacífico sustenta a demanda em sistemas de metrô, aeroportos, data centers e instalações de semicondutores. Esses segmentos de uso final seguem diferentes ciclos de investimento, sustentando a demanda em todo o mercado de revestimentos resistentes ao fogo. A instalação mais rápida continua sendo importante para projetos comerciais, especialmente quando equipamentos de pulverização sem ar cobrem grandes áreas de aço com menos passagens. Data centers e instalações de manufatura avançada exigem sistemas de maior especificação, pois o aço estrutural pode requerer até quatro horas de proteção contra incêndio e resistência à corrosão em condições operacionais úmidas.
Expansão de Instalações de Gás Natural Liquefeito (GNL), Petróleo e Gás, Energia e Processamento
Instalações de hidrocarbonetos requerem sistemas de proteção passiva contra incêndio que atendam a especificações rigorosas. Os produtores do Oriente Médio planejaram 130 bilhões de USD em investimentos em capacidade de fornecimento de petróleo e gás durante 2025, apoiando a atividade em projetos de GNL, refinaria e offshore. Grandes projetos de GNL requerem proteção contra incêndio para aço estrutural, módulos de processo, suportes de tubulação e estruturas de tanques expostos a riscos de hidrocarbonetos e jatos de fogo. O relatório anual de 2025 da Cheniere delineou planos de expansão para o GNL de Sabine Pass e o GNL de Corpus Christi, apoiando um portfólio norte-americano de projetos de capital relacionados. Ativos offshore envelhecidos no Mar do Norte, Golfo do México e Sudeste Asiático também requerem reaplicação de revestimento à medida que os proprietários de ativos estendem a vida útil dos serviços. Essas aplicações exigem fornecedores com capacidades para a norma Underwriters Laboratories (UL) 1709, referências de projetos estabelecidas e redes de aplicadores treinados.
Transição para Sistemas de Proteção Contra Incêndio com Baixo Teor de Compostos Orgânicos Voláteis (COV) e à Base de Água
Os requisitos ambientais estão mudando a seleção de produtos no mercado de revestimentos resistentes ao fogo. A Agência de Proteção Ambiental dos EUA finalizou emendas às normas nacionais de emissão de compostos orgânicos voláteis (COV) para revestimentos em aerossol em janeiro de 2025[1]Agência de Proteção Ambiental dos EUA, "Normas Nacionais de Emissão de Compostos Orgânicos Voláteis para Revestimentos em Aerossol," Registro Federal, govinfo.gov.. A Regra 1113 da Califórnia também limita o teor de COV em revestimentos arquitetônicos, restringindo várias formulações à base de solvente. A PPG introduziu o STEELGUARD 652 para aplicações em aço estrutural interior na América do Norte em fevereiro de 2026, com certificação UL 263 e formulação à base de água. Os sistemas à base de água podem reduzir os riscos de saúde e segurança durante a aplicação, potencialmente reduzindo a responsabilidade do empreiteiro e as preocupações relacionadas a seguros.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Preparação de Superfície e de Aplicadores Especializados | -1.5% | Global, mais agudo em mercados emergentes do Sul e Sudeste Asiático e da África Subsaariana | Médio prazo (2-4 anos) |
| Longos Ciclos de Ensaio e Certificação de Incêndio | -0.8% | Global, particularmente em mercados de múltiplas jurisdições abrangendo as normas ASTM, EN e GB | Longo prazo (≥ 4 anos) |
| Volatilidade dos Preços de Matérias-Primas e Exposição à Cadeia de Fornecimento | -0.6% | Global, agudo em mercados dependentes de importação na APAC e no OMA | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Preparação de Superfície e de Aplicadores Especializados
Os custos de instalação limitam a adoção em segmentos sensíveis ao preço do mercado de revestimentos resistentes ao fogo. Os sistemas intumescentes requerem medições precisas de espessura de película seca, condições de aplicação controladas e aplicadores certificados com experiência no sistema completo de primer-camada intumescente-acabamento. Em projetos complexos, os sistemas intumescentes epóxi exteriores instalados podem custar entre 45 e 80 USD por m². A disponibilidade limitada de aplicadores certificados no Sul e Sudeste Asiático e na África Subsaariana restringe ainda mais a implantação prática desses sistemas. O monitoramento inadequado da espessura de película seca pode levar a falhas de inspeção e retrabalho oneroso. Esses requisitos retardam a penetração no mercado, mesmo onde as regulamentações claramente apoiam a proteção passiva contra incêndio.
Longos Ciclos de Ensaio e Certificação de Incêndio
Os ensaios de incêndio continuam sendo uma barreira significativa para o lançamento de produtos no mercado de revestimentos resistentes ao fogo. Os ensaios sob as normas ASTM E119, UL 263 e EN 13381-8 podem exigir mais de 100 corpos de prova de aço em diferentes formas e tamanhos. O processo completo de ensaio e análise pode levar até 18 meses[2]PPG Industries, Inc., "Ensaio Preciso de Incêndio de Revestimentos PFP Garante Segurança Estrutural," PPG Industries, ppg.com.. A aprovação sob uma norma europeia não qualifica automaticamente um produto para uso em um projeto norte-americano; tal uso requer certificação separada. Os produtos destinados à China também devem obter a qualificação GB 14907. Esses requisitos dificultam que fornecedores regionais repliquem bibliotecas de certificação multi-norma estabelecidas e aumentam o limiar de investimento para entrada no mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Revestimento: Os Sistemas Intumescentes Mantêm a Posição Estrutural enquanto os Revestimentos Cimentícios se Recuperam
Os revestimentos intumescentes representaram 58,13% do mercado de revestimentos resistentes ao fogo em 2025. Sua posição reflete bibliotecas de certificação estabelecidas, familiaridade dos empreiteiros e uso de longa data em aço estrutural em aplicações comerciais e de energia. Esses sistemas se expandem quando expostos ao calor, formando uma camada de carvão isolante que protege a estrutura subjacente. Em março de 2025, a Hempel introduziu o Hempafire Extreme 550, um revestimento epóxi de proteção passiva contra incêndio projetado para reduzir o consumo de tinta por metro quadrado em até 40% em comparação com formulações anteriores. Este produto atende aos requisitos de especificação para custos de aplicação mais baixos. Os revestimentos intumescentes de película fina também são usados em projetos de madeira maciça, onde produtos transparentes ou levemente tingidos preservam as superfícies de madeira visíveis. Ensaios revisados por pares demonstraram que o tipo e a espessura do revestimento influenciam a carbonização em conjuntos de madeira maciça. O mercado de revestimentos resistentes ao fogo continua a depender de sistemas intumescentes onde a aparência, o peso e as restrições de espaço são importantes. Sua base instalada também sustenta a demanda recorrente de atividades de manutenção e renovação. Os especificadores frequentemente preferem sistemas com históricos de desempenho documentados, pois mudanças de produto podem exigir novas aprovações, procedimentos de aplicação revisados e coordenação adicional entre proprietários, empreiteiros e inspetores.
Os revestimentos cimentícios têm projeção de crescer a um CAGR de 5,65% de 2026 a 2031, a taxa mais rápida entre os tipos de revestimento. Seu custo mais baixo continua relevante para instalações industriais, onde grandes áreas de aço tornam a economia unitária mais importante do que a aparência. As instalações de gás natural liquefeito (GNL) utilizam esses revestimentos porque fundações e suportes de tubulação requerem proteção em extensas áreas de superfície. Os sistemas cimentícios podem atender a esses requisitos sem os padrões de acabamento comumente associados à arquitetura comercial. Portanto, o mercado de revestimentos resistentes ao fogo manterá a demanda por ambas as abordagens de revestimento, em vez de se deslocar para uma única classe de produto. A categoria de outros tipos de revestimento inclui sistemas híbridos geopoliméricos e de base biológica. Uma revisão de 2025 do Journal of Materials Science descreveu geopolímeros que formam camadas densas e isolantes sem depender de química de carvão orgânico. Esses materiais permanecem em um estágio anterior de desenvolvimento comercial, mas podem fornecer uma alternativa para aplicações que requerem proteção contra incêndio não combustível. Sua relevância no mercado dependerá da capacidade dos fabricantes de combinar desempenho contra incêndio com instalação prática, evidências de ensaio reconhecidas e a disciplina de custos exigida para projetos de construção industrial.


Por Tecnologia: A Base Aquosa Comanda a Participação de Mercado enquanto os Revestimentos em Pó Impulsionam a Agenda de Inovação
As formulações à base de água representaram 46,36% do mercado de revestimentos resistentes ao fogo por tecnologia em 2025. As regulamentações ambientais e os investimentos sustentados em formulação fortaleceram sua posição em relação aos produtos à base de solvente. Os sistemas à base de solvente continuam úteis para trabalhos de manutenção envolvendo aço corroído ou com preparação imperfeita. Os empreiteiros continuam a usar esses sistemas em projetos industriais de brownfield porque podem tolerar condições de superfície mais desafiadoras. O Interchar 1150 da AkzoNobel recebeu a Avaliação Técnica Europeia (ETA) 26/0098 e a certificação de Marca CE em 2026 para proteção à base de água de aço estrutural. O produto enfatiza cargas de material mais baixas e secagem mais rápida. Em 2025, a Evonik introduziu o VISIOMER HEMA-P para suportar acabamentos retardantes de chama transparentes em revestimentos de madeira à base de água. Esses desenvolvimentos ampliam as opções de formulação disponíveis para os fabricantes de revestimentos. Os produtos à base de água são relevantes para projetos de construção que priorizam menor exposição a solventes. No entanto, sua seleção também depende das condições de secagem, da preparação do local de trabalho e da capacidade dos empreiteiros de atender aos requisitos de aplicação especificados pelo fabricante e pela documentação do projeto.
Os revestimentos em pó têm projeção de crescer a um CAGR de 5,78% de 2026 a 2031, a taxa mais alta dentro da categoria de tecnologia. Seu processo de aplicação em fábrica, sem compostos orgânicos voláteis (COV) e em passagem única, é adequado para construção pré-fabricada e modular. A aplicação em fábrica também reduz o manuseio de solventes, o desperdício e os requisitos de conformidade relacionados. Essa tendência apoia o mercado de revestimentos resistentes ao fogo, pois os componentes de construção são cada vez mais preparados antes de chegarem aos canteiros de obras. Em 2025, a Qualicoat UK & Ireland declarou que os revestimentos em pó arquitetônicos especificados podem atingir uma classificação de reação ao fogo A2-s1,d0 sob a norma EN 13501-1. Esse desenvolvimento amplia o uso de sistemas em pó em aplicações de fachada de arranha-céus e de múltipla ocupação. Outras tecnologias incluem produtos curados por radiação e de alto teor de sólidos projetados para aplicações de nicho em interiores marítimos e ferroviários. Embora esses sistemas detenham uma participação de mercado menor, atendem a requisitos de desempenho especializados. O mix de tecnologias continuará a refletir diferenças em locais, substratos e requisitos regulatórios. Nenhuma tecnologia única pode atender a todos os casos de uso, pois condições de fábrica, reparos em campo, aço exposto, proteção de madeira e aplicações especializadas de transporte requerem métodos de aplicação distintos e características de desempenho.
Por Substrato: O Metal Domina de Forma Incontestável enquanto a Madeira Abre uma Nova Frente Estrutural
Os substratos metálicos representaram 63,47% do mercado de revestimentos resistentes ao fogo em 2025. O aço estrutural perde uma parcela significativa de sua capacidade de carga a temperaturas elevadas, tornando a proteção passiva contra incêndio essencial em muitos edifícios com estrutura de aço e instalações industriais. O desenvolvimento de produtos para substratos metálicos concentra-se na eficiência de aplicação e nas propriedades de proteção combinadas. Em setembro de 2024, a PPG expandiu o STEELGUARD 951 para as Américas. O revestimento fornece até quatro horas de proteção contra incêndio em um sistema de película seca de camada única de 3.500 mícrons, ao mesmo tempo em que oferece resistência à corrosão sem acabamento. A proteção combinada contra incêndio e corrosão pode reduzir os requisitos de mão de obra e a complexidade do sistema. O metal permanecerá como o substrato principal porque edifícios comerciais, infraestrutura e instalações de processo dependem fortemente de estruturas de aço. O mercado de revestimentos resistentes ao fogo também se beneficiará da demanda recorrente por inspeção, reparo e reaplicação de revestimento em ativos metálicos existentes. Essa base instalada proporciona estabilidade mesmo quando a atividade de novas construções é irregular. Inspeções, alterações em edifícios, reparos de corrosão e recertificação podem gerar trabalho subsequente muito tempo após a aplicação inicial do sistema, particularmente para ativos comerciais e industriais complexos.
A madeira tem projeção de crescer a um CAGR de 6,09% de 2026 a 2031, tornando-a o segmento de substrato de crescimento mais rápido. Espera-se que a construção em madeira maciça impulsione essa demanda, pois a madeira estrutural exposta requer sistemas que protejam o material sem alterar sua aparência. Mais de 2.400 projetos de madeira maciça estavam em construção ou em planejamento globalmente no início de 2026. A madeira laminada cruzada, a madeira laminada colada e a madeira laminada de folhas são cada vez mais usadas em estruturas mais altas sob códigos de desempenho atualizados. Os revestimentos de madeira devem abordar a porosidade, a viscosidade e a consistência da espessura de película seca de forma diferente dos sistemas de revestimento de aço. Os sistemas intumescentes transparentes, portanto, requerem formulação e expertise de instalação especializadas. Esse requisito cria oportunidades para fornecedores com expertise em revestimentos de madeira e desempenho contra incêndio. A categoria de outros substratos inclui concreto, painéis compostos e aplicações em lajes de data centers. Embora essas aplicações detenham uma participação de mercado menor, elas ampliam o mercado de revestimentos resistentes ao fogo. Elas demonstram que as necessidades de proteção passiva contra incêndio se estendem além do aço estrutural primário e podem surgir onde quer que materiais, projetos de ativos ou condições de ocupação criem requisitos específicos de desempenho contra incêndio.
Por Técnica de Aplicação: A Aplicação por Pulverização Detém a Maior Participação de Mercado e a Maior Taxa de Crescimento
A aplicação por pulverização representou 70,29% do mercado de revestimentos resistentes ao fogo em 2025 e tem projeção de crescer a um CAGR de 6,13% de 2026 a 2031. Em grandes projetos, equipamentos de pulverização sem ar podem cobrir de 200 a 400 m² por aplicador por dia. Essa produtividade apoia aplicações em edifícios com estrutura de aço de múltiplos andares e decks de plantas de processo com estruturas complexas. A aplicação por pulverização permite que os empreiteiros alcancem espessuras de película seca mais consistentes em superfícies amplas e fornece uma opção escalável para proteção passiva contra incêndio em estruturas de aço. Produtos intumescentes de alta espessura que atingem 3.500 μm em uma única camada apoiam esse método de aplicação. A técnica é relevante onde a disponibilidade de mão de obra e os cronogramas de projeto afetam os custos totais instalados. Sua posição no mercado reflete a necessidade de aplicações em larga escala e o desenvolvimento contínuo de formulações. Os fabricantes estão desenvolvendo sistemas que suportam aplicação mais rápida e menos camadas, pois a produtividade da mão de obra, as restrições de acesso e o controle consistente da espessura continuam sendo considerações fundamentais para grandes projetos de construção e energia.
As aplicações com pincel e rolo continuam relevantes para reparos, retoques e espaços confinados. Os empreiteiros usam esses métodos quando não podem implantar equipamentos de pulverização com segurança ou quando os tamanhos dos projetos não justificam a mobilização de equipamentos. Essas técnicas representam uma parcela significativa das atividades de manutenção e reaplicação de revestimento na Europa e na América do Norte, onde muitas instalações estão entre 10 e 25 anos de sua vida útil de projeto e requerem restauração periódica. A aplicação com espátula é usada principalmente para sistemas cimentícios em ambientes industriais pesados, incluindo colunas estruturais e saias de vasos, onde a massa aplicada e a durabilidade têm prioridade sobre a qualidade do acabamento. Os fabricantes estão cada vez mais otimizando as viscosidades dos produtos para entrega por pulverização, ampliando a gama de projetos adequados para essa técnica. No entanto, o setor de revestimentos resistentes ao fogo continuará a exigir múltiplas técnicas de aplicação porque o acesso ao projeto e as condições dos ativos variam. Essa diversidade limita a probabilidade de que qualquer técnica substitua completamente as outras. O tamanho do projeto, o acesso, as condições de saúde e segurança, o escopo do reparo e as propriedades do revestimento selecionado continuarão a determinar o método de aplicação mais adequado para cada instalação.
Por Setor de Usuário Final: A Construção Civil Representa a Maior Participação de Mercado, enquanto Petróleo e Gás Gera Maior Valor
A construção civil representou 44,83% do mercado de revestimentos resistentes ao fogo em 2025. Essa posição reflete a escala de projetos comerciais, residenciais e institucionais que utilizam aço estrutural. Os códigos de construção impulsionam a demanda por revestimentos resistentes ao fogo quando os projetos excedem os limites mínimos de altura e ocupação. Os data centers também representam um segmento crescente dentro da demanda de construção. Instalações de semicondutores, plantas de baterias para veículos elétricos e campi de inteligência artificial podem exigir até 4 horas de proteção resistente ao fogo em ambientes de alta umidade. Esses requisitos suportam especificações de maior valor do que projetos comerciais padrão. As instalações industriais e de manufatura constituem o terceiro maior grupo de usuários finais, incluindo refinarias, usinas de energia e instalações químicas. Seu perfil de risco situa-se entre o de edifícios convencionais e o de instalações de hidrocarbonetos. A construção civil permanecerá como o principal impulsionador da demanda do mercado de revestimentos resistentes ao fogo porque a conformidade com os códigos se aplica a uma ampla gama de tipos de projetos. O segmento combina novos desenvolvimentos comerciais com renovações, ativos institucionais, instalações logísticas e locais de manufatura especializados, criando demanda com cronogramas e requisitos de especificação variados.
O setor de petróleo e gás tem projeção de crescer a um CAGR de 6,41% de 2026 a 2031. Os sistemas intumescentes epóxi aprovados para cenários de fogo de poça e jato de fogo da Underwriters Laboratories (UL) 1709 representam uma categoria de produto de maior valor dentro desse setor de usuário final. Os custos de revestimento offshore por metro quadrado podem ser de três a cinco vezes maiores do que os de proteção celulósica em edifícios comerciais. Como resultado, as aplicações de petróleo e gás geram maior valor por projeto, apesar de quantidades de aplicação menores do que os projetos de construção. A Jotun introduziu o Jotachar 1709 XT na ADIPEC 2025 para projetos onshore que requerem certificação UL 1709. A empresa desenvolveu o produto por meio de ensaios em mais de 1 km de aço estrutural. O aeroespacial e a defesa representam um segmento de especialidade menor que requer tanto resistência ao fogo quanto redução de peso. Outros setores de usuários finais incluem marítimo, infraestrutura de transporte e túneis. Seus requisitos variados ampliam o mercado de revestimentos resistentes ao fogo. Cada ambiente de aplicação requer um equilíbrio diferente de espessura, peso, acabamento visual, durabilidade, resistência à corrosão e acesso para aplicação, exigindo que os fornecedores mantenham portfólios além de uma única oferta de uso geral.
Análise Geográfica
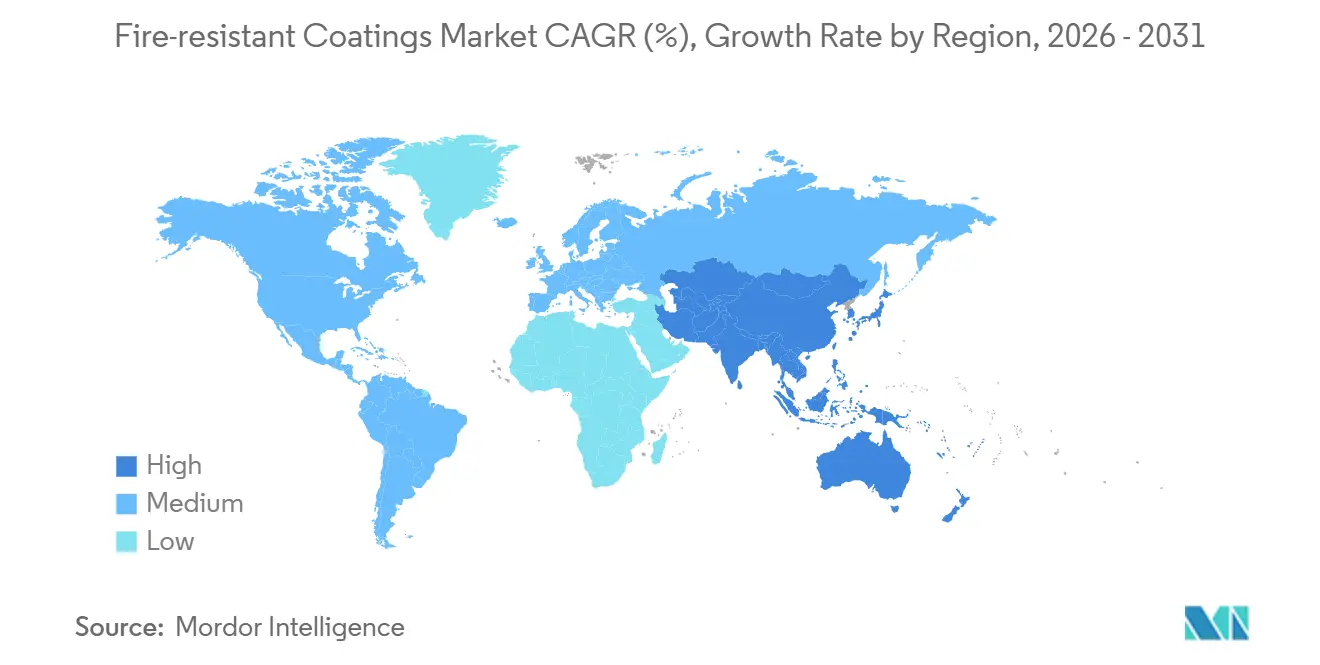
A Ásia-Pacífico representou 35,02% do mercado de revestimentos resistentes ao fogo em 2025 e tem projeção de crescer a um CAGR de 6,22% durante 2026-2031. A China lidera a demanda regional, impulsionada pelos requisitos da norma GB 14907, retrofits de propriedades comerciais e projetos de infraestrutura, incluindo aeroportos, sistemas de metrô e instalações de energia. A Índia está se tornando um mercado mais orientado por especificações após o Código Nacional de Edificações de 2024, que exige revestimentos testados conforme a norma IS 3809 para edifícios comerciais com altura superior a 15 metros. Os requisitos de retrofit relacionados incluem uma estimativa de 1,2 milhão de m² de espaço de escritórios em Mumbai e Bengaluru. O Japão e a Coreia do Sul têm demanda por aço arquitetônico exposto e projetos de madeira maciça. Vietnã, Indonésia e Tailândia estão fazendo a transição de sistemas cimentícios para revestimentos intumescentes de película fina à medida que os padrões de construção se alinham com os benchmarks EN e UL. Esse mix regional cria requisitos de aplicação diversificados em toda a Ásia-Pacífico. Os fornecedores devem abordar normas locais variadas, métodos de construção, capacidades dos empreiteiros e prioridades dos usuários finais, em vez de tratar a região como um único ambiente de especificação.
A América do Norte é o segundo maior mercado regional, apoiado pela construção de data centers, projetos de manufatura avançada e renovações de edifícios comerciais. Instalações com sistemas de proteção passiva contra incêndio instalados antes de 2000 requerem cada vez mais trabalho de extensão de vida útil ou recertificação após renovação. A Europa possui padrões técnicos estabelecidos e uma base de construção urbana madura. O Regulamento Delegado da Comissão (UE) 2026/557 entrou em vigor em maio de 2026 e harmoniza os marcos para declarações de desempenho de resistência ao fogo em toda a União Europeia. O regulamento aumenta os requisitos de conformidade para fornecedores não certificados e proporciona uma vantagem de acesso ao mercado para empresas internacionais acreditadas pela ISO. A transição do Reino Unido em 2025 para a norma BS EN 13501-1 apoia a demanda por produtos intumescentes com classificação Euroclass. A atividade de renovação continua sendo uma fonte importante de demanda regional, pois os edifícios comerciais existentes requerem avaliação quando os layouts internos mudam ou os sistemas de proteção passiva contra incêndio se deterioram. Essa demanda é menos dependente do ritmo do novo desenvolvimento urbano.
O Oriente Médio e a África têm alto gasto em proteção passiva contra incêndio por projeto. O portfólio de investimentos upstream da Arábia Saudita, as expansões de gás natural liquefeito (GNL) do Catar e os projetos offshore dos Emirados Árabes Unidos requerem sistemas de proteção contra incêndio de hidrocarbonetos certificados pela UL 1709. Esses projetos exigem que os fornecedores forneçam produtos certificados e suporte de entrega regional. A América do Sul é um mercado menor e está se expandindo por meio da construção industrial e da modernização dos códigos de construção. Brasil e Argentina lideram a base de demanda em desenvolvimento da região além dos clientes de energia e mineração. O mercado de revestimentos resistentes ao fogo varia por geografia porque os códigos, os tipos de projetos e as capacidades de instalação diferem. Os fornecedores requerem certificações regionais e suporte de aplicadores para abordar essas variações. A presença local continua sendo importante mesmo para marcas de produtos reconhecidas globalmente. O suporte técnico regional, a confiabilidade do fornecimento e os relacionamentos com aplicadores treinados podem influenciar a adoção de um produto certificado para projetos complexos.

Cenário Competitivo
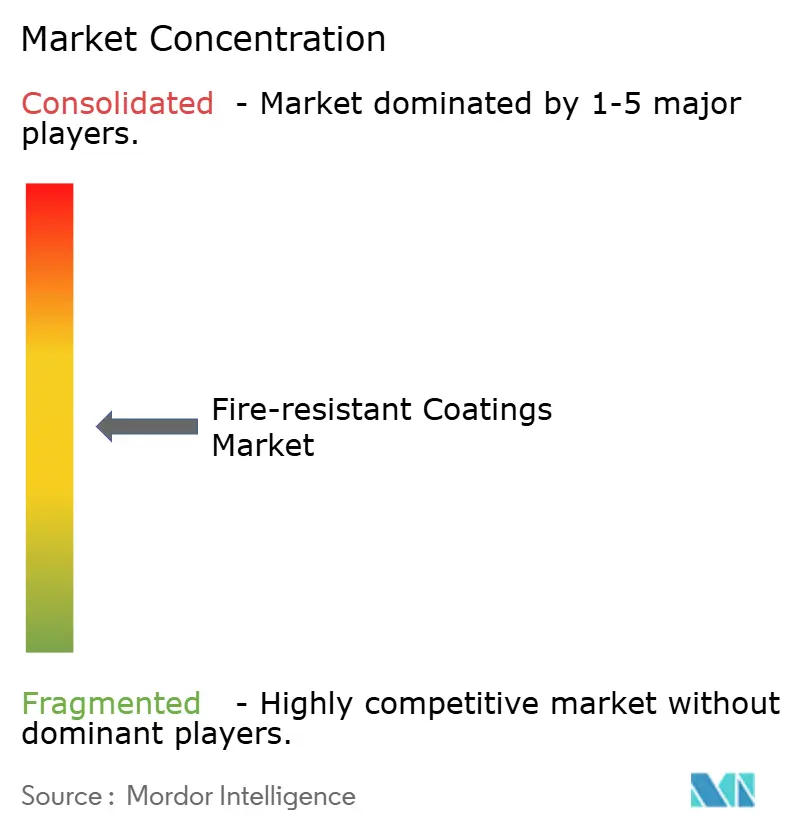
O mercado de revestimentos resistentes ao fogo é moderadamente fragmentado. Os principais participantes multinacionais incluem Sherwin-Williams, AkzoNobel, PPG Industries, Jotun, Hempel e RPM International por meio de seus negócios Carboline e Tremco. Empresas que detêm certificações UL 263, EN 13381, GB 14907 e UL 1709 podem apoiar projetos nas principais jurisdições. Fornecedores regionais na China e na Índia estão ganhando acesso por meio de canais de compras governamentais; no entanto, enfrentam restrições no desenvolvimento de portfólios de certificação de múltiplas jurisdições. As empresas líderes estão expandindo seus portfólios de produtos à base de água e com baixo teor de compostos orgânicos voláteis (COV) para atender aos requisitos ambientais. Elas também estão melhorando a eficiência de aplicação por meio de espessuras de película seca mais baixas, tempos de cura mais rápidos e sistemas de camada única. Essas estratégias reduzem os requisitos de mão de obra e podem diminuir os custos totais do sistema para os clientes. Elas também apoiam a participação em especificações que avaliam os custos combinados de materiais, aplicação, inspeção, manutenção e cronogramas de projeto, em vez de apenas os preços dos materiais.
A Sika anunciou cinco novas plantas de manufatura em fevereiro de 2026 em mercados de crescimento, incluindo instalações na Colômbia e na Argentina. A iniciativa reflete o papel da produção regional e da capacidade de entrega. A instalação de Omã da Jotun produz a linha completa de produtos intumescentes de hidrocarbonetos Jotachar e tem uma capacidade anual de 2,4 milhões de litros. A instalação apoia projetos do Golfo que requerem fornecimento local rápido. A AkzoNobel lançou o Chartek ONE globalmente na GasTech 2025, após sua introdução inicial no Oriente Médio. O sistema de camada única sem malha fornece até três horas de resistência a jatos de fogo e fogo de poça em ambientes de hidrocarbonetos e criogênicos. Esses desenvolvimentos indicam que os fornecedores competem em simplificação técnica, alcance geográfico e prontidão para conformidade. Os fornecedores que atendem a projetos exigentes requerem uma combinação dessas capacidades. Para participar de especificações importantes de energia ou infraestrutura, os fornecedores podem precisar de documentação técnica, disponibilidade local de produtos, suporte de instalação treinado e referências de projetos estabelecidas.
A proteção de madeira maciça continua sendo uma área competitiva em desenvolvimento, pois muitos fornecedores estabelecidos oferecem apenas uma gama limitada de produtos certificados para madeira estrutural exposta. Ferramentas de inspeção digital que rastreiam a espessura de película seca e os registros de aplicação apresentam uma oportunidade para diferenciação de produtos e serviços. A Jotun registrou um pedido de patente em 2025 para uma composição intumescente compreendendo um ligante epóxi, uma resina de hidrocarboneto e um diluente reativo. A formulação visa melhorar a tenacidade, a resistência a baixas temperaturas e a formação de carvão. Os produtos à base de geopolímero representam um caminho tecnológico de longo prazo, em vez de um substituto competitivo imediato. Uma revisão científica de 2025 sobre geopolímeros destaca por que os fornecedores estão monitorando alternativas de proteção contra incêndio inorgânicas. O cenário competitivo continua moldado por grandes incumbentes porque os ensaios e a certificação requerem tempo e capital significativos. No entanto, produtos especializados para madeira, energia offshore e sistemas com menor teor de COV podem criar oportunidades de entrada no mercado direcionadas. Essas áreas requerem capacidades técnicas focadas e podem ajudar fornecedores qualificados a construir credenciais de projeto antes de competir nas principais categorias de aplicação.
Líderes do Setor de Revestimentos Resistentes ao Fogo
Akzo Nobel N.V.
PPG Industries, Inc.
The Sherwin-Williams Company
Jotun
Hempel A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A PPG Industries lançou o PPG STEELGUARD 652, um revestimento de proteção contra incêndio intumescente à base de água para aço estrutural interior, na América do Norte. O produto certificado pela UL 263 fornece até duas horas de proteção passiva contra incêndio celulósico, com baixa espessura de película seca (DFT) certificada, resistência de aderência e vida útil de 20 anos. Destina-se a especificações de construção sustentável sob o LEED e programas equivalentes.
- Setembro de 2025: A marca de revestimentos de proteção da AkzoNobel, International, lançou o Chartek ONE globalmente na GasTech 2025 em Milão, após sua introdução inicial no Oriente Médio. O Chartek ONE é um sistema de proteção passiva contra incêndio epóxi de camada única e sem malha que fornece até três horas de resistência a jatos de fogo e fogo de poça contra incêndios de hidrocarbonetos e criogênicos em uma ampla faixa de temperatura operacional. O produto está disponível para clientes do setor de energia em toda a Europa.


Escopo do Relatório Global do Mercado de Revestimentos Resistentes ao Fogo
Os revestimentos resistentes ao fogo são materiais de proteção aplicados a componentes e estruturas de edifícios para retardar a ignição, limitar a propagação de chamas e ajudar a manter a integridade estrutural durante a exposição ao fogo. Esses revestimentos apoiam os requisitos de segurança contra incêndio em aplicações de construção comercial, industrial e residencial.
O mercado de revestimentos resistentes ao fogo é segmentado por tipo de revestimento, tecnologia, substrato, técnica de aplicação, setor de usuário final e geografia. Por tipo de revestimento, o mercado é segmentado em revestimentos intumescentes, revestimentos cimentícios e outros. Por tecnologia, o mercado é segmentado em base aquosa, base solvente, revestimentos em pó e outras tecnologias. Por substrato, o mercado é segmentado em metal, madeira e outros. Por técnica de aplicação, o mercado é segmentado em pulverização, pincel e rolo, e outros. Por setor de usuário final, o mercado é segmentado em construção civil, petróleo e gás, industrial e manufatura, aeroespacial e defesa, e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para revestimentos resistentes ao fogo em 15 países nas principais regiões. Os tamanhos e as previsões de mercado são fornecidos em termos de valor (USD).
| Revestimentos Intumescentes |
| Revestimentos Cimentícios |
| Outros |
| Base Aquosa |
| Base Solvente |
| Revestimentos em Pó |
| Outras Tecnologias |
| Metal |
| Madeira |
| Outros |
| Pulverização |
| Pincel e Rolo |
| Outros |
| Construção Civil |
| Petróleo e Gás |
| Industrial e Manufatura |
| Aeroespacial e Defesa |
| Outros Usuários Finais |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Revestimento | Revestimentos Intumescentes | |
| Revestimentos Cimentícios | ||
| Outros | ||
| Por Tecnologia | Base Aquosa | |
| Base Solvente | ||
| Revestimentos em Pó | ||
| Outras Tecnologias | ||
| Por Substrato | Metal | |
| Madeira | ||
| Outros | ||
| Por Técnica de Aplicação | Pulverização | |
| Pincel e Rolo | ||
| Outros | ||
| Por Setor de Usuário Final | Construção Civil | |
| Petróleo e Gás | ||
| Industrial e Manufatura | ||
| Aeroespacial e Defesa | ||
| Outros Usuários Finais | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Revestimentos Resistentes ao Fogo?
O tamanho do mercado de revestimentos resistentes ao fogo foi avaliado em 1,78 bilhões de USD em 2025 e estima-se que cresça de 1,87 bilhões de USD em 2026 para 2,40 bilhões de USD até 2031, a um CAGR de 5,13% durante o período de previsão (2026-2031).
Qual tipo de revestimento detém a maior participação?
Os revestimentos intumescentes representaram 58,13% em 2025 devido ao seu uso extensivo na proteção de aço estrutural. A disponibilidade de certificação, a familiaridade dos empreiteiros e o uso em projetos comerciais e de energia continuam a apoiar o segmento. As opções de película fina também apoiam aplicações onde o aço estrutural exposto ou o acabamento visual é importante. Os fornecedores devem manter evidências de ensaio confiáveis e orientações de aplicação para uso com esses sistemas em projetos estruturais complexos.
Qual tecnologia tem projeção de crescer mais rapidamente?
Os revestimentos em pó têm expectativa de crescer a um CAGR de 5,78% até 2031, apoiados por processos de aplicação em fábrica e com baixo teor de COV. Sua adequação à construção pré-fabricada também reduz o manuseio de solventes e o desperdício de material. Isso se alinha com processos de revestimento controlados em fábrica e métodos de construção modular. Também pode apoiar uma aplicação mais consistente quando os componentes são revestidos antes de chegarem ao canteiro de obras.
Por que a madeira é um substrato crescente para proteção contra incêndio?
A madeira tem projeção de crescer a um CAGR de 6,09% até 2031, pois os projetos de madeira maciça requerem sistemas que preservem as superfícies estruturais visíveis. Os sistemas intumescentes transparentes devem levar em conta a porosidade, a viscosidade e a consistência da espessura de película seca da madeira. Isso torna a madeira uma área especializada de formulação e trabalho de aplicação. O revestimento deve proteger o substrato enquanto permite que os projetistas mantenham a aparência dos elementos de madeira visíveis.
Página atualizada pela última vez em:



