
Taille et part du marché des revêtements ignifuges
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.87 Milliards de dollars |
| Taille du Marché (2031) | 2.40 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements ignifuges par Mordor Intelligence
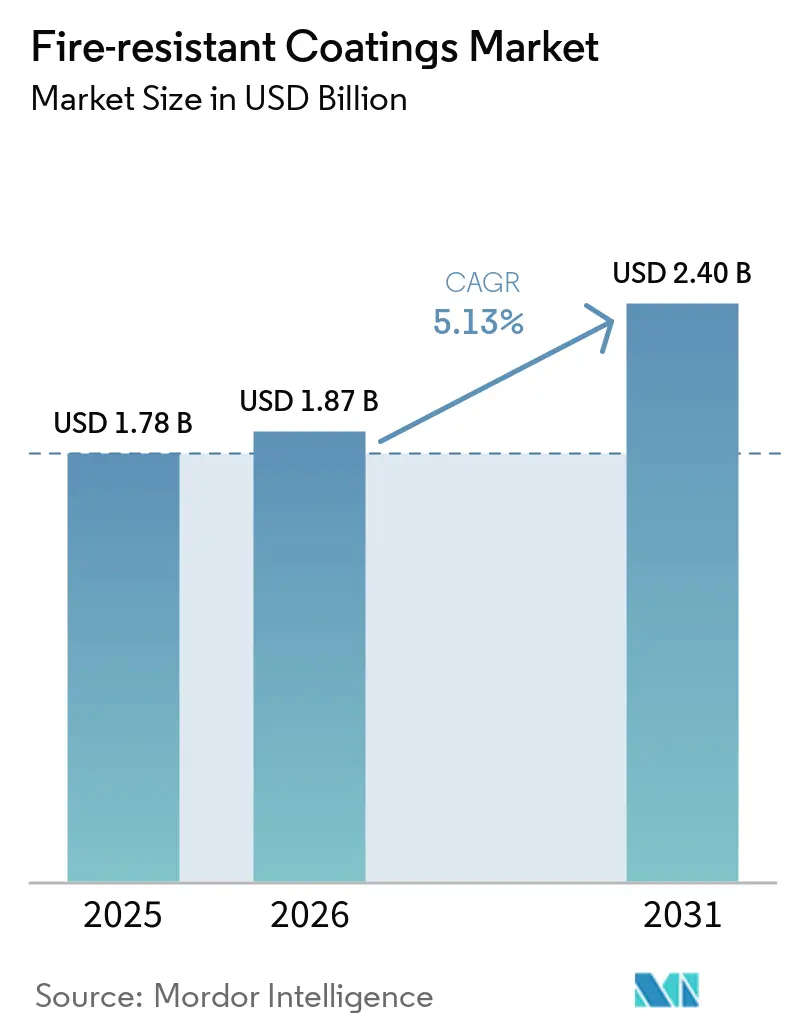
La taille du marché des revêtements ignifuges était évaluée à 1,78 milliard USD en 2025 et devrait croître de 1,87 milliard USD en 2026 à 2,40 milliards USD d'ici 2031, à un CAGR de 5,13 % au cours de la période de prévision (2026-2031). Des codes incendie plus stricts stimulent le marché des revêtements ignifuges, l'adoption de spécifications basées sur la performance et la demande des projets de construction, d'énergie et industriels. Les modifications des codes incendie affectent les nouvelles constructions et les actifs existants, soutenant la demande au-delà d'un seul cycle de projet. Le marché dessert les bâtiments commerciaux, les installations de gaz naturel liquéfié (GNL), les usines industrielles et les applications aérospatiales. Les fournisseurs se concentrent sur les certifications, les réseaux d'applicateurs formés et les produits qui réduisent le temps d'installation, car ces facteurs influencent l'éligibilité aux projets. Des opportunités de croissance existent dans les régions présentant une activité de construction, une application des normes de sécurité et des infrastructures à haute spécification.
Points clés du rapport
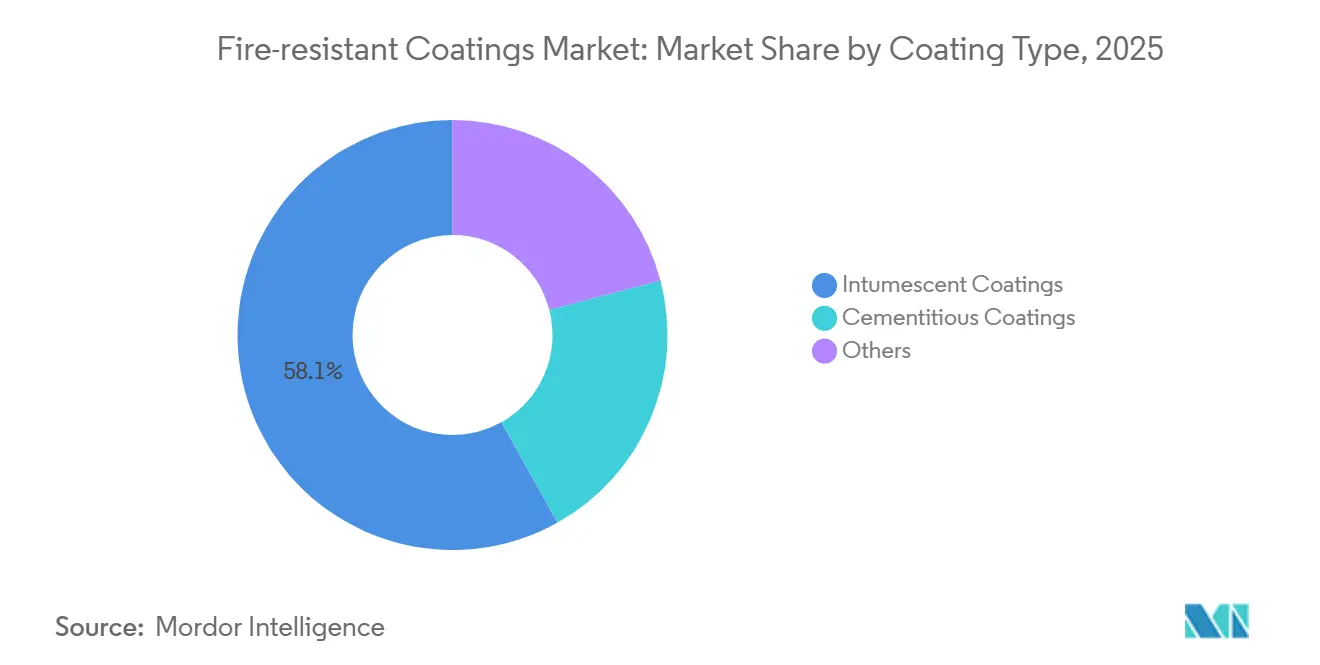
- Par type de revêtement, les revêtements intumescents détenaient 58,13 % de la part du marché des revêtements ignifuges en 2025, tandis que les revêtements cimentaires devraient croître à un CAGR de 5,65 % jusqu'en 2031.
- Par technologie, les formulations à base d'eau détenaient 46,36 % de la part du marché des revêtements ignifuges en 2025, tandis que les revêtements en poudre devraient croître à un CAGR de 5,78 % jusqu'en 2031.
- Par substrat, le métal représentait 63,47 % de la taille du marché des revêtements ignifuges en 2025, tandis que le bois devrait croître à un CAGR de 6,09 % jusqu'en 2031.
- Par technique d'application, l'application par pulvérisation représentait 70,29 % de la taille du marché des revêtements ignifuges en 2025 et devrait croître à un CAGR de 6,13 % jusqu'en 2031.
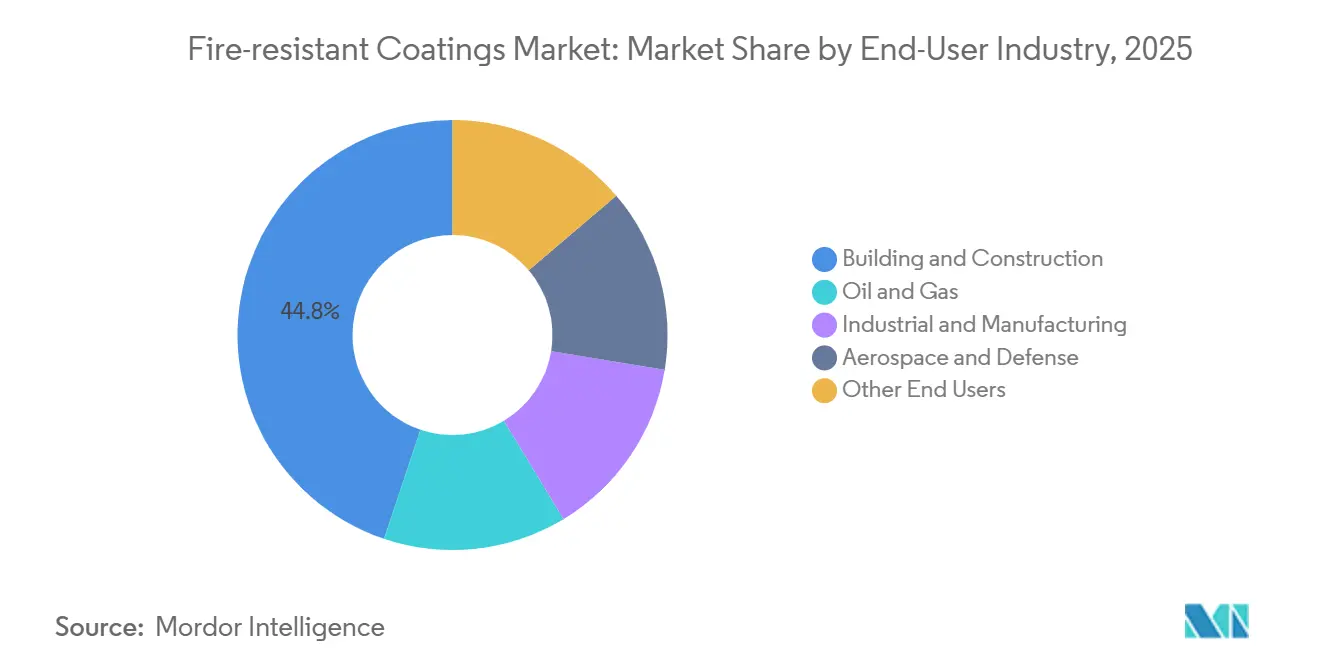
- Par secteur d'utilisation finale, le bâtiment et la construction détenaient 44,83 % du marché des revêtements ignifuges en 2025, tandis que le pétrole et le gaz devrait croître à un CAGR de 6,41 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 35,02 % du marché des revêtements ignifuges en 2025 et devrait croître à un CAGR de 6,22 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des revêtements ignifuges
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Application des codes de sécurité incendie et des exigences de certification | +1.8% | Mondial, avec un impact à court terme concentré en Asie du Sud, dans l'UE et au Royaume-Uni | Moyen terme (2-4 ans) |
| Croissance de la construction de gratte-ciels, d'infrastructures et de rénovations | +1.2% | Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des installations de gaz naturel liquéfié (GNL), de pétrole et gaz, d'énergie et de traitement | +1.0% | Moyen-Orient et Afrique, Amérique du Nord, côte du Golfe et Asie-Pacifique offshore | Moyen terme (2-4 ans) |
| Transition vers des systèmes de protection incendie à faible teneur en composés organiques volatils (COV) et à base d'eau | +0.7% | Europe et Amérique du Nord, avec des retombées sur les principaux marchés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande croissante de protections légères et à installation rapide | +0.5% | Mondial, avec des gains précoces dans la construction commerciale européenne et nord-américaine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Application des codes de sécurité incendie et des exigences de certification
Les modifications des codes de sécurité incendie élargissent la base de demande du marché des revêtements ignifuges. Le Royaume-Uni a effectué la transition de la norme BS 476 vers la norme BS EN 13501-1 en décembre 2025, renforçant les exigences relatives aux bardages combustibles sur les structures de plus de 18 mètres. Cette transition impose des systèmes intumescents classés Euroclass pour les nouveaux projets de grande hauteur et des mises à niveau dans une partie du parc de bâtiments commerciaux existants. Le Code national du bâtiment 2024 de l'Inde exige des revêtements testés selon la norme IS 3809 pour les bâtiments commerciaux de plus de 15 mètres, soutenant l'activité de rénovation à Mumbai et Bengaluru. Le règlement révisé sur les produits de construction exigera des déclarations de performance vérifiées selon la norme ISO 17025 à partir du troisième trimestre 2027, augmentant les exigences de conformité pour les fournisseurs ne disposant pas de capacités de test accréditées. Ces exigences génèrent une demande tant pour les nouvelles constructions que pour les installations existantes, tandis que les projets de rénovation peuvent s'étaler sur plusieurs années.
Croissance de la construction de gratte-ciels, d'infrastructures et de rénovations
La construction de gratte-ciels nécessite une protection passive contre l'incendie certifiée, car l'acier porteur doit être protégé sur l'ensemble de la structure du bâtiment. Les équipes de projet sélectionnent de plus en plus des systèmes intumescents en film mince lorsque l'acier reste apparent et qu'une finition plus soignée est requise par rapport aux alternatives cimentaires. Les investissements dans les infrastructures en Asie-Pacifique soutiennent la demande dans les systèmes de métro, les aéroports, les centres de données et les installations de semi-conducteurs. Ces segments d'utilisation finale suivent des cycles d'investissement différents, soutenant la demande sur l'ensemble du marché des revêtements ignifuges. Une installation plus rapide reste importante pour les projets commerciaux, notamment lorsque les équipements de pulvérisation sans air couvrent de grandes surfaces en acier avec moins de passes. Les centres de données et les installations de fabrication avancée nécessitent des systèmes à plus haute spécification, car l'acier de structure peut nécessiter jusqu'à quatre heures de protection contre l'incendie et une résistance à la corrosion dans des conditions d'exploitation humides.
Expansion des installations de gaz naturel liquéfié (GNL), de pétrole et gaz, d'énergie et de traitement
Les installations d'hydrocarbures nécessitent des systèmes de protection passive contre l'incendie répondant à des spécifications strictes. Les producteurs du Moyen-Orient ont planifié 130 milliards USD d'investissements dans la capacité d'approvisionnement en pétrole et gaz en 2025, soutenant l'activité dans les projets de GNL, de raffinage et offshore. Les grands projets de GNL nécessitent un ignifugeage pour l'acier de structure, les modules de traitement, les chevalets de tuyauterie et les structures de réservoirs exposés aux risques d'incendie d'hydrocarbures et de jet de feu. Le rapport annuel 2025 de Cheniere décrit les plans d'expansion pour Sabine Pass LNG et Corpus Christi LNG, soutenant un pipeline nord-américain de projets d'investissement connexes. Les actifs offshore vieillissants en mer du Nord, dans le golfe du Mexique et en Asie du Sud-Est nécessitent également un rerevêtement à mesure que les propriétaires d'actifs prolongent leur durée de vie. Ces applications nécessitent des fournisseurs disposant de capacités conformes à la norme Underwriters Laboratories (UL) 1709, de références de projets établies et de réseaux d'applicateurs formés.
Transition vers des systèmes de protection incendie à faible teneur en composés organiques volatils (COV) et à base d'eau
Les exigences environnementales modifient la sélection des produits au sein du marché des revêtements ignifuges. L'Agence américaine de protection de l'environnement a finalisé les amendements aux normes nationales d'émission de composés organiques volatils (COV) pour les revêtements en aérosol en janvier 2025[1]Agence américaine de protection de l'environnement, "Normes nationales d'émission de composés organiques volatils pour les revêtements en aérosol," Federal Register, govinfo.gov.. La règle californienne 1113 limite également la teneur en COV des revêtements architecturaux, restreignant plusieurs formulations à base de solvants. PPG a introduit STEELGUARD 652 pour les applications d'acier de structure intérieur en Amérique du Nord en février 2026, avec une certification UL 263 et une formulation à base d'eau. Les systèmes à base d'eau peuvent réduire les risques pour la santé et la sécurité lors de l'application, réduisant potentiellement la responsabilité des entrepreneurs et les préoccupations liées aux assurances.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de préparation des surfaces et d'applicateurs spécialisés | -1.5% | Mondial, plus aigu dans les marchés émergents d'Asie du Sud et du Sud-Est et d'Afrique subsaharienne | Moyen terme (2-4 ans) |
| Cycles longs de tests et de certification incendie | -0.8% | Mondial, en particulier les marchés multi-juridictions couvrant les normes ASTM, EN et GB | Long terme (≥ 4 ans) |
| Volatilité des prix des matières premières et exposition à l'approvisionnement | -0.6% | Mondial, aigu dans les marchés dépendants des importations en Asie-Pacifique et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de préparation des surfaces et d'applicateurs spécialisés
Les coûts d'installation limitent l'adoption dans les segments sensibles aux prix du marché des revêtements ignifuges. Les systèmes intumescents nécessitent des mesures précises d'épaisseur de film sec, des conditions d'application contrôlées et des applicateurs certifiés maîtrisant le système complet primaire-couche intumescente-couche de finition. Sur des projets complexes, les systèmes intumescents époxy extérieurs installés peuvent coûter entre 45 et 80 USD par m². La disponibilité limitée d'applicateurs certifiés en Asie du Sud et du Sud-Est et en Afrique subsaharienne contraint davantage le déploiement pratique de ces systèmes. Un suivi inadéquat de l'épaisseur de film sec peut entraîner des échecs d'inspection et des reprises coûteuses. Ces exigences ralentissent la pénétration du marché, même là où les réglementations soutiennent clairement la protection passive contre l'incendie.
Cycles longs de tests et de certification incendie
Les tests incendie restent un obstacle important aux lancements de produits sur le marché des revêtements ignifuges. Les tests selon les normes ASTM E119, UL 263 et EN 13381-8 peuvent nécessiter plus de 100 éprouvettes en acier de différentes formes et tailles. Le processus complet de test et d'analyse peut prendre jusqu'à 18 mois[2]PPG Industries, Inc., "Des tests incendie précis des revêtements de protection passive contre l'incendie garantissent la sécurité structurelle," PPG Industries, ppg.com.. L'approbation selon une norme européenne ne qualifie pas automatiquement un produit pour une utilisation sur un projet nord-américain ; une telle utilisation nécessite une certification distincte. Les produits destinés à la Chine doivent également obtenir la qualification GB 14907. Ces exigences rendent difficile pour les fournisseurs régionaux de reproduire les bibliothèques de certifications multi-normes établies et augmentent le seuil d'investissement pour l'entrée sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de revêtement : les systèmes intumescents conservent leur position dominante tandis que les revêtements cimentaires rebondissent
Les revêtements intumescents représentaient 58,13 % du marché des revêtements ignifuges en 2025. Leur position reflète des bibliothèques de certifications établies, la familiarité des entrepreneurs et une utilisation de longue date sur l'acier de structure dans les applications commerciales et énergétiques. Ces systèmes se dilatent lorsqu'ils sont exposés à la chaleur, formant une couche de char isolante qui protège la structure sous-jacente. En mars 2025, Hempel a introduit Hempafire Extreme 550, un revêtement de protection passive contre l'incendie époxy conçu pour réduire la consommation de peinture par mètre carré jusqu'à 40 % par rapport aux formulations antérieures. Ce produit répond aux exigences de spécification pour des coûts d'application réduits. Les revêtements intumescents en film mince sont également utilisés dans les projets de bois massif, où des produits transparents ou légèrement teintés préservent les surfaces en bois visibles. Des tests évalués par des pairs ont démontré que le type et l'épaisseur du revêtement influencent la carbonisation dans les assemblages de bois massif. Le marché des revêtements ignifuges continue de dépendre des systèmes intumescents lorsque l'apparence, le poids et les contraintes d'espace sont importants. Leur base installée soutient également une demande récurrente liée aux activités de maintenance et de rénovation. Les prescripteurs favorisent souvent les systèmes ayant des historiques de performance documentés, car les changements de produits peuvent nécessiter de nouvelles approbations, des procédures d'application révisées et une coordination supplémentaire entre les propriétaires, les entrepreneurs et les inspecteurs.
Les revêtements cimentaires devraient croître à un CAGR de 5,65 % de 2026 à 2031, le taux le plus rapide parmi les types de revêtements. Leur coût inférieur reste pertinent pour les installations industrielles, où les grandes surfaces en acier rendent l'économie unitaire plus importante que l'apparence. Les installations de gaz naturel liquéfié (GNL) utilisent ces revêtements car les fondations et les chevalets de tuyauterie nécessitent une protection sur de vastes surfaces. Les systèmes cimentaires peuvent répondre à ces exigences sans les normes de finition généralement associées à l'architecture commerciale. Par conséquent, le marché des revêtements ignifuges conservera une demande pour les deux approches de revêtement plutôt que de se tourner vers une seule classe de produits. La catégorie des autres types de revêtements comprend les systèmes hybrides géopolymères et biosourcés. Une revue de 2025 du Journal of Materials Science a décrit des géopolymères formant des couches denses et isolantes sans recourir à la chimie du char organique. Ces matériaux en sont à un stade antérieur de développement commercial, mais peuvent constituer une alternative pour les applications nécessitant une protection incendie non combustible. Leur pertinence sur le marché dépendra de la capacité des fabricants à combiner performance incendie et installation pratique, preuves de tests reconnues et discipline de coûts requise pour les projets de construction industrielle.


Par technologie : les formulations à base d'eau dominent la part de marché tandis que les revêtements en poudre portent l'agenda d'innovation
Les formulations à base d'eau représentaient 46,36 % du marché des revêtements ignifuges par technologie en 2025. Les réglementations environnementales et les investissements soutenus en formulation ont renforcé leur position par rapport aux produits à base de solvants. Les systèmes à base de solvants restent utiles pour les travaux de maintenance impliquant de l'acier corrodé ou imparfaitement préparé. Les entrepreneurs continuent d'utiliser ces systèmes dans les projets industriels de réhabilitation car ils peuvent tolérer des conditions de surface plus difficiles. L'Interchar 1150 d'AkzoNobel a reçu l'Évaluation Technique Européenne (ETE) 26/0098 et la certification Marquage CE en 2026 pour la protection à base d'eau de l'acier de structure. Le produit met l'accent sur des charges de matériaux réduites et un séchage plus rapide. En 2025, Evonik a introduit VISIOMER HEMA-P pour soutenir les finitions transparentes ignifuges dans les revêtements de bois à base d'eau. Ces développements élargissent les options de formulation disponibles pour les fabricants de revêtements. Les produits à base d'eau sont pertinents pour les projets de construction qui privilégient une exposition aux solvants réduite. Cependant, leur sélection dépend également des conditions de séchage, de la préparation du chantier et de la capacité des entrepreneurs à respecter les exigences d'application spécifiées par le fabricant et la documentation du projet.
Les revêtements en poudre devraient croître à un CAGR de 5,78 % de 2026 à 2031, le taux le plus élevé dans la catégorie technologique. Leur processus appliqué en usine, sans composés organiques volatils (COV), en une seule passe, est adapté à la construction préfabriquée et modulaire. L'application en usine réduit également la manipulation des solvants, les déchets et les exigences de conformité associées. Cette tendance soutient le marché des revêtements ignifuges, car les composants de construction sont de plus en plus préparés avant d'arriver sur les chantiers. En 2025, Qualicoat UK & Ireland a indiqué que les revêtements en poudre architecturaux spécifiés peuvent atteindre une classification de réaction au feu A2-s1,d0 selon la norme EN 13501-1. Ce développement élargit l'utilisation des systèmes en poudre dans les applications de façades de grande hauteur et à occupation multiple. Les autres technologies comprennent des produits durcis par rayonnement et à haute teneur en solides conçus pour des applications marines et d'intérieur ferroviaire de niche. Bien que ces systèmes détiennent une part de marché plus faible, ils répondent à des exigences de performance spécialisées. La combinaison technologique continuera de refléter les différences entre les sites, les substrats et les exigences réglementaires. Aucune technologie unique ne peut servir tous les cas d'utilisation, car les conditions d'usine, les réparations sur le terrain, l'acier apparent, la protection du bois et les applications de transport spécialisées nécessitent des méthodes d'application et des caractéristiques de performance distinctes.
Par substrat : le métal domine sans contestation tandis que le bois ouvre un nouveau front structurel
Les substrats métalliques représentaient 63,47 % du marché des revêtements ignifuges en 2025. L'acier de structure perd une part significative de sa capacité portante à des températures élevées, rendant la protection passive contre l'incendie essentielle dans de nombreux bâtiments à ossature acier et installations industrielles. Le développement de produits pour les substrats métalliques se concentre sur l'efficacité d'application et les propriétés de protection combinées. En septembre 2024, PPG a étendu STEELGUARD 951 aux Amériques. Le revêtement offre jusqu'à quatre heures de protection contre l'incendie dans un système monocouche à film sec de 3 500 microns tout en assurant une résistance à la corrosion sans couche de finition. La protection combinée contre l'incendie et la corrosion peut réduire les besoins en main-d'œuvre et la complexité du système. Le métal restera le substrat principal car les bâtiments commerciaux, les infrastructures et les installations de traitement dépendent fortement des structures en acier. Le marché des revêtements ignifuges bénéficiera également d'une demande récurrente pour l'inspection, la réparation et le rerevêtement des actifs métalliques existants. Cette base installée assure une stabilité même lorsque l'activité de nouvelle construction est irrégulière. Les inspections, les modifications de bâtiments, les réparations de corrosion et la recertification peuvent générer des travaux complémentaires longtemps après l'application initiale du système, en particulier pour les actifs commerciaux et industriels complexes.
Le bois devrait croître à un CAGR de 6,09 % de 2026 à 2031, ce qui en fait le segment de substrat à la croissance la plus rapide. La construction en bois massif devrait stimuler cette demande, car le bois de structure apparent nécessite des systèmes qui protègent le matériau sans en altérer l'apparence. Plus de 2 400 projets en bois massif étaient en construction ou en planification dans le monde début 2026. Le bois lamellé-croisé, le bois lamellé-collé et le bois de placage stratifié sont de plus en plus utilisés dans des structures plus hautes selon des codes basés sur la performance mis à jour. Les revêtements pour bois doivent traiter la porosité, la viscosité et la cohérence de l'épaisseur de film sec différemment des systèmes de revêtement pour acier. Les systèmes intumescents transparents nécessitent donc une expertise spécialisée en formulation et en installation. Cette exigence crée des opportunités pour les fournisseurs ayant une expertise dans les revêtements pour bois et la performance incendie. La catégorie des autres substrats comprend le béton, les panneaux composites et les applications de dalle pour centres de données. Bien que ces applications détiennent une part de marché plus faible, elles élargissent le marché des revêtements ignifuges. Elles démontrent que les besoins en protection passive contre l'incendie s'étendent au-delà de l'acier de structure principal et peuvent survenir partout où les matériaux, les conceptions d'actifs ou les conditions d'occupation créent des exigences spécifiques de performance incendie.
Par technique d'application : la pulvérisation détient la plus grande part de marché et le taux de croissance le plus élevé
La pulvérisation représentait 70,29 % du marché des revêtements ignifuges en 2025 et devrait croître à un CAGR de 6,13 % de 2026 à 2031. Sur les grands projets, les équipements de pulvérisation sans air peuvent couvrir 200 à 400 m² par applicateur par jour. Cette productivité soutient les applications dans les bâtiments à ossature acier multi-étages et les plateaux d'usines de traitement aux structures complexes. La pulvérisation permet aux entrepreneurs d'obtenir des épaisseurs de film sec plus cohérentes sur de larges surfaces et offre une option évolutive pour la protection passive contre l'incendie sur les structures en acier. Les produits intumescents à fort épaisseur atteignant 3 500 μm en une seule couche soutiennent cette méthode d'application. La technique est pertinente là où la disponibilité de la main-d'œuvre et les calendriers de projet affectent les coûts totaux installés. Sa position sur le marché reflète le besoin d'applications à grande échelle et le développement continu des formulations. Les fabricants développent des systèmes qui permettent une application plus rapide et moins de couches, car la productivité de la main-d'œuvre, les contraintes d'accès et le contrôle cohérent de l'épaisseur restent des considérations clés pour les grands projets de construction et d'énergie.
Les applications au pinceau et au rouleau restent pertinentes pour les réparations, les retouches et les espaces confinés. Les entrepreneurs utilisent ces méthodes lorsqu'ils ne peuvent pas déployer en toute sécurité des équipements de pulvérisation ou lorsque la taille des projets ne justifie pas la mobilisation des équipements. Ces techniques représentent une part significative des activités de maintenance et de rerevêtement en Europe et en Amérique du Nord, où de nombreuses installations ont entre 10 et 25 ans de durée de vie et nécessitent une restauration périodique. L'application à la truelle est principalement utilisée pour les systèmes cimentaires dans les environnements industriels lourds, notamment les colonnes de structure et les jupes de réservoirs, où la masse appliquée et la durabilité priment sur la qualité de finition. Les fabricants optimisent de plus en plus les viscosités des produits pour la livraison par pulvérisation, élargissant la gamme de projets adaptés à cette technique. Cependant, le secteur des revêtements ignifuges continuera de nécessiter plusieurs techniques d'application car l'accès aux projets et les conditions des actifs varient. Cette diversité limite la probabilité qu'une technique remplace entièrement les autres. La taille du projet, l'accès, les conditions de santé et de sécurité, la portée des réparations et les propriétés du revêtement sélectionné continueront de déterminer la méthode d'application la plus appropriée pour chaque installation.
Par secteur d'utilisation finale : la construction représente la plus grande part de marché, tandis que le pétrole et le gaz génèrent une valeur plus élevée
Le bâtiment et la construction représentaient 44,83 % du marché des revêtements ignifuges en 2025. Cette position reflète l'ampleur des projets commerciaux, résidentiels et institutionnels utilisant l'acier de structure. Les codes du bâtiment stimulent la demande de revêtements ignifuges lorsque les projets dépassent les seuils minimaux de hauteur et d'occupation. Les centres de données représentent également un segment en croissance au sein de la demande de construction. Les installations de semi-conducteurs, les usines de batteries pour véhicules électriques et les campus d'intelligence artificielle peuvent nécessiter jusqu'à 4 heures de protection ignifuge dans des environnements à forte humidité. Ces exigences soutiennent des spécifications à plus haute valeur que les projets commerciaux standard. Les installations industrielles et de fabrication constituent le troisième groupe d'utilisateurs finaux, comprenant les raffineries, les centrales électriques et les sites chimiques. Leur profil de risque se situe entre celui des bâtiments conventionnels et des installations d'hydrocarbures. La construction restera le principal moteur de la demande pour le marché des revêtements ignifuges car la conformité aux codes s'applique à un large éventail de types de projets. Le segment combine le nouveau développement commercial avec les rénovations, les actifs institutionnels, les installations logistiques et les sites de fabrication spécialisés, créant une demande avec des délais et des exigences de spécification variables.
Le secteur du pétrole et du gaz devrait croître à un CAGR de 6,41 % de 2026 à 2031. Les systèmes intumescents époxy approuvés pour les scénarios d'incendie de nappe et de jet de feu selon la norme Underwriters Laboratories (UL) 1709 représentent une catégorie de produits à plus haute valeur au sein de ce secteur d'utilisation finale. Les coûts de revêtement offshore par mètre carré peuvent être trois à cinq fois plus élevés que ceux de la protection cellulosique dans les bâtiments commerciaux. Par conséquent, les applications pétrolières et gazières génèrent une valeur plus élevée par projet malgré des quantités d'application inférieures à celles des projets de construction. Jotun a introduit Jotachar 1709 XT à l'ADIPEC 2025 pour les projets terrestres nécessitant la certification UL 1709. L'entreprise a développé le produit grâce à des tests sur plus de 1 km d'acier de structure. L'aérospatiale et la défense représentent un segment de spécialité plus restreint qui nécessite à la fois une résistance au feu et une réduction du poids. Les autres secteurs d'utilisation finale comprennent le maritime, les infrastructures de transport et les tunnels. Leurs exigences variées élargissent le marché des revêtements ignifuges. Chaque environnement d'application nécessite un équilibre différent entre épaisseur, poids, finition visuelle, durabilité, résistance à la corrosion et accès pour l'application, obligeant les fournisseurs à maintenir des portefeuilles au-delà d'une offre unique à usage général.
Analyse géographique
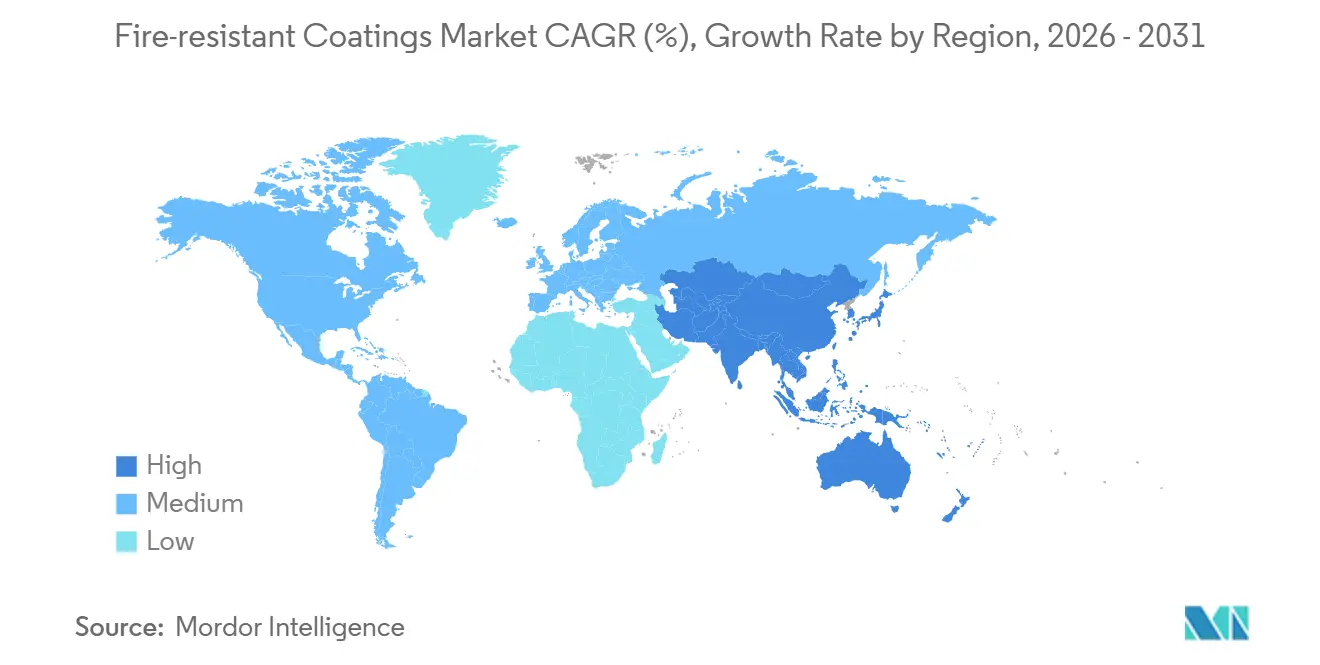
L'Asie-Pacifique représentait 35,02 % du marché des revêtements ignifuges en 2025 et devrait croître à un CAGR de 6,22 % durant 2026-2031. La Chine est en tête de la demande régionale, portée par les exigences de la norme GB 14907, les rénovations de propriétés commerciales et les projets d'infrastructure, notamment les aéroports, les systèmes de métro et les installations énergétiques. L'Inde devient un marché davantage axé sur les spécifications à la suite du Code national du bâtiment 2024, qui exige des revêtements testés selon la norme IS 3809 pour les bâtiments commerciaux dépassant 15 mètres de hauteur. Les exigences de rénovation associées comprennent environ 1,2 million de m² de bureaux à Mumbai et Bengaluru. Le Japon et la Corée du Sud ont une demande pour l'acier architectural apparent et les projets en bois massif. Le Vietnam, l'Indonésie et la Thaïlande passent des systèmes cimentaires aux revêtements intumescents en film mince à mesure que les normes de construction s'alignent sur les références EN et UL. Ce mix régional crée des exigences d'application diverses en Asie-Pacifique. Les fournisseurs doivent répondre à des normes locales variables, des méthodes de construction, des capacités des entrepreneurs et des priorités des utilisateurs finaux plutôt que de traiter la région comme un environnement de spécification unique.
L'Amérique du Nord est le deuxième marché régional, soutenu par la construction de centres de données, les projets de fabrication avancée et les rénovations de bâtiments commerciaux. Les installations dotées de systèmes de protection passive contre l'incendie installés avant 2000 nécessitent de plus en plus des travaux de prolongation de durée de vie ou une recertification après rénovation. L'Europe dispose de normes techniques établies et d'une base de construction urbaine mature. Le règlement délégué de la Commission (UE) 2026/557 est entré en vigueur en mai 2026 et harmonise les cadres pour les déclarations de performance de résistance au feu dans l'Union européenne. Le règlement augmente les exigences de conformité pour les fournisseurs non certifiés et offre un avantage d'accès au marché aux entreprises internationales accréditées ISO. La transition du Royaume-Uni en 2025 vers la norme BS EN 13501-1 soutient la demande de produits intumescents classés Euroclass. L'activité de rénovation reste une source importante de demande régionale, car les bâtiments commerciaux existants nécessitent une évaluation lorsque les aménagements intérieurs changent ou que les systèmes de protection passive contre l'incendie se dégradent. Cette demande est moins dépendante du rythme du nouveau développement urbain.
Le Moyen-Orient et l'Afrique affichent des dépenses élevées de protection passive contre l'incendie par projet. Le pipeline d'investissements en amont de l'Arabie Saoudite, les expansions de gaz naturel liquéfié (GNL) du Qatar et les projets offshore des Émirats arabes unis nécessitent des systèmes de protection contre l'incendie d'hydrocarbures certifiés UL 1709. Ces projets exigent que les fournisseurs fournissent des produits certifiés et un soutien à la livraison régionale. L'Amérique du Sud est un marché plus restreint qui se développe grâce à la construction industrielle et à la modernisation des codes du bâtiment. Le Brésil et l'Argentine sont en tête de la base de demande en développement de la région au-delà des clients de l'énergie et des mines. Le marché des revêtements ignifuges varie selon la géographie car les codes, les types de projets et les capacités d'installation diffèrent. Les fournisseurs ont besoin de certifications régionales et d'un soutien aux applicateurs pour répondre à ces variations. La présence locale reste importante même pour les marques de produits reconnues mondialement. Le soutien technique régional, la fiabilité de l'approvisionnement et les relations avec des applicateurs formés peuvent influencer l'adoption d'un produit certifié pour des projets complexes.

Paysage concurrentiel
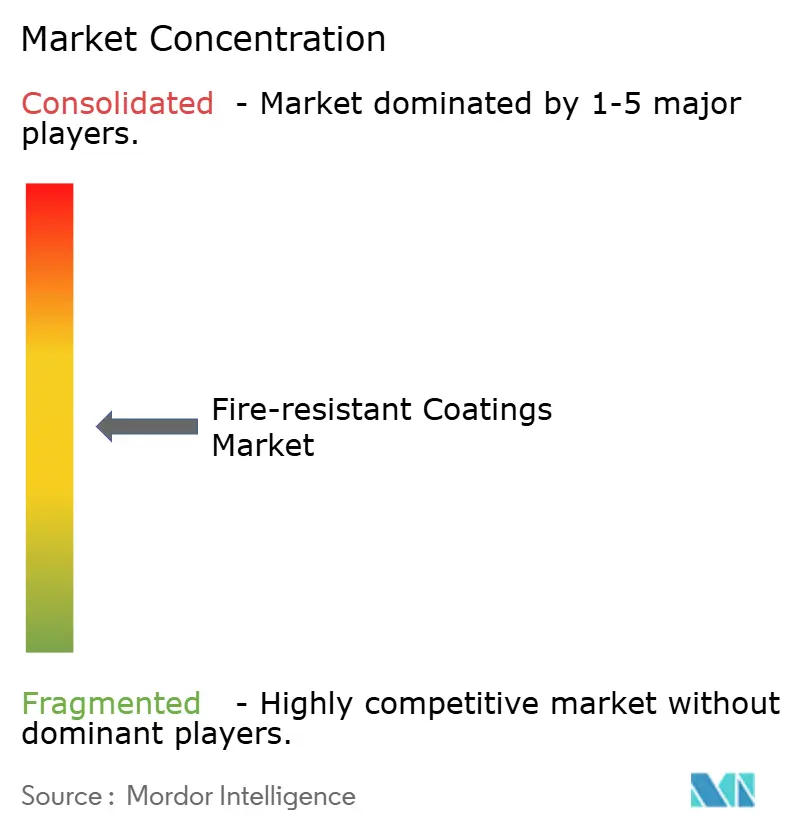
Le marché des revêtements ignifuges est modérément fragmenté. Les principaux participants multinationaux comprennent Sherwin-Williams, AkzoNobel, PPG Industries, Jotun, Hempel et RPM International à travers ses activités Carboline et Tremco. Les entreprises détenant les certifications UL 263, EN 13381, GB 14907 et UL 1709 peuvent soutenir des projets dans les principales juridictions. Les fournisseurs régionaux en Chine et en Inde gagnent en accès via les canaux d'approvisionnement gouvernementaux ; cependant, ils font face à des contraintes dans le développement de portefeuilles de certifications multi-juridictions. Les entreprises leaders élargissent leurs portefeuilles de produits à base d'eau et à faible teneur en composés organiques volatils (COV) pour répondre aux exigences environnementales. Elles améliorent également l'efficacité d'application grâce à des épaisseurs de film sec réduites, des temps de durcissement plus rapides et des systèmes monocouches. Ces stratégies réduisent les besoins en main-d'œuvre et peuvent abaisser les coûts totaux du système pour les clients. Elles soutiennent également la participation à des spécifications qui évaluent les coûts combinés des matériaux, de l'application, de l'inspection, de la maintenance et des calendriers de projet, plutôt que les prix des matériaux seuls.
Sika a annoncé cinq nouvelles usines de fabrication en février 2026 dans des marchés en croissance, notamment des installations en Colombie et en Argentine. Cette initiative reflète le rôle de la production régionale et de la capacité de livraison. L'usine d'Oman de Jotun produit la gamme complète de produits intumescents hydrocarburés Jotachar et dispose d'une capacité annuelle de 2,4 millions de litres. L'installation soutient les projets du Golfe nécessitant un approvisionnement local rapide. AkzoNobel a lancé Chartek ONE à l'échelle mondiale lors de GasTech 2025, après son introduction initiale au Moyen-Orient. Le système monocouche sans maille offre jusqu'à trois heures de résistance aux incendies de jet et de nappe dans des environnements d'hydrocarbures et cryogéniques. Ces développements indiquent que les fournisseurs se font concurrence sur la simplification technique, la portée géographique et la préparation à la conformité. Les fournisseurs desservant des projets exigeants nécessitent une combinaison de ces capacités. Pour participer aux principales spécifications énergétiques ou d'infrastructure, les fournisseurs peuvent avoir besoin de documentation technique, de disponibilité locale des produits, d'un soutien à l'installation formé et de références de projets établies.
La protection du bois massif reste un domaine concurrentiel en développement, car de nombreux fournisseurs établis n'offrent qu'une gamme limitée de produits certifiés pour le bois de structure apparent. Les outils d'inspection numérique qui suivent l'épaisseur de film sec et les enregistrements d'application présentent une opportunité de différenciation des produits et des services. Jotun a déposé une demande de brevet en 2025 pour une composition intumescente comprenant un liant époxy, une résine hydrocarbonée et un diluant réactif. La formulation vise à améliorer la ténacité, la résistance aux basses températures et la formation de char. Les produits à base de géopolymères représentent une voie technologique à plus long terme plutôt qu'un substitut concurrentiel immédiat. Une revue scientifique de 2025 sur les géopolymères explique pourquoi les fournisseurs surveillent les alternatives de protection incendie inorganique. Le paysage concurrentiel reste façonné par les grands acteurs établis car les tests et la certification nécessitent un temps et un capital significatifs. Cependant, des produits spécialisés pour le bois, l'énergie offshore et les systèmes à faible teneur en COV peuvent créer des opportunités d'entrée sur le marché ciblées. Ces domaines nécessitent des capacités techniques ciblées et peuvent aider les fournisseurs qualifiés à constituer des références de projets avant de concourir dans les principales catégories d'application.
Leaders du secteur des revêtements ignifuges
Akzo Nobel N.V.
PPG Industries, Inc.
The Sherwin-Williams Company
Jotun
Hempel A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : PPG Industries a lancé PPG STEELGUARD 652, un revêtement de protection incendie intumescent à base d'eau pour l'acier de structure intérieur, en Amérique du Nord. Le produit certifié UL 263 offre jusqu'à deux heures de protection passive contre l'incendie cellulosique, avec une faible épaisseur de film sec (EFS) certifiée, une résistance à l'adhérence et une durée de vie de 20 ans. Il cible les spécifications de construction durable dans le cadre des programmes LEED et équivalents.
- Septembre 2025 : la marque de revêtements de protection d'AkzoNobel, International, a lancé Chartek ONE à l'échelle mondiale lors de GasTech 2025 à Milan, après son introduction initiale au Moyen-Orient. Chartek ONE est un système de protection passive contre l'incendie époxy monocouche sans maille qui offre jusqu'à trois heures de résistance aux incendies de jet et de nappe contre les incendies d'hydrocarbures et cryogéniques sur une large plage de températures de fonctionnement. Le produit est disponible pour les clients du secteur de l'énergie en Europe.


Portée du rapport mondial sur le marché des revêtements ignifuges
Les revêtements ignifuges sont des matériaux de protection appliqués aux composants et structures de bâtiments pour retarder l'ignition, limiter la propagation des flammes et contribuer à maintenir l'intégrité structurelle lors d'une exposition au feu. Ces revêtements répondent aux exigences de sécurité incendie dans les applications de construction commerciale, industrielle et résidentielle.p>
Le marché des revêtements ignifuges est segmenté par type de revêtement, technologie, substrat, technique d'application, secteur d'utilisation finale et géographie. Par type de revêtement, le marché est segmenté en revêtements intumescents, revêtements cimentaires et autres. Par technologie, le marché est segmenté en revêtements à base d'eau, à base de solvants, en poudre et autres technologies. Par substrat, le marché est segmenté en métal, bois et autres. Par technique d'application, le marché est segmenté en pulvérisation, pinceau et rouleau, et autres. Par secteur d'utilisation finale, le marché est segmenté en bâtiment et construction, pétrole et gaz, industrie et fabrication, aérospatiale et défense, et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour les revêtements ignifuges dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Revêtements intumescents |
| Revêtements cimentaires |
| Autres |
| À base d'eau |
| À base de solvants |
| Revêtements en poudre |
| Autres technologies |
| Métal |
| Bois |
| Autres |
| Pulvérisation |
| Pinceau et rouleau |
| Autres |
| Bâtiment et construction |
| Pétrole et gaz |
| Industrie et fabrication |
| Aérospatiale et défense |
| Autres utilisateurs finaux |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de revêtement | Revêtements intumescents | |
| Revêtements cimentaires | ||
| Autres | ||
| Par technologie | À base d'eau | |
| À base de solvants | ||
| Revêtements en poudre | ||
| Autres technologies | ||
| Par substrat | Métal | |
| Bois | ||
| Autres | ||
| Par technique d'application | Pulvérisation | |
| Pinceau et rouleau | ||
| Autres | ||
| Par secteur d'utilisation finale | Bâtiment et construction | |
| Pétrole et gaz | ||
| Industrie et fabrication | ||
| Aérospatiale et défense | ||
| Autres utilisateurs finaux | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des revêtements ignifuges ?
La taille du marché des revêtements ignifuges était évaluée à 1,78 milliard USD en 2025 et devrait croître de 1,87 milliard USD en 2026 à 2,40 milliards USD d'ici 2031, à un CAGR de 5,13 % au cours de la période de prévision (2026-2031).
Quel type de revêtement détient la plus grande part ?
Les revêtements intumescents représentaient 58,13 % en 2025 en raison de leur utilisation extensive dans la protection de l'acier de structure. La disponibilité des certifications, la familiarité des entrepreneurs et l'utilisation dans les projets commerciaux et énergétiques continuent de soutenir le segment. Les options en film mince soutiennent également les applications où l'acier de structure apparent ou la finition visuelle est importante. Les fournisseurs doivent maintenir des preuves de tests fiables et des conseils d'application pour une utilisation avec ces systèmes sur des conceptions structurelles complexes.
Quelle technologie devrait connaître la croissance la plus rapide ?
Les revêtements en poudre devraient croître à un CAGR de 5,78 % jusqu'en 2031, soutenus par des processus appliqués en usine et à faible teneur en COV. Leur adéquation avec la construction préfabriquée réduit également la manipulation des solvants et les déchets de matériaux. Cela s'aligne avec les processus de revêtement contrôlés en usine et les méthodes de construction modulaire. Cela peut également soutenir une application plus cohérente lorsque les composants sont revêtus avant d'arriver sur le chantier de construction.
Pourquoi le bois est-il un substrat en croissance pour la protection incendie ?
Le bois devrait croître à un CAGR de 6,09 % jusqu'en 2031, car les projets en bois massif nécessitent des systèmes qui préservent les surfaces de structure visibles. Les systèmes intumescents transparents doivent tenir compte de la porosité, de la viscosité et de la cohérence de l'épaisseur de film sec du bois. Cela fait du bois un domaine spécialisé de formulation et de travail d'application. Le revêtement doit protéger le substrat tout en permettant aux concepteurs de conserver l'apparence des éléments en bois visibles.
Dernière mise à jour de la page le:



