
Tamaño y Participación del Mercado de Revestimientos Resistentes al Fuego
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Revestimientos Resistentes al Fuego por Mordor Intelligence
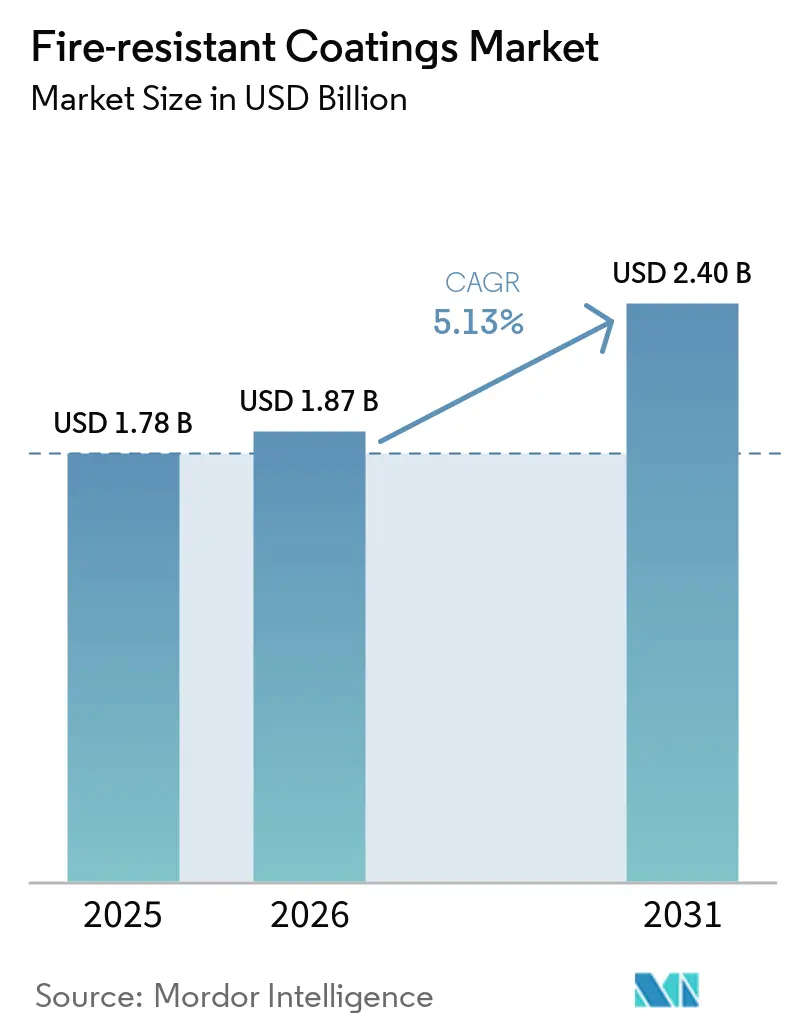
El tamaño del mercado de revestimientos resistentes al fuego fue valorado en 1,78 mil millones de USD en 2025 y se estima que crecerá desde 1,87 mil millones de USD en 2026 hasta 2,40 mil millones de USD en 2031, a una CAGR del 5,13% durante el período de pronóstico (2026-2031). Códigos de incendio más estrictos impulsan el mercado de revestimientos resistentes al fuego, la adopción de especificaciones basadas en el desempeño y la demanda de proyectos de construcción, energía e industriales. Los cambios en los códigos de incendio afectan tanto a la nueva construcción como a los activos existentes, respaldando la demanda más allá de un único ciclo de proyecto. El mercado atiende a edificios comerciales, instalaciones de GNL, plantas industriales y aplicaciones aeroespaciales. Los proveedores se centran en certificaciones, redes de aplicadores capacitados y productos que reducen el tiempo de instalación, ya que estos factores afectan la elegibilidad del proyecto. Las oportunidades de crecimiento existen en regiones con actividad constructiva, aplicación de normas de seguridad e infraestructura de alta especificación.
Conclusiones Clave del Informe
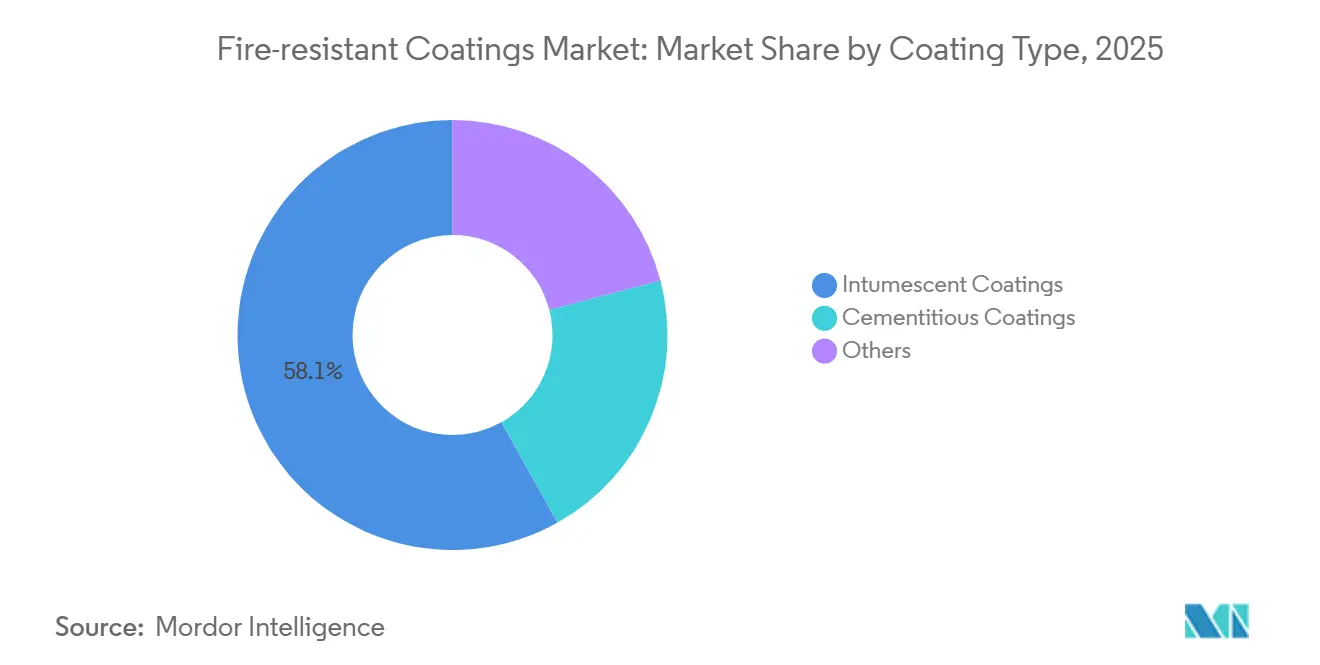
- Por tipo de revestimiento, los revestimientos intumescentes representaron el 58,13% de la participación del mercado de revestimientos resistentes al fuego en 2025, mientras que se prevé que los revestimientos cementosos crezcan a una CAGR del 5,65% hasta 2031.
- Por tecnología, las formulaciones de base acuosa representaron el 46,36% de la participación del mercado de revestimientos resistentes al fuego en 2025, mientras que se prevé que los revestimientos en polvo crezcan a una CAGR del 5,78% hasta 2031.
- Por sustrato, el metal representó el 63,47% del tamaño del mercado de revestimientos resistentes al fuego en 2025, mientras que se prevé que la madera crezca a una CAGR del 6,09% hasta 2031.
- Por técnica de aplicación, la aplicación por pulverización representó el 70,29% del tamaño del mercado de revestimientos resistentes al fuego en 2025 y se prevé que crezca a una CAGR del 6,13% hasta 2031.
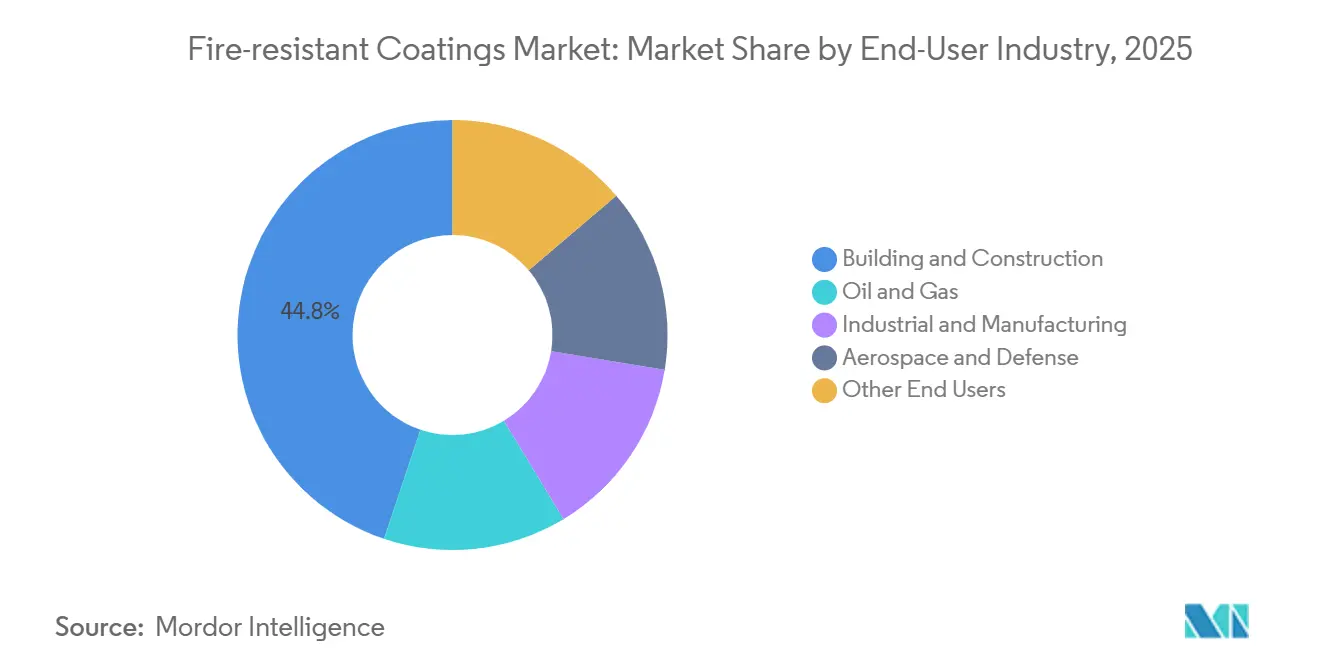
- Por industria de usuario final, la construcción y edificación representó el 44,83% del mercado de revestimientos resistentes al fuego en 2025, mientras que se prevé que el petróleo y el gas crezcan a una CAGR del 6,41% hasta 2031.
- Por geografía, Asia-Pacífico representó el 35,02% del mercado de revestimientos resistentes al fuego en 2025 y se prevé que crezca a una CAGR del 6,22% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Revestimientos Resistentes al Fuego
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aplicación de Códigos de Seguridad contra Incendios y Requisitos de Certificación | +1.8% | Global, con impacto a corto plazo concentrado en Asia del Sur, la UE y el Reino Unido | Mediano plazo (2-4 años) |
| Crecimiento de la Construcción en Altura, Infraestructura y Rehabilitación | +1.2% | Asia-Pacífico, Oriente Medio y África y América del Norte | Mediano plazo (2-4 años) |
| Expansión de Instalaciones de Gas Natural Licuado (GNL), Petróleo y Gas, Energía y Procesos | +1.0% | Oriente Medio y África, América del Norte, Costa del Golfo y Asia-Pacífico costa afuera | Mediano plazo (2-4 años) |
| Transición hacia Sistemas de Protección contra Incendios de Bajo Contenido de Compuestos Orgánicos Volátiles (COV) y Base Acuosa | +0.7% | Europa y América del Norte, con extensión a los principales mercados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente Demanda de Protección Ligera y de Instalación Más Rápida | +0.5% | Global, con ganancias tempranas en la construcción comercial europea y norteamericana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aplicación de Códigos de Seguridad contra Incendios y Requisitos de Certificación
Los cambios en los códigos de seguridad contra incendios están ampliando la base de demanda del mercado de revestimientos resistentes al fuego. El Reino Unido realizó la transición de BS 476 a BS EN 13501-1 en diciembre de 2025, aumentando los requisitos para el revestimiento combustible en estructuras de más de 18 metros. Esta transición exige sistemas intumescentes con clasificación Euroclass para nuevos proyectos de gran altura y actualizaciones en parte del parque de edificios comerciales existentes. El Código Nacional de Construcción de India 2024 exige revestimientos probados según IS 3809 para edificios comerciales de más de 15 metros, respaldando la actividad de rehabilitación en Bombay y Bengaluru. El Reglamento de Productos de Construcción revisado exigirá declaraciones de desempeño verificadas según ISO 17025 a partir del tercer trimestre de 2027, aumentando los requisitos de cumplimiento para los proveedores sin capacidades de ensayo acreditadas. Estos requisitos generan demanda tanto de nueva construcción como de instalaciones existentes, mientras que los proyectos de rehabilitación pueden escalonarse a lo largo de varios años.
Crecimiento de la Construcción en Altura, Infraestructura y Rehabilitación
La construcción en altura requiere protección pasiva contra incendios certificada, ya que el acero estructural necesita protección en todo el armazón del edificio. Los equipos de proyecto seleccionan cada vez más sistemas intumescentes de película delgada donde el acero queda expuesto y se requiere un acabado más limpio en comparación con las alternativas cementosas. La inversión en infraestructura en Asia-Pacífico respalda la demanda en sistemas de metro, aeropuertos, centros de datos e instalaciones de semiconductores. Estos segmentos de uso final siguen diferentes ciclos de inversión, respaldando la demanda en todo el mercado de revestimientos resistentes al fuego. La instalación más rápida sigue siendo importante para los proyectos comerciales, especialmente cuando los equipos de pulverización sin aire cubren grandes áreas de acero con menos pasadas. Los centros de datos y las instalaciones de fabricación avanzada requieren sistemas de mayor especificación, ya que el acero estructural puede requerir hasta cuatro horas de protección contra incendios y resistencia a la corrosión en condiciones de operación húmedas.
Expansión de Instalaciones de Gas Natural Licuado (GNL), Petróleo y Gas, Energía y Procesos
Las instalaciones de hidrocarburos requieren sistemas de protección pasiva contra incendios que cumplan especificaciones estrictas. Los productores de Oriente Medio planificaron inversiones de 130 mil millones de USD en capacidad de suministro de petróleo y gas durante 2025, respaldando la actividad en proyectos de GNL, refinería y costa afuera. Los grandes proyectos de GNL requieren ignifugación para el acero estructural, módulos de proceso, bastidores de tuberías y estructuras de tanques expuestos a riesgos de incendio de hidrocarburos y chorro. El informe anual 2025 de Cheniere describió planes de expansión para Sabine Pass LNG y Corpus Christi LNG, respaldando una cartera norteamericana de proyectos de capital relacionados. Los activos costa afuera envejecidos en el Mar del Norte, el Golfo de México y el Sudeste Asiático también requieren reaplicación de revestimientos a medida que los propietarios de activos extienden la vida útil de los mismos. Estas aplicaciones requieren proveedores con capacidades según Underwriters Laboratories (UL) 1709, referencias de proyectos establecidas y redes de aplicadores capacitados.
Transición hacia Sistemas de Protección contra Incendios de Bajo Contenido de Compuestos Orgánicos Volátiles (COV) y Base Acuosa
Los requisitos medioambientales están cambiando la selección de productos dentro del mercado de revestimientos resistentes al fuego. La Agencia de Protección Ambiental de los Estados Unidos finalizó las enmiendas a las normas nacionales de emisión de compuestos orgánicos volátiles (COV) para revestimientos en aerosol en enero de 2025[1]Agencia de Protección Ambiental de los Estados Unidos, "Normas Nacionales de Emisión de Compuestos Orgánicos Volátiles para Revestimientos en Aerosol," Registro Federal, govinfo.gov.. La Norma 1113 de California también limita el contenido de COV en revestimientos arquitectónicos, restringiendo varias formulaciones de base solvente. PPG introdujo STEELGUARD 652 para aplicaciones de acero estructural interior en América del Norte en febrero de 2026, con certificación UL 263 y una formulación de base acuosa. Los sistemas de base acuosa pueden reducir los riesgos para la salud y la seguridad durante la aplicación, reduciendo potencialmente la responsabilidad del contratista y las preocupaciones relacionadas con los seguros.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Preparación de Superficies y de Aplicadores Especializados | -1.5% | Global, más agudo en los mercados emergentes del Sur y Sudeste Asiático y el África Subsahariana | Mediano plazo (2-4 años) |
| Largos Ciclos de Ensayo y Certificación contra Incendios | -0.8% | Global, particularmente en mercados de múltiples jurisdicciones que abarcan normas ASTM, EN y GB | Largo plazo (≥ 4 años) |
| Volatilidad de Precios de Materias Primas y Exposición a la Cadena de Suministro | -0.6% | Global, agudo en mercados dependientes de importaciones en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Preparación de Superficies y de Aplicadores Especializados
Los costos de instalación limitan la adopción en los segmentos sensibles al precio del mercado de revestimientos resistentes al fuego. Los sistemas intumescentes requieren mediciones precisas del espesor de película seca, condiciones de aplicación controladas y aplicadores certificados con experiencia en el sistema completo de imprimación-capa intumescente-capa de acabado. En proyectos complejos, los sistemas intumescentes epóxicos exteriores instalados pueden costar entre 45 y 80 USD por m². La disponibilidad limitada de aplicadores certificados en el Sur y Sudeste Asiático y el África Subsahariana restringe aún más el despliegue práctico de estos sistemas. Un monitoreo inadecuado del espesor de película seca puede provocar fallos en la inspección y costosas reparaciones. Estos requisitos ralentizan la penetración del mercado, incluso donde las regulaciones respaldan claramente la protección pasiva contra incendios.
Largos Ciclos de Ensayo y Certificación contra Incendios
Los ensayos contra incendios siguen siendo una barrera significativa para el lanzamiento de productos en el mercado de revestimientos resistentes al fuego. Los ensayos bajo ASTM E119, UL 263 y EN 13381-8 pueden requerir más de 100 especímenes de acero en diferentes formas y tamaños. El proceso completo de ensayo y análisis puede tardar hasta 18 meses[2]PPG Industries, Inc., "Ensayo Preciso contra Incendios de Revestimientos de Protección Pasiva contra Incendios Garantiza la Seguridad Estructural," PPG Industries, ppg.com.. La aprobación bajo una norma europea no califica automáticamente un producto para su uso en un proyecto norteamericano; dicho uso requiere una certificación separada. Los productos destinados a China también deben obtener la calificación GB 14907. Estos requisitos dificultan que los proveedores regionales repliquen las bibliotecas de certificación multinorma establecidas y aumentan el umbral de inversión para la entrada al mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Revestimiento: Los Sistemas Intumescentes Mantienen su Posición Estructural mientras los Revestimientos Cementosos Repuntan
Los revestimientos intumescentes representaron el 58,13% del mercado de revestimientos resistentes al fuego en 2025. Su posición refleja las bibliotecas de certificación establecidas, la familiaridad de los contratistas y el uso consolidado en acero estructural en aplicaciones comerciales y energéticas. Estos sistemas se expanden cuando se exponen al calor, formando una capa de carbón aislante que protege la estructura subyacente. En marzo de 2025, Hempel introdujo Hempafire Extreme 550, un revestimiento epóxico de protección pasiva contra incendios diseñado para reducir el consumo de pintura por metro cuadrado hasta en un 40% en comparación con formulaciones anteriores. Este producto responde a los requisitos de especificación para menores costos de aplicación. Los revestimientos intumescentes de película delgada también se utilizan en proyectos de madera maciza, donde los productos transparentes o ligeramente tintados preservan las superficies de madera visibles. Los ensayos revisados por pares han demostrado que el tipo y el espesor del revestimiento influyen en la carbonización en los conjuntos de madera maciza. El mercado de revestimientos resistentes al fuego sigue dependiendo de los sistemas intumescentes donde la apariencia, el peso y las limitaciones de espacio son importantes. Su base instalada también respalda la demanda recurrente de actividades de mantenimiento y renovación. Los especificadores suelen preferir sistemas con historiales de desempeño documentados, ya que los cambios de producto pueden requerir nuevas aprobaciones, procedimientos de aplicación revisados y coordinación adicional entre propietarios, contratistas e inspectores.
Se proyecta que los revestimientos cementosos crezcan a una CAGR del 5,65% de 2026 a 2031, la tasa más alta entre los tipos de revestimiento. Su menor costo sigue siendo relevante para las instalaciones industriales, donde las grandes áreas de acero hacen que la economía unitaria sea más importante que la apariencia. Las instalaciones de gas natural licuado (GNL) utilizan estos revestimientos porque las cimentaciones y los bastidores de tuberías requieren protección en extensas áreas superficiales. Los sistemas cementosos pueden cumplir estos requisitos sin los estándares de acabado comúnmente asociados con la arquitectura comercial. Por lo tanto, el mercado de revestimientos resistentes al fuego mantendrá la demanda de ambos enfoques de revestimiento en lugar de orientarse hacia una única clase de producto. La categoría de otros tipos de revestimiento incluye sistemas híbridos geopoliméricos y de base biológica. Una revisión de 2025 en el Journal of Materials Science describió geopolímeros que forman capas densas y aislantes sin depender de la química del carbón orgánico. Estos materiales se encuentran en una etapa más temprana de desarrollo comercial, pero pueden proporcionar una alternativa para aplicaciones que requieren protección contra incendios no combustible. Su relevancia en el mercado dependerá de la capacidad de los fabricantes para combinar el desempeño contra incendios con una instalación práctica, evidencia de ensayos reconocida y la disciplina de costos requerida para proyectos de construcción industrial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología: La Base Acuosa Domina la Participación de Mercado mientras los Revestimientos en Polvo Impulsan la Agenda de Innovación
Las formulaciones de base acuosa representaron el 46,36% del mercado de revestimientos resistentes al fuego por tecnología en 2025. Las regulaciones medioambientales y las inversiones sostenidas en formulación han fortalecido su posición frente a los productos de base solvente. Los sistemas de base solvente siguen siendo útiles para trabajos de mantenimiento que involucran acero corroído o preparado de manera imperfecta. Los contratistas continúan utilizando estos sistemas en proyectos industriales de reconversión porque pueden tolerar condiciones superficiales más exigentes. Interchar 1150 de AkzoNobel recibió la Evaluación Técnica Europea (ETA) 26/0098 y la certificación de Marca CE en 2026 para la protección de base acuosa del acero estructural. El producto enfatiza menores cargas de material y un secado más rápido. En 2025, Evonik introdujo VISIOMER HEMA-P para respaldar acabados transparentes retardantes de llama en revestimientos de madera de base acuosa. Estos desarrollos amplían las opciones de formulación disponibles para los fabricantes de revestimientos. Los productos de base acuosa son relevantes para proyectos de construcción que priorizan una menor exposición a solventes. Sin embargo, su selección también depende de las condiciones de secado, la preparación del lugar de trabajo y la capacidad de los contratistas para cumplir los requisitos de aplicación especificados por el fabricante y la documentación del proyecto.
Se proyecta que los revestimientos en polvo crezcan a una CAGR del 5,78% de 2026 a 2031, la tasa más alta dentro de la categoría de tecnología. Su proceso de aplicación en fábrica de cero compuestos orgánicos volátiles (COV) y una sola pasada es adecuado para la construcción prefabricada y modular. La aplicación en fábrica también reduce el manejo de solventes, los residuos y los requisitos de cumplimiento relacionados. Esta tendencia respalda el mercado de revestimientos resistentes al fuego, ya que los componentes de construcción se preparan cada vez más antes de llegar a los lugares de obra. En 2025, Qualicoat UK & Ireland declaró que los revestimientos en polvo arquitectónicos especificados pueden lograr una clasificación de reacción al fuego A2-s1,d0 según EN 13501-1. Este desarrollo amplía el uso de sistemas en polvo en aplicaciones de fachadas de gran altura y de múltiples ocupantes. Otras tecnologías incluyen productos curados por radiación y de alto contenido en sólidos diseñados para aplicaciones especializadas en interiores marinos y ferroviarios. Si bien estos sistemas tienen una participación de mercado menor, abordan requisitos de desempeño especializados. La combinación de tecnologías seguirá reflejando las diferencias en los lugares, sustratos y requisitos regulatorios. Ninguna tecnología puede atender todos los casos de uso, ya que las condiciones de fábrica, las reparaciones en campo, el acero expuesto, la protección de la madera y las aplicaciones especializadas de transporte requieren métodos de aplicación y características de desempeño distintos.
Por Sustrato: El Metal Domina sin Competencia mientras la Madera Abre un Nuevo Frente Estructural
Los sustratos metálicos representaron el 63,47% del mercado de revestimientos resistentes al fuego en 2025. El acero estructural pierde una parte significativa de su capacidad de carga a temperaturas elevadas, lo que hace que la protección pasiva contra incendios sea esencial en muchos edificios con estructura de acero e instalaciones industriales. El desarrollo de productos para sustratos metálicos se centra en la eficiencia de aplicación y las propiedades de protección combinadas. En septiembre de 2024, PPG amplió STEELGUARD 951 a las Américas. El revestimiento proporciona hasta cuatro horas de protección contra incendios en un sistema de película seca de una sola capa de 3.500 micras, al tiempo que ofrece resistencia a la corrosión sin capa de acabado. La protección combinada contra incendios y la corrosión puede reducir los requisitos de mano de obra y la complejidad del sistema. El metal seguirá siendo el sustrato principal porque los edificios comerciales, la infraestructura y las instalaciones de proceso dependen en gran medida de las estructuras de acero. El mercado de revestimientos resistentes al fuego también se beneficiará de la demanda recurrente de inspección, reparación y reaplicación de revestimientos en activos metálicos existentes. Esta base instalada proporciona estabilidad incluso cuando la actividad de nueva construcción es irregular. Las inspecciones, las alteraciones de edificios, la reparación de la corrosión y la recertificación pueden generar trabajo adicional mucho después de la aplicación inicial del sistema, especialmente para activos comerciales e industriales complejos.
Se proyecta que la madera crezca a una CAGR del 6,09% de 2026 a 2031, convirtiéndola en el segmento de sustrato de más rápido crecimiento. Se espera que la construcción con madera maciza impulse esta demanda, ya que la madera estructural expuesta requiere sistemas que protejan el material sin alterar su apariencia. Más de 2.400 proyectos de madera maciza estaban en construcción o en planificación a nivel mundial a principios de 2026. La madera laminada cruzada, la madera laminada encolada y la madera laminada de chapa se utilizan cada vez más en estructuras más altas bajo códigos actualizados basados en el desempeño. Los revestimientos de madera deben abordar la porosidad, la viscosidad y la consistencia del espesor de película seca de manera diferente a los sistemas de revestimiento de acero. Los sistemas intumescentes transparentes, por lo tanto, requieren formulación e instalación especializadas. Este requisito crea oportunidades para los proveedores con experiencia en revestimientos de madera y desempeño contra incendios. La categoría de otros sustratos incluye paneles de hormigón, paneles compuestos y aplicaciones en losas de centros de datos. Aunque estas aplicaciones tienen una participación de mercado menor, amplían el mercado de revestimientos resistentes al fuego. Demuestran que las necesidades de protección pasiva contra incendios se extienden más allá del acero estructural primario y pueden surgir dondequiera que los materiales, los diseños de activos o las condiciones de ocupación creen requisitos específicos de desempeño contra incendios.
Por Técnica de Aplicación: La Aplicación por Pulverización Tiene la Mayor Participación de Mercado y la Tasa de Crecimiento más Alta
La aplicación por pulverización representó el 70,29% del mercado de revestimientos resistentes al fuego en 2025 y se proyecta que crezca a una CAGR del 6,13% de 2026 a 2031. En proyectos grandes, los equipos de pulverización sin aire pueden cubrir de 200 a 400 m² por aplicador por día. Esta productividad respalda las aplicaciones en edificios de estructura de acero de múltiples pisos y plataformas de plantas de proceso con estructuras complejas. La aplicación por pulverización permite a los contratistas lograr espesores de película seca más consistentes en superficies amplias y proporciona una opción escalable para la protección pasiva contra incendios en estructuras de acero. Los productos intumescentes de alta carga que alcanzan 3.500 μm en una sola capa respaldan este método de aplicación. La técnica es relevante donde la disponibilidad de mano de obra y los calendarios de proyecto afectan los costos totales instalados. Su posición en el mercado refleja la necesidad de aplicaciones a gran escala y el desarrollo continuo de formulaciones. Los fabricantes están desarrollando sistemas que respaldan una aplicación más rápida y menos capas, ya que la productividad laboral, las restricciones de acceso y el control consistente del espesor siguen siendo consideraciones clave para grandes proyectos de construcción y energía.
Las aplicaciones con brocha y rodillo siguen siendo relevantes para reparaciones, retoques y espacios confinados. Los contratistas utilizan estos métodos cuando no pueden desplegar equipos de pulverización de manera segura o cuando el tamaño del proyecto no justifica la movilización del equipo. Estas técnicas representan una parte significativa de las actividades de mantenimiento y reaplicación de revestimientos en Europa y América del Norte, donde muchas instalaciones llevan entre 10 y 25 años de su vida útil de diseño y requieren restauración periódica. La aplicación con llana se utiliza principalmente para sistemas cementosos en entornos industriales pesados, incluidas columnas estructurales y faldones de recipientes, donde la masa aplicada y la durabilidad tienen prioridad sobre la calidad del acabado. Los fabricantes están optimizando cada vez más las viscosidades de los productos para la aplicación por pulverización, ampliando la gama de proyectos adecuados para esta técnica. Sin embargo, la industria de revestimientos resistentes al fuego seguirá requiriendo múltiples técnicas de aplicación porque el acceso al proyecto y las condiciones de los activos varían. Esta diversidad limita la probabilidad de que alguna técnica reemplace completamente a las demás. El tamaño del proyecto, el acceso, las condiciones de salud y seguridad, el alcance de la reparación y las propiedades del revestimiento seleccionado seguirán determinando el método de aplicación más apropiado para cada instalación.
Por Industria de Usuario Final: La Construcción Representa la Mayor Participación de Mercado, mientras que el Petróleo y el Gas Genera Mayor Valor
La construcción y edificación representó el 44,83% del mercado de revestimientos resistentes al fuego en 2025. Esta posición refleja la escala de los proyectos comerciales, residenciales e institucionales que utilizan acero estructural. Los códigos de construcción impulsan la demanda de revestimientos resistentes al fuego cuando los proyectos superan los umbrales mínimos de altura y ocupación. Los centros de datos también representan un segmento en crecimiento dentro de la demanda de construcción. Las instalaciones de semiconductores, las plantas de baterías para vehículos eléctricos y los campus de inteligencia artificial pueden requerir hasta 4 horas de protección resistente al fuego en entornos de alta humedad. Estos requisitos respaldan especificaciones de mayor valor que los proyectos comerciales estándar. Las instalaciones industriales y de fabricación constituyen el tercer grupo de usuarios finales más grande, incluidas refinerías, plantas de energía y sitios químicos. Su perfil de riesgo se sitúa entre el de los edificios convencionales y las instalaciones de hidrocarburos. La construcción seguirá siendo el principal impulsor de la demanda del mercado de revestimientos resistentes al fuego porque el cumplimiento de los códigos se aplica a una amplia gama de tipos de proyectos. El segmento combina el nuevo desarrollo comercial con renovaciones, activos institucionales, instalaciones logísticas y sitios de fabricación especializados, creando demanda con plazos y requisitos de especificación variables.
Se proyecta que el sector de petróleo y gas crezca a una CAGR del 6,41% de 2026 a 2031. Los sistemas intumescentes epóxicos aprobados para escenarios de incendio de charco y chorro según Underwriters Laboratories (UL) 1709 representan una categoría de producto de mayor valor dentro de esta industria de usuario final. Los costos de revestimiento costa afuera por metro cuadrado pueden ser de tres a cinco veces más altos que los de la protección celulósica en edificios comerciales. Como resultado, las aplicaciones de petróleo y gas generan mayor valor por proyecto a pesar de menores cantidades de aplicación que los proyectos de construcción. Jotun introdujo Jotachar 1709 XT en ADIPEC 2025 para proyectos en tierra que requieren certificación UL 1709. La empresa desarrolló el producto mediante ensayos en más de 1 km de acero estructural. El aeroespacial y la defensa representan un segmento especializado más pequeño que requiere tanto resistencia al fuego como reducción de peso. Otras industrias de usuarios finales incluyen la marina, la infraestructura de transporte y los túneles. Sus variados requisitos amplían el mercado de revestimientos resistentes al fuego. Cada entorno de aplicación requiere un equilibrio diferente de espesor, peso, acabado visual, durabilidad, resistencia a la corrosión y acceso para la aplicación, lo que exige a los proveedores mantener carteras más allá de una única oferta de propósito general.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
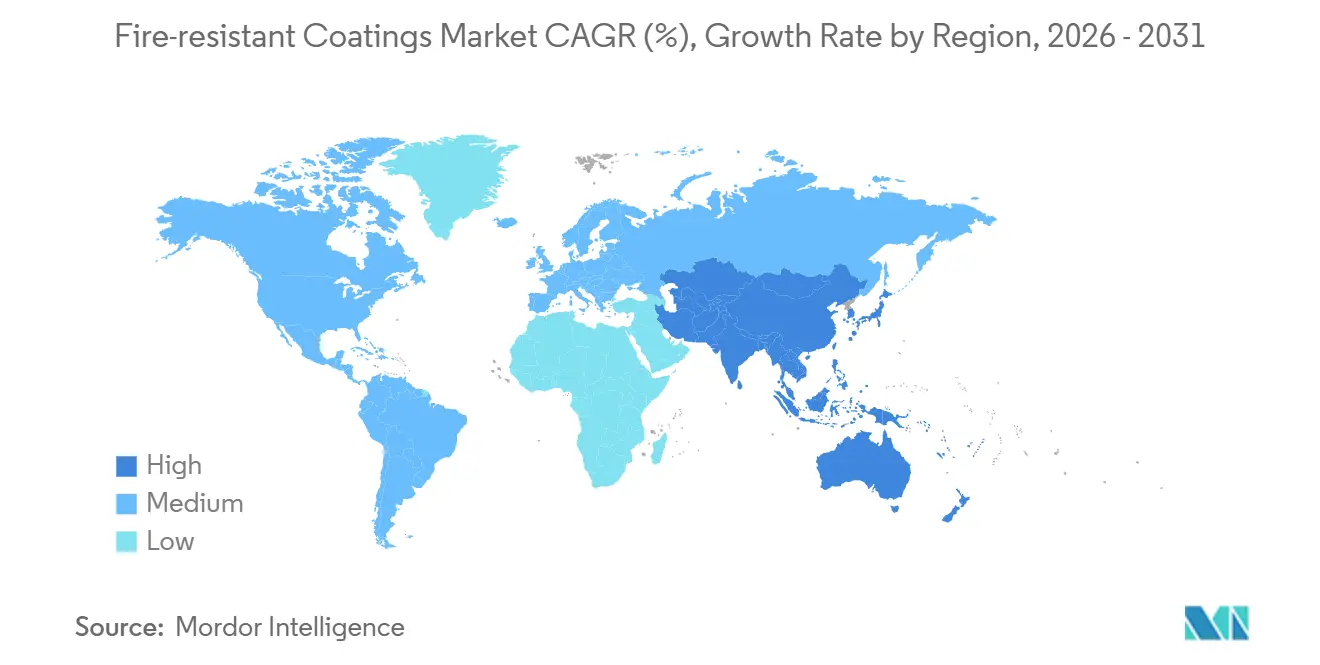
Asia-Pacífico representó el 35,02% del mercado de revestimientos resistentes al fuego en 2025 y se proyecta que crezca a una CAGR del 6,22% durante 2026-2031. China lidera la demanda regional, impulsada por los requisitos GB 14907, las rehabilitaciones de propiedades comerciales y los proyectos de infraestructura, incluidos aeropuertos, sistemas de metro e instalaciones energéticas. India se está convirtiendo en un mercado más orientado a las especificaciones tras el Código Nacional de Construcción 2024, que exige revestimientos probados según IS 3809 para edificios comerciales que superen los 15 metros de altura. Los requisitos de rehabilitación relacionados incluyen aproximadamente 1,2 millones de m² de espacio de oficinas en Bombay y Bengaluru. Japón y Corea del Sur tienen demanda de acero arquitectónico expuesto y proyectos de madera maciza. Vietnam, Indonesia y Tailandia están transitando de sistemas cementosos a revestimientos intumescentes de película delgada a medida que los estándares de construcción se alinean con los parámetros de referencia EN y UL. Esta combinación regional crea diversos requisitos de aplicación en toda Asia-Pacífico. Los proveedores deben abordar las normas locales variables, los métodos de construcción, las capacidades de los contratistas y las prioridades de los usuarios finales, en lugar de tratar la región como un único entorno de especificación.
América del Norte es el segundo mercado regional más grande, respaldado por la construcción de centros de datos, proyectos de fabricación avanzada y renovaciones de edificios comerciales. Las instalaciones con sistemas de protección pasiva contra incendios instalados antes del año 2000 requieren cada vez más trabajos de extensión de vida útil o recertificación tras la renovación. Europa cuenta con estándares técnicos establecidos y una base de construcción urbana madura. El Reglamento Delegado de la Comisión (UE) 2026/557 entró en vigor en mayo de 2026 y armoniza los marcos para las declaraciones de desempeño de resistencia al fuego en toda la Unión Europea. El reglamento aumenta los requisitos de cumplimiento para los proveedores no certificados y proporciona una ventaja de acceso al mercado a las empresas internacionales acreditadas por ISO. La transición del Reino Unido en 2025 a BS EN 13501-1 respalda la demanda de productos intumescentes con clasificación Euroclass. La actividad de renovación sigue siendo una fuente importante de demanda regional, ya que los edificios comerciales existentes requieren evaluación cuando cambian los diseños interiores o se deterioran los sistemas de protección pasiva contra incendios. Esta demanda es menos dependiente del ritmo del nuevo desarrollo urbano.
Oriente Medio y África tienen un alto gasto en protección pasiva contra incendios por proyecto. La cartera de inversiones en upstream de Arabia Saudita, las expansiones de gas natural licuado (GNL) de Qatar y los proyectos costa afuera de los Emiratos Árabes Unidos requieren sistemas de protección contra incendios de hidrocarburos certificados según UL 1709. Estos proyectos requieren que los proveedores proporcionen productos certificados y soporte de entrega regional. América del Sur es un mercado más pequeño y se está expandiendo a través de la construcción industrial y la modernización de los códigos de construcción. Brasil y Argentina lideran la base de demanda en desarrollo de la región más allá de los clientes de energía y minería. El mercado de revestimientos resistentes al fuego varía según la geografía porque los códigos, los tipos de proyectos y las capacidades de instalación difieren. Los proveedores requieren certificaciones regionales y soporte de aplicadores para abordar estas variaciones. La presencia local sigue siendo importante incluso para las marcas de productos reconocidas a nivel mundial. El soporte técnico regional, la fiabilidad del suministro y las relaciones con aplicadores capacitados pueden influir en la adopción de un producto certificado para proyectos complejos.

Panorama Competitivo
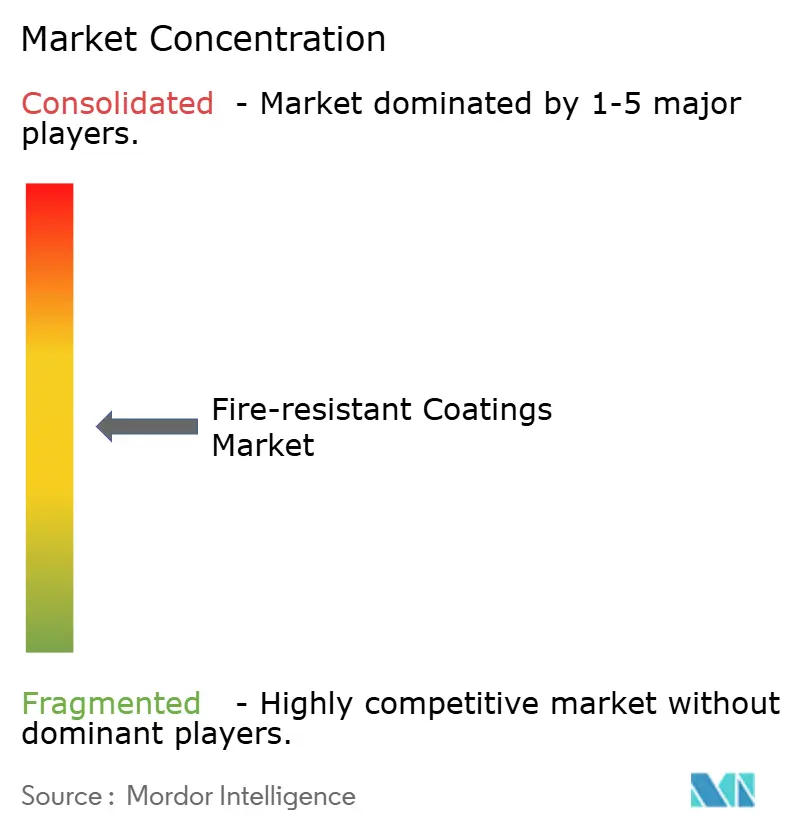
El mercado de revestimientos resistentes al fuego está moderadamente fragmentado. Los principales participantes multinacionales incluyen Sherwin-Williams, AkzoNobel, PPG Industries, Jotun, Hempel y RPM International a través de sus negocios Carboline y Tremco. Las empresas que poseen certificaciones UL 263, EN 13381, GB 14907 y UL 1709 pueden respaldar proyectos en las principales jurisdicciones. Los proveedores regionales en China e India están ganando acceso a través de canales de contratación pública gubernamental; sin embargo, enfrentan restricciones para desarrollar carteras de certificación de múltiples jurisdicciones. Las empresas líderes están ampliando sus carteras de productos de base acuosa y bajo contenido de compuestos orgánicos volátiles (COV) para cumplir con los requisitos medioambientales. También están mejorando la eficiencia de aplicación mediante menores espesores de película seca, tiempos de curado más rápidos y sistemas de una sola capa. Estas estrategias reducen los requisitos de mano de obra y pueden reducir los costos totales del sistema para los clientes. También respaldan la participación en especificaciones que evalúan los costos combinados de materiales, aplicación, inspección, mantenimiento y calendarios de proyecto, en lugar de los precios de los materiales únicamente.
Sika anunció cinco nuevas plantas de fabricación en febrero de 2026 en mercados en crecimiento, incluidas instalaciones en Colombia y Argentina. La iniciativa refleja el papel de la capacidad de producción y entrega regional. La instalación de Jotun en Omán produce la gama completa de productos intumescentes de hidrocarburos Jotachar y tiene una capacidad anual de 2,4 millones de litros. La instalación respalda los proyectos del Golfo que requieren suministro local rápido. AkzoNobel lanzó Chartek ONE a nivel mundial en GasTech 2025, tras su introducción inicial en Oriente Medio. El sistema de una sola capa sin malla proporciona hasta tres horas de resistencia al fuego de chorro y charco en entornos de hidrocarburos y criogénicos. Estos desarrollos indican que los proveedores compiten en simplificación técnica, alcance geográfico y preparación para el cumplimiento normativo. Los proveedores que atienden proyectos exigentes requieren una combinación de estas capacidades. Para participar en las principales especificaciones de energía o infraestructura, los proveedores pueden necesitar documentación técnica, disponibilidad local del producto, soporte de instalación capacitado y referencias de proyectos establecidas.
La protección de la madera maciza sigue siendo un área competitiva en desarrollo, ya que muchos proveedores establecidos ofrecen solo una gama limitada de productos certificados para madera estructural expuesta. Las herramientas de inspección digital que rastrean el espesor de película seca y los registros de aplicación presentan una oportunidad para la diferenciación de productos y servicios. Jotun presentó una solicitud de patente en 2025 para una composición intumescente que comprende un aglutinante epóxico, una resina de hidrocarburos y un diluyente reactivo. La formulación tiene como objetivo mejorar la tenacidad, la resistencia a bajas temperaturas y la formación de carbón. Los productos de base geopolimérica representan una vía tecnológica a más largo plazo en lugar de un sustituto competitivo inmediato. Una revisión científica de 2025 sobre geopolímeros destaca por qué los proveedores están monitoreando las alternativas de protección contra incendios inorgánicas. El panorama competitivo sigue siendo moldeado por los grandes incumbentes porque los ensayos y la certificación requieren tiempo y capital significativos. Sin embargo, los productos especializados para madera, energía costa afuera y sistemas de menor contenido de COV pueden crear oportunidades de entrada al mercado específicas. Estas áreas requieren capacidades técnicas enfocadas y pueden ayudar a los proveedores calificados a construir credenciales de proyecto antes de competir en las principales categorías de aplicación.
Líderes de la Industria de Revestimientos Resistentes al Fuego
Akzo Nobel N.V.
PPG Industries, Inc.
The Sherwin-Williams Company
Jotun
Hempel A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: PPG Industries lanzó PPG STEELGUARD 652, un revestimiento de protección contra incendios intumescente de base acuosa para acero estructural interior, en América del Norte. El producto certificado UL 263 proporciona hasta dos horas de protección pasiva contra incendios celulósicos, con un bajo espesor de película seca (EPD) certificado, resistencia de adherencia y una vida útil de 20 años. Está orientado a especificaciones de construcción sostenible bajo LEED y programas equivalentes.
- Septiembre de 2025: La marca de revestimientos protectores de AkzoNobel, International, lanzó Chartek ONE a nivel mundial en GasTech 2025 en Milán, tras su introducción inicial en Oriente Medio. Chartek ONE es un sistema de protección pasiva contra incendios epóxico de una sola capa y sin malla que proporciona hasta tres horas de resistencia al fuego de chorro y charco contra incendios de hidrocarburos y criogénicos en un amplio rango de temperatura de operación. El producto está disponible para clientes del sector energético en toda Europa.


Alcance del Informe Global del Mercado de Revestimientos Resistentes al Fuego
Los revestimientos resistentes al fuego son materiales protectores aplicados a componentes y estructuras de edificios para retrasar la ignición, limitar la propagación de llamas y ayudar a mantener la integridad estructural durante la exposición al fuego. Estos revestimientos respaldan los requisitos de seguridad contra incendios en aplicaciones de construcción comercial, industrial y residencial.
El mercado de revestimientos resistentes al fuego está segmentado por tipo de revestimiento, tecnología, sustrato, técnica de aplicación, industria de usuario final y geografía. Por tipo de revestimiento, el mercado está segmentado en revestimientos intumescentes, revestimientos cementosos y otros. Por tecnología, el mercado está segmentado en base acuosa, base solvente, revestimientos en polvo y otras tecnologías. Por sustrato, el mercado está segmentado en metal, madera y otros. Por técnica de aplicación, el mercado está segmentado en pulverización, brocha y rodillo, y otros. Por industria de usuario final, el mercado está segmentado en construcción y edificación, petróleo y gas, industrial y manufactura, aeroespacial y defensa, y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para los revestimientos resistentes al fuego en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Revestimientos Intumescentes |
| Revestimientos Cementosos |
| Otros |
| Base Acuosa |
| Base Solvente |
| Revestimientos en Polvo |
| Otras Tecnologías |
| Metal |
| Madera |
| Otros |
| Pulverización |
| Brocha y Rodillo |
| Otros |
| Construcción y Edificación |
| Petróleo y Gas |
| Industrial y Manufactura |
| Aeroespacial y Defensa |
| Otros Usuarios Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Revestimiento | Revestimientos Intumescentes | |
| Revestimientos Cementosos | ||
| Otros | ||
| Por Tecnología | Base Acuosa | |
| Base Solvente | ||
| Revestimientos en Polvo | ||
| Otras Tecnologías | ||
| Por Sustrato | Metal | |
| Madera | ||
| Otros | ||
| Por Técnica de Aplicación | Pulverización | |
| Brocha y Rodillo | ||
| Otros | ||
| Por Industria de Usuario Final | Construcción y Edificación | |
| Petróleo y Gas | ||
| Industrial y Manufactura | ||
| Aeroespacial y Defensa | ||
| Otros Usuarios Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Revestimientos Resistentes al Fuego?
El tamaño del mercado de revestimientos resistentes al fuego fue valorado en 1,78 mil millones de USD en 2025 y se estima que crecerá desde 1,87 mil millones de USD en 2026 hasta 2,40 mil millones de USD en 2031, a una CAGR del 5,13% durante el período de pronóstico (2026-2031).
¿Qué tipo de revestimiento tiene la mayor participación?
Los revestimientos intumescentes representaron el 58,13% en 2025 debido a su uso extensivo en la protección del acero estructural. La disponibilidad de certificaciones, la familiaridad de los contratistas y el uso en proyectos comerciales y energéticos continúan respaldando el segmento. Las opciones de película delgada también respaldan aplicaciones donde el acero estructural expuesto o el acabado visual son importantes. Los proveedores deben mantener evidencia de ensayos confiable y orientación de aplicación para su uso con estos sistemas en diseños estructurales complejos.
¿Qué tecnología se proyecta que crezca más rápido?
Se espera que los revestimientos en polvo crezcan a una CAGR del 5,78% hasta 2031, respaldados por procesos de aplicación en fábrica y de bajo contenido de COV. Su compatibilidad con la construcción prefabricada también reduce el manejo de solventes y los residuos de materiales. Esto se alinea con los procesos de revestimiento controlados en fábrica y los métodos de construcción modular. También puede respaldar una aplicación más consistente cuando los componentes se revisten antes de llegar al lugar de construcción.
¿Por qué la madera es un sustrato en crecimiento para la protección contra incendios?
Se proyecta que la madera crezca a una CAGR del 6,09% hasta 2031, ya que los proyectos de madera maciza requieren sistemas que preserven las superficies estructurales visibles. Los sistemas intumescentes transparentes deben tener en cuenta la porosidad, la viscosidad y la consistencia del espesor de película seca de la madera. Esto convierte a la madera en un área especializada de formulación y trabajo de aplicación. El revestimiento debe proteger el sustrato al tiempo que permite a los diseñadores conservar la apariencia de los elementos de madera visibles.
Última actualización de la página el:



