
Marktgröße und Marktanteile für feuerbeständige Beschichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.87 Milliarden US-Dollar |
| Marktgröße (2031) | 2.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für feuerbeständige Beschichtungen von Mordor Intelligence
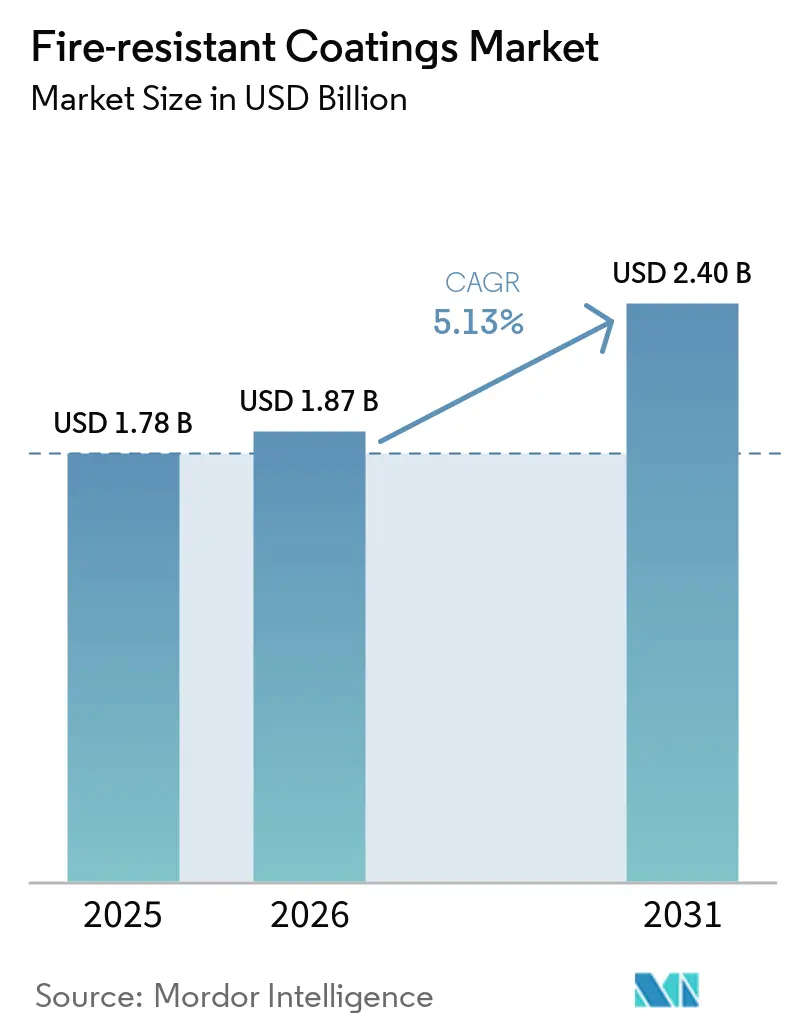
Die Marktgröße für feuerbeständige Beschichtungen wurde im Jahr 2025 auf 1,78 Milliarden USD geschätzt und wird voraussichtlich von 1,87 Milliarden USD im Jahr 2026 auf 2,40 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,13 % während des Prognosezeitraums (2026–2031). Strengere Brandschutzvorschriften treiben den Markt für feuerbeständige Beschichtungen an, ebenso die Einführung leistungsbasierter Spezifikationen sowie die Nachfrage aus dem Bau-, Energie- und Industriebereich. Änderungen der Brandschutzvorschriften betreffen Neubauten und bestehende Anlagen und stützen die Nachfrage über einen einzelnen Projektzyklus hinaus. Der Markt bedient Gewerbegebäude, LNG-Anlagen, Industriebetriebe und Luft- und Raumfahrtanwendungen. Lieferanten konzentrieren sich auf Zertifizierungen, geschulte Applikatornetzwerke und Produkte, die die Installationszeit verkürzen, da diese Faktoren die Projektfähigkeit beeinflussen. Wachstumschancen bestehen in Regionen mit Bautätigkeit, Sicherheitsdurchsetzung und hochspezifizierter Infrastruktur.
Wichtigste Erkenntnisse des Berichts
- Nach Beschichtungstyp hielten intumeszierende Beschichtungen im Jahr 2025 einen Marktanteil von 58,13 % am Markt für feuerbeständige Beschichtungen, während zementbasierte Beschichtungen bis 2031 voraussichtlich mit einer CAGR von 5,65 % wachsen werden.
- Nach Technologie hielten wasserbasierte Formulierungen im Jahr 2025 einen Marktanteil von 46,36 % am Markt für feuerbeständige Beschichtungen, während Pulverbeschichtungen bis 2031 voraussichtlich mit einer CAGR von 5,78 % wachsen werden.
- Nach Substrat entfiel auf Metall im Jahr 2025 ein Anteil von 63,47 % an der Marktgröße für feuerbeständige Beschichtungen, während Holz bis 2031 voraussichtlich mit einer CAGR von 6,09 % wachsen wird.
- Nach Auftragstechnik entfiel auf die Sprühapplikation im Jahr 2025 ein Anteil von 70,29 % an der Marktgröße für feuerbeständige Beschichtungen, und sie wird bis 2031 voraussichtlich mit einer CAGR von 6,13 % wachsen.
- Nach Endverbraucherbranche hielt das Bauwesen im Jahr 2025 einen Anteil von 44,83 % am Markt für feuerbeständige Beschichtungen, während Öl und Gas bis 2031 voraussichtlich mit einer CAGR von 6,41 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 35,02 % am Markt für feuerbeständige Beschichtungen und wird bis 2031 voraussichtlich mit einer CAGR von 6,22 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für feuerbeständige Beschichtungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durchsetzung von Brandschutzvorschriften und Zertifizierungsanforderungen | +1.8% | Global, mit konzentrierter kurzfristiger Auswirkung in Südasien, der EU und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Wachstum im Bereich Hochhausbau, Infrastruktur und Sanierungsbau | +1.2% | Asien-Pazifik, Naher Osten und Afrika sowie Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau von Flüssigerdgas (LNG)-, Öl- und Gas-, Energie- und Prozessanlagen | +1.0% | Naher Osten und Afrika, Nordamerika, Golfküste und Asien-Pazifik (APAC) Offshore | Mittelfristig (2–4 Jahre) |
| Wandel hin zu flüchtigen organischen Verbindungen (VOC)-armen und wasserbasierten Brandschutzsystemen | +0.7% | Europa und Nordamerika, mit Ausstrahlungseffekten auf die wichtigsten APAC-Märkte | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach leichten und schnell zu installierenden Schutzsystemen | +0.5% | Global, mit frühen Gewinnen im europäischen und nordamerikanischen Gewerbebau | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Durchsetzung von Brandschutzvorschriften und Zertifizierungsanforderungen
Änderungen der Brandschutzvorschriften erweitern die Nachfragebasis für den Markt für feuerbeständige Beschichtungen. Das Vereinigte Königreich vollzog im Dezember 2025 den Übergang von BS 476 zu BS EN 13501-1 und verschärfte damit die Anforderungen an brennbare Verkleidungen an Gebäuden über 18 Meter. Dieser Übergang erfordert Euroklasse-bewertete intumeszierende Systeme für neue Hochhausprojekte sowie Nachrüstungen in Teilen des bestehenden Gewerbegebäudebestands. Indiens National Building Code 2024 schreibt nach IS 3809 geprüfte Beschichtungen für Gewerbegebäude über 15 Meter vor und unterstützt damit Sanierungsaktivitäten in Mumbai und Bengaluru. Die überarbeitete Bauproduktenverordnung wird ab dem dritten Quartal 2027 nach ISO 17025 verifizierte Leistungserklärungen vorschreiben und damit die Compliance-Anforderungen für Lieferanten ohne akkreditierte Prüfkapazitäten erhöhen. Diese Anforderungen erzeugen Nachfrage sowohl aus dem Neubau als auch aus bestehenden Anlagen, während Sanierungsprojekte über mehrere Jahre gestaffelt werden können.
Wachstum im Bereich Hochhausbau, Infrastruktur und Sanierungsbau
Hochhausbau erfordert zertifizierten passiven Brandschutz, da tragende Stahlkonstruktionen über das gesamte Gebäudetragwerk hinweg geschützt werden müssen. Projektteams wählen zunehmend Dünnschicht-Intumeszenzsysteme, wenn Stahl sichtbar bleibt und eine sauberere Oberfläche im Vergleich zu zementbasierten Alternativen gefordert wird. Infrastrukturinvestitionen in Asien-Pazifik stützen die Nachfrage in U-Bahn-Systemen, Flughäfen, Rechenzentren und Halbleiteranlagen. Diese Endnutzersegmente folgen unterschiedlichen Investitionszyklen und stützen die Nachfrage im gesamten Markt für feuerbeständige Beschichtungen. Eine schnellere Installation bleibt für Gewerbeprojekte wichtig, insbesondere wenn Airless-Sprühgeräte große Stahlflächen mit weniger Arbeitsgängen abdecken. Rechenzentren und fortschrittliche Fertigungsanlagen erfordern höher spezifizierte Systeme, da Baustahl in feuchten Betriebsbedingungen möglicherweise bis zu vier Stunden Brandschutz und Korrosionsbeständigkeit benötigt.
Ausbau von Flüssigerdgas (LNG)-, Öl- und Gas-, Energie- und Prozessanlagen
Kohlenwasserstoffanlagen erfordern passive Brandschutzsysteme, die strenge Spezifikationen erfüllen. Produzenten im Nahen Osten planten im Jahr 2025 Investitionen in Öl- und Gas-Versorgungskapazitäten in Höhe von 130 Milliarden USD und unterstützten damit Aktivitäten in LNG-, Raffinerie- und Offshore-Projekten. Große LNG-Projekte erfordern Brandschutz für Baustahl, Prozessmodule, Rohrgestelle und Tankstrukturen, die Kohlenwasserstoff- und Strahlbrandrisiken ausgesetzt sind. Der Jahresbericht 2025 von Cheniere skizzierte Erweiterungspläne für Sabine Pass LNG und Corpus Christi LNG und unterstützt damit eine nordamerikanische Pipeline verwandter Investitionsprojekte. Alternde Offshore-Anlagen in der Nordsee, im Golf von Mexiko und in Südostasien erfordern ebenfalls eine Neubeschichtung, da Anlagenbetreiber die Betriebslebensdauer verlängern. Diese Anwendungen erfordern Lieferanten mit Underwriters Laboratories (UL) 1709-Kapazitäten, etablierten Projektreferenzen und geschulten Applikatornetzwerken.
Wandel hin zu flüchtigen organischen Verbindungen (VOC)-armen und wasserbasierten Brandschutzsystemen
Umweltanforderungen verändern die Produktauswahl im Markt für feuerbeständige Beschichtungen. Die US-amerikanische Umweltschutzbehörde verabschiedete im Januar 2025 Änderungen der nationalen Emissionsstandards für flüchtige organische Verbindungen (VOC) bei Aerosolbeschichtungen[1]U.S. Environmental Protection Agency, "National Volatile Organic Compound Emission Standards for Aerosol Coatings," Federal Register, govinfo.gov.. Die California Rule 1113 begrenzt ebenfalls den VOC-Gehalt in Architekturfarben und schränkt mehrere lösungsmittelbasierte Formulierungen ein. PPG führte im Februar 2026 STEELGUARD 652 für Innen-Stahlkonstruktionsanwendungen in Nordamerika ein, mit UL 263-Zertifizierung und wasserbasierter Formulierung. Wasserbasierte Systeme können Gesundheits- und Sicherheitsrisiken bei der Applikation reduzieren und damit potenziell die Haftpflicht von Auftragnehmern sowie versicherungsbezogene Bedenken verringern.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Oberflächenvorbereitung und Fachapplikatoren | -1.5% | Global, am stärksten ausgeprägt in aufstrebenden Märkten in Süd- und Südostasien sowie in Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Langwierige Brandprüf- und Zertifizierungszyklen | -0.8% | Global, insbesondere in Mehrfachzuständigkeitsmärkten, die ASTM-, EN- und GB-Standards umfassen | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Rohstoffen und Versorgungsrisiken | -0.6% | Global, akut in importabhängigen Märkten in APAC und MEA | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Oberflächenvorbereitung und Fachapplikatoren
Installationskosten begrenzen die Akzeptanz in preissensiblen Segmenten des Marktes für feuerbeständige Beschichtungen. Intumeszierende Systeme erfordern präzise Trockenfilmdicken-Messungen, kontrollierte Applikationsbedingungen und zertifizierte Applikatoren mit Fachkenntnissen im vollständigen Primer-Intumeszenzschicht-Deckschicht-System. Bei komplexen Projekten können installierte Außen-Epoxid-Intumeszenzsysteme 45–80 USD pro m² kosten. Die begrenzte Verfügbarkeit zertifizierter Applikatoren in Süd- und Südostasien sowie in Subsahara-Afrika schränkt den praktischen Einsatz dieser Systeme weiter ein. Eine unzureichende Überwachung der Trockenfilmdicke kann zu Prüfungsfehlern und kostspieligen Nacharbeiten führen. Diese Anforderungen verlangsamen die Marktdurchdringung, selbst dort, wo Vorschriften den passiven Brandschutz eindeutig unterstützen.
Langwierige Brandprüf- und Zertifizierungszyklen
Brandprüfungen bleiben eine erhebliche Hürde für Produkteinführungen im Markt für feuerbeständige Beschichtungen. Prüfungen nach ASTM E119, UL 263 und EN 13381-8 können mehr als 100 Stahlproben in verschiedenen Formen und Größen erfordern. Der vollständige Prüf- und Analyseprozess kann bis zu 18 Monate dauern[2]PPG Industries, Inc., "Accurate Fire Testing of PFP Coatings Ensures Structural Safety," PPG Industries, ppg.com.. Eine Zulassung nach einer europäischen Norm qualifiziert ein Produkt nicht automatisch für den Einsatz in einem nordamerikanischen Projekt; ein solcher Einsatz erfordert eine separate Zertifizierung. Produkte, die für China bestimmt sind, müssen zudem die GB 14907-Qualifikation erhalten. Diese Anforderungen erschweren es regionalen Lieferanten, etablierte Mehrfachstandard-Zertifizierungsbibliotheken zu replizieren, und erhöhen die Investitionsschwelle für den Markteintritt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Beschichtungstyp: Intumeszierende Systeme behalten ihre strukturelle Dominanz, während zementbasierte Beschichtungen eine Erholung verzeichnen
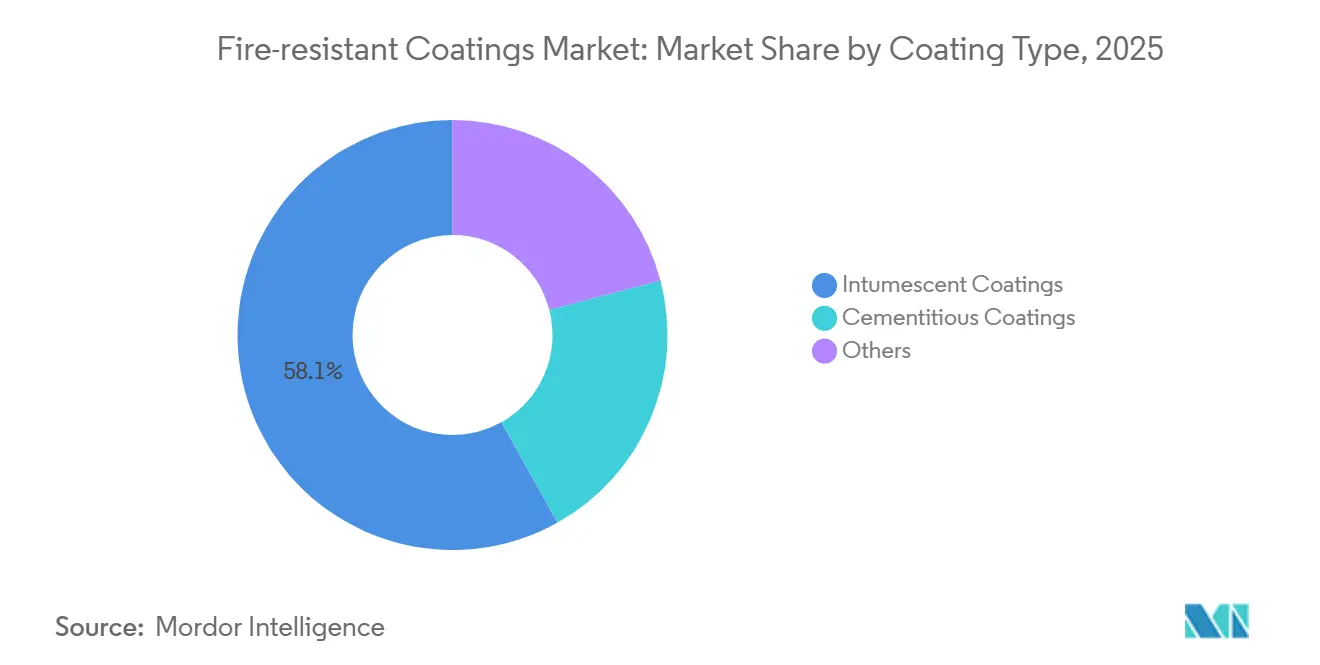
Intumeszierende Beschichtungen machten im Jahr 2025 58,13 % des Marktes für feuerbeständige Beschichtungen aus. Ihre Position spiegelt etablierte Zertifizierungsbibliotheken, die Vertrautheit von Auftragnehmern und den langjährigen Einsatz an Baustahl in Gewerbe- und Energieanwendungen wider. Diese Systeme dehnen sich bei Hitzeeinwirkung aus und bilden eine isolierende Kohleschicht, die die darunter liegende Struktur schützt. Im März 2025 führte Hempel Hempafire Extreme 550 ein, eine Epoxid-Passivbrandschutzbeschichtung, die den Farbverbrauch pro Quadratmeter im Vergleich zu früheren Formulierungen um bis zu 40 % reduzieren soll. Dieses Produkt erfüllt Spezifikationsanforderungen für niedrigere Applikationskosten. Dünnschicht-Intumeszenzbeschichtungen werden auch in Massivholzprojekten eingesetzt, wo transparente oder leicht getönte Produkte sichtbare Holzoberflächen erhalten. Peer-reviewed-Prüfungen haben gezeigt, dass Beschichtungstyp und -dicke die Verkohlung in Massivholzbaugruppen beeinflussen. Der Markt für feuerbeständige Beschichtungen ist weiterhin auf intumeszierende Systeme angewiesen, wenn Erscheinungsbild, Gewicht und Platzbeschränkungen wichtig sind. Ihre installierte Basis stützt auch die wiederkehrende Nachfrage aus Wartungs- und Renovierungsaktivitäten. Planer bevorzugen häufig Systeme mit dokumentierten Leistungshistorien, da Produktänderungen neue Zulassungen, überarbeitete Applikationsverfahren und zusätzliche Koordination zwischen Eigentümern, Auftragnehmern und Inspektoren erfordern können.
Zementbasierte Beschichtungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,65 % wachsen, der schnellsten Rate unter den Beschichtungstypen. Ihre niedrigeren Kosten bleiben für Industrieanlagen relevant, wo große Stahlflächen die Stückökonomie wichtiger machen als das Erscheinungsbild. Flüssigerdgas (LNG)-Anlagen verwenden diese Beschichtungen, da Fundamente und Rohrgestelle auf ausgedehnten Oberflächen geschützt werden müssen. Zementbasierte Systeme können diese Anforderungen erfüllen, ohne die Oberflächenstandards, die üblicherweise mit kommerzieller Architektur verbunden sind. Daher wird der Markt für feuerbeständige Beschichtungen die Nachfrage nach beiden Beschichtungsansätzen beibehalten, anstatt sich auf eine einzige Produktklasse zu verlagern. Die Kategorie der sonstigen Beschichtungstypen umfasst Geopolymer- und biobasierte Hybridsysteme. Eine Übersicht im Journal of Materials Science aus dem Jahr 2025 beschrieb Geopolymere, die dichte, isolierende Schichten bilden, ohne auf organische Kohlechemie angewiesen zu sein. Diese Materialien befinden sich noch in einem früheren Stadium der kommerziellen Entwicklung, könnten jedoch eine Alternative für Anwendungen bieten, die nicht brennbaren Brandschutz erfordern. Ihre Marktrelevanz wird davon abhängen, ob Hersteller Brandschutzleistung mit praktischer Installation, anerkannten Prüfnachweisen und der für Industriebauprojekte erforderlichen Kostendisziplin verbinden können.


Nach Technologie: Wasserbasierte Formulierungen dominieren den Marktanteil, während Pulverbeschichtungen die Innovationsagenda vorantreiben
Wasserbasierte Formulierungen machten im Jahr 2025 46,36 % des Marktes für feuerbeständige Beschichtungen nach Technologie aus. Umweltvorschriften und anhaltende Formulierungsinvestitionen haben ihre Position gegenüber lösungsmittelbasierten Produkten gestärkt. Lösungsmittelbasierte Systeme bleiben für Wartungsarbeiten an korrodiertem oder unzureichend vorbereiteten Stahl nützlich. Auftragnehmer verwenden diese Systeme weiterhin in industriellen Brownfield-Projekten, da sie anspruchsvollere Oberflächenbedingungen tolerieren können. AkzoNobels Interchar 1150 erhielt im Jahr 2026 die Europäische Technische Bewertung (ETA) 26/0098 und die CE-Kennzeichnung für wasserbasierten Schutz von Baustahl. Das Produkt betont niedrigere Materialmengen und schnelleres Trocknen. Im Jahr 2025 führte Evonik VISIOMER HEMA-P ein, um transparente flammhemmende Oberflächen in wasserbasierten Holzbeschichtungen zu unterstützen. Diese Entwicklungen erweitern die Formulierungsoptionen für Beschichtungshersteller. Wasserbasierte Produkte sind für Bauprojekte relevant, die eine geringere Lösungsmittelexposition priorisieren. Ihre Auswahl hängt jedoch auch von den Trocknungsbedingungen, der Baustellen-Vorbereitung und der Fähigkeit der Auftragnehmer ab, die vom Hersteller und der Projektdokumentation festgelegten Applikationsanforderungen zu erfüllen.
Pulverbeschichtungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,78 % wachsen, der höchsten Rate innerhalb der Technologiekategorie. Ihr VOC-freier, einmaliger, werkseitig aufgetragener Prozess eignet sich für vorgefertigte und modulare Konstruktionen. Die werkseitige Applikation reduziert auch den Umgang mit Lösungsmitteln, Abfall und damit verbundene Compliance-Anforderungen. Dieser Trend stützt den Markt für feuerbeständige Beschichtungen, da Baukomponenten zunehmend vor der Ankunft auf Baustellen vorbereitet werden. Im Jahr 2025 erklärte Qualicoat UK & Ireland, dass spezifizierte Architektur-Pulverbeschichtungen eine A2-s1,d0-Brandreaktionsklassifizierung nach EN 13501-1 erreichen können. Diese Entwicklung erweitert den Einsatz von Pulversystemen in Hochhaus- und Mehrfamilienhausfassadenanwendungen. Andere Technologien umfassen strahlungsgehärtete und hochfeststoffhaltige Produkte für Nischenanwendungen in der Marine und im Schienenfahrzeuginterieur. Obwohl diese Systeme einen kleineren Marktanteil halten, erfüllen sie spezialisierte Leistungsanforderungen. Der Technologiemix wird weiterhin Unterschiede in Standorten, Substraten und regulatorischen Anforderungen widerspiegeln. Keine einzelne Technologie kann jeden Anwendungsfall bedienen, da Werksbedingungen, Feldreparaturen, freiliegender Stahl, Holzschutz und spezialisierte Transportanwendungen unterschiedliche Applikationsmethoden und Leistungsmerkmale erfordern.
Nach Substrat: Metall dominiert unangefochten, während Holz eine strukturell neue Front eröffnet
Metallsubstrate machten im Jahr 2025 63,47 % des Marktes für feuerbeständige Beschichtungen aus. Baustahl verliert bei erhöhten Temperaturen einen erheblichen Teil seiner Tragfähigkeit, was passiven Brandschutz in vielen stahlgerahmten Gebäuden und Industrieanlagen unerlässlich macht. Die Produktentwicklung für Metallsubstrate konzentriert sich auf Applikationseffizienz und kombinierte Schutzeigenschaften. Im September 2024 erweiterte PPG STEELGUARD 951 auf den amerikanischen Kontinent. Die Beschichtung bietet bis zu vier Stunden Brandschutz in einem Einschicht-3.500-Mikrometer-Trockenfilmsystem und liefert gleichzeitig Korrosionsbeständigkeit ohne Deckschicht. Kombinierter Brand- und Korrosionsschutz kann den Arbeitsaufwand und die Systemkomplexität reduzieren. Metall wird das Kernsubstrat bleiben, da Gewerbegebäude, Infrastruktur und Prozessanlagen stark auf Stahlkonstruktionen angewiesen sind. Der Markt für feuerbeständige Beschichtungen wird auch von der wiederkehrenden Nachfrage nach Inspektion, Reparatur und Neubeschichtung bestehender Metallanlagen profitieren. Diese installierte Basis bietet Stabilität, selbst wenn die Neubautätigkeit ungleichmäßig ist. Inspektionen, Gebäudeänderungen, Korrosionsreparaturen und Neuzertifizierungen können lange nach der ersten Systemapplikation Folgearbeiten generieren, insbesondere bei komplexen Gewerbe- und Industrieanlagen.
Holz wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,09 % wachsen und ist damit das am schnellsten wachsende Substratsegment. Massivholzbau wird voraussichtlich diese Nachfrage antreiben, da freiliegendes Tragholz Systeme erfordert, die das Material schützen, ohne sein Erscheinungsbild zu verändern. Mehr als 2.400 Massivholzprojekte befanden sich Anfang 2026 weltweit im Bau oder in der Planung. Brettsperrholz, Brettschichtholz und Furnierschichtholz werden zunehmend in höheren Gebäuden unter aktualisierten leistungsbasierten Vorschriften eingesetzt. Holzbeschichtungen müssen Porosität, Viskosität und Trockenfilmdicken-Konsistenz anders berücksichtigen als Stahlbeschichtungssysteme. Transparente Intumeszenzsysteme erfordern daher spezialisiertes Formulierungs- und Installationswissen. Diese Anforderung schafft Chancen für Lieferanten mit Fachkenntnissen in Holzbeschichtungen und Brandschutzleistung. Die Kategorie der sonstigen Substrate umfasst Beton, Verbundplatten und Rechenzentrums-Deckenanwendungen. Obwohl diese Anwendungen einen kleineren Marktanteil halten, erweitern sie den Markt für feuerbeständige Beschichtungen. Sie zeigen, dass der Bedarf an passivem Brandschutz über den primären Baustahl hinausgeht und überall dort entstehen kann, wo Materialien, Anlagendesigns oder Belegungsbedingungen spezifische Brandschutzanforderungen schaffen.
Nach Auftragstechnik: Sprühapplikation hält den größten Marktanteil und die höchste Wachstumsrate
Die Sprühapplikation machte im Jahr 2025 70,29 % des Marktes für feuerbeständige Beschichtungen aus und wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,13 % wachsen. Bei großen Projekten können Airless-Sprühgeräte 200 bis 400 m² pro Applikator und Tag abdecken. Diese Produktivität unterstützt Anwendungen in mehrgeschossigen Stahlrahmengebäuden und Prozessanlagendecks mit komplexen Strukturen. Die Sprühapplikation ermöglicht es Auftragnehmern, gleichmäßigere Trockenfilmdicken über breite Flächen zu erzielen, und bietet eine skalierbare Option für passiven Brandschutz an Stahlkonstruktionen. Hochaufbauende Intumeszenzprodukte, die 3.500 μm in einem einzigen Auftrag erreichen, unterstützen diese Applikationsmethode. Die Technik ist relevant, wenn Arbeitsverfügbarkeit und Projektzeitpläne die Gesamtinstallationskosten beeinflussen. Ihre Marktposition spiegelt den Bedarf an großflächigen Anwendungen und die laufende Formulierungsentwicklung wider. Hersteller entwickeln Systeme, die eine schnellere Applikation und weniger Aufträge unterstützen, da Arbeitsproduktivität, Zugangsbeschränkungen und konsistente Dickenkontrolle wichtige Überlegungen für große Bau- und Energieprojekte bleiben.
Pinsel- und Rollenapplikationen bleiben für Reparaturen, Ausbesserungen und beengte Räume relevant. Auftragnehmer verwenden diese Methoden, wenn sie Sprühgeräte nicht sicher einsetzen können oder wenn Projektgrößen die Gerätmobilisierung nicht rechtfertigen. Diese Techniken machen einen erheblichen Anteil der Wartungs- und Neubeschichtungsaktivitäten in Europa und Nordamerika aus, wo viele Anlagen 10 bis 25 Jahre ihrer Designlebensdauer hinter sich haben und eine regelmäßige Instandsetzung benötigen. Die Trowel-Applikation wird hauptsächlich für zementbasierte Systeme in schweren Industrieumgebungen verwendet, einschließlich Strukturstützen und Behälterschürzen, wo aufgebrachte Masse und Haltbarkeit Vorrang vor der Oberflächenqualität haben. Hersteller optimieren zunehmend die Produktviskositäten für die Sprühapplikation und erweitern damit die Bandbreite der für diese Technik geeigneten Projekte. Die Branche für feuerbeständige Beschichtungen wird jedoch weiterhin mehrere Applikationstechniken erfordern, da Projektzugang und Anlagenbedingungen variieren. Diese Vielfalt begrenzt die Wahrscheinlichkeit, dass eine Technik die anderen vollständig ersetzt. Projektgröße, Zugang, Gesundheits- und Sicherheitsbedingungen, Reparaturumfang und die Eigenschaften der ausgewählten Beschichtung werden weiterhin die geeignetste Applikationsmethode für jede Installation bestimmen.
Nach Endverbraucherbranche: Bauwesen hat den größten Marktanteil, während Öl und Gas höhere Werte generiert
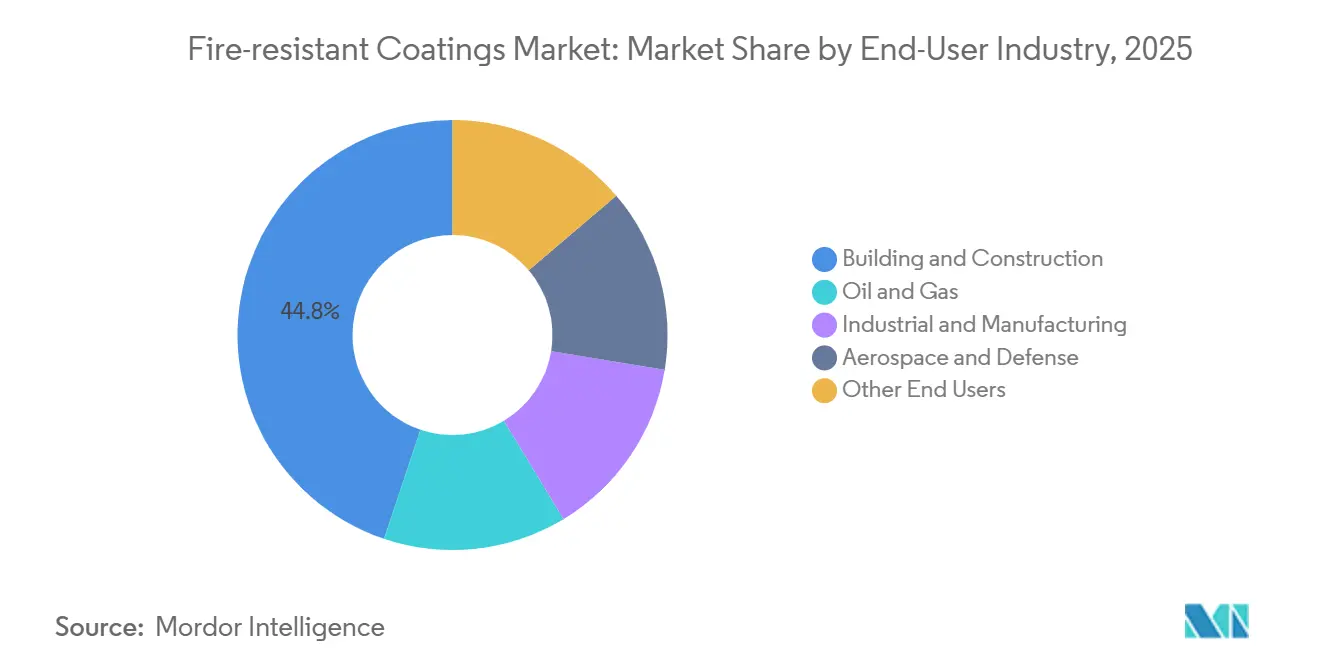
Bauwesen machte im Jahr 2025 44,83 % des Marktes für feuerbeständige Beschichtungen aus. Diese Position spiegelt das Ausmaß von Gewerbe-, Wohn- und institutionellen Projekten wider, die Baustahl verwenden. Bauvorschriften treiben die Nachfrage nach feuerbeständigen Beschichtungen an, wenn Projekte Mindesthöhen- und Belegungsschwellen überschreiten. Rechenzentren stellen ebenfalls ein wachsendes Segment innerhalb der Baunachfrage dar. Halbleiteranlagen, Elektrofahrzeug-Batteriewerke und KI-Campusse können bis zu 4 Stunden feuerbeständigen Schutz in Hochfeuchtigkeitsumgebungen erfordern. Diese Anforderungen unterstützen höherwertige Spezifikationen als Standard-Gewerbeprojekte. Industrie- und Fertigungsanlagen bilden die drittgrößte Endverbrauchergruppe, einschließlich Raffinerien, Kraftwerken und Chemiestandorten. Ihr Risikoprofil liegt zwischen dem konventioneller Gebäude und Kohlenwasserstoffanlagen. Bauwesen wird der primäre Nachfragetreiber für den Markt für feuerbeständige Beschichtungen bleiben, da die Einhaltung von Vorschriften für eine breite Palette von Projekttypen gilt. Das Segment kombiniert neue Gewerbeprojekte mit Renovierungen, institutionellen Anlagen, Logistikeinrichtungen und spezialisierten Fertigungsstandorten und schafft Nachfrage mit unterschiedlichen Zeitplänen und Spezifikationsanforderungen.
Der Öl- und Gassektor wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,41 % wachsen. Epoxid-Intumeszenzsysteme, die für Underwriters Laboratories (UL) 1709 Pool- und Strahlbrandszenarien zugelassen sind, stellen eine höherwertige Produktkategorie innerhalb dieser Endverbraucherbranche dar. Offshore-Beschichtungskosten pro Quadratmeter können drei- bis fünfmal höher sein als die für zellulosebasierten Schutz in Gewerbegebäuden. Infolgedessen generieren Öl- und Gasanwendungen trotz geringerer Applikationsmengen als Bauprojekte einen höheren Wert pro Projekt. Jotun stellte Jotachar 1709 XT auf der ADIPEC 2025 für Onshore-Projekte vor, die eine UL 1709-Zertifizierung erfordern. Das Unternehmen entwickelte das Produkt durch Tests an mehr als 1 km Baustahl. Luft- und Raumfahrt sowie Verteidigung stellen ein kleineres Spezialitätssegment dar, das sowohl Feuerbeständigkeit als auch Gewichtsreduzierung erfordert. Andere Endverbraucherbranchen umfassen Marine, Verkehrsinfrastruktur und Tunnel. Ihre vielfältigen Anforderungen erweitern den Markt für feuerbeständige Beschichtungen. Jede Anwendungsumgebung erfordert eine andere Balance aus Dicke, Gewicht, optischer Oberfläche, Haltbarkeit, Korrosionsbeständigkeit und Zugänglichkeit für die Applikation, was Lieferanten dazu zwingt, Portfolios über ein einziges Allzweckangebot hinaus zu pflegen.
Geografische Analyse
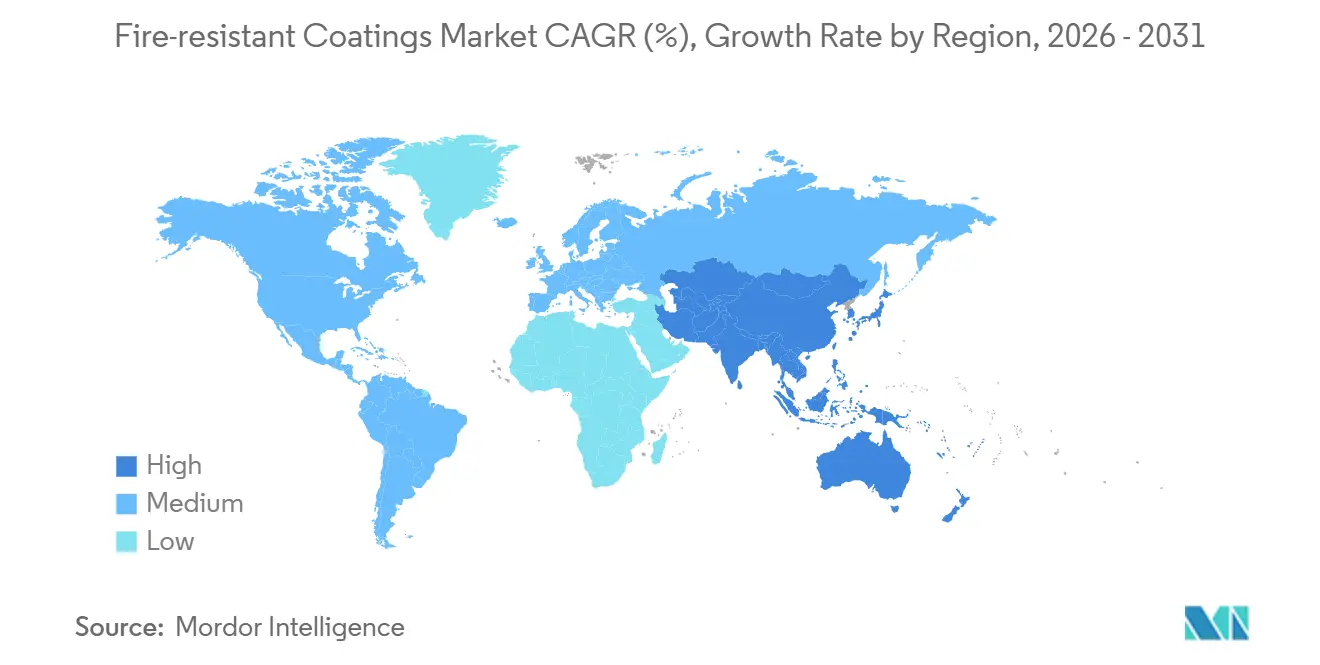
Asien-Pazifik machte im Jahr 2025 35,02 % des Marktes für feuerbeständige Beschichtungen aus und wird voraussichtlich während 2026–2031 mit einer CAGR von 6,22 % wachsen. China führt die regionale Nachfrage an, angetrieben durch GB 14907-Anforderungen, Nachrüstungen von Gewerbeimmobilien und Infrastrukturprojekte, einschließlich Flughäfen, U-Bahn-Systemen und Energieanlagen. Indien entwickelt sich nach dem National Building Code 2024 zu einem stärker spezifikationsgeführten Markt, der nach IS 3809 geprüfte Beschichtungen für Gewerbegebäude über 15 Meter Höhe vorschreibt. Damit verbundene Nachrüstungsanforderungen umfassen schätzungsweise 1,2 Millionen m² Bürofläche in Mumbai und Bengaluru. Japan und Südkorea haben eine Nachfrage nach freiliegendem Architekturstahl und Massivholzprojekten. Vietnam, Indonesien und Thailand vollziehen den Übergang von zementbasierten Systemen zu Dünnschicht-Intumeszenzbeschichtungen, da sich Baustandards an EN- und UL-Benchmarks angleichen. Dieser regionale Mix schafft vielfältige Applikationsanforderungen im gesamten Asien-Pazifik-Raum. Lieferanten müssen unterschiedliche lokale Standards, Baumethoden, Auftragnehmerkapazitäten und Endverbraucherprioritäten berücksichtigen, anstatt die Region als einheitliches Spezifikationsumfeld zu behandeln.
Nordamerika ist der zweitgrößte regionale Markt, gestützt durch Rechenzentrumsbau, fortschrittliche Fertigungsprojekte und Renovierungen von Gewerbegebäuden. Anlagen mit passiven Brandschutzsystemen, die vor dem Jahr 2000 installiert wurden, erfordern zunehmend Lebensdauerverlängerungsarbeiten oder Neuzertifizierungen nach Renovierungen. Europa verfügt über etablierte technische Standards und eine reife städtische Baubasis. Die Delegierte Verordnung (EU) 2026/557 der Kommission trat im Mai 2026 in Kraft und harmonisiert Rahmenbedingungen für Brandschutzleistungserklärungen in der gesamten Europäischen Union. Die Verordnung erhöht die Compliance-Anforderungen für nicht zertifizierte Lieferanten und verschafft ISO-akkreditierten internationalen Unternehmen einen Marktzugangsvorteil. Der Übergang des Vereinigten Königreichs im Jahr 2025 zu BS EN 13501-1 stützt die Nachfrage nach Euroklasse-bewerteten Intumeszenzprodukten. Renovierungsaktivitäten bleiben eine wichtige Quelle der regionalen Nachfrage, da bestehende Gewerbegebäude einer Bewertung bedürfen, wenn sich interne Grundrisse ändern oder passive Brandschutzsysteme sich verschlechtern. Diese Nachfrage ist weniger abhängig vom Tempo der neuen Stadtentwicklung.
Der Nahe Osten und Afrika weisen hohe Ausgaben für passiven Brandschutz pro Projekt auf. Die vorgelagerte Investitionspipeline Saudi-Arabiens, Katars Flüssigerdgas (LNG)-Erweiterungen und UAE-Offshore-Projekte erfordern UL 1709-zertifizierte Kohlenwasserstoff-Brandschutzsysteme. Diese Projekte erfordern von Lieferanten zertifizierte Produkte und regionale Lieferunterstützung. Südamerika ist ein kleinerer Markt und expandiert durch Industriebau und die Modernisierung von Bauvorschriften. Brasilien und Argentinien führen die sich entwickelnde Nachfragebasis der Region über Energie- und Bergbaukunden hinaus an. Der Markt für feuerbeständige Beschichtungen variiert nach Geografie, da Vorschriften, Projekttypen und Installationskapazitäten unterschiedlich sind. Lieferanten benötigen regionale Zertifizierungen und Applikatorunterstützung, um diesen Unterschieden gerecht zu werden. Lokale Präsenz bleibt wichtig, selbst für global anerkannte Produktmarken. Regionale technische Unterstützung, Versorgungszuverlässigkeit und Beziehungen zu geschulten Applikatoren können die Akzeptanz eines zertifizierten Produkts für komplexe Projekte beeinflussen.

Wettbewerbslandschaft
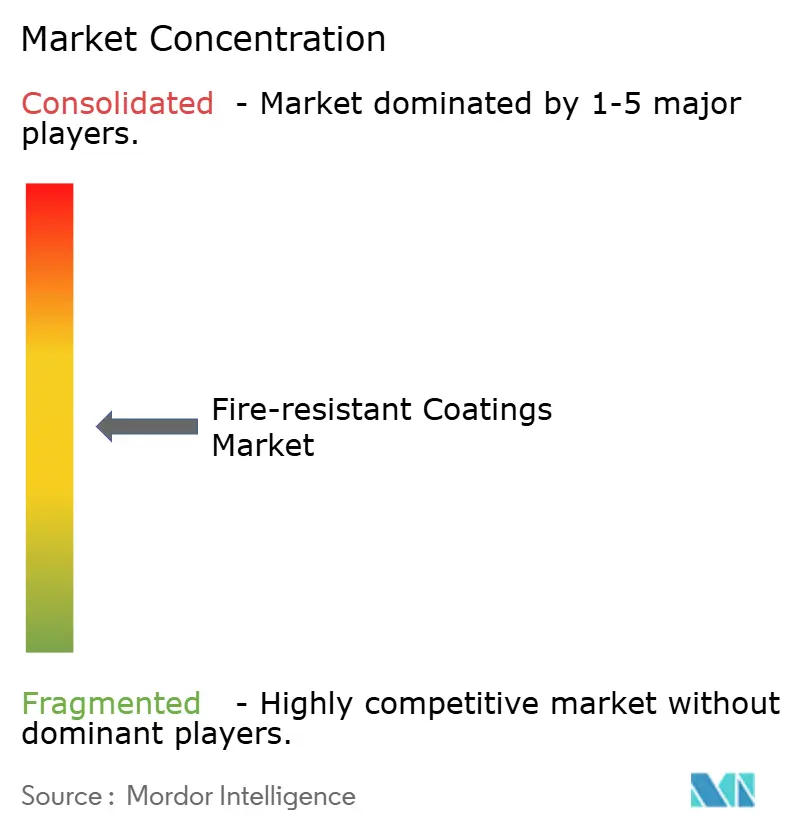
Der Markt für feuerbeständige Beschichtungen ist mäßig fragmentiert. Zu den wichtigsten multinationalen Teilnehmern gehören Sherwin-Williams, AkzoNobel, PPG Industries, Jotun, Hempel und RPM International über seine Carboline- und Tremco-Geschäftsbereiche. Unternehmen, die UL 263-, EN 13381-, GB 14907- und UL 1709-Zertifizierungen besitzen, können Projekte in den wichtigsten Zuständigkeitsbereichen unterstützen. Regionale Lieferanten in China und Indien gewinnen über staatliche Beschaffungskanäle Zugang; sie stehen jedoch vor Einschränkungen bei der Entwicklung von Mehrfachzuständigkeits-Zertifizierungsportfolios. Führende Unternehmen erweitern ihre wasserbasierten und VOC-armen Produktportfolios, um Umweltanforderungen zu erfüllen. Sie verbessern auch die Applikationseffizienz durch niedrigere Trockenfilmdicken, schnellere Aushärtezeiten und Einschichtsysteme. Diese Strategien reduzieren den Arbeitsaufwand und können die Gesamtsystemkosten für Kunden senken. Sie unterstützen auch die Teilnahme an Spezifikationen, die die kombinierten Kosten aus Materialien, Applikation, Inspektion, Wartung und Projektzeitplänen bewerten, anstatt nur Materialpreise.
Sika kündigte im Februar 2026 fünf neue Produktionswerke in Wachstumsmärkten an, darunter Anlagen in Kolumbien und Argentinien. Die Initiative spiegelt die Rolle regionaler Produktions- und Lieferkapazitäten wider. Jotuns Anlage in Oman produziert das vollständige Jotachar-Kohlenwasserstoff-Intumeszenz-Produktsortiment und hat eine Jahreskapazität von 2,4 Millionen Litern. Die Anlage unterstützt Golfprojekte, die eine schnelle lokale Versorgung erfordern. AkzoNobel führte Chartek ONE auf der GasTech 2025 weltweit ein, nach seiner ersten Einführung im Nahen Osten. Das netzfreie Einschichtsystem bietet bis zu drei Stunden Strahlbrand- und Poolbrandbeständigkeit in Kohlenwasserstoff- und Kryogenumgebungen. Diese Entwicklungen zeigen, dass Lieferanten bei technischer Vereinfachung, geografischer Reichweite und Compliance-Bereitschaft konkurrieren. Lieferanten, die anspruchsvolle Projekte bedienen, benötigen eine Kombination dieser Fähigkeiten. Um an wichtigen Energie- oder Infrastrukturspezifikationen teilzunehmen, benötigen Lieferanten möglicherweise technische Dokumentation, lokale Produktverfügbarkeit, geschulte Installationsunterstützung und etablierte Projektreferenzen.
Der Schutz von Massivholz bleibt ein sich entwickelnder Wettbewerbsbereich, da viele etablierte Lieferanten nur ein begrenztes Sortiment zertifizierter Produkte für freiliegendes Tragholz anbieten. Digitale Inspektionswerkzeuge, die Trockenfilmdicke und Applikationsaufzeichnungen verfolgen, bieten eine Möglichkeit zur Produkt- und Servicedifferenzierung. Jotun reichte 2025 eine Patentanmeldung für eine Intumeszenzzusammensetzung ein, die ein Epoxidbindemittel, ein Kohlenwasserstoffharz und ein reaktives Verdünnungsmittel umfasst. Die Formulierung zielt darauf ab, Zähigkeit, Kältetemperaturbeständigkeit und Kohlebildung zu verbessern. Geopolymerbasierte Produkte stellen eher einen langfristigen Technologiepfad als einen unmittelbaren Wettbewerbsersatz dar. Eine wissenschaftliche Übersicht aus dem Jahr 2025 zu Geopolymeren hebt hervor, warum Lieferanten anorganische Brandschutzalternativen beobachten. Die Wettbewerbslandschaft wird weiterhin von großen etablierten Unternehmen geprägt, da Tests und Zertifizierungen erhebliche Zeit und Kapital erfordern. Spezialisierte Produkte für Holz, Offshore-Energie und VOC-ärmere Systeme können jedoch gezielte Markteintrittsopportunitäten schaffen. Diese Bereiche erfordern fokussierte technische Fähigkeiten und können qualifizierten Lieferanten helfen, Projektreferenzen aufzubauen, bevor sie in den wichtigsten Anwendungskategorien konkurrieren.
Marktführer in der Branche für feuerbeständige Beschichtungen
-
Akzo Nobel N.V.
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
-
Jotun
-
Hempel A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Februar 2026: PPG Industries führte PPG STEELGUARD 652 in Nordamerika ein, eine wasserbasierte intumeszierende Brandschutzbeschichtung für Innen-Stahlkonstruktionen. Das UL 263-zertifizierte Produkt bietet bis zu zwei Stunden zellulosebasierten passiven Brandschutz mit einer niedrigen zertifizierten Trockenfilmdicke (DFT), Haftfestigkeit und einer 20-jährigen Nutzungsdauer. Es richtet sich an nachhaltige Bauspezifikationen unter LEED und gleichwertigen Programmen.
- September 2025: AkzoNobels Schutzlackmarke International führte Chartek ONE auf der GasTech 2025 in Mailand weltweit ein, nach seiner ersten Einführung im Nahen Osten. Chartek ONE ist ein Einschicht-, netzfreies Epoxid-Passivbrandschutzsystem, das bis zu drei Stunden Strahl- und Poolbrandbeständigkeit gegen Kohlenwasserstoff- und Kryogenbrände über einen weiten Betriebstemperaturbereich bietet. Das Produkt ist für Energiesektorkunden in ganz Europa erhältlich.


Globaler Berichtsumfang für den Markt für feuerbeständige Beschichtungen
Feuerbeständige Beschichtungen sind Schutzmaterialien, die auf Gebäudekomponenten und -strukturen aufgetragen werden, um die Entzündung zu verzögern, die Flammenausbreitung zu begrenzen und die strukturelle Integrität während der Brandeinwirkung zu erhalten. Diese Beschichtungen unterstützen Brandschutzanforderungen in gewerblichen, industriellen und wohnbaulichen Anwendungen.
Der Markt für feuerbeständige Beschichtungen ist nach Beschichtungstyp, Technologie, Substrat, Auftragstechnik, Endverbraucherbranche und Geografie segmentiert. Nach Beschichtungstyp ist der Markt in intumeszierende Beschichtungen, zementbasierte Beschichtungen und sonstige segmentiert. Nach Technologie ist der Markt in wasserbasiert, lösungsmittelbasiert, Pulverbeschichtungen und sonstige Technologien segmentiert. Nach Substrat ist der Markt in Metall, Holz und sonstige segmentiert. Nach Auftragstechnik ist der Markt in Sprühen, Pinsel und Rolle sowie sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Bauwesen und Konstruktion, Öl und Gas, Industrie und Fertigung, Luft- und Raumfahrt sowie Verteidigung und sonstige Endverbraucher segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für feuerbeständige Beschichtungen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Intumeszierende Beschichtungen |
| Zementbasierte Beschichtungen |
| Sonstige |
| Wasserbasiert |
| Lösungsmittelbasiert |
| Pulverbeschichtungen |
| Sonstige Technologien |
| Metall |
| Holz |
| Sonstige |
| Sprühen |
| Pinsel und Rolle |
| Sonstige |
| Bauwesen und Konstruktion |
| Öl und Gas |
| Industrie und Fertigung |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige Endverbraucher |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Beschichtungstyp | Intumeszierende Beschichtungen | |
| Zementbasierte Beschichtungen | ||
| Sonstige | ||
| Nach Technologie | Wasserbasiert | |
| Lösungsmittelbasiert | ||
| Pulverbeschichtungen | ||
| Sonstige Technologien | ||
| Nach Substrat | Metall | |
| Holz | ||
| Sonstige | ||
| Nach Auftragstechnik | Sprühen | |
| Pinsel und Rolle | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Bauwesen und Konstruktion | |
| Öl und Gas | ||
| Industrie und Fertigung | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige Endverbraucher | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für feuerbeständige Beschichtungen?
Die Marktgröße für feuerbeständige Beschichtungen wurde im Jahr 2025 auf 1,78 Milliarden USD geschätzt und wird voraussichtlich von 1,87 Milliarden USD im Jahr 2026 auf 2,40 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,13 % während des Prognosezeitraums (2026–2031).
Welcher Beschichtungstyp hat den größten Marktanteil?
Intumeszierende Beschichtungen machten im Jahr 2025 58,13 % aus, aufgrund ihres umfangreichen Einsatzes beim Schutz von Baustahl. Verfügbarkeit von Zertifizierungen, Vertrautheit von Auftragnehmern und der Einsatz in Gewerbe- und Energieprojekten stützen das Segment weiterhin. Dünnschichtoptionen unterstützen auch Anwendungen, bei denen freiliegender Baustahl oder die optische Oberfläche wichtig ist. Lieferanten müssen zuverlässige Prüfnachweise und Applikationsanleitungen für den Einsatz dieser Systeme bei komplexen Tragwerksentwürfen bereithalten.
Welche Technologie wird voraussichtlich am schnellsten wachsen?
Pulverbeschichtungen werden voraussichtlich bis 2031 mit einer CAGR von 5,78 % wachsen, unterstützt durch werkseitig aufgetragene und VOC-arme Prozesse. Ihre Eignung für den Vorfabrikationsbau reduziert auch den Umgang mit Lösungsmitteln und Materialabfall. Dies steht im Einklang mit werkseitig kontrollierten Beschichtungsprozessen und modularen Baumethoden. Es kann auch eine konsistentere Applikation unterstützen, wenn Komponenten vor der Ankunft auf der Baustelle beschichtet werden.
Warum ist Holz ein wachsendes Substrat für den Brandschutz?
Holz wird voraussichtlich bis 2031 mit einer CAGR von 6,09 % wachsen, da Massivholzprojekte Systeme erfordern, die sichtbare Tragwerksoberflächen erhalten. Transparente Intumeszenzsysteme müssen Holzporosität, Viskosität und Trockenfilmdicken-Konsistenz berücksichtigen. Dies macht Holz zu einem spezialisierten Bereich der Formulierungs- und Applikationsarbeit. Die Beschichtung muss das Substrat schützen und gleichzeitig Designern ermöglichen, das Erscheinungsbild sichtbarer Holzelemente zu erhalten.
Seite zuletzt aktualisiert am:



