
耐火コーティング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
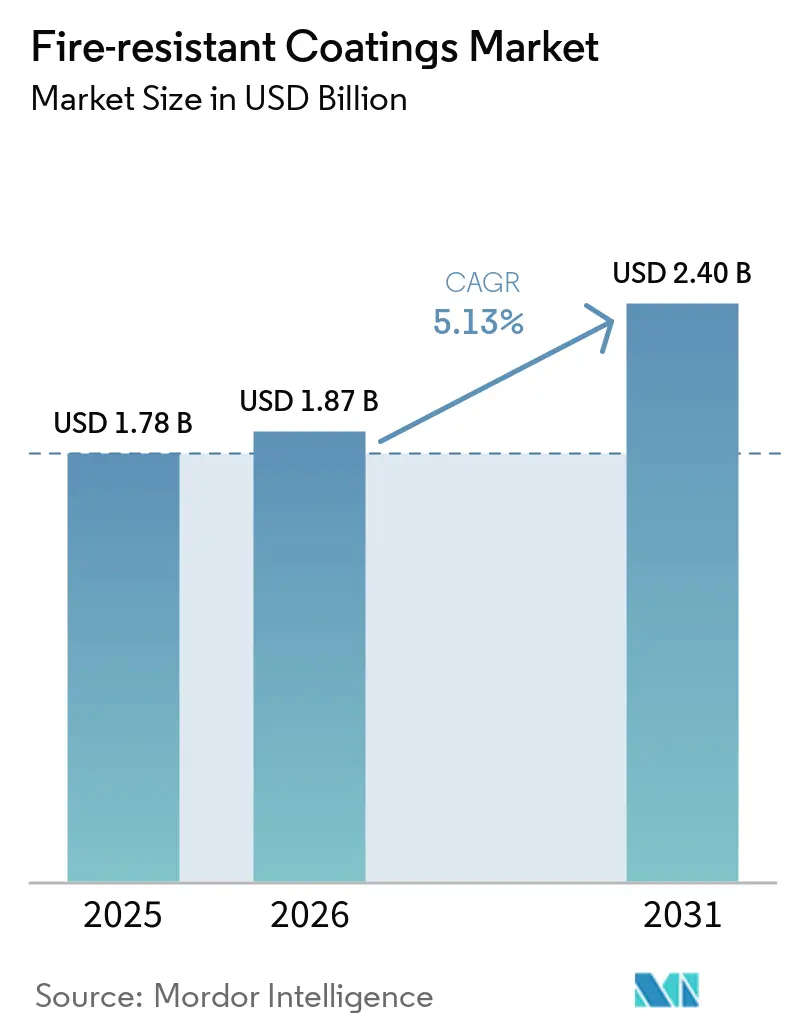
| 市場規模 (2026) | 1.87 十億米ドル |
| 市場規模 (2031) | 2.40 十億米ドル |
| 成長率 (2026 - 2031) | 5.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる耐火コーティング市場分析
耐火コーティング市場規模は2025年に17.8億米ドルと評価され、2026年の18.7億米ドルから2031年には24.0億米ドルへと、予測期間(2026年~2031年)においてCAGR 5.13%で成長すると推定されています。より厳格な防火基準が耐火コーティング市場を牽引しており、性能ベースの仕様の採用、建設・エネルギー・産業プロジェクトからの需要も市場を後押ししています。防火基準の変更は新規建設および既存資産に影響を与え、単一プロジェクトサイクルを超えた需要を支えています。市場は商業ビル、LNG施設、工業プラント、航空宇宙用途に対応しています。サプライヤーは認証、訓練を受けた施工業者ネットワーク、施工時間を短縮する製品に注力しており、これらの要素がプロジェクトの適格性に影響します。建設活動、安全規制の執行、高仕様インフラが存在する地域に成長機会があります。
主要レポートのポイント
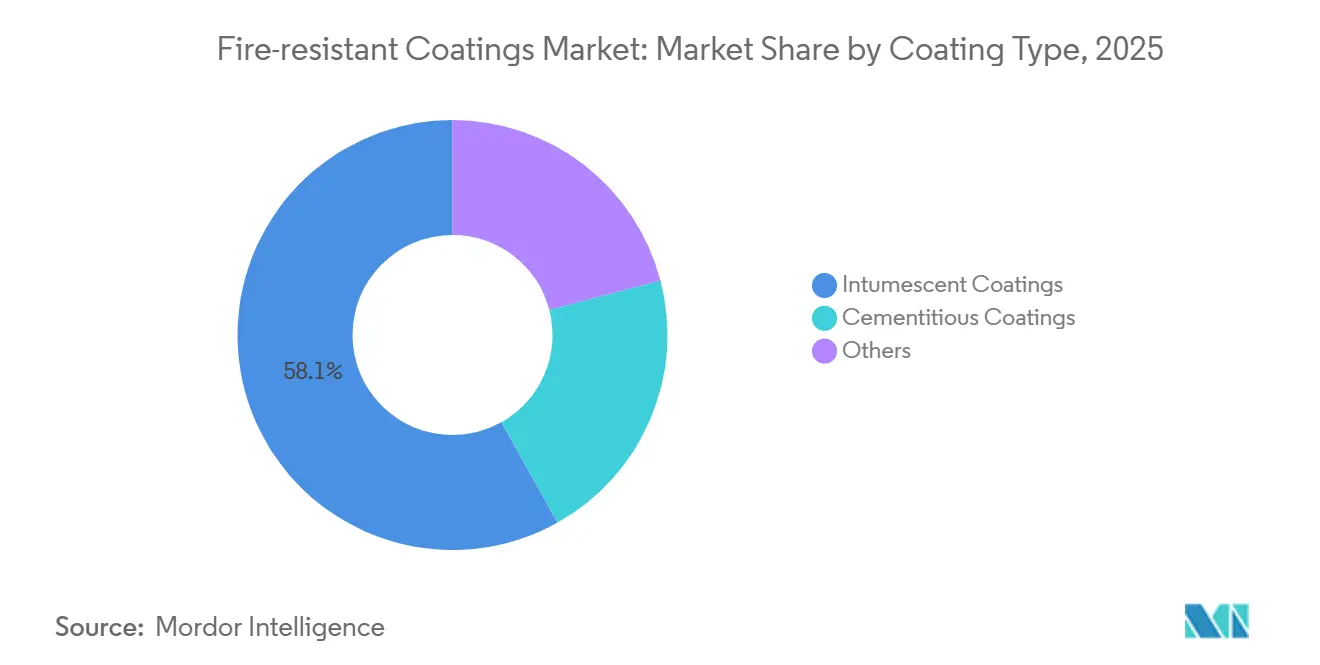
- コーティングタイプ別では、膨張型コーティングが2025年の耐火コーティング市場シェアの58.13%を占め、セメント系コーティングは2031年までCAGR 5.65%で成長すると予測されています。
- 技術別では、水性配合が2025年の耐火コーティング市場シェアの46.36%を占め、粉体塗料は2031年までCAGR 5.78%で成長すると予測されています。
- 基材別では、金属が2025年の耐火コーティング市場規模の63.47%を占め、木材は2031年までCAGR 6.09%で成長すると予測されています。
- 塗布技術別では、スプレー塗布が2025年の耐火コーティング市場規模の70.29%を占め、2031年までCAGR 6.13%で成長すると予測されています。
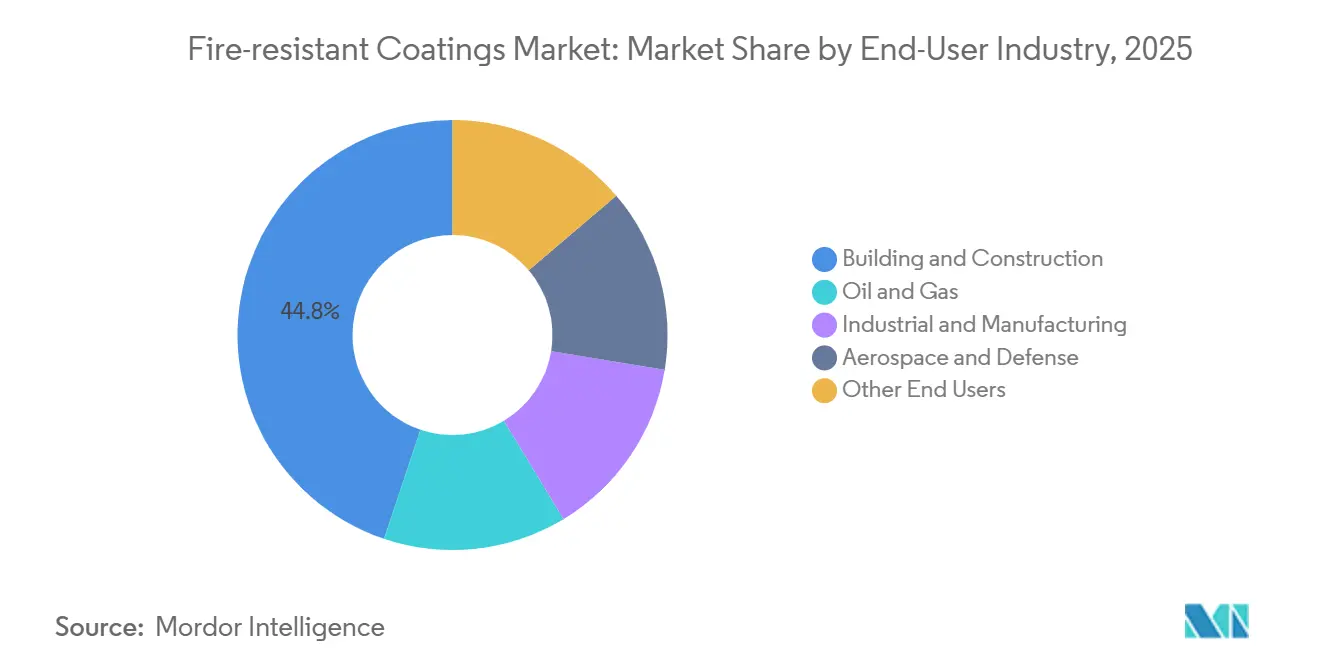
- エンドユーザ産業別では、建築・建設が2025年の耐火コーティング市場の44.83%を占め、石油・ガスは2031年までCAGR 6.41%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の耐火コーティング市場の35.02%を占め、2031年までCAGR 6.22%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の耐火コーティング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防火安全基準および認証要件の施行 | +1.8% | 南アジア、EU、英国に近期的な集中的影響を伴うグローバル | 中期(2〜4年) |
| 高層ビル、インフラ、改修建設の成長 | +1.2% | アジア太平洋、中東・アフリカ(MEA)、北米 | 中期(2〜4年) |
| 液化天然ガス(LNG)、石油・ガス、電力、プロセス施設の拡大 | +1.0% | 中東・アフリカ、北米、ガルフコースト、アジア太平洋(APAC)オフショア | 中期(2〜4年) |
| 低揮発性有機化合物(VOC)および水性防火システムへのシフト | +0.7% | 欧州および北米、主要APACマーケットへの波及あり | 長期(4年以上) |
| 軽量かつ迅速施工型保護材への需要増加 | +0.5% | 欧州および北米の商業建設での早期成果を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
防火安全基準および認証要件の施行
防火安全基準の変更が耐火コーティング市場の需要基盤を拡大しています。英国は2025年12月にBS 476からBS EN 13501-1へ移行し、18メートルを超える構造物の可燃性クラッディングに関する要件が強化されました。この移行により、新規高層プロジェクトにはユーロクラス認定の膨張型システムが必要となり、既存商業ビルストックの一部でもアップグレードが求められま。インドの国家建築基準2024では、15メートルを超える商業ビルにIS 3809試験済みコーティングが義務付けられており、ムンバイおよびベンガルールでの改修活動を支援しています。改訂された建設製品規制は、2027年第3四半期からISO 17025認証済みの性能宣言を義務付け、認定試験能力を持たないサプライヤーへのコンプライアンス要件が増加します。これらの要件は新規建設と既存施設の両方から需要を生み出し、改修プロジェクトは数年にわたって段階的に実施される場合があります。
高層ビル、インフラ、改修建設の成長
高層ビル建設では、耐力鉄骨が建物フレーム全体にわたる保護を必要とするため、認定された受動的防火保護が求められます。プロジェクトチームは、鉄骨が露出しており、セメント系代替品と比較してよりクリーンな仕上げが求められる場合に、薄膜膨張型システムを選択するケースが増えています。アジア太平洋における社会インフラ投資は、地下鉄システム、空港、データセンター、半導体施設にわたる需要を支えています。これらのエンドユーズセグメントは異なる投資サイクルをたどり、耐火コーティング市場全体にわたる需要を支えています。商業プロジェクト、特にエアレススプレー機器が少ないパスで広い鉄骨面積をカバーできる場合には、迅速な施工が引き続き重要です。データセンターや先端製造施設では、構造用鉄骨が最大4時間の耐火保護と湿潤な運転条件での耐食性を必要とする場合があるため、より高仕様のシステムが求められます。
液化天然ガス(LNG)、石油・ガス、電力、プロセス施設の拡大
炭化水素施設は、厳格な仕様を満たす受動的防火保護システムを必要とします。中東の生産者は2025年に石油・ガス供給能力への投資として1,300億米ドルを計画しており、LNG、精製、オフショアプロジェクト全体にわたる活動を支えています。大規模LNGプロジェクトでは、炭化水素火災およびジェット火災リスクにさらされる構造用鉄骨、プロセスモジュール、パイプラック、タンク構造物への耐火処理が必要です。Cheniereの2025年アニュアルレポートでは、Sabine Pass LNGおよびCorpus Christi LNGの拡張計画が概説されており、北米における関連資本プロジェクトのパイプラインを支えています。北海、メキシコ湾、東南アジアの老朽化したオフショア資産も、資産オーナーが耐用年数を延長するにつれて再塗装が必要となっています。これらの用途では、Underwriters Laboratories(UL)1709能力、確立されたプロジェクト実績、訓練を受けた施工業者ネットワークを持つサプライヤーが求められます。
低揮発性有機化合物(VOC)および水性防火システムへのシフト
環境要件が耐火コーティング市場内の製品選択を変えています。米国環境保護庁は2025年1月にエアゾールコーティングに関する国家揮発性有機化合物(VOC)排出基準の改正を最終決定しました[1]米国環境保護庁、「エアゾールコーティングに関する国家揮発性有機化合物排出基準」、連邦官報、govinfo.gov。。カリフォルニア州規則1113も建築用コーティングのVOC含有量を制限し、いくつかの溶剤系配合を規制しています。PPGは2026年2月に北米向けに内部構造用鉄骨用のSTEELGUARD 652を発売し、UL 263認証水性配合を採用しました。水性システムは施工時の健康・安全リスクを低減し、請負業者の責任および保険関連の懸念を軽減する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い表面処理コストおよび専門施工業者コスト | -1.5% | 南アジア・東南アジアおよびサブサハラアフリカの新興市場で最も深刻なグローバル | 中期(2〜4年) |
| 長期にわたる耐火試験および認証サイクル | -0.8% | ASTM、EN、GB規格にまたがる複数管轄市場で特に顕著なグローバル | 長期(4年以上) |
| 原材料価格の変動とサプライチェーンリスク | -0.6% | APACおよびMEAの輸入依存市場で深刻なグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い表面処理コストおよび専門施工業者コスト
施工コストが耐火コーティング市場の価格感応度の高いセグメントでの採用を制限しています。膨張型システムは、正確な乾燥膜厚測定、管理された施工条件、プライマー・膨張型層・トップコートの完全なシステムに精通した認定施工業者を必要とします。複雑なプロジェクトでは、施工済みの外部エポキシ膨張型システムのコストは1平方メートルあたり45〜80米ドルに達することがあります。南アジア・東南アジアおよびサブサハラアフリカにおける認定施工業者の不足が、これらのシステムの実際の展開をさらに制約しています。乾燥膜厚の監視が不十分な場合、検査不合格や高コストの手直しにつながる可能性があります。これらの要件は、規制が受動的防火保護を明確に支持している場合でも、市場浸透を遅らせます。
長期にわたる耐火試験および認証サイクル
耐火試験は耐火コーティング市場における製品発売の重大な障壁であり続けています。ASTM E119、UL 263、EN 13381-8に基づく試験では、異なる形状・サイズの100本以上の鉄骨試験体が必要になる場合があります。試験および分析の完全なプロセスには最大18ヶ月かかることがあります[2]PPG Industries, Inc.、「PFPコーティングの正確な耐火試験による構造安全性の確保」、PPG Industries、ppg.com。。欧州規格に基づく承認は、北米プロジェクトでの使用を自動的に認定するものではなく、別途認証が必要です。中国向けの製品はGB 14907認定も取得する必要があります。これらの要件により、地域サプライヤーが確立された複数規格認証ライブラリを複製することが困難になり、市場参入への投資閾値が高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コーティングタイプ別:膨張型システムが構造的優位性を維持し、セメント系コーティングが回復
膨張型コーティングは2025年の耐火コーティング市場の58.13%を占めました。その地位は、確立された認証ライブラリ、施工業者の習熟度、商業・エネルギー用途における構造用鉄骨への長年の使用実績を反映しています。これらのシステムは熱にさらされると膨張し、下地構造を保護する断熱チャー層を形成します。2025年3月、HempelはHempafire Extreme 550を発売しました。これは、以前の配合と比較して1平方メートルあたりの塗料消費量を最大40%削減するよう設計されたエポキシ受動的防火保護コーティングです。この製品は、施工コスト低減のための仕様要件に対応しています。薄膜膨張型コーティングは、透明または淡色の製品が木材の見える表面を保持するマスティンバープロジェクトにも使用されています。査読済みの試験により、コーティングタイプと厚さがマスティンバー組立体の炭化に影響することが実証されています。耐火コーティング市場は、外観、重量、スペースの制約が重要な場合に膨張型システムへの依存を続けています。その施工済みベースは、メンテナンスおよび改修活動からの繰り返し需要も支えています。製品変更には新たな承認、改訂された施工手順、オーナー・施工業者・検査員間の追加調整が必要になる場合があるため、仕様担当者は文書化された性能履歴を持つシステムを好む傾向があります。
セメント系コーティングは2026年から2031年にかけてCAGR 5.65%で成長すると予測されており、コーティングタイプの中で最も高い成長率です。その低コストは、大きな鉄骨面積が単位経済性を外観よりも重要にする工業施設において引き続き重要です。液化天然ガス(LNG)施設では、基礎やパイプラックが広大な表面積にわたる保護を必要とするため、これらのコーティングが使用されています。セメント系システムは、商業建築に一般的に関連する仕上げ基準なしにこれらの要件を満たすことができます。したがって、耐火コーティング市場は単一の製品クラスへのシフトではなく、両方のコーティングアプローチへの需要を維持するでしょう。その他のコーティングタイプカテゴリーには、ジオポリマーおよびバイオベースのハイブリッドシステムが含まれます。2025年のJournal of Materials Scienceのレビューでは、有機チャー化学に依存せずに緻密な断熱層を形成するジオポリマーが説明されています。これらの材料は商業開発の初期段階にありますが、不燃性防火保護を必要とする用途に代替手段を提供する可能性があります。市場での関連性は、メーカーが耐火性能と実用的な施工、認定された試験証拠、工業建設プロジェクトに必要なコスト規律を組み合わせる能力に依存します。


技術別:水性が市場シェアを主導し、粉体塗料がイノベーションアジェンダを牽引
水性配合は2025年の耐火コーティング市場において技術別で46.36%を占めました。環境規制と継続的な配合投資が、溶剤系製品に対する相対的な地位を強化しています。溶剤系システムは、腐食または不完全に処理された鉄骨のメンテナンス作業に引き続き有用です。施工業者は、より困難な表面条件に対応できるため、ブラウンフィールド工業プロジェクトでこれらのシステムを使用し続けています。AkzoNobelのInterchar 1150は、構造用鉄骨の水性保護に対して2026年に欧州技術評価(ETA)26/0098およびCEマーク認証を取得しました。この製品は、より少ない材料使用量と迅速な乾燥を強調しています。2025年、EvonikはVISIMER HEMA-Pを発売し、水性木材コーティングにおける透明難燃仕上げをサポートしました。これらの開発により、コーティングメーカーが利用できる配合オプションが広がっています。水性製品は、溶剤暴露の低減を優先する建築プロジェクトに関連しています。ただし、その選択は乾燥条件、現場準備、およびメーカーと工事書類が指定する施工要件を満たす施工業者の能力にも依存します。
粉体塗料は2026年から2031年にかけてCAGR 5.78%で成長すると予測されており、技術カテゴリー内で最も高い成長率です。ゼロVOC、シングルパス、工場施工プロセスは、プレファブリケーションおよびモジュール建設に適しています。工場施工により、溶剤の取り扱い、廃棄物、および関連するコンプライアンス要件も削減されます。このトレンドは、建設部材がプロジェクト現場に到着する前に準備されることが増えているため、耐火コーティング市場を支えています。2025年、Qualicoat UK & Irelandは、指定された建築用粉体塗料がEN 13501-1に基づくA2-s1,d0の火災反応分類を達成できると述べました。この開発により、高層および複数居住者向けファサード用途での粉体システムの使用が拡大します。その他の技術には、ニッチな海洋および鉄道内装用途向けに設計された放射線硬化型および高固形分製品が含まれます。これらのシステムは市場シェアが小さいものの、特殊な性能要件に対応しています。技術の組み合わせは、現場、基材、規制要件の違いを反映し続けるでしょう。工場条件、現場補修、露出鉄骨、木材保護、特殊輸送用途はそれぞれ異なる施工方法と性能特性を必要とするため、単一の技術がすべての用途に対応することはできません。
基材別:金属が圧倒的に主導し、木材が構造的に新たな分野を開拓
金属基材は2025年の耐火コーティング市場の63.47%を占めました。構造用鉄骨は高温で耐荷重能力の大部分を失うため、多くの鉄骨造建物や工業施設において受動的防火保護が不可欠です。金属基材向けの製品開発は、施工効率と複合保護特性に焦点を当てています。2024年9月、PPGはSTEELGUARD 951を南北アメリカに展開しました。このコーティングは、シングルコート3,500ミクロン乾燥膜システムで最大4時間の耐火保護を提供しながら、トップコートなしで耐食性を発揮します。耐火・耐食の複合保護により、労働要件とシステムの複雑さを軽減できます。商業ビル、インフラ、プロセス施設が鉄骨構造に大きく依存しているため、金属は引き続きコア基材となります。耐火コーティング市場は、既存の金属資産の検査、補修、再塗装からの繰り返し需要からも恩恵を受けます。この施工済みベースは、新規建設活動が不均一な場合でも安定性を提供します。検査、建物改修、腐食補修、再認証は、特に複雑な商業・工業資産において、初期システム施工後も長期にわたってフォローオン作業を生み出す可能性があります。
木材は2026年から2031年にかけてCAGR 6.09%で成長すると予測されており、最も成長の速い基材セグメントとなっています。マスティンバー建設がこの需要を牽引すると予想されており、露出した構造用木材は外観を変えることなく材料を保護するシステムを必要とします。2026年初頭時点で、世界中で2,400件以上のマスティンバープロジェクトが建設中または計画中でした。直交集成材、集成材、単板積層材は、更新された性能ベースの基準の下でより高い構造物に使用されることが増えています。木材コーティングは、鉄骨コーティングシステムとは異なる方法で多孔性、粘度、乾燥膜厚の一貫性に対処する必要があります。したがって、透膨張型システムは専門的な配合と施工の専門知識を必要とします。この要件は、木材コーティングと耐火性能の専門知識を持つサプライヤーに機会を創出します。その他の基材カテゴリーには、コンクリート、複合パネル、データセンタースラブ用途が含まれます。これらの用途は市場シェアが小さいものの、耐火コーティング市場を広げています。受動的防火保護のニーズが主要構造用鉄骨を超えて広がり、材料、資産設計、または占有条件が特定の耐火性能要件を生み出す場所であればどこでも生じ得ることを示しています。
塗布技術別:スプレー塗布が最大の市場シェアと最高の成長率を維持
スプレー塗布は2025年の耐火コーティング市場の70.29%を占め、2026年から2031年にかけてCAGR 6.13%で成長すると予測されています。大規模プロジェクトでは、エアレススプレー機器が施工業者1人あたり1日200〜400平方メートルをカバーできます。この生産性は、複雑な構造を持つ複数階建て鉄骨造建物やプロセスプラントデッキへの施工を支えています。スプレー塗布により、施工業者は広い表面にわたってより一貫した乾燥膜厚を達成でき、鉄骨構造への受動的防火保護のスケーラブルな選択肢を提供します。シングルコートで3,500μmを達成するハイビルド膨張型製品がこの施工方法を支えています。この技術は、労働力の確保とプロジェクトスケジュールが総施工コストに影響する場合に関連します。その市場ポジションは、大規模施工の必要性と継続的な配合開発を反映しています。労働生産性、アクセス制約、一貫した膜厚管理が大規模建設・エネルギープロジェクトの主要な考慮事項であるため、メーカーはより迅速な施工と少ないコート数をサポートするシステムを開発しています。
刷毛・ローラー塗布は、補修、タッチアップ、狭小スペースに引き続き関連しています。施工業者は、スプレー機器を安全に展開できない場合や、プロジェクト規模が機器の動員を正当化しない場合にこれらの方法を使用します。これらの技術は、多くの施設が設計耐用年数の10〜25年に達し定期的な修復を必要とする欧州および北米において、メンテナンスおよび再塗装活動の相当なシェアを占めています。コテ塗布は主に、仕上げ品質よりも施工質量と耐久性が優先される構造柱や容器スカートを含む重工業環境のセメント系システムに使用されます。メーカーはスプレー供給に向けた製品粘度の最適化を進めており、この技術に適したプロジェクトの範囲を拡大しています。ただし、プロジェクトのアクセスと資産条件が異なるため、耐火コーティング産業は複数の塗布技術を引き続き必要とします。この多様性により、いずれかの技術が他を完全に置き換える可能性は低くなります。プロジェクト規模、アクセス、健康・安全条件、補修範囲、選択したコーティングの特性が、各施工に最適な塗布方法を引き続き決定します。
エンドユーザー産業別:建設が最大の市場シェアを占め、石油・ガスがより高い価値を生み出す
建築・建設は2025年の耐火コーティング市場の44.83%を占めました。この地位は、構造用鉄骨を使用する商業・住宅・公共施設プロジェクトの規模を反映しています。建築基準は、プロジェクトが最低限の高さと占有閾値を超える場合に耐火コーティングへの需要を牽引します。データセンターも建設需要内の成長セグメントを代表しています。半導体施設、電気自動車バッテリープラントAIキャンパスは、高湿度環境で最大4時間の耐火保護を必要とする場合があります。これらの要件は、標準的な商業プロジェクトよりも高仕様の仕様を支えています。工業・製造施設は、精製所、発電所、化学プラントを含む第3位のエンドユーザーグループを構成しています。そのリスクプロファイルは、従来の建物と炭化水素施設の中間に位置します。基準コンプライアンスが幅広いプロジェクトタイプに適用されるため、建設は耐火コーティング市場の需要の主要ドライバーであり続けます。このセグメントは、新規商業開発、改修、公共施設資産、物流施設、特殊製造サイトを組み合わせており、異なるタイムラインと仕様要件を持つ需要を生み出しています。
石油・ガスセクターは2026年から2031年にかけてCAGR 6.41%で成長すると予測されています。Underwriters Laboratories(UL)1709プールおよびジェット火災シナリオに対して承認されたエポキシ膨張型システムは、このエンドユーザー産業内でより高価値の製品カテゴリーを代表しています。オフショアの1平方メートルあたりのコーティングコストは、商業ビルのセルロース系保護の3〜5倍になる場合があります。その結果、石油・ガス用途は建設プロジェクトよりも施工量が少ないにもかかわらず、プロジェクトあたりより高い価値を生み出します。JotunはADIPEC 2025でUL 1709認証を必要とするオンショアプロジェクト向けにJotachar 1709 XTを発売しました。同社は1キロメートル以上の構造用鉄骨での試験を通じてこの製品を開発しました。航空宇宙・防衛は、耐火性と軽量化の両方を必要とする小規模な特殊セグメントを代表しています。その他のエンドユーザー産業には、海洋、輸送インフラ、トンネルが含まれます。それらの多様な要件が耐火コーティング市場を広げています。各用途環境は、厚さ、重量、視覚的仕上げ、耐久性、耐食性、施工アクセスの異なるバランスを必要とするため、サプライヤーは単一の汎用製品を超えたポートフォリオを維持する必要があります。
地域分析
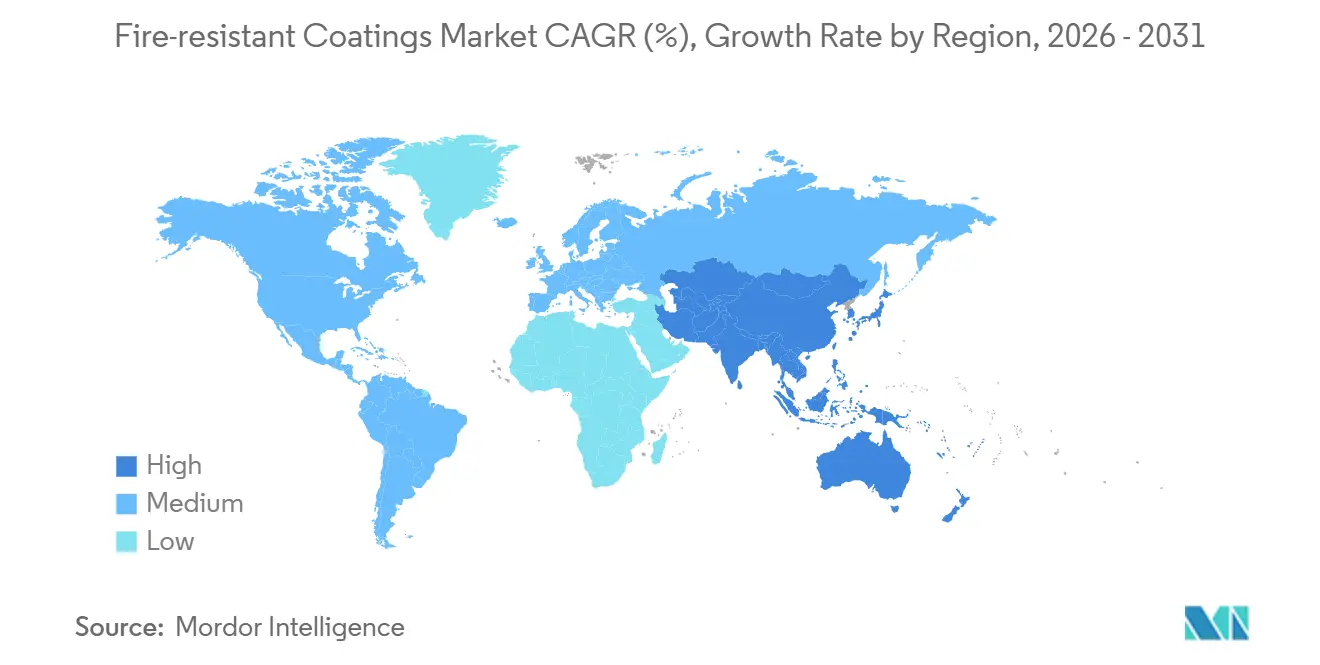
アジア太平洋は2025年の耐火コーティング市場の35.02%を占め、2026年〜2031年にCAGR 6.22%で成長すると予測されています。中国はGB 14907要件、商業不動産の改修、空港・地下鉄システム・エネルギー施設を含むインフラプロジェクトに牽引され、地域需要をリードしています。インドは、15メートルを超える商業ビルにIS 3809試験済みコーティングを義務付ける国家建築基準2024の施行後、より仕様主導型の市場になりつつあります。関連する改修要件には、ムンバイおよびベンガルールの推定120万平方メートルのオフィススペースが含まれます。日本と韓国では、露出した建築用鉄骨とマスティンバープロジェクトへの需要があります。ベトナム、インドネシア、タイは、建設基準がENおよびULベンチマークに合わせて整合するにつれて、セメント系システムから薄膜膨張型コーティングへ移行を進めています。この地域の多様性により、アジア太平洋全体にわたって多様な施工要件が生まれています。サプライヤーは、地域を単一の仕様環境として扱うのではなく、地域ごとの異なる規格、建設方法、施工業者の能力、エンドユーザーの優先事項に対応する必要があります。
北米はデータセンター建設、先端製造プロジェクト、商業ビル改修に支えられた第2位の地域市場です。2000年以前に受動的防火保護システムが施工された施設は、改修後の耐用年数延長または再認証をますます必要としています。欧州は確立された技術基準と成熟した都市建設基盤を持っています。欧州委員会委任規則(EU)2026/557は2026年5月に発効し、欧州連合全体の耐火性能宣言のフレームワークを調和させました。この規制は非認証サプライヤーへのコンプライアンス要件を高め、ISO認定の国際企業に市場アクセス上の優位性を提供します。英国の2025年のBS EN 13501-1への移行は、ユーロクラス認定の膨張型製品への需要を支えています。既存の商業ビルは内部レイアウトの変更や受動的防火保護システムの劣化時に評価が必要となるため、改修活動は地域需要の重要な源泉であり続けています。この需要は新規都市開発のペースに依存しません。
中東・アフリカはプロジェクトあたりの受動的防火保護支出が高い地域です。サウジアラビアの上流投資パイプライン、カタールの液化天然ガス(LNG)拡張、UAEのオフショアプロジェクトはUL 1709認証済みの炭化水素防火保護システムを必要とします。これらのプロジェクトでは、サプライヤーが認証済み製品と地域配送サポートを提供する必要があります。南米は小規模な市場であり、工業建設と建築基準の近代化を通じて拡大しています。ブラジルとアルゼンチンがエネルギー・鉱業顧客を超えた地域の発展する需要基盤をリードしています。耐火コーティング市場は、基準、プロジェクトタイプ、施工能力が異なるため、地域によって異なります。サプライヤーはこれらの違いに対応するために地域認証と施工業者サポートを必要とします。世界的に認知された製品ブランドであっても、地域でのプレゼンスは引き続き重要です。地域技術サポート、供給の信頼性、訓練を受けた施工業者との関係が、複雑なプロジェクトにおける認証済み製品の採用に影響を与える可能性があります。

競合ランドスケープ
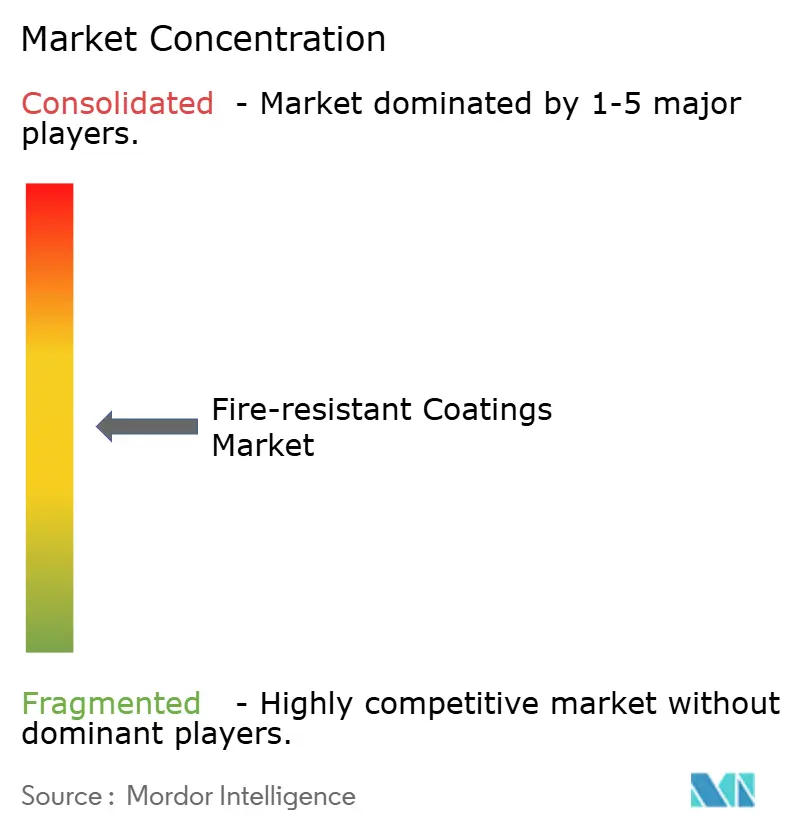
耐火コーティング市場は中程度に分散しています。主要な多国籍参加者には、Sherwin-Williams、AkzoNobel、PPG Industries、Jotun、Hempel、およびCarbolineとTremcoの事業を通じたRPM Internationalが含まれます。UL 263、EN 13381、GB 14907、UL 1709認証を保有する企業は、主要な管轄区域にわたるプロジェクトをサポートできます。中国とインドの地域サプライヤーは政府調達チャネルを通じてアクセスを拡大していますが、複数管轄認証ポートフォリオの開発において制約に直面しています。主要企業は環境要件を満たすために水性および低VOC製品ポートフォリオを拡大しています。また、乾燥膜厚の低減、硬化時間の短縮、シングルコートシステムをじて施工効率を改善しています。これらの戦略は労働要件を削減し、顧客の総システムコストを低下させる可能性があります。また、材料価格だけでなく、材料、施工、検査、メンテナンス、プロジェクトスケジュールの複合コストを評価する仕様への参加を支えています。
Sikaは2026年2月に、コロンビアとアルゼンチンの施設を含む成長市場に5つの新規製造工場を発表しました。この取り組みは、地域生産と配送能力の役割を反映しています。JotunのオマーンのJotacharハイドロカーボン膨張型製品の全ラインを生産し、年間240万リットルの生産能力を持っています。この施設は迅速な地域供給を必要とするガルフプロジェクトをサポートしています。AkzoNobelはGasTech 2025でChartek ONEを中東での初期導入に続いてグローバルに発売しました。メッシュフリーのシングルコートシステムは、炭化水素および極低温環境でのジェット火災およびプール火災に対して最大3時間の耐性を提供します。これらの開発は、サプライヤーが技術的簡素化、地理的リーチ、コンプライアンス対応力で競争していることを示しています。要求の厳しいプロジェクトに対応するサプライヤーは、これらの能力の組み合わせを必要とします。主要なエネルギーまたはインフラ仕様に参加するには、技術文書、地域製品の入手可能性、訓練を受けた施工サポート、確立されたプロジェクト実績が必要になる場合があります。
マスティンバー保護は、多くの確立されたサプライヤーが露出した構造用木材向けの認証済み製品の限られたラインナップしか提供していないため、発展途上の競争分野であり続けています。乾燥膜厚と施工記録を追跡するデジタル検査ツールは、製品とサービスの差別化の機会を提供します。Jotunは2025年に、エポキシバインダー、炭化水素樹脂、反応性希釈剤を含む膨張型組成物の特許出願を行いました。この配合は、靭性、低温耐性、チャー形成の改善を目的としています。ジオポリマーベースの製品は、即時の競争的代替品ではなく、より長期的な技術経路を代表しています。2025年のジオポリマーの科学的レビューは、サプライヤーが無機防火保護の代替品を注視している理由を強調しています。試験と認証に多大な時間と資本が必要なため、競合ランドスケープは大手既存企業によって形成され続けています。ただし、木材、オフショアエネルギー、低VOCシステム向けの特殊製品は、ターゲットを絞った市場参入機会を創出できます。これらの分野は集中した技術能力を必要とし、主要な用途カテゴリーで競争する前にプロジェクト実績を構築するのに役立ちます。
耐火コーティング産業のリーダー企業
Akzo Nobel N.V.
PPG Industries, Inc.
The Sherwin-Williams Company
Jotun
Hempel A/S
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年2月:PPG Industriesは北米において、内部構造用鉄骨向けの水性膨張型防火保護コーティングであるPPG STEELGUARD 652を発売しました。UL 263認証を取得したこの製品は、低認定乾燥膜厚(DFT)、接着強度、20年の耐用年数を持ち、最大2時間のセルロース系受動的防火保護を提供します。LEEDおよび同等プログラムに基づくサステナブル建設仕様をターゲットとしています。
- 2025年9月:AkzoNobelの保護コーティングブランドであるInternationalは、中東での初期導入に続き、ミラノで開催されたGasTech 2025でChartek ONEをグローバルに発売しました。Chartek ONEは、シングルコート・メッシュフリーのエポキシ受動的防火保護システムであり、広い動作温度範囲にわたって炭化水素および極低温火災に対するジェット火災およびプール火災に最大3時間の耐性を提供します。この製品は欧州全域のエネルギーセクター顧客に提供されています。


世界の耐火コーティング市場レポートの範囲
耐火コーティングは、建物の構成要素や構造物に塗布される保護材料であり、火災時の発火を遅らせ、火炎の拡大を制限し、構造的完全性の維持を支援します。これらのコーティングは、商業・工業・住宅建設用途にわたる防火安全要件を支えています。
耐火コーティング市場は、コーティングタイプ、技術、基材、塗布技術、エンドユーザー産業、地域別にセグメント化されています。コーティングタイプ別では、市場は膨張型コーティング、セメント系コーティング、その他にセグメント化されています。技術別では、市場は水性、溶剤系、粉体塗料、その他の術にセグメント化されています。基材別では、市場は金属、木材、その他にセグメント化されています。塗布技術別では、市場はスプレー、刷毛・ローラー、その他にセグメント化されています。エンドユーザー産業別では、市場は建築・建設、石油・ガス、工業・製造、航空宇宙・防衛、その他のエンドユーザーにセグメント化されています。レポートは主要地域の15カ国における耐火コーティングの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 膨張型コーティング |
| セメント系コーティング |
| その他 |
| 水性 |
| 溶剤系 |
| 粉体塗料 |
| その他の技術 |
| 金属 |
| 木材 |
| その他 |
| スプレー |
| 刷毛・ローラー |
| その他 |
| 建築・建設 |
| 石油・ガス |
| 工業・製造 |
| 航空宇宙・防衛 |
| その他のエンドユーザー |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| コーティングタイプ別 | 膨張型コーティング | |
| セメント系コーティング | ||
| その他 | ||
| 技術別 | 水性 | |
| 溶剤系 | ||
| 粉体塗料 | ||
| その他の技術 | ||
| 基材別 | 金属 | |
| 木材 | ||
| その他 | ||
| 塗布技術別 | スプレー | |
| 刷毛・ローラー | ||
| その他 | ||
| エンドユーザー産業別 | 建築・建設 | |
| 石油・ガス | ||
| 工業・製造 | ||
| 航空宇宙・防衛 | ||
| その他のエンドユーザー | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
耐火コーティング市場の現在の市場規模は?
耐火コーティング市場規模は2025年に17.8億米ドルと評価され、2026年の18.7億米ドルから2031年には24.0億米ドルへと、予測期間(2026年〜2031年)においてCAGR 5.13%で成長すると推定されています。
最大のシェアを持つコーティングタイプはどれですか?
膨張型コーティングは、構造用鉄骨保護への広範な使用により2025年に58.13%を占めました。認証の入手可能性、施工業者の習熟度、商業・エネルギープロジェクトでの使用がセグメントを引き続き支えています。薄膜オプションも、露出した構造用鉄骨や視覚的仕上げが重要な用途をサポートしています。サプライヤーは、複雑な構造設計でのこれらのシステムの使用に対して信頼性の高い試験証拠と施工ガイダンスを維持する必要があります。
最も速く成長すると予測される技術はどれですか?
粉体塗料は工場施工および低VOCプロセスに支えられ、2031年までCAGR 5.78%で成長すると予測されています。プレファブリケーション建設との適合性により、溶剤の取り扱いと材料廃棄物も削減されます。これは工場管理されたコーティングプロセスとモジュール建設方法に合致しています。また、部材が建設現場に到着する前にコーティングされる場合、より一貫した施工をサポートできます。
なぜ木材は防火保護の成長する基材なのですか?
木材は、マスティンバープロジェクトが見える構造表面を保存するシステムを必要とするため、2031年までCAGR 6.09%で成長すると予測されています。透明膨張型システムは木材の多孔性、粘度、乾燥膜厚の一貫性を考慮する必要があります。これにより、木材は配合と施工作業の専門分野となっています。コーティングは基材を保護しながら、デザイナーが見える木材要素の外観を維持できるようにする必要があります。
最終更新日:



