
Tamanho e Participação do Mercado de Tubulações para Sistemas de Proteção contra Incêndio
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 26.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 35.37 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Tubulações para Sistemas de Proteção contra Incêndio pela Mordor Intelligence
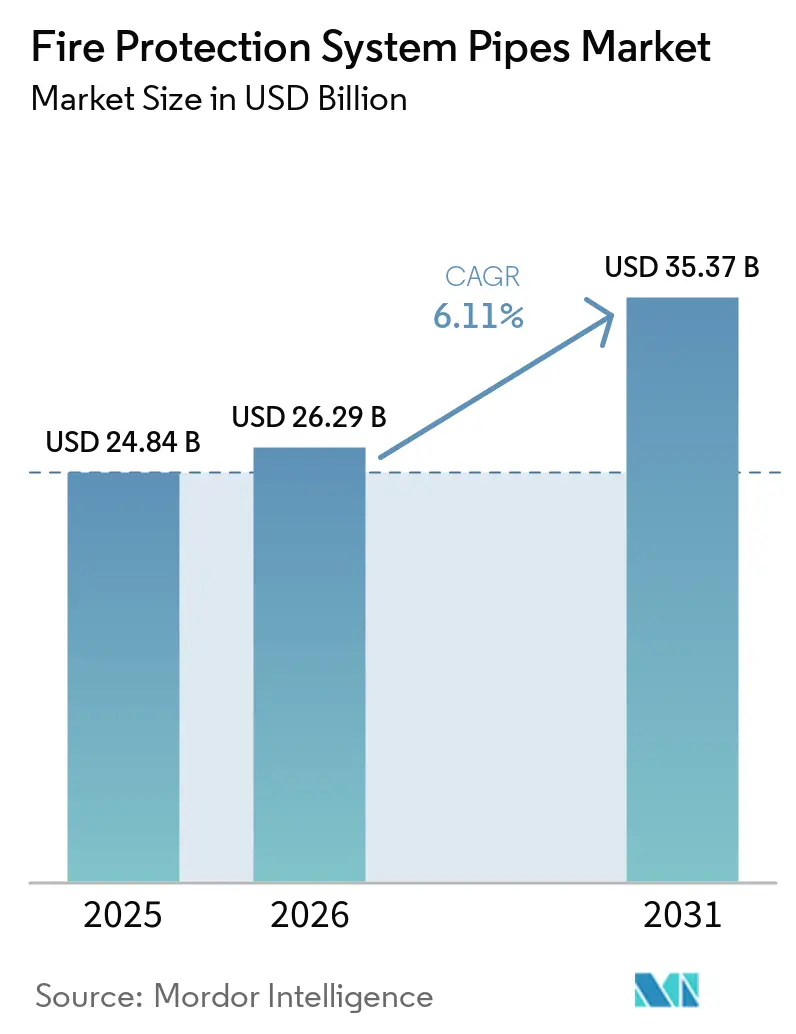
O tamanho do mercado de tubulações para sistemas de proteção contra incêndio deve crescer de 24,84 bilhões de USD em 2025 para 26,29 bilhões de USD em 2026 e atingir 35,37 bilhões de USD até 2031, a um CAGR de 6,11% durante o período de previsão (2026-2031). As regulamentações de construção que exigem cobertura automática por sprinklers em muitos projetos sustentam o mercado, tornando as tubulações de proteção contra incêndio um componente obrigatório, e não uma escolha discricionária de construção. Esse requisito proporciona aos fornecedores uma base de demanda mais estável do que muitas outras categorias de materiais de construção, mesmo quando as condições de financiamento de projetos se tornam incertas.
Mudanças regulatórias, atividade de construção comercial e demanda de substituição proveniente de edifícios envelhecidos moldam as perspectivas de mercado de curto prazo. A demanda também está se deslocando para sistemas destinados a data centers, instalações de armazenamento de baterias, plantas farmacêuticas e propriedades logísticas, onde as redes de tubulações devem atender a requisitos operacionais mais rigorosos. Os fornecedores que oferecem materiais em conformidade, produtos listados, capacidades de distribuição regional e soluções de tubulações pré-montadas estão mais bem posicionados para atender a esses projetos.
Principais Conclusões do Relatório
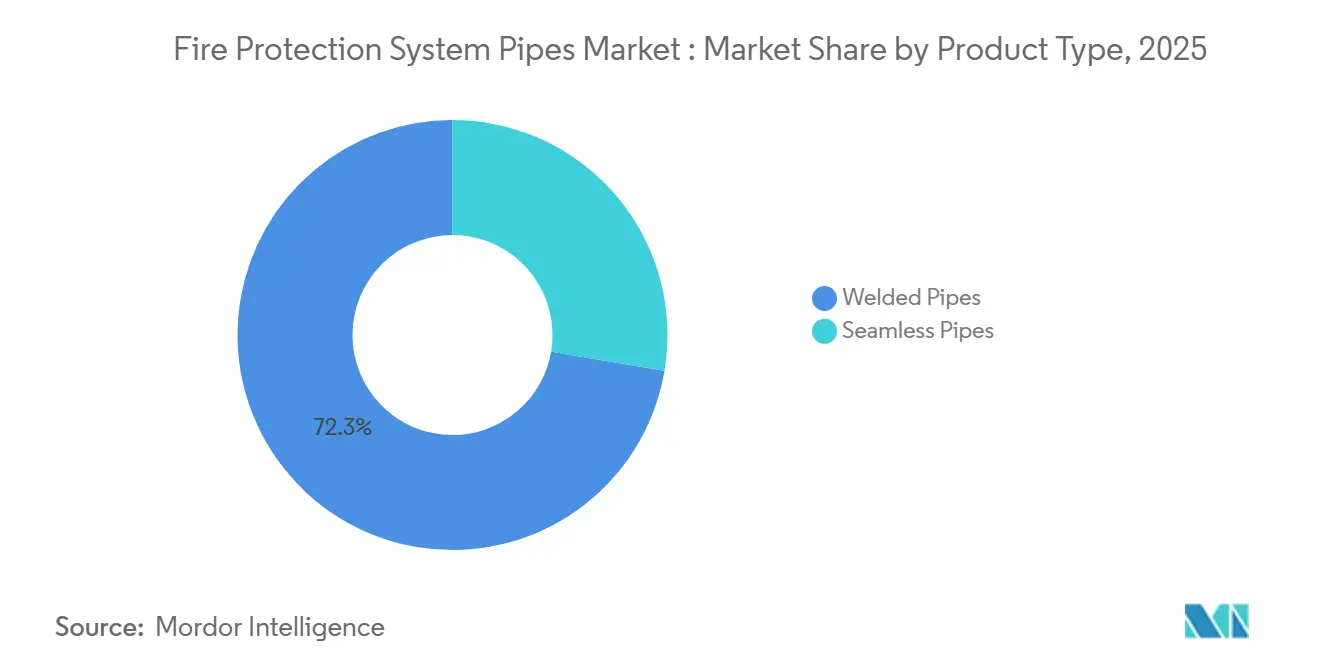
- Por tipo de produto, os tubos soldados detinham 72,34% da participação do mercado de tubulações para sistemas de proteção contra incêndio em 2025 e têm previsão de crescer a um CAGR de 6,78% até 2031.
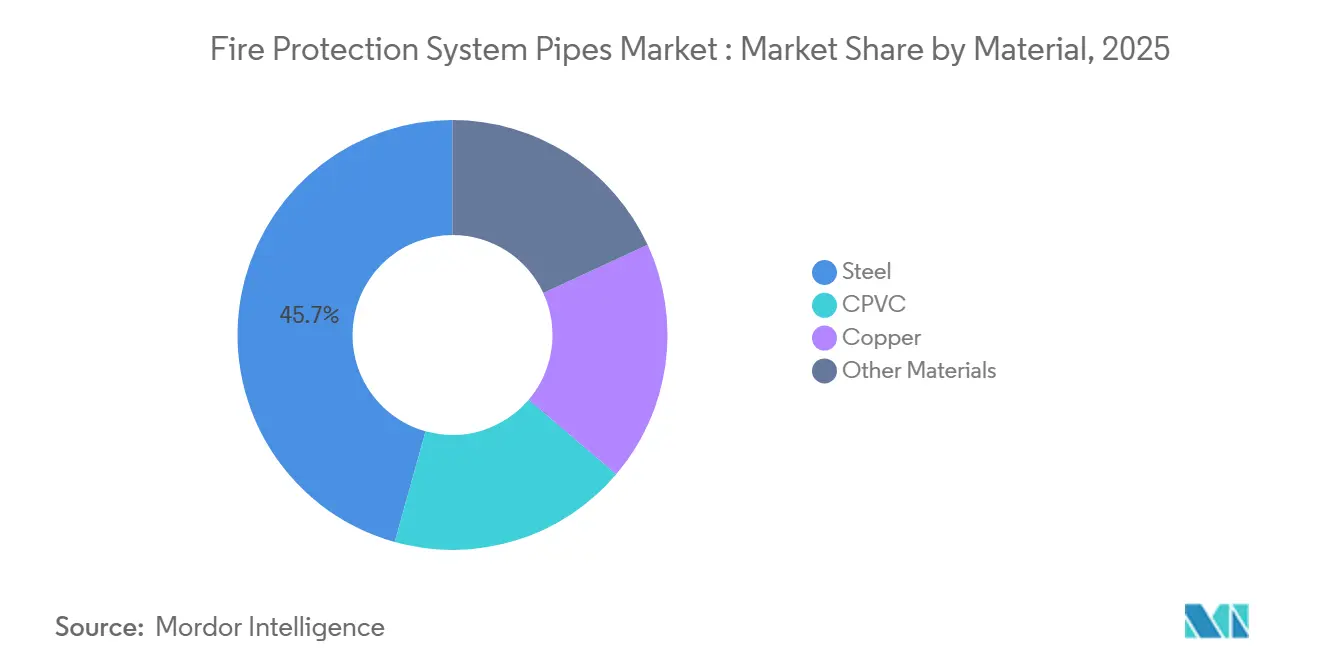
- Por material, o aço representou 45,67% da receita do segmento em 2025, enquanto o CPVC tem projeção de registrar o maior CAGR de 7,06% até 2031.
- Por aplicação, os sistemas de sprinklers contra incêndio detinham 51,28% da receita do segmento em 2025 e têm expectativa de crescer a um CAGR de 7,32% até 2031.
- Por setor de uso final, as aplicações comerciais detinham 44,10% da receita do segmento em 2025, enquanto as aplicações industriais têm previsão de expandir a um CAGR de 7,44% até 2031.
- Por geografia, a Ásia-Pacífico detinha a maior participação de receita de 39,37% em 2025 e tem expectativa de crescer a um CAGR de 6,93% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Normas de Segurança contra Incêndio Mais Rigorosas e Requisitos de Seguros | +1.5% | Global, com impacto concentrado no curto prazo na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão da Construção Comercial, Industrial e de Infraestrutura | +1.6% | Global, liderada pela Ásia-Pacífico, Oriente Médio e América do Norte | Médio prazo (2-4 anos) |
| Demanda de Retrofit em Edifícios Envelhecidos e Substituição Impulsionada por Normas | +1.0% | América do Norte, Europa e mercados desenvolvidos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento de Instalações de Alto Risco e Edifícios de Missão Crítica | +0.8% | Global, concentrado na América do Norte, corredores de data centers europeus e China | Longo prazo (≥ 4 anos) |
| Tubulações Pré-fabricadas e Conexões Ranhuradas Reduzindo o Tempo de Instalação | +0.6% | Global, com maior adoção na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Normas de Segurança contra Incêndio Mais Rigorosas e Requisitos de Seguros
O mercado de tubulações para sistemas de proteção contra incêndio se beneficia de normas que exigem que os proprietários instalem, inspecionem ou substituam sistemas de proteção baseados em água. A Califórnia começou a aplicar a edição 2025 da NFPA 13 em 1º de janeiro de 2026, que inclui requisitos para materiais de tubulações, ramais de abastecimento subterrâneos e proteção sísmica.[1]National Fire Protection Association, "NFPA 13, Norma para a Instalação de Sistemas de Sprinklers, Edição 2025," National Fire Protection Association, nfpa.org. A edição 2026 da NFPA 25 também impõe requisitos de inspeção mais rigorosos para sistemas existentes baseados em água, estendendo a demanda de substituição além das novas construções.
A norma T/CECS 1819-2025 da China, em vigor desde 1º de junho de 2025, estabeleceu requisitos técnicos para tubulações de combate a incêndio em aço carbono galvanizado com níquel até DN300. A norma abrange projeto, instalação, aceitação e manutenção, fornecendo a contratantes e proprietários uma base mais clara para a seleção de materiais. Os requisitos de seguros acrescentam pressão adicional, pois as seguradoras podem exigir documentação de conformidade do sistema de sprinklers antes de emitir ou renovar a cobertura. Em conjunto, a aplicação regulatória e os requisitos de seguros tornam mais difícil adiar os gastos com tubulações em conformidade.
Expansão da Construção Comercial, Industrial e de Infraestrutura
Projetos comerciais, industriais e de infraestrutura continuam sendo as principais fontes de volume de tubulações instaladas no mercado de tubulações para sistemas de proteção contra incêndio. Grandes armazéns e centros de distribuição requerem sistemas de sprinklers de Supressão Antecipada e Resposta Rápida (ESFR) de alto fluxo, que frequentemente utilizam tubos de aço de grande diâmetro superiores a DN 200. Esse requisito aumenta o valor das tubulações fornecidas para essas instalações em comparação com os sistemas comerciais padrão. Aeroportos, sistemas de metrô, túneis e campi de data centers também utilizam configurações de pré-ação que requerem comissionamento cuidadoso e desempenho de pressão documentado. Esses projetos favorecem fabricantes que podem fornecer conjuntos de tubulações testados antes da entrega no local. O crescimento mais rápido em projetos industriais e de infraestrutura está deslocando o mix de produtos para especificações mais complexas, beneficiando fornecedores que oferecem uma ampla gama de materiais e sistemas de conexão.
Demanda de Retrofit em Edifícios Envelhecidos e Substituição Impulsionada por Normas
Edifícios mais antigos representam uma fonte distinta de demanda por tubulações para sistemas de proteção contra incêndio, pois muitos foram construídos antes de os requisitos de sprinklers automáticos se tornarem amplamente difundidos. Jurisdições em toda a América do Norte e Europa Ocidental estão aplicando os requisitos da NFPA 13 e da EN 12845 a edifícios comerciais, institucionais e residenciais de alta densidade existentes. A substituição de tubulações pode ser necessária quando corrosão interna, tuberculação e redução do desempenho do fator C diminuem a capacidade hidráulica abaixo dos requisitos de projeto. O CPVC é bem adequado para aplicações de retrofit porque pesa de 30% a 50% menos do que tubos de aço comparáveis e pode ser instalado em espaços confinados. Seu menor peso também ajuda a mitigar preocupações estruturais em edifícios existentes. O trabalho em edifícios ocupados requer paralisações planejadas, acesso coordenado e instalação em fases. Os contratantes podem minimizar as interrupções utilizando conjuntos pré-fabricados de ciclo curto para concluir esses projetos com eficiência.
Tubulações Pré-fabricadas e Conexões Ranhuradas Reduzindo o Tempo de Instalação
As tubulações pré-fabricadas e as conexões ranhuradas estão reformulando a forma como os contratantes avaliam o tempo de instalação no mercado de tubulações para sistemas de proteção contra incêndio. As conexões ranhuradas são instaladas mais rapidamente do que as conexões roscadas, eliminam a necessidade de licenças para trabalho a quente e acomodam movimentos causados por atividade sísmica ou variações de temperatura. No Data Center IT4Innovations em Ostrava, a Victaulic utilizou carretéis de tubulações fabricados fora do local com conjuntos prontos para conexão, reduzindo o caminho crítico de instalação em várias semanas.[2]Sebastian Matijasevich, "Conexão Mecânica de Tubulações na Modularização Está Reformulando a Construção," CCE Magazine, ccemagazine.com.
Essa abordagem reduz a necessidade de mão de obra especializada no local do projeto e é particularmente relevante na América do Norte e na Europa, onde os contratantes enfrentam escassez de profissionais qualificados. O CPVC também permite uma instalação mais rápida em aplicações residenciais e comerciais leves adequadas, eliminando a necessidade de rosqueamento e trabalho a quente. Esses métodos tornam a certeza do cronograma uma consideração importante ao lado dos custos de materiais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Aço e Materiais Especiais | -1.2% | Global, mais aguda na América do Norte e Europa, onde tarifas amplificam as oscilações de matérias-primas | Curto prazo (≤ 2 anos) |
| Complexidade de Instalação, Inspeção e Manutenção | -0.9% | Global, mais restritiva em mercados emergentes com capacidade limitada de profissionais qualificados | Médio prazo (2-4 anos) |
| Corrosão Microbiologicamente Influenciada em Sistemas Secos e de Pré-ação | -0.6% | Global, com casos documentados na América do Norte, Europa e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Aço e Materiais Especiais
Espera-se que as flutuações nos custos de materiais permaneçam uma restrição operacional para o mercado de tubulações para sistemas de proteção contra incêndio em 2026. O Índice de Preços ao Produtor dos Estados Unidos para tubos e canos de aço tem projeção de aumentar de 395,770 em março de 2026 para 424,874 em julho de 2026, representando um aumento de 7,4% em quatro meses. O aumento dos custos de aço, energia e matérias-primas pode complicar propostas de preço fixo de vários meses para fabricantes e instaladores. Os contratantes podem usar cláusulas de reajuste e provisões de materiais vinculadas a índices para mitigar essa exposição. No entanto, proprietários de projetos menores e programas de contratação pública podem continuar a depender de arranjos de preço fixo, transferindo o risco para os fornecedores. O CPVC também enfrenta preocupações relacionadas ao fornecimento, pois a produção de resina está concentrada em um número limitado de produtores químicos verticalmente integrados. Interrupções planejadas ou não planejadas na produção de resina podem atrasar os prazos de entrega e os cronogramas dos projetos.
Complexidade de Instalação, Inspeção, Manutenção e Corrosão
Os requisitos de instalação e manutenção podem restringir a adoção, particularmente onde os proprietários de edifícios têm orçamentos limitados ou carecem de acesso a contratantes qualificados. Os requisitos da NFPA 25 para 2026 introduzem obrigações adicionais de inspeção e teste para sistemas baseados em água, aumentando a necessidade de capacidades especializadas ao longo do ciclo de vida do sistema. Sistemas secos, de pré-ação e de dilúvio requerem testes de pressão, controle de umidade, equipamentos de carregamento e pessoal de comissionamento treinado. Esses requisitos podem estender os cronogramas dos projetos no Sul e Sudeste Asiático, América Latina e partes da África, onde os profissionais certificados em proteção contra incêndio são menos facilmente disponíveis. A corrosão microbiologicamente influenciada também aumenta o risco do ciclo de vida, pois bactérias nas paredes de tubos de aço podem produzir compostos corrosivos, causando corrosão por pites e restrições no diâmetro interno. O SINTEF relatou em 2025 que esse tipo de corrosão pode ocorrer em sistemas de tubulação molhada quando a água estagnada e a química da água promovem a formação de biofilme. Esses problemas podem resultar em remediação não planejada, pois inspeções externas podem não detectar a deterioração interna.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Tubos Soldados Lideram Construções Comerciais e IndustriaisOs tubos soldados representaram 72,34% da receita por tipo de produto em 2025, tornando-os a maior categoria de produto. Sua posição de liderança reflete as vantagens de custo da produção por resistência elétrica à soldagem para aplicações de tubulações comerciais e industriais de grande volume e grande diâmetro. A NFPA 13 inclui disposições estabelecidas para tubos de aço carbono soldado nas classes 5, 10 e 40, ajudando engenheiros e compradores a reduzir atrasos de aprovação. O segmento também tem previsão de crescer a um CAGR de 6,78% até 2031. A atividade de construção na Ásia-Pacífico, no Oriente Médio e nos corredores de data centers da América do Norte sustenta essa combinação de escala e crescimento. As aplicações comerciais padrão permanecem altamente competitivas, pois os tubos de aço carbono soldado são amplamente disponíveis e frequentemente adquiridos com base em preço e condições de entrega.
Os tubos sem costura mantêm um papel distinto em instalações de alta pressão e alto risco. Sistemas de dilúvio utilizados em instalações de armazenamento petroquímico, áreas de semicondutores e locais de armazenamento de energia em baterias podem exigir margens de integridade de pressão que os produtos soldados não conseguem fornecer de forma consistente em todos os diâmetros. A ausência de uma costura de solda é particularmente relevante quando as especificações do projeto priorizam a pressão de operação e as condições de exposição. O mercado de tubulações para sistemas de proteção contra incêndio também permite que os fornecedores se diferenciem por meio de proteção contra corrosão, rastreabilidade de materiais e portfólios de produtos listados. No segundo trimestre de 2025, a Victaulic tem expectativa de lançar uma tubulação de sprinkler de incêndio em aço ecológico utilizando matéria-prima de aço reciclado. Esse desenvolvimento indica que os requisitos de sustentabilidade podem complementar os critérios de pressão, corrosão e instalação na seleção de projetos. Também demonstra oportunidades de diferenciação de produtos dentro de uma categoria caracterizada por características significativas de commodity.


Por Material:
O Aço Mantém a Escala Enquanto o CPVC Ganha TerrenoO aço representou 45,67% da receita do segmento de materiais em 2025, tornando-o o maior segmento de material no mercado de tubulações para sistemas de proteção contra incêndio. Ele permanece essencial para projetos comerciais, industriais e de infraestrutura que requerem classificações de alta pressão e disponibilidade de tubos de grande diâmetro. O aço também suporta compatibilidade com sistemas de conexão mecânica estabelecidos e práticas de instalação de contratantes. O CPVC tem previsão de crescer a um CAGR de 7,06% até 2031, a maior taxa de crescimento entre os segmentos de materiais. Sua resistência à corrosão, menor peso e adequação para aplicações de sprinklers de incêndio listados sustentam sua adoção em ocupações de risco leve e ordinário. O CPVC elimina os requisitos de rosqueamento e trabalho a quente, reduzindo a complexidade de instalação em aplicações de retrofit. Seu crescimento reflete uma mudança de material em aplicações onde as vantagens de manuseio de pressão e diâmetro do aço não são necessárias.
A linha Fire Pro CPVC da Astral tem aprovação UL para aplicações NFPA 13 em ocupações de risco leve e ordinário. A Astral tem expectativa de aumentar sua capacidade total de produção de tubos e conexões de 381.957 MT em meados de 2025 para 417.645 MT até o final do ano fiscal de 2026. O cobre continua a atender aplicações residenciais e comerciais leves, particularmente em locais com mão de obra qualificada em soldagem e preferência por resistência à corrosão em detrimento de custos iniciais mais baixos. Outros materiais, incluindo variantes de polipropileno e PEAD, são adequados para ramais subterrâneos e aplicações industriais especializadas onde a compatibilidade química é o requisito principal. A seleção de materiais depende do risco de ocupação, diâmetro do tubo, requisitos de pressão, acesso à instalação e requisitos de listagem aplicáveis. O aço e o CPVC continuarão a atender a requisitos operacionais distintos, em vez de substituir um ao outro em todas as aplicações.
Por Aplicação:
Sistemas de Sprinklers contra Incêndio Estabelecem a Base de VolumeOs sistemas de sprinklers contra incêndio representaram 51,28% da receita por aplicação em 2025 e têm projeção de crescer a um CAGR de 7,32% até 2031. Espera-se que essa categoria detenha a maior participação do Mercado de Tubulações para Sistemas de Proteção contra Incêndio porque os sistemas de sprinklers de tubulação molhada são amplamente utilizados em propriedades comerciais, residenciais e institucionais. Sua posição de liderança também reflete regulamentações que exigem instalações retroativas em partes da América do Norte, Europa e mercados desenvolvidos da Ásia-Pacífico. As edições 2025 da NFPA 13R e da NFPA 13D ampliam o uso permitido de CPVC em aplicações residenciais e de baixa altura. Essas disposições sustentam um pipeline de retrofit residencial que utiliza materiais mais leves e diâmetros de tubulação menores. Cada classe de ocupação adicional coberta por requisitos obrigatórios de sprinklers pode criar uma fonte sustentada de demanda por tubulações.
Os sistemas de supressão de incêndio incluem configurações especializadas de dilúvio e pré-ação para locais de alto risco. Data centers e instalações de armazenamento de baterias estão aumentando a demanda por esses sistemas projetados em detrimento dos projetos padrão de tubulação molhada. Essas aplicações requerem maior atenção à integridade de pressão das tubulações, condições de corrosão e comissionamento. A listagem UL e a aprovação FM podem influenciar os fabricantes incluídos nas especificações dos projetos. Esse quadro de conformidade pode apoiar fornecedores que demonstrem desempenho documentado em produtos de tubulações e conexões. Embora os sistemas de sprinklers comuns forneçam uma base de grande volume para o Mercado de Tubulações para Sistemas de Proteção contra Incêndio, projetos especializados de supressão aumentam o valor de instalações individuais. Portanto, tanto as regulamentações de cobertura de edifícios quanto os tipos evolutivos de instalações em construção moldam o mix de aplicações.
Por Setor de Uso Final:
Escala Comercial Encontra Crescimento IndustrialAs aplicações comerciais representaram 44,10% da receita por uso final em 2025, tornando-as a maior categoria de uso final. Expansões de saúde, desenvolvimentos de escritórios de grande altura, construções de uso misto e reformas de propriedades hoteleiras maduras sustentam essa demanda. Os edifícios comerciais comumente utilizam sistemas padronizados de tubulação molhada, impulsionando ampla demanda por tubos de aço soldado e produtos termoplásticos compatíveis. As aplicações industriais têm previsão de crescer a um CAGR de 7,44% até 2031, a maior taxa entre os grupos de uso final. Data centers, instalaões farmacêuticas e gigafábricas de baterias requerem redes de pré-ação ou dilúvio com requisitos mais rigorosos de pressão e comissionamento. Essas instalações podem favorecer fornecedores que oferecem conjuntos listados, rastreáveis e pré-testados. O contraste entre a demanda em escala comercial e o crescimento industrial cria oportunidades para fornecedores com ofertas tanto padronizadas quanto projetadas.
A demanda residencial permanece menor, mas é sustentada pela adoção contínua dos requisitos da NFPA 13D e da NFPA 13R em novas construções. A pesquisa fornecida indica que 28 estados dos EUA e 7 províncias canadenses exigem sistemas de supressão de incêndio em novas construções residenciais, sustentando a demanda por CPVC nas cadeias de suprimentos de construção residencial. Projetos de infraestrutura também contribuem para a demanda por meio de aeroportos, sistemas de metrô, túneis e instalações portuárias. Esses projetos comumente requerem tubos de aço de grande diâmetro com classificações de alta pressão e entrega confiável ao longo de cronogramas de projetos estendidos. A logística de armazenamento a frio representa um nicho emergente, pois seus sistemas devem atender a requisitos de congelamento e inspeção. Em agosto de 2026, a Coreia do Sul tem expectativa de concluir uma revisão de uma emenda ao NFTC que exige tubulações inspecionáveis e separáveis em penetrações de paredes em sistemas de sprinklers de armazenamento a frio. O mercado de tubulações para sistemas de proteção contra incêndio pode se beneficiar à medida que tais requisitos técnicos detalhados se integram aos projetos de instalações.
Análise Geográfica
Mercado de Tubulações para Sistemas de Proteção contra Incêndio na APAC
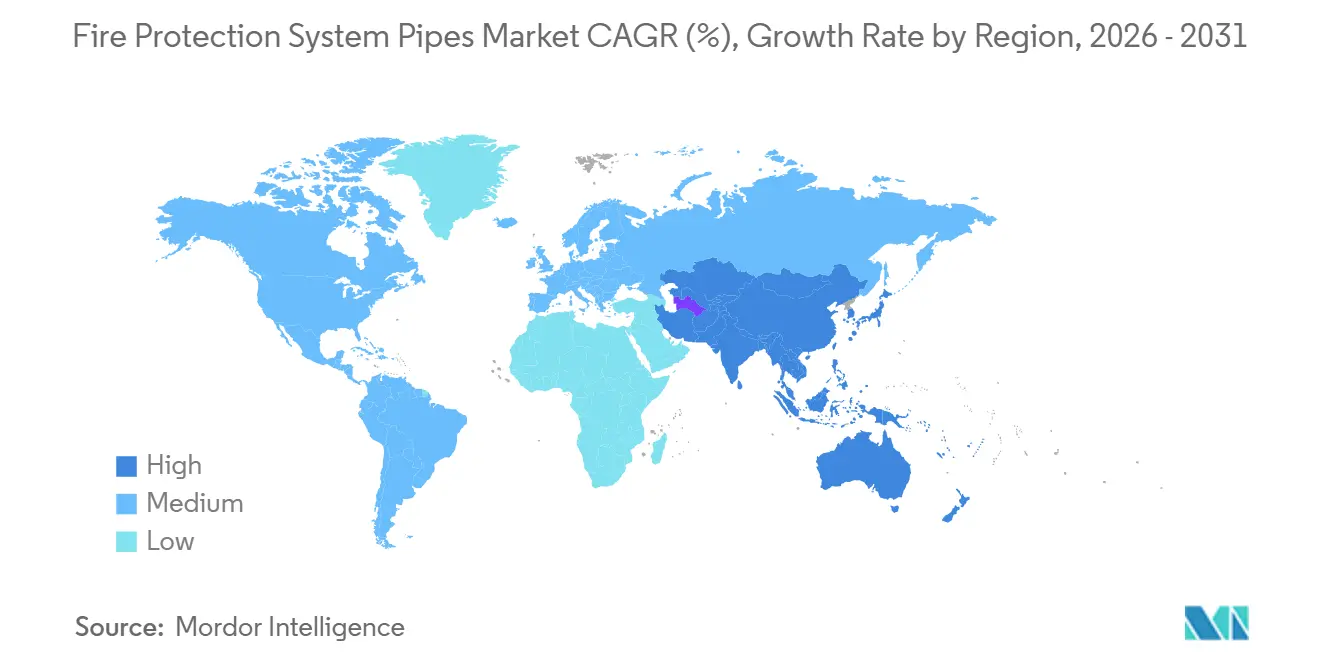
A Ásia-Pacífico respondeu por 39,37% da receita global em 2025, mantendo a maior participação regional na receita, e tem previsão de crescimento a um CAGR de 6,93% até 2031. A China gera o maior volume de aquisições regionais devido à escala de suas atividades de construção civil e industrial. A T/CECS 2074-2025 está programada para entrar em vigor em 1º de abril de 2026, estabelecendo requisitos para sistemas automáticos de sprinklers de incêndio com acionamento e desligamento automáticos em edificações civis e industriais novas, ampliadas e reformadas. Espera-se que essa cobertura regulatória mais ampla apoie a especificação e o comissionamento de tubulações em conformidade na China. A Índia também está ganhando importância por meio da construção comercial urbana, da aplicação de códigos de edificações e da capacidade adicional de produção local de CPVC. A instalação da Astral em Kanpur deve entrar em operação em outubro de 2025, apoiando o fornecimento de tubos e conexões para o norte da Índia. O Japão e a Coreia do Sul são mercados maduros; no entanto, os requisitos sísmicos continuam a sustentar a demanda por sistemas de ranhura certificados e acoplamentos flexíveis.
Mercado de Tubulações para Sistemas de Proteção contra Incêndio na América do Norte e Europa
A América do Norte é o segundo maior mercado regional por receita, sustentado pelo sistema de códigos da NFPA, pelos requisitos de conformidade liderados por seguradoras e pela demanda de retrofit de edifícios comerciais e públicos mais antigos. O mercado de tubulações para sistemas de proteção contra incêndio dos Estados Unidos é impulsionado tanto pela nova construção quanto pelas atividades obrigatórias de inspeção, manutenção e substituição. Essa combinação oferece aos contratantes oportunidades ao longo de todo o ciclo do projeto, desde a instalação inicial até a substituição corretiva. Também aumenta o valor dos produtos que estão em conformidade com as disposições dos códigos estabelecidos e estão disponíveis por meio de redes de distribuição consolidadas. O Canadá e o México contribuem para a demanda por meio da adoção evolutiva de códigos de edificações e do desenvolvimento industrial e logístico. Na Europa, Alemanha, Reino Unido, França e Itália geram demanda por meio de requisitos de conformidade em edificações existentes e atualizações de infraestrutura. A Europa Central e Oriental também está atraindo investimentos em manufatura e logística associados à relocalização de atividades produtivas. Espera-se que a Georg Fischer assegure um pedido em maio de 2026 para a planta de aço verde da SSAB em Luleå, na Suécia, incluindo um sistema turnkey de captação marítima e dutoviário terrestre composto por 12 quilômetros de tubulações DN800 a DN1600. Espera-se que o pedido demonstre a crescente escala e os requisitos técnicos dos projetos de infraestrutura industrial europeia. Ele também evidencia a necessidade de os fornecedores de tubulações gerenciarem grandes diâmetros e requisitos de entrega específicos por projeto.
Mercado de Tubulações para Sistemas de Proteção contra Incêndio no Oriente Médio e África e América do Sul
A América do Sul permanece em um estágio mais inicial de desenvolvimento de mercado, com Brasil e Argentina respondendo pela maior parte da atividade regional. A construção comercial e logística no Brasil sustenta a demanda por tubos de aço para sprinklers, enquanto as restrições econômicas na Argentina limitam as aquisições abaixo de seu potencial de longo prazo. O Oriente Médio e a África representam participações de receita menores, mas oferecem oportunidades orientadas por projetos. O pipeline de projetos da Visão 2030 da Arábia Saudita está aumentando os requisitos de tubulações de aço de grande diâmetro em propriedades comerciais, hoteleiras e industriais. Os Emirados Árabes Unidos e a África do Sul também sustentam a demanda proveniente de aplicações industriais e comerciais. As atualizações petroquímicas e os projetos de hidrocarbonetos offshore no Oriente Médio requerem sistemas de espuma e dilúvio de água que utilizam materiais de alta pressão e resistentes à corrosão. Essas aplicações exigem mais trabalho de fabricação e uma seleção cuidadosa de materiais do que os projetos de construção padrão. Consequentemente, podem favorecer fornecedores com suporte técnico especializado e experiência em ambientes de alto risco. A África Subsaariana permanece uma área de demanda em desenvolvimento, sustentada por investimentos em manufatura, logística, extração de recursos e indústrias correlatas.

Cenário Competitivo
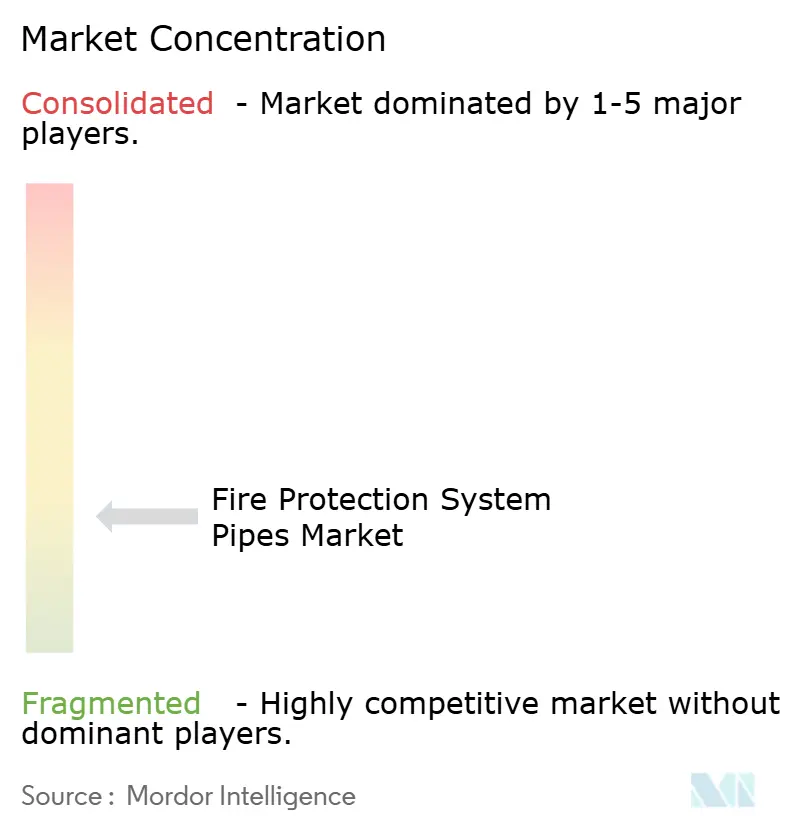
O mercado de tubulações para sistemas de proteção contra incêndio é moderadamente fragmentado, com produtores de tubos de aço, fabricantes especializados e fabricantes de termoplásticos competindo em aplicações sobrepostas. A Tata Steel e a China Lesso Group aproveitam sua escala de produção e amplos portfólios de produtos para atender a requisitos de infraestrutura e construção em múltiplas regiões. A concorrência é mais intensa em aplicações comerciais padrão, onde os tubos de aço carbono soldado exibem características semelhantes a commodities. Os fornecedores se diferenciam por meio de credenciais de conformidade relacionadas à NFPA, UL e FM, portfólios de materiais, cobertura de distribuição e capacidade de fornecer sistemas ranhurados pré-montados. Essas capacidades podem transformar uma venda básica de tubulações em uma oferta de sistema projetado mais ampla. Em abril de 2024, a Zekelman Industries investiu 120 milhões de USD para expandir sua instalação Atlas Tube em Blytheville, Arkansas, permitindo a produção doméstica de tubos galvanizados em linha em novas faixas de tamanho. Esse investimento fortalece o fornecimento doméstico para aplicações, incluindo tubulações de sprinklers de incêndio.
A Georg Fischer tem expectativa de concluir sua aquisição do VAG-Group em setembro de 2025, adicionando válvulas metálicas para concessionárias de água à sua oferta mais ampla para aplicações de construção, industriais e de infraestrutura. Espera-se que a aquisição apoie um portfólio de gestão de fluxo mais abrangente, compreendendo tubos, conexões e válvulas, ao mesmo tempo em que oferece aos clientes acesso a uma gama mais ampla de produtos relacionados de um único fornecedor. Em agosto de 2026, a Victaulic tem expectativa de adquirir a Arumani, especialista em construção modular com sede na Espanha, e estabelecê-la como o centro europeu de excelência da empresa em construção modular. Espera-se que a iniciativa fortaleça o uso de design orientado por BIM para manufatura e montagem na Europa pela Victaulic. A Astral tem expectativa de assinar um acordo em novembro de 2025 para adquirir uma participação de 80% na Nexelon Chem, visando uma planta de resina CPVC com capacidade anual de 40.000 MT. Essa iniciativa poderia reduzir a dependência da Astral de fornecedores externos de resina e fortalecer sua posição no mercado de tubulações para sistemas de proteção contra incêndio para produtos CPVC.
Os concorrentes de médio porte frequentemente se concentram em especialização de materiais, capacidades de fornecimento regional e desenvolvimento de sistemas de conexão. A Minimax Viking tem expectativa de registrar patentes em 2025 para sistemas que integram dispositivos de proteção contra incêndio em conexões de tubulações, demonstrando como o valor pode se estender além da parede do tubo. Essa abordagem aumenta a importância da interface de conexão e dispositivo, em vez de focar exclusivamente na tubulação. Os fornecedores também têm oportunidades de desenvolver revestimentos que reduzam a corrosão microbiologicamente influenciada em sistemas secos e de pré-ação. Conjuntos de tubulações pré-configurados para redes de pré-ação de salas de TI representam outra oportunidade, pois a velocidade de instalação e a confiabilidade podem apoiar a diferenciação de produtos. Linhas de produtos CPVC listados também podem encontrar oportunidades de crescimento nos mercados da Ásia-Pacífico, onde a atividade de construção está aumentando junto com a aplicação de normas. No mercado de tubulações para sistemas de proteção contra incêndio, essas capacidades podem ajudar os fornecedores a competir sem depender exclusivamente do preço padrão de tubulações.
O cenário competitivo não fornece dados de participação de mercado para as principais empresas. Portanto, ele sustenta uma avaliação de concentração de mercado moderada, em vez de alta concentração. A concorrência é impulsionada por credenciais de conformidade, prazos de entrega, sistemas de conexão, desempenho de materiais e preços de tubulações.
Líderes do Setor de Tubulações para Sistemas de Proteção contra Incêndio
-
Johnson Controls
-
Victaulic Company
-
Zekelman Industries
-
Tata Steel
-
Viking Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tubulações para Sistemas de Proteção contra Incêndio
- Aliaxis Holdings SA
- aquatherm
- ASTRAL PIPES
- China Lesso Group Holdings Limited
- Georg Fischer Ltd
- JM Eagle, Inc.
- Johnson Controls
- Mueller Co. LLC
- NIBCO INC.
- Simona AG
- Tata Steel
- The Reliable Automatic Sprinkler Co., Inc.
- Victaulic Company
- Viking Group
- Zekelman Industries

Recent Industry Developments in Mercado de Tubulações para Sistemas de Proteção contra Incêndio
- Agosto de 2026: A Victaulic adquiriu a Arumani, especialista em construção modular e montagens mecânicas com sede na Espanha, marcando seu terceiro investimento na Europa em três anos. A Arumani agora serve como o centro europeu de excelência da Victaulic em construção modular. A empresa aplica estratégias de Design para Manufatura e Montagem (DfMA) em projetos multissetoriais e expande as capacidades de pré-fabricação de sistemas ranhurados da Victaulic em toda a Europa.
- Março de 2026: A Mueller Industries adquiriu a Bison Metals Technologies LLC, fabricante de tubos de cobre com sede em Shawnee, Oklahoma. A aquisição expande a capacidade de fabricação doméstica de tubos da Mueller e mitiga os custos relacionados a tarifas sobre matérias-primas de cobre importadas de subsidiárias estrangeiras para a produção de tubulações de proteção contra incêndio e encanamento.


Escopo do Relatório Global do Mercado de Tubulações para Sistemas de Proteção contra Incêndio
As tubulações para sistemas de proteção contra incêndio são condutos especializados de alta pressão projetados para transportar água ou agentes supressores de incêndio de uma fonte de abastecimento para sprinklers, hidrantes ou colunas de incêndio durante uma emergência.
O mercado de tubulações para sistemas de proteção contra incêndio é segmentado por tipo de produto, material, aplicação, setor de uso final e geografia. Por tipo de produto, o mercado é segmentado em tubos sem costura e tubos soldados. Por material, o mercado é segmentado em aço, CPVC, cobre e outros materiais. Por aplicação, o mercado é segmentado em sistemas de sprinklers contra incêndio, sistemas de supressão de incêndio e outros. Por setor de uso final, o mercado é segmentado em comercial, industrial, residencial e infraestrutural. Por geografia, o mercado é segmentado em Ásia-Pacífico, América do Norte, Europa, América do Sul, Oriente Médio e África. O relatório também abrange o tamanho e as previsões do mercado de tubulações para sistemas de proteção contra incêndio em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Tubos Sem Costura |
| Tubos Soldados |
| Aço |
| CPVC |
| Cobre |
| Outros Materiais |
| Sistemas de Sprinklers contra Incêndio |
| Sistemas de Supressão de Incêndio |
| Outros |
| Comercial |
| Industrial |
| Residencial |
| Infraestrutural |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Tubos Sem Costura | |
| Tubos Soldados | ||
| Por Material | Aço | |
| CPVC | ||
| Cobre | ||
| Outros Materiais | ||
| Por Aplicação | Sistemas de Sprinklers contra Incêndio | |
| Sistemas de Supressão de Incêndio | ||
| Outros | ||
| Por Setor de Uso Final | Comercial | |
| Industrial | ||
| Residencial | ||
| Infraestrutural | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de tubulações para sistemas de proteção contra incêndio até 2031?
O mercado de tubulações para sistemas de proteção contra incêndio tem previsão de atingir 35,37 bilhões de USD até 2031, subindo de 26,29 bilhões de USD em 2026 a um CAGR de 6,11%. A projeção reflete a demanda proveniente de cobertura obrigatória por sprinklers, novas construções comerciais e trabalhos de substituição em edifícios envelhecidos. O mercado de tubulações para sistemas de proteção contra incêndio também é sustentado por requisitos crescentes em data centers, armazenamento de baterias, manufatura farmacêutica e propriedades logísticas.
Qual tipo de produto lidera a receita de tubulações para sistemas de proteção contra incêndio?
Os tubos soldados lideraram a receita por tipo de produto com 72,34% em 2025 e têm previsão de crescer a um CAGR de 6,78% até 2031. Eles são adequados para instalações comerciais e industriais de grande volume porque a produção por resistência elétrica à soldagem suporta custos unitários mais baixos para muitos trechos de tubulações de grande diâmetro. As disposições da NFPA 13 para classes comuns de aço carbono soldado também podem simplificar as aprovações de engenharia e as aquisições. Os tubos sem costura permanecem relevantes onde sistemas de alta pressão e alto risco requerem margens adicionais de integridade de pressão.
Qual material está crescendo mais rapidamente para tubulações de sprinklers?
O CPVC tem expectativa de crescer a um CAGR de 7,06% até 2031, sustentado por menor peso, resistência à corrosão e requisitos de instalação reduzidos. Ele evita rosqueamento e trabalho a quente em usos residenciais e comerciais leves adequados, o que é útil onde o acesso é restrito. O aço permaneceu a maior categoria de material com 45,67% da receita de 2025 porque projetos comerciais, industriais e de infraestrutura ainda requerem classificações de alta pressão e grandes diâmetros de tubulações. O mercado de tubulações para sistemas de proteção contra incêndio, portanto, utiliza ambos os materiais para diferentes necessidades técnicas.
Qual região tem a maior demanda por tubulações para sistemas de proteção contra incêndio?
A Ásia-Pacífico detinha 39,37% da receita global em 2025 e tem previsão de crescer a um CAGR de 6,93% até 2031. A China fornece o maior volume regional devido à sua base de construção civil e industrial e aos requisitos técnicos atualizados para sistemas automáticos de sprinklers. A Índia acrescenta demanda por meio de construção comercial, aplicação de códigos de construção e capacidade de manufatura de CPVC. O Japão e a Coreia do Sul continuam a apoiar sistemas ranhurados classificados e acoplamentos flexíveis porque o projeto sísmico permanece importante. O mercado de tubulações para sistemas de proteção contra incêndio na região é moldado tanto pelo volume de construção quanto pelo desenvolvimento de normas.
Página atualizada pela última vez em:



