
Marktgröße und Marktanteile für Brandschutzanlagenrohre
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 26.29 Milliarden US-Dollar |
| Marktgröße (2031) | 35.37 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Brandschutzanlagenrohre von Mordor Intelligence
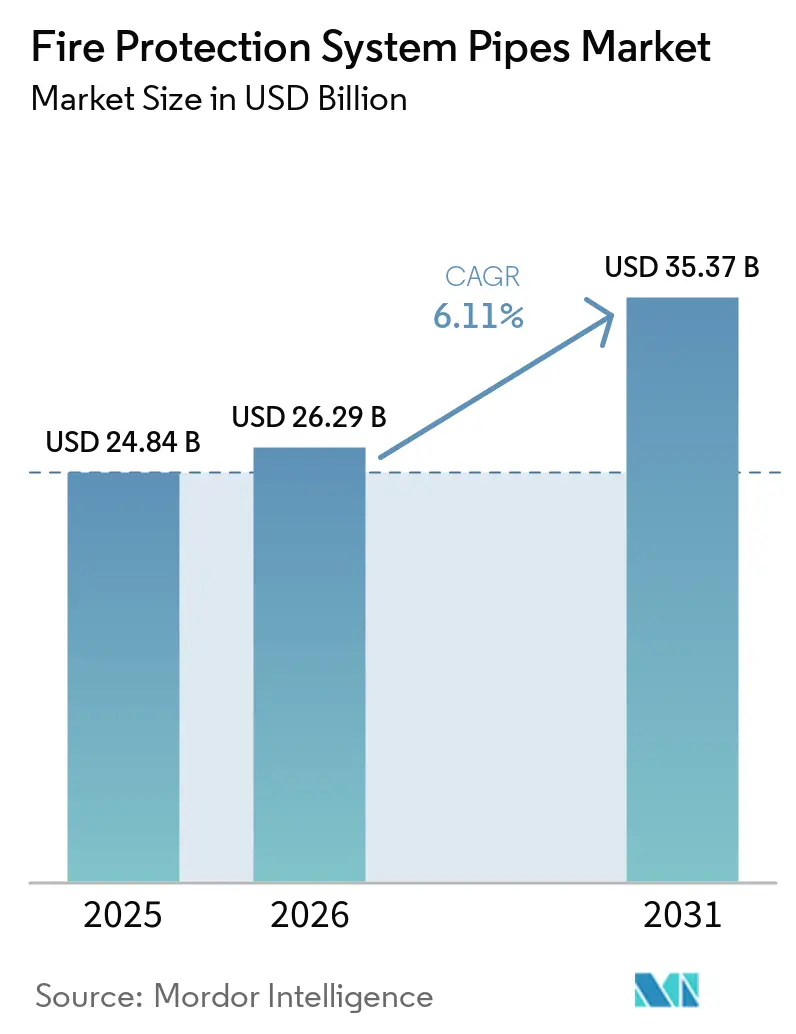
Die Marktgröße für Brandschutzanlagenrohre wird voraussichtlich von 24,84 Milliarden USD im Jahr 2025 auf 26,29 Milliarden USD im Jahr 2026 wachsen und bis 2031 35,37 Milliarden USD erreichen, bei einer CAGR von 6,11 % während des Prognosezeitraums (2026–2031). Bauvorschriften, die eine automatische Sprinklerabdeckung für viele Projekte vorschreiben, stützen den Markt und machen Brandschutzrohrleitungen zu einer erforderlichen Komponente statt zu einer optionalen Bauentscheidung. Diese Anforderung verschafft Lieferanten eine stabilere Nachfragebasis als viele andere Baumaterialkategorien, selbst wenn die Projektfinanzierungsbedingungen unsicher werden.
Regulatorische Änderungen, gewerbliche Bautätigkeit und Ersatznachfrage aus alternden Gebäuden prägen den kurzfristigen Marktausblick. Die Nachfrage verlagert sich auch hin zu Systemen für Rechenzentren, Batteriespeicheranlagen, Pharmabetriebe und Logistikimmobilien, bei denen Rohrleitungsnetze strengere betriebliche Anforderungen erfüllen müssen. Lieferanten, die konforme Materialien, gelistete Produkte, regionale Vertriebskapazitäten und vorgefertigte Rohrleitungslösungen anbieten, sind besser positioniert, um diese Projekte zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten geschweißte Rohre im Jahr 2025 einen Marktanteil von 72,34 % am Markt für Brandschutzanlagenrohre und werden voraussichtlich bis 2031 mit einer CAGR von 6,78 % wachsen.
- Nach Material entfielen im Jahr 2025 45,67 % des Segmentumsatzes auf Stahl, während CPVC bis 2031 die höchste CAGR von 7,06 % verzeichnen soll.
- Nach Anwendung hielten Feuerlöschanlagen im Jahr 2025 einen Segmentumsatzanteil von 51,28 % und werden voraussichtlich bis 2031 mit einer CAGR von 7,32 % wachsen.
- Nach Endverbrauchsbranche hielten gewerbliche Anwendungen im Jahr 2025 einen Segmentumsatzanteil von 44,10 %, während industrielle Anwendungen bis 2031 voraussichtlich mit einer CAGR von 7,44 % expandieren werden.
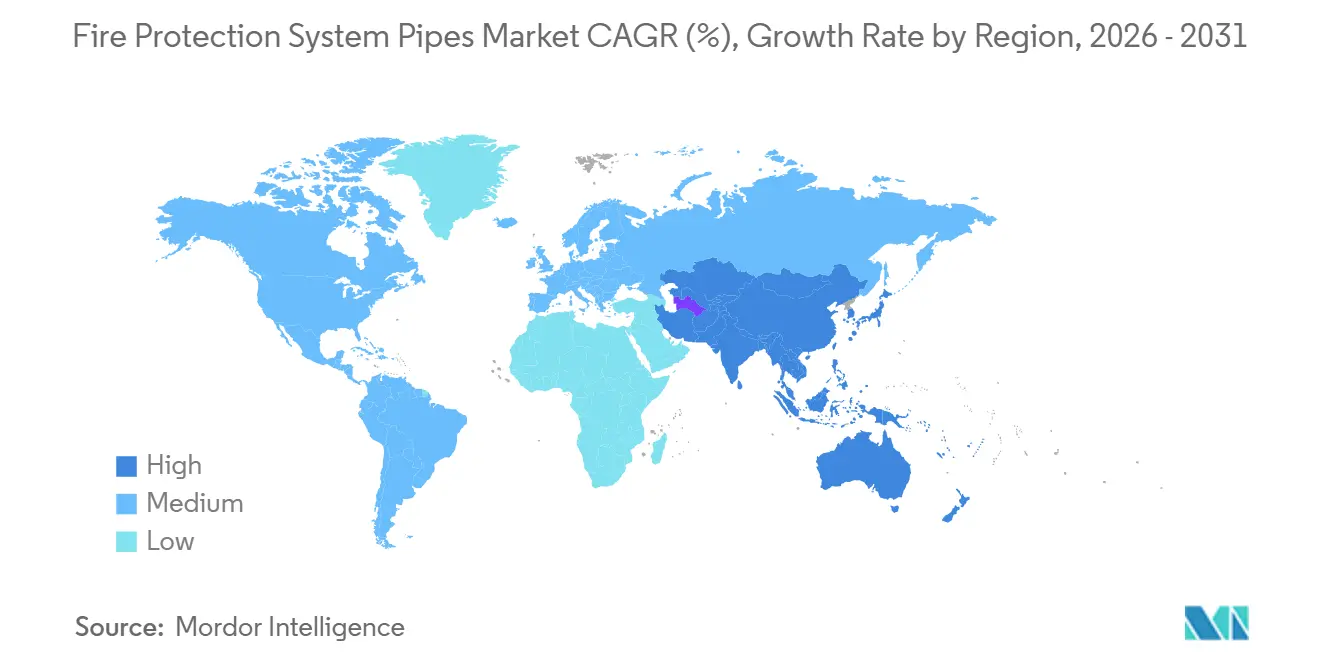
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 den größten Umsatzanteil von 39,37 % und wird voraussichtlich bis 2031 mit einer CAGR von 6,93 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Brandschutzcodes und Versicherungsanforderungen | +1.5% | Global, mit konzentrierter kurzfristiger Auswirkung in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Expansion im gewerblichen, industriellen und infrastrukturellen Bauwesen | +1.6% | Global, angeführt von Asien-Pazifik, dem Nahen Osten und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachrüstung älterer Gebäude und codegetriebene Ersatznachfrage | +1.0% | Nordamerika, Europa und entwickelte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Wachstum von Hochrisikoanlagen und unternehmenskritischen Gebäuden | +0.8% | Global, konzentriert in Nordamerika, europäischen Rechenzentrumskorridoren und China | Langfristig (≥ 4 Jahre) |
| Vorgefertigte Rohrleitungen und Rillenverbindungen zur Reduzierung der Installationszeit | +0.6% | Global, mit stärkster Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Brandschutzcodes und Versicherungsanforderungen
Der Markt für Brandschutzanlagenrohre profitiert von Vorschriften, die Eigentümer zur Installation, Inspektion oder zum Austausch wasserbasierter Schutzsysteme verpflichten. Kalifornien begann am 1. Januar 2026 mit der Durchsetzung der Ausgabe 2025 von NFPA 13, die Anforderungen an Rohrmaterialien, unterirdische Versorgungsleitungen und Erdbebenabsicherung enthält.[1]National Fire Protection Association, "NFPA 13, Standard für die Installation von Sprinkleranlagen, Ausgabe 2025," National Fire Protection Association, nfpa.org. Die Ausgabe 2026 von NFPA 25 stellt auch strengere Inspektionsanforderungen an bestehende wasserbasierte Systeme und erweitert die Ersatznachfrage über den Neubau hinaus.
Chinas T/CECS 1819-2025, in Kraft seit dem 1. Juni 2025, legte technische Anforderungen für verzinkte Nickel-Kohlenstoffstahl-Brandbekämpfungsleitungen bis DN300 fest. Der Standard umfasst Planung, Installation, Abnahme und Wartung und bietet Auftragnehmern und Eigentümern eine klarere Grundlage für die Materialauswahl. Versicherungsanforderungen erhöhen den Druck zusätzlich, da Versicherer eine dokumentierte Sprinkleranlagen-Konformität verlangen können, bevor sie Versicherungsschutz gewähren oder verlängern. Insgesamt erschweren regulatorische Durchsetzung und Versicherungsanforderungen die Verschiebung von Ausgaben für konforme Rohrleitungen.
Expansion im gewerblichen, industriellen und infrastrukturellen Bauwesen
Gewerbliche, industrielle und infrastrukturelle Projekte bleiben die primären Quellen des installierten Rohrvolumens im Markt für Brandschutzanlagenrohre. Große Lagerhäuser und Fulfillment-Center erfordern Hochdurchfluss-Sprinkleranlagen mit früher Unterdrückung und schneller Reaktion (ESFR), die häufig großkalibrige Stahlrohre mit mehr als DN 200 verwenden. Diese Anforderung erhöht den Wert der für diese Anlagen gelieferten Rohre im Vergleich zu Standardgewerbesystemen. Flughäfen, U-Bahn-Systeme, Tunnel und Rechenzentrumsgelände verwenden auch Vorwarnkonfigurationen, die eine sorgfältige Inbetriebnahme und dokumentierte Druckleistung erfordern. Diese Projekte bevorzugen Hersteller, die geprüfte Rohrbaugruppen vor der Lieferung auf die Baustelle bereitstellen können. Das schnellere Wachstum bei industriellen und infrastrukturellen Projekten verlagert den Produktmix hin zu komplexeren Spezifikationen und kommt Lieferanten zugute, die eine breite Palette an Materialien und Verbindungssystemen anbieten.
Nachrüstung älterer Gebäude und codegetriebene Ersatznachfrage
Ältere Gebäude stellen eine eigenständige Nachfragequelle für Brandschutzanlagenrohre dar, da viele gebaut wurden, bevor automatische Sprinkleranforderungen weit verbreitet waren. Behörden in Nordamerika und Westeuropa wenden NFPA 13- und EN 12845-Anforderungen auf bestehende gewerbliche, institutionelle und dicht besiedelte Wohngebäude an. Ein Rohraustausch kann erforderlich sein, wenn innere Lochfraßkorrosion, Tuberkulierung und verringerte C-Faktor-Leistung die hydraulische Kapazität unter die Auslegungsanforderungen senken. CPVC eignet sich gut für Nachrüstanwendungen, da es 30 % bis 50 % leichter ist als vergleichbare Stahlrohre und in beengten Räumen installiert werden kann. Sein geringeres Gewicht trägt auch dazu bei, strukturelle Bedenken in bestehenden Gebäuden zu mindern. Arbeiten in bewohnten Gebäuden erfordern geplante Abschaltungen, koordinierten Zugang und phasenweise Installation. Auftragnehmer können Störungen minimieren, indem sie kurzzyklige vorgefertigte Baugruppen verwenden, um diese Projekte effizient abzuschließen.
Vorgefertigte Rohrleitungen und Rillenverbindungen zur Reduzierung der Installationszeit
Vorgefertigte Rohrleitungen und Rillenverbindungen verändern die Art und Weise, wie Auftragnehmer die Installationszeit im Markt für Brandschutzanlagenrohre bewerten. Rillenmuffen werden schneller installiert als Gewindeverbindungen, erfordern keine Heißarbeitserlaubnisse und nehmen Bewegungen durch seismische Aktivität oder Temperaturschwankungen auf. Im IT4Innovations-Rechenzentrum in Ostrava verwendete Victaulic außerhalb der Baustelle vorgefertigte Rohrspulen mit anschlussfertigen Baugruppen und verkürzte den kritischen Installationspfad um mehrere Wochen.[2]Sebastian Matijasevich, "Mechanische Rohrverbindung in der Modularisierung verändert das Bauwesen," CCE Magazine, ccemagazine.com.
Dieser Ansatz reduziert den Bedarf an Fachkräften auf der Baustelle und ist besonders relevant in Nordamerika und Europa, wo Auftragnehmer mit Fachkräftemangel konfrontiert sind. CPVC ermöglicht auch eine schnellere Installation in geeigneten Wohn- und leichten Gewerbeanwendungen, indem Gewindeschneiden und Heißarbeiten entfallen. Diese Methoden machen die Terminsicherheit neben den Materialkosten zu einem wichtigen Gesichtspunkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten- und Preisvolatilität bei Stahl und Spezialmaterialien | -1.2% | Global, am stärksten ausgeprägt in Nordamerika und Europa, wo Zölle die Rohstoffschwankungen verstärken | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Installation, Inspektion und Wartung | -0.9% | Global, am stärksten einschränkend in Schwellenmärkten mit begrenzter Fachkräftekapazität | Mittelfristig (2–4 Jahre) |
| Mikrobiologisch beeinflusste Korrosion in Trocken- und Vorwarnsystemen | -0.6% | Global, mit dokumentierten Fällen in Nordamerika, Europa und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten- und Preisvolatilität bei Stahl und Spezialmaterialien
Materialkostenschwankungen werden voraussichtlich im Jahr 2026 eine operative Einschränkung für den Markt für Brandschutzanlagenrohre bleiben. Der Erzeugerpreisindex der Vereinigten Staaten für Stahlrohre und -röhren wird voraussichtlich von 395,770 im März 2026 auf 424,874 im Juli 2026 steigen, was einem Anstieg von 7,4 % über vier Monate entspricht. Steigende Stahl-, Energie- und Rohstoffkosten können mehrmonatige Festpreisangebote für Hersteller und Installateure erschweren. Auftragnehmer können Eskalationsklauseln und indexgebundene Materialzulagen verwenden, um dieses Risiko zu mindern. Kleinere Projektauftraggeber und öffentliche Beschaffungsprogramme können jedoch weiterhin auf Festpreisvereinbarungen setzen und das Risiko auf die Lieferanten verlagern. CPVC ist auch mit angebotsseitigen Bedenken konfrontiert, da die Harzproduktion auf eine begrenzte Anzahl vertikal integrierter Chemieproduzenten konzentriert ist. Geplante oder ungeplante Ausfälle in der Harzproduktion können Lieferfristen und Projektzeitpläne stören.
Komplexität bei Installation, Inspektion, Wartung und Korrosion
Installations- und Wartungsanforderungen können die Akzeptanz einschränken, insbesondere wenn Gebäudeeigentümer über begrenzte Budgets verfügen oder keinen Zugang zu qualifizierten Auftragnehmern haben. Die Anforderungen von NFPA 25 für 2026 führen zusätzliche Inspektions- und Prüfpflichten für wasserbasierte Systeme ein und erhöhen den Bedarf an spezialisierten Fähigkeiten über den gesamten Systemlebenszyklus. Trocken-, Vorwarn- und Flutungssysteme erfordern Druckprüfungen, Feuchtigkeitskontrolle, Befüllungsgeräte und geschultes Inbetriebnahmepersonal. Diese Anforderungen können Projektzeitpläne in Süd- und Südostasien, Lateinamerika und Teilen Afrikas verlängern, wo zertifizierte Brandschutzfachkräfte weniger leicht verfügbar sind. Mikrobiologisch beeinflusste Korrosion erhöht auch das Lebenszyklusrisiko, da Bakterien auf Stahlrohrwänden korrosive Verbindungen produzieren können, die Lochfraß und Querschnittsverengungen verursachen. SINTEF berichtete 2025, dass diese Art von Korrosion in Nassrohrsystemen auftreten kann, wenn stehendes Wasser und Wasserchemie die Biofilmbildung fördern. Diese Probleme können zu ungeplanten Sanierungsmaßnahmen führen, da externe Inspektionen innere Schäden möglicherweise nicht erkennen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
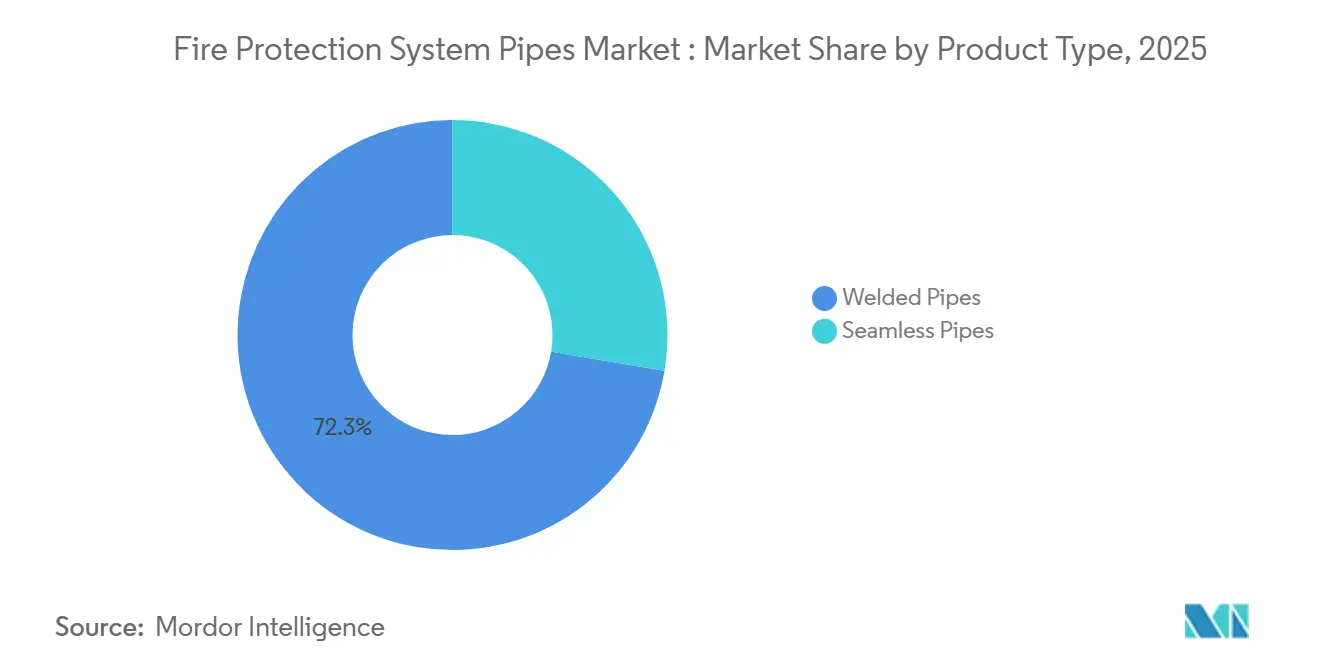
Geschweißte Rohre führen gewerbliche und industrielle Bauten anGeschweißte Rohre machten 2025 nach Produkttyp 72,34 % des Umsatzes aus und sind damit die größte Produktkategorie. Ihre führende Position spiegelt die Kostenvorteile der elektrischen Widerstandsschweißproduktion für großvolumige, großkalibrige gewerbliche und industrielle Rohranwendungen wider. NFPA 13 enthält etablierte Bestimmungen für geschweißte Kohlenstoffstahlrohre der Nennweiten 5, 10 und 40, die Ingenieuren und Käufern helfen, Genehmigungsverzögerungen zu reduzieren. Das Segment wird bis 2031 voraussichtlich auch mit einer CAGR von 6,78 % wachsen. Bautätigkeit in Asien-Pazifik, dem Nahen Osten und nordamerikanischen Rechenzentrumskorridoren unterstützt diese Kombination aus Größe und Wachstum. Standardgewerbeanwendungen bleiben hochgradig wettbewerbsintensiv, da geschweißte Kohlenstoffstahlrohre weit verbreitet sind und häufig auf Basis von Preis und Lieferbedingungen beschafft werden.
Nahtlose Rohre behalten eine eigenständige Rolle bei Hochdruck- und Hochrisikoinstallationen. Flutungssysteme in petrochemischen Lagerstätten, Halbleiterbereichen und Batterieenergiespeicheranlagen können Druckintegritätsmargen erfordern, die geschweißte Produkte nicht durchgängig über alle Durchmesser hinweg bieten können. Das Fehlen einer Schweißnaht ist besonders relevant, wenn Projektspezifikationen Betriebsdruck und Expositionsbedingungen priorisieren. Der Markt für Brandschutzanlagenrohre ermöglicht es Lieferanten auch, sich durch Korrosionsschutz, Materialrückverfolgbarkeit und gelistete Produktportfolios zu differenzieren. Im zweiten Quartal 2025 wird Victaulic voraussichtlich eine umweltfreundliche Stahl-Brandschutzsprinklerleitung aus recyceltem Stahlrohstoff einführen. Diese Entwicklung zeigt, dass Nachhaltigkeitsanforderungen Druck-, Korrosions- und Installationskriterien bei der Projektauswahl ergänzen können. Sie demonstriert auch Möglichkeiten zur Produktdifferenzierung innerhalb einer Kategorie, die durch erhebliche Rohstoffmerkmale gekennzeichnet ist.


Nach Material:
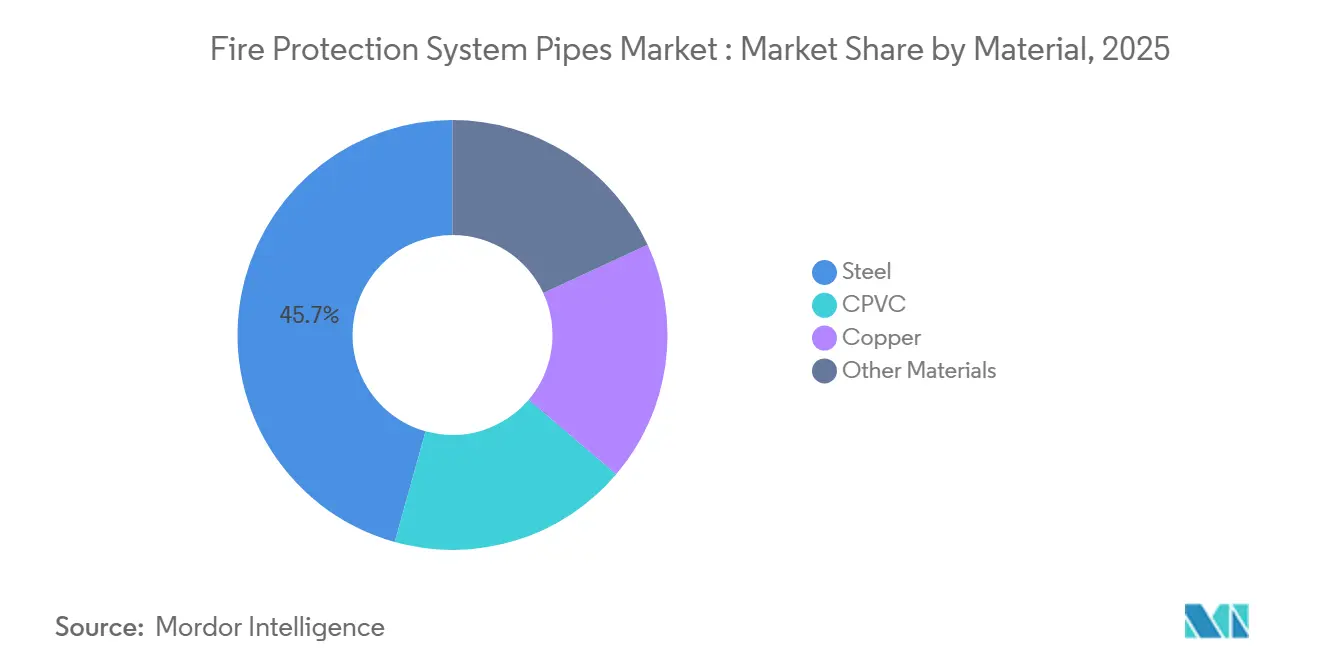
Stahl hält die Größenordnung, während CPVC an Boden gewinntStahl machte 2025 45,67 % des Materialsektor-Umsatzes aus und ist damit das größte Materialsegment im Markt für Brandschutzanlagenrohre. Es bleibt integraler Bestandteil gewerblicher, industrieller und infrastruktureller Projekte, die hohe Druckbewertungen und die Verfügbarkeit großkalibriger Rohre erfordern. Stahl unterstützt auch die Kompatibilität mit etablierten mechanischen Verbindungssystemen und Installationspraktiken von Auftragnehmern. CPVC wird bis 2031 voraussichtlich mit einer CAGR von 7,06 % wachsen, der höchsten Wachstumsrate unter den Materialsegmenten. Seine Korrosionsbeständigkeit, das geringere Gewicht und die Eignung für gelistete Brandschutzsprinkleranwendungen unterstützen seine Akzeptanz in leichten und normalen Gefahrenbelegungen. CPVC eliminiert Gewindeschneid- und Heißarbeitsanforderungen und reduziert die Installationskomplexität bei Nachrüstanwendungen. Sein Wachstum spiegelt eine Materialverschiebung in Anwendungen wider, bei denen die Druckhandhabungs- und Durchmesservorteile von Stahl nicht erforderlich sind.
Astrals Fire Pro CPVC-Sortiment ist UL-zugelassen für NFPA 13-Anwendungen in leichten und normalen Gefahrenbelegungen. Astral wird voraussichtlich seine Gesamtproduktionskapazität für Rohre und Fittings von 381.957 MT Mitte 2025 auf 417.645 MT bis Ende des Geschäftsjahres 2026 erhöhen. Kupfer bedient weiterhin Wohn- und leichte Gewerbeanwendungen, insbesondere an Standorten mit qualifizierten Lötfachkräften und einer Präferenz für Korrosionsbeständigkeit gegenüber niedrigeren Anfangskosten. Andere Materialien, einschließlich Polypropylen- und HDPE-Varianten, eignen sich für unterirdische Hauptleitungen und spezialisierte Industrieanwendungen, bei denen chemische Kompatibilität die primäre Anforderung ist. Die Materialauswahl hängt von Belegungsrisiko, Rohrdurchmesser, Druckanforderungen, Installationszugang und anwendbaren Listungsanforderungen ab. Stahl und CPVC werden weiterhin unterschiedliche betriebliche Anforderungen erfüllen, anstatt sich gegenseitig in allen Anwendungen zu ersetzen.
Nach Anwendung:
Feuerlöschanlagen bilden die VolumenbasisFeuerlöschanlagen machten 2025 51,28 % des Anwendungsumsatzes aus und werden bis 2031 voraussichtlich mit einer CAGR von 7,32 % wachsen. Diese Kategorie wird voraussichtlich den größten Anteil am Markt für Brandschutzanlagenrohre halten, da Nassrohr-Sprinkleranlagen in gewerblichen, Wohn- und institutionellen Immobilien weit verbreitet sind. Ihre führende Position spiegelt auch Vorschriften wider, die rückwirkende Installationen in Teilen Nordamerikas, Europas und entwickelter Asien-Pazifik-Märkte erfordern. Die Ausgaben 2025 von NFPA 13R und NFPA 13D erweitern die zulässige Verwendung von CPVC in Wohn- und Niedrigbauanwendungen. Diese Bestimmungen unterstützen eine Wohngebäude-Nachrüstpipeline, die leichtere Materialien und kleinere Rohrdurchmesser verwendet. Jede zusätzliche Belegungsklasse, die durch obligatorische Sprinkleranforderungen abgedeckt wird, kann eine nachhaltige Quelle der Rohrnachfrage schaffen.
Brandunterdrückungsanlagen umfassen spezialisierte Flutungs- und Vorwarnkonfigurationen für Hochrisikostandorte. Rechenzentren und Batteriespeicheranlagen erhöhen die Nachfrage nach diesen technisch ausgelegten Systemen gegenüber Standard-Nassrohrdesigns. Diese Anwendungen erfordern mehr Aufmerksamkeit für Rohrdruckintegrität, Korrosionsbedingungen und Inbetriebnahme. UL-Listung und FM-Zulassung können die in Projektspezifikationen aufgeführten Hersteller beeinflussen. Dieser Compliance-Rahmen kann Lieferanten unterstützen, die eine dokumentierte Leistung über Rohr- und Verbindungsprodukte hinweg nachweisen. Während gewöhnliche Sprinkleranlagen eine großvolumige Basis für den Markt für Brandschutzanlagenrohre bieten, erhöhen spezialisierte Unterdrückungsprojekte den Wert einzelner Installationen. Daher prägen sowohl Gebäudeabdeckungsvorschriften als auch die sich entwickelnden Arten von im Bau befindlichen Anlagen den Anwendungsmix.
Nach Endverbrauchsbranche:
Gewerbliche Größenordnung trifft auf industrielles WachstumGewerbliche Anwendungen machten 2025 44,10 % des Endverbrauchsumsatzes aus und sind damit die größte Endverbrauchskategorie. Erweiterungen im Gesundheitswesen, Hochhausbüroentwicklungen, gemischt genutzte Bauten und Renovierungen reifer Gastgewerbeimmobilien unterstützen diese Nachfrage. Gewerbliche Gebäude verwenden üblicherweise standardisierte Nassrohrsysteme, was eine breite Nachfrage nach geschweißten Stahlrohren und kompatiblen thermoplastischen Produkten antreibt. Industrielle Anwendungen werden bis 2031 voraussichtlich mit einer CAGR von 7,44 % wachsen, der höchsten Rate unter den Endverbrauchsgruppen. Rechenzentren, Pharmabetriebe und Batterie-Gigafabriken erfordern Vorwarn- oder Flutungsnetze mit strengeren Druck- und Inbetriebnahmeanforderungen. Diese Anlagen können Lieferanten bevorzugen, die gelistete, rückverfolgbare und vorgeprüfte Baugruppen anbieten. Der Kontrast zwischen gewerblicher Nachfrage in großem Maßstab und industriellem Wachstum schafft Chancen für Lieferanten mit sowohl standardisierten als auch technisch ausgelegten Angeboten.
Die Wohngebäudenachfrage bleibt kleiner, wird aber durch die fortgesetzte Einführung von NFPA 13D- und NFPA 13R-Anforderungen im Neubau unterstützt. Die bereitgestellte Forschung zeigt, dass 28 US-Bundesstaaten und 7 kanadische Provinzen Brandunterdrückungsanlagen in neuen Wohngebäuden vorschreiben und damit die CPVC-Nachfrage in Wohnbau-Lieferketten unterstützen. Infrastrukturprojekte tragen auch durch Flughäfen, U-Bahn-Systeme, Tunnel und Hafenanlagen zur Nachfrage bei. Diese Projekte erfordern üblicherweise großkalibrige Stahlrohre mit hohen Druckbewertungen und zuverlässiger Lieferung über ausgedehnte Projektzeitpläne. Kühllogistik stellt eine aufkommende Nische dar, da ihre Systeme Einfrierungs- und Inspektionsanforderungen berücksichtigen müssen. Im August 2026 wird Südkorea voraussichtlich eine Überprüfung einer NFTC-Änderung abschließen, die inspizierbare, trennbare Rohrleitungen an Wanddurchführungen in Kühlhaus-Sprinkleranlagen vorschreibt. Der Markt für Brandschutzanlagenrohre kann davon profitieren, wenn solche detaillierten technischen Anforderungen in Anlagendesigns integriert werden.
Geografische Analyse
APAC-Markt für Brandschutzleitungen
Asien-Pazifik entfiel im Jahr 2025 auf 39,37 % des globalen Umsatzes, behielt damit den größten regionalen Umsatzanteil und wird voraussichtlich bis 2031 mit einem CAGR von 6,93 % wachsen. China verzeichnet das höchste regionale Beschaffungsvolumen aufgrund des Umfangs seiner zivilen und industriellen Bautätigkeiten. T/CECS 2074-2025 soll am 1. April 2026 in Kraft treten und Anforderungen für automatische Ein-/Aus-Brandsprinkleranlagen in neuen, erweiterten und nachgerüsteten zivilen und industriellen Gebäuden festlegen. Diese breitere regulatorische Abdeckung soll die normkonforme Rohrspezifikation und Inbetriebnahme in China unterstützen. Indien gewinnt ebenfalls an Bedeutung durch den städtischen Gewerbebau, die Durchsetzung von Bauvorschriften und zusätzliche lokale CPVC-Produktionskapazitäten. Das Werk von Astral in Kanpur soll im Oktober 2025 in Betrieb gehen und die Versorgung mit Rohren und Formstücken in Nordindien unterstützen. Japan und Südkorea sind reife Märkte; seismische Anforderungen stützen jedoch weiterhin die Nachfrage nach zertifizierten Rillensystemen und flexiblen Kupplungen.
Markt für Brandschutzleitungen in Nordamerika und Europa
Nordamerika ist der zweitgrößte regionale Markt nach Umsatz, gestützt durch das NFPA-Regelwerk, versicherungsgetriebene Compliance-Anforderungen und Nachrüstungsbedarf aus älteren Gewerbe- und öffentlichen Gebäuden. Der US-amerikanische Markt für Brandschutzleitungen wird sowohl durch Neubauten als auch durch obligatorische Inspektions-, Wartungs- und Ersatzmaßnahmen angetrieben. Diese Kombination bietet Auftragnehmern Möglichkeiten über den gesamten Projektzyklus hinweg, von der Erstinstallation bis zum korrektiven Austausch. Sie erhöht auch den Wert von Produkten, die etablierten Normvorschriften entsprechen und über etablierte Vertriebsnetze verfügbar sind. Kanada und Mexiko tragen durch die fortschreitende Einführung von Bauvorschriften sowie durch Industrie- und Logistikentwicklungen zur Nachfrage bei. In Europa generieren Deutschland, das Vereinigte Königreich, Frankreich und Italien Nachfrage durch Compliance-Anforderungen für Bestandsgebäude und Infrastrukturmodernisierungen. Mittel- und Osteuropa ziehen ebenfalls Fertigungs- und Logistikinvestitionen im Zusammenhang mit Nearshoring an. Georg Fischer wird voraussichtlich im Mai 2026 einen Auftrag für das Grünstahlwerk von SSAB in Luleå, Schweden, erhalten, einschließlich eines schlüsselfertigen marinen Einlasssystems und eines Onshore-Rohrleitungssystems mit 12 Kilometern Rohren von DN800 bis DN1600. Der Auftrag soll den wachsenden Umfang und die technischen Anforderungen europäischer Industrieinfrastrukturprojekte verdeutlichen. Er unterstreicht auch die Notwendigkeit für Rohrlieferanten, große Durchmesser und projektspezifische Lieferanforderungen zu bewältigen.
Markt für Brandschutzleitungen im Nahen Osten und Afrika sowie in Südamerika
Südamerika befindet sich noch in einem frühen Stadium der Marktentwicklung, wobei Brasilien und Argentinien den Großteil der regionalen Aktivitäten ausmachen. Der Gewerbe- und Logistikbau in Brasilien stützt die Nachfrage nach Stahlsprinklerrohren, während wirtschaftliche Einschränkungen in Argentinien die Beschaffung unter ihr langfristiges Potenzial drücken. Der Nahe Osten und Afrika weisen kleinere Umsatzanteile auf, bieten jedoch projektgetriebene Chancen. Die Projektpipeline von Saudi-Arabiens Vision 2030 erhöht den Bedarf an großkalibrigen Stahlrohren in Gewerbe-, Gastgewerbe- und Industrieimmobilien. Die Vereinigten Arabischen Emirate und Südafrika stützen ebenfalls die Nachfrage aus industriellen und gewerblichen Anwendungen. Petrochemische Modernisierungen und Offshore-Kohlenwasserstoffprojekte im Nahen Osten erfordern Schaum- und Wasserflutungssysteme, die hochdruckfeste und korrosionsbeständige Materialien verwenden. Diese Anwendungen erfordern mehr Fertigungsaufwand und eine sorgfältigere Materialauswahl als Standardbauprojekte. Folglich können sie Anbieter mit spezialisiertem technischen Support und Erfahrung in Hochgefahrenumgebungen bevorzugen. Subsahara-Afrika bleibt ein sich entwickelndes Nachfragegebiet, gestützt durch Investitionen in Fertigung, Logistik, Rohstoffgewinnung und verwandte Industrien.

Wettbewerbslandschaft
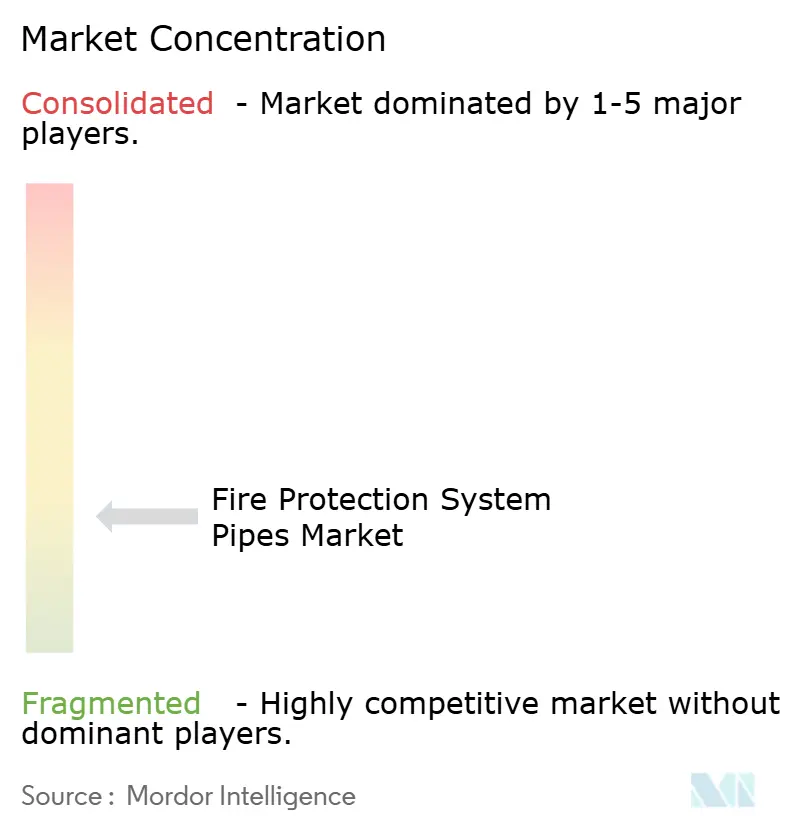
Der Markt für Brandschutzanlagenrohre ist mäßig fragmentiert, wobei Stahlrohrproduzenten, spezialisierte Hersteller und Thermoplasthersteller in überlappenden Anwendungen konkurrieren. Tata Steel und China Lesso Group nutzen ihre Produktionsgröße und breiten Produktportfolios, um Infrastruktur- und Bauanforderungen in mehreren Regionen zu bedienen. Der Wettbewerb ist am intensivsten in Standard-Gewerbeanwendungen, wo geschweißte Kohlenstoffstahlrohre rohstoffartige Merkmale aufweisen. Lieferanten differenzieren sich durch NFPA-, UL- und FM-bezogene Compliance-Zertifikate, Materialportfolios, Vertriebsabdeckung und die Fähigkeit, vorgefertigte Rillensysteme bereitzustellen. Diese Fähigkeiten können einen einfachen Rohrverkauf in ein umfassenderes technisch ausgelegtes Systemangebot verwandeln. Im April 2024 investierte Zekelman Industries 120 Millionen USD, um seine Atlas Tube-Anlage in Blytheville, Arkansas, zu erweitern und die Inlandsproduktion von inline-verzinkten Rohren in neuen Größenbereichen zu ermöglichen. Diese Investition stärkt die Inlandsversorgung für Anwendungen, einschließlich Brandschutzsprinklerrohre.
Georg Fischer wird voraussichtlich im September 2025 die Übernahme der VAG-Group abschließen und Metallventile für Wasserversorgungsunternehmen zu seinem breiteren Angebot für Gebäude-, Industrie- und Infrastrukturanwendungen hinzufügen. Die Übernahme soll ein umfassenderes Durchflussmanagement-Portfolio aus Rohren, Fittings und Ventilen unterstützen und Kunden gleichzeitig Zugang zu einem breiteren Sortiment verwandter Produkte von einem einzigen Lieferanten verschaffen. Im August 2026 wird Victaulic voraussichtlich den spanischen Modulbau-Spezialisten Arumani übernehmen und ihn als europäisches Exzellenzzentrum des Unternehmens für modulares Bauen etablieren. Der Schritt soll Victaulics Einsatz von BIM-gesteuertem Design für Fertigung und Montage in Europa stärken. Astral wird voraussichtlich im November 2025 eine Vereinbarung unterzeichnen, um einen 80-%-Anteil an Nexelon Chem zu erwerben, mit dem Ziel einer CPVC-Harzanlage mit einer Jahreskapazität von 40.000 MT. Diese Initiative könnte Astrals Abhängigkeit von externen Harzlieferanten verringern und seine Position im Markt für Brandschutzanlagenrohre für CPVC-Produkte stärken.
Mittelgroße Wettbewerber konzentrieren sich häufig auf Materialspezialisierung, regionale Versorgungskapazitäten und die Entwicklung von Verbindungssystemen. Minimax Viking wird voraussichtlich 2025 Patente für Systeme anmelden, die Brandschutzgeräte in Rohrfittings integrieren, und demonstrieren, wie der Wert über die Rohrwand hinaus erweitert werden kann. Dieser Ansatz erhöht die Bedeutung der Fitting- und Geräteschnittstelle, anstatt sich ausschließlich auf das Rohr zu konzentrieren. Lieferanten haben auch Möglichkeiten, Beschichtungen zu entwickeln, die mikrobiologisch beeinflusste Korrosion in Trocken- und Vorwarnsystemen reduzieren. Vorkonfigurierte Rohrbaugruppen für Vorwarnnetze in Rechenzentren stellen eine weitere Möglichkeit dar, da Installationsgeschwindigkeit und Zuverlässigkeit die Produktdifferenzierung unterstützen können. Gelistete CPVC-Produktsortimente können auch Wachstumsmöglichkeiten in Asien-Pazifik-Märkten finden, wo die Bautätigkeit zusammen mit der Durchsetzung von Vorschriften zunimmt. Im Markt für Brandschutzanlagenrohre können diese Fähigkeiten Lieferanten helfen, zu konkurrieren, ohne sich ausschließlich auf Standard-Rohrpreise zu verlassen.
Die Wettbewerbslandschaft liefert keine Marktanteilsdaten für führende Unternehmen. Daher unterstützt sie eine Bewertung mäßiger Marktkonzentration statt hoher Konzentration. Der Wettbewerb wird durch Compliance-Zertifikate, Lieferzeiten, Verbindungssysteme, Materialleistung und Rohrpreise angetrieben.
Branchenführer im Bereich Brandschutzanlagenrohre
-
Johnson Controls
-
Victaulic Company
-
Zekelman Industries
-
Tata Steel
-
Viking Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Brandschutzleitungen
- Aliaxis Holdings SA
- aquatherm
- ASTRAL PIPES
- China Lesso Group Holdings Limited
- Georg Fischer Ltd
- JM Eagle, Inc.
- Johnson Controls
- Mueller Co. LLC
- NIBCO INC.
- Simona AG
- Tata Steel
- The Reliable Automatic Sprinkler Co., Inc.
- Victaulic Company
- Viking Group
- Zekelman Industries

Recent Industry Developments in Markt für Brandschutzleitungen
- August 2026: Victaulic übernahm Arumani, einen in Spanien ansässigen Spezialisten für modulares Bauen und mechanische Baugruppen, was die dritte Investition des Unternehmens in Europa in drei Jahren markiert. Arumani fungiert nun als europäisches Exzellenzzentrum von Victaulic für modulares Bauen. Das Unternehmen wendet Design-for-Manufacturing-and-Assembly-Strategien (DfMA) in multisektoralen Projekten an und erweitert Victaulics Vorfabrikationskapazitäten für Rillensysteme in ganz Europa.
- März 2026: Mueller Industries übernahm Bison Metals Technologies LLC, einen Kupferrohrproduzenten mit Sitz in Shawnee, Oklahoma. Die Übernahme erweitert Muellers inländische Rohrfertigungskapazität und mindert zollbedingte Kosten für importierten Kupferrohstoff aus ausländischen Tochtergesellschaften für die Produktion von Brandschutz- und Sanitärrohren.


Berichtsumfang des globalen Marktes für Brandschutzanlagenrohre
Brandschutzanlagenrohre sind spezialisierte Hochdruckleitungen, die dazu dienen, Wasser oder feuerlöschende Mittel von einer Versorgungsquelle zu Sprinklern, Hydranten oder Steigleitungen im Notfall zu transportieren.
Der Markt für Brandschutzanlagenrohre ist nach Produkttyp, Material, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in nahtlose Rohre und geschweißte Rohre segmentiert. Nach Material ist der Markt in Stahl, CPVC, Kupfer und andere Materialien segmentiert. Nach Anwendung ist der Markt in Feuerlöschanlagen, Brandunterdrückungsanlagen und andere segmentiert. Nach Endverbrauchsbranche ist der Markt in Gewerbe, Industrie, Wohnbereich und Infrastruktur segmentiert. Nach Geografie ist der Markt in Asien-Pazifik, Nordamerika, Europa, Südamerika sowie den Nahen Osten und Afrika segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den Markt für Brandschutzanlagenrohre in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Nahtlose Rohre |
| Geschweißte Rohre |
| Stahl |
| CPVC |
| Kupfer |
| Andere Materialien |
| Feuerlöschanlagen |
| Brandunterdrückungsanlagen |
| Sonstige |
| Gewerbe |
| Industrie |
| Wohnbereich |
| Infrastruktur |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Nahtlose Rohre | |
| Geschweißte Rohre | ||
| Nach Material | Stahl | |
| CPVC | ||
| Kupfer | ||
| Andere Materialien | ||
| Nach Anwendung | Feuerlöschanlagen | |
| Brandunterdrückungsanlagen | ||
| Sonstige | ||
| Nach Endverbrauchsbranche | Gewerbe | |
| Industrie | ||
| Wohnbereich | ||
| Infrastruktur | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Brandschutzanlagenrohre bis 2031 erreichen?
Der Markt für Brandschutzanlagenrohre wird bis 2031 voraussichtlich 35,37 Milliarden USD erreichen, ausgehend von 26,29 Milliarden USD im Jahr 2026 bei einer CAGR von 6,11 %. Die Prognose spiegelt die Nachfrage aus obligatorischer Sprinklerabdeckung, neuem gewerblichem Bau und Ersatzarbeiten in alternden Gebäuden wider. Der Markt für Brandschutzanlagenrohre wird auch durch wachsende Anforderungen in Rechenzentren, Batteriespeicheranlagen, der Pharmafertigung und Logistikimmobilien unterstützt.
Welcher Produkttyp führt den Umsatz bei Brandschutzanlagenrohren an?
Geschweißte Rohre führten den Produkttyp-Umsatz mit 72,34 % im Jahr 2025 an und werden bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen. Sie eignen sich für großvolumige gewerbliche und industrielle Installationen, da die elektrische Widerstandsschweißproduktion niedrigere Stückkosten für viele großkalibrige Rohrläufe unterstützt. NFPA 13-Bestimmungen für gängige geschweißte Kohlenstoffstahlnennweiten können auch technische Genehmigungen und Beschaffung vereinfachen. Nahtlose Rohre bleiben relevant, wo Hochdruck- und Hochrisikosysteme zusätzliche Druckintegritätsmargen erfordern.
Welches Material wächst am schnellsten bei Sprinklerrohren?
CPVC wird bis 2031 voraussichtlich mit einer CAGR von 7,06 % wachsen, unterstützt durch geringeres Gewicht, Korrosionsbeständigkeit und reduzierte Installationsanforderungen. Es vermeidet Gewindeschneiden und Heißarbeiten in geeigneten Wohn- und leichten Gewerbeanwendungen, was nützlich ist, wenn der Zugang eingeschränkt ist. Stahl blieb mit 45,67 % des Umsatzes 2025 die größte Materialkategorie, da gewerbliche, industrielle und infrastrukturelle Projekte weiterhin hohe Druckbewertungen und große Rohrdurchmesser erfordern. Der Markt für Brandschutzanlagenrohre verwendet daher beide Materialien für unterschiedliche technische Anforderungen.
Welche Region hat die größte Nachfrage nach Brandschutzanlagenrohren?
Asien-Pazifik hielt 2025 39,37 % des globalen Umsatzes und wird bis 2031 voraussichtlich mit einer CAGR von 6,93 % wachsen. China liefert das größte regionale Volumen aufgrund seiner zivilen und industriellen Baubasis und aktualisierten technischen Anforderungen für automatische Sprinkleranlagen. Indien trägt durch gewerblichen Bau, Durchsetzung von Bauvorschriften und CPVC-Fertigungskapazität zur Nachfrage bei. Japan und Südkorea unterstützen weiterhin bewertete Rillensysteme und flexible Kupplungen, da das seismische Design wichtig bleibt. Der Markt für Brandschutzanlagenrohre in der Region wird sowohl durch Bauvolumen als auch durch die Entwicklung von Vorschriften geprägt.
Seite zuletzt aktualisiert am:



