
Tamaño y Participación del Mercado de Tuberías para Sistemas de Protección contra Incendios
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
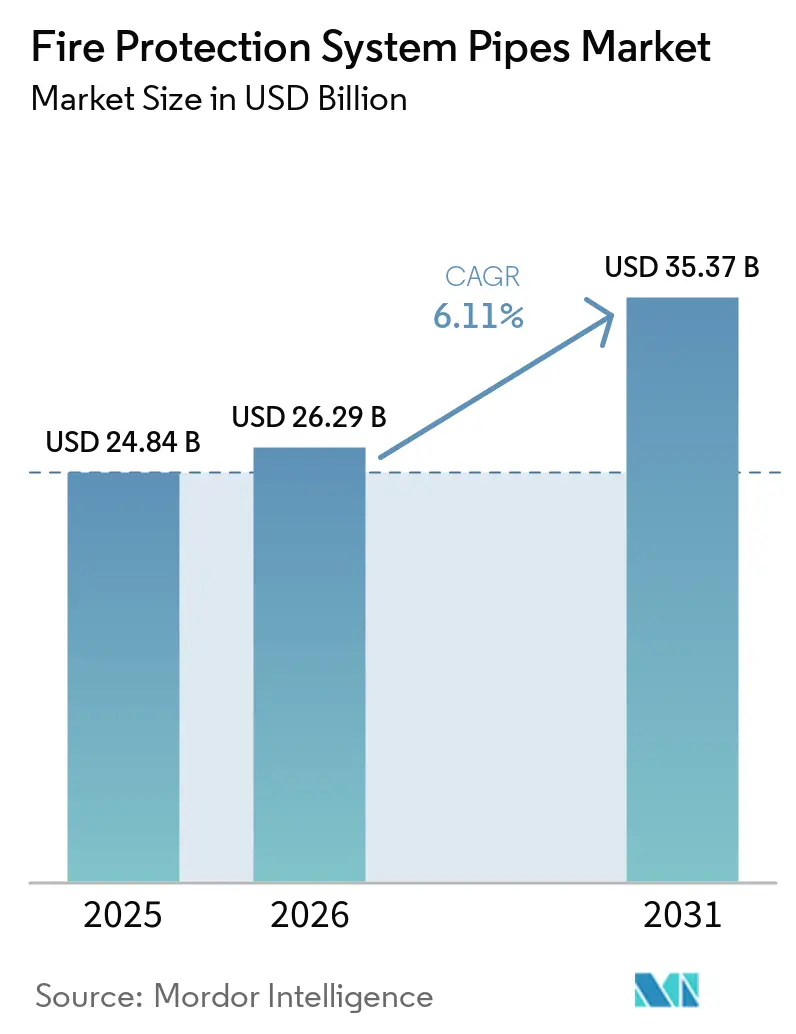
| Tamaño del Mercado (2026) | 26.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 35.37 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tuberías para Sistemas de Protección contra Incendios por Mordor Intelligence
Se espera que el tamaño del mercado de tuberías para sistemas de protección contra incendios crezca de 24,84 mil millones de USD en 2025 a 26,29 mil millones de USD en 2026 y alcance 35,37 mil millones de USD en 2031, a una CAGR del 6,11% durante el período de pronóstico (2026-2031). Las regulaciones de construcción que exigen cobertura automática de rociadores en numerosos proyectos respaldan el mercado, convirtiendo las tuberías de protección contra incendios en un componente obligatorio en lugar de una opción discrecional de construcción. Este requisito proporciona a los proveedores una base de demanda más estable que muchas otras categorías de materiales de construcción, incluso cuando las condiciones de financiamiento de proyectos se vuelven inciertas.
Los cambios regulatorios, la actividad de construcción comercial y la demanda de reemplazo de edificios envejecidos configuran las perspectivas del mercado a corto plazo. La demanda también se está desplazando hacia sistemas para centros de datos, instalaciones de almacenamiento de baterías, plantas farmacéuticas y propiedades logísticas, donde las redes de tuberías deben cumplir requisitos operativos más estrictos. Los proveedores que ofrecen materiales conformes, productos certificados, capacidades de distribución regional y soluciones de tuberías preensambladas están mejor posicionados para atender estos proyectos.
Conclusiones Clave del Informe
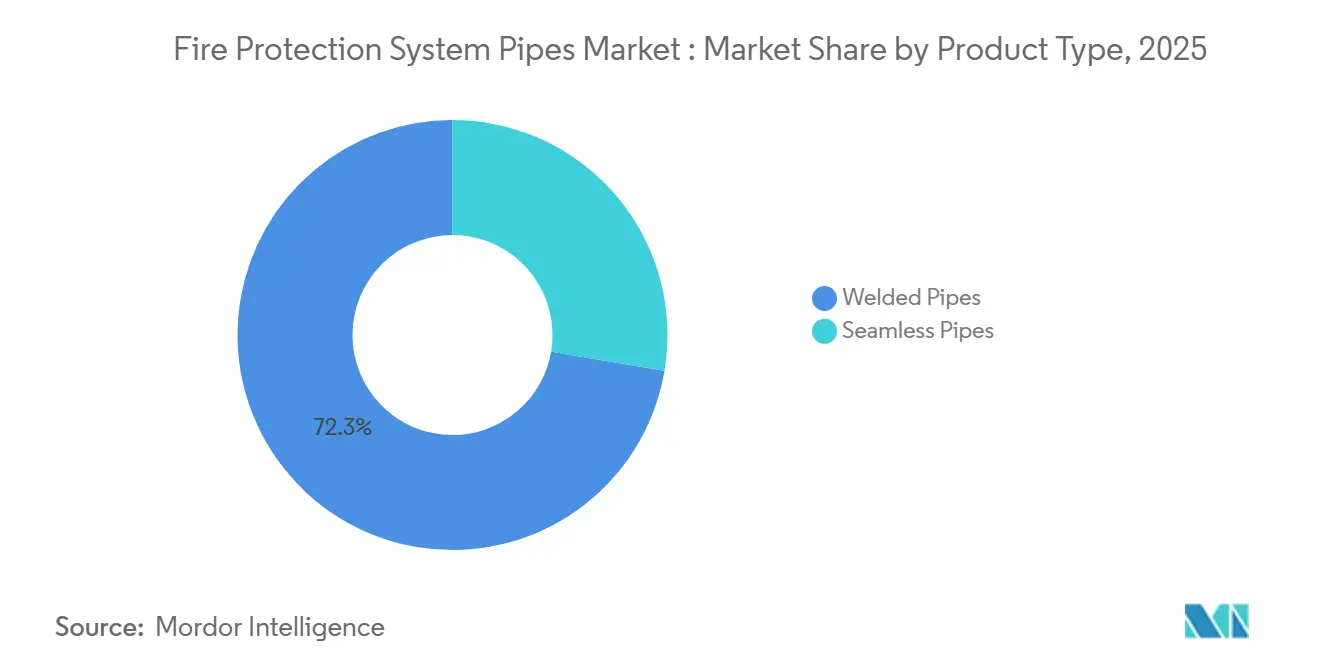
- Por tipo de producto, las tuberías soldadas representaron el 72,34% de la participación del mercado de tuberías para sistemas de protección contra incendios en 2025 y se prevé que crezcan a una CAGR del 6,78% hasta 2031.
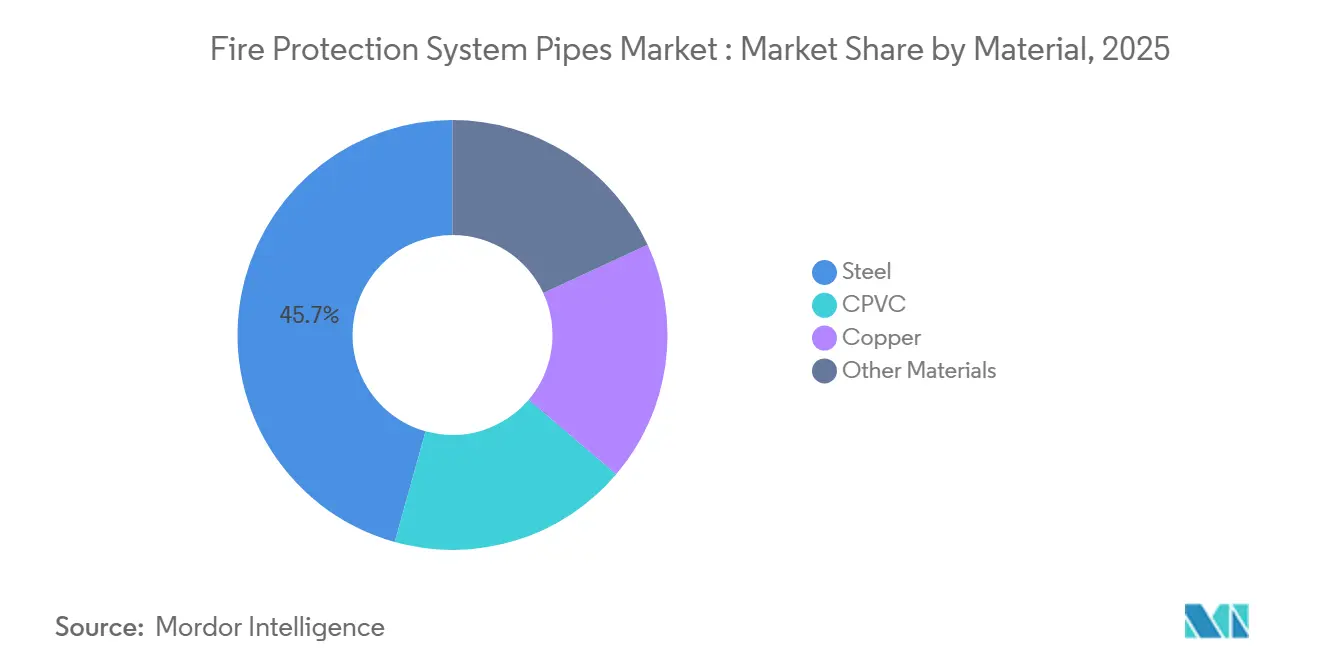
- Por material, el acero representó el 45,67% de los ingresos del segmento en 2025, mientras que se proyecta que el CPVC registre la CAGR más alta del 7,06% hasta 2031.
- Por aplicación, los sistemas de rociadores contra incendios representaron el 51,28% de los ingresos del segmento en 2025 y se espera que crezcan a una CAGR del 7,32% hasta 2031.
- Por industria de uso final, las aplicaciones comerciales representaron el 44,10% de los ingresos del segmento en 2025, mientras que se prevé que las aplicaciones industriales se expandan a una CAGR del 7,44% hasta 2031.
- Por geografía, Asia-Pacífico tuvo la mayor participación en los ingresos del 39,37% en 2025 y se espera que crezca a una CAGR del 6,93% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Códigos de Seguridad contra Incendios más Estrictos y Requisitos de Seguros | +1.5% | Global, con impacto concentrado a corto plazo en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la Construcción Comercial, Industrial e Infraestructural | +1.6% | Global, liderado por Asia-Pacífico, Oriente Medio y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Modernización de Edificios Envejecidos y Reemplazo Impulsado por Normativas | +1.0% | América del Norte, Europa y mercados desarrollados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de Instalaciones de Alto Riesgo y Edificios de Misión Crítica | +0.8% | Global, concentrado en América del Norte, corredores de centros de datos europeos y China | Largo plazo (≥ 4 años) |
| Tuberías Prefabricadas y Uniones Ranuradas que Reducen el Tiempo de Instalación | +0.6% | Global, con mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Códigos de Seguridad contra Incendios más Estrictos y Requisitos de Seguros
El mercado de tuberías para sistemas de protección contra incendios se beneficia de los códigos que exigen a los propietarios instalar, inspeccionar o reemplazar sistemas de protección a base de agua. California comenzó a aplicar la edición 2025 de la NFPA 13 el 1 de enero de 2026, que incluye requisitos para materiales de tuberías, acometidas subterráneas y protección sísmica.[1]Asociación Nacional de Protección contra Incendios, "NFPA 13, Norma para la Instalación de Sistemas de Rociadores, Edición 2025," Asociación Nacional de Protección contra Incendios, nfpa.org. La edición 2026 de la NFPA 25 también impone requisitos de inspección más estrictos a los sistemas existentes a base de agua, extendiendo la demanda de reemplazo más allá de la nueva construcción.
La norma china T/CECS 1819-2025, vigente desde el 1 de junio de 2025, estableció requisitos técnicos para tuberías de acero al carbono niquelado galvanizado para extinción de incendios de hasta DN300. La norma abarca diseño, instalación, aceptación y mantenimiento, proporcionando a contratistas y propietarios una base más clara para la selección de materiales. Los requisitos de seguros añaden presión adicional, ya que los aseguradores pueden exigir el cumplimiento documentado del sistema de rociadores antes de emitir o renovar la cobertura. En conjunto, la aplicación de la normativa y los requisitos de seguros dificultan el aplazamiento del gasto en tuberías conformes.
Expansión de la Construcción Comercial, Industrial e Infraestructural
Los proyectos comerciales, industriales e infraestructurales siguen siendo las principales fuentes de volumen de tuberías instaladas en el mercado de tuberías para sistemas de protección contra incendios. Los grandes almacenes y centros de distribución requieren sistemas de rociadores de Supresión Temprana y Respuesta Rápida (ESFR, por sus siglas en inglés) de alto caudal, que frecuentemente utilizan tuberías de acero de gran diámetro superiores a DN 200. Este requisito incrementa el valor de las tuberías suministradas para estas instalaciones en comparación con los sistemas comerciales estándar. Los aeropuertos, sistemas de metro, túneles y campus de centros de datos también utilizan configuraciones de preacción que requieren una puesta en marcha cuidadosa y un rendimiento de presión documentado. Estos proyectos favorecen a los fabricantes que pueden suministrar conjuntos de tuberías probados antes de la entrega en obra. El mayor crecimiento en proyectos industriales e infraestructurales está desplazando la combinación de productos hacia especificaciones más complejas, beneficiando a los proveedores que ofrecen una amplia gama de materiales y sistemas de unión.
Demanda de Modernización de Edificios Envejecidos y Reemplazo Impulsado por Normativas
Los edificios más antiguos representan una fuente diferenciada de demanda de tuberías para sistemas de protección contra incendios, ya que muchos fueron construidos antes de que los requisitos de rociadores automáticos se generalizaran. Las jurisdicciones de América del Norte y Europa Occidental están aplicando los requisitos de la NFPA 13 y la EN 12845 a edificios comerciales, institucionales y residenciales de alta densidad existentes. El reemplazo de tuberías puede ser necesario cuando la corrosión interna, la tuberculación y la reducción del factor C disminuyen la capacidad hidráulica por debajo de los requisitos de diseño. El CPVC es muy adecuado para aplicaciones de modernización porque pesa entre un 30% y un 50% menos que una tubería de acero comparable y puede instalarse en espacios reducidos. Su menor peso también ayuda a mitigar las preocupaciones estructurales en los edificios existentes. Los trabajos en edificios ocupados requieren paradas planificadas, acceso coordinado e instalación por fases. Los contratistas pueden minimizar las interrupciones utilizando conjuntos prefabricados de ciclo corto para completar estos proyectos de manera eficiente.
Tuberías Prefabricadas y Uniones Ranuradas que Reducen el Tiempo de Instalación
Las tuberías prefabricadas y las uniones ranuradas están transformando la forma en que los contratistas evalúan el tiempo de instalación en el mercado de tuberías para sistemas de protección contra incendios. Los acoplamientos ranurados se instalan más rápido que las conexiones roscadas, eliminan la necesidad de permisos para trabajos en caliente y acomodan el movimiento causado por actividad sísmica o fluctuaciones de temperatura. En el Centro de Datos IT4Innovations en Ostrava, Victaulic utilizó carretes de tuberías fabricados fuera de obra con conjuntos listos para conectar, reduciendo la ruta crítica de instalación en varias semanas.[2]Sebastian Matijasevich, "La Unión Mecánica de Tuberías en la Modularización está Transformando la Construcción," CCE Magazine, ccemagazine.com.
Este enfoque reduce la necesidad de mano de obra especializada en el lugar del proyecto y es particularmente relevante en América del Norte y Europa, donde los contratistas enfrentan escasez de oficios especializados. El CPVC también permite una instalación más rápida en aplicaciones residenciales y comerciales ligeras adecuadas, al eliminar el roscado y los trabajos en caliente. Estos métodos hacen que la certeza en los plazos sea una consideración importante junto con los costos de materiales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo del Acero y Materiales Especiales | -1.2% | Global, más aguda en América del Norte y Europa, donde los aranceles amplifican las fluctuaciones de las materias primas | Corto plazo (≤ 2 años) |
| Complejidad de Instalación, Inspección y Mantenimiento | -0.9% | Global, más restrictiva en mercados emergentes con capacidad limitada de oficios especializados | Mediano plazo (2-4 años) |
| Corrosión Influenciada Microbiológicamente en Sistemas Secos y de Preacción | -0.6% | Global, con casos documentados en América del Norte, Europa y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo del Acero y Materiales Especiales
Se espera que las fluctuaciones en los costos de materiales sigan siendo una restricción operativa para el mercado de tuberías para sistemas de protección contra incendios en 2026. Se proyecta que el Índice de Precios al Productor de los Estados Unidos para tuberías y tubos de acero aumente de 395,770 en marzo de 2026 a 424,874 en julio de 2026, lo que representa un incremento del 7,4% en cuatro meses. El aumento de los costos del acero, la energía y las materias primas puede complicar las ofertas de precio fijo a varios meses para fabricantes e instaladores. Los contratistas pueden utilizar cláusulas de escalada y asignaciones de materiales vinculadas a índices para mitigar esta exposición. Sin embargo, los propietarios de proyectos más pequeños y los programas de contratación pública pueden seguir dependiendo de acuerdos de precio fijo, transfiriendo el riesgo a los proveedores. El CPVC también enfrenta preocupaciones relacionadas con el suministro, ya que la producción de resina está concentrada entre un número limitado de productores químicos verticalmente integrados. Las interrupciones planificadas o no planificadas en la producción de resina pueden alterar los plazos de entrega y los cronogramas de los proyectos.
Complejidad de Instalación, Inspección, Mantenimiento y Corrosión
Los requisitos de instalación y mantenimiento pueden limitar la adopción, especialmente cuando los propietarios de edificios tienen presupuestos limitados o carecen de acceso a contratistas calificados. Los requisitos de la NFPA 25 para 2026 introducen obligaciones adicionales de inspección y prueba para los sistemas a base de agua, aumentando la necesidad de capacidades especializadas a lo largo del ciclo de vida del sistema. Los sistemas secos, de preacción y de diluvio requieren pruebas de presión, control de humedad, equipos de carga y personal de puesta en marcha capacitado. Estos requisitos pueden extender los cronogramas de los proyectos en el sur y sudeste de Asia, América Latina y partes de África, donde los oficios certificados de protección contra incendios son menos accesibles. La corrosión influenciada microbiológicamente también aumenta el riesgo del ciclo de vida, ya que las bacterias en las paredes de las tuberías de acero pueden producir compuestos corrosivos, causando picaduras y restricciones en el diámetro interior. SINTEF informó en 2025 que este tipo de corrosión puede ocurrir en sistemas de tubería húmeda cuando el agua estancada y la química del agua favorecen la formación de biopelículas. Estos problemas pueden resultar en remediaciones no planificadas porque las inspecciones externas pueden no detectar el deterioro interno.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Tuberías Soldadas Lideran las Construcciones Comerciales e IndustrialesLas tuberías soldadas representaron el 72,34% de los ingresos por tipo de producto en 2025, convirtiéndolas en la mayor categoría de productos. Su posición de liderazgo refleja las ventajas de costo de la producción soldada por resistencia eléctrica para aplicaciones de tuberías comerciales e industriales de gran volumen y gran diámetro. La NFPA 13 incluye disposiciones establecidas para tuberías de acero al carbono soldadas de cédula 5, cédula 10 y cédula 40, lo que ayuda a ingenieros y compradores a reducir los retrasos en la aprobación. También se prevé que el segmento crezca a una CAGR del 6,78% hasta 2031. La actividad de construcción en Asia-Pacífico, Oriente Medio y los corredores de centros de datos de América del Norte respalda esta combinación de escala y crecimiento. Las aplicaciones comerciales estándar siguen siendo muy competitivas, ya que las tuberías de acero al carbono soldadas están ampliamente disponibles y frecuentemente se adquieren en función del precio y los plazos de entrega.
Las tuberías sin costura conservan un papel diferenciado en instalaciones de alta presión y alto riesgo. Los sistemas de diluvio utilizados en instalaciones de almacenamiento petroquímico, áreas de semiconductores y sitios de almacenamiento de energía en baterías pueden requerir márgenes de integridad de presión que los productos soldados no pueden proporcionar de manera consistente en todos los diámetros. La ausencia de una costura de soldadura es particularmente relevante cuando las especificaciones del proyecto priorizan la presión de operación y las condiciones de exposición. El mercado de tuberías para sistemas de protección contra incendios también permite a los proveedores diferenciarse a través de la protección contra la corrosión, la trazabilidad de materiales y los portafolios de productos certificados. En el segundo trimestre de 2025, se espera que Victaulic lance una tubería de rociadores contra incendios de acero ecológico utilizando materia prima de acero reciclado. Este desarrollo indica que los requisitos de sostenibilidad pueden complementar los criterios de presión, corrosión e instalación en la selección de proyectos. También demuestra oportunidades de diferenciación de productos dentro de una categoría caracterizada por importantes características de producto básico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material:
El Acero Mantiene la Escala Mientras el CPVC Gana TerrenoEl acero representó el 45,67% de los ingresos del segmento de materiales en 2025, convirtiéndolo en el mayor segmento de materiales en el mercado de tuberías para sistemas de protección contra incendios. Sigue siendo fundamental para proyectos comerciales, industriales e infraestructurales que requieren altas clasificaciones de presión y disponibilidad de tuberías de gran diámetro. El acero también respalda la compatibilidad con los sistemas de unión mecánica establecidos y las prácticas de instalación de los contratistas. Se prevé que el CPVC crezca a una CAGR del 7,06% hasta 2031, la tasa de crecimiento más alta entre los segmentos de materiales. Su resistencia a la corrosión, menor peso y adecuación para aplicaciones de rociadores contra incendios certificados respaldan su adopción en ocupaciones de riesgo ligero y ordinario. El CPVC elimina los requisitos de roscado y trabajos en caliente, reduciendo la complejidad de instalación en aplicaciones de modernización. Su crecimiento refleja un cambio de material en aplicaciones donde las ventajas de manejo de presión y diámetro del acero no son necesarias.
La gama Fire Pro CPVC de Astral cuenta con aprobación UL para aplicaciones NFPA 13 en ocupaciones de riesgo ligero y ordinario. Se espera que Astral aumente su capacidad total de producción de tuberías y accesorios de 381.957 MT a mediados de 2025 a 417.645 MT para finales del año fiscal 2026. El cobre continúa sirviendo a aplicaciones residenciales y comerciales ligeras, particularmente en ubicaciones con mano de obra calificada en soldadura blanda y preferencia por la resistencia a la corrosión sobre los costos iniciales más bajos. Otros materiales, incluidas las variantes de polipropileno y HDPE, son adecuados para acometidas subterráneas y aplicaciones industriales especializadas donde la compatibilidad química es el requisito principal. La selección de materiales depende del riesgo de ocupación, el diámetro de la tubería, los requisitos de presión, el acceso a la instalación y los requisitos de certificación aplicables. El acero y el CPVC seguirán atendiendo requisitos operativos distintos en lugar de reemplazarse mutuamente en todas las aplicaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Sistemas de Rociadores contra Incendios Establecen la Base de VolumenLos sistemas de rociadores contra incendios representaron el 51,28% de los ingresos por aplicación en 2025 y se proyecta que crezcan a una CAGR del 7,32% hasta 2031. Se espera que esta categoría mantenga la mayor participación del Mercado de Tuberías para Sistemas de Protección contra Incendios porque los sistemas de rociadores de tubería húmeda se utilizan ampliamente en propiedades comerciales, residenciales e institucionales. Su posición de liderazgo también refleja las regulaciones que exigen instalaciones retroactivas en partes de América del Norte, Europa y los mercados desarrollados de Asia-Pacífico. Las ediciones 2025 de la NFPA 13R y la NFPA 13D amplían el uso permitido de CPVC en aplicaciones residenciales y de baja altura. Estas disposiciones respaldan una cartera de modernización residencial que utiliza materiales más ligeros y diámetros de tubería más pequeños. Cada clase de ocupación adicional cubierta por los requisitos obligatorios de rociadores puede crear una fuente sostenida de demanda de tuberías.
Los sistemas de supresión de incendios incluyen configuraciones especializadas de diluvio y preacción para ubicaciones de alto riesgo. Los centros de datos y los sitios de almacenamiento de baterías están aumentando la demanda de estos sistemas diseñados por encima de los diseños estándar de tubería húmeda. Estas aplicaciones requieren mayor atención a la integridad de presión de la tubería, las condiciones de corrosión y la puesta en marcha. La certificación UL y la aprobación FM pueden influir en los fabricantes incluidos en las especificaciones del proyecto. Este marco de cumplimiento puede respaldar a los proveedores que demuestran un rendimiento documentado en productos de tuberías y conexiones. Si bien los sistemas de rociadores ordinarios proporcionan una base de gran volumen para el Mercado de Tuberías para Sistemas de Protección contra Incendios, los proyectos de supresión especializados aumentan el valor de las instalaciones individuales. Por lo tanto, tanto las regulaciones de cobertura de edificios como los tipos de instalaciones en construcción en evolución configuran la combinación de aplicaciones.
Por Industria de Uso Final:
La Escala Comercial se Encuentra con el Crecimiento IndustrialLas aplicaciones comerciales representaron el 44,10% de los ingresos por uso final en 2025, convirtiéndolas en la mayor categoría de uso final. Las expansiones de atención médica, los desarrollos de oficinas en altura, la construcción de uso mixto y las renovaciones de propiedades hoteleras maduras respaldan esta demanda. Los edificios comerciales comúnmente utilizan sistemas estándar de tubería húmeda, impulsando una amplia demanda de tuberías de acero soldadas y productos termoplásticos compatibles. Se prevé que las aplicaciones industriales crezcan a una CAGR del 7,44% hasta 2031, la tasa más alta entre los grupos de uso final. Los centros de datos, las instalaciones farmacéuticas y las gigafábricas de baterías requieren redes de preacción o diluvio con requisitos más estrictos de presión y puesta en marcha. Estas instalaciones pueden favorecer a los proveedores que ofrecen conjuntos certificados, trazables y preprobados. El contraste entre la demanda a escala comercial y el crecimiento industrial crea oportunidades para los proveedores con ofertas tanto estandarizadas como diseñadas a medida.
La demanda residencial sigue siendo menor, pero está respaldada por la continua adopción de los requisitos de la NFPA 13D y la NFPA 13R en la nueva construcción. La investigación suministrada indica que 28 estados de los Estados Unidos y 7 provincias canadienses exigen sistemas de supresión de incendios en la nueva construcción residencial, respaldando la demanda de CPVC en las cadenas de suministro de construcción de viviendas. Los proyectos de infraestructura también contribuyen a la demanda a través de aeropuertos, sistemas de metro, túneles e instalaciones portuarias. Estos proyectos comúnmente requieren tuberías de acero de gran diámetro con altas clasificaciones de presión y entrega confiable a lo largo de cronogramas de proyectos extendidos. La logística de almacenamiento en frío representa un nicho emergente, ya que sus sistemas deben abordar los requisitos de congelación e inspección. En agosto de 2026, se espera que Corea del Sur complete una revisión de una enmienda a la NFTC que exige tuberías inspeccionables y separables en las penetraciones de paredes en los sistemas de rociadores de almacenamiento en frío. El mercado de tuberías para sistemas de protección contra incendios puede beneficiarse a medida que tales requisitos técnicos detallados se integren en los diseños de las instalaciones.
Análisis Geográfico
Mercado de Tuberías para Sistemas de Protección contra Incendios en Asia-Pacífico
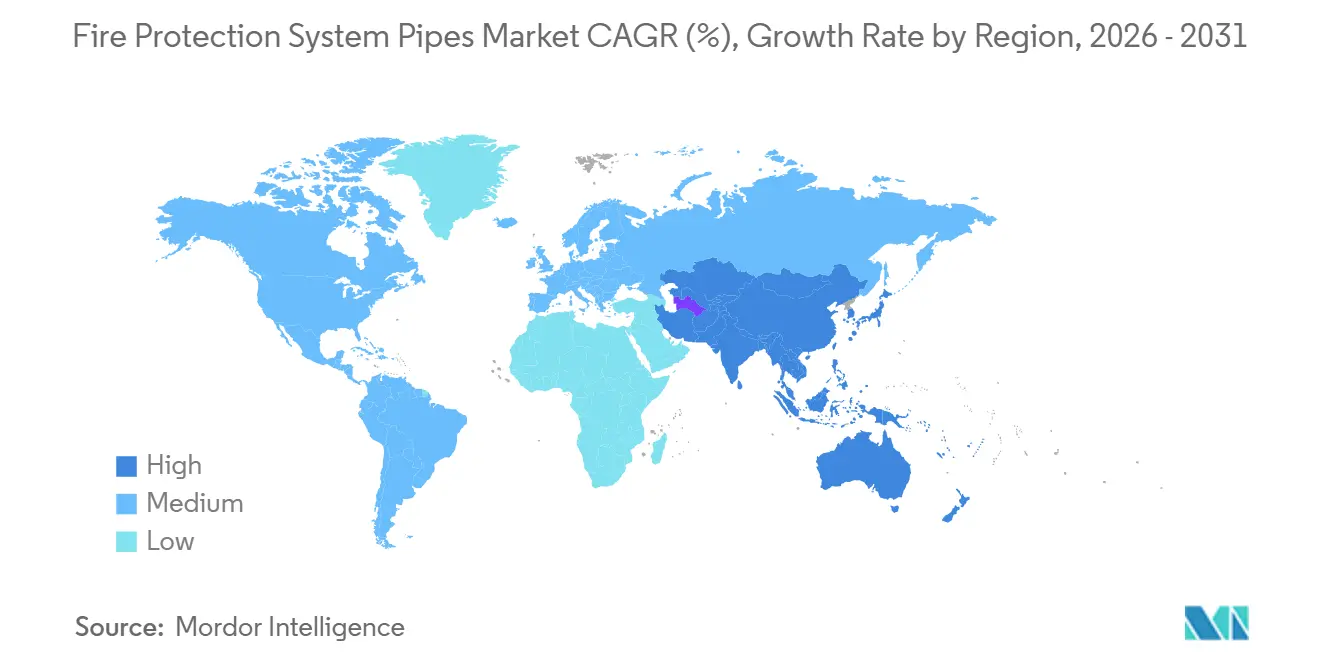
Asia-Pacífico representó el 39,37% de los ingresos globales en 2025, manteniendo la mayor participación regional en ingresos, y se prevé que crezca a una CAGR del 6,93% hasta 2031. China genera el mayor volumen de adquisiciones regionales debido a la escala de sus actividades de construcción civil e industrial. La norma T/CECS 2074-2025 está programada para entrar en vigor el 1 de abril de 2026, estableciendo requisitos para sistemas automáticos de rociadores contra incendios de encendido y apagado en edificios civiles e industriales nuevos, ampliados y reformados. Se espera que esta cobertura regulatoria más amplia respalde la especificación y puesta en servicio de tuberías conformes en China. India también está ganando importancia a través de la construcción comercial urbana, la aplicación de códigos de construcción y la capacidad adicional de producción local de CPVC. Se espera que la instalación de Astral en Kanpur entre en funcionamiento en octubre de 2025, apoyando el suministro de tuberías y accesorios en el norte de India. Japón y Corea del Sur son mercados maduros; sin embargo, los requisitos sísmicos continúan respaldando la demanda de sistemas de ranura certificados y acoplamientos flexibles.
Mercado de Tuberías para Sistemas de Protección contra Incendios en América del Norte y Europa
América del Norte es el segundo mercado regional más grande por ingresos, respaldado por el sistema de códigos NFPA, los requisitos de cumplimiento impulsados por aseguradoras y la demanda de renovación de edificios comerciales y públicos más antiguos. El mercado de tuberías para sistemas de protección contra incendios de Estados Unidos está impulsado tanto por la nueva construcción como por las actividades obligatorias de inspección, mantenimiento y reemplazo. Esta combinación brinda a los contratistas oportunidades a lo largo del ciclo del proyecto, desde la instalación inicial hasta el reemplazo correctivo. También aumenta el valor de los productos que cumplen con las disposiciones de los códigos establecidos y están disponibles a través de redes de distribución consolidadas. Canadá y México contribuyen a la demanda a través de la adopción evolutiva de códigos de construcción y el desarrollo industrial y logístico. En Europa, Alemania, el Reino Unido, Francia e Italia generan demanda a través de los requisitos de cumplimiento en edificios existentes y las actualizaciones de infraestructura. Europa Central y Oriental también están atrayendo inversiones en manufactura y logística asociadas con el nearshoring. Se espera que Georg Fischer obtenga un pedido en mayo de 2026 para la planta de acero verde de SSAB en Luleå, Suecia, que incluye un sistema marino de toma de agua y tubería terrestre llave en mano que comprende 12 kilómetros de tubería DN800 a DN1600. Se espera que el pedido demuestre la creciente escala y los requisitos técnicos de los proyectos de infraestructura industrial europea. También pone de relieve la necesidad de que los proveedores de tuberías gestionen grandes diámetros y requisitos de entrega específicos del proyecto.
Mercado de Tuberías para Sistemas de Protección contra Incendios en Oriente Medio, África y América del Sur
América del Sur se encuentra en una etapa más temprana de desarrollo del mercado, con Brasil y Argentina representando la mayor parte de la actividad regional. La construcción comercial y logística en Brasil respalda la demanda de tuberías de acero para rociadores, mientras que las limitaciones económicas en Argentina restringen las adquisiciones por debajo de su potencial a largo plazo. Oriente Medio y África representan participaciones de ingresos menores, pero ofrecen oportunidades impulsadas por proyectos. El pipeline de proyectos de la Visión 2030 de Arabia Saudita está incrementando los requisitos de tuberías de acero de gran diámetro en propiedades comerciales, hoteleras e industriales. Los Emiratos Árabes Unidos y Sudáfrica también respaldan la demanda de aplicaciones industriales y comerciales. Las mejoras petroquímicas y los proyectos de hidrocarburos en alta mar en Oriente Medio requieren sistemas de espuma y diluvio de agua que utilizan materiales resistentes a la corrosión y de alta presión. Estas aplicaciones requieren más trabajo de fabricación y una selección cuidadosa de materiales que los proyectos de construcción estándar. En consecuencia, pueden favorecer a proveedores con soporte técnico especializado y experiencia en entornos de alto riesgo. El África subsahariana sigue siendo una zona de demanda en desarrollo, respaldada por inversiones en manufactura, logística, extracción de recursos e industrias relacionadas.

Panorama Competitivo
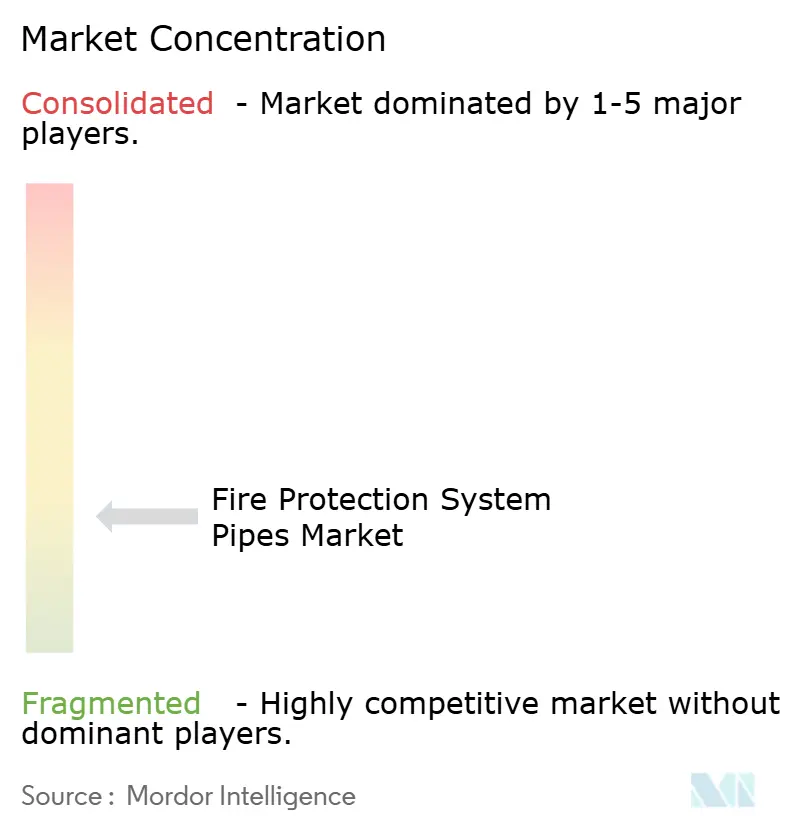
El mercado de tuberías para sistemas de protección contra incendios está moderadamente fragmentado, con productores de tuberías de acero, fabricantes especializados y fabricantes de termoplásticos compitiendo en aplicaciones superpuestas. Tata Steel y China Lesso Group aprovechan su escala de producción y sus amplios portafolios de productos para atender los requisitos de infraestructura y construcción en múltiples regiones. La competencia es más intensa en las aplicaciones comerciales estándar, donde las tuberías de acero al carbono soldadas exhiben características similares a las de un producto básico. Los proveedores se diferencian a través de credenciales de cumplimiento relacionadas con NFPA, UL y FM, portafolios de materiales, cobertura de distribución y la capacidad de proporcionar sistemas ranurados preensamblados. Estas capacidades pueden transformar una venta básica de tuberías en una oferta de sistema diseñado más amplia. En abril de 2024, Zekelman Industries invirtió 120 millones de USD para expandir su instalación Atlas Tube en Blytheville, Arkansas, permitiendo la producción nacional de tubería galvanizada en línea en nuevos rangos de tamaño. Esta inversión fortalece el suministro nacional para aplicaciones, incluidas las tuberías de rociadores contra incendios.
Se espera que Georg Fischer complete su adquisición de VAG-Group en septiembre de 2025, añadiendo válvulas metálicas para servicios de agua a su oferta más amplia para aplicaciones de construcción, industriales e infraestructurales. Se espera que la adquisición respalde un portafolio de gestión de fluidos más completo que comprende tuberías, accesorios y válvulas, al tiempo que brinda a los clientes acceso a una gama más amplia de productos relacionados de un solo proveedor. En agosto de 2026, se espera que Victaulic adquiera Arumani, especialista en construcción modular con sede en España, y la establezca como el centro europeo de excelencia de la empresa para la construcción modular. Se espera que el movimiento fortalezca el uso de diseño impulsado por BIM para fabricación y ensamblaje en Europa por parte de Victaulic. Se espera que Astral firme un acuerdo en noviembre de 2025 para adquirir una participación del 80% en Nexelon Chem, con el objetivo de una planta de resina CPVC con una capacidad anual de 40.000 MT. Esta iniciativa podría reducir la dependencia de Astral de proveedores externos de resina y fortalecer su posición en el mercado de tuberías para sistemas de protección contra incendios para productos CPVC.
Los competidores de tamaño mediano a menudo se centran en la especialización de materiales, las capacidades de suministro regional y el desarrollo de sistemas de conexión. Se espera que Minimax Viking presente patentes en 2025 para sistemas que integran dispositivos de protección contra incendios dentro de accesorios de tuberías, demostrando cómo el valor puede extenderse más allá de la pared de la tubería. Este enfoque aumenta la importancia de la interfaz del accesorio y el dispositivo, en lugar de centrarse únicamente en la tubería. Los proveedores también tienen oportunidades para desarrollar recubrimientos que reduzcan la corrosión influenciada microbiológicamente en sistemas secos y de preacción. Los conjuntos de tuberías preconfigurados para redes de preacción de salas de servidores representan otra oportunidad, ya que la velocidad de instalación y la confiabilidad pueden respaldar la diferenciación de productos. Los rangos de productos CPVC certificados también pueden encontrar oportunidades de crecimiento en los mercados de Asia-Pacífico, donde la actividad de construcción está aumentando junto con la aplicación de códigos. En el mercado de tuberías para sistemas de protección contra incendios, estas capacidades pueden ayudar a los proveedores a competir sin depender exclusivamente de los precios estándar de las tuberías.
El panorama competitivo no proporciona datos de participación de mercado para las empresas líderes. Por lo tanto, respalda una evaluación de concentración de mercado moderada en lugar de alta concentración. La competencia está impulsada por credenciales de cumplimiento, plazos de entrega, sistemas de conexión, rendimiento de materiales y precios de tuberías.
Líderes de la Industria de Tuberías para Sistemas de Protección contra Incendios
Johnson Controls
Victaulic Company
Zekelman Industries
Tata Steel
Viking Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tuberías para Sistemas de Protección contra Incendios
- Aliaxis Holdings SA
- aquatherm
- ASTRAL PIPES
- China Lesso Group Holdings Limited
- Georg Fischer Ltd
- JM Eagle, Inc.
- Johnson Controls
- Mueller Co. LLC
- NIBCO INC.
- Simona AG
- Tata Steel
- The Reliable Automatic Sprinkler Co., Inc.
- Victaulic Company
- Viking Group
- Zekelman Industries

Recent Industry Developments in Mercado de Tuberías para Sistemas de Protección contra Incendios
- Agosto de 2026: Victaulic adquirió Arumani, especialista con sede en España en construcción modular y ensamblajes mecánicos, marcando su tercera inversión en Europa en tres años. Arumani ahora sirve como el centro europeo de excelencia de Victaulic para la construcción modular. La empresa aplica estrategias de Diseño para Fabricación y Ensamblaje (DfMA, por sus siglas en inglés) en proyectos multisectoriales y amplía las capacidades de prefabricación de sistemas ranurados de Victaulic en toda Europa.
- Marzo de 2026: Mueller Industries adquirió Bison Metals Technologies LLC, un fabricante de tubos de cobre con sede en Shawnee, Oklahoma. La adquisición amplía la capacidad de fabricación nacional de tubos de Mueller y mitiga los costos relacionados con aranceles sobre la materia prima de cobre importada de subsidiarias extranjeras para la producción de tuberías de protección contra incendios y plomería.


Alcance del Informe Global del Mercado de Tuberías para Sistemas de Protección contra Incendios
Las tuberías para sistemas de protección contra incendios son conductos especializados de alta presión diseñados para transportar agua o agentes supresores de incendios desde una fuente de suministro hasta rociadores, hidrantes o montantes durante una emergencia.
El mercado de tuberías para sistemas de protección contra incendios está segmentado por tipo de producto, material, aplicación, industria de uso final y geografía. Por tipo de producto, el mercado está segmentado en tuberías sin costura y tuberías soldadas. Por material, el mercado está segmentado en acero, CPVC, cobre y otros materiales. Por aplicación, el mercado está segmentado en sistemas de rociadores contra incendios, sistemas de supresión de incendios y otros. Por industria de uso final, el mercado está segmentado en comercial, industrial, residencial e infraestructural. Por geografía, el mercado está segmentado en Asia-Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África. El informe también cubre el tamaño y los pronósticos del mercado de tuberías para sistemas de protección contra incendios en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Tuberías Sin Costura |
| Tuberías Soldadas |
| Acero |
| CPVC |
| Cobre |
| Otros Materiales |
| Sistemas de Rociadores contra Incendios |
| Sistemas de Supresión de Incendios |
| Otros |
| Comercial |
| Industrial |
| Residencial |
| Infraestructural |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Tuberías Sin Costura | |
| Tuberías Soldadas | ||
| Por Material | Acero | |
| CPVC | ||
| Cobre | ||
| Otros Materiales | ||
| Por Aplicación | Sistemas de Rociadores contra Incendios | |
| Sistemas de Supresión de Incendios | ||
| Otros | ||
| Por Industria de Uso Final | Comercial | |
| Industrial | ||
| Residencial | ||
| Infraestructural | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de tuberías para sistemas de protección contra incendios para 2031?
Se prevé que el mercado de tuberías para sistemas de protección contra incendios alcance 35,37 mil millones de USD en 2031, aumentando desde 26,29 mil millones de USD en 2026 a una CAGR del 6,11%. La proyección refleja la demanda derivada de la cobertura obligatoria de rociadores, la nueva construcción comercial y los trabajos de reemplazo en edificios envejecidos. El mercado de tuberías para sistemas de protección contra incendios también está respaldado por los crecientes requisitos en centros de datos, almacenamiento de baterías, fabricación farmacéutica y propiedades logísticas.
¿Qué tipo de producto lidera los ingresos de las tuberías para sistemas de protección contra incendios?
Las tuberías soldadas lideraron los ingresos por tipo de producto con el 72,34% en 2025 y se prevé que crezcan a una CAGR del 6,78% hasta 2031. Son adecuadas para instalaciones comerciales e industriales de gran volumen porque la producción soldada por resistencia eléctrica respalda menores costos unitarios para muchos tramos de tuberías de gran diámetro. Las disposiciones de la NFPA 13 para las cédulas comunes de acero al carbono soldado también pueden simplificar las aprobaciones de ingeniería y la adquisición. Las tuberías sin costura siguen siendo relevantes donde los sistemas de alta presión y alto riesgo requieren márgenes adicionales de integridad de presión.
¿Qué material está creciendo más rápido para las tuberías de rociadores?
Se espera que el CPVC crezca a una CAGR del 7,06% hasta 2031, respaldado por su menor peso, resistencia a la corrosión y menores requisitos de instalación. Evita el roscado y los trabajos en caliente en usos residenciales y comerciales ligeros apropiados, lo cual es útil donde el acceso es restringido. El acero se mantuvo como la mayor categoría de materiales con el 45,67% de los ingresos de 2025 porque los proyectos comerciales, industriales e infraestructurales aún requieren altas clasificaciones de presión y grandes diámetros de tubería. El mercado de tuberías para sistemas de protección contra incendios, por lo tanto, utiliza ambos materiales para diferentes necesidades técnicas.
¿Qué región tiene la mayor demanda de tuberías para sistemas de protección contra incendios?
Asia-Pacífico representó el 39,37% de los ingresos globales en 2025 y se prevé que crezca a una CAGR del 6,93% hasta 2031. China proporciona el mayor volumen regional debido a su base de construcción civil e industrial y los requisitos técnicos actualizados para sistemas automáticos de rociadores. India añade demanda a través de la construcción comercial, la aplicación de códigos de construcción y la capacidad de fabricación de CPVC. Japón y Corea del Sur continúan respaldando sistemas ranurados clasificados y acoplamientos flexibles porque el diseño sísmico sigue siendo importante. El mercado de tuberías para sistemas de protección contra incendios en la región está configurado tanto por el volumen de construcción como por el desarrollo de códigos.
Última actualización de la página el:



