
防火システム配管市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 26.29 十億米ドル |
| 市場規模 (2031) | 35.37 十億米ドル |
| Growth Rate (2026 - 2031) | 6.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
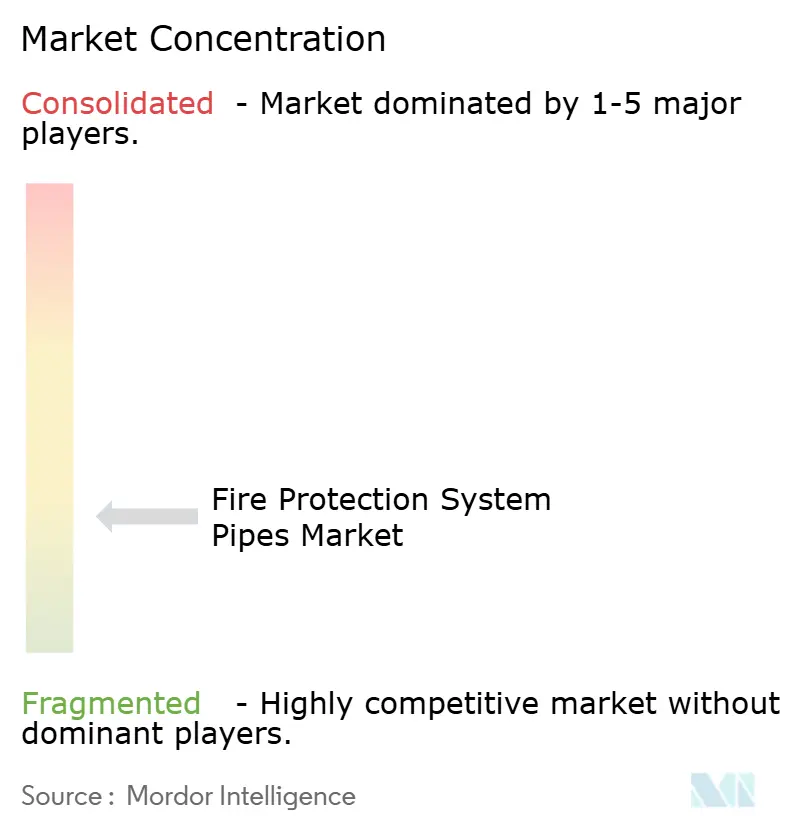
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる防火システム配管市場分析
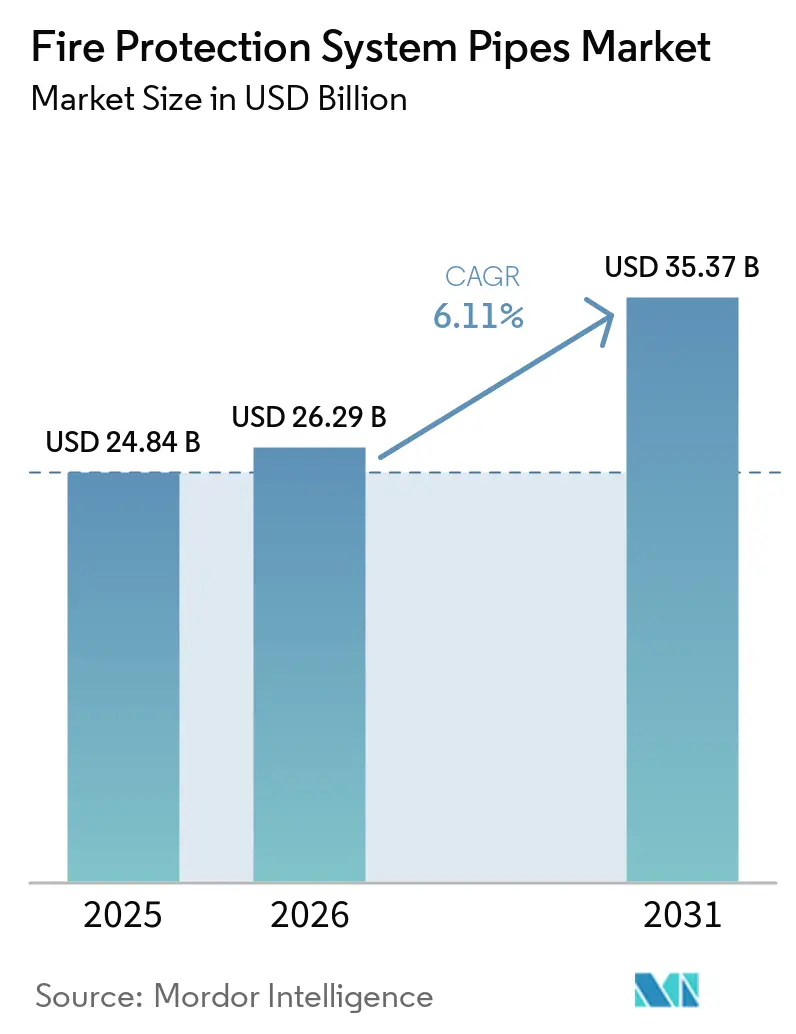
防火システム配管市場規模は、2025年の24.84 ビリオン 米ドルから2026年には26.29 ビリオン 米ドルに成長し、予測期間(2026年~2031年)にCAGR 6.11%で2031年までに35.37 ビリオン 米ドルに達する見込みです。多くのプロジェクトで自動スプリンクラー設置を義務付ける建築規制が市場を支援しており、防火配管は任意の建設選択ではなく必須コンポーネントとなっています。この要件により、プロジェクトの資金調達条件が不確実になった場合でも、サプライヤーは他の多くの建材カテゴリーよりも安定した需要基盤を確保できます。
規制の変化、商業建設活動、および老朽化建物からの更新需要が近期の市場見通しを形成しています。データセンター、バッテリー貯蔵施設、製薬工場、物流施設向けシステムへの需要も高まっており、これらの配管ネットワークはより厳格な運用要件を満たす必要があります。適合材料、認定製品、地域流通能力、およびプレアセンブル配管ソリューションを提供するサプライヤーは、これらのプロジェクトへの対応においてより有利な立場にあります。
主要レポートのポイント
- 製品タイプ別では、溶接管が2025年の防火システム配管市場シェアの72.34%を占め、2031年までCAGR 6.78%で成長すると予測されています。
- 材料別では、鋼が2025年のセグメント収益の45.67%を占め、CPVCが2031年まで最高CAGR 7.06%を記録すると予測されています。
- 用途別では、火災スプリンクラーシステムが2025年のセグメント収益の51.28%を占め、2031年までCAGR 7.32%で成長すると予測されています。
- 最終用途産業別では、商業用途が2025年のセグメント収益の44.10%を占め、産業用途が2031年までCAGR 7.44%で拡大すると予測されています。
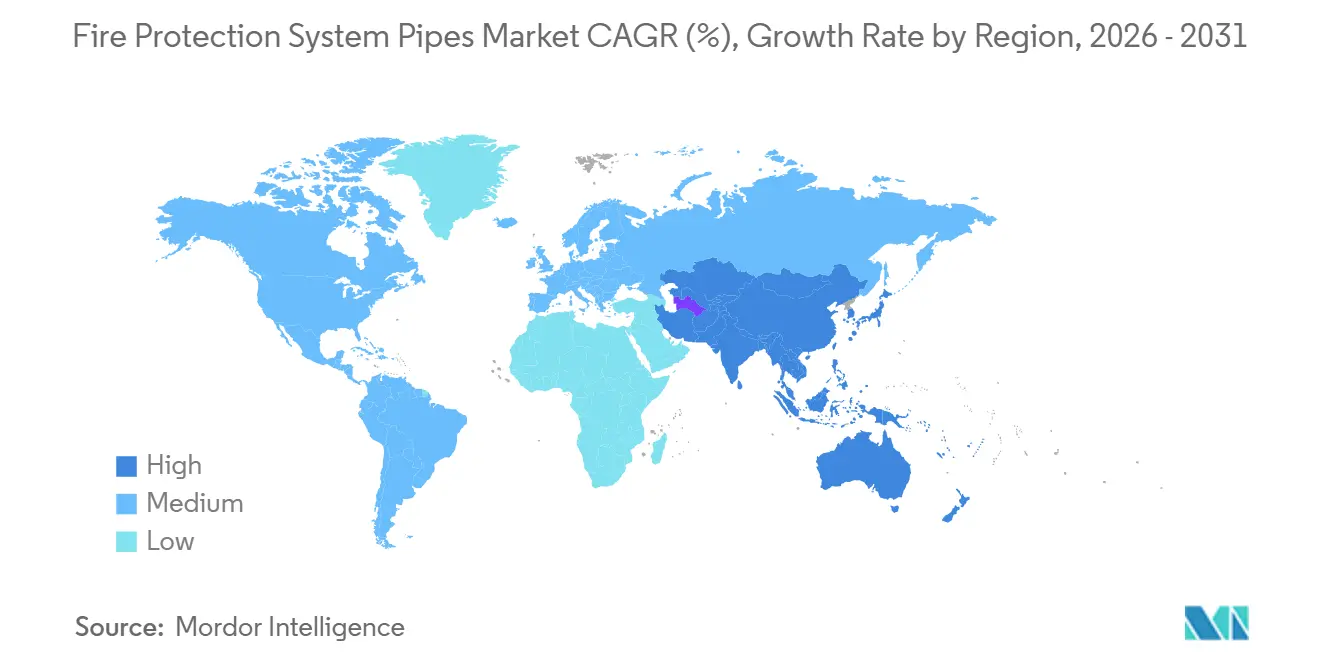
- 地域別では、アジア太平洋が2025年に39.37%の最大収益シェアを占め、2031年までCAGR 6.93%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格な防火安全基準と保険要件 | +1.5% | 世界規模、北米・欧州・アジア太平洋での近期集中的影響 | 短期(2年以内) |
| 業・産業・インフラ建設の拡大 | +1.6% | 世界規模、アジア太平洋・中東・北米が主導 | 中期(2〜4年) |
| 老朽化建物の改修および規制主導の更新需要 | +1.0% | 北米、欧州、および先進アジア太平洋市場 | 中期(2〜4年) |
| 高危険施設およびミッションクリティカル建物の成長 | +0.8% | 世界規模、北米・欧州のデータセンター集積地・中国に集中 | 長期(4年以上) |
| プレファブ配管および溝形継手による設置時間の短縮 | +0.6% | 世界規模、北米・欧州での採用が最も強い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
より厳格な防火安全基準と保険要件
防火システム配管市場は、所有者に水系防護システムの設置・点検・交換を義務付ける基準から恩恵を受けています。カリフォルニア州は2026年1月1日にNFPA 13の2025年版の施行を開始し、配管材料、地下供給幹管、および耐震保護に関する要件が含まれています。[1]米国防火協会、「NFPA 13、スプリンクラーシステム設置基準、2025年版」、米国防火協会、nfpa.org。 NFPA 25の2026年版も既存の水系システムに対してより厳格な点検要件を課しており、新築工事を超えた更新需要を拡大しています。
2025年6月1日に発効した中国のT/CECS 1819-2025は、DN300までの亜鉛メッキニッケル炭素鋼消防配管の技術要件を確立しました。この基準は設計、設置、検収、および保守をカバーし、請負業者と所有者に材料選択のより明確な根拠を提供しています。保険要件もさらなる圧力を加えており、保険会社は保険の発行または更新前にスプリンクラーシステムの適合性の文書化を要求する場合があります。規制の施行と保険要件が相まって、適合配管への支出を先送りすることがより困難になっています。
商業・産業・インフラ建設の拡大
商業・産業・インフラプロジェクトは、防火システム配管市場における設置配管量の主要な供給源であり続けています。大型倉庫およびフルフィルメントセンターは、DN 200を超える大口径鋼管を使用することが多い高流量早期抑制高速応答(ESFR)スプリンクラーシステムを必要とします。この要件により、標準的な商業システムと比較して、これらの施設に供給される配管の価値が高まります。空港、地下鉄システム、トンネル、データセンターキャンパスも、慎重な試運転と文書化された圧力性能を必要とするプリアクション構成を使用しています。これらのプロジェクトは、現場納品前に試験済み配管アセンブリを供給できる製造業者を優先します。産業・インフラプロジェクトの急速な成長により、製品ミックスはより複雑な仕様へとシフトしており、幅広い材料と継手システムを提供するサプライヤーが恩恵を受けています。
老朽化建物の改修および規制主導の更新需要
老朽化建物は防火システム配管の独自の需要源を代表しており、多くの建物は自動スプリンクラー要件が広く普及する以前に建設されました。北米および西欧の管轄区域は、既存の商業・公共・高密度住宅建物にNFPA 13およびEN 12845の要件を適用しています。内部の孔食、結節化、およびCファクター性能の低下により水力容量が設計要件を下回る場合、配管の交換が必要になることがあります。CPVCは、同等の鋼管より30%〜50%軽量で、狭いスペースでも設置できるため、改修用途に適しています。その軽量性は、既存建物における構造上の懸念を軽減するのにも役立ちます。居住中の建物での作業には、計画的な停止、調整されたアクセス、および段階的な設置が必要です。請負業者は、短サイクルのプレファブアセンブリを使用することで、これらのプロジェクトを効率的に完了し、中断を最小限に抑えることができます。
プレファブ配管および溝形継手による設置時間の短縮
プレファブ配管および溝形継手は、防火システム配管市場において請負業者が設置時間を評価する方法を再形成しています。溝形カップリングはねじ接続よりも速く設置でき、火気作業許可の必要性をなくし、地震活動や温度変動による動きに対応します。オストラバのIT4Innovationsデータセンターでは、Victaulicが現場外で製作した配管スプールと即時接続可能なアセンブリを使用し、重要な設置工程を数週間短縮しました。[2]Sebastian Matijasevich、「モジュール化における機械的配管接合が建設を再形成している」、CCE Magazine、ccemagazine.com。
このアプローチはプロジェクト現場での熟練労働者の必要性を減らし、熟練職人不足に直面している北米および欧州の請負業者に特に関連しています。CPVCも、ねじ切りや火気作業を不要にすることで、適切な住宅および軽商業用途での迅速な設置を可能にします。これらの方法により、スケジュールの確実性が材料コストと並ぶ重要な考慮事項となっています。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鋼および特殊材料のコスト変動 | -1.2% | 世界規模、関税が原料価格変動を増幅させる北米・欧州で最も深刻 | 短期(2年以内) |
| 設置・点検・保守の複雑性 | -0.9% | 世界規模、熟練職人の能力が限られた新興市場で最も制約が大きい | 中期(2〜4年) |
| 乾式およびプリアクションシステムにおける微生物影響腐食 | -0.6% | 世界規模、北米・欧州・オーストラリアで事例が記録されている | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鋼および特殊材料のコスト変動
材料コストの変動は、2026年の防火システム配管市場における運用上の制約であり続けると予想されます。鋼管・チューブの米国生産者物価指数は、2026年3月の395.770から2026年7月には424.874に上昇すると予測されており、4ヶ月間で7.4%の上昇を示しています。鋼、エネルギー、原料コストの上昇は、製造業者および設置業者にとって複数月にわたる固定価格入札を複雑にする可能性があります。請負業者は、このリスクを軽減するためにエスカレーション条項および指数連動材料手当を使用する場合があります。ただし、中小規模のプロジェクトオーナーおよび公共調達プログラムは固定価格契約に依存し続ける可能性があり、リスクをサプライヤーに転嫁します。CPVCも供給関連の懸念に直面しており、樹脂生産は限られた数の垂直統合化学メーカーに集中しています。計画的または予期しない樹脂生産の停止は、納品スケジュールおよびプロジェクトスケジュールを混乱させる可能性があります。
設置・点検・保守および腐食の複雑性
設置および保守要件は、特に建物所有者の予算が限られているか、資格のある請負業者へのアクセスが不足している場合に、採用を制約する可能性があります。NFPA 25の2026年要件は、水系システムに対する追加の点検・試験義務を導入し、システムライフサイクル全体にわたる専門能力の必要性を高めています。乾式、プリアクション、デリュージシステムは、圧力試験、湿気管理、充填装置、および訓練を受けた試運転担当者を必要とします。これらの要件は、認定された防火工事業者が容易に入手できない南アジア・東南アジア、ラテンアメリカ、およびアフリカの一部でプロジェクトスケジュールを延長する可能性があります。微生物影響腐食もライフサイクルリスクを高めており、鋼管壁の細菌が腐食性化合物を生成し、孔食や内径制限を引き起こす可能性があります。SINTEFは2025年に、この種の腐食は停滞した水と水質がバイオフィルム形成を促進する場合に湿式配管システムで発生する可能性があると報告しました。外部検査では内部劣化を検出できない場合があるため、これらの問題は計画外の修復につながる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
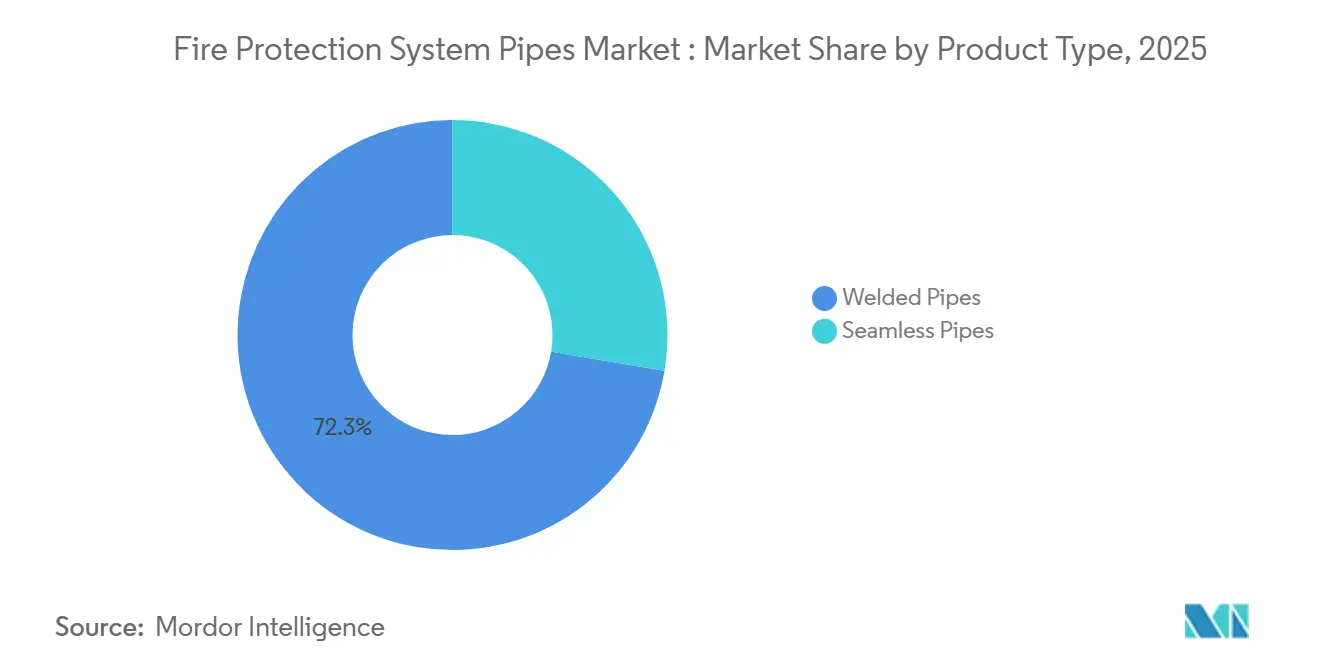
溶接管が商業・産業建設をリード溶接管は2025年の製品タイプ別収益の72.34%を占め、最大の製品カテゴリーとなっています。その主導的な地位は、大量・大口径の商業・産業用配管用途における電気抵抗溶接生産のコスト優位性を反映しています。NFPA 13には、スケジュール5、スケジュール10、スケジュール40の溶接炭素鋼管に関する確立された規定が含まれており、エンジニアおよびバイヤーが承認の遅延を減らすのに役立ちます。このセグメントは2031年までCAGR 6.78%で成長すると予測されています。アジア太平洋、中東、および北米のデータセンター集積地での建設活動が、この規模と成長の組み合わせを支えています。標準的な商業用途は依然として競争が激しく、溶接炭素鋼管は広く入手可能で、価格と納品条件に基づいて調達されることが多いです。
シームレス管は高圧・高危険設備において独自の役割を維持しています。石油化学貯蔵施設、半導体エリア、バッテリーエネルギー貯蔵サイトで使用されるデリュージシステムは、溶接製品がすべての口径で一貫して提供できない圧力完全性マージンを必要とする場合があります。溶接シームがないことは、プロジェクト仕様が運転圧力と暴露条件を優先する場合に特に重要です。防火システム配管市場では、サプライヤーが腐食防護、材料トレーサビリティ、および認定製品ポートフォリオを通じて差別化することも可能です。2025年第2四半期に、Victaulicはリサイクル鋼原料を使用した環境に優しい鋼製消防スプリンクラー配管を発売する予定です。この開発は、持続可能性要件がプロジェクト選定における圧力、腐食、および設置基準を補完できることを示しています。また、重要なコモディティ特性を持つカテゴリー内での製品差別化の機会も示しています。


材料別:
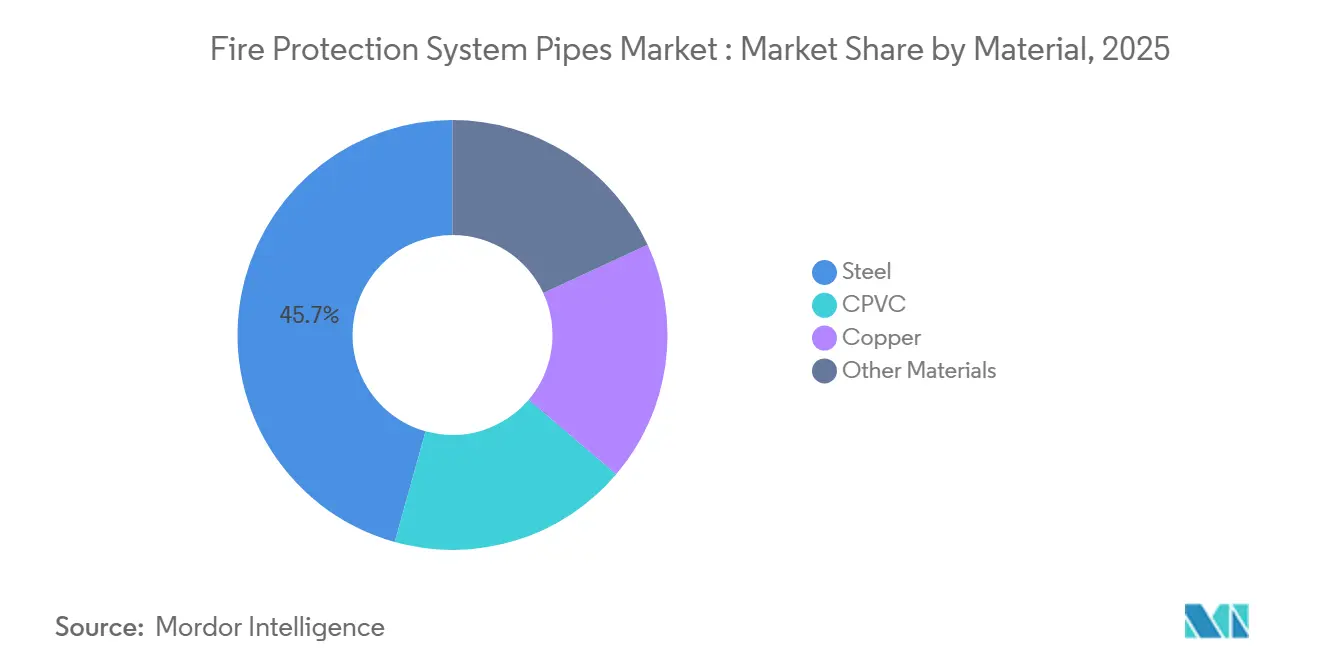
鋼がスケールを維持しながらCPVCが台頭鋼は2025年の材料セグメント収益の45.67%を占め、防火システム配管市場で最大の材料セグメントとなっています。高圧定格と大口径配管可用性を必要とする商業・産業・インフラプロジェクトに不可欠であり続けています。鋼はまた、確立された機械的継手システムおよび請負業者の設置慣行との互換性を支えています。CPVCは2031年までCAGR 7.06%で成長すると予測されており、材料セグメントの中で最高の成長率です。その耐食性、軽量性、および認定消防スプリンクラー用途への適合性が、軽危険・普通危険用途での採用を支えています。CPVCはねじ切りや火気作業の要件をなくし、改修用途での設置の複雑さを軽減します。その成長は、鋼の圧力処理能力と口径の優位性が必要とされない用途における材料シフトを反映しています。
AstralのFire Pro CPVCシリーズは、軽危険・普通危険用途のNFPA 13用途においてUL認定を取得しています。Astralは、配管・継手の総生産能力を2025年半ばの381,957 MTから2026年度末までに417,645 MTに増加させる予定です。銅は、腐食耐性を初期コストよりも優先する熟練はんだ付け労働者と嗜好がある場所で、住宅および軽商業用途に引き続き使用されています。ポリプロピレンおよびHDPEバリアントを含むその他の材料は、化学的適合性が主要要件である地下幹管および特殊産業用途に適しています。材料の選択は、用途リスク、配管口径、圧力要件、設置アクセス、および適用される認定要件によって異なります。鋼とCPVCは、すべての用途で互いを置き換えるのではなく、異なる運用要件に引き続き対応します。
用途別:
火災スプリンクラーシステムが量の基盤を確立火災スプリンクラーシステムは2025年の用途別収益の51.28%を占め、2031年までCAGR 7.32%で成長すると予測されています。このカテゴリーは、湿式スプリンクラーシステムが商業・住宅・公共施設で広く使用されているため、防火システム配管市場の最大シェアを維持すると予想されています。その主導的な地位はまた、北米、欧州、および先進アジア太平洋市場の一部で遡及的設置を義務付ける規制を反映しています。NFPA 13RおよびNFPA 13Dの2025年版は、住宅および低層用途でのCPVCの許可使用を拡大しています。これらの規定は、軽量材料と小口径配管を使用する住宅改修パイプラインを支援します。義務的スプリンクラー要件でカバーされる用途クラスが追加されるたびに、持続的な配管需要の源泉が生まれます。
消火システムには、高危険場所向けの特殊なデリュージおよびプリアクション構成が含まれます。データセンターおよびバッテリー貯蔵サイトは、標準的な湿式設計よりもこれらのエンジニアリングシステムへの需要を高めています。これらの用途は、配管の圧力完全性、腐食条件、および試運転に対してより大きな注意を必要とします。UL認定およびFM承認は、プロジェクト仕様に含まれるメーカーに影響を与える可能性があります。このコンプライアンスフレームワークは、配管および接続製品全体で文書化されたパフォーマンスを実証するサプライヤーを支援できます。通常のスプリンクラーシステムが防火システム配管市場に大量の基盤を提供する一方で、特殊な消火プジェクトは個々の設置の価値を高めます。したがって、建物カバレッジ規制と建設中の施設の進化する種類の両方が用途ミックスを形成します。
最終用途産業別:
商業規模と産業成長の融合商業用途は2025年の最終用途別収益の44.10%を占め、最大の最終用途カテゴリーとなっています。医療施設の拡張、高層オフィス開発、複合用途建設、および成熟したホスピタリティ施設の改修がこの需要を支えています。商業建物は一般的に標準化された湿式システムを使用し、溶接鋼管および互換性のある熱可塑性製品への幅広い需要を促進しています。産業用途は2031年までCAGR 7.44%で成長すると予測されており、最終用途グループの中で最高の成長率です。データセンター、製薬施設、バッテリーギガファクトリーは、より厳格な圧力および試運転要件を持つプリアクションまたはデリュージネットワークを必要とします。これらの施設は、認定済み、トレーサブル、および事前試験済みアセンブリを提供するサプライヤーを優先する場合があります。商業規模の需要と産業成長のコントラストは、標準化されたオファリングとエンジニアリングオファリングの両方を持つサプライヤーに機会を生み出します。
住宅需要は小規模ですが、新築工事におけるNFPA 13DおよびNFPA 13R要件の継続的な採用によって支えられています。提供された調査によると、米国の28州と7つのカナダ州が新築住宅建設に消火システムを義務付けており、住宅建設サプライチェーン全体でCPVC需要を支えています。インフラプロジェクトも、空港、地下鉄システム、トンネル、港湾施設を通じて需要に貢献しています。これらのプロジェクトは一般的に、高圧定格と延長されたプロジェクトスケジュール全体での信頼性の高い納品を備えた大口径鋼管を必要とします。コールドストレージ物流は新興ニッチを代表しており、そのシステムは凍結および点検要件に対応する必要があります。2026年8月、韓国はコールドストレージスプリンクラーシステムの壁貫通部に点検可能な分離可能配管を義務付けるNFTC改正のレビューを完了する予定です。このような詳細な技術要件が施設設計に統合されるにつれて、防火システム配管市場は恩恵を受けることができます。
地域分析
アジア太平洋地域の火災防護システム配管市場
アジア太平洋地域は2025年の世界収益の39.37%を占め、最大の地域別収益シェアを維持しており、2031年までCAGR 6.93%で成長すると予測されています。中国は、民間および産業建設活動の規模により、地域調達量が最も多くなっています。T/CECS 2074-2025は2026年4月1日に施行される予定であり、新築・増築・改修された民間および産業建築物における自動開閉式火災スプリンクラーシステムの要件を定めています。この広範な規制適用範囲は、中国における適配管の仕様策定および試運転を支援すると期待されています。インドも、都市部の商業建設、建築基準の施行、および地域のCPVC生産能力の追加拡充を通じて重要性を増しています。Astralのカンプール工場は2025年10月に稼働開始する見込みであり、インド北部全域への配管および継手の供給を支援します。日本と韓国は成熟市場ですが、耐震要件が引き続き定格グルーブドシステムおよびフレキシブルカップリングへの需要を支えています。
北米および欧州の火災防護システム配管市場
北米は収益において第2位の地域市場であり、NFPAコードシステム、保険会社主導のコンプライアンス要件、および老朽化した商業・公共建築物からの改修需要に支えられています。米国の火災防護システム配管市場は、新規建設と義務的な点検・保守・交換活動の両方によって牽引されています。この組み合わせにより、請負業者は初期設置から是正交換に至るプロジェクトサイクル全体にわたって機会を得ることができます。また、確立されたコード規定に準拠し、確立された流通ネットワークを通じて入手可能な製の価値を高めます。カナダとメキシコは、建築基準の採用の進展、ならびに産業および物流開発を通じて需要に貢献しています。欧州では、ドイツ、英国、フランス、イタリアが既存建築物のコンプライアンス要件およびインフラ整備を通じて需要を生み出しています。中央・東欧もニアショアリングに関連した製造・物流投資を引き付けています。Georg Fischerは2026年5月に、スウェーデンのルレオにあるSSABのグリーンスチール工場向けの受注を確保する見込みであり、12キロメートルのDN800からDN1600の配管で構成されるターンキー方式の海水取水および陸上パイプラインシステムが含まれます。この受注は、欧州産業インフラプロジェクトの規模と技術要件の高度化を示すものと期待されています。また、配管サプライヤーが大口径および案件固有の納入要件に対応する必要性を浮き彫りにしています。
中東・アフリカおよび南米の火災防護システム配管市場
南米は市場発展の初期段階にあり、ブラジルとアルゼンチンが地域活動の大部分を占めています。ブラジルにおける商業・物流建設はスチールスプリンクラー配管への需要を支えている一方、アルゼンチンの経済的制約により調達量は長期的なポテンシャルを下回っています。中東・アフリカは収益シェアが小さいものの、プロジェクト主導の機会を提供しています。サウジアラビアのビジョン2030プロジェクトパイプラインは、商業・ホスピタリティ・産業施設全体にわたる大口径スチール配管の需要を高めています。アラブ首長国連邦と南アフリカも産業・商業用途からの需要を支えています。中東における石油化学設備の高度化および洋上炭化水素プロジェクトは、高圧・耐食性材料を使用するフォームおよびウォーターデリュージシステムを必要としています。これらの用途は、標準的な建築プロジェクトよりも多くの加工作業と慎重な材料選定を必要とします。その結果、高危険環境における専門的な技術サポートと経験を持つプロバイダーが優位に立つ場合があります。サブサハラアフリカは、製造、物流、資源採掘および関連産業への投資に支えられた発展途上の需要地域であり続けています。

競合環境
防火システム配管市場は中程度に分散しており、鋼管メーカー、専門製造業者、および熱可塑性メーカーが重複する用途で競合しています。Tata SteelとChina Lesso Groupは、生産規模と幅広い製品ポートフォリオを活用して、複数の地域にわたるインフラおよび建設要件に対応しています。競争は標準的な商業用途で最も激しく、溶接炭素鋼管はコモディティ的な特性を示しています。サプライヤーは、NFPA・UL・FM関連のコンプライアンス認定、材料ポートフォリオ、流通カバレッジ、およびプレアセンブル溝形システムを提供する能力を通じて差別化しています。これらの能力により、基本的な配管販売をより広範なエンジニアリングシステムオファリグに変換することができます。2024年4月、Zekelman Industriesはアーカンソー州ブライスビルのAtlas Tube施設の拡張に1.20 億 米ドルを投資し、新しいサイズ範囲でのインラインガルバナイズドチューブの国内生産を可能にしました。この投資は、消防スプリンクラー配管を含む用途向けの国内供給を強化します。
Georg Fischerは2025年9月にVAG-Groupの買収を完了する予定であり、建物・産業・インフラ用途向けの幅広いオファリングに水道事業向け金属バルブを追加します。この買収は、配管・継手・バルブからなるより包括的な流体管理ポートフォリオを支援し、顧客が単一のサプライヤーからより幅広い関連製品にアクセスできるようにすることが期待されます。2026年8月、Victaulicはスペインを拠点とするモジュール建設専門会社Arumaniを買収し、欧州のモジュール建設における同社の卓越センターとして設立する予定です。この動きにより、欧州でのBIM主導の製造・組立設計の活用が強化されると予想されます。Astralは2025年11月にNexelon Chemの80%株式を取得する契約を締結する予定であり、年間生産能力40,000 MTのCPVC樹脂プラントを対象としています。このイニシアチブにより、Astralの外部樹脂サプライヤーへの依存度が低下し、CPVC製品の防火システム配管市場における地位が強化される可能性があります。
中規模の競合他社は、材料の専門化、地域供給能力、および接続システムの開発に注力することが多いです。Minimax Vikingは2025年に、配管継手内に防火装置を統合するシステムの特許を申請する予定であり、価値が配管壁を超えて拡張できることを示しています。このアプローチにより、配管だけに焦点を当てるのではなく、継手と装置のインターフェースの重要性が高まります。サプライヤーはまた、乾式およびプリアクションシステムにおける微生物影響腐食を低減するコーティングを開発する機会もあります。データホールプリアクションネットワーク向けの事前構成済み配管アセンブリは別の機会を代表しており、設置速度と信頼性が製品差別化を支援できます。認定CPVCシリーズも、建設活動がコード施行とともに増加しているアジア太平洋市場で成長機会を見出す可能性があります。防火システム配管市場において、これらの能力はサプライヤーが標準的な配管価格のみに依存せずに競争するのに役立ちます。
競合環境は主要企業の市場シェアデータを提供していません。したがって、高い集中度ではなく中程度の市場集中度の評価を支持しています。競争は、コンプライアンス認定、リードタイム、接続システム、材料性能、および配管価格によって推進されています。
防火システム配管産業のリーダー
Johnson Controls
Victaulic Company
Zekelman Industries
Tata Steel
Viking Group
- *免責事項:主要選手の並び順不同
火災防護システム配管市場
- Aliaxis Holdings SA
- aquatherm
- ASTRAL PIPES
- China Lesso Group Holdings Limited
- Georg Fischer Ltd
- JM Eagle, Inc.
- Johnson Controls
- Mueller Co. LLC
- NIBCO INC.
- Simona AG
- Tata Steel
- The Reliable Automatic Sprinkler Co., Inc.
- Victaulic Company
- Viking Group
- Zekelman Industries

Recent Industry Developments in 火災防護システム配管市場
- 2026年8月:Victaulicはスペインを拠点とするモジュール建設および機械アセンブリの専門会社Arumaniを買収し、3年間で欧州における3回目の投資となりました。Arumaniは現在、Victaulicのモジュール建設における欧州卓越センターとして機能しています。同社はマルチセクタープロジェクト全体にDfMA(製造・組立設計)戦略を適用し、欧州全体でVictaulicの溝形システムプレファブ能力を拡大しています。
- 2026年3月:Mueller Industriesはオクラホマ州ショーニーを拠点とする銅管メーカーBison Metals Technologies LLCを買収しました。この買収により、Muellerの国内管製造能力が拡大し、防火・配管用配管生産のために海外子会社から輸入される銅原料に関する関税関連コストが軽減されます。


世界の防火システム配管市場レポートの範囲
防火システム配管は、緊急時に供給源からスプリンクラー、消火栓、またはスタンドパイプへ水または消火剤を輸送するために設計された特殊高圧導管です。
防火システム配管市場は、製品タイプ、材料、用途、最終用途産業、および地域別にセグメント化されています。製品タイプ別では、市場はシームレス管と溶接管にセグメント化されています。材料別では、市場は鋼、CPVC、銅、およびその他材料にセグメント化されています。用途では、市場は火災スプリンクラーシステム、消火システム、およびその他にセグメント化されています。最終用途産業別では、市場は商業、産業、住宅、およびインフラにセグメント化されています。地域別では、市場はアジア太平洋、北米、欧州、南米、中東・アフリカにセグメント化されています。レポートはまた、主要地域の15カ国における防火システム配管市場の規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| シームレス管 |
| 溶接管 |
| 鋼 |
| CPVC |
| 銅 |
| その他材料 |
| 火災スプリンクラーシステム |
| 消火システム |
| その他 |
| 商業 |
| 産業 |
| 住宅 |
| インフラ |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | シームレス管 | |
| 溶接管 | ||
| 材料別 | 鋼 | |
| CPVC | ||
| 銅 | ||
| その他材料 | ||
| 用途別 | 火災スプリンクラーシステム | |
| 消火システム | ||
| その他 | ||
| 最終用途産業別 | 商業 | |
| 産業 | ||
| 住宅 | ||
| インフラ | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年の防火システム配管市場の予測値は?
防火システム配管市場は、2026年の26.29 ビリオン 米ドルから2031年までに35.37 ビリオン 米ドルに達すると予測されており、CAGRは6.11%です。この予測は、義務的スプリンクラーカバレッジ、新規商業建設、および老朽化建物の更新工事からの需要を反映しています。防火システム配管市場はまた、データセンター、バッテリー貯蔵、製薬製造、および物流施設における増大する要件によっても支えられています。
防火システム配管の収益をリードする製品タイプはどれですか?
溶接管は2025年に72.34%で製品タイプ別収益をリードし、2031年までCAGR 6.78%で成長すると予測されています。電気抵抗溶接生産が多くの大口径配管の単位コストを低減するため、大量の商業・産業設備に適しています。一般的な溶接炭素鋼スケジュールに関するNFPA 13の規定も、エンジニアリング承認と調達を簡素化できます。シームレス管は、高圧・高危険システムが追加の圧力完全性マージンを必要とする場合に引き続き関連性を持ちます。
スプリンクラー配管で最も急速に成長している材料はどれですか?
CPVCは2031年までCAGR 7.06%で成長すると予想されており、軽量性、耐食性、および設置要件の低減によって支えられています。アクセスが制限されている適切な住宅および軽商業用途でのねじ切りや火気作業を回避します。鋼は商業・産業・インフラプロジェクトが依然として高圧定格と大口径配管を必要とするため、2025年収益の45.67%で最大の材料カテゴリーであり続けました。したがって、防火システム配管市場は異なる技術的ニーズに対して両方の材料を使用しています。
防火システム配管の需要が最も大きい地域はどこですか?
アジア太平洋は2025年の世界収益の39.37%を占め、2031年までCAGR 6.93%で成長すると予測されています。中国は、民間・産業建設基盤と自動スプリンクラーシステムの更新された技術要件により、最大の地域量を提供しています。インドは商業建設、建築基準の施行、およびCPVC製造能力を通じて需要を追加しています。日本と韓国は、耐震設計が引き続き重要であるため、定格溝形システムおよびフレキシブルカップリングを引き続き支援しています。この地域の防火システム配管市場は、建設量とコード開発の両方によって形成されています。
最終更新日:



