
Taille et part du marché des canalisations pour systèmes de protection incendie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 26.29 Milliards de dollars |
| Taille du Marché (2031) | 35.37 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.11 % |
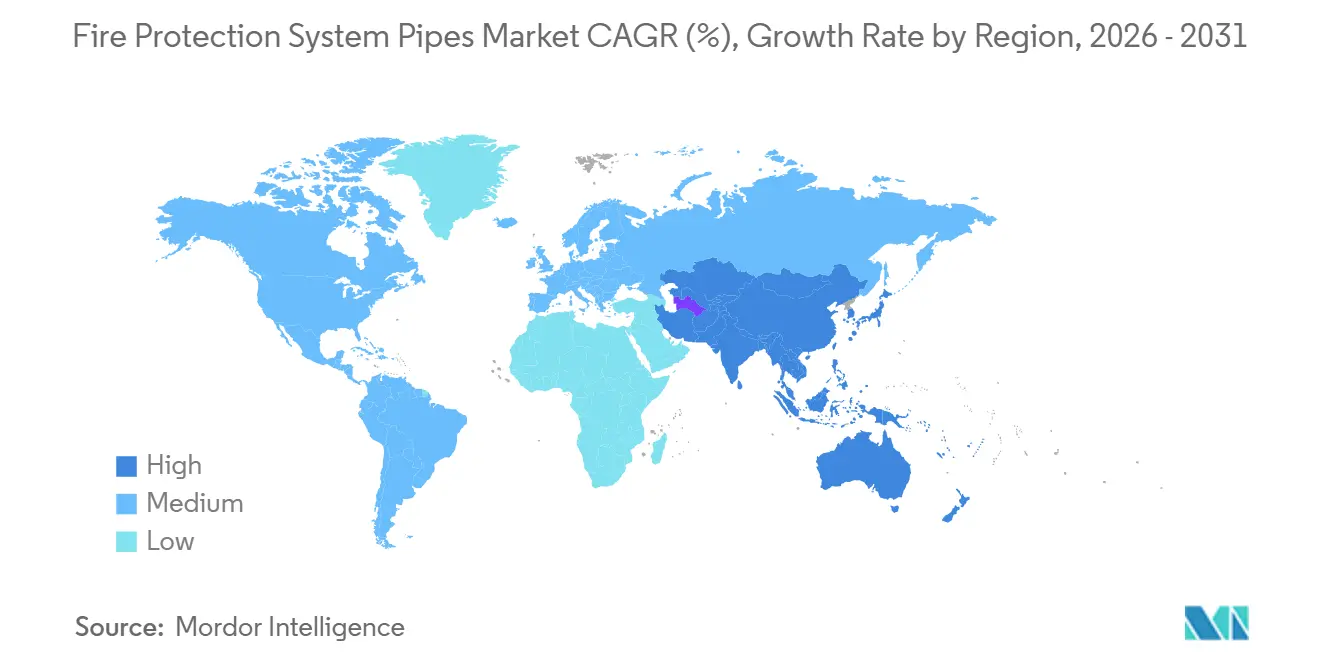
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
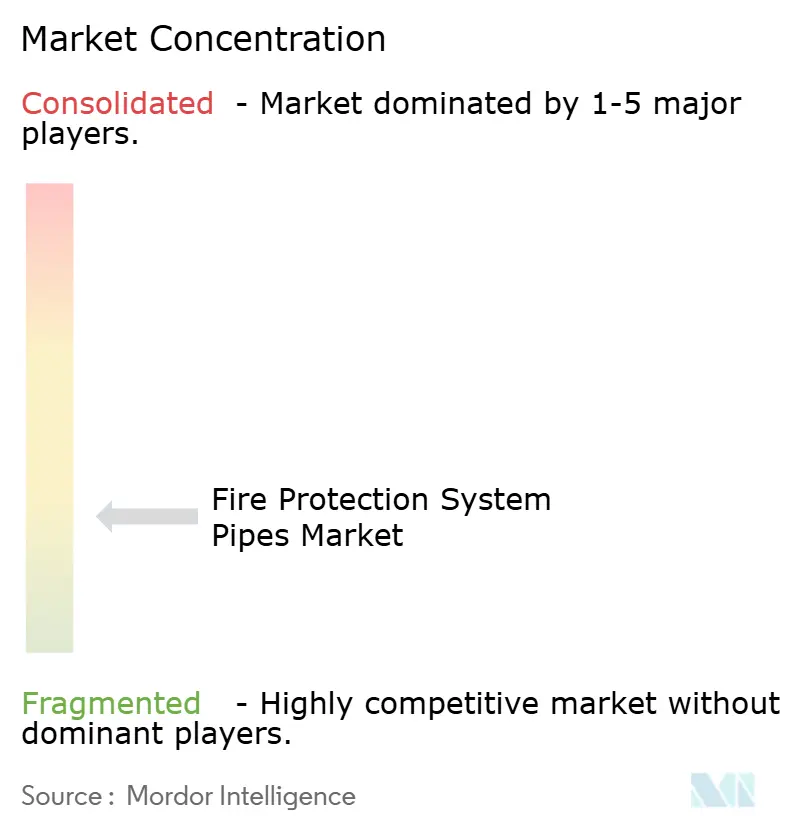
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des canalisations pour systèmes de protection incendie par Mordor Intelligence
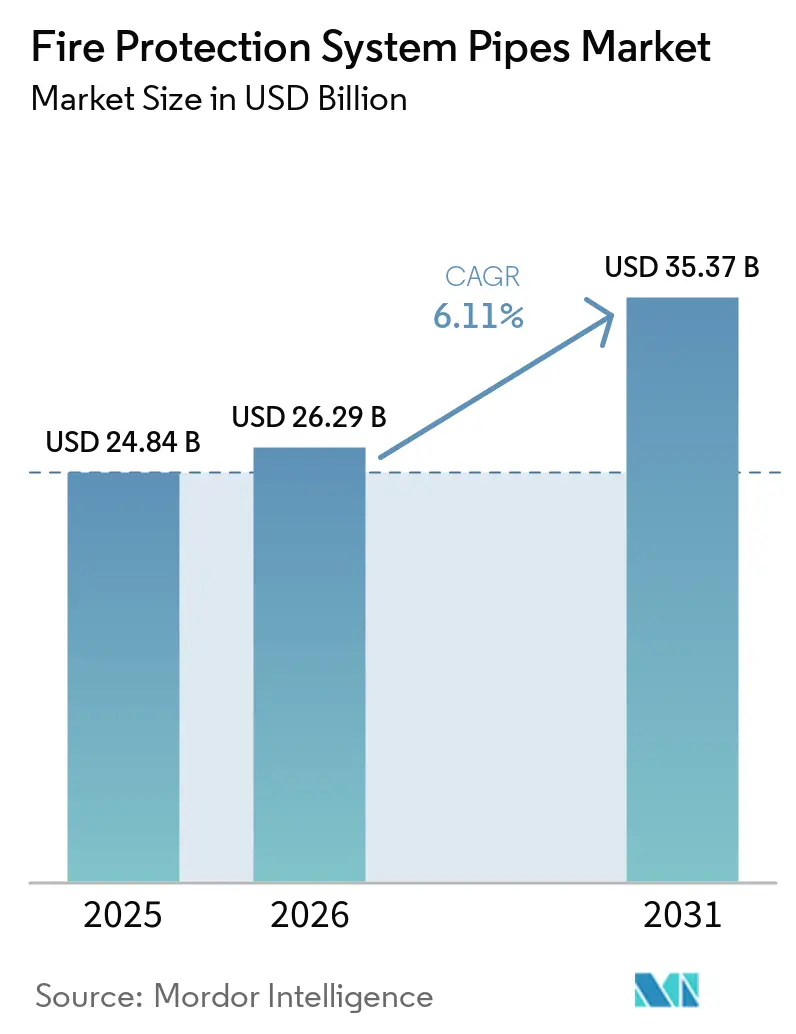
La taille du marché des canalisations pour systèmes de protection incendie devrait croître de 24,84 milliards USD en 2025 à 26,29 milliards USD en 2026 et atteindre 35,37 milliards USD d'ici 2031, à un CAGR de 6,11 % durant la période de prévision (2026-2031). Les réglementations de construction qui imposent une couverture automatique par sprinklers sur de nombreux projets soutiennent le marché, faisant des canalisations de protection incendie un composant obligatoire plutôt qu'un choix de construction discrétionnaire. Cette exigence offre aux fournisseurs une base de demande plus stable que de nombreuses autres catégories de matériaux de construction, même lorsque les conditions de financement des projets deviennent incertaines.
Les évolutions réglementaires, l'activité de construction commerciale et la demande de remplacement des bâtiments vieillissants façonnent les perspectives à court terme du marché. La demande se déplace également vers les systèmes destinés aux centres de données, aux installations de stockage de batteries, aux usines pharmaceutiques et aux propriétés logistiques, où les réseaux de canalisations doivent répondre à des exigences opérationnelles plus strictes. Les fournisseurs proposant des matériaux conformes, des produits homologués, des capacités de distribution régionale et des solutions de canalisations préassemblées sont mieux positionnés pour servir ces projets.
Principaux enseignements du rapport
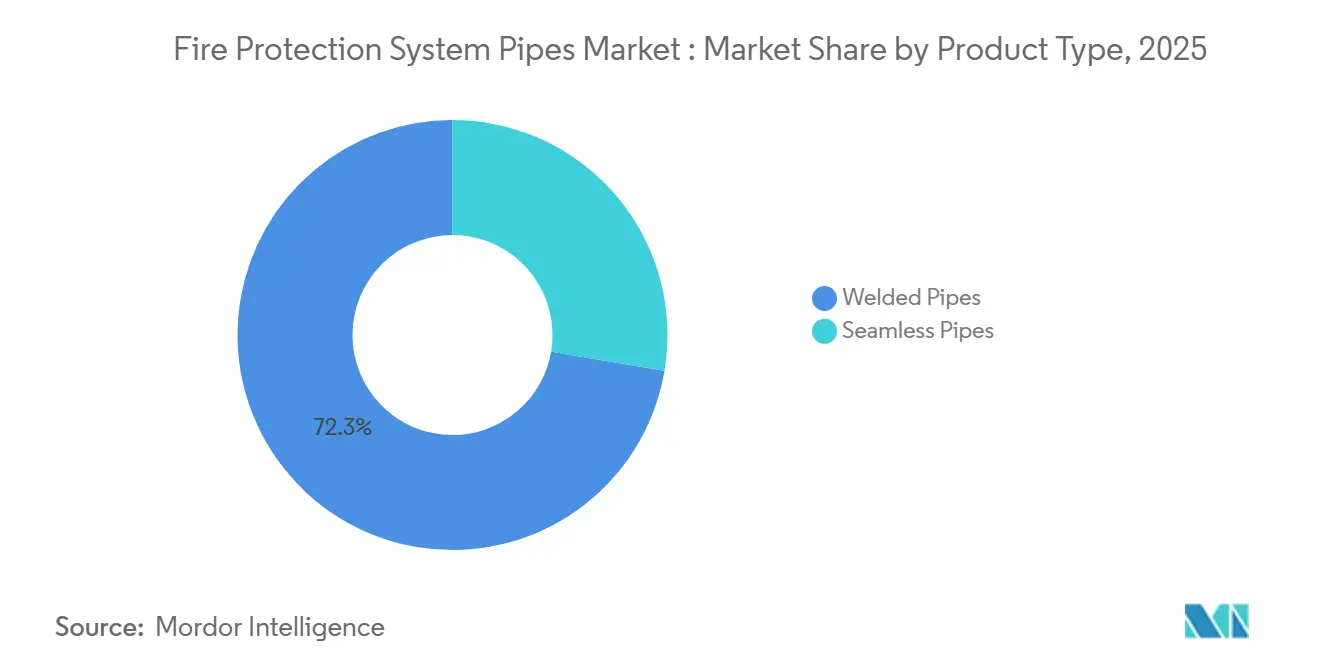
- Par type de produit, les canalisations soudées détenaient 72,34 % de la part de marché des canalisations pour systèmes de protection incendie en 2025 et devraient croître à un CAGR de 6,78 % jusqu'en 2031.
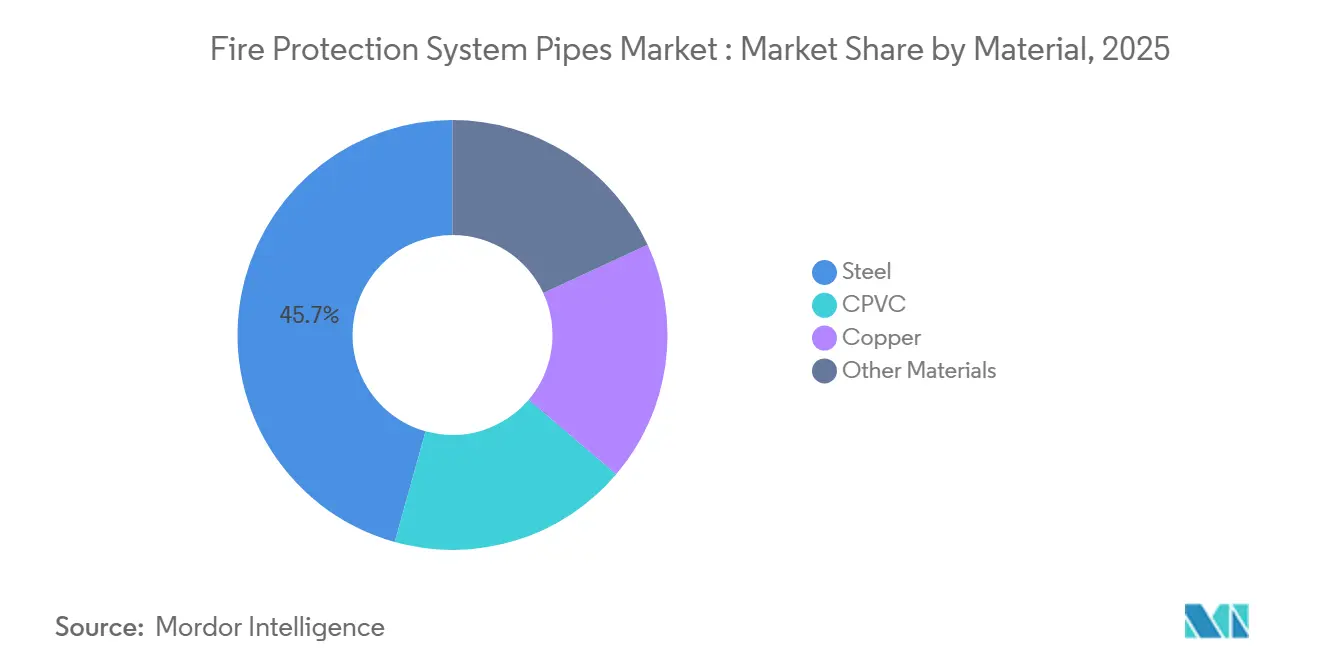
- Par matériau, l'acier représentait 45,67 % du chiffre d'affaires du segment en 2025, tandis que le CPVC devrait enregistrer le CAGR le plus élevé de 7,06 % jusqu'en 2031.
- Par application, les systèmes de sprinklers incendie détenaient 51,28 % du chiffre d'affaires du segment en 2025 et devraient croître à un CAGR de 7,32 % jusqu'en 2031.
- Par secteur d'utilisation finale, les applications commerciales détenaient 44,10 % du chiffre d'affaires du segment en 2025, tandis que les applications industrielles devraient se développer à un CAGR de 7,44 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait la plus grande part de chiffre d'affaires de 39,37 % en 2025 et devrait croître à un CAGR de 6,93 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Codes de sécurité incendie plus stricts et exigences des assureurs | +1.5% | Mondial, avec un impact à court terme concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la construction commerciale, industrielle et infrastructurelle | +1.6% | Mondial, porté par l'Asie-Pacifique, le Moyen-Orient et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de rénovation des bâtiments vieillissants et de remplacement imposé par les codes | +1.0% | Amérique du Nord, Europe et marchés développés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des installations à risques élevés et des bâtiments à usage critique | +0.8% | Mondial, concentré en Amérique du Nord, dans les corridors de centres de données européens et en Chine | Long terme (≥ 4 ans) |
| Canalisations préfabriquées et assemblages rainurés réduisant le temps d'installation | +0.6% | Mondial, avec l'adoption la plus forte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Codes de sécurité incendie plus stricts et exigences des assureurs
Le marché des canalisations pour systèmes de protection incendie bénéficie de codes qui obligent les propriétaires à installer, inspecter ou remplacer les systèmes de protection à base d'eau. La Californie a commencé à appliquer l'édition 2025 de la NFPA 13 le 1er janvier 2026, qui comprend des exigences relatives aux matériaux des canalisations, aux conduites d'alimentation souterraines et à la protection parasismique.[1]Association nationale de protection contre l'incendie, « NFPA 13, Norme pour l'installation des systèmes de sprinklers, édition 2025 », Association nationale de protection contre l'incendie, nfpa.org. L'édition 2026 de la NFPA 25 impose également des exigences d'inspection plus strictes sur les systèmes à base d'eau existants, étendant la demande de remplacement au-delà des nouvelles constructions.
La norme T/CECS 1819-2025 de la Chine, entrée en vigueur le 1er juin 2025, a établi des exigences techniques pour les canalisations de lutte contre l'incendie en acier au carbone galvanisé-nickel jusqu'au DN300. La norme couvre la conception, l'installation, la réception et la maintenance, offrant aux entrepreneurs et aux propriétaires une base plus claire pour la sélection des matériaux. Les exigences des assureurs exercent une pression supplémentaire, car les souscripteurs peuvent exiger une conformité documentée du système de sprinklers avant d'émettre ou de renouveler une couverture. Collectivement, l'application des réglementations et les exigences des assureurs rendent plus difficile le report des dépenses en canalisations conformes.
Expansion de la construction commerciale, industrielle et infrastructurelle
Les projets commerciaux, industriels et infrastructurels restent les principales sources de volume de canalisations installées sur le marché des canalisations pour systèmes de protection incendie. Les grands entrepôts et centres de distribution nécessitent des systèmes de sprinklers à réponse rapide et suppression précoce (ESFR) à haut débit, qui utilisent souvent des canalisations en acier de grand diamètre dépassant DN 200. Cette exigence augmente la valeur des canalisations fournies pour ces installations par rapport aux systèmes commerciaux standard. Les aéroports, les systèmes de métro, les tunnels et les campus de centres de données utilisent également des configurations de pré-action qui nécessitent une mise en service soigneuse et des performances de pression documentées. Ces projets favorisent les fabricants capables de fournir des assemblages de canalisations testés avant la livraison sur site. La croissance plus rapide des projets industriels et infrastructurels fait évoluer le mix produit vers des spécifications plus complexes, au bénéfice des fournisseurs proposant une large gamme de matériaux et de systèmes d'assemblage.
Demande de rénovation des bâtiments vieillissants et de remplacement imposé par les codes
Les bâtiments anciens représentent une source distincte de demande pour les canalisations pour systèmes de protection incendie, car beaucoup ont été construits avant que les exigences de sprinklers automatiques ne se généralisent. Les juridictions d'Amérique du Nord et d'Europe occidentale appliquent les exigences de la NFPA 13 et de la norme EN 12845 aux bâtiments commerciaux, institutionnels et résidentiels à haute densité existants. Le remplacement des canalisations peut être nécessaire lorsque la corrosion interne par piqûres, la tuberculisation et la réduction du facteur C diminuent la capacité hydraulique en dessous des exigences de conception. Le CPVC est bien adapté aux applications de rénovation car il pèse 30 % à 50 % de moins qu'une canalisation en acier comparable et peut être installé dans des espaces confinés. Son poids plus faible contribue également à atténuer les préoccupations structurelles dans les bâtiments existants. Les travaux dans des bâtiments occupés nécessitent des arrêts planifiés, un accès coordonné et une installation par phases. Les entrepreneurs peuvent minimiser les perturbations en utilisant des assemblages préfabriqués à cycle court pour réaliser ces projets efficacement.
Canalisations préfabriquées et assemblages rainurés réduisant le temps d'installation
Les canalisations préfabriquées et les assemblages rainurés transforment la façon dont les entrepreneurs évaluent le temps d'installation sur le marché des canalisations pour systèmes de protection incendie. Les raccords rainurés s'installent plus rapidement que les raccords filetés, éliminent le besoin de permis de travail à chaud et s'adaptent aux mouvements causés par l'activité sismique ou les fluctuations de température. Au centre de données IT4Innovations d'Ostrava, Victaulic a utilisé des bobines de canalisations fabriquées hors site avec des assemblages prêts à connecter, réduisant le chemin critique d'installation de plusieurs semaines.[2]Sebastian Matijasevich, « L'assemblage mécanique de canalisations dans la modularisation transforme la construction », CCE Magazine, ccemagazine.com.
Cette approche réduit le besoin de main-d'œuvre qualifiée sur le chantier et est particulièrement pertinente en Amérique du Nord et en Europe, où les entrepreneurs font face à des pénuries de main-d'œuvre qualifiée. Le CPVC permet également une installation plus rapide dans les applications résidentielles et commerciales légères appropriées en éliminant le filetage et le travail à chaud. Ces méthodes font de la certitude des délais une considération importante aux côtés des coûts des matériaux.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de l'acier et des matériaux spéciaux | -1.2% | Mondial, le plus aigu en Amérique du Nord et en Europe, où les droits de douane amplifient les fluctuations des matières premières | Court terme (≤ 2 ans) |
| Complexité de l'installation, de l'inspection et de la maintenance | -0.9% | Mondial, le plus contraignant dans les marchés émergents à capacité limitée en main-d'œuvre qualifiée | Moyen terme (2-4 ans) |
| Corrosion influencée par les micro-organismes dans les systèmes secs et de pré-action | -0.6% | Mondial, avec des cas documentés en Amérique du Nord, en Europe et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de l'acier et des matériaux spéciaux
Les fluctuations des coûts des matériaux devraient rester une contrainte opérationnelle pour le marché des canalisations pour systèmes de protection incendie en 2026. L'indice des prix à la production des États-Unis pour les tubes et tuyaux en acier devrait augmenter de 395,770 en mars 2026 à 424,874 en juillet 2026, représentant une hausse de 7,4 % sur quatre mois. La hausse des coûts de l'acier, de l'énergie et des matières premières peut compliquer les offres à prix fixe sur plusieurs mois pour les fabricants et les installateurs. Les entrepreneurs peuvent utiliser des clauses d'indexation et des provisions pour matériaux indexées pour atténuer cette exposition. Cependant, les propriétaires de petits projets et les programmes d'achats publics peuvent continuer à s'appuyer sur des arrangements à prix fixe, transférant le risque aux fournisseurs. Le CPVC fait également face à des préoccupations liées à l'approvisionnement, car la production de résine est concentrée parmi un nombre limité de producteurs chimiques intégrés verticalement. Les interruptions planifiées ou imprévues de la production de résine peuvent perturber les délais de livraison et les calendriers de projet.
Complexité de l'installation, de l'inspection, de la maintenance et de la corrosion
Les exigences d'installation et de maintenance peuvent freiner l'adoption, en particulier lorsque les propriétaires de bâtiments disposent de budgets limités ou n'ont pas accès à des entrepreneurs qualifiés. Les exigences 2026 de la NFPA 25 introduisent des obligations supplémentaires d'inspection et de test pour les systèmes à base d'eau, augmentant le besoin de capacités spécialisées tout au long du cycle de vie du système. Les systèmes secs, de pré-action et à déluge nécessitent des tests de pression, un contrôle de l'humidité, des équipements de chargement et du personnel de mise en service formé. Ces exigences peuvent prolonger les calendriers de projet en Asie du Sud et du Sud-Est, en Amérique latine et dans certaines parties de l'Afrique, où les corps de métier certifiés en protection incendie sont moins facilement disponibles. La corrosion influencée par les micro-organismes augmente également le risque lié au cycle de vie, car les bactéries sur les parois des canalisations en acier peuvent produire des composés corrosifs, provoquant des piqûres et des restrictions de l'alésage. SINTEF a rapporté en 2025 que ce type de corrosion peut survenir dans les systèmes à eau en phase humide lorsque l'eau stagnante et la chimie de l'eau favorisent la formation de biofilm. Ces problèmes peuvent entraîner des remises en état non planifiées car les inspections externes peuvent ne pas détecter la détérioration interne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les canalisations soudées dominent les constructions commerciales et industriellesLes canalisations soudées représentaient 72,34 % du chiffre d'affaires par type de produit en 2025, ce qui en fait la plus grande catégorie de produits. Leur position dominante reflète les avantages en termes de coûts de la production par soudage par résistance électrique pour les applications de canalisations commerciales et industrielles à grand volume et grand diamètre. La NFPA 13 comprend des dispositions établies pour les canalisations en acier au carbone soudées de programme 5, programme 10 et programme 40, aidant les ingénieurs et les acheteurs à réduire les délais d'approbation. Le segment devrait également croître à un CAGR de 6,78 % jusqu'en 2031. L'activité de construction en Asie-Pacifique, au Moyen-Orient et dans les corridors de centres de données nord-américains soutient cette combinaison d'échelle et de croissance. Les applications commerciales standard restent très compétitives, car les canalisations en acier au carbone soudées sont largement disponibles et sont souvent achetées sur la base du prix et des conditions de livraison.
Les canalisations sans soudure conservent un rôle distinct dans les installations à haute pression et à risques élevés. Les systèmes à déluge utilisés dans les installations de stockage pétrochimique, les zones de semi-conducteurs et les sites de stockage d'énergie par batteries peuvent nécessiter des marges d'intégrité sous pression que les produits soudés ne peuvent pas fournir de manière constante pour tous les diamètres. L'absence de cordon de soudure est particulièrement pertinente lorsque les spécifications du projet privilégient la pression de service et les conditions d'exposition. Le marché des canalisations pour systèmes de protection incendie permet également aux fournisseurs de se différencier par la protection contre la corrosion, la traçabilité des matériaux et les portefeuilles de produits homologués. Au deuxième trimestre 2025, Victaulic devrait lancer une canalisation de sprinklers incendie en acier écologique utilisant de l'acier recyclé comme matière première. Ce développement indique que les exigences de durabilité peuvent compléter les critères de pression, de corrosion et d'installation dans la sélection des projets. Il démontre également des opportunités de différenciation des produits au sein d'une catégorie caractérisée par des caractéristiques de commodité significatives.


Par matériau :
l'acier maintient son échelle tandis que le CPVC gagne du terrainL'acier représentait 45,67 % du chiffre d'affaires du segment matériaux en 2025, ce qui en fait le plus grand segment matériaux du marché des canalisations pour systèmes de protection incendie. Il reste indispensable aux projets commerciaux, industriels et infrastructurels qui nécessitent des pressions nominales élevées et une disponibilité de canalisations de grand diamètre. L'acier soutient également la compatibilité avec les systèmes d'assemblage mécanique établis et les pratiques d'installation des entrepreneurs. Le CPVC devrait croître à un CAGR de 7,06 % jusqu'en 2031, le taux de croissance le plus élevé parmi les segments de matériaux. Sa résistance à la corrosion, son poids plus faible et son adéquation aux applications de sprinklers incendie homologuées soutiennent son adoption dans les occupations à risques légers et ordinaires. Le CPVC élimine les exigences de filetage et de travail à chaud, réduisant la complexité d'installation dans les applications de rénovation. Sa croissance reflète un changement de matériau dans les applications où les avantages de l'acier en termes de gestion de la pression et de diamètre ne sont pas requis.
La gamme Fire Pro CPVC d'Astral est approuvée UL pour les applications NFPA 13 dans les occupations à risques légers et ordinaires. Astral devrait augmenter sa capacité totale de production de canalisations et raccords de 381 957 MT à mi-2025 à 417 645 MT d'ici la fin de l'exercice fiscal 2026. Le cuivre continue de servir les applications résidentielles et commerciales légères, en particulier dans les endroits disposant d'une main-d'œuvre qualifiée en soudure et d'une préférence pour la résistance à la corrosion plutôt que pour des coûts initiaux plus faibles. Les autres matériaux, notamment les variantes en polypropylène et en HDPE, conviennent aux conduites souterraines et aux applications industrielles spécialisées où la compatibilité chimique est l'exigence principale. La sélection des matériaux dépend du risque d'occupation, du diamètre de la canalisation, des exigences de pression, de l'accès à l'installation et des exigences d'homologation applicables. L'acier et le CPVC continueront à répondre à des exigences opérationnelles distinctes plutôt que de se remplacer mutuellement dans toutes les applications.
Par application :
les systèmes de sprinklers incendie établissent la base de volumeLes systèmes de sprinklers incendie représentaient 51,28 % du chiffre d'affaires par application en 2025 et devraient croître à un CAGR de 7,32 % jusqu'en 2031. Cette catégorie devrait détenir la plus grande part du marché des canalisations pour systèmes de protection incendie car les systèmes de sprinklers à eau en phase humide sont largement utilisés dans les propriétés commerciales, résidentielles et institutionnelles. Sa position dominante reflète également les réglementations imposant des installations rétroactives dans certaines parties de l'Amérique du Nord, de l'Europe et des marchés développés d'Asie-Pacifique. Les éditions 2025 de la NFPA 13R et de la NFPA 13D élargissent l'utilisation autorisée du CPVC dans les applications résidentielles et de faible hauteur. Ces dispositions soutiennent un pipeline de rénovation résidentielle utilisant des matériaux plus légers et des diamètres de canalisations plus petits. Chaque classe d'occupation supplémentaire couverte par les exigences obligatoires de sprinklers peut créer une source soutenue de demande de canalisations.
Les systèmes de suppression d'incendie comprennent des configurations spécialisées à déluge et de pré-action pour les emplacements à risques élevés. Les centres de données et les sites de stockage de batteries augmentent la demande pour ces systèmes conçus sur mesure par rapport aux conceptions standard à eau en phase humide. Ces applications nécessitent une plus grande attention à l'intégrité sous pression des canalisations, aux conditions de corrosion et à la mise en service. L'homologation UL et l'approbation FM peuvent influencer les fabricants inclus dans les spécifications de projet. Ce cadre de conformité peut soutenir les fournisseurs qui démontrent des performances documentées sur les produits de canalisations et de raccordement. Alors que les systèmes de sprinklers ordinaires fournissent une base de volume important pour le marché des canalisations pour systèmes de protection incendie, les projets de suppression spécialisés augmentent la valeur des installations individuelles. Par conséquent, les réglementations de couverture des bâtiments et les types évolutifs d'installations en construction façonnent tous deux le mix d'applications.
Par secteur d'utilisation finale :
l'échelle commerciale rencontre la croissance industrielleLes applications commerciales représentaient 44,10 % du chiffre d'affaires par utilisation finale en 2025, ce qui en fait la plus grande catégorie d'utilisation finale. Les expansions dans le secteur de la santé, les développements de bureaux en hauteur, la construction à usage mixte et les rénovations de propriétés hôtelières matures soutiennent cette demande. Les bâtiments commerciaux utilisent couramment des systèmes à eau en phase humide standardisés, générant une large demande de canalisations en acier soudées et de produits thermoplastiques compatibles. Les applications industrielles devraient croître à un CAGR de 7,44 % jusqu'en 2031, le taux le plus élevé parmi les groupes d'utilisation finale. Les centres de données, les installations pharmaceutiques et les gigafactories de batteries nécessitent des réseaux de pré-action ou à déluge avec des exigences de pression et de mise en service plus strictes. Ces installations peuvent favoriser les fournisseurs proposant des assemblages homologués, traçables et pré-testés. Le contraste entre la demande à l'échelle commerciale et la croissance industrielle crée des opportunités pour les fournisseurs disposant d'offres à la fois standardisées et conçues sur mesure.
La demande résidentielle reste plus faible mais est soutenue par l'adoption continue des exigences de la NFPA 13D et de la NFPA 13R dans les nouvelles constructions. La recherche fournie indique que 28 États américains et 7 provinces canadiennes exigent des systèmes de suppression d'incendie dans les nouvelles constructions résidentielles, soutenant la demande de CPVC dans les chaînes d'approvisionnement de la construction résidentielle. Les projets d'infrastructure contribuent également à la demande par le biais des aéroports, des systèmes de métro, des tunnels et des installations portuaires. Ces projets nécessitent généralement des canalisations en acier de grand diamètre avec des pressions nominales élevées et une livraison fiable sur des calendriers de projet étendus. La logistique de stockage frigorifique représente un créneau émergent, car ses systèmes doivent répondre aux exigences de gel et d'inspection. En août 2026, la Corée du Sud devrait achever l'examen d'un amendement au NFTC exigeant des canalisations inspectables et séparables aux traversées de murs dans les systèmes de sprinklers de stockage frigorifique. Le marché des canalisations pour systèmes de protection incendie peut bénéficier de l'intégration de telles exigences techniques détaillées dans les conceptions d'installations.
Analyse géographique
Marché des Canalisations pour Systèmes de Protection Incendie en Asie-Pacifique
L'Asie-Pacifique a représenté 39,37 % du chiffre d'affaires mondial en 2025, conservant la plus grande part de revenus régionale, et devrait croître à un CAGR de 6,93 % jusqu'en 2031. La Chine génère le volume le plus élevé d'achats régionaux en raison de l'ampleur de ses activités de construction civile et industrielle. La norme T/CECS 2074-2025 est prévue pour entrer en vigueur le 1er avril 2026, établissant des exigences pour les systèmes automatiques de sprinklers incendie à ouverture et fermeture automatiques dans les bâtiments civils et industriels neufs, agrandis et rénovés. Cette couverture réglementaire élargie devrait soutenir la spécification et la mise en service de canalisations conformes en Chine. L'Inde gagne également en importance grâce à la construction commerciale urbaine, à l'application des codes du bâtiment et à des capacités de production locales supplémentaires de CPVC. L'installation d'Astral à Kanpur devrait devenir opérationnelle en octobre 2025, soutenant l'approvisionnement en canalisations et raccords dans le nord de l'Inde. Le Japon et la Corée du Sud sont des marchés matures ; cependant, les exigences sismiques continuent de soutenir la demande pour les systèmes rainurés homologués et les raccords flexibles.
Marché des Canalisations pour Systèmes de Protection Incendie en Amérique du Nord et en Europe
L'Amérique du Nord est le deuxième marché régional par chiffre d'affaires, soutenu par le système de codes NFPA, les exigences de conformité imposées par les assureurs et la demande de rénovation des bâtiments commerciaux et publics plus anciens. Le marché américain des canalisations pour systèmes de protection incendie est porté à la fois par la nouvelle construction et par les activités obligatoires d'inspection, de maintenance et de remplacement. Cette combinaison offre aux entrepreneurs des opportunités tout au long du cycle de projet, de l'installation initiale au remplacement correctif. Elle accroît également la valeur des produits conformes aux dispositions des codes établis et disponibles via les réseaux de distribution existants. Le Canada et le Mexique contribuent à la demande grâce à l'adoption progressive des codes du bâtiment et au développement industriel et logistique. En Europe, l'Allemagne, le Royaume-Uni, la France et l'Italie génèrent une demande liée aux exigences de conformité des bâtiments existants et aux mises à niveau des infrastructures. L'Europe centrale et orientale attire également des investissements dans la fabrication et la logistique associés au nearshoring. Georg Fischer devrait décrocher une commande en mai 2026 pour l'usine d'acier vert de SSAB à Luleå, en Suède, comprenant un système clé en main d'admission marine et de pipeline terrestre composé de 12 kilomètres de canalisations DN800 à DN1600. Cette commande devrait illustrer l'échelle croissante et les exigences techniques des projets d'infrastructure industrielle européens. Elle met également en évidence la nécessité pour les fournisseurs de canalisations de gérer les grands diamètres et les exigences de livraison spécifiques aux projets.
Marché des Canalisations pour Systèmes de Protection Incendie au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud reste à un stade précoce de développement du marché, le Brésil et l'Argentine représentant la majeure partie de l'activité régionale. La construction commerciale et logistique au Brésil soutient la demande de canalisations en acier pour sprinklers, tandis que les contraintes économiques en Argentine limitent les achats en deçà de leur potentiel à long terme. Le Moyen-Orient et l'Afrique représentent des parts de revenus plus modestes, mais offrent des opportunités portées par des projets spécifiques. Le pipeline de projets Vision 2030 de l'Arabie Saoudite accroît les besoins en canalisations en acier de grand diamètre pour les propriétés commerciales, hôtelières et industrielles. Les Émirats arabes unis et l'Afrique du Sud soutiennent également la demande issue des applications industrielles et commerciales. Les mises à niveau pétrochimiques et les projets hydrocarbures offshore au Moyen-Orient nécessitent des systèmes à mousse et à déluge d'eau utilisant des matriaux haute pression et résistants à la corrosion. Ces applications requièrent davantage de travaux de fabrication et une sélection rigoureuse des matériaux par rapport aux projets de construction standard. Par conséquent, elles peuvent favoriser les fournisseurs disposant d'un support technique spécialisé et d'une expérience dans les environnements à hauts risques. L'Afrique subsaharienne reste une zone de demande en développement, soutenue par des investissements dans la fabrication, la logistique, l'extraction de ressources et les industries connexes.

Paysage concurrentiel
Le marché des canalisations pour systèmes de protection incendie est modérément fragmenté, avec des producteurs de tubes en acier, des fabricants spécialisés et des fabricants de thermoplastiques en concurrence sur des applications qui se chevauchent. Tata Steel et China Lesso Group tirent parti de leur échelle de production et de leurs larges portefeuilles de produits pour répondre aux besoins en infrastructures et en construction dans plusieurs régions. La concurrence est la plus intense dans les applications commerciales standard, où les canalisations en acier au carbone soudées présentent des caractéristiques proches des produits de commodité. Les fournisseurs se différencient par leurs accréditations de conformité liées à la NFPA, à l'UL et à la FM, leurs portefeuilles de matériaux, leur couverture de distribution et leur capacité à fournir des systèmes rainurés préassemblés. Ces capacités peuvent transformer une vente de canalisation de base en une offre de système conçu sur mesure plus large. En avril 2024, Zekelman Industries a investi 120 millions USD pour agrandir son installation Atlas Tube à Blytheville, Arkansas, permettant la production nationale de tubes galvanisés en ligne dans de nouvelles gammes de tailles. Cet investissement renforce l'approvisionnement national pour les applications, notamment les canalisations de sprinklers incendie.
Georg Fischer devrait finaliser l'acquisition de VAG-Group en septembre 2025, ajoutant des vannes métalliques pour les services d'eau à son offre plus large pour les applications de construction, industrielles et infrastructurelles. L'acquisition devrait soutenir un portefeuille de gestion des flux plus complet comprenant des canalisations, des raccords et des vannes, tout en donnant aux clients accès à une gamme plus large de produits connexes auprès d'un seul fournisseur. En août 2026, Victaulic devrait acquérir Arumani, spécialiste espagnol de la construction modulaire, et l'établir comme centre d'excellence européen de l'entreprise pour la construction modulaire. Cette démarche devrait renforcer l'utilisation par Victaulic de la conception pilotée par BIM pour la fabrication et l'assemblage en Europe. Astral devrait signer un accord en novembre 2025 pour acquérir une participation de 80 % dans Nexelon Chem, ciblant une usine de résine CPVC d'une capacité annuelle de 40 000 MT. Cette initiative pourrait réduire la dépendance d'Astral envers les fournisseurs de résine externes et renforcer sa position sur le marché des canalisations pour systèmes de protection incendie pour les produits CPVC.
Les concurrents de taille moyenne se concentrent souvent sur la spécialisation des matériaux, les capacités d'approvisionnement régional et le développement de systèmes de raccordement. Minimax Viking devrait déposer des brevets en 2025 pour des systèmes intégrant des dispositifs de protection incendie dans des raccords de canalisations, démontrant comment la valeur peut s'étendre au-delà de la paroi de la canalisation. Cette approche accroît l'importance de l'interface raccord-dispositif, plutôt que de se concentrer uniquement sur la canalisation. Les fournisseurs ont également des opportunités de développer des revêtements réduisant la corrosion influencée par les micro-organismes dans les systèmes secs et de pré-action. Les assemblages de canalisations préconfigurés pour les réseaux de pré-action des salles informatiques représentent une autre opportunité, car la rapidité d'installation et la fiabilité peuvent soutenir la différenciation des produits. Les gammes de produits CPVC homologuées peuvent également trouver des opportunités de croissance sur les marchés d'Asie-Pacifique, où l'activité de construction augmente parallèlement à l'application des codes. Sur le marché des canalisations pour systèmes de protection incendie, ces capacités peuvent aider les fournisseurs à se démarquer sans s'appuyer exclusivement sur la tarification des canalisations standard.
Le paysage concurrentiel ne fournit pas de données de parts de marché pour les principales entreprises. Par conséquent, il soutient une évaluation de concentration de marché modérée plutôt qu'une concentration élevée. La concurrence est portée par les accréditations de conformité, les délais de livraison, les systèmes de raccordement, les performances des matériaux et la tarification des canalisations.
Leaders du secteur des canalisations pour systèmes de protection incendie
Johnson Controls
Victaulic Company
Zekelman Industries
Tata Steel
Viking Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Canalisations pour Systèmes de Protection Incendie
- Aliaxis Holdings SA
- aquatherm
- ASTRAL PIPES
- China Lesso Group Holdings Limited
- Georg Fischer Ltd
- JM Eagle, Inc.
- Johnson Controls
- Mueller Co. LLC
- NIBCO INC.
- Simona AG
- Tata Steel
- The Reliable Automatic Sprinkler Co., Inc.
- Victaulic Company
- Viking Group
- Zekelman Industries

Recent Industry Developments in Marché des Canalisations pour Systèmes de Protection Incendie
- Août 2026 : Victaulic a acquis Arumani, un spécialiste espagnol de la construction modulaire et des assemblages mécaniques, marquant son troisième investissement en Europe en trois ans. Arumani sert désormais de centre d'excellence européen de Victaulic pour la construction modulaire. L'entreprise applique des stratégies de Conception pour la Fabrication et l'Assemblage (DfMA) sur des projets multisectoriels et étend les capacités de préfabrication de systèmes rainurés de Victaulic à travers l'Europe.
- Mars 2026 : Mueller Industries a acquis Bison Metals Technologies LLC, un fabricant de tubes en cuivre basé à Shawnee, Oklahoma. L'acquisition étend la capacité de fabrication nationale de tubes de Mueller et atténue les coûts liés aux droits de douane sur les matières premières en cuivre importées de filiales étrangères pour la production de canalisations de protection incendie et de plomberie.


Périmètre du rapport mondial sur le marché des canalisations pour systèmes de protection incendie
Les canalisations pour systèmes de protection incendie sont des conduits spécialisés à haute pression conçus pour transporter l'eau ou les agents extincteurs d'une source d'alimentation vers les sprinklers, les bouches d'incendie ou les colonnes montantes en cas d'urgence.
Le marché des canalisations pour systèmes de protection incendie est segmenté par type de produit, matériau, application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en canalisations sans soudure et canalisations soudées. Par matériau, le marché est segmenté en acier, CPVC, cuivre et autres matériaux. Par application, le marché est segmenté en systèmes de sprinklers incendie, systèmes de suppression d'incendie et autres. Par secteur d'utilisation finale, le marché est segmenté en commercial, industriel, résidentiel et infrastructurel. Par géographie, le marché est segmenté en Asie-Pacifique, Amérique du Nord, Europe, Amérique du Sud, Moyen-Orient et Afrique. Le rapport couvre également la taille et les prévisions du marché des canalisations pour systèmes de protection incendie dans 15 pays à travers les principales régions. Pour chaque segment, la taille et les prévisions du marché ont été réalisées sur la base de la valeur (USD).
| Canalisations sans soudure |
| Canalisations soudées |
| Acier |
| CPVC |
| Cuivre |
| Autres matériaux |
| Systèmes de sprinklers incendie |
| Systèmes de suppression d'incendie |
| Autres |
| Commercial |
| Industriel |
| Résidentiel |
| Infrastructurel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Canalisations sans soudure | |
| Canalisations soudées | ||
| Par matériau | Acier | |
| CPVC | ||
| Cuivre | ||
| Autres matériaux | ||
| Par application | Systèmes de sprinklers incendie | |
| Systèmes de suppression d'incendie | ||
| Autres | ||
| Par secteur d'utilisation finale | Commercial | |
| Industriel | ||
| Résidentiel | ||
| Infrastructurel | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des canalisations pour systèmes de protection incendie d'ici 2031 ?
Le marché des canalisations pour systèmes de protection incendie devrait atteindre 35,37 milliards USD d'ici 2031, en hausse par rapport à 26,29 milliards USD en 2026, à un CAGR de 6,11 %. La projection reflète la demande liée à la couverture obligatoire par sprinklers, aux nouvelles constructions commerciales et aux travaux de remplacement dans les bâtiments vieillissants. Le marché des canalisations pour systèmes de protection incendie est également soutenu par des exigences croissantes dans les centres de données, le stockage de batteries, la fabrication pharmaceutique et les propriétés logistiques.
Quel type de produit domine le chiffre d'affaires des canalisations pour systèmes de protection incendie ?
Les canalisations soudées ont dominé le chiffre d'affaires par type de produit avec 72,34 % en 2025 et devraient croître à un CAGR de 6,78 % jusqu'en 2031. Elles conviennent aux installations commerciales et industrielles à grand volume car la production par soudage par résistance électrique permet des coûts unitaires plus faibles pour de nombreuses conduites de canalisations de grand diamètre. Les dispositions de la NFPA 13 pour les programmes courants d'acier au carbone soudé peuvent également simplifier les approbations d'ingénierie et les achats. Les canalisations sans soudure restent pertinentes là où les systèmes à haute pression et à risques élevés nécessitent des marges supplémentaires d'intégrité sous pression.
Quel matériau connaît la croissance la plus rapide pour les canalisations de sprinklers ?
Le CPVC devrait croître à un CAGR de 7,06 % jusqu'en 2031, soutenu par un poids plus faible, une résistance à la corrosion et des exigences d'installation réduites. Il évite le filetage et le travail à chaud dans les utilisations résidentielles et commerciales légères appropriées, ce qui est utile lorsque l'accès est limité. L'acier est resté la plus grande catégorie de matériaux avec 45,67 % du chiffre d'affaires 2025 car les projets commerciaux, industriels et infrastructurels nécessitent toujours des pressions nominales élevées et des grands diamètres de canalisations. Le marché des canalisations pour systèmes de protection incendie utilise donc les deux matériaux pour des besoins techniques différents.
Quelle région présente la plus grande demande de canalisations pour systèmes de protection incendie ?
L'Asie-Pacifique détenait 39,37 % du chiffre d'affaires mondial en 2025 et devrait croître à un CAGR de 6,93 % jusqu'en 2031. La Chine fournit le plus grand volume régional en raison de sa base de construction civile et industrielle et de ses exigences techniques mises à jour pour les systèmes automatiques de sprinklers. L'Inde ajoute de la demande par la construction commerciale, l'application des codes de construction et la capacité de fabrication de CPVC. Le Japon et la Corée du Sud continuent de soutenir les systèmes rainurés homologués et les raccords flexibles car la conception parasismique reste importante. Le marché des canalisations pour systèmes de protection incendie dans la région est façonné à la fois par le volume de construction et le développement des codes.
Dernière mise à jour de la page le:



