
Tamanho e Participação do Mercado de fintech lending
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
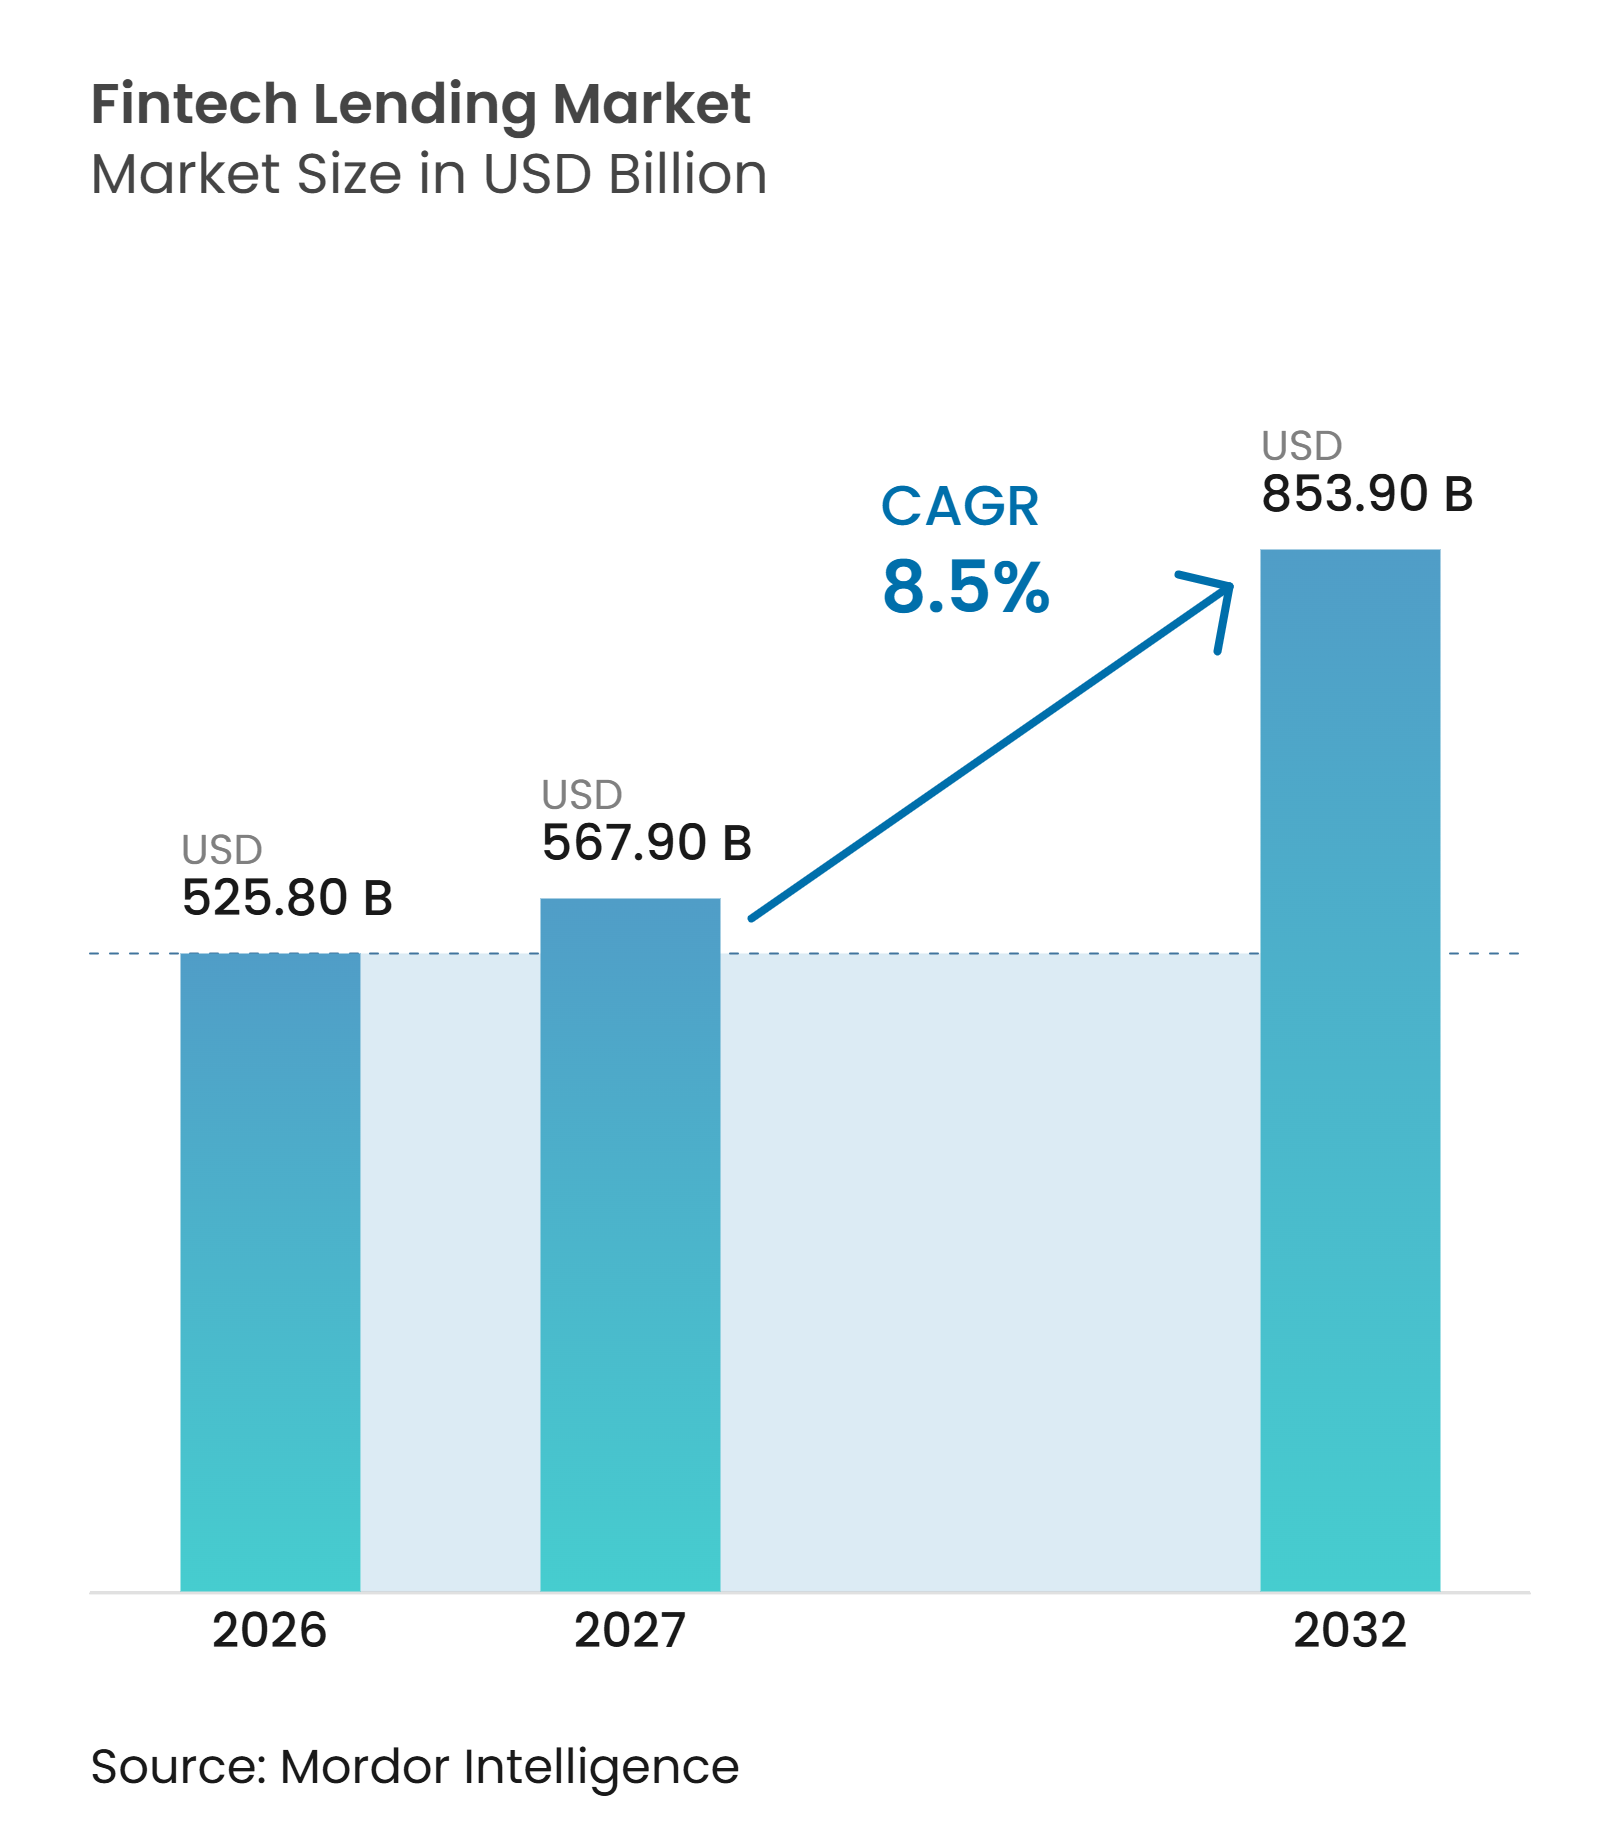
| Tamanho do Mercado (2027) | 567.90 Bilhões de dólares |
| Tamanho do Mercado (2032) | 853.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.50 % |
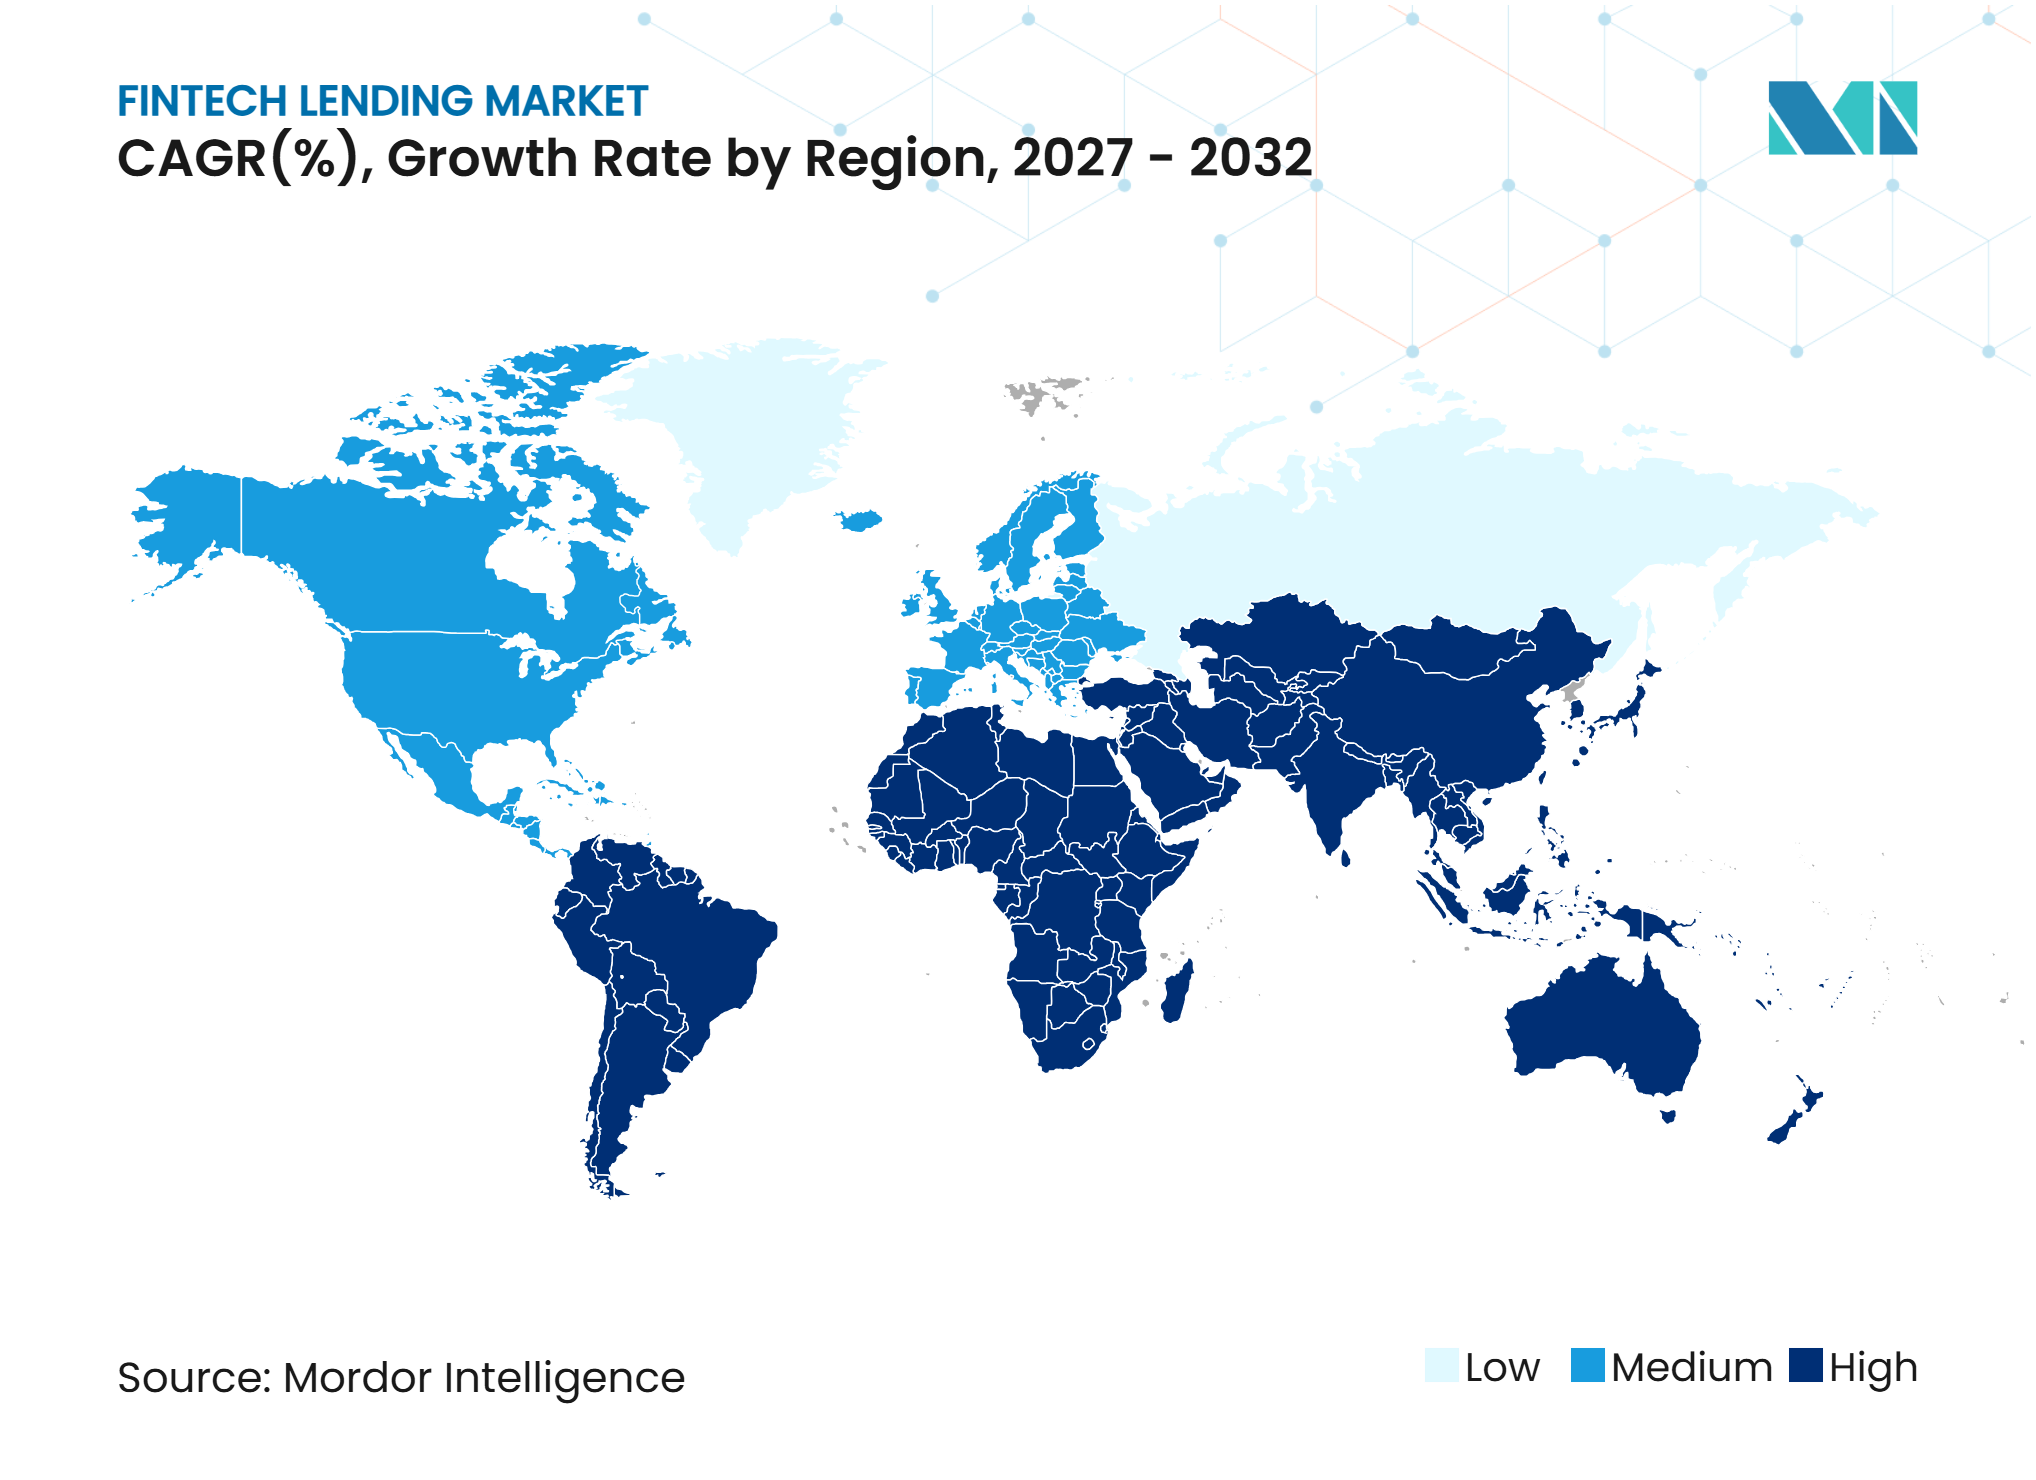
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de fintech lending por Mordor Intelligence
O tamanho do Mercado de fintech lending foi avaliado em 525,80 bilhões de USD em 2026 e estima-se que cresça de 567,90 bilhões de USD em 2027 para atingir 853,90 bilhões de USD até 2032, a um CAGR de 8,5% durante o período de previsão (2027-2032).
O mercado de fintech lending está migrando a originação de crédito de processos conduzidos em agências para plataformas digitais capazes de avaliar tomadores e tomar decisões em tempo real. A demanda é sustentada por tomadores e pequenas empresas que precisam de acesso mais rápido ao crédito, enquanto as plataformas utilizam históricos de transações para aprimorar a subscrição. O mercado de fintech lending também se beneficia de infraestrutura de pagamentos, ferramentas de identidade digital e compartilhamento de dados financeiros baseado em consentimento, que reduzem o tempo de processamento. A competição depende cada vez mais da capacidade de obter financiamento a menor custo, construir controles de risco confiáveis e distribuir empréstimos por meio de plataformas de comércio e software. A qualidade da carteira e as condições de financiamento no atacado continuam sendo limitações importantes para a expansão quando o estresse de crédito aumenta.
Principais Conclusões do Relatório
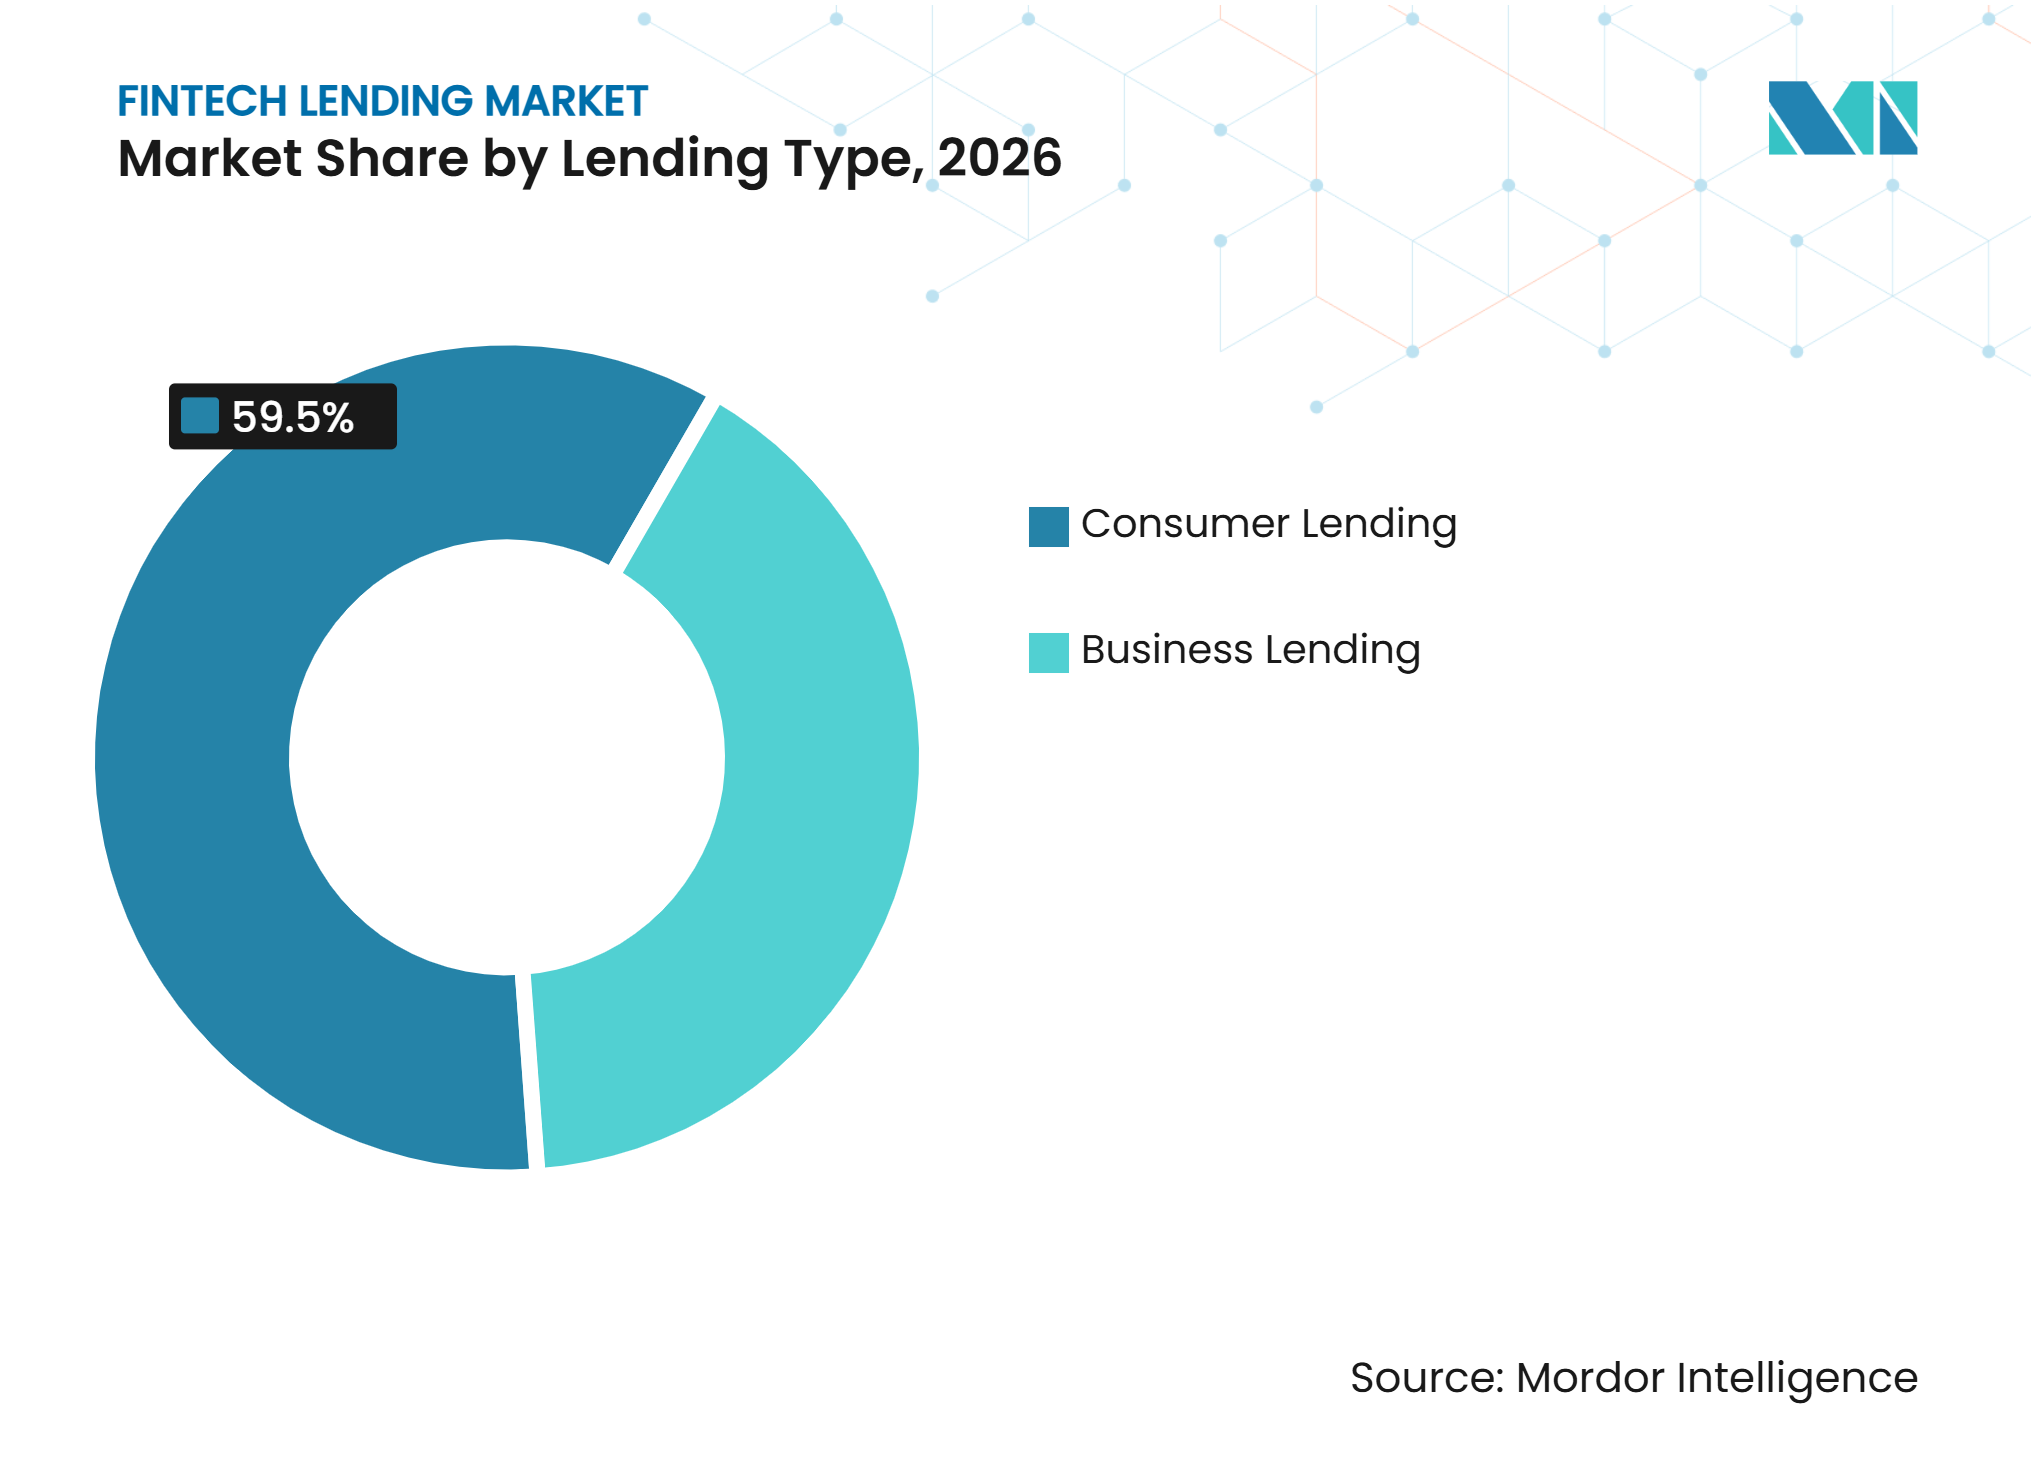
- Por tipo de empréstimo, o crédito ao consumidor detinha 59,5% da participação do mercado de fintech lending em 2026, enquanto o crédito empresarial deve crescer a um CAGR de 11,3% até 2032.
- Por tipo de tomador, os tomadores individuais detinham 57,8% da participação do mercado de fintech lending em 2026, enquanto as pequenas e médias empresas devem crescer a um CAGR de 12,1% até 2032.
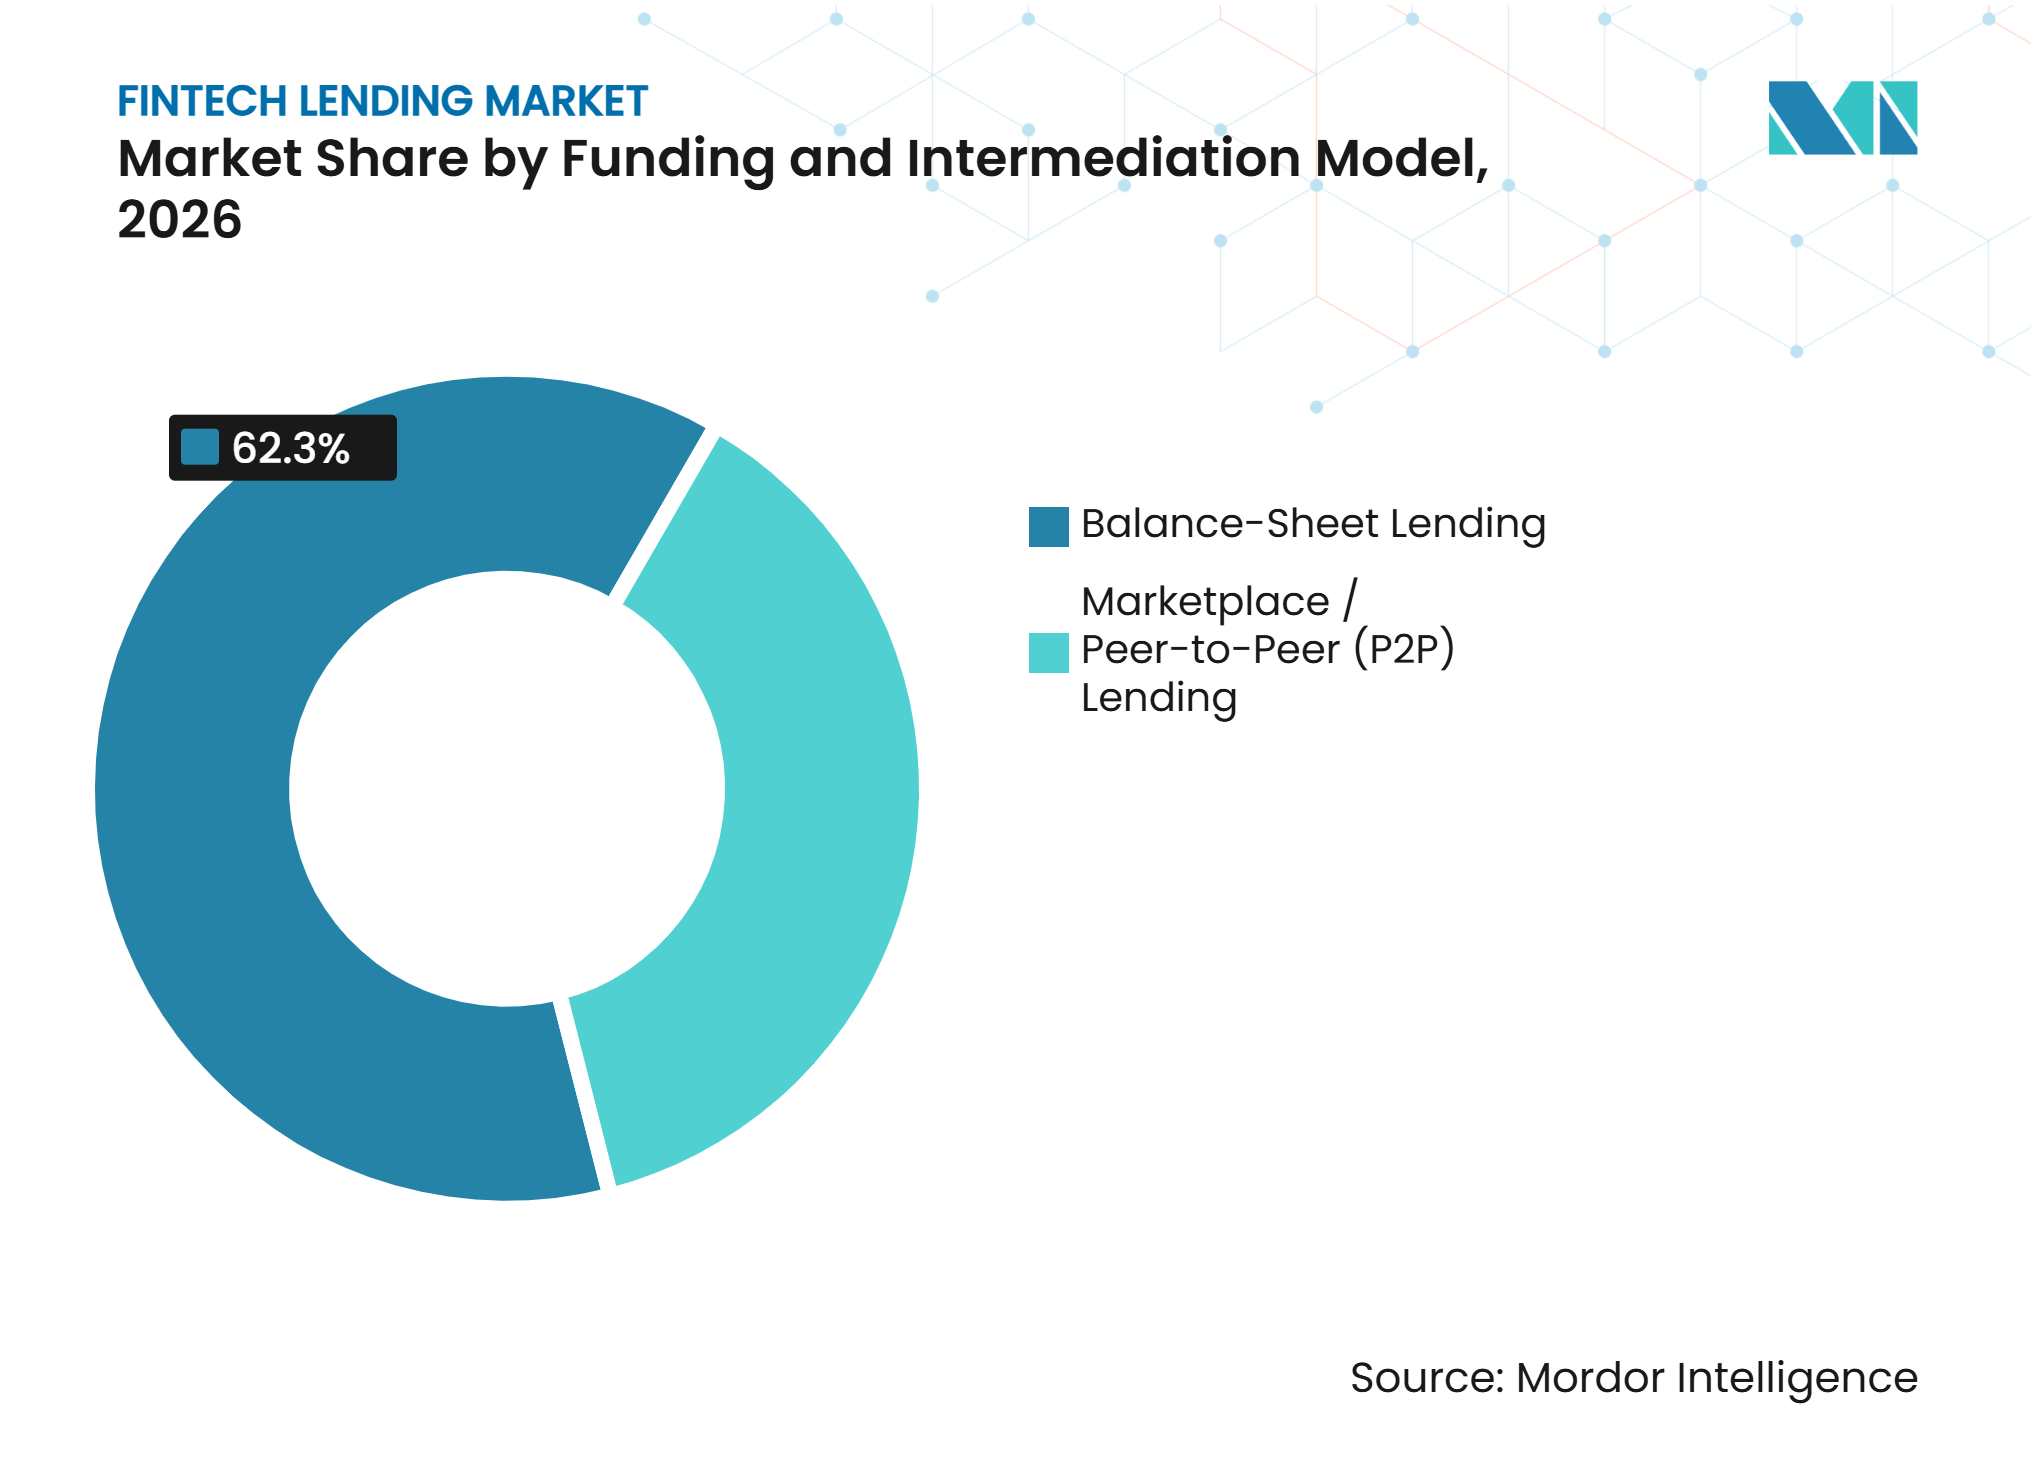
- Por modelo de financiamento e intermediação, o crédito em balanço próprio capturou 62,3% da participação do mercado de fintech lending em 2026, enquanto o crédito em marketplace e entre pares deve crescer a um CAGR de 10,4% até 2032.
- Por tipo institucional, as plataformas fintech puras e de empresas financeiras não bancárias digitais detinham 49,7% da participação do mercado de fintech lending em 2026, enquanto os arranjos de crédito originado por bancos facilitados por fintech e de cocrédito devem crescer a um CAGR de 12,5% até 2032.
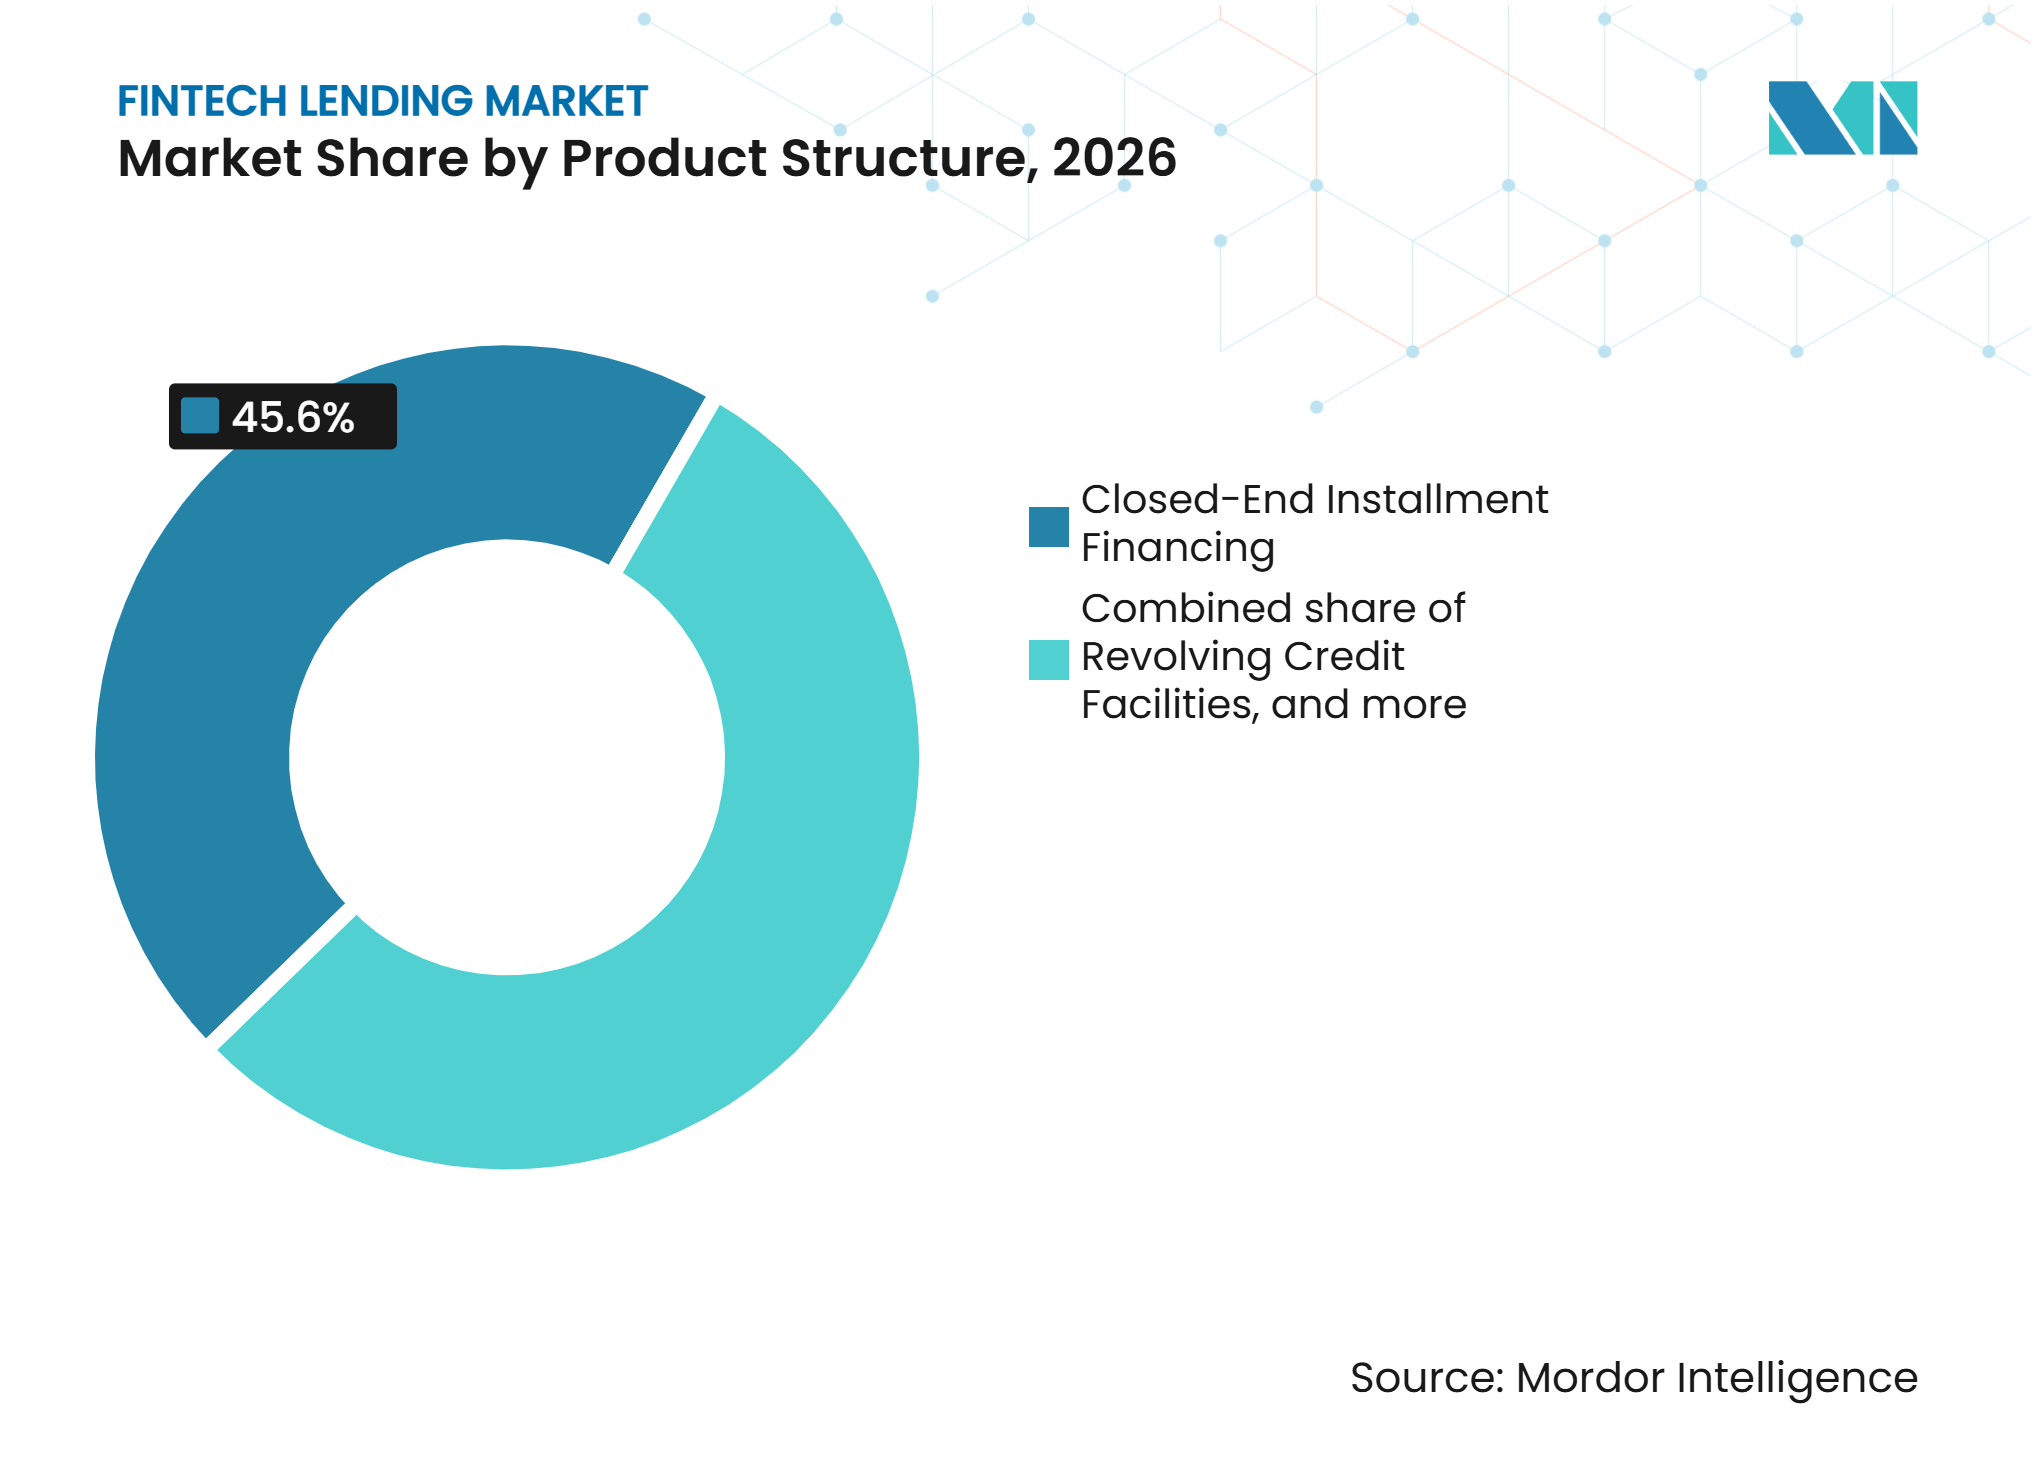
- Por estrutura de produto, o financiamento parcelado a prazo fixo detinha 45,6% da participação do mercado de fintech lending em 2026, enquanto o financiamento baseado em receita deve crescer a um CAGR de 13,8% até 2032.
- Por canal de distribuição, os canais digitais diretos detinham 38,2% da participação do mercado de fintech lending em 2026, enquanto as plataformas de comércio incorporado e de ponto de venda devem crescer a um CAGR de 12,9% até 2032.
- Por geografia, a Ásia-Pacífico capturou 39,8% da participação do mercado de fintech lending em 2026, enquanto o Oriente Médio e África deve crescer a um CAGR de 13,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos Canais de Crédito Incorporado e de Distribuição Digital de Crédito | +1.9% | Global, liderado pela América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Subscrição de Crédito Habilitada por IA e Processamento Automatizado de Empréstimos | +1.6% | Global, com líderes iniciais na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda de Crédito Não Atendida entre PMEs e Segmentos de Tomadores Sub-atendidos | +1.4% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Longo prazo (≥ 4 anos) |
| Crescimento de Pagamentos Digitais, eKYC e Infraestrutura de Open Banking | +1.2% | Global, acelerando na Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Uso Crescente de Dados Alternativos para Avaliação de Risco de Crédito | +0.9% | Global | Longo prazo (≥ 4 anos) |
| Expansão do Financiamento Institucional e dos Canais de Securitização de Empréstimos | +0.7% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Canais de Crédito Incorporado e de Distribuição Digital de Crédito
O crédito incorporado insere o crédito no ambiente operacional de uma plataforma não financeira, reduzindo a necessidade de uma solicitação separada pelo tomador. A Shopify Capital originou 4,2 bilhões de USD em adiantamentos de caixa para comerciantes e empréstimos durante 2025, utilizando dados de receita da plataforma em tempo real para subscrição[1]. O modelo oferece às plataformas uma visão da atividade de vendas que pode sustentar cronogramas de pagamento vinculados aos fluxos de liquidação dos comerciantes. Essas estruturas de pagamento podem reduzir o risco de inadimplência comportamental em comparação com cronogramas fixos, pois as deduções acompanham os recebimentos de caixa. O mercado de fintech lending está, portanto, encontrando novas rotas de distribuição no comércio, nos pagamentos e nos sistemas de software onde os comerciantes já realizam atividades diárias. Isso também altera o relacionamento com o cliente, pois a oferta de financiamento pode aparecer quando o comerciante já está gerenciando vendas ou pagamentos. Isso pode reduzir a separação entre distribuição de crédito, aceitação de pagamentos e operações comerciais do dia a dia. Os credores ainda precisam de termos transparentes para que os tomadores entendam como as deduções vinculadas à liquidação afetam o caixa disponível.
Subscrição de Crédito Habilitada por IA e Processamento Automatizado de Empréstimos
A subscrição habilitada por IA permite que os credores avaliem o comportamento no nível de transação em vez de depender apenas de registros estáticos de bureaus de crédito. A Plaid introduziu o LendScore 2 em 2026, uma família de pontuação treinada em quase 1 bilhão de transações que reportou 42% maior poder preditivo do que os dados de crédito tradicionais isoladamente e pode retornar decisões em menos de 2 segundos a partir de dados bancários com consentimento. A Cross River reportou que a Upstart registrou crescimento de 154% ano a ano nas originações no segundo trimestre de 2025 após uma atualização de modelo que elevou a conversão de aprovações de 15% para 24%[2]. Uma revisão de 2026 de 118 estudos revisados por pares constatou que abordagens de aprendizado profundo em conjunto e híbridas superaram consistentemente a pontuação tradicional para tomadores com histórico de crédito limitado e tomada de decisão em tempo real. A reavaliação contínua da atividade recente da conta também pode ajudar os credores a atualizar a elegibilidade em vez de depender de uma única pontuação histórica. Essa abordagem atribui maior peso ao comportamento recente do tomador quando um credor analisa uma nova solicitação de crédito. Pode ajudar a tratar casos com histórico limitado em que os registros históricos do bureau não representam totalmente a capacidade de pagamento atual. O método ainda depende de consentimento confiável do cliente e de controles adequados sobre o uso das informações da conta.
Demanda de Crédito Não Atendida entre PMEs e Segmentos de Tomadores Sub-atendidos
A lacuna entre as necessidades de financiamento de pequenas empresas e o acesso ao crédito formal continua sendo uma base de demanda para os credores digitais. A lacuna de crédito para micro, pequenas e médias empresas da Índia era de INR 25 lakh crore (278 bilhões de USD) em março de 2025, enquanto apenas 14% das suas MPMEs tinham acesso ao crédito formal[3]. Nos Estados Unidos, 29% dos solicitantes de financiamento para pequenas empresas recorreram a credores fintech online em 2025. A mesma pesquisa constatou que 60% dos tomadores de credores online enfrentaram custos de empréstimo superiores ao esperado, o que deixa espaço para credores bem capitalizados competirem em preço. Na Nigéria, a Nomba reportou uma taxa de empréstimos não performativos inferior a 1% em uma carteira de NGN 21,3 bilhões (14,8 milhões de USD), utilizando dados de transações de sua infraestrutura de pagamentos para subscrição de comerciantes.
Crescimento de Pagamentos Digitais, eKYC e Infraestrutura de Open Banking
Os sistemas de identidade digital, pagamento e compartilhamento de dados estão encurtando processos que anteriormente exigiam várias verificações manuais. O sistema eKYC baseado em Aadhaar da Índia havia completado mais de 23,93 bilhões de transações cumulativas até 2026, apoiando o onboarding digital de clientes em escala[4]. O WeMoney Connect foi lançado em outubro de 2026 para criar arquivos de tomadores prontos para credores a partir de transações bancárias com consentimento em minutos. Esses trilhos permitem que os credores validem padrões de renda, obrigações recorrentes e atividade de conta com o consentimento do tomador. Também podem apoiar um processamento mais consistente entre solicitações que, de outra forma, exigiriam coleta repetida de documentos. Os padrões regulatórios de consentimento e proteção de dados continuam sendo necessários à medida que esses sistemas se tornam mais amplamente utilizados. O mercado de fintech lending se beneficia quando informações verificadas podem circular entre tomadores, credores e instituições financeiras reguladas com menor atrito. Essa infraestrutura pode tornar o mercado de fintech lending mais acessível para solicitantes que podem compartilhar registros financeiros verificados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Empréstimos Não Performativos e Deterioração da Qualidade da Carteira de Empréstimos fintech | -0.8% | Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Dependência de Financiamento Externo e Volatilidade na Disponibilidade de Capital Institucional | -0.6% | Global, mais aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Regulamentações de Crédito Divergentes e Requisitos de Proteção ao Consumidor em Diferentes Jurisdições | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Relatórios Incompletos de Bureaus de Crédito e Compartilhamento Limitado de Dados entre Credores | -0.4% | Oriente Médio e África, América do Sul e partes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Empréstimos Não Performativos e Deterioração da Qualidade da Carteira de Empréstimos fintech
A expansão rápida em crédito sem garantia, de pequeno valor e de curto prazo aumenta a exposição dos credores fintech a tomadores com capacidade de pagamento limitada, tornando o aumento dos empréstimos não performativos uma restrição fundamental ao crescimento do mercado global. A dependência de dados alternativos, históricos de crédito limitados e subscrição automatizada pode enfraquecer a avaliação de risco do tomador, particularmente entre clientes com renda irregular ou alto endividamento existente. A inflação, os maiores custos de empréstimo e a incerteza econômica aumentam ainda mais as dificuldades de pagamento nos mercados. Por exemplo, a TransUnion reportou que as inadimplências de empréstimos pessoais sem garantia nos Estados Unidos com 60 dias ou mais aumentaram para 3,99% no quarto trimestre de 2025, ante 3,57% um ano antes[5]. O aumento das inadimplências eleva as despesas de cobrança, as provisões para perdas de crédito e os requisitos de capital, pressionando a rentabilidade dos credores. Consequentemente, os credores fintech devem fortalecer os padrões de subscrição, monitorar o desempenho da carteira e aprimorar os mecanismos de cobrança para manter a qualidade da carteira à medida que os volumes de crédito se expandem.
Dependência de Financiamento Externo e Volatilidade na Disponibilidade de Capital Institucional
Muitos credores fintech não bancários dependem de fontes de financiamento institucional, incluindo linhas de armazém, securitizações lastreadas em ativos e acordos de fluxo futuro, em vez de depósitos de clientes. Essa dependência expõe a capacidade de crédito e a rentabilidade a mudanças no apetite dos investidores institucionais, nos custos de captação e nas condições do mercado de capitais. Por exemplo, a Enova reportou um custo de captação de 8,8% no segundo trimestre de 2025, enquanto a SoFi reportou uma taxa média de 3,36% sobre depósitos remunerados, ilustrando a potencial vantagem de custo de captação das instituições financiadas por depósitos. Em janeiro de 2026, a Affirm solicitou o estabelecimento de uma empresa de crédito industrial segurada pela FDIC, enquanto a Upstart submeteu sua solicitação de licença bancária nacional em março de 2026 e recebeu aprovação condicional do OCC em julho de 2026. Esses desenvolvimentos destacam os esforços dos credores fintech para diversificar as fontes de financiamento e reduzir a dependência de capital externo, embora a obtenção de uma licença bancária introduza requisitos regulatórios e de conformidade adicionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Empréstimo:
O Crédito ao Consumidor Ancora a Escala, o Crédito Empresarial Constrói VelocidadeO crédito ao consumidor detinha uma participação de 59,5% no mercado de fintech lending em 2026, sustentado por empréstimos pessoais, produtos de compre agora, pague depois e adiantamentos de caixa digitais. O Federal Reserve estimou que os provedores de compre agora, pague depois emitiram 156,7 bilhões de USD em crédito nos Estados Unidos durante 2025. A Fitch Ratings reportou emissão recorde de títulos lastreados em ativos de empréstimos ao consumidor sem garantia de 25,6 bilhões de USD em 2025. A escala do segmento reflete a contínua migração do crédito sem garantia baseado em agências para a originação digital. O aumento da atividade subprime pode, no entanto, aumentar a exposição a perdas quando as condições econômicas se deterioram.
O crédito empresarial deve crescer a um CAGR de 11,3% até 2032 no mercado de fintech lending. A SoFi entrou no crédito para pequenas empresas em 2025 com empréstimos fixos de 2.500 USD a 250.000 USD, desembolso em 24 horas e sem taxas de originação. O Federal Reserve Bank de Kansas City reportou que o crédito para pequenas empresas cresceu 13,4% ano a ano até o terceiro trimestre de 2025. A demanda e as taxas de aprovação melhoraram nos credores online, enquanto ambas as métricas declinaram nos grandes bancos. Isso cria espaço para credores que podem combinar decisões mais rápidas com controle de risco sólido. As pequenas empresas podem se beneficiar quando as plataformas adequam os termos do empréstimo ao fluxo de caixa e à capacidade de pagamento do negócio. O mercado de fintech lending pode atender essas empresas de forma mais eficaz quando a elegibilidade reflete o desempenho operacional atual.



Por Tipo de Tomador:
Tomadores Individuais Lideram, PMEs Emergem como Prioridade EstratégicaOs tomadores individuais detinham uma participação de 57,8% em 2026, refletindo o amplo uso de empréstimos pessoais digitais, produtos de compre agora, pague depois e crédito de curta duração. A dívida das famílias nos Estados Unidos atingiu 18,8 trilhões de USD no primeiro trimestre de 2026, sustentando a demanda por crédito ao consumidor. O Banco de Reserva da Índia declarou que mais de 70% das carteiras de empréstimos fintech eram sem garantia, com mais da metade dos empréstimos concedidos a tomadores com menos de 35 anos. Tomadores mais jovens e tomadores fora das principais cidades são centrais para a base endereçável dos credores digitais. O segmento também requer monitoramento cuidadoso do crédito porque a exposição sem garantia pode reagir rapidamente a choques de renda. Os credores devem equilibrar o acesso mais fácil ao crédito com o desempenho de pagamento em diferentes coortes de consumidores.
As pequenas e médias empresas devem crescer a um CAGR de 12,1% até 2032. O Federal Reserve constatou que 29% dos solicitantes de financiamento para pequenas empresas nos Estados Unidos utilizaram credores fintech online em 2025. O baixo nível de acesso ao crédito formal entre as MPMEs indianas aponta para uma grande necessidade não atendida. As solicitações digitais podem reduzir a burocracia para empresas que não possuem documentação financeira tradicional. O preço e os termos do empréstimo continuam sendo importantes porque os tomadores relataram custos superiores ao esperado de credores online. As grandes empresas formam um grupo menor de tomadores e comumente utilizam financiamento de recebíveis, crédito de cadeia de suprimentos e estruturas de cocrédito. Esses arranjos permitem que as plataformas fintech originem crédito enquanto parceiros institucionais financiam ou retêm parte da exposição. O setor de fintech lending está, portanto, se expandindo entre tomadores com necessidades muito diferentes de documentação, fluxo de caixa e financiamento. Essa amplitude torna a subscrição específica por tomador e o design claro de produto centrais para o segmento.
Por Modelo de Financiamento e Intermediação:
Dominância do Balanço Próprio, o Crédito em Marketplace Recupera a Confiança InstitucionalO crédito em balanço próprio detinha uma participação de 62,3% em 2026, à medida que os credores retinham os empréstimos originados por meio de linhas de armazém, depósitos ou linhas de crédito dedicadas. O modelo oferece aos credores controle direto sobre a originação e os relacionamentos com os tomadores. A Affirm reportou relacionamentos com quase 200 parceiros de financiamento em linhas de armazém, investidores em títulos lastreados em ativos e compradores de fluxo futuro. Também captou mais de 7 bilhões de USD por meio de emissões de notas ao longo de 2 anos. A amplitude do financiamento pode ser difícil de estabelecer rapidamente para participantes menores. Esse suporte institucional ajudou a tornar o crédito originado por fintech uma categoria de ativo reconhecida. Também pode ajudar os credores a manter a oferta de empréstimos quando um único canal de financiamento se torna menos disponível. A diversidade de financiamento é uma consideração relevante para o mercado de fintech lending porque os credores precisam de continuidade em condições variáveis de investidores.
O crédito em marketplace e entre pares deve crescer a um CAGR de 10,4% até 2032. A LendingClub reportou crescimento de 68% ano a ano nas originações em marketplace no quarto trimestre de 2025. Seu modelo de banco digital em marketplace combina a retenção de empréstimos financiados por depósitos com a venda de empréstimos a investidores institucionais. Essa abordagem busca combinar financiamento estável com distribuição mais ampla do risco de crédito. Melhor liquidez no mercado secundário e informações granulares sobre tomadores sustentam o interesse em tranches de empréstimos. O modelo pode atrair plataformas que desejam preservar a flexibilidade entre reter empréstimos e distribuí-los. Também oferece aos compradores institucionais acesso a pools de empréstimos sustentados por informações de tomadores no nível da plataforma.

Por Tipo Institucional / Originador:
As Fintechs Mantêm o Centro, o Cocrédito AceleraAs plataformas fintech puras e de empresas financeiras não bancárias digitais detinham uma participação de 49,7% em 2026. Os credores digitais da Índia desembolsaram INR 97.381 crore (10,8 bilhões de USD) em empréstimos pessoais no primeiro semestre do ano fiscal de 2025-26, alta de 25% ano a ano. As grandes plataformas de tecnologia têm vantagem porque seus sistemas de pagamento e comércio geram registros de transações em tempo real. A atenção regulatória ao uso de dados e ao poder de mercado pode limitar a velocidade de novas parcerias e lançamentos de produtos. A escala da plataforma continua sendo importante, mas uma governança clara também é necessária à medida que o crédito se torna mais incorporado nos ecossistemas digitais.
Os arranjos de crédito originado por bancos facilitados por fintech e de cocrédito devem crescer a um CAGR de 12,5% até 2032. As regras finais de cocrédito do Banco de Reserva da Índia entraram em vigor em 1º de janeiro de 2026 e estenderam o marco regulatório além do crédito prioritário para todas as entidades reguladas e tipos de empréstimo. As regras exigem retenção mínima de 10% do empréstimo e divulgação clara do papel de cada parte aos tomadores. O Carlyle Group e o Citigroup anunciaram uma parceria de financiamento lastreado em ativos para credores fintech em junho de 2025. Tais estruturas podem combinar a capacidade de subscrição digital de uma fintech com a capacidade de financiamento de um banco ou investidor institucional. Divulgações claras aos tomadores e requisitos de risco retido são importantes para a durabilidade desses arranjos.
Por Estrutura de Produto:
O Financiamento Parcelado Lidera, o Financiamento Baseado em Receita PerturbaO financiamento parcelado a prazo fixo detinha uma participação de 45,6% em 2026, sustentado por empréstimos pessoais, planos mensais de compre agora, pague depois e crédito a prazo para pequenas empresas. O Federal Reserve estimou que 37% das emissões de compre agora, pague depois nos Estados Unidos em 2025 incluíam cobranças de taxa percentual anual (APR), com a Affirm e a Block respondendo por mais de 90% das originações com APR. Os planos parcelados de prazo mais longo estendem o financiamento digital a compras de maior valor, enquanto as linhas de crédito rotativo oferecem às empresas acesso contínuo ao capital de giro. Os produtos baseados em recebíveis também apoiam o factoring de faturas e o financiamento de cadeia de suprimentos no comércio entre empresas. Essas estruturas oferecem aos tomadores alternativas por meio de cronogramas de pagamento fixos, acesso a crédito rotativo e financiamento vinculado a recebíveis em aberto.
O financiamento baseado em receita deve crescer a um CAGR de 13,8% até 2032. A Shopify Capital adquiriu 4,2 bilhões de USD em empréstimos e adiantamentos de caixa para comerciantes para os comerciantes da Shopify em 2025, demonstrando a escala do financiamento incorporado para comerciantes, embora esse valor inclua múltiplos produtos de financiamento e não exclusivamente o financiamento baseado em receita. Em agosto de 2025, a Elavon, subsidiária do U.S. Bank, fez parceria com a Liberis para lançar o Quick Capital, oferecendo acesso a financiamento baseado em receita para mais de 275.000 comerciantes dos Estados Unidos por meio de sua plataforma de comerciantes. Esses desenvolvimentos demonstram como as plataformas de pagamento e os dados de transações de comerciantes estão expandindo as opções de financiamento incorporado para pequenas empresas. As estruturas de pagamento vinculadas às vendas reais podem oferecer maior flexibilidade para comerciantes que gerenciam fluxos de caixa variáveis.
Por Canal de Distribuição:
O Digital Direto Ancora a Escala, o Comércio Incorporado Remodela o AcessoOs canais digitais diretos detinham uma participação de 38,2% do mercado de fintech lending em 2026. Esses canais incluem aplicativos operados por credores, sites e plataformas de empréstimo independentes. O modelo digital direto da SoFi tinha uma carteira de empréstimos de mais de 42 bilhões de USD no primeiro trimestre de 2026, sustentado por 40 bilhões de USD em depósitos. As plataformas de banco digital e pagamento, as plataformas de software empresarial e os marketplaces de empréstimos atendem a diferentes pontos na jornada do tomador. Eles permitem que os credores alcancem consumidores, comerciantes e empresas por meio de serviços online estabelecidos. O crédito digital direto continua a se beneficiar de usuários que preferem solicitações online a agências físicas.
As plataformas de comércio incorporado e de ponto de venda devem crescer a um CAGR de 12,9% até 2032. A Toast, a BILL e a DoorDash distribuem ofertas de financiamento dentro de ambientes de software utilizados por comerciantes. A subscrição da Parafin utiliza dados de mais de 2 milhões de pequenas empresas para sustentar essas ofertas incorporadas. A Worldpay introduziu um Motor de Finanças Incorporadas em setembro de 2025 que permite que parceiros de plataforma adicionem produtos de crédito, banco e cartão comercial. O setor de fintech lending enfrenta um modelo de aquisição em mudança porque plataformas de software em escala podem se tornar canais de crédito. À medida que isso ocorre, a qualidade da subscrição e o custo de captação podem se tornar mais importantes do que o alcance digital independente de um credor. Isso também aumenta o valor dos relacionamentos de longo prazo com parceiros de software e pagamento.
Análise Geográfica
Ásia-Pacífico: A Âncora Estrutural do Mercado
A Ásia-Pacífico detinha uma participação de 39,8% do mercado de fintech lending em 2026. A região combina grandes grupos de tomadores sub-atendidos com sistemas de pagamento mobile-first e plataformas de comércio integradas. A carteira de empréstimos de crédito digital do Sudeste Asiático foi estimada em 116 bilhões de USD em 2026. Na China, plataformas como WeBank e Ant Group aproveitam dados transacionais e comportamentais de seus ecossistemas digitais para apoiar a avaliação de crédito e as decisões de crédito. Na Índia, o marco regulatório de cocrédito do Banco de Reserva da Índia, em vigor desde janeiro de 2026, expandiu as parcerias entre bancos e empresas financeiras não bancárias além do crédito prioritário para uma gama mais ampla de categorias de empréstimo. O marco regulatório fornece canais de financiamento adicionais para credores não bancários, ao mesmo tempo em que estabelece requisitos para compartilhamento de risco, divulgações aos tomadores e serviço de empréstimos. Esses desenvolvimentos fortalecem a distribuição digital de crédito e apoiam a expansão do fintech lending nos segmentos de consumidores e empresas.
Oriente Médio e África: A Fronteira de Crescimento Mais Rápido
O Oriente Médio e África deve crescer a um CAGR de 13,4% até 2032, sustentado pela adoção de smartphones, iniciativas de inclusão financeira e demanda crescente por financiamento acessível ao consumidor e a pequenas empresas. O setor de crédito ao consumidor do Egito atendeu aproximadamente 10,77 milhões de clientes durante os primeiros 11 meses de 2025, com desembolsos de financiamento atingindo EGP 87,2 bilhões (aproximadamente 1,8 bilhão de USD), representando crescimento de 58,4% ano a ano. Nos Emirados Árabes Unidos, o Banco Central introduziu sua Regulamentação de Open Finance em julho de 2025, estabelecendo requisitos para compartilhamento de dados financeiros baseado em API e consentimento explícito do consumidor. Esses desenvolvimentos regulatórios apoiam a avaliação de crédito orientada por dados e criam oportunidades para credores digitais desenvolverem produtos de financiamento usando informações financeiras baseadas em consentimento. No entanto, diferenças na cobertura de bureaus de crédito, infraestrutura financeira e maturidade regulatória continuam a influenciar as oportunidades de crédito nos países do Conselho de Cooperação do Golfo e na África Subsaariana.
América do Norte, Europa e América Latina: Infraestrutura Madura Encontra Novas Lacunas de Crédito
A América do Norte se beneficia de infraestrutura estabelecida de crédito ao consumidor e da crescente participação de fintechs no crédito sem garantia. Nos Estados Unidos, os credores fintech responderam por 42% das originações de empréstimos pessoais sem garantia no terceiro trimestre de 2025, enquanto os saldos de empréstimos pessoais sem garantia em aberto atingiram 281 bilhões de USD no segundo trimestre de 2026. Na Europa, plataformas como Klarna, Funding Circle, Zopa e Auxmoney operam nos mercados de crédito ao consumidor e empresarial moldados por regulamentações de crédito estabelecidas e requisitos de open banking. A Klarna obteve uma linha de financiamento estruturado de EUR 1,4 bilhão do Santander em agosto de 2025, lastreada em recebíveis alemães, apoiando a diversificação de suas fontes de financiamento. Na América Latina, a R2 e a Ant International fizeram parceria em outubro de 2025 para expandir o financiamento incorporado para pequenas e médias empresas no México, Chile, Colômbia, Peru e Brasil. A R2 estimou que os credores formais atendem apenas 13% da demanda de crédito regional de PMEs, destacando a lacuna de financiamento disponível para plataformas digitais. Embora os mercados estabelecidos se beneficiem de canais de financiamento mais profundos e infraestrutura de crédito desenvolvida, os mercados emergentes oferecem oportunidades para credores alternativos atenderem às necessidades de financiamento de consumidores e empresas sub-atendidos. Consequentemente, diferenças na disponibilidade de financiamento, cobertura de dados de crédito e requisitos regulatórios continuam a moldar o desenvolvimento competitivo do mercado de fintech lending.
Cenário Competitivo
Concentração do Mercado
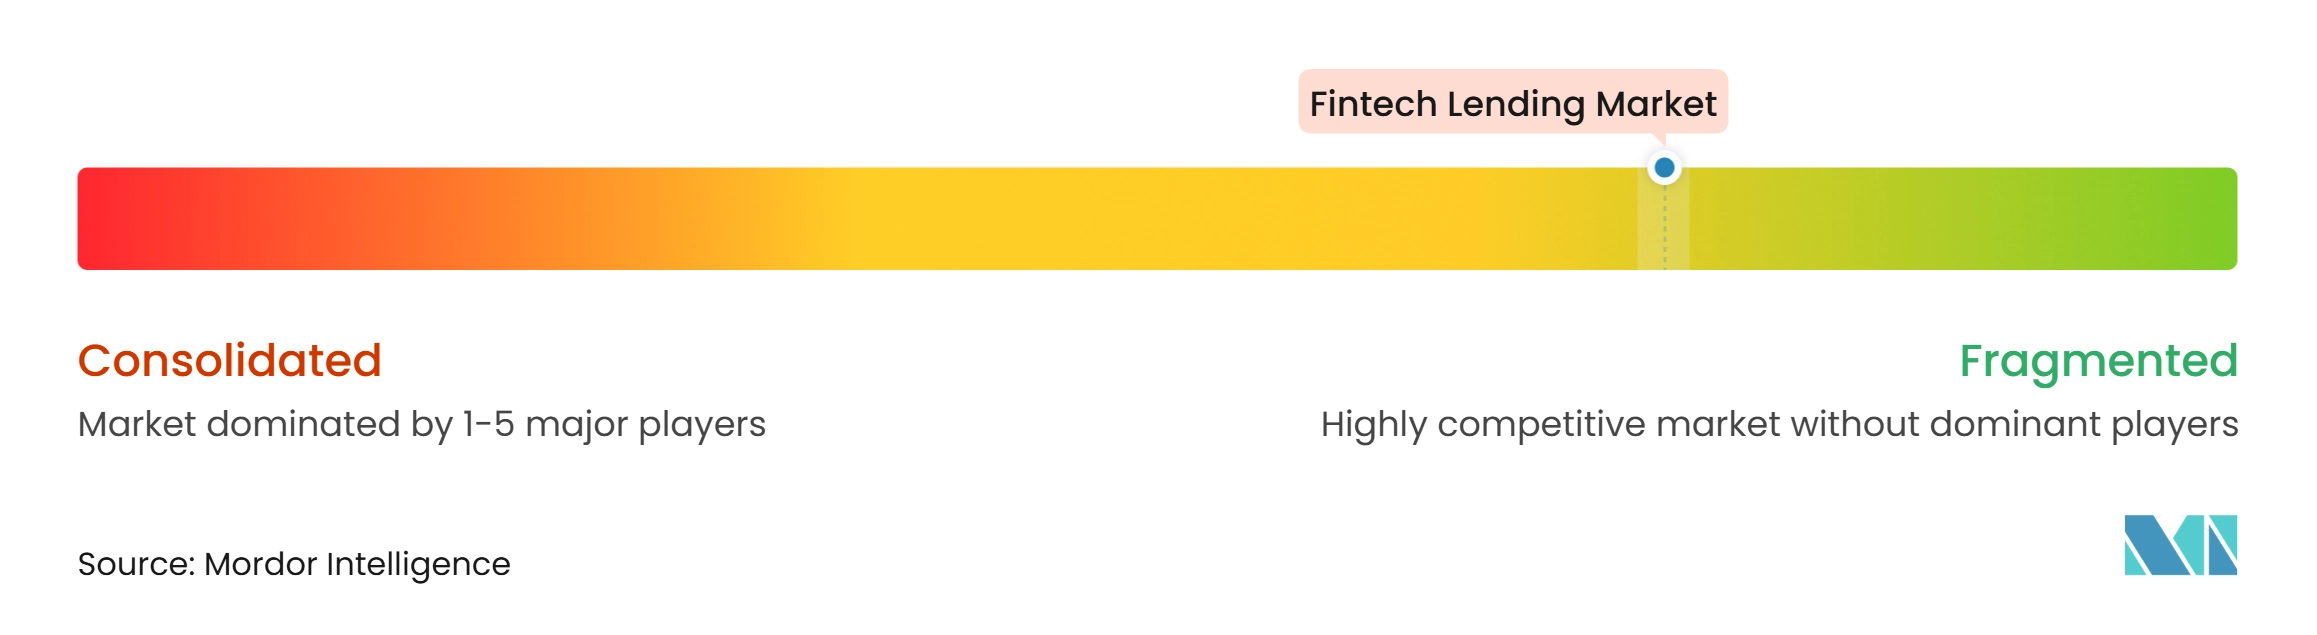
O mercado de fintech lending permanece competitivo, com credores especializados, plataformas de tecnologia e instituições financeiras estabelecidas competindo em crédito ao consumidor, crédito para pequenas empresas e finanças incorporadas. A competição é cada vez mais moldada pelo acesso ao financiamento institucional, capacidades de subscrição, parcerias de distribuição e autorizações regulatórias. A Affirm reportou aproximadamente 200 parceiros de financiamento e 150 investidores únicos em seu programa de títulos lastreados em ativos em março de 2026, e declarou ter emitido mais de 7 bilhões de USD em notas nos dois anos anteriores. Seu modelo de financiamento combina linhas de armazém, securitizações e arranjos de fluxo futuro, ajudando a diversificar o capital disponível para apoiar a atividade de crédito. Os credores fintech menores geralmente se diferenciam por meio de segmentos específicos de tomadores, redes de comerciantes ou produtos de crédito especializados, em vez de escala de financiamento comparável.
Vários credores fintech também estão buscando licenças bancárias e parcerias de financiamento institucional para diversificar as fontes de financiamento e fortalecer suas capacidades de crédito. A Affirm submeteu solicitações à Divisão de Instituições Financeiras de Nevada e à Federal Deposit Insurance Corporation em janeiro de 2026 para estabelecer o Affirm Bank, uma proposta de empresa de crédito industrial. A solicitação permanece sujeita a revisão e aprovação regulatória. A Upstart anunciou seu plano de solicitar uma licença bancária nacional em março de 2026 e recebeu aprovação condicional do Office of the Comptroller of the Currency em julho de 2026. Suas solicitações de seguro de depósito da FDIC e aprovação do Federal Reserve para se tornar uma holding bancária permaneciam pendentes, e o banco não pode iniciar operações até que todas as aprovações e condições necessárias sejam atendidas. Separadamente, o Carlyle Group e o Citigroup fizeram parceria em junho de 2025 para fornecer financiamento lastreado em ativos a credores fintech e explorar oportunidades de coinvestimento. Esses desenvolvimentos demonstram a crescente importância do capital institucional e da infraestrutura bancária no apoio à expansão do fintech lending.
A diferenciação competitiva também é cada vez mais impulsionada por dados alternativos, subscrição automatizada e distribuição incorporada. Em outubro de 2026, a Plaid introduziu o LendScore 2, um modelo de risco de crédito que utiliza dados de fluxo de caixa e rede financeira com permissão do consumidor. A Plaid reportou que o modelo oferece 42% maior poder preditivo do que os dados de crédito tradicionais isoladamente; esta é uma medida de desempenho reportada pela empresa e não um resultado validado de forma independente em toda a indústria. Em setembro de 2025, a Worldpay lançou seu Motor de Finanças Incorporadas, permitindo que parceiros de plataformas de software integrem produtos de crédito, banco e cartão comercial por meio de uma única integração. Plataformas especializadas como Parafin, Tala e YouLend ilustram ainda mais o papel de modelos de crédito focados voltados para o financiamento de comerciantes e segmentos de tomadores sub-atendidos. Como resultado, o acesso a dados financeiros relevantes, redes de distribuição estabelecidas e tecnologia escalável está se tornando cada vez mais importante para os credores fintech que buscam diferenciar suas ofertas.
Líderes do Setor de fintech lending
-
Ant Group Co., Ltd.
-
Affirm Holdings, Inc.
-
PayPal Holdings, Inc.
-
Klarna Group plc
-
MercadoLibre, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de fintech lending Empresas cobertas neste relatório
- Affirm Holdings, Inc.
- Ant Group Co., Ltd.
- Avant, LLC
- Block, Inc.
- Enova International, Inc.
- Funding Circle Holdings plc
- Funding Societies Pte. Ltd.
- Klarna Group plc
- LendingClub Corporation
- LendInvest plc
- MercadoLibre, Inc.
- Nu Holdings Ltd. (Nubank)
- PayPal Holdings, Inc.
- Prosper Marketplace, Inc.
- SoFi Technologies, Inc.
- Tala
- Upstart Holdings, Inc.
- WeBank Co., Ltd.
- Zopa Group plc
Desenvolvimentos industriais recentes em Mercado de fintech lending
- Outubro de 2026: a nCino fez parceria com a Parlay para integrar o Sistema de Inteligência de Empréstimos nativo de IA da Parlay à plataforma de crédito comercial e para pequenas empresas da nCino para credores da Small Business Administration (SBA) nos Estados Unidos. A integração automatiza a entrada de empréstimos, a triagem de elegibilidade e a estruturação de negócios, e já havia processado mais de 500 milhões de USD em consultas de empréstimos SBA em 2026 no momento do anúncio.
- Outubro de 2026: a WeMoney lançou o WeMoney Connect em acesso antecipado limitado na Austrália. A plataforma alimentada por IA utiliza dados bancários com consentimento sob o marco regulatório do Consumer Data Right para preparar avaliações de tomadores vinculadas à fonte em relação às políticas de crédito dos credores. A Mastercard fornece a infraestrutura de open banking; o anúncio disponível confirma seu papel tecnológico, mas não sua participação como investidor estratégico.
- Junho de 2026: a finmid e a myPOS lançaram o myPOS Financing na Itália, oferecendo a mais de 90.000 comerciantes elegíveis acesso a financiamento baseado em receita personalizado e pré-aprovado por meio da plataforma myPOS. Os fundos estão disponíveis em 48 horas após a aceitação, com pagamentos vinculados à receita do negócio. A parceria visa abordar a lacuna de financiamento de PMEs de EUR 3 bilhões (3,5 bilhões de USD) da Itália.
- Fevereiro de 2026: a Adyen e a Fresha lançaram o Fresha Capital em sete mercados: Estados Unidos, Reino Unido, Austrália, Canadá, Países Baixos, Finlândia e Suécia. O produto de capital de giro incorporado oferece financiamento pré-aprovado para empresas de beleza e bem-estar, com mais de 5,5 milhões de USD em empréstimos emitidos no momento do anúncio.
Escopo do Relatório Global do Mercado de fintech lending
Visão geral da segmentação
| Crédito ao Consumidor |
| Crédito Empresarial |
| Tomadores Individuais |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Crédito em Balanço Próprio |
| Crédito em Marketplace / Entre Pares (P2P) |
| Plataformas fintech Puras / Empresas Financeiras Não Bancárias Digitais |
| Plataformas de Grandes Empresas de Tecnologia |
| Arranjos de Crédito Originado por Bancos Facilitados por fintech / Cocrédito |
| Financiamento Parcelado a Prazo Fixo |
| Linhas de Crédito Rotativo |
| Financiamento Baseado em Recebíveis |
| Financiamento Baseado em Receita |
| Outros |
| Canais Digitais Diretos |
| Plataformas de Comércio Incorporado e PDV |
| Plataformas de Banco Digital e Pagamento |
| Plataformas de Software Empresarial B2B |
| Marketplaces / Agregadores de Empréstimos Digitais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Empréstimo | Crédito ao Consumidor | |
| Crédito Empresarial | ||
| Por Tipo de Tomador | Tomadores Individuais | |
| Pequenas e Médias Empresas | ||
| Grandes Empresas | ||
| Por Modelo de Financiamento e Intermediação | Crédito em Balanço Próprio | |
| Crédito em Marketplace / Entre Pares (P2P) | ||
| Por Tipo Institucional / Originador | Plataformas fintech Puras / Empresas Financeiras Não Bancárias Digitais | |
| Plataformas de Grandes Empresas de Tecnologia | ||
| Arranjos de Crédito Originado por Bancos Facilitados por fintech / Cocrédito | ||
| Por Estrutura de Produto | Financiamento Parcelado a Prazo Fixo | |
| Linhas de Crédito Rotativo | ||
| Financiamento Baseado em Recebíveis | ||
| Financiamento Baseado em Receita | ||
| Outros | ||
| Por Canal de Distribuição | Canais Digitais Diretos | |
| Plataformas de Comércio Incorporado e PDV | ||
| Plataformas de Banco Digital e Pagamento | ||
| Plataformas de Software Empresarial B2B | ||
| Marketplaces / Agregadores de Empréstimos Digitais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento do fintech lending?
A distribuição digital, a subscrição baseada em transações, o open banking e as necessidades de crédito não atendidas de pequenas empresas sustentam o crescimento. O mercado de fintech lending deve crescer a um CAGR de 8,5% até 2032.
Qual tipo de empréstimo tem a maior participação no fintech lending?
O crédito ao consumidor detinha 59,5% de participação em 2026, sustentado por empréstimos pessoais digitais, produtos de compre agora, pague depois e adiantamentos de caixa.
Qual grupo de tomadores está crescendo mais rapidamente?
As pequenas e médias empresas devem crescer a um CAGR de 12,1% até 2032, à medida que os credores digitais atendem às necessidades de financiamento não atendidas.
Qual estrutura de produto está se expandindo mais rapidamente?
O financiamento baseado em receita deve crescer a um CAGR de 13,8% até 2032 porque os pagamentos podem se alinhar ao fluxo de caixa do comerciante.
Qual região lidera o fintech lending?
A Ásia-Pacífico detinha 39,8% de participação em 2026, sustentada pela adoção mobile-first, pagamentos digitais e grandes populações de tomadores sub-atendidos.
Quais são os principais riscos para os credores fintech?
O aumento de empréstimos não performativos, a dependência de financiamento no atacado, regulamentações divergentes e relatórios de crédito incompletos podem restringir os credores.