
Taille et part du marché du fintech lending
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 567.90 Milliards de dollars |
| Taille du Marché (2032) | 853.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.50 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fintech lending par Mordor Intelligence
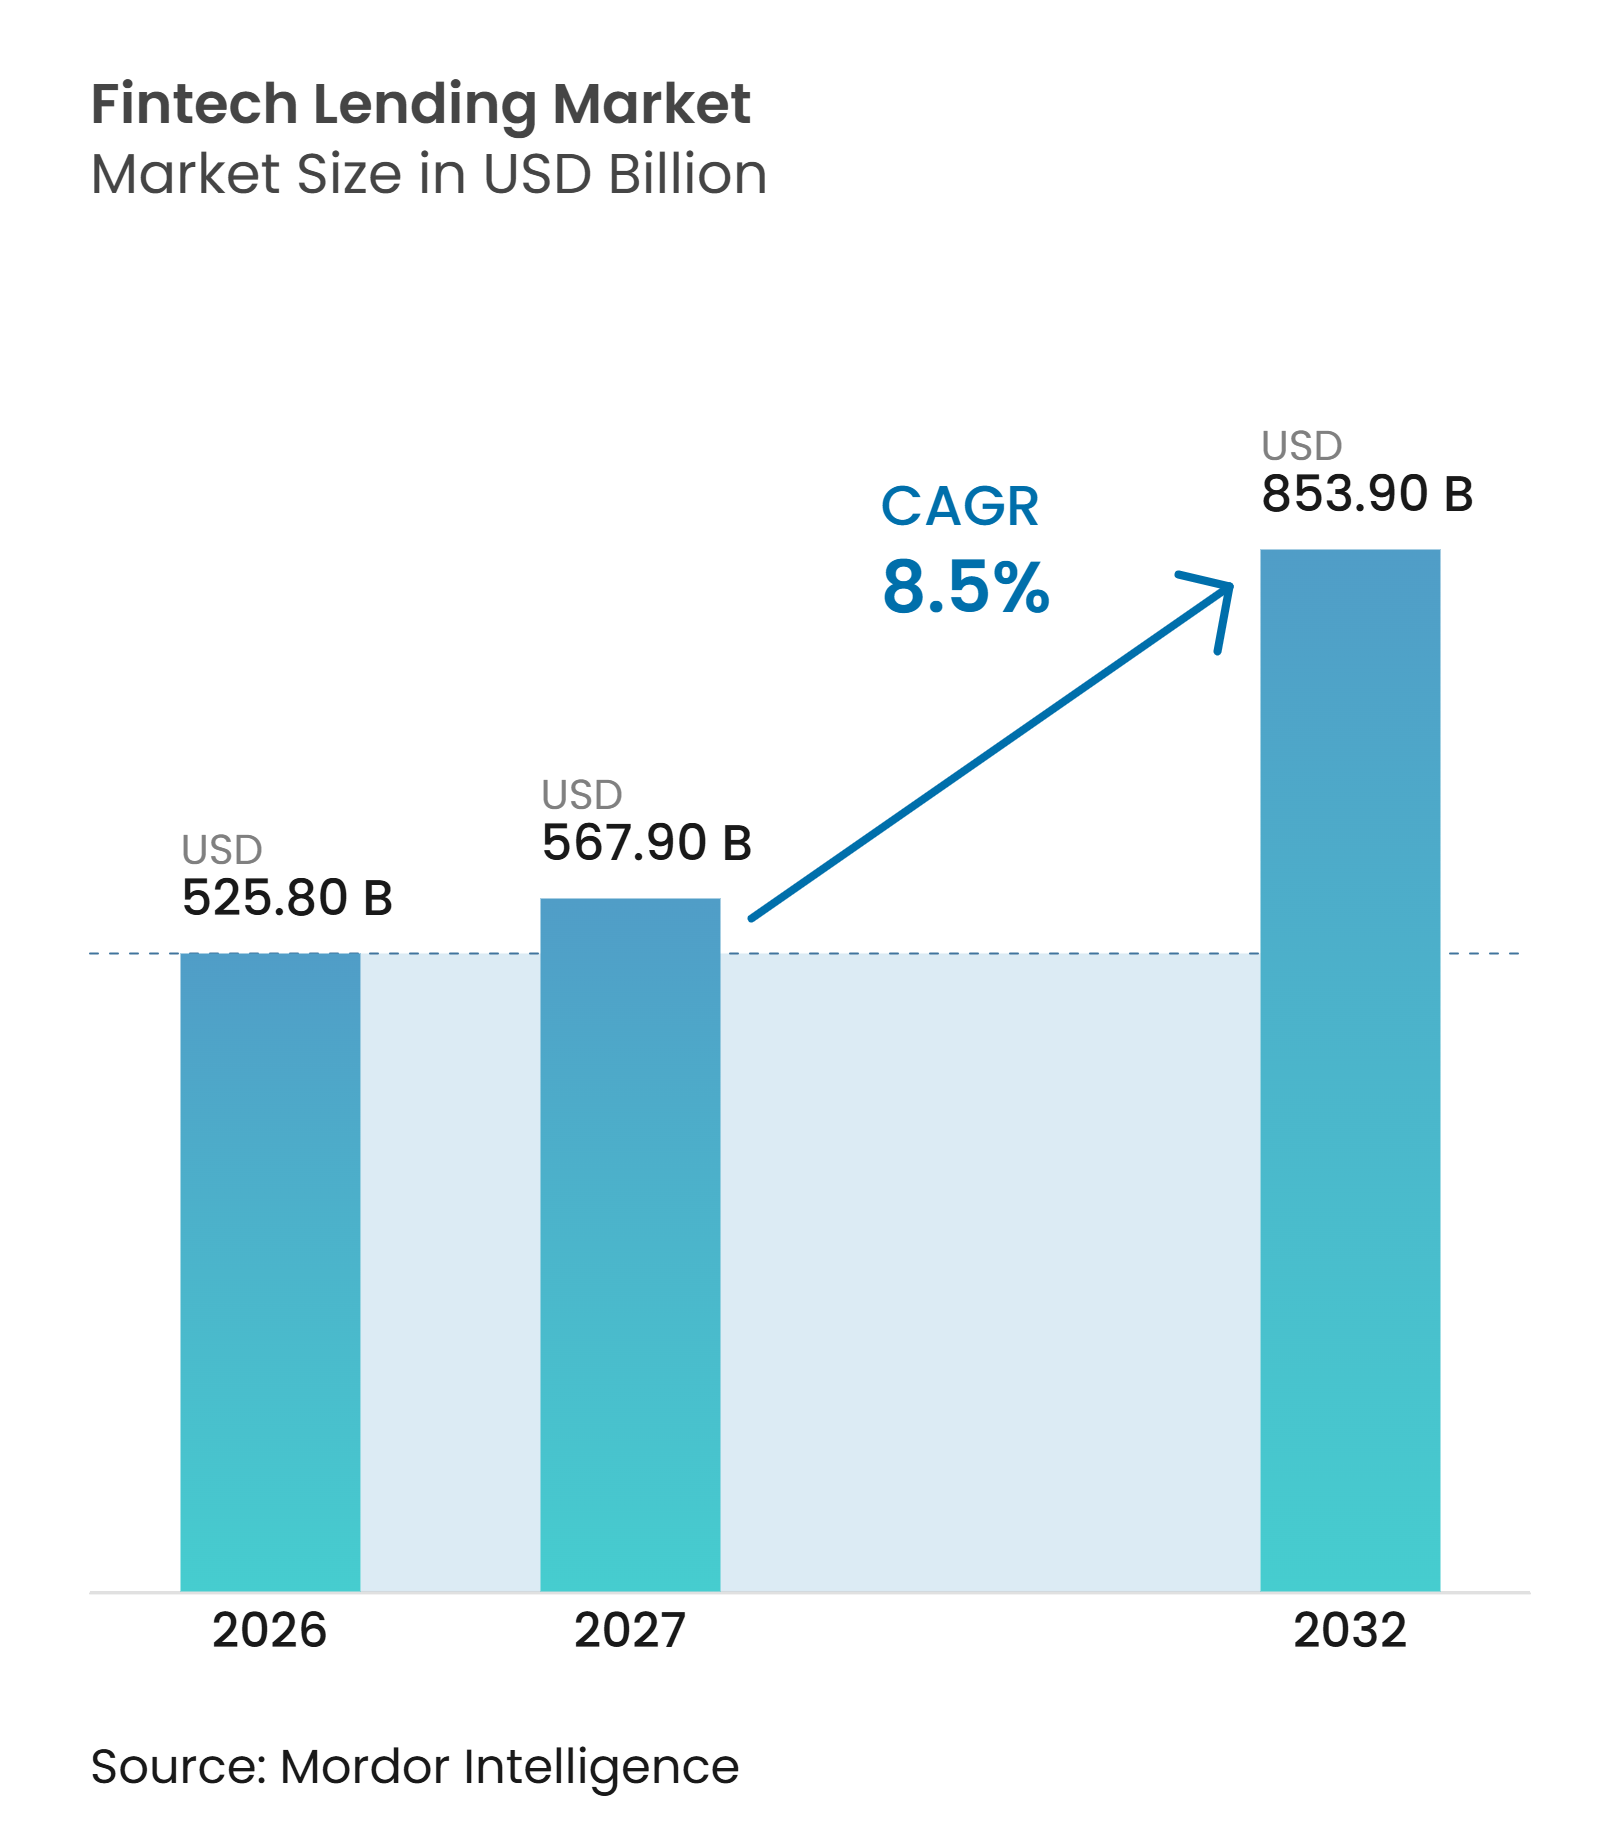
La taille du marché du fintech lending était évaluée à 525,80 milliards USD en 2026 et devrait croître de 567,90 milliards USD en 2027 pour atteindre 853,90 milliards USD d'ici 2032, à un CAGR de 8,5 % pendant la période de prévision (2027-2032).
Le marché du fintech lending fait évoluer l'origination de crédit des processus en agence vers des plateformes numériques capables d'évaluer les emprunteurs et de prendre des décisions en temps réel. La demande est soutenue par des emprunteurs et des petites entreprises ayant besoin d'un accès plus rapide au crédit, tandis que les plateformes utilisent les historiques de transactions pour améliorer la souscription. Le marché du fintech lending bénéficie également des infrastructures de paiement, des outils d'identité numérique et du partage de données financières basé sur le consentement, qui réduisent les délais de traitement. La concurrence dépend de plus en plus de la capacité à obtenir des financements à moindre coût, à mettre en place des contrôles de risque fiables et à distribuer des prêts via des plateformes marchandes et logicielles. La qualité du portefeuille et les conditions de financement en gros restent des limites importantes à l'expansion lorsque le stress de crédit augmente.
Points clés du rapport
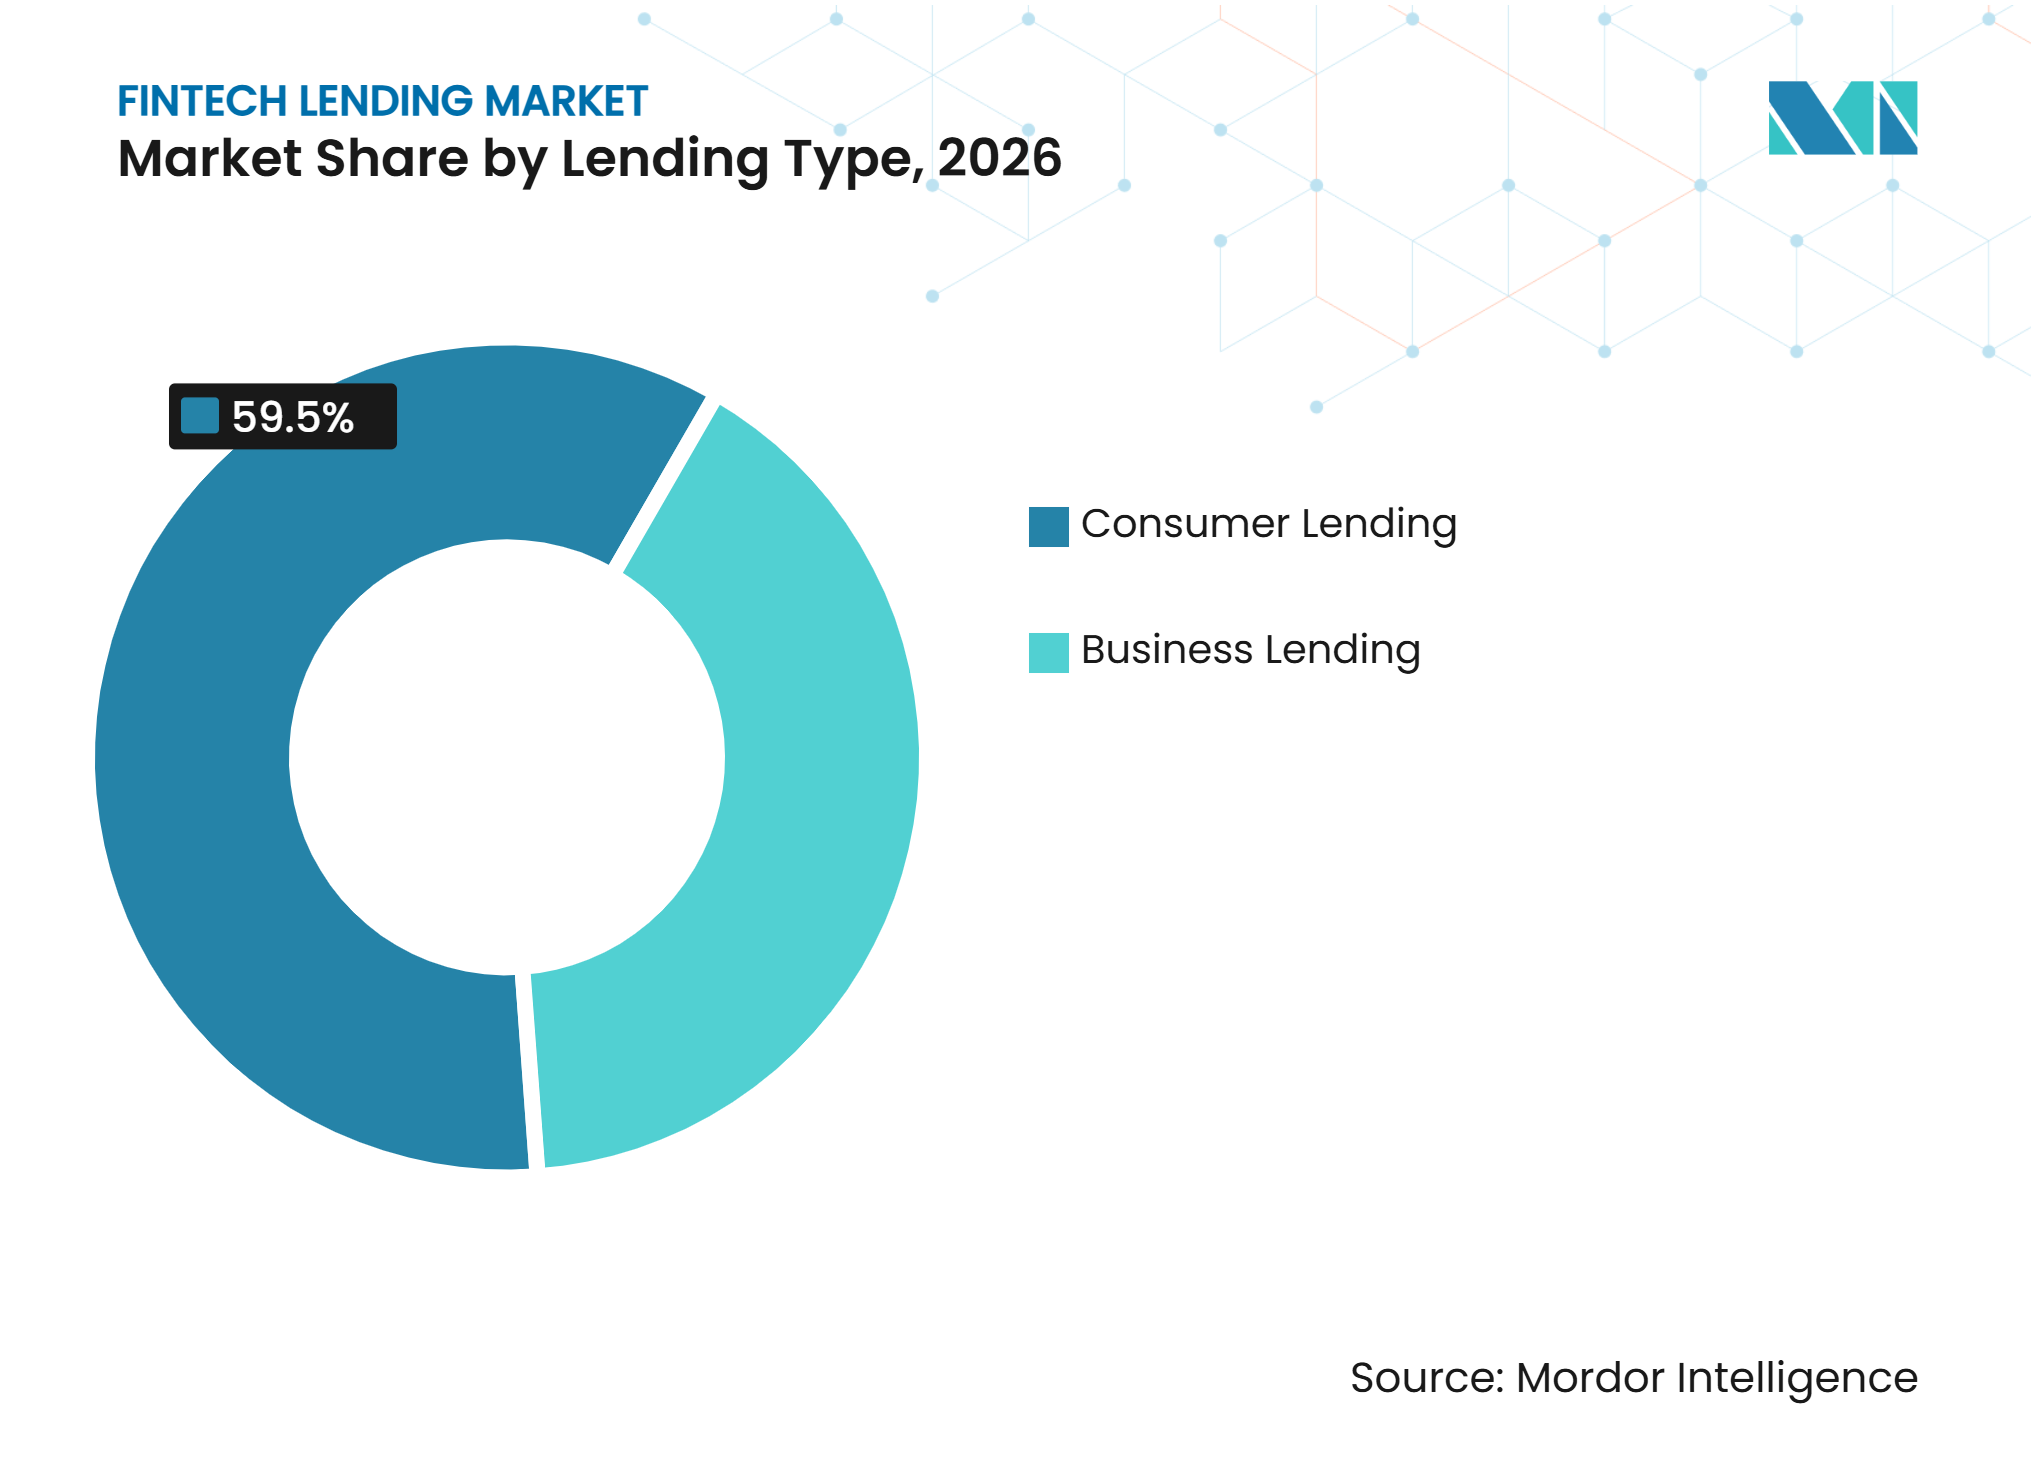
- Par type de prêt, le prêt à la consommation représentait 59,5 % de la part du marché du fintech lending en 2026, tandis que le prêt aux entreprises devrait croître à un CAGR de 11,3 % jusqu'en 2032.
- Par type d'emprunteur, les emprunteurs individuels représentaient 57,8 % de la part du marché du fintech lending en 2026, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 12,1 % jusqu'en 2032.
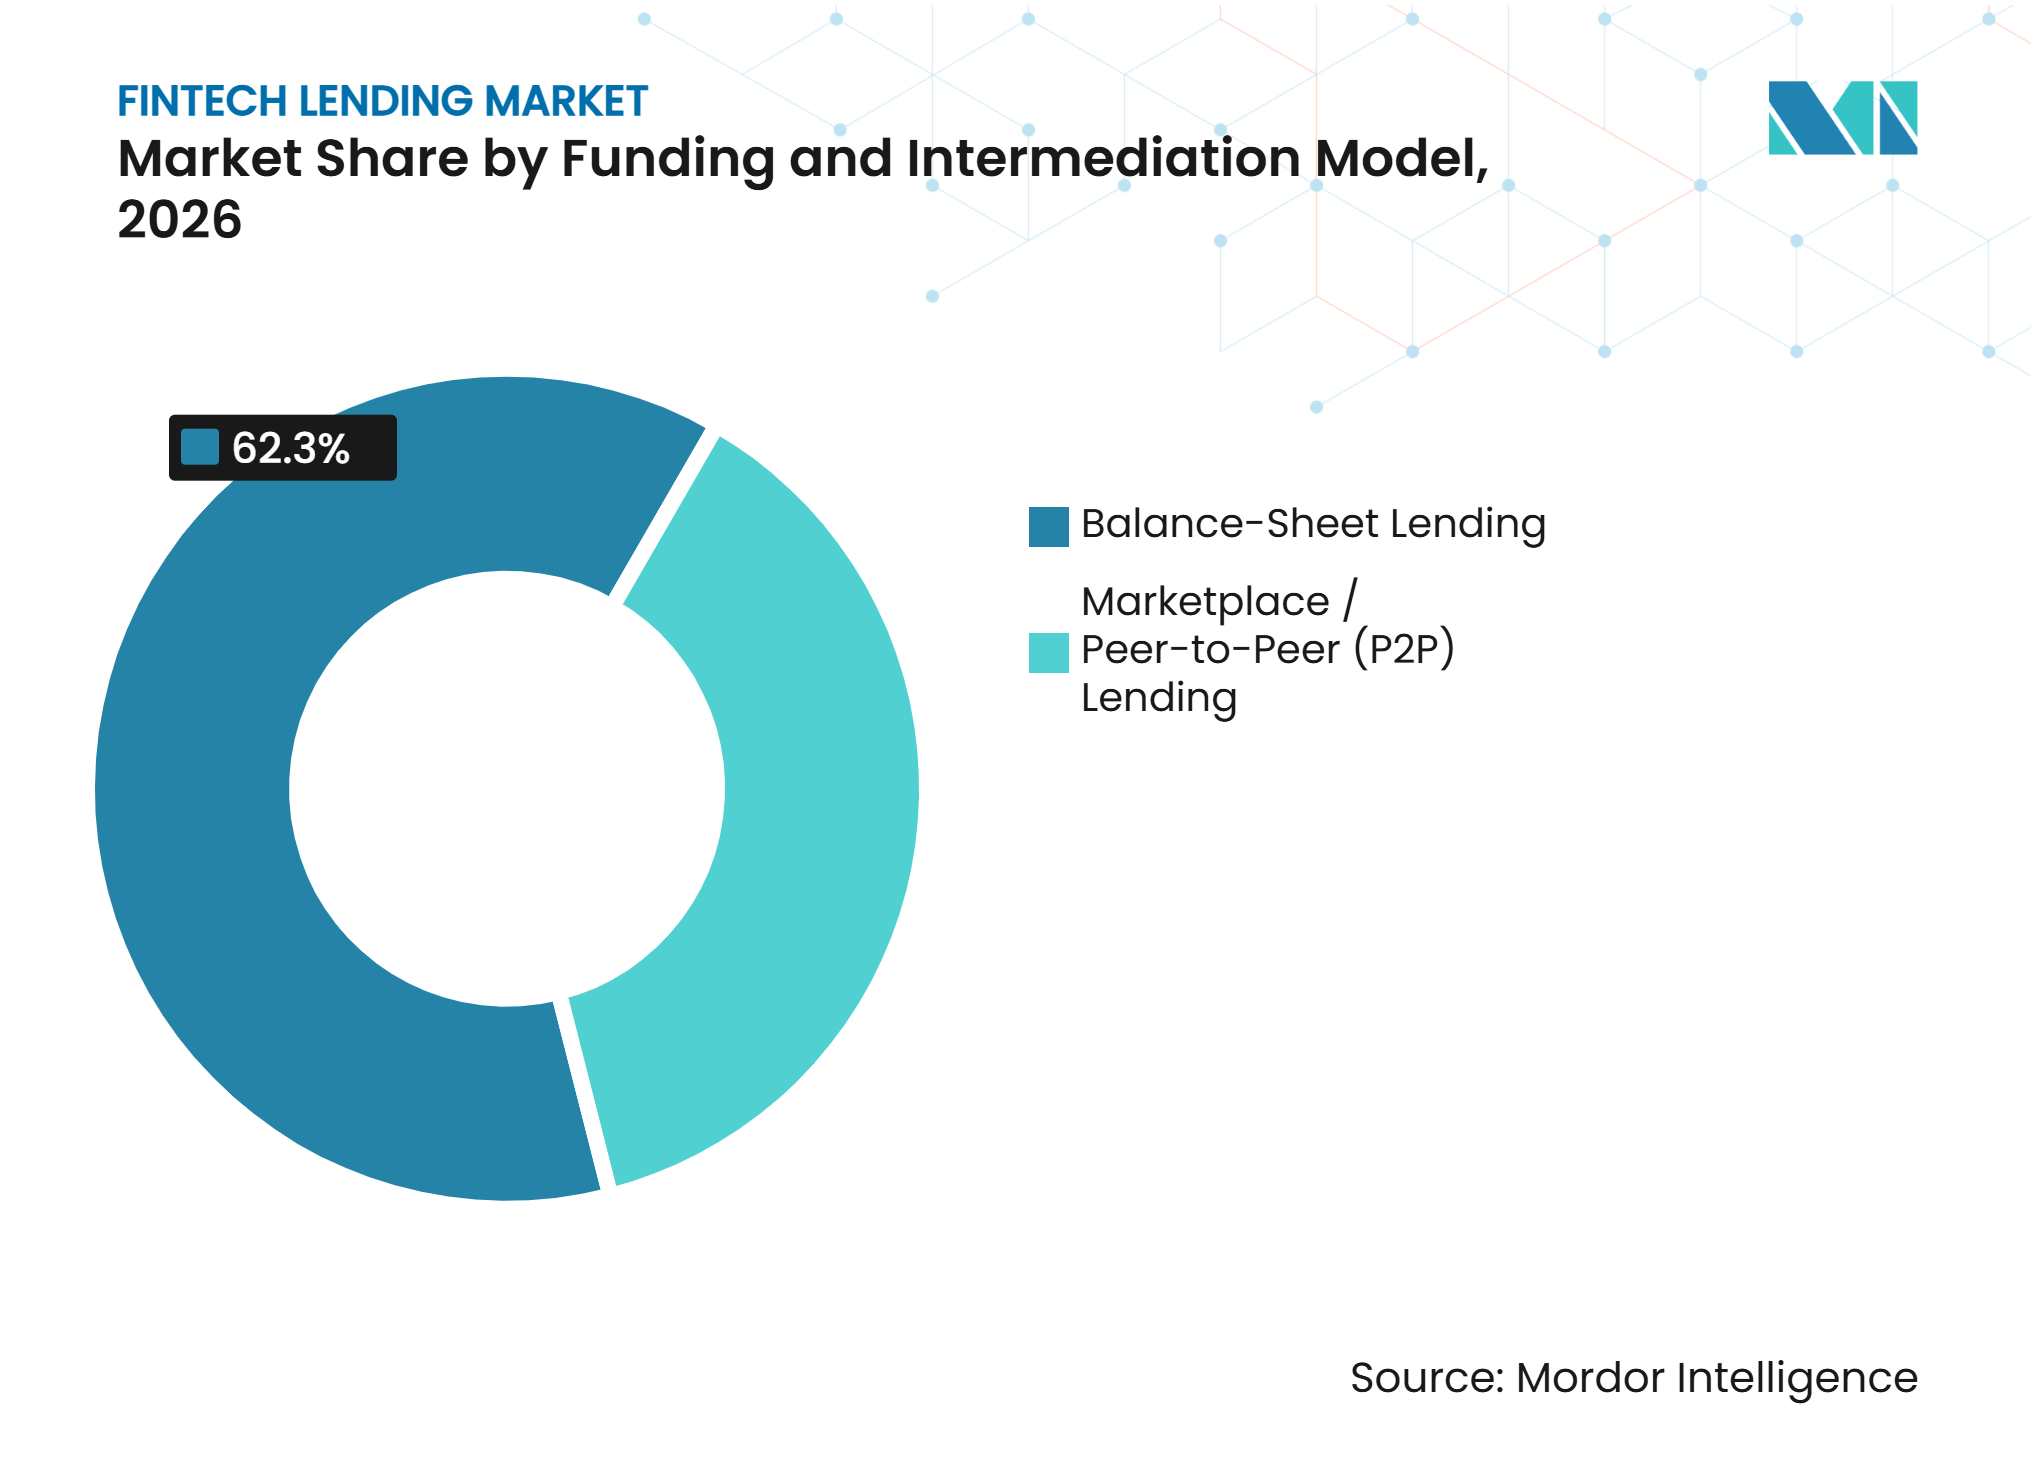
- Par modèle de financement et d'intermédiation, le prêt sur bilan propre représentait 62,3 % de la part du marché du fintech lending en 2026, tandis que le prêt de marché et le prêt entre particuliers devraient croître à un CAGR de 10,4 % jusqu'en 2032.
- Par type d'institution, les plateformes fintech pures et les plateformes de sociétés financières non bancaires numériques représentaient 49,7 % de la part du marché du fintech lending en 2026, tandis que les arrangements de co-prêt facilités par les fintech et initiés par les banques devraient croître à un CAGR de 12,5 % jusqu'en 2032.
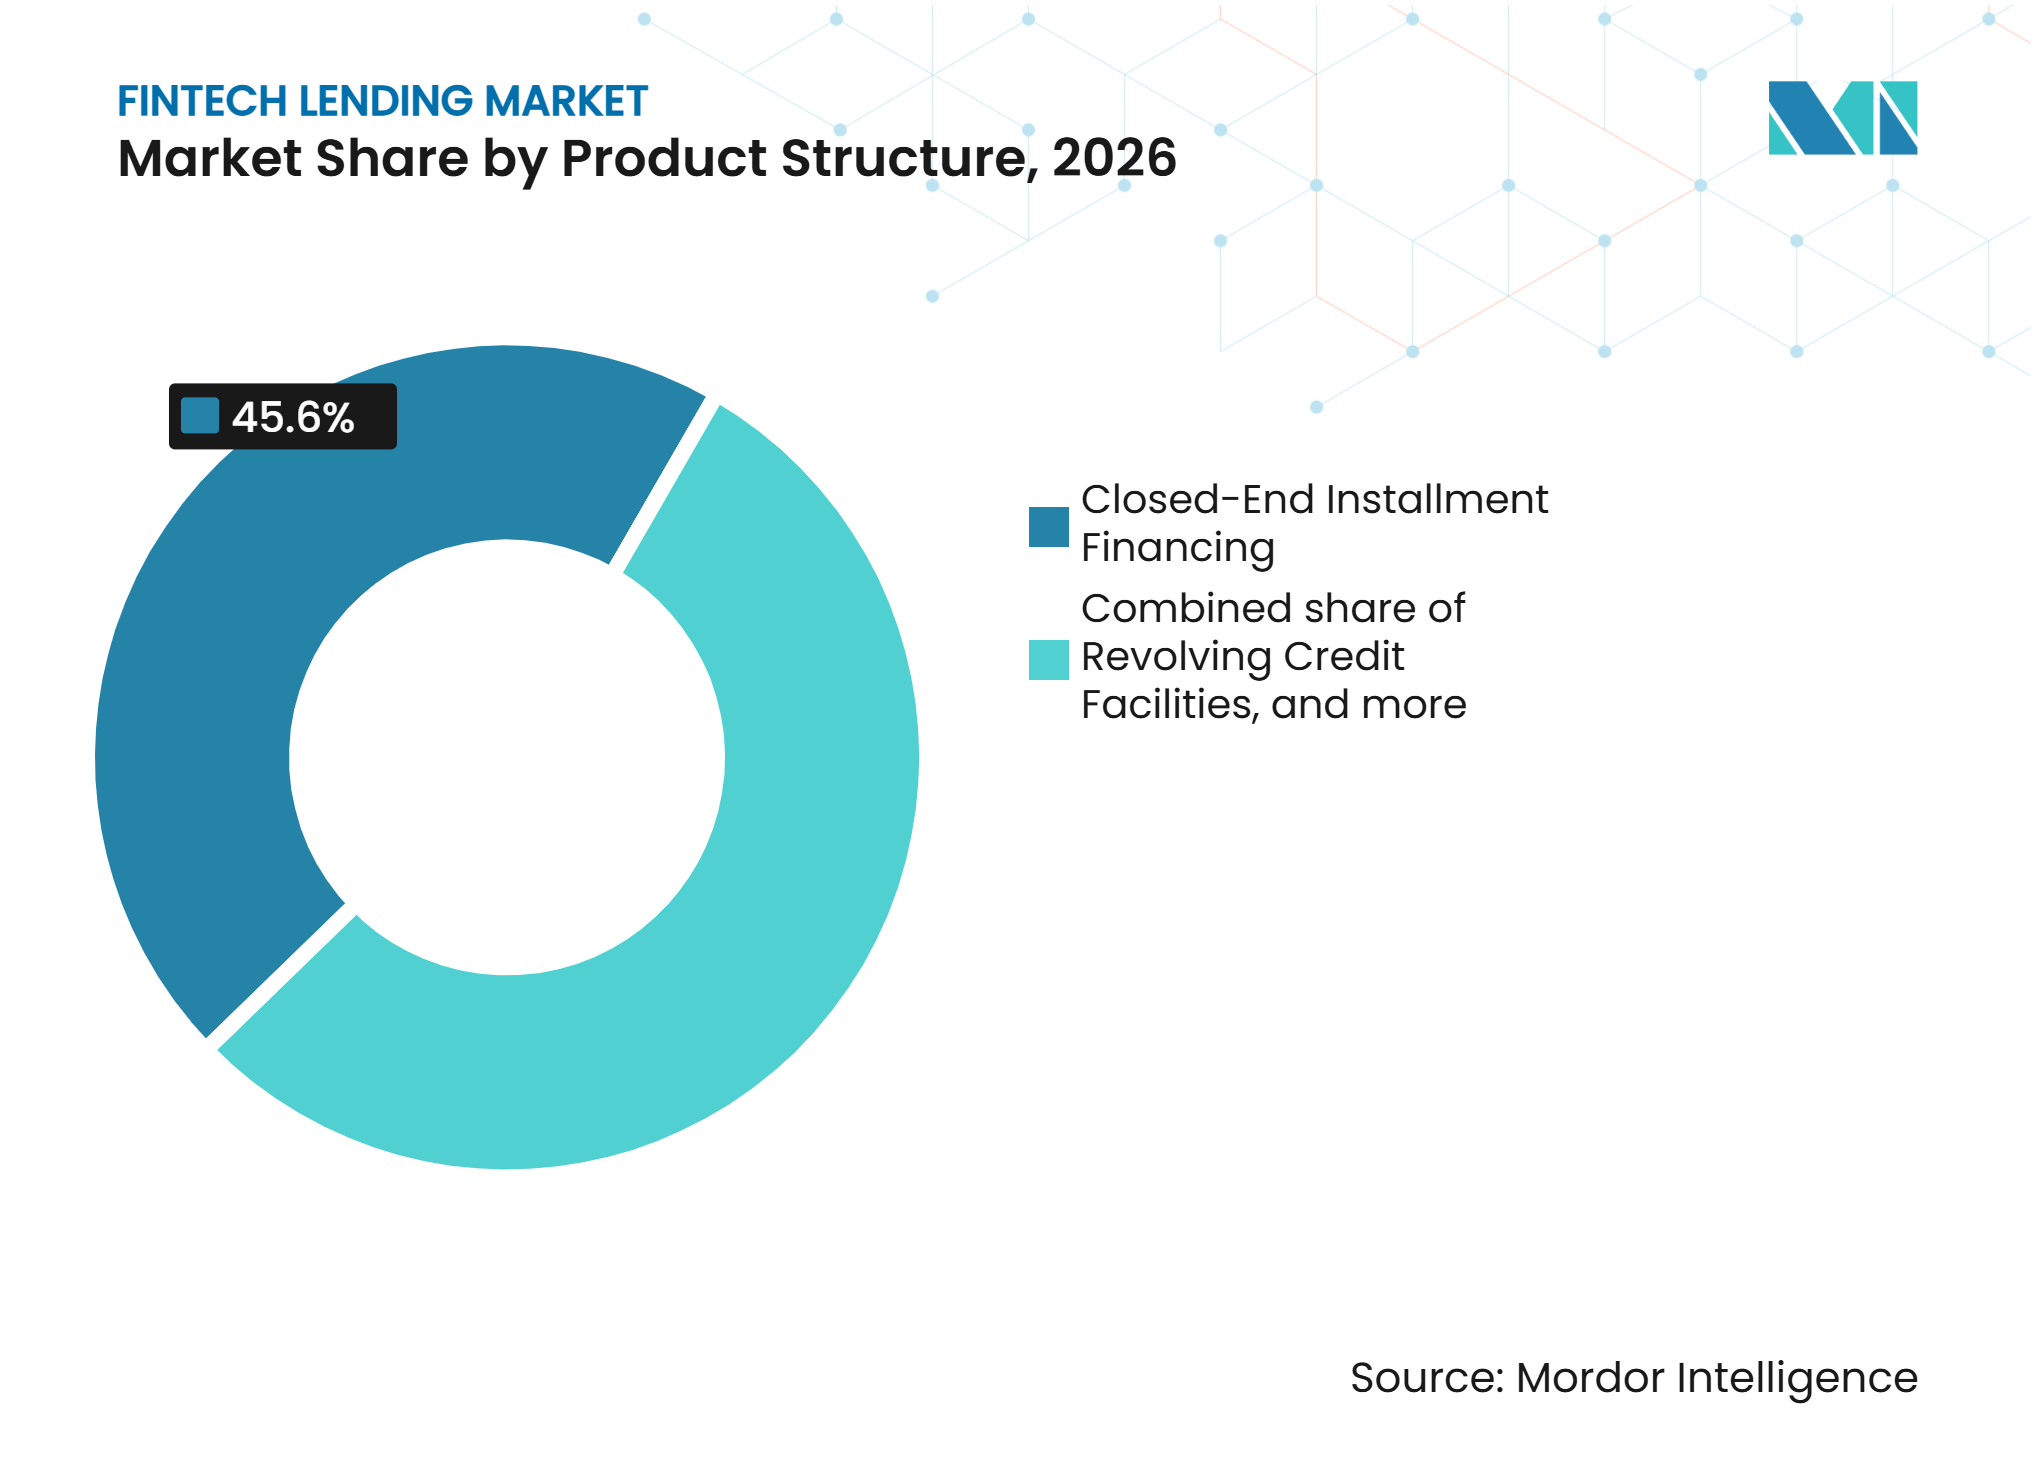
- Par structure de produit, le financement à tempérament à terme fixe représentait 45,6 % de la part du marché du fintech lending en 2026, tandis que le financement basé sur les revenus devrait croître à un CAGR de 13,8 % jusqu'en 2032.
- Par canal de distribution, les canaux numériques directs représentaient 38,2 % de la part du marché du fintech lending en 2026, tandis que les plateformes de commerce intégré et de point de vente devraient croître à un CAGR de 12,9 % jusqu'en 2032.
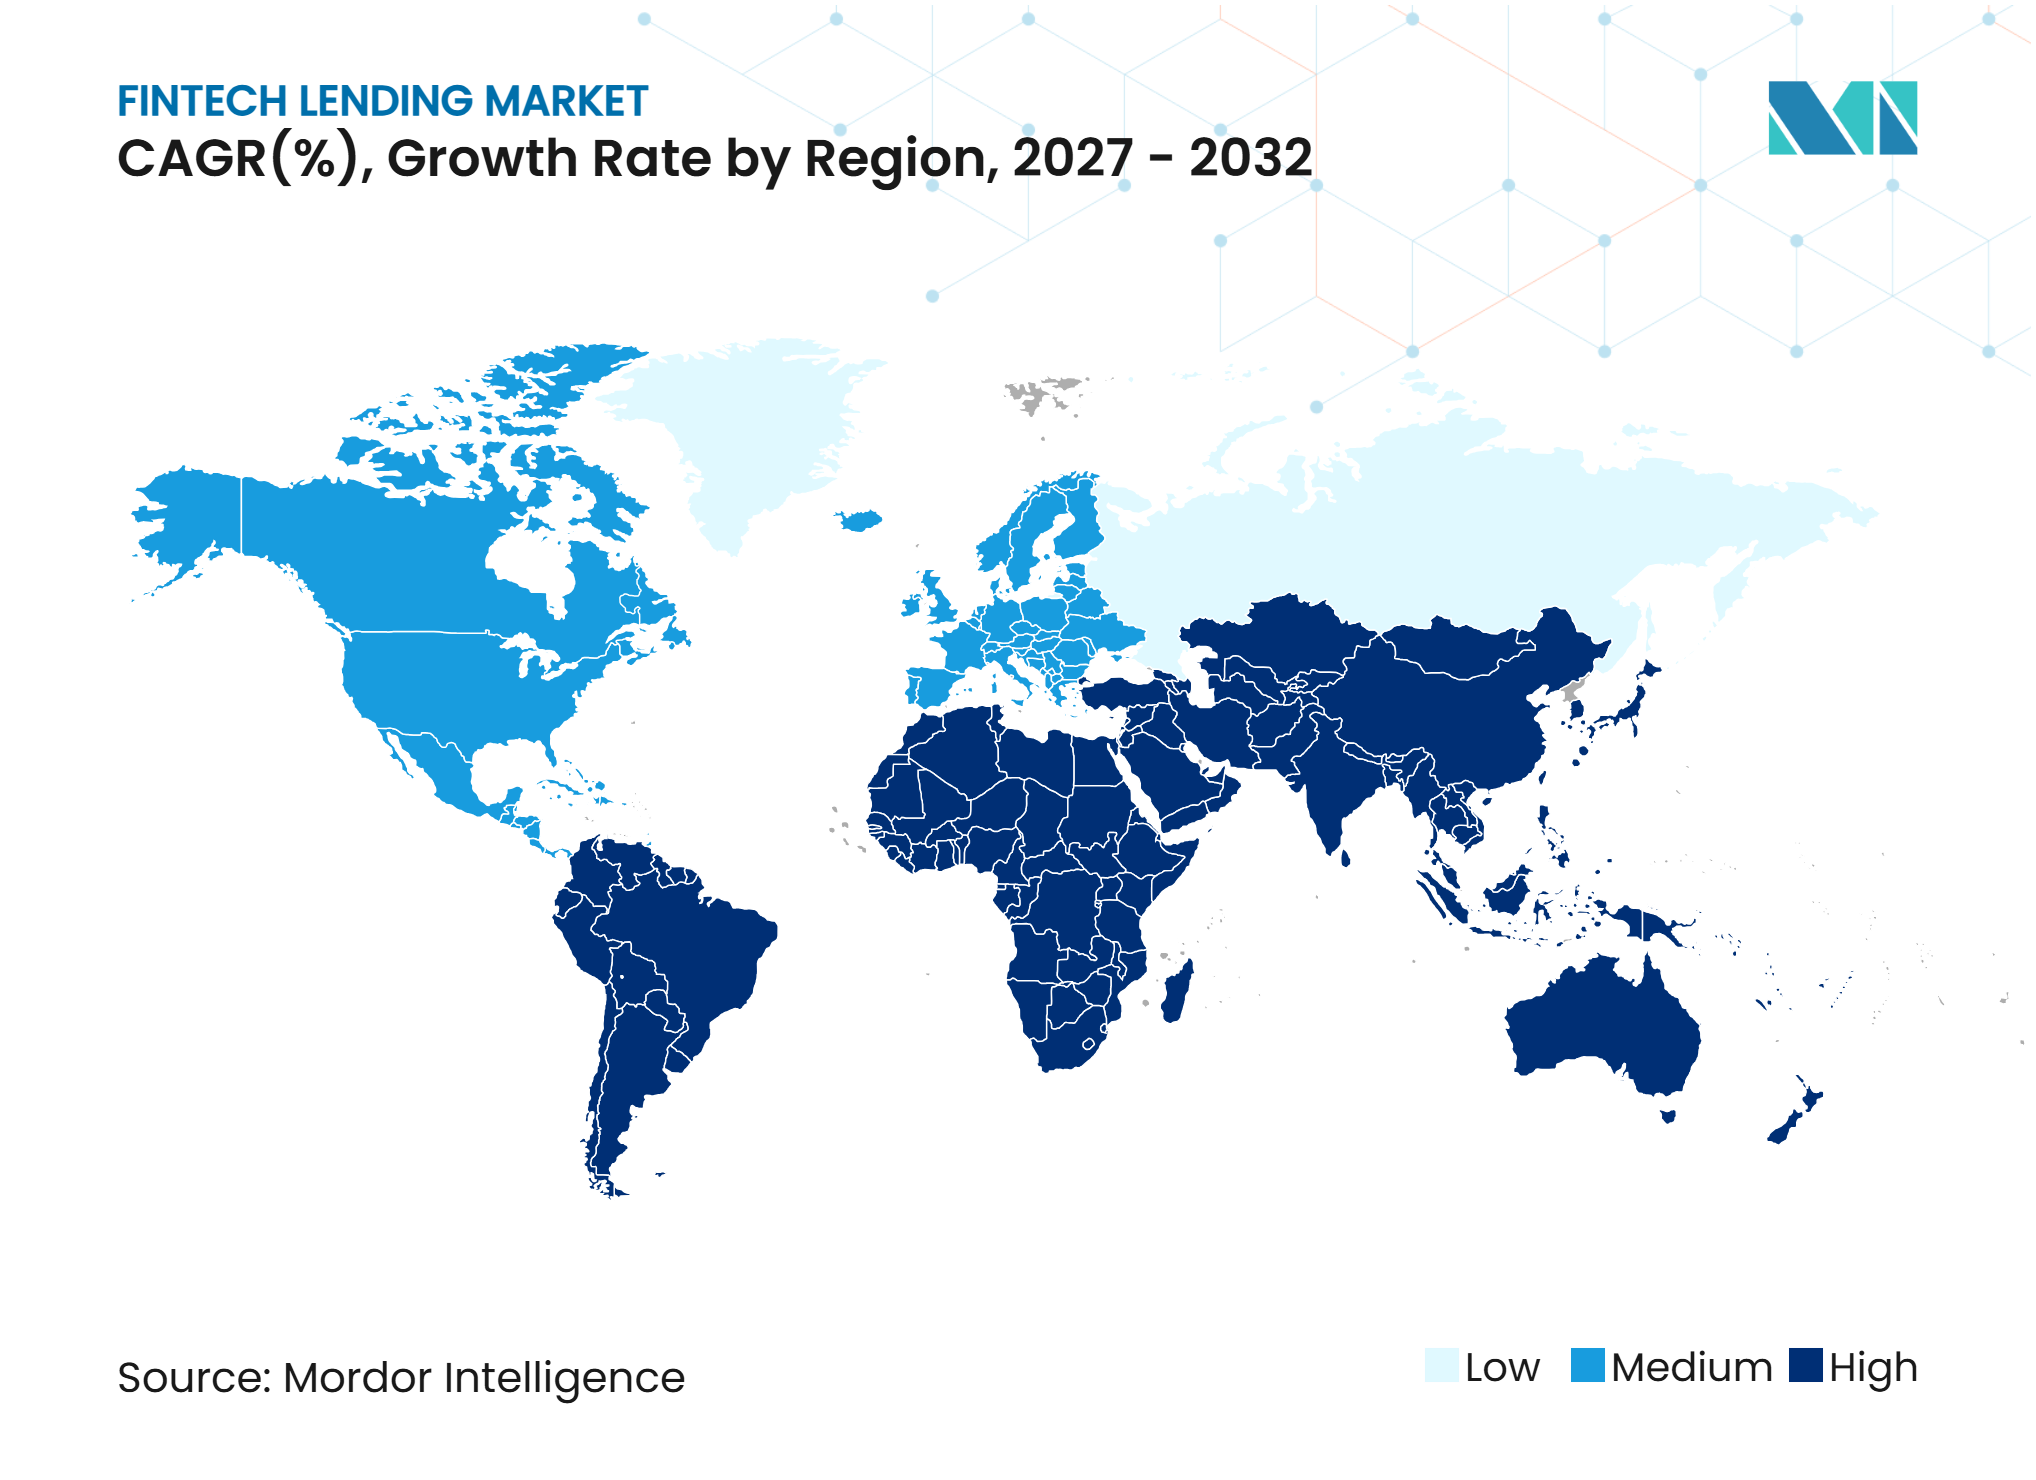
- Par géographie, l'Asie-Pacifique représentait 39,8 % de la part du marché du fintech lending en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 13,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion du prêt intégré et des canaux de distribution de crédit numérique | +1.9% | Mondial, porté par l'Amérique du Nord, l'Europe et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Souscription de crédit assistée par l'IA et traitement automatisé des prêts | +1.6% | Mondial, avec des leaders précoces en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande de crédit non satisfaite parmi les PME et les segments d'emprunteurs mal desservis | +1.4% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Croissance des paiements numériques, de l'e-KYC et de l'infrastructure d'open banking | +1.2% | Mondial, s'accélérant en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Utilisation croissante de données alternatives pour l'évaluation du risque de crédit | +0.9% | Mondial | Long terme (≥ 4 ans) |
| Expansion du financement institutionnel et des canaux de titrisation des prêts | +0.7% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion du prêt intégré et des canaux de distribution de crédit numérique
Le prêt intégré place le crédit au sein de l'environnement opérationnel d'une plateforme non financière, réduisant ainsi la nécessité d'une demande séparée de la part de l'emprunteur. Shopify Capital a accordé 4,2 milliards USD d'avances de fonds marchands et de prêts en 2025, en utilisant les données de revenus de la plateforme en temps réel pour la souscription[1]. Le modèle donne aux plateformes une vue de l'activité des ventes pouvant soutenir des calendriers de remboursement liés aux flux de règlement des marchands. Ces structures de remboursement peuvent réduire le risque de défaut comportemental par rapport aux calendriers fixes, car les déductions suivent les encaissements. Le marché du fintech lending trouve donc de nouvelles voies de distribution dans le commerce, les paiements et les systèmes logiciels où les marchands exercent déjà leur activité quotidienne. Cela modifie également la relation client, car l'offre de financement peut apparaître lorsqu'un marchand gère déjà ses ventes ou ses paiements. Cela peut réduire la séparation entre la distribution de crédit, l'acceptation des paiements et les opérations commerciales quotidiennes. Les prêteurs doivent néanmoins proposer des conditions transparentes afin que les emprunteurs comprennent comment les déductions liées au règlement affectent les liquidités disponibles.
Souscription de crédit assistée par l'IA et traitement automatisé des prêts
La souscription assistée par l'IA permet aux prêteurs d'évaluer le comportement au niveau des transactions plutôt que de s'appuyer uniquement sur des données statiques des bureaux de crédit. Plaid a introduit LendScore 2 en 2026, une famille de scores entraînée sur près de 1 milliard de transactions, qui a affiché une puissance prédictive supérieure de 42 % aux données de crédit traditionnelles seules et peut rendre des décisions en moins de 2 secondes à partir de données bancaires consenties. Cross River a rapporté qu'Upstart a enregistré une croissance des originations de 154 % en glissement annuel au deuxième trimestre 2025 après qu'une mise à jour du modèle a porté le taux de conversion des approbations de 15 % à 24 %[2]. Une revue de 2026 portant sur 118 études évaluées par des pairs a révélé que les approches d'apprentissage profond par ensemble et hybrides surpassaient systématiquement les scores traditionnels pour les emprunteurs à faible historique de crédit et la prise de décision en temps réel. La réévaluation continue de l'activité récente du compte peut également aider les prêteurs à mettre à jour l'éligibilité plutôt que de s'appuyer sur un seul score historique. Cette approche accorde plus de poids au comportement récent de l'emprunteur lorsqu'un prêteur examine une nouvelle demande de crédit. Elle peut aider à traiter les cas à faible historique de crédit où les données historiques des bureaux ne représentent pas pleinement la capacité de remboursement actuelle. La méthode dépend toujours d'un consentement fiable du client et de contrôles appropriés sur l'utilisation des informations de compte.
Demande de crédit non satisfaite parmi les PME et les segments d'emprunteurs mal desservis
L'écart entre les besoins de financement des petites entreprises et l'accès au crédit formel reste une base de demande pour les prêteurs numériques. L'écart de crédit des micro, petites et moyennes entreprises en Inde était de 25 lakh crore INR (278 milliards USD) en mars 2025, tandis que seulement 14 % de ses MPME avaient accès au crédit formel[3]. Aux États-Unis, 29 % des demandeurs de financement pour petites entreprises se sont tournés vers des prêteurs fintech en ligne en 2025. La même enquête a révélé que 60 % des emprunteurs auprès de prêteurs en ligne ont été confrontés à des coûts d'emprunt supérieurs aux attentes, ce qui laisse de la place aux prêteurs bien financés pour concurrencer sur le prix. Au Nigeria, Nomba a signalé un ratio de prêts non performants inférieur à 1 % sur un portefeuille de 21,3 milliards NGN (14,8 millions USD) en utilisant les données de transactions de son infrastructure de paiement pour la souscription aux marchands.
Croissance des paiements numériques, de l'e-KYC et de l'infrastructure d'open banking
Les systèmes d'identité numérique, de paiement et de partage de données raccourcissent des processus qui nécessitaient auparavant plusieurs vérifications manuelles. Le système eKYC basé sur Aadhaar en Inde avait réalisé plus de 23,93 milliards de transactions cumulées d'ici 2026, soutenant l'intégration numérique des clients à grande échelle[4]. WeMoney Connect a été lancé en octobre 2026 pour créer des dossiers d'emprunteurs prêts pour les prêteurs à partir de transactions bancaires consenties en quelques minutes. Ces infrastructures permettent aux prêteurs de valider les schémas de revenus, les obligations récurrentes et l'activité des comptes avec le consentement de l'emprunteur. Elles peuvent également soutenir un traitement plus cohérent des demandes qui nécessiteraient autrement une collecte répétée de documents. Les normes réglementaires en matière de consentement et de protection des données restent nécessaires à mesure que ces systèmes sont plus largement utilisés. Le marché du fintech lending bénéficie lorsque des informations vérifiées peuvent circuler entre les emprunteurs, les prêteurs et les institutions financières réglementées avec moins de friction. Cette infrastructure peut rendre le marché du fintech lending plus accessible aux demandeurs capables de partager des dossiers financiers vérifiés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des prêts non performants et détérioration de la qualité du portefeuille de prêts fintech | -0.8% | Asie-Pacifique et Amérique du Sud | Court terme (≤ 2 ans) |
| Dépendance au financement externe et volatilité de la disponibilité des capitaux institutionnels | -0.6% | Mondial, plus aiguë en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Divergence des réglementations sur les prêts et des exigences de protection des consommateurs selon les juridictions | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Rapports incomplets des bureaux de crédit et partage limité de données entre prêteurs | -0.4% | Moyen-Orient et Afrique, Amérique du Sud et parties de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des prêts non performants et détérioration de la qualité du portefeuille de prêts fintech
L'expansion rapide des prêts non garantis, de faible montant et à courte durée accroît l'exposition des prêteurs fintech aux emprunteurs ayant une capacité de remboursement limitée, faisant de la hausse des prêts non performants un frein majeur à la croissance mondiale du marché. Le recours aux données alternatives, les historiques de crédit limités et la souscription automatisée peuvent affaiblir l'évaluation du risque emprunteur, en particulier parmi les clients aux revenus irréguliers ou à l'endettement existant élevé. L'inflation, la hausse des coûts d'emprunt et l'incertitude économique aggravent encore les difficultés de remboursement sur les marchés. Par exemple, TransUnion a rapporté que les impayés de 60 jours ou plus sur les prêts personnels non garantis aux États-Unis ont augmenté à 3,99 % au quatrième trimestre 2025, contre 3,57 % un an plus tôt[5]. La hausse des défauts augmente les frais de recouvrement, les provisions pour pertes de crédit et les exigences en capital, pesant sur la rentabilité des prêteurs. Par conséquent, les prêteurs fintech doivent renforcer les normes de souscription, surveiller la performance des prêts et améliorer les mécanismes de recouvrement pour maintenir la qualité du portefeuille à mesure que les volumes de prêts augmentent.
Dépendance au financement externe et volatilité de la disponibilité des capitaux institutionnels
De nombreux prêteurs fintech non bancaires dépendent de sources de financement institutionnelles, notamment des facilités d'entrepôt, des titrisations adossées à des actifs et des accords de flux à terme, plutôt que des dépôts de clients. Cette dépendance expose la capacité de prêt et la rentabilité aux variations de l'appétit des investisseurs institutionnels, des coûts d'emprunt et des conditions des marchés de capitaux. Par exemple, Enova a déclaré un coût des fonds de 8,8 % au deuxième trimestre 2025, tandis que SoFi a déclaré un taux moyen de 3,36 % sur les dépôts portant intérêt, illustrant l'avantage potentiel en termes de coût de financement des institutions financées par les dépôts. En janvier 2026, Affirm a demandé à créer une société de prêt industriel assurée par la FDIC, tandis qu'Upstart a soumis sa demande de charte bancaire nationale en mars 2026 et a reçu l'approbation conditionnelle de l'OCC en juillet 2026. Ces développements soulignent les efforts des prêteurs fintech pour diversifier leurs sources de financement et réduire leur dépendance aux capitaux externes, bien que l'obtention d'une charte bancaire introduise des exigences réglementaires et de conformité supplémentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de prêt :
le crédit à la consommation ancre l'échelle, le prêt aux entreprises construit la vélocitéLe prêt à la consommation représentait une part de 59,5 % du marché du fintech lending en 2026, soutenu par les prêts personnels, les produits d'achat immédiat et paiement différé, et les avances de fonds numériques. La Réserve fédérale a estimé que les fournisseurs d'achat immédiat et paiement différé ont émis 156,7 milliards USD de crédit aux États-Unis en 2025. Fitch Ratings a signalé une émission record de titres adossés à des actifs de prêts à la consommation non garantis de 25,6 milliards USD en 2025. L'échelle du segment reflète le glissement continu du crédit non garanti en agence vers l'origination numérique. La hausse de l'activité subprime peut néanmoins accroître l'exposition aux pertes lorsque les conditions économiques se dégradent.
Le prêt aux entreprises devrait croître à un CAGR de 11,3 % jusqu'en 2032 au sein du marché du fintech lending. SoFi est entré dans le prêt aux petites entreprises en 2025 avec des prêts fixes de 2 500 USD à 250 000 USD, un décaissement en 24 heures et sans frais d'origination. La Banque de réserve fédérale de Kansas City a rapporté que le prêt aux petites entreprises a augmenté de 13,4 % en glissement annuel jusqu'au troisième trimestre 2025. La demande et les taux d'approbation se sont améliorés chez les prêteurs en ligne tandis que les deux mesures ont diminué dans les grandes banques. Cela crée de la place pour les prêteurs capables d'associer des décisions plus rapides à un contrôle solide du risque. Les petites entreprises peuvent bénéficier lorsque les plateformes adaptent les conditions de prêt aux flux de trésorerie et à la capacité de remboursement de l'entreprise. Le marché du fintech lending peut servir ces entreprises plus efficacement lorsque l'éligibilité reflète la performance opérationnelle actuelle.



Par type d'emprunteur :
les emprunteurs individuels en tête, les PME émergent comme priorité stratégiqueLes emprunteurs individuels représentaient une part de 57,8 % en 2026, reflétant l'utilisation généralisée des prêts personnels numériques, des produits d'achat immédiat et paiement différé, et du crédit à courte durée. La dette des ménages américains a atteint 18,8 milliards USD au premier trimestre 2026, soutenant la demande de crédit à la consommation. La Banque de réserve de l'Inde a déclaré que plus de 70 % des portefeuilles de prêts fintech étaient non garantis, avec plus de la moitié des prêts accordés à des emprunteurs de moins de 35 ans. Les emprunteurs plus jeunes et ceux situés en dehors des grandes villes sont au cœur de la base adressable pour les prêteurs numériques. Le segment nécessite également une surveillance attentive du crédit car l'exposition non garantie peut réagir rapidement aux chocs de revenus. Les prêteurs doivent équilibrer un accès plus facile au crédit avec la performance de remboursement à travers différentes cohortes de consommateurs.
Les petites et moyennes entreprises devraient croître à un CAGR de 12,1 % jusqu'en 2032. La Réserve fédérale a constaté que 29 % des demandeurs de financement pour petites entreprises aux États-Unis ont utilisé des prêteurs fintech en ligne en 2025. Le faible niveau d'accès au crédit formel parmi les MPME indiennes indique un besoin non satisfait important. Les demandes numériques peuvent réduire la paperasserie pour les entreprises qui manquent de documentation financière traditionnelle. La tarification et les conditions de prêt restent importantes car les emprunteurs ont signalé des coûts supérieurs aux attentes auprès des prêteurs en ligne. Les grandes entreprises forment un groupe d'emprunteurs plus restreint et utilisent couramment le financement des créances, le crédit de chaîne d'approvisionnement et les structures de co-prêt. Ces arrangements permettent aux plateformes fintech d'originer du crédit tandis que les partenaires institutionnels financent ou conservent une partie de l'exposition. Le secteur du fintech lending s'étend donc à des emprunteurs aux besoins très différents en matière de documentation, de flux de trésorerie et de financement. Cette diversité fait de la souscription spécifique à l'emprunteur et d'une conception claire des produits des éléments centraux du segment.
Par modèle de financement et d'intermédiation :
dominance du bilan propre, le prêt de marché regagne la confiance institutionnelleLe prêt sur bilan propre représentait une part de 62,3 % en 2026, les prêteurs conservant les prêts originés via des lignes d'entrepôt, des dépôts ou des facilités de crédit dédiées. Le modèle donne aux prêteurs un contrôle direct sur l'origination et les relations avec les emprunteurs. Affirm a déclaré des relations avec près de 200 partenaires de financement à travers des facilités d'entrepôt, des investisseurs en titres adossés à des actifs et des acheteurs de flux à terme. Il a également levé plus de 7 milliards USD via des émissions de billets sur 2 ans. La diversité du financement peut être difficile à établir rapidement pour les nouveaux entrants de plus petite taille. Ce soutien institutionnel a contribué à faire du crédit originé par les fintech une catégorie d'actifs reconnue. Il peut également aider les prêteurs à maintenir l'offre de prêts lorsqu'un seul canal de financement devient moins disponible. La diversité du financement est une considération importante pour le marché du fintech lending car les prêteurs ont besoin de continuité face à l'évolution des conditions des investisseurs.
Le prêt de marché et le prêt entre particuliers devraient croître à un CAGR de 10,4 % jusqu'en 2032. LendingClub a déclaré une croissance des originations sur le marché de 68 % en glissement annuel au quatrième trimestre 2025. Son modèle de banque de marché numérique combine la conservation des prêts financés par les dépôts avec la vente de prêts à des investisseurs institutionnels. Cette approche cherche à combiner un financement stable avec une distribution plus large du risque de crédit. Une meilleure liquidité du marché secondaire et des informations granulaires sur les emprunteurs soutiennent l'intérêt pour les tranches de prêts. Le modèle peut séduire les plateformes qui souhaitent préserver la flexibilité entre la conservation des prêts et leur distribution. Il donne également aux acheteurs institutionnels accès à des pools de prêts soutenus par des informations sur les emprunteurs au niveau de la plateforme.

Par type d'institution / initiateur :
les fintech tiennent le centre, le co-prêt s'accélèreLes plateformes fintech pures et les plateformes de sociétés financières non bancaires numériques représentaient une part de 49,7 % en 2026. Les prêteurs numériques indiens ont décaissé 97 381 crore INR (10,8 milliards USD) en prêts personnels au premier semestre de l'exercice 2025-26, en hausse de 25 % en glissement annuel. Les grandes plateformes technologiques ont un avantage car leurs systèmes de paiement et de commerce génèrent des enregistrements de transactions en temps réel. L'attention réglementaire portée à l'utilisation des données et au pouvoir de marché peut limiter la vitesse des nouveaux partenariats et des lancements de produits. L'échelle de la plateforme reste importante, mais une gouvernance claire est également nécessaire à mesure que le prêt devient plus intégré dans les écosystèmes numériques.
Les arrangements de co-prêt facilités par les fintech et initiés par les banques devraient croître à un CAGR de 12,5 % jusqu'en 2032. Les règles finales de co-prêt de la Banque de réserve de l'Inde sont entrées en vigueur le 1er janvier 2026 et ont étendu le cadre au-delà des prêts au secteur prioritaire à toutes les entités réglementées et à tous les types de prêts. Les règles exigent une rétention minimale de 10 % du prêt et une divulgation claire du rôle de chaque partie aux emprunteurs. Carlyle Group et Citigroup ont annoncé un partenariat de financement adossé à des actifs pour les prêteurs fintech en juin 2025. De telles structures peuvent combiner la capacité de souscription numérique d'un fintech avec la capacité de financement d'une banque ou d'un investisseur institutionnel. Des divulgations claires aux emprunteurs et des exigences de risque retenu sont importantes pour la durabilité de ces arrangements.
Par structure de produit :
le financement à tempérament en tête, le financement basé sur les revenus perturbe le marchéLe financement à tempérament à terme fixe représentait une part de 45,6 % en 2026, soutenu par les prêts personnels, les plans mensuels d'achat immédiat et paiement différé, et les prêts à terme aux petites entreprises. La Réserve fédérale a estimé que 37 % des émissions d'achat immédiat et paiement différé aux États-Unis en 2025 comportaient des charges de taux annuel effectif global (TAEG), Affirm et Block représentant plus de 90 % des originations portant un TAEG. Les plans à tempérament à plus long terme étendent le financement numérique aux achats de plus grande valeur, tandis que les facilités de crédit renouvelable offrent aux entreprises un accès continu au fonds de roulement. Les produits basés sur les créances soutiennent également l'affacturage de factures et le financement de la chaîne d'approvisionnement dans le commerce interentreprises. Ces structures offrent aux emprunteurs des alternatives grâce à des calendriers de remboursement fixes, un accès au crédit renouvelable et un financement lié aux créances en cours.
Le financement basé sur les revenus devrait croître à un CAGR de 13,8 % jusqu'en 2032. Shopify Capital a acheté 4,2 milliards USD de prêts et d'avances de fonds marchands aux marchands Shopify en 2025, démontrant l'échelle du financement marchand intégré, bien que ce chiffre inclue plusieurs produits de financement plutôt qu'exclusivement le financement basé sur les revenus. En août 2025, Elavon, filiale de U.S. Bank, s'est associée à Liberis pour lancer Quick Capital, offrant un accès au financement basé sur les revenus à plus de 275 000 marchands américains via sa plateforme marchande. Ces développements démontrent comment les plateformes de paiement et les données de transactions marchandes élargissent les options de financement intégré pour les petites entreprises. Les structures de remboursement liées aux ventes réelles peuvent offrir une plus grande flexibilité aux marchands gérant des flux de trésorerie variables.
Par canal de distribution :
le numérique direct ancre l'échelle, le commerce intégré remodèle l'accèsLes canaux numériques directs représentaient une part de 38,2 % du marché du fintech lending en 2026. Ces canaux comprennent les applications gérées par les prêteurs, les sites web et les plateformes de prêt autonomes. Le modèle numérique direct de SoFi disposait d'un portefeuille de prêts de plus de 42 milliards USD au premier trimestre 2026, soutenu par 40 milliards USD de dépôts. Les plateformes bancaires et de paiement numériques, les plateformes de logiciels d'entreprise et les marchés de prêts servent différents points du parcours de l'emprunteur. Ils permettent aux prêteurs d'atteindre les consommateurs, les marchands et les entreprises via des services en ligne établis. Le prêt numérique direct continue de bénéficier des utilisateurs qui préfèrent les demandes en ligne aux agences physiques.
Les plateformes de commerce intégré et de point de vente devraient croître à un CAGR de 12,9 % jusqu'en 2032. Toast, BILL et DoorDash distribuent des offres de financement au sein d'environnements logiciels utilisés par les marchands. La souscription de Parafin utilise des données provenant de plus de 2 millions de petites entreprises pour soutenir ces offres intégrées. Worldpay a introduit un moteur de finance intégrée en septembre 2025 permettant aux partenaires de plateforme d'ajouter des produits de prêt, de banque et de carte commerciale. Le secteur du fintech lending fait face à un modèle d'acquisition en mutation car les plateformes logicielles à grande échelle peuvent devenir des canaux de prêt. À mesure que cela se produit, la qualité de la souscription et le coût du financement peuvent devenir plus importants que la portée numérique autonome d'un prêteur. Cela augmente également la valeur des relations à long terme avec les partenaires logiciels et de paiement.
Analyse géographique
Asie-Pacifique : l'ancre structurelle du marché
L'Asie-Pacifique représentait une part de 39,8 % du marché du fintech lending en 2026. La région combine de grands groupes d'emprunteurs mal desservis avec des systèmes de paiement axés sur le mobile et des plateformes de commerce intégrées. Le portefeuille de prêts de prêt numérique en Asie du Sud-Est était estimé à 116 milliards USD en 2026. En Chine, des plateformes telles que WeBank et Ant Group exploitent les données transactionnelles et comportementales de leurs écosystèmes numériques pour soutenir l'évaluation du crédit et les décisions de prêt. En Inde, le cadre de co-prêt de la Banque de réserve de l'Inde, en vigueur depuis janvier 2026, a étendu les partenariats entre banques et sociétés financières non bancaires au-delà des prêts au secteur prioritaire à une gamme plus large de catégories de prêts. Le cadre fournit des canaux de financement supplémentaires pour les prêteurs non bancaires tout en établissant des exigences en matière de partage des risques, de divulgations aux emprunteurs et de service des prêts. Ces développements renforcent la distribution de crédit numérique et soutiennent l'expansion du fintech lending dans les segments des consommateurs et des entreprises.
Moyen-Orient et Afrique : la frontière à la croissance la plus rapide
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 13,4 % jusqu'en 2032, soutenus par l'adoption des smartphones, les initiatives d'inclusion financière et la demande croissante de financement accessible pour les consommateurs et les petites entreprises. Le secteur du crédit à la consommation en Égypte a servi environ 10,77 millions de clients au cours des 11 premiers mois de 2025, avec des décaissements de financement atteignant 87,2 milliards EGP (environ 1,8 milliard USD), représentant une croissance de 58,4 % en glissement annuel. Aux Émirats arabes unis, la Banque centrale a introduit sa réglementation sur la finance ouverte en juillet 2025, établissant des exigences pour le partage de données financières basé sur les API et le consentement explicite des consommateurs. Ces développements réglementaires soutiennent l'évaluation du crédit basée sur les données et créent des opportunités pour les prêteurs numériques de développer des produits de financement utilisant des informations financières basées sur le consentement. Cependant, les différences en matière de couverture des bureaux de crédit, d'infrastructure financière et de maturité réglementaire continuent d'influencer les opportunités de prêt dans les pays du Conseil de coopération du Golfe et en Afrique subsaharienne.
Amérique du Nord, Europe et Amérique latine : une infrastructure mature face à de nouveaux écarts de crédit
L'Amérique du Nord bénéficie d'une infrastructure de crédit à la consommation établie et d'une participation croissante des fintech dans le prêt non garanti. Aux États-Unis, les prêteurs fintech représentaient 42 % des originations de prêts personnels non garantis au troisième trimestre 2025, tandis que les soldes de prêts personnels non garantis en cours atteignaient 281 milliards USD au deuxième trimestre 2026. En Europe, des plateformes telles que Klarna, Funding Circle, Zopa et Auxmoney opèrent sur des marchés de prêts aux consommateurs et aux entreprises façonnés par des réglementations de crédit établies et des exigences d'open banking. Klarna a obtenu une facilité de financement structuré de 1,4 milliard EUR auprès de Santander en août 2025, adossée à des créances allemandes, soutenant la diversification de ses sources de financement. En Amérique latine, R2 et Ant International se sont associés en octobre 2025 pour étendre le financement intégré aux petites et moyennes entreprises au Mexique, au Chili, en Colombie, au Pérou et au Brésil. R2 a estimé que les prêteurs formels ne satisfont que 13 % de la demande de crédit des PME régionales, soulignant l'écart de financement disponible pour les plateformes numériques. Alors que les marchés établis bénéficient de canaux de financement plus profonds et d'une infrastructure de crédit développée, les marchés émergents offrent des opportunités aux prêteurs alternatifs pour répondre aux besoins de financement non satisfaits des consommateurs et des entreprises. Par conséquent, les différences en matière de disponibilité du financement, de couverture des données de crédit et d'exigences réglementaires continuent de façonner le développement concurrentiel du marché du fintech lending.
Paysage concurrentiel
Concentration du Marché
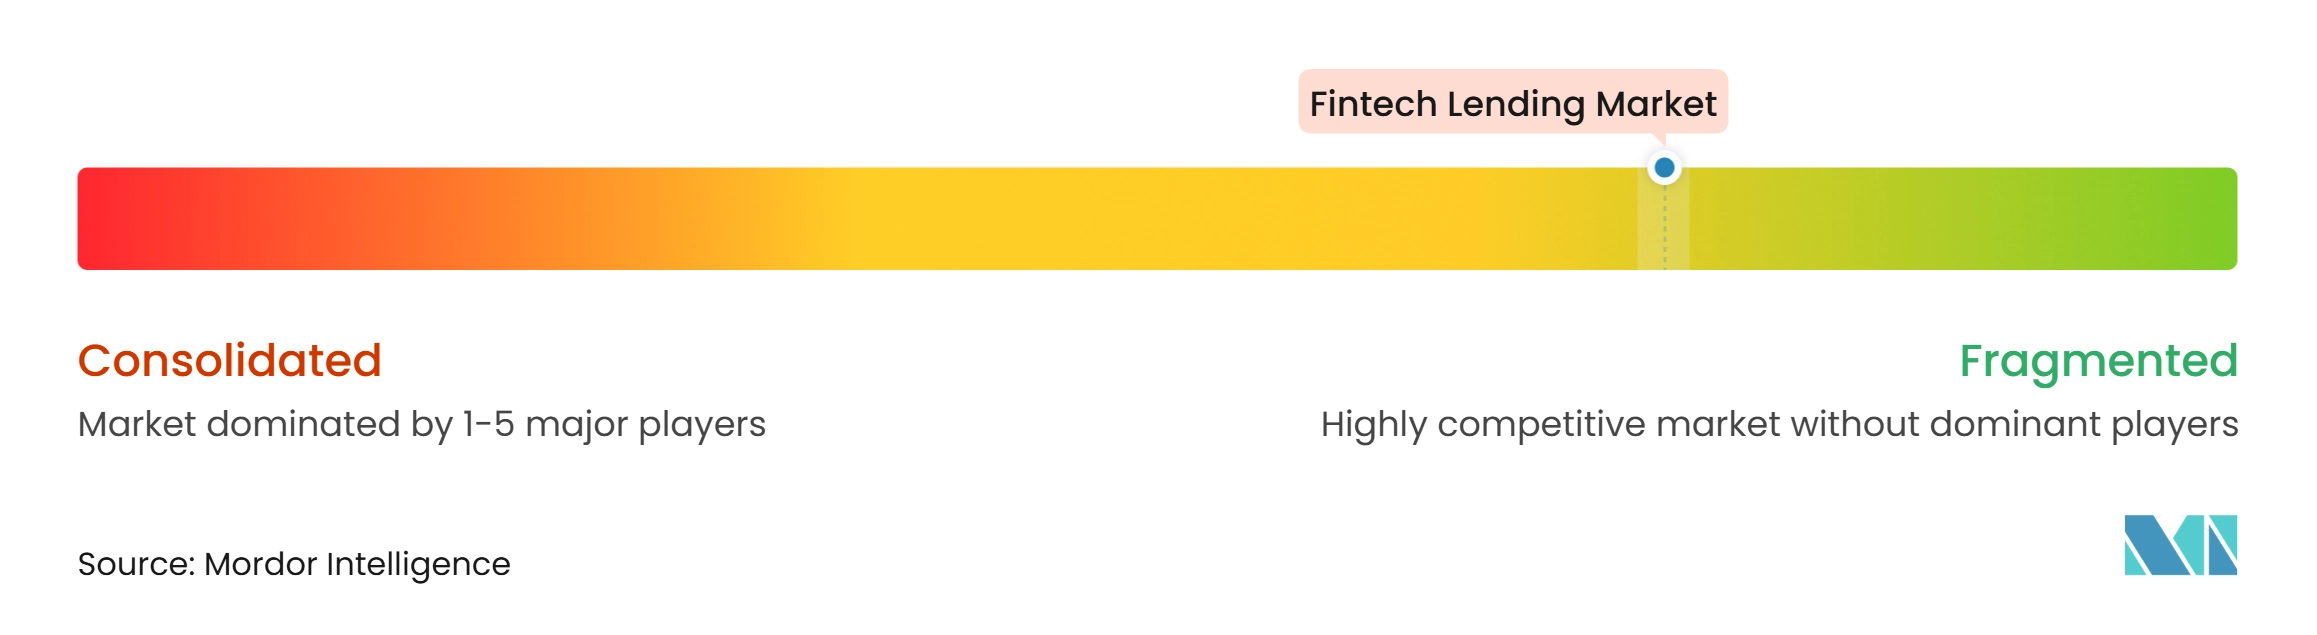
Le marché du fintech lending reste concurrentiel, avec des prêteurs spécialisés, des plateformes technologiques et des institutions financières établies en concurrence sur le crédit à la consommation, le prêt aux petites entreprises et la finance intégrée. La concurrence est de plus en plus façonnée par l'accès au financement institutionnel, les capacités de souscription, les partenariats de distribution et les autorisations réglementaires. Affirm a déclaré environ 200 partenaires de financement et 150 investisseurs uniques dans son programme de titres adossés à des actifs en mars 2026, et a indiqué avoir émis plus de 7 milliards USD de billets au cours des deux années précédentes. Son modèle de financement combine des facilités d'entrepôt, des titrisations et des arrangements de flux à terme, contribuant à diversifier le capital disponible pour soutenir l'activité de prêt. Les prêteurs fintech de plus petite taille se différencient généralement par des segments d'emprunteurs spécifiques, des réseaux de marchands ou des produits de prêt spécialisés plutôt que par une échelle de financement comparable.
Plusieurs prêteurs fintech poursuivent également des chartes bancaires et des partenariats de financement institutionnel pour diversifier leurs sources de financement et renforcer leurs capacités de prêt. Affirm a soumis des demandes à la Division des institutions financières du Nevada et à la Federal Deposit Insurance Corporation en janvier 2026 pour créer Affirm Bank, une société de prêt industriel proposée. La demande reste soumise à l'examen et à l'approbation réglementaires. Upstart a annoncé son intention de demander une charte bancaire nationale en mars 2026 et a reçu l'approbation conditionnelle de l'Office of the Comptroller of the Currency en juillet 2026. Ses demandes d'assurance-dépôts FDIC et d'approbation de la Réserve fédérale pour devenir une société holding bancaire étaient en attente, et la banque ne peut pas commencer ses opérations tant que toutes les approbations et conditions requises ne sont pas satisfaites. Par ailleurs, Carlyle Group et Citigroup se sont associés en juin 2025 pour fournir un financement adossé à des actifs aux prêteurs fintech et explorer des opportunités de co-investissement. Ces développements démontrent l'importance croissante du capital institutionnel et de l'infrastructure bancaire dans le soutien à l'expansion du fintech lending.
La différenciation concurrentielle est également de plus en plus portée par les données alternatives, la souscription automatisée et la distribution intégrée. En octobre 2026, Plaid a introduit LendScore 2, un modèle de risque de crédit utilisant des données de flux de trésorerie et de réseau financier autorisées par les consommateurs. Plaid a rapporté que le modèle offre une puissance prédictive supérieure de 42 % aux données de crédit traditionnelles seules ; il s'agit d'une mesure de performance déclarée par l'entreprise et non d'un résultat validé indépendamment à l'échelle du secteur. En septembre 2025, Worldpay a lancé son moteur de finance intégrée, permettant aux partenaires de plateformes logicielles d'intégrer des produits de prêt, de banque et de carte commerciale via une intégration unique. Des plateformes spécialisées telles que Parafin, Tala et YouLend illustrent davantage le rôle des modèles de prêt ciblés visant le financement des marchands et les segments d'emprunteurs mal desservis. Par conséquent, l'accès à des données financières pertinentes, à des réseaux de distribution établis et à une technologie évolutive devient de plus en plus important pour les prêteurs fintech cherchant à différencier leurs offres.
Leaders du secteur du fintech lending
-
Ant Group Co., Ltd.
-
Affirm Holdings, Inc.
-
PayPal Holdings, Inc.
-
Klarna Group plc
-
MercadoLibre, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du fintech lending Entreprises couvertes dans ce rapport
- Affirm Holdings, Inc.
- Ant Group Co., Ltd.
- Avant, LLC
- Block, Inc.
- Enova International, Inc.
- Funding Circle Holdings plc
- Funding Societies Pte. Ltd.
- Klarna Group plc
- LendingClub Corporation
- LendInvest plc
- MercadoLibre, Inc.
- Nu Holdings Ltd. (Nubank)
- PayPal Holdings, Inc.
- Prosper Marketplace, Inc.
- SoFi Technologies, Inc.
- Tala
- Upstart Holdings, Inc.
- WeBank Co., Ltd.
- Zopa Group plc
Développements industriels récents dans Marché du fintech lending
- Octobre 2026 : nCino s'est associé à Parlay pour intégrer le système d'intelligence de prêt natif à l'IA de Parlay dans la plateforme de prêt commercial et aux petites entreprises de nCino pour les prêteurs de la Small Business Administration (SBA) à travers les États-Unis. L'intégration automatise la prise en charge des prêts, le filtrage de l'éligibilité et la structuration des transactions, et avait déjà traité plus de 500 millions USD de demandes de prêts SBA en 2026 au moment de l'annonce.
- Octobre 2026 : WeMoney a lancé WeMoney Connect en accès anticipé limité en Australie. La plateforme alimentée par l'IA utilise des données bancaires consenties dans le cadre du Consumer Data Right pour préparer des évaluations d'emprunteurs liées aux sources par rapport aux politiques de crédit des prêteurs. Mastercard fournit l'infrastructure d'open banking ; l'annonce disponible confirme son rôle technologique, mais pas sa participation en tant qu'investisseur stratégique.
- Juin 2026 : finmid et myPOS ont lancé myPOS Financing en Italie, donnant à plus de 90 000 marchands éligibles accès à un financement basé sur les revenus personnalisé et pré-approuvé via la plateforme myPOS. Les fonds sont disponibles dans les 48 heures suivant l'acceptation, avec des remboursements liés aux revenus de l'entreprise. Le partenariat vise à combler l'écart de financement des PME en Italie, estimé à 3 milliards EUR (3,5 milliards USD).
- Février 2026 : Adyen et Fresha ont lancé Fresha Capital sur sept marchés : les États-Unis, le Royaume-Uni, l'Australie, le Canada, les Pays-Bas, la Finlande et la Suède. Le produit de fonds de roulement intégré offre un financement pré-approuvé aux entreprises de beauté et de bien-être, avec plus de 5,5 millions USD de prêts émis au moment de l'annonce.
Portée du rapport mondial sur le marché du fintech lending
Aperçu de la segmentation
| Prêt à la consommation |
| Prêt aux entreprises |
| Emprunteurs individuels |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Prêt sur bilan propre |
| Prêt de marché / entre particuliers (P2P) |
| Plateformes fintech pures / sociétés financières non bancaires numériques |
| Plateformes de grandes entreprises technologiques |
| Arrangements de co-prêt facilités par les fintech et initiés par les banques |
| Financement à tempérament à terme fixe |
| Facilités de crédit renouvelable |
| Financement basé sur les créances |
| Financement basé sur les revenus |
| Autres |
| Canaux numériques directs |
| Plateformes de commerce intégré et de point de vente |
| Plateformes bancaires et de paiement numériques |
| Plateformes de logiciels d'entreprise B2B |
| Marchés de prêts numériques / agrégateurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de prêt | Prêt à la consommation | |
| Prêt aux entreprises | ||
| Par type d'emprunteur | Emprunteurs individuels | |
| Petites et moyennes entreprises | ||
| Grandes entreprises | ||
| Par modèle de financement et d'intermédiation | Prêt sur bilan propre | |
| Prêt de marché / entre particuliers (P2P) | ||
| Par type d'institution / initiateur | Plateformes fintech pures / sociétés financières non bancaires numériques | |
| Plateformes de grandes entreprises technologiques | ||
| Arrangements de co-prêt facilités par les fintech et initiés par les banques | ||
| Par structure de produit | Financement à tempérament à terme fixe | |
| Facilités de crédit renouvelable | ||
| Financement basé sur les créances | ||
| Financement basé sur les revenus | ||
| Autres | ||
| Par canal de distribution | Canaux numériques directs | |
| Plateformes de commerce intégré et de point de vente | ||
| Plateformes bancaires et de paiement numériques | ||
| Plateformes de logiciels d'entreprise B2B | ||
| Marchés de prêts numériques / agrégateurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance du fintech lending ?
La distribution numérique, la souscription basée sur les transactions, l'open banking et les besoins non satisfaits en crédit aux petites entreprises soutiennent la croissance. Le marché du fintech lending devrait croître à un CAGR de 8,5 % jusqu'en 2032.
Quel type de prêt détient la plus grande part du fintech lending ?
Le prêt à la consommation représentait une part de 59,5 % en 2026, soutenu par les prêts personnels numériques, les produits d'achat immédiat et paiement différé, et les avances de fonds.
Quel groupe d'emprunteurs connaît la croissance la plus rapide ?
Les petites et moyennes entreprises devraient croître à un CAGR de 12,1 % jusqu'en 2032, les prêteurs numériques répondant aux besoins de financement non satisfaits.
Quelle structure de produit se développe le plus rapidement ?
Le financement basé sur les revenus devrait croître à un CAGR de 13,8 % jusqu'en 2032, car les remboursements peuvent s'aligner sur les flux de trésorerie des marchands.
Quelle région est en tête du fintech lending ?
L'Asie-Pacifique représentait une part de 39,8 % en 2026, soutenue par l'adoption axée sur le mobile, les paiements numériques et de larges populations d'emprunteurs mal desservis.
Quels sont les principaux risques pour les prêteurs fintech ?
La hausse des prêts non performants, la dépendance au financement en gros, la divergence des réglementations et les rapports de crédit incomplets peuvent contraindre les prêteurs.