
Tamaño y Participación del Mercado de fintech lending
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 567.90 Mil millones de dólares |
| Tamaño del Mercado (2032) | 853.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.50 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de fintech lending por Mordor Intelligence
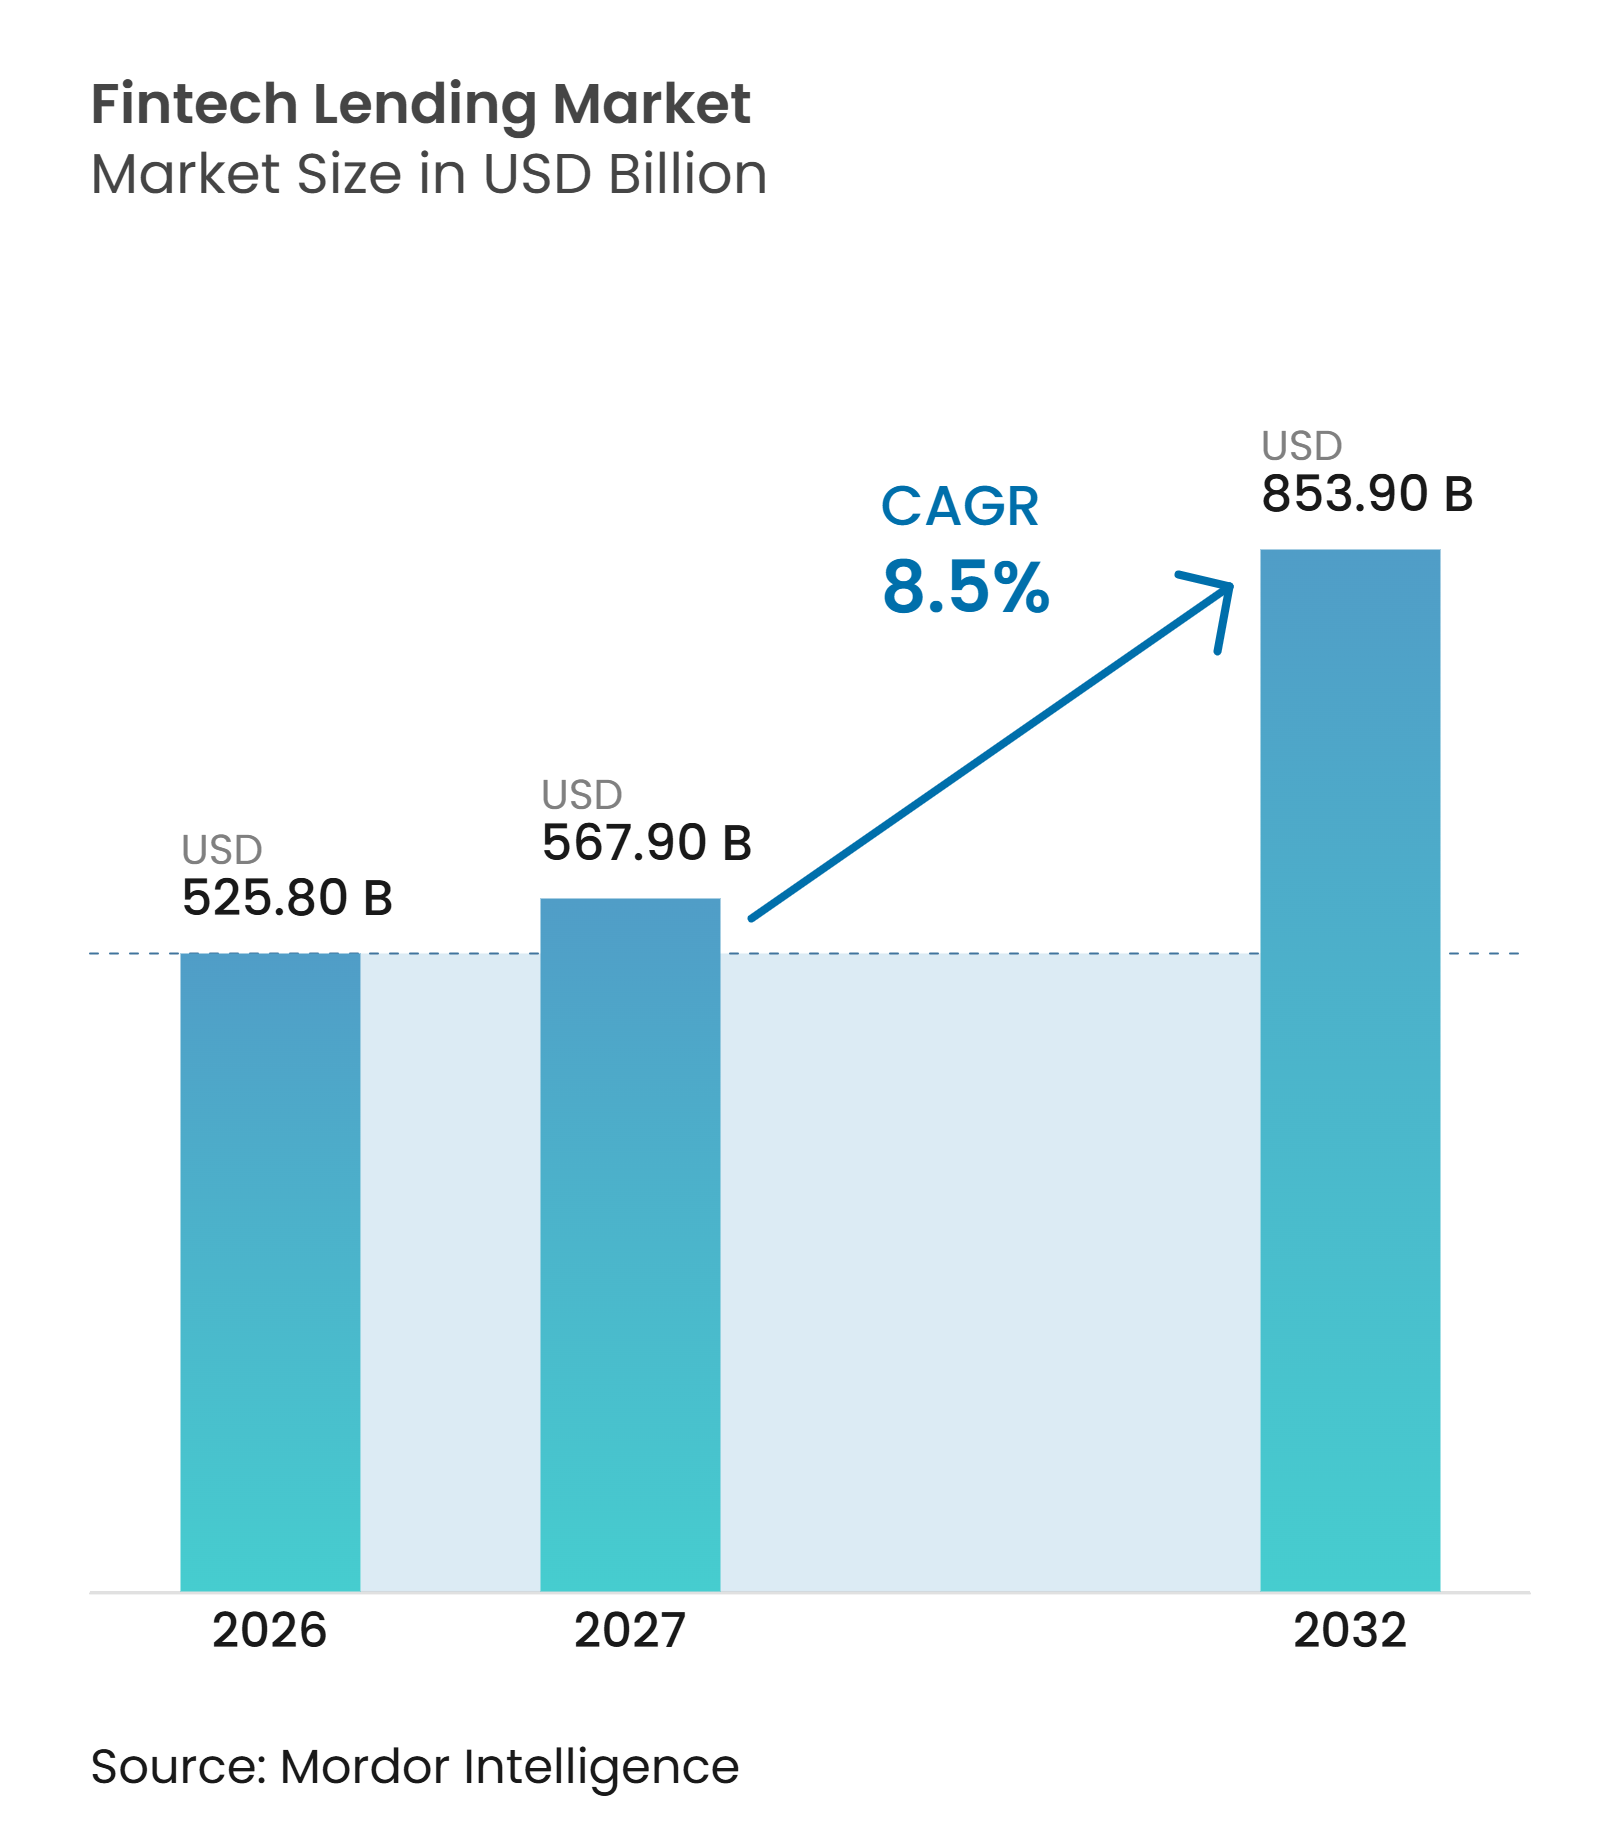
El tamaño del Mercado de fintech lending fue valorado en 525,80 mil millones de USD en 2026 y se estima que crecerá desde 567,90 mil millones de USD en 2027 hasta alcanzar 853,90 mil millones de USD para 2032, a una CAGR del 8,5% durante el período de pronóstico (2027-2032).
El mercado de fintech lending está trasladando la originación de crédito desde procesos basados en sucursales hacia plataformas digitales capaces de evaluar a los prestatarios y tomar decisiones en tiempo real. La demanda está respaldada por prestatarios y pequeñas empresas que necesitan un acceso más rápido al crédito, mientras que las plataformas utilizan historiales de transacciones para mejorar la suscripción. El mercado de fintech lending también se beneficia de la infraestructura de pagos, las herramientas de identidad digital y el intercambio de datos financieros basado en consentimiento, que reducen los tiempos de procesamiento. La competencia depende cada vez más de la capacidad de obtener financiamiento a menor costo, establecer controles de riesgo confiables y distribuir préstamos a través de plataformas de comerciantes y software. La calidad de la cartera y las condiciones de financiamiento mayorista siguen siendo límites importantes para la expansión cuando el estrés crediticio aumenta.
Conclusiones Clave del Informe
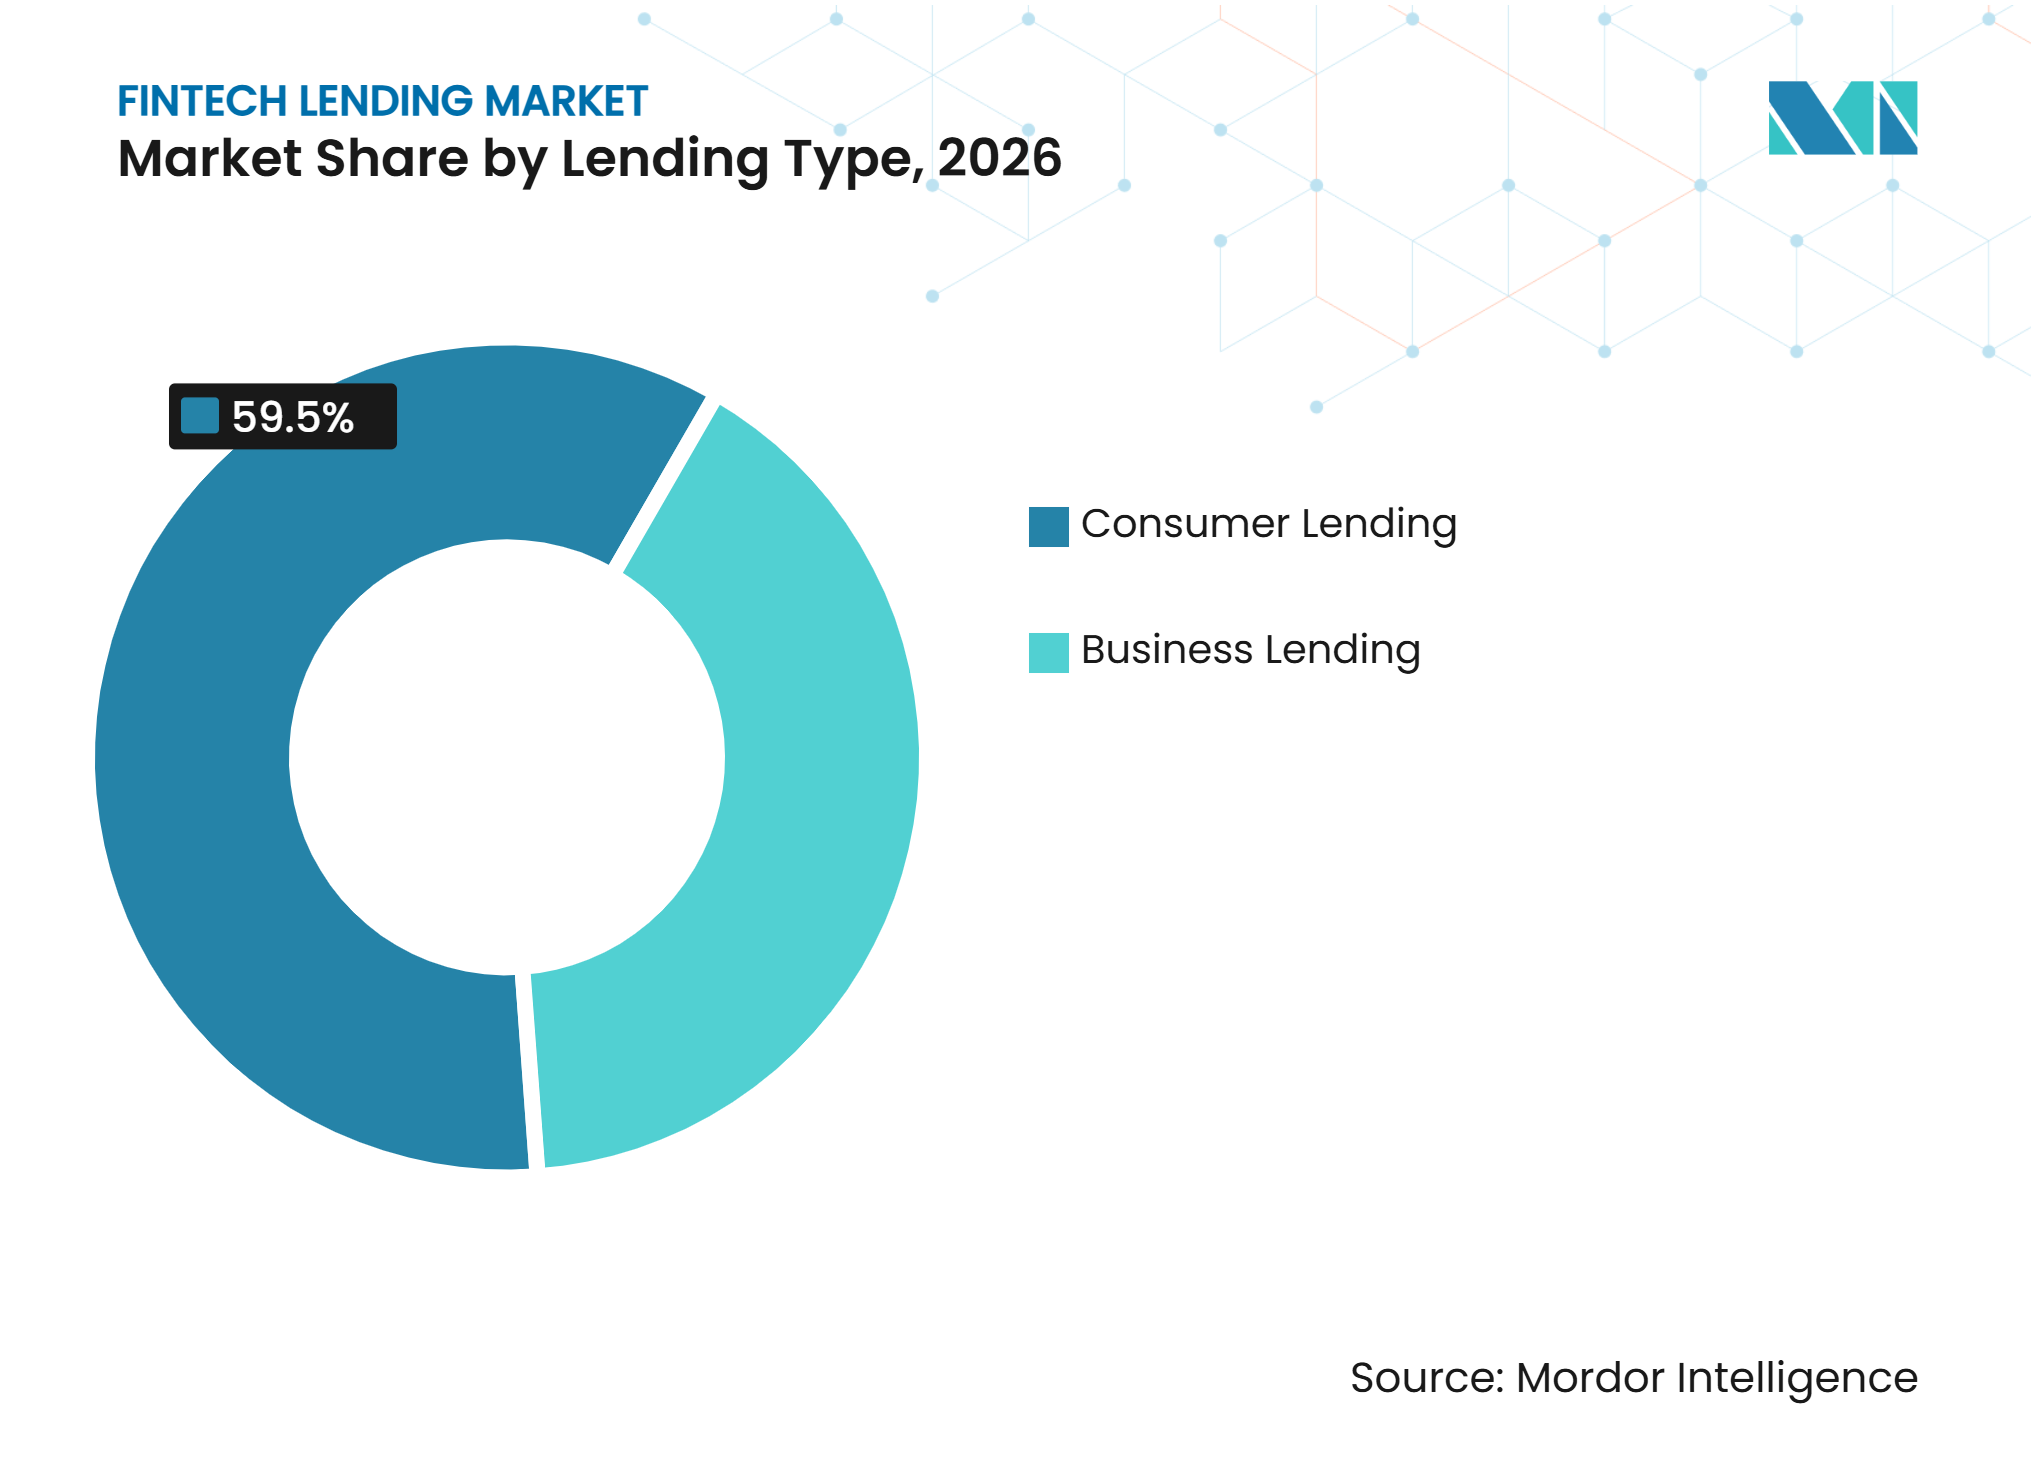
- Por tipo de préstamo, los préstamos al consumidor representaron el 59,5% de la participación del mercado de fintech lending en 2026, mientras que se proyecta que los préstamos empresariales crezcan a una CAGR del 11,3% hasta 2032.
- Por tipo de prestatario, los prestatarios individuales representaron el 57,8% de la participación del mercado de fintech lending en 2026, mientras que se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 12,1% hasta 2032.
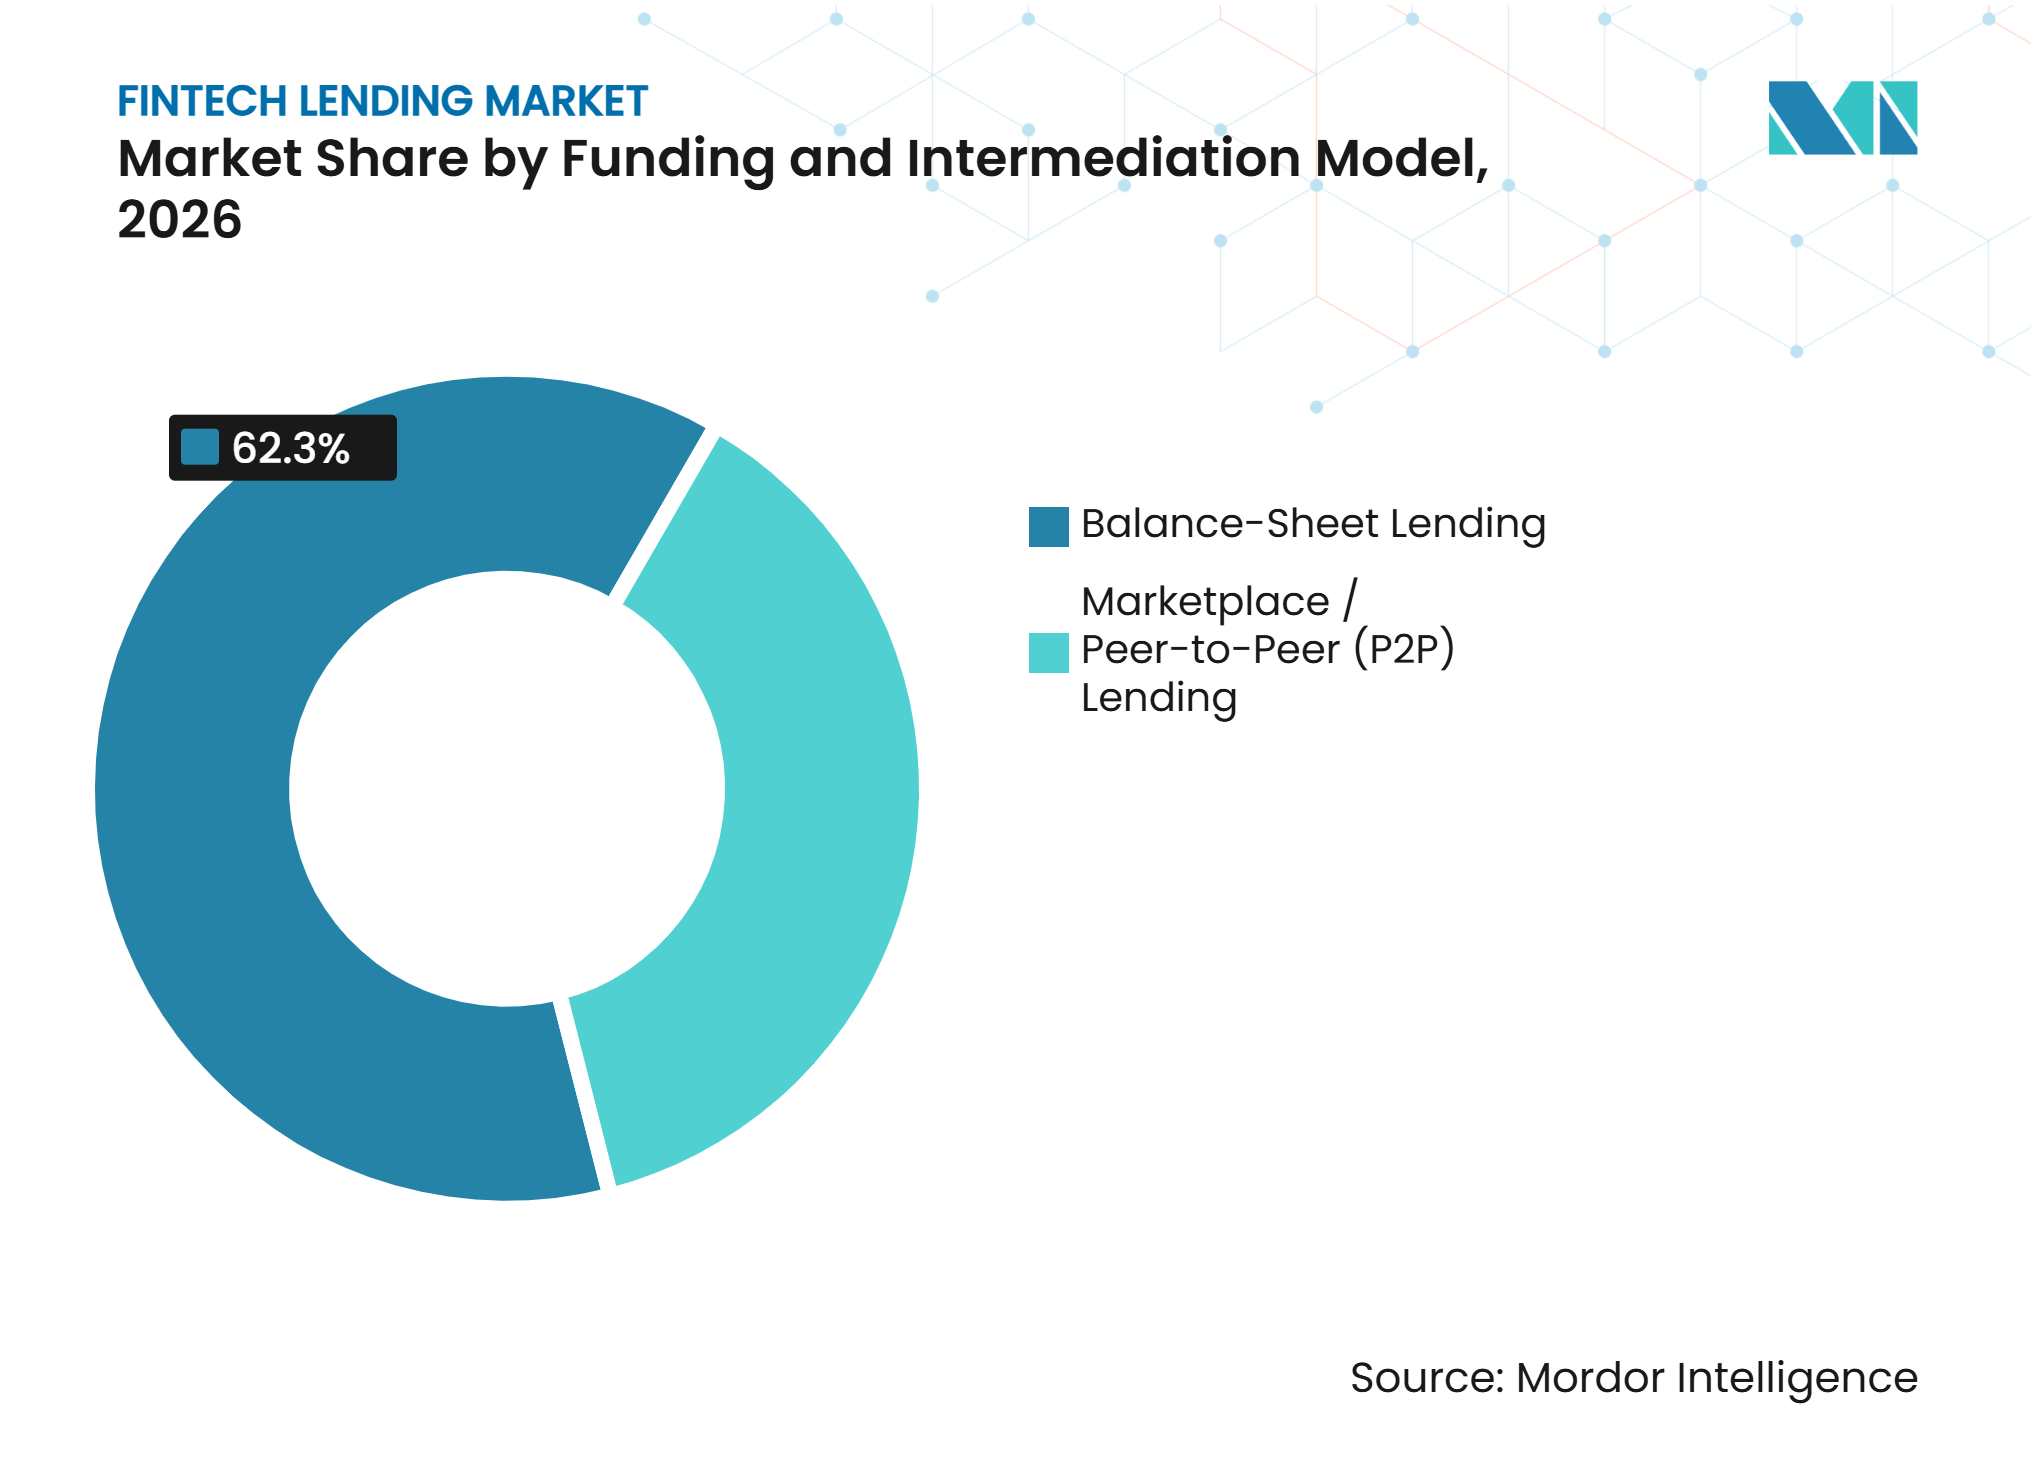
- Por modelo de financiamiento e intermediación, los préstamos en balance propio capturaron el 62,3% de la participación del mercado de fintech lending en 2026, mientras que se proyecta que los préstamos en mercado y entre pares crezcan a una CAGR del 10,4% hasta 2032.
- Por tipo institucional, las plataformas fintech puras y las compañías financieras no bancarias digitales representaron el 49,7% de la participación del mercado de fintech lending en 2026, mientras que se proyecta que los acuerdos de préstamo originados por bancos facilitados por fintech y de co-préstamo crezcan a una CAGR del 12,5% hasta 2032.
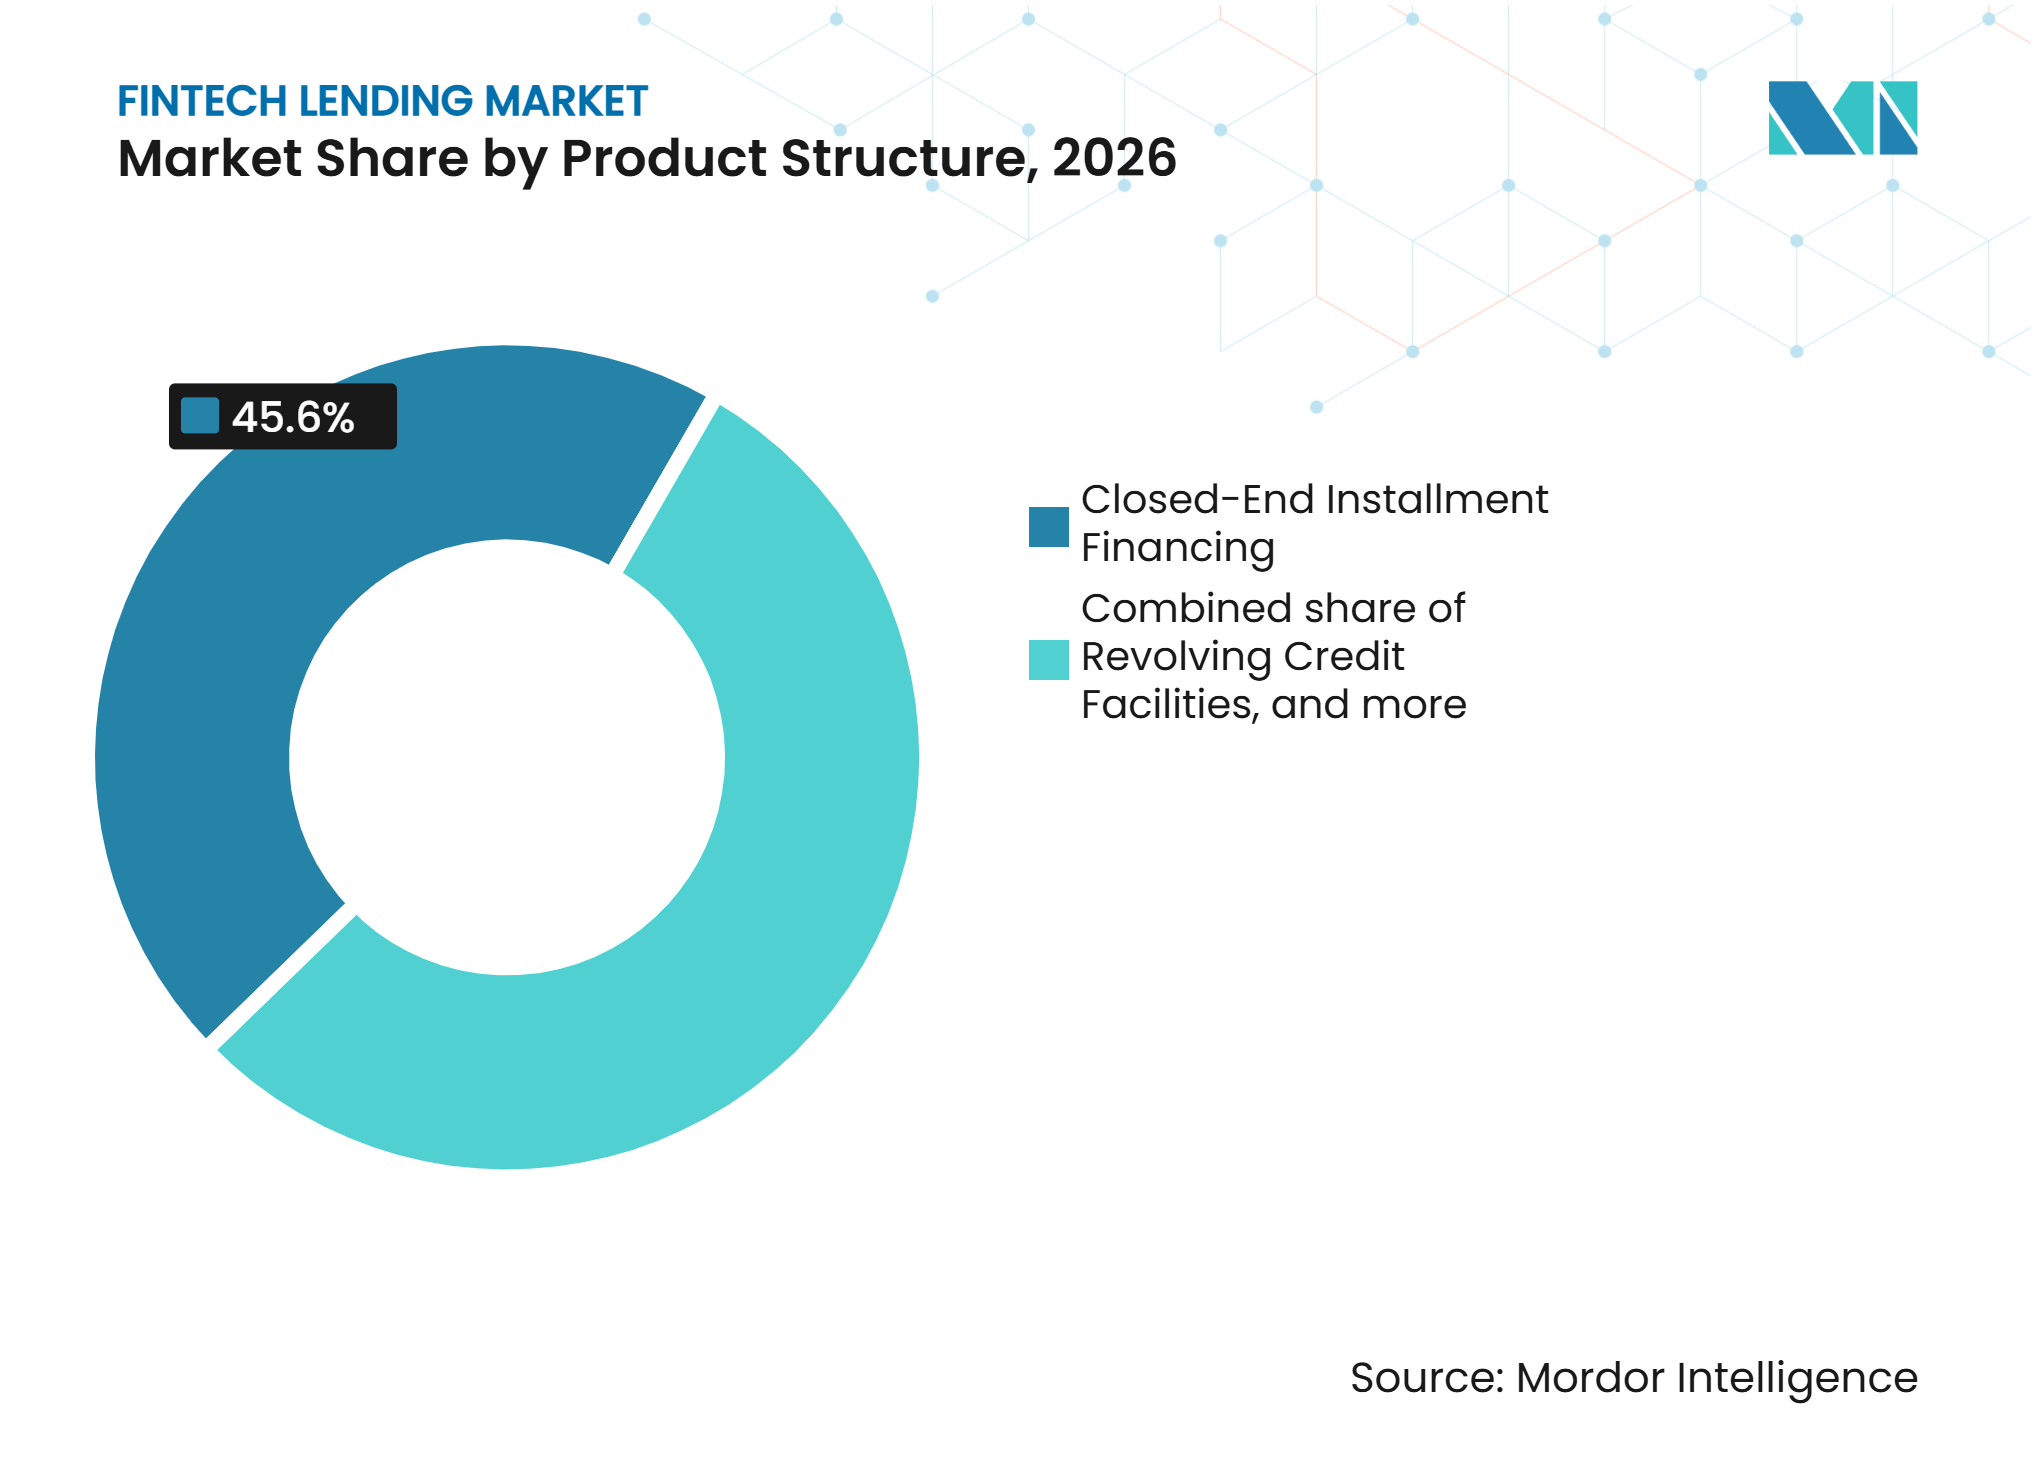
- Por estructura de producto, el financiamiento a plazos de extremo cerrado representó el 45,6% de la participación del mercado de fintech lending en 2026, mientras que se proyecta que el financiamiento basado en ingresos crezca a una CAGR del 13,8% hasta 2032.
- Por canal de distribución, los canales digitales directos representaron el 38,2% de la participación del mercado de fintech lending en 2026, mientras que se proyecta que las plataformas de comercio integrado y punto de venta crezcan a una CAGR del 12,9% hasta 2032.
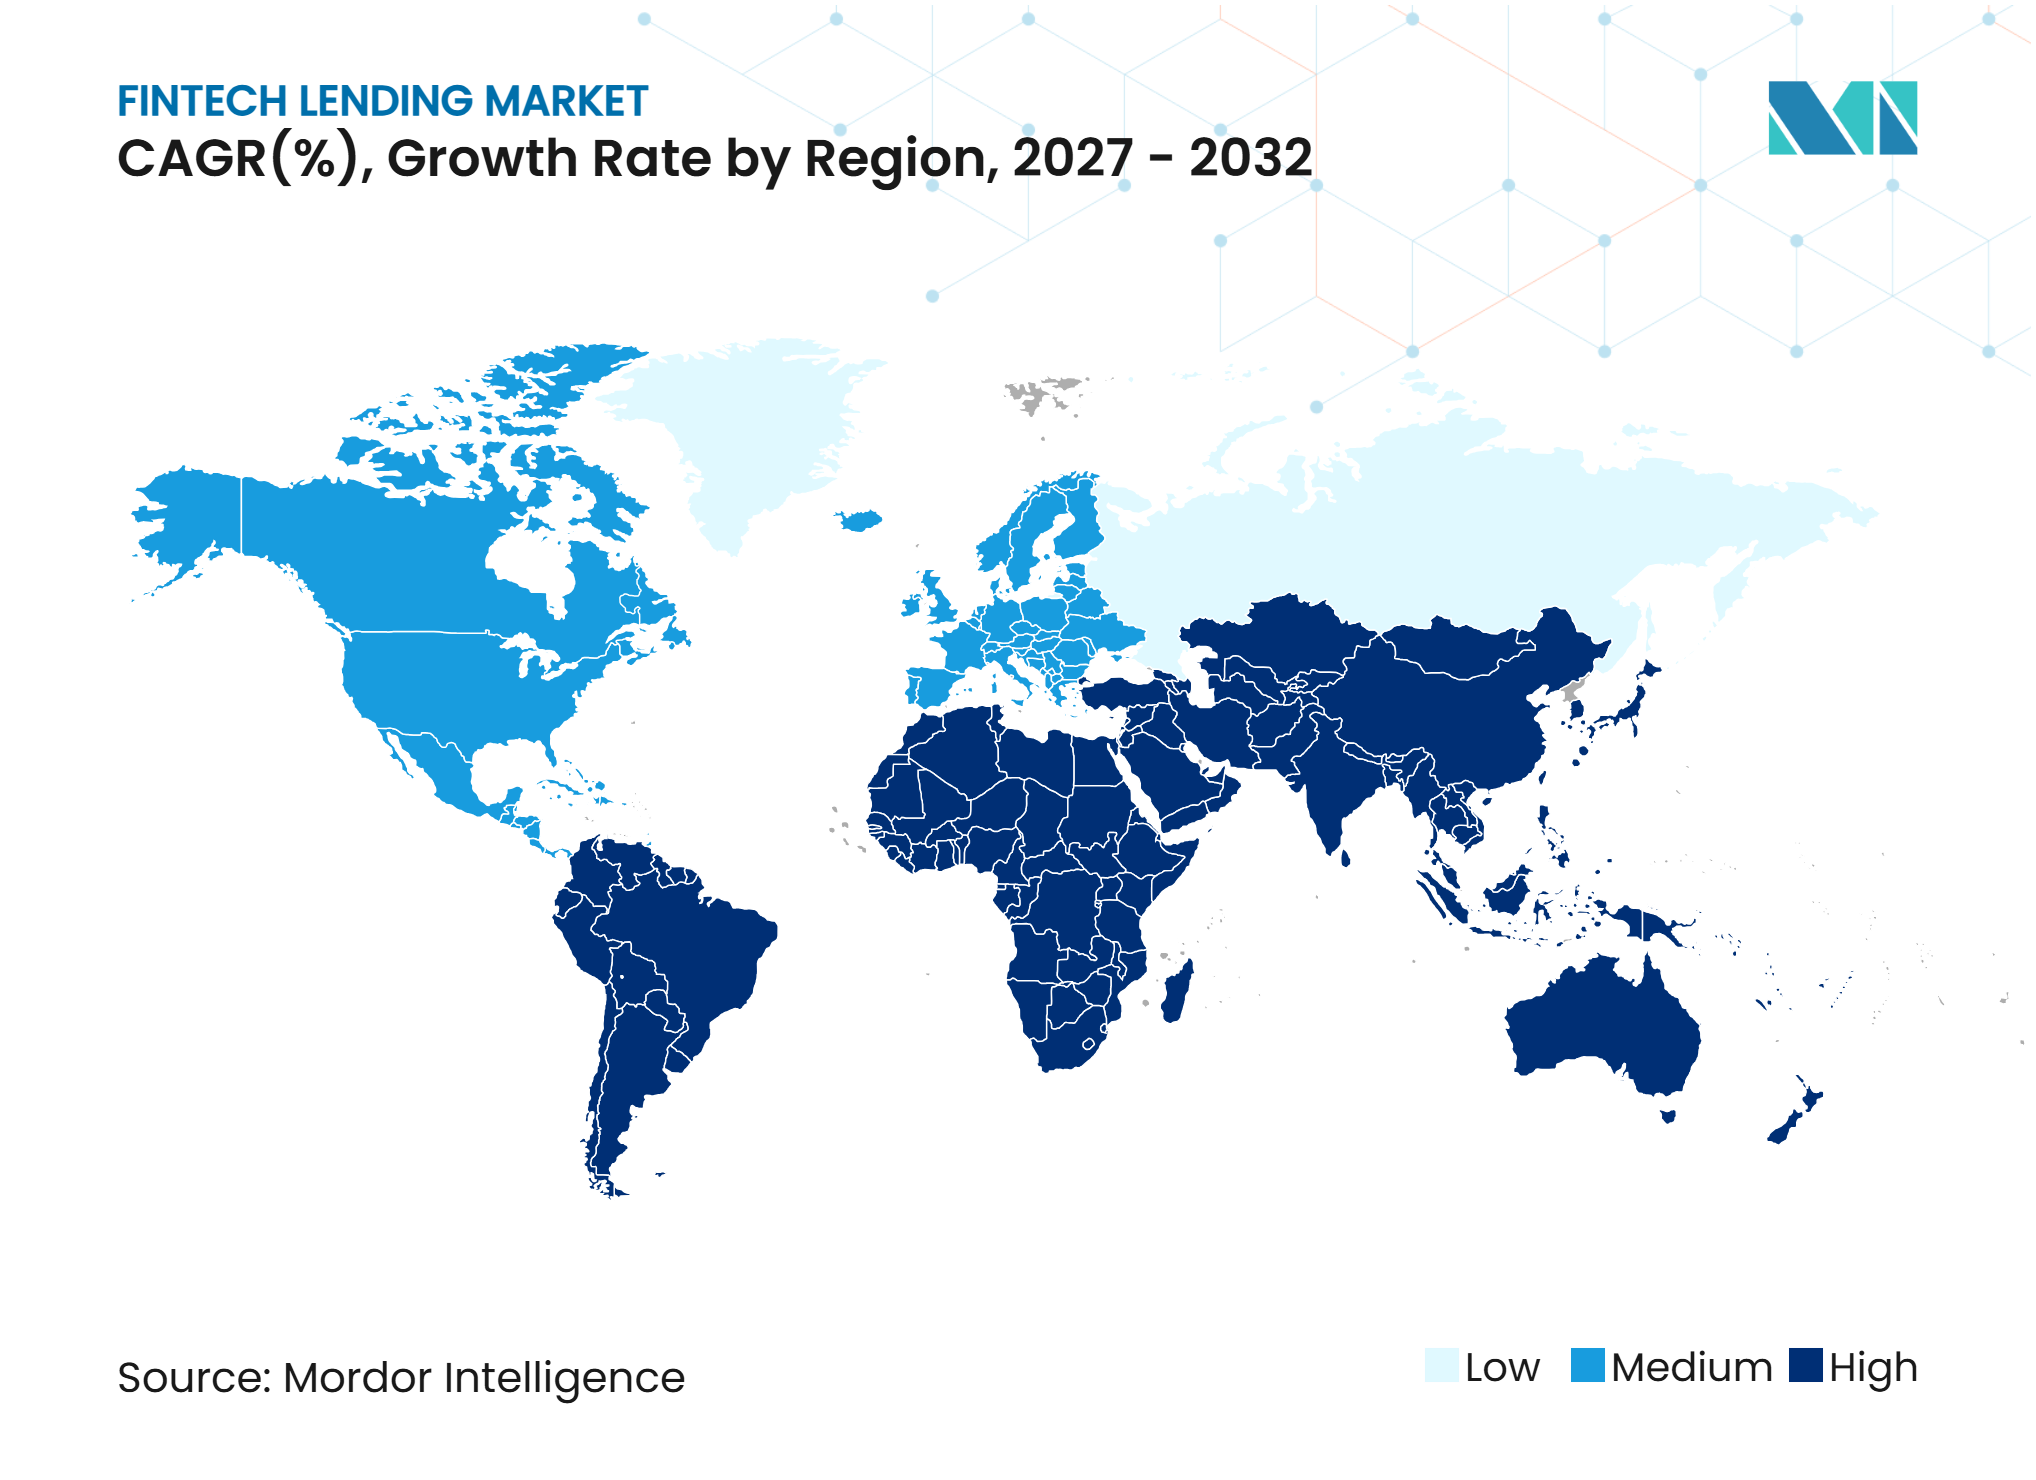
- Por geografía, Asia-Pacífico capturó el 39,8% de la participación del mercado de fintech lending en 2026, mientras que se proyecta que Oriente Medio y África crezcan a una CAGR del 13,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de los Canales de Préstamo Integrado y Distribución de Crédito Digital | +1.9% | Global, liderado por América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Suscripción de Crédito Habilitada por IA y Procesamiento Automatizado de Préstamos | +1.6% | Global, con líderes tempranos en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda de Crédito Insatisfecha entre las PYMES y Segmentos de Prestatarios Desatendidos | +1.4% | Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Crecimiento de los Pagos Digitales, eKYC e Infraestructura de Banca Abierta | +1.2% | Global, acelerándose en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Uso Creciente de Datos Alternativos para la Evaluación del Riesgo Crediticio | +0.9% | Global | Largo plazo (≥ 4 años) |
| Expansión del Financiamiento Institucional y los Canales de Titulización de Préstamos | +0.7% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Canales de Préstamo Integrado y Distribución de Crédito Digital
El préstamo integrado sitúa el crédito dentro del entorno operativo de una plataforma no financiera, reduciendo la necesidad de una solicitud separada por parte del prestatario. Shopify Capital originó 4,2 mil millones de USD en anticipos de efectivo para comerciantes y préstamos durante 2025, utilizando datos de ingresos de la plataforma en tiempo real para la suscripción[1]. El modelo ofrece a las plataformas una visión de la actividad de ventas que puede respaldar calendarios de reembolso vinculados a los flujos de liquidación de los comerciantes. Esas estructuras de reembolso pueden reducir el riesgo de incumplimiento conductual en comparación con los calendarios fijos, porque las deducciones siguen los cobros en efectivo. El mercado de fintech lending está encontrando, por tanto, nuevas rutas de distribución en el comercio, los pagos y los sistemas de software donde los comerciantes ya realizan su actividad diaria. También cambia la relación con el cliente, porque la oferta de financiamiento puede aparecer cuando un comerciante ya está gestionando ventas o pagos. Esto puede reducir la separación entre la distribución de crédito, la aceptación de pagos y las operaciones comerciales cotidianas. Los prestamistas aún necesitan términos transparentes para que los prestatarios comprendan cómo las deducciones vinculadas a la liquidación afectan el efectivo disponible.
Suscripción de Crédito Habilitada por IA y Procesamiento Automatizado de Préstamos
La suscripción habilitada por IA permite a los prestamistas evaluar el comportamiento a nivel de transacción en lugar de depender únicamente de registros estáticos de burós de crédito. Plaid introdujo LendScore 2 en 2026, una familia de puntuaciones entrenada en casi 1.000 millones de transacciones que reportó un 42% mayor poder predictivo que los datos de crédito tradicionales por sí solos y puede devolver decisiones en menos de 2 segundos a partir de datos bancarios con consentimiento. Cross River informó que Upstart registró un crecimiento del 154% interanual en originaciones en el segundo trimestre de 2025 tras una actualización del modelo que elevó la conversión de aprobaciones del 15% al 24%[2]. Una revisión de 2026 de 118 estudios revisados por pares encontró que los enfoques de aprendizaje profundo híbrido y de conjunto superaron consistentemente a la puntuación tradicional para prestatarios con historial crediticio escaso y la toma de decisiones en tiempo real. La reevaluación continua de la actividad reciente de la cuenta también puede ayudar a los prestamistas a actualizar la elegibilidad en lugar de depender de una única puntuación histórica. Este enfoque otorga mayor peso al comportamiento reciente del prestatario cuando un prestamista revisa una nueva solicitud de crédito. Puede ayudar a abordar casos con historial crediticio escaso donde los registros históricos del buró no representan completamente la capacidad de reembolso actual. El método sigue dependiendo del consentimiento confiable del cliente y de controles apropiados sobre el uso de la información de la cuenta.
Demanda de Crédito Insatisfecha entre las PYMES y Segmentos de Prestatarios Desatendidos
La brecha entre las necesidades de financiamiento de las pequeñas empresas y el acceso al crédito formal sigue siendo una base de demanda para los prestamistas digitales. La brecha de crédito para las micro, pequeñas y medianas empresas de India era de INR 25 lakh crore (278.000 millones de USD) en marzo de 2025, mientras que solo el 14% de sus MIPYMES tenían acceso a crédito formal[3]. En los Estados Unidos, el 29% de los solicitantes de financiamiento para pequeñas empresas recurrieron a prestamistas fintech en línea en 2025. La misma encuesta encontró que el 60% de los prestatarios de prestamistas en línea enfrentaron costos de endeudamiento más altos de lo esperado, lo que deja margen para que los prestamistas bien financiados compitan en precio. En Nigeria, Nomba reportó una tasa de préstamos morosos inferior al 1% en una cartera de NGN 21.300 millones (14,8 millones de USD) mediante el uso de datos de transacciones de su infraestructura de pagos para la suscripción de comerciantes.
Crecimiento de los Pagos Digitales, eKYC e Infraestructura de Banca Abierta
Los sistemas de identidad digital, pago e intercambio de datos están acortando procesos que anteriormente requerían varias verificaciones manuales. El sistema eKYC basado en Aadhaar de India había completado más de 23.930 millones de transacciones acumuladas para 2026, apoyando la incorporación digital de clientes a escala[4]. WeMoney Connect se lanzó en octubre de 2026 para crear expedientes de prestatarios listos para prestamistas a partir de transacciones bancarias con consentimiento en cuestión de minutos. Estos sistemas permiten a los prestamistas validar patrones de ingresos, obligaciones recurrentes y actividad de cuenta con el consentimiento del prestatario. También pueden respaldar un procesamiento más consistente en solicitudes que de otro modo requerirían recopilación repetida de documentos. Los estándares regulatorios de consentimiento y protección de datos siguen siendo necesarios a medida que estos sistemas se utilizan más ampliamente. El mercado de fintech lending se beneficia cuando la información verificada puede moverse entre prestatarios, prestamistas e instituciones financieras reguladas con menor fricción. Esta infraestructura puede hacer que el mercado de fintech lending sea más accesible para los solicitantes que pueden compartir registros financieros verificados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de Préstamos Morosos y Deterioro de la Calidad de la Cartera de Préstamos fintech | -0.8% | Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Dependencia del Financiamiento Externo y Volatilidad en la Disponibilidad de Capital Institucional | -0.6% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Regulaciones de Préstamo Divergentes y Requisitos de Protección al Consumidor en Distintas Jurisdicciones | -0.5% | Global | Largo plazo (≥ 4 años) |
| Informes Incompletos de Burós de Crédito y Limitado Intercambio de Datos entre Prestamistas | -0.4% | Oriente Medio y África, América del Sur y partes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Préstamos Morosos y Deterioro de la Calidad de la Cartera de Préstamos fintech
La rápida expansión en préstamos sin garantía, de pequeño monto y corto plazo aumenta la exposición de los prestamistas fintech a prestatarios con capacidad de reembolso limitada, lo que convierte el aumento de los préstamos morosos en una restricción clave para el crecimiento del mercado global. La dependencia de datos alternativos, los historiales crediticios limitados y la suscripción automatizada pueden debilitar la evaluación del riesgo del prestatario, particularmente entre clientes con ingresos irregulares o deudas existentes elevadas. La inflación, los mayores costos de endeudamiento y la incertidumbre económica aumentan aún más las dificultades de reembolso en todos los mercados. Por ejemplo, TransUnion informó que las morosidades de préstamos personales sin garantía de 60 días o más en los Estados Unidos aumentaron al 3,99% en el cuarto trimestre de 2025 desde el 3,57% un año antes[5]. El aumento de los incumplimientos incrementa los gastos de cobranza, las provisiones por pérdidas crediticias y los requisitos de capital, ejerciendo presión sobre la rentabilidad de los prestamistas. En consecuencia, los prestamistas fintech deben fortalecer los estándares de suscripción, monitorear el desempeño de los préstamos y mejorar los mecanismos de cobranza para mantener la calidad de la cartera a medida que los volúmenes de préstamos se expanden.
Dependencia del Financiamiento Externo y Volatilidad en la Disponibilidad de Capital Institucional
Muchos prestamistas fintech no bancarios dependen de fuentes de financiamiento institucional, incluidas líneas de almacenamiento, titulizaciones respaldadas por activos y acuerdos de flujo anticipado, en lugar de depósitos de clientes. Esta dependencia expone la capacidad de préstamo y la rentabilidad a cambios en el apetito de los inversores institucionales, los costos de endeudamiento y las condiciones del mercado de capitales. Por ejemplo, Enova reportó un costo de fondos del 8,8% en el segundo trimestre de 2025, mientras que SoFi reportó una tasa promedio del 3,36% sobre depósitos que devengan intereses, lo que ilustra la posible ventaja en costos de financiamiento de las instituciones financiadas con depósitos. En enero de 2026, Affirm solicitó establecer una compañía de préstamos industriales asegurada por la FDIC, mientras que Upstart presentó su solicitud de licencia bancaria nacional en marzo de 2026 y recibió aprobación condicional de la OCC en julio de 2026. Estos desarrollos destacan los esfuerzos de los prestamistas fintech por diversificar las fuentes de financiamiento y reducir la dependencia del capital externo, aunque la obtención de una licencia bancaria introduce requisitos regulatorios y de cumplimiento adicionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Préstamo:
El Crédito al Consumidor Ancla la Escala, los Préstamos Empresariales Ganan VelocidadLos préstamos al consumidor representaron una participación del 59,5% del mercado de fintech lending en 2026, respaldados por préstamos personales, productos de compra ahora y paga después, y anticipos de efectivo digitales. La Reserva Federal estimó que los proveedores de compra ahora y paga después emitieron 156.700 millones de USD en crédito en los Estados Unidos durante 2025. Fitch Ratings reportó una emisión récord de valores respaldados por activos de préstamos al consumidor sin garantía de 25.600 millones de USD en 2025. La escala del segmento refleja el continuo desplazamiento del crédito sin garantía basado en sucursales hacia la originación digital. Sin embargo, el aumento de la actividad subprime puede incrementar la exposición a pérdidas cuando las condiciones económicas se deterioran.
Se proyecta que los préstamos empresariales crezcan a una CAGR del 11,3% hasta 2032 dentro del mercado de fintech lending. SoFi ingresó al segmento de préstamos para pequeñas empresas en 2025 con préstamos fijos desde 2.500 USD hasta 250.000 USD, desembolso en 24 horas y sin comisiones de originación. El Banco de la Reserva Federal de Kansas City reportó que los préstamos para pequeñas empresas crecieron un 13,4% interanual hasta el tercer trimestre de 2025. La demanda y las tasas de aprobación mejoraron en los prestamistas en línea, mientras que ambas medidas disminuyeron en los grandes bancos. Esto crea espacio para los prestamistas que pueden combinar decisiones más rápidas con un sólido control del riesgo. Las pequeñas empresas pueden beneficiarse cuando las plataformas adaptan los términos del préstamo al flujo de caja empresarial y la capacidad de reembolso. El mercado de fintech lending puede atender a estas empresas de manera más efectiva cuando la elegibilidad refleja el desempeño operativo actual.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Prestatario:
Los Prestatarios Individuales Lideran, las PYMES Emergen como Prioridad EstratégicaLos prestatarios individuales representaron una participación del 57,8% en 2026, reflejando el amplio uso de préstamos personales digitales, productos de compra ahora y paga después, y crédito de corta duración. La deuda de los hogares en los Estados Unidos alcanzó 18.800 millones de USD en el primer trimestre de 2026, sosteniendo la demanda de crédito al consumidor. El Banco de la Reserva de India declaró que más del 70% de las carteras de préstamos fintech no tenían garantía, con más de la mitad de los préstamos otorgados a prestatarios menores de 35 años. Los prestatarios más jóvenes y los que se encuentran fuera de las principales ciudades son fundamentales para la base de clientes potenciales de los prestamistas digitales. El segmento también requiere un monitoreo crediticio cuidadoso porque la exposición sin garantía puede reaccionar rápidamente ante shocks de ingresos. Los prestamistas deben equilibrar el acceso más fácil al crédito con el desempeño de reembolso en diferentes cohortes de consumidores.
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 12,1% hasta 2032. La Reserva Federal encontró que el 29% de los solicitantes de financiamiento para pequeñas empresas en los Estados Unidos utilizaron prestamistas fintech en línea en 2025. El bajo nivel de acceso al crédito formal entre las MIPYMES indias apunta a una gran necesidad insatisfecha. Las solicitudes digitales pueden reducir el papeleo para las empresas que carecen de documentación financiera tradicional. Los precios y los términos de los préstamos siguen siendo importantes porque los prestatarios han reportado costos más altos de lo esperado de los prestamistas en línea. Las grandes empresas forman un grupo de prestatarios más pequeño y comúnmente utilizan financiamiento de cuentas por cobrar, crédito de cadena de suministro y estructuras de co-préstamo. Estos acuerdos permiten a las plataformas fintech originar crédito mientras los socios institucionales financian o retienen parte de la exposición. La industria de fintech lending se está expandiendo, por tanto, entre prestatarios con necesidades de documentación, flujo de caja y financiamiento muy diferentes. Esa amplitud hace que la suscripción específica por prestatario y el diseño claro del producto sean fundamentales para el segmento.
Por Modelo de Financiamiento e Intermediación:
Dominio del Balance Propio, los Préstamos en Mercado Recuperan la Confianza InstitucionalLos préstamos en balance propio representaron una participación del 62,3% en 2026, ya que los prestamistas retuvieron los préstamos originados a través de líneas de almacenamiento, depósitos o líneas de crédito dedicadas. El modelo otorga a los prestamistas control directo sobre la originación y las relaciones con los prestatarios. Affirm reportó relaciones con casi 200 socios de financiamiento entre líneas de almacenamiento, inversores en valores respaldados por activos y compradores de flujo anticipado. También recaudó más de 7.000 millones de USD a través de emisiones de notas en 2 años. La amplitud del financiamiento puede ser difícil de establecer rápidamente para los participantes más pequeños. Este respaldo institucional ha contribuido a que el crédito originado por fintech sea una categoría de activos reconocida. También puede ayudar a los prestamistas a mantener la oferta de préstamos cuando un único canal de financiamiento se vuelve menos disponible. La diversidad de financiamiento es una consideración material para el mercado de fintech lending porque los prestamistas necesitan continuidad ante condiciones cambiantes de los inversores.
Se proyecta que los préstamos en mercado y entre pares crezcan a una CAGR del 10,4% hasta 2032. LendingClub reportó un crecimiento del 68% interanual en originaciones en el mercado en el cuarto trimestre de 2025. Su modelo de banco digital de mercado combina la retención de préstamos financiados con depósitos con la venta de préstamos a inversores institucionales. Este enfoque busca combinar un financiamiento estable con una distribución más amplia del riesgo crediticio. Una mejor liquidez en el mercado secundario e información granular sobre los prestatarios respaldan el interés en los tramos de préstamos. El modelo puede resultar atractivo para las plataformas que desean preservar la flexibilidad entre retener préstamos y distribuirlos. También ofrece a los compradores institucionales acceso a conjuntos de préstamos respaldados por información de prestatarios a nivel de plataforma.

Por Tipo Institucional / Originador:
Las fintech Mantienen el Centro, el Co-Préstamo se AceleraLas plataformas fintech puras y las compañías financieras no bancarias digitales representaron una participación del 49,7% en 2026. Los prestamistas digitales de India desembolsaron INR 97.381 crore (10.800 millones de USD) en préstamos personales en el primer semestre del año fiscal 2025-26, un aumento del 25% interanual. Las grandes plataformas tecnológicas tienen una ventaja porque sus sistemas de pago y comercio generan registros de transacciones en tiempo real. La atención regulatoria al uso de datos y el poder de mercado puede limitar la velocidad de nuevas asociaciones y lanzamientos de productos. La escala de la plataforma sigue siendo importante, pero también se necesita una gobernanza clara a medida que los préstamos se integran más en los ecosistemas digitales.
Se proyecta que los acuerdos de préstamo originados por bancos facilitados por fintech y de co-préstamo crezcan a una CAGR del 12,5% hasta 2032. Las reglas finales de co-préstamo del Banco de la Reserva de India entraron en vigor el 1 de enero de 2026 y ampliaron el marco más allá de los préstamos al sector prioritario a todas las entidades reguladas y tipos de préstamos. Las reglas requieren una retención mínima del 10% del préstamo y una divulgación clara del rol de cada parte a los prestatarios. Carlyle Group y Citigroup anunciaron una asociación de financiamiento respaldado por activos para prestamistas fintech en junio de 2025. Tales estructuras pueden combinar la capacidad de suscripción digital de una fintech con la capacidad de financiamiento de un banco o inversor institucional. Las divulgaciones claras a los prestatarios y los requisitos de riesgo retenido son importantes para la durabilidad de estos acuerdos.
Por Estructura de Producto:
El Financiamiento a Plazos Lidera, el Financiamiento Basado en Ingresos IrrumpeEl financiamiento a plazos de extremo cerrado representó una participación del 45,6% en 2026, respaldado por préstamos personales, planes mensuales de compra ahora y paga después, y préstamos a plazo para pequeñas empresas. La Reserva Federal estimó que el 37% de las emisiones de compra ahora y paga después en los Estados Unidos en 2025 tenían cargos de tasa de porcentaje anual (APR), con Affirm y Block representando más del 90% de las originaciones con APR. Los planes a plazos de mayor duración extienden el financiamiento digital a compras de mayor valor, mientras que las líneas de crédito revolvente proporcionan a las empresas acceso continuo al capital de trabajo. Los productos basados en cuentas por cobrar también respaldan el factoraje de facturas y el financiamiento de la cadena de suministro en el comercio entre empresas. Estas estructuras ofrecen a los prestatarios alternativas a través de calendarios de reembolso fijos, acceso a crédito revolvente y financiamiento vinculado a cuentas por cobrar pendientes.
Se proyecta que el financiamiento basado en ingresos crezca a una CAGR del 13,8% hasta 2032. Shopify Capital adquirió 4.200 millones de USD en préstamos y anticipos de efectivo para comerciantes de Shopify en 2025, demostrando la escala del financiamiento integrado para comerciantes, aunque esta cifra incluye múltiples productos de financiamiento y no exclusivamente el financiamiento basado en ingresos. En agosto de 2025, Elavon, subsidiaria de U.S. Bank, se asoció con Liberis para lanzar Quick Capital, ofreciendo acceso a financiamiento basado en ingresos a más de 275.000 comerciantes de los Estados Unidos a través de su plataforma de comerciantes. Estos desarrollos demuestran cómo las plataformas de pago y los datos de transacciones de comerciantes están ampliando las opciones de financiamiento integrado para las pequeñas empresas. Las estructuras de reembolso vinculadas a las ventas reales pueden proporcionar mayor flexibilidad a los comerciantes que gestionan flujos de caja variables.
Por Canal de Distribución:
Los Canales Digitales Directos Anclan la Escala, el Comercio Integrado Remodela el AccesoLos canales digitales directos representaron una participación del 38,2% del mercado de fintech lending en 2026. Estos canales incluyen aplicaciones operadas por prestamistas, sitios web y plataformas de préstamos independientes. El modelo digital directo de SoFi tenía una cartera de préstamos de más de 42.000 millones de USD en el primer trimestre de 2026, respaldada por 40.000 millones de USD en depósitos. Las plataformas de banca digital y pagos, las plataformas de software empresarial y los mercados de préstamos sirven diferentes puntos en el recorrido del prestatario. Permiten a los prestamistas llegar a consumidores, comerciantes y empresas a través de servicios en línea establecidos. Los préstamos digitales directos continúan beneficiándose de los usuarios que prefieren las solicitudes en línea a las sucursales físicas.
Se proyecta que las plataformas de comercio integrado y punto de venta crezcan a una CAGR del 12,9% hasta 2032. Toast, BILL y DoorDash distribuyen ofertas de financiamiento dentro de entornos de software utilizados por los comerciantes. La suscripción de Parafin utiliza datos de más de 2 millones de pequeñas empresas para respaldar esas ofertas integradas. Worldpay introdujo un Motor de Finanzas Integradas en septiembre de 2025 que permite a los socios de plataforma agregar productos de préstamo, banca y tarjetas comerciales. La industria de fintech lending enfrenta un modelo de adquisición cambiante porque las plataformas de software a escala pueden convertirse en canales de préstamo. A medida que esto ocurre, la calidad de la suscripción y el costo del financiamiento pueden volverse más importantes que el alcance digital independiente de un prestamista. También aumenta el valor de las relaciones a largo plazo con socios de software y pagos.
Análisis Geográfico
Asia-Pacífico: El Ancla Estructural del Mercado
Asia-Pacífico representó una participación del 39,8% del mercado de fintech lending en 2026. La región combina grandes grupos de prestatarios desatendidos con sistemas de pago móvil y plataformas de comercio integrado. Se estimó que la cartera de préstamos de crédito digital del Sudeste Asiático era de 116.000 millones de USD en 2026. En China, plataformas como WeBank y Ant Group aprovechan los datos transaccionales y de comportamiento de sus ecosistemas digitales para respaldar la evaluación crediticia y las decisiones de préstamo. En India, el marco de co-préstamo del Banco de la Reserva de India, vigente desde enero de 2026, amplió las asociaciones entre bancos y compañías financieras no bancarias más allá de los préstamos al sector prioritario a una gama más amplia de categorías de préstamos. El marco proporciona canales de financiamiento adicionales para los prestamistas no bancarios al tiempo que establece requisitos para el reparto de riesgos, las divulgaciones a los prestatarios y el servicio de préstamos. Estos desarrollos fortalecen la distribución de crédito digital y respaldan la expansión de los préstamos fintech en los segmentos de consumidores y empresas.
Oriente Medio y África: La Frontera de Mayor Crecimiento
Se proyecta que Oriente Medio y África crezcan a una CAGR del 13,4% hasta 2032, respaldados por la adopción de teléfonos inteligentes, iniciativas de inclusión financiera y la creciente demanda de financiamiento accesible para consumidores y pequeñas empresas. El sector de finanzas al consumidor de Egipto atendió a aproximadamente 10,77 millones de clientes durante los primeros 11 meses de 2025, con desembolsos de financiamiento que alcanzaron EGP 87.200 millones (aproximadamente 1.800 millones de USD), lo que representa un crecimiento interanual del 58,4%. En los Emiratos Árabes Unidos, el Banco Central introdujo su Regulación de Finanzas Abiertas en julio de 2025, estableciendo requisitos para el intercambio de datos financieros basado en API y el consentimiento explícito del consumidor. Estos desarrollos regulatorios respaldan la evaluación crediticia basada en datos y crean oportunidades para que los prestamistas digitales desarrollen productos de financiamiento utilizando información financiera basada en consentimiento. Sin embargo, las diferencias en la cobertura de los burós de crédito, la infraestructura financiera y la madurez regulatoria continúan influyendo en las oportunidades de préstamo en los países del Consejo de Cooperación del Golfo y el África subsahariana.
América del Norte, Europa y América Latina: Infraestructura Madura ante Nuevas Brechas de Crédito
América del Norte se beneficia de una infraestructura de crédito al consumidor establecida y de la creciente participación de las fintech en los préstamos sin garantía. En los Estados Unidos, los prestamistas fintech representaron el 42% de las originaciones de préstamos personales sin garantía en el tercer trimestre de 2025, mientras que los saldos pendientes de préstamos personales sin garantía alcanzaron 281.000 millones de USD en el segundo trimestre de 2026. En Europa, plataformas como Klarna, Funding Circle, Zopa y Auxmoney operan en mercados de préstamos al consumidor y empresariales moldeados por regulaciones crediticias establecidas y requisitos de banca abierta. Klarna obtuvo una línea de financiamiento estructurado de 1.400 millones de EUR de Santander en agosto de 2025, respaldada por cuentas por cobrar alemanas, apoyando la diversificación de sus fuentes de financiamiento. En América Latina, R2 y Ant International se asociaron en octubre de 2025 para expandir el financiamiento integrado para pequeñas y medianas empresas en México, Chile, Colombia, Perú y Brasil. R2 estimó que los prestamistas formales satisfacen solo el 13% de la demanda de crédito de las PYMES regionales, destacando la brecha de financiamiento disponible para las plataformas digitales. Si bien los mercados establecidos se benefician de canales de financiamiento más profundos e infraestructura crediticia desarrollada, los mercados emergentes ofrecen oportunidades para que los prestamistas alternativos atiendan las necesidades de financiamiento de consumidores y empresas desatendidas. En consecuencia, las diferencias en la disponibilidad de financiamiento, la cobertura de datos crediticios y los requisitos regulatorios continúan dando forma al desarrollo competitivo del mercado de fintech lending.
Panorama Competitivo
Concentración del Mercado
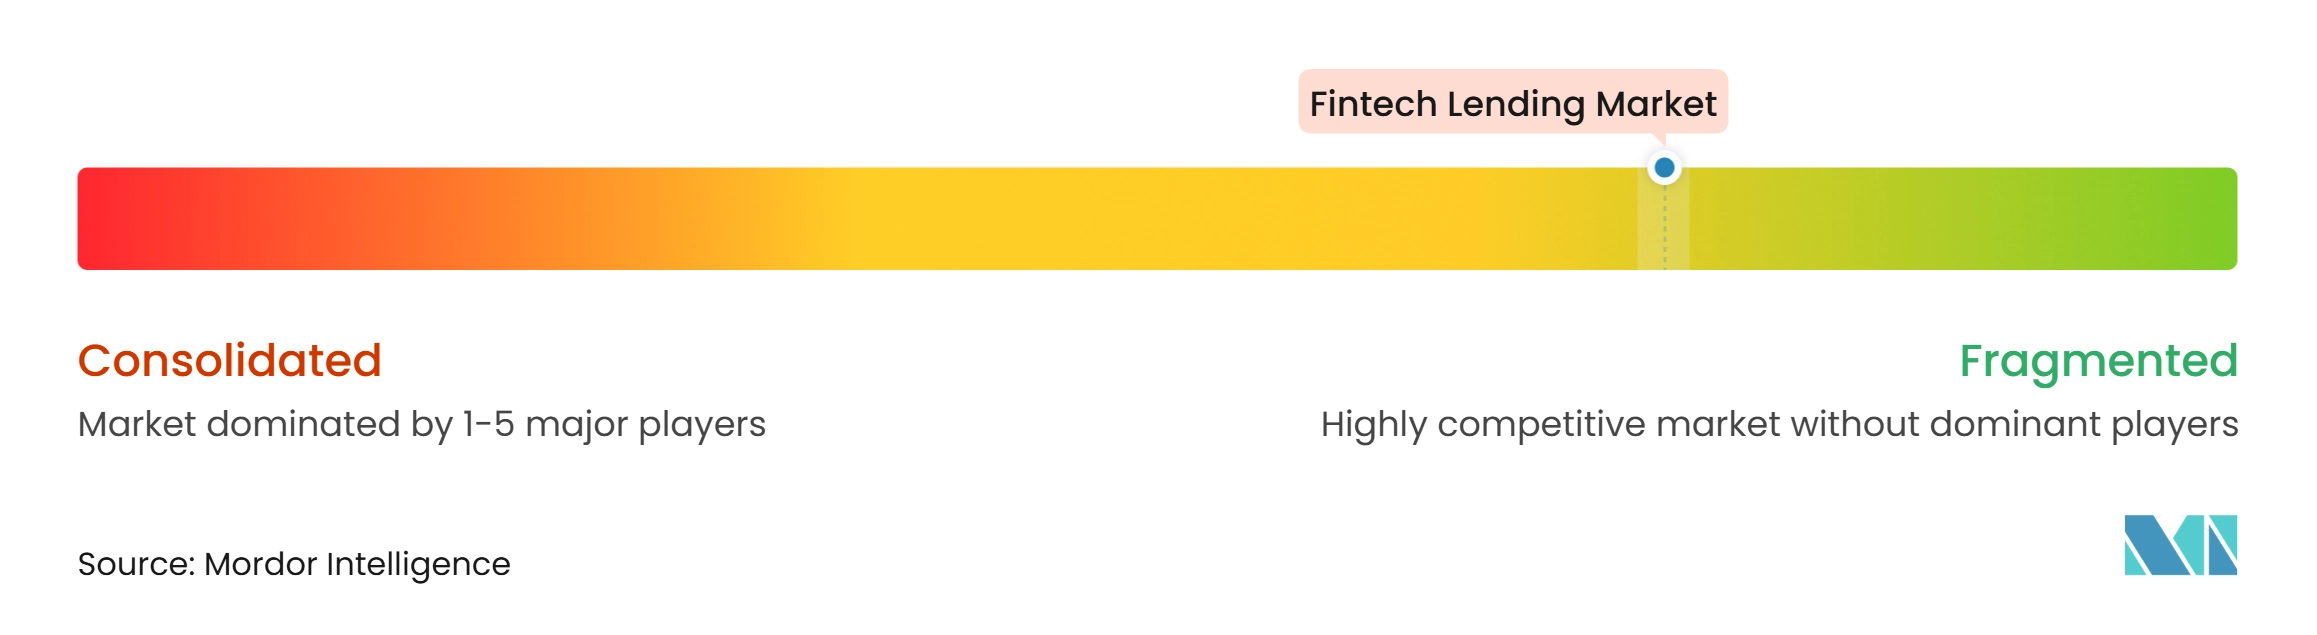
El mercado de fintech lending sigue siendo competitivo, con prestamistas especializados, plataformas tecnológicas e instituciones financieras establecidas compitiendo en crédito al consumidor, préstamos para pequeñas empresas y finanzas integradas. La competencia está cada vez más determinada por el acceso al financiamiento institucional, las capacidades de suscripción, las asociaciones de distribución y los permisos regulatorios. Affirm reportó aproximadamente 200 socios de financiamiento y 150 inversores únicos en su programa de valores respaldados por activos a marzo de 2026, y declaró haber emitido más de 7.000 millones de USD en notas durante los dos años anteriores. Su modelo de financiamiento combina líneas de almacenamiento, titulizaciones y acuerdos de flujo anticipado, ayudando a diversificar el capital disponible para respaldar la actividad de préstamo. Los prestamistas fintech más pequeños generalmente se diferencian a través de segmentos específicos de prestatarios, redes de comerciantes o productos de préstamo especializados en lugar de una escala de financiamiento comparable.
Varios prestamistas fintech también están buscando licencias bancarias y asociaciones de financiamiento institucional para diversificar las fuentes de financiamiento y fortalecer sus capacidades de préstamo. Affirm presentó solicitudes ante la División de Instituciones Financieras de Nevada y la Corporación Federal de Seguro de Depósitos en enero de 2026 para establecer Affirm Bank, una propuesta de compañía de préstamos industriales. La solicitud sigue sujeta a revisión y aprobación regulatoria. Upstart anunció su plan de solicitar una licencia bancaria nacional en marzo de 2026 y recibió aprobación condicional de la Oficina del Contralor de la Moneda en julio de 2026. Sus solicitudes de seguro de depósitos de la FDIC y aprobación de la Reserva Federal para convertirse en una sociedad de cartera bancaria permanecían pendientes, y el banco no puede comenzar operaciones hasta que se obtengan todas las aprobaciones y condiciones requeridas. Por separado, Carlyle Group y Citigroup se asociaron en junio de 2025 para proporcionar financiamiento respaldado por activos a prestamistas fintech y explorar oportunidades de co-inversión. Estos desarrollos demuestran la creciente importancia del capital institucional y la infraestructura bancaria para respaldar la expansión de los préstamos fintech.
La diferenciación competitiva también está siendo impulsada cada vez más por datos alternativos, suscripción automatizada y distribución integrada. En octubre de 2026, Plaid introdujo LendScore 2, un modelo de riesgo crediticio que utiliza datos de flujo de caja y red financiera con permiso del consumidor. Plaid reportó que el modelo ofrece un 42% mayor poder predictivo que los datos de crédito tradicionales por sí solos; este es un indicador de desempeño reportado por la empresa y no un resultado validado de forma independiente a nivel de la industria. En septiembre de 2025, Worldpay lanzó su Motor de Finanzas Integradas, permitiendo a los socios de plataformas de software integrar productos de préstamo, banca y tarjetas comerciales a través de una única integración. Plataformas especializadas como Parafin, Tala y YouLend ilustran aún más el papel de los modelos de préstamo enfocados dirigidos al financiamiento de comerciantes y segmentos de prestatarios desatendidos. Como resultado, el acceso a datos financieros relevantes, redes de distribución establecidas y tecnología escalable se está volviendo cada vez más importante para los prestamistas fintech que buscan diferenciar sus ofertas.
Líderes de la Industria de fintech lending
-
Ant Group Co., Ltd.
-
Affirm Holdings, Inc.
-
PayPal Holdings, Inc.
-
Klarna Group plc
-
MercadoLibre, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de fintech lending Empresas cubiertas en este informe
- Affirm Holdings, Inc.
- Ant Group Co., Ltd.
- Avant, LLC
- Block, Inc.
- Enova International, Inc.
- Funding Circle Holdings plc
- Funding Societies Pte. Ltd.
- Klarna Group plc
- LendingClub Corporation
- LendInvest plc
- MercadoLibre, Inc.
- Nu Holdings Ltd. (Nubank)
- PayPal Holdings, Inc.
- Prosper Marketplace, Inc.
- SoFi Technologies, Inc.
- Tala
- Upstart Holdings, Inc.
- WeBank Co., Ltd.
- Zopa Group plc
Desarrollos recientes de la industria en Mercado de fintech lending
- Octubre de 2026: nCino se asoció con Parlay para integrar el Sistema de Inteligencia de Préstamos nativo de IA de Parlay en la plataforma de préstamos comerciales y para pequeñas empresas de nCino para prestamistas de la Administración de Pequeñas Empresas (SBA) en los Estados Unidos. La integración automatiza la recepción de préstamos, la verificación de elegibilidad y la estructuración de operaciones, y ya había procesado más de 500 millones de USD en consultas de préstamos de la SBA en 2026 en el momento del anuncio.
- Octubre de 2026: WeMoney lanzó WeMoney Connect en acceso anticipado limitado en Australia. La plataforma impulsada por IA utiliza datos bancarios con consentimiento bajo el marco del Derecho de Datos del Consumidor para preparar evaluaciones de prestatarios vinculadas a fuentes frente a las políticas crediticias de los prestamistas. Mastercard proporciona la infraestructura de banca abierta; el anuncio disponible confirma su rol tecnológico, pero no su participación como inversor estratégico.
- Junio de 2026: finmid y myPOS lanzaron myPOS Financing en Italia, dando a más de 90.000 comerciantes elegibles acceso a financiamiento basado en ingresos personalizado y preaprobado a través de la plataforma myPOS. Los fondos están disponibles dentro de las 48 horas posteriores a la aceptación, con reembolsos vinculados a los ingresos del negocio. La asociación tiene como objetivo abordar la brecha de financiamiento para PYMES de 3.000 millones de EUR (3.500 millones de USD) de Italia.
- Febrero de 2026: Adyen y Fresha lanzaron Fresha Capital en siete mercados: los Estados Unidos, el Reino Unido, Australia, Canadá, los Países Bajos, Finlandia y Suecia. El producto de capital de trabajo integrado ofrece financiamiento preaprobado a empresas de belleza y bienestar, con más de 5.500.000 USD en préstamos emitidos en el momento del anuncio.
Alcance del Informe Global del Mercado de fintech lending
Resumen de la segmentación
| Préstamos al Consumidor |
| Préstamos Empresariales |
| Prestatarios Individuales |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Préstamos en Balance Propio |
| Préstamos en Mercado / Entre Pares (P2P) |
| Plataformas fintech Puras / Compañías Financieras No Bancarias Digitales |
| Plataformas de Grandes Tecnológicas |
| Acuerdos de Préstamo Originados por Bancos Facilitados por fintech / Co-Préstamo |
| Financiamiento a Plazos de Extremo Cerrado |
| Líneas de Crédito Revolvente |
| Financiamiento Basado en Cuentas por Cobrar |
| Financiamiento Basado en Ingresos |
| Otros |
| Canales Digitales Directos |
| Plataformas de Comercio Integrado y Punto de Venta |
| Plataformas de Banca Digital y Pagos |
| Plataformas de Software Empresarial B2B |
| Mercados / Agregadores de Préstamos Digitales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Préstamo | Préstamos al Consumidor | |
| Préstamos Empresariales | ||
| Por Tipo de Prestatario | Prestatarios Individuales | |
| Pequeñas y Medianas Empresas | ||
| Grandes Empresas | ||
| Por Modelo de Financiamiento e Intermediación | Préstamos en Balance Propio | |
| Préstamos en Mercado / Entre Pares (P2P) | ||
| Por Tipo Institucional / Originador | Plataformas fintech Puras / Compañías Financieras No Bancarias Digitales | |
| Plataformas de Grandes Tecnológicas | ||
| Acuerdos de Préstamo Originados por Bancos Facilitados por fintech / Co-Préstamo | ||
| Por Estructura de Producto | Financiamiento a Plazos de Extremo Cerrado | |
| Líneas de Crédito Revolvente | ||
| Financiamiento Basado en Cuentas por Cobrar | ||
| Financiamiento Basado en Ingresos | ||
| Otros | ||
| Por Canal de Distribución | Canales Digitales Directos | |
| Plataformas de Comercio Integrado y Punto de Venta | ||
| Plataformas de Banca Digital y Pagos | ||
| Plataformas de Software Empresarial B2B | ||
| Mercados / Agregadores de Préstamos Digitales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento de los préstamos fintech?
La distribución digital, la suscripción basada en transacciones, la banca abierta y las necesidades de crédito insatisfechas de las pequeñas empresas respaldan el crecimiento. Se proyecta que el mercado de fintech lending crezca a una CAGR del 8,5% hasta 2032.
¿Qué tipo de préstamo tiene la mayor participación en fintech lending?
Los préstamos al consumidor representaron una participación del 59,5% en 2026, respaldados por préstamos personales digitales, productos de compra ahora y paga después, y anticipos de efectivo.
¿Qué grupo de prestatarios está creciendo más rápido?
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 12,1% hasta 2032, a medida que los prestamistas digitales atienden las necesidades de financiamiento insatisfechas.
¿Qué estructura de producto se está expandiendo más rápido?
Se proyecta que el financiamiento basado en ingresos crezca a una CAGR del 13,8% hasta 2032, porque los reembolsos pueden alinearse con el flujo de caja del comerciante.
¿Qué región lidera los préstamos fintech?
Asia-Pacífico representó una participación del 39,8% en 2026, respaldada por la adopción móvil, los pagos digitales y las grandes poblaciones de prestatarios desatendidos.
¿Cuáles son los principales riesgos para los prestamistas fintech?
El aumento de los préstamos morosos, la dependencia del financiamiento mayorista, las regulaciones divergentes y los informes crediticios incompletos pueden limitar a los prestamistas.