
Fintech Lending Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
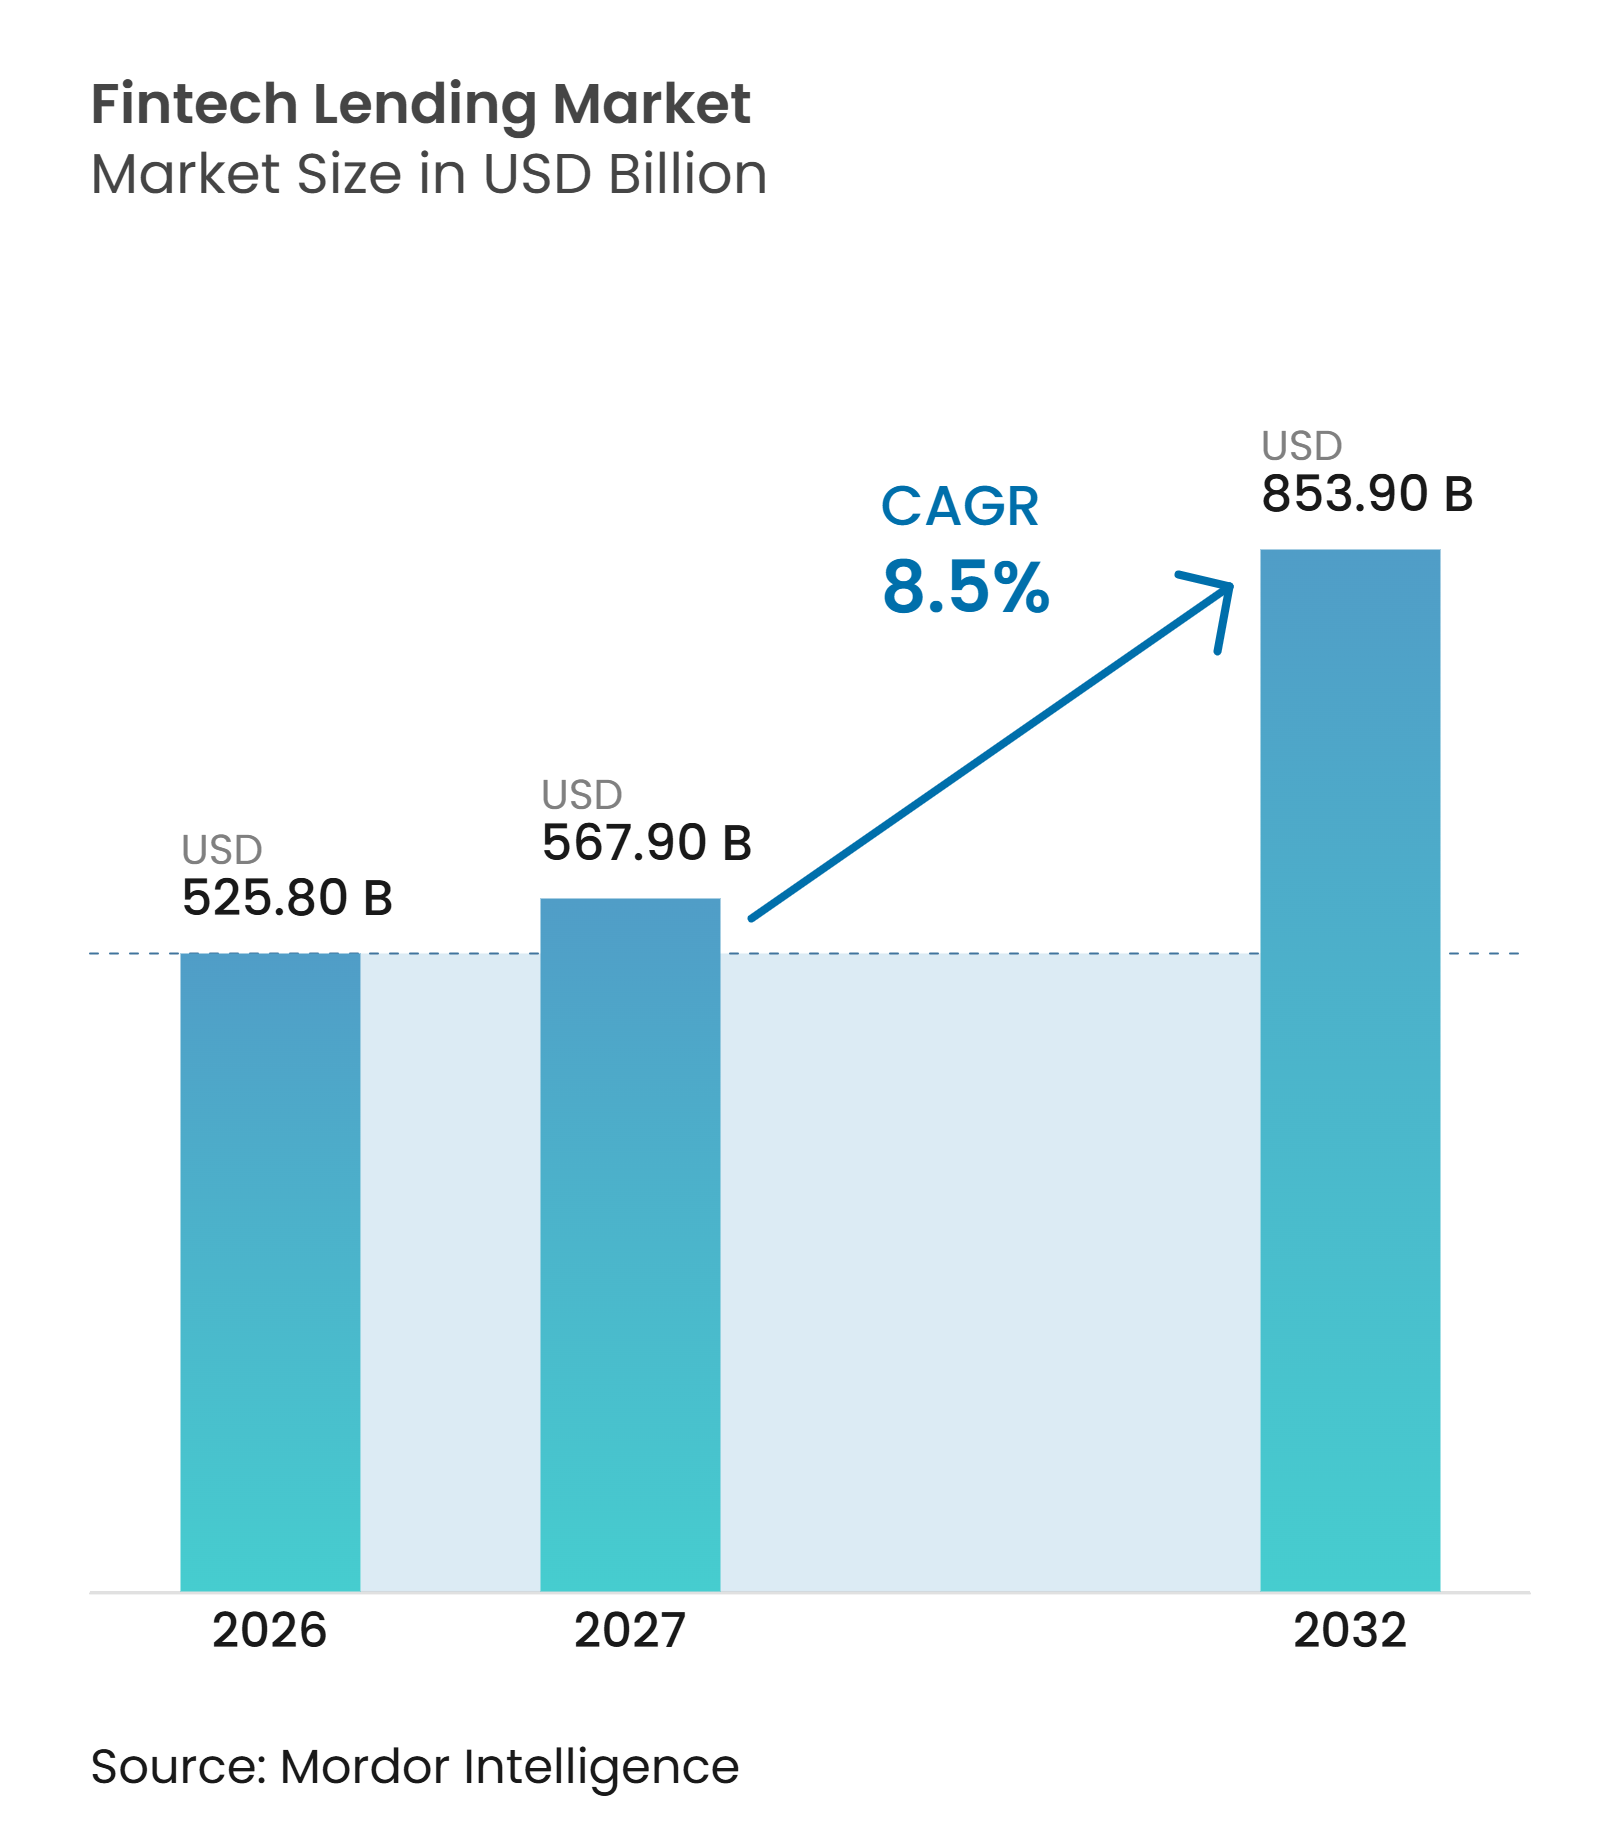
| Marktgröße (2027) | 567.90 Milliarden US-Dollar |
| Marktgröße (2032) | 853.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.50 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fintech Lending Marktanalyse von Mordor Intelligence
Die Größe des fintech Lending Marktes wurde im Jahr 2026 auf 525,80 Milliarden USD geschätzt und soll von 567,90 Milliarden USD im Jahr 2027 auf 853,90 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,5 % während des Prognosezeitraums (2027–2032).
Der fintech Lending Markt verlagert die Kreditvergabe von filialgebundenen Prozessen hin zu digitalen Plattformen, die Kreditnehmer bewerten und Entscheidungen in Echtzeit treffen können. Die Nachfrage wird von Kreditnehmern und kleinen Unternehmen getragen, die einen schnelleren Zugang zu Krediten benötigen, während Plattformen Transaktionshistorien nutzen, um das Underwriting zu verbessern. Der fintech Lending Markt profitiert zudem von Zahlungsinfrastrukturen, digitalen Identitätswerkzeugen und einwilligungsbasiertem Finanzinformationsaustausch, die die Bearbeitungszeit verkürzen. Der Wettbewerb hängt zunehmend von der Fähigkeit ab, kostengünstigere Finanzierungsquellen zu sichern, zuverlässige Risikokontrollen aufzubauen und Kredite über Händler- und Softwareplattformen zu vertreiben. Portfolioqualität und Großhandelsfinanzierungsbedingungen bleiben wichtige Wachstumsgrenzen, wenn der Kreditstress steigt.
Wichtigste Erkenntnisse des Berichts
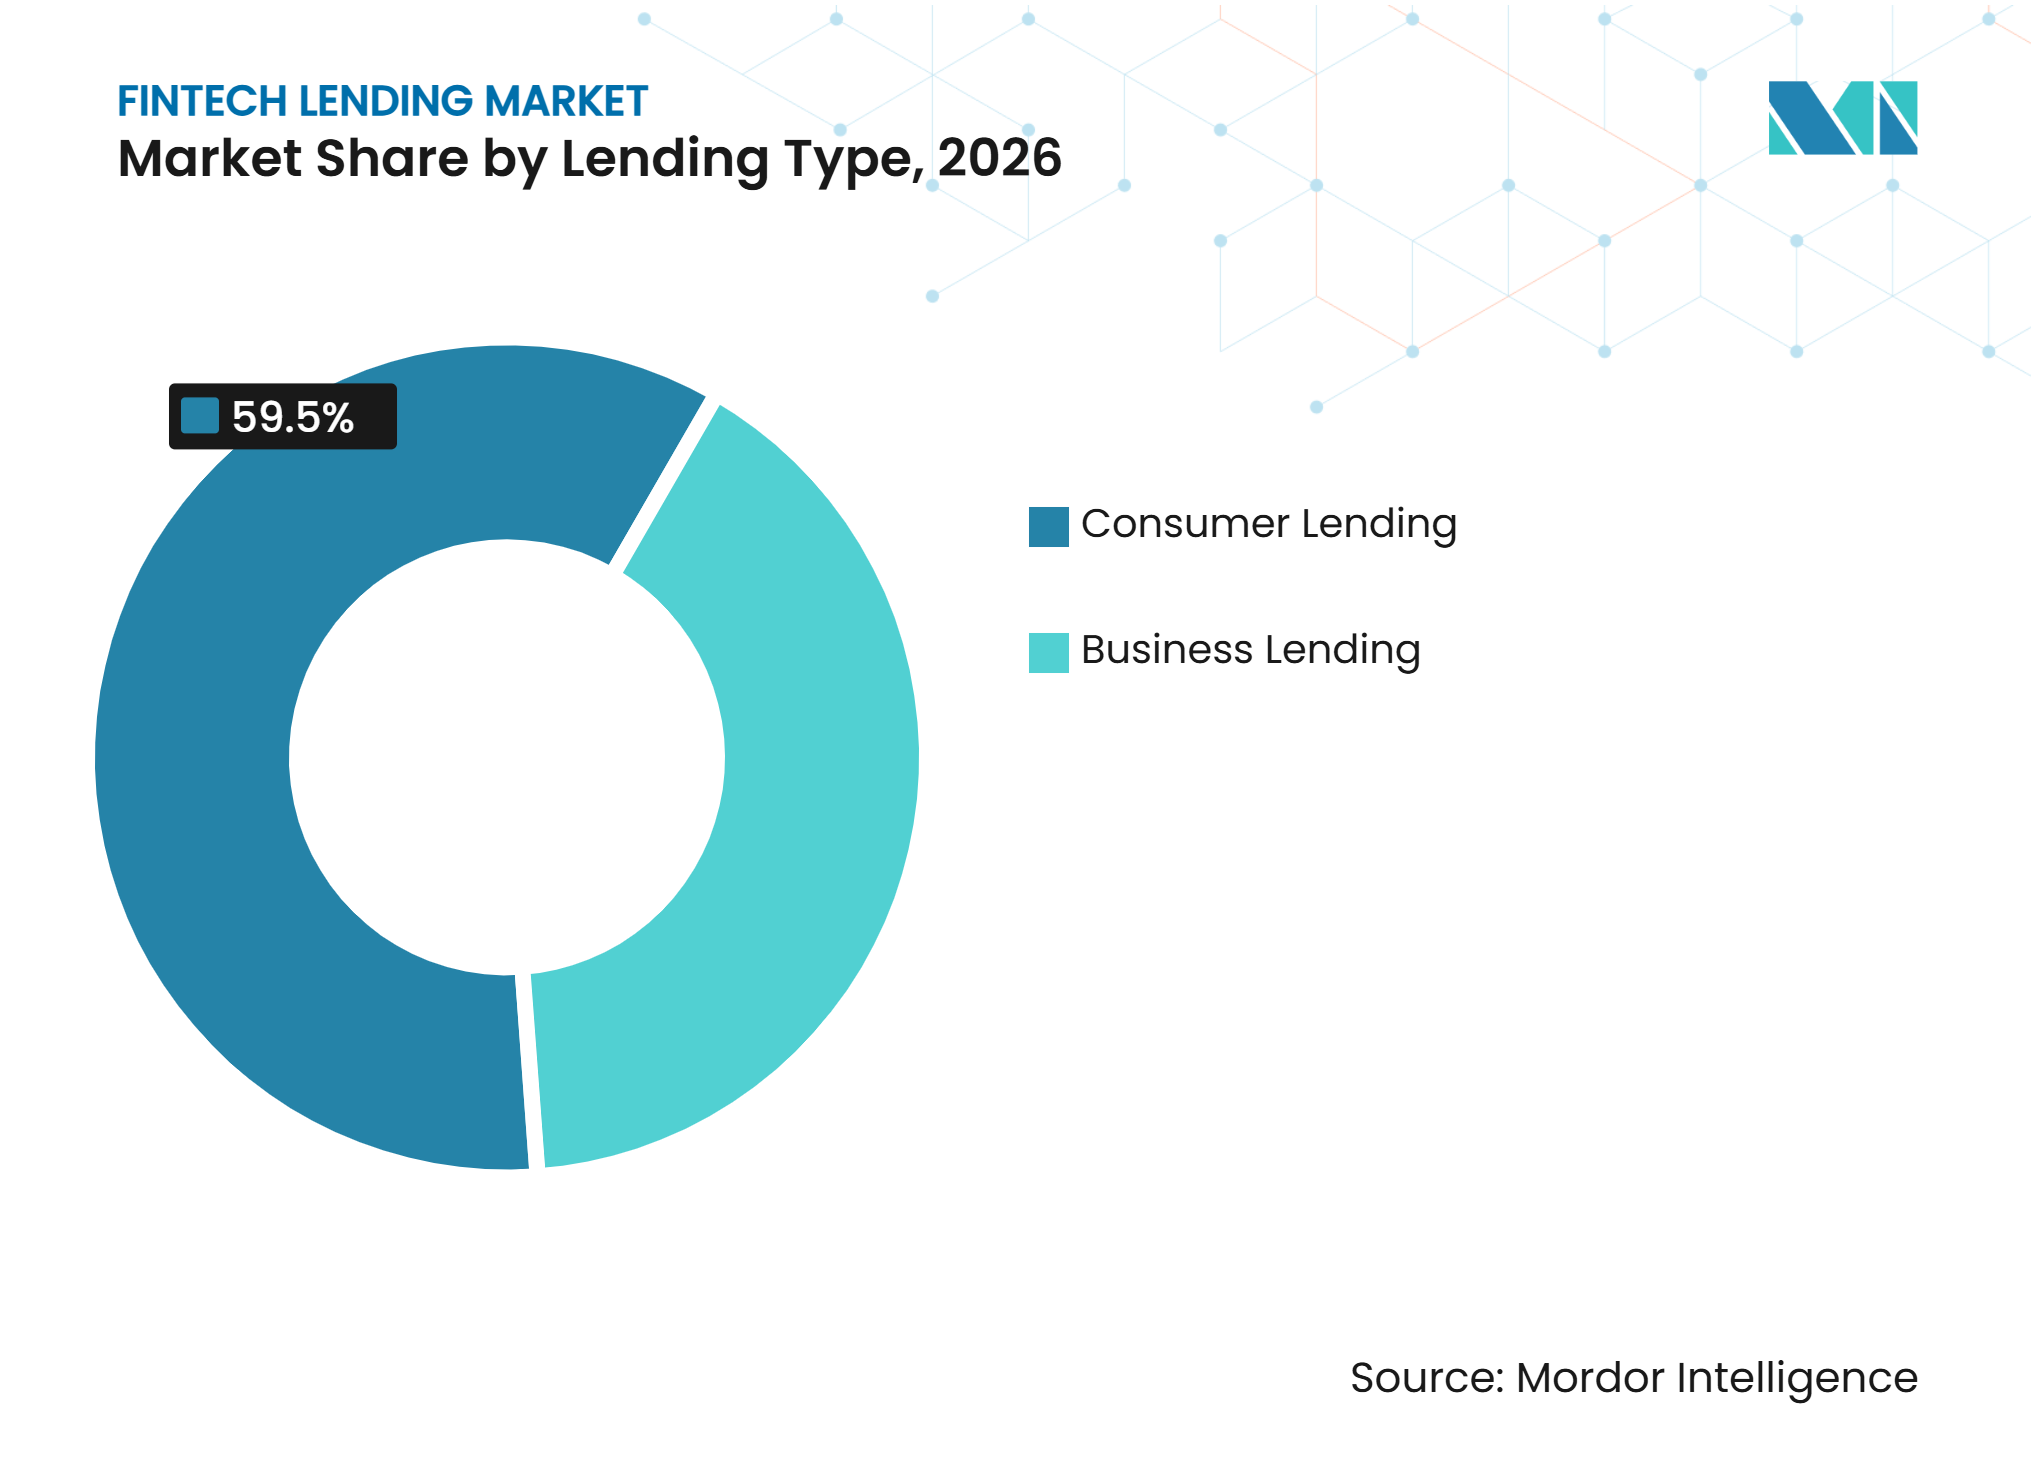
- Nach Kreditart hielt Verbraucherkredite im Jahr 2026 einen Marktanteil von 59,5 % am fintech Lending Markt, während Unternehmenskredite bis 2032 voraussichtlich mit einem CAGR von 11,3 % wachsen werden.
- Nach Kreditnehmertyp hielten Privatpersonen im Jahr 2026 einen Marktanteil von 57,8 % am fintech Lending Markt, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 12,1 % wachsen werden.
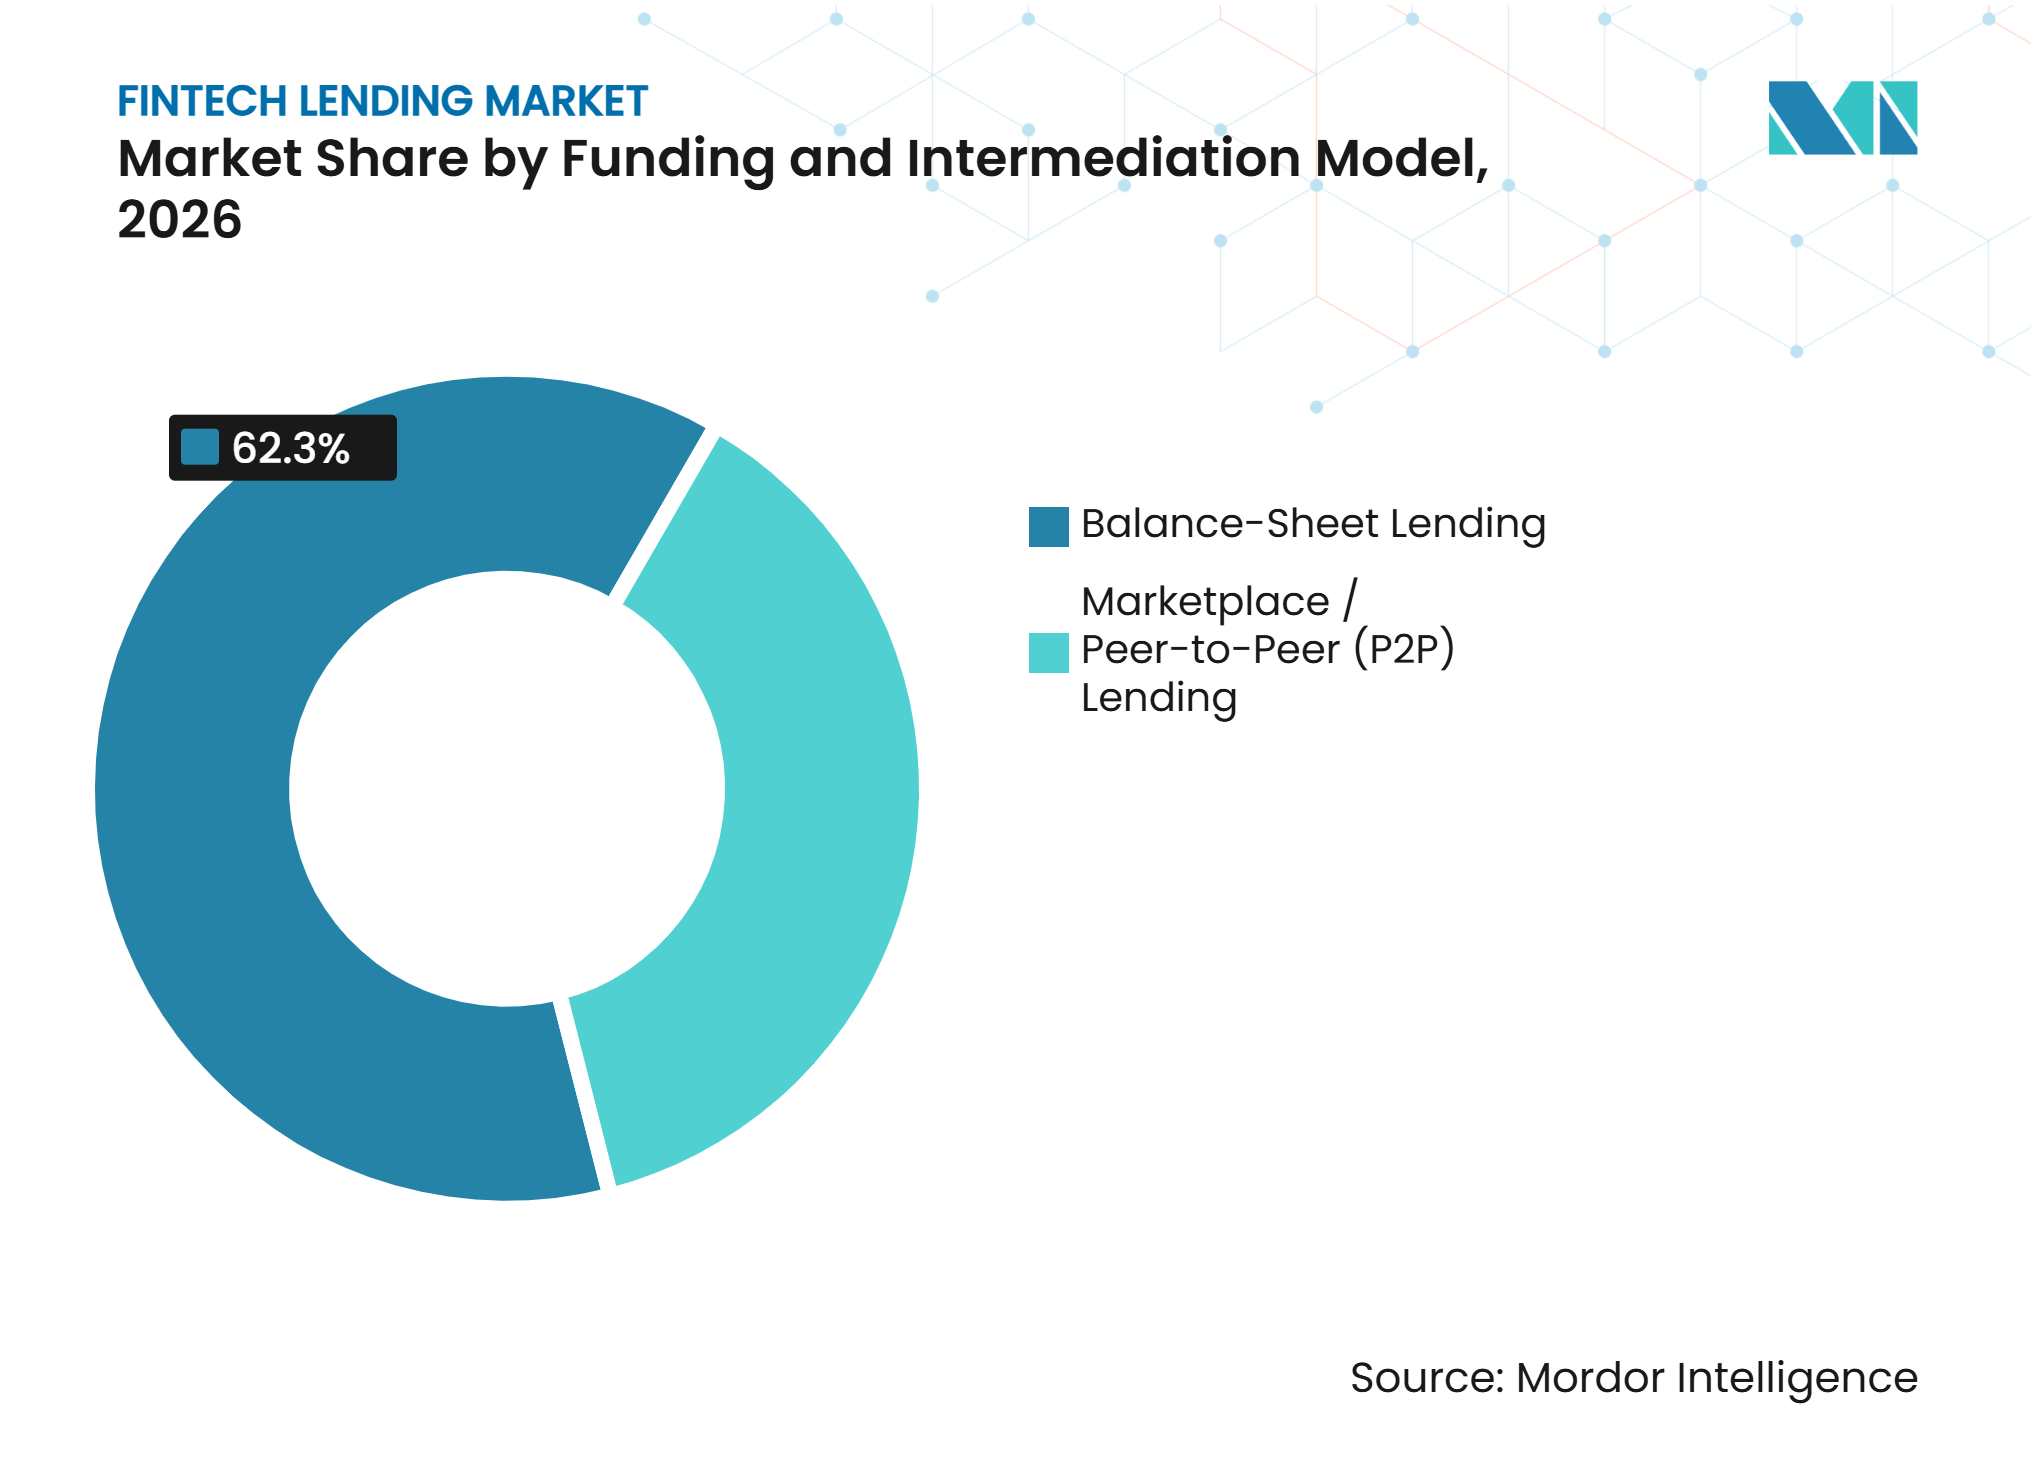
- Nach Finanzierungs- und Intermediationsmodell erfasste Eigenbilanzkredite im Jahr 2026 einen Marktanteil von 62,3 % am fintech Lending Markt, während Marktplatz- und Peer-to-Peer-Kreditvergabe bis 2032 voraussichtlich mit einem CAGR von 10,4 % wachsen wird.
- Nach institutionellem Typ hielten reine fintech- und digitale Nichtbanken-Finanzinstitut-Plattformen im Jahr 2026 einen Marktanteil von 49,7 % am fintech Lending Markt, während bankinitiierte, fintech-vermittelte und Co-Lending-Vereinbarungen bis 2032 voraussichtlich mit einem CAGR von 12,5 % wachsen werden.
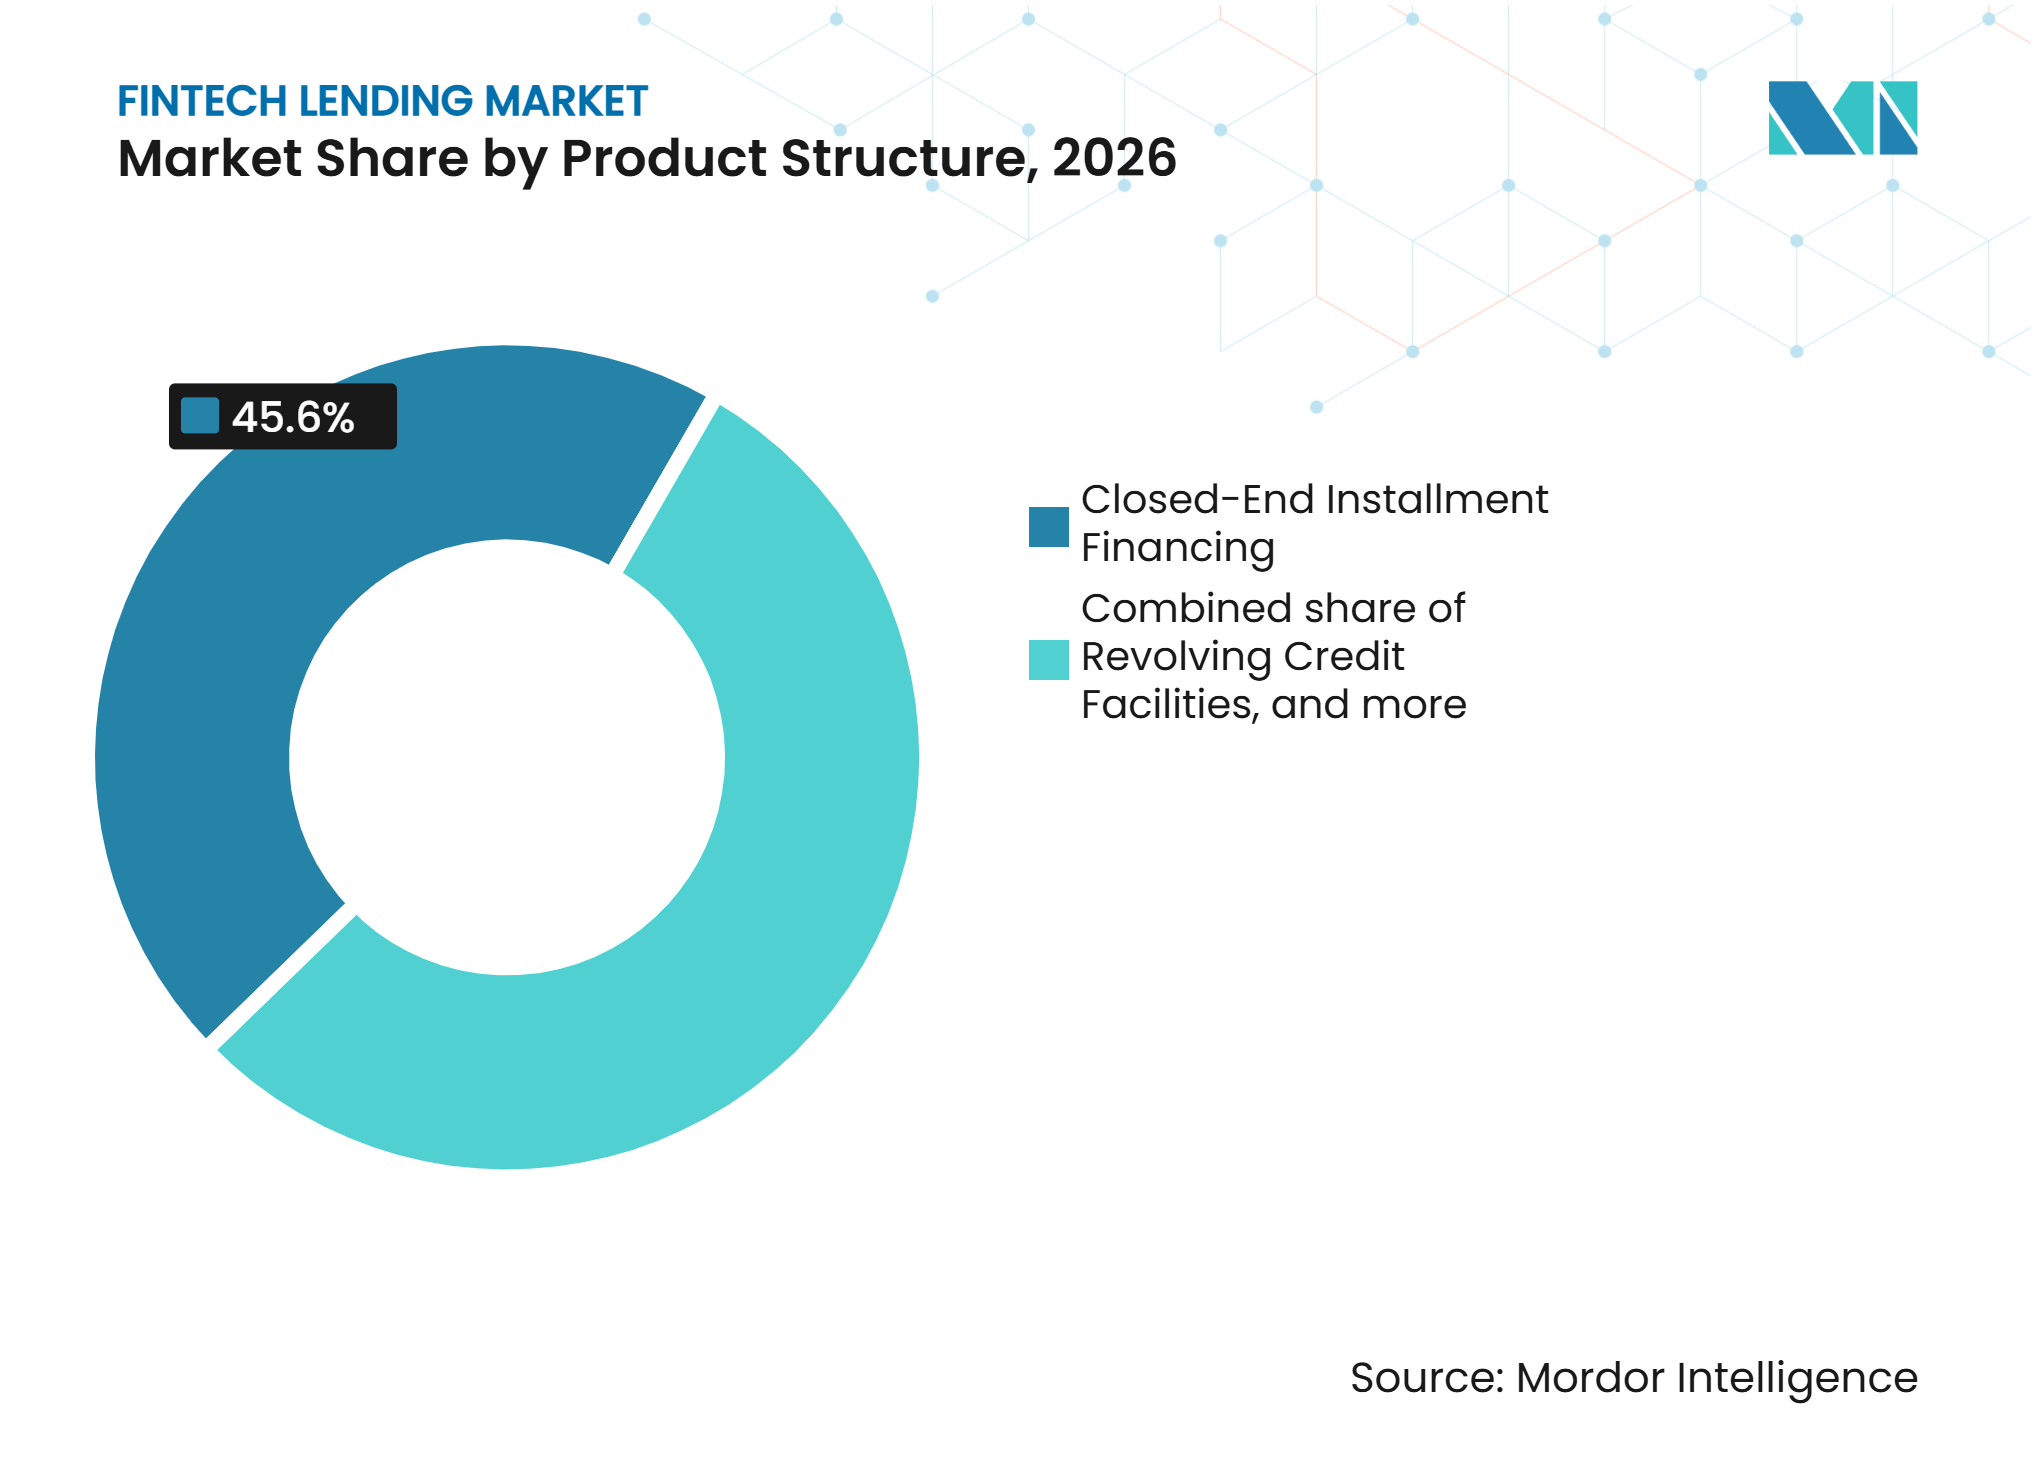
- Nach Produktstruktur hielt geschlossene Ratenfinanzierung im Jahr 2026 einen Marktanteil von 45,6 % am fintech Lending Markt, während umsatzbasierte Finanzierung bis 2032 voraussichtlich mit einem CAGR von 13,8 % wachsen wird.
- Nach Vertriebskanal hielten direkte digitale Kanäle im Jahr 2026 einen Marktanteil von 38,2 % am fintech Lending Markt, während eingebettete Commerce- und Point-of-Sale-Plattformen bis 2032 voraussichtlich mit einem CAGR von 12,9 % wachsen werden.
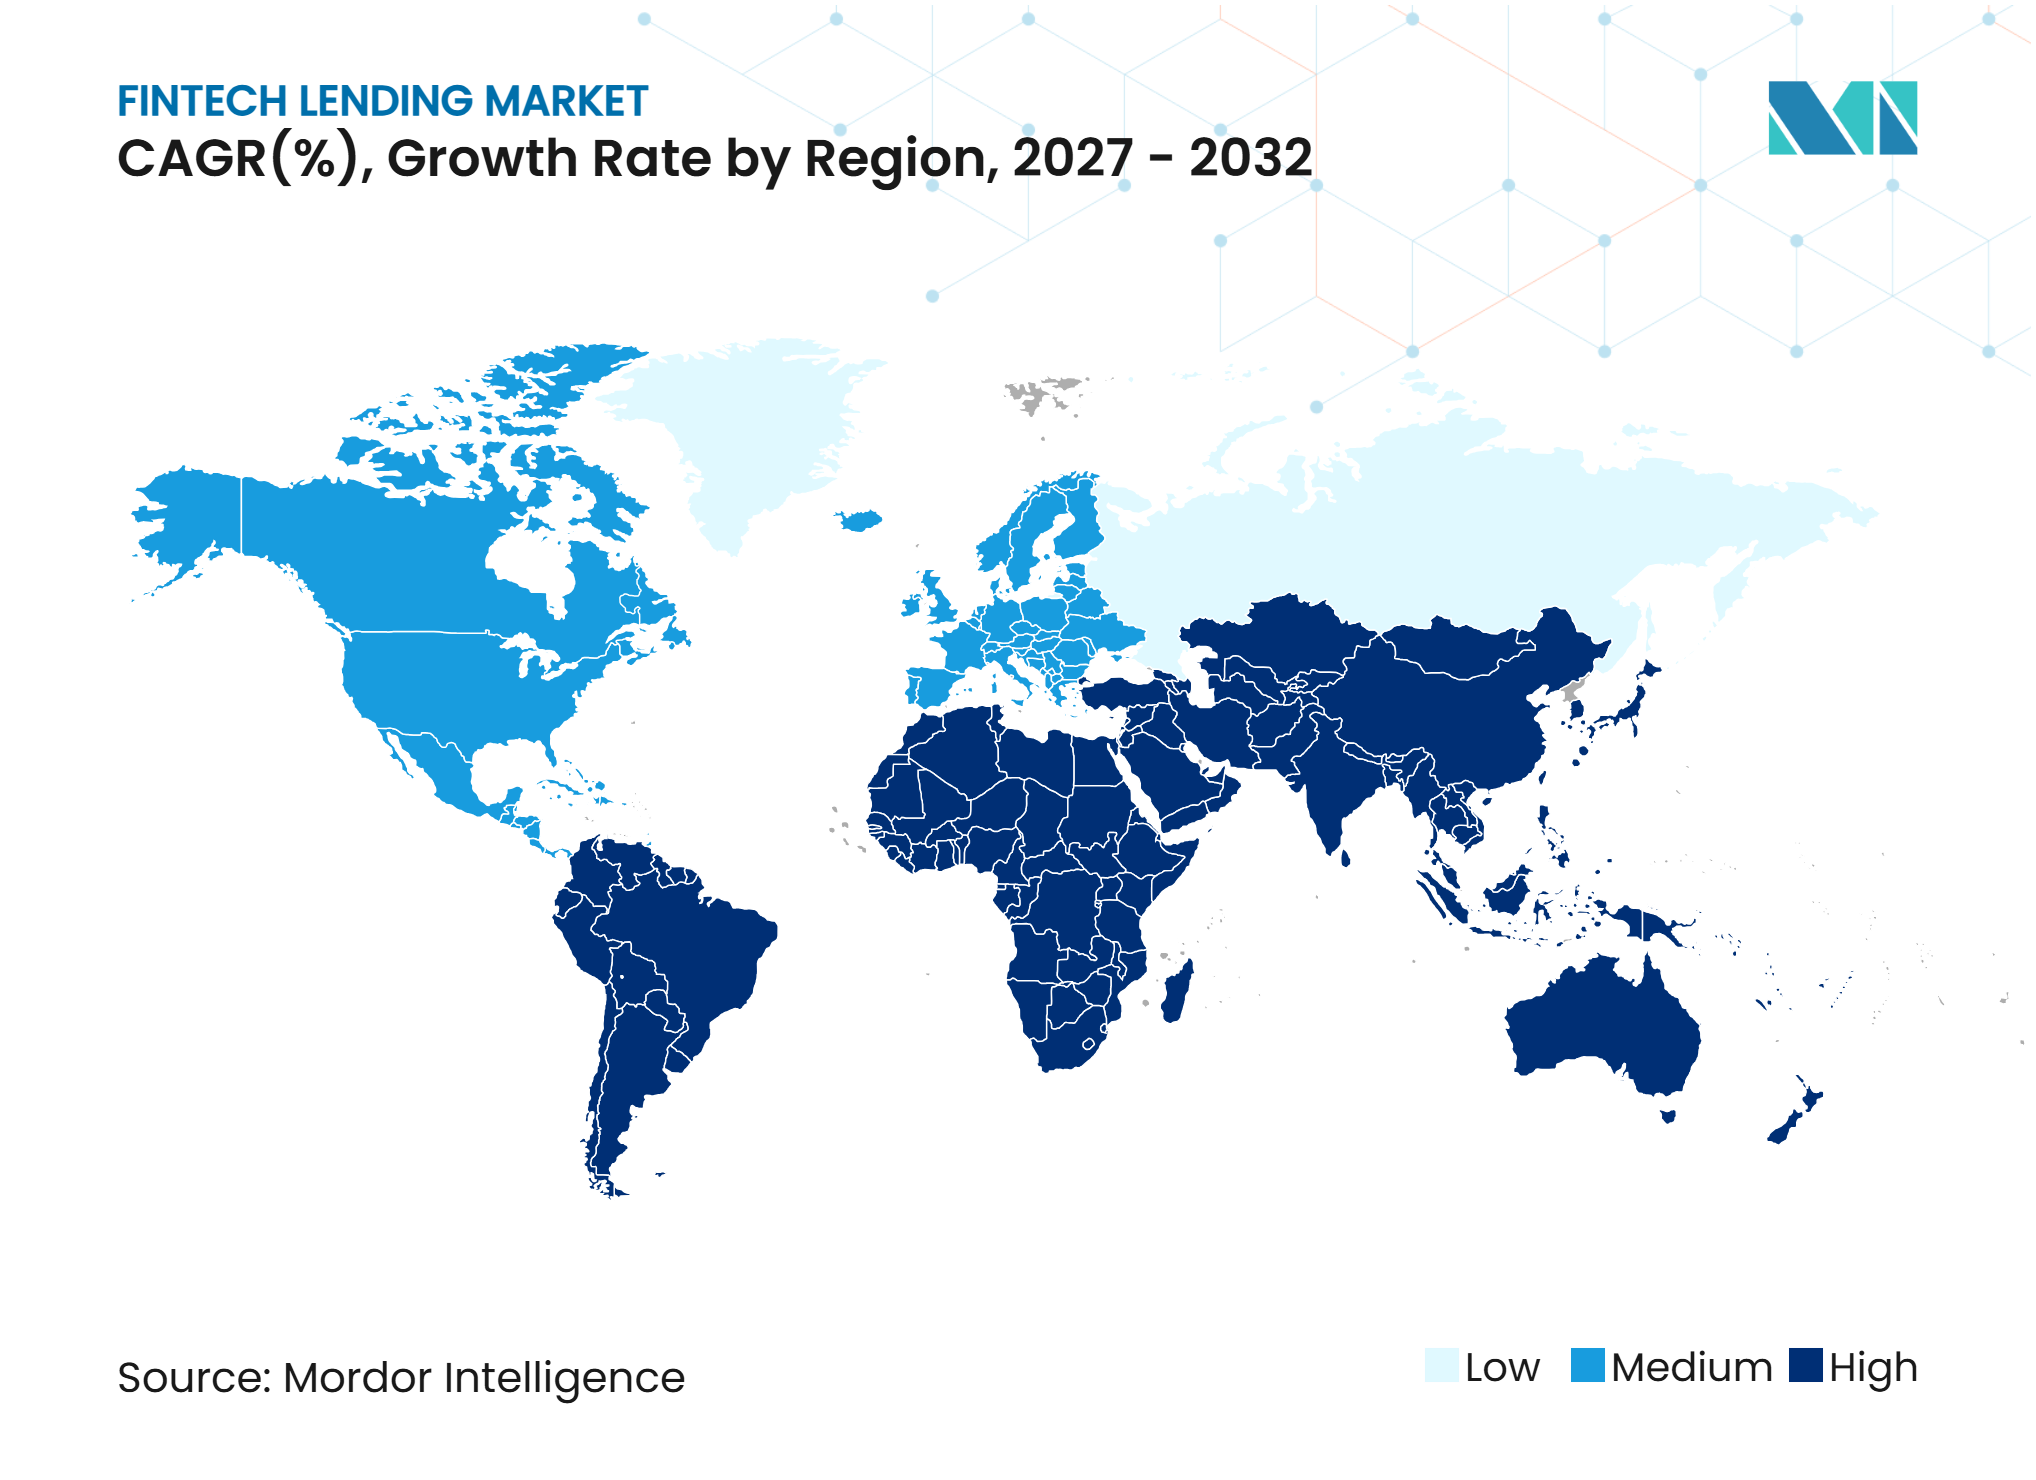
- Nach Geografie erfasste Asien-Pazifik im Jahr 2026 einen Marktanteil von 39,8 % am fintech Lending Markt, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 13,4 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung von eingebettetem Kreditgeschäft und digitalen Kreditvertriebskanälen | +1.9% | Global, angeführt von Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestütztes Kreditunderwriting und automatisierte Kreditbearbeitung | +1.6% | Global, mit frühen Vorreitern in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ungedeckter Kreditbedarf bei KMU und unterversorgten Kreditnehmersegmenten | +1.4% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Wachstum digitaler Zahlungen, E-KYC und Open-Banking-Infrastruktur | +1.2% | Global, mit Beschleunigung in Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung alternativer Daten zur Kreditrisikobewertung | +0.9% | Global | Langfristig (≥ 4 Jahre) |
| Ausweitung institutioneller Finanzierungsquellen und Kreditverbriefungskanäle | +0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von eingebettetem Kreditgeschäft und digitalen Kreditvertriebskanälen
Eingebettetes Kreditgeschäft platziert Kredite innerhalb der Betriebsumgebung einer Nichtfinanzplattform und reduziert den Bedarf an einem separaten Kreditnehmerantrag. Shopify Capital vergab im Jahr 2025 Händlerkassenvorschüsse und Kredite in Höhe von 4,2 Milliarden USD unter Verwendung von Echtzeit-Plattformumsatzdaten für das Underwriting[1]. Das Modell gibt Plattformen einen Einblick in die Verkaufsaktivitäten, der Rückzahlungspläne unterstützen kann, die mit den Händlerabrechnungsströmen verknüpft sind. Diese Rückzahlungsstrukturen können das verhaltensbezogene Ausfallrisiko im Vergleich zu festen Zeitplänen reduzieren, da Abzüge den Kasseneinnahmen folgen. Der fintech Lending Markt erschließt daher neue Vertriebswege in Handel, Zahlungsverkehr und Softwaresystemen, in denen Händler bereits täglich aktiv sind. Es verändert auch die Kundenbeziehung, da das Finanzierungsangebot erscheinen kann, wenn ein Händler bereits Verkäufe oder Zahlungen verwaltet. Dies kann die Trennung zwischen Kreditvertrieb, Zahlungsannahme und dem täglichen Geschäftsbetrieb verringern. Kreditgeber benötigen weiterhin transparente Konditionen, damit Kreditnehmer verstehen, wie abrechnungsgebundene Abzüge die verfügbaren Mittel beeinflussen.
KI-gestütztes Kreditunderwriting und automatisierte Kreditbearbeitung
KI-gestütztes Underwriting ermöglicht es Kreditgebern, das Verhalten auf Transaktionsebene zu bewerten, anstatt sich ausschließlich auf statische Kreditbürodaten zu stützen. Plaid führte 2026 LendScore 2 ein, eine Bewertungsfamilie, die auf fast 1 Milliarde Transaktionen trainiert wurde und eine um 42 % höhere Vorhersagekraft als herkömmliche Kreditdaten allein aufwies und Entscheidungen in unter 2 Sekunden aus eingewilligten Bankdaten liefern kann. Cross River berichtete, dass Upstart im zweiten Quartal 2025 nach einer Modellaktualisierung, die die Genehmigungskonversion von 15 % auf 24 % steigerte, ein Originations-Wachstum von 154 % im Jahresvergleich verzeichnete[2]. Eine Überprüfung von 118 begutachteten Studien aus dem Jahr 2026 ergab, dass Ensemble- und hybride Deep-Learning-Ansätze traditionelle Bewertungsverfahren für Kreditnehmer mit dünner Akte und Echtzeit-Entscheidungsfindung konsistent übertrafen. Die kontinuierliche Neubewertung aktueller Kontoaktivitäten kann Kreditgebern auch helfen, die Berechtigung zu aktualisieren, anstatt sich auf einen einzigen historischen Score zu verlassen. Dieser Ansatz legt bei der Prüfung eines neuen Kreditantrags durch einen Kreditgeber größeres Gewicht auf das jüngste Kreditnehmerverhalten. Er kann helfen, Fälle mit dünner Akte zu adressieren, in denen historische Büroaufzeichnungen die aktuelle Rückzahlungskapazität nicht vollständig widerspiegeln. Die Methode hängt weiterhin von einer zuverlässigen Kundenzustimmung und angemessenen Kontrollen über die Verwendung von Kontoinformationen ab.
Ungedeckter Kreditbedarf bei KMU und unterversorgten Kreditnehmersegmenten
Die Lücke zwischen dem Finanzierungsbedarf kleiner Unternehmen und dem formalen Kreditzugang bleibt eine Nachfragebasis für digitale Kreditgeber. Indiens Kreditlücke bei Kleinstunternehmen sowie kleinen und mittleren Unternehmen betrug im März 2025 INR 25 Lakh Crore (278 Milliarden USD), während nur 14 % seiner KMU Zugang zu formalem Kredit hatten[3]. In den Vereinigten Staaten wandten sich 29 % der Antragsteller für Kleinunternehmensfinanzierungen im Jahr 2025 an Online-fintech-Kreditgeber. Dieselbe Umfrage ergab, dass 60 % der Kreditnehmer bei Online-Kreditgebern höhere als erwartete Kreditkosten hatten, was gut kapitalisierten Kreditgebern Raum lässt, über den Preis zu konkurrieren. In Nigeria meldete Nomba eine Quote notleidender Kredite von unter 1 % bei einem Portfolio von 21,3 Milliarden NGN (14,8 Millionen USD), indem Transaktionsdaten aus seiner Zahlungsinfrastruktur für das Händler-Underwriting genutzt wurden.
Wachstum digitaler Zahlungen, E-KYC und Open-Banking-Infrastruktur
Digitale Identitäts-, Zahlungs- und Datenaustauschsysteme verkürzen Prozesse, die zuvor mehrere manuelle Prüfungen erforderten. Indiens Aadhaar-basiertes eKYC-System hatte bis 2026 mehr als 23,93 Milliarden kumulative Transaktionen abgeschlossen und unterstützt das digitale Kunden-Onboarding in großem Maßstab[4]. WeMoney Connect wurde im Oktober 2026 gestartet, um kreditgeberfertige Kreditnehmerdateien aus eingewilligten Banktransaktionen innerhalb von Minuten zu erstellen. Diese Infrastrukturen ermöglichen es Kreditgebern, Einkommensmuster, wiederkehrende Verpflichtungen und Kontoaktivitäten mit Zustimmung des Kreditnehmers zu validieren. Sie können auch eine konsistentere Bearbeitung von Anträgen unterstützen, die sonst eine wiederholte Dokumentensammlung erfordern würden. Regulatorische Standards für Einwilligung und Datenschutz bleiben notwendig, da diese Systeme immer weiter verbreitet werden. Der fintech Lending Markt profitiert, wenn verifizierte Informationen mit geringerer Reibung zwischen Kreditnehmern, Kreditgebern und regulierten Finanzinstituten ausgetauscht werden können. Diese Infrastruktur kann den fintech Lending Markt für Antragsteller zugänglicher machen, die verifizierte Finanzdaten teilen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende notleidende Kredite und sich verschlechternde Qualität des fintech-Kreditportfolios | -0.8% | Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von externer Finanzierung und Volatilität der institutionellen Kapitalverfügbarkeit | -0.6% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Divergierende Kreditvergabevorschriften und Verbraucherschutzanforderungen in verschiedenen Rechtsordnungen | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Unvollständige Kreditbüroberichterstattung und begrenzter kreditgeberübergreifender Datenaustausch | -0.4% | Naher Osten und Afrika, Südamerika und Teile von Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende notleidende Kredite und sich verschlechternde Qualität des fintech-Kreditportfolios
Die rasche Ausweitung von unbesicherten, kleinteiligen und kurzlaufenden Krediten erhöht die Exponierung von fintech-Kreditgebern gegenüber Kreditnehmern mit begrenzter Rückzahlungskapazität und macht steigende notleidende Kredite zu einem wesentlichen Hemmnis für das globale Marktwachstum. Die Abhängigkeit von alternativen Daten, begrenzte Kredithistorien und automatisiertes Underwriting können die Kreditnehmerbewertung schwächen, insbesondere bei Kunden mit unregelmäßigen Einkommen oder hohen bestehenden Schulden. Inflation, höhere Kreditkosten und wirtschaftliche Unsicherheit erhöhen die Rückzahlungsschwierigkeiten in allen Märkten weiter. So berichtete TransUnion beispielsweise, dass die Zahlungsrückstände bei unbesicherten Privatkrediten in den Vereinigten Staaten von 60 Tagen oder mehr im vierten Quartal 2025 auf 3,99 % von 3,57 % ein Jahr zuvor gestiegen sind[5]. Steigende Ausfälle erhöhen die Inkassokosten, Kreditverlustvorsorgen und Kapitalanforderungen und belasten die Rentabilität der Kreditgeber. Folglich müssen fintech-Kreditgeber die Underwriting-Standards stärken, die Kreditperformance überwachen und die Inkassomechanismen verbessern, um die Portfolioqualität bei steigenden Kreditvolumina aufrechtzuerhalten.
Abhängigkeit von externer Finanzierung und Volatilität der institutionellen Kapitalverfügbarkeit
Viele Nichtbank-fintech-Kreditgeber sind auf institutionelle Finanzierungsquellen angewiesen, darunter Lagerfinanzierungsfazilitäten, forderungsbesicherte Verbriefungen und Forward-Flow-Vereinbarungen, anstatt auf Kundeneinlagen. Diese Abhängigkeit setzt die Kreditkapazität und Rentabilität Veränderungen im institutionellen Anlegerinteresse, den Kreditkosten und den Kapitalmarktbedingungen aus. So meldete Enova beispielsweise im zweiten Quartal 2025 Finanzierungskosten von 8,8 %, während SoFi einen durchschnittlichen Zinssatz von 3,36 % auf verzinsliche Einlagen meldete, was den potenziellen Finanzierungskostenvorteil einlagenfinanzierter Institute verdeutlicht. Im Januar 2026 beantragte Affirm die Gründung einer FDIC-versicherten Industriekreditgesellschaft, während Upstart im März 2026 seinen Antrag auf eine nationale Bankcharta einreichte und im Juli 2026 eine bedingte Genehmigung des Amtes des Währungsprüfers erhielt. Diese Entwicklungen unterstreichen die Bemühungen von fintech-Kreditgebern, Finanzierungsquellen zu diversifizieren und die Abhängigkeit von externem Kapital zu reduzieren, obwohl die Erlangung einer Bankcharta zusätzliche regulatorische und Compliance-Anforderungen mit sich bringt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kreditart:
Verbraucherkredite verankern die Skalierung, Unternehmenskredite bauen Dynamik aufVerbraucherkredite hielten im Jahr 2026 einen Anteil von 59,5 % am fintech Lending Markt, unterstützt durch Privatkredite, „Jetzt kaufen, später zahlen”-Produkte und digitale Kassenvorschüsse. Die US-amerikanische Notenbank schätzte, dass „Jetzt kaufen, später zahlen”-Anbieter im Jahr 2025 Kredite in Höhe von 156,7 Milliarden USD in den Vereinigten Staaten vergaben. Fitch Ratings meldete eine Rekordemission von forderungsbesicherten Wertpapieren für unbesicherte Verbraucherkredite in Höhe von 25,6 Milliarden USD im Jahr 2025. Das Ausmaß des Segments spiegelt die anhaltende Verlagerung von filialbasiertem unbesicherten Kredit hin zur digitalen Kreditvergabe wider. Steigende Subprime-Aktivitäten können jedoch das Verlustrisiko erhöhen, wenn sich die wirtschaftlichen Bedingungen verschlechtern.
Unternehmenskredite werden bis 2032 voraussichtlich mit einem CAGR von 11,3 % innerhalb des fintech Lending Marktes wachsen. SoFi stieg 2025 in die Kleinunternehmenskreditvergabe ein, mit Festkrediten von 2.500 USD bis 250.000 USD, Auszahlung innerhalb von 24 Stunden und ohne Bearbeitungsgebühren. Die Federal Reserve Bank of Kansas City berichtete, dass die Kleinunternehmenskreditvergabe bis zum dritten Quartal 2025 um 13,4 % im Jahresvergleich wuchs. Nachfrage und Genehmigungsquoten verbesserten sich bei Online-Kreditgebern, während beide Kennzahlen bei Großbanken zurückgingen. Dies schafft Raum für Kreditgeber, die schnellere Entscheidungen mit solider Risikokontrolle verbinden können. Kleine Unternehmen können profitieren, wenn Plattformen Kreditkonditionen an den Geschäftscashflow und die Rückzahlungskapazität anpassen. Der fintech Lending Markt kann diese Unternehmen effektiver bedienen, wenn die Berechtigung die aktuelle Betriebsleistung widerspiegelt.



Nach Kreditnehmertyp:
Privatpersonen führen, KMU entwickeln sich zur strategischen PrioritätPrivatpersonen hielten im Jahr 2026 einen Anteil von 57,8 %, was die breite Nutzung digitaler Privatkredite, „Jetzt kaufen, später zahlen”-Produkte und kurzlaufender Kredite widerspiegelt. Die Haushaltsverschuldung in den Vereinigten Staaten erreichte im ersten Quartal 2026 18,8 Billionen USD und hält die Nachfrage nach Verbraucherkrediten aufrecht. Die Reserve Bank of India erklärte, dass mehr als 70 % der fintech-Kreditbücher unbesichert waren, wobei mehr als die Hälfte der Kredite an Kreditnehmer unter 35 Jahren vergeben wurde. Jüngere Kreditnehmer und Kreditnehmer außerhalb großer Städte sind zentral für die adressierbare Basis digitaler Kreditgeber. Das Segment erfordert auch eine sorgfältige Kreditüberwachung, da unbesichertes Engagement schnell auf Einkommensschocks reagieren kann. Kreditgeber müssen den einfacheren Kreditzugang mit der Rückzahlungsperformance über verschiedene Verbraucherkohorten hinweg in Einklang bringen.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 12,1 % wachsen. Die US-amerikanische Notenbank stellte fest, dass 29 % der Antragsteller für Kleinunternehmensfinanzierungen in den Vereinigten Staaten im Jahr 2025 Online-fintech-Kreditgeber nutzten. Das geringe Niveau des formalen Kreditzugangs bei indischen KMU weist auf einen großen ungedeckten Bedarf hin. Digitale Anträge können den Papierkram für Unternehmen reduzieren, denen traditionelle Finanzdokumentation fehlt. Preisgestaltung und Kreditkonditionen bleiben wichtig, da Kreditnehmer höhere als erwartete Kosten bei Online-Kreditgebern gemeldet haben. Großunternehmen bilden eine kleinere Kreditnehmergruppe und nutzen häufig Forderungsfinanzierung, Lieferkettenkredit und Co-Lending-Strukturen. Diese Vereinbarungen ermöglichen es fintech-Plattformen, Kredite zu vergeben, während institutionelle Partner einen Teil des Engagements finanzieren oder behalten. Die fintech Lending Branche expandiert daher über Kreditnehmer mit sehr unterschiedlichen Dokumentations-, Cashflow- und Finanzierungsanforderungen hinweg. Diese Breite macht kreditnehmerspezifisches Underwriting und klares Produktdesign zum Kern des Segments.
Nach Finanzierungs- und Intermediationsmodell:
Dominanz der Eigenbilanzkredite, Marktplatzkreditvergabe gewinnt institutionelles Vertrauen zurückEigenbilanzkredite hielten im Jahr 2026 einen Anteil von 62,3 %, da Kreditgeber vergebene Kredite über Lagerfinanzierungslinien, Einlagen oder dedizierte Kreditfazilitäten behielten. Das Modell gibt Kreditgebern direkte Kontrolle über die Kreditvergabe und Kreditnehmerbeziehungen. Affirm meldete Beziehungen zu fast 200 Finanzierungspartnern über Lagerfinanzierungsfazilitäten, Investoren in forderungsbesicherte Wertpapiere und Forward-Flow-Käufer. Es sammelte auch mehr als 7 Milliarden USD durch Anleiheemissionen über 2 Jahre ein. Die Breite der Finanzierung kann für kleinere Marktteilnehmer schwer schnell aufzubauen sein. Diese institutionelle Unterstützung hat dazu beigetragen, fintech-vergebene Kredite als anerkannte Anlagekategorie zu etablieren. Sie kann Kreditgebern auch helfen, das Kreditangebot aufrechtzuerhalten, wenn ein einzelner Finanzierungskanal weniger verfügbar wird. Die Diversifizierung der Finanzierung ist eine wesentliche Überlegung für den fintech Lending Markt, da Kreditgeber Kontinuität durch wechselnde Investorenbedingungen benötigen.
Marktplatz- und Peer-to-Peer-Kreditvergabe wird bis 2032 voraussichtlich mit einem CAGR von 10,4 % wachsen. LendingClub meldete im vierten Quartal 2025 ein Marktplatz-Originations-Wachstum von 68 % im Jahresvergleich. Sein digitales Marktplatz-Bankmodell kombiniert einlagenfinanzierte Kreditbehaltung mit Kreditverkäufen an institutionelle Investoren. Dieser Ansatz zielt darauf ab, stabile Finanzierung mit einer breiteren Verteilung des Kreditrisikos zu verbinden. Bessere Sekundärmarktliquidität und granulare Kreditnehmerinformationen unterstützen das Interesse an Kredittranchen. Das Modell könnte Plattformen ansprechen, die Flexibilität zwischen dem Halten und dem Vertreiben von Krediten bewahren möchten. Es gibt institutionellen Käufern auch Zugang zu Kreditpools, die durch Kreditnehmerinformationen auf Plattformebene unterstützt werden.

Nach institutionellem Typ / Originator:
fintech-Unternehmen halten das Zentrum, Co-Lending beschleunigt sichReine fintech- und digitale Nichtbanken-Finanzinstitut-Plattformen hielten im Jahr 2026 einen Anteil von 49,7 %. Indiens digitale Kreditgeber vergaben im ersten Halbjahr des Geschäftsjahres 2025–26 Privatkredite in Höhe von INR 97.381 Crore (10,8 Milliarden USD), ein Anstieg von 25 % im Jahresvergleich. Große Technologieplattformen haben einen Vorteil, da ihre Zahlungs- und Handelssysteme Echtzeit-Transaktionsdaten generieren. Regulatorische Aufmerksamkeit für Datennutzung und Marktmacht kann die Geschwindigkeit neuer Partnerschaften und Produkteinführungen begrenzen. Die Plattformgröße bleibt wichtig, aber eine klare Governance ist auch erforderlich, da das Kreditgeschäft stärker in digitale Ökosysteme eingebettet wird.
Bankinitiierte, fintech-vermittelte und Co-Lending-Vereinbarungen werden bis 2032 voraussichtlich mit einem CAGR von 12,5 % wachsen. Die endgültigen Co-Lending-Regeln der Reserve Bank of India traten am 1. Januar 2026 in Kraft und erweiterten den Rahmen über die Kreditvergabe im Vorrangsektor hinaus auf alle regulierten Einheiten und Kreditarten. Die Regeln erfordern eine Mindestbehaltung von 10 % der Kredite und eine klare Offenlegung der Rolle jeder Partei gegenüber den Kreditnehmern. Carlyle Group und Citigroup kündigten im Juni 2025 eine forderungsbesicherte Finanzierungspartnerschaft für fintech-Kreditgeber an. Solche Strukturen können die digitale Underwriting-Fähigkeit eines fintech-Unternehmens mit der Finanzierungskapazität einer Bank oder eines institutionellen Investors kombinieren. Klare Kreditnehmeroffenlegungen und Anforderungen an das zurückbehaltene Risiko sind wichtig für die Dauerhaftigkeit dieser Vereinbarungen.
Nach Produktstruktur:
Ratenfinanzierung führt, umsatzbasierte Finanzierung stört den MarktGeschlossene Ratenfinanzierung hielt im Jahr 2026 einen Anteil von 45,6 %, unterstützt durch Privatkredite, monatliche „Jetzt kaufen, später zahlen”-Pläne und kurzlaufende Unternehmenskredite. Die US-amerikanische Notenbank schätzte, dass 37 % der „Jetzt kaufen, später zahlen”-Emissionen in den Vereinigten Staaten im Jahr 2025 Gebühren auf Basis des effektiven Jahreszinses (APR) trugen, wobei Affirm und Block für mehr als 90 % der APR-tragenden Originations verantwortlich waren. Längerfristige Ratenpläne erweitern die digitale Finanzierung auf höherwertige Käufe, während revolvierende Kreditfazilitäten Unternehmen einen laufenden Zugang zu Betriebskapital bieten. Forderungsbasierte Produkte unterstützen auch Rechnungsfactoring und Lieferkettenfinanzierung im Business-to-Business-Handel. Diese Strukturen bieten Kreditnehmern Alternativen durch feste Rückzahlungspläne, revolvierenden Kreditzugang und an ausstehende Forderungen gebundene Finanzierung.
Umsatzbasierte Finanzierung wird bis 2032 voraussichtlich mit einem CAGR von 13,8 % wachsen. Shopify Capital kaufte im Jahr 2025 Kredite und Händlerkassenvorschüsse an Shopify-Händler in Höhe von 4,2 Milliarden USD, was das Ausmaß der eingebetteten Händlerfinanzierung demonstriert, obwohl diese Zahl mehrere Finanzierungsprodukte und nicht ausschließlich umsatzbasierte Finanzierung umfasst. Im August 2025 kooperierte Elavon, eine Tochtergesellschaft der U.S. Bank, mit Liberis, um Quick Capital einzuführen und mehr als 275.000 Händlern in den Vereinigten Staaten über seine Händlerplattform Zugang zu umsatzbasierter Finanzierung zu bieten. Diese Entwicklungen zeigen, wie Zahlungsplattformen und Händlertransaktionsdaten eingebettete Finanzierungsoptionen für kleine Unternehmen erweitern. Rückzahlungsstrukturen, die an tatsächliche Umsätze geknüpft sind, können Händlern mit variablen Cashflows mehr Flexibilität bieten.
Nach Vertriebskanal:
Direkte digitale Kanäle verankern die Skalierung, eingebetteter Commerce gestaltet den Zugang neuDirekte digitale Kanäle hielten im Jahr 2026 einen Anteil von 38,2 % am fintech Lending Markt. Diese Kanäle umfassen kreditgeberbetriebene Anwendungen, Websites und eigenständige Kreditplattformen. SoFis direktes digitales Modell hatte im ersten Quartal 2026 ein Kreditportfolio von über 42 Milliarden USD, unterstützt durch 40 Milliarden USD an Einlagen. Digitale Bank- und Zahlungsplattformen, Unternehmenssoftwareplattformen und Kreditmarktplätze bedienen verschiedene Punkte in der Kreditnehmerreise. Sie ermöglichen es Kreditgebern, Verbraucher, Händler und Unternehmen über etablierte Online-Dienste zu erreichen. Die direkte digitale Kreditvergabe profitiert weiterhin von Nutzern, die Online-Anträge gegenüber physischen Filialen bevorzugen.
Eingebettete Commerce- und Point-of-Sale-Plattformen werden bis 2032 voraussichtlich mit einem CAGR von 12,9 % wachsen. Toast, BILL und DoorDash verteilen Finanzierungsangebote innerhalb von Softwareumgebungen, die von Händlern genutzt werden. Das Underwriting von Parafin nutzt Daten von mehr als 2 Millionen kleinen Unternehmen, um diese eingebetteten Angebote zu unterstützen. Worldpay führte im September 2025 eine Embedded Finance Engine ein, die es Plattformpartnern ermöglicht, Kredit-, Bank- und Unternehmenskartenprodukte hinzuzufügen. Die fintech Lending Branche steht vor einem sich verändernden Akquisitionsmodell, da skalierte Softwareplattformen zu Kreditvergabekanälen werden können. Da dies geschieht, können Underwriting-Qualität und Finanzierungskosten wichtiger werden als die eigenständige digitale Reichweite eines Kreditgebers. Es erhöht auch den Wert langfristiger Beziehungen zu Software- und Zahlungspartnern.
Geografische Analyse
Asien-Pazifik: Der strukturelle Anker des Marktes
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 39,8 % am fintech Lending Markt. Die Region kombiniert große unterversorgte Kreditnehmergruppen mit Mobile-First-Zahlungssystemen und integrierten Handelsplattformen. Das digitale Kreditbuch Südostasiens wurde im Jahr 2026 auf 116 Milliarden USD geschätzt. In China nutzen Plattformen wie WeBank und Ant Group Transaktions- und Verhaltensdaten aus ihren digitalen Ökosystemen, um Kreditbewertung und Kreditentscheidungen zu unterstützen. In Indien erweiterte der Co-Lending-Rahmen der Reserve Bank of India, der im Januar 2026 in Kraft trat, die Partnerschaften zwischen Banken und Nichtbanken-Finanzinstituten über die Kreditvergabe im Vorrangsektor hinaus auf eine breitere Palette von Kreditkategorien. Der Rahmen bietet zusätzliche Finanzierungskanäle für Nichtbank-Kreditgeber und legt gleichzeitig Anforderungen für Risikoteilung, Kreditnehmeroffenlegungen und Kreditbetreuung fest. Diese Entwicklungen stärken den digitalen Kreditvertrieb und unterstützen die Ausweitung der fintech-Kreditvergabe über Verbraucher- und Unternehmenssegmente hinweg.
Naher Osten und Afrika: Die am schnellsten wachsende Grenzregion
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einem CAGR von 13,4 % wachsen, unterstützt durch die Verbreitung von Smartphones, Initiativen zur finanziellen Inklusion und eine steigende Nachfrage nach zugänglicher Verbraucher- und Kleinunternehmensfinanzierung. Ägyptens Verbraucherkreditsektor bediente in den ersten 11 Monaten des Jahres 2025 etwa 10,77 Millionen Kunden, wobei die Finanzierungsauszahlungen 87,2 Milliarden EGP (ca. 1,8 Milliarden USD) erreichten, was einem Wachstum von 58,4 % im Jahresvergleich entspricht. In den Vereinigten Arabischen Emiraten führte die Zentralbank im Juli 2025 ihre Open-Finance-Verordnung ein und legte Anforderungen für API-basierten Finanzinformationsaustausch und ausdrückliche Verbraucherzustimmung fest. Diese regulatorischen Entwicklungen unterstützen eine datengesteuerte Kreditbewertung und schaffen Möglichkeiten für digitale Kreditgeber, Finanzierungsprodukte auf Basis einwilligungsbasierter Finanzinformationen zu entwickeln. Unterschiede in der Kreditbüroabdeckung, der Finanzinfrastruktur und der regulatorischen Reife beeinflussen jedoch weiterhin die Kreditvergabemöglichkeiten in den Ländern des Golfkooperationsrats und in Subsahara-Afrika.
Nordamerika, Europa und Lateinamerika: Ausgereifte Infrastruktur trifft auf neue Kreditlücken
Nordamerika profitiert von einer etablierten Verbraucherkreditinfrastruktur und einer wachsenden fintech-Beteiligung an der unbesicherten Kreditvergabe. In den Vereinigten Staaten machten fintech-Kreditgeber im dritten Quartal 2025 42 % der unbesicherten Privatkredit-Originations aus, während die ausstehenden unbesicherten Privatkreditsalden im zweiten Quartal 2026 281 Milliarden USD erreichten. In Europa operieren Plattformen wie Klarna, Funding Circle, Zopa und Auxmoney in Verbraucher- und Unternehmenskreditmärkten, die durch etablierte Kreditvorschriften und Open-Banking-Anforderungen geprägt sind. Klarna sicherte sich im August 2025 eine strukturierte Finanzierungsfazilität von 1,4 Milliarden EUR von Santander, die durch deutsche Forderungen besichert ist und die Diversifizierung seiner Finanzierungsquellen unterstützt. In Lateinamerika kooperierte R2 im Oktober 2025 mit Ant International, um eingebettete Finanzierung für kleine und mittlere Unternehmen in Mexiko, Chile, Kolumbien, Peru und Brasilien auszuweiten. R2 schätzte, dass formale Kreditgeber nur 13 % des regionalen KMU-Kreditbedarfs decken, was die für digitale Plattformen verfügbare Finanzierungslücke unterstreicht. Während etablierte Märkte von tieferen Finanzierungskanälen und entwickelter Kreditinfrastruktur profitieren, bieten Schwellenmärkte Möglichkeiten für alternative Kreditgeber, unterversorgte Verbraucher- und Unternehmensfinanzierungsbedarfe zu adressieren. Folglich prägen Unterschiede in der Finanzierungsverfügbarkeit, der Kreditdatenabdeckung und den regulatorischen Anforderungen weiterhin die Wettbewerbsentwicklung des fintech Lending Marktes.
Wettbewerbslandschaft
Marktkonzentration
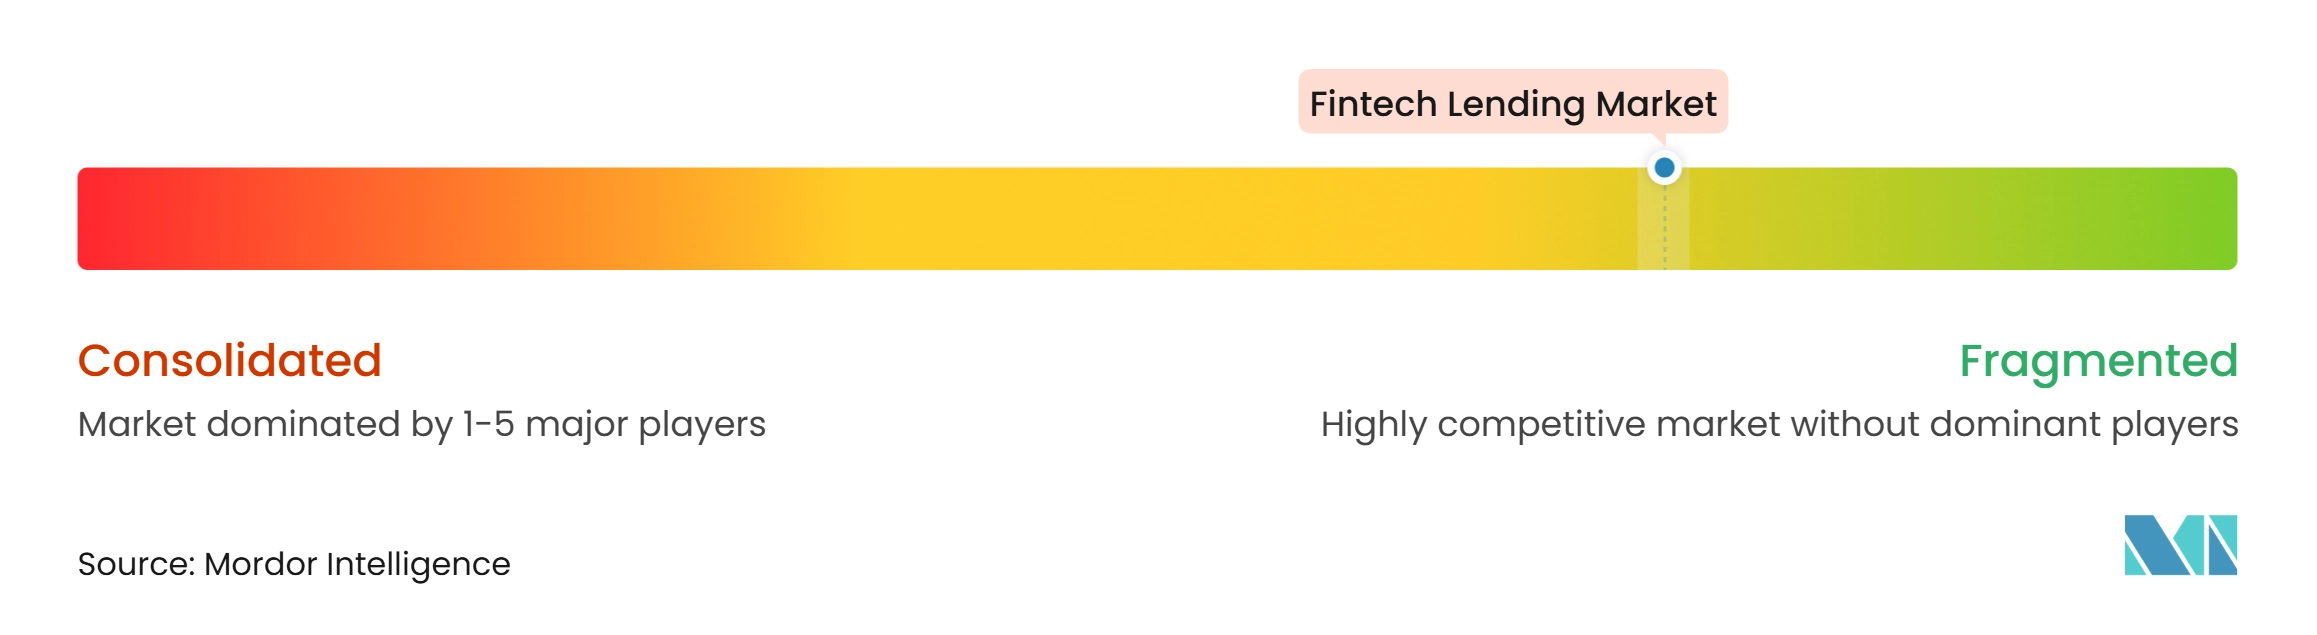
Der fintech Lending Markt bleibt wettbewerbsintensiv, wobei Spezialisten-Kreditgeber, Technologieplattformen und etablierte Finanzinstitute im Bereich Verbraucherkredite, Kleinunternehmenskreditvergabe und eingebettetes Finanzwesen konkurrieren. Der Wettbewerb wird zunehmend durch den Zugang zu institutioneller Finanzierung, Underwriting-Fähigkeiten, Vertriebspartnerschaften und regulatorische Genehmigungen geprägt. Affirm meldete zum März 2026 etwa 200 Finanzierungspartner und 150 einzigartige Investoren in seinem Programm für forderungsbesicherte Wertpapiere und erklärte, in den vorangegangenen zwei Jahren mehr als 7 Milliarden USD in Anleihen emittiert zu haben. Sein Finanzierungsmodell kombiniert Lagerfinanzierungsfazilitäten, Verbriefungen und Forward-Flow-Vereinbarungen und hilft dabei, das für die Kreditvergabe verfügbare Kapital zu diversifizieren. Kleinere fintech-Kreditgeber differenzieren sich im Allgemeinen durch spezifische Kreditnehmersegmente, Händlernetzwerke oder spezialisierte Kreditprodukte und nicht durch eine vergleichbare Finanzierungsgröße.
Mehrere fintech-Kreditgeber verfolgen auch Bankchartas und institutionelle Finanzierungspartnerschaften, um Finanzierungsquellen zu diversifizieren und ihre Kreditvergabefähigkeiten zu stärken. Affirm reichte im Januar 2026 Anträge bei der Nevada Financial Institutions Division und der Federal Deposit Insurance Corporation ein, um Affirm Bank zu gründen, eine vorgeschlagene Industriekreditgesellschaft. Der Antrag unterliegt weiterhin der regulatorischen Prüfung und Genehmigung. Upstart kündigte im März 2026 seinen Plan an, eine nationale Bankcharta zu beantragen, und erhielt im Juli 2026 eine bedingte Genehmigung des Amtes des Währungsprüfers. Seine Anträge auf FDIC-Einlagenversicherung und die Genehmigung der US-amerikanischen Notenbank, eine Bankholdinggesellschaft zu werden, waren noch ausstehend, und die Bank kann erst dann den Betrieb aufnehmen, wenn alle erforderlichen Genehmigungen und Bedingungen erfüllt sind. Separat kooperierte Carlyle Group im Juni 2025 mit Citigroup, um fintech-Kreditgebern forderungsbesicherte Finanzierungen bereitzustellen und Co-Investitionsmöglichkeiten zu erkunden. Diese Entwicklungen zeigen die wachsende Bedeutung von institutionellem Kapital und Bankinfrastruktur für die Unterstützung der fintech-Kreditvergabe-Expansion.
Wettbewerbliche Differenzierung wird auch zunehmend durch alternative Daten, automatisiertes Underwriting und eingebetteten Vertrieb vorangetrieben. Im Oktober 2026 führte Plaid LendScore 2 ein, ein Kreditrisikomodell, das verbrauchergenehmigte Cashflow- und Finanznetzwerkdaten verwendet. Plaid berichtete, dass das Modell eine um 42 % höhere Vorhersagekraft als herkömmliche Kreditdaten allein liefert; dies ist eine vom Unternehmen gemeldete Leistungskennzahl und kein unabhängig validiertes branchenweites Ergebnis. Im September 2025 startete Worldpay seine Embedded Finance Engine, die es Softwareplattformpartnern ermöglicht, Kredit-, Bank- und Unternehmenskartenprodukte über eine einzige Integration zu integrieren. Spezialisierte Plattformen wie Parafin, Tala und YouLend veranschaulichen weiter die Rolle fokussierter Kreditvergabemodelle, die auf Händlerfinanzierung und unterversorgte Kreditnehmersegmente abzielen. Infolgedessen wird der Zugang zu relevanten Finanzdaten, etablierten Vertriebsnetzwerken und skalierbarer Technologie für fintech-Kreditgeber, die ihre Angebote differenzieren möchten, immer wichtiger.
Führende Unternehmen der fintech Lending Branche
-
Ant Group Co., Ltd.
-
Affirm Holdings, Inc.
-
PayPal Holdings, Inc.
-
Klarna Group plc
-
MercadoLibre, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
fintech Lending Markt Unternehmen in diesem Bericht
- Affirm Holdings, Inc.
- Ant Group Co., Ltd.
- Avant, LLC
- Block, Inc.
- Enova International, Inc.
- Funding Circle Holdings plc
- Funding Societies Pte. Ltd.
- Klarna Group plc
- LendingClub Corporation
- LendInvest plc
- MercadoLibre, Inc.
- Nu Holdings Ltd. (Nubank)
- PayPal Holdings, Inc.
- Prosper Marketplace, Inc.
- SoFi Technologies, Inc.
- Tala
- Upstart Holdings, Inc.
- WeBank Co., Ltd.
- Zopa Group plc
Neueste Industrielle Entwicklungen in fintech Lending Markt
- Oktober 2026: nCino kooperierte mit Parlay, um Parlays KI-natives Kreditintelligenz-System in nCinos Plattform für gewerbliche Kredite und Kleinunternehmenskredite für Kreditgeber der Small Business Administration (SBA) in den Vereinigten Staaten zu integrieren. Die Integration automatisiert die Kreditaufnahme, Berechtigungsprüfung und Dealstrukturierung und hatte zum Zeitpunkt der Ankündigung im Jahr 2026 bereits mehr als 500 Millionen USD an SBA-Kreditanfragen bearbeitet.
- Oktober 2026: WeMoney startete WeMoney Connect in einem begrenzten frühen Zugang in Australien. Die KI-gestützte Plattform nutzt eingewilligte Bankdaten im Rahmen des Consumer Data Right-Rahmens, um quellenverknüpfte Kreditnehmerbewertungen anhand der Kreditrichtlinien der Kreditgeber zu erstellen. Mastercard stellt die Open-Banking-Infrastruktur bereit; die verfügbare Ankündigung bestätigt seine technologische Rolle, aber nicht seine Beteiligung als strategischer Investor.
- Juni 2026: finmid und myPOS starteten myPOS Financing in Italien und gaben mehr als 90.000 berechtigten Händlern Zugang zu personalisierter, vorab genehmigter umsatzbasierter Finanzierung über die myPOS-Plattform. Die Mittel sind innerhalb von 48 Stunden nach Annahme verfügbar, wobei die Rückzahlungen an den Geschäftsumsatz geknüpft sind. Die Partnerschaft zielt darauf ab, Italiens KMU-Finanzierungslücke von 3 Milliarden EUR (3,5 Milliarden USD) zu schließen.
- Februar 2026: Adyen und Fresha starteten Fresha Capital in sieben Märkten: den Vereinigten Staaten, dem Vereinigten Königreich, Australien, Kanada, den Niederlanden, Finnland und Schweden. Das eingebettete Betriebskapitalprodukt bietet vorab genehmigte Finanzierung für Schönheits- und Wellnessunternehmen, wobei zum Zeitpunkt der Ankündigung mehr als 5,5 Millionen USD an Krediten vergeben wurden.
Umfang des globalen fintech Lending Marktberichts
Segmentierungsübersicht
| Verbraucherkredite |
| Unternehmenskredite |
| Privatpersonen |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Eigenbilanzkredite |
| Marktplatz- / Peer-to-Peer (P2P)-Kreditvergabe |
| Reine fintech- / digitale Nichtbanken-Finanzinstitut-Plattformen |
| Big-Tech-Plattformen |
| Bankinitiierte, fintech-vermittelte / Co-Lending-Vereinbarungen |
| Geschlossene Ratenfinanzierung |
| Revolvierende Kreditfazilitäten |
| Forderungsbasierte Finanzierung |
| Umsatzbasierte Finanzierung |
| Sonstige |
| Direkte digitale Kanäle |
| Eingebettete Commerce- und POS-Plattformen |
| Digitale Bank- und Zahlungsplattformen |
| B2B-Unternehmenssoftwareplattformen |
| Digitale Kreditmarktplätze / Aggregatoren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Kreditart | Verbraucherkredite | |
| Unternehmenskredite | ||
| Nach Kreditnehmertyp | Privatpersonen | |
| Kleine und mittlere Unternehmen | ||
| Großunternehmen | ||
| Nach Finanzierungs- und Intermediationsmodell | Eigenbilanzkredite | |
| Marktplatz- / Peer-to-Peer (P2P)-Kreditvergabe | ||
| Nach institutionellem Typ / Originator | Reine fintech- / digitale Nichtbanken-Finanzinstitut-Plattformen | |
| Big-Tech-Plattformen | ||
| Bankinitiierte, fintech-vermittelte / Co-Lending-Vereinbarungen | ||
| Nach Produktstruktur | Geschlossene Ratenfinanzierung | |
| Revolvierende Kreditfazilitäten | ||
| Forderungsbasierte Finanzierung | ||
| Umsatzbasierte Finanzierung | ||
| Sonstige | ||
| Nach Vertriebskanal | Direkte digitale Kanäle | |
| Eingebettete Commerce- und POS-Plattformen | ||
| Digitale Bank- und Zahlungsplattformen | ||
| B2B-Unternehmenssoftwareplattformen | ||
| Digitale Kreditmarktplätze / Aggregatoren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum der fintech-Kreditvergabe an?
Digitaler Vertrieb, transaktionsbasiertes Underwriting, Open Banking und ungedeckter Kreditbedarf bei kleinen Unternehmen unterstützen das Wachstum. Der fintech Lending Markt wird bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen.
Welche Kreditart hat den größten Anteil an der fintech-Kreditvergabe?
Verbraucherkredite hielten im Jahr 2026 einen Anteil von 59,5 %, unterstützt durch digitale Privatkredite, „Jetzt kaufen, später zahlen”-Produkte und Kassenvorschüsse.
Welche Kreditnehmergruppe wächst am schnellsten?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 12,1 % wachsen, da digitale Kreditgeber ungedeckten Finanzierungsbedarf adressieren.
Welche Produktstruktur expandiert am schnellsten?
Umsatzbasierte Finanzierung wird bis 2032 voraussichtlich mit einem CAGR von 13,8 % wachsen, da Rückzahlungen auf den Händlercashflow abgestimmt werden können.
Welche Region führt bei der fintech-Kreditvergabe?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 39,8 %, unterstützt durch Mobile-First-Adoption, digitale Zahlungen und große unterversorgte Kreditnehmerpopulationen.
Was sind die Hauptrisiken für fintech-Kreditgeber?
Steigende notleidende Kredite, Abhängigkeit von Großhandelsfinanzierung, unterschiedliche Vorschriften und unvollständige Kreditberichterstattung können Kreditgeber einschränken.