
fintech レンディング市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
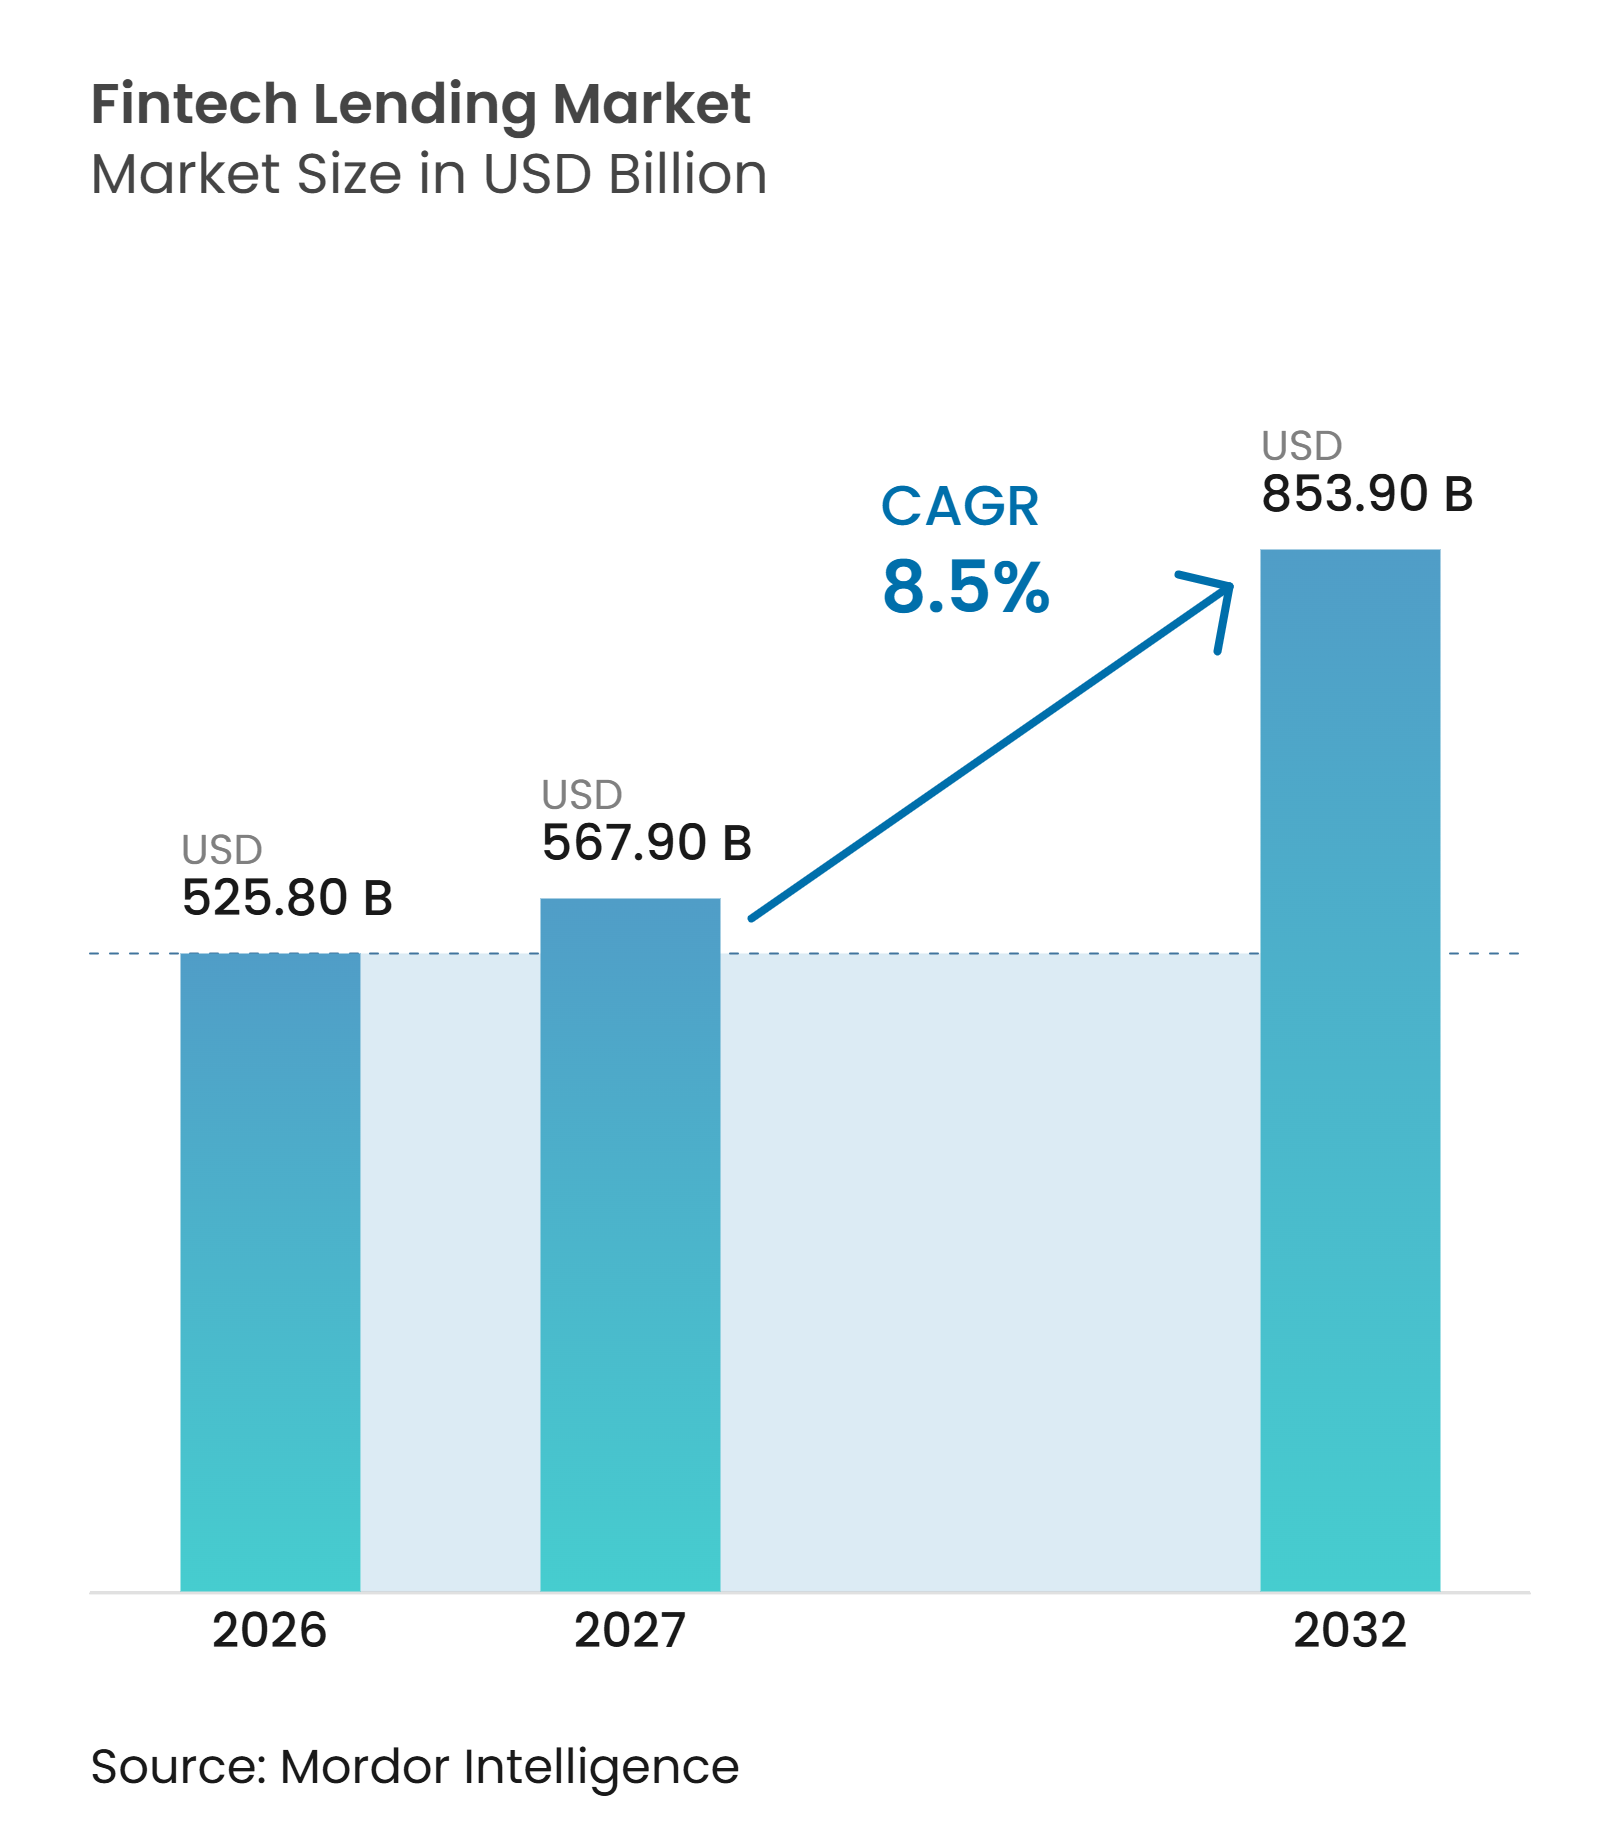
| 市場規模 (2027) | 567.90 十億米ドル |
| 市場規模 (2032) | 853.90 十億米ドル |
| 成長率 (2027 - 2032) | 8.50 % |
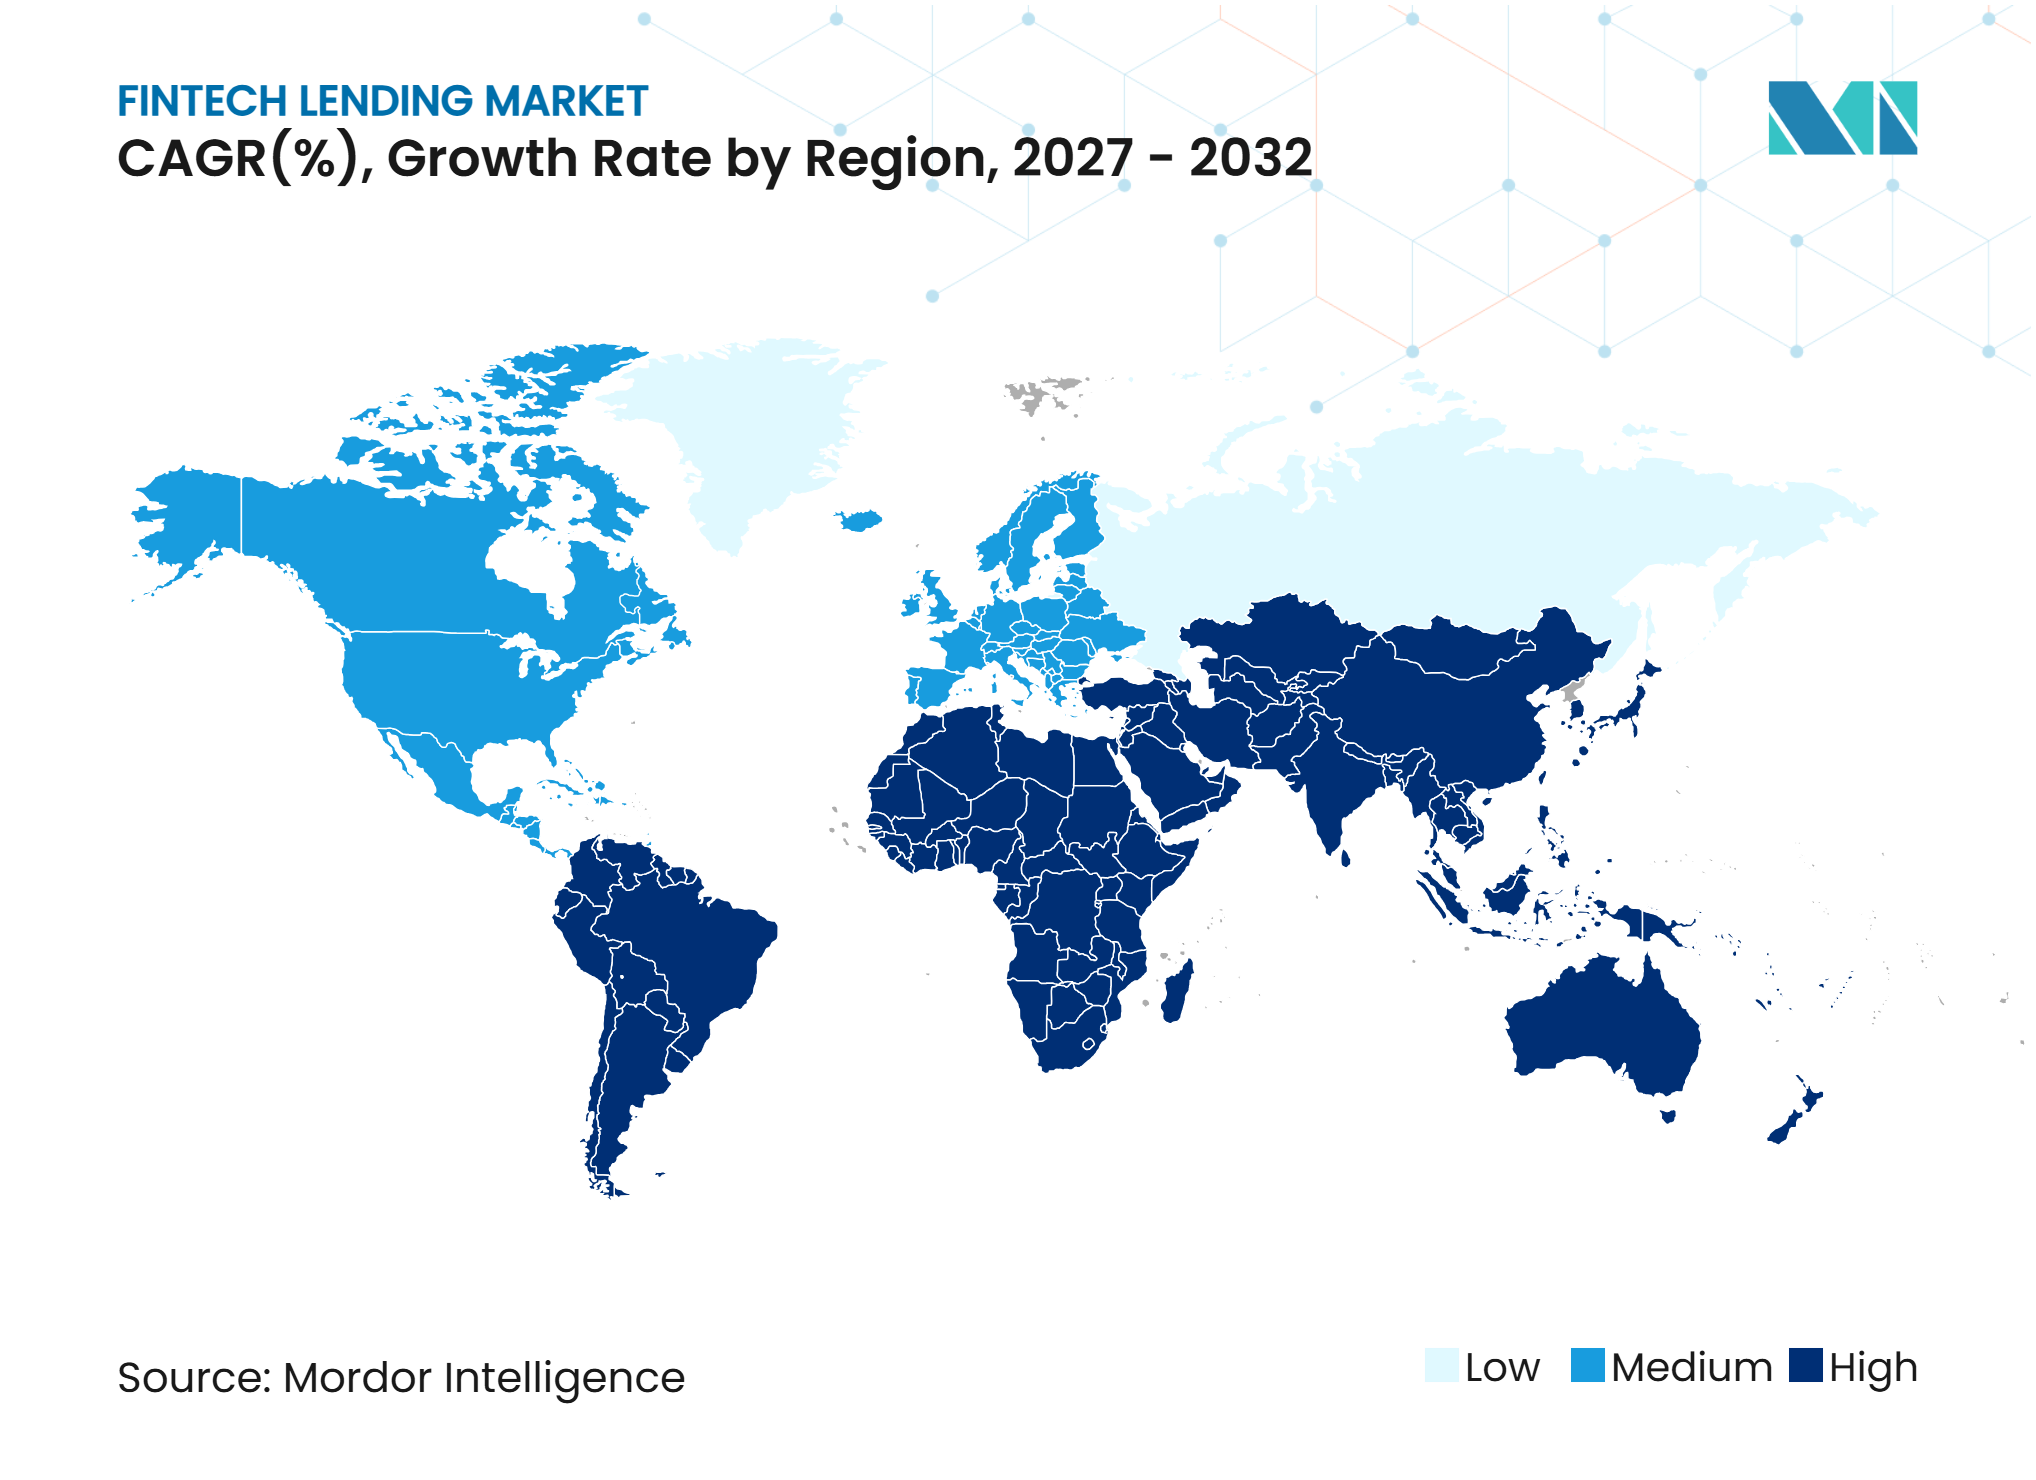
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるfintech レンディング市場分析
fintech レンディング市場規模は2026年に5,258.00億米ドルと評価され、2027年には5,679.00億米ドルから2032年には8,539.00億米ドルに達すると推定され、予測期間(2027年~2032年)中に8.5%のCAGRで成長します。
fintech レンディング市場は、信用の起源を支店主導のプロセスからデジタルプラットフォームへと移行させており、リアルタイムで借り手を評価し意思決定を行うことができます。より迅速な信用へのアクセスを必要とする借り手や中小企業からの需要が支えとなっており、プラットフォームは取引履歴を活用してアンダーライティングを改善しています。fintech レンディング市場はまた、処理時間を短縮する決済インフラ、デジタルアイデンティティツール、同意ベースの金融データ共有からも恩恵を受けています。競争はますます、低コスト資金の確保、信頼性の高いリスク管理の構築、マーチャントおよびソフトウェアプラットフォームを通じたローンの流通能力に依存するようになっています。ポートフォリオの質と卸売資金調達の状況は、信用ストレスが高まる際の拡大に対する重要な制約として残っています。
主レポートのポイント
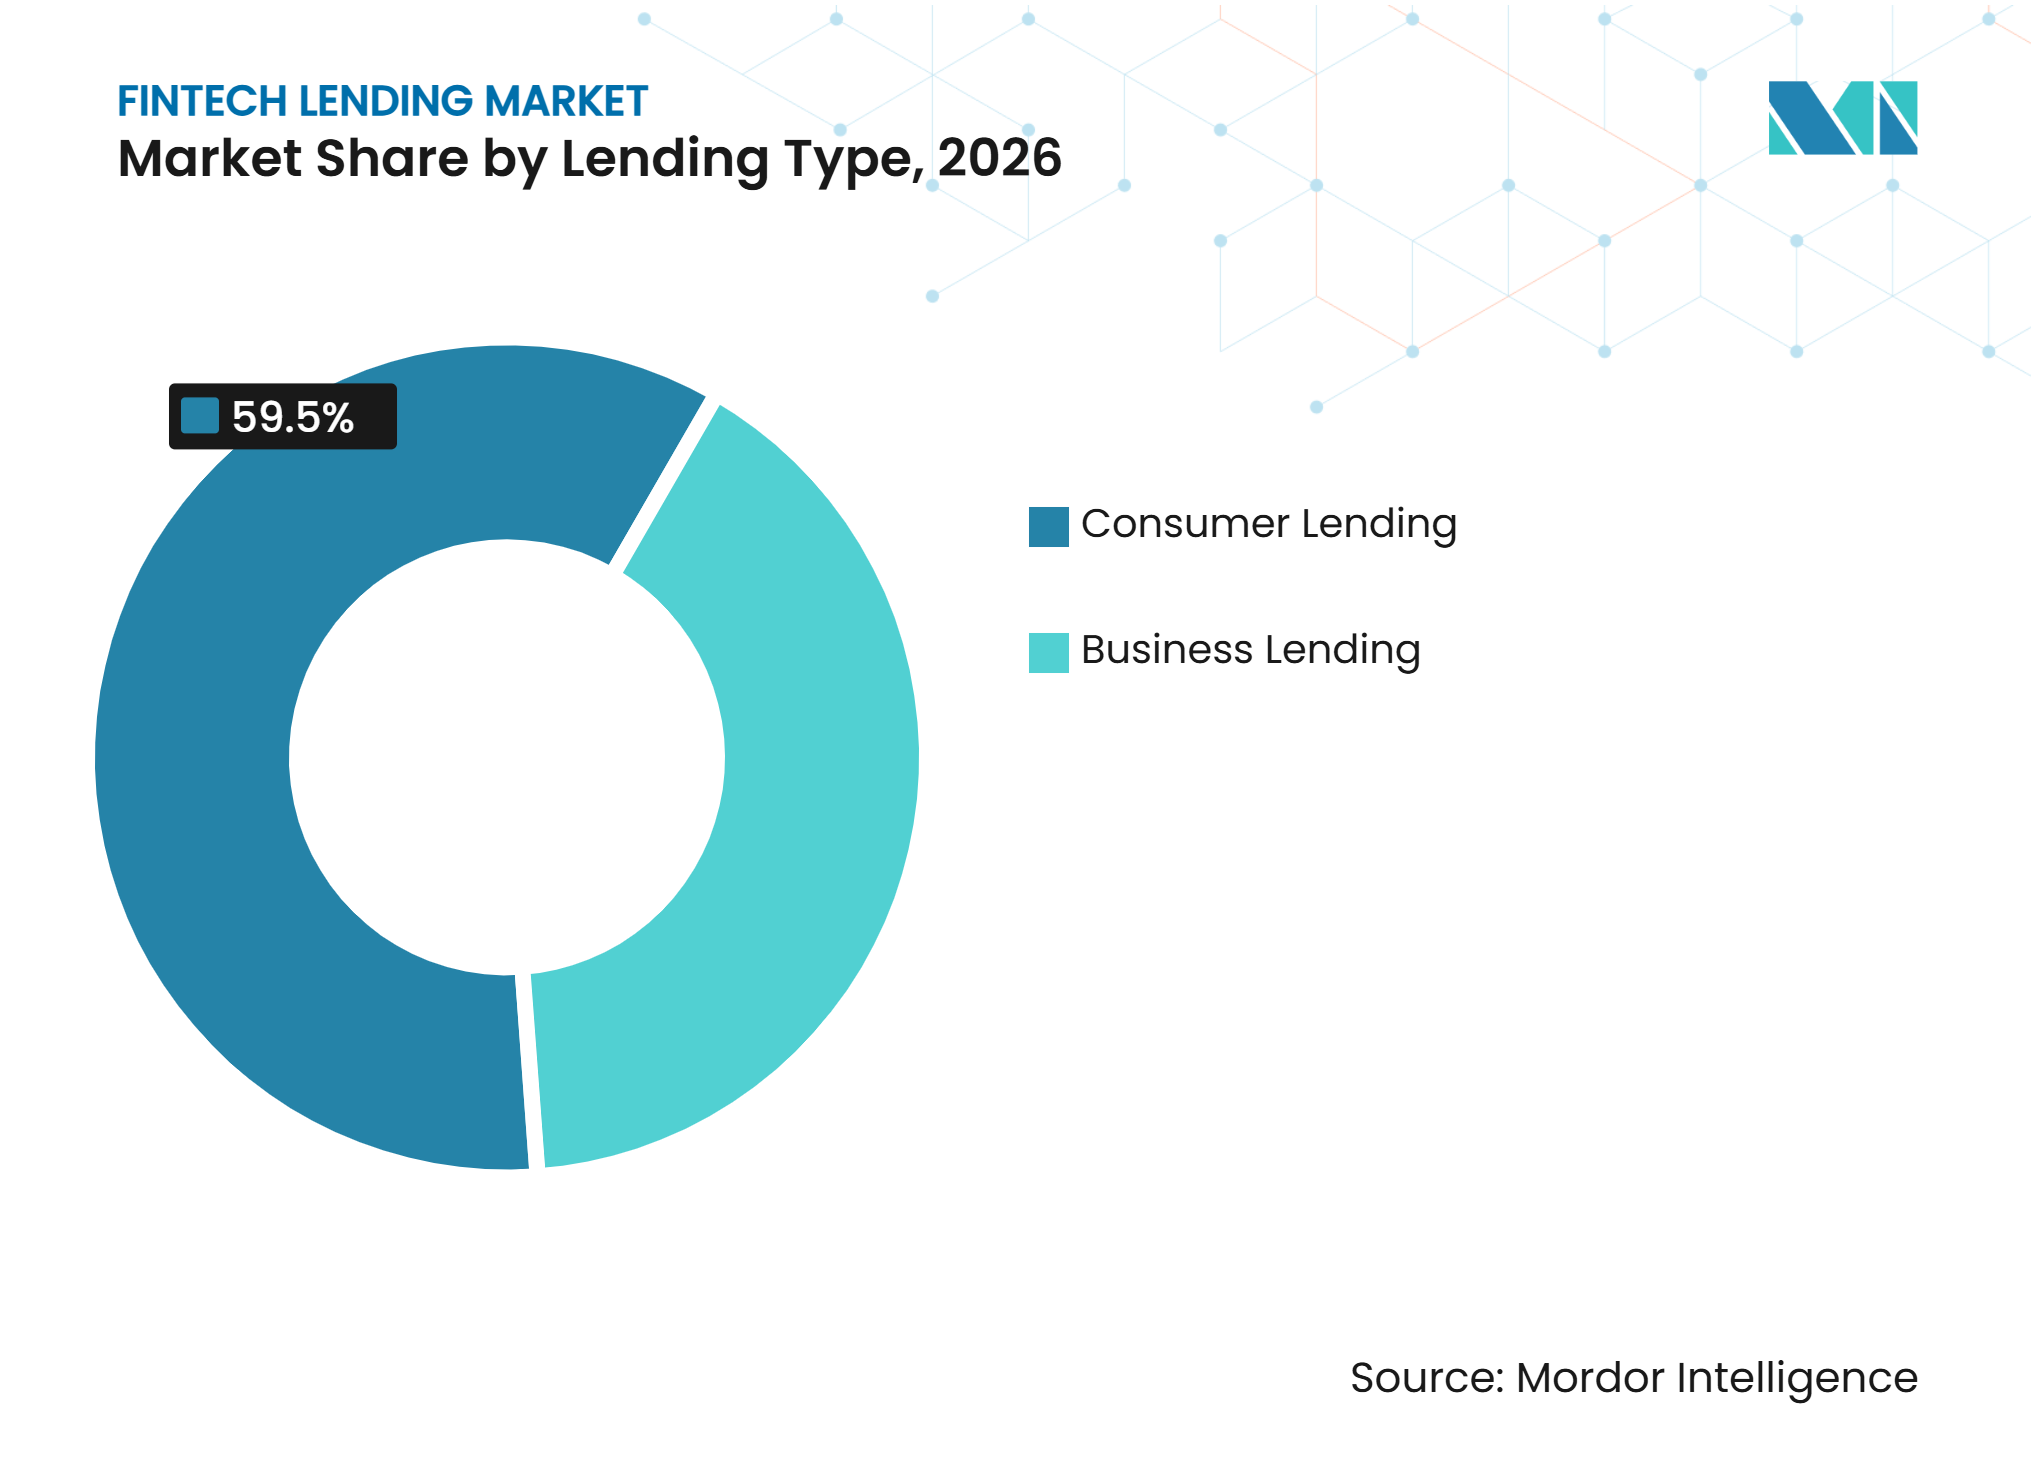
- レンディングタイプ別では、消費者レンディングが2026年のfintech レンディング市場シェアの59.5%を占め、ビジネスレンディングは2032年にかけて11.3%のCAGRで成長すると予測されています。
- 借り手タイプ別では、個人借り手が2026年のfintech レンディング市場シェアの57.8%を占め、中小企業は2032年にかけて12.1%のCAGRで成長すると予測されています。
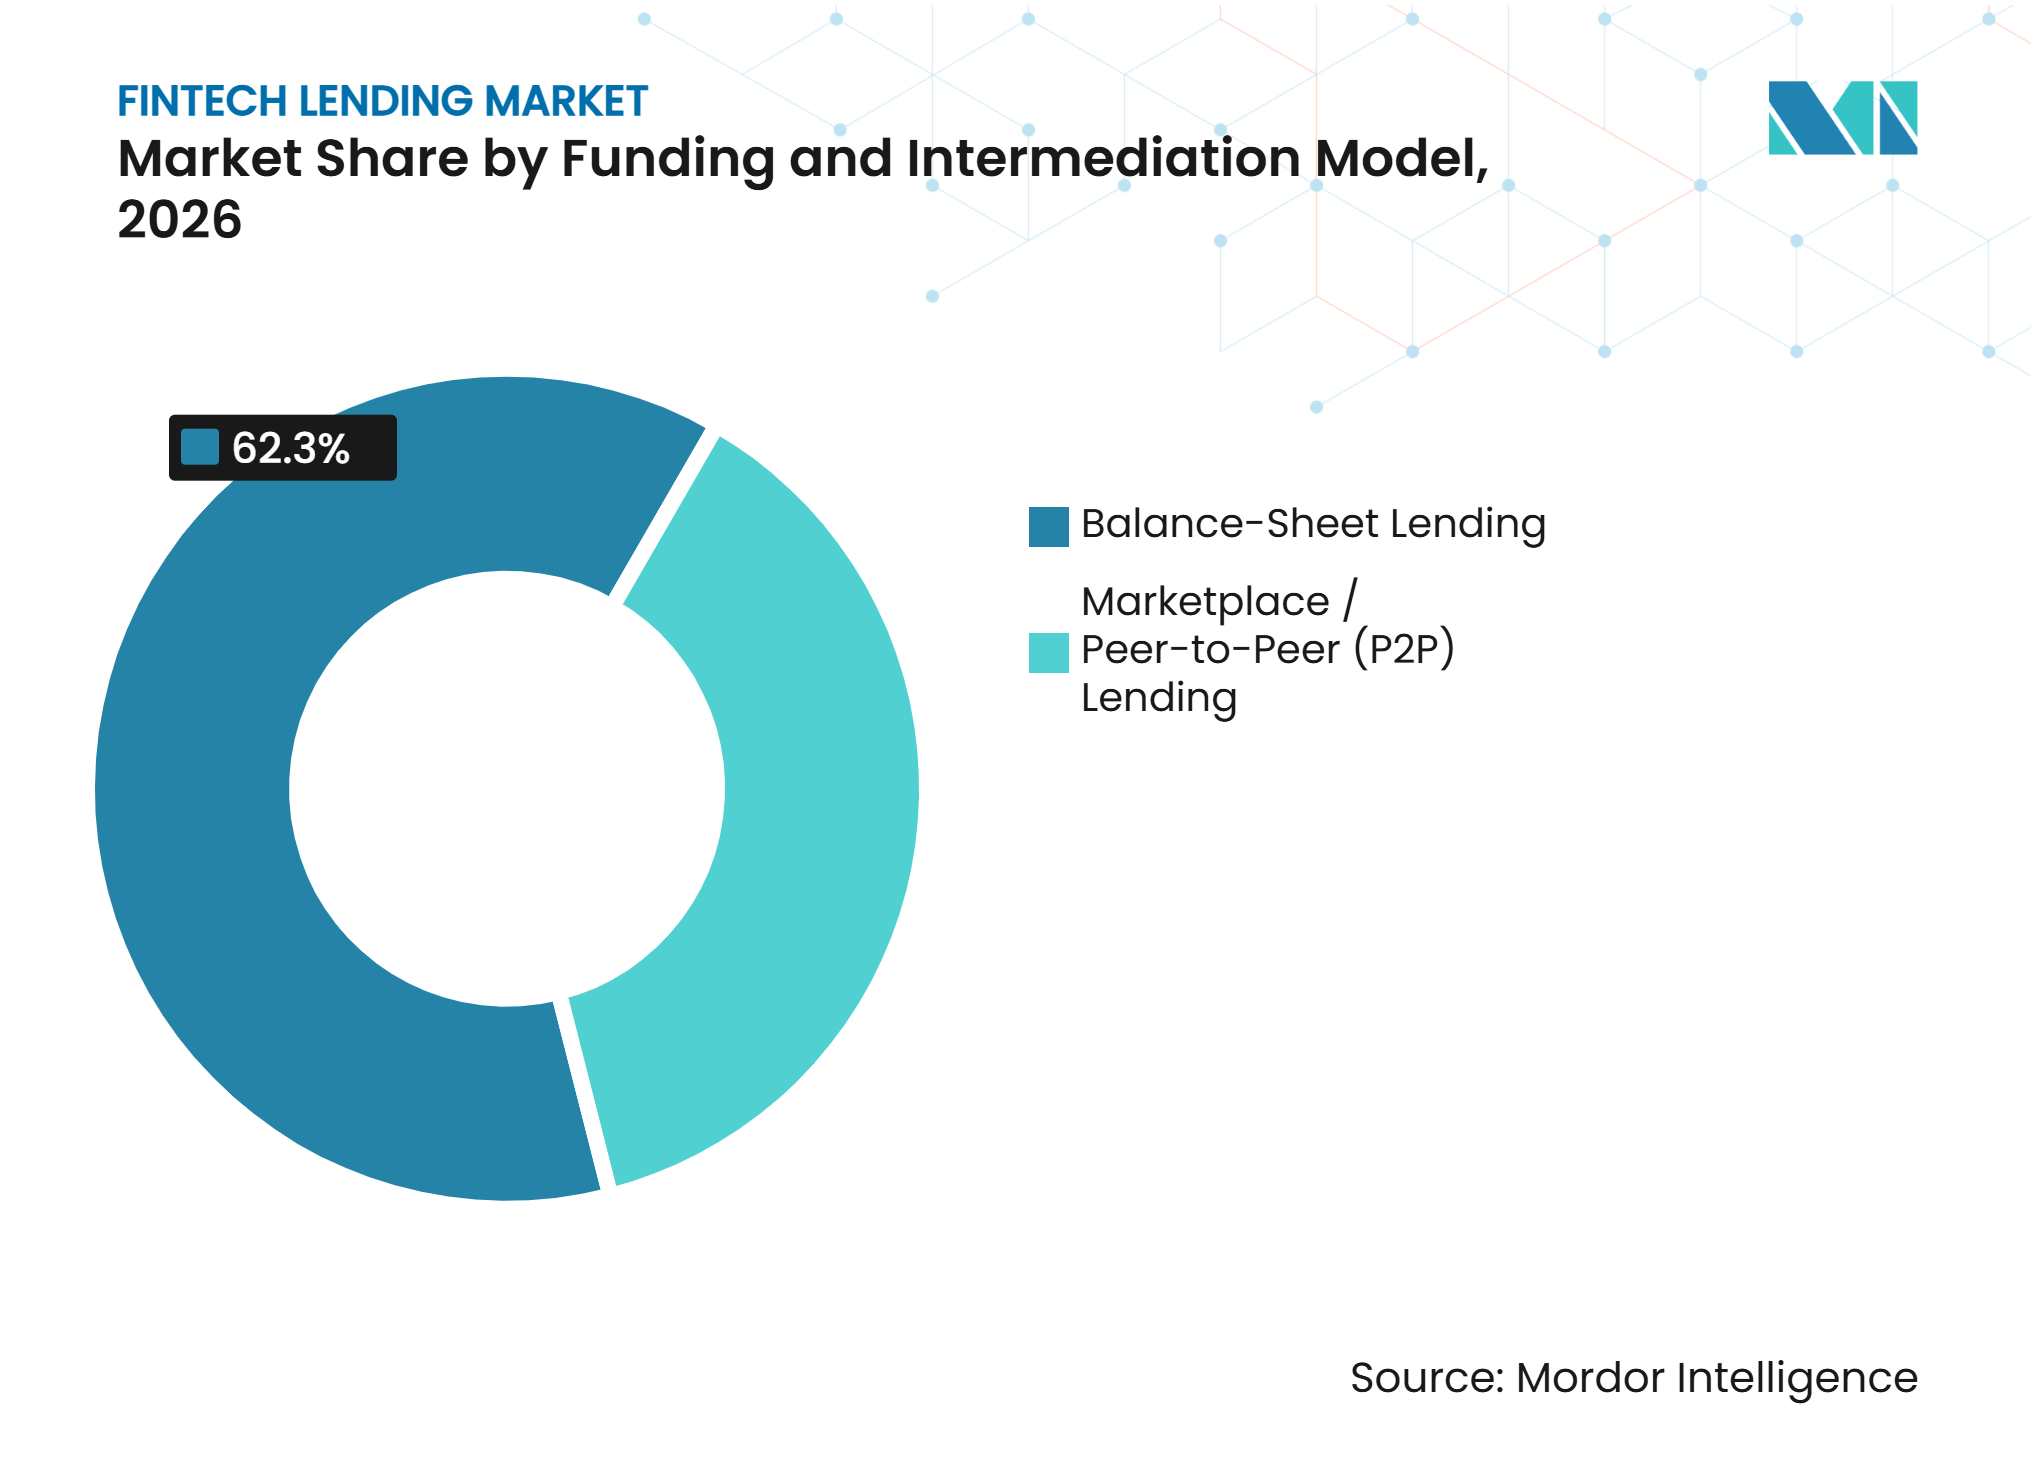
- 資金調達・仲介モデル別では、バランスシートレンディングが2026年のfintech レンディング市場シェアの62.3%を占め、マーケットプレイスおよびピアツーピアレンディングは2032年にかけて10.4%のCAGRで成長すると予測されています。
- 機関タイプ別では、純粋なfintech・デジタルノンバンク金融会社プラットフォームが2026年のfintech レンディング市場シェアの49.7%を占め、銀行起源のfintech促進型・共同レンディングアレンジメントは2032年にかけて12.5%のCAGRで成長すると予測されています。
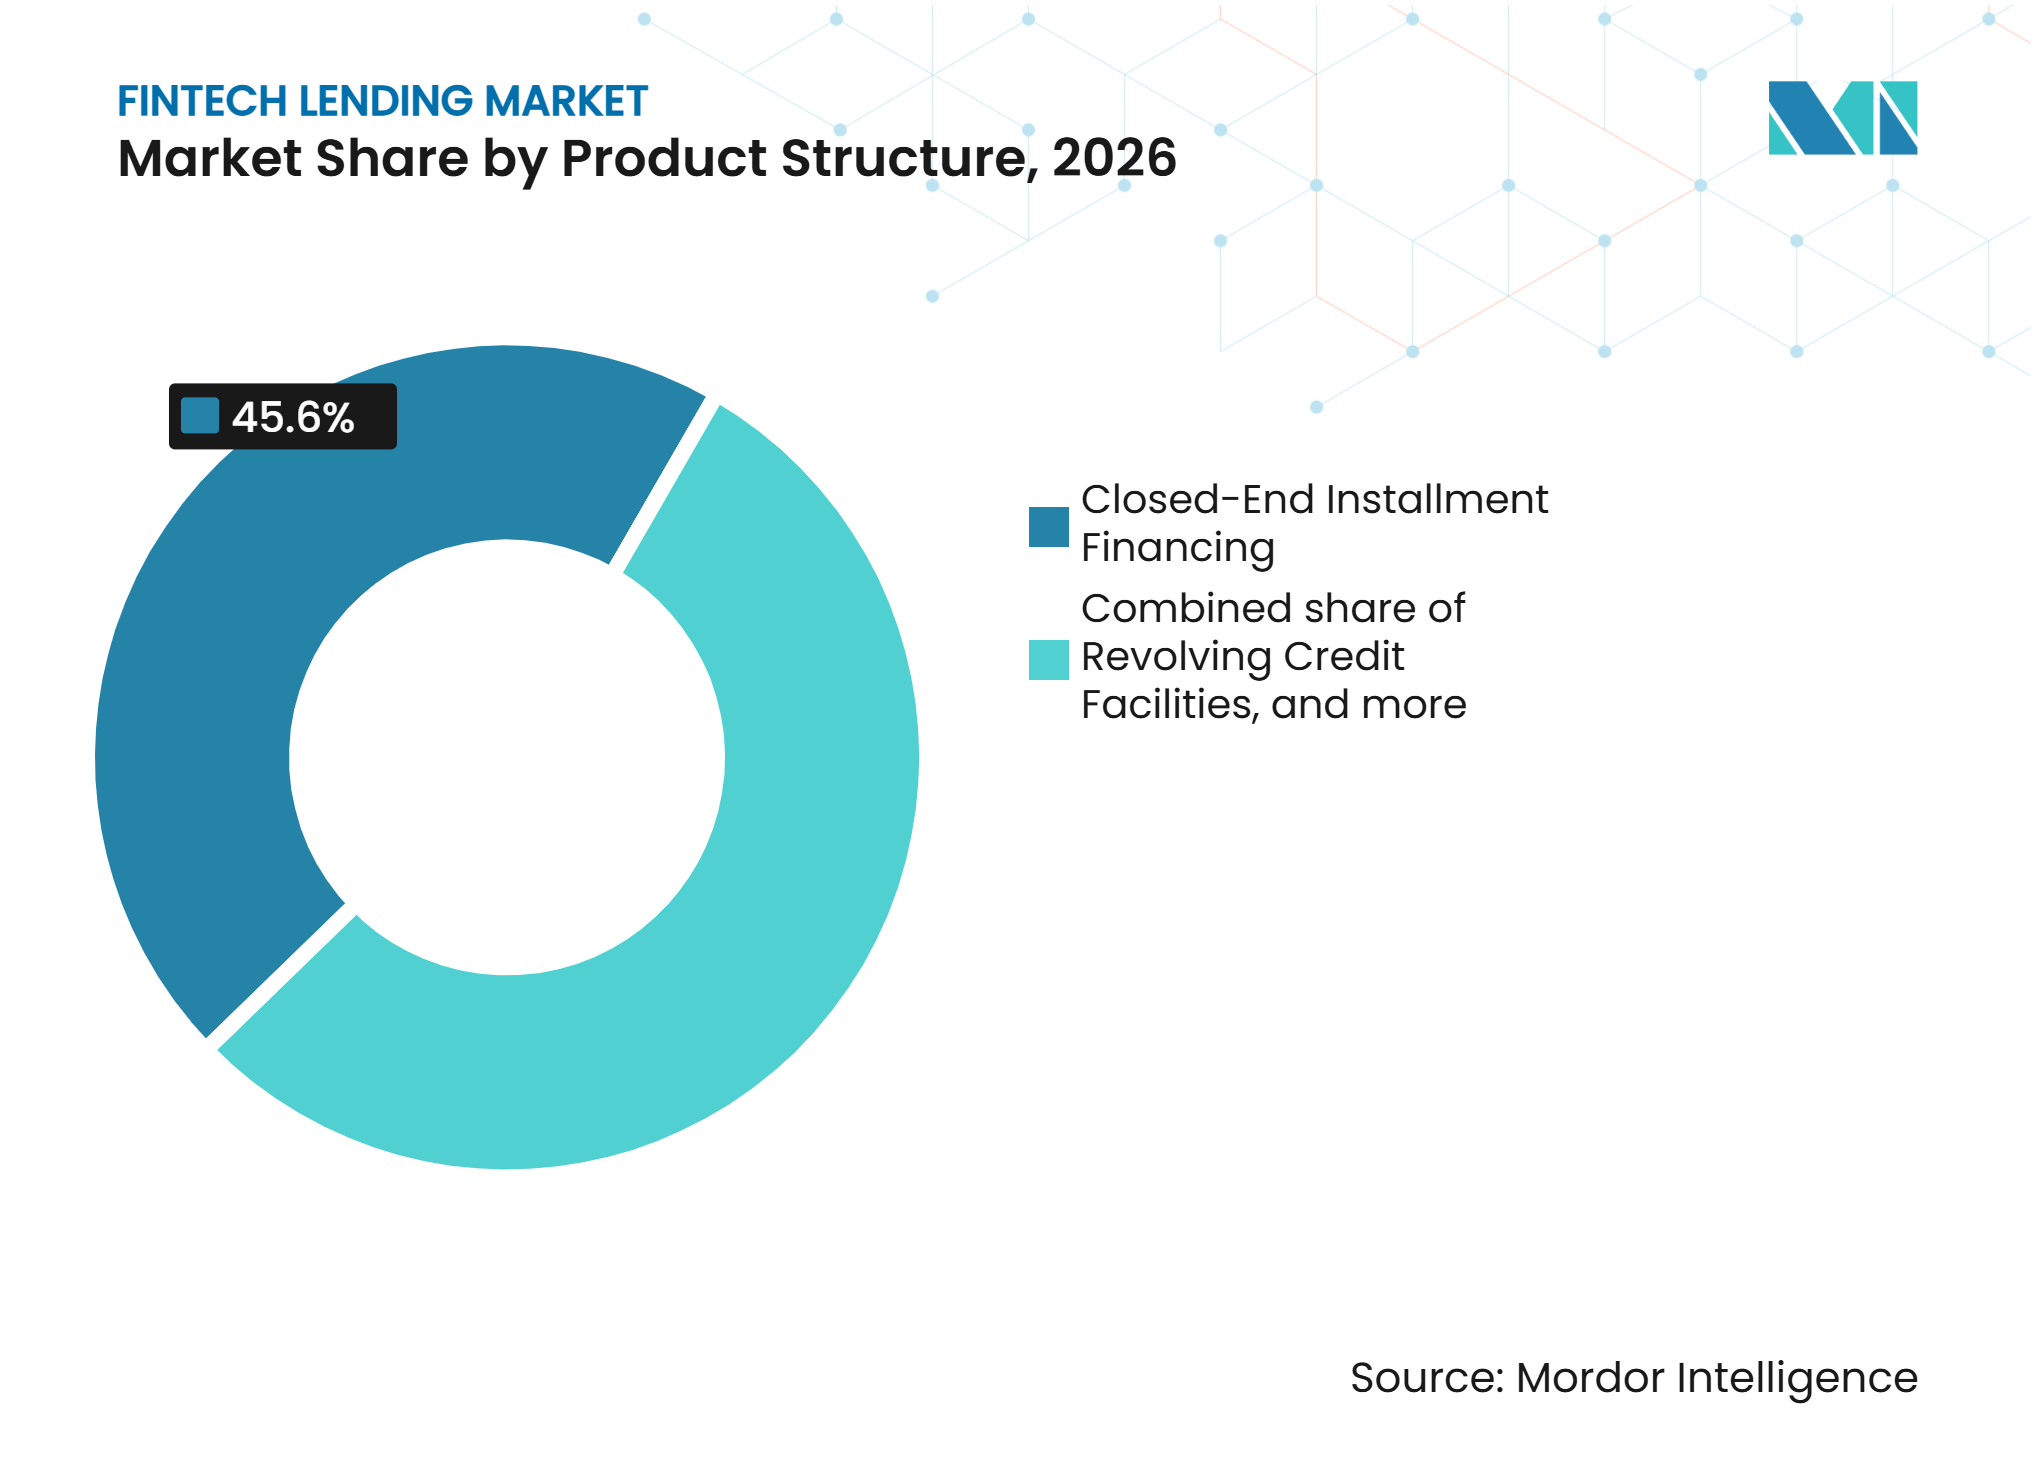
- プロダクト構造別では、クローズドエンド型分割払いファイナンシングが2026年のfintech レンディング市場シェアの45.6%を占め、収益ベースファイナンシングは2032年にかけて13.8%のCAGRで成長すると予測されています。
- 流通チャネル別では、ダイレクトデジタルチャネルが2026年のfintech レンディング市場シェアの38.2%を占め、エンベデッドコマースおよびPOSプラットフォームは2032年にかけて12.9%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のfintech レンディング市場シェアの39.8%を占め、中東・アフリカは2032年にかけて13.4%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| エンベデッドレンディングおよびデジタルクレジット流通チャネルの拡大 | +1.9% | 北米、欧州、アジア太平洋が主導するグローバル | 中期 (2〜4) |
| AI対応の信用アンダーライティングと自動化されたローン処理 | +1.6% | 北米とアジア太平洋が先行するグローバル | 長期 (4年以上) |
| 中小企業および未充足の借り手セグメントにおける未充足の信用需要 | +1.4% | アジア太平洋、中東・アフリカ、南米 | 長期 (4年以上) |
| デジタル決済、電子KYCおよびオープンバンキングインフラの成長 | +1.2% | アジア太平洋と中東・アフリカで加速するグローバル | 中期 (2〜4年) |
| 信用リスク評価における代替データの活用増加 | +0.9% | グローバル | 長期 (4年以上) |
| 機関投資家向け資金調達およびローン証券化チャネルの拡大 | +0.7% | 北米および欧州 | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
エンベデッドレンディングおよびデジタルクレジット流通チャネルの拡大
エンベデッドレンディングは、非金融プラットフォームの運営環境内に信用を組み込み、借り手が別途申請する必要性を低減します。Shopify Capitalは、リアルタイムのプラットフォーム収益データをアンダーライティングに活用し、2025年に42.00億米ドルのマーチャントキャッシュアドバンスおよびローンを起源しまた[1]。このモデルにより、プラットフォームは販売活動を把握でき、マーチャントの決済フローに連動した返済スケジュールをサポートできます。これらの返済構造は、控除が現金受取を追跡するため、固定スケジュールと比較して行動的なデフォルトリスクを低減できます。fintech レンディング市場は、マーチャントがすでに日常業務を行っているコマース、決済、ソフトウェアシステムに新たな流通ルートを見出しています。また、融資オファーがマーチャントが販売や決済を管理している際に表示されるため、顧客関係も変化します。これにより、信用流通、決済受付、日常業務の間の分離が縮小する可能性があります。貸し手は、借り手が決済連動型の控除が利用可能な現金にどのような影響を与えるかを理解できるよう、透明な条件を提示する必要があります。
AI対応の信用アンダーライティングと自動化されたローン処理
AI対応のアンダーライティングにより、貸し手は静的な信用調査機関の記録だけに頼るのではなく、取引レベルの行動を評価できます。Plaidは2026年にLendScore 2を導入しました。これは約10億件の取引で訓練されたスコアリングファミリーで、従来の信用データ単独と比較して42%高い予測力を持ち、同意を得た銀行データから2秒以内に判断を返すことができると報告されています。Cross Riverは、Upstartがモデルの更新により承認転換率が15%から24%に向上した後、2025年第2四半期に前年比154%の起源成長を記録したと報告しました[2]。118件の査読済み研究の2026年レビューでは、アンサンブルおよびハイブリッドディープラーングアプローチが、薄いファイルの借り手とリアルタイムの意思決定において従来のスコアリングを一貫して上回ることが判明しました。最近のアカウント活動の継続的な再評価は、貸し手が単一の過去スコアに頼るのではなく、適格性を更新するのにも役立ちます。このアプローチは、貸し手が新たな信用申請を審査する際に、最近の借り手の行動により大きな重みを置きます。過去の調査機関の記録が現在の返済能力を十分に表していない薄いファイルのケースに対処するのに役立ちます。この方法は、信頼性の高い顧客の同意とアカウント情報の使用に関する適切な管理に依存しています。
中小企業および未充足の借り手セグメントにおける未充足の信用需要
中小企業の資金調達ニーズと正式な信用アクセスの間のギャップは、デジタル貸し手にとっての需要基盤であり続けています。インドの零細・中小企業の信用ギャップは2025年3月時点で25兆ルピー(2,780億米ドル)であり、MSMEの14%のみが正式な信用アクセスを持っていました[3]。米国では、2025年に中小企業融資申請者の29%がオンラインのfintech貸し手にアプローチしました。同調査では、オンライン貸し手の借り手の60%が予想以上の借入コストに直面しており、資金力のある貸し手が価格競争を行う余地があることが示されました。ナイジェリアでは、Nombaが決済インフラからの取引データをマーチャントのアンダーライティングに活用することで、213億ナイラ(1,480万米ドル)のポートフォリオにおいて1%未満の不良債権比率を報告しました。
デジタル決済、電子KYCおよびオープンバンキングインフラの成長
デジタルアイデンティティ、決済、データ共有システムは、以前は複数の手動チェックを要としていたプロセスを短縮しています。インドのアーダールベースの電子KYCシステムは、2026年までに累計230億9,300万件以上の取引を完了し、大規模なデジタル顧客オンボーディングをサポートしています[4]。WeMoney Connectは2026年10月に開始され、同意を得た銀行取引から数分以内に貸し手対応の借り手ファイルを作成します。これらのインフラにより、貸し手は借り手の同意を得て収入パターン、定期的な債務、アカウント活動を検証できます。また、繰り返しの書類収集が必要となる申請全体でより一貫した処理をサポートできます。これらのシステムがより広く使用されるようになるにつれ、同意とデータ保護に関する規制基準が引き続き必要です。fintech レンディング市場は、検証済みの情報が借り手、貸し手、規制された金融機関のでより少ない摩擦で移動できる場合に利益を得ます。このインフラにより、検証済みの財務記録を共有できる申請者にとってfintech レンディング市場がよりアクセスしやすくなります。
制約の影響分析*
| 制約 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 不良債権の増加とfintech ローンポートフォリオの質の悪化 | -0.8% | アジア太平洋および南米 | 短期 (2年以下) |
| 外部資金への依存と機関投資家向け資本の可用性の変動 | -0.6% | 北米と欧州で最も深刻なグローバル | 中期 (2〜4年) |
| 管轄区域をまたぐ異なるレンディング規制と消費者保護要件 | -0.5% | グローバル | 長期 (4年以上) |
| 不完全な信用調査機関の報告と貸し手間のデータ共有の制限 | -0.4% | 中東・アフリカ、南米、アジア太平洋の一部 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
不良債権の増加とfintech ローンポートフォリオの質の悪化
無担保、小口、短期レンディングの急速な拡大により、fintech貸し手は返済能力が限られた借り手へのエクスポージャーが増大し、不良債権の増加がグローバル市場成長の主要な制約となっています。代替データへの依存、限られた信用履歴、自動化されたアンダーライティングは、特に不規則な収入や既存の高い債務を持つ顧客において、借り手のリスク評価を弱める可能性があります。インフレ、高い借入コスト、経済的不確実性は、市場全体での返済困難をさらに増大させます。例えば、TransUnionは、米国の無担保個人ローンの60日以上の延滞率が2025年第4四半期に前年の3.57%から3.99%に増加したと報告しました[5]。デフォルトの増加は、回収費用、信用損失引当金、資本要件を増大させ、貸し手の収益性に圧力をかけます。その結果、fintech貸し手はレンディング量が拡大するにつれてポートフォリオの質を維持するために、アンダーラティング基準を強化し、ローンパフォーマンスを監視し、回収メカニズムを改善する必要があります。
外部資金への依存と機関投資家向け資本の可用性の変動
多くのノンバンクfintech貸し手は、顧客預金ではなく、ウェアハウスファシリティ、資産担保証券化、フォワードフロー契約などの機関投資家向け資金調達源に依存しています。この依存により、レンディング能力と収益性は機関投資家の意欲、借入コスト、資本市場の状況の変化にさらされます。例えば、Enovaは2025年第2四半期に8.8%の資金調達コストを報告し、SoFiは利息付き預金の平均金利3.36%を報告しており、預金資金調達機関の潜在的な資金調達コスト優位性を示しています。2026年1月、AffirmはFDIC保険付き産業ローン会社の設立を申請し、Upstartは2026年3月に全国銀行免許申請を提出し、2026年7月にOCCの条件付き承認を受けました。これらの動向は、fintech貸し手が資金調達源を多様化し外部資本への依存を低減しようとする取り組みを示していますが、銀行免許の取得には追加の規制およびコンプライアンス要件が伴います。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レンディングタイプ別:
消費者信用が規模を支え、ビジネスレンディングが勢いを増す消費者レンディングは2026年のfintech レンディング市場で59.5%のシェアを占め、個人ローン、後払い決済(バイナウペイレイター)製品、デジタルキャッシュアドバンスに支えられています。連邦準備制度理事会は、後払い決済プロバイダーが2025年に米国で1,567億米ドルの信用を発行したと推定しています。Fitch Ratingsは、2025年に無担保消費者ローン資産担保証券の発行が256億米ドルと過去最高を記録したと報告しました。このセグメントの規模は、支店ベースの無担保信用からデジタル起源への継続的なシフトを反映しています。サブプライム活動の増加は、経済状況が悪化した際に損失エクスポージャーを増大させる可能性があります。
ビジネスレンディングは、fintech レンディング市場において2032年にかけて11.3%のCAGRで成長すると予測されています。SoFiは2025年に2,500米ドルから250,000米ドルの固定ローン、24時間以内の融資、起源手数料なしで中小企業レンディングに参入しました。カンザスシティ連邦準備銀行は、中小企業レンディングが2025年第3四半期を通じて前年比13.4%成長したと報告しました。オンライン貸し手では需要と承認率が改善した一方、大手銀行では両指標が低下しました。これにより、より迅速な意思決定と健全なリスク管理を組み合わせられる貸し手に余地が生まれます。プラットフォームがローン条件をビジネスのキャッシュフローと返済能力に合わせる場合、中小企業は恩恵を受けられます。適格性が現在の業務パフォーマンスを反映する場合、fintech レンディング市場はこれらの企業をより効果的に支援できます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
り手タイプ別:
個人借り手がリードし、中小企業が戦略的優先事項として浮上個人借り手は2026年に57.8%のシェアを占め、デジタル個人ローン、後払い決済製品、短期信用の広範な利用を反映しています。米国の家計債務は2026年第1四半期に18.80兆米ドルに達し、消費者信用への需要を維持しています。インド準備銀行は、fintech ローン残高の70%以上が無担保であり、ローンの半数以上が35歳未満の借り手に提供されていると述べました。若い借り手や主要都市以外の借り手は、デジタル貸し手のアドレス可能なベースの中心です。このセグメントは、無担保エクスポージャーが収入ショックに迅速に反応する可能性があるため、慎重な信用監視も必要です。貸し手は、異なる消費者コホート全体での返済パフォーマンスと信用へのより容易なアクセスのバランスを取る必要があります。
中小企業は2032年にかけて12.1%のCAGRで成長すると予測されています。連邦準備制度理事会は、2025年に米国の中小企業融資申請者の29%がオンラインのfintech貸し手を利用したことを発見しました。インドのMSMEにおける正式信用アクセスの低水準は、大きな未充足ニーズを示しています。デジタル申請は、従来の財務書類を持たない企業の書類作業を削減できます。オンライン貸し手からの借り手が予想以上のコストを報告しているため、価格とローン条件は依然として重要です。大企業は借り手グループとしては小さく、通常は売掛金ファイナンシング、サプライチェーン信用、共同レンディング構造を使用します。これらのアレンジメントにより、fintech プラットフォームは機関パートナーがエクスポージャーの一部を資金調達または保持しながら信用を起源できます。fintech レンディング産業は、文書化、キャッシュフロー、資金調達ニーズが大きく異なる借り手全体で拡大しています。その幅広さにより、借り手固有のアンダーライティングと明確なプロダクト設計がセグメントの中心となっています。
資金調達・仲介モデル別:
バランスシートの優位性、マーケットプレイスレンディングが機関投資家の信頼を取り戻すバランスシートレンディングは2026年に62.3%のシェアを占め、貸し手はウェアハウスライン、預金、または専用クレジットファシリティを通じて起源ローンを保持しました。このモデルにより、貸し手は起源と借り手関係を直接管理できます。Affirmは、ウェアハウスファシリティ、資産担保証券投資家、フォワードフローバイヤーにわたる約200の資金調達パートナーとの関係を報告しました。また、2年間で70億米ドル以上をノート発行で調達しました。資金調達の幅広さは、小規模な参入者が迅速に確立することが難しい場合があります。この機関投資家のサポートにより、fintech起源の信用は認知された資産カテゴリーとなっています。また、単一の資金調達チャネルが利用しにくくなった際にローン供給を維持するのにも役立ちます。資金調達の多様性は、貸し手が変化する投資家の状況を通じて継続性を必要とするため、fintech レンディング市場にとって重要な考慮事項です。
マーケットプレイスおよびピアツーピアレンディングは2032年にかけて10.4%のCAGRで成長すると予測されています。LendingClubは2025年第4四半期にマーケットプレイス起源が前年比68%成長したと報告しました。そのデジタルマーケップレイスバンクモデルは、預金資金調達によるローン保持と機関投資家へのローン売却を組み合わせています。このアプローチは、安定した資金調達と信用リスクのより広い分散を組み合わせることを目指しています。より良いセカンダリーマーケットの流動性と詳細な借り手情報は、ローントランシェへの関心をサポートします。このモデルは、ローンの保持と流通の間の柔軟性を維持したいプラットフォームに魅力的かもしれません。また、機関投資家にプラットフォームレベルの借り手情報に支えられたローンプールへのアクセスを提供します。

機関タイプ/起源者別:
fintechが中心を占め、共同レンディングが加速純粋なfintech・デジルノンバンク金融会社プラットフォームは2026年に49.7%のシェアを占めました。インドのデジタル貸し手は2025〜26年度上半期に9兆7,381億ルピー(108億米ドル)の個人ローンを融資し、前年比25%増加しました。大手テックプラットフォームは、その決済およびコマースシステムがリアルタイムの取引記録を生成するという優位性を持っています。データ利用と市場支配力への規制上の注目は、新たなパートナーシップとプロダクト展開の速度を制限する可能性があります。プラットフォームの規模は依然として重要ですが、レンディングがデジタルエコシステムにより深く組み込まれるにつれて、明確なガバナンスも必要です。
銀行起源のfintech促進型・共同レンディングアレンジメントは2032年にかけて12.5%のCAGRで成長すると予測されています。インド準備銀行の最終的な共同レンディング規則は2026年1月1日に発効し、優先セクターレンディングを超えてすべての規制対象事業体とローンタイプにフレームワークを拡大しました。規則では、少なくとも10%のローン保持と借り手への各当事者の役割の明確な開示が求められます。Carlyle GroupとCitigroupは2025年6月にfintech貸し手向けの資産担保ファイナンシングパートナーシップを発表しました。このような構造は、fintechのデジタルアンダーライティング能力と銀行または機関投資家の資金調達能力を組み合わせることができます。明確な借り手開示と保持リスク要件は、これらのアレンジメントの耐久性にとって重要です。
プロダクト構造別:
分割払いファイナンシングがリードし、収益ベースファイナンシングが変革をもたらすクローズドエンド型分割払いファイナンシングは2026年に45.6%のシェアを占め、個人ローン、後払い決済の月次プラン、中小企業向け期間レンディングに支えられています。連邦準備制度理事会は、2025年の米国の後払い決済発行の37%が年率(APR)手数料を伴い、AffirmとBlockがAPR付き起源の90%以上を占めると推定しました。長期の分割払いプランはデジタルファイナンシングを高額購入に拡大し、リボルビングクレジットファシリティは企業に運転資金への継続的なアクセスを提供します。売掛金ベースの製品は、企業間取引における請求書ファクタリングとサプライチェーンファイナンシングもサポートします。これらの構造は、固定返済スケジュール、リボルビングクレジットアクセス、未払い売掛金に連動したファイナンシングを通じて借り手に代替手段を提供します。
収益ベースファイナンシングは2032年にかけて13.8%のCAGRで成長すると予測されています。Shopify Capitalは2025年にShopifyマーチャントへのローンおよびマーチャントキャッシュアドバンスを42億米ドル購入し、エンベデッドマーチャントファイナンシングの規模を示しましたが、この数字は収益ベースファイナンシングのみではなく複数のファイナンシング製品を含んでいます。2025年8月、米国銀行子会社のElavonはLiberisと提携してQuick Capitalを開始し、マーチャントプラットフォームを通じて27万5,000社以上の米国マーチャントに収益ベースファイナンシングへのアクセスを提供しました。これらの動向は、決済プラットフォームとマーチャント取引データが中小企業向けのエンベデッドファイナンシングオプションをどのように拡大しているかを示していす。実際の売上に連動した返済構造は、変動するキャッシュフローを管理するマーチャントにより大きな柔軟性を提供できます。
流通チャネル別:
ダイレクトデジタルが規模を支え、エンベデッドコマースがアクセスを再構築ダイレクトデジタルチャネルは2026年のfintech レンディング市場で38.2%のシェアを占めました。これらのチャネルには、貸し手が運営するアプリケーション、ウェブサイト、スタンドアローンのローンプラットフォームが含まれます。SoFiのダイレクトデジタルモデルは、2026年第1四半期に400億米ドルの預金に支えられ、420億米ドル以上のローンポートフォリオを持っていました。デジタルバンキングおよび決済プラットフォーム、ビジネスソフトウェアプラットフォーム、ローンマーケットプレイスは、借り手のジャーニーの異なるポイントに対応します。これらにより、貸し手は確立されたオンラインサービスを通じて消費者、マーチャント、企業にリーチできます。ダイレクトデジタルレンディングは、物理的な支店よりもオンライン申請を好むユーザーから引き続き恩恵を受けています。
エンベデッドコマースおよびPOSプラットフォームは2032年にかけて12.9%のCAGRで成長すると予測されています。Toast、BILL、DoorDashはマーチャントが使用するソフトウェア環境内でファイナンシングオファーを流通させています。Parafinのアンダーライティングは200万社以上の中小企業のデータを使用してこれらのエンベデッドオファーをサポートしています。Worldpayは2025年9月にエンベデッドファイナンスエンジンを導入し、プラットフォームパートナーがレンディング、バンキング、コマーシャルカード製品を追加できるようにしました。fintech レンディング産業は、スケールされたソフトウェアプラットフォームがレンディングチャネルなり得るため、変化する獲得モデルに直面しています。これが進むにつれて、アンダーライティングの質と資金調達コストは、貸し手のスタンドアローンのデジタルリーチよりも重要になる可能性があります。また、ソフトウェアおよび決済パートナーとの長期的な関係の価値も高まります。
地域分析
アジア太平洋:市場の構造的な基盤
アジア太平洋は2026年のfintech レンディング市場で39.8%のシェアを占めました。この地域は、大規模な未充足の借り手グループとモバイルファーストの決済システム、統合されたコマースプラットフォームを組み合わせています。東南アジアのデジタルレンディングのローン残高は2026年に1,160億米ドルと推定されました。中国では、WeBankやAnt Groupなどのプラットフォームが、デジタルエコシステムからの取引および行動データを活用して信用評価とレンディング決定をサポートしています。インドでは、2026年1月に発効したインド準備銀行の共同レンディングフレームワークが、優先セクターレンディングを超えてより広範なローンカテゴリーへの銀行とノンバンク融会社のパートナーシップを拡大しました。このフレームワークは、リスク共有、借り手開示、ローンサービシングの要件を確立しながら、ノンバンク貸し手に追加の資金調達チャネルを提供します。これらの動向は、デジタル信用流通を強化し、消費者および企業セグメント全体でのfintech レンディングの拡大をサポートします。
中東・アフリカ:最も急成長するフロンティア
中東・アフリカは、スマートフォンの普及、金融包摂の取り組み、アクセスしやすい消費者および中小企業向けファイナンシングへの需要増加に支えられ、2032年にかけて13.4%のCAGRで成長すると予測されています。エジプトの消費者金融セクターは2025年の最初の11ヶ月間に約1,077万人の顧客にサービスを提供し、融資実行額は872億エジプトポンド(約18億米ドル)に達し、前年比58.4%の成長を示しました。アラブ首長国連邦では、中央銀行が2025年7月にオープンファイナンス規制を導入し、APIベースの金融データ共有と明示的な消費者同意の要件を確立しました。これらの規制上の動向は、データ駆動型の信用評価をサポートしデジタル貸し手が同意ベースの金融情報を使用してファイナンシング製品を開発する機会を生み出します。ただし、信用調査機関のカバレッジ、金融インフラ、規制の成熟度の違いは、湾岸協力会議諸国とサブサハラアフリカ全体のレンディング機会に引き続き影響を与えています。
北米、欧州、ラテンアメリカ:成熟したインフラが新たな信用ギャップに直面
北米は確立された消費者信用インフラとfintech参加の拡大による無担保レンディングの恩恵を受けています。米国では、fintech貸し手が2025年第3四半期に無担保個人ローン起源の42%を占め、未払いの無担保個人ローン残高は2026年第2四半期に2,810億米ドルに達しました。欧州では、Klarna、Funding Circle、Zopa、Auxmoneyなどのプラットフォームが、確立された信用規制とオープンバンキング要件によって形成された消費者および企業レンディング市場で事業を展開しています。Klarnaは2025年8月にSantanderからドイツの売掛金を担保とした14億ユーロの構造化ファイナンシングファシリティを確保し、資金調達源の多様化をサポートしました。ラテンアメリカは、R2とAnt Internationalが2025年10月にメキシコ、チリ、コロンビア、ペルー、ブラジルにわたる中小企業向けエンベデッドファイナンシングの拡大に向けてパートナーシップを結びました。R2は、正式な貸し手が地域の中小企業信用需要の13%しか満たしていないと推定し、デジタルプラットフォームが利用できるファイナンシングギャップを強調しました。確立された市場はより深い資金調達チャネルと発達した信用インフラの恩恵を受けている一方、新興市場は代替貸し手が未充足の消費者および企業ファイナンシングニーズに対応する機会を提供しています。その結果、資金調達の可用性、信用データのカバレッジ、規制要件の違いが、fintech レンディング市場の競争的発展を形成し続けています。
競争環境
市場集中度
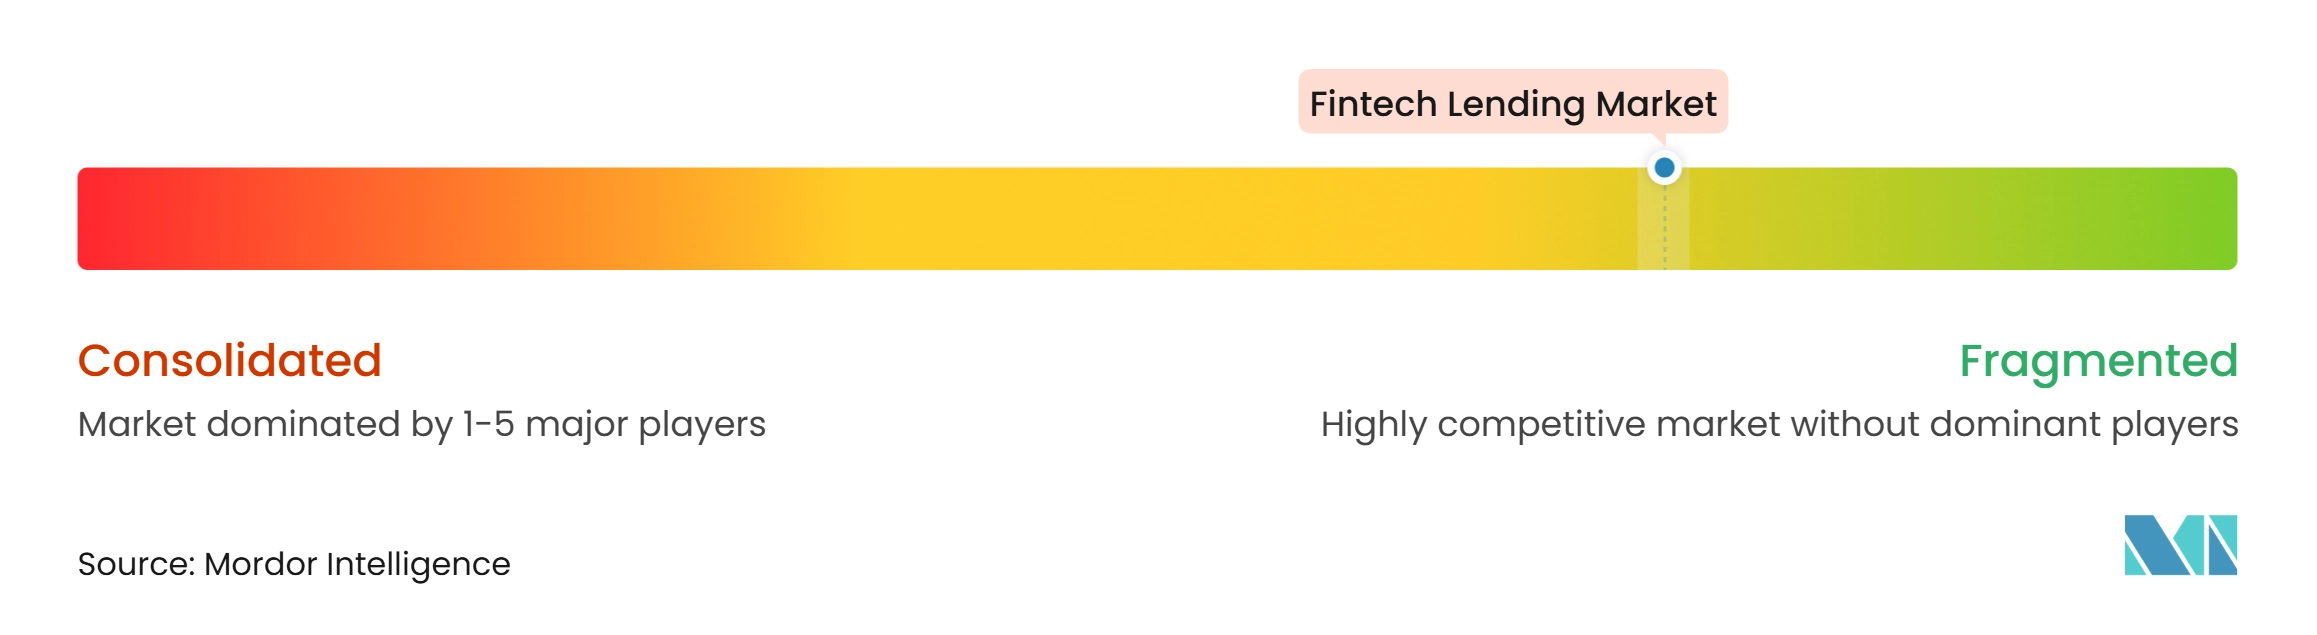
fintech レンディング市場は、専門貸し手、テクノロジープラットフォーム、確立された金融機関が消費者信用、中小企業レンディング、エンベデッドファイナンスにわたって競争する競争的な状態が続いています。競争はますます、機関投資家向け資金へのアクセス、アンダーライティング能力、流通パートナーシップ、規制上の許可によって形成されています。Affirmは2026年3月時点で資産担保証券プログラムに約200の資金調達パートナーと150の固有の投資家を報告し、過去2年間で70億米ドル以上のノートを発行したと述べました。その資金調達モデルは、ウェアハウスファシリティ、証券化、フォワードフローアレンジメントを組み合わせ、レンディング活動をサポートするために利用可能な資本を多様化しています。小規模なfintech貸し手は一般的に、同等の資金調達規模ではなく、特定の借り手セグメント、マーチャントネットワーク、または専門的なレンディング製品を通じて差別化しています。
いくつかのfintech貸し手はまた、資金調達源を多様化レンディング能力を強化するために、銀行免許と機関投資家向けファイナンシングパートナーシップを追求しています。Affirmは2026年1月にネバダ州金融機関部門と連邦預金保険公社に対し、産業ローン会社として提案されたAffirm Bankの設立を申請しました。申請は規制審査と承認の対象となっています。Upstartは2026年3月に全国銀行免許の申請計画を発表し、2026年7月に通貨監督庁から条件付き承認を受けました。FDIC預金保険と銀行持株会社になるための連邦準備制度理事会の承認申請は保留中であり、すべての必要な承認と条件が満たされるまで銀行は業務を開始できません。別途、Carlyle GroupとCitigroupは2025年6月にfintech貸し手への資産担保ファイナンシングを提供し、共同投資機会を探るためにパートナーシップを結びました。これらの動向は、fintech レンディングの拡大をサポートするための機関投資家向け資本と銀行インフラの重要性の高まりを示しています。
競争上の差別化はまた、代替データ、自動化されたアンダーライティング、エンベデッド流通によってますます推進されています。2026年10月、Plaidは消費者が許可したキャッシュフローと金融ネットワークデータを使用する信用リスクモデルであるLendScore 2を導入しました。Plaidは、このモデルが従来の信用データ単独と比較して42%高い予測力を提供すると報告しましたが、これは独立して検証された業界全体の結果ではなく、会社が報告したパフォーマンス指標です。2025年9月、Worldpayはエンベデッドファイナンスエンジンを開始し、ソフトウェアプラットフォームパートナーが単一の統合を通じてレンディング、バンキング、コマーシャルカード製品を統合できるようにしました。Parafin、Tala、YouLendなどの専門プラットフォームは、マーチャントファイナンシングと未充足の借り手セグメントをターゲットとした集中型レンディングモデルの役割をさらに示しています。その結果、関連する金融データへのアクセス、確立された流通ネットワーク、スケーラブルなテクノロジーは、提供物を差別化しようとするfintech貸し手にとってますます重要になっています。
fintech レンディング産業のリーダー
-
Ant Group Co., Ltd.
-
Affirm Holdings, Inc.
-
PayPal Holdings, Inc.
-
Klarna Group plc
-
MercadoLibre, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
fintech レンディング市場 このレポートでカバーされる企業
- Affirm Holdings, Inc.
- Ant Group Co., Ltd.
- Avant, LLC
- Block, Inc.
- Enova International, Inc.
- Funding Circle Holdings plc
- Funding Societies Pte. Ltd.
- Klarna Group plc
- LendingClub Corporation
- LendInvest plc
- MercadoLibre, Inc.
- Nu Holdings Ltd. (Nubank)
- PayPal Holdings, Inc.
- Prosper Marketplace, Inc.
- SoFi Technologies, Inc.
- Tala
- Upstart Holdings, Inc.
- WeBank Co., Ltd.
- Zopa Group plc
最近の産業開発事情 fintech レンディング市場
- 2026年10月:nCinoはParlay社と提携し、ParlayのAIネイティブローンインテリジェンスシステムをnCinoの商業および中小企業レンディングプラットフォームに統合しました。これは米国全土の中小企業庁(SBA)貸し手向けです。この統合はローンの受付、適格性スクリーニング、ディール構造化を自動化し、発表時点で2026年に5億米ドル以上のSBAローン照会を処理していました。
- 2026年10月:WeMoney社はオーストラリアで限定早期アクセスとしてWeMoney Connectを開始しました。このAI搭載プラットフォームは、消費者データ権フレームワークの下で同意を得た銀行データを使用し、貸し手の信用方針に対してソース連動の借り手評価を準備します。Mastercardはオープンバンキングインフラを提供しており、利用可能な発表はその技術的役割を確認していますが、戦略的投資家としの参加は確認していません。
- 2026年6月:finmidとmyPOSはイタリアでmyPOS Financingを開始し、9万社以上の適格マーチャントがmyPOSプラットフォームを通じてパーソナライズされた事前承認済みの収益ベースファイナンシングにアクセスできるようにしました。資金は承認後48時間以内に利用可能で、返済はビジネス収益に連動しています。このパートナーシップはイタリアの30億ユーロ(35億米ドル)の中小企業ファイナンシングギャップに対処することを目指しています。
- 2026年2月:AdyenとFreshaは7つの市場(米国、英国、オーストラリア、カナダ、オランダ、フィンランド、スウェーデン)でFresha Capitalを開始しました。このエンベデッド運転資金製品は美容・ウェルネス企業に事前承認済みのファイナンシングを提供し、発表時点で550万米ドル以上のローンが発行されていました。
グローバルfintech レンディング市場レポートの範囲
セグメンテーション概要
| 消費者レンディング |
| ビジネスレンディング |
| 個人借り手 |
| 中小企業 |
| 大企業 |
| バランスシートレンディング |
| マーケットプレイス/ピアツーピア(P2P)レンディング |
| 純粋なfintech/デジタルノンバンク金融会社プラットフォーム |
| 大手テックプラットフォーム |
| 銀行起源のfintech促進型/共同レンディングレンジメント |
| クローズドエンド型分割払いファイナンシング |
| リボルビングクレジットファシリティ |
| 売掛金ベースファイナンシング |
| 収益ベースファイナンシング |
| その他 |
| ダイレクトデジタルチャネル |
| エンベデッドコマースおよびPOSプラットフォーム |
| デジタルバンキングおよび決済プラットフォーム |
| B2Bビジネスソフトウェアプラットフォーム |
| デジタルローンマーケットプレイス/アグリゲーター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| レンディングタイプ別 | 消費者レンディング | |
| ビジネスレンディング | ||
| 借り手タイプ別 | 個人借り手 | |
| 中小企業 | ||
| 大企業 | ||
| 資金調達・仲介モデル別 | バランスシートレンディング | |
| マーケットプレイス/ピアツーピア(P2P)レンディング | ||
| 機関タイプ/起源者別 | 純粋なfintech/デジタルノンバンク金融会社プラットフォーム | |
| 大手テックプラットフォーム | ||
| 銀行起源のfintech促進型/共同レンディングレンジメント | ||
| プロダクト構造別 | クローズドエンド型分割払いファイナンシング | |
| リボルビングクレジットファシリティ | ||
| 売掛金ベースファイナンシング | ||
| 収益ベースファイナンシング | ||
| その他 | ||
| 流通チャネル別 | ダイレクトデジタルチャネル | |
| エンベデッドコマースおよびPOSプラットフォーム | ||
| デジタルバンキングおよび決済プラットフォーム | ||
| B2Bビジネスソフトウェアプラットフォーム | ||
| デジタルローンマーケットプレイス/アグリゲーター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
fintech レンディングの成長を促進しているものは何ですか?
デジタル流通、取引ベースのアンダーライティング、オープンバンキング、未充足の中小企業信用ニーズが成長を支えています。fintech レンディング市場は2032年にかけて8.5%のCAGRで成長すると予測されています。
どのレンディングタイプがfintech レンディングで最大のシェアを持っていますか?
消費者レンディングは2026年に59.5%のシェアを占め、デジタル個人ローン、後払い決済製品、キャッシュアドバンスに支えられています。
どの借り手グループが最も急速に成長していますか?
中小企業は、デジタル貸し手が未充足の資金調達ニーズに対応するにつれて、2032年にかけて12.1%のCAGRで成長すると予測されています。
どのプロダクト構造が最も急速に拡大していますか?
収益ベースファイナンシングは、返済がマーチャントのキャッシュフローに合わせられるため、2032年にかけて13.8%のCAGRで成長すると予測されています。
どの地域がfintech レンディングをリードしていますか?
アジア太平洋は2026年に39.8%のシェアを占め、モバイルファーストの普及、デジタル決済、大規模な未充足の借り手人口に支えられています。
fintech貸し手の主なリスクは何ですか?
不良債権の増加、卸売資金への依存、異なる規制、不完全な信用報告が貸し手を制約する可能性があります。