
Tamanho e Participação do Mercado de fintech as a service
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 23.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 43.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.12 % |
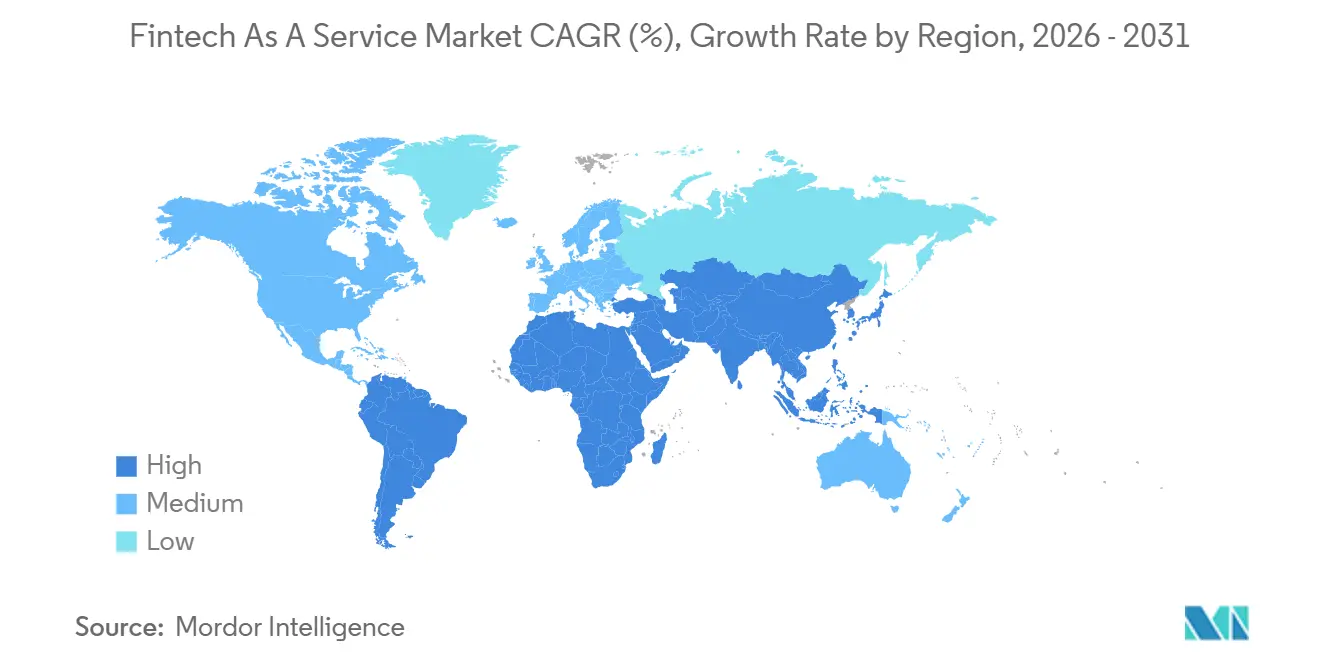
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | América do Norte |
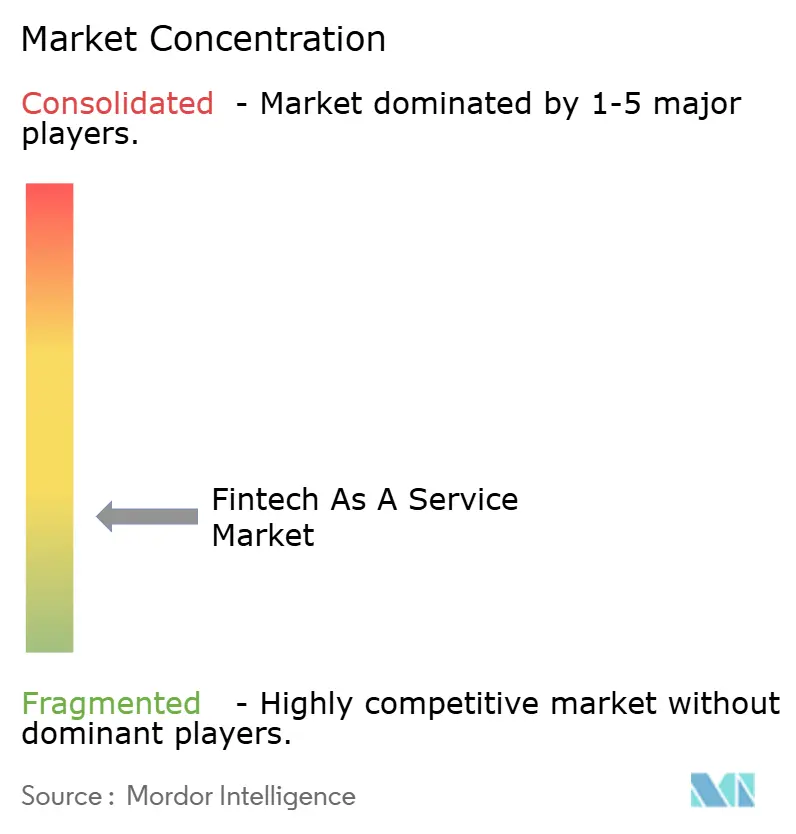
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de fintech as a service pela Mordor Intelligence
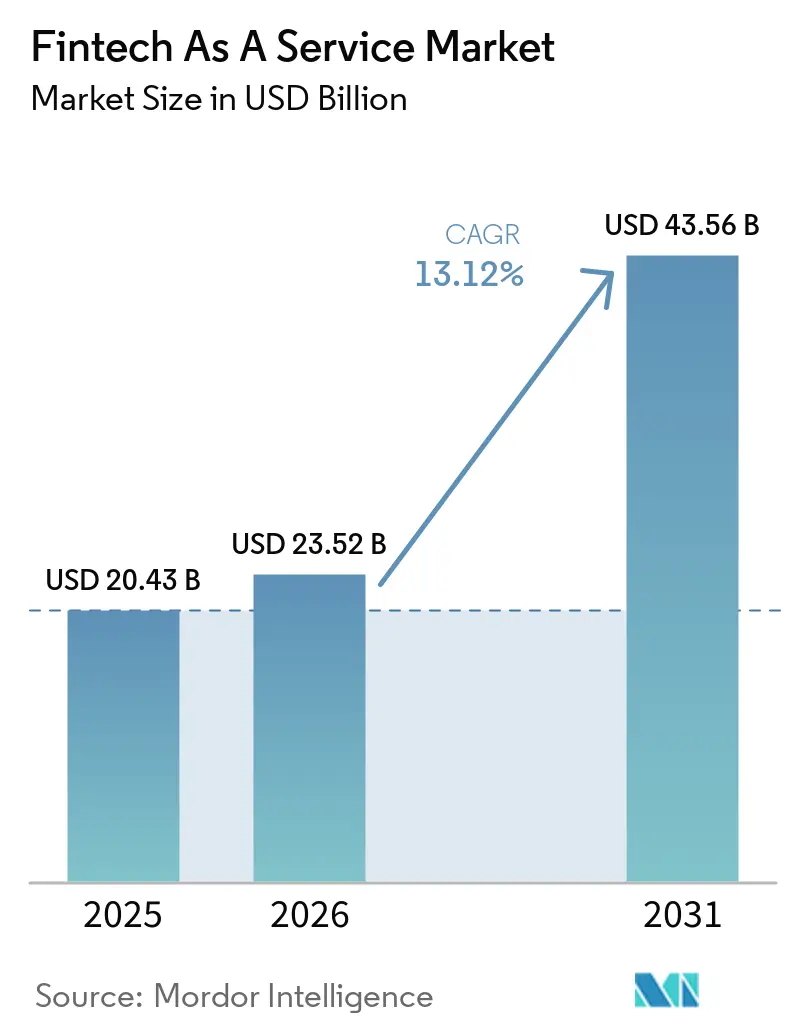
O tamanho do Mercado de fintech as a service está projetado em 20,43 bilhões de USD em 2025, 23,52 bilhões de USD em 2026, e deve atingir 43,56 bilhões de USD até 2031, crescendo a um CAGR de 13,12% de 2026 a 2031.
O mercado de fintech as a service está migrando de pilhas de tecnologia financeira desenvolvidas internamente para serviços que as empresas podem licenciar e integrar. Essa mudança permite que empresas fora do setor de serviços financeiros adicionem funções de pagamentos, crédito e conta às jornadas de clientes existentes. O financiamento incorporado, os requisitos de open banking e os sistemas de pagamento em tempo real sustentam a demanda por infraestrutura modular. A América do Norte liderou o mercado de fintech as a service em 2025, enquanto a América do Sul registrou a perspectiva de crescimento regional mais forte. A regulamentação continua sendo importante porque obrigações claras podem reduzir a incerteza para empresas que dependem de infraestrutura financeira de terceiros.
Principais Conclusões do Relatório
- Por tipo, a infraestrutura de depósito e conta capturou 27,1% da participação do mercado de fintech as a service em 2025, enquanto a infraestrutura de ativos digitais está projetada para crescer a um CAGR de 23,4% até 2031.
- Por usuário final, bancos e outras instituições captadoras de depósitos detinham 38,0% da participação do mercado de fintech as a service em 2025, enquanto empresas e plataformas não financeiras registraram o maior CAGR projetado de 17,6% até 2031.
- Por componente de serviço, plataforma e aplicação hospedadas responderam por 67,9% do tamanho do mercado de fintech as a service em 2025, enquanto as operações gerenciadas avançam a um CAGR de 15,8% até 2031.
- Por modelo de implantação, a nuvem pública respondeu por 52,3% do tamanho do mercado de fintech as a service em 2025 e está prevista para expandir a um CAGR de 15,1% até 2031.
- Por geografia, a América do Norte respondeu por 45,91% do tamanho do mercado de fintech as a service em 2025, enquanto a América do Sul está projetada para crescer a um CAGR de 18,09% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de fintech as a service
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Adoção de Financiamento Incorporado | +4.2% | Global | Médio prazo (2-4 anos) |
| Demanda por Infraestrutura Financeira Baseada em API | +2.8% | Global, com América do Norte e Europa como mercados centrais | Médio prazo (2-4 anos) |
| Ecossistemas de Pagamento em Tempo Real e Digital | +2.1% | Ásia-Pacífico e América do Sul como núcleo, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Ecossistemas de Open Banking e Open Finance | +1.9% | Reino Unido, UE, Brasil, Austrália, com expansão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Desenvolvimento Mais Rápido de Produtos Financeiros | +1.5% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Infraestrutura Financeira Escalável e Resiliente | +1.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção de Financiamento Incorporado
Empresas não financeiras estão utilizando o financiamento incorporado para disponibilizar pagamentos, contas e crédito dentro de seus próprios produtos. Esse caso de uso torna o mercado de fintech as a service relevante para empresas de varejo, fornecedores de software, operadores de logística e plataformas digitais. Funções financeiras integradas podem apoiar a retenção de clientes e criar novas fontes de receita para essas empresas. A mudança também desloca a demanda para provedores que conseguem combinar entrega técnica com capacidades de conformidade. Os compradores tendem a preferir fornecedores com controles estabelecidos quando produtos financeiros são oferecidos a grandes grupos de clientes. Essa preferência favorece provedores que oferecem um modelo operacional de ponta a ponta em vez de uma interface de programação de aplicações restrita.
Demanda Crescente por Infraestrutura Financeira Baseada em API e Modular
Instituições financeiras e compradores corporativos buscam sistemas que se conectem à tecnologia existente sem exigir a substituição completa do núcleo. O mercado de fintech as a service se beneficia quando as instituições utilizam interfaces de programação de aplicações para adicionar serviços em etapas. Uma abordagem modular permite que uma organização introduza uma função sem alterar todos os processos subjacentes de uma só vez. Os provedores ainda precisam demonstrar integração confiável, compromissos de nível de serviço e suporte claro às atividades de conformidade. Esses requisitos tornam as conexões comprovadas com sistemas bancários centrais um fator de seleção importante. O resultado favorece fornecedores que possuem capacidades de integração reutilizáveis em múltiplos ambientes financeiros.
Expansão dos Ecossistemas de Pagamento em Tempo Real e Digital
Os trilhos de pagamento em tempo real fornecem a velocidade de transação que muitos serviços de financiamento incorporado exigem. O UPI da Índia atingiu 741 bancos participantes em julho de 2026 e processou 24.162 crore de transações no exercício fiscal de 2026[1]https://www.businesstoday.in/latest/economy/story/741-banks-on-upi-how-india-built-the-worlds-biggest-real-time-payments-ecosystem-551210-2026-08-25. O sistema também está operacional em 11 países, ampliando sua relevância além dos pagamentos domésticos. Sistemas de pagamento maduros ajudam as empresas a oferecer pagamentos mais rápidos e a apoiar produtos de capital de giro. Eles também podem reduzir o risco de liquidação em integrações de plataformas modulares. Essas condições ampliam o uso prático do mercado de fintech as a service para organizações que não desejam manter saldo overnight.
Expansão dos Ecossistemas de Open Banking e Open Finance
O open banking cria uma necessidade mais ampla de conexões seguras entre instituições financeiras e terceiros autorizados. O mercado de fintech as a service pode fornecer as ferramentas de conectividade e conformidade necessárias para essas conexões. As regras de Banking as a Service do Brasil estabeleceram obrigações de conformidade para os operadores, com prazo de implementação em dezembro de 2026[2]https://okai.com.br/banco-central/documentos/2025-11-28/resolucao-conjunta-n-16. O framework de Acesso a Dados Financeiros da Europa deve ampliar a portabilidade de dados além das contas bancárias para seguros, investimentos, previdência e hipotecas. Esse escopo mais amplo pode aumentar a demanda por sistemas que gerenciem consentimento, troca de dados e controles operacionais. As instituições estão preparando camadas de API antes que os prazos finais de conformidade sejam totalmente definidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração com Sistemas Legados | -2.1% | Global, mais aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Riscos de Cibersegurança, Privacidade de Dados e Conformidade | -1.4% | Global | Médio prazo (2-4 anos) |
| Fragmentação Regulatória e Conformidade Transfronteiriça | -0.8% | UE, Reino Unido, Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Dependência de Parceiros Financeiros Terceirizados | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração de Plataformas FaaS com Sistemas Financeiros Legados
A integração com sistemas legados continua sendo uma restrição operacional imediata para o mercado de fintech as a service. Muitos grandes bancos utilizam sistemas construídos em pilhas tecnológicas mais antigas e rotinas de processamento em lote. Esses ambientes podem conflitar com a troca de dados em tempo real esperada pelas plataformas modernas de serviços financeiros. Lógica de negócios não documentada e dependências de dados ocultas podem atrasar alterações de esquema durante programas de migração. Os custos de integração podem, portanto, prolongar os ciclos de decisão corporativa e aumentar o risco do projeto. Provedores com adaptadores pré-construídos para os principais sistemas centrais estão melhor posicionados onde os compradores desejam evitar integrações do zero.
Riscos de Cibersegurança, Privacidade de Dados Financeiros e Conformidade
As plataformas de fintech as a service podem armazenar ou processar informações sensíveis de vários clientes institucionais. Essa concentração cria exposição operacional e reputacional quando os controles de acesso ou os fluxos de dados não são gerenciados adequadamente. Os modelos de entrega multilocatário exigem separação clara entre clientes e controle consistente sobre criptografia e acesso a dados. Compradores regulados também esperam evidências de que um provedor pode atender aos requisitos de auditoria e segurança. A certificação ISO/IEC 27001 tornou-se uma consideração importante de aquisição em setores regulados. Esses requisitos podem elevar os custos de entrada para fornecedores menores e tornar o investimento em conformidade um requisito operacional contínuo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Infraestrutura de Ativos Digitais Lidera a Perspectiva de Crescimento
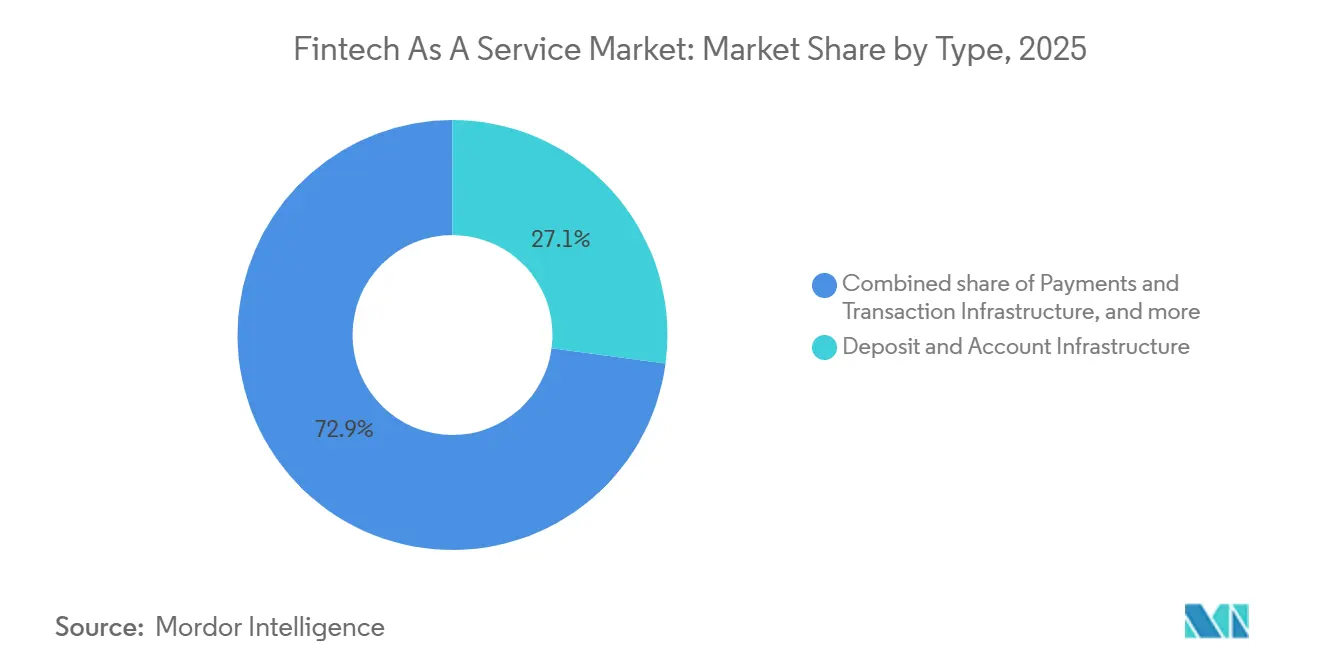
A Infraestrutura de Depósito e Conta detinha 27,1% em 2025, tornando-a o maior tipo de serviço no mercado de fintech as a service. Essa posição reflete a necessidade de abertura de contas, emissão de IBAN virtual e gestão de livro-razão antes que outros produtos financeiros sejam adicionados. Bancos e provedores não bancários requerem essas funções para oferecer serviços de conta controlados. A Infraestrutura de Pagamentos e Transações também se beneficia da mesma abordagem de entrega modular. A Infraestrutura de Emissão e Processamento de Cartões apoia programas que requerem controles de cartão e processamento de transações. A infraestrutura de crédito e empréstimos permite que as plataformas adicionem funções de financiamento às jornadas dos clientes. A Infraestrutura de Seguros permanece menor, mas pode se expandir à medida que as empresas oferecem produtos de proteção contextual. A Infraestrutura de Investimento e Gestão de Patrimônio tem um papel semelhante onde as plataformas introduzem serviços de investimento. A Infraestrutura de Ativos Digitais está projetada para crescer a um CAGR de 23,4% até 2031, a taxa mais rápida entre os tipos de serviço. O volume mensal de stablecoin atingiu 7,2 trilhões de USD em fevereiro de 2026, superando 6,8 trilhões de USD da rede ACH dos Estados Unidos[3]https://www.marqeta.com/blog/marqeta-partners-with-zerohash-for-stablecoin-cards-heres-what-it-means-for-card-programs.
Os serviços de ativos digitais estão se tornando parte da infraestrutura institucional mais ampla, em vez de funções cripto separadas. A clareza regulatória sob o regulamento de Mercados em Criptoativos da UE e a Lei GENIUS dos Estados Unidos apoia esse movimento. Esses frameworks fornecem condições de licenciamento mais definidas para provedores de serviços de ativos digitais. Esse ambiente pode encorajar as instituições financeiras a colocar em produção programas de liquidação em stablecoin e tokenização. A Broadridge expandiu suas capacidades de tokenização em maio de 2026 para processar títulos tokenizados e convencionais sob um único framework de controle. Essa abordagem mostra como a capacidade de ativos digitais pode ser entregue dentro de controles operacionais estabelecidos. O mercado de fintech as a service pode, portanto, apoiar um modelo de serviço recorrente para atividades reguladas de ativos digitais. Os provedores precisarão manter padrões de licenciamento, processamento e controle tanto para ativos convencionais quanto tokenizados. A perspectiva de crescimento não elimina a necessidade de governança operacional cuidadosa. Ela aumenta, em vez disso, a importância dos provedores que conseguem atender aos requisitos institucionais.


Por Usuário Final: Plataformas Não Financeiras Impulsionam a Expansão Mais Rápida
Bancos e Outras Instituições Captadoras de Depósitos detinham 38,0% do mercado de fintech as a service em 2025. Essas instituições utilizam camadas de serviço para ampliar o acesso via API e acelerar o desenvolvimento de produtos sem substituir seus sistemas centrais. Elas também precisam de ferramentas que as ajudem a cumprir as obrigações de open banking. Seguradoras e Resseguradoras formam um grupo de demanda separado para capacidades de dados financeiros e distribuição. Outras Instituições Financeiras Reguladas utilizam a mesma infraestrutura para conectar produtos e processos de conformidade. Instituições do Setor Público podem utilizar trilhos digitais regulados para programas de desembolso. Empresas e Plataformas Não Financeiras estão projetadas para crescer a um CAGR de 17,6% até 2031. Empresas de varejo, logística e software estão incorporando ferramentas de pagamentos, crédito e conta em suas ofertas existentes. Essas funções podem melhorar a retenção e diversificar as fontes de receita. Sua adoção torna as necessidades operacionais corporativas uma consideração central para os provedores.
Plataformas de software verticais, marketplaces e operadores da economia gig são usuários-chave de serviços financeiros incorporados. Suas necessidades variam por tipo de transação, base de usuários e ambiente regulatório. Essa variação oferece aos fornecedores a oportunidade de empacotar funções financeiras para contextos de negócios específicos. A Visa e a Airwallex iniciaram uma colaboração em 2026 para desenvolver soluções de financiamento incorporado para plataformas de frete e transporte marítimo. A iniciativa reflete a demanda por infraestrutura financeira em ambientes operacionais B2B complexos. Tais implantações podem tornar a troca de provedores mais difícil uma vez que as funções financeiras estejam integradas aos fluxos de trabalho diários. A Temenos também lançou Agentes de IA e Copilotos em 2026 para fluxos de trabalho de core banking e monitoramento de crimes financeiros. Esse desenvolvimento mostra como a automação está se tornando parte da infraestrutura utilizada pelas instituições financeiras. O mercado de fintech as a service deve suportar tanto a entrega de produtos quanto as necessidades operacionais contínuas dos clientes. Essas necessidades incluem integração, monitoramento e acesso controlado a dados financeiros.
Por Componente de Serviço: Operações Gerenciadas Ganham Importância
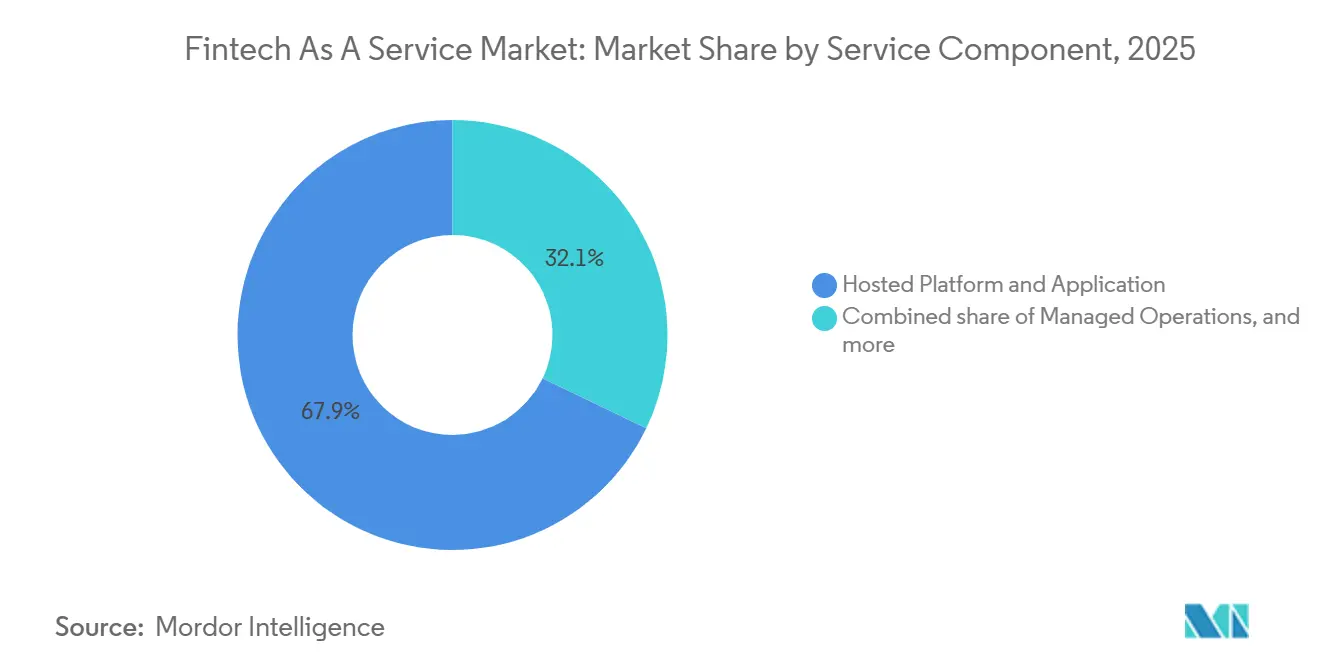
Plataforma e Aplicação Hospedadas detinham 67,9% em 2025, refletindo seu papel central no mercado de fintech as a service. Grande parte da receita da categoria provém de licenças de plataforma e acesso a software para aplicações bancárias, de pagamentos e de conformidade. Os serviços de conectividade apoiam as ligações entre a plataforma, os sistemas dos clientes e os parceiros financeiros. Serviços de Implementação e Profissionais continuam sendo importantes para empresas com ambientes legados complexos. As Operações Gerenciadas estão projetadas para crescer a um CAGR de 15,8% até 2031. Os clientes esperam cada vez mais que os fornecedores gerenciem o monitoramento contínuo de conformidade, vigilância de fraudes, reconciliação e operações de prevenção à lavagem de dinheiro. Essa preferência pode reduzir a necessidade de o cliente construir equipes internas dedicadas para cada atividade. Também torna a entrega de serviços mais estreitamente vinculada às operações diárias do cliente. Os provedores devem, portanto, demonstrar que seus controles operacionais podem ser mantidos ao longo do tempo.
Os serviços gerenciados podem criar receita recorrente além da implementação inicial e do licenciamento de software. Eles também abordam o ônus operacional de gerenciar obrigações regulatórias em múltiplas jurisdições. A Mambu obteve a certificação do Programa Swift Enabler em julho de 2026 para conectividade Swift Alliance Cloud nativa em nuvem em instituições financeiras do GCC. A certificação permite que a Mambu gerencie requisitos de infraestrutura, segurança e conformidade para os clientes. Esse exemplo mostra como um provedor pode converter trabalho de implementação técnica em entrega de serviços contínua. Os compradores podem favorecer esse modelo quando a contratação interna de pessoal de conformidade se torna difícil ou onerosa. O mercado de fintech as a service, portanto, não se limita ao acesso a software. Ele também inclui o trabalho operacional contínuo necessário para manter os serviços financeiros em funcionamento. As Operações Gerenciadas podem se tornar mais influentes onde um comprador valoriza um único provedor responsável. Isso não substitui a supervisão interna, mas pode transferir responsabilidades rotineiras para o fornecedor. O crescimento do segmento reflete essa mudança na preferência dos compradores.
Por Modelo de Implantação: Nuvem Pública Mantém a Posição Líder e o Crescimento Mais Rápido
A Nuvem Pública detinha 52,3% em 2025 e está projetada para crescer a um CAGR de 15,1% até 2031. Ela combina a maior participação de implantação com a taxa de crescimento mais rápida no mercado de fintech as a service. As plataformas de nuvem pública podem escalar com os volumes de transações e suportar implantação em múltiplas regiões. Essa capacidade ajuda as empresas a entrar em novos mercados sem investimento de capital equivalente em sua própria infraestrutura. Também suporta o provisionamento rápido quando um cliente introduz novos produtos. Essas características se alinham com as necessidades de empresas não financeiras e empresas fintech focadas em crescimento. A Nuvem Privada continua relevante para instituições com requisitos de residência de dados ou resiliência operacional. A Nuvem Híbrida pode suportar grandes bancos que estão atualizando as camadas voltadas ao cliente enquanto mantêm os sistemas centrais estabelecidos. A escolha do modelo de implantação depende das expectativas regulatórias, preferências de risco e do ambiente tecnológico existente do cliente.
A adoção da nuvem pública está intimamente ligada ao modelo operacional do provedor e de seus clientes. Um serviço baseado em nuvem pode direcionar os gastos com infraestrutura para uso que muda com a demanda. Esse modelo pode ser útil para organizações que precisam adicionar capacidade sem construí-la internamente. Os compradores ainda exigem controles de segurança e evidências de que o ambiente atende às expectativas regulatórias. Os frameworks ISO/IEC 27001 e Cloud Security Alliance são relevantes nesse processo de aquisição. Ambientes de nuvem pré-certificados podem reduzir parte do trabalho de auditoria necessário para implantação corporativa. O mercado de fintech as a service se beneficia quando os provedores combinam escalabilidade em nuvem com controles documentados. Os modelos privado e híbrido continuam a atender clientes que requerem um equilíbrio diferente de controle e flexibilidade. Nenhum modelo único é adequado para todas as instituições reguladas. A liderança contínua da Nuvem Pública reflete a demanda por escala, implantação multirregional e lançamento mais rápido de serviços.
Análise Geográfica
A América do Norte detinha 45,9% do mercado de fintech as a service em 2025. A região combina um grande grupo de provedores de plataformas com compradores corporativos que operam em escala institucional. Os Estados Unidos possuem um ecossistema de bancos patrocinadores estabelecido que apoia o desenvolvimento de produtos por fintechs e empresas não financeiras. O FedNow atingiu 1.725 instituições membros no primeiro trimestre de 2026 e processou 2,73 milhões de transações no valor de 271,3 bilhões de USD naquele trimestre. O RTP processou 128 milhões de transações no valor de 480 bilhões de USD no mesmo período. O Canadá adiciona um grupo crescente de bancos digitais, enquanto os trilhos SPEI do México estão criando demanda inicial por infraestrutura de pagamentos modular. A regra da Seção 1033 do CFPB permanece uma variável não resolvida para estratégias de open finance após sua finalização em 2024 e reconsideração a partir de agosto de 2025.
A América do Sul é a parte regional de crescimento mais rápido do mercado de fintech as a service, com o Brasil como seu principal motor. As regras formais de Banking as a Service do Brasil criam requisitos de conformidade definidos para os operadores. Essa clareza pode reduzir a incerteza para empresas que estão considerando infraestrutura financeira de terceiros. O Pix, a Lei Fintech do Chile e o sandbox regulatório da Colômbia estão apoiando um ambiente de financiamento incorporado mais amplo na região. A Europa é liderada pela atividade no Reino Unido e na Alemanha. Os requisitos da PSD3 e o esperado framework FIDA estão incentivando as instituições a preparar infraestrutura de API pronta para open finance. Essas necessidades sustentam a demanda por conectividade, gestão de consentimento e ferramentas de conformidade. O panorama regional mostra que a regulamentação pode incentivar a adoção quando as obrigações aplicáveis são claras.
A Ásia-Pacífico contém mercados nacionais com diferentes níveis de infraestrutura de pagamentos e dados abertos. O UPI da Índia representa uma importante fonte de densidade de transações para bancos e fintechs que desejam adicionar sobreposições financeiras. A Austrália estendeu seu Direito de Dados do Consumidor a credores não bancários em julho de 2026, e o compartilhamento de dados do consumidor está programado para começar em novembro de 2026. O Oriente Médio e a África ainda estão em estágios iniciais de desenvolvimento, mas oferecem uma oportunidade de longo prazo para o mercado de fintech as a service. O Banco Central dos Emirados Árabes Unidos concluiu o Projeto Aperta em junho de 2026 como uma iniciativa de open finance internacionalmente interoperável. O projeto posiciona a infraestrutura de API padronizada como um possível modelo para conectividade transfronteiriça. O roteiro da SAMA da Arábia Saudita e o crescente ecossistema fintech da África do Sul também apoiam o desenvolvimento gradual de infraestrutura. Esses mercados regionais exigem que os provedores se adaptem às condições regulatórias e de pagamento locais.

Cenário Competitivo
O mercado de fintech as a service permanece altamente fragmentado, sem nenhum provedor único detendo uma posição de mercado dominante. Stripe, Adyen, FIS e Fiserv têm vantagens por meio de conectividade direta com esquemas de pagamento, licenças bancárias e cobertura em várias jurisdições. Essas capacidades podem reduzir o custo e a complexidade de entregar serviços em escala. Relacionamentos corporativos de longa data também podem tornar uma plataforma difícil de substituir após ser integrada aos processos operacionais. A Adyen lançou o Adyen Agentic em junho de 2026, oferecendo APIs modulares para transações por meio de plataformas de IA conversacional. O produto foi desenvolvido com o Protocolo de Comércio Agêntico da OpenAI e é compatível com o checkout de IA da Meta. Esse movimento posiciona a infraestrutura de pagamentos e conformidade dentro do comércio mediado por IA. Também reflete a necessidade de os fornecedores abordarem os canais de transação corporativa em mudança.
Oportunidades permanecem no financiamento incorporado B2B vertical, serviços transfronteiriços em múltiplas moedas e suporte de conformidade para empresas que operam em várias jurisdições. Essas áreas requerem tanto integração técnica quanto cobertura regulatória prática. A unidade Bridge da Stripe obteve aprovação condicional do OCC em fevereiro de 2026 para estabelecer um banco fiduciário nacional. A aprovação pode apoiar a futura custódia de ativos digitais, emissão de stablecoin e gestão de reservas dentro de um framework regulatório federal. Os trilhos de dólar digital poderiam se tornar uma opção adicional de infraestrutura para pagamentos transfronteiriços. Especialistas nativos em nuvem como Mambu, ClearBank e Airwallex competem combinando integração técnica com cobertura de licenciamento regional. Seu modelo pode oferecer uma alternativa para clientes que não desejam montar múltiplas soluções pontuais. A competição, portanto, depende da capacidade de fornecer um serviço controlado em tecnologia, regulamentação e operações.
A Fiserv e a Mastercard anunciaram uma parceria global em agosto de 2026 para integrar o Mastercard Merchant Cloud ao Commerce Hub da Fiserv. A parceria oferece aos comerciantes uma única conexão com os serviços da Mastercard em canais online, móveis e na loja. A Adyen introduziu o Intelligent Money Movement em abril de 2026 para conectar pagamentos, gestão de liquidez e pagamentos em uma única plataforma. O produto opera continuamente e foi implantado para Etsy, Expedia Group e Vinted. Essas ações mostram que os principais fornecedores estão se expandindo além das funções de pagamento individuais. Eles estão construindo plataformas mais amplas que conectam processamento de transações, gestão operacional e serviços ao cliente. O mercado de fintech as a service recompensa provedores que conseguem demonstrar resiliência e responsabilidade em todo esse escopo mais amplo.
Líderes do Setor de fintech as a service
PayPal Holdings, Inc.
Mastercard Incorporated
Stripe, Inc.
Fiserv, Inc.
Block, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Fiserv e a Mastercard anunciaram uma parceria estratégica global integrando o Mastercard Merchant Cloud ao Commerce Hub da Fiserv, oferecendo aos grandes comerciantes corporativos uma única conexão com os serviços avançados da Mastercard em canais online, móveis e na loja. A parceria aprofunda o papel da Fiserv junto a grandes comerciantes globais que, de outra forma, distribuiriam volumes de pagamento entre plataformas concorrentes.
- Junho de 2026: A Adyen lançou o Adyen Agentic, um conjunto de APIs modulares que permite às empresas realizar transações por meio de plataformas de IA conversacional sem reconstruir a infraestrutura de comércio. Compatível com o checkout de IA da Meta e codesenvolvido com o Protocolo de Comércio Agêntico da OpenAI, posiciona a Adyen como a camada de infraestrutura para o comércio mediado por IA em escala corporativa.
- Abril de 2026: A Adyen lançou o Intelligent Money Movement, um produto de tesouraria que conecta pagamentos, gestão de liquidez e pagamentos em uma única plataforma. Implantado para Etsy, Expedia Group e Vinted, liquida fundos até 3 dias mais rápido do que a média do setor e opera 24 horas por dia, 7 dias por semana, aproveitando as licenças bancárias diretas da Adyen nos Estados Unidos, Reino Unido e Europa.
- Fevereiro de 2026: A unidade Bridge da Stripe obteve aprovação condicional do OCC para estabelecer um banco fiduciário nacional, autorizando a futura custódia de ativos digitais, emissão de stablecoin e gestão de reservas de stablecoin dentro de um framework regulatório federal.


Escopo do Relatório Global do Mercado de fintech as a service
| Infraestrutura de Depósito e Conta |
| Infraestrutura de Pagamentos e Transações |
| Infraestrutura de Emissão e Processamento de Cartões |
| Infraestrutura de Crédito e Empréstimos |
| Infraestrutura de Seguros |
| Infraestrutura de Investimento e Gestão de Patrimônio |
| Infraestrutura de Ativos Digitais |
| Bancos e Outras Instituições Captadoras de Depósitos |
| Seguradoras e Resseguradoras |
| Outras Instituições Financeiras Reguladas |
| Empresas e Plataformas Não Financeiras |
| Instituições do Setor Público |
| Plataforma e Aplicação Hospedadas |
| Serviços de Conectividade, Implementação e Profissionais |
| Operações Gerenciadas |
| Nuvem Pública |
| Nuvem Privada |
| Nuvem Híbrida |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo | Infraestrutura de Depósito e Conta | |
| Infraestrutura de Pagamentos e Transações | ||
| Infraestrutura de Emissão e Processamento de Cartões | ||
| Infraestrutura de Crédito e Empréstimos | ||
| Infraestrutura de Seguros | ||
| Infraestrutura de Investimento e Gestão de Patrimônio | ||
| Infraestrutura de Ativos Digitais | ||
| Por Usuário Final | Bancos e Outras Instituições Captadoras de Depósitos | |
| Seguradoras e Resseguradoras | ||
| Outras Instituições Financeiras Reguladas | ||
| Empresas e Plataformas Não Financeiras | ||
| Instituições do Setor Público | ||
| Por Componente de Serviço | Plataforma e Aplicação Hospedadas | |
| Serviços de Conectividade, Implementação e Profissionais | ||
| Operações Gerenciadas | ||
| Por Modelo de Implantação | Nuvem Pública | |
| Nuvem Privada | ||
| Nuvem Híbrida | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de fintech as a service até 2031?
A categoria está projetada para atingir 43,6 bilhões de USD até 2031, crescendo a partir de 23,5 bilhões de USD em 2026 a um CAGR de 13,1%.
Qual tipo de serviço está crescendo mais rapidamente?
A Infraestrutura de Ativos Digitais está projetada para crescer a um CAGR de 23,4% até 2031.
Quais usuários finais estão impulsionando o crescimento mais forte?
Empresas e Plataformas Não Financeiras estão projetadas para crescer a um CAGR de 17,6% até 2031 à medida que incorporam funções financeiras nos serviços ao cliente.
Por que a Nuvem Pública é importante para plataformas de serviços financeiros?
A Nuvem Pública detinha 52,3% em 2025 e está projetada para crescer a 15,1% até 2031 porque suporta escala e implantação multirregional.
Qual região liderou a demanda global em 2025?
A América do Norte liderou com uma participação de 45,9% em 2025, apoiada por redes de bancos patrocinadores e infraestrutura de pagamentos em tempo real.
Quais são as principais barreiras à adoção?
A integração com sistemas legados, as obrigações de cibersegurança e privacidade de dados, a fragmentação regulatória e a dependência de parceiros financeiros podem atrasar as implantações.
Página atualizada pela última vez em:



