
Fintech As A Service Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 23.52 Milliarden US-Dollar |
| Marktgröße (2031) | 43.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.12 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Nordamerika |
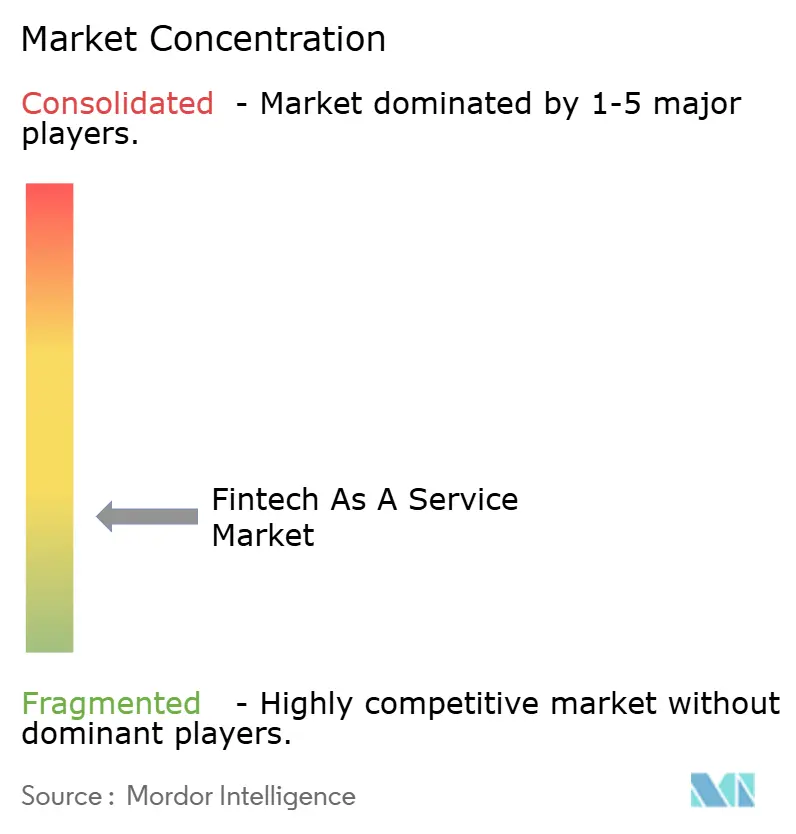
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fintech As A Service Marktanalyse von Mordor Intelligence
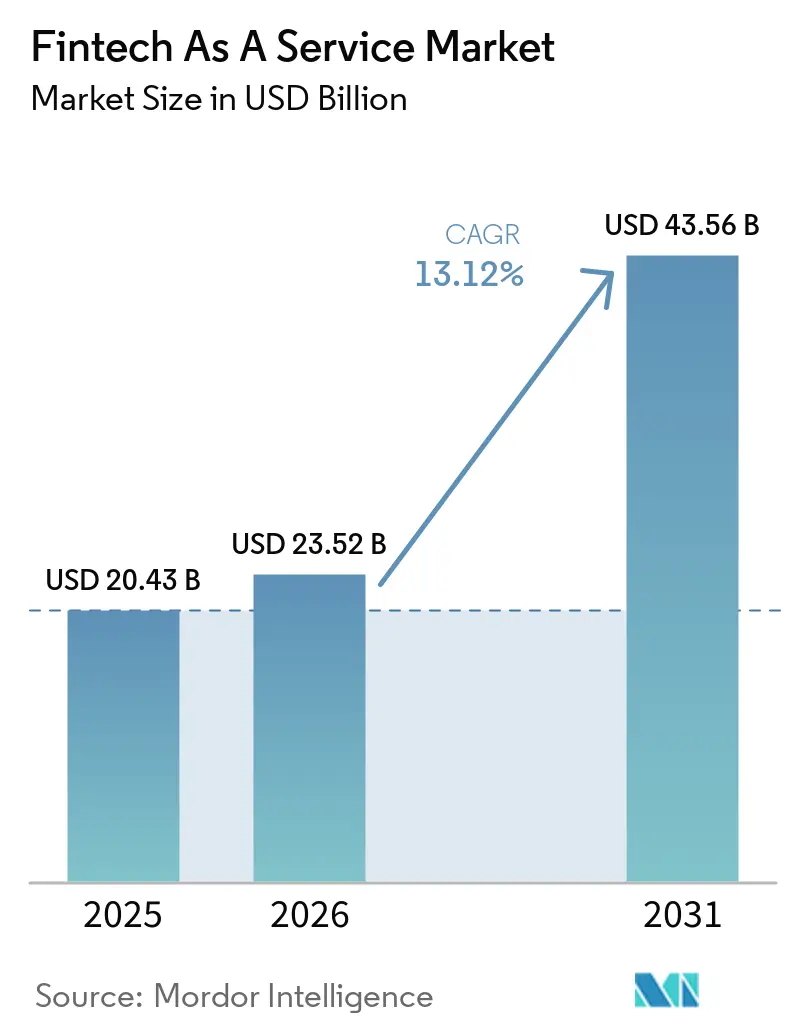
Die Fintech As A Service Marktgröße wird für 2025 auf 20,43 Milliarden USD, für 2026 auf 23,52 Milliarden USD geschätzt und soll bis 2031 43,56 Milliarden USD erreichen, mit einer CAGR von 13,12 % von 2026 bis 2031.
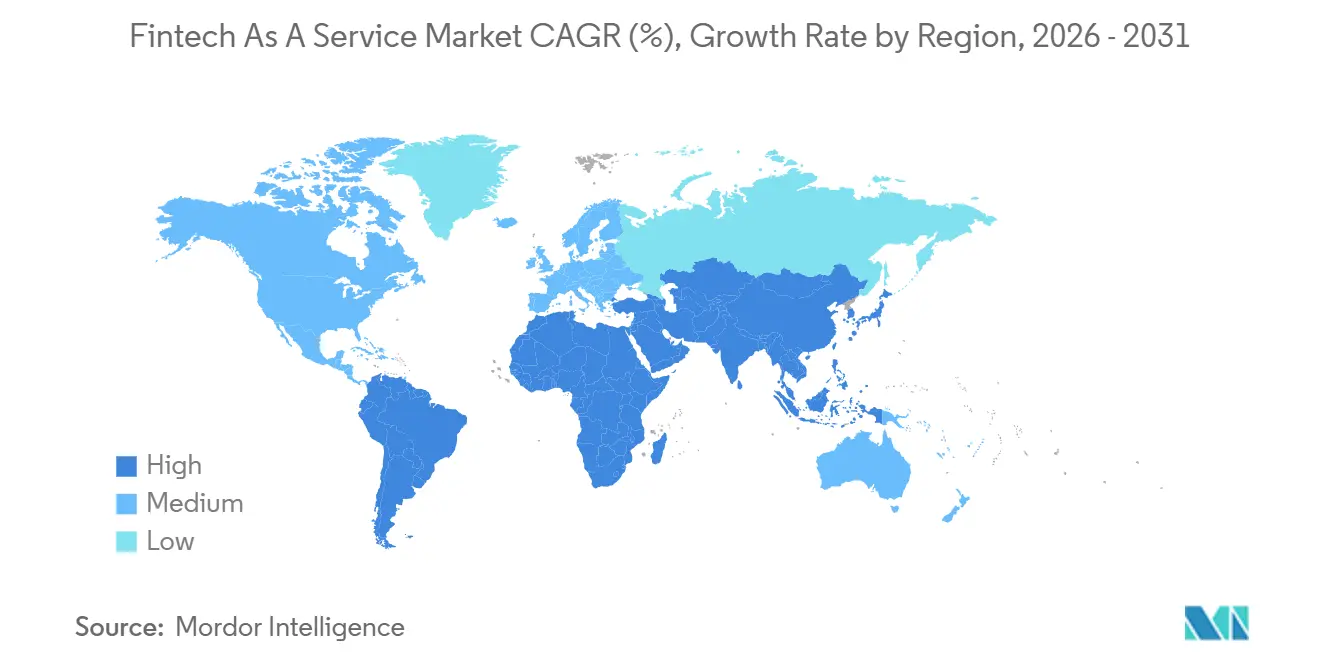
Der Fintech as a Service Markt entwickelt sich von intern aufgebauten Finanztechnologie-Stacks hin zu Diensten, die Unternehmen lizenzieren und integrieren können. Diese Veränderung ermöglicht es Unternehmen außerhalb des Finanzsektors, Zahlungs-, Kredit- und Kontofunktionen in bestehende Kundenprozesse einzubinden. Eingebettete Finanzdienstleistungen, Open-Banking-Anforderungen und Echtzeit-Zahlungssysteme unterstützen die Nachfrage nach modularer Infrastruktur. Nordamerika führte den Fintech as a Service Markt im Jahr 2025 an, während Südamerika die stärksten regionalen Wachstumsaussichten verzeichnete. Die Regulierung bleibt wichtig, da klare Verpflichtungen die Unsicherheit für Unternehmen verringern können, die auf Finanzinfrastruktur von Drittanbietern angewiesen sind.
Wichtigste Erkenntnisse des Berichts
- Nach Typ erfasste die Einlagen- und Kontoinfrastruktur im Jahr 2025 einen Marktanteil von 27,1 % am Fintech as a Service Markt, während die digitale Asset-Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 23,4 % wachsen wird.
- Nach Endnutzer hielten Banken und andere Einlagennehmende im Jahr 2025 einen Marktanteil von 38,0 % am Fintech as a Service Markt, während Nichtfinanzunternehmen und Plattformen mit einer prognostizierten CAGR von 17,6 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Servicekomponente entfiel auf gehostete Plattformen und Anwendungen im Jahr 2025 ein Anteil von 67,9 % an der Fintech as a Service Marktgröße, während der Bereich Managed Operations mit einer CAGR von 15,8 % bis 2031 wächst.
- Nach Bereitstellungsmodell entfiel auf die Public Cloud im Jahr 2025 ein Anteil von 52,3 % an der Fintech as a Service Marktgröße, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 15,1 % wächst.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 45,91 % an der Fintech as a Service Marktgröße, während für Südamerika bis 2031 eine CAGR von 18,09 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Fintech As A Service Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Akzeptanz eingebetteter Finanzdienstleistungen | +4.2% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach API-basierter Finanzinfrastruktur | +2.8% | Global, mit Nordamerika und Europa als Kernmärkte | Mittelfristig (2–4 Jahre) |
| Echtzeit- und digitale Zahlungsökosysteme | +2.1% | Asien-Pazifik und Südamerika als Kernregionen, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Open Banking und Open Finance Ökosysteme | +1.9% | Vereinigtes Königreich, EU, Brasilien, Australien, mit Ausstrahlungseffekten auf Asien-Pazifik und den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Schnellere Entwicklung von Finanzprodukten | +1.5% | Global, konzentriert in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Skalierbare und widerstandsfähige Finanzinfrastruktur | +1.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Akzeptanz eingebetteter Finanzdienstleistungen
Nichtfinanzunternehmen nutzen eingebettete Finanzdienstleistungen, um Zahlungen, Konten und Kredite innerhalb ihrer eigenen Produkte verfügbar zu machen. Dieser Anwendungsfall macht den Fintech as a Service Markt für Einzelhandelsunternehmen, Softwareanbieter, Logistikbetreiber und digitale Plattformen relevant. Integrierte Finanzfunktionen können die Kundenbindung unterstützen und neue Einnahmequellen für diese Unternehmen erschließen. Die Entwicklung verlagert die Nachfrage auch hin zu Anbietern, die technische Lieferung mit Compliance-Fähigkeiten kombinieren können. Käufer bevorzugen eher Anbieter mit etablierten Kontrollen, wenn Finanzprodukte großen Kundengruppen angeboten werden. Diese Präferenz begünstigt Anbieter, die ein durchgängiges Betriebsmodell anbieten, anstatt einer eng gefassten Programmierschnittstelle.
Steigende Nachfrage nach API-basierter und modularer Finanzinfrastruktur
Finanzinstitute und Unternehmenskäufer suchen nach Systemen, die sich mit bestehender Technologie verbinden lassen, ohne einen vollständigen Kernaustausch zu erfordern. Der Fintech as a Service Markt profitiert, wenn Institutionen Programmierschnittstellen nutzen, um Dienste schrittweise hinzuzufügen. Ein modularer Ansatz ermöglicht es einer Organisation, eine Funktion einzuführen, ohne jeden zugrunde liegenden Prozess auf einmal zu ändern. Anbieter müssen dennoch zuverlässige Integration, Service-Level-Verpflichtungen und klare Unterstützung für Compliance-Aktivitäten nachweisen. Diese Anforderungen machen bewährte Verbindungen zu Kernbankensystemen zu einem wichtigen Auswahlkriterium. Das Ergebnis begünstigt Anbieter, die wiederverwendbare Integrationsfähigkeiten in mehreren Finanzumgebungen besitzen.
Ausweitung von Echtzeit- und digitalen Zahlungsökosystemen
Echtzeit-Zahlungsschienen bieten die Transaktionsgeschwindigkeit, die viele eingebettete Finanzdienstleistungen erfordern. Indiens UPI erreichte bis Juli 2026 741 teilnehmende Banken und verarbeitete im Geschäftsjahr 2026 24.162 Crore Transaktionen[1]https://www.businesstoday.in/latest/economy/story/741-banks-on-upi-how-india-built-the-worlds-biggest-real-time-payments-ecosystem-551210-2026-08-25. Das System ist auch in 11 Ländern in Betrieb und erweitert seine Relevanz über den inländischen Zahlungsverkehr hinaus. Ausgereifte Zahlungssysteme helfen Unternehmen, schnellere Auszahlungen anzubieten und Working-Capital-Produkte zu unterstützen. Sie können auch das Abwicklungsrisiko bei modularen Plattformintegrationen reduzieren. Diese Bedingungen erweitern den praktischen Einsatz des Fintech as a Service Marktes für Organisationen, die keine Übernacht-Liquidität halten möchten.
Ausweitung von Open Banking und Open Finance Ökosystemen
Open Banking schafft einen größeren Bedarf an sicheren Verbindungen zwischen Finanzinstituten und zugelassenen Dritten. Der Fintech as a Service Markt kann die Konnektivitäts- und Compliance-Tools bereitstellen, die für diese Verbindungen erforderlich sind. Brasiliens Banking-as-a-Service-Regeln haben Compliance-Verpflichtungen für Betreiber mit einer Umsetzungsfrist im Dezember 2026 festgelegt[2]https://okai.com.br/banco-central/documentos/2025-11-28/resolucao-conjunta-n-16. Der europäische Rahmen für den Zugang zu Finanzdaten (FIDA) soll die Datenportabilität über Bankkonten hinaus auf Versicherungen, Investitionen, Renten und Hypotheken ausweiten. Dieser erweiterte Anwendungsbereich kann die Nachfrage nach Systemen erhöhen, die Einwilligung, Datenaustausch und operative Kontrollen verwalten. Institutionen bereiten API-Schichten vor, bevor die endgültigen Compliance-Fristen vollständig festgelegt sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Integration von Altsystemen | -2.1% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheit, Datenschutz und Compliance-Risiken | -1.4% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorische Fragmentierung und grenzüberschreitende Compliance | -0.8% | EU, Vereinigtes Königreich, Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von Drittanbieter-Finanzpartnern | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Integration von FaaS-Plattformen mit Altsystemen im Finanzbereich
Die Integration von Altsystemen bleibt eine unmittelbare operative Einschränkung für den Fintech as a Service Markt. Viele große Banken nutzen Systeme, die auf älteren Technologie-Stacks und Stapelverarbeitungsroutinen aufgebaut sind. Diese Umgebungen können mit dem Echtzeit-Datenaustausch in Konflikt geraten, den moderne Finanzdienstleistungsplattformen erwarten. Undokumentierte Geschäftslogik und versteckte Datenabhängigkeiten können Schema-Änderungen während Migrationsprogrammen verzögern. Integrationskosten können daher die Entscheidungszyklen von Unternehmen verlängern und das Projektrisiko erhöhen. Anbieter mit vorgefertigten Adaptern für wichtige Kernsysteme sind besser positioniert, wenn Käufer eine Greenfield-Integration vermeiden möchten.
Cybersicherheit, Datenschutz im Finanzbereich und Compliance-Risiken
Fintech as a Service Plattformen können sensible Informationen für mehrere institutionelle Kunden halten oder verarbeiten. Diese Konzentration schafft operative und reputationsbezogene Risiken, wenn Zugriffskontrollen oder Datenflüsse nicht angemessen verwaltet werden. Mandantenfähige Bereitstellungsmodelle erfordern eine klare Trennung zwischen Kunden und eine konsistente Kontrolle über Verschlüsselung und Datenzugriff. Regulierte Käufer erwarten auch Nachweise, dass ein Anbieter Prüfungs- und Sicherheitsanforderungen erfüllen kann. Die ISO/IEC 27001-Zertifizierung ist zu einem wichtigen Beschaffungskriterium in regulierten Sektoren geworden. Diese Anforderungen können die Einstiegskosten für kleinere Anbieter erhöhen und Compliance-Investitionen zu einer fortlaufenden Betriebsanforderung machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Digitale Asset-Infrastruktur führt die Wachstumsaussichten an
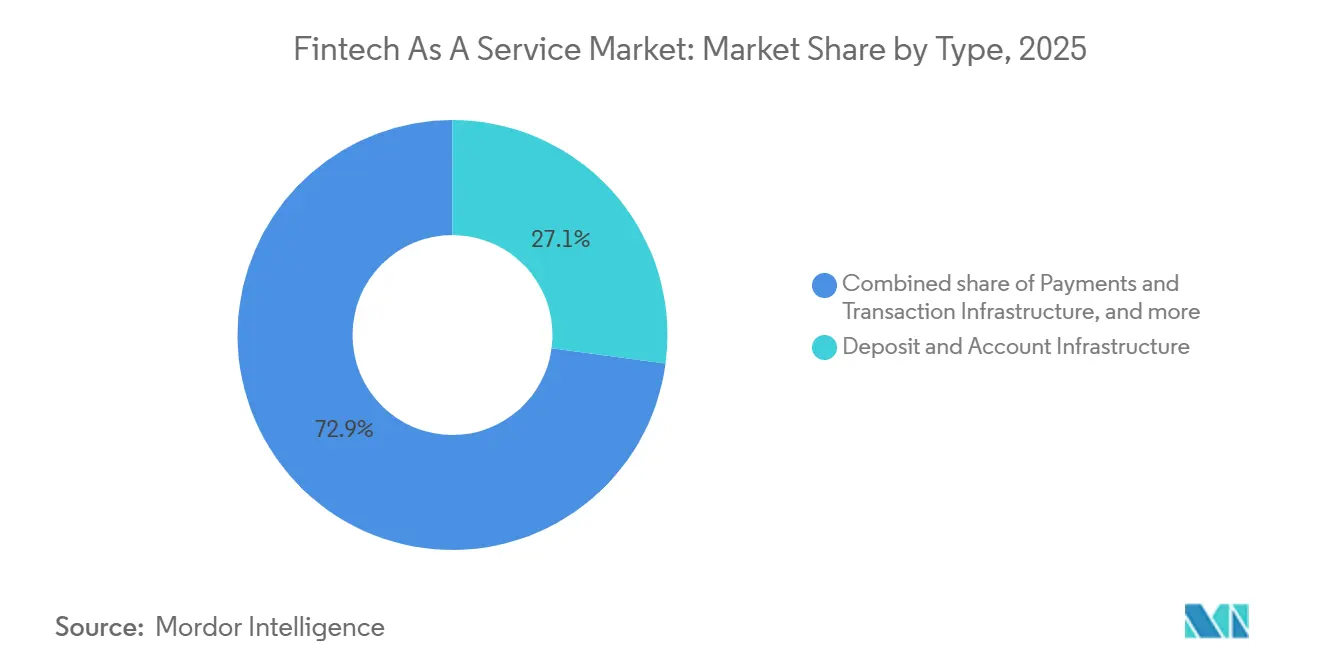
Die Einlagen- und Kontoinfrastruktur hielt im Jahr 2025 einen Anteil von 27,1 % und war damit der größte Servicetyp im Fintech as a Service Markt. Diese Position spiegelt den Bedarf an Kontoeröffnung, Ausgabe virtueller IBANs und Hauptbuchverwaltung wider, bevor weitere Finanzprodukte hinzugefügt werden. Banken und Nichtbankanbieter benötigen diese Funktionen, um kontrollierte Kontodienste bereitzustellen. Zahlungs- und Transaktionsinfrastruktur profitiert ebenfalls vom gleichen modularen Bereitstellungsansatz. Kartenausgabe- und Verarbeitungsinfrastruktur unterstützt Programme, die Kartenkontrollen und Transaktionsverarbeitung erfordern. Kredit- und Darlehensinfrastruktur ermöglicht es Plattformen, Finanzierungsfunktionen in Kundenprozesse einzubinden. Versicherungsinfrastruktur bleibt kleiner, kann sich aber ausweiten, wenn Unternehmen kontextbezogene Schutzprodukte anbieten. Investitions- und Vermögensverwaltungsinfrastruktur hat eine ähnliche Rolle, wenn Plattformen Investmentdienstleistungen einführen. Die digitale Asset-Infrastruktur wird bis 2031 voraussichtlich mit einer CAGR von 23,4 % wachsen, der schnellsten Rate unter den Servicetypen. Das monatliche Stablecoin-Volumen erreichte im Februar 2026 7,2 Billionen USD und übertraf damit die 6,8 Billionen USD des US-amerikanischen ACH-Netzwerks[3]https://www.marqeta.com/blog/marqeta-partners-with-zerohash-for-stablecoin-cards-heres-what-it-means-for-card-programs.
Digitale Asset-Dienste werden Teil der breiteren institutionellen Infrastruktur, anstatt separate Krypto-Funktionen zu bleiben. Regulatorische Klarheit durch die EU-Verordnung über Märkte für Kryptowerte (MiCA) und den US-amerikanischen GENIUS Act unterstützt diese Entwicklung. Diese Rahmenwerke bieten klarere Lizenzbedingungen für Anbieter digitaler Asset-Dienste. Dieses Umfeld kann Finanzinstitute dazu ermutigen, Stablecoin-Abwicklungs- und Tokenisierungsprogramme in die Produktion zu überführen. Broadridge erweiterte seine Tokenisierungsfähigkeiten im Mai 2026, um tokenisierte und konventionelle Wertpapiere unter einem einheitlichen Kontrollrahmen zu verarbeiten. Dieser Ansatz zeigt, wie digitale Asset-Fähigkeiten innerhalb etablierter operativer Kontrollen bereitgestellt werden können. Der Fintech as a Service Markt kann daher ein wiederkehrendes Servicemodell für regulierte digitale Asset-Aktivitäten unterstützen. Anbieter müssen Lizenzierungs-, Verarbeitungs- und Kontrollstandards für konventionelle und tokenisierte Assets aufrechterhalten. Die Wachstumsaussichten beseitigen nicht die Notwendigkeit einer sorgfältigen operativen Governance. Sie erhöhen stattdessen die Bedeutung von Anbietern, die institutionelle Anforderungen erfüllen können.


Nach Endnutzer: Nichtfinanzplattformen treiben die schnellste Expansion voran
Banken und andere Einlagennehmende hielten im Jahr 2025 einen Anteil von 38,0 % am Fintech as a Service Markt. Diese Institutionen nutzen Service-Schichten, um API-Zugang zu erweitern und die Produktentwicklung zu beschleunigen, ohne ihre Kernsysteme zu ersetzen. Sie benötigen auch Tools, die ihnen helfen, Open-Banking-Verpflichtungen zu erfüllen. Versicherungs- und Rückversicherungsunternehmen bilden eine separate Nachfragegruppe für Finanzdaten und Vertriebsfähigkeiten. Andere regulierte Finanzinstitute nutzen dieselbe Infrastruktur, um Produkte und Compliance-Prozesse zu verbinden. Öffentliche Institutionen können regulierte digitale Schienen für Auszahlungsprogramme nutzen. Nichtfinanzunternehmen und Plattformen werden bis 2031 voraussichtlich mit einer CAGR von 17,6 % wachsen. Einzelhandels-, Logistik- und Softwareunternehmen betten Zahlungs-, Kredit- und Kontowerkzeuge in bestehende Angebote ein. Diese Funktionen können die Kundenbindung verbessern und Einnahmequellen diversifizieren. Ihre Akzeptanz macht die operativen Bedürfnisse von Unternehmen zu einer zentralen Überlegung für Anbieter.
Vertikale Softwareplattformen, Marktplätze und Betreiber der Gig-Economy sind wichtige Nutzer eingebetteter Finanzdienstleistungen. Ihre Bedürfnisse variieren je nach Transaktionstyp, Nutzerbasis und regulatorischem Umfeld. Diese Variation gibt Anbietern die Möglichkeit, Finanzfunktionen für spezifische Geschäftsumgebungen zu bündeln. Visa und Airwallex begannen 2026 eine Zusammenarbeit zur Entwicklung eingebetteter Finanzlösungen für Fracht- und Schifffahrtsplattformen. Die Initiative spiegelt die Nachfrage nach Finanzinfrastruktur in komplexen B2B-Betriebsumgebungen wider. Solche Implementierungen können den Anbieterwechsel erschweren, sobald Finanzfunktionen in tägliche Arbeitsabläufe integriert sind. Temenos führte 2026 auch KI-Agenten und Copiloten für Kernbankworkflows und die Überwachung von Finanzkriminalität ein. Diese Entwicklung zeigt, wie Automatisierung Teil der von Finanzinstituten genutzten Infrastruktur wird. Der Fintech as a Service Markt muss sowohl die Produktbereitstellung als auch die laufenden operativen Bedürfnisse der Kunden unterstützen. Zu diesen Bedürfnissen gehören Integration, Überwachung und kontrollierter Zugang zu Finanzdaten.
Nach Servicekomponente: Managed Operations gewinnt an Bedeutung
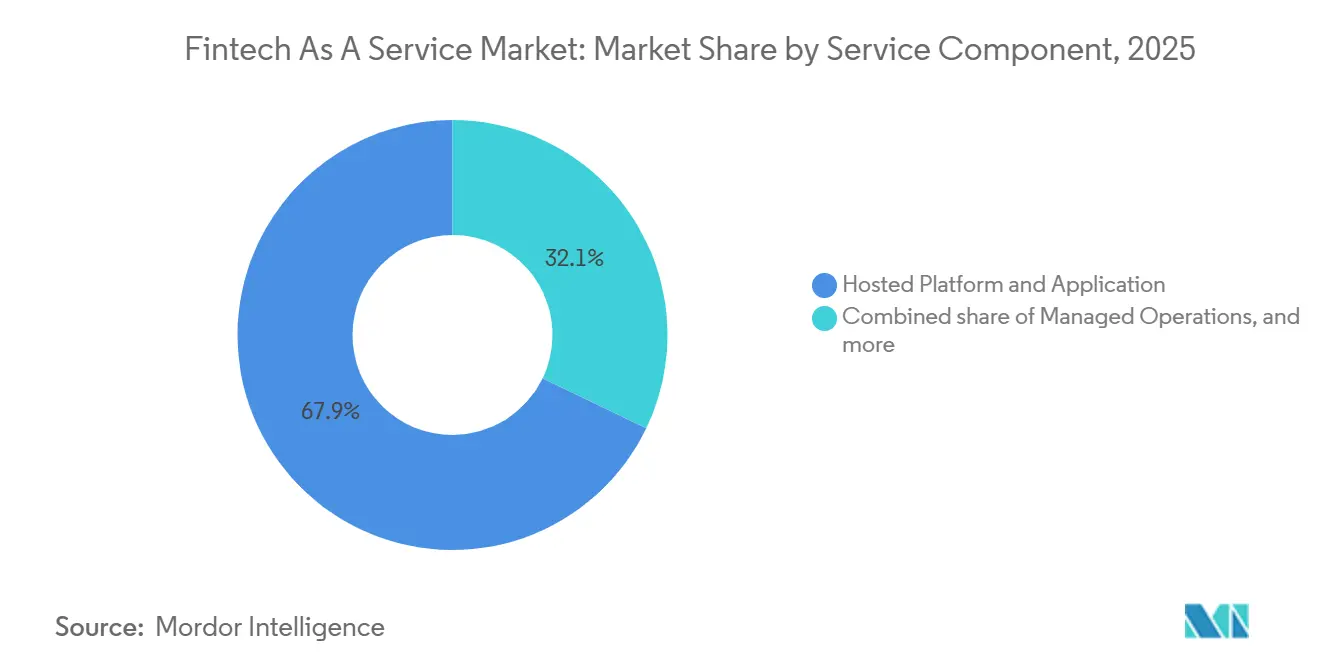
Gehostete Plattformen und Anwendungen hielten im Jahr 2025 einen Anteil von 67,9 % und spiegeln damit ihre zentrale Rolle im Fintech as a Service Markt wider. Ein Großteil des Umsatzes der Kategorie stammt aus Plattformlizenzen und Softwarezugang für Banking-, Zahlungs- und Compliance-Anwendungen. Konnektivitätsdienste unterstützen Verbindungen zwischen der Plattform, Kundensystemen und Finanzpartnern. Implementierungs- und Professional Services bleiben wichtig für Unternehmen mit komplexen Altsystemumgebungen. Managed Operations wird bis 2031 voraussichtlich mit einer CAGR von 15,8 % wachsen. Kunden erwarten zunehmend, dass Anbieter laufende Compliance-Überwachung, Betrugserkennung, Abstimmung und Geldwäschebekämpfung übernehmen. Diese Präferenz kann den Bedarf eines Kunden reduzieren, für jede Aktivität dedizierte interne Teams aufzubauen. Sie macht die Servicebereitstellung auch enger mit den täglichen Abläufen des Kunden verbunden. Anbieter müssen daher nachweisen, dass ihre operativen Kontrollen langfristig aufrechterhalten werden können.
Managed Services können wiederkehrende Einnahmen über die anfängliche Implementierung und Softwarelizenzierung hinaus generieren. Sie adressieren auch die operative Belastung durch die Verwaltung regulatorischer Pflichten über Jurisdiktionen hinweg. Mambu erhielt im Juli 2026 die Swift Enabler Programme-Zertifizierung für Cloud-native Swift Alliance Cloud-Konnektivität in GCC-Finanzinstituten. Die Zertifizierung ermöglicht es Mambu, Infrastruktur-, Sicherheits- und Compliance-Anforderungen für Kunden zu verwalten. Dieses Beispiel zeigt, wie ein Anbieter technische Implementierungsarbeit in laufende Servicebereitstellung umwandeln kann. Käufer können dieses Modell bevorzugen, wenn die interne Compliance-Besetzung schwierig oder kostspielig wird. Der Fintech as a Service Markt beschränkt sich daher nicht auf den Softwarezugang. Er umfasst auch die laufende operative Arbeit, die erforderlich ist, um Finanzdienstleistungen funktionsfähig zu halten. Managed Operations kann einflussreicher werden, wenn ein Käufer einen einzigen verantwortlichen Anbieter schätzt. Dies ersetzt nicht die interne Aufsicht, kann aber Routineaufgaben auf den Anbieter verlagern. Das Wachstum des Segments spiegelt diese Veränderung in der Käuferpräferenz wider.
Nach Bereitstellungsmodell: Public Cloud hält die führende Position und das schnellste Wachstum
Die Public Cloud hielt im Jahr 2025 einen Anteil von 52,3 % und wird bis 2031 voraussichtlich mit einer CAGR von 15,1 % wachsen. Sie kombiniert den größten Bereitstellungsanteil mit der schnellsten Wachstumsrate im Fintech as a Service Markt. Public-Cloud-Plattformen können mit Transaktionsvolumina skalieren und die Bereitstellung in mehreren Regionen unterstützen. Diese Fähigkeit hilft Unternehmen, neue Märkte zu erschließen, ohne gleichwertige Kapitalinvestitionen in eigene Infrastruktur zu tätigen. Sie unterstützt auch eine schnelle Bereitstellung, wenn ein Kunde neue Produkte einführt. Diese Eigenschaften entsprechen den Bedürfnissen von Nichtfinanzunternehmen und wachstumsorientierten fintech-Unternehmen. Private Cloud bleibt relevant für Institutionen mit Anforderungen an Datenspeicherort oder operative Resilienz. Hybrid Cloud kann große Banken unterstützen, die kundenseitige Schichten aktualisieren und dabei etablierte Kernsysteme beibehalten. Die Wahl des Bereitstellungsmodells hängt von regulatorischen Erwartungen, Risikopräferenzen und der bestehenden Technologieumgebung des Kunden ab.
Die Akzeptanz der Public Cloud ist eng mit dem Betriebsmodell des Anbieters und seiner Kunden verbunden. Ein Cloud-basierter Dienst kann Infrastrukturausgaben hin zu einer nutzungsabhängigen Abrechnung verlagern. Dieses Modell kann für Organisationen nützlich sein, die Kapazitäten hinzufügen müssen, ohne sie intern aufzubauen. Käufer benötigen weiterhin Sicherheitskontrollen und Nachweise, dass die Umgebung regulatorischen Erwartungen entspricht. ISO/IEC 27001 und Cloud Security Alliance-Rahmenwerke sind in diesem Beschaffungsprozess relevant. Vorzertifizierte Cloud-Umgebungen können einen Teil der für die Unternehmensbereitstellung erforderlichen Prüfungsarbeit reduzieren. Der Fintech as a Service Markt profitiert, wenn Anbieter Cloud-Skalierbarkeit mit dokumentierten Kontrollen kombinieren. Private und hybride Modelle bedienen weiterhin Kunden, die ein anderes Gleichgewicht zwischen Kontrolle und Flexibilität benötigen. Kein einzelnes Modell ist für jede regulierte Institution geeignet. Die anhaltende Führungsposition der Public Cloud spiegelt die Nachfrage nach Skalierung, Multi-Regionen-Bereitstellung und schnellerem Service-Rollout wider.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 45,9 % am Fintech as a Service Markt. Die Region vereint eine große Gruppe von Plattformanbietern mit Unternehmenskäufern, die auf institutioneller Ebene tätig sind. Die Vereinigten Staaten verfügen über ein etabliertes Sponsor-Bank-Ökosystem, das die Produktentwicklung durch fintech-Unternehmen und Nichtfinanzunternehmen unterstützt. FedNow erreichte im ersten Quartal 2026 1.725 Mitgliedsinstitutionen und verarbeitete in diesem Quartal 2,73 Millionen Transaktionen im Wert von 271,3 Milliarden USD. RTP verarbeitete im gleichen Zeitraum 128 Millionen Transaktionen im Wert von 480 Milliarden USD. Kanada ergänzt dies durch eine wachsende Gruppe digitaler Banken, während Mexikos SPEI-Schienen eine frühe Nachfrage nach modularer Zahlungsinfrastruktur erzeugen. Die Section-1033-Regel des CFPB bleibt nach ihrer Finalisierung im Jahr 2024 und der Überprüfung ab August 2025 eine ungelöste Variable für Open-Finance-Strategien.
Südamerika ist der am schnellsten wachsende regionale Teil des Fintech as a Service Marktes, mit Brasilien als primärem Motor. Brasiliens formale Banking-as-a-Service-Regeln schaffen definierte Compliance-Anforderungen für Betreiber. Diese Klarheit kann die Unsicherheit für Unternehmen verringern, die Finanzinfrastruktur von Drittanbietern in Betracht ziehen. Pix, Chiles Fintech-Gesetz und Kolumbiens regulatorische Sandbox unterstützen ein breiteres eingebettetes Finanzumfeld in der Region. Europa wird von Aktivitäten im Vereinigten Königreich und in Deutschland angeführt. PSD3-Anforderungen und der erwartete FIDA-Rahmen ermutigen Institutionen, Open-Finance-fähige API-Infrastruktur vorzubereiten. Diese Bedürfnisse unterstützen die Nachfrage nach Konnektivitäts-, Einwilligungsmanagement- und Compliance-Tools. Das regionale Bild zeigt, dass Regulierung die Akzeptanz fördern kann, wenn die geltenden Verpflichtungen klar sind.
Asien-Pazifik umfasst nationale Märkte mit unterschiedlichen Niveaus an Zahlungs- und Open-Data-Infrastruktur. Indiens UPI stellt eine wichtige Quelle für Transaktionsdichte für Banken und fintech-Unternehmen dar, die finanzielle Overlays hinzufügen möchten. Australien erweiterte im Juli 2026 sein Consumer Data Right auf Nichtbankkreditgeber, und der Beginn der Verbraucherdatenweitergabe ist für November 2026 geplant. Der Nahe Osten und Afrika befinden sich noch in einer früheren Entwicklungsphase, bieten aber eine längerfristige Chance für den Fintech as a Service Markt. Die Zentralbank der Vereinigten Arabischen Emirate schloss im Juni 2026 das Projekt Aperta als international interoperables Open-Finance-Vorhaben ab. Das Projekt positioniert standardisierte API-Infrastruktur als mögliches Modell für grenzüberschreitende Konnektivität. SAMAs Roadmap in Saudi-Arabien und Südafrikas wachsendes fintech-Ökosystem unterstützen ebenfalls eine schrittweise Infrastrukturentwicklung. Diese regionalen Märkte erfordern von Anbietern eine Anpassung an lokale regulatorische und Zahlungsbedingungen.

Wettbewerbslandschaft
Der Fintech as a Service Markt bleibt stark fragmentiert, ohne dass ein einzelner Anbieter eine dominante Marktposition innehat. Stripe, Adyen, FIS und Fiserv haben Vorteile durch direkte Zahlungsschemakonnektivität, Banklizenzen und Abdeckung in mehreren Jurisdiktionen. Diese Fähigkeiten können die Kosten und Komplexität der Bereitstellung von Diensten in großem Maßstab reduzieren. Langfristige Unternehmensbeziehungen können eine Plattform auch schwer ersetzbar machen, sobald sie in operative Prozesse integriert ist. Adyen führte im Juni 2026 Adyen Agentic ein und bietet modulare APIs für Transaktionen über konversationelle KI-Plattformen an. Das Produkt wurde mit dem OpenAI Agentic Commerce Protocol entwickelt und ist mit dem KI-Checkout von Meta kompatibel. Dieser Schritt positioniert Zahlungs- und Compliance-Infrastruktur innerhalb des KI-vermittelten Handels. Er spiegelt auch den Bedarf der Anbieter wider, sich verändernden Unternehmenstransaktionskanälen zu begegnen.
Chancen bestehen im vertikalen B2B-Bereich eingebetteter Finanzdienstleistungen, bei grenzüberschreitenden Mehrwährungsdiensten und bei der Compliance-Unterstützung für Unternehmen, die in mehreren Jurisdiktionen tätig sind. Diese Bereiche erfordern sowohl technische Integration als auch praktische regulatorische Abdeckung. Stripes Bridge-Einheit erhielt im Februar 2026 eine bedingte OCC-Genehmigung zur Gründung einer nationalen Treuhandbank. Die Genehmigung kann die zukünftige Verwahrung digitaler Assets, die Ausgabe von Stablecoins und das Reservemanagement innerhalb eines bundesrechtlichen Rahmens unterstützen. Digitale Dollar-Schienen könnten zu einer zusätzlichen Infrastrukturoption für grenzüberschreitende Zahlungen werden. Cloud-native Spezialisten wie Mambu, ClearBank und Airwallex konkurrieren durch die Kombination technischer Integration mit regionaler Lizenzabdeckung. Ihr Modell kann eine Alternative für Kunden bieten, die nicht mehrere Einzellösungen zusammenstellen möchten. Der Wettbewerb hängt daher von der Fähigkeit ab, einen kontrollierten Dienst über Technologie, Regulierung und Betrieb hinweg bereitzustellen.
Fiserv und Mastercard kündigten im August 2026 eine globale Partnerschaft an, um Mastercard Merchant Cloud in Fiservs Commerce Hub zu integrieren. Die Partnerschaft gibt Händlern eine einzige Verbindung zu Mastercard-Diensten über Online-, Mobile- und stationäre Kanäle. Adyen führte im April 2026 Intelligent Money Movement ein, um Zahlungen, Liquiditätsmanagement und Auszahlungen auf einer Plattform zu verbinden. Das Produkt läuft kontinuierlich und wurde für Etsy, Expedia Group und Vinted eingesetzt. Diese Maßnahmen zeigen, dass führende Anbieter über einzelne Zahlungsfunktionen hinausgehen. Sie bauen breitere Plattformen auf, die Transaktionsverarbeitung, operatives Management und Kundendienste verbinden. Der Fintech as a Service Markt belohnt Anbieter, die Resilienz und Verantwortlichkeit über diesen breiteren Umfang hinweg nachweisen können.
Fintech As A Service Branchenführer
PayPal Holdings, Inc.
Mastercard Incorporated
Stripe, Inc.
Fiserv, Inc.
Block, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Fiserv und Mastercard kündigten eine strategische globale Partnerschaft an, bei der Mastercard Merchant Cloud in Fiservs Commerce Hub integriert wird, und geben Unternehmenshändlern eine einzige Verbindung zu den erweiterten Diensten von Mastercard über Online-, Mobile- und stationäre Kanäle. Die Partnerschaft vertieft Fiservs Rolle bei großen globalen Händlern, die andernfalls Zahlungsvolumina auf konkurrierende Plattformen verteilen würden.
- Juni 2026: Adyen führte Adyen Agentic ein, eine Suite modularer APIs, die es Unternehmen ermöglicht, über konversationelle KI-Plattformen zu transagieren, ohne die Commerce-Infrastruktur neu aufzubauen. Kompatibel mit dem KI-Checkout von Meta und gemeinsam mit dem OpenAI Agentic Commerce Protocol entwickelt, positioniert es Adyen als Infrastrukturschicht für KI-vermittelten Handel auf Unternehmensebene.
- April 2026: Adyen führte Intelligent Money Movement ein, ein Treasury-Produkt, das Zahlungen, Liquiditätsmanagement und Auszahlungen auf einer einzigen Plattform verbindet. Für Etsy, Expedia Group und Vinted eingesetzt, wickelt es Gelder bis zu 3 Tage schneller als der Branchendurchschnitt ab und läuft rund um die Uhr, gestützt auf Adyens direkte Banklizenzen in den Vereinigten Staaten, dem Vereinigten Königreich und Europa.
- Februar 2026: Stripes Bridge-Einheit erhielt eine bedingte OCC-Genehmigung zur Gründung einer nationalen Treuhandbank, die die zukünftige Verwahrung digitaler Assets, die Ausgabe von Stablecoins und das Stablecoin-Reservemanagement innerhalb eines bundesrechtlichen Regulierungsrahmens genehmigt.


Globaler Fintech As A Service Marktbericht – Umfang
| Einlagen- und Kontoinfrastruktur |
| Zahlungs- und Transaktionsinfrastruktur |
| Kartenausgabe- und Verarbeitungsinfrastruktur |
| Kredit- und Darlehensinfrastruktur |
| Versicherungsinfrastruktur |
| Investitions- und Vermögensverwaltungsinfrastruktur |
| Digitale Asset-Infrastruktur |
| Banken und andere Einlagennehmende |
| Versicherungs- und Rückversicherungsunternehmen |
| Andere regulierte Finanzinstitute |
| Nichtfinanzunternehmen und Plattformen |
| Öffentliche Institutionen |
| Gehostete Plattform und Anwendung |
| Konnektivitäts-, Implementierungs- und Professional Services |
| Managed Operations |
| Public Cloud |
| Private Cloud |
| Hybrid Cloud |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Einlagen- und Kontoinfrastruktur | |
| Zahlungs- und Transaktionsinfrastruktur | ||
| Kartenausgabe- und Verarbeitungsinfrastruktur | ||
| Kredit- und Darlehensinfrastruktur | ||
| Versicherungsinfrastruktur | ||
| Investitions- und Vermögensverwaltungsinfrastruktur | ||
| Digitale Asset-Infrastruktur | ||
| Nach Endnutzer | Banken und andere Einlagennehmende | |
| Versicherungs- und Rückversicherungsunternehmen | ||
| Andere regulierte Finanzinstitute | ||
| Nichtfinanzunternehmen und Plattformen | ||
| Öffentliche Institutionen | ||
| Nach Servicekomponente | Gehostete Plattform und Anwendung | |
| Konnektivitäts-, Implementierungs- und Professional Services | ||
| Managed Operations | ||
| Nach Bereitstellungsmodell | Public Cloud | |
| Private Cloud | ||
| Hybrid Cloud | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Fintech as a Service Markt bis 2031 erreichen?
Die Kategorie wird bis 2031 voraussichtlich 43,6 Milliarden USD erreichen und von 23,5 Milliarden USD im Jahr 2026 mit einer CAGR von 13,1 % wachsen.
Welcher Servicetyp wächst am schnellsten?
Die digitale Asset-Infrastruktur wird bis 2031 voraussichtlich mit einer CAGR von 23,4 % wachsen.
Welche Endnutzer treiben das stärkste Wachstum?
Nichtfinanzunternehmen und Plattformen werden bis 2031 voraussichtlich mit einer CAGR von 17,6 % wachsen, da sie Finanzfunktionen in Kundendienste einbetten.
Warum ist die Public Cloud für Finanzdienstleistungsplattformen wichtig?
Die Public Cloud hielt im Jahr 2025 einen Anteil von 52,3 % und wird bis 2031 voraussichtlich mit 15,1 % wachsen, da sie Skalierung und Multi-Regionen-Bereitstellung unterstützt.
Welche Region führte die globale Nachfrage im Jahr 2025 an?
Nordamerika führte mit einem Anteil von 45,9 % im Jahr 2025, unterstützt durch Sponsor-Bank-Netzwerke und Echtzeit-Zahlungsinfrastruktur.
Was sind die wichtigsten Akzeptanzhemmnisse?
Die Integration von Altsystemen, Cybersicherheits- und Datenschutzverpflichtungen, regulatorische Fragmentierung und die Abhängigkeit von Finanzpartnern können Implementierungen verzögern.
Seite zuletzt aktualisiert am:



