
fintech as a service 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 23.52 十億米ドル |
| 市場規模 (2031) | 43.56 十億米ドル |
| Growth Rate (2026 - 2031) | 13.12 % |
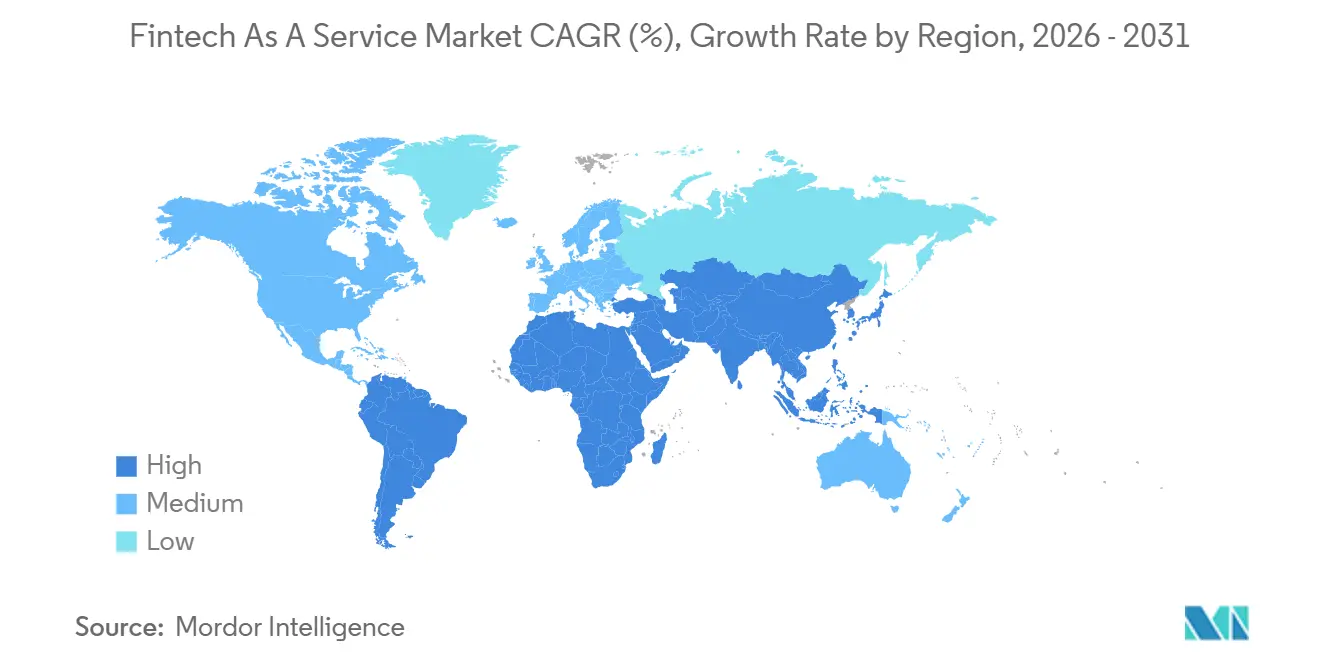
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | 北米 |
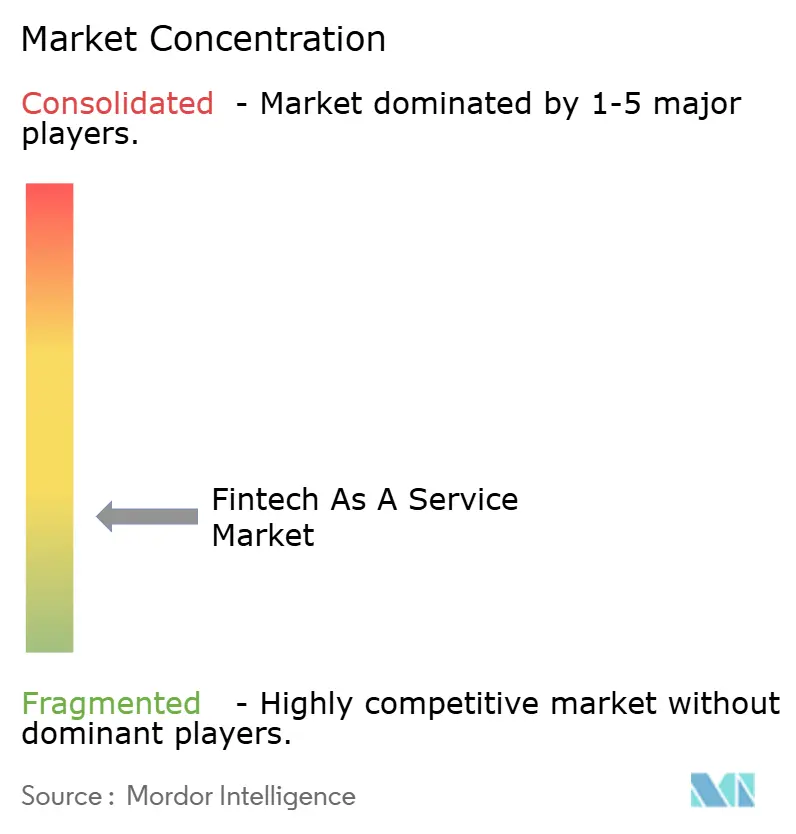
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる fintech as a service 市場分析
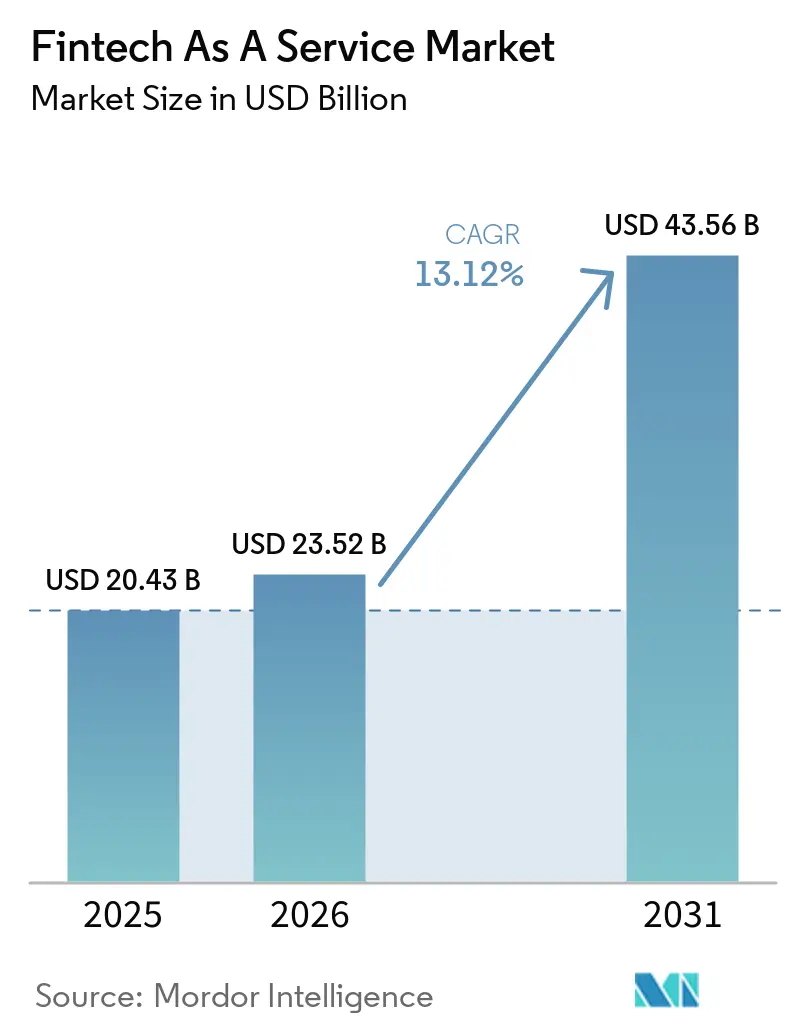
fintech as a service 市場規模は、2025年に204.3億米ドル、2026年に235.2億米ドルと予測され、2031年までに435.6億米ドルに達し、2026年から2031年にかけてCAGR 13.12%で成長する見込みです。
fintech as a service 市場は、社内構築型の金融テクノロジースタックから、企業がライセンス取得・統合できるサービスへと移行しています。この変化により、金融サービス以外の企業も、既存の顧客体験に決済、レンディング、口座機能を追加できるようになっています。エンベデッドファイナンス、オープンバンキング要件、リアルタイム決済システムが、モジュール型インフラへの需要を支えています。2025年において、北米が fintech as a service 市場をリードし、南米が最も高い地域成長見通しを記録しました。規制は引き続き重要であり、明確な義務の設定は、サードパーティの金融インフラに依存する企業の不確実性を低減できます。
レポートの主要ポイント
- タイプ別では、預金・口座インフラが2025年の fintech as a service 市場シェアの27.1%を占め、デジタルアセットインフラは2031年にかけてCAGR 23.4%で成長する見込みです。
- エンドユーザー別では、銀行およびその他の預金取扱機関が2025年の fintech as a service 市場シェアの38.0%保有し、非金融企業およびプラットフォームが2031年にかけてCAGR 17.6%と最も高い成長率を記録する見込みです。
- サービスコンポーネント別では、ホスト型プラットフォームおよびアプリケーションが2025年の fintech as a service 市場規模の67.9%を占め、マネージドオペレーションズは2031年にかけてCAGR 15.8%で拡大しています。
- デプロイメントモデル別では、パブリッククラウドが2025年の fintech as a service 市場規模の52.3%を占め、2031年にかけてCAGR 15.1%で拡大する見込みです。
- 地域別では、北米が2025年の fintech as a service 市場規模の45.91%を占め、南米は2031年にかけてCAGR 18.09%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル fintech as a service 市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| エンベデッドファイナンス 採用の拡大 | +4.2% | グローバル | 中期 (2〜4年) |
| APIベースの金融インフラへの 需要 | +2.8% | グローバル、 北米と欧州が中核市場 | 中期 (2〜4年) |
| リアルタイムおよびデジタル 決済エコシステム | +2.1% | アジア太平洋 および南米が中核、MEAへの波及あり | 短期 (2年以内) |
| オープンバンキングおよび オープンファイナンスエコシステム | +1.9% | 英国、 EU、ブラジル、オーストラリア、アジア太平洋およびMEAへの波及あり | 中期 (2〜4年) |
| 金融商品開発の 迅速化 | +1.5% | グローバル、 北米とアジア太平洋に集中 | 短期 (2年以内) |
| スケーラブルで レジリエントな金融インフラ | +1.3% | グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
エンベデッドファイナンス採用の拡大
非金融企業は、エンベデッドファイナンスを活用して、自社製品内で決済、口座、信用機能を提供しています。このユースケースにより、fintech as a service 市場は小売業者、ソフトウェアプロバイダー、物流事業者、デジタルプラットフォームにとって重要な存在となっています。統合された金融機能は、顧客維持を支援し、これらの企業に新たな収益源をもたらす可能性があります。この動きはまた、技術的な提供とコンプライアンス能力を組み合わせられるプロバイダーへの需要をシフトさせています。金融商品が大規模な顧客グループに提供される場合、バイヤーは確立されたコントロールを持つベンダーを好む傾向があります。この傾向は、狭いアプリケーションプログラミングインターフェースではなく、エンドツーエンドの運用モデルを提供するプロバイダーを支持します。
APIベースおよびモジュール型金融インフラへの需要増加
金融機関および企業バイヤーは、コアシステムの全面的な置き換えを必要とせず、既存のテクノロジーと接続できるシステムを求めています。fintech as a service 市場は、機関がアプリケーションプログラミングインターフェースを使用してサービスを段階的に追加する際に恩恵を受けます。モジュール型アプローチにより、組織は既存のすべてのプロセスを一度に変更することなく、機能を導入できます。プロバイダーは依然として、信頼性の高い統合、サービスレベルのコミットメント、コンプライアンス活動への明確なサポートを実証する必要があります。これらの要件により、主要なコアバンキングシステムへの実績ある接続が重要な選定要素となっています。その結果、複数の金融環境にわたって再利用可能な統合機能を持つベンダーが有利となります。
リアルタイムおよびデジタル決済エコシステムの拡大
リアルタイム決済レールは、多くのエンベデッドファイナンスサービスが必要とするトランザクション速度を提供します。インドのUPIは2026年7月までに741の参加銀行に達し、2026年度に24,162クロールのトランザクションを処理しました[1]https://www.businesstoday.in/latest/economy/story/741-banks-on-upi-how-india-built-the-worlds-biggest-real-time-payments-ecosystem-551210-2026-08-25。同システムは11カ国でも稼働しており、国内決済を超えた関連性を持っています。成熟した決済システムは、企業がより迅速な支払いを提供し、運転資本商品をサポートするのに役立ちます。また、モジュール型プラットフォーム統合における決済リスクを低減することもできます。これらの条件は、翌日フロートを保有したくない組織にとって、fintech as a service 市場の実用的な活用を拡大します。
オープンバンキングおよびオープンファイナンスエコシステムの拡大
オープンバンキングは、金融機関と承認されたサードパーティ間のセキュアな接続に対するより広範なニーズを生み出しています。fintech as a service 市場は、これらの接続に必要な接続性とコンプライアンスツールを提供できます。ブラジルのサービスとしてのバンキング規則は、オペレーターに対するコンプライアンス義務を確立し、2026年12月の実施期限を設けています[2]https://okai.com.br/banco-central/documentos/2025-11-28/resolucao-conjunta-n-16。欧州の金融データアクセスフレームワークは、データポータビリティを銀行口座を超えて保険、投資、年金、住宅ローンにまで拡大することが期待されています。この広範な範囲は、同意管理、データ交換、運用コントロールを管理するシステムへの需要を高める可能性があります。機関は、最終的なコンプライアンスのタイムラインが完全に確定する前に、APIレイヤーの準備を進めています。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| レガシーシステム 統合の複雑性 | -2.1% | グローバル、 北米と欧州で最も深刻 | 短期 (2年以内) |
| サイバーセキュリティ、 データプライバシー、コンプライアンスリスク | -1.4% | グローバル | 中期 (2〜4年) |
| 規制の断片化と クロスボーダーコンプライアンス | -0.8% | EU、英国、 アジア太平洋、北米 | 中期 (2〜4年) |
| サードパーティ金融 パートナーへの依存 | -0.5% | グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
FaaSプラットフォームとレガシー金融システムの統合の複雑性
レガシー統合は、fintech as a service 市場にとって即時の運用上の制約として残っています。多くの大手銀行は、旧式のテクノロジースタックとバッチ処理ルーティンで構築されたシステムを使用しています。これらの環境は、現代の金融サービスプラットフォームが期待するリアルタイムデータ交換と相容れない場合があります。文書化されていないビジネスロジックや隠れたデータ依存関係は、移行プログラム中のスキーマ変更を遅延させる可能性があります。そのため、統合コストは企業の意思決定サイクルを長引かせ、プロジェクトリスクを高める可能性があります。主要なコアシステム向けの事前構築済みアダプターを持つプロバイダーは、グリーンフィールド統合を避けたいバイヤーに対してより有利な立場にあります。
サイバーセキュリティ、金融データプライバシーおよびコンプライアンスリスク
fintech as a service プラットフォームは、複数の機関クライアントの機密情報を保有または処理する場合があります。この集中は、アクセス制御やデータフローが適切に管理されていない場合に、運用上および評判上のリスクをもたらします。マルチテナント型の提供モデルでは、クライアント間の明確な分離と、暗号化およびデータアクセスに対する一貫したコントロールが必要です。規制対象のバイヤーはまた、プロバイダーが監査およびセキュリティ要件を満たせることの証拠を期待しています。ISO/IEC 27001認証は、規制対象セクターにおける重要な調達上の考慮事項となっています。これらの要件は、小規模ベンダーの参入コストを引き上げ、コンプライアンス投資を継続的な運用要件とする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:デジタルアセットインフラが成長見通しをリード
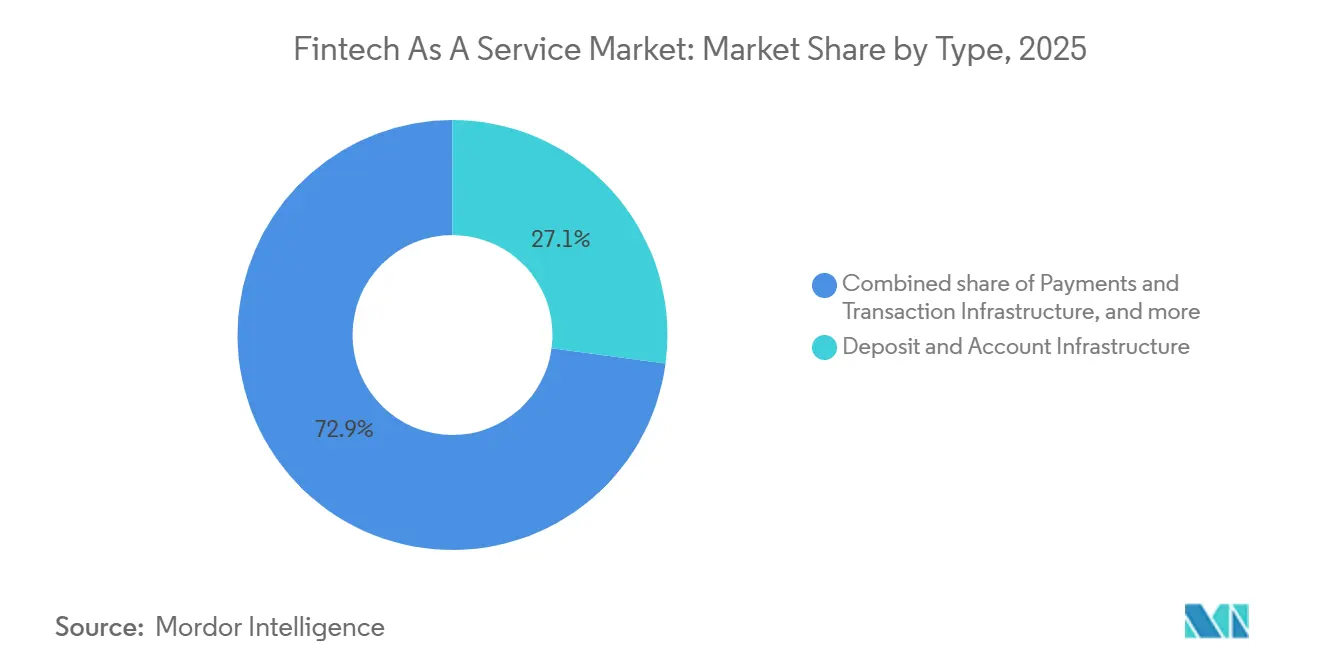
預金・口座インフラは2025年に27.1%を占め、fintech as a service 市場において最大のサービスタイプとなっています。この地位は、他の金融商品が追加される前に、口座開設、バーチャルIBAN発行、元帳管理が必要とされることを反映しています。銀行および非銀行プロバイダーは、管理された口座サービスを提供するためにこれらの機能を必要としています。決済・トランザクションインフラも同様のモジュール型提供アプローチから恩恵を受けています。カード発行・処理インフラは、カードコントロールとトランザクション処理を必要とするプログラムをサポートします。レンディングおよびクレジットインフラにより、プラットフォームは顧客体験にファイナンス機能を追加できます。保険インフラは規模が小さいものの、企業がコンテキスト型保護商品を提供するにつれて拡大する可能性があります。投資・ウェルスインフラは、プラットフォームが投資サービスを導入する際に同様の役割を果たします。デジタルアセットインフラは2031年にかけてCAGR 23.4%で成長する見込みであり、サービスタイプの中で最も高い成長率となっています。月次ステーブルコイン取引量は2026年2月に7.2 トリリオン米ドルに達し、米国ACHネットワークの6.8 トリリオン米ドルを上回りました[3]https://www.marqeta.com/blog/marqeta-partners-with-zerohash-for-stablecoin-cards-heres-what-it-means-for-card-programs。
デジタルアセットサービスは、独立した暗号資産機能としてではなく、より広範な機関インフラの一部となりつつあります。EUの暗号資産市場規制(MiCA)および米国のGENIUS法の下での規制の明確化がこの動きを支えています。これらのフレームワークは、デジタルアセットサービスのプロバイダーに対してより明確なライセンス条件を提供します。この環境は、金融機関がステーブルコイン決済やトークン化プログラムを本番環境に移行することを促す可能性があります。Broadridgeは2026年5月にトークン化能力を拡張し、トークン化された証券と従来の証券を一つのコントロールフレームワークの下で処理できるようにしました。このアプローチは、デジタルアセット能力が確立された運用コントロール内でどのように提供できるかを示しています。fintech as a service 市場は、規制対象のデジタルアセット活動に対して継続的なサービスモデルをサポートできます。プロバイダーは、従来の資産とトークン化された資産の両方にわたって、ライセンス、処理、コントロール基準を維持する必要があります。成長見通しは、慎重な運用ガバナンスの必要性を排除するものではありません。むしろ、機関要件を満たせるプロバイダーの重要性を高めます。


エンドユーザー別:非金融プラットフォームが最も急速な拡大を牽引
銀行およびその他の預金取扱機関は、2025年の fintech as a service 市場の38.0%を占めました。これらの機関は、コアシステムを置き換えることなく、APIアクセスを拡張し、商品開発を加速するためにサービスレイヤーを活用しています。また、オープンバンキング義務を果たすためのツールも必要としています。保険・再保険会社は、金融データおよび流通能力に対する独立した需要グループを形成しています。その他の規制対象金融機関は、同じインフラを使用して商品とコンプライアンスプロセスを接続しています。公共部門機関は、給付金支給プログラムに規制対象のデジタルレールを活用できます。非金融企業およびプラットフォームは、2031年にかけてCAGR 17.6%で成長する見込みです。小売、物流、ソフトウェア企業は、既存のサービスに決済、レンディング、口座ツールを組み込んでいます。これらの機能は、顧客維持を改善し、収益源を多様化する可能性があります。これらの採用により、企業の運用ニーズがプロバイダーにとって中心的な考慮事項となっています。
垂直型ソフトウェアプラットフォーム、マーケットプレイス、ギグエコノミー事業者は、エンベデッドファイナンスサービスの主要ユーザーです。彼らのニーズは、トランザクションタイプ、ユーザーベース、規制環境によって異なります。このバリエーションにより、ベンダーは特定のビジネス環境向けに金融機能をパッケージ化する機会を得ています。VisaとAirwallexは2026年に、フレートおよび海運プラットフォーム向けのエンベデッドファイナンスソリューションを開発するコラボレーションを開始しました。このイニシアチブは、複雑なB2B運用環境における金融インフラへの需要を反映しています。このような展開は、金融機能が日常業務に統合された後、プロバイダーの切り替えをより困難にする可能性があります。Temenosはまた、2026年にコアバンキングワークフローと金融犯罪監視向けのAIエージェントおよびコパイロットを発表しました。この開発は、自動化が金融機関が使用するインフラの一部となりつつあることを示しています。fintech as a service 市場は、商品提供とクライアントの継続的な運用ニーズの両方をサポートする必要があります。これらのニーズには、統合、モニタリング、金融データへの管理されたアクセスが含まれます。
サービスコンポーネント別:マネージドオペレーションズの重要性が増大
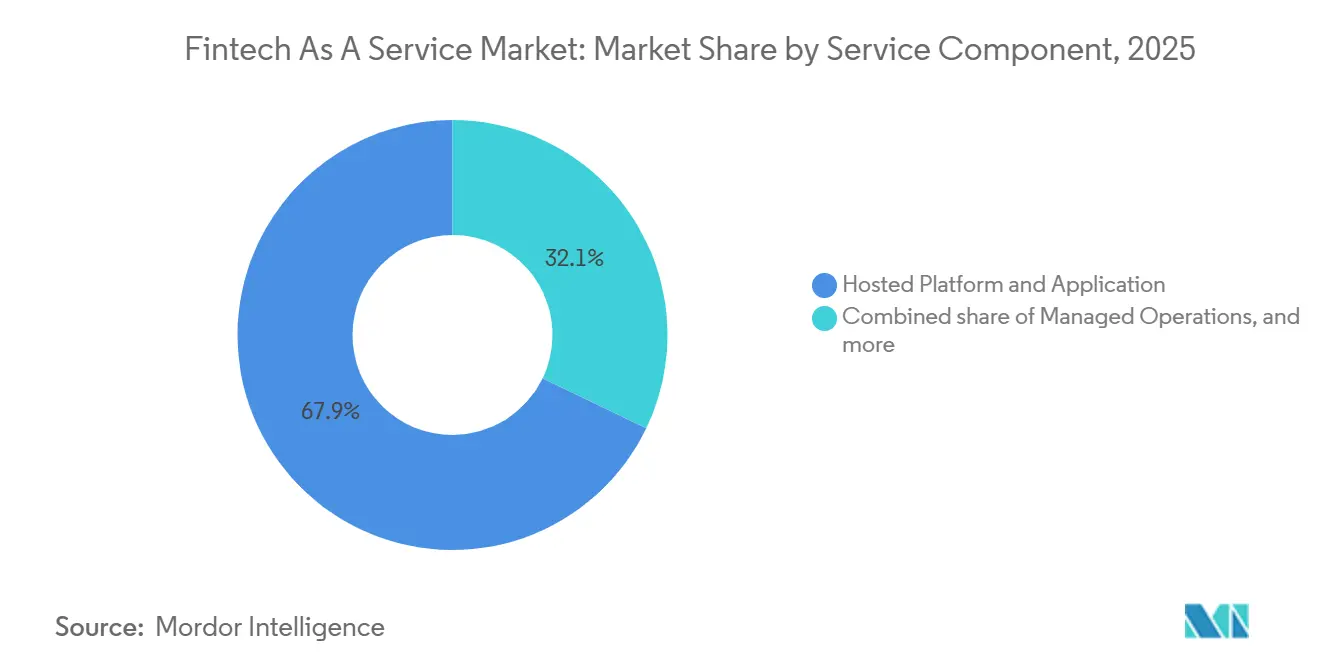
ホスト型プラットフォームおよびアプリケーションは2025年に67.9%を占め、fintech as a service 市場における中心的な役割を反映しています。このカテゴリーの収益の多くは、バンキング、決済、コンプライアンスアプリケーション向けのプラットフォームライセンスおよびソフトウェアアクセスから生まれています。接続性サービスは、プラットフォーム、クライアントシステム、金融パートナー間のリンクをサポートします。導入・プロフェッショナルサービスは、複雑なレガシー環境を持つ企業にとって引き続き重要です。マネージドオペレーションズは2031年にかけてCAGR 15.8%で成長する見込みです。クライアントはますます、継続的なコンプライアンスモニタリング、不正監視、照合、マネーロンダリング対策業務をベンダーに処理してもらうことを期待しています。この傾向により、クライアントがすべての活動に専任の内部チームを構築する必要性が低減される可能性があります。また、サービス提供がクライアントの日常業務とより密接に結びつくことになります。そのため、プロバイダーは運用コントロールを長期にわたって維持できることを示す必要があります。
マネージドサービスは、初期導入とソフトウェアライセンスを超えた継続的な収益を生み出す可能性があります。また、複数の管轄区域にわたる規制義務の管理という運用上の負担にも対応します。Mambuは2026年7月に、GCC金融機関向けのクラウドネイティブなSwift Alliance Cloud接続のためのSwift Enablerプログラム認証を取得しました。この認証により、Mambuはクライアントのインフラ、セキュリティ、コンプライアンス要件を管理できるようになります。この例は、プロバイダーが技術的な導入作業を継続的なサービス提供に転換できることを示しています。内部のコンプライアンス人員確保が困難または高コストになった場合、バイヤーはこのモデルを好む可能性があります。fintech as a service 市場は、したがってソフトウェアアクセスに限定されません。金融サービスを機能させ続けるために必要な継続的な運用作業も含まれます。マネージドオペレーションズは、バイヤーが単一の責任あるプロバイダーを重視する場合に、より影響力を持つようになる可能性があります。これは内部監視を置き換えるものではありませんが、日常的な責任をベンダーにシフトすることができます。このセグメントの成長は、バイヤーの嗜好のその変化を反映しています。
デプロイメントモデル別:パブリッククラウドが首位と最速成長を維持
パブリッククラウドは2025年に52.3%を占め、2031年にかけてCAGR 15.1%で成長する見込みです。fintech as a service 市場において、最大のデプロイメントシェアと最速の成長率を兼ね備えています。パブリッククラウドプラットフォームはトランザクション量に応じてスケールし、複数の地域にわたるデプロイメントをサポートできます。この能力により、企業は自社インフラへの同等の設備投資なしに新市場に参入できます。また、クライアントが新商品を導入する際の迅速なプロビジョニングもサポートします。これらの特性は、非金融企業や成長志向のfintech企業のニーズと合致しています。プライベートクラウドは、データレジデンシーや運用レジリエンス要件を持つ機関にとって引き続き重要です。ハイブリッドクラウドは、確立されたコアシステムを維持しながら顧客向けレイヤーを更新している大手銀行をサポートできます。デプロイメントの選択は、規制上の期待、リスク選好、クライアントの既存テクノロジー環境によって異なります。
パブリッククラウドの採用は、プロバイダーとそのクライアントの運用モデルと密接に関連しています。クラウドベースのサービスは、需要に応じて変化する使用量に向けてインフラ支出をシフトできます。このモデルは、内部で構築することなく容量を追加する必要がある組織にとって有用です。バイヤーは依然として、セキュリティコントロールと環境が規制上の期待を満たすことの証拠を必要としています。ISO/IEC 27001およびクラウドセキュリティアライアンスのフレームワークは、この調達プロセスに関連しています。事前認証済みのクラウド環境は、企業デプロイントに必要な監査作業の一部を削減できます。fintech as a service 市場は、プロバイダーがクラウドのスケーラビリティと文書化されたコントロールを組み合わせる際に恩恵を受けます。プライベートおよびハイブリッドモデルは、異なるコントロールと柔軟性のバランスを必要とするクライアントに引き続き対応します。すべての規制対象機関に適した単一のモデルは存在しません。パブリッククラウドの継続的なリードは、スケール、マルチリージョンデプロイメント、より迅速なサービス展開への需要を反映しています。
地域分析
北米は2025年の fintech as a service 市場の45.9%を占めました。この地域は、機関規模で事業を展開する企業バイヤーと、大規模なプラットフォームプロバイダーグループを組み合わせています。米国には、fintechおよび非金融企業による商品開発をサポートする確立されたスポンサーバンクエコシステムがあります。FedNowは2026年第1四半期に1,725の加盟機関に達し、同四半期に2,730万件、2,713億米ドル相当のトランザクションを処理しました。RTPは同期間に1億2,800万件、4,800億米ドル相当のトランザクションを処理しました。カナダはデジタルバンキングコホートの拡大を加えており、メキシコのSPEIレールはモジュール型決済インフラへの初期需要を生み出しています。CFPBのセクション1033規則は、2024年の最終化と2025年8月からの再検討を経て、オープンファイナンス戦略にとって未解決の変数として残っています。
南米は fintech as a service 市場において最も急速に成長している地域であり、ブラジルが主要な牽引役となっています。ブラジルの正式なサービスとしてのバンキング規則は、オペレーターに対して明確なコンプライアンス要件を設けています。この明確さは、サードパーティの金融インフラを検討している企業の不確実性を低減できます。Pix、チリのフィンテック法、コロンビアの規制サンドボックスは、この地域でより広範なエンベデッドファイナンス環境を支えています。欧州は英国とドイツの活動がリードしています。PSD3要件と期待されるFIDAフレームワークは、機関がオープンファイナンス対応のAPIインフラを準備することを促しています。これらのニーズは、接続性、同意管理、コンプライアンスツールへの需要を支えています。地域の状況は、適用される義務が明確な場合に規制が採用を促進できることを示しています。
アジア太平洋は、決済とオープンデータインフラの水準が異なる国内市場を含んでいます。インドのUPIは、金融オーバーレイを追加したい銀行とfintechにとって、トランザクション密度の主要な源泉となっています。オーストラリアは2026年7月に消費者データ権を非銀行系貸し手に拡大し、消費者データ共有は2026年11月に開始される予定です。中東・アフリカは開発の初期段階にありますが、fintech as a service 市場にとって長期的な機会を提供しています。UAEの中央銀行は2026年6月に、国際的に相互運用可能なオープンファイナンスイニシアチブとしてProject Apertaを完了しました。このプロジェクトは、標準化されたAPIインフラをクロスボーダー接続の可能なモデルとして位置づけています。サウジアラビアのSAMAロードマップと南アフリカの成長するfintech エコシステムも、段階的なインフラ開発を支えています。これらの地域市場では、プロバイダーが現地の規制および決済条件に適応することが求められます。

競合環境
fintech as a service 市場は依然として高度に断片化しており、単一のプロバイダーが支配的な市場ポジションを持っているわけではありません。Stripe、Adyen、FIS、Fiserv は、直接的な決済スキームへの接続性、銀行ライセンス、複数の管轄区域にわたるカバレッジにおいて優位性を持っています。これらの能力は、規模でサービスを提供する際のコストと複雑性を低減できます。長期的な企業関係はまた、プラットフォームが運用プロセスに統合された後、置き換えを困難にする可能性があります。Adyenは2026年6月にAdyen Agenticを発表し、会話型AIプラットフォームを通じたトランザクションのためのモジュール型APIを提供しました。この製品はOpenAI Agentic Commerce Protocolで設計され、MetaのAIチェックアウトと互換性があります。この動きは、決済とコンプライアンスインフラをAI媒介コマース内に位置づけます。また、変化する企業トランザクションチャネルに対応するベンダーの必要性を反映しています。
垂直型B2Bエンベデッドファイナンス、マルチカレンシークロスボーダーサービス、複数の管轄区域で事業を展開する企業向けのコンプライアンスサポートに機会が残っています。これらの分野は、技術的な統合と実践的な規制カバレッジの両方を必要とします。StripeのBridgeユニットは2026年2月に、連邦規制フレームワーク内でのデジタルアセットの将来的な保管、ステーブルコイン発行、準備金管理を認可する国立信託銀行設立のためのOCC条件付き承認を取得しました。デジタルドルレールは、クロスボーダー決済の追加インフラオプションとなる可能性があります。Mambu、ClearBank、Airwallexなどのクラウドネイティブスペシャリストは、技術的な統合と地域ライセンスカバレッジを組み合わせることで競争しています。彼らのモデルは、複数のポイントソリューションを組み合わせたくないクライアントに代替手段を提供できます。したがって、競争は技術、規制、運用にわたって管理されたサービスを提供する能力に依存します。
FiservとMastercardは2026年8月に、Mastercard Merchant CloudをFiservのCommerce Hubに統合するグローバルパートナーシップを発表しました。このパートナーシップにより、マーチャントはオンライン、モバイル、店舗内チャネルにわたってMastercardサービスへの単一の接続を得ることができます。Adyenは2026年4月にIntelligent Money Movementを導入し、決済、流動性管理、支払いを一つのプラットフォームで接続しました。この製品は継続的に稼働し、Etsy、Expedia Group、Vintedに展開されました。これらの行動は、主要ベンダーが個々の決済機能を超えて拡張していることを示しています。彼らは、トランザクション処理、運用管理、クライアントサービスを接続するより広範なプラットフォームを構築しています。fintech as a service 市場は、その広範な範囲にわたってレジリエンスと説明責任を実証できるプロバイダーを評価します。
fintech as a service 産業リーダー
PayPal Holdings, Inc.
Mastercard Incorporated
Stripe, Inc.
Fiserv, Inc.
Block, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:FiservとMastercardは、Mastercard Merchant CloudをFiservのCommerce Hubに統合する戦略的グローバルパートナーシップを発表し、大企業マーチャントにオンライン、モバイル、店舗内チャネルにわたるMastercardの高度なサービスへの単一接続を提供しました。このパートナーシップは、競合プラットフォームに決済量を分散させていた大規模グローバルマーチャントとのFiservの関係を深めます。
- 2026年6月:Adyenは、コマースインフラを再構築することなく、企業が会話型AIプラットフォームを通じてトランザクションを実行できるモジュール型APIスイートであるAdyen Agenticを発表しました。MetaのAIチェックアウトと互換性があり、OpenAI Agentic Commerce Protocolと共同開発されたこの製品は、Adyenを企業規模でのAI媒介コマースのインフラレイヤーとして位置づけます。
- 2026年4月:Adyenは、決済、流動性管理、支払いを単一プラットフォームで接続する財務管理製品であるIntelligent Money Movementを発表しました。Etsy、Expedia Group、Vintedに展開され、業界平均より最大3日早く資金を決済し、Adyenの米国、英国、欧州における直接銀行ライセンスを活用して24時間365日稼働します。
- 2026年2月:StripeのBridgeユニットは、連邦規制フレームワーク内でのデジタルアセットの将来的な保管、ステーブルコイン発行、ステーブルコイン準備金管理を認可する国立信託銀行設立のためのOCC条件付き承認を取得しました。


グローバル fintech as a service 市場レポートの範囲
| 預金・口座インフラ |
| 決済・トランザクションインフラ |
| カード発行・処理インフラ |
| レンディングおよびクレジットインフラ |
| 保険インフラ |
| 投資・ウェルスインラ |
| デジタルアセットインフラ |
| 銀行およびその他の預金取扱機関 |
| 保険・再保険会社 |
| その他の規制対象金融機関 |
| 非金融企業およびプラットフォーム |
| 公共部門機関 |
| ホスト型プラットフォームおよびアプリケーション |
| 接続性、導入およびプロフェッショナルサービス |
| マネージドオペレーションズ |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドクラウド |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| タイプ別 | 預金・口座インフラ | |
| 決済・トランザクションインフラ | ||
| カード発行・処理インフラ | ||
| レンディングおよびクレジットインフラ | ||
| 保険インフラ | ||
| 投資・ウェルスインラ | ||
| デジタルアセットインフラ | ||
| エンドユーザー別 | 銀行およびその他の預金取扱機関 | |
| 保険・再保険会社 | ||
| その他の規制対象金融機関 | ||
| 非金融企業およびプラットフォーム | ||
| 公共部門機関 | ||
| サービスコンポーネント別 | ホスト型プラットフォームおよびアプリケーション | |
| 接続性、導入およびプロフェッショナルサービス | ||
| マネージドオペレーションズ | ||
| デプロイメントモデル別 | パブリッククラウド | |
| プライベートクラウド | ||
| ハイブリッドクラウド | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までの fintech as a service 市場の予測値は?
このカテゴリーは2026年の235億米ドルから13.1%のCAGRで成長し、2031年までに436億米ドルに達する見込みです。
最も急速に成長しているサービスタイプは何ですか?
デジタルアセットインフラは2031年にかけてCAGR 23.4%で成長する見込みです。
最も強い成長を牽引しているエンドユーザーは誰ですか?
非金融企業およびプラットフォームは、顧客サービスに金融機能を組み込むにつれて、2031年にかけてCAGR 17.6%で成長する見込みです。
パブリッククラウドが金融サービスプラットフォームにとって重要な理由は何ですか?
パブリッククラウドは2025年に52.3%を占め、スケールとマルチリージョンデプロイメントをサポートするため、2031年にかけて15.1%で成長する見込みです。
2025年にグローバル需要をリードした地域はどこですか?
北米がスポンサーバンクネットワークとリアルタイム決済インフラに支えられ、2025年に45.9%のシェアでリードしました。
採用の主な障壁は何ですか?
レガシーシステムの統合、サイバーセキュリティとデータプライバシーの義務、規制の断片化、金融パートナーへの依存がデプロイメントを遅延させる可能性があります。
最終更新日:



