
Tamaño y Participación del Mercado de fintech as a service
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 23.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 43.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.12 % |
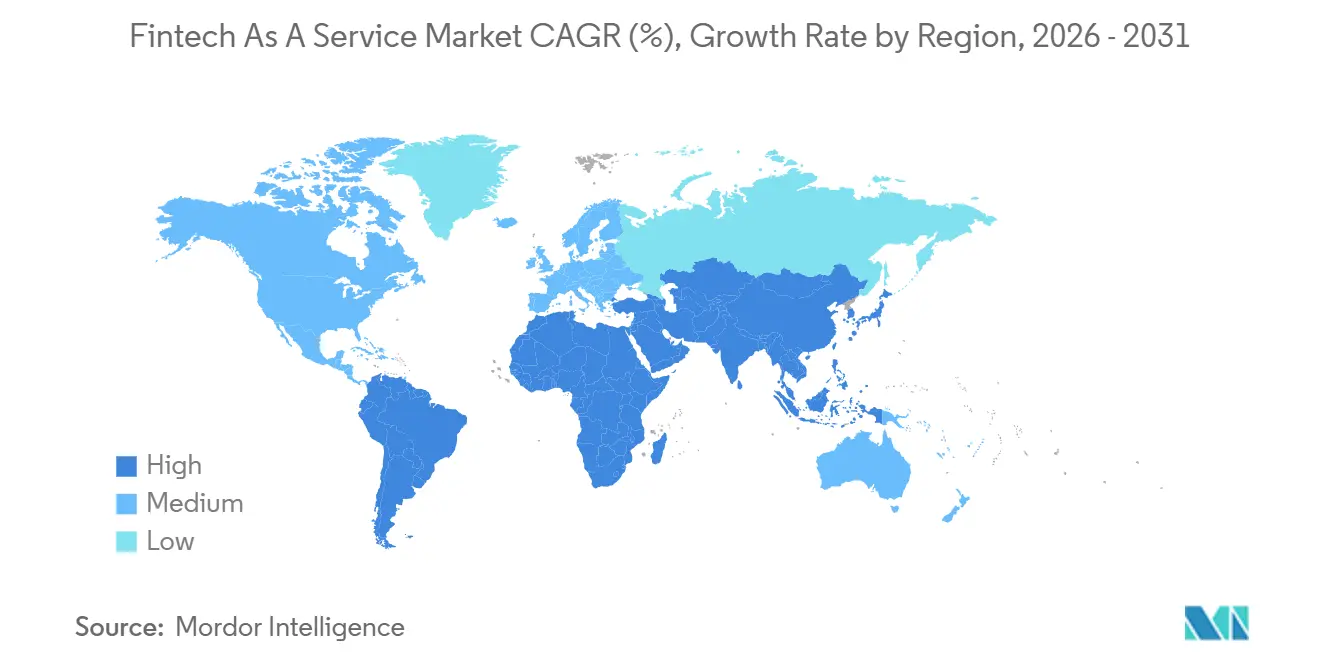
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | América del Norte |
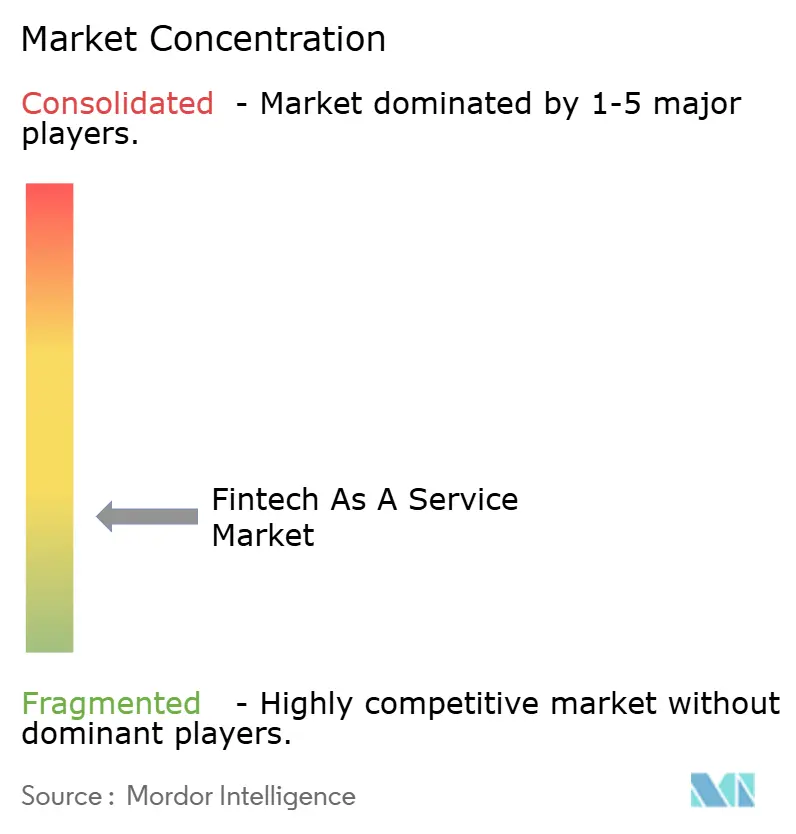
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de fintech as a service por Mordor Intelligence
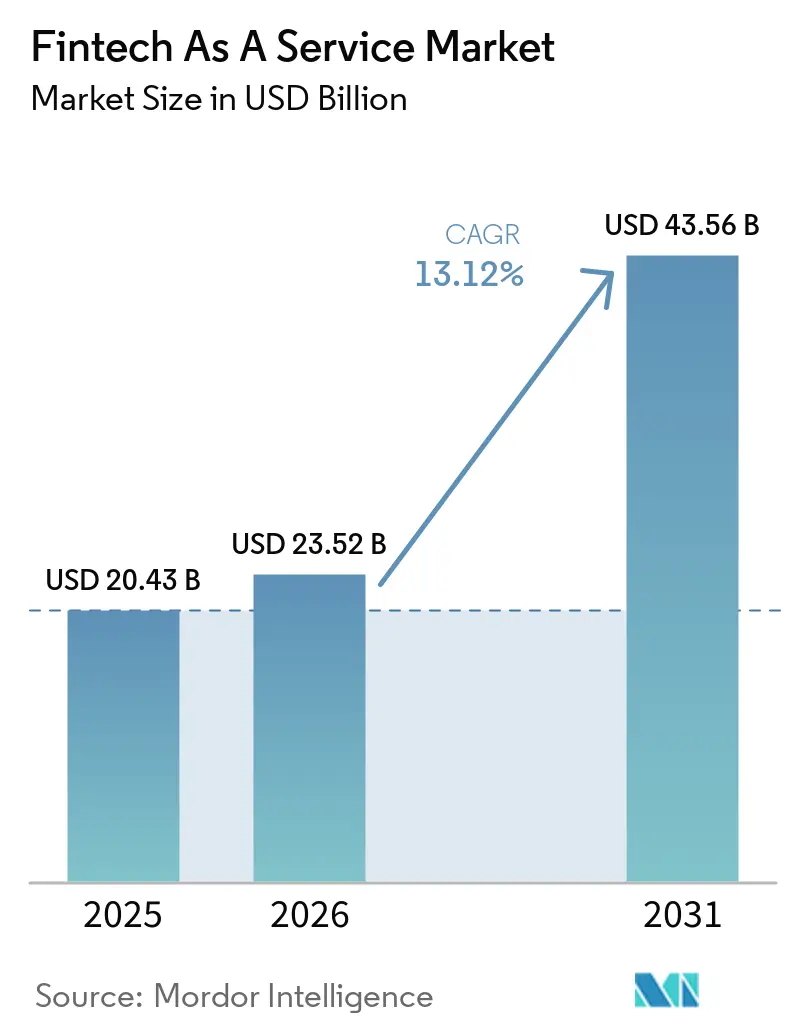
Se proyecta que el tamaño del Mercado de fintech as a service sea de 20,43 mil millones de USD en 2025, 23,52 mil millones de USD en 2026, y alcance los 43,56 mil millones de USD en 2031, creciendo a una CAGR del 13,12% de 2026 a 2031.
El mercado de fintech as a service está evolucionando desde pilas de tecnología financiera desarrolladas internamente hacia servicios que las empresas pueden licenciar e integrar. Este cambio permite a las empresas fuera del sector de servicios financieros añadir funciones de pagos, préstamos y cuentas a los recorridos existentes de sus clientes. Las finanzas integradas, los requisitos de banca abierta y los sistemas de pago en tiempo real respaldan la demanda de infraestructura modular. América del Norte lideró el mercado de fintech as a service en 2025, mientras que América del Sur registró las perspectivas de crecimiento regional más sólidas. La regulación sigue siendo importante porque las obligaciones claras pueden reducir la incertidumbre para las empresas que dependen de infraestructura financiera de terceros.
Conclusiones Clave del Informe
- Por tipo, la infraestructura de depósitos y cuentas capturó el 27,1% de la participación del mercado de fintech as a service en 2025, mientras que se proyecta que la infraestructura de activos digitales crezca a una CAGR del 23,4% hasta 2031.
- Por usuario final, los bancos y otras entidades captadoras de depósitos mantuvieron el 38,0% de la participación del mercado de fintech as a service en 2025, mientras que las empresas y plataformas no financieras registraron la CAGR proyectada más alta, del 17,6%, hasta 2031.
- Por componente de servicio, la plataforma y aplicación alojadas representaron el 67,9% del tamaño del mercado de fintech as a service en 2025, mientras que las operaciones gestionadas avanzan a una CAGR del 15,8% hasta 2031.
- Por modelo de implementación, la nube pública representó el 52,3% del tamaño del mercado de fintech as a service en 2025 y se prevé que se expanda a una CAGR del 15,1% hasta 2031.
- Por geografía, América del Norte representó el 45,91% del tamaño del mercado de fintech as a service en 2025, mientras que se proyecta que América del Sur crezca a una CAGR del 18,09% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de fintech as a service
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Adopción de Finanzas Integradas | +4.2% | Global | Mediano plazo (2-4 años) |
| Demanda de Infraestructura Financiera Basada en API | +2.8% | Global, con América del Norte y Europa como mercados principales | Mediano plazo (2-4 años) |
| Ecosistemas de Pago en Tiempo Real y Digital | +2.1% | Asia-Pacífico y América del Sur como núcleo, con expansión hacia MEA | Corto plazo (≤ 2 años) |
| Ecosistemas de Banca Abierta y Finanzas Abiertas | +1.9% | Reino Unido, UE, Brasil, Australia, con expansión hacia Asia-Pacífico y MEA | Mediano plazo (2-4 años) |
| Desarrollo Más Rápido de Productos Financieros | +1.5% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Infraestructura Financiera Escalable y Resiliente | +1.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Finanzas Integradas
Las empresas no financieras están utilizando las finanzas integradas para poner pagos, cuentas y crédito a disposición dentro de sus propios productos. Este caso de uso hace que el mercado de fintech as a service sea relevante para empresas minoristas, proveedores de software, operadores logísticos y plataformas digitales. Las funciones financieras integradas pueden favorecer la retención de clientes y crear nuevas fuentes de ingresos para estas empresas. El movimiento también desplaza la demanda hacia proveedores que pueden combinar la entrega técnica con capacidades de cumplimiento normativo. Los compradores son más propensos a preferir proveedores con controles establecidos cuando los productos financieros se ofrecen a grandes grupos de clientes. Esta preferencia favorece a los proveedores que ofrecen un modelo operativo integral en lugar de una interfaz de programación de aplicaciones limitada.
Demanda Creciente de Infraestructura Financiera Basada en API y Modular
Las instituciones financieras y los compradores empresariales buscan sistemas que se conecten con la tecnología existente sin requerir un reemplazo completo del núcleo. El mercado de fintech as a service se beneficia cuando las instituciones utilizan interfaces de programación de aplicaciones para añadir servicios de forma gradual. Un enfoque modular permite a una organización introducir una función sin cambiar todos los procesos subyacentes a la vez. Los proveedores deben demostrar una integración confiable, compromisos de nivel de servicio y un soporte claro para las actividades de cumplimiento normativo. Estos requisitos hacen que las conexiones probadas con los sistemas bancarios centrales sean un factor de selección importante. El resultado favorece a los proveedores que tienen capacidades de integración reutilizables en múltiples entornos financieros.
Expansión de los Ecosistemas de Pago en Tiempo Real y Digital
Los sistemas de pago en tiempo real proporcionan la velocidad de transacción que requieren muchos servicios de finanzas integradas. El UPI de India alcanzó 741 bancos participantes en julio de 2026 y procesó 24.162 crore de transacciones en el ejercicio fiscal 2026[1]https://www.businesstoday.in/latest/economy/story/741-banks-on-upi-how-india-built-the-worlds-biggest-real-time-payments-ecosystem-551210-2026-08-25. El sistema también está operativo en 11 países, extendiendo su relevancia más allá de los pagos domésticos. Los sistemas de pago maduros ayudan a las empresas a ofrecer pagos más rápidos y a respaldar productos de capital de trabajo. También pueden reducir el riesgo de liquidación en las integraciones de plataformas modulares. Estas condiciones amplían el uso práctico del mercado de fintech as a service para organizaciones que no desean mantener saldos flotantes durante la noche.
Expansión de los Ecosistemas de Banca Abierta y Finanzas Abiertas
La banca abierta crea una mayor necesidad de conexiones seguras entre las instituciones financieras y los terceros autorizados. El mercado de fintech as a service puede proporcionar las herramientas de conectividad y cumplimiento normativo requeridas para esas conexiones. Las normas de banca como servicio de Brasil establecieron obligaciones de cumplimiento para los operadores, con un plazo de implementación en diciembre de 2026[2]https://okai.com.br/banco-central/documentos/2025-11-28/resolucao-conjunta-n-16. Se espera que el marco de Acceso a Datos Financieros de Europa extienda la portabilidad de datos más allá de las cuentas bancarias hacia seguros, inversiones, pensiones e hipotecas. Este alcance más amplio puede incrementar la demanda de sistemas que gestionen el consentimiento, el intercambio de datos y los controles operativos. Las instituciones están preparando capas de API antes de que los plazos finales de cumplimiento estén completamente definidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Complejidad de Integración con Sistemas Heredados | -2.1% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Riesgos de Ciberseguridad, Privacidad de Datos y Cumplimiento Normativo | -1.4% | Global | Mediano plazo (2-4 años) |
| Fragmentación Regulatoria y Cumplimiento Transfronterizo | -0.8% | UE, Reino Unido, Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Dependencia de Socios Financieros Terceros | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración de Plataformas FaaS con Sistemas Financieros Heredados
La integración con sistemas heredados sigue siendo una restricción operativa inmediata para el mercado de fintech as a service. Muchos bancos grandes utilizan sistemas construidos sobre pilas tecnológicas antiguas y rutinas de procesamiento por lotes. Estos entornos pueden entrar en conflicto con el intercambio de datos en tiempo real que esperan las plataformas modernas de servicios financieros. La lógica de negocio no documentada y las dependencias de datos ocultas pueden retrasar los cambios de esquema durante los programas de migración. Los costos de integración pueden, por tanto, alargar los ciclos de decisión empresarial y aumentar el riesgo del proyecto. Los proveedores con adaptadores preconstruidos para los principales sistemas bancarios centrales están mejor posicionados donde los compradores desean evitar integraciones desde cero.
Riesgos de Ciberseguridad, Privacidad de Datos Financieros y Cumplimiento Normativo
Las plataformas de fintech as a service pueden almacenar o procesar información sensible de varios clientes institucionales. Esta concentración genera exposición operativa y reputacional cuando los controles de acceso o los flujos de datos no se gestionan adecuadamente. Los modelos de entrega multiinquilino requieren una separación clara entre clientes y un control consistente sobre el cifrado y el acceso a los datos. Los compradores regulados también esperan evidencia de que un proveedor puede cumplir con los requisitos de auditoría y seguridad. La certificación ISO/IEC 27001 se ha convertido en una consideración importante en los procesos de adquisición en sectores regulados. Estos requisitos pueden elevar los costos de entrada para los proveedores más pequeños y hacer de la inversión en cumplimiento normativo un requisito operativo continuo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La Infraestructura de Activos Digitales Lidera las Perspectivas de Crecimiento
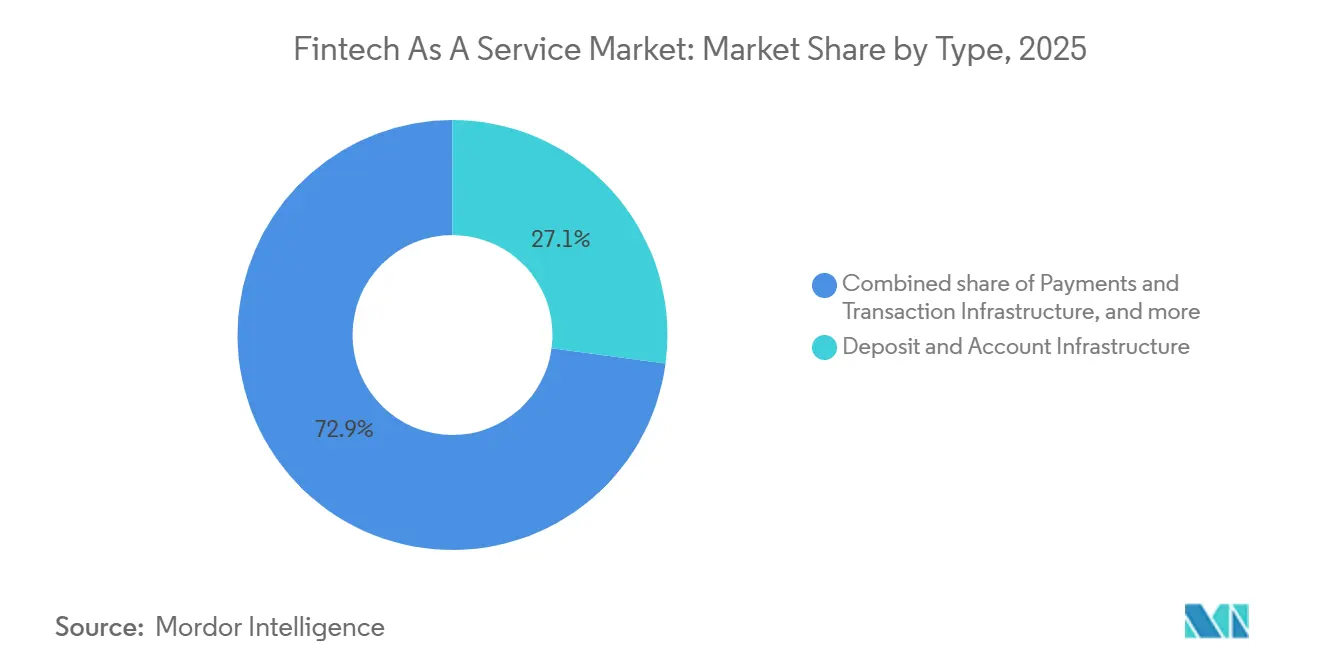
La infraestructura de depósitos y cuentas mantuvo el 27,1% en 2025, convirtiéndola en el tipo de servicio más grande del mercado de fintech as a service. Esta posición refleja la necesidad de apertura de cuentas, emisión de IBAN virtuales y gestión de libros contables antes de que se añadan otros productos financieros. Los bancos y los proveedores no bancarios requieren estas funciones para ofrecer servicios de cuentas controladas. La infraestructura de pagos y transacciones también se beneficia del mismo enfoque de entrega modular. La infraestructura de emisión y procesamiento de tarjetas respalda programas que requieren controles de tarjetas y procesamiento de transacciones. La infraestructura de préstamos y crédito permite a las plataformas añadir funciones de financiamiento a los recorridos de los clientes. La infraestructura de seguros sigue siendo más pequeña, pero puede expandirse a medida que las empresas ofrecen productos de protección contextual. La infraestructura de inversión y patrimonio tiene un papel similar donde las plataformas introducen servicios de inversión. Se proyecta que la infraestructura de activos digitales crezca a una CAGR del 23,4% hasta 2031, la tasa más rápida entre los tipos de servicio. El volumen mensual de monedas estables alcanzó los 7,2 billones de USD en febrero de 2026, superando los 6,8 billones de USD de la red ACH de los Estados Unidos[3]https://www.marqeta.com/blog/marqeta-partners-with-zerohash-for-stablecoin-cards-heres-what-it-means-for-card-programs.
Los servicios de activos digitales están convirtiéndose en parte de la infraestructura institucional más amplia en lugar de funciones criptográficas separadas. La claridad regulatoria bajo el reglamento de Mercados en Criptoactivos de la UE y la Ley GENIUS de los Estados Unidos respalda este movimiento. Estos marcos proporcionan condiciones de licencia más definidas para los proveedores de servicios de activos digitales. Este entorno puede alentar a las instituciones financieras a llevar a producción programas de liquidación en monedas estables y tokenización. Broadridge amplió sus capacidades de tokenización en mayo de 2026 para procesar valores tokenizados y convencionales bajo un único marco de control. Ese enfoque muestra cómo la capacidad de activos digitales puede entregarse dentro de controles operativos establecidos. El mercado de fintech as a service puede, por tanto, respaldar un modelo de servicio recurrente para la actividad regulada de activos digitales. Los proveedores deberán mantener estándares de licencia, procesamiento y control tanto para activos convencionales como tokenizados. Las perspectivas de crecimiento no eliminan la necesidad de una gobernanza operativa cuidadosa. En cambio, aumentan la importancia de los proveedores que pueden cumplir con los requisitos institucionales.


Por Usuario Final: Las Plataformas No Financieras Impulsan la Expansión Más Rápida
Los bancos y otras entidades captadoras de depósitos mantuvieron el 38,0% del mercado de fintech as a service en 2025. Estas instituciones utilizan capas de servicio para ampliar el acceso a API y acelerar el desarrollo de productos sin reemplazar sus sistemas centrales. También necesitan herramientas que les ayuden a cumplir con las obligaciones de banca abierta. Las empresas de seguros y reaseguros forman un grupo de demanda separado para las capacidades de datos financieros y distribución. Otras instituciones financieras reguladas utilizan la misma infraestructura para conectar productos y procesos de cumplimiento normativo. Las instituciones del sector público pueden utilizar vías digitales reguladas para programas de desembolso. Se proyecta que las empresas y plataformas no financieras crezcan a una CAGR del 17,6% hasta 2031. Las empresas minoristas, logísticas y de software están integrando herramientas de pagos, préstamos y cuentas en sus ofertas existentes. Estas funciones pueden mejorar la retención y diversificar las fuentes de ingresos. Su adopción convierte las necesidades operativas empresariales en una consideración central para los proveedores.
Las plataformas de software vertical, los mercados en línea y los operadores de economía colaborativa son usuarios clave de los servicios financieros integrados. Sus necesidades varían según el tipo de transacción, la base de usuarios y el entorno regulatorio. Esta variación ofrece a los proveedores la oportunidad de empaquetar funciones financieras para entornos empresariales específicos. Visa y Airwallex iniciaron una colaboración en 2026 para desarrollar soluciones de finanzas integradas para plataformas de flete y transporte marítimo. La iniciativa refleja la demanda de infraestructura financiera en entornos operativos B2B complejos. Dichos despliegues pueden dificultar el cambio de proveedor una vez que las funciones financieras están integradas en los flujos de trabajo diarios. Temenos también lanzó Agentes de IA y Copilotos en 2026 para flujos de trabajo de banca central y monitoreo de delitos financieros. Este desarrollo muestra cómo la automatización se está convirtiendo en parte de la infraestructura utilizada por las instituciones financieras. El mercado de fintech as a service debe respaldar tanto la entrega de productos como las necesidades operativas continuas de los clientes. Esas necesidades incluyen integración, monitoreo y acceso controlado a datos financieros.
Por Componente de Servicio: Las Operaciones Gestionadas Ganan Importancia
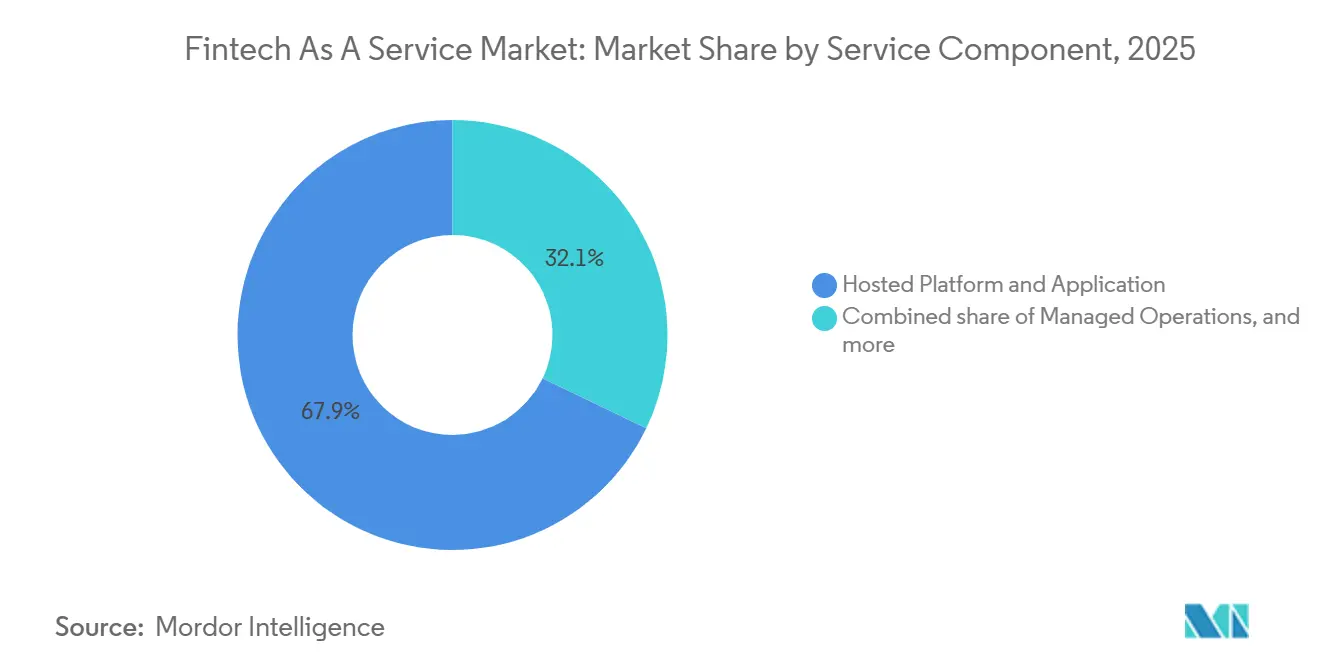
La plataforma y aplicación alojadas mantuvieron el 67,9% en 2025, reflejando su papel central en el mercado de fintech as a service. Gran parte de los ingresos de la categoría provienen de licencias de plataforma y acceso a software para aplicaciones de banca, pagos y cumplimiento normativo. Los servicios de conectividad respaldan los vínculos entre la plataforma, los sistemas del cliente y los socios financieros. Los servicios de implementación y profesionales siguen siendo importantes para las empresas con entornos heredados complejos. Se proyecta que las operaciones gestionadas crezcan a una CAGR del 15,8% hasta 2031. Los clientes esperan cada vez más que los proveedores se encarguen del monitoreo continuo del cumplimiento normativo, la vigilancia del fraude, la conciliación y las operaciones contra el lavado de dinero. Esta preferencia puede reducir la necesidad de que un cliente construya equipos internos dedicados para cada actividad. También hace que la prestación del servicio esté más estrechamente vinculada a las operaciones diarias del cliente. Los proveedores deben, por tanto, demostrar que sus controles operativos pueden mantenerse a lo largo del tiempo.
Los servicios gestionados pueden generar ingresos recurrentes más allá de la implementación inicial y las licencias de software. También abordan la carga operativa de gestionar obligaciones regulatorias en múltiples jurisdicciones. Mambu obtuvo la certificación del Programa Swift Enabler en julio de 2026 para la conectividad Swift Alliance Cloud nativa en la nube en instituciones financieras del GCC. La certificación permite a Mambu gestionar los requisitos de infraestructura, seguridad y cumplimiento normativo para sus clientes. Este ejemplo muestra cómo un proveedor puede convertir el trabajo de implementación técnica en una prestación de servicios continua. Los compradores pueden favorecer este modelo cuando la dotación interna de personal de cumplimiento normativo se vuelve difícil o costosa. El mercado de fintech as a service no se limita, por tanto, al acceso a software. También incluye el trabajo operativo continuo necesario para mantener el funcionamiento de los servicios financieros. Las operaciones gestionadas pueden volverse más influyentes donde un comprador valora un único proveedor responsable. Esto no reemplaza la supervisión interna, pero puede trasladar las responsabilidades rutinarias al proveedor. El crecimiento del segmento refleja ese cambio en las preferencias del comprador.
Por Modelo de Implementación: La Nube Pública Mantiene la Posición Líder y el Crecimiento Más Rápido
La nube pública mantuvo el 52,3% en 2025 y se proyecta que crezca a una CAGR del 15,1% hasta 2031. Combina la mayor participación de implementación con la tasa de crecimiento más rápida en el mercado de fintech as a service. Las plataformas de nube pública pueden escalar con los volúmenes de transacciones y respaldar la implementación en múltiples regiones. Esta capacidad ayuda a las empresas a entrar en nuevos mercados sin una inversión de capital equivalente en su propia infraestructura. También respalda el aprovisionamiento rápido cuando un cliente introduce nuevos productos. Estas características se alinean con las necesidades de las empresas no financieras y las empresas fintech orientadas al crecimiento. La nube privada sigue siendo relevante para las instituciones con requisitos de residencia de datos o resiliencia operativa. La nube híbrida puede respaldar a los grandes bancos que están actualizando las capas orientadas al cliente mientras conservan los sistemas centrales establecidos. La elección del modelo de implementación depende de las expectativas regulatorias, las preferencias de riesgo y el entorno tecnológico existente del cliente.
La adopción de la nube pública está estrechamente relacionada con el modelo operativo del proveedor y sus clientes. Un servicio basado en la nube puede desplazar el gasto en infraestructura hacia un uso que cambia con la demanda. Este modelo puede ser útil para organizaciones que necesitan añadir capacidad sin construirla internamente. Los compradores aún requieren controles de seguridad y evidencia de que el entorno cumple con las expectativas regulatorias. Los marcos ISO/IEC 27001 y Cloud Security Alliance son relevantes en este proceso de adquisición. Los entornos de nube precertificados pueden reducir parte del trabajo de auditoría requerido para la implementación empresarial. El mercado de fintech as a service se beneficia cuando los proveedores combinan la escalabilidad de la nube con controles documentados. Los modelos privados e híbridos continúan sirviendo a clientes que requieren un equilibrio diferente de control y flexibilidad. Ningún modelo único es adecuado para todas las instituciones reguladas. El liderazgo continuo de la nube pública refleja la demanda de escala, implementación multirregional y un lanzamiento de servicios más rápido.
Análisis Geográfico
América del Norte mantuvo el 45,9% del mercado de fintech as a service en 2025. La región combina un gran grupo de proveedores de plataformas con compradores empresariales que operan a escala institucional. Los Estados Unidos cuentan con un ecosistema de bancos patrocinadores establecido que respalda el desarrollo de productos por parte de empresas fintech y empresas no financieras. FedNow alcanzó 1.725 instituciones miembro en el primer trimestre de 2026 y procesó 2,73 millones de transacciones por valor de 271,3 mil millones de USD en ese trimestre. RTP procesó 128 millones de transacciones por valor de 480 mil millones de USD en el mismo período. Canadá añade una cohorte de banca digital en expansión, mientras que los sistemas SPEI de México están creando una demanda temprana de infraestructura de pagos modular. La norma de la Sección 1033 de la CFPB sigue siendo una variable no resuelta para las estrategias de finanzas abiertas tras su finalización en 2024 y su reconsideración desde agosto de 2025.
América del Sur es la parte regional de más rápido crecimiento del mercado de fintech as a service, con Brasil como su principal motor. Las normas formales de banca como servicio de Brasil crean requisitos de cumplimiento definidos para los operadores. Esta claridad puede reducir la incertidumbre para las empresas que están considerando infraestructura financiera de terceros. Pix, la Ley Fintech de Chile y el entorno regulatorio de pruebas de Colombia están apoyando un entorno de finanzas integradas más amplio en la región. Europa está liderada por la actividad en el Reino Unido y Alemania. Los requisitos de PSD3 y el esperado marco FIDA están alentando a las instituciones a preparar infraestructura de API lista para finanzas abiertas. Estas necesidades respaldan la demanda de herramientas de conectividad, gestión del consentimiento y cumplimiento normativo. El panorama regional muestra que la regulación puede fomentar la adopción cuando las obligaciones aplicables son claras.
Asia-Pacífico contiene mercados nacionales con diferentes niveles de infraestructura de pagos y datos abiertos. El UPI de India representa una importante fuente de densidad de transacciones para bancos y empresas fintech que desean añadir capas financieras. Australia extendió su Derecho de Datos del Consumidor a los prestamistas no bancarios en julio de 2026, y está previsto que el intercambio de datos de los consumidores comience en noviembre de 2026. Oriente Medio y África se encuentran en una etapa más temprana de desarrollo, pero ofrecen una oportunidad a largo plazo para el mercado de fintech as a service. El Banco Central de los Emiratos Árabes Unidos completó el Proyecto Aperta en junio de 2026 como una iniciativa de finanzas abiertas con interoperabilidad internacional. El proyecto posiciona la infraestructura de API estandarizada como un posible modelo para la conectividad transfronteriza. La hoja de ruta de SAMA de Arabia Saudita y el creciente ecosistema fintech de Sudáfrica también respaldan el desarrollo gradual de infraestructura. Estos mercados regionales requieren que los proveedores se adapten a las condiciones regulatorias y de pago locales.

Panorama Competitivo
El mercado de fintech as a service sigue siendo muy fragmentado, sin que ningún proveedor tenga una posición dominante en el mercado. Stripe, Adyen, FIS y Fiserv tienen ventajas a través de la conectividad directa con los esquemas de pago, licencias bancarias y cobertura en varias jurisdicciones. Estas capacidades pueden reducir el costo y la complejidad de prestar servicios a escala. Las relaciones empresariales de larga data también pueden hacer que una plataforma sea difícil de reemplazar una vez integrada en los procesos operativos. Adyen lanzó Adyen Agentic en junio de 2026, ofreciendo API modulares para transacciones a través de plataformas de inteligencia artificial conversacional. El producto fue diseñado con el Protocolo de Comercio Agéntico de OpenAI y es compatible con el pago en línea de IA de Meta. Este movimiento sitúa la infraestructura de pagos y cumplimiento normativo dentro del comercio mediado por inteligencia artificial. También refleja la necesidad de que los proveedores aborden los canales de transacción empresarial cambiantes.
La oportunidad persiste en las finanzas integradas B2B verticales, los servicios transfronterizos en múltiples divisas y el soporte de cumplimiento normativo para empresas que operan en varias jurisdicciones. Estas áreas requieren tanto integración técnica como cobertura regulatoria práctica. La unidad Bridge de Stripe obtuvo la aprobación condicional de la OCC en febrero de 2026 para establecer un banco fiduciario nacional. La aprobación puede respaldar la futura custodia de activos digitales, la emisión de monedas estables y la gestión de reservas dentro de un marco regulatorio federal. Los sistemas de pago en dólares digitales podrían convertirse en una opción de infraestructura adicional para los pagos transfronterizos. Los especialistas nativos en la nube como Mambu, ClearBank y Airwallex compiten combinando integración técnica con cobertura de licencias regionales. Su modelo puede ofrecer una alternativa a los clientes que no desean ensamblar múltiples soluciones puntuales. La competencia, por tanto, depende de la capacidad de proporcionar un servicio controlado en tecnología, regulación y operaciones.
Fiserv y Mastercard anunciaron una asociación global en agosto de 2026 para integrar Mastercard Merchant Cloud en Commerce Hub de Fiserv. La asociación ofrece a los comerciantes una única conexión a los servicios de Mastercard en canales en línea, móviles y en tienda. Adyen introdujo Intelligent Money Movement en abril de 2026 para conectar pagos, gestión de liquidez y pagos en una sola plataforma. El producto opera de forma continua y fue implementado para Etsy, Expedia Group y Vinted. Estas acciones muestran que los principales proveedores están expandiéndose más allá de las funciones de pago individuales. Están construyendo plataformas más amplias que conectan el procesamiento de transacciones, la gestión operativa y los servicios al cliente. El mercado de fintech as a service recompensa a los proveedores que pueden demostrar resiliencia y responsabilidad en ese alcance más amplio.
Líderes de la Industria de fintech as a service
PayPal Holdings, Inc.
Mastercard Incorporated
Stripe, Inc.
Fiserv, Inc.
Block, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Fiserv y Mastercard anunciaron una asociación estratégica global que integra Mastercard Merchant Cloud en Commerce Hub de Fiserv, ofreciendo a los grandes comerciantes empresariales una única conexión a los servicios avanzados de Mastercard en canales en línea, móviles y en tienda. La asociación profundiza el papel de Fiserv con los grandes comerciantes globales que de otro modo distribuirían los volúmenes de pago entre plataformas competidoras.
- Junio de 2026: Adyen lanzó Adyen Agentic, un conjunto de API modulares que permiten a las empresas realizar transacciones a través de plataformas de inteligencia artificial conversacional sin reconstruir la infraestructura de comercio. Compatible con el pago en línea de IA de Meta y codesarrollado con el Protocolo de Comercio Agéntico de OpenAI, posiciona a Adyen como la capa de infraestructura para el comercio mediado por inteligencia artificial a escala empresarial.
- Abril de 2026: Adyen lanzó Intelligent Money Movement, un producto de tesorería que conecta pagos, gestión de liquidez y pagos en una sola plataforma. Implementado para Etsy, Expedia Group y Vinted, liquida fondos hasta 3 días más rápido que el promedio de la industria y opera las 24 horas del día, los 7 días de la semana, aprovechando las licencias bancarias directas de Adyen en los Estados Unidos, el Reino Unido y Europa.
- Febrero de 2026: La unidad Bridge de Stripe obtuvo la aprobación condicional de la OCC para establecer un banco fiduciario nacional, autorizando la futura custodia de activos digitales, la emisión de monedas estables y la gestión de reservas de monedas estables dentro de un marco regulatorio federal.


Alcance del Informe Global del Mercado de fintech as a service
| Infraestructura de Depósitos y Cuentas |
| Infraestructura de Pagos y Transacciones |
| Infraestructura de Emisión y Procesamiento de Tarjetas |
| Infraestructura de Préstamos y Crédito |
| Infraestructura de Seguros |
| Infraestructura de Inversión y Patrimonio |
| Infraestructura de Activos Digitales |
| Bancos y Otras Entidades Captadoras de Depósitos |
| Empresas de Seguros y Reaseguros |
| Otras Instituciones Financieras Reguladas |
| Empresas y Plataformas No Financieras |
| Instituciones del Sector Público |
| Plataforma y Aplicación Alojadas |
| Servicios de Conectividad, Implementación y Profesionales |
| Operaciones Gestionadas |
| Nube Pública |
| Nube Privada |
| Nube Híbrida |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo | Infraestructura de Depósitos y Cuentas | |
| Infraestructura de Pagos y Transacciones | ||
| Infraestructura de Emisión y Procesamiento de Tarjetas | ||
| Infraestructura de Préstamos y Crédito | ||
| Infraestructura de Seguros | ||
| Infraestructura de Inversión y Patrimonio | ||
| Infraestructura de Activos Digitales | ||
| Por Usuario Final | Bancos y Otras Entidades Captadoras de Depósitos | |
| Empresas de Seguros y Reaseguros | ||
| Otras Instituciones Financieras Reguladas | ||
| Empresas y Plataformas No Financieras | ||
| Instituciones del Sector Público | ||
| Por Componente de Servicio | Plataforma y Aplicación Alojadas | |
| Servicios de Conectividad, Implementación y Profesionales | ||
| Operaciones Gestionadas | ||
| Por Modelo de Implementación | Nube Pública | |
| Nube Privada | ||
| Nube Híbrida | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de fintech as a service para 2031?
Se proyecta que la categoría alcance los 43,6 mil millones de USD en 2031, creciendo desde los 23,5 mil millones de USD en 2026 a una CAGR del 13,1%.
¿Qué tipo de servicio está creciendo más rápido?
Se proyecta que la infraestructura de activos digitales crezca a una CAGR del 23,4% hasta 2031.
¿Qué usuarios finales están impulsando el crecimiento más sólido?
Se proyecta que las empresas y plataformas no financieras crezcan a una CAGR del 17,6% hasta 2031 a medida que integran funciones financieras en los servicios al cliente.
¿Por qué es importante la nube pública para las plataformas de servicios financieros?
La nube pública mantuvo el 52,3% en 2025 y se proyecta que crezca al 15,1% hasta 2031 porque respalda la escala y la implementación multirregional.
¿Qué región lideró la demanda global en 2025?
América del Norte lideró con una participación del 45,9% en 2025, respaldada por redes de bancos patrocinadores e infraestructura de pagos en tiempo real.
¿Cuáles son las principales barreras para la adopción?
La integración con sistemas heredados, las obligaciones de ciberseguridad y privacidad de datos, la fragmentación regulatoria y la dependencia de socios financieros pueden retrasar las implementaciones.
Última actualización de la página el:



