
Taille et Part du Marché fintech as a service
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.52 Milliards de dollars |
| Taille du Marché (2031) | 43.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.12 % |
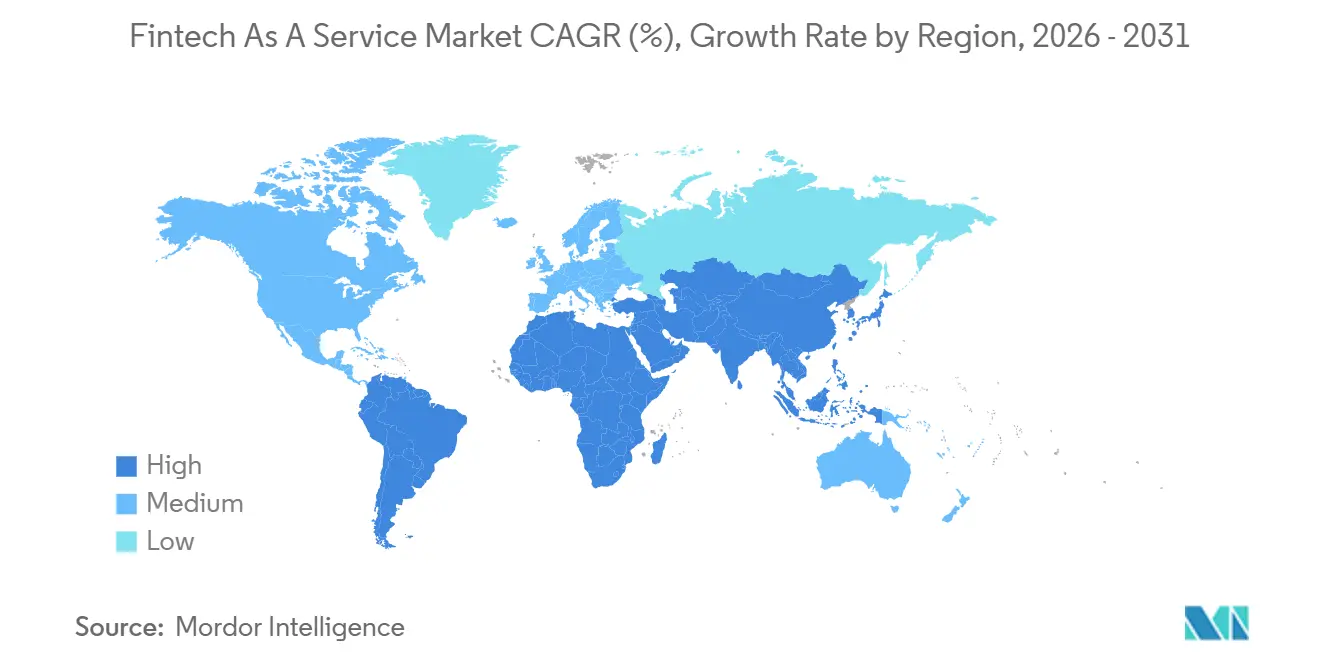
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Amérique du Nord |
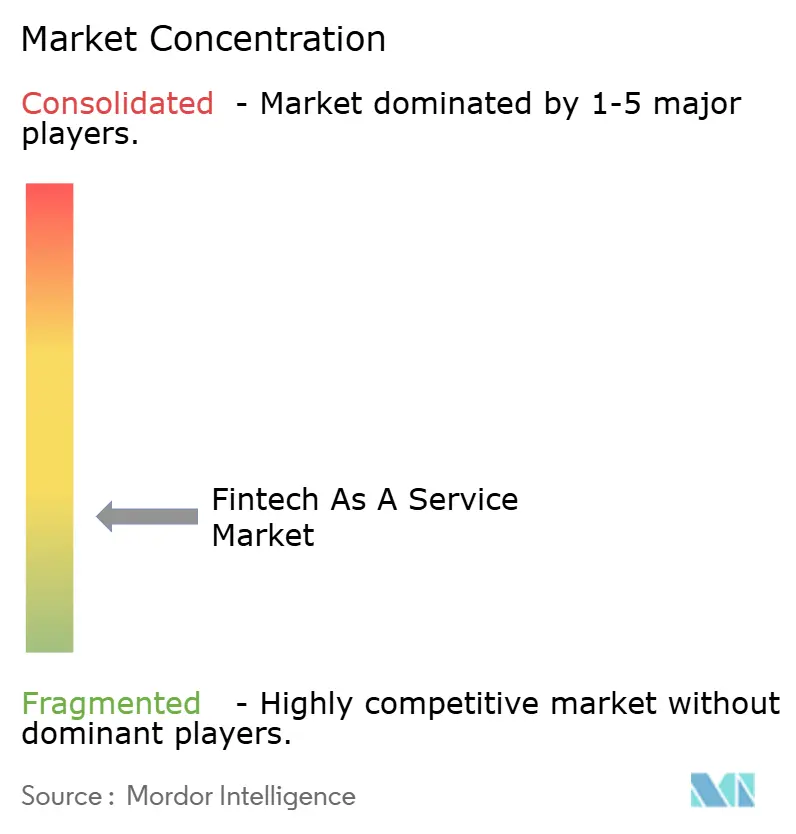
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché fintech as a service par Mordor Intelligence
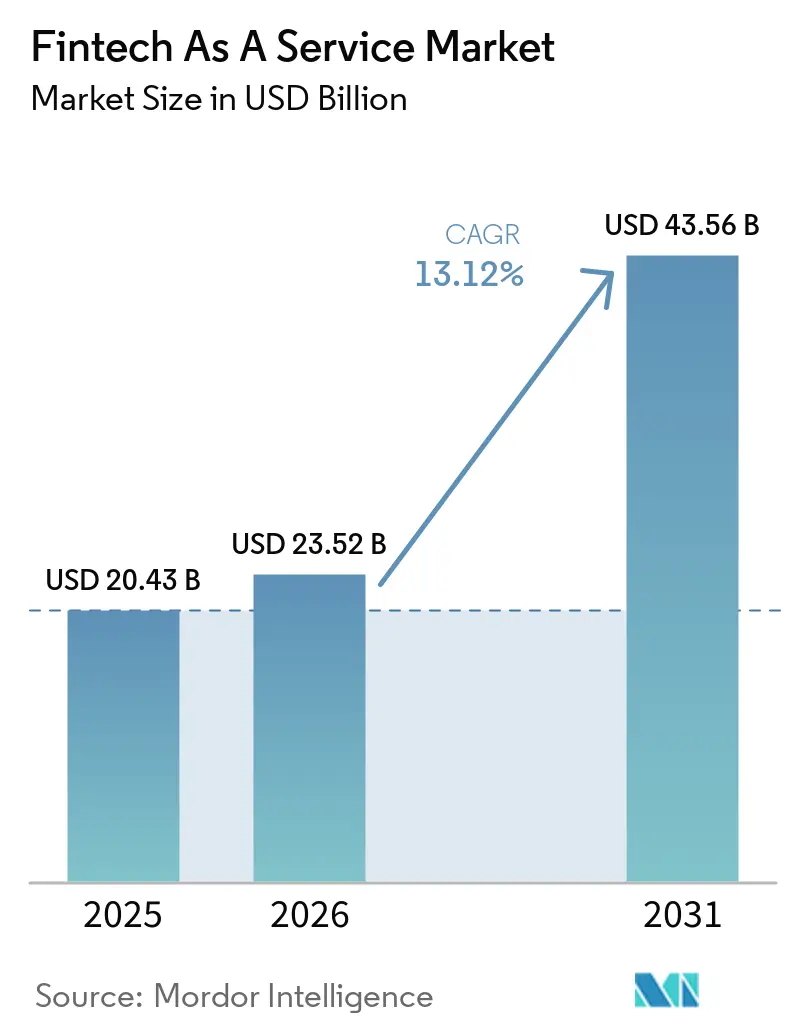
La taille du Marché fintech as a service est projetée à 20,43 milliards USD en 2025, 23,52 milliards USD en 2026, et devrait atteindre 43,56 milliards USD d'ici 2031, avec un CAGR de 13,12% de 2026 à 2031.
Le marché fintech as a service évolue des piles technologiques financières développées en interne vers des services que les entreprises peuvent licencier et intégrer. Ce changement permet aux entreprises extérieures aux services financiers d'ajouter des fonctions de paiement, de prêt et de gestion de compte à leurs parcours clients existants. La finance intégrée, les exigences en matière de banque ouverte et les systèmes de paiement en temps réel soutiennent la demande d'infrastructure modulaire. L'Amérique du Nord a dominé le marché fintech as a service en 2025, tandis que l'Amérique du Sud a enregistré les perspectives de croissance régionale les plus fortes. La réglementation reste importante car des obligations claires peuvent réduire l'incertitude pour les entreprises qui dépendent d'une infrastructure financière tierce.
Points Clés du Rapport
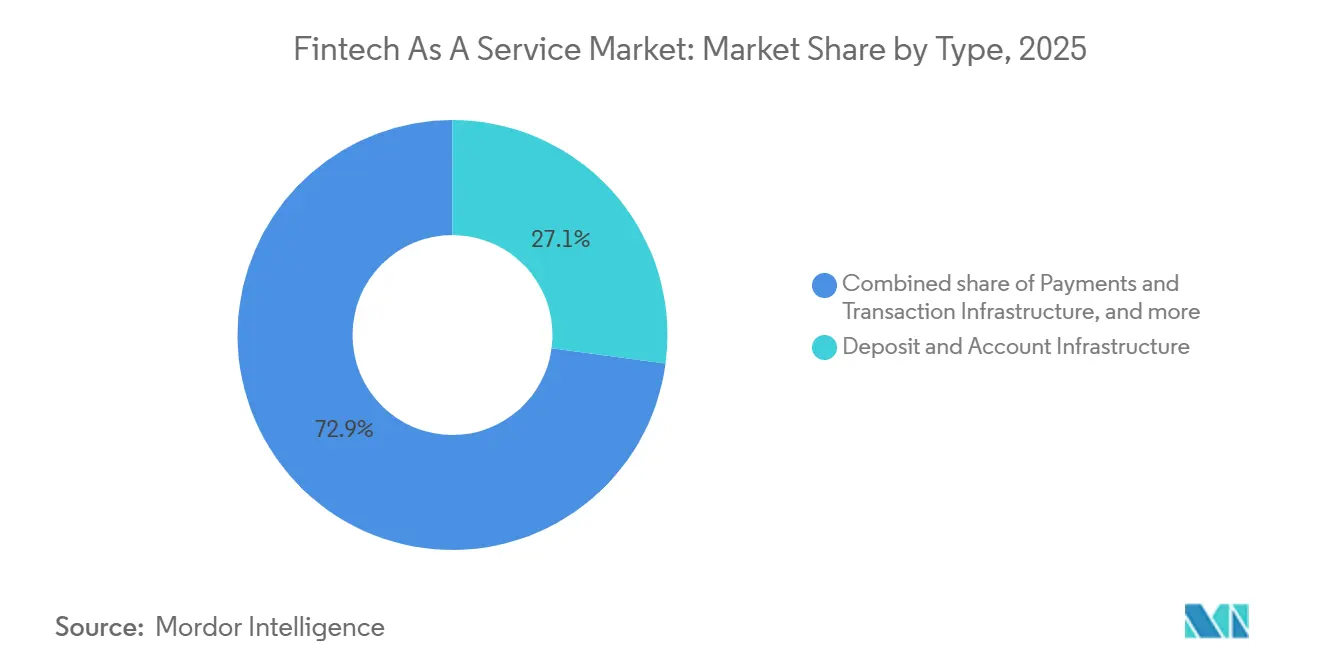
- Par type, l'infrastructure de dépôt et de compte a capturé 27,1% de la part du marché fintech as a service en 2025, tandis que l'infrastructure d'actifs numériques devrait croître à un CAGR de 23,4% jusqu'en 2031.
- Par utilisateur final, les banques et autres établissements de dépôt ont détenu 38,0% de la part du marché fintech as a service en 2025, tandis que les entreprises et plateformes non financières ont enregistré le CAGR projeté le plus élevé à 17,6% jusqu'en 2031.
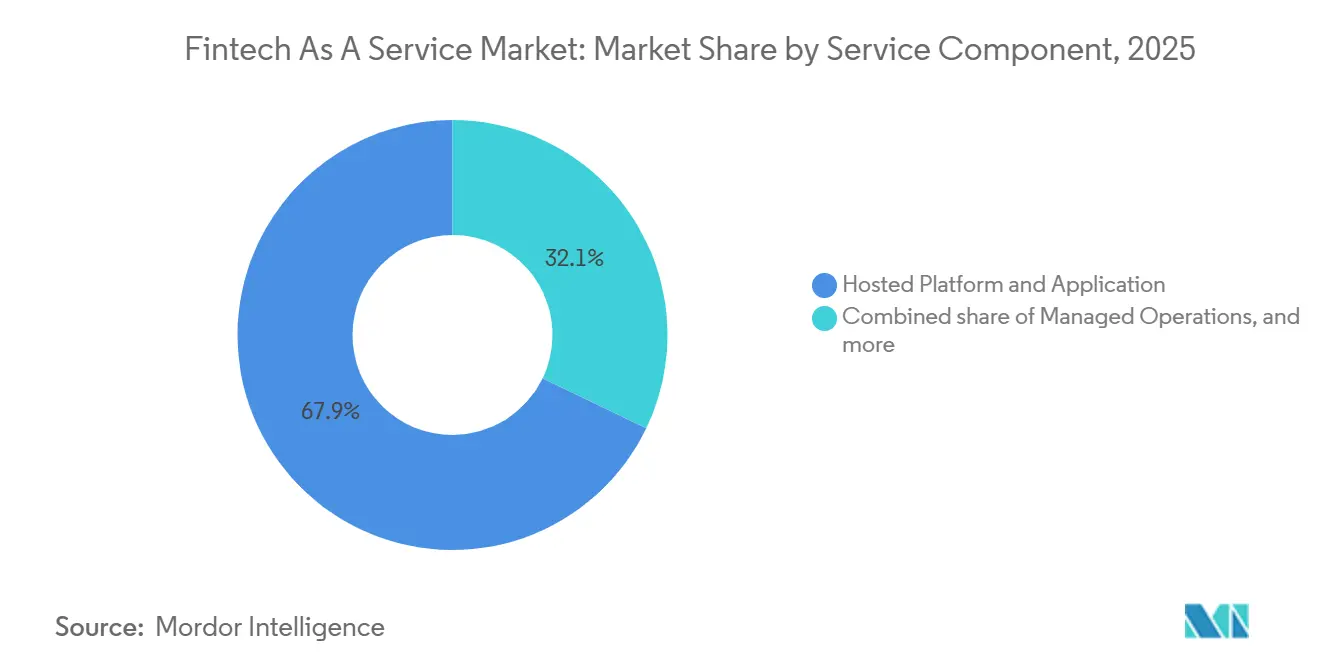
- Par composante de service, la plateforme et l'application hébergées ont représenté 67,9% de la taille du marché fintech as a service en 2025, tandis que les opérations gérées progressent à un CAGR de 15,8% jusqu'en 2031.
- Par modèle de déploiement, le cloud public a représenté 52,3% de la taille du marché fintech as a service en 2025 et devrait se développer à un CAGR de 15,1% jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 45,91% de la taille du marché fintech as a service en 2025, tandis que l'Amérique du Sud devrait croître à un CAGR de 18,09% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial fintech as a service
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Adoption Croissante de la Finance Intégrée | +4.2% | Mondial | Moyen terme (2-4 ans) |
| Demande d'Infrastructure Financière Basée sur les API | +2.8% | Mondial, avec l'Amérique du Nord et l'Europe comme marchés principaux | Moyen terme (2-4 ans) |
| Écosystèmes de Paiement en Temps Réel et Numériques | +2.1% | Asie-Pacifique et Amérique du Sud en tête, avec des retombées vers le MEA | Court terme (≤ 2 ans) |
| Écosystèmes de Banque Ouverte et de Finance Ouverte | +1.9% | Royaume-Uni, UE, Brésil, Australie, avec des retombées vers l'Asie-Pacifique et le MEA | Moyen terme (2-4 ans) |
| Développement Plus Rapide de Produits Financiers | +1.5% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Infrastructure Financière Évolutive et Résiliente | +1.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante de la Finance Intégrée
Les entreprises non financières utilisent la finance intégrée pour rendre les paiements, les comptes et le crédit disponibles au sein de leurs propres produits. Ce cas d'usage rend le marché fintech as a service pertinent pour les entreprises de commerce de détail, les fournisseurs de logiciels, les opérateurs logistiques et les plateformes numériques. Les fonctions financières intégrées peuvent soutenir la fidélisation des clients et créer de nouvelles sources de revenus pour ces entreprises. Ce mouvement déplace également la demande vers des prestataires capables de combiner la livraison technique avec des capacités de conformité. Les acheteurs sont plus susceptibles de préférer les fournisseurs disposant de contrles établis lorsque des produits financiers sont proposés à de grands groupes de clients. Cette préférence soutient les prestataires qui offrent un modèle opérationnel de bout en bout plutôt qu'une interface de programmation d'application étroite.
Demande Croissante d'Infrastructure Financière Basée sur les API et Modulaire
Les institutions financières et les acheteurs d'entreprise recherchent des systèmes qui se connectent aux technologies existantes sans nécessiter un remplacement complet du cœur de système. Le marché fintech as a service bénéficie lorsque les institutions utilisent des interfaces de programmation d'application pour ajouter des services par étapes. Une approche modulaire permet à une organisation d'introduire une fonction sans modifier tous les processus sous-jacents à la fois. Les prestataires doivent néanmoins démontrer une intégration fiable, des engagements de niveau de service et un soutien clair aux activités de conformité. Ces exigences font des connexions éprouvées aux systèmes bancaires centraux un facteur de sélection important. Le résultat favorise les fournisseurs qui disposent de capacités d'intégration réutilisables dans plusieurs environnements financiers.
Expansion des Écosystèmes de Paiement en Temps Réel et Numériques
Les rails de paiement en temps réel fournissent la vitesse de transaction que de nombreux services de finance intégrée requièrent. L'UPI indien a atteint 741 banques participantes en juillet 2026 et a traité 24 162 crore de transactions au cours de l'exercice 2026[1]https://www.businesstoday.in/latest/economy/story/741-banks-on-upi-how-india-built-the-worlds-biggest-real-time-payments-ecosystem-551210-2026-08-25. Le système est également opérationnel dans 11 pays, étendant sa pertinence au-delà des paiements nationaux. Les systèmes de paiement matures aident les entreprises à offrir des versements plus rapides et à soutenir les produits de fonds de roulement. Ils peuvent également réduire le risque de règlement dans les intégrations de plateformes modulaires. Ces conditions élargissent l'utilisation pratique du marché fintech as a service pour les organisations qui ne souhaitent pas conserver de flottant au jour le jour.
Expansion des Écosystèmes de Banque Ouverte et de Finance Ouverte
La banque ouverte crée un besoin plus large de connexions sécurisées entre les institutions financières et les tiers agréés. Le marché fintech as a service peut fournir les outils de connectivité et de conformité requis pour ces connexions. Les règles brésiliennes de banque en tant que service ont établi des obligations de conformité pour les opérateurs, avec une date limite de mise en œuvre en décembre 2026[2]https://okai.com.br/banco-central/documentos/2025-11-28/resolucao-conjunta-n-16. Le cadre européen d'accès aux données financières devrait étendre la portabilité des données au-delà des comptes bancaires aux assurances, investissements, retraites et prêts hypothécaires. Cette portée plus large peut accroître la demande de systèmes gérant le consentement, l'échange de données et les contrôles opérationnels. Les institutions préparent des couches d'API avant que les délais de conformité définitifs ne soient entièrement fixés.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Complexité d'Intégration des Systèmes Hérités | -2.1% | Mondial, plus aiguë en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Cybersécurité, Confidentialité des Données et Risques de Conformité | -1.4% | Mondial | Moyen terme (2-4 ans) |
| Fragmentation Réglementaire et Conformité Transfrontalière | -0.8% | UE, Royaume-Uni, Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Dépendance à l'égard de Partenaires Financiers Tiers | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'Intégration des Plateformes FaaS avec les Systèmes Financiers Hérités
L'intégration des systèmes hérités reste une contrainte opérationnelle immédiate pour le marché fintech as a service. De nombreuses grandes banques utilisent des systèmes construits sur des piles technologiques plus anciennes et des routines de traitement par lots. Ces environnements peuvent entrer en conflit avec l'échange de données en temps réel attendu par les plateformes modernes de services financiers. La logique métier non documentée et les dépendances de données cachées peuvent retarder les modifications de schéma lors des programmes de migration. Les coûts d'intégration peuvent donc allonger les cycles de décision des entreprises et augmenter le risque de projet. Les prestataires disposant d'adaptateurs préconstruits pour les principaux systèmes centraux sont mieux positionnés lorsque les acheteurs souhaitent éviter une intégration en mode greenfield.
Cybersécurité, Confidentialité des Données Financières et Risques de Conformité
Les plateformes fintech as a service peuvent détenir ou traiter des informations sensibles pour plusieurs clients institutionnels. Cette concentration crée une exposition opérationnelle et réputationnelle lorsque les contrôles d'accès ou les flux de données ne sont pas gérés de manière adéquate. Les modèles de livraison multi-locataires nécessitent une séparation claire entre les clients et un contrôle cohérent du chiffrement et de l'accès aux données. Les acheteurs réglementés attendent également la preuve qu'un prestataire peut satisfaire aux exigences d'audit et de sécurité. La certification ISO/IEC 27001 est devenue une considération d'approvisionnement importante dans les secteurs réglementés. Ces exigences peuvent augmenter les coûts d'entrée pour les petits fournisseurs et faire de l'investissement en conformité une exigence opérationnelle continue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type : L'Infrastructure d'Actifs Numériques Mène les Perspectives de Croissance
L'infrastructure de dépôt et de compte a détenu 27,1% en 2025, ce qui en fait le plus grand type de service sur le marché fintech as a service. Cette position reflète le besoin d'ouverture de compte, d'émission d'IBAN virtuel et de gestion de grand livre avant l'ajout d'autres produits financiers. Les banques et les prestataires non bancaires ont besoin de ces fonctions pour fournir des services de compte contrôlés. L'infrastructure de paiement et de transaction bénéficie également de la même approche de livraison modulaire. L'infrastructure d'émission et de traitement de cartes soutient les programmes nécessitant des contrôles de carte et un traitement des transactions. L'infrastructure de prêt et de crédit permet aux plateformes d'ajouter des fonctions de financement aux parcours clients. L'infrastructure d'assurance reste plus modeste, mais elle peut se développer à mesure que les entreprises proposent des produits de protection contextuels. L'infrastructure d'investissement et de gestion de patrimoine joue un rôle similaire lorsque les plateformes introduisent des services d'investissement. L'infrastructure d'actifs numériques devrait croître à un CAGR de 23,4% jusqu'en 2031, le taux le plus rapide parmi les types de services. Le volume mensuel de stablecoins a atteint 7,2 milliards USD en février 2026, dépassant les 6,8 milliards USD du réseau ACH des États-Unis[3]https://www.marqeta.com/blog/marqeta-partners-with-zerohash-for-stablecoin-cards-heres-what-it-means-for-card-programs.
Les services d'actifs numériques font partie intégrante de l'infrastructure institutionnelle plus large plutôt que de fonctions crypto séparées. La clarté réglementaire dans le cadre du règlement européen sur les marchés des crypto-actifs et de la loi américaine GENIUS soutient ce mouvement. Ces cadres fournissent des conditions de licence plus définies pour les prestataires de services d'actifs numériques. Cet environnement peut encourager les institutions financières à mettre en production des programmes de règlement en stablecoins et de tokenisation. Broadridge a étendu ses capacités de tokenisation en mai 2026 pour traiter les titres tokenisés et conventionnels dans un seul cadre de contrôle. Cette approche montre comment la capacité en actifs numériques peut être fournie dans le cadre de contrôles opérationnels établis. Le marché fintech as a service peut donc soutenir un modèle de service récurrent pour l'activité d'actifs numériques réglementée. Les prestataires devront maintenir des normes de licence, de traitement et de contrôle pour les actifs conventionnels et tokenisés. Les perspectives de croissance ne suppriment pas le besoin d'une gouvernance opérationnelle rigoureuse. Elles augmentent plutôt l'importance des prestataires capables de répondre aux exigences institutionnelles.


Par Utilisateur Final : Les Plateformes Non Financières Entraînent la Croissance la Plus Rapide
Les banques et autres établissements de dépôt ont détenu 38,0% du marché fintech as a service en 2025. Ces institutions utilisent des couches de service pour étendre l'accès aux API et accélérer le développement de produits sans remplacer leurs systèmes centraux. Elles ont également besoin d'outils pour les aider à respecter leurs obligations en matière de banque ouverte. Les entreprises d'assurance et de réassurance constituent un groupe de demande distinct pour les capacités de données financières et de distribution. Les autres institutions financières réglementées utilisent la même infrastructure pour connecter les produits et les processus de conformité. Les institutions du secteur public peuvent utiliser des rails numériques réglementés pour les programmes de décaissement. Les entreprises et plateformes non financières devraient croître à un CAGR de 17,6% jusqu'en 2031. Les entreprises de commerce de détail, de logistique et de logiciels intègrent des outils de paiement, de prêt et de gestion de compte dans leurs offres existantes. Ces fonctions peuvent améliorer la fidélisation et diversifier les sources de revenus. Leur adoption fait des besoins opérationnels des entreprises une considération centrale pour les prestataires.
Les plateformes logicielles verticales, les places de marché et les opérateurs de l'économie des petits boulots sont des utilisateurs clés des services financiers intégrés. Leurs besoins varient selon le type de transaction, la base d'utilisateurs et l'environnement réglementaire. Cette variation donne aux fournisseurs l'opportunité de regrouper des fonctions financières pour des contextes commerciaux spécifiques. Visa et Airwallex ont entamé une collaboration en 2026 pour développer des solutions de finance intégrée pour les plateformes de fret et d'expédition. Cette initiative reflète la demande d'infrastructure financière dans des environnements opérationnels B2B complexes. De tels déploiements peuvent rendre le changement de prestataire plus difficile une fois que les fonctions financières sont intégrées aux flux de travail quotidiens. Temenos a également lancé des agents d'intelligence artificielle et des copilotes en 2026 pour les flux de travail bancaires centraux et la surveillance de la criminalité financière. Ce développement montre comment l'automatisation fait partie de l'infrastructure utilisée par les institutions financières. Le marché fintech as a service doit soutenir à la fois la livraison de produits et les besoins opérationnels continus des clients. Ces besoins comprennent l'intégration, la surveillance et l'accès contrôlé aux données financières.
Par Composante de Service : Les Opérations Gérées Gagnent en Importance
La plateforme et l'application hébergées ont détenu 67,9% en 2025, reflétant leur rôle central sur le marché fintech as a service. Une grande partie des revenus de cette catégorie provient des licences de plateforme et de l'accès aux logiciels pour les applications bancaires, de paiement et de conformité. Les services de connectivité soutiennent les liens entre la plateforme, les systèmes clients et les partenaires financiers. Les services de mise en œuvre et les services professionnels restent importants pour les entreprises disposant d'environnements hérités complexes. Les opérations gérées devraient croître à un CAGR de 15,8% jusqu'en 2031. Les clients s'attendent de plus en plus à ce que les fournisseurs prennent en charge la surveillance continue de la conformité, la surveillance de la fraude, la réconciliation et les opérations de lutte contre le blanchiment d'argent. Cette préférence peut réduire le besoin pour un client de constituer des équipes internes dédiées à chaque activité. Elle lie également la prestation de services plus étroitement aux opérations quotidiennes du client. Les prestataires doivent donc démontrer que leurs contrôles opérationnels peuvent être maintenus dans le temps.
Les services gérés peuvent créer des revenus récurrents au-delà de la mise en œuvre initiale et des licences logicielles. Ils répondent également à la charge opérationnelle liée à la gestion des obligations réglementaires dans plusieurs juridictions. Mambu a obtenu la certification du programme Swift Enabler en juillet 2026 pour la connectivité Swift Alliance Cloud native dans le cloud pour les institutions financières du GCC. La certification permet à Mambu de gérer les exigences d'infrastructure, de sécurité et de conformité pour ses clients. Cet exemple montre comment un prestataire peut convertir un travail de mise en œuvre technique en prestation de service continue. Les acheteurs peuvent favoriser ce modèle lorsque le recrutement interne en matière de conformité devient difficile ou coûteux. Le marché fintech as a service ne se limite donc pas à l'accès aux logiciels. Il comprend également le travail opérationnel continu nécessaire au bon fonctionnement des services financiers. Les opérations gérées peuvent devenir plus influentes lorsqu'un acheteur valorise un prestataire unique et responsable. Cela ne remplace pas la supervision interne, mais peut transférer les responsabilités routinières au fournisseur. La croissance du segment reflète ce changement dans les préférences des acheteurs.
Par Modèle de Déploiement : Le Cloud Public Détient la Position Dominante et la Croissance la Plus Rapide
Le cloud public a détenu 52,3% en 2025 et devrait croître à un CAGR de 15,1% jusqu'en 2031. Il combine la plus grande part de déploiement avec le taux de croissance le plus rapide sur le marché fintech as a service. Les plateformes de cloud public peuvent évoluer avec les volumes de transactions et soutenir le déploiement dans plusieurs régions. Cette capacité aide les entreprises à pénétrer de nouveaux marchés sans investissement en capital équivalent dans leur propre infrastructure. Elle soutient également le provisionnement rapide lorsqu'un client introduit de nouveaux produits. Ces caractéristiques correspondent aux besoins des entreprises non financières et des sociétés fintech axées sur la croissance. Le cloud privé reste pertinent pour les institutions ayant des exigences de résidence des données ou de résilience opérationnelle. Le cloud hybride peut soutenir les grandes banques qui mettent à jour leurs couches orientées client tout en conservant leurs systèmes centraux établis. Le choix du modèle de déploiement dépend des attentes réglementaires, des préférences en matière de risque et de l'environnement technologique existant du client.
L'adoption du cloud public est étroitement liée au modèle opérationnel du prestataire et de ses clients. Un service basé sur le cloud peut orienter les dépenses d'infrastructure vers une utilisation qui évolue avec la demande. Ce modèle peut être utile pour les organisations qui ont besoin d'ajouter de la capacité sans la construire en interne. Les acheteurs exigent toujours des contrôles de sécurité et la preuve que l'environnement répond aux attentes réglementaires. Les cadres ISO/IEC 27001 et Cloud Security Alliance sont pertinents dans ce processus d'approvisionnement. Les environnements cloud précertifiés peuvent réduire une partie du travail d'audit requis pour le déploiement en entreprise. Le marché fintech as a service bénéficie lorsque les prestataires combinent l'évolutivité du cloud avec des contrôles documentés. Les modèles privés et hybrides continuent de servir les clients qui nécessitent un équilibre différent entre contrôle et flexibilité. Aucun modèle unique ne convient à toutes les institutions réglementées. La position dominante continue du cloud public reflète la demande d'évolutivité, de déploiement multi-régions et d'un déploiement de services plus rapide.
Analyse Géographique
L'Amérique du Nord a détenu 45,9% du marché fintech as a service en 2025. La région combine un grand groupe de prestataires de plateformes avec des acheteurs d'entreprise opérant à une échelle institutionnelle. Les États-Unis disposent d'un écosystème de banques sponsors établi qui soutient le développement de produits par les fintechs et les entreprises non financières. FedNow a atteint 1 725 institutions membres au premier trimestre 2026 et a traité 2,73 millions de transactions d'une valeur de 271,3 milliards USD au cours de ce trimestre. RTP a traité 128 millions de transactions d'une valeur de 480 milliards USD au cours de la même période. Le Canada ajoute une cohorte bancaire numérique en expansion, tandis que les rails SPEI du Mexique créent une demande précoce d'infrastructure de paiement modulaire. La règle de la Section 1033 du CFPB reste une variable non résolue pour les stratégies de finance ouverte après sa finalisation en 2024 et sa reconsidération à partir d'août 2025.
L'Amérique du Sud est la partie régionale à la croissance la plus rapide du marché fintech as a service, avec le Brésil comme principal moteur. Les règles formelles brésiliennes de banque en tant que service créent des exigences de conformité définies pour les opérateurs. Cette clarté peut réduire l'incertitude pour les entreprises qui envisagent une infrastructure financière tierce. Pix, la loi fintech du Chili et le bac à sable réglementaire de la Colombie soutiennent un environnement de finance intégrée plus large dans la région. L'Europe est portée par l'activité au Royaume-Uni et en Allemagne. Les exigences de la PSD3 et le cadre FIDA attendu encouragent les institutions à préparer une infrastructure API prête pour la finance ouverte. Ces besoins soutiennent la demande d'outils de connectivité, de gestion du consentement et de conformité. Le tableau régional montre que la réglementation peut encourager l'adoption lorsque les obligations applicables sont claires.
L'Asie-Pacifique comprend des marchés nationaux avec différents niveaux d'infrastructure de paiement et de données ouvertes. L'UPI indien représente une source majeure de densité de transactions pour les banques et les fintechs qui souhaitent ajouter des couches financières. L'Australie a étendu son droit aux données des consommateurs aux prêteurs non bancaires en juillet 2026, et le partage des données des consommateurs est prévu pour commencer en novembre 2026. Le Moyen-Orient et l'Afrique sont encore en phase de développement précoce, mais offrent une opportunité à plus long terme pour le marché fintech as a service. La Banque centrale des Émirats arabes unis a achevé le projet Aperta en juin 2026 en tant qu'initiative de finance ouverte interopérable à l'échelle internationale. Le projet positionne l'infrastructure API standardisée comme un modèle possible pour la connectivité transfrontalière. La feuille de route SAMA de l'Arabie saoudite et l'écosystème fintech en pleine croissance d'Afrique du Sud soutiennent également le développement progressif de l'infrastructure. Ces marchés régionaux exigent que les prestataires s'adaptent aux conditions réglementaires et de paiement locales.

Paysage Concurrentiel
Le marché fintech as a service reste très fragmenté, aucun prestataire unique ne détenant une position dominante sur le marché. Stripe, Adyen, FIS et Fiserv disposent d'avantages grâce à la connectivité directe aux systèmes de paiement, aux licences bancaires et à la couverture dans plusieurs juridictions. Ces capacités peuvent réduire le coût et la complexité de la prestation de services à grande échelle. Les relations d'entreprise de longue date peuvent également rendre une plateforme difficile à remplacer une fois intégrée dans les processus opérationnels. Adyen a lancé Adyen Agentic en juin 2026, proposant des API modulaires pour les transactions via des plateformes d'intelligence artificielle conversationnelle. Le produit a été conçu avec le protocole OpenAI Agentic Commerce et est compatible avec le paiement par intelligence artificielle de Meta. Cette initiative place l'infrastructure de paiement et de conformité au sein du commerce médiatisé par l'intelligence artificielle. Elle reflète également le besoin pour les fournisseurs de répondre à l'évolution des canaux de transaction des entreprises.
Des opportunités subsistent dans la finance intégrée B2B verticale, les services transfrontaliers multi-devises et le soutien à la conformité pour les entreprises opérant dans plusieurs juridictions. Ces domaines nécessitent à la fois une intégration technique et une couverture réglementaire pratique. L'unité Bridge de Stripe a obtenu l'approbation conditionnelle de l'OCC en février 2026 pour établir une banque fiduciaire nationale. L'approbation peut soutenir la future garde d'actifs numériques, l'émission de stablecoins et la gestion des réserves dans un cadre fédéral. Les rails en dollars numériques pourraient devenir une option d'infrastructure supplémentaire pour les paiements transfrontaliers. Les spécialistes natifs du cloud tels que Mambu, ClearBank et Airwallex se font concurrence en combinant l'intégration technique avec une couverture de licence régionale. Leur modèle peut offrir une alternative aux clients qui ne souhaitent pas assembler plusieurs solutions ponctuelles. La concurrence dépend donc de la capacité à fournir un service contrôlé couvrant la technologie, la réglementation et les opérations.
Fiserv et Mastercard ont annoncé un partenariat mondial en août 2026 pour intégrer Mastercard Merchant Cloud dans Commerce Hub de Fiserv. Le partenariat offre aux commerçants une connexion unique aux services Mastercard sur les canaux en ligne, mobile et en magasin. Adyen a introduit Intelligent Money Movement en avril 2026 pour connecter les paiements, la gestion de la liquidité et les versements sur une seule plateforme. Le produit fonctionne en continu et a été déployé pour Etsy, Expedia Group et Vinted. Ces actions montrent que les principaux fournisseurs vont au-delà des fonctions de paiement individuelles. Ils construisent des plateformes plus larges qui connectent le traitement des transactions, la gestion opérationnelle et les services aux clients. Le marché fintech as a service récompense les prestataires capables de démontrer leur résilience et leur responsabilité dans ce périmètre plus large.
Leaders du Secteur fintech as a service
PayPal Holdings, Inc.
Mastercard Incorporated
Stripe, Inc.
Fiserv, Inc.
Block, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Fiserv et Mastercard ont annoncé un partenariat stratégique mondial intégrant Mastercard Merchant Cloud dans Commerce Hub de Fiserv, offrant aux grands commerçants d'entreprise une connexion unique aux services avancés de Mastercard sur les canaux en ligne, mobile et en magasin. Le partenariat renforce le rôle de Fiserv auprès des grands commerçants mondiaux qui distribueraient autrement les volumes de paiement sur des plateformes concurrentes.
- Juin 2026 : Adyen a lancé Adyen Agentic, une suite d'API modulaires permettant aux entreprises d'effectuer des transactions via des plateformes d'intelligence artificielle conversationnelle sans reconstruire l'infrastructure commerciale. Compatible avec le paiement par intelligence artificielle de Meta et co-développé avec le protocole OpenAI Agentic Commerce, il positionne Adyen comme la couche d'infrastructure pour le commerce médiatisé par l'intelligence artificielle à l'échelle de l'entreprise.
- Avril 2026 : Adyen a lancé Intelligent Money Movement, un produit de trésorerie connectant les paiements, la gestion de la liquidité et les versements sur une seule plateforme. Déployé pour Etsy, Expedia Group et Vinted, il règle les fonds jusqu'à 3 jours plus rapidement que la moyenne du secteur et fonctionne 24h/24 et 7j/7, en s'appuyant sur les licences bancaires directes d'Adyen aux États-Unis, au Royaume-Uni et en Europe.
- Février 2026 : L'unité Bridge de Stripe a obtenu l'approbation conditionnelle de l'OCC pour établir une banque fiduciaire nationale, autorisant la future garde d'actifs numériques, l'émission de stablecoins et la gestion des réserves de stablecoins dans un cadre réglementaire fédéral.


Portée du Rapport Mondial sur le Marché fintech as a service
| Infrastructure de Dépôt et de Compte |
| Infrastructure de Paiement et de Transaction |
| Infrastructure d'Émission et de Traitement de Cartes |
| Infrastructure de Prêt et de Crédit |
| Infrastructure d'Assurance |
| Infrastructure d'Investissement et de Gestion de Patrimoine |
| Infrastructure d'Actifs Numériques |
| Banques et Autres Établissements de Dépôt |
| Entreprises d'Assurance et de Réassurance |
| Autres Institutions Financières Réglementées |
| Entreprises et Plateformes Non Financières |
| Institutions du Secteur Public |
| Plateforme et Application Hébergées |
| Services de Connectivité, de Mise en Œuvre et Services Professionnels |
| Opérations Gérées |
| Cloud Public |
| Cloud Privé |
| Cloud Hybride |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type | Infrastructure de Dépôt et de Compte | |
| Infrastructure de Paiement et de Transaction | ||
| Infrastructure d'Émission et de Traitement de Cartes | ||
| Infrastructure de Prêt et de Crédit | ||
| Infrastructure d'Assurance | ||
| Infrastructure d'Investissement et de Gestion de Patrimoine | ||
| Infrastructure d'Actifs Numériques | ||
| Par Utilisateur Final | Banques et Autres Établissements de Dépôt | |
| Entreprises d'Assurance et de Réassurance | ||
| Autres Institutions Financières Réglementées | ||
| Entreprises et Plateformes Non Financières | ||
| Institutions du Secteur Public | ||
| Par Composante de Service | Plateforme et Application Hébergées | |
| Services de Connectivité, de Mise en Œuvre et Services Professionnels | ||
| Opérations Gérées | ||
| Par Modèle de Déploiement | Cloud Public | |
| Cloud Privé | ||
| Cloud Hybride | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché fintech as a service d'ici 2031 ?
La catégorie devrait atteindre 43,6 milliards USD d'ici 2031, en croissance à partir de 23,5 milliards USD en 2026 à un CAGR de 13,1%.
Quel type de service connaît la croissance la plus rapide ?
L'infrastructure d'actifs numériques devrait croître à un CAGR de 23,4% jusqu'en 2031.
Quels utilisateurs finaux entraînent la croissance la plus forte ?
Les entreprises et plateformes non financières devraient croître à un CAGR de 17,6% jusqu'en 2031 en intégrant des fonctions financières dans leurs services clients.
Pourquoi le cloud public est-il important pour les plateformes de services financiers ?
Le cloud public a détenu 52,3% en 2025 et devrait croître à 15,1% jusqu'en 2031 car il soutient l'évolutivité et le déploiement multi-régions.
Quelle région a dominé la demande mondiale en 2025 ?
L'Amérique du Nord a dominé avec une part de 45,9% en 2025, soutenue par les réseaux de banques sponsors et l'infrastructure de paiement en temps réel.
Quels sont les principaux obstacles à l'adoption ?
L'intégration des systèmes hérités, les obligations de cybersécurité et de confidentialité des données, la fragmentation réglementaire et la dépendance à l'égard des partenaires financiers peuvent retarder les déploiements.
Dernière mise à jour de la page le:



