
Tamanho e Participação do Mercado de Ferroligas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 65.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 82.07 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.66 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ferroligas por Mordor Intelligence
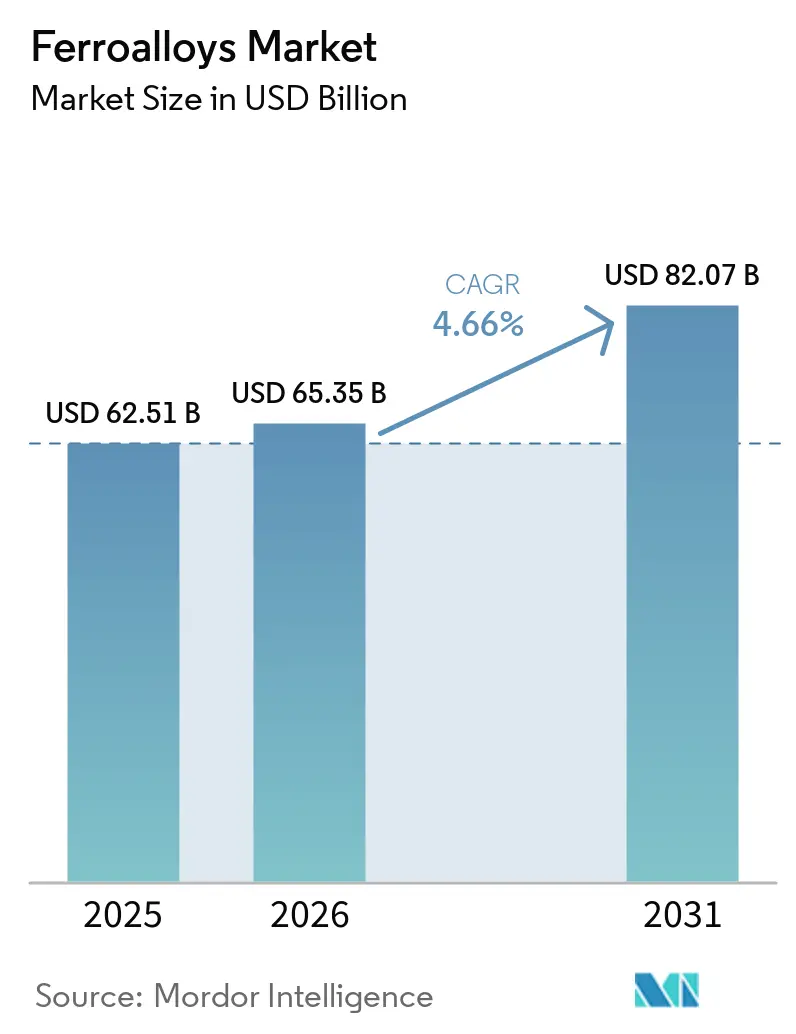
O tamanho do mercado de ferroligas foi avaliado em 62,51 bilhões de USD em 2025 e estima-se que cresça de 65,35 bilhões de USD em 2026 para atingir 82,07 bilhões de USD até 2031, a um CAGR de 4,66% durante o período de previsão (2026-2031). As ferroligas são insumos essenciais na produção de aço, apoiando a ligação, desoxidação, dessulfuração e resistência à corrosão tanto em operações de alto-forno quanto em operações de forno elétrico a arco. A produção global de aço bruto atingiu 1.849,4 Mt em 2025, enquanto a demanda global de aço está prevista em 1.724 Mt em 2026 e 1.762 Mt em 2027. O mercado de ferroligas é moldado por mudanças na produção de aço, à medida que a capacidade do forno elétrico a arco e a demanda por aço de maior qualidade aumentam a necessidade de adições controladas de ligas. Índia, Sudeste Asiático e partes da África estão contribuindo para o crescimento da demanda, enquanto a China enfrenta um ciclo imobiliário mais fraco, deslocando o crescimento para infraestrutura, manufatura e aplicações de aço especial. As estratégias competitivas concentram-se no acesso seguro ao minério, fornecimento confiável de eletricidade, rotas de produção de menor emissão de carbono e na capacidade de fornecer material de grau especificado para a produção de aço por redução direta de ferro e forno elétrico a arco.
Principais Conclusões do Relatório
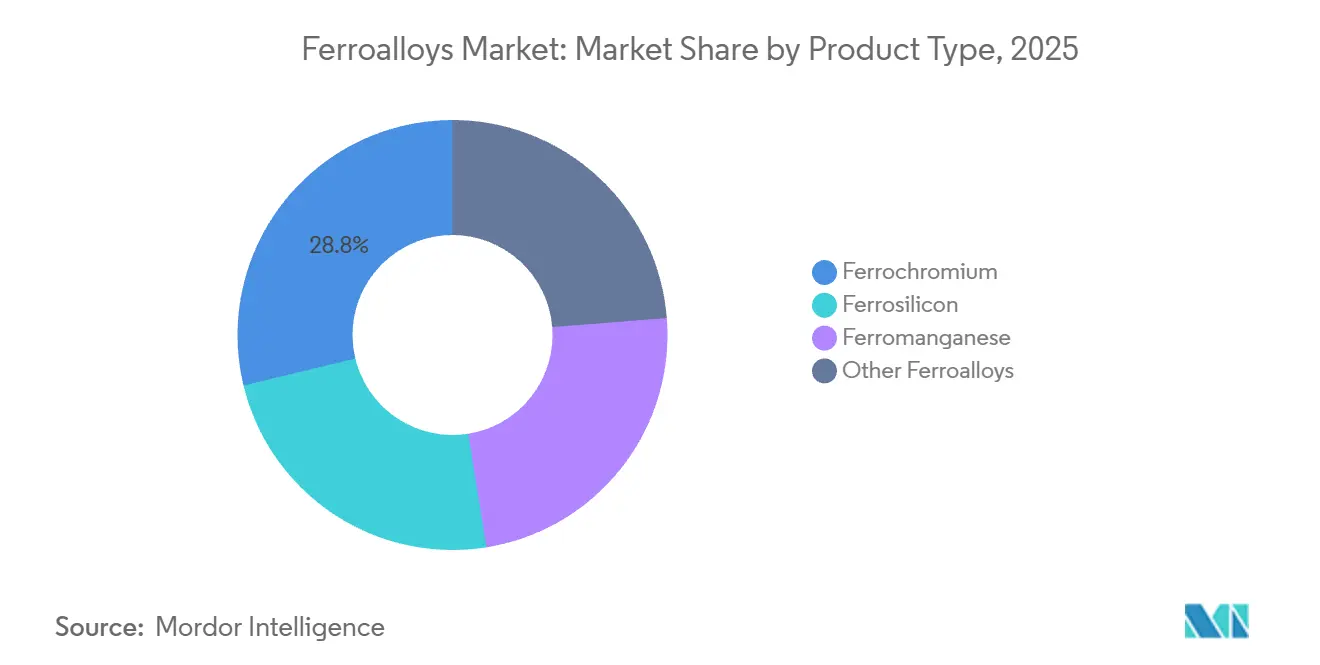
- Por tipo de produto, o ferrocromo detinha 28,78% da participação do mercado de ferroligas em 2025, enquanto o ferrossilício está previsto para expandir a um CAGR de 5,14% até 2031.
- Por aplicação, o aço carbono e de baixa liga representou 43,06% do mercado de ferroligas em 2025, enquanto o ferro fundido está previsto para expandir a um CAGR de 5,32% até 2031.
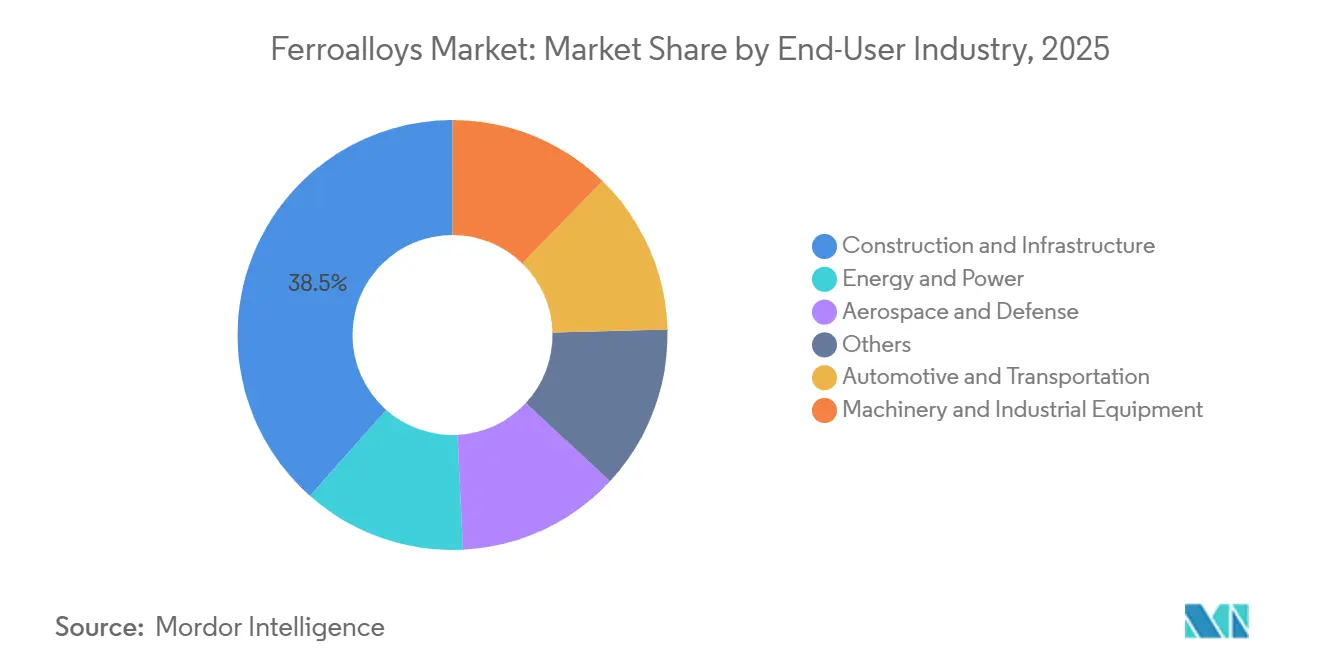
- Por indústria do usuário final, construção e infraestrutura capturou 38,47% da participação do mercado de ferroligas em 2025, enquanto automotivo e transporte estão previstos para crescer a um CAGR de 5,78% até 2031.
- Por geografia, a Ásia-Pacífico representou 58,44% da receita regional em 2025 e está prevista para crescer a um CAGR de 5,66% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento Estrutural na Produção Global de Aço | +1.5% | Global, com maior demanda da Índia, ASEAN e África | Médio prazo (2-4 anos) |
| Investimento em Infraestrutura, Habitação e Indústria | +1.2% | Ásia-Pacífico, Oriente Médio, África | Médio prazo (2-4 anos) |
| Demanda por Materiais para Aço Inoxidável, Automotivo e Veículos Elétricos | +0.9% | Global: maior na China, Coreia do Sul, Alemanha e Índia | Longo prazo (≥ 4 anos) |
| Produção de Aço de Baixo Carbono e Demanda por Ligas de Maior Pureza | +0.5% | UE, América do Norte, Japão, Coreia do Sul, Índia | Longo prazo (≥ 4 anos) |
| Projetos de Ferro de Redução Direta Prontos para Hidrogênio | +0.3% | UE, Oriente Médio, Índia, Suécia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Estrutural na Produção Global de Aço
A produção global de aço continua sendo o principal sinal de demanda para o mercado de ferroligas. A demanda mundial de aço está prevista em 1.724 Mt em 2026 e 1.762 Mt em 2027. Esse crescimento regional compensa parcialmente uma perspectiva mais fraca na China e amplia a base de clientes para ligas de manganês, cromo e silício. A produção de aço em forno elétrico a arco requer química de liga rigorosamente controlada, pois a sucata pode introduzir elementos residuais mais difíceis de gerenciar no fundido. A produção global de ferro de redução direta (DRI) atingiu um recorde de 151 Mt em 2025, aumentando 7,2% em relação ao ano anterior, com as plantas MIDREX respondendo por 82,3 Mt desse total.
O crescimento da produção de DRI adiciona uma dimensão de qualidade à demanda por ligas relacionadas ao aço. As aciarias que utilizam maiores proporções de DRI requerem insumos com composição mais consistente e menor teor residual, o que sustenta a demanda por ferroligas de grau especificado em vez de apenas graus a granel. O mercado de ferroligas, portanto, se beneficia tanto da produção de aço quanto dos requisitos de maior qualidade das novas rotas de produção de aço. Os produtores que conseguem manter química consistente têm um caminho mais claro para as cadeias de fornecimento de fornos elétricos a arco. Esses requisitos também tornam o controle de produção, a seleção de minério e o fornecimento confiável de energia mais importantes para a competitividade dos fornecedores.
Investimento em Infraestrutura, Habitação e Indústria
O investimento em infraestrutura sustenta a demanda por aço estrutural, barras de reforço, aço de engenharia e produtos longos que utilizam ferroligas. Especificações mais elevadas para zonas sísmicas e aplicações costeiras podem exigir tolerâncias mais rígidas de silício e manganês do que os graus estruturais mais antigos. Como resultado, o mercado de ferroligas pode se beneficiar de mudanças nos requisitos de qualidade do aço, mesmo onde o crescimento em tonelagem é modesto. A demanda está distribuída entre edifícios, sistemas de transporte, portos, corredores ferroviários e instalações industriais.
O padrão geográfico da demanda por construção importa tanto quanto a produção agregada de aço. As economias da Índia, do Sudeste Asiático e da África são importantes porque combinam necessidades de infraestrutura com bases manufatureiras em expansão. A China continua sendo o maior consumidor individual de ferroligas, mas sua demanda de aço está prevista para contrair 1,5% em 2026, à medida que a correção imobiliária continua. O Japão apresenta um quadro mais misto, com a construção civil e a construção naval mantendo-se estáveis ou melhorando modestamente, enquanto a demanda automotiva enfrenta pressão. A Federação Japonesa de Ferro e Aço identifica a concorrência de veículos elétricos chineses e a política tarifária dos EUA como fatores que afetam as perspectivas automotivas[1]. Essa variação no uso final torna o planejamento regional de vendas mais importante para os fornecedores de ferroligas.
Demanda por Aço Inoxidável, Automotivo e Materiais para Veículos Elétricos
O aço inoxidável é uma importante fonte de demanda por ferrocromo, pois o cromo é essencial para sua resistência à corrosão. A Associação Internacional de Desenvolvimento do Cromo relatou que a forte produção de aço inoxidável continuou a sustentar a demanda por minério de cromo e ferrocromo no primeiro semestre de 2026. Essa relação confere ao ferrocromo uma ligação direta com os ciclos de produção de aço inoxidável. Os produtores automotivos também utilizam aço de alta resistência avançado em estruturas de veículos elétricos, invólucros de baterias e sistemas de segurança. Esses graus requerem adições cuidadosamente controladas de manganês e silício, e a mudança para aços veiculares mais resistentes pode aumentar a intensidade de liga por veículo.
O panorama automotivo difere entre os principais países produtores. As perspectivas de aço especial do Japão são mais restritas porque a demanda automotiva está sob pressão, embora a construção naval permaneça com alta utilização. O mercado de ferroligas está, portanto, exposto tanto à produção de aço utilizado em veículos quanto à composição dos graus de aço selecionados. O ferromanganês e o ferrossilício se beneficiam quando os produtores adotam graus que requerem maior resistência, conformabilidade ou proteção contra corrosão. A demanda de aço inoxidável, automotivo e aplicações de veículos elétricos em conjunto favorece os produtores que conseguem fornecer graus consistentes ao longo de longos ciclos de qualificação de clientes.
Produção de Aço de Baixo Carbono e Demanda por Ligas de Maior Pureza
A transição para a produção em forno elétrico a arco e o maior uso de DRI criou demanda por ferroligas de maior pureza. A Índia produziu 58,8 Mt de DRI em 2025, um aumento de 7,4% em relação ao ano anterior, de acordo com a MIDREX. A China também estabeleceu uma meta para que o aço produzido em forno elétrico supere 15% da produção nacional, o que aumentaria a demanda por insumos que atendam aos requisitos químicos dos fornos elétricos a arco. O ferromanganês de baixo fósforo e o ferrocromo de médio carbono estão bem alinhados com essa rota de produção. O menor teor residual ajuda as siderúrgicas a gerenciar os limites de qualidade associados à sucata e ao DRI, criando uma posição mais favorável para fornecedores com matérias-primas controladas e qualidade de processo estável.
Os projetos de DRI prontos para hidrogênio reforçam essa necessidade, pois se destinam a alimentar a produção de aço de baixa emissão em fornos elétricos a arco. Um estudo do Conselho Internacional de Transporte Limpo (ICCT) estimou os custos de insumos de ferroligas em 1.214,19 USD por tonelada na produção de aço verde por hidrogênio-DRI-forno elétrico a arco nos EUA, representando 38% dos custos totais de recursos. Isso indica que as ferroligas permanecem insumos importantes em uma rota de aço de menor emissão de carbono. A oportunidade não se limita a uma maior demanda por material; também depende da capacidade de fornecer graus que atendam a especificações químicas rigorosas. A indústria de ferroligas está, portanto, cada vez mais diferenciada por pureza, teor de carbono e confiabilidade, e não apenas pela produção. Essa mudança pode beneficiar os fornecedores de graus premium, mas eleva os requisitos técnicos e de capital para os produtores menores.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Eletricidade e Agentes Redutores | -0.9% | África do Sul, Europa e Índia, com efeitos mais amplos nas margens globais de fundição | Curto prazo (≤ 2 anos) |
| Concentração do Fornecimento de Minério e Interrupções Logísticas | -0.8% | Global, com risco de origem concentrado na África do Sul e no Cazaquistão | Médio prazo (2-4 anos) |
| Conformidade com Normas de Carbono e Encargo de Retrofit | -0.5% | Importadores da UE e exportadores de alta emissão na África do Sul, China e Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Eletricidade e Agentes Redutores
Os custos de eletricidade são uma grande restrição à produção de ferroligas, pois os fornos de arco submerso são altamente intensivos em energia. A energia pode representar de 40% a 60% dos custos de produção de ferroligas, deixando as margens das fundições altamente expostas aos preços de energia. A África do Sul ilustra a dimensão desse problema, pois as tarifas de eletricidade aumentaram mais de 900% desde 2008. No final de 2025, apenas 8 dos mais de 80 fornos de ferroligas estavam em operação no país. Essas condições reduziram a competitividade internacional da fundição local, apesar da forte posição do país em minério, e aumentaram a importância dos contratos de eletricidade nas decisões de operação de capacidade e investimento.
Essa restrição vai além da África do Sul. A Transalloys emitiu avisos de demissão em dezembro de 2025 após os altos custos de eletricidade tornarem difícil competir internacionalmente. Os altos preços de energia na Europa também criaram pressão sobre a capacidade de aço e ferroligas. Os produtores com energia hidrelétrica própria ou eletricidade contratada a menor custo detêm uma vantagem de custo material. Isso favorece locais de produção como China e Noruega em detrimento de regiões com preços de energia elevados ou voláteis. Como resultado, o mercado de ferroligas pode registrar deslocamentos de capacidade mesmo quando a disponibilidade de minério permanece inalterada. Para os compradores, essa concentração aumenta o valor de arranjos de fornecimento geograficamente diversificados.
Concentração do Fornecimento de Minério e Interrupções Logísticas
O fornecimento de cromo está concentrado em um número limitado de áreas produtoras. O Cazaquistão e o sul da África detêm 95% dos recursos mundiais de minério de cromo[2]. A África do Sul respondeu por 23 Mt de produção de minério de cromita em 2025 e continua sendo uma base central de fornecimento de ferrocromo. Essa concentração significa que mudanças de política, restrições de transporte, escassez de energia ou interrupções operacionais podem afetar rapidamente a disponibilidade global. O apoio da África do Sul a possíveis controles de exportação de minério de cromo em outubro de 2025 adicionou incerteza sobre os fluxos futuros de matérias-primas. Os grandes produtores integrados estão em melhor posição para gerenciar esse risco, pois podem combinar operações de minério, fundição e logística.
O fornecimento de manganês enfrenta exposição semelhante a interrupções logísticas. A Eramet relatou que suas operações no Gabão foram interrompidas após um incêndio em uma planta no início de 2026, enquanto seu programa de capital incluía gastos para melhorar a cadeia logística no Gabão. As fundições menores que compram minério e agentes redutores no mercado spot têm menos proteção contra tais interrupções. Atrasos no transporte de minério podem elevar custos e afetar o desempenho de entrega. O mesmo risco se aplica quando um grande país produtor muda sua política de exportação. O fornecimento seguro é, portanto, uma questão competitiva fundamental no mercado de ferroligas e ajuda a explicar por que as siderúrgicas a jusante podem preferir fornecedores com sistemas de abastecimento integrados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Silício Lidera o Crescimento à Medida que o Mix de Ligas se DiversificaO ferrocromo detinha 28,78% da receita por produto em 2025, tornando-se a maior categoria de produto no mercado de ferroligas. Sua posição reflete os requisitos de cromo da produção de aço inoxidável e a escala em que o aço inoxidável é fabricado. O ferrossilício está projetado para ser o tipo de produto de crescimento mais rápido, com um CAGR de 5,14% entre 2026 e 2031. É utilizado como desoxidante na produção de aço em forno elétrico a arco e também serve a aplicações relacionadas ao silício. Em agosto de 2025, a Ferroglobe converteu dois fornos, um nos Estados Unidos e um na Europa, da produção de silício metálico para a produção de ferrossilício. A conversão adicionou 35.000 a 40.000 toneladas de capacidade anual de ferrossilício em resposta a uma economia de produto mais favorável.
A China adicionou capacidade de ferrocromo de alto carbono no primeiro semestre de 2026, o que alterou temporariamente os equilíbrios regionais de oferta antes que uma desaceleração sazonal da demanda moderasse o impulso dos preços. O ferromanganês continua importante para o controle de enxofre em aços carbono e ligados. Outras ferroligas, incluindo ferroníquel, ferrovanádio e ferromolibdênio, atendem a requisitos mais especializados em aeroespacial, defesa e equipamentos de energia. As operações de forno elétrico a arco requerem ferromanganês de menor fósforo e ferrocromo de menor carbono para gerenciar elementos residuais. As medidas de salvaguarda europeias introduzidas em novembro de 2025 também afetaram as decisões de abastecimento. A Elkem retomou a produção em suas plantas de Rana e Salten e declarou que o aperto da oferta poderia sustentar os preços após a redução pela UE das cotas de aço isentas de tarifas a partir de julho de 2026.

Por Aplicação:
O Aço Carbono Domina a Produção, o Segmento de Fundição Registra Crescimento Mais RápidoO aço carbono e de baixa liga representou 43,06% do mercado de ferroligas em 2025, a maior participação de qualquer aplicação. O aço carbono e de baixa liga é amplamente utilizado em construção estrutural, dutos, carrocerias automotivas e engenharia geral, fornecendo a base de produção central para o mercado de ferroligas. O aço ligado e especial tem maior teor de ferroligas por tonelada devido aos requisitos precisos de ferramentas aeroespaciais, equipamentos de energia e chapas de grau nuclear. O aço inoxidável também é amplamente utilizado, pois contém cromo, que proporciona resistência à corrosão. A Jindal Stainless reportou receita líquida de INR 11.279 crore (1,35 bilhão de USD) no primeiro trimestre do exercício fiscal 2027, alta de 10,5% em relação ao ano anterior, após o comissionamento de sua aciaria de fundição na Indonésia em março de 2026.
O ferro fundido é a aplicação de crescimento mais rápido, com um CAGR previsto de 5,32% até 2031. As fundições utilizam ferrossilício para controlar a morfologia da grafita e ferromanganês para melhorar o desempenho de tração em graus de ferro fundido. Componentes de motores de veículos elétricos e peças de suspensão de precisão fundida sustentam requisitos de especificação mais elevados, ampliando o mercado de ferroligas além dos produtos primários de aço. As vendas de veículos de passeio na Índia estão previstas em 6 a 6,5 milhões de unidades no exercício fiscal 2026-27, o que sustenta a atividade de fundição e a demanda associada por ligas. Outras aplicações incluem eletrodos de soldagem, superligas e usos especiais relacionados à eletrônica. Embora esses usos adicionem demanda em quantidades menores e não alterem materialmente o mix geral de aplicações, eles sustentam a demanda por graus premium selecionados.
Por Indústria do Usuário Final:
A Construção Ancora a Produção, o Automotivo Registra o Crescimento Mais RápidoConstrução e infraestrutura detinham 38,47% da receita do usuário final em 2025. O segmento utiliza aço ligado em barras de reforço, seções estruturais, pontes, edifícios e infraestrutura de transporte. O investimento em infraestrutura e manufatura na Índia, no Sudeste Asiático e na África sustenta essa base de demanda, conferindo ao mercado de ferroligas uma ampla base de demanda recorrente de construção. O investimento em infraestrutura da China também deve fornecer demanda incremental à medida que os governos locais respondem à fraqueza no setor imobiliário.
Automotivo e transporte estão previstos para crescer a um CAGR de 5,78% até 2031, a taxa mais rápida entre as indústrias de usuários finais. O aço de alta resistência avançado utilizado em estruturas de veículos elétricos, invólucros de baterias e sistemas de colisão requer adições de manganês mais controladas do que o aço veicular convencional, elevando o papel das ferroligas no aço de grau veicular e criando um fluxo de demanda de maior valor dentro do mercado de ferroligas. Máquinas e equipamentos industriais geram demanda constante por aços de engenharia utilizados em mineração, construção e maquinário industrial. As aplicações de energia e eletricidade requerem ligas de alta especificação para energia eólica offshore, estruturas nucleares e dutos. Aeroespacial e defesa permanecem usuários finais de pequenas quantidades, mas requerem graus premium de ferroníquel, ferrovanádio e ferrotitânio.
Análise Geográfica
Mercado de Ferroligas da APAC
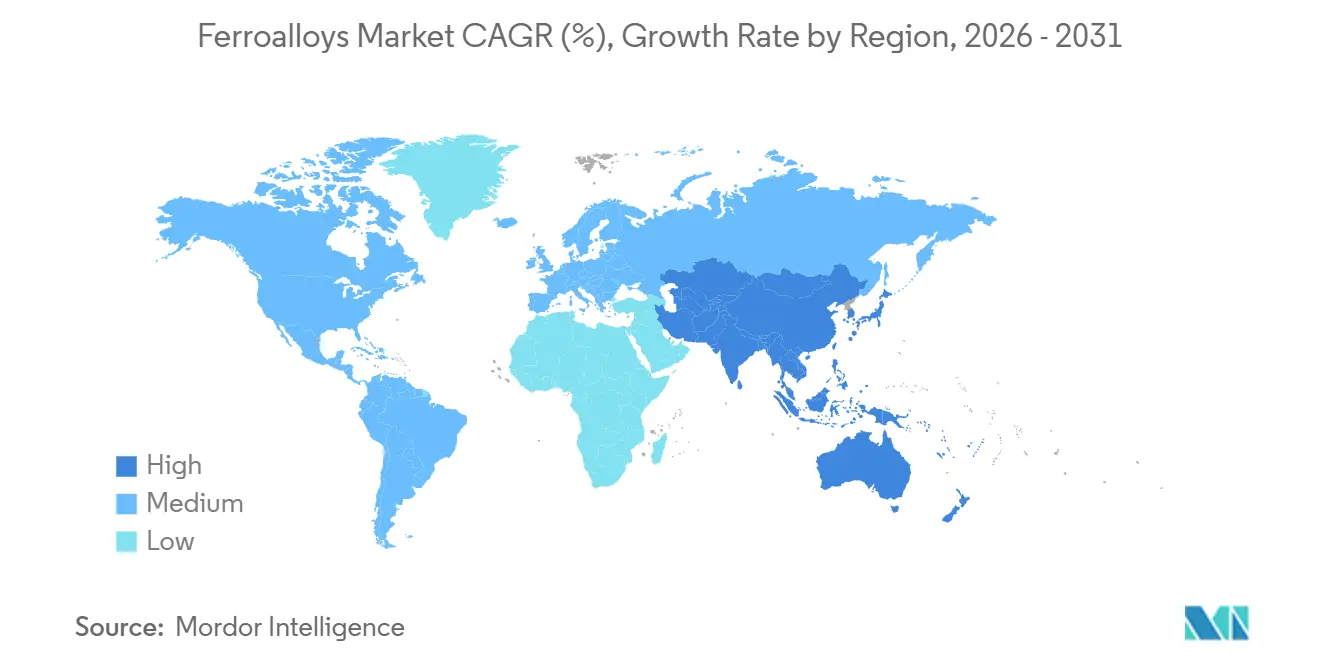
A Ásia-Pacífico respondeu por 58,44% da receita regional em 2025 e deverá registrar o crescimento regional mais rápido, com um CAGR de 5,66% até 2031. A China é o maior centro de produção e consumo da região, abrigando o maior sistema de fabricação de aço do mundo. Essa escala torna a Ásia-Pacífico a principal área de demanda no mercado de ferroligas. A expansão dos fornos elétricos a arco continua a elevar a intensidade de ligas por tonelada de aço produzida. A Índia apresenta uma perspectiva de crescimento contrastante, com a produção de aço bruto atingindo 164,9 Mt em 2025, alta de 10,4% em relação ao ano anterior.
Mercado de Ferroligas da América do Norte
O Japão possui demanda estável proveniente da construção naval e da construção civil, embora suas perspectivas para o setor automotivo sejam mais fracas. A Coreia do Sul mantém demanda oriunda das cadeias de suprimentos automotiva, de construção naval e de equipamentos. O México contribui para a demanda por meio de seu papel na montagem automotiva. A Ferroglobe citou a política industrial ocidental e o abastecimento doméstico como fatores relevantes para seu posicionamento de mercado.
Mercado de Ferroligas da EMEA e da América do Sul
A Europa enfrenta os efeitos combinados das exigências de descarbonização, dos altos preços de energia e da concorrência das importações. O Mecanismo de Ajuste de Carbono na Fronteira da UE entrou em sua fase definitiva em 1º de janeiro de 2026, afetando o ferro, o aço e outros insumos de alta intensidade de carbono. Na América do Sul, a demanda está concentrada no Brasil, onde a demanda por aço cresceu 7,8% em 2025 antes de as perspectivas regionais se moderarem. No Oriente Médio e na África, a demanda é sustentada por programas de infraestrutura. A África do Sul permanece uma fonte crítica de ferrocromo devido à sua base de minério de cromita.
Cenário Competitivo
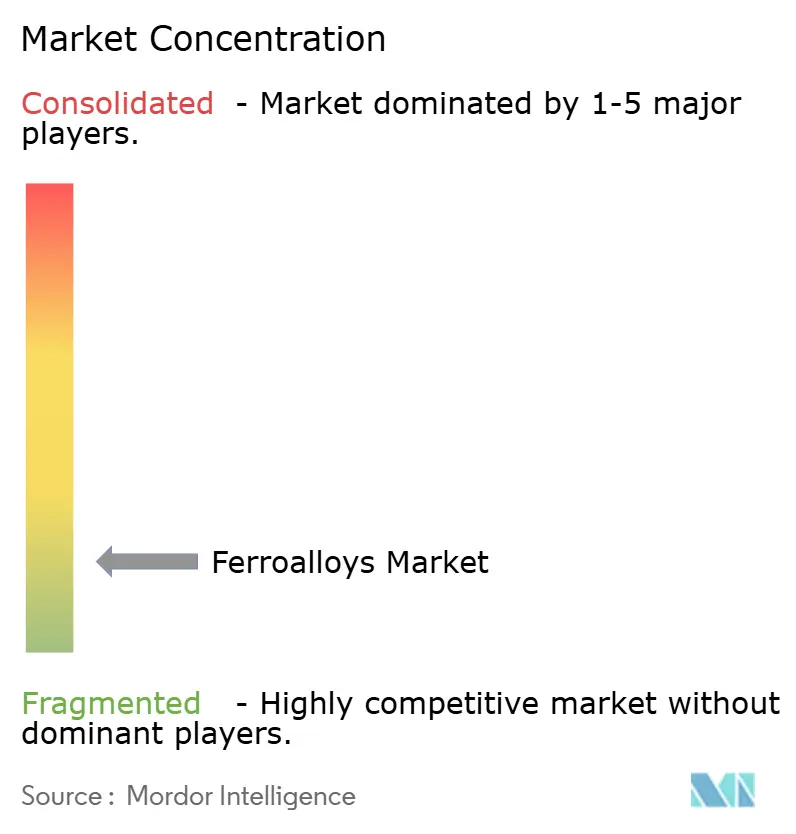
O mercado de ferroligas é fragmentado. Grandes produtores integrados operam ativos de cromo na África do Sul e no Cazaquistão, e operações de silício e manganês na Noruega e na França. Entidades ligadas ao Estado chinês também detêm posições significativas de capacidade. Centenas de fundições menores operam na China, na Índia e no Cazaquistão. Essa estrutura limita o poder de precificação de muitos fornecedores. A eficiência de custos, o acesso à eletricidade e as matérias-primas próprias são, portanto, fatores competitivos centrais.
A Ferroglobe destaca suas operações ocidentais como um diferencial no âmbito das estruturas de política de materiais críticos da UE e dos EUA. A empresa também está avaliando a retomada das operações na Venezuela, próximo a instalações de energia hidrelétrica. As medidas de salvaguarda da UE aprovadas em novembro de 2025 proporcionaram aos produtores europeus maior proteção contra a pressão das importações. O mecanismo de carbono da UE favorece ainda mais o fornecimento de menor emissão para a região. Essas políticas podem influenciar as decisões de compra juntamente com os preços subjacentes das ligas. Os produtores com produção de menor emissão e fornecimento regional podem se beneficiar dessa estrutura de mercado.
A Eramet assinou um memorando de entendimento com a República Gabonesa em julho de 2026 para uma planta de ligas de manganês de 265.000 toneladas por ano próxima à infraestrutura logística costeira. A Glencore-Merafe finalizou um acordo de preço de eletricidade negociado a 62c/kWh com a Eskom em junho de 2026, permitindo a retomada das fundições de Boshoek e Wonderkop. Produtores menores no Cazaquistão, na Índia e na Indonésia estão expandindo a produção e desenvolvendo relacionamentos diretos com operadores de fornos elétricos a arco asiáticos. A concorrência está cada vez mais centrada em qualidade, confiabilidade de fornecimento, custos de energia e distância de entrega. Os produtores integrados detêm uma posição mais forte quando interrupções logísticas ou diferenças nos preços de energia afetam as fundições independentes menores.
Líderes da Indústria de Ferroligas
-
Glencore
-
China Minmetals Corporation
-
Tata Steel
-
Ferroglobe
-
Samancor Chrome
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ferroligas Empresas cobertas neste relatório
- Assmang Ltd
- China Minmetals Corporation
- Elkem ASA
- Eramet
- Erdos Group
- Eurasian Resources Group
- Ferro Alloys Corporation Ltd.(FACOR)
- Ferroglobe
- Finnfjord AS
- Glencore
- Jindal Stainless Limited
- OM Holdings Ltd.
- SAIL
- Samancor Chrome
- Tata Steel
Desenvolvimentos industriais recentes em Mercado de Ferroligas
- Março de 2026: A Jindal Stainless comissionou sua aciaria de fundição de aço inoxidável de 1,2 MTPA na Indonésia por meio de sua joint venture, antes do prazo previsto, elevando a capacidade total global de fundição na indústria de ferroligas para 4,2 MTPA. A empresa também comprometeu INR 900 crore adicionais (aproximadamente 108 milhões de USD) para aumentar a capacidade de laminação a frio a jusante de 2,05 MTPA para 2,67 MTPA até o exercício fiscal 2028.
- Fevereiro de 2026: A Glencore-Merafe Chrome Venture recomissionou 50% da capacidade operacional da Fundição Lion em Steelpoort, Província de Limpopo, registrando seu primeiro vazamento de produção de ferrocromo em 16 de fevereiro de 2026. A retomada seguiu a aprovação pelo Regulador Nacional de Energia da África do Sul de uma tarifa de eletricidade provisória de 12 meses de 87,74c/kWh, sustentando a produção de ferrocromo no mercado de ferroligas.
Escopo do Relatório Global do Mercado de Ferroligas
A ferroliga é uma mistura de ferro combinada com uma alta proporção de um ou mais outros elementos, como manganês, silício ou cromo. É utilizada principalmente como matéria-prima na produção de aço e metais, onde introduz elementos de liga no aço ou ferro fundido.
O mercado de ferroligas é segmentado por tipo de produto, aplicação, indústria do usuário final e geografia. Por tipo de produto, o mercado é segmentado em ferrossilício, ferromanganês, ferrocromo e outras ferroligas. Por aplicação, o mercado é segmentado em aço carbono e de baixa liga, aço inoxidável, aço ligado e especial, ferro fundido e outros. Por indústria do usuário final, o mercado é segmentado em construção e infraestrutura, automotivo e transporte, máquinas e equipamentos industriais, energia e eletricidade, aeroespacial e defesa, e outros. O relatório também abrange o tamanho do mercado e as previsões para ferroligas em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Ferrossilício |
| Ferromanganês |
| Ferrocromo |
| Outras Ferroligas |
| Aço Carbono e de Baixa Liga |
| Aço Inoxidável |
| Aço Ligado e Especial |
| Ferro Fundido |
| Outros |
| Construção e Infraestrutura |
| Automotivo e Transporte |
| Máquinas e Equipamentos Industriais |
| Energia e Eletricidade |
| Aeroespacial e Defesa |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Ferrossilício | |
| Ferromanganês | ||
| Ferrocromo | ||
| Outras Ferroligas | ||
| Por Aplicação | Aço Carbono e de Baixa Liga | |
| Aço Inoxidável | ||
| Aço Ligado e Especial | ||
| Ferro Fundido | ||
| Outros | ||
| Por Indústria do Usuário Final | Construção e Infraestrutura | |
| Automotivo e Transporte | ||
| Máquinas e Equipamentos Industriais | ||
| Energia e Eletricidade | ||
| Aeroespacial e Defesa | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Ferroligas?
O tamanho do mercado de ferroligas foi avaliado em 62,51 bilhões de USD em 2025 e estima-se que cresça de 65,35 bilhões de USD em 2026 para atingir 82,07 bilhões de USD até 2031, a um CAGR de 4,66% durante o período de previsão (2026-2031).
Qual categoria de produto lidera a demanda por ferroligas?
O ferrocromo liderou a receita por produto com 28,78% em 2025. Sua posição está intimamente ligada à produção de aço inoxidável, onde o cromo é essencial para a resistência à corrosão. A produção de aço inoxidável e a disponibilidade de minério de cromo, portanto, têm um efeito direto sobre a demanda por essa categoria.
Por que os fornos elétricos são importantes para os fornecedores de ferroligas?
Os fornos elétricos a arco requerem química de liga controlada porque a sucata pode conter elementos residuais. Isso eleva a demanda por ferroligas de menor teor residual e grau especificado, especialmente onde o Ferro de Redução Direta (DRI) é utilizado na carga de produção de aço. O mercado de ferroligas se beneficia quando os clientes priorizam química repetível e qualidade confiável em detrimento de material a granel apenas.
Qual setor de usuário final tem as melhores perspectivas de crescimento para ferroligas?
Automotivo e transporte são o segmento de usuário final de crescimento mais rápido, com um CAGR projetado de 5,78% até 2031. Os aços de alta resistência avançados em estruturas de veículos elétricos e invólucros de baterias requerem adições de manganês cuidadosamente controladas. Máquinas, energia, aeroespacial e defesa também requerem graus de liga selecionados, mas em volumes menores.