
Tamaño y Participación del Mercado de Ferroaleaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 65.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 82.07 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ferroaleaciones por Mordor Intelligence
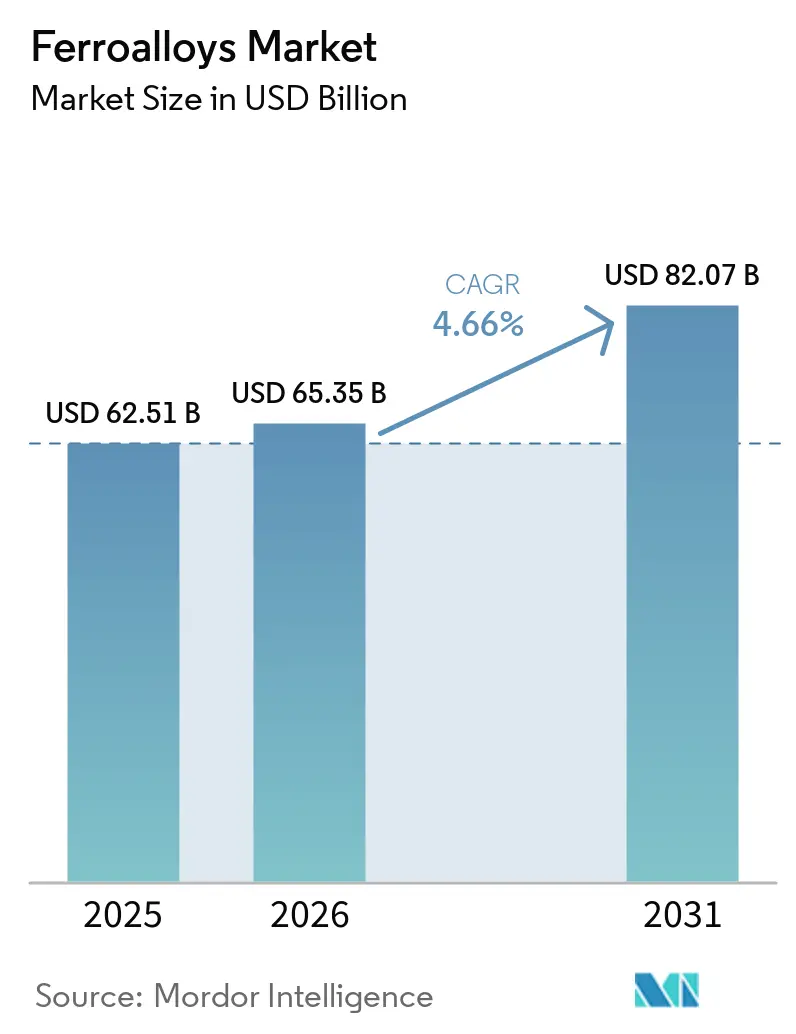
El tamaño del mercado de ferroaleaciones fue valorado en 62,51 mil millones de USD en 2025 y se estima que crecerá desde 65,35 mil millones de USD en 2026 hasta alcanzar los 82,07 mil millones de USD en 2031, a una CAGR del 4,66% durante el período de pronóstico (2026-2031). Las ferroaleaciones son insumos esenciales en la fabricación de acero, ya que apoyan la aleación, la desoxidación, la desulfuración y la resistencia a la corrosión tanto en operaciones de alto horno como de horno de arco eléctrico. La producción mundial de acero bruto alcanzó 1.849,4 Mt en 2025, mientras que la demanda mundial de acero se pronostica en 1.724 Mt en 2026 y 1.762 Mt en 2027. El mercado de ferroaleaciones está moldeado por los cambios en la producción de acero, ya que la capacidad de los hornos de arco eléctrico y la demanda de acero de mayor calidad aumentan la necesidad de adiciones de aleación controladas. India, el Sudeste Asiático y partes de África están contribuyendo al crecimiento de la demanda, mientras que China enfrenta un ciclo inmobiliario más débil, desplazando el crecimiento hacia infraestructura, manufactura y aplicaciones de acero especial. Las estrategias competitivas se centran en el acceso seguro al mineral, el suministro eléctrico confiable, las rutas de producción con menor contenido de carbono y la capacidad de suministrar material de grado especificado para la fabricación de acero mediante hierro de reducción directa y hornos de arco eléctrico.
Conclusiones Clave del Informe
- Por tipo de producto, el ferrcromo representó el 28,78% de la participación del mercado de ferroaleaciones en 2025, mientras que se pronostica que el ferrosilicio se expandirá a una CAGR del 5,14% hasta 2031.
- Por aplicación, el acero al carbono y de baja aleación representó el 43,06% del mercado de ferroaleaciones en 2025, mientras que se pronostica que el hierro fundido se expandirá a una CAGR del 5,32% hasta 2031.
- Por industria de usuario final, la construcción e infraestructura capturó el 38,47% de la participación del mercado de ferroaleaciones en 2025, mientras que se pronostica que el sector automotriz y de transporte crecerá a una CAGR del 5,78% hasta 2031.
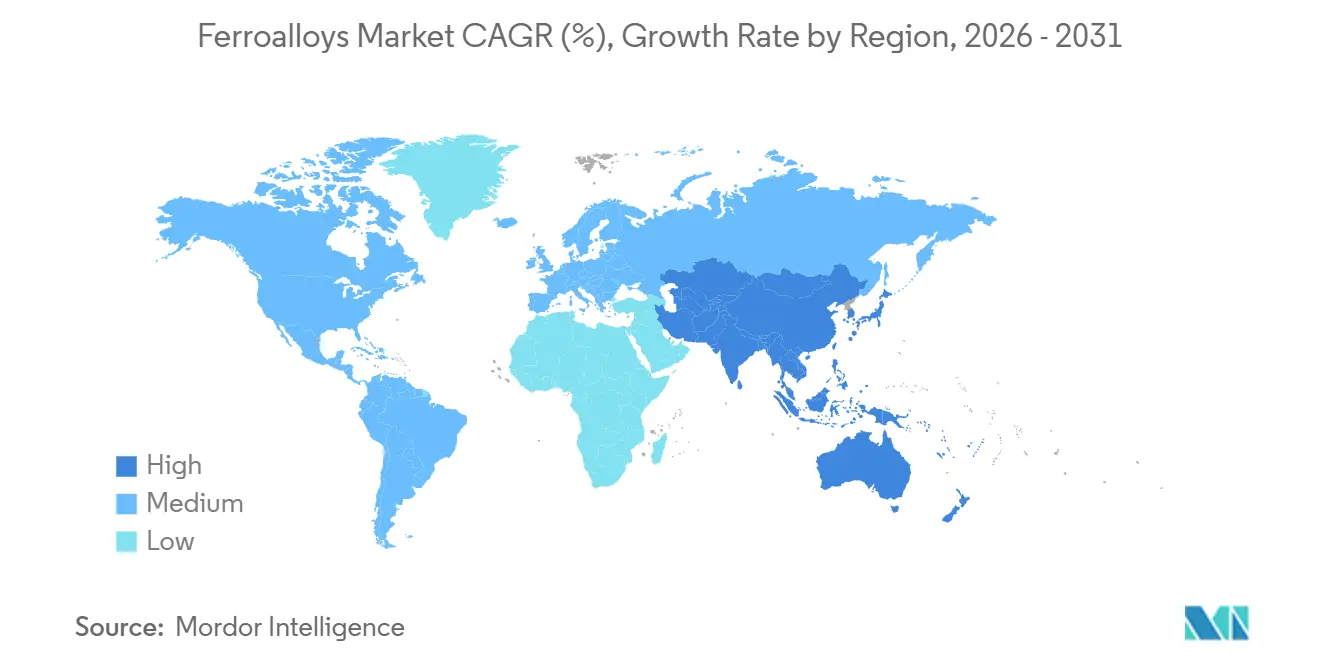
- Por geografía, Asia-Pacífico representó el 58,44% de los ingresos regionales en 2025 y se pronostica que crecerá a una CAGR del 5,66% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Ferroaleaciones
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento Estructural en la Producción Mundial de Acero | +1.5% | Global, con mayor tracción desde India, ASEAN y África | Mediano plazo (2-4 años) |
| Inversión en Infraestructura, Vivienda e Industria | +1.2% | Asia-Pacífico, Oriente Medio, África | Mediano plazo (2-4 años) |
| Demanda de Materiales para Acero Inoxidable, Automotriz y Vehículos Eléctricos | +0.9% | Global: mayor en China, Corea del Sur, Alemania e India | Largo plazo (≥ 4 años) |
| Fabricación de Acero con Bajas Emisiones de Carbono y Mayor Demanda de Aleaciones de Alta Pureza | +0.5% | UE, América del Norte, Japón, Corea del Sur, India | Largo plazo (≥ 4 años) |
| Proyectos de Hierro de Reducción Directa Preparados para Hidrógeno | +0.3% | UE, Oriente Medio, India, Suecia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Estructural en la Producción Mundial de Acero
La producción mundial de acero sigue siendo la señal de demanda primaria para el mercado de ferroaleaciones. La demanda mundial de acero se pronostica en 1.724 Mt en 2026 y 1.762 Mt en 2027. Este crecimiento regional compensa en parte una perspectiva más débil en China y amplía la base de clientes para las aleaciones de manganeso, cromo y silicio. La fabricación de acero en hornos de arco eléctrico requiere una química de aleación estrictamente controlada porque la chatarra puede introducir elementos residuales que son más difciles de gestionar en la fusión. La producción mundial de hierro de reducción directa (DRI) alcanzó un récord de 151 Mt en 2025, con un aumento del 7,2% interanual, con las plantas MIDREX representando 82,3 Mt de ese total.
El crecimiento de la producción de DRI añade una dimensión de calidad a la demanda de aleaciones relacionadas con el acero. Las acerías que utilizan mayores proporciones de DRI requieren insumos con una composición más consistente y menor contenido residual, lo que apoya la demanda de ferroaleaciones de grado especificado en lugar de solo grados a granel. El mercado de ferroaleaciones, por lo tanto, se beneficia tanto de la producción de acero como de los mayores requisitos de calidad de las nuevas rutas de fabricación de acero. Los productores que pueden mantener una química consistente tienen un camino más claro hacia las cadenas de suministro de hornos de arco eléctrico. Estos requisitos también hacen que el control de la producción, la selección del mineral y el suministro eléctrico confiable sean más importantes para la competitividad de los proveedores.
Inversión en Infraestructura, Vivienda e Industria
La inversión en infraestructura apoya la demanda de acero estructural, barras de refuerzo, acero de ingeniería y productos largos que utilizan ferroaleaciones. Las especificaciones más altas para zonas sísmicas y aplicaciones costeras pueden requerir tolerancias más estrictas de silicio y manganeso que los grados estructurales más antiguos. Como resultado, el mercado de ferroaleaciones puede beneficiarse de los cambios en los requisitos de calidad del acero, incluso cuando el crecimiento en tonelaje es modesto. La demanda se distribuye entre edificios, sistemas de transporte, puertos, corredores ferroviarios e instalaciones industriales.
El patrón geográfico de la demanda de construcción importa tanto como la producción total de acero. Las economías de India, el Sudeste Asiático y África son importantes porque combinan necesidades de infraestructura con bases manufactureras en expansión. China sigue siendo el mayor consumidor individual de ferroaleaciones, pero se pronostica que su demanda de acero se contraerá un 1,5% en 2026 a medida que continúa la corrección inmobiliaria. Japón presenta un panorama más mixto, con la construcción civil y la construcción naval manteniéndose estables o mejorando modestamente, mientras que la demanda automotriz enfrenta presión. La Federación Japonesa del Hierro y el Acero identifica la competencia de los vehículos eléctricos chinos y la política arancelaria de EE. UU. como factores que afectan las perspectivas automotrices[1]. Esta variación en el uso final hace que la planificación de ventas regional sea más importante para los proveedores de ferroaleaciones.
Acero Inoxidable, Automotriz y Demanda de Materiales para Vehículos Eléctricos
El acero inoxidable es una fuente importante de demanda de ferrcromo porque el cromo es esencial para su resistencia a la corrosión. La Asociación Internacional de Desarrollo del Cromo informó que la sólida producción de acero inoxidable continuó apoyando la demanda de mineral de cromo y ferrcromo en el primer semestre de 2026. Esta relación otorga al ferrcromo un vínculo directo con los ciclos de producción de acero inoxidable. Los fabricantes de automóviles también utilizan acero de alta resistencia avanzado en estructuras de vehículos eléctricos, carcasas de baterías y sistemas de seguridad. Estos grados requieren adiciones cuidadosamente controladas de manganeso y silicio, y el cambio hacia aceros vehiculares más resistentes puede aumentar la intensidad de aleación por vehículo.
El panorama automotriz difiere entre los principales países productores. Las perspectivas del acero especial de Japón son más limitadas porque la demanda automotriz está bajo presión, aunque la construcción naval se mantiene con alta utilización. El mercado de ferroaleaciones está, por lo tanto, expuesto tanto a la producción de acero utilizado en vehículos como a la composición de los grados de acero seleccionados. El ferromanganeso y el ferrosilicio se benefician cuando los productores adoptan grados que requieren mayor resistencia, formabilidad o protección contra la corrosión. La demanda del acero inoxidable, automotriz y de aplicaciones de vehículos eléctricos en conjunto favorece a los productores que pueden suministrar grados consistentes a lo largo de largos ciclos de calificación de clientes.
Fabricación de Acero con Bajas Emisiones de Carbono y Mayor Demanda de Aleaciones de Alta Pureza
La transición hacia la producción en hornos de arco eléctrico y el mayor uso de DRI ha creado demanda de ferroaleaciones de mayor pureza. India produjo 58,8 Mt de DRI en 2025, un aumento del 7,4% respecto al año anterior, según MIDREX. China también ha establecido un objetivo para que el acero de horno eléctrico supere el 15% de la producción nacional, lo que aumentaría la demanda de insumos que cumplan con los requisitos de química de los hornos de arco eléctrico. El ferromanganeso bajo en fósforo y el ferrcromo de carbono medio están bien alineados con esta ruta de producción. Un menor contenido residual ayuda a los fabricantes de acero a gestionar los límites de calidad asociados con la chatarra y el DRI, creando una posición más favorable para los proveedores con materias primas controladas y calidad de proceso estable.
Los proyectos de DRI preparados para hidrógeno refuerzan esta necesidad, ya que están destinados a alimentar la fabricación de acero verde en hornos de arco eléctrico con bajas emisiones. Un estudio del Consejo Internacional sobre Transporte Limpio (ICCT) estimó los costos de insumos de ferroaleaciones en 1.214,19 USD por tonelada en la producción de acero verde mediante hidrógeno-DRI-horno de arco eléctrico en EE. UU., lo que representa el 38% de los costos totales de recursos. Esto indica que las ferroaleaciones siguen siendo insumos importantes en una ruta de acero con menor contenido de carbono. La oportunidad no se limita a una mayor demanda de material; también depende de la capacidad de suministrar grados que cumplan con especificaciones de química estrictas. La industria de ferroaleaciones está, por lo tanto, cada vez más diferenciada por pureza, contenido de carbono y confiabilidad, en lugar de solo por producción. Este cambio puede beneficiar a los proveedores de grados premium, pero eleva los requisitos técnicos y de capital para los productores más pequeños.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Electricidad y Reductores | -0.9% | Sudáfrica, Europa e India, con efectos más amplios sobre los márgenes de fundición globales | Corto plazo (≤ 2 años) |
| Concentración del Suministro de Mineral y Disrupciones Logísticas | -0.8% | Global, con riesgo de origen concentrado en Sudáfrica y Kazajistán | Mediano plazo (2-4 años) |
| Cumplimiento de Normativas de Carbono y Carga de Reconversión | -0.5% | Importadores de la UE y exportadores de alta emisión en Sudáfrica, China e India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Electricidad y Reductores
Los costos de electricidad son una restricción importante en la producción de ferroaleaciones porque los hornos de arco sumergido son altamente intensivos en energía. La energía puede representar entre el 40% y el 60% de los costos de producción de ferroaleaciones, dejando los márgenes de las fundiciones muy expuestos a los precios de la electricidad. Sudáfrica ilustra la magnitud de este problema, ya que las tarifas eléctricas aumentaron más del 900% desde 2008. A finales de 2025, solo 8 de más de 80 hornos de ferroaleaciones estaban en operación en el país. Estas condiciones redujeron la competitividad internacional de la fundición local a pesar de la sólida posición de mineral del país y aumentaron la importancia de los contratos de electricidad en las decisiones de operación de capacidad e inversión.
Esta restricción se extiende más allá de Sudáfrica. Transalloys emitió avisos de despido en diciembre de 2025 después de que los altos costos de electricidad dificultaran la competencia a nivel internacional. Los altos precios de la energía en Europa también crearon presión sobre la capacidad de acero y ferroaleaciones. Los productores con energía hidroeléctrica propia o electricidad contratada a menor costo tienen una ventaja material en costos. Esto favorece ubicaciones de producción como China y Noruega sobre regiones con precios de energía altos o volátiles. Como resultado, el mercado de ferroaleaciones puede experimentar desplazamientos de capacidad incluso cuando la disponibilidad de mineral permanece sin cambios. Para los compradores, esta concentración aumenta el valor de los acuerdos de suministro geográficamente diversificados.
Concentración del Suministro de Mineral y Disrupciones Logísticas
El suministro de cromo está concentrado en un número limitado de áreas productoras. Kazajistán y el sur de África poseen el 95% de los recursos mundiales de mineral de cromo[2]. Sudáfrica representó 23 Mt de producción de mineral de cromita en 2025 y sigue siendo una base de suministro central para el ferrcromo. Esta concentración significa que los cambios de política, las restricciones de transporte, los cortes de energía o las interrupciones operativas pueden afectar rápidamente la disponibilidad global. El apoyo de Sudáfrica a posibles controles de exportación de mineral de cromo en octubre de 2025 añadió incertidumbre sobre los flujos futuros de materias primas. Los grandes productores integrados están mejor posicionados para gestionar este riesgo, ya que pueden combinar operaciones de mineral, fundición y logística.
El suministro de manganeso enfrenta una exposición similar a las disrupciones logísticas. Eramet informó que sus operaciones en Gabón fueron interrumpidas tras un incendio en una planta a principios de 2026, mientras que su programa de capital incluyó gastos para mejorar la cadena logística en Gabón. Las fundiciones más pequeñas que compran mineral y reductores en mercados spot tienen menos protección ante tales disrupciones. Los retrasos en el movimiento de mineral pueden elevar los costos y afectar el desempeño de entrega. El mismo riesgo aplica cuando un país productor importante cambia su política de exportación. El suministro seguro es, por lo tanto, un factor competitivo clave en el mercado de ferroaleaciones y ayuda a explicar por qué los fabricantes de acero aguas abajo pueden favorecer a los proveedores con sistemas de abastecimiento integrados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Silicio Lidera el Crecimiento a Medida que se Diversifica la Mezcla de Aleaciones
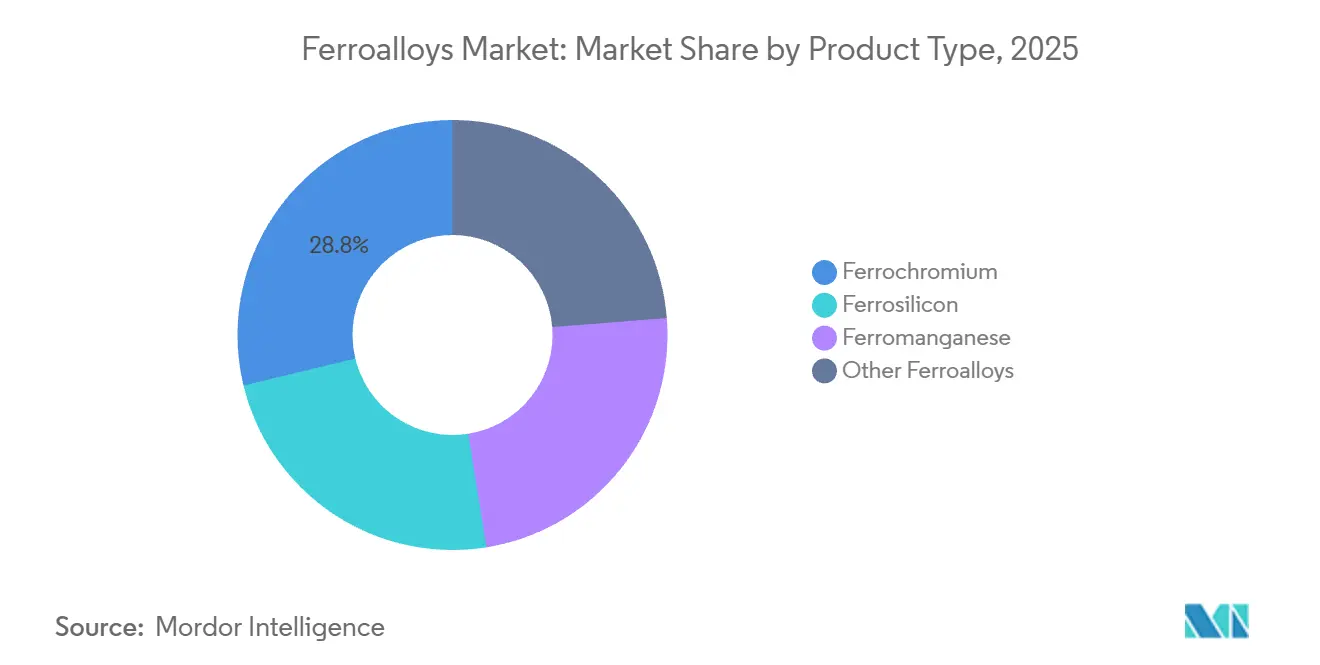
El ferrcromo representó el 28,78% de los ingresos por producto en 2025, convirtiéndolo en la categoría de producto más grande del mercado de ferroaleaciones. Su posición refleja los requisitos de cromo de la producción de acero inoxidable y la escala a la que se fabrica el acero inoxidable. Se proyecta que el ferrosilicio sea el tipo de producto de más rápido crecimiento, con una CAGR del 5,14% entre 2026 y 2031. Se utiliza como desoxidante en la fabricación de acero en hornos de arco eléctrico y también sirve para aplicaciones relacionadas con el silicio. En agosto de 2025, Ferroglobe convirtió dos hornos, uno en los Estados Unidos y otro en Europa, de producir silicio metálico a producir ferrosilicio. La conversión añadió entre 35.000 y 40.000 toneladas de capacidad anual de ferrosilicio en respuesta a una economía de producto más sólida.
China añadió capacidad de ferrcromo de alto carbono en el primer semestre de 2026, lo que alteró temporalmente los equilibrios de suministro regionales antes de que una desaceleración estacional de la demanda moderara el impulso de los precios. El ferromanganeso sigue siendo importante para el control del azufre en aceros al carbono y de aleación. Otras ferroaleaciones, incluidas el ferroníquel, el ferrovanadio y el ferromolibdeno, sirven a requisitos más especializados en aeroespacial, defensa y equipos de energía. Las operaciones de hornos de arco eléctrico requieren ferromanganeso bajo en fósforo y ferrcromo de bajo carbono para gestionar los elementos residuales. Las medidas de salvaguarda europeas introducidas en noviembre de 2025 también han afectado las decisiones de abastecimiento. Elkem reanudó la producción en sus plantas de Rana y Salten y declaró que el endurecimiento del suministro podría apoyar los precios tras la reducción de la UE de las cuotas de acero libres de aranceles a partir de julio de 2026.

Por Aplicación: El Acero al Carbono Domina la Producción, el Segmento de Fundición Registra un Crecimiento más Rápido
El acero al carbono y de baja aleación representó el 43,06% del mercado de ferroaleaciones en 2025, la mayor participación de cualquier aplicación. El acero al carbono y de baja aleación se utiliza ampliamente en construcción estructural, tuberías, carrocerías de automóviles e ingeniería general, proporcionando la base de producción central para el mercado de ferroaleaciones. El acero de aleación y especial tiene un mayor contenido de ferroaleaciones por tonelada debido a los requisitos precisos de herramientas aeroespaciales, equipos de energía y placas de grado nuclear. El acero inoxidable también se utiliza ampliamente, ya que contiene cromo, que proporciona resistencia a la corrosión. Jindal Stainless reportó ingresos netos del primer trimestre del año fiscal 2027 de INR 11.279 crore (1,35 mil millones de USD), un aumento del 10,5% interanual, tras la puesta en marcha de su taller de fusión en Indonesia en marzo de 2026.
El hierro fundido es la aplicación de más rápido crecimiento, con una CAGR pronosticada del 5,32% hasta 2031. Las fundiciones utilizan ferrosilicio para controlar la morfología del grafito y ferromanganeso para mejorar el rendimiento a la tracción en grados de hierro fundido. Los componentes de motores de vehículos eléctricos y las piezas de suspensión de precisión fundida apoyan requisitos de especificación más altos, ampliando el mercado de ferroaleaciones más allá de los productos de acero primario. Las ventas de vehículos de pasajeros en India se pronostican en 6-6,5 millones de unidades en el año fiscal 2026-27, lo que apoya la actividad de fundición y la demanda de aleaciones asociada. Otras aplicaciones incluyen electrodos de soldadura, superaleaciones y usos especiales relacionados con la electrónica. Si bien estos usos añaden demanda en cantidades más pequeñas y no cambian materialmente la mezcla general de aplicaciones, apoyan la demanda de grados premium seleccionados.
Por Industria de Usuario Final: La Construcción Ancla la Producción, el Sector Automotriz Registra el Crecimiento más Rápido
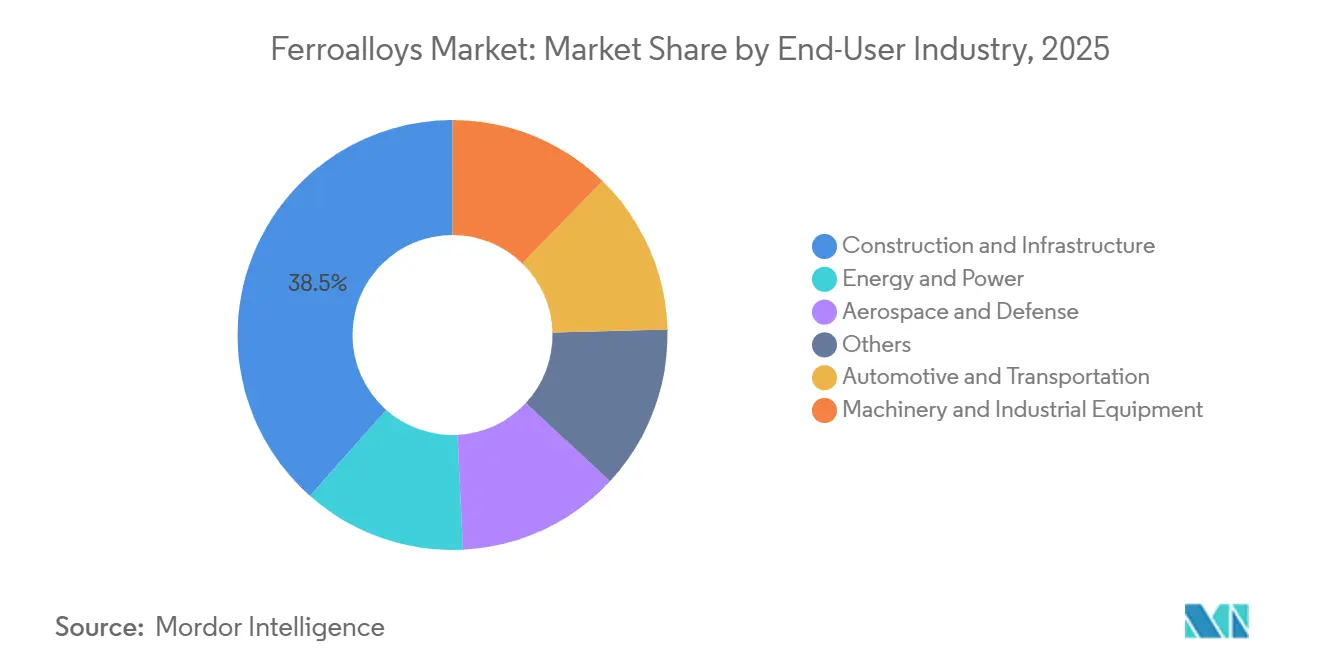
La construcción e infraestructura representó el 38,47% de los ingresos de usuarios finales en 2025. El segmento utiliza acero aleado en barras de refuerzo, secciones estructurales, puentes, edificios e infraestructura de transporte. La inversión en infraestructura y manufactura en India, el Sudeste Asiático y África apoya esta base de demanda, otorgando al mercado de ferroaleaciones una amplia base de demanda de construcción recurrente. También se espera que la inversión en infraestructura de China proporcione demanda incremental a medida que los gobiernos locales responden a la debilidad en el sector inmobiliario.
Se pronostica que el sector automotriz y de transporte crecerá a una CAGR del 5,78% hasta 2031, la tasa más rápida entre las industrias de usuarios finales. El acero de alta resistencia avanzado utilizado en estructuras de vehículos eléctricos, carcasas de baterías y sistemas de impacto requiere adiciones de manganeso más controladas que el acero vehicular convencional, elevando el papel de las ferroaleaciones en el acero de grado vehicular y creando una corriente de demanda de mayor valor dentro del mercado de ferroaleaciones. La maquinaria y los equipos industriales generan una demanda constante de aceros de ingeniería utilizados en minería, construcción y maquinaria industrial. Las aplicaciones de energía y potencia requieren aleaciones de alta especificación para energía eólica marina, estructuras nucleares y tuberías. El aeroespacial y la defensa siguen siendo usuarios finales de pequeñas cantidades, pero requieren grados premium de ferroníquel, ferrovanadio y ferrotitanio.
Análisis Geográfico
Asia-Pacífico representó el 58,44% de los ingresos regionales en 2025 y se espera que registre el crecimiento regional más rápido con una CAGR del 5,66% hasta 2031. China es el mayor centro de producción y consumo de la región, hogar del sistema de fabricación de acero más grande del mundo. Esta escala convierte a Asia-Pacífico en el área de demanda central en el mercado de ferroaleaciones. La expansión de los hornos de arco eléctrico continúa elevando la intensidad de aleación por tonelada de acero producido. India presenta una perspectiva de crecimiento contrastante, con una producción de acero bruto que alcanzó 164,9 Mt en 2025, un aumento del 10,4% interanual.
Japón tiene una demanda estable de la construcción naval y la construcción civil, aunque sus perspectivas automotrices son más débiles. Corea del Sur mantiene la demanda de las cadenas de suministro automotriz, de construcción naval y de equipos. México contribuye a la demanda a través de su papel en el ensamblaje automotriz. Ferroglobe ha citado la política industrial occidental y el suministro doméstico como relevantes para su posicionamiento en el mercado.
Europa enfrenta los efectos combinados de los requisitos de descarbonización, los altos precios de la energía y la competencia de las importaciones. El Mecanismo de Ajuste en Frontera por Carbono de la UE entró en su fase definitiva el 1 de enero de 2026, afectando al hierro, el acero y los insumos intensivos en carbono relacionados. En América del Sur, la demanda se centra en Brasil, donde la demanda de acero creció un 7,8% en 2025 antes de que las perspectivas regionales se moderaran. En Oriente Medio y África, la demanda está respaldada por programas de infraestructura. Sudáfrica sigue siendo una fuente crítica de ferrcromo debido a su base de mineral de cromita.
Panorama Competitivo
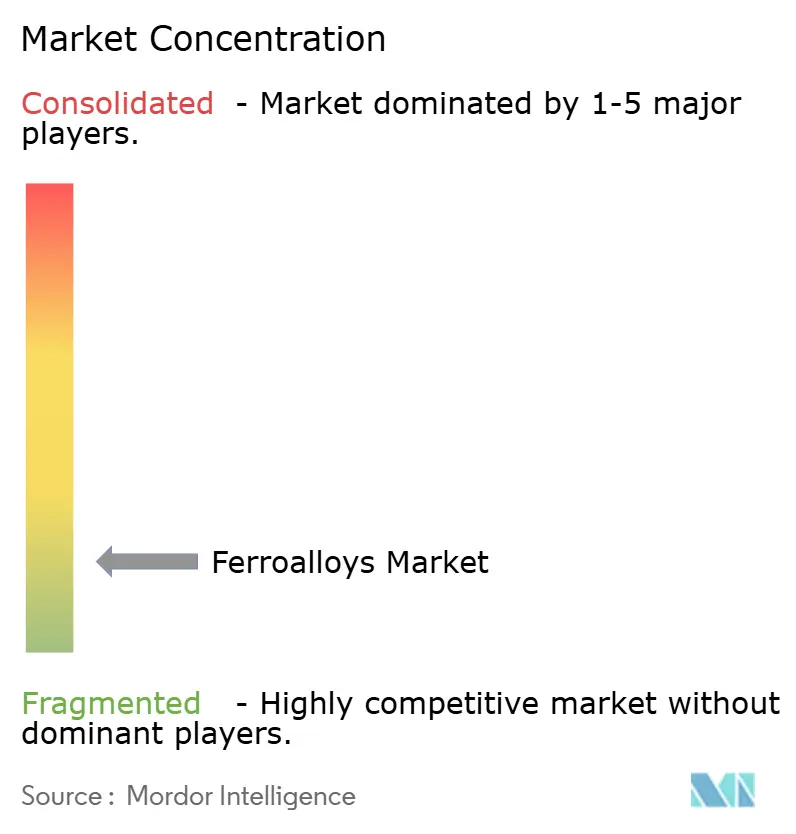
El mercado de ferroaleaciones está fragmentado. Los grandes productores integrados operan activos de cromo en Sudáfrica y Kazajistán, y operaciones de silicio y manganeso en Noruega y Francia. Las entidades vinculadas al Estado chino también tienen posiciones de capacidad significativas. Cientos de fundiciones más pequeñas operan en China, India y Kazajistán. Esta estructura limita el poder de fijación de precios para muchos proveedores. La eficiencia de costos, el acceso a la electricidad y las materias primas propias son, por lo tanto, factores competitivos centrales.
Ferroglobe destaca sus operaciones occidentales como un diferenciador bajo los marcos de política de materiales críticos de la UE y EE. UU. La empresa también está evaluando el reinicio de operaciones en Venezuela cerca de instalaciones de energía hidroeléctrica. Las medidas de salvaguarda de la UE aprobadas en noviembre de 2025 proporcionaron a los productores europeos mayor protección contra la presión de las importaciones. El mecanismo de carbono de la UE favorece aún más el suministro de menores emisiones hacia la región. Estas políticas pueden influir en las decisiones de compra junto con los precios subyacentes de las aleaciones. Los productores con menor producción de emisiones y suministro regional pueden beneficiarse de esta estructura de mercado.
Eramet firmó un memorando de entendimiento con la República de Gabón en julio de 2026 para una planta de aleaciones de manganeso de 265.000 toneladas por año cerca de la infraestructura logística costera. Glencore-Merafe finalizó un acuerdo de precio de electricidad negociado a 62c/kWh con Eskom en junio de 2026, permitiendo el reinicio de las fundiciones de Boshoek y Wonderkop. Los productores más pequeños en Kazajistán, India e Indonesia están expandiendo la producción y desarrollando relaciones directas con operadores de hornos de arco eléctrico asiáticos. La competencia se centra cada vez más en la calidad, la confiabilidad del suministro, los costos de energía y la distancia de entrega. Los productores integrados tienen una posición más sólida cuando las disrupciones logísticas o las diferencias en los precios de la energía afectan a las fundiciones independientes más pequeñas.
Líderes de la Industria de Ferroaleaciones
-
Glencore
-
China Minmetals Corporation
-
Tata Steel
-
Ferroglobe
-
Samancor Chrome
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Marzo de 2026: Jindal Stainless puso en marcha su taller de fusión de acero inoxidable de 1,2 MTPA en Indonesia a través de su empresa conjunta, antes de lo previsto, elevando la capacidad total de fusión global en la industria de ferroaleaciones a 4,2 MTPA. La empresa también comprometió INR 900 crore adicionales (aproximadamente 108 millones de USD) para aumentar la capacidad de laminación en frío aguas abajo de 2,05 MTPA a 2,67 MTPA para el año fiscal 28.
- Febrero de 2026: La Empresa Conjunta Glencore-Merafe Chrome recomisionó el 50% de la capacidad operativa del Horno Lion en Steelpoort, Provincia de Limpopo, registrando su primera colada de producción de ferrcromo el 16 de febrero de 2026. El reinicio siguió a la aprobación del Regulador Nacional de Energía de Sudáfrica de una tarifa eléctrica provisional de 12 meses de 87,74c/kWh, apoyando la producción de ferrcromo en el mercado de ferroaleaciones.
Alcance del Informe Global del Mercado de Ferroaleaciones
Una ferroaleación es una mezcla de hierro combinada con una alta proporción de uno o más elementos adicionales, como manganeso, silicio o cromo. Se utiliza principalmente como materia prima en la fabricación de acero y la producción de metales, donde introduce elementos de aleación en el acero o hierro fundido.
El mercado de ferroaleaciones está segmentado por tipo de producto, aplicación, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en ferrosilicio, ferromanganeso, ferrcromo y otras ferroaleaciones. Por aplicación, el mercado está segmentado en acero al carbono y de baja aleación, acero inoxidable, acero de aleación y especial, hierro fundido y otros. Por industria de usuario final, el mercado está segmentado en construcción e infraestructura, automotriz y transporte, maquinaria y equipos industriales, energía y potencia, aeroespacial y defensa, y otros. El informe también cubre el tamaño del mercado y los pronósticos para las ferroaleaciones en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Ferrosilicio |
| Ferromanganeso |
| Ferrcromo |
| Otras Ferroaleaciones |
| Acero al Carbono y de Baja Aleación |
| Acero Inoxidable |
| Acero de Aleación y Especial |
| Hierro Fundido |
| Otros |
| Construcción e Infraestructura |
| Automotriz y Transporte |
| Maquinaria y Equipos Industriales |
| Energía y Potencia |
| Aeroespacial y Defensa |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Ferrosilicio | |
| Ferromanganeso | ||
| Ferrcromo | ||
| Otras Ferroaleaciones | ||
| Por Aplicación | Acero al Carbono y de Baja Aleación | |
| Acero Inoxidable | ||
| Acero de Aleación y Especial | ||
| Hierro Fundido | ||
| Otros | ||
| Por Industria de Usuario Final | Construcción e Infraestructura | |
| Automotriz y Transporte | ||
| Maquinaria y Equipos Industriales | ||
| Energía y Potencia | ||
| Aeroespacial y Defensa | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Ferroaleaciones?
El tamaño del mercado de ferroaleaciones fue valorado en 62,51 mil millones de USD en 2025 y se estima que crecerá desde 65,35 mil millones de USD en 2026 hasta alcanzar los 82,07 mil millones de USD en 2031, a una CAGR del 4,66% durante el período de pronóstico (2026-2031).
¿Qué categoría de producto lidera la demanda de ferroaleaciones?
El ferrcromo lideró los ingresos por producto con el 28,78% en 2025. Su posición está estrechamente vinculada a la producción de acero inoxidable, donde el cromo es esencial para la resistencia a la corrosión. La producción de acero inoxidable y la disponibilidad de mineral de cromo tienen, por lo tanto, un efecto directo sobre la demanda de esta categoría.
¿Por qué son importantes los hornos eléctricos para los proveedores de ferroaleaciones?
Los hornos de arco eléctrico requieren una química de aleación controlada porque la chatarra puede contener elementos residuales. Esto eleva la demanda de ferroaleaciones de grado especificado con menor contenido residual, especialmente cuando se utiliza Hierro de Reducción Directa (DRI) en la carga de fabricación de acero. El mercado de ferroaleaciones se beneficia cuando los clientes priorizan una química repetible y una calidad confiable por encima del material a granel solamente.
¿Qué sector de usuario final tiene las mejores perspectivas de crecimiento en ferroaleaciones?
El sector automotriz y de transporte es el segmento de usuario final de más rápido crecimiento, con una CAGR proyectada del 5,78% hasta 2031. Los aceros de alta resistencia avanzados en estructuras de vehículos eléctricos y carcasas de baterías requieren adiciones de manganeso cuidadosamente controladas. La maquinaria, la energía, el aeroespacial y la defensa también requieren grados de aleación seleccionados, pero en menores volúmenes.