
Taille et part du marché des ferroalliages
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 65.35 Milliards de dollars |
| Taille du Marché (2031) | 82.07 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.66 % |
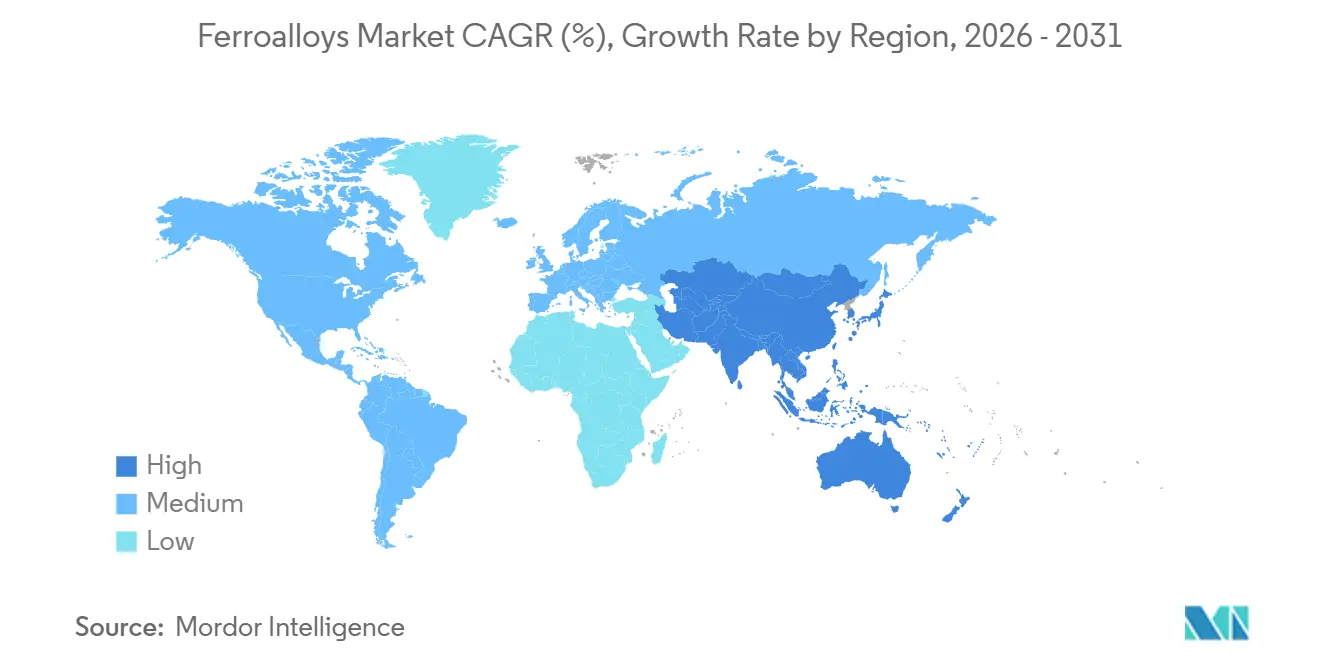
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ferroalliages par Mordor Intelligence
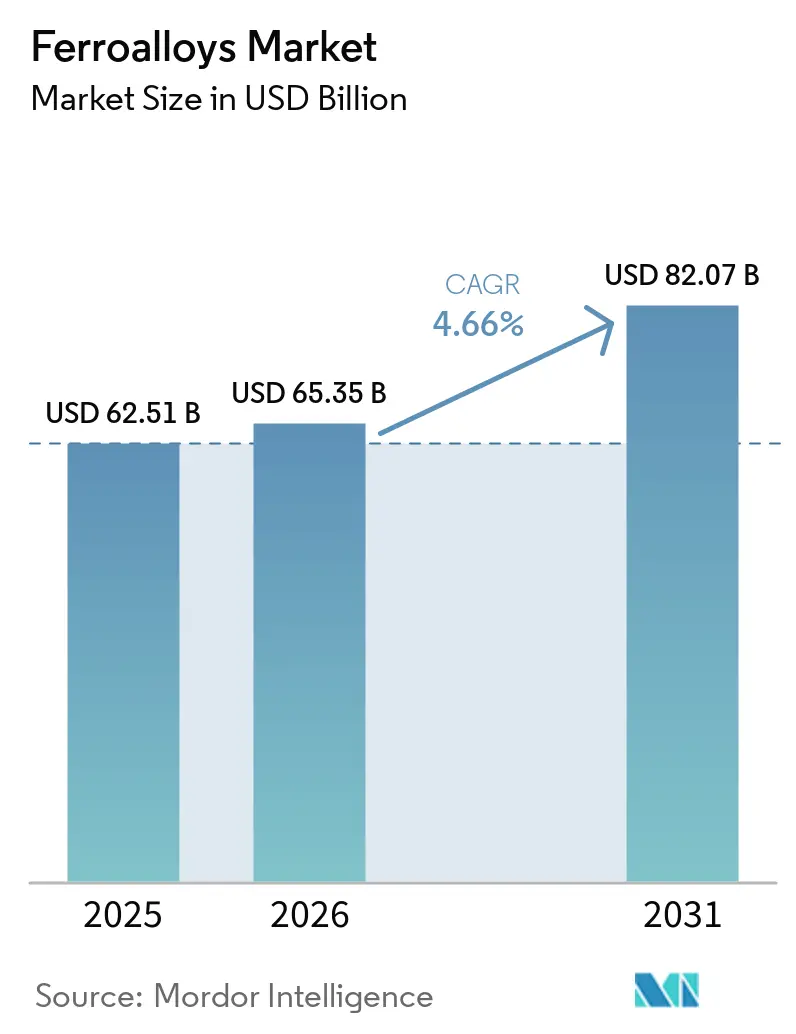
La taille du marché des ferroalliages était évaluée à 62,51 milliards USD en 2025 et devrait croître de 65,35 milliards USD en 2026 pour atteindre 82,07 milliards USD d'ici 2031, à un CAGR de 4,66 % durant la période de prévision (2026-2031). Les ferroalliages sont des intrants essentiels dans la fabrication de l'acier, soutenant l'alliage, la désoxydation, la désulfuration et la résistance à la corrosion dans les opérations de hauts fourneaux et de fours à arc électrique. La production mondiale d'acier brut a atteint 1 849,4 Mt en 2025, tandis que la demande mondiale d'acier est prévue à 1 724 Mt en 2026 et 1 762 Mt en 2027. Le marché des ferroalliages est façonné par les évolutions de la production d'acier, car l'expansion des capacités des fours à arc électrique et la demande d'acier de qualité supérieure accroissent le besoin d'additions d'alliages contrôlées. L'Inde, l'Asie du Sud-Est et certaines parties de l'Afrique contribuent à la croissance de la demande, tandis que la Chine fait face à un cycle immobilier plus faible, orientant la croissance vers les infrastructures, la fabrication et les applications d'acier de spécialité. Les stratégies concurrentielles se concentrent sur l'accès sécurisé aux minerais, une alimentation électrique fiable, des voies de production à faible émission de carbone et la capacité à fournir des matériaux de qualité spécifiée pour la fabrication d'acier par réduction directe du fer et par four à arc électrique.
Principaux enseignements du rapport
- Par type de produit, le ferrochromium détenait 28,78 % de la part du marché des ferroalliages en 2025, tandis que le ferrosilicium devrait se développer à un CAGR de 5,14 % jusqu'en 2031.
- Par application, l'acier au carbone et l'acier faiblement allié représentaient 43,06 % du marché des ferroalliages en 2025, tandis que la fonte devrait se développer à un CAGR de 5,32 % jusqu'en 2031.
- Par secteur d'utilisation finale, la construction et l'infrastructure ont capté 38,47 % de la part du marché des ferroalliages en 2025, tandis que l'automobile et le transport devraient croître à un CAGR de 5,78 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 58,44 % des revenus régionaux en 2025 et devrait croître à un CAGR de 5,66 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance structurelle de la production mondiale d'acier | +1.5% | Mondial, avec la plus forte traction en provenance de l'Inde, de l'ASEAN et de l'Afrique | Moyen terme (2-4 ans) |
| Investissement dans les infrastructures, le logement et l'industrie | +1.2% | Asie-Pacifique, Moyen-Orient, Afrique | Moyen terme (2-4 ans) |
| Demande en matériaux pour l'acier inoxydable, l'automobile et les véhicules électriques | +0.9% | Mondial : plus forte en Chine, en Corée du Sud, en Allemagne et en Inde | Long terme (≥ 4 ans) |
| Fabrication d'acier à faible émission de carbone et demande d'alliages de haute pureté | +0.5% | UE, Amérique du Nord, Japon, Corée du Sud, Inde | Long terme (≥ 4 ans) |
| Projets de réduction directe du fer compatibles avec l'hydrogène | +0.3% | UE, Moyen-Orient, Inde, Suède | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance structurelle de la production mondiale d'acier
La production mondiale d'acier demeure le principal signal de demande pour le marché des ferroalliages. La demande mondiale d'acier est prévue à 1 724 Mt en 2026 et 1 762 Mt en 2027. Cette croissance régionale compense en partie des perspectives plus faibles en Chine et élargit la base de clientèle pour les alliages de manganèse, de chrome et de silicium. La fabrication d'acier par four à arc électrique nécessite une chimie d'alliage étroitement contrôlée, car la ferraille peut introduire des éléments résiduels plus difficiles à gérer dans le bain de fusion. La production mondiale de fer à réduction directe (DRI) a atteint un record de 151 Mt en 2025, en hausse de 7,2 % d'une année sur l'autre, les installations MIDREX représentant 82,3 Mt de ce total.
La croissance de la production de DRI ajoute une dimension qualitative à la demande d'alliages liés à l'acier. Les aciéries utilisant des parts plus élevées de DRI nécessitent des intrants à composition plus constante et à teneur résiduelle plus faible, ce qui soutient la demande de ferroalliages de qualité spécifiée plutôt que de grades en vrac uniquement. Le marché des ferroalliages bénéficie donc à la fois du volume de production d'acier et des exigences de qualité plus élevées des nouvelles voies de fabrication de l'acier. Les producteurs capables de maintenir une chimie constante disposent d'un accès plus clair aux chaînes d'approvisionnement des fours à arc électrique. Ces exigences rendent également le contrôle de la production, la sélection des minerais et une alimentation électrique fiable plus importants pour la compétitivité des fournisseurs.
Investissement dans les infrastructures, le logement et l'industrie
L'investissement dans les infrastructures soutient la demande d'acier de construction, de barres d'armature, d'acier de construction mécanique et de produits longs qui utilisent des ferroalliages. Des spécifications plus élevées pour les zones sismiques et les applications côtières peuvent nécessiter des tolérances plus strictes en silicium et en manganèse que les grades structurels plus anciens. En conséquence, le marché des ferroalliages peut bénéficier des évolutions des exigences de qualité de l'acier, même lorsque la croissance en tonnage est modeste. La demande est répartie entre les bâtiments, les systèmes de transport, les ports, les corridors ferroviaires et les installations industrielles.
La répartition géographique de la demande de construction est aussi importante que la production totale d'acier. Les économies de l'Inde, de l'Asie du Sud-Est et de l'Afrique sont importantes car elles combinent des besoins en infrastructures avec des bases manufacturières en expansion. La Chine reste le plus grand consommateur individuel de ferroalliages, mais sa demande d'acier devrait se contracter de 1,5 % en 2026 en raison de la poursuite de la correction immobilière. Le Japon présente un tableau plus nuancé, avec la construction civile et la construction navale se maintenant stables ou s'améliorant modestement, tandis que la demande automobile est sous pression. La Fédération japonaise du fer et de l'acier identifie la concurrence des véhicules électriques chinois et la politique tarifaire américaine comme des facteurs affectant les perspectives automobiles[1]. Cette variation des utilisations finales rend la planification des ventes régionales plus importante pour les fournisseurs de ferroalliages.
Acier inoxydable, automobile et demande en matériaux pour les véhicules électriques
L'acier inoxydable est une source majeure de demande pour le ferrochromium, car le chrome est essentiel à sa résistance à la corrosion. L'Association internationale pour le développement du chrome a indiqué que la forte production d'acier inoxydable a continué à soutenir la demande de minerai de chrome et de ferrochromium au premier semestre 2026. Cette relation confère au ferrochromium un lien direct avec les cycles de production d'acier inoxydable. Les constructeurs automobiles utilisent également de l'acier à haute résistance avancé dans les structures de véhicules électriques, les boîtiers de batteries et les systèmes de sécurité. Ces grades nécessitent des additions soigneusement contrôlées de manganèse et de silicium, et l'évolution vers des aciers de véhicules plus résistants peut augmenter l'intensité en alliages par véhicule.
Le tableau automobile diffère selon les principaux pays producteurs. Les perspectives de l'acier de spécialité au Japon sont plus contraintes car la demande automobile est sous pression, même si la construction navale reste à un taux d'utilisation élevé. Le marché des ferroalliages est donc exposé à la fois au volume d'acier utilis dans les véhicules et à la composition des grades d'acier sélectionnés. Le ferromanganèse et le ferrosilicium bénéficient lorsque les producteurs adoptent des grades nécessitant une plus grande résistance, une meilleure formabilité ou une protection accrue contre la corrosion. La demande provenant de l'acier inoxydable, de l'automobile et des applications de véhicules électriques favorise ensemble les producteurs capables de fournir des grades constants sur de longs cycles de qualification client.
Fabrication d'acier à faible émission de carbone et demande d'alliages de haute pureté
La transition vers la production par four à arc électrique et l'utilisation accrue de DRI a créé une demande pour des ferroalliages de plus haute pureté. L'Inde a produit 58,8 Mt de DRI en 2025, soit une augmentation de 7,4 % par rapport à l'année précédente, selon MIDREX. La Chine a également fixé un objectif pour que l'acier produit par four électrique dépasse 15 % de la production nationale, ce qui augmenterait la demande d'intrants répondant aux exigences chimiques des fours à arc électrique. Le ferromanganèse à faible teneur en phosphore et le ferrochromium à teneur moyenne en carbone sont bien adaptés à cette voie de production. Une teneur résiduelle plus faible aide les aciéristes à gérer les limites de qualité associées à la ferraille et au DRI, créant une position plus favorable pour les fournisseurs disposant de matières premières contrôlées et d'une qualité de processus stable.
Les projets de DRI compatibles avec l'hydrogène renforcent ce besoin, car ils sont destinés à alimenter la fabrication d'acier à faibles émissions par four à arc électrique. Une étude du Conseil international sur les transports propres (ICCT) a estimé les coûts des intrants en ferroalliages à 1 214,19 USD par tonne dans la production américaine d'acier vert par voie hydrogène-DRI-four à arc électrique, représentant 38 % du total des coûts en ressources. Cela indique que les ferroalliages restent des intrants importants dans une voie de production d'acier à faible émission de carbone. L'opportunité ne se limite pas à une plus grande demande en matériaux ; elle dépend également de la capacité à fournir des grades répondant à des spécifications chimiques strictes. Le secteur des ferroalliages est donc de plus en plus différencié par la pureté, la teneur en carbone et la fiabilité plutôt que par le seul volume de production. Cette évolution peut soutenir les fournisseurs de grades premium mais élève les exigences techniques et en capital pour les producteurs plus petits.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de l'électricité et des réductants | -0.9% | Afrique du Sud, Europe et Inde, avec des effets plus larges sur les marges de fusion mondiales | Court terme (≤ 2 ans) |
| Concentration de l'approvisionnement en minerai et perturbations logistiques | -0.8% | Mondial, avec un risque d'origine concentré en Afrique du Sud et au Kazakhstan | Moyen terme (2-4 ans) |
| Conformité carbone et charge de reconversion | -0.5% | Importateurs de l'UE et exportateurs à fortes émissions en Afrique du Sud, en Chine et en Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de l'électricité et des réductants
Les coûts de l'électricité constituent un frein majeur à la production de ferroalliages, car les fours à arc submergé sont très énergivores. L'énergie peut représenter 40 % à 60 % des coûts de production des ferroalliages, exposant fortement les marges des fonderies aux prix de l'électricité. L'Afrique du Sud illustre l'ampleur de ce problème, les tarifs d'électricité ayant augmenté de plus de 900 % depuis 2008. Fin 2025, seulement 8 des plus de 80 fours à ferroalliages étaient en activité dans le pays. Ces conditions ont réduit la compétitivité internationale de la fusion locale malgré la solide position minière du pays et ont accru l'importance des contrats d'électricité dans les décisions d'exploitation et d'investissement en capacité.
Cette contrainte s'étend au-delà de l'Afrique du Sud. Transalloys a émis des avis de licenciement en décembre 2025 après que les coûts élevés de l'électricité ont rendu la concurrence internationale difficile. Les prix élevés de l'énergie en Europe ont également exercé une pression sur les capacités d'acier et de ferroalliages. Les producteurs disposant d'une énergie hydroélectrique captive ou d'une électricité contractée à moindre coût bénéficient d'un avantage de coût matériel. Cela favorise des sites de production tels que la Chine et la Norvège par rapport aux régions à prix de l'électricité élevés ou volatils. En conséquence, le marché des ferroalliages peut connaître des déplacements de capacité même lorsque la disponibilité des minerais reste inchangée. Pour les acheteurs, cette concentration accroît la valeur des arrangements d'approvisionnement géographiquement diversifiés.
Concentration de l'approvisionnement en minerai et perturbations logistiques
L'approvisionnement en chrome est concentré dans un nombre limité de zones productrices. Le Kazakhstan et l'Afrique australe détiennent 95 % des ressources mondiales en minerai de chrome[2]. L'Afrique du Sud a produit 23 Mt de minerai de chromite en 2025 et reste une base d'approvisionnement centrale pour le ferrochromium. Cette concentration signifie que les changements de politique, les contraintes de transport, les pénuries d'électricité ou les perturbations opérationnelles peuvent rapidement affecter la disponibilité mondiale. Le soutien de l'Afrique du Sud à d'éventuels contrôles des exportations de minerai de chrome en octobre 2025 a ajouté de l'incertitude quant aux flux futurs de matières premières. Les grands producteurs intégrés sont mieux positionnés pour gérer ce risque, car ils peuvent combiner les opérations minières, de fusion et logistiques.
L'approvisionnement en manganèse est confronté à une exposition similaire aux perturbations logistiques. Eramet a signalé que ses opérations au Gabon avaient été perturbées à la suite d'un incendie dans une usine début 2026, tandis que son programme d'investissement comprenait des dépenses pour améliorer la chaîne logistique au Gabon. Les petits fondeurs qui achètent des minerais et des réductants sur les marchés au comptant bénéficient d'une moindre protection contre de telles perturbations. Les retards dans le mouvement des minerais peuvent augmenter les coûts et affecter les performances de livraison. Le même risque s'applique lorsqu'un grand pays producteur modifie sa politique d'exportation. Un approvisionnement sécurisé est donc un enjeu concurrentiel clé sur le marché des ferroalliages et explique pourquoi les aciéristes en aval peuvent favoriser les fournisseurs disposant de systèmes d'approvisionnement intégrés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
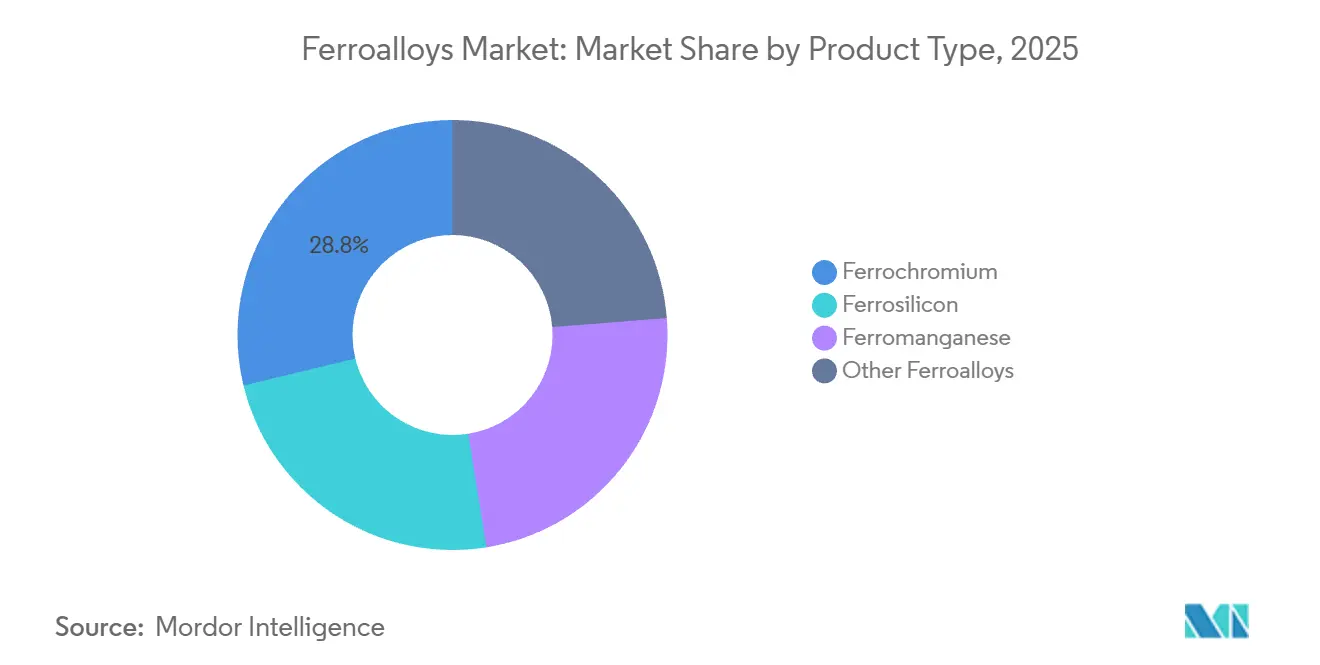
le silicium mène la croissance tandis que le mix d'alliages se diversifieLe ferrochromium détenait 28,78 % des revenus par produit en 2025, ce qui en fait la plus grande catégorie de produits sur le marché des ferroalliages. Sa position reflète les besoins en chrome de la production d'acier inoxydable et l'échelle à laquelle l'acier inoxydable est fabriqué. Le ferrosilicium devrait être le type de produit à la croissance la plus rapide, avec un CAGR de 5,14 % entre 2026 et 2031. Il est utilisé comme désoxydant dans la fabrication d'acier par four à arc électrique et sert également des applications liées au silicium. En août 2025, Ferroglobe a converti deux fours, l'un aux États-Unis et l'autre en Europe, de la production de silicium métal à la production de ferrosilicium. La conversion a ajouté 35 000 à 40 000 tonnes de capacité annuelle de ferrosilicium en rponse à une économie de produit plus favorable.
La Chine a ajouté des capacités de ferrochromium à haute teneur en carbone au premier semestre 2026, ce qui a temporairement modifié les équilibres d'approvisionnement régionaux avant qu'un ralentissement saisonnier de la demande ne modère l'élan des prix. Le ferromanganèse reste important pour le contrôle du soufre dans les aciers au carbone et alliés. D'autres ferroalliages, notamment le ferronickel, le ferrovanadium et le ferromolybdène, répondent à des besoins plus spécialisés dans l'aérospatiale, la défense et les équipements énergétiques. Les opérations de four à arc électrique nécessitent du ferromanganèse à faible teneur en phosphore et du ferrochromium à faible teneur en carbone pour gérer les éléments résiduels. Les mesures de sauvegarde européennes introduites en novembre 2025 ont également affecté les décisions d'approvisionnement. Elkem a repris la production dans ses usines de Rana et Salten et a déclaré que le resserrement de l'offre pourrait soutenir les prix à la suite de la réduction par l'UE des quotas d'acier sans droits de douane à partir de juillet 2026.

Par application :
l'acier au carbone domine la production, le segment de la fonderie enregistre une croissance plus rapideL'acier au carbone et l'acier faiblement allié représentaient 43,06 % du marché des ferroalliages en 2025, la plus grande part de toutes les applications. L'acier au carbone et l'acier faiblement allié sont largement utilisés dans la construction structurelle, les pipelines, les carrosseries automobiles et le génie général, constituant la base de production centrale du marché des ferroalliages. L'acier allié et l'acier spécial ont une teneur en ferroalliages plus élevée par tonne en raison des exigences précises des outils aérospatiaux, des équipements de production d'énergie et des plaques de qualité nucléaire. L'acier inoxydable est également largement utilisé, car il contient du chrome, qui assure la résistance à la corrosion. Jindal Stainless a déclaré un chiffre d'affaires net au premier trimestre de l'exercice 2027 de 11 279 crore INR (1,35 milliard USD), en hausse de 10,5 % d'une année sur l'autre, à la suite de la mise en service de son aciérie de fusion en Indonésie en mars 2026.
La fonte est l'application à la croissance la plus rapide, avec un CAGR prévu de 5,32 % jusqu'en 2031. Les fonderies utilisent le ferrosilicium pour contrôler la morphologie du graphite et le ferromanganèse pour améliorer les performances en traction dans les grades de fonte. Les composants de moteurs de véhicules électriques et les pièces de suspension coulées de précision soutiennent des exigences de spécification plus élevées, élargissant le marché des ferroalliages au-delà des produits sidérurgiques primaires. Les ventes de véhicules particuliers en Inde sont prévues à 6 à 6,5 millions d'unités pour l'exercice 2026-27, ce qui soutient l'activité des fonderies et la demande associée en alliages. Les autres applications comprennent les électrodes de soudage, les superalliages et les utilisations spécialisées liées à l'électronique. Bien que ces utilisations ajoutent de la demande en quantités plus faibles et ne modifient pas matériellement le mix global d'applications, elles soutiennent la demande pour certains grades premium.
Par secteur d'utilisation finale :
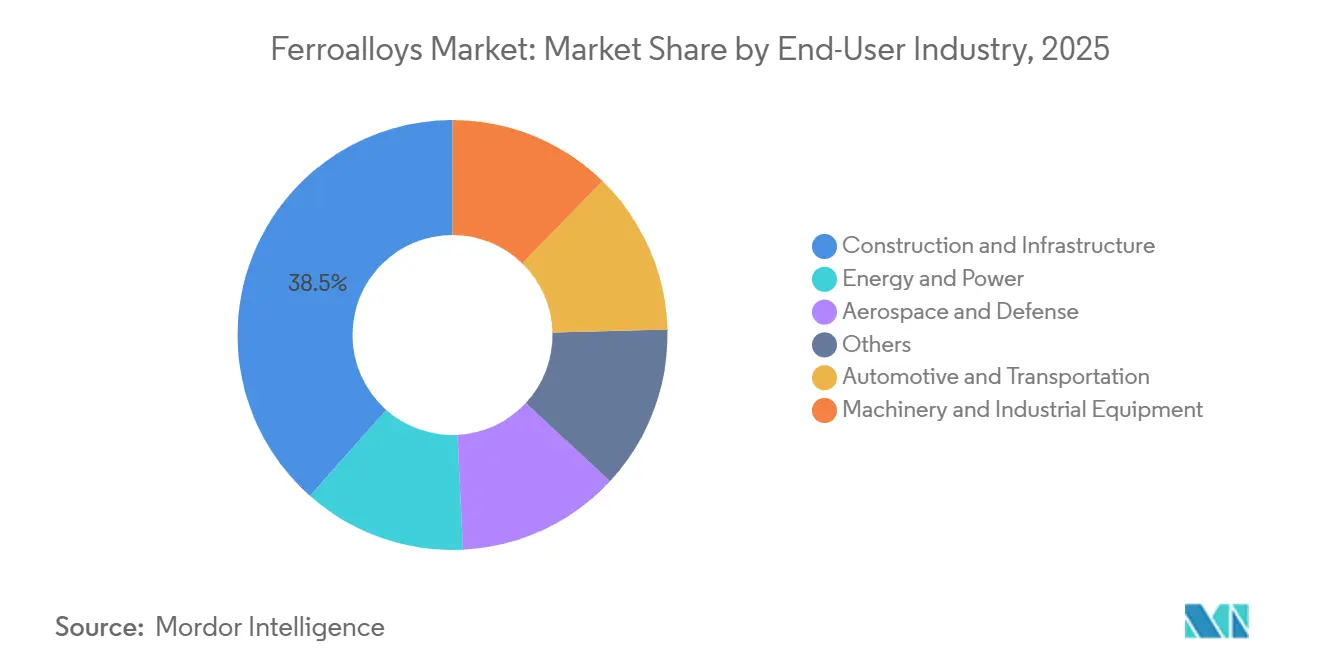
la construction ancre la production, l'automobile enregistre la croissance la plus rapideLa construction et l'infrastructure détenaient 38,47 % des revenus par secteur d'utilisation finale en 2025. Le segment utilise de l'acier allié dans les barres d'armature, les profilés structurels, les ponts, les bâtiments et les infrastructures de transport. L'investissement dans les infrastructures et la fabrication en Inde, en Asie du Sud-Est et en Afrique soutient cette base de demande, offrant au marché des ferroalliages une large base de demande de construction récurrente. L'investissement dans les infrastructures en Chine devrait également fournir une demande incrémentale à mesure que les gouvernements locaux répondent à la faiblesse du secteur immobilier.
L'automobile et le transport devraient croître à un CAGR de 5,78 % jusqu'en 2031, le taux le plus rapide parmi les secteurs d'utilisation finale. L'acier à haute résistance avancé utilisé dans les structures de véhicules électriques, les boîtiers de batteries et les systèmes de protection contre les chocs nécessite des additions de manganèse plus contrôlées que l'acier de véhicule conventionnel, renforçant le rôle des ferroalliages dans l'acier de qualité véhicule et créant un flux de demande à plus haute valeur ajoutée au sein du marché des ferroalliages. Les machines et équipements industriels génèrent une demande stable pour les aciers de construction mécanique utilisés dans les machines minières, de construction et industrielles. Les applications énergétiques et de production d'énergie nécessitent des alliages de haute spécification pour les éoliennes offshore, les structures nucléaires et les pipelines. L'aérospatiale et la défense restent des utilisateurs finaux en faibles quantités mais nécessitent des grades premium de ferronickel, de ferrovanadium et de ferrotitane.
Analyse géographique
Marché des Ferroalliages en Asie-Pacifique
L'Asie-Pacifique a représenté 58,44 % des revenus régionaux en 2025 et devrait enregistrer la croissance régionale la plus rapide avec un CAGR de 5,66 % jusqu'en 2031. La Chine est le principal centre de production et de consommation de la région, abritant le plus grand système de production d'acier au monde. Cette échelle fait de l'Asie-Pacifique la zone de demande centrale sur le marché des ferroalliages. L'expansion des fours à arc électrique continue d'augmenter l'intensité en alliages par tonne d'acier produite. L'Inde présente des perspectives de croissance contrastées, avec une production d'acier brut atteignant 164,9 Mt en 2025, en hausse de 10,4 % d'une année sur l'autre.
Marché des Ferroalliages en Amérique du Nord
Le Japon affiche une demande stable dans la construction navale et le génie civil, bien que ses perspectives dans le secteur automobile soient plus faibles. La Corée du Sud maintient sa demande dans les chaînes d'approvisionnement de l'automobile, de la construction navale et des équipements. Le Mexique contribue à la demande par son rôle dans l'assemblage automobile. Ferroglobe a cité la politique industrielle occidentale et l'approvisionnement intérieur comme éléments pertinents pour son positionnement sur le marché.
Marché des Ferroalliages en EMEA et en Amérique du Sud
L'Europe fait face aux effets combinés des exigences de décarbonation, des prix élevés de l'énergie et de la concurrence des importations. Le Mécanisme d'Ajustement Carbone aux Frontières de l'UE est entré dans sa phase définitive le 1er janvier 2026, affectant le fer, l'acier et les intrants à forte intensité de carbone associés. En Amérique du Sud, la demande est concentrée au Brésil, où la demande en acier a progressé de 7,8 % en 2025 avant que les perspectives régionales ne se modèrent. Au Moyen-Orient et en Afrique, la demande est soutenue par des programmes d'infrastructure. L'Afrique du Sud demeure une source essentielle de ferrochromium en raison de sa base de minerai de chromite.
Paysage concurrentiel
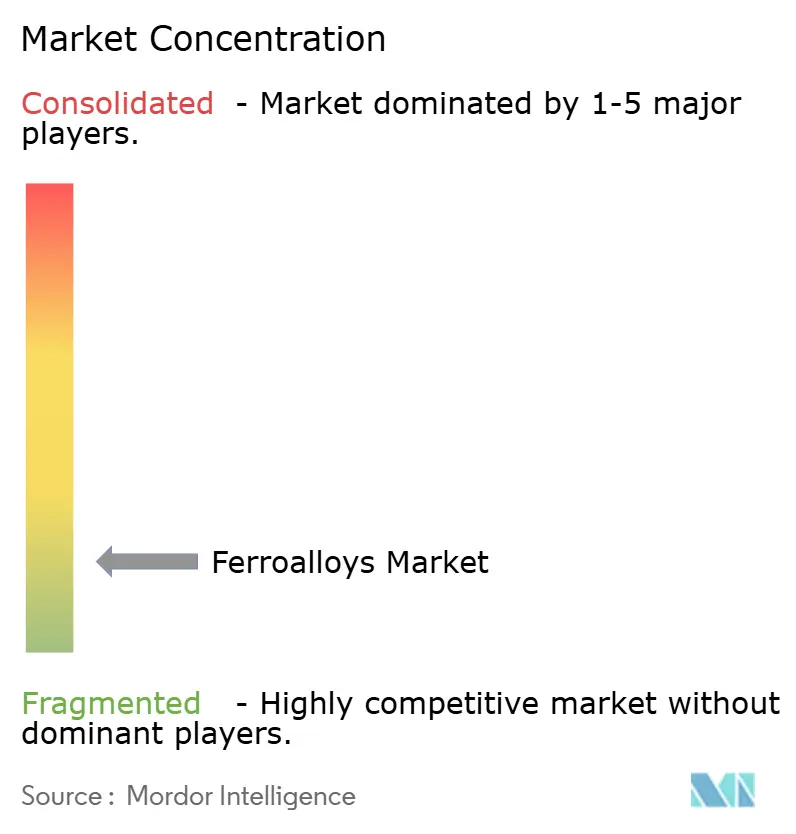
Le marché des ferroalliages est fragmenté. Les grands producteurs intégrés exploitent des actifs chromifères en Afrique du Sud et au Kazakhstan, ainsi que des opérations de silicium et de manganèse en Norvège et en France. Les entités liées à l'État chinois détiennent également des positions de capacité significatives. Des centaines de petits fondeurs opèrent en Chine, en Inde et au Kazakhstan. Cette structure limite le pouvoir de fixation des prix pour de nombreux fournisseurs. L'efficacité des coûts, l'accès à l'électricité et les matières premières captives sont donc des facteurs concurrentiels centraux.
Ferroglobe met en avant ses opérations occidentales comme un facteur de différenciation dans le cadre des politiques de l'UE et des États-Unis sur les matériaux critiques. La société évalue également le redémarrage des opérations au Venezuela à proximité d'installations hydroélectriques. Les mesures de sauvegarde de l'UE approuvées en novembre 2025 ont offert aux producteurs européens une plus grande protection contre la pression des importations. Le mécanisme carbone de l'UE favorise en outre l'approvisionnement à plus faibles émissions dans la région. Ces politiques peuvent influencer les décisions d'achat parallèlement aux prix sous-jacents des alliages. Les producteurs disposant d'une production à plus faibles émissions et d'un approvisionnement régional peuvent bénéficier de cette structure de marché.
Eramet a signé un protocole d'accord avec la République gabonaise en juillet 2026 pour une usine d'alliages de manganèse de 265 000 tonnes par an à proximité d'infrastructures logistiques côtières. Glencore-Merafe a finalisé un accord de tarification négociée de l'électricité à 62 c/kWh avec Eskom en juin 2026, permettant le redémarrage des fonderies de Boshoek et Wonderkop. Les petits producteurs au Kazakhstan, en Inde et en Indonésie développent leur production et établissent des relations directes avec les opérateurs de fours à arc électrique asiatiques. La concurrence est de plus en plus centrée sur la qualité, la fiabilité de l'approvisionnement, les coûts de l'électricité et la distance de livraison. Les producteurs intégrés occupent une position plus solide lorsque les perturbations logistiques ou les différences de prix de l'électricité affectent les petits fondeurs indépendants.
Leaders du secteur des ferroalliages
-
Glencore
-
China Minmetals Corporation
-
Tata Steel
-
Ferroglobe
-
Samancor Chrome
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ferroalliages Entreprises couvertes dans ce rapport
- Assmang Ltd
- China Minmetals Corporation
- Elkem ASA
- Eramet
- Erdos Group
- Eurasian Resources Group
- Ferro Alloys Corporation Ltd.(FACOR)
- Ferroglobe
- Finnfjord AS
- Glencore
- Jindal Stainless Limited
- OM Holdings Ltd.
- SAIL
- Samancor Chrome
- Tata Steel
Développements industriels récents dans Marché des Ferroalliages
- Mars 2026 : Jindal Stainless a mis en service son aciérie de fusion d'acier inoxydable de 1,2 MTPA en Indonésie par le biais de sa coentreprise, avant le calendrier prévu, portant la capacité totale mondiale de fusion dans le secteur des ferroalliages à 4,2 MTPA. La société a également engagé 900 crore INR supplémentaires (environ 108 millions USD) pour augmenter la capacité de laminage à froid en aval de 2,05 MTPA à 2,67 MTPA d'ici l'exercice 28.
- Février 2026 : La coentreprise Glencore-Merafe Chrome a remis en service 50 % de la capacité opérationnelle de la fonderie Lion à Steelpoort, province du Limpopo, enregistrant sa première coulée de ferrochrome le 16 février 2026. Le redémarrage a suivi l'approbation par le Régulateur national de l'énergie d'Afrique du Sud d'un tarif d'électricité intérimaire de 12 mois à 87,74 c/kWh, soutenant la production de ferrochrome sur le marché des ferroalliages.
Périmètre du rapport mondial sur le marché des ferroalliages
Un ferroalliage est un mélange de fer combiné à une proportion élevée d'un ou plusieurs autres éléments, tels que le manganèse, le silicium ou le chrome. Il est principalement utilisé comme matière première dans la fabrication de l'acier et la production de métaux, où il introduit des éléments d'alliage dans l'acier ou le fer en fusion.
Le marché des ferroalliages est segmenté par type de produit, application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en ferrosilicium, ferromanganèse, ferrochromium et autres ferroalliages. Par application, le marché est segmenté en acier au carbone et acier faiblement allié, acier inoxydable, acier allié et acier spécial, fonte et autres. Par secteur d'utilisation finale, le marché est segmenté en construction et infrastructure, automobile et transport, machines et équipements industriels, énergie et production d'énergie, aérospatiale et défense, et autres. Le rapport couvre également la taille du marché et les prévisions pour les ferroalliages dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Ferrosilicium |
| Ferromanganèse |
| Ferrochromium |
| Autres ferroalliages |
| Acier au carbone et acier faiblement allié |
| Acier inoxydable |
| Acier allié et acier spécial |
| Fonte |
| Autres |
| Construction et infrastructure |
| Automobile et transport |
| Machines et équipements industriels |
| Énergie et production d'énergie |
| Aérospatiale et défense |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Ferrosilicium | |
| Ferromanganèse | ||
| Ferrochromium | ||
| Autres ferroalliages | ||
| Par application | Acier au carbone et acier faiblement allié | |
| Acier inoxydable | ||
| Acier allié et acier spécial | ||
| Fonte | ||
| Autres | ||
| Par secteur d'utilisation finale | Construction et infrastructure | |
| Automobile et transport | ||
| Machines et équipements industriels | ||
| Énergie et production d'énergie | ||
| Aérospatiale et défense | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des ferroalliages ?
La taille du marché des ferroalliages était évaluée à 62,51 milliards USD en 2025 et devrait croître de 65,35 milliards USD en 2026 pour atteindre 82,07 milliards USD d'ici 2031, à un CAGR de 4,66 % durant la période de prévision (2026-2031).
Quelle catégorie de produits mène la demande en ferroalliages ?
Le ferrochromium a mené les revenus par produit avec 28,78 % en 2025. Sa position est étroitement liée à la production d'acier inoxydable, où le chrome est essentiel à la résistance à la corrosion. La production d'acier inoxydable et la disponibilité du minerai de chrome ont donc un effet direct sur la demande pour cette catégorie.
Pourquoi les fours électriques sont-ils importants pour les fournisseurs de ferroalliages ?
Les fours à arc électrique nécessitent une chimie d'alliage contrôlée car la ferraille peut contenir des éléments résiduels. Cela accroît la demande de ferroalliages à faible teneur résiduelle et de qualité spécifiée, notamment lorsque le fer à réduction directe (DRI) est utilisé dans la charge de fabrication de l'acier. Le marché des ferroalliages bénéficie lorsque les clients privilégient une chimie reproductible et une qualité fiable plutôt que le seul matériau en vrac.
Quel secteur d'utilisation finale présente les meilleures perspectives de croissance pour les ferroalliages ?
L'automobile et le transport constituent le segment d'utilisation finale à la croissance la plus rapide, avec un CAGR prévu de 5,78 % jusqu'en 2031. Les aciers à haute résistance avancés utilisés dans les structures de véhicules électriques et les boîtiers de batteries nécessitent des additions de manganèse soigneusement contrôlées. Les machines, l'énergie, l'aérospatiale et la défense nécessitent également des grades d'alliages sélectionnés, mais en volumes plus faibles.