
Ferrolegierungen Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 65.35 Milliarden US-Dollar |
| Marktgröße (2031) | 82.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.66 % |
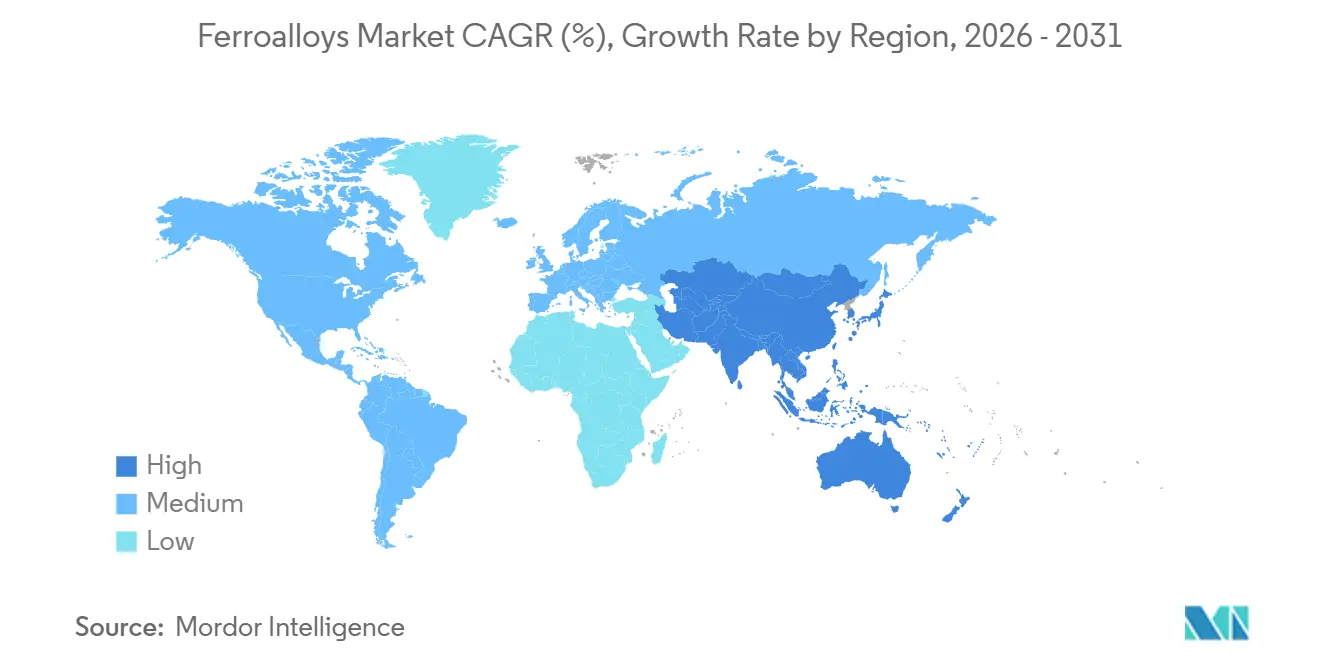
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
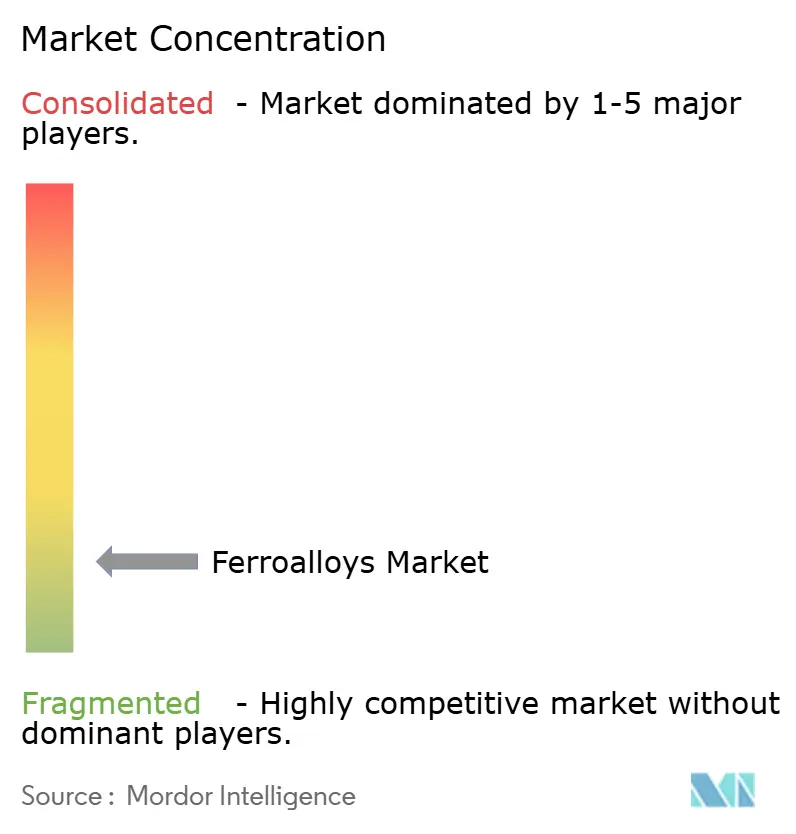
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ferrolegierungen Marktanalyse von Mordor Intelligence
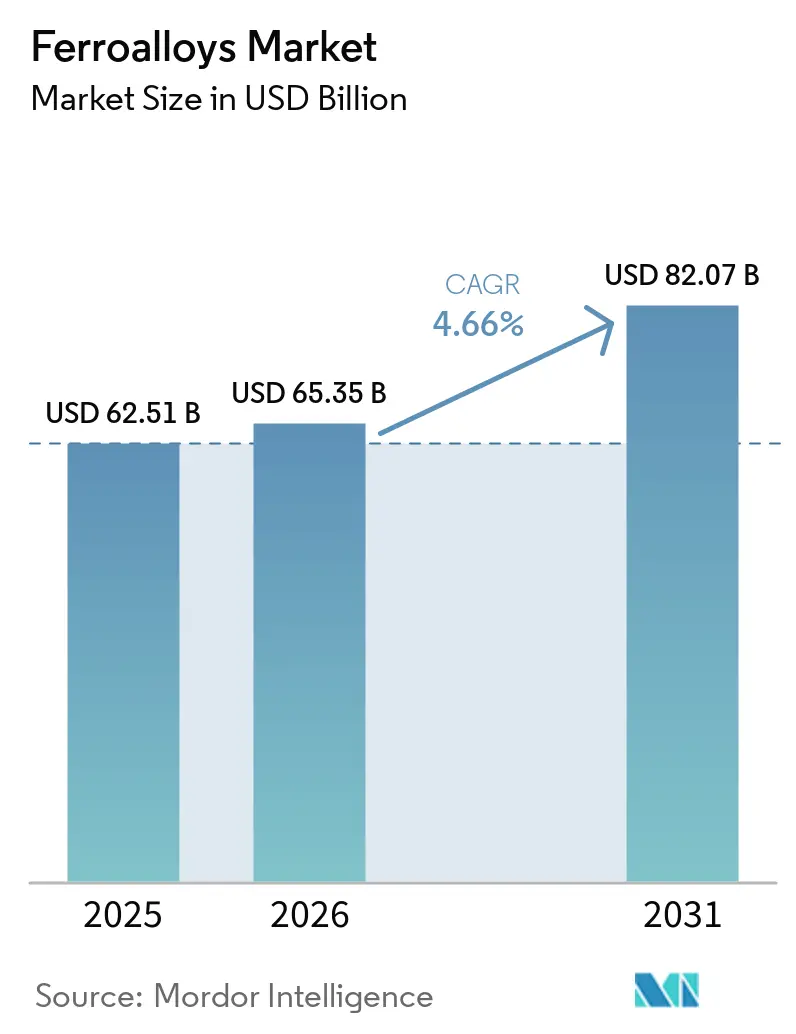
Die Marktgröße des Ferrolegierungen-Marktes wurde im Jahr 2025 auf 62,51 Milliarden USD geschätzt und soll von 65,35 Milliarden USD im Jahr 2026 auf 82,07 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,66 % während des Prognosezeitraums (2026–2031). Ferrolegierungen sind wesentliche Einsatzstoffe in der Stahlherstellung und unterstützen die Legierung, Desoxidation, Entschwefelung und Korrosionsbeständigkeit sowohl in Hochofen- als auch in Elektrolichtbogenofen-Betrieben. Die weltweite Rohstahlproduktion erreichte im Jahr 2025 1.849,4 Mt, während die globale Stahlnachfrage für 2026 auf 1.724 Mt und für 2027 auf 1.762 Mt prognostiziert wird. Der Ferrolegierungen-Markt wird durch Veränderungen in der Stahlproduktion geprägt, da die Kapazität von Elektrolichtbogenöfen und die Nachfrage nach höherwertigem Stahl den Bedarf an kontrollierten Legierungszusätzen erhöhen. Indien, Südostasien und Teile Afrikas tragen zum Nachfragewachstum bei, während China mit einem schwächeren Immobilienzyklus konfrontiert ist und das Wachstum sich in Richtung Infrastruktur, Fertigung und Spezialstahlanwendungen verlagert. Wettbewerbsstrategien konzentrieren sich auf gesicherten Erzzugang, zuverlässige Stromversorgung, kohlenstoffärmere Produktionswege und die Fähigkeit, spezifikationsgerechtes Material für die Direktreduktionseisen- und Elektrolichtbogenofen-Stahlherstellung zu liefern.
Wichtigste Erkenntnisse des Berichts
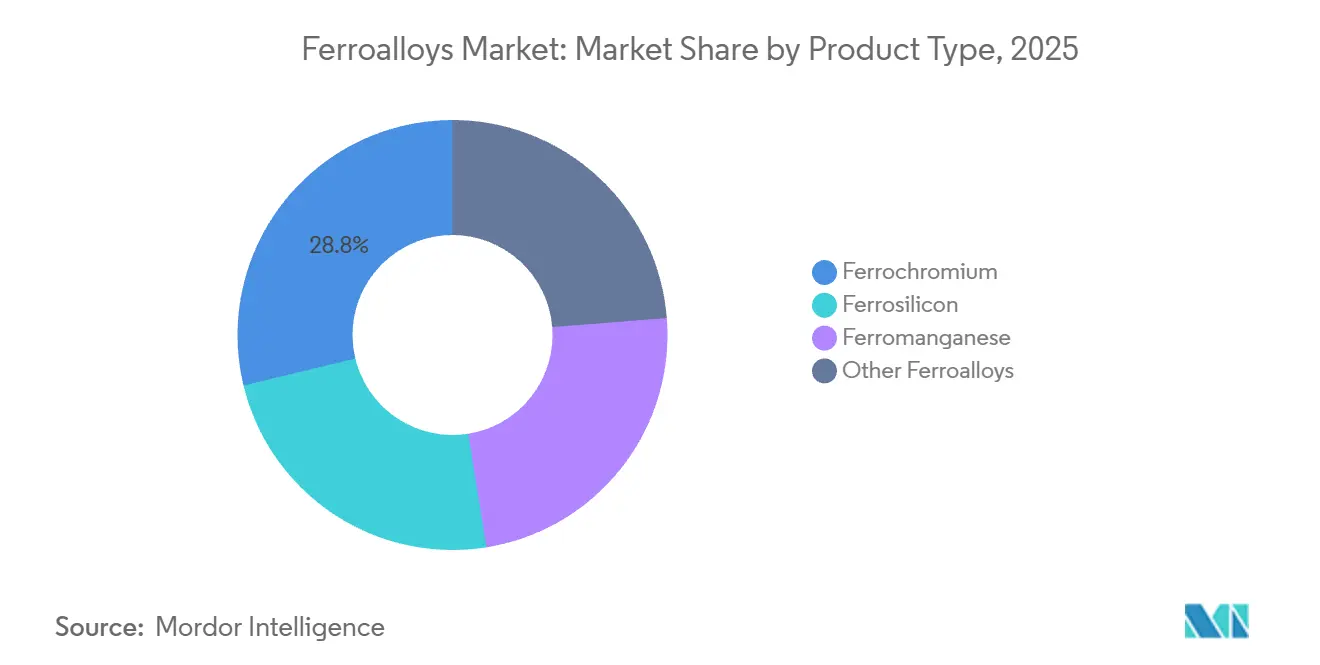
- Nach Produkttyp hielt Ferrochrom im Jahr 2025 einen Marktanteil von 28,78 % am Ferrolegierungen-Markt, während Ferrosilizium bis 2031 voraussichtlich mit einer CAGR von 5,14 % wachsen wird.
- Nach Anwendung entfiel auf Kohlenstoff- und niedriglegierten Stahl im Jahr 2025 ein Anteil von 43,06 % am Ferrolegierungen-Markt, während Gusseisen bis 2031 voraussichtlich mit einer CAGR von 5,32 % wachsen wird.
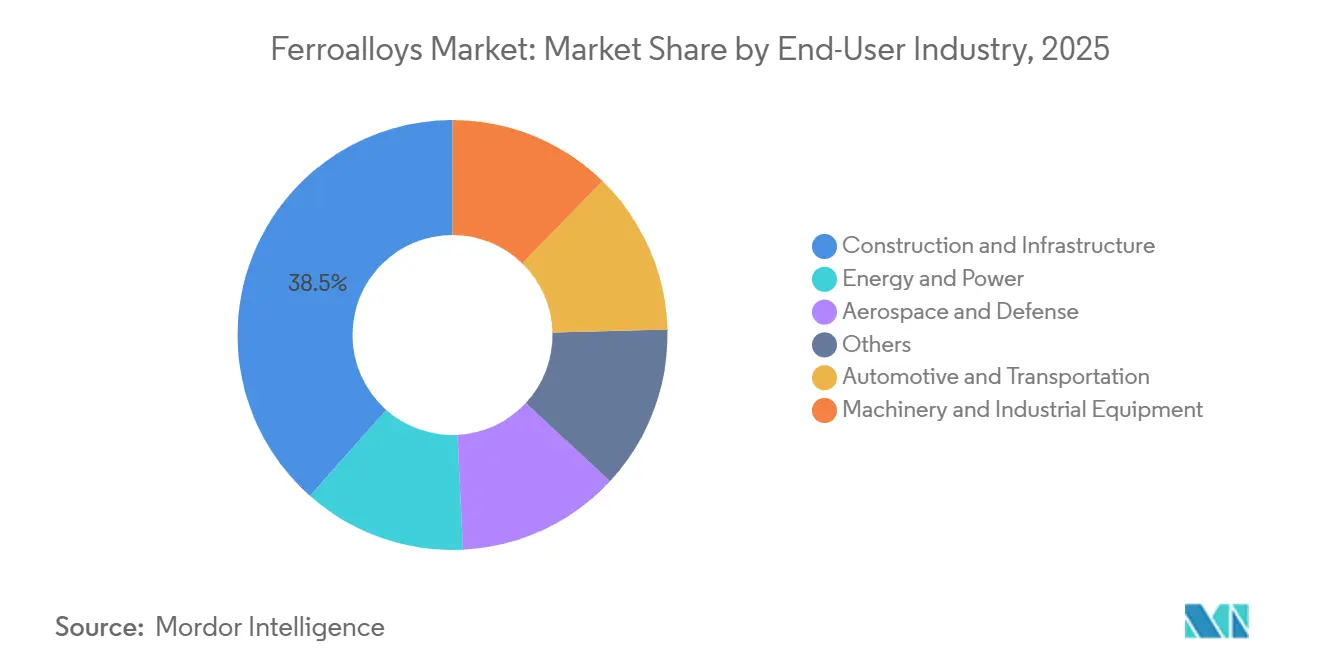
- Nach Endverbraucherbranche entfiel auf Bau und Infrastruktur im Jahr 2025 ein Marktanteil von 38,47 % am Ferrolegierungen-Markt, während Automobil und Transport bis 2031 voraussichtlich mit einer CAGR von 5,78 % wachsen werden.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 58,44 % am regionalen Umsatz, und es wird erwartet, dass die Region bis 2031 mit einer CAGR von 5,66 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strukturelles Wachstum der globalen Stahlproduktion | +1.5% | Global, mit dem stärksten Nachfragesog aus Indien, ASEAN und Afrika | Mittelfristig (2–4 Jahre) |
| Infrastruktur-, Wohnungsbau- und Industrieinvestitionen | +1.2% | Asien-Pazifik, Naher Osten, Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Edelstahl, Automobil- und Elektrofahrzeugmaterialien | +0.9% | Global: am stärksten in China, Südkorea, Deutschland, Indien | Langfristig (≥ 4 Jahre) |
| Kohlenstoffarme Stahlherstellung und Nachfrage nach hochreinen Legierungen | +0.5% | EU, Nordamerika, Japan, Südkorea, Indien | Langfristig (≥ 4 Jahre) |
| Wasserstofffähige Direktreduktionseisen-Projekte | +0.3% | EU, Naher Osten, Indien, Schweden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strukturelles Wachstum der globalen Stahlproduktion
Die globale Stahlproduktion bleibt das primäre Nachfragesignal für den Ferrolegierungen-Markt. Die weltweite Stahlnachfrage wird für 2026 auf 1.724 Mt und für 2027 auf 1.762 Mt prognostiziert. Dieses regionale Wachstum gleicht teilweise einen schwächeren Ausblick in China aus und verbreitert die Kundenbasis für Mangan-, Chrom- und Siliziumlegierungen. Die Elektrolichtbogenofen-Stahlherstellung erfordert eine sorgfältig kontrollierte Legierungschemie, da Schrott Reststoffe einbringen kann, die in der Schmelze schwieriger zu handhaben sind. Die globale Direktreduktionseisen-Produktion (DRI) erreichte im Jahr 2025 mit 151 Mt einen Rekordwert und stieg im Jahresvergleich um 7,2 %, wobei MIDREX-Anlagen 82,3 Mt davon ausmachten.
Das Wachstum der DRI-Produktion fügt der Nachfrage nach stahlbezogenen Legierungen eine Qualitätsdimension hinzu. Schmelzwerke, die höhere DRI-Anteile verwenden, benötigen Einsatzstoffe mit gleichmäßigerer Zusammensetzung und geringerem Restgehalt, was die Nachfrage nach spezifikationsgerechten Ferrolegierungen anstelle von reinen Massenqualitäten unterstützt. Der Ferrolegierungen-Markt profitiert daher sowohl von der Stahlproduktionsleistung als auch von den höheren Qualitätsanforderungen neuerer Stahlherstellungsrouten. Hersteller, die eine gleichbleibende Chemie aufrechterhalten können, haben einen klareren Weg in die Lieferketten von Elektrolichtbogenöfen. Diese Anforderungen machen auch Produktionskontrolle, Erzauswahl und zuverlässige Stromversorgung für die Wettbewerbsfähigkeit der Lieferanten wichtiger.
Infrastruktur-, Wohnungsbau- und Industrieinvestitionen
Infrastrukturinvestitionen unterstützen die Nachfrage nach Baustahl, Bewehrungsstäben, Konstruktionsstahl und Langprodukten, die Ferrolegierungen verwenden. Höhere Spezifikationen für Erdbebengebiete und Küstenanwendungen können engere Silizium- und Mangantoleranzen erfordern als ältere Konstruktionsgüten. Infolgedessen kann der Ferrolegierungen-Markt von Veränderungen in den Stahlqualitätsanforderungen profitieren, selbst wenn das Tonnagenwachstum moderat ist. Die Nachfrage verteilt sich auf Gebäude, Verkehrssysteme, Häfen, Eisenbahnkorridore und Industrieanlagen.
Das geografische Muster der Baunachfrage ist ebenso wichtig wie die aggregierte Stahlproduktion. Die Volkswirtschaften Indiens, Südostasiens und Afrikas sind bedeutsam, da sie Infrastrukturbedarf mit expandierenden Fertigungsbasen verbinden. China bleibt der größte Einzelverbraucher von Ferrolegierungen, aber seine Stahlnachfrage soll 2026 um 1,5 % zurückgehen, da die Immobilienkorrektur anhält. Japan bietet ein gemischteres Bild, wobei Tiefbau und Schiffbau stabil bleiben oder sich moderat verbessern, während die Automobilnachfrage unter Druck steht. Der japanische Eisen- und Stahlverband identifiziert den Wettbewerb durch chinesische Elektrofahrzeuge und die US-Zollpolitik als Faktoren, die den Automobilausblick beeinflussen[1]. Diese Variation bei den Endverwendungen macht die regionale Vertriebsplanung für Ferrolegierungslieferanten wichtiger.
Edelstahl, Automobil und Nachfrage nach Elektrofahrzeugmaterialien
Edelstahl ist eine wichtige Nachfragequelle für Ferrochrom, da Chrom für seine Korrosionsbeständigkeit unerlässlich ist. Die Internationale Chromentwicklungsvereinigung berichtete, dass eine starke Edelstahlproduktion die Nachfrage nach Chromerz und Ferrochrom in der ersten Hälfte des Jahres 2026 weiterhin unterstützte. Diese Beziehung gibt Ferrochrom eine direkte Verbindung zu den Produktionszyklen von Edelstahl. Automobilhersteller verwenden auch hochfesten Stahl in Elektrofahrzeugstrukturen, Batteriegehäusen und Sicherheitssystemen. Diese Güten erfordern sorgfältig kontrollierte Zusätze von Mangan und Silizium, und der Übergang zu stärkerem Fahrzeugstahl kann die Legierungsintensität pro Fahrzeug erhöhen.
Das Automobilbild unterscheidet sich zwischen den wichtigsten Herstellerländern. Japans Ausblick für Spezialstahl ist stärker eingeschränkt, da die Automobilnachfrage unter Druck steht, obwohl der Schiffbau weiterhin eine hohe Auslastung aufweist. Der Ferrolegierungen-Markt ist daher sowohl dem Ausstoß von in Fahrzeugen verwendetem Stahl als auch der Zusammensetzung der ausgewählten Stahlgüten ausgesetzt. Ferromangan und Ferrosilizium profitieren, wenn Hersteller Güten einsetzen, die größere Festigkeit, Umformbarkeit oder Korrosionsschutz erfordern. Die Nachfrage aus Edelstahl-, Automobil- und Elektrofahrzeuganwendungen begünstigt zusammen Hersteller, die über lange Kundenqualifizierungszyklen hinweg gleichbleibende Güten liefern können.
Kohlenstoffarme Stahlherstellung und Nachfrage nach hochreinen Legierungen
Der Übergang zur Elektrolichtbogenofen-Produktion und der verstärkte Einsatz von DRI hat eine Nachfrage nach hochreinen Ferrolegierungen geschaffen. Indien produzierte im Jahr 2025 58,8 Mt DRI, ein Anstieg von 7,4 % gegenüber dem Vorjahr, laut MIDREX. China hat auch ein Ziel gesetzt, dass Elektroofenstahl 15 % der nationalen Produktion übersteigen soll, was die Nachfrage nach Einsatzstoffen erhöhen würde, die die Chemieanforderungen von Elektrolichtbogenöfen erfüllen. Phosphorarmes Ferromangan und mittelkohlenstoffhaltiges Ferrochrom sind gut auf diese Produktionsroute abgestimmt. Ein geringerer Restgehalt hilft Stahlherstellern, die Qualitätsgrenzen im Zusammenhang mit Schrott und DRI zu managen, was eine günstigere Position für Lieferanten mit kontrollierten Rohstoffen und stabiler Prozessqualität schafft.
Wasserstofffähige DRI-Projekte verstärken diesen Bedarf, da sie darauf ausgelegt sind, emissionsarme Elektrolichtbogenofen-Stahlherstellung zu versorgen. Eine Studie des Internationalen Rates für sauberen Verkehr (ICCT) schätzte die Ferrolegierungs-Einsatzkosten auf 1.214,19 USD pro Tonne bei der US-amerikanischen Wasserstoff-DRI-Elektrolichtbogenofen-Grünstahlproduktion, was 38 % der gesamten Ressourcenkosten entspricht. Dies zeigt, dass Ferrolegierungen wichtige Einsatzstoffe in einem kohlenstoffärmeren Stahlpfad bleiben. Die Chance beschränkt sich nicht auf eine größere Materialnachfrage; sie hängt auch von der Fähigkeit ab, Güten zu liefern, die strenge Chemiespezifikationen erfüllen. Die Ferrolegierungsbranche wird daher zunehmend durch Reinheit, Kohlenstoffgehalt und Zuverlässigkeit und nicht allein durch die Produktionsmenge differenziert. Dieser Wandel kann Lieferanten von Premiumgüten begünstigen, erhöht aber die technischen und Kapitalanforderungen für kleinere Hersteller.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Strom- und Reduktionsmittelkosten | -0.9% | Südafrika, Europa und Indien, mit weiteren Auswirkungen auf die globalen Schmelzmargen | Kurzfristig (≤ 2 Jahre) |
| Konzentrierte Erzversorgung und Logistikunterbrechungen | -0.8% | Global, mit Ursprungsrisiko konzentriert in Südafrika und Kasachstan | Mittelfristig (2–4 Jahre) |
| CO₂-Compliance und Nachrüstungsbelastung | -0.5% | EU-Importeure und emissionsintensive Exporteure in Südafrika, China und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Strom- und Reduktionsmittelkosten
Stromkosten sind ein wesentliches Hemmnis für die Ferrolegierungsproduktion, da Unterbadlichtbogenöfen sehr energieintensiv sind. Energie kann 40 %–60 % der Ferrolegierungsproduktionskosten ausmachen, wodurch die Schmelzmargen stark den Strompreisen ausgesetzt sind. Südafrika veranschaulicht das Ausmaß dieses Problems, da die Stromtarife seit 2008 um mehr als 900 % gestiegen sind. Ende 2025 waren nur 8 von mehr als 80 Ferrolegierungsöfen im Land in Betrieb. Diese Bedingungen verringerten die internationale Wettbewerbsfähigkeit der lokalen Schmelze trotz der starken Erzposition des Landes und erhöhten die Bedeutung von Stromverträgen bei Kapazitätsbetrieb und Investitionsentscheidungen.
Diese Einschränkung geht über Südafrika hinaus. Transalloys gab im Dezember 2025 Entlassungsankündigungen heraus, nachdem hohe Stromkosten den internationalen Wettbewerb erschwert hatten. Hohe Energiepreise in Europa erzeugten ebenfalls Druck auf Stahl- und Ferrolegierungskapazitäten. Hersteller mit eigenem Wasserkraftstrom oder günstigeren Vertragsstrompreisen haben einen wesentlichen Kostenvorteil. Dies begünstigt Produktionsstandorte wie China und Norwegen gegenüber Regionen mit hohen oder volatilen Strompreisen. Infolgedessen kann der Ferrolegierungen-Markt Kapazitätsverschiebungen erleben, selbst wenn die Erzverfügbarkeit unverändert bleibt. Für Käufer erhöht diese Konzentration den Wert geografisch diversifizierter Versorgungsarrangements.
Konzentrierte Erzversorgung und Logistikunterbrechungen
Die Chromversorgung ist auf eine begrenzte Anzahl von Fördergebieten konzentriert. Kasachstan und das südliche Afrika halten 95 % der weltweiten Chromerz-Ressourcen[2]. Südafrika verzeichnete im Jahr 2025 eine Chromiterz-Produktion von 23 Mt und bleibt eine zentrale Versorgungsbasis für Ferrochrom. Diese Konzentration bedeutet, dass politische Änderungen, Transportbeschränkungen, Stromausfälle oder Betriebsunterbrechungen die globale Verfügbarkeit schnell beeinflussen können. Südafrikas Unterstützung für mögliche Chromerz-Exportkontrollen im Oktober 2025 fügte Unsicherheit über künftige Rohstoffflüsse hinzu. Große integrierte Hersteller sind besser positioniert, um dieses Risiko zu managen, da sie Erz-, Schmelz- und Logistikoperationen kombinieren können.
Die Manganversorgung ist ähnlichen Logistikunterbrechungen ausgesetzt. Eramet berichtete, dass seine Gabun-Operationen nach einem Anlagenbrand Anfang 2026 unterbrochen wurden, während sein Investitionsprogramm Ausgaben zur Verbesserung der Logistikkette in Gabun umfasste. Kleinere Schmelzer, die Erz und Reduktionsmittel auf Spotmärkten kaufen, haben weniger Schutz vor solchen Unterbrechungen. Verzögerungen bei der Erzbewegung können Kosten erhöhen und die Lieferleistung beeinträchtigen. Das gleiche Risiko gilt, wenn ein großes Förderland seine Exportpolitik ändert. Sichere Versorgung ist daher ein zentrales Wettbewerbsthema im Ferrolegierungen-Markt und erklärt, warum nachgelagerte Stahlhersteller Lieferanten mit integrierten Beschaffungssystemen bevorzugen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Silizium führt das Wachstum an, da sich der Legierungsmix diversifiziertFerrochrom hielt im Jahr 2025 28,78 % des Produktumsatzes und war damit die größte Produktkategorie im Ferrolegierungen-Markt. Seine Position spiegelt den Chrombedarf der Edelstahlproduktion und den Maßstab wider, in dem Edelstahl hergestellt wird. Ferrosilizium wird voraussichtlich der am schnellsten wachsende Produkttyp sein, mit einer CAGR von 5,14 % zwischen 2026 und 2031. Es wird als Desoxidationsmittel in der Elektrolichtbogenofen-Stahlherstellung verwendet und dient auch siliziumverwandten Anwendungen. Im August 2025 stellte Ferroglobe zwei Öfen, einen in den Vereinigten Staaten und einen in Europa, von der Produktion von Siliziummetall auf die Produktion von Ferrosilizium um. Die Umstellung fügte 35.000–40.000 Tonnen jährliche Ferrosiliziumkapazität als Reaktion auf eine stärkere Produktwirtschaftlichkeit hinzu.
China fügte in der ersten Hälfte des Jahres 2026 hochkohlenstoffhaltige Ferrochromkapazität hinzu, was vorübergehend die regionalen Versorgungsbilanzen veränderte, bevor eine saisonale Nachfrageflaute den Preisauftrieb mäßigte. Ferromangan bleibt wichtig für die Schwefelkontrolle in Kohlenstoff- und Legierungsstählen. Andere Ferrolegierungen, einschließlich Ferronickel, Ferrovanadium und Ferromolybdän, dienen spezielleren Anforderungen in der Luft- und Raumfahrt, Verteidigung und Energieausrüstung. Elektrolichtbogenofen-Betriebe erfordern phosphorarmes Ferromangan und kohlenstoffarmes Ferrochrom, um Reststoffe zu managen. Europäische Schutzmaßnahmen, die im November 2025 eingeführt wurden, haben ebenfalls die Beschaffungsentscheidungen beeinflusst. Elkem nahm die Produktion in seinen Werken Rana und Salten wieder auf und erklärte, dass eine Angebotsverknappung die Preise nach der Reduzierung der zollfreien Stahlquoten durch die EU ab Juli 2026 stützen könnte.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Anwendung:
Kohlenstoffstahl dominiert die Produktion, Gießereisegment verzeichnet schnelleres WachstumKohlenstoff- und niedriglegierter Stahl machte im Jahr 2025 43,06 % des Ferrolegierungen-Marktes aus, den größten Anteil aller Anwendungen. Kohlenstoff- und niedriglegierter Stahl wird in Konstruktionsbauten, Pipelines, Fahrzeugkarosserien und allgemeinem Maschinenbau weit verbreitet eingesetzt und bildet die Kernproduktionsbasis für den Ferrolegierungen-Markt. Legierungs- und Spezialstahl hat aufgrund der präzisen Anforderungen von Luft- und Raumfahrtwerkzeugen, Energieanlagen und nuklearen Platten einen höheren Ferrolegierungsgehalt pro Tonne. Edelstahl wird ebenfalls weit verbreitet eingesetzt, da er Chrom enthält, das Korrosionsbeständigkeit bietet. Jindal Stainless meldete für Q1 GJ2027 einen Nettoumsatz von INR 11.279 Crore (1,35 Milliarden USD), ein Anstieg von 10,5 % im Jahresvergleich, nach der Inbetriebnahme seines indonesischen Schmelzwerks im März 2026.
Gusseisen ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 5,32 % bis 2031. Gießereien verwenden Ferrosilizium zur Steuerung der Graphitmorphologie und Ferromangan zur Verbesserung der Zugfestigkeit in Gusseisengüten. Elektromotorkomponenten für Elektrofahrzeuge und präzisionsgegossene Fahrwerksteile unterstützen höhere Spezifikationsanforderungen und erweitern den Ferrolegierungen-Markt über primäre Stahlprodukte hinaus. Indiens Personenkraftwagenabsatz wird für GJ2026–27 auf 6–6,5 Millionen Einheiten prognostiziert, was die Gießereiaktivität und den damit verbundenen Legierungsbedarf unterstützt. Andere Anwendungen umfassen Schweißelektroden, Superlegierungen und elektronikbezogene Spezialanwendungen. Während diese Verwendungen die Nachfrage in kleineren Mengen hinzufügen und den gesamten Anwendungsmix nicht wesentlich verändern, unterstützen sie die Nachfrage nach ausgewählten Premiumgüten.
Nach Endverbraucherbranche:
Bau verankert die Produktion, Automobil verzeichnet das schnellste WachstumBau und Infrastruktur hielten im Jahr 2025 38,47 % des Endverbraucherumsatzes. Das Segment verwendet legierten Stahl in Bewehrungsstäben, Konstruktionsprofilen, Brücken, Gebäuden und Verkehrsinfrastruktur. Infrastruktur- und Fertigungsinvestitionen in Indien, Südostasien und Afrika unterstützen diese Nachfragebasis und geben dem Ferrolegierungen-Markt eine breite Basis wiederkehrender Baunachfrage. Chinas Infrastrukturinvestitionen sollen ebenfalls inkrementelle Nachfrage liefern, da lokale Regierungen auf die Schwäche im Immobiliensektor reagieren.
Automobil und Transport werden bis 2031 voraussichtlich mit einer CAGR von 5,78 % wachsen, der schnellsten Rate unter den Endverbraucherbranchen. Hochfester Stahl, der in Elektrofahrzeugstrukturen, Batteriegehäusen und Aufprallsystemen verwendet wird, erfordert kontrolliertere Manganzusätze als konventioneller Fahrzeugstahl, was die Rolle von Ferrolegierungen in fahrzeuggradigem Stahl erhöht und einen höherwertigen Nachfragestrom innerhalb des Ferrolegierungen-Marktes schafft. Maschinen und Industrieanlagen erzeugen eine stetige Nachfrage nach Konstruktionsstählen, die im Bergbau, Bauwesen und in der Industriemaschinerie eingesetzt werden. Energie- und Stromanwendungen erfordern hochspezifizierte Legierungen für Offshore-Wind, Nuklearstrukturen und Pipelines. Luft- und Raumfahrt sowie Verteidigung bleiben Endverbraucher mit kleinen Mengen, erfordern aber Premiumgüten von Ferronickel, Ferrovanadium und Ferrotitan.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Geografische Analyse
APAC Ferrolegierungen Markt
Asien-Pazifik entfiel im Jahr 2025 auf 58,44 % der regionalen Umsätze und wird voraussichtlich das schnellste regionale Wachstum mit einem CAGR von 5,66 % bis 2031 verzeichnen. China ist das größte Produktions- und Verbrauchszentrum der Region und beherbergt das weltweit größte Stahlherstellungssystem. Diese Größenordnung macht Asien-Pazifik zum zentralen Nachfragebereich im Ferrolegierungen Markt. Die Expansion von Elektrolichtbogenöfen erhöht weiterhin die Legierungsintensität pro Tonne produziertem Stahl. Indien bietet eine kontrastierende Wachstumsperspektive, wobei die Rohstahlproduktion im Jahr 2025 164,9 Mt erreichte, was einem Anstieg von 10,4 % gegenüber dem Vorjahr entspricht.
Nordamerika Ferrolegierungen Markt
Japan verfügt über eine stabile Nachfrage aus dem Schiffbau und dem Tiefbau, obwohl die Aussichten für die Automobilindustrie schwächer sind. Südkorea hält die Nachfrage aus den Lieferketten der Automobil-, Schiffbau- und Ausrüstungsindustrie aufrecht. Mexiko trägt durch seine Rolle in der Automobilmontage zur Nachfrage bei. Ferroglobe hat die westliche Industriepolitik und die inländische Versorgung als relevant für seine Marktpositionierung angeführt.
EMEA und Südamerika Ferrolegierungen Markt
Europa ist mit den kombinierten Auswirkungen von Dekarbonisierungsanforderungen, hohen Energiepreisen und Importwettbewerb konfrontiert. Der CO₂-Grenzausgleichsmechanismus der EU trat am 1. Januar 2026 in seine endgültige Phase ein und betrifft Eisen, Stahl und damit verbundene kohlenstoffintensive Vorleistungen. In Südamerika konzentriert sich die Nachfrage auf Brasilien, wo die Stahlnachfrage im Jahr 2025 um 7,8 % wuchs, bevor sich die regionale Perspektive abschwächte. Im Nahen Osten und Afrika wird die Nachfrage durch Infrastrukturprogramme gestützt. Südafrika bleibt aufgrund seiner Chromerzbasis eine wichtige Quelle für Ferrochrom.
Wettbewerbslandschaft
Der Ferrolegierungen-Markt ist fragmentiert. Große integrierte Hersteller betreiben Chromvorkommen in Südafrika und Kasachstan sowie Silizium- und Manganoperationen in Norwegen und Frankreich. Chinesische staatsnahe Unternehmen halten ebenfalls bedeutende Kapazitätspositionen. Hunderte kleinerer Schmelzer sind in China, Indien und Kasachstan tätig. Diese Struktur begrenzt die Preissetzungsmacht vieler Lieferanten. Kosteneffizienz, Zugang zu Strom und eigene Rohstoffe sind daher zentrale Wettbewerbsfaktoren.
Ferroglobe hebt seine westlichen Operationen als Differenzierungsmerkmal im Rahmen der EU- und US-amerikanischen Politikrahmen für kritische Materialien hervor. Das Unternehmen prüft auch den Neustart von Operationen in Venezuela in der Nähe von Wasserkraftanlagen. Die im November 2025 genehmigten EU-Schutzmaßnahmen boten europäischen Herstellern einen größeren Schutz vor Importdruck. Der CO₂-Mechanismus der EU begünstigt zudem emissionsärmere Versorgung in die Region. Diese Maßnahmen können Kaufentscheidungen neben den zugrunde liegenden Legierungspreisen beeinflussen. Hersteller mit emissionsärmerer Produktion und regionaler Versorgung können von dieser Marktstruktur profitieren.
Eramet unterzeichnete im Juli 2026 ein Memorandum of Understanding mit der Gabunischen Republik für eine Manganlegierungsanlage mit einer Kapazität von 265.000 Tonnen pro Jahr in der Nähe der Küstenlogistikinfrastruktur. Glencore-Merafe schloss im Juni 2026 eine ausgehandelte Strompreisvereinbarung von 62 Cent/kWh mit Eskom ab, die den Neustart der Schmelzer Boshoek und Wonderkop ermöglichte. Kleinere Hersteller in Kasachstan, Indien und Indonesien erweitern ihre Produktion und entwickeln direkte Beziehungen zu asiatischen Elektrolichtbogenofen-Betreibern. Der Wettbewerb konzentriert sich zunehmend auf Qualität, Versorgungszuverlässigkeit, Stromkosten und Lieferentfernung. Integrierte Hersteller haben eine stärkere Position, wenn Logistikunterbrechungen oder Strompreisunterschiede kleinere unabhängige Schmelzer beeinträchtigen.
Ferrolegierungen Branchenführer
-
Glencore
-
China Minmetals Corporation
-
Tata Steel
-
Ferroglobe
-
Samancor Chrome
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ferrolegierungen Markt Unternehmen in diesem Bericht
- Assmang Ltd
- China Minmetals Corporation
- Elkem ASA
- Eramet
- Erdos Group
- Eurasian Resources Group
- Ferro Alloys Corporation Ltd.(FACOR)
- Ferroglobe
- Finnfjord AS
- Glencore
- Jindal Stainless Limited
- OM Holdings Ltd.
- SAIL
- Samancor Chrome
- Tata Steel
Neueste Industrielle Entwicklungen in Ferrolegierungen Markt
- März 2026: Jindal Stainless nahm sein Edelstahl-Schmelzwerk mit einer Kapazität von 1,2 MTPA in Indonesien durch sein Gemeinschaftsunternehmen vor dem Zeitplan in Betrieb und erhöhte damit die gesamte globale Schmelzkapazität in der Ferrolegierungsbranche auf 4,2 MTPA. Das Unternehmen verpflichtete sich außerdem zu zusätzlichen INR 900 Crore (ca. 108 Millionen USD), um die nachgelagerte Kaltwalzkapazität von 2,05 MTPA auf 2,67 MTPA bis GJ28 zu erhöhen.
- Februar 2026: Das Glencore-Merafe Chrome Venture nahm 50 % der Betriebskapazität des Lion Smelters in Steelpoort, Provinz Limpopo, wieder in Betrieb und verzeichnete am 16. Februar 2026 seinen ersten Ferrochrom-Produktionsabstich. Der Neustart folgte der Genehmigung eines 12-monatigen Übergangsstromtarifs von 87,74 Cent/kWh durch die Nationale Energieregulierungsbehörde Südafrikas, der die Ferrochromproduktion im Ferrolegierungen-Markt unterstützt.
Globaler Ferrolegierungen-Markt Berichtsumfang
Eine Ferrolegierung ist eine Mischung aus Eisen, kombiniert mit einem hohen Anteil eines oder mehrerer anderer Elemente wie Mangan, Silizium oder Chrom. Sie wird hauptsächlich als Rohstoff in der Stahl- und Metallproduktion verwendet, wo sie Legierungselemente in flüssigen Stahl oder Eisen einbringt.
Der Ferrolegierungen-Markt ist nach Produkttyp, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Ferrosilizium, Ferromangan, Ferrochrom und andere Ferrolegierungen segmentiert. Nach Anwendung ist der Markt in Kohlenstoff- und niedriglegierten Stahl, Edelstahl, Legierungs- und Spezialstahl, Gusseisen und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Bau und Infrastruktur, Automobil und Transport, Maschinen und Industrieanlagen, Energie und Strom, Luft- und Raumfahrt sowie Verteidigung und sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Ferrolegierungen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Ferrosilizium |
| Ferromangan |
| Ferrochrom |
| Andere Ferrolegierungen |
| Kohlenstoff- und niedriglegierter Stahl |
| Edelstahl |
| Legierungs- und Spezialstahl |
| Gusseisen |
| Sonstige |
| Bau und Infrastruktur |
| Automobil und Transport |
| Maschinen und Industrieanlagen |
| Energie und Strom |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Ferrosilizium | |
| Ferromangan | ||
| Ferrochrom | ||
| Andere Ferrolegierungen | ||
| Nach Anwendung | Kohlenstoff- und niedriglegierter Stahl | |
| Edelstahl | ||
| Legierungs- und Spezialstahl | ||
| Gusseisen | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Bau und Infrastruktur | |
| Automobil und Transport | ||
| Maschinen und Industrieanlagen | ||
| Energie und Strom | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Ferrolegierungen-Marktes?
Die Marktgröße des Ferrolegierungen-Marktes wurde im Jahr 2025 auf 62,51 Milliarden USD geschätzt und soll von 65,35 Milliarden USD im Jahr 2026 auf 82,07 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,66 % während des Prognosezeitraums (2026–2031).
Welche Produktkategorie führt die Ferrolegierungsnachfrage an?
Ferrochrom führte den Produktumsatz mit 28,78 % im Jahr 2025 an. Seine Position ist eng mit der Edelstahlproduktion verbunden, bei der Chrom für die Korrosionsbeständigkeit unerlässlich ist. Die Edelstahlproduktion und die Verfügbarkeit von Chromerz haben daher einen direkten Einfluss auf die Nachfrage nach dieser Kategorie.
Warum sind Elektroöfen für Ferrolegierungslieferanten wichtig?
Elektrolichtbogenöfen erfordern eine kontrollierte Legierungschemie, da Schrott Reststoffe enthalten kann. Dies erhöht die Nachfrage nach restoffarmen, spezifikationsgerechten Ferrolegierungen, insbesondere wenn Direktreduktionseisen (DRI) in der Stahlherstellungscharge verwendet wird. Der Ferrolegierungen-Markt profitiert, wenn Kunden wiederholbare Chemie und zuverlässige Qualität gegenüber reinem Massenmaterial priorisieren.
Welcher Endverbrauchersektor hat den höchsten Ferrolegierungs-Wachstumsausblick?
Automobil und Transport sind das am schnellsten wachsende Endverbrauchersegment mit einer prognostizierten CAGR von 5,78 % bis 2031. Hochfeste Stähle in Elektrofahrzeugstrukturen und Batteriegehäusen erfordern sorgfältig kontrollierte Manganzusätze. Maschinen, Energie, Luft- und Raumfahrt sowie Verteidigung erfordern ebenfalls ausgewählte Legierungsgüten, jedoch in geringeren Mengen.