
フェロアロイ市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 65.35 十億米ドル |
| 市場規模 (2031) | 82.07 十億米ドル |
| 成長率 (2026 - 2031) | 4.66 % |
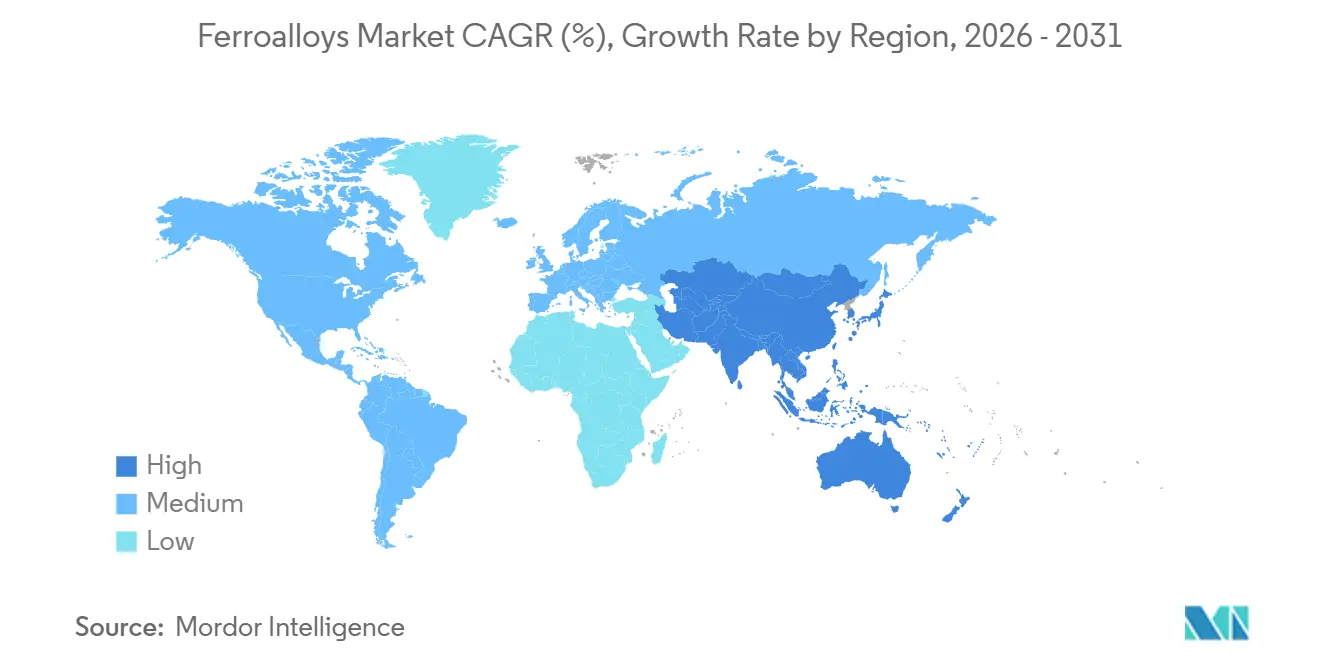
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
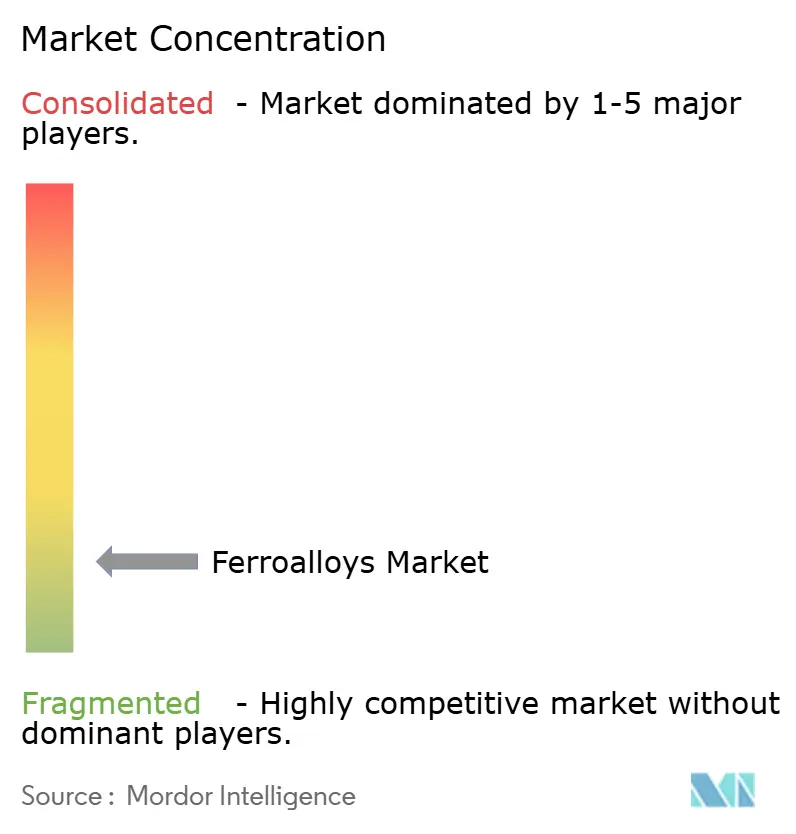
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフェロアロイ市場分析
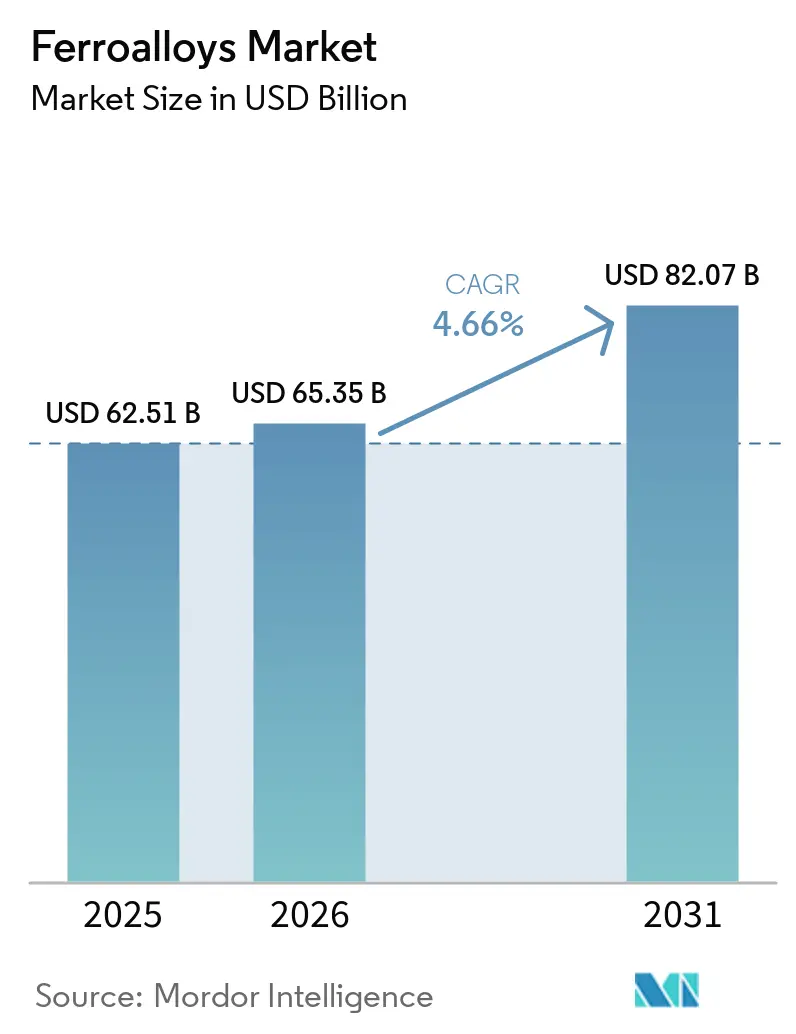
フェロアロイ市場規模は2025年に62.51 ビリオン 米ドルと評価され、2026年の65.35 ビリオン 米ドルから2031年に82.07 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.66%です。フェロアロイは製鋼における不可欠な投入材であり、高炉および電気アーク炉の操業において合金化、脱酸、脱硫、耐食性の向上を支えています。世界の粗鋼生産量は2025年に1,849.4百万トンに達し、世界の鉄鋼需要は2026年に1,724百万トン、2027年に1,762百万トンと予測されています。フェロアロイ市場は鉄鋼生産の変化によって形成されており、電気アーク炉の設備容量の拡大と高品位鋼への需要増加が合金添加量の管理ニーズを高めています。インド、東南アジア、アフリカの一部が需要成長に寄与している一方、中国は不動産サイクルの低迷に直面しており、成長はインフラ、製造業、特殊鋼用途へとシフトしています。競争戦略は、鉱石の安定確保、信頼性の高い電力供給、低炭素生産ルート、および直接還元鉄・電気アーク炉製鋼向けの規格品供給能力に重点を置いています。
主要レポートのポイント
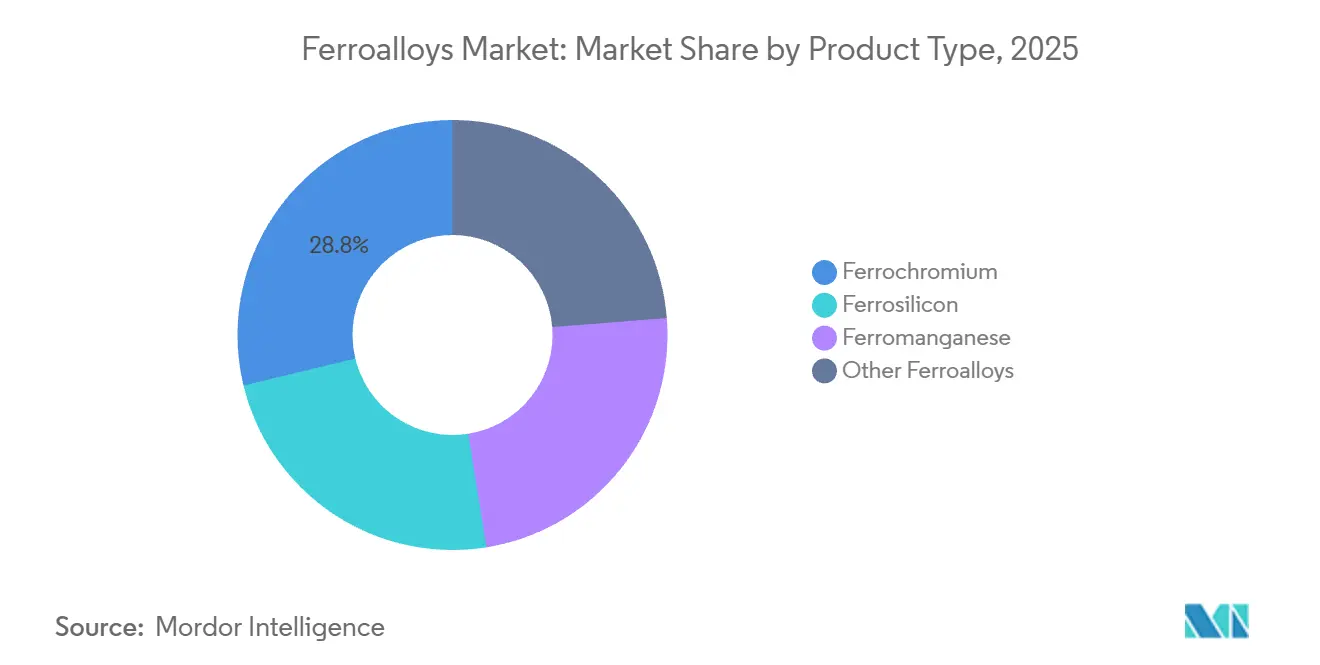
- 製品タイプ別では、フェロクロムが2025年のフェロアロイ市場シェアの28.78%を占め、フェロシリンは2031年までにCAGR 5.14%で拡大すると予測されています。
- 用途別では、炭素鋼・低合金鋼が2025年のフェロアロイ市場の43.06%を占め、鋳鉄は2031年までにCAGR 5.32%で拡大すると予測されています。
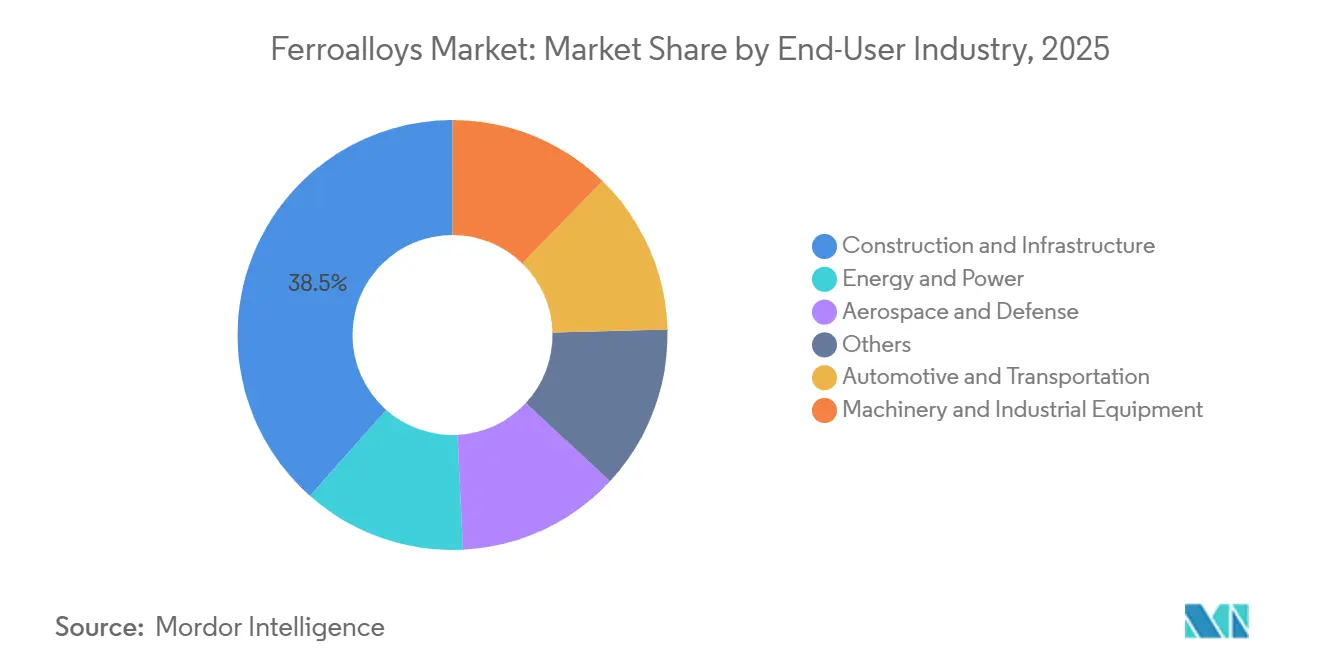
- エンドユーザー産業別では、建設・インフラが2025年のフェロアロイ市場シェアの38.47%を占め、自動車・輸送は2031年までにCAGR 5.78%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の地域別収益の58.44%を占め、2031年までにCAGR 5.66%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界の鉄鋼生産における構造的成長 | +1.5% | 世界全体、インド・ASEAN・アフリカからの牽引力が最大 | 中期(2〜4年) |
| インフラ・住宅・産業投資 | +1.2% | アジア太平洋、中東、アフリカ | 中期(2〜4年) |
| ステンレス鋼・自動車・電気自動車(EV)材料需要 | +0.9% | 世界全体:中国、韓国、ドイツ、インドで最大 | 長期(4年以上) |
| 低炭素製鋼と高純度合金需要 | +0.5% | 州連合、北米、日本、韓国、インド | 長期(4年以上) |
| 水素対応直接還元鉄プロジェクト | +0.3% | 欧州連合、中東、インド、スウェーデン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界の鉄鋼生産における構造的成長
世界の鉄鋼生産量はフェロアロイ市場における主要な需要シグナルであり続けています。世界の鉄鋼需要は2026年に1,724百万トン、2027年に1,762百万トンと予測されています。この地域的成長は中国の弱い見通しを部分的に相殺し、マンガン・クロム・シリコン合金の顧客基盤を拡大しています。電気アーク炉製鋼では、スクラップに溶湯管理が難しい残留元素が混入する可能性があるため、合金化学組成の厳密な管理が求められます。世界の直接還元鉄(DRI)生産量は2025年に過去最高の1億5,100万トンに達し、前年比7.2%増となり、MIDREXプラントがそのうち8,230万トンを占めました。
DRI生産の成長は、鉄鋼関連合金の需要に品質面での側面を加えています。DRI比率を高めた溶解工場では、より均一な組成と低い残留含有量を持つ投入材が必要となり、バルクグレードだけでなく規格品フェロアロイへの需要を支ています。したがってフェロアロイ市場は、鉄鋼生産量と新しい製鋼ルートの高品質要件の両方から恩恵を受けています。安定した化学組成を維持できるメーカーは、電気アーク炉サプライチェーンへの参入においてより明確な道筋を持っています。これらの要件は、生産管理、鉱石選定、信頼性の高い電力供給をサプライヤーの競争力においてより重要なものとしています。
インフラ・住宅・産業投資
インフラ投資は、フェロアロイを使用する構造用鋼、鉄筋、エンジニアリング鋼、長尺製品への需要を支えています。耐震ゾーンや沿岸用途向けの高規格品は、旧来の構造グレードよりも厳しいシリコンおよびマンガンの許容範囲を必要とする場合があります。その結果、フェロアロイ市場はトン数の成長が控えめな場合でも、鋼材品質要件の変化から恩恵を受けることができます。需要は建物、交通システム、港湾、鉄道回廊、産業施設に分散しています。
建設需要の地理的パターンは、鉄鋼生産量の合計と同様に重要です。インド、東南アジア、アフリカの経済圏は、インフラ需要と拡大する製造業基盤を兼ね備えているため重要です。中国は依然としてフェロアロイの最大単一消費国ですが、不動産調整が続く中で2026年の鉄鋼需要は1.5%縮小すると予測されています。日本は、土木建設と造船が安定または緩やかに改善している一方、自動車需要が圧力に直面するという複雑な状況を呈しています。日本鉄鋼連盟は、中国製電気自動車との競争と米国の関税政策を自動車見通しに影響する要因として挙げています[1]。このエンドユーザーの多様性は、フェロアロイサプライヤーにとって地域別販売計画をより重要なものとしています。
ステンレス鋼・自動車・電気自動車(EV)材料需要
ステンレス鋼はフェロクロムの主要な需要源であり、クロムはその耐食性に不可欠です。国際クロム開発協会は、2026年上半期においても堅調なステンレス鋼生産がクロム鉱石よびフェロクロムへの需要を支え続けたと報告しています。この関係により、フェロクロムはステンレス鋼生産サイクルと直接的なつながりを持っています。自動車メーカーも電気自動車の構造体、バッテリーエンクロージャー、安全システムに高強度鋼を使用しています。これらのグレードはマンガンとシリコンの精密な添加管理を必要とし、より高強度な車両用鋼へのシフトは1台当たりの合金使用量を増加させる可能性があります。
自動車の状況は主要生産国間で異なります。日本の特殊鋼見通しは、造船が高稼働率を維持しているにもかかわらず、自動車需要が圧力下にあるため、より制約されています。したがってフェロアロイ市場は、車両向け鋼材の生産量と選択された鋼材グレードの組成の両方に影響を受けます。フェロマンガンとフェロシリコンは、メーカーがより高い強度、成形性、または耐食性を必要とするグレードを採用する際に恩恵を受けます。ステンレス鋼、自動車、電気自動車用途からの需要は、長い顧客認定サイクルにわたって安定したグレードを供給できるメーカーを有利にします。
低炭素製鋼と高純度合金需要
電気アーク炉生産への移行とDRI使用量の増加により、高純度フェロアロイへの需要が生まれています。MIDREXによると、インドは2025年に5,880万トンのDRIを生産し、前年比7.4%増となりました。中国も電炉鋼が国内生産の15%を超えるという目標を設定しており、これにより電気アーク炉の化学要件を満たす投入材への需要が増加します。低リンフェロマンガンと中炭素フェロクロムはこの生産ルートに適合しています。残留含有量が低いほど、製鋼メーカーはスクラップとDRIに関連する品質限界を管理しやすくなり、管理された原材料と安定したプロセス品質を持つサプライヤーにとってより有利な立場を生み出します。
水素対応DRIプロジェクトはこのニーズを強化しており、低排出電気アーク炉製鋼への供給を目的としています。国際クリーン交通委員会(ICCT)の研究では、米国の水素・DRI・電気アーク炉グリーン鋼生産におけるフェロアロイ投入コストを1トン当たり1,214.19 米ドルと推定しており、総資源コストの38%を占めています。これはフェロアロイが炭素製鋼経路においても重要な投入材であり続けることを示しています。この機会は材料需要の増加だけに限らず、厳格な化学仕様を満たすグレードを供給する能力にも依存しています。したがってフェロアロイ産業は、生産量だけでなく純度、炭素含有量、信頼性によってますます差別化されています。このシフトはプレミアムグレードのサプライヤーを支援できますが、小規模メーカーにとっての技術的・資本的要件を高めます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力・還元剤コストの変動 | -0.9% | 南アフリカ、欧州、インド、世界の製錬マージンへの広範な影響 | 短期(2年以内) |
| 鉱石供給の集中と物流の混乱 | -0.8% | 世界全体、原産地リスクは南アフリカとカザフスタンに集中 | 中期(2〜4年) |
| 炭素規制遵守と改修負担 | -0.5% | 欧州連合の輸入業者および南アフリカ・中国・インドの高排出輸出業者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力・還元剤コストの変動
電力コストはフェロアロイ生産における主要な抑制要因であり、サブマージドアーク炉非常にエネルギー集約的です。エネルギーはフェロアロイ生産コストの40%〜60%を占める可能性があり、製錬マージンは電力価格に大きく左右されます。南アフリカはこの問題の規模を示す好例であり、電力料金は2008年以降900%以上上昇しました。2025年末時点では、同国の80基以上のフェロアロイ炉のうち稼働しているのはわずか8基でした。これらの状況は、同国の強固な鉱石ポジションにもかかわらず現地製錬の国際競争力を低下させ、設備稼働と投資決定における電力契約の重要性を高めました。
この制約は南アフリカにとどまりません。Transalloysは2025年12月、高い電力コストにより国際競争が困難になったとして人員削減通知を発行しました。欧州の高エネルギー価格も鉄鋼・フェロアロイ設備に圧力をかけました。自家水力発電または低コストの契約電力を持つメーカーは、材料コスト面で優位性を持ちます。これにより、電力価格が高いまたは変動する地域よりも、中国やノルウェーなどの生産拠点が有利になります。その結果、フェロアロイ市場では鉱石の入手可能性が変わらない場合でも設備のシフトが生じる可能性があります。バイヤーにとって、この集中は地理的に分散した調達体制の価値を高めます。
鉱石供給の集中と物流の混乱
クロム供給は限られた生産地域に集中しています。カザフスタンと南部アフリカが世界のクロム鉱石資源の95%を保有しています[2]。南アフリカは2025年に2,300万トンのクロマイト鉱石を生産し、フェロクロムの中心的な供給基盤であり続けています。この集中は、政策変更、輸送制約、電力不足、または操業上の混乱が世界的な供給に迅速に影響を与えることを意味します。2025年10月に南アフリカがクロム鉱石輸出規制の可能性を支持したことで、将来の原材料フローに不確実性が加わりました。大規模な統合メーカーは鉱石、製錬、物流の操業を組み合わせることができるため、このリスクをより適切に管理できる立にあります。
マンガン供給も同様に物流混乱のリスクにさらされています。Erametは2026年初頭のプラント火災後にガボン操業が混乱したと報告し、資本プログラムにはガボンの物流チェーン改善への支出が含まれていました。スポット市場で鉱石と還元剤を購入する小規模製錬業者は、このような混乱に対する保護が少ない状況です。鉱石輸送の遅延はコストを引き上げ、納期パフォーマンスに影響を与える可能性があります。主要生産国が輸出政策を変更した場合も同様のリスクが生じます。したがって安定した供給はフェロアロイ市場における重要な競争課題であり、下流の製鋼メーカーが統合調達システムを持つサプライヤーを優先する理由を説明しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
合金ミックスの多様化に伴いシリコンが成長をリードフェロクロムは2025年の製品収益の28.78%を占め、フェロアロイ市場で最大の製品カテゴリーとなりました。その地位はステンレス鋼生産のクロム要件と、ステンレス鋼が製造される規模を反映しています。フェロシリコンは2026年から2031年にかけてCAGR 5.14%で最も成長の速い製品タイプになると予測されています。電気アーク炉製鋼における脱酸剤として使用されるほか、シリコン関連用途にも使用されます。2025年8月、Ferroglobe は米国と欧州でそれぞれ1基の炉をシリコンメタル生産からフェロシリコン生産に転換しました。この転換により、より強固な製品経済性に対応して年間3万5,000〜4万トンのフェロシリコン生産能力が追加されました。
中国は2026年上半期に高炭素フェロクロムの生産能力を追加し、季節的な需要減速が価格モメンタムを緩和する前に地域の供給バランスを一時的に変化させました。フェロマンガンは炭素鋼・合金鋼における硫黄管理において引き続き重要です。フェロニッケル、フェロバナジウム、フェロモリブデンを含むその他のフェロアロイは、航空宇宙、防衛、エネルギー機器においてより特殊な要件に対応しています。電気アーク炉操業では、残留元素を管理するために低リンフェロマンガンと低炭素フェロクロムが必要です。2025年11月に導入された欧州のセーフガード措置も調達決定に影響を与えています。Elkemはナおよびサルテンプラントでの生産を再開し、欧州連合が2026年7月から無関税鉄鋼割当を削減したことで供給逼迫が価格を支持する可能性があると述べました。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
炭素鋼が生産量を支配、鋳造セグメントがより速い成長を記録炭素鋼・低合金鋼は2025年のフェロアロイ市場の43.06%を占め、用途別で最大のシェアを持ちます。炭素鋼・低合金鋼は構造建設、パイプライン、自動車ボディ、一般エンジニアリングに広く使用されており、フェロアロイ市場の中核的な生産基盤を提供しています。合金鋼・特殊鋼は、航空宇宙工具、電力機器、原子力グレードプレートの精密な要件により、1トン当たりのフェロアロイ含有量が高くなっています。ステンレス鋼も耐食性を提供するクロムを含むため広く使用されています。Jindal Stainlessは2026年3月のインドネシア溶解工場の稼働開始を受け、2027年度第1四半期の純収益が前年比10.5%増の1兆1,279億インドルピー(13.5億 米ドル)と報告しました。
鋳鉄は2031年までのCAGR 5.32%という予測で最も成長の速い用途です。鋳造工場はフェロシリコンを黒鉛形態の制御に、フェロマンガンを鋳鉄グレードの引張性能向上に使用します。電気自動車モーター部品と精密鋳造サスペンション部品は、より高い仕様要件を支持し、フェロアロイ市場を一次鉄鋼製品を超えて拡大させています。インドの乗用車販売台数は2026〜27年度に600〜650万台と予測されており、鋳造活動と関連する合金需要を支えています。その他の用途には溶接電極、超合金、エレクトロニクス関連の特殊用途が含まれます。これらの用途は少量での需要を追加するものであり、全体的な用途ミックスを大きく変えるものではありませんが、選択されたプレアムグレードへの需要を支えています。
エンドユーザー産業別:
建設が生産量を支え、自動車が最速成長を記録建設・インフラは2025年のエンドユーザー収益の38.47%を占めました。このセグメントは鉄筋、構造断面材、橋梁、建物、交通インフラに合金鋼を使用しています。インド、東南アジア、アフリカにおけるインフラ・製造業投資がこの需要基盤を支えており、フェロアロイ市場に広範な継続的建設需要の基盤を与えています。中国のインフラ投資も、地方政府が不動産セクターの低迷に対応する中で増分的な需要を提供すると期待されています。
自動車・輸送は2031年までにCAGR 5.78%で成長すると予測されており、エンドユーザー産業の中で最速の成長率です。電気自動車の構造体、バッテリーエンクロージャー、衝突システムに使用される高強度鋼は、従来の車両用鋼よりも管理されたマンガン添加を必要とし、車両グレード鋼におけるフェロアロイの役割を高め、フェロアロイ市場内に高付加価値の需要流を生み出しています。機械・産業機器は、鉱業、建設、産業機械に使用さるエンジニアリング鋼への安定した需要を生み出しています。エネルギー・電力用途は、洋上風力、原子力構造物、パイプライン向けの高仕様合金を必要とします。航空宇宙・防衛は少量のエンドユーザーにとどまりますが、フェロニッケル、フェロバナジウム、フェロチタンのプレミアムグレードを必要とします。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域フェロアロイ市場
アジア太平洋地域は2025年の地域別収益の58.44%を占め、2031年までのCAGRが5.66%と最も速い地域成長を記録すると予測されている。中国は同地域最大の生産・消費拠点であり、世界最大の製鉄システムを擁している。このスケールにより、アジア太平洋地域はフェロアロイ市場における中的な需要エリアとなっている。電気アーク炉の拡張が続いており、生産される鉄鋼1トン当たりの合金使用強度が高まっている。インドは対照的な成長見通しを示しており、粗鋼生産量は2025年に1億6,490万トンに達し、前年比10.4%増となった。
北米フェロアロイ市場
日本は造船および土木建設からの安定した需要を有しているが、自動車分野の見通しは弱含みとなっている。韓国は自動車、造船、および設備サプライチェーンからの需要を維持している。メキシコは自動車組立における役割を通じて需要に貢献している。Ferroglobe社は、西側諸国の産業政策および国内供給が同社の市場ポジショニングに関連していると言及している。
欧州・中東・アフリカおよび南米フェロアロイ市場
欧州は脱炭素化要件、高エネルギー価格、および輸入競争の複合的な影響に直面している。EUの炭素国境調整メカニズムは2026年1月1日に本格施行段階に入り、鉄鋼および関連する炭素集約型原材料に影響を与えている。南米では、需要はブラジルを中心としており、同国の鉄鋼需要は2025年に7.8%成長したが、そ後地域全体の見通しは落ち着きを見せた。中東・アフリカでは、インフラプログラムが需要を下支えしている。南アフリカはクロマイト鉱石の埋蔵量を背景に、フェロクロムの重要な供給源であり続けている。
競争環境
フェロアロイ市場は断片化しています。大規模な統合メーカーは南アフリカとカザフスタンにクロム資産を、ノルウェーとフランスにシリコン・マンガン操業を持っています。中国の国家関連企業も重要な生産能力ポジションを保有しています。中国、インド、カザフスタンでは数百の小規模製錬業者が操業しています。この構造は多くのサプライヤーの価格決定力を制限しています。したがってコスト効率、電力へのアクセス、自社原材料が中心的な競争要因となっています。
Ferroglobe は欧州連合および米国の重要材料政策フレームワークの下で、西側の操業を差別化要因として強調しています。同社はまた、水力発電施設近くのベネズエラでの操業再開を評価しています。2025年11月に承認された欧州連合のセーフガード措置により、欧州メーカーは輸入圧力に対するより大きな保護を得ました。欧州連合の炭素メカニズムはさらに、同地域への低排出供給を有利にしています。これらの政策は、基礎的な合金価格と並んで購買決定に影響を与える可能性があります。低排出生産と地域供給を持つメーカーはこの市場構造から恩恵を受けることができます。
Erametは2026年7月にガボン共和国と沿岸物流インフラ近くに年産26万5,000トンのマンガン合金プラントに関する覚書を締結しました。Glencore-Merafeは2026年6月にEskomと62セント/kWhの交渉による電力価格協定を締結し、BoshoekおよびWonderkop製錬所の再稼働を可能にしました。カザフスタン、インド、インドネシアの小規模メーカーは生産を拡大し、アジアの電気アーク炉オペレーターとの直接関係を構築しています。競争はますます品質、供給信頼性、力コスト、納品距離を中心に展開しています。統合メーカーは、物流の混乱や電力価格差が小規模独立製錬業者に影響を与える場合に、より強固な立場を持ちます。
フェロアロイ産業リーダー
-
Glencore
-
China Minmetals Corporation
-
Tata Steel
-
Ferroglobe
-
Samancor Chrome
- 注:主要企業の掲載順は順位を示すものではありません。
フェロアロイ市場 このレポートでカバーされる企業
- Assmang Ltd
- China Minmetals Corporation
- Elkem ASA
- Eramet
- Erdos Group
- Eurasian Resources Group
- Ferro Alloys Corporation Ltd.(FACOR)
- Ferroglobe
- Finnfjord AS
- Glencore
- Jindal Stainless Limited
- OM Holdings Ltd.
- SAIL
- Samancor Chrome
- Tata Steel
最近の産業開発事情 フェロアロイ市場
- 2026年3月:Jindal Stainlessは合弁事業を通じてインドネシアに年産120万トンのステンレス鋼溶解工場を予定より早く稼働させ、フェロアロイ産業における世界の総溶解能力を年産420万トンに引き上げました。同社はまた、2028年度までに下流の冷間圧延能力を年産205万トンから267万トンに増強するために追加で900億インドルピー(約1億800万 米ドル)を投資することを約束しました。
- 2026年2月:Glencore-Merafe Chrome Ventureは、リンポポ州スティールポートのライオン製錬所の稼働能力の50%を再稼働させ、2026年2月16日に最初のフェロクロム生産タップを記録しました。再稼働は南アフリカ国家エネルギー規制局が12カ月間の暫定電力料金87.74セント/kWhを承認したことを受けたものであり、フェロアロイ市場におけるフェロクロム生産を支援しています。
世界のフェロアロイ市場レポートの調査範囲
フェロアロイは、マンガン、シリコン、クロムなど1種類以上の他の元素を高い割合で含む鉄との混合物です。主に製鋼および金属生産における原材料として使用され、溶鋼または溶鉄に合金元素を導入します。
フェロアロイ市場は製品タイプ、用途、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、フェロシリコン、フェロマンガン、フェロクロム、その他のフェロアロイにセグメント化されています。用途別では、炭素鋼・低合金鋼、ステンレス鋼、合金鋼・特殊鋼、鋳鉄、その他にセグメント化されています。エンドユーザー産業別では、建設・インフラ、自動車・輸送、機械・産業機器、エネルギー・電力、航空宇宙・防衛、その他にセグメント化れています。レポートはまた、主要地域の15カ国におけるフェロアロイの市場規模と予測も対象としています。市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| フェロシリコン |
| フェロマンガン |
| フェロクロム |
| その他のフェロアロイ |
| 炭素鋼・低合金鋼 |
| ステンレス鋼 |
| 合金鋼・特殊鋼 |
| 鋳鉄 |
| その他 |
| 建設・インフラ |
| 自動車・輸送 |
| 機械・産業機器 |
| エネルギー・電力 |
| 航空宇宙・防衛 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | フェロシリコン | |
| フェロマンガン | ||
| フェロクロム | ||
| その他のフェロアロイ | ||
| 用途別 | 炭素鋼・低合金鋼 | |
| ステンレス鋼 | ||
| 合金鋼・特殊鋼 | ||
| 鋳鉄 | ||
| その他 | ||
| エンドユーザー産業別 | 建設・インフラ | |
| 自動車・輸送 | ||
| 機械・産業機器 | ||
| エネルギー・電力 | ||
| 航空宇宙・防衛 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
フェロアロイ市場の現在の市場規模は?
フェロアロイ市場規模は2025年に62.51 ビリオン 米ドルと評価され、2026年の65.35 ビリオン 米ドルら2031年には82.07 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.66%です。
どの製品カテゴリーがフェロアロイ需要をリードしていますか?
フェロクロムは2025年に28.78%で製品収益をリードしました。その地位はステンレス鋼生産と密接に結びついており、クロムは耐食性に不可欠です。したがってステンレス鋼の生産量とクロム鉱石の入手可能性は、このカテゴリーの需要に直接影響します。
電気炉がフェロアロイサプライヤーにとって重要な理由は何ですか?
電気アーク炉はスクラップに残留元素が含まれる可能性があるため、合金化学組成の管理が必要です。これにより、特に直接還元鉄(DRI)が製鋼チャージに使用される場合、残留物が少なく規格品のフェロアロイへの需要が高まります。フェロアロイ市場は、顧客がバルク材料だけでなく再現性のある化学組成と信頼性の高い品質を優先する場合に恩恵を受けます。
どのエンドユーザーセクターがフェロアロイの最高成長見通しを持っていますか?
自動車・輸送は2031年までにCAGR 5.78%という予測で最も長の速いエンドユーザーセグメントです。電気自動車の構造体とバッテリーエンクロージャーに使用される高強度鋼は、慎重に管理されたマンガン添加を必要とします。機械、エネルギー、航空宇宙、防衛も選択された合金グレードを必要としますが、より少ない量です。