
Tamanho e Participação do Mercado de Suplementos de Proteínas Alternativas Habilitadas por Fermentação
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.46 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.29 Bilhões de dólares |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suplementos de Proteínas Alternativas Habilitadas por Fermentação pela Mordor Intelligence
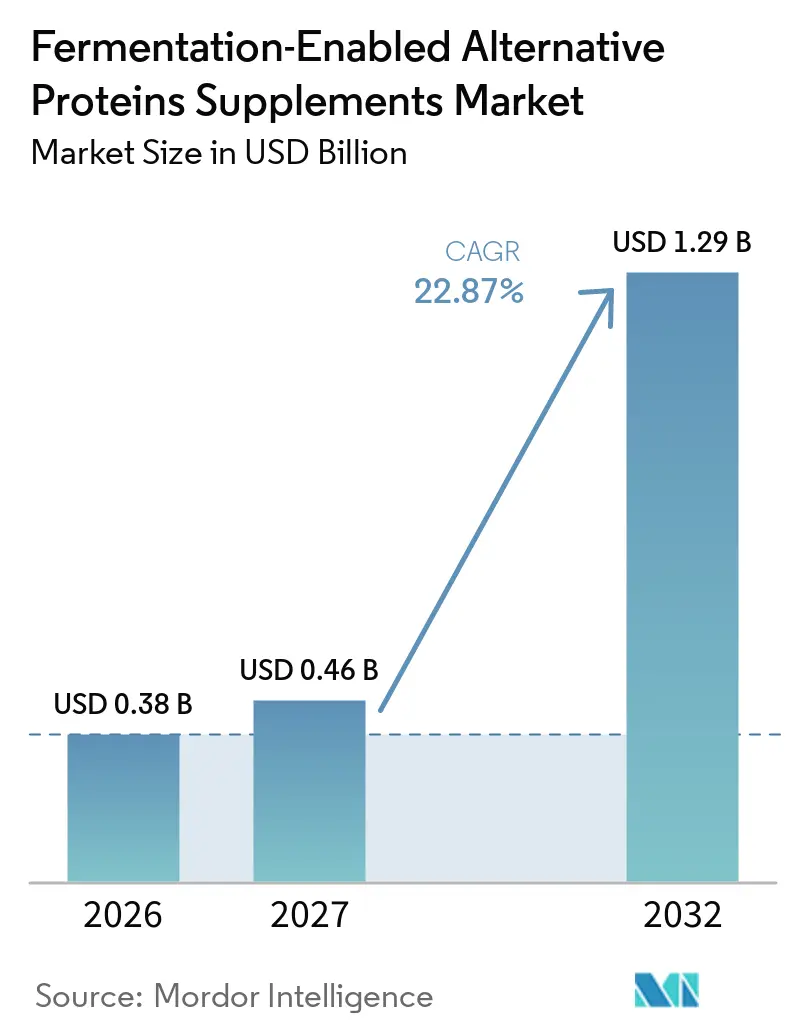
O tamanho do mercado de suplementos de proteínas alternativas habilitadas por fermentação foi avaliado em 0,38 bilhões de USD em 2026 e está projetado para crescer de 0,46 bilhões de USD em 2027 para 1,29 bilhões de USD até 2032, a um CAGR de 22,87% durante o período de previsão (2027-2032). O crescimento reflete a demanda por proteínas que oferecem perfis de aminoácidos semelhantes aos de origem animal sem lactose e proporcionam maior flexibilidade de fornecimento. O mercado de suplementos de proteínas alternativas habilitadas por fermentação também está ganhando apoio de aprovações regulatórias para novas proteínas, facilitando que marcas de suplementos considerem esses insumos. Processos de fermentação contínua e métodos de purificação mais robustos estão melhorando a viabilidade comercial dos ingredientes utilizados em pós e bebidas. Fabricantes que combinam produção confiável com posicionamento claro de produto tendem a ter acesso mais sólido a canais de nutrição premium. A oportunidade permanece limitada pelos altos custos de instalação, rendimentos incertos de escalonamento para algumas proteínas e pela concorrência de ingredientes de menor custo, como soro de leite, soja e ervilha.
Principais Conclusões do Relatório
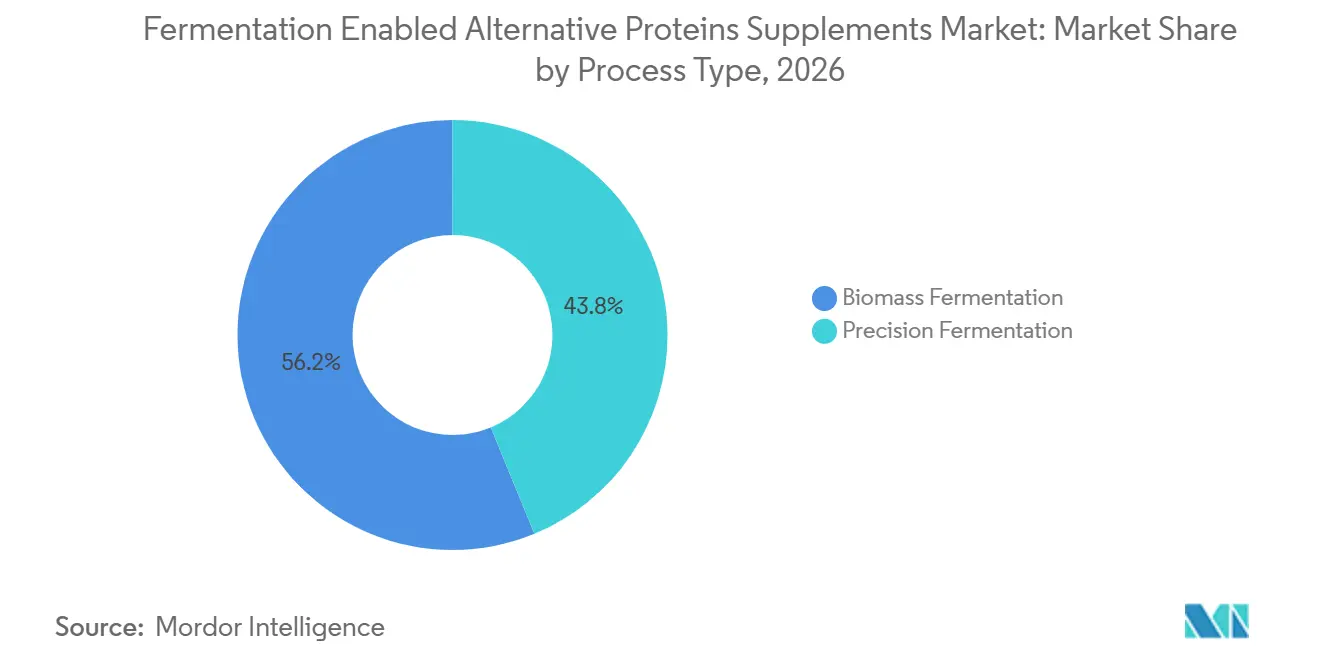
- Por tipo de processo, a fermentação de biomassa liderou com 56,23% de participação na receita em 2026, enquanto a fermentação de precisão deve crescer a um CAGR de 24,17% até 2032.
- Por tipo de ingrediente, a micoproteína e a biomassa fúngica detinham 42,28% de participação em 2026, enquanto as proteínas equivalentes a animais produzidas por fermentação de precisão devem expandir a um CAGR de 24,53% até 2032.
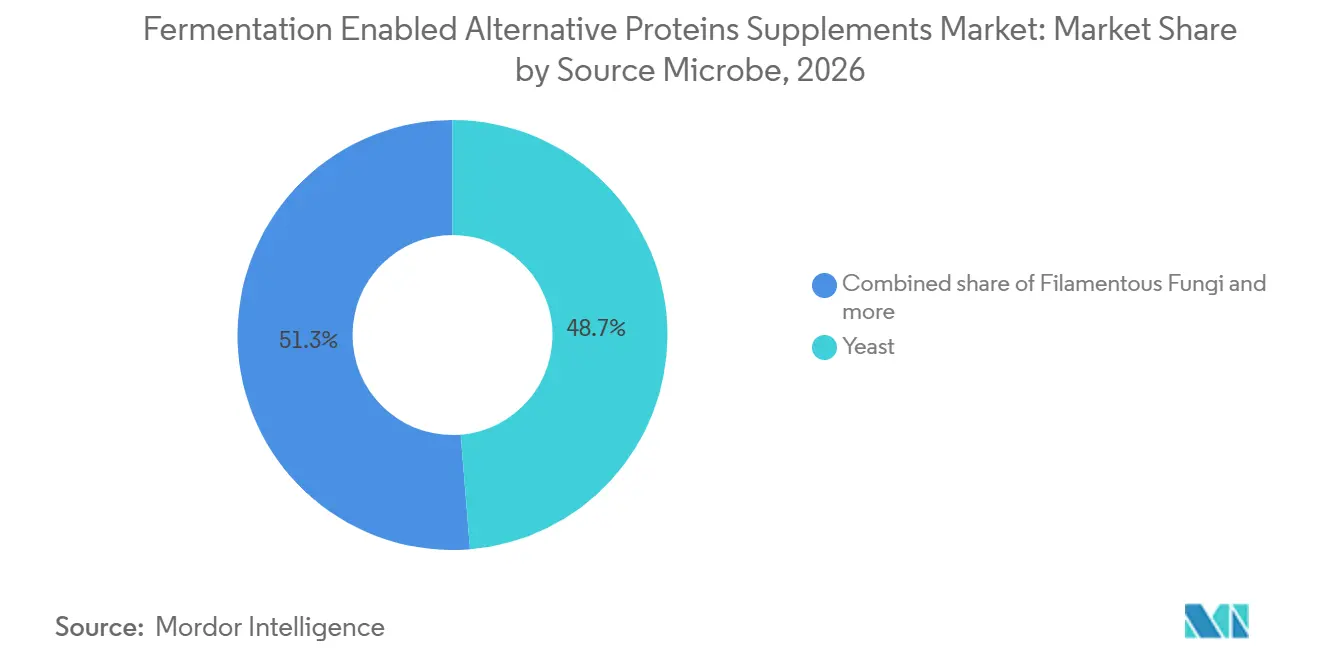
- Por microrganismo de origem, a levedura reteve 48,65% de participação em 2026, enquanto os fungos filamentosos devem crescer a um CAGR de 24,28% até 2032.
- Por forma do produto, pós e formulações prontas para misturar representaram 54,87% de participação em 2026, enquanto os suplementos prontos para beber devem avançar a um CAGR de 24,64% até 2032.
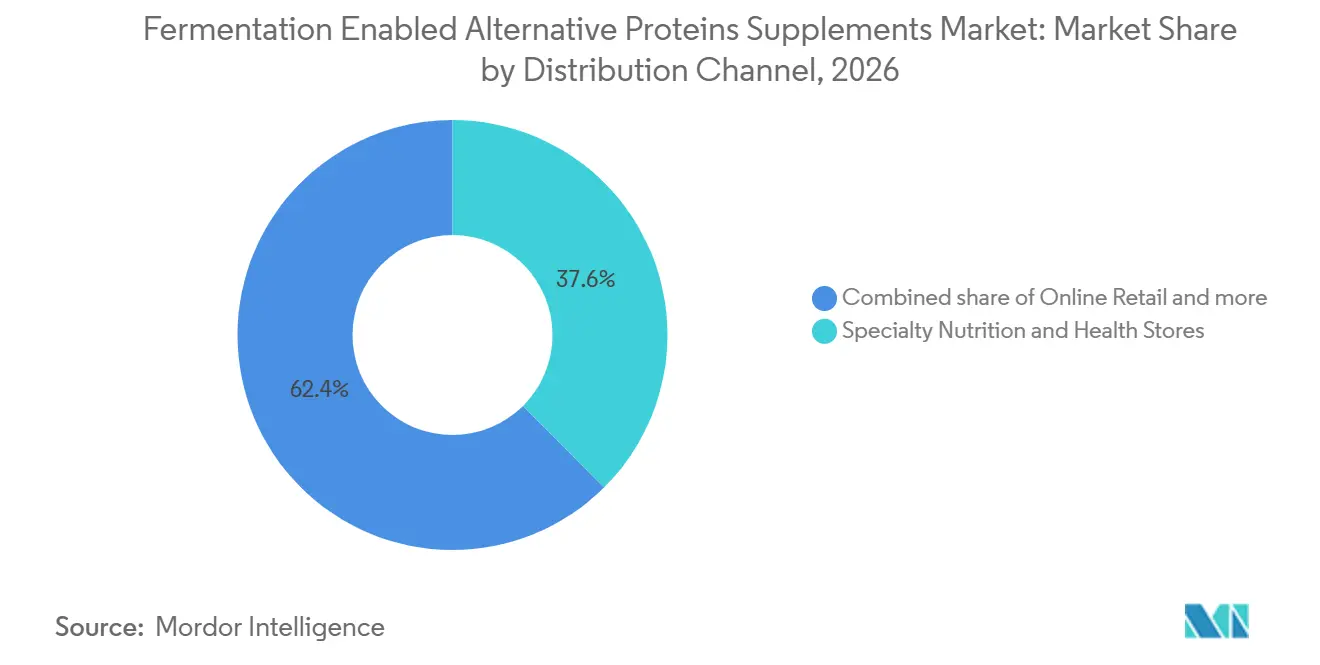
- Por canal de distribuição, lojas especializadas em nutrição e saúde representaram 37,56% de participação em 2026, enquanto o varejo online deve registrar um CAGR de 24,26% até 2032.
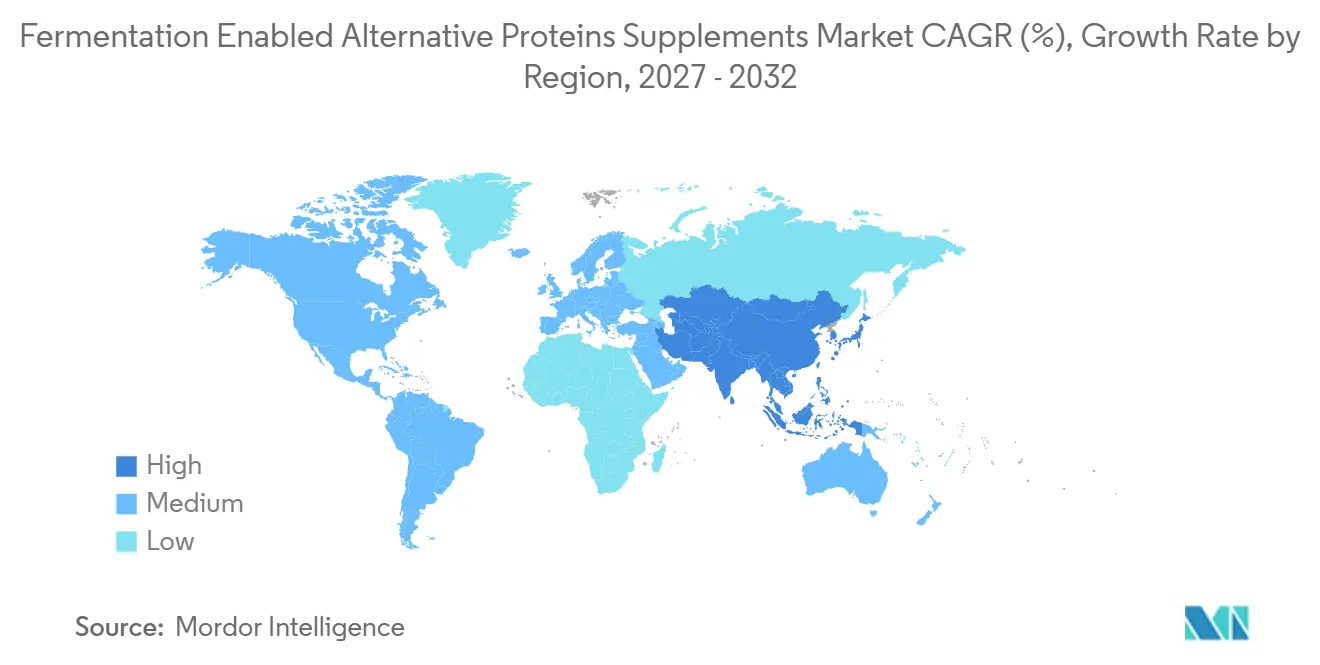
- Por geografia, a América do Norte detinha 62,48% de participação em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 24,67% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Suplementos de Proteínas Alternativas Habilitadas por Fermentação
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Comercialização de Proteínas de Soro de Leite Produzidas por Fermentação de Precisão | +4.2% | América do Norte e Europa | Curto prazo (≤2 anos) |
| Demanda Crescente por Formulações de Suplementos Proteicos Sem Lactose e Sem Ingredientes de Origem Animal | +3.8% | América do Norte, Europa, APAC | Curto prazo (≤2 anos) |
| Melhoria na Purificação, Solubilidade e Desempenho Sensorial de Proteínas | +3.1% | Global | Médio prazo (2-4 anos) |
| Avanços na Engenharia de Cepas Microbianas e nos Rendimentos de Proteínas por Fermentação | +2.9% | Global; ganhos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente Desenvolvimento de Formulações Nutricionais para Controle de Peso e Manutenção Muscular | +2.6% | América do Norte, Europa, Leste Asiático | Curto prazo (≤2 anos) |
| Crescimento dos Investimentos em Infraestrutura de Fabricação por Fermentação em Escala Comercial | +3.4% | Global; concentrado na América do Norte, Europa, APAC | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Comercialização de Proteínas de Soro de Leite Produzidas por Fermentação de Precisão
A deslocação de preços das proteínas de soro de leite abriu um ponto de entrada estratégico para substitutos derivados de fermentação no mercado premium de formulação de suplementos. Os preços do concentrado de proteína de soro de leite subiram 108%, e os preços do isolado quase dobraram nos dois anos que antecederam 2026, com contratos futuros vendidos até bem dentro do ano — um sinal de oferta que os produtores de ingredientes por fermentação de precisão estão ativamente explorando, de acordo com a Perfect Day, Inc. As consecutivas cartas GRAS "sem questionamentos" da FDA em 2025 para a beta-lactoglobulina produzida por fermentação de precisão da Vivici (GRN 1200, fevereiro de 2025), a lactoferrina da TurtleTree (GRN 1219, maio de 2025), a proteína de clara de ovo da Onego Bio (GRN 1249, setembro de 2025) e a Verley (GRN 1241, setembro de 2025) criaram um precedente regulatório duradouro que reduz o prêmio de risco regulatório para empresas candidatas subsequentes[1]. A implicação menos visível é que múltiplas plataformas aprovadas produzindo proteínas idênticas a partir de diferentes hospedeiros microbianos intensificarão a concorrência no nível de ingredientes antes que a diferenciação no nível de marca possa se cristalizar plenamente, comprimindo os preços B2B mais rapidamente do que a maioria dos participantes do mercado modela atualmente.
Demanda Crescente por Formulações de Suplementos Proteicos Sem Lactose e Sem Ingredientes de Origem Animal
A crescente incidência de intolerância à lactose nas populações asiáticas e do Oriente Médio, combinada com a adoção acelerada de estilos de vida veganos e flexitarianos na América do Norte e na Europa, está ampliando a base de demanda por proteínas derivadas de fermentação muito além do tradicional público masculino frequentador de academias. As evidências clínicas apoiam cada vez mais a equivalência funcional desses ingredientes: uma revisão sistemática de 2025 na Frontiers in Nutrition, abrangendo 12 estudos de intervenção em humanos, constatou que o consumo de produtos de soro de leite fermentado foi associado a melhorias na massa muscular, controle glicêmico e perfis lipídicos, incluindo reduções no colesterol LDL e triglicerídeos[2]. Para o segmento de suplementos especificamente, proteínas produzidas por fermentação de precisão, como a beta-lactoglobulina da Vivici e a lactoferrina LF+ da TurtleTree, estão sendo posicionadas em formulações de nutrição esportiva, saúde feminina, imunidade e saúde intestinal — segmentos verticais onde a rastreabilidade de ingredientes e a transparência em relação a alérgenos justificam preços premium.
Melhoria na Purificação, Solubilidade e Desempenho Sensorial de Proteínas
A paridade de desempenho funcional com proteínas convencionais tem sido historicamente a principal barreira técnica para a expansão de ingredientes derivados de fermentação além de aplicações de nicho. A lacuna está se estreitando. A fermentação contínua é demonstrada pela Pow.Bio e pela Bühler em escala de 3.000 litros com a ATV Technologies, que alcançou ganhos de produtividade superiores a 3x e uma redução de custos de 50% em comparação com o processamento em batelada convencional, representando uma mudança significativa na economia upstream que reduz diretamente o custo de purificação downstream. Separadamente, a ProteinDistillery GmbH, sediada em Stuttgart, desenvolveu um processo proprietário que converte subprodutos de levedura da indústria cervejeira em proteínas de rótulo limpo e veganas com propriedades funcionais — incluindo emulsificação, gelificação e espessamento — comparáveis às proteínas do ovo e livres de aditivos artificiais. À medida que os perfis de solubilidade e sensoriais melhoram, os formuladores de suplementos ganham acesso a altas concentrações de proteína em formatos prontos para beber sem a textura calcária ou sabores indesejados que historicamente limitaram a adoção de proteínas fermentadas em formatos de bebidas.
Avanços na Engenharia de Cepas Microbianas e nos Rendimentos de Proteínas por Fermentação
Os conjuntos de ferramentas de biologia sintética expandiram materialmente o repertório produtivo dos organismos de fermentação industrial além de seu teto metabólico natural. Pesquisa publicada na Biotechnology Advances (2025) relata que cepas de levedura modificadas agora atingem teores de proteína superiores a 80% e taxas de utilização de proteína acima de 90% por meio de evolução laboratorial adaptativa, redesenho metabólico racional e triagem de cepas de alto rendimento. A Angel Yeast Co., que detém aproximadamente 19% da participação global no mercado de leveduras, operacionalizou isso em escala: a demanda por sua proteína de levedura superou a capacidade existente, e a empresa tem como meta triplicar a produção anual assim que uma nova linha de produção de 11.000 toneladas métricas na província de Hubei atingir plena operação em 2025. Um efeito de segunda ordem que tende a ser subestimado: à medida que as ferramentas de edição genética reduzem o custo da iteração de cepas de anos para meses, a diversidade de produtos dentro das proteínas derivadas de fermentação está se expandindo mais rapidamente do que os marcos regulatórios foram projetados para lidar, criando uma oportunidade de pioneirismo para empresas que conseguem navegar proativamente pelas aprovações de novos alimentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Investimento de Capital para Infraestrutura de Fermentação | -3.2% | Global; agudo em mercados emergentes da APAC e América do Sul | Longo prazo (≥4 anos) |
| Intensa Concorrência de Preços com Suplementos Proteicos Estabelecidos de Soro de Leite, Soja e Ervilha | -3.8% | Global, especialmente América do Norte e Europa | Curto prazo (≤2 anos) |
| Incerteza de Rendimento de Produção e Escalonamento para Proteínas Bioativas Complexas | -2.4% | Global; concentrado em centros de fermentação de precisão (América do Norte, Países Baixos, Singapura) | Médio prazo (2-4 anos) |
| Desafios de Conformidade com Rotulagem de Produtos, Divulgação de Alérgenos e Alegações de Saúde | -2.1% | América do Norte, UE, Austrália | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Investimento de Capital para Infraestrutura de Fermentação
A construção de uma instalação de fermentação comercialmente viável requer desembolsos de capital que poucos startups conseguem absorver por conta própria. A meta-análise tecno-econômica do GFI de 2025 estima o CapEx para uma planta de biomassa de levedura aeróbica ou microalgas em escala comercial em 139-324 milhões de USD para um volume de produção anual de 18.000-48.000 toneladas métricas, com um valor de referência de 237 milhões de USD. Esse limite exclui a maioria dos fundadores em estágio inicial e força os empreendimentos de fermentação de precisão a arranjos de fabricação contratada ou joint ventures, que introduzem complexidade operacional adicional e risco de confiabilidade de fornecimento. O financiamento do setor de fermentação em 2025 caiu para 357 milhões de USD, ante 651 milhões de USD em 2024, segundo análise do GFI, o que significa que o conjunto de capital disponível para a construção de infraestrutura se contraiu precisamente no momento em que o escalonamento é mais urgente[3]. A restrição é estrutural: os custos de matéria-prima e o CapEx das instalações representam os dois maiores impulsionadores de custo, ambos exigindo escala para serem reduzidos, criando uma dependência circular que apenas incumbentes bem capitalizados ou entidades apoiadas por governos conseguem resolver prontamente.
Intensa Concorrência de Preços com Suplementos Proteicos Estabelecidos de Soro de Leite, Soja e Ervilha
As proteínas vegetais de commodities representam o benchmark de preço mais difícil para as alternativas derivadas de fermentação. A meta-análise do GFI mostra que a micoproteína fúngica, com um custo de produção mediano de cerca de 21,1 USD/kg de proteína, carrega uma desvantagem de custo substancial em relação aos concentrados de proteína vegetal, que têm um custo mediano de 6,0 USD/kg de proteína em base por proteína. Mesmo com o custo de produção de biomassa convergindo para 4-6 USD por kg, aproximando-se da paridade com carne bovina e suína, a comparação com isolados de ervilha e soja de baixo custo permanece desfavorável. Marcas que visam consumidores de suplementos sensíveis ao preço enfrentam, portanto, um teto de precificação estrutural que limita a adoção de proteínas de fermentação principalmente aos segmentos premium e super-premium. Essa restrição de preço premium também limita o volume total endereçável em mercados como Índia e Sudeste Asiático, onde a sensibilidade ao preço é maior e a educação do consumidor sobre a diferenciação funcional das proteínas derivadas de fermentação ainda é incipiente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Processo: A Fermentação de Biomassa Sustenta a Receita Atual Enquanto a Fermentação de Precisão se Expande
A fermentação de biomassa representou 56,23% da participação de mercado de suplementos de proteínas alternativas habilitadas por fermentação em 2026. Sua posição reflete o conhecimento de processo estabelecido e a experiência comercial na produção de micoproteína em cultura contínua. A Marlow Foods, produtora do Quorn, opera a produção de micoproteína em larga escala há mais de 30 anos. Esse histórico operacional sustenta uma produção confiável sem exigir modificação genética do organismo de produção. Também demonstra por que os novos entrantes enfrentam uma curva de aprendizado exigente neste segmento.
A fermentação de precisão deve crescer a um CAGR de 24,17% até 2032. O tamanho do mercado de suplementos de proteínas alternativas habilitadas por fermentação para esse processo é sustentado por categorias de suplementos premium, onde as marcas conseguem absorver custos de ingredientes mais elevados. O GFI registrou que a fermentação de precisão era o foco tecnológico de 47% das empresas em seu banco de dados de fermentação. A fermentação de precisão pode produzir proteínas com propriedades funcionais direcionadas, o que apoia o uso em produtos esportivos e de bem-estar especializados. Seu crescimento dependerá de produção confiável em escala comercial e de novas autorizações regulatórias.
Por Tipo de Ingrediente: A Biomassa Fúngica Lidera Enquanto as Proteínas Equivalentes a Animais Crescem Mais Rapidamente
A micoproteína e a biomassa fúngica detinham 42,28% do mercado de suplementos de proteínas alternativas habilitadas por fermentação em 2026. Esses ingredientes se beneficiam de familiaridade estabelecida em várias regiões e podem fornecer proteína juntamente com fibra alimentar. A EFSA emitiu uma opinião científica positiva em dezembro de 2025 para o Fermotein, uma micoproteína derivada de Rhizomucor pusillus. A decisão ampliou o potencial de cepas de micoproteína que podem ser utilizadas na Europa. As proteínas vegetais aprimoradas por fermentação permanecem uma opção secundária para marcas que buscam melhor digestibilidade sem um sistema totalmente baseado em biomassa.
As proteínas equivalentes a animais produzidas por fermentação de precisão devem crescer a um CAGR de 24,53% até 2032. Esses ingredientes incluem beta-lactoglobulina, lactoferrina, albumina de ovo e variantes de caseína. Seu perfil de aminoácidos e funcionalidade podem se assemelhar estreitamente às proteínas lácteas ou de ovo convencionais, o que é valioso na nutrição esportiva premium. Em 2025, a FDA emitiu notificações para várias dessas proteínas, melhorando o caminho comercial para os formuladores. O segmento precisará traduzir a similaridade técnica em um benefício claro para o consumidor no ponto de venda.
Por Microrganismo de Origem: A Levedura Tem Escala Enquanto os Fungos Filamentosos Ganham Impulso
A levedura capturou 48,65% da participação do mercado de suplementos de proteínas alternativas habilitadas por fermentação em 2026. Sua liderança reflete uma longa história na produção de alimentos, flexibilidade em diferentes substratos e acesso a capacidades de fermentação existentes. A Angel Yeast relatou que a demanda por sua proteína de levedura superou a capacidade existente enquanto avançava com uma nova linha de produção em 2025. Os produtores de levedura estabelecidos podem adaptar seu conhecimento de produção para aplicações de proteína mais rapidamente do que novos entrantes. A levedura, portanto, permanece importante para pós, barras e outros formatos de nutrição.
Os fungos filamentosos devem crescer a um CAGR de 24,28% até 2032. Seu perfil de proteína e fibra e suas propriedades de textura criam uma proposta de valor distinta em comparação com a biomassa de levedura. Pesquisa publicada em 2025 identificou espécies de Fusarium e Neurospora como fontes de proteína nutricionalmente completas e de baixa alergenicidade, com perfis adequados para nutrição ativa. Isso apoia o desenvolvimento de produtos para consumidores que buscam mais do que apenas conteúdo proteico isolado. O sucesso comercial ainda dependerá de cultivo, processamento e qualidade sensorial consistentes.

Por Forma do Produto: O Pó Mantém a Base Enquanto os Prontos para Beber Ganham Alcance
Os pós e as formulações prontas para misturar detinham 54,87% do mercado de suplementos de proteínas alternativas habilitadas por fermentação em 2026. Os compradores do canal de academias valorizam o tamanho de porção flexível, a alta concentração de proteína e o menor custo por porção. A proteína de levedura AnPro da Angel Yeast recebeu o Prêmio de Inovação Alimentar Mundial 2025 de Melhor Inovação em Ingredientes. Esse reconhecimento pode ajudar os fornecedores de ingredientes a entrar nos pipelines de formulação de pós. Os formatos em pó também permitem que as marcas introduzam proteínas desconhecidas sem alterar os hábitos de uso familiares.
Os suplementos prontos para beber devem crescer a um CAGR de 24,64% até 2032. A melhor solubilidade da proteína e um perfil sensorial mais neutro tornam esse formato mais prático do que antes. A Vivici introduziu a beta-lactoglobulina para aplicações incluindo bebidas proteicas transparentes. Os produtos prontos para beber podem inserir proteínas derivadas de fermentação em ocasiões de consumo orientadas pela conveniência. Eles também exigem controle rigoroso de estabilidade, sabor e custos de produção.
Por Canal de Distribuição: As Lojas Especializadas Explicam a Categoria Enquanto o Varejo Online a Escala
As lojas especializadas em nutrição e saúde representaram 37,56% do mercado de suplementos de proteínas alternativas habilitadas por fermentação em 2026. Sua equipe treinada pode explicar ingredientes que os compradores podem não reconhecer, como proteínas de biomassa e de fermentação de precisão. Esse papel consultivo é útil quando as marcas precisam comunicar métodos de processamento, informações sobre alérgenos e benefícios do produto. As lojas especializadas também oferecem um ambiente para produtos premium onde a experimentação e a comparação direta podem apoiar as decisões de compra. Seu papel pode permanecer importante mesmo com o aumento da conscientização mais ampla sobre a categoria.
O varejo online deve crescer a um CAGR de 24,26% até 2032. Os canais digitais oferecem barreiras mais baixas para marcas de nicho e permitem a educação direta do consumidor por meio de páginas de produtos e conteúdo de criadores. A THG Nutrition relatou uma forte melhoria nas vendas com seus pacotes específicos para o TikTok em 2025. Esse modelo pode ajudar novos produtos a construir reconhecimento rapidamente quando as alegações e a rotulagem são gerenciadas com cuidado. O crescimento online dependerá de um posicionamento claro e de compras repetidas, e não apenas da curiosidade inicial.
Análise Geográfica
A América do Norte detinha 62,48% da participação do mercado de suplementos de proteínas alternativas habilitadas por fermentação em 2026. A região combina uma grande base de clientes de suplementos premium com varejo especializado e um caminho regulatório relativamente desenvolvido para novos ingredientes alimentares. As cartas de não questionamento da FDA emitidas durante 2025 apoiaram o planejamento comercial para várias proteínas derivadas de fermentação. Os Estados Unidos permanecem o mercado central porque as marcas conseguem alcançar usuários de nutrição esportiva e bem-estar funcional por meio de canais físicos e digitais. O Canadá e o México acrescentam oportunidades por meio de distribuição transfronteiriça e padrões de demanda influenciados pelos Estados Unidos.
A Ásia-Pacífico deve expandir a um CAGR de 24,67% até 2032. A China é importante porque a política governamental identifica a fermentação microbiana como parte de sua estratégia mais ampla de fornecimento de proteínas. O Distrito de Pinggu estabeleceu metas para 2025 em tecnologia de proteínas alternativas e cepas microbianas proprietárias, e para CNY 1 bilhão em produção setorial até 2027. A Coreia do Sul promulgou a Lei de Promoção da Indústria de Tecnologia Alimentar em dezembro de 2025, estabelecendo um marco para apoiar o desenvolvimento de alimentos inovadores. O Japão oferece uma abertura separada para produtos localmente relevantes, como o Comeat, micoproteína de arroz e koji da Agro Ludens.
A opinião positiva da EFSA sobre o Fermotein em dezembro de 2025 forneceu um sinal importante para futuros projetos europeus de micoproteína. Alemanha, Países Baixos, França e Reino Unido provavelmente permanecerão mercados importantes porque combinam pesquisa de ingredientes, marcas de nutrição e consumidores informados. A parceria de 2025 da PHW-Gruppe com a Kynda Biotech demonstra interesse em utilizar subprodutos da produção de alimentos para a produção de micoproteína fúngica. A América do Sul e o Oriente Médio e África estão em estágios mais iniciais de adoção, embora a parceria brasileira da Enifer com a FS indique que a capacidade de produção está sendo desenvolvida antes que a demanda se torne ampla.
Cenário Competitivo
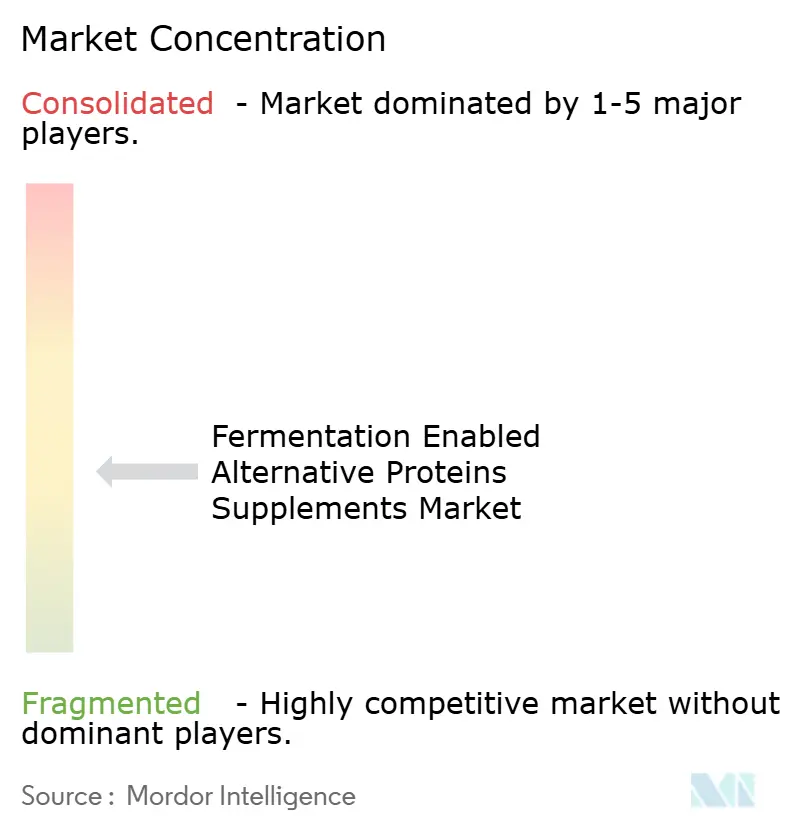
O mercado de suplementos de proteínas alternativas habilitadas por fermentação é moderadamente fragmentado. Empresas de fermentação de biomassa com histórico operacional competem ao lado de negócios de fermentação de precisão que estão migrando de instalações piloto para produções de maior escala. Marlow Foods e ENOUGH representam o segmento de biomassa, enquanto empresas como Perfect Day, Vivici, TurtleTree, Onego Bio e Verley concentram-se em proteínas com usos funcionais ou nutricionais específicos. Um fornecedor capaz de garantir volumes confiáveis pode ter vantagem junto a marcas de suplementos que não toleram interrupções no estoque.
A Perfect Day está formando uma joint venture com a Zydus Lifesciences em Gujarat e prevê iniciar as entregas comerciais de ProFerm no primeiro trimestre de 2027. A Vivici concluiu uma validação em escala comercial em um fermentador de 75.000 litros em Ghent durante 2025. A TurtleTree recebeu uma carta de não objeção da FDA em 2025 para sua lactoferrina LF+, o que reforça seu foco em aplicações de alto valor em saúde e nutrição. Esses movimentos ilustram como as empresas estão utilizando capacidade, validação e marcos regulatórios para se posicionar junto a clientes empresariais. O mercado de suplementos de proteínas alternativas habilitadas por fermentação permanece difícil para entrantes generalistas, pois evidências de segurança e expertise em manufatura precisam ser desenvolvidas em conjunto.
As empresas também estão utilizando parcerias para melhorar o acesso a matérias-primas, construir cadeias de fornecimento regionais e reduzir o risco de desenvolvimento. PHW-Gruppe e Kynda Biotech firmaram parceria em 2025 para desenvolver micoproteína fúngica a partir de subprodutos da produção de alimentos. A Millow comissionou uma instalação de grande escala de aveia e micélio na Suécia em maio de 2025, com cada linha de produção projetada para até 500 kg de proteína por dia. A propriedade intelectual em cepas, purificação e formulação pode oferecer proteção, mas não substituirá a necessidade de controle de custos. O mercado de suplementos de proteínas alternativas habilitadas por fermentação favorecerá os concorrentes que combinarem desempenho técnico com alegações transparentes, manufatura eficiente e planos de entrega confiáveis.
Líderes do Setor de Suplementos de Proteínas Alternativas Habilitadas por Fermentação
-
Perfect Day, Inc.
-
Marlow Foods Limited
-
The Protein Brewery B.V.
-
MycoTechnology, Inc.
-
3FBIO Ltd., (ENOUGH)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Dezembro de 2025: The Protein Brewery obtém o primeiro parecer positivo da EFSA para micoproteína na UE: a EFSA emitiu seu primeiro parecer científico positivo para um ingrediente de micoproteína derivado de Rhizomucor pusillus (Fermotein), abrindo caminho para a comercialização na UE em nutrição esportiva a partir do terceiro trimestre de 2026.
- Agosto de 2025: MoreMeat recebe status GRAS da FDA para micoproteína de Fusarium compactum: a MoreMeat recebeu uma carta de não objeção, GRN 1255, para biomassa micelial de Fusarium compactum, ampliando a paleta de organismos de micoproteína aprovados nos EUA além do Fusarium venenatum.
- Maio de 2025: A Millow AB comissionou sua primeira fábrica de grande escala em Gotemburgo com um pacote de financiamento misto de 17,5 milhões de EUR, incluindo 2,5 milhões de EUR do Conselho Europeu de Inovação, com meta de até 500 kg de proteína completa por linha de produção por dia, utilizando seu processo patenteado de fermentação de aveia e micélio em estado seco.
Escopo do Relatório do Mercado Global de Suplementos de Proteínas Alternativas Habilitadas por Fermentação
Os suplementos de proteínas alternativas habilitadas por fermentação são produtos nutricionais contendo proteínas produzidas, aprimoradas ou derivadas por meio de fermentação microbiana, incluindo fermentação de precisão e de biomassa. O Mercado de Suplementos de Proteínas Alternativas Habilitadas por Fermentação é segmentado por tipo de processo, tipo de ingrediente, microrganismo de origem, forma do produto, canal de distribuição e geografia. Por tipo de processo, o mercado inclui Fermentação de Precisão e Fermentação de Biomassa. Por tipo de ingrediente, o mercado é segmentado em Micoproteína e Biomassa Fúngica, Proteínas Vegetais Aprimoradas por Fermentação, Proteínas Equivalentes a Animais Produzidas por Fermentação de Precisão e Outros. Por microrganismo de origem, o mercado é categorizado em Levedura, Fungos Filamentosos, Bactérias, Microalgas e Outros Microrganismos. Por forma do produto, o mercado inclui Pós e Formulações Prontas para Misturar, Suplementos Prontos para Beber, Cápsulas e Comprimidos, Barras de Proteína e Lanches Suplementares e Outras Formas. Por canal de distribuição, o mercado é segmentado em Supermercados/Hipermercados, Lojas Especializadas em Nutrição e Saúde, Varejo Online e Outros. Por geografia, o relatório abrange América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África, com tamanho de mercado e previsões fornecidos para cada região. O dimensionamento do mercado foi realizado em termos de valor em USD e em termos de volume em toneladas para todos os segmentos mencionados acima.
| Fermentação de Precisão |
| Fermentação de Biomassa |
| Micoproteína e Biomassa Fúngica |
| Proteínas Vegetais Aprimoradas por Fermentação |
| Proteínas Equivalentes a Animais Produzidas por Fermentação de Precisão |
| Outros |
| Levedura |
| Fungos Filamentosos |
| Bactérias |
| Microalgas e Outros Microrganismos |
| Pós e Formulações Prontas para Misturar |
| Suplementos Prontos para Beber |
| Cápsulas e Comprimidos |
| Barras de Proteína e Lanches Suplementares |
| Outras Formas |
| Supermercados/Hipermercados |
| Lojas Especializadas em Nutrição e Saúde |
| Varejo Online |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| África do Sul | |
| Arábia Saudita | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Processo | Fermentação de Precisão | |
| Fermentação de Biomassa | ||
| Por Tipo de Ingrediente | Micoproteína e Biomassa Fúngica | |
| Proteínas Vegetais Aprimoradas por Fermentação | ||
| Proteínas Equivalentes a Animais Produzidas por Fermentação de Precisão | ||
| Outros | ||
| Por Microrganismo de Origem | Levedura | |
| Fungos Filamentosos | ||
| Bactérias | ||
| Microalgas e Outros Microrganismos | ||
| Por Forma do Produto | Pós e Formulações Prontas para Misturar | |
| Suplementos Prontos para Beber | ||
| Cápsulas e Comprimidos | ||
| Barras de Proteína e Lanches Suplementares | ||
| Outras Formas | ||
| Por Canal de Distribuição | Supermercados/Hipermercados | |
| Lojas Especializadas em Nutrição e Saúde | ||
| Varejo Online | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| África do Sul | ||
| Arábia Saudita | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor dos suplementos de proteínas alternativas habilitadas por fermentação em 2026?
A categoria é avaliada em 0,38 bilhões de USD em 2026 e tem previsão de atingir 1,29 bilhões de USD até 2032 a um CAGR de 22,87%.
Qual tipo de processo lidera esta categoria?
A fermentação de biomassa lidera com 56,23% de participação em 2026, sustentada pela experiência de produção estabelecida e pela capacidade comercial de micoproteína.
Por que os produtos proteicos prontos para beber estão se expandindo?
Os suplementos prontos para beber devem crescer a um CAGR de 24,64% à medida que a solubilidade da proteína e o desempenho sensorial melhoram.
Qual região oferece a perspectiva de crescimento mais rápido?
A Ásia-Pacífico deve expandir a um CAGR de 24,67% até 2032, apoiada pela atividade de políticas na China, Coreia do Sul e Japão.