
Größe und Marktanteil des Marktes für fermentationsbasierte alternative Proteinsupplemente
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
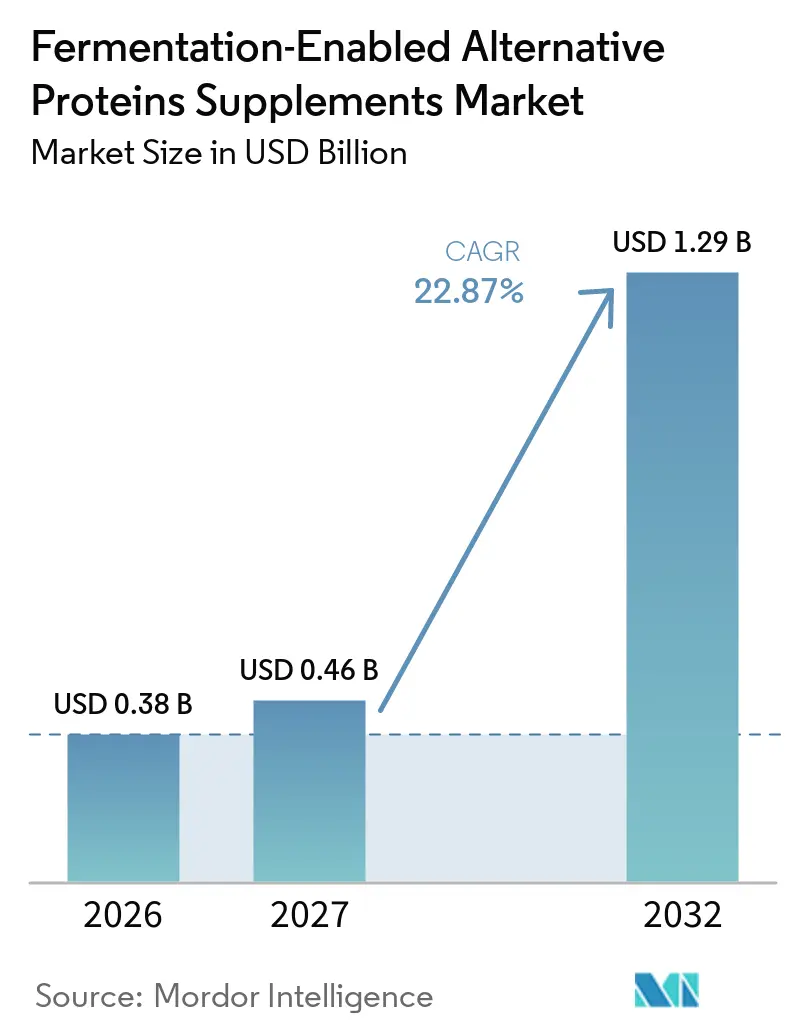
| Marktgröße (2027) | 0.46 Milliarden US-Dollar |
| Marktgröße (2032) | 1.29 Milliarden US-Dollar |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für fermentationsbasierte alternative Proteinsupplemente von Mordor Intelligence
Die Marktgröße für fermentationsbasierte alternative Proteinsupplemente wurde im Jahr 2026 auf 0,38 Milliarden USD geschätzt und soll von 0,46 Milliarden USD im Jahr 2027 auf 1,29 Milliarden USD bis 2032 wachsen, bei einem CAGR von 22,87 % während des Prognosezeitraums (2027–2032). Das Wachstum spiegelt die Nachfrage nach Proteinen wider, die tierähnliche Aminosäureprofile ohne Laktose bieten und eine größere Versorgungsflexibilität ermöglichen. Der Markt für fermentationsbasierte alternative Proteinsupplemente erhält zudem Unterstützung durch behördliche Zulassungen für neue Proteine, was es Supplementmarken erleichtert, diese Rohstoffe in Betracht zu ziehen. Kontinuierliche Fermentation und verbesserte Reinigungsprozesse verbessern die wirtschaftliche Grundlage für Zutaten, die in Pulvern und Getränken verwendet werden. Hersteller, die eine zuverlässige Produktion mit einer klaren Produktpositionierung verbinden, werden voraussichtlich einen besseren Zugang zu Premium-Ernährungskanälen haben. Die Chance wird durch hohe Anlagenkosten, unsichere Scale-up-Ausbeuten bei einigen Proteinen sowie den Wettbewerb durch kostengünstigere Molken-, Soja- und Erbsenproteinzutaten begrenzt.
Wichtigste Erkenntnisse des Berichts
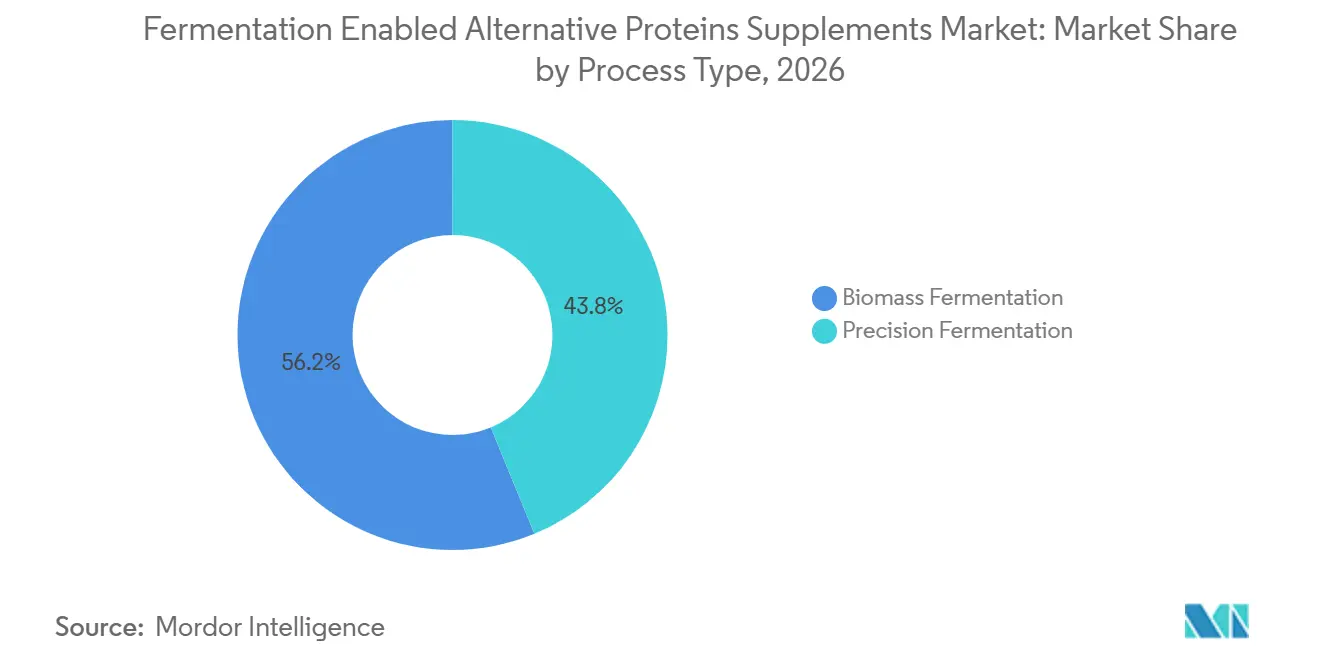
- Nach Prozesstyp führte die Biomassenfermentation im Jahr 2026 mit einem Umsatzanteil von 56,23 %, während die Präzisionsfermentation bis 2032 voraussichtlich mit einer CAGR von 24,17 % wachsen wird.
- Nach Zutatentyp hielten Mykoprotein und Pilzbiomasse im Jahr 2026 einen Anteil von 42,28 %, während präzisionsfermentierte tieräquivalente Proteine bis 2032 voraussichtlich mit einer CAGR von 24,53 % wachsen werden.
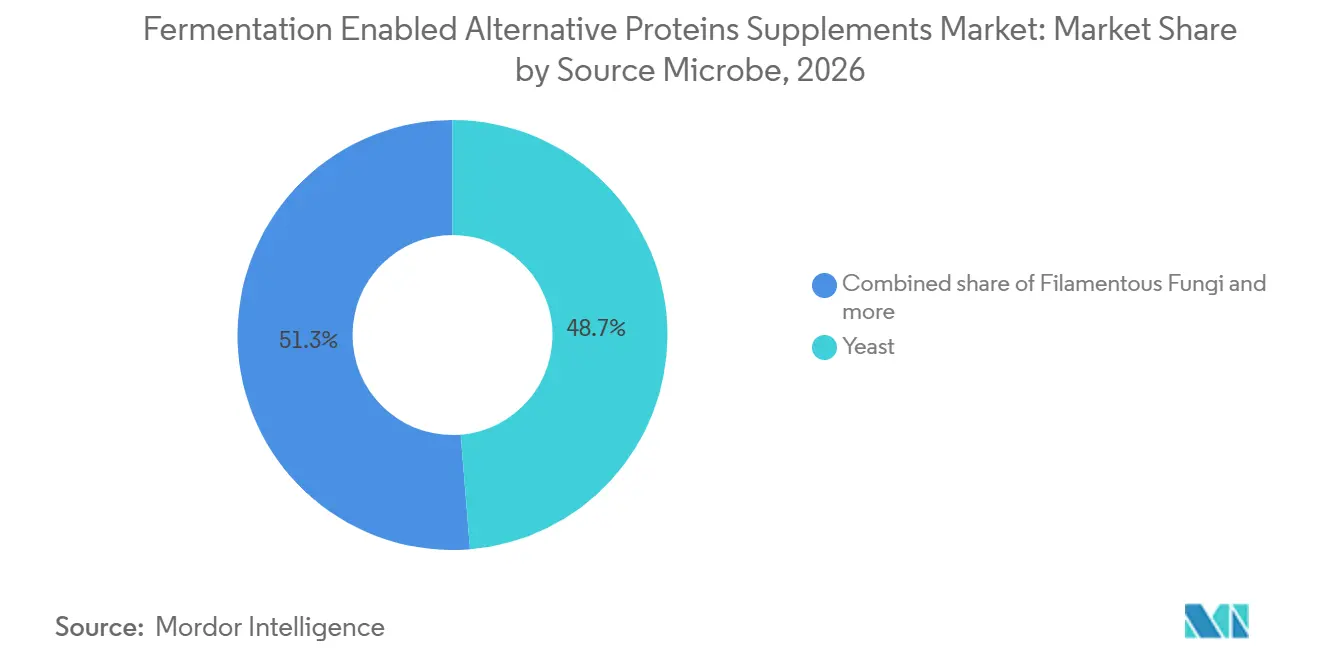
- Nach Quellmikroorganismus behielt Hefe im Jahr 2026 einen Anteil von 48,65 %, während filamentöse Pilze bis 2032 voraussichtlich mit einer CAGR von 24,28 % wachsen werden.
- Nach Produktform entfielen auf Pulver und Mischfertige Formulierungen im Jahr 2026 ein Anteil von 54,87 %, während trinkfertige Supplemente bis 2032 voraussichtlich mit einer CAGR von 24,64 % wachsen werden.
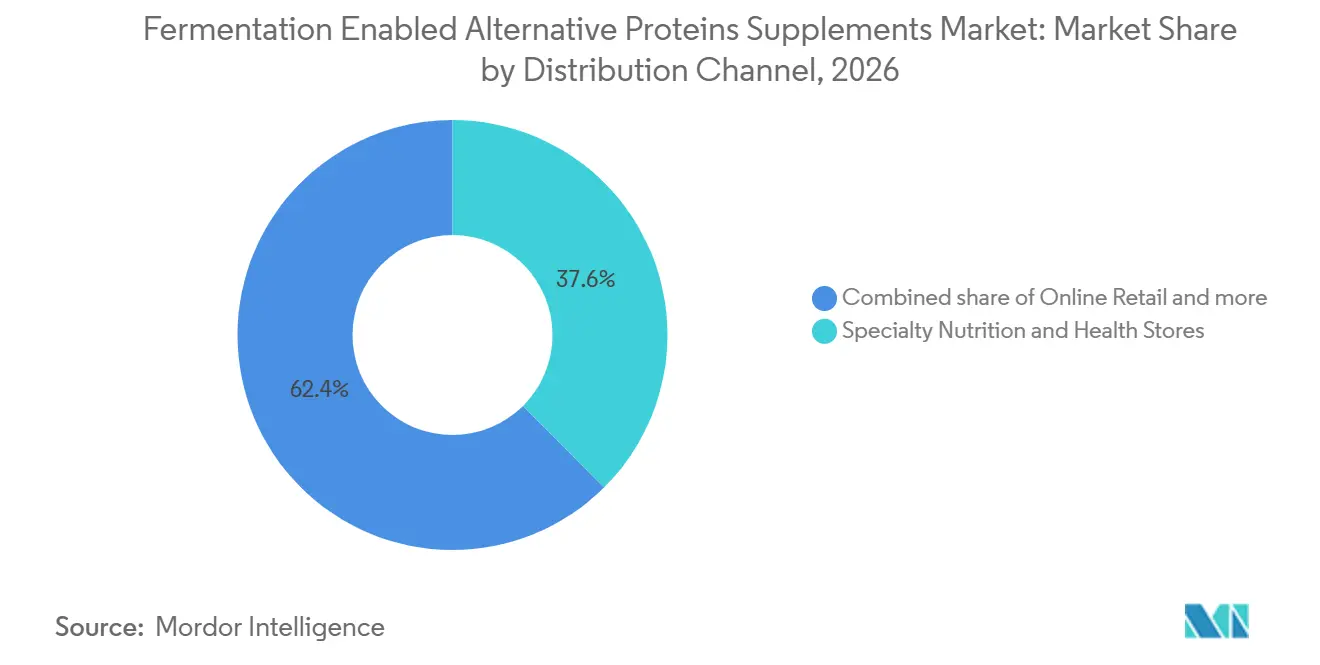
- Nach Vertriebskanal entfielen auf Fachhandel für Ernährung und Gesundheit im Jahr 2026 ein Anteil von 37,56 %, während der Online-Einzelhandel bis 2032 voraussichtlich eine CAGR von 24,26 % verzeichnen wird.
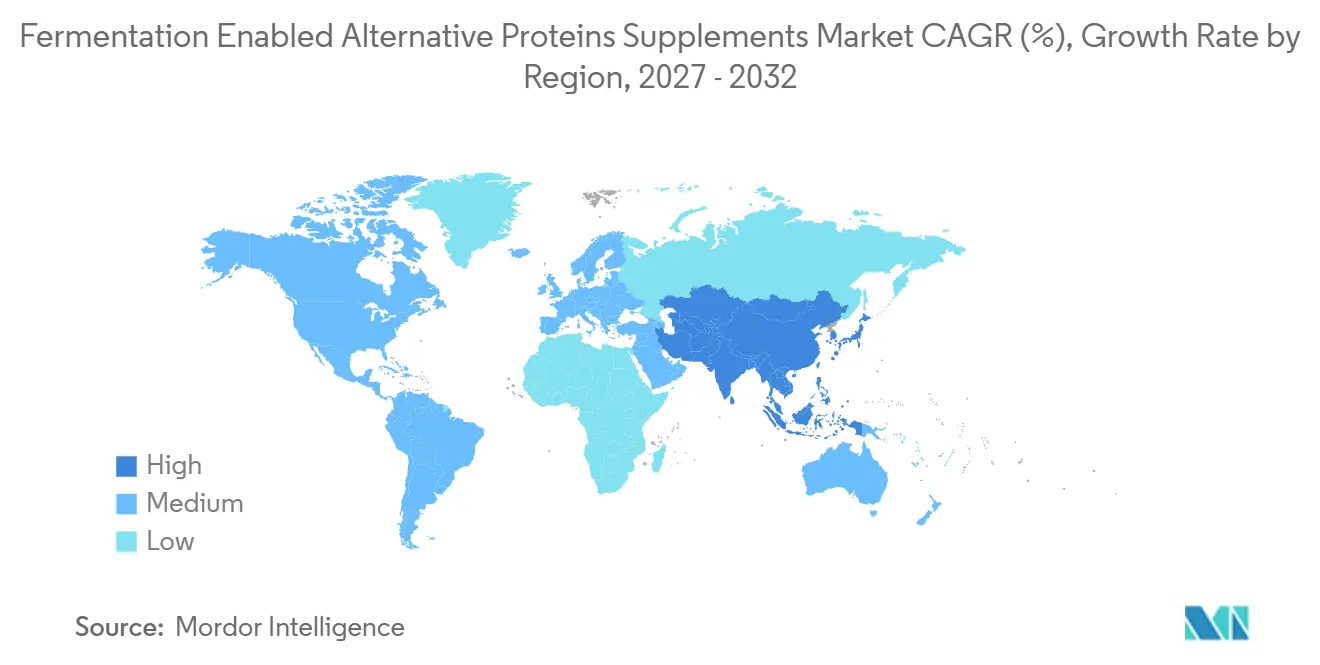
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 62,48 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 24,67 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für fermentationsbasierte alternative Proteinsupplemente
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Kommerzialisierung von präzisionsfermentiertem Molkenprotein | +4.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach laktosefreien und tierfreien Proteinsupplement-Formulierungen | +3.8% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verbesserung der Proteinreinigung, Löslichkeit und sensorischen Leistung | +3.1% | Global | Mittelfristig (2–4 Jahre) |
| Fortschritte im mikrobiellen Stamm-Engineering und bei Fermentationsproteinausbeuten | +2.9% | Global; frühe Gewinne in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Entwicklung von Ernährungsformulierungen für Gewichtsmanagement und Muskelerhalt | +2.6% | Nordamerika, Europa, Ostasien | Kurzfristig (≤ 2 Jahre) |
| Wachsende Investitionen in kommerzielle Fermentationsproduktionsinfrastruktur | +3.4% | Global; konzentriert in Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Kommerzialisierung von präzisionsfermentiertem Molkenprotein
Die Preisdislokation bei Molkenprotein hat einen strategischen Einstiegspunkt für fermentationsbasierte Substitute im Premium-Supplementformulierungsmarkt eröffnet. Die Preise für Molkenproteinkonzentrat stiegen in den zwei Jahren bis 2026 um 108 %, und die Isolatpreise verdoppelten sich nahezu, wobei Terminkontrakte weit ins Jahr hinein verkauft wurden – ein Versorgungssignal, das Produzenten von Präzisionsfermentierungszutaten aktiv nutzen, so Perfect Day, Inc. Die aufeinanderfolgenden „No Questions”-GRAS-Schreiben der FDA im Jahr 2025 für Beta-Lactoglobulin, das durch Präzisionsfermentation von Vivici (GRN 1200, Februar 2025), TurtleTree-Lactoferrin (GRN 1219, Mai 2025), Onego Bio-Eiklar-Protein (GRN 1249, September 2025) und Verley (GRN 1241, September 2025) produziert wurde, haben einen dauerhaften regulatorischen Präzedenzfall geschaffen, der die regulatorische Risikoprämie für Folgeantragsteller senkt[1]. Die weniger sichtbare Implikation ist, dass mehrere zugelassene Plattformen, die identische Proteine aus verschiedenen mikrobiellen Wirten produzieren, den Wettbewerb auf Zutatenebene intensivieren werden, bevor sich die Differenzierung auf Markenebene vollständig herausbilden kann, was die B2B-Preise schneller komprimiert, als die meisten Marktteilnehmer derzeit modellieren.
Steigende Nachfrage nach laktosefreien und tierfreien Proteinsupplement-Formulierungen
Die steigende Prävalenz von Laktoseintoleranz in asiatischen und nahöstlichen Bevölkerungen, kombiniert mit der zunehmenden Verbreitung veganer und flexitarischer Lebensstile in Nordamerika und Europa, verbreitert die Nachfragebasis für fermentationsbasierte Proteine weit über die traditionelle männliche Fitnessstudio-Zielgruppe hinaus. Klinische Belege unterstützen zunehmend die funktionale Gleichwertigkeit dieser Zutaten: Eine systematische Übersichtsarbeit aus dem Jahr 2025 in Frontiers in Nutrition, die 12 humane Interventionsstudien umfasste, ergab, dass der Konsum fermentierter Molkenprodukte mit Verbesserungen der Muskelmasse, der glykämischen Kontrolle und der Lipidprofile verbunden war, einschließlich Reduktionen von LDL-Cholesterin und Triglyceriden[2]. Speziell für das Supplementsegment werden präzisionsfermentierte Proteine wie das Beta-Lactoglobulin von Vivici und das LF+-Lactoferrin von TurtleTree in den Bereichen Fitnessernährung, Frauengesundheit, Immunität und Darmgesundheit positioniert – Bereiche, in denen Rückverfolgbarkeit der Zutaten und Allergentransparenz Premiumpreise erzielen.
Verbesserung der Proteinreinigung, Löslichkeit und sensorischen Leistung
Die funktionale Leistungsparität mit konventionellen Proteinen war historisch gesehen die zentrale technische Hürde für die Expansion fermentationsbasierter Zutaten über Nischenanwendungen hinaus. Die Lücke schließt sich. Kontinuierliche Fermentation wird von Pow.Bio und Bühler im 3.000-Liter-Maßstab demonstriert, wobei ATV Technologies mehr als dreifache Produktivitätssteigerungen und eine 50-prozentige Kostensenkung gegenüber konventioneller Chargenverarbeitung erzielt hat – ein Quantensprung in der vorgelagerten Wirtschaftlichkeit, der die nachgelagerten Reinigungskosten direkt senkt. Separat hat das Stuttgarter Unternehmen ProteinDistillery GmbH ein proprietäres Verfahren entwickelt, das Hefe-Nebenprodukte der Bierindustrie in Clean-Label-vegane Proteine mit funktionellen Eigenschaften umwandelt, darunter Emulgierung, Gelierung und Verdickung, vergleichbar mit Eiproteinen und frei von künstlichen Zusatzstoffen. Mit verbesserter Löslichkeit und sensorischen Profilen erhalten Supplementformulierungen Zugang zu hohen Proteinkonzentrationen in trinkfertigen Formaten ohne die kreidige Textur oder Fehlaromen, die historisch die Einführung fermentierter Proteine in Getränkeformaten eingeschränkt haben.
Fortschritte im mikrobiellen Stamm-Engineering und bei Fermentationsproteinausbeuten
Synthetische Biologie-Toolkits haben das produktive Repertoire industrieller Fermentationsorganismen über ihre natürliche metabolische Obergrenze hinaus wesentlich erweitert. In Biotechnology Advances (2025) veröffentlichte Forschungsergebnisse berichten, dass gentechnisch veränderte Hefestämme durch adaptive Laborevolution, rationales metabolisches Redesign und Hochdurchsatz-Stamm-Screening nun Proteingehalte von über 80 % und Proteinverwertungsraten von über 90 % erreichen. Angel Yeast Co., das einen Marktanteil von rund 19 % am globalen Hefemarkt hält, hat dies im großen Maßstab operationalisiert: Die Nachfrage nach seinem Hefeprotein hat die bestehende Kapazität überschritten, und das Unternehmen strebt eine Verdreifachung der Jahresproduktion an, sobald eine neue Produktionslinie mit 11.000 Tonnen Jahreskapazität in der Provinz Hubei im Jahr 2025 vollständig in Betrieb genommen wird. Ein Effekt zweiter Ordnung, der häufig unterschätzt wird: Da Gen-Editing-Werkzeuge die Kosten für Stamm-Iterationen von Jahren auf Monate senken, wächst die Produktvielfalt bei fermentationsbasierten Proteinen schneller, als regulatorische Rahmenbedingungen darauf ausgelegt sind, was für Unternehmen, die neuartige Lebensmittelzulassungen proaktiv navigieren können, eine First-Mover-Chance schafft.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalinvestitionsanforderungen für Fermentationsinfrastruktur | -3.2% | Global; akut in aufstrebenden Märkten Asien-Pazifiks und Südamerikas | Langfristig (≥ 4 Jahre) |
| Intensiver Preiswettbewerb durch etablierte Molken-, Soja- und Erbsenproteinsupplemente | -3.8% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit bei Produktionsausbeute und Scale-up für komplexe bioaktive Proteine | -2.4% | Global; konzentriert in Präzisionsfermentierungszentren (Nordamerika, Niederlande, Singapur) | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei Produktkennzeichnung, Allergendeklaration und Einhaltung von Gesundheitsaussagen | -2.1% | Nordamerika, EU, Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalinvestitionsanforderungen für Fermentationsinfrastruktur
Der Aufbau einer kommerziell tragfähigen Fermentationsanlage erfordert Kapitalaufwendungen, die nur wenige Start-ups allein stemmen können. Die techno-ökonomische Meta-Analyse des GFI aus dem Jahr 2025 schätzt die Investitionskosten für eine kommerzielle aerobe Hefe- oder Mikroalgen-Biomasseanlage auf 139–324 Millionen USD bei einem jährlichen Produktionsvolumen von 18.000–48.000 Tonnen, mit einem Fallwert von 237 Millionen USD. Diese Schwelle schließt die meisten Frühphasengründer aus und zwingt Präzisionsfermentierungsunternehmen in Lohnfertigungsvereinbarungen oder Joint Ventures, die zusätzliche operative Komplexität und Versorgungszuverlässigkeitsrisiken mit sich bringen. Die Finanzierung der Fermentationsbranche sank im Jahr 2025 laut GFI-Analyse auf 357 Millionen USD gegenüber 651 Millionen USD im Jahr 2024, was bedeutet, dass der verfügbare Kapitalpool für den Infrastrukturausbau genau in dem Moment schrumpfte, in dem das Scale-up am dringendsten ist[3]. Das Hemmnis ist struktureller Natur: Rohstoffkosten und Anlageninvestitionen sind die beiden größten Kostentreiber, die beide Skalierung erfordern, um reduziert zu werden, was eine zirkuläre Abhängigkeit schafft, die nur gut kapitalisierte Bestandsunternehmen oder staatlich unterstützte Einrichtungen ohne Weiteres auflösen können.
Intensiver Preiswettbewerb durch etablierte Molken-, Soja- und Erbsenproteinsupplemente
Rohstoffpflanzenproteine stellen den härtesten Preismaßstab für fermentationsbasierte Alternativen dar. Die Meta-Analyse des GFI zeigt, dass Pilzmykoprotein mit einem medianen Produktionskostenpreis von rund 21,10 USD/kg Protein einen erheblichen Kostennachteil gegenüber Pflanzenproteinkonzentraten aufweist, die einen medianen Preis von 6,00 USD/kg Protein auf Proteinbasis haben. Selbst wenn die Biomasseproduktionskosten sich 4–6 USD pro kg annähern und damit Parität mit Rind- und Schweinefleisch erreichen, bleibt der Vergleich mit kostengünstigen Erbsen- und Sojaproteinisolaten ungünstig. Marken, die preisbewusste Supplementkonsumenten ansprechen, sehen sich daher einer strukturellen Preisobergrenze gegenüber, die die Einführung von Fermentationsprotein hauptsächlich auf Premium- und Super-Premium-Segmente beschränkt. Diese Premiumeinschränkung begrenzt auch das gesamte adressierbare Volumen in Märkten wie Indien und Südostasien, wo die Preissensitivität am höchsten ist und die Verbraucheraufklärung über die funktionale Differenzierung fermentationsbasierter Proteine noch in den Anfängen steckt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prozesstyp: Biomassenfermentation trägt zum aktuellen Umsatz bei, während Präzisionsfermentation expandiert
Die Biomassenfermentation entfiel im Jahr 2026 auf 56,23 % des Marktanteils für fermentationsbasierte alternative Proteinsupplemente. Ihre Position spiegelt etabliertes Prozesswissen und kommerzielle Erfahrung in der Mykoproteinproduktion im Dauerbetrieb wider. Marlow Foods, der Hersteller von Quorn, betreibt seit mehr als 30 Jahren eine großtechnische Mykoproteinproduktion. Diese Betriebsgeschichte unterstützt eine zuverlässige Produktion, ohne dass eine genetische Modifikation des Produktionsorganismus erforderlich ist. Sie zeigt auch, warum neue Marktteilnehmer in diesem Segment einer anspruchsvollen Lernkurve gegenüberstehen.
Die Präzisionsfermentation wird bis 2032 voraussichtlich mit einer CAGR von 24,17 % wachsen. Die Marktgröße für fermentationsbasierte alternative Proteinsupplemente für diesen Prozess wird durch Premium-Supplementkategorien gestützt, in denen Marken höhere Zutatenkosten absorbieren können. Das GFI verzeichnete, dass die Präzisionsfermentation der technologische Schwerpunkt für 47 % der Unternehmen in seiner Fermentationsdatenbank war. Präzisionsfermentation kann Proteine mit gezielten funktionalen Eigenschaften produzieren, was den Einsatz in spezialisierten Sport- und Wellnessprodukten unterstützt. Ihr Wachstum wird von einer zuverlässigen kommerziellen Produktion und weiteren behördlichen Zulassungen abhängen.
Nach Zutatentyp: Pilzbiomasse führt, während tieräquivalente Proteine schneller wachsen
Mykoprotein und Pilzbiomasse hielten im Jahr 2026 einen Anteil von 42,28 % am Markt für fermentationsbasierte alternative Proteinsupplemente. Diese Zutaten profitieren von etablierter Bekanntheit in mehreren Regionen und können Protein zusammen mit Ballaststoffen liefern. Die Europäische Behörde für Lebensmittelsicherheit (EFSA) gab im Dezember 2025 eine positive wissenschaftliche Stellungnahme für Fermotein ab, ein aus Rhizomucor pusillus gewonnenes Mykoprotein. Die Entscheidung erweiterte die potenzielle Bandbreite der Mykoproteinstämme, die in Europa verwendet werden können. Fermentationsverbesserte Pflanzenproteine bleiben eine sekundäre Option für Marken, die eine bessere Verdaulichkeit ohne ein vollständig biomassebasiertes System anstreben.
Präzisionsfermentierte tieräquivalente Proteine werden bis 2032 voraussichtlich mit einer CAGR von 24,53 % wachsen. Zu diesen Zutaten gehören Beta-Lactoglobulin, Lactoferrin, Eialbumin und Kaseinvarianten. Ihr Aminosäureprofil und ihre Funktionalität können konventionellen Milch- oder Eiproteinen sehr ähneln, was in der Premium-Sporternährung wertvoll ist. Im Jahr 2025 erteilte die FDA Bescheide für mehrere dieser Proteine und verbesserte damit den kommerziellen Weg für Formulierer. Das Segment muss die technische Ähnlichkeit in einen klaren Verbrauchervorteil am Point of Sale übersetzen.
Nach Quellmikroorganismus: Hefe hat Skalierung, während filamentöse Pilze an Dynamik gewinnen
Hefe erfasste im Jahr 2026 einen Anteil von 48,65 % am Marktanteil für fermentationsbasierte alternative Proteinsupplemente. Ihre Führungsposition spiegelt eine lange Geschichte in der Lebensmittelproduktion, Flexibilität bei Rohstoffen und Zugang zu bestehenden Fermentationskapazitäten wider. Angel Yeast berichtete, dass die Nachfrage nach seinem Hefeprotein die bestehende Kapazität überstieg, während das Unternehmen im Jahr 2025 eine neue Produktionslinie vorantrieb. Etablierte Hefeproduzenten können ihr Produktionswissen schneller auf Proteinanwendungen übertragen als neue Marktteilnehmer. Hefe bleibt daher wichtig für Pulver, Riegel und andere Ernährungsformate.
Filamentöse Pilze werden bis 2032 voraussichtlich mit einer CAGR von 24,28 % wachsen. Ihr Protein-und-Faser-Profil und ihre Textuреigenschaften schaffen ein eigenständiges Wertversprechen im Vergleich zu Hefebiomasse. Im Jahr 2025 veröffentlichte Forschungsergebnisse identifizierten Fusarium- und Neurospora-Arten als ernährungsphysiologisch vollständige, allergenarme Proteinquellen mit Profilen, die für aktive Ernährung geeignet sind. Dies unterstützt die Produktentwicklung für Verbraucher, die mehr als nur isolierten Proteingehalt suchen. Der kommerzielle Erfolg wird weiterhin von konsistenter Kultivierung, Verarbeitung und sensorischer Qualität abhängen.

Nach Produktform: Pulver behält die Basis, während trinkfertige Produkte an Reichweite gewinnen
Pulver und mischfertige Formulierungen hielten im Jahr 2026 einen Anteil von 54,87 % am Markt für fermentationsbasierte alternative Proteinsupplemente. Käufer im Fitnessstudio-Kanal schätzen ihre flexible Portionsgröße, hohe Proteinkonzentration und niedrigere Kosten pro Portion. Angel Yeasts AnPro-Hefeprotein erhielt den World Food Innovation Award 2025 für die beste Zutatinnovation. Eine solche Anerkennung kann Zutatlieferanten helfen, in Pulverformulierungspipelines einzutreten. Pulverformate ermöglichen es Marken auch, unbekannte Proteine einzuführen, ohne vertraute Verwendungsgewohnheiten zu ändern.
Trinkfertige Supplemente werden bis 2032 voraussichtlich mit einer CAGR von 24,64 % wachsen. Bessere Proteinlöslichkeit und ein neutraleres sensorisches Profil machen dieses Format praktischer als zuvor. Vivici führte Beta-Lactoglobulin für Anwendungen einschließlich klarer Proteingetränke ein. Trinkfertige Produkte können fermentationsbasierte Proteine in convenience-orientierte Konsumgelegenheiten einbringen. Sie erfordern auch eine strenge Kontrolle von Stabilität, Geschmack und Produktionskosten.
Nach Vertriebskanal: Fachhandelsgeschäfte erklären die Kategorie, während der Online-Einzelhandel sie skaliert
Fachhandel für Ernährung und Gesundheit entfiel im Jahr 2026 auf 37,56 % des Marktes für fermentationsbasierte alternative Proteinsupplemente. Ihr geschultes Personal kann Zutaten erklären, die Käufer möglicherweise nicht kennen, wie Biomasse- und präzisionsfermentierte Proteine. Diese Beratungsrolle ist nützlich, wenn Marken Verarbeitungsmethoden, Allergeninformationen und Produktvorteile kommunizieren müssen. Fachhandelsgeschäfte bieten auch ein Umfeld für Premiumprodukte, in dem Proben und direkter Vergleich Kaufentscheidungen unterstützen können. Ihre Rolle kann auch dann wichtig bleiben, wenn die Kategorie ein breiteres Bewusstsein erlangt.
Der Online-Einzelhandel wird bis 2032 voraussichtlich mit einer CAGR von 24,26 % wachsen. Digitale Kanäle bieten niedrigere Einstiegshürden für Nischenmarken und ermöglichen direkte Verbraucheraufklärung durch Produktseiten und Creator-Inhalte. THG Nutrition berichtete von einer starken Umsatzverbesserung durch seine TikTok-spezifischen Bundles im Jahr 2025. Dieses Modell kann neuen Produkten helfen, schnell Bekanntheit aufzubauen, wenn Aussagen und Kennzeichnung sorgfältig verwaltet werden. Das Online-Wachstum wird von klarer Positionierung und Wiederkauf statt anfänglicher Neugier allein abhängen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 62,48 % am Markt für fermentationsbasierte alternative Proteinsupplemente. Die Region verbindet eine große Kundenbasis für Premium-Supplemente mit spezialisiertem Einzelhandel und einem relativ entwickelten regulatorischen Weg für neue Lebensmittelzutaten. Im Jahr 2025 erteilte FDA-Bescheide ohne Einwände unterstützten die kommerzielle Planung für mehrere fermentationsbasierte Proteine. Die Vereinigten Staaten bleiben der Kernmarkt, da Marken Sporternährungs- und funktionale Wellnessnutzer sowohl über physische als auch digitale Kanäle erreichen können. Kanada und Mexiko bieten zusätzliche Möglichkeiten durch grenzüberschreitende Distribution und von den Vereinigten Staaten beeinflusste Nachfragemuster.
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 24,67 % expandieren. China ist wichtig, da die Regierungspolitik mikrobielle Fermentation als Teil seiner breiteren Proteinversorgungsstrategie identifiziert. Der Bezirk Pinggu setzte Ziele für 2025 in der alternativen Proteintechnologie und proprietären mikrobiellen Stämmen sowie für einen Sektoroutput von 1 Milliarde CNY bis 2027. Südkorea verabschiedete im Dezember 2025 das Gesetz zur Förderung der Lebensmitteltechnologiebranche und schuf damit einen Rahmen zur Unterstützung der Entwicklung innovativer Lebensmittel. Japan bietet eine separate Öffnung für lokal relevante Produkte wie Agro Ludens' Reis-und-Koji-Mykoprotein Comeat.
Die positive Stellungnahme der EFSA zu Fermotein im Dezember 2025 lieferte ein wichtiges Signal für zukünftige europäische Mykoproteininitiativen. Deutschland, die Niederlande, Frankreich und das Vereinigte Königreich werden voraussichtlich wichtige Märkte bleiben, da sie Zutatenforschung, Ernährungsmarken und informierte Verbraucher vereinen. Die Partnerschaft der PHW-Gruppe mit Kynda Biotech im Jahr 2025 zeigt das Interesse an der Nutzung von Lebensmittelproduktions-Nebenströmen für die Pilzmykoproteinproduktion. Südamerika sowie der Nahe Osten und Afrika befinden sich noch in einer frühen Adoptionsphase, obwohl Enifers brasilianische Partnerschaft mit FS darauf hindeutet, dass Produktionskapazitäten aufgebaut werden, bevor die Nachfrage breit wird.
Wettbewerbslandschaft
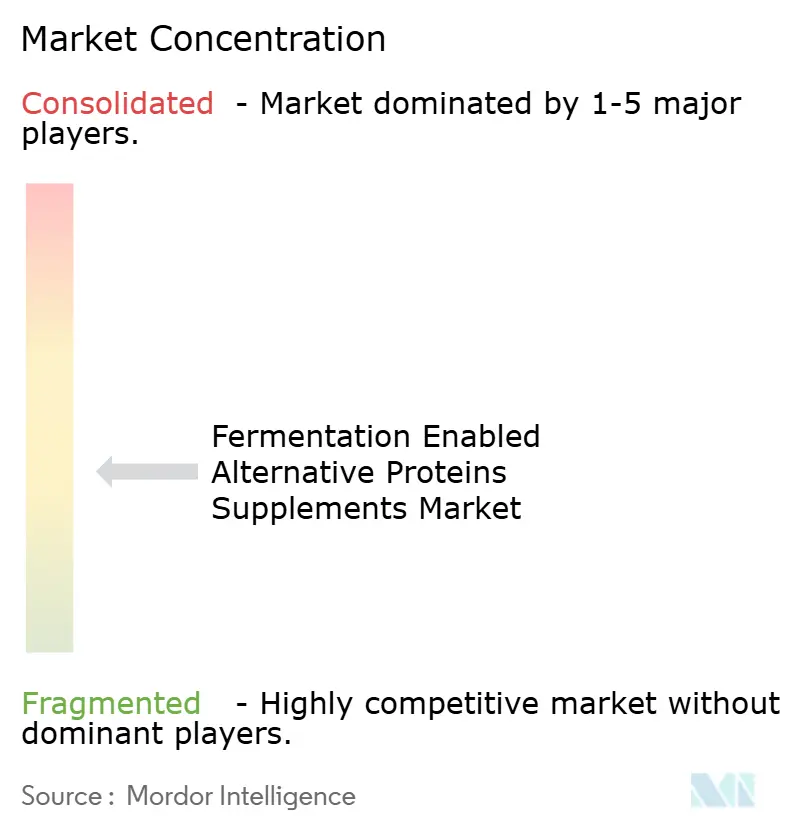
Der Markt für fermentationsbasierte alternative Proteinsupplemente ist mäßig fragmentiert. Unternehmen der Biomassenfermentation mit Betriebsgeschichte konkurrieren neben Unternehmen der Präzisionsfermentation, die von Pilotanlagen zu größerer Produktion übergehen. Marlow Foods und ENOUGH repräsentieren die Biomasseseite, während Unternehmen wie Perfect Day, Vivici, TurtleTree, Onego Bio und Verley sich auf Proteine mit spezifischen funktionellen oder ernährungsphysiologischen Verwendungszwecken konzentrieren. Ein Lieferant, der zuverlässige Mengen bereitstellen kann, hat einen Vorteil gegenüber Supplementmarken, die keine Lieferunterbrechungen tolerieren können.
Perfect Day gründet ein Gemeinschaftsunternehmen mit Zydus Lifesciences in Gujarat und erwartet, im ersten Quartal 2027 mit der kommerziellen Lieferung von ProFerm zu beginnen. Vivici schloss im Jahr 2025 einen Validierungslauf im kommerziellen Maßstab in einem 75.000-Liter-Fermenter in Gent ab. TurtleTree erhielt 2025 einen FDA-No-Questions-Letter für sein LF+ Laktoferrin, was seinen Fokus auf hochwertige Gesundheits- und Ernährungsanwendungen unterstützt. Diese Schritte veranschaulichen, wie Unternehmen Kapazitäten, Validierungen und regulatorische Meilensteine nutzen, um sich bei Geschäftskunden zu positionieren. Der Markt für fermentationsbasierte alternative Proteinsupplemente bleibt für Generalisten schwierig, da Sicherheitsnachweise und Fertigungsexpertise gemeinsam entwickelt werden müssen.
Unternehmen nutzen auch Partnerschaften, um den Zugang zu Rohstoffen zu verbessern, regionale Versorgung aufzubauen und Entwicklungsrisiken zu senken. PHW-Gruppe und Kynda Biotech haben 2025 eine Partnerschaft zur Entwicklung von pilzlichem Mykoprotein aus Nebenströmen der Lebensmittelproduktion geschlossen. Millow hat im Mai 2025 eine großtechnische Hafer-und-Myzel-Anlage in Schweden in Betrieb genommen, wobei jede Produktionslinie für bis zu 500 kg Protein pro Tag ausgelegt ist. Geistiges Eigentum in den Bereichen Stämme, Reinigung und Formulierung kann Schutz bieten, ersetzt jedoch nicht die Notwendigkeit der Kostenkontrolle. Der Markt für fermentationsbasierte alternative Proteinsupplemente wird Wettbewerber begünstigen, die technische Leistung mit transparenten Aussagen, effizienter Fertigung und glaubwürdigen Lieferplänen verbinden.
Marktführer im Bereich fermentationsbasierter alternativer Proteinsupplemente
-
Perfect Day, Inc.
-
Marlow Foods Limited
-
The Protein Brewery B.V.
-
MycoTechnology, Inc.
-
3FBIO Ltd., (ENOUGH)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Dezember 2025: The Protein Brewery sichert sich das erste positive EFSA-Gutachten für Mykoprotein in der EU: Die EFSA hat ihr erstes positives wissenschaftliches Gutachten für einen Mykoprotein-Inhaltsstoff aus Rhizomucor pusillus (Fermotein) herausgegeben und damit den Weg für die EU-Kommerzialisierung in der Sporternährung ab dem dritten Quartal 2026 freigemacht.
- August 2025: MoreMeat erhält FDA-GRAS-Status für Fusarium compactum-Mykoprotein: MoreMeat erhielt einen No-Questions-Letter, GRN 1255, für myzeliale Biomasse aus Fusarium compactum, wodurch die zugelassene Palette an Mykoprotein-Organismen in den USA über Fusarium venenatum hinaus erweitert wird.
- Mai 2025: Millow AB hat seine erste großtechnische Fabrik in Göteborg auf Basis eines gemischten Finanzierungspakets von 17,5 Millionen EUR in Betrieb genommen, darunter 2,5 Millionen EUR vom Europäischen Innovationsrat, mit dem Ziel, bis zu 500 kg vollständiges Protein pro Produktionslinie und Tag unter Verwendung des patentierten Trockenfermentationsverfahrens mit Hafer und Myzel zu produzieren.
Umfang des globalen Berichts über den Markt für fermentationsbasierte alternative Proteinsupplemente
Fermentationsbasierte alternative Proteinsupplemente sind Ernährungsprodukte, die Proteine enthalten, die durch mikrobielle Fermentation produziert, verbessert oder gewonnen werden, einschließlich Präzisions- und Biomassenfermentation. Der Markt für fermentationsbasierte alternative Proteinsupplemente ist segmentiert nach Prozesstyp, Zutatentyp, Quellmikroorganismus, Produktform, Vertriebskanal und Geografie. Nach Prozesstyp umfasst der Markt Präzisionsfermentation und Biomassenfermentation. Nach Zutatentyp ist der Markt segmentiert in Mykoprotein und Pilzbiomasse, fermentationsverbesserte Pflanzenproteine, präzisionsfermentierte tieräquivalente Proteine und Sonstige. Nach Quellmikroorganismus ist der Markt kategorisiert in Hefe, filamentöse Pilze, Bakterien, Mikroalgen und andere Mikroorganismen. Nach Produktform umfasst der Markt Pulver und mischfertige Formulierungen, trinkfertige Supplemente, Kapseln und Tabletten, Proteinriegel und Supplement-Snacks sowie andere Formen. Nach Vertriebskanal ist der Markt segmentiert in Supermärkte/Verbrauchermärkte, Fachhandel für Ernährung und Gesundheit, Online-Einzelhandel und Sonstige. Nach Geografie deckt der Bericht Nordamerika, Europa, Asien-Pazifik, Südamerika, den Nahen Osten und Afrika ab, mit Marktgröße und Prognosen für jede Region. Die Marktbewertung wurde in Wertangaben in USD und Volumenangaben in Tonnen für alle oben genannten Segmente durchgeführt.
| Präzisionsfermentation |
| Biomassenfermentation |
| Mykoprotein und Pilzbiomasse |
| Fermentationsverbesserte Pflanzenproteine |
| Präzisionsfermentierte tieräquivalente Proteine |
| Sonstige |
| Hefe |
| Filamentöse Pilze |
| Bakterien |
| Mikroalgen und andere Mikroorganismen |
| Pulver und mischfertige Formulierungen |
| Trinkfertige Supplemente |
| Kapseln und Tabletten |
| Proteinriegel und Supplement-Snacks |
| Andere Formen |
| Supermärkte/Verbrauchermärkte |
| Fachhandel für Ernährung und Gesundheit |
| Online-Einzelhandel |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Prozesstyp | Präzisionsfermentation | |
| Biomassenfermentation | ||
| Nach Zutatentyp | Mykoprotein und Pilzbiomasse | |
| Fermentationsverbesserte Pflanzenproteine | ||
| Präzisionsfermentierte tieräquivalente Proteine | ||
| Sonstige | ||
| Nach Quellmikroorganismus | Hefe | |
| Filamentöse Pilze | ||
| Bakterien | ||
| Mikroalgen und andere Mikroorganismen | ||
| Nach Produktform | Pulver und mischfertige Formulierungen | |
| Trinkfertige Supplemente | ||
| Kapseln und Tabletten | ||
| Proteinriegel und Supplement-Snacks | ||
| Andere Formen | ||
| Nach Vertriebskanal | Supermärkte/Verbrauchermärkte | |
| Fachhandel für Ernährung und Gesundheit | ||
| Online-Einzelhandel | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert fermentationsbasierter alternativer Proteinsupplemente im Jahr 2026?
Die Kategorie wird im Jahr 2026 auf 0,38 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 22,87 % 1,29 Milliarden USD erreichen.
Welcher Prozesstyp führt in dieser Kategorie?
Die Biomassenfermentation führt mit einem Anteil von 56,23 % im Jahr 2026, unterstützt durch etablierte Produktionserfahrung und kommerzielle Mykoproteinkapazität.
Warum expandieren trinkfertige Proteinprodukte?
Trinkfertige Supplemente werden voraussichtlich mit einer CAGR von 24,64 % wachsen, da sich Proteinlöslichkeit und sensorische Leistung verbessern.
Welche Region bietet die schnellste Wachstumsperspektive?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 24,67 % expandieren, unterstützt durch politische Aktivitäten in China, Südkorea und Japan.