
Taille et Part du Marché des Compléments de Protéines Alternatives Activées par Fermentation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
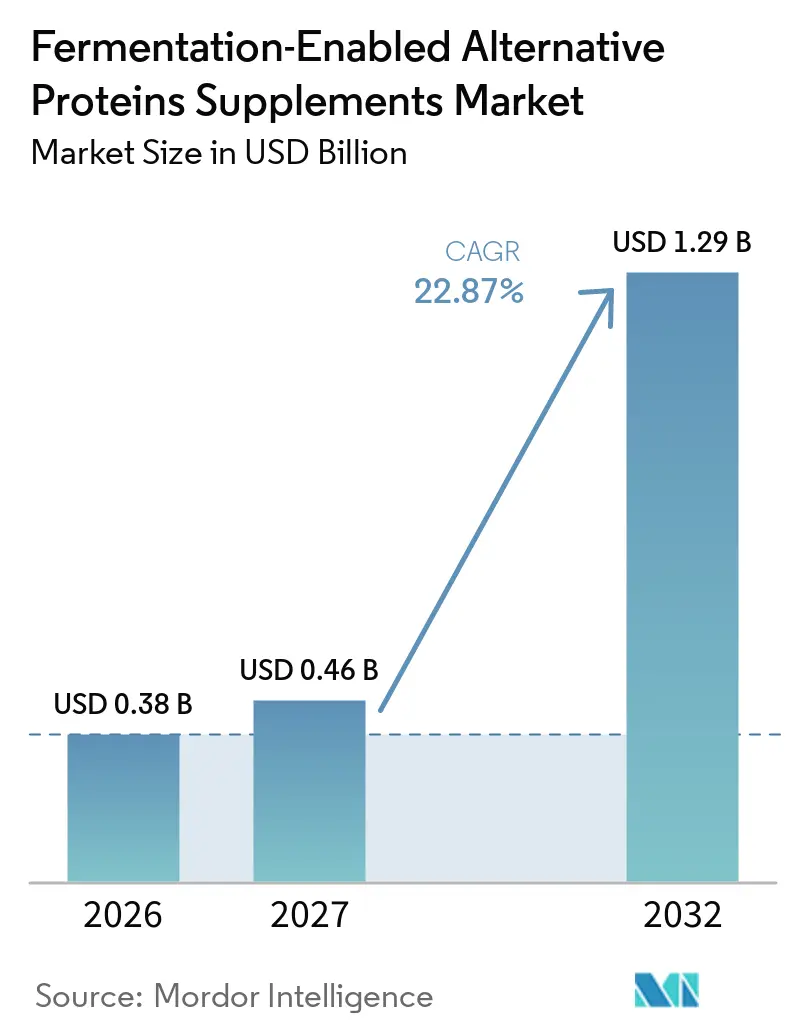
| Taille du Marché (2027) | 0.46 Milliards de dollars |
| Taille du Marché (2032) | 1.29 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Compléments de Protéines Alternatives Activées par Fermentation par Mordor Intelligence
La taille du marché des compléments de protéines alternatives activées par fermentation était évaluée à 0,38 milliard USD en 2026 et devrait croître de 0,46 milliard USD en 2027 à 1,29 milliard USD d'ici 2032, à un CAGR de 22,87 % durant la période de prévision (2027-2032). Cette croissance reflète la demande de protéines offrant des profils d'acides aminés similaires à ceux d'origine animale, sans lactose, et présentant une plus grande flexibilité d'approvisionnement. Le marché des compléments de protéines alternatives activées par fermentation bénéficie également du soutien des approbations réglementaires pour de nouvelles protéines, facilitant ainsi l'intégration de ces intrants par les marques de compléments. La fermentation continue et des procédés de purification plus performants améliorent la viabilité commerciale des ingrédients utilisés dans les poudres et les boissons. Les fabricants qui associent une production fiable à un positionnement produit clair sont susceptibles de bénéficier d'un meilleur accès aux circuits de nutrition haut de gamme. L'opportunité reste limitée par les coûts élevés des installations, les rendements incertains lors du passage à l'échelle industrielle pour certaines protéines, et la concurrence des ingrédients moins coûteux tels que le lactosérum, le soja et les protéines de pois.
Points clés du rapport
- Par type de procédé, la fermentation de biomasse a dominé avec une part de revenus de 56,23 % en 2026, tandis que la fermentation de précision devrait croître à un CAGR de 24,17 % jusqu'en 2032.
- Par type d'ingrédient, la mycoprotéine et la biomasse fongique ont représenté une part de 42,28 % en 2026, tandis que les protéines équivalentes animales produites par fermentation de précision devraient se développer à un CAGR de 24,53 % jusqu'en 2032.
- Par microbe source, la levure a conservé une part de 48,65 % en 2026, tandis que les champignons filamenteux devraient croître à un CAGR de 24,28 % jusqu'en 2032.
- Par forme de produit, les poudres et les formulations prêtes à mélanger ont représenté une part de 54,87 % en 2026, tandis que les compléments prêts à boire devraient progresser à un CAGR de 24,64 % jusqu'en 2032.
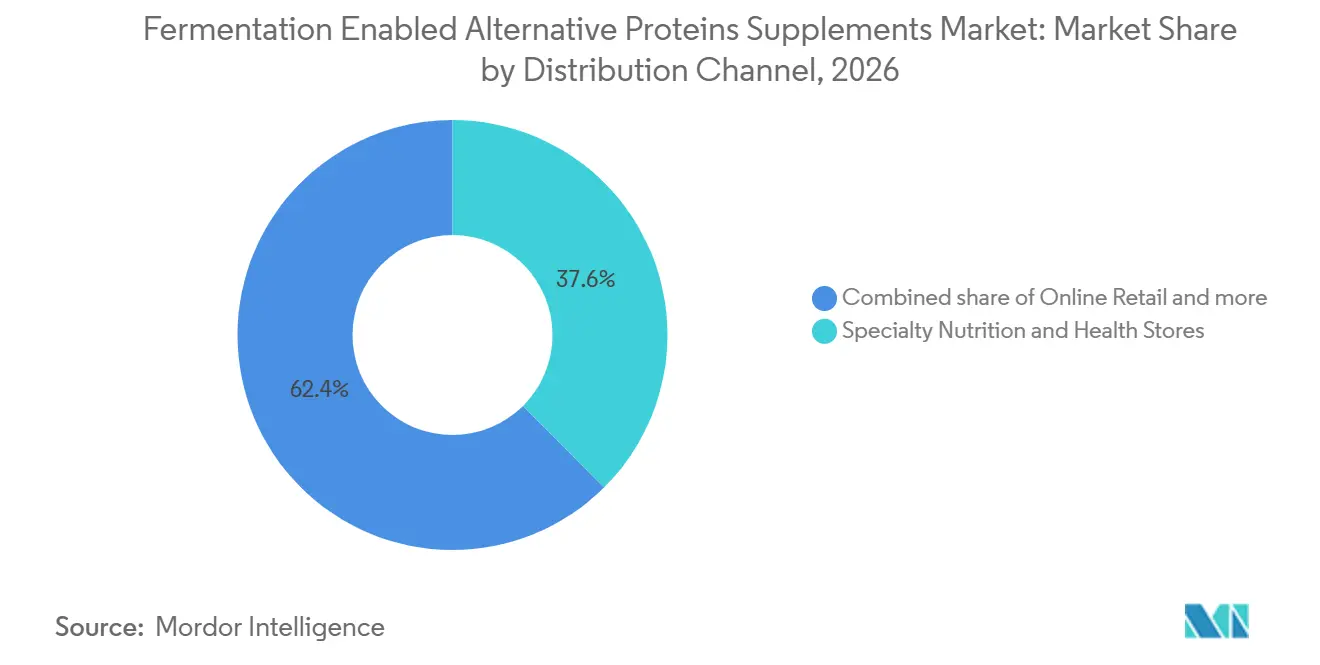
- Par canal de distribution, les magasins spécialisés en nutrition et santé ont représenté une part de 37,56 % en 2026, tandis que la vente au détail en ligne devrait enregistrer un CAGR de 24,26 % jusqu'en 2032.
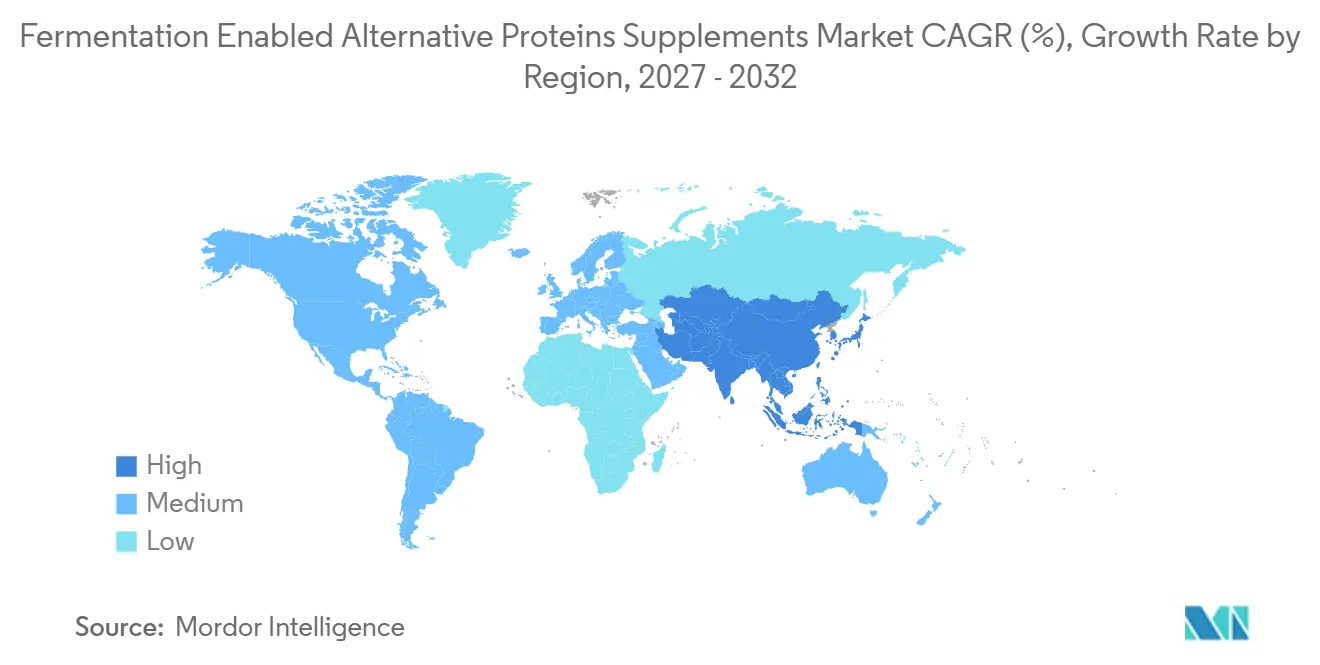
- Par géographie, l'Amérique du Nord a détenu une part de 62,48 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 24,67 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Compléments de Protéines Alternatives Activées par Fermentation
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Commercialisation croissante des protéines de lactosérum produites par fermentation de précision | +4.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Demande croissante de formulations de compléments protéinés sans lactose et sans produits d'origine animale | +3.8% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Amélioration de la purification, de la solubilité et des performances sensorielles des protéines | +3.1% | Mondial | Moyen terme (2-4 ans) |
| Avancées dans l'ingénierie des souches microbiennes et les rendements en protéines par fermentation | +2.9% | Mondial ; gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Développement croissant de formulations nutritionnelles pour la gestion du poids et le maintien de la masse musculaire | +2.6% | Amérique du Nord, Europe, Asie de l'Est | Court terme (≤ 2 ans) |
| Investissements croissants dans les infrastructures de fabrication par fermentation à l'échelle commerciale | +3.4% | Mondial ; concentré en Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Commercialisation croissante des protéines de lactosérum produites par fermentation de précision
La dislocation des prix des protéines de lactosérum a ouvert un point d'entrée stratégique pour les substituts dérivés de la fermentation sur le marché des formulations de compléments haut de gamme. Les prix du concentré de protéines de lactosérum ont augmenté de 108 %, et les prix de l'isolat ont presque doublé au cours des deux années précédant 2026, avec des contrats à terme vendus bien au-delà de cette année, un signal d'approvisionnement que les producteurs d'ingrédients issus de la fermentation de précision exploitent activement, selon Perfect Day, Inc. Les lettres GRAS consécutives « sans questions » de la FDA en 2025 pour la bêta-lactoglobuline produite par fermentation de précision par Vivici (GRN 1200, février 2025), la lactoferrine TurtleTree (GRN 1219, mai 2025), la protéine de blanc d'œuf Onego Bio (GRN 1249, septembre 2025) et Verley (GRN 1241, septembre 2025) ont créé un précédent réglementaire durable qui réduit la prime de risque réglementaire pour les entreprises candidates suivantes[1]. L'implication moins visible est que plusieurs plateformes approuvées produisant des protéines identiques à partir de différents hôtes microbiens vont intensifier la concurrence au niveau des ingrédients avant que la différenciation au niveau des marques puisse pleinement se cristalliser, comprimant les prix B2B plus rapidement que la plupart des acteurs du marché ne le modélisent actuellement.
Demande croissante de formulations de compléments protéinés sans lactose et sans produits d'origine animale
La prévalence croissante de l'intolérance au lactose au sein des populations asiatiques et du Moyen-Orient, combinée à l'adoption accélérée des modes de vie végétaliens et flexitariens en Amérique du Nord et en Europe, élargit la base de demande pour les protéines dérivées de la fermentation bien au-delà du segment démographique traditionnel des hommes fréquentant les salles de sport. Les données cliniques soutiennent de plus en plus l'équivalence fonctionnelle de ces ingrédients : une revue systématique de 2025 publiée dans Frontiers in Nutrition, portant sur 12 études d'intervention humaine, a révélé que la consommation de produits fermentés à base de lactosérum était associée à des améliorations de la masse musculaire, du contrôle glycémique et des profils lipidiques, notamment des réductions du cholestérol LDL et des triglycérides[2]. Pour le segment des compléments en particulier, des protéines produites par fermentation de précision telles que la bêta-lactoglobuline de Vivici et la lactoferrine LF+ de TurtleTree sont positionnées dans les formulations de nutrition sportive, de santé féminine, d'immunité et de santé intestinale, des segments verticaux où la traçabilité des ingrédients et la transparence allergénique justifient une tarification premium.
Amélioration de la purification, de la solubilité et des performances sensorielles des protéines
La parité des performances fonctionnelles avec les protéines conventionnelles a historiquement constitué le principal obstacle technique à l'expansion des ingrédients dérivés de la fermentation au-delà des applications de niche. L'écart se réduit. La fermentation continue est démontrée par Pow.Bio et Bühler à une échelle de 3 000 litres avec ATV Technologies, ayant atteint des gains de productivité supérieurs à 3x et une réduction des coûts de 50 % par rapport au traitement par lots conventionnel, représentant un changement de paradigme dans l'économie en amont qui réduit directement la charge des coûts de purification en aval. Par ailleurs, ProteinDistillery GmbH, basée à Stuttgart, a développé un procédé propriétaire qui convertit les sous-produits de levure de l'industrie brassicole en protéines à étiquette propre et véganes aux propriétés fonctionnelles, notamment l'émulsification, la gélification et l'épaississement, comparables aux protéines d'œuf et exemptes d'additifs artificiels. À mesure que les profils de solubilité et sensoriels s'améliorent, les formulateurs de compléments accèdent à des concentrations élevées en protéines dans des formats prêts à boire sans la texture crayeuse ni les arômes indésirables qui ont historiquement limité l'adoption des protéines fermentées dans les formats de boissons.
Avancées dans l'ingénierie des souches microbiennes et les rendements en protéines par fermentation
Les boîtes à outils de biologie synthétique ont considérablement élargi le répertoire productif des organismes de fermentation industrielle au-delà de leur plafond métabolique naturel. Des recherches publiées dans Biotechnology Advances (2025) indiquent que les souches de levure modifiées atteignent désormais des teneurs en protéines supérieures à 80 % et des taux d'utilisation des protéines supérieurs à 90 % grâce à l'évolution adaptative en laboratoire, à la reconception métabolique rationnelle et au criblage à haut débit des souches. Angel Yeast Co., qui détient environ 19 % de la part de marché mondiale de la levure, a opérationnalisé cela à grande échelle : la demande pour sa protéine de levure a dépassé la capacité existante, et l'entreprise vise à tripler sa production annuelle une fois qu'une nouvelle ligne de production de 11 000 tonnes métriques dans la province du Hubei aura atteint sa pleine mise en service en 2025. Un effet de second ordre qui tend à être sous-estimé : à mesure que les outils d'édition génétique réduisent le coût de l'itération des souches de plusieurs années à quelques mois, la diversité des produits au sein des protéines dérivées de la fermentation s'élargit plus rapidement que les cadres réglementaires ne sont conçus pour le gérer, créant une opportunité de premier entrant pour les entreprises capables de naviguer proactivement dans les approbations de nouveaux aliments.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en investissements en capital pour les infrastructures de fermentation | -3.2% | Mondial ; aigu dans les marchés émergents d'Asie-Pacifique et d'Amérique du Sud | Long terme (≥ 4 ans) |
| Concurrence intense par les prix des compléments protéinés établis à base de lactosérum, de soja et de pois | -3.8% | Mondial, notamment en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Incertitude sur les rendements de production et le passage à l'échelle pour les protéines bioactives complexes | -2.4% | Mondial ; concentré dans les pôles de fermentation de précision (Amérique du Nord, Pays-Bas, Singapour) | Moyen terme (2-4 ans) |
| Défis liés à l'étiquetage des produits, à la déclaration des allergènes et à la conformité des allégations de santé | -2.1% | Amérique du Nord, UE, Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en investissements en capital pour les infrastructures de fermentation
La construction d'une installation de fermentation commercialement viable nécessite des dépenses en capital que peu de startups peuvent absorber seules. La méta-analyse technico-économique du GFI de 2025 estime les dépenses d'investissement pour une installation commerciale de biomasse de levure aérobie ou de microalgues à 139-324 millions USD pour un volume de production annuel de 18 000 à 48 000 tonnes métriques, avec une valeur de référence de 237 millions USD. Ce seuil exclut la plupart des fondateurs en phase précoce et contraint les entreprises de fermentation de précision à des arrangements de fabrication sous contrat ou à des coentreprises, qui introduisent une complexité opérationnelle supplémentaire et un risque de fiabilité de l'approvisionnement. Le financement du secteur de la fermentation en 2025 a diminué à 357 millions USD contre 651 millions USD en 2024 selon l'analyse du GFI, ce qui signifie que le pool de capital disponible pour le développement des infrastructures s'est contracté précisément au moment où le passage à l'échelle est le plus urgent[3]. La contrainte est structurelle : les coûts des matières premières et les dépenses d'investissement des installations représentent les deux principaux facteurs de coût, qui nécessitent tous deux une mise à l'échelle pour être réduits, créant une dépendance circulaire que seuls les acteurs bien capitalisés ou les entités soutenues par des fonds souverains peuvent aisément résoudre.
Concurrence intense par les prix des compléments protéinés établis à base de lactosérum, de soja et de pois
Les protéines végétales de base représentent le référentiel de prix le plus difficile pour les alternatives dérivées de la fermentation. La méta-analyse du GFI montre que la mycoprotéine fongique, avec un coût de production médian d'environ 21,1 USD/kg de protéine, présente un désavantage de coût substantiel par rapport aux concentrés de protéines végétales, dont le coût médian est de 6,0 USD/kg de protéine sur une base par protéine. Même si le coût de production de la biomasse converge vers 4 à 6 USD par kg, se rapprochant de la parité avec le bœuf et le porc, la comparaison avec les isolats de protéines de pois et de soja à faible coût reste défavorable. Les marques ciblant les consommateurs de compléments soucieux du rapport qualité-prix font donc face à un plafond de prix structurel qui limite l'adoption des protéines de fermentation principalement aux segments premium et super-premium. Cette contrainte premium restreint également le volume total adressable sur des marchés tels que l'Inde et l'Asie du Sud-Est, où la sensibilité aux prix est la plus élevée et où l'éducation des consommateurs sur la différenciation fonctionnelle des protéines dérivées de la fermentation est encore naissante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de procédé : la fermentation de biomasse soutient les revenus actuels tandis que la fermentation de précision se développe
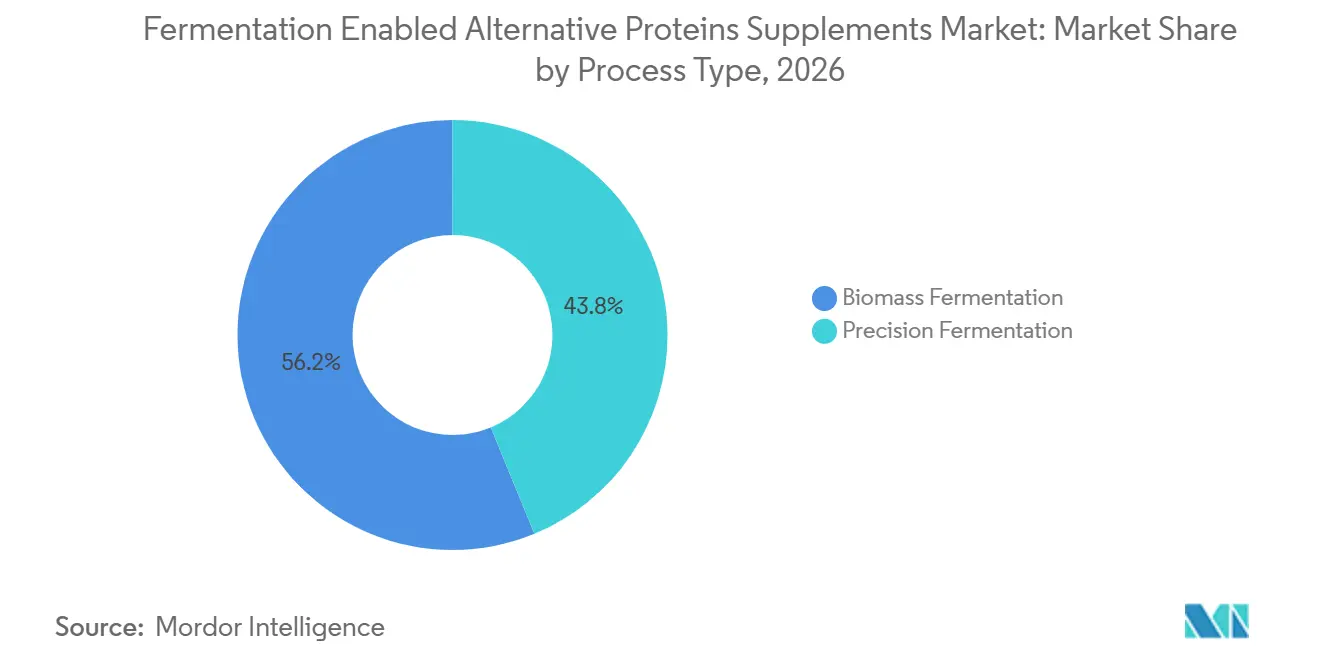
La fermentation de biomasse a représenté 56,23 % de la part du marché des compléments en protéines alternatives activées par fermentation en 2026. Sa position reflète une connaissance établie des procédés et une expérience commerciale dans la production de mycoprotéines en culture continue. Marlow Foods, le producteur de Quorn, exploite une production de mycoprotéines à grande échelle depuis plus de 30 ans. Cet historique opérationnel soutient une production fiable sans nécessiter de modification génétique de l'organisme de production. Il illustre également pourquoi les nouveaux entrants font face à une courbe d'apprentissage exigeante dans ce segment.
La fermentation de précision devrait croître à un CAGR de 24,17 % jusqu'en 2032. La taille du marché des compléments en protéines alternatives activées par fermentation pour ce procédé est soutenue par les catégories de compléments haut de gamme, où les marques peuvent absorber des coûts d'ingrédients plus élevés. Le GFI a enregistré que la fermentation de précision était la priorité technologique pour 47 % des entreprises de sa base de données sur la fermentation. La fermentation de précision peut produire des protéines aux propriétés fonctionnelles ciblées, ce qui soutient leur utilisation dans des produits sportifs et de bien-être spécialisés. Sa croissance dépendra d'une production fiable à l'échelle commerciale et d'autres autorisations réglementaires.
Par type d'ingrédient : la biomasse fongique est en tête tandis que les protéines équivalentes animales croissent plus rapidement
La mycoprotéine et la biomasse fongique ont représenté 42,28 % du marché des compléments en protéines alternatives activées par fermentation en 2026. Ces ingrédients bénéficient d'une familiarité établie dans plusieurs régions et peuvent fournir des protéines ainsi que des fibres alimentaires. L'EFSA a émis un avis scientifique positif en décembre 2025 pour Fermotein, une mycoprotéine dérivée de Rhizomucor pusillus. Cette décision a élargi la gamme potentielle de souches de mycoprotéines pouvant être utilisées en Europe. Les protéines végétales améliorées par fermentation restent une option secondaire pour les marques recherchant une meilleure digestibilité sans système entièrement basé sur la biomasse.
Les protéines équivalentes animales produites par fermentation de précision devraient croître à un CAGR de 24,53 % jusqu'en 2032. Ces ingrédients comprennent la bêta-lactoglobuline, la lactoferrine, l'albumine d'œuf et des variantes de caséine. Leur profil en acides aminés et leur fonctionnalité peuvent étroitement ressembler aux protéines laitières ou d'œuf conventionnelles, ce qui est précieux dans la nutrition sportive haut de gamme. En 2025, la FDA a émis des avis pour plusieurs de ces protéines, améliorant la voie commerciale pour les formulateurs. Le segment devra traduire la similarité technique en un avantage consommateur clair au point de vente.
Par microbe source : la levure dispose de l'échelle tandis que les champignons filamenteux gagnent en dynamisme
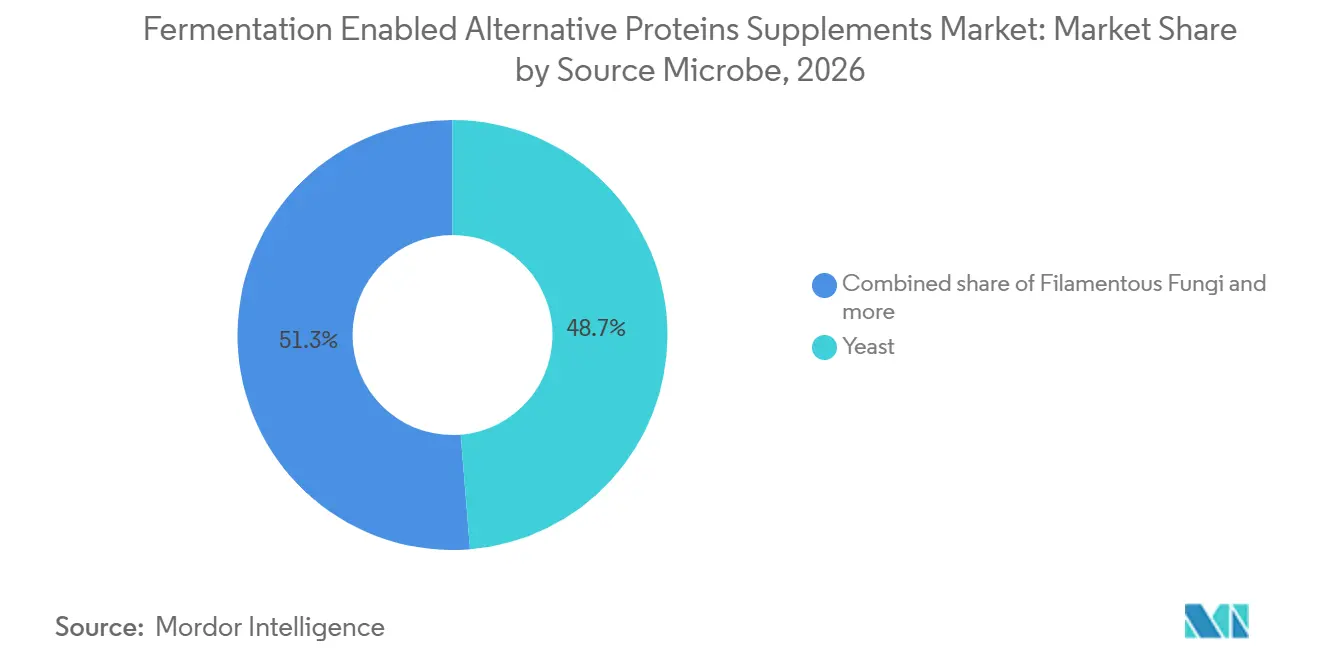
La levure a capturé 48,65 % de la part du marché des compléments en protéines alternatives activées par fermentation en 2026. Sa position de leader reflète une longue histoire dans la production alimentaire, une flexibilité vis-à-vis des matières premières et l'accès aux capacités de fermentation existantes. Angel Yeast a rapporté que la demande pour sa protéine de levure dépassait la capacité existante alors qu'elle avançait une nouvelle ligne de production en 2025. Les producteurs de levure établis peuvent adapter leurs connaissances de production aux applications protéiques plus rapidement que les nouveaux entrants. La levure reste donc importante pour les poudres, les barres et autres formats nutritionnels.
Les champignons filamenteux devraient croître à un CAGR de 24,28 % jusqu'en 2032. Leur profil protéines-fibres et leurs propriétés texturales créent une proposition de valeur distincte par rapport à la biomasse de levure. Des recherches publiées en 2025 ont identifié les espèces Fusarium et Neurospora comme des sources de protéines nutritionnellement complètes, à faible allergénicité, avec des profils adaptés à la nutrition active. Cela soutient le développement de produits pour les consommateurs recherchant plus qu'une simple teneur en protéines isolées. Le succès commercial dépendra toujours d'une culture, d'un traitement et d'une qualité sensorielle cohérents.

Par forme de produit : la poudre conserve la base tandis que le prêt-à-boire gagne en portée
Les poudres et les formulations prêtes à mélanger ont représenté 54,87 % du marché des compléments en protéines alternatives activées par fermentation en 2026. Les acheteurs du circuit des salles de sport apprécient leur taille de portion flexible, leur haute concentration en protéines et leur coût par portion plus faible. La protéine de levure AnPro d'Angel Yeast a reçu le Prix mondial de l'innovation alimentaire 2025 pour la meilleure innovation en matière d'ingrédients. Une telle reconnaissance peut aider les fournisseurs d'ingrédients à intégrer les pipelines de formulation de poudres. Les formats en poudre permettent également aux marques d'introduire des protéines peu connues sans modifier les habitudes d'utilisation familières.
Les compléments prêts à boire devraient croître à un CAGR de 24,64 % jusqu'en 2032. Une meilleure solubilité des protéines et un profil sensoriel plus neutre rendent ce format plus pratique qu'auparavant. Vivici a introduit la bêta-lactoglobuline pour des applications incluant les boissons protéinées claires. Les produits prêts à boire peuvent placer les protéines dérivées de la fermentation dans des occasions de consommation axées sur la commodité. Ils nécessitent également un contrôle strict de la stabilité, du goût et des coûts de production.
Par canal de distribution : les magasins spécialisés expliquent la catégorie tandis que la vente au détail en ligne la développe
Les magasins spécialisés en nutrition et santé ont représenté 37,56 % du marché des compléments en protéines alternatives activées par fermentation en 2026. Leur personnel formé peut expliquer des ingrédients que les acheteurs ne reconnaissent peut-être pas, tels que les protéines de biomasse et de fermentation de précision. Ce rôle de conseil est utile lorsque les marques doivent communiquer sur les méthodes de traitement, les informations sur les allergènes et les avantages des produits. Les magasins spécialisés offrent également un cadre pour les produits haut de gamme où l'essai et la comparaison directe peuvent soutenir les décisions d'achat. Leur rôle pourrait rester important même à mesure que la catégorie gagne en notoriété plus large.
La vente au détail en ligne devrait croître à un CAGR de 24,26 % jusqu'en 2032. Les canaux numériques offrent des barrières plus faibles pour les marques de niche et permettent une éducation directe des consommateurs via les pages produits et le contenu des créateurs. THG Nutrition a rapporté une forte amélioration des ventes grâce à ses offres groupées spécifiques à TikTok en 2025. Ce modèle peut aider les nouveaux produits à développer rapidement leur notoriété lorsque les allégations et l'étiquetage sont soigneusement gérés. La croissance en ligne dépendra d'un positionnement clair et d'achats répétés plutôt que de la simple curiosité initiale.
Analyse géographique
L'Amérique du Nord a détenu 62,48 % de la part du marché des compléments en protéines alternatives activées par fermentation en 2026. La région combine une large base de clients de compléments haut de gamme avec une distribution spécialisée et une voie réglementaire relativement développée pour les nouveaux ingrédients alimentaires. Les lettres « sans questions » de la FDA émises en 2025 ont soutenu la planification commerciale pour plusieurs protéines dérivées de la fermentation. Les États-Unis restent le marché central car les marques peuvent atteindre les utilisateurs de nutrition sportive et de bien-être fonctionnel via les canaux physiques et numériques. Le Canada et le Mexique ajoutent des opportunités grâce à la distribution transfrontalière et aux modèles de demande influencés par les États-Unis.
L'Asie-Pacifique devrait se développer à un CAGR de 24,67 % jusqu'en 2032. La Chine est importante car la politique gouvernementale identifie la fermentation microbienne comme faisant partie de sa stratégie plus large d'approvisionnement en protéines. Le district de Pinggu a fixé des objectifs pour 2025 en matière de technologie des protéines alternatives et de souches microbiennes propriétaires, ainsi qu'un objectif de 1 milliard CNY de production sectorielle d'ici 2027. La Corée du Sud a promulgué la loi sur la promotion de l'industrie des technologies alimentaires en décembre 2025, établissant un cadre pour soutenir le développement d'aliments innovants. Le Japon offre une ouverture distincte pour des produits localement pertinents tels que le Comeat, mycoprotéine à base de riz et de koji d'Agro Ludens.
L'avis positif de l'EFSA sur Fermotein en décembre 2025 a fourni un signal important pour les futurs projets européens de mycoprotéines. L'Allemagne, les Pays-Bas, la France et le Royaume-Uni sont susceptibles de rester des marchés importants car ils combinent la recherche sur les ingrédients, les marques de nutrition et des consommateurs informés. Le partenariat de PHW-Gruppe en 2025 avec Kynda Biotech témoigne de l'intérêt pour l'utilisation des sous-produits de la production alimentaire pour la production de mycoprotéines fongiques. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont plus en amont dans l'adoption, bien que le partenariat brésilien d'Enifer avec FS indique que des capacités de production sont développées avant que la demande ne devienne large.
Paysage concurrentiel
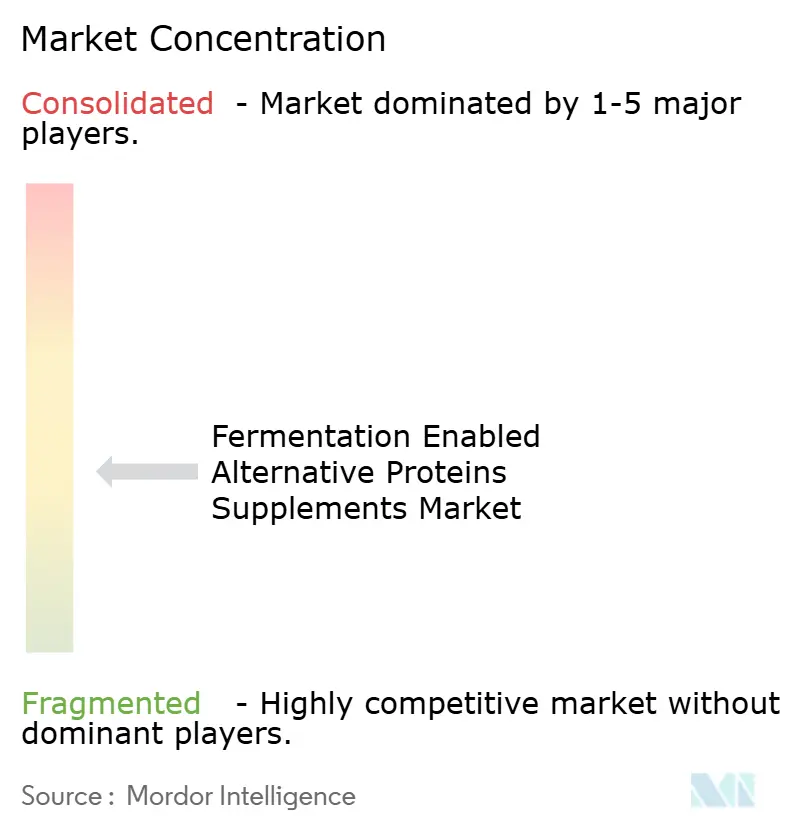
Le marché des compléments de protéines alternatives activées par fermentation est modérément fragmenté. Les entreprises de fermentation de biomasse disposant d'un historique opérationnel sont en concurrence avec des acteurs de la fermentation de précision qui passent de sites pilotes à une production à plus grande échelle. Marlow Foods et ENOUGH représentent le segment de la biomasse, tandis que des entreprises telles que Perfect Day, Vivici, TurtleTree, Onego Bio et Verley se concentrent sur des protéines à usages fonctionnels ou nutritionnels spécifiques. Un fournisseur capable d'assurer des volumes fiables peut disposer d'un avantage auprès des marques de compléments qui ne peuvent tolérer aucune rupture de stock.
Perfect Day forme une coentreprise avec Zydus Lifesciences dans le Gujarat et prévoit de commencer les livraisons commerciales de ProFerm au premier trimestre 2027. Vivici a réalisé une validation à l'échelle commerciale dans un fermenteur de 75 000 litres à Gand en 2025. TurtleTree a reçu en 2025 une lettre sans questions de la FDA pour sa lactoferrine LF+, ce qui soutient son positionnement sur les applications de santé et de nutrition à haute valeur ajoutée. Ces initiatives illustrent la manière dont les entreprises utilisent la capacité de production, la validation et les jalons réglementaires pour se positionner auprès de leurs clients professionnels. Le marché des compléments de protéines alternatives activées par fermentation reste difficile d'accès pour les entrants généralistes, car les preuves de sécurité et l'expertise en fabrication doivent être développées conjointement.
Les entreprises ont également recours à des partenariats pour améliorer l'accès aux matières premières, développer un approvisionnement régional et réduire les risques liés au développement. PHW-Gruppe et Kynda Biotech se sont associés en 2025 pour développer de la mycoprotéine fongique à partir de sous-produits de la production alimentaire. Millow a mis en service une installation à grande échelle combinant avoine et mycélium en Suède en mai 2025, chaque ligne de production étant conçue pour produire jusqu'à 500 kg de protéines par jour. La propriété intellectuelle portant sur les souches, la purification et la formulation peut offrir une protection, mais elle ne remplacera pas la nécessité de maîtriser les coûts. Le marché des compléments de protéines alternatives activées par fermentation favorisera les concurrents qui combinent performance technique, allégations transparentes, fabrication efficiente et plans de livraison crédibles.
Leaders du Secteur des Compléments de Protéines Alternatives Activées par Fermentation
-
Perfect Day, Inc.
-
Marlow Foods Limited
-
The Protein Brewery B.V.
-
MycoTechnology, Inc.
-
3FBIO Ltd., (ENOUGH)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Décembre 2025 : The Protein Brewery obtient le premier avis positif de l'EFSA pour une mycoprotéine dans l'UE : l'EFSA a émis son tout premier avis scientifique positif pour un ingrédient mycoprotéique dérivé de Rhizomucor pusillus (Fermotein), ouvrant la voie à la commercialisation dans l'UE pour la nutrition sportive à partir du troisième trimestre 2026.
- Août 2025 : MoreMeat obtient le statut GRAS de la FDA pour la mycoprotéine de Fusarium compactum : MoreMeat a reçu une lettre sans questions, GRN 1255, pour la biomasse mycéliale issue de Fusarium compactum, élargissant la palette d'organismes mycoprotéiques approuvés aux États-Unis au-delà de Fusarium venenatum.
- Mai 2025 : Millow AB a mis en service sa première usine à grande échelle à Göteborg grâce à un financement mixte de 17,5 millions EUR, dont 2,5 millions EUR provenant du Conseil européen de l'innovation, avec pour objectif de produire jusqu'à 500 kg de protéines complètes par ligne de production par jour en utilisant son procédé breveté de fermentation avoine-mycélium à l'état sec.
Périmètre du Rapport sur le Marché Mondial des Compléments de Protéines Alternatives Activées par Fermentation
Les compléments en protéines alternatives activées par fermentation sont des produits nutritionnels contenant des protéines produites, améliorées ou dérivées par fermentation microbienne, y compris la fermentation de précision et la fermentation de biomasse. Le marché des compléments en protéines alternatives activées par fermentation est segmenté par type de procédé, type d'ingrédient, microbe source, forme du produit, canal de distribution et géographie. Par type de procédé, le marché comprend la fermentation de précision et la fermentation de biomasse. Par type d'ingrédient, le marché est segmenté en mycoprotéine et biomasse fongique, protéines végétales améliorées par fermentation, protéines équivalentes animales produites par fermentation de précision, et autres. Par microbe source, le marché est catégorisé en levure, champignons filamenteux, bactéries, microalgues et autres micro-organismes. Par forme de produit, le marché comprend les poudres et formulations prêtes à mélanger, les compléments prêts à boire, les gélules et comprimés, les barres protéinées et collations complémentaires, et autres formes. Par canal de distribution, le marché est segmenté en supermarchés/hypermarchés, magasins spécialisés en nutrition et santé, vente au détail en ligne, et autres. Par géographie, le rapport couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud, le Moyen-Orient et l'Afrique, avec la taille du marché et les prévisions fournies pour chaque région. La taille du marché a été calculée en termes de valeur en USD et en termes de volume en tonnes pour tous les segments susmentionnés.
| Fermentation de précision |
| Fermentation de biomasse |
| Mycoprotéine et biomasse fongique |
| Protéines végétales améliorées par fermentation |
| Protéines équivalentes animales produites par fermentation de précision |
| Autres |
| Levure |
| Champignons filamenteux |
| Bactéries |
| Microalgues et autres micro-organismes |
| Poudres et formulations prêtes à mélanger |
| Compléments prêts à boire |
| Gélules et comprimés |
| Barres protéinées et collations complémentaires |
| Autres formes |
| Supermarchés/Hypermarchés |
| Magasins spécialisés en nutrition et santé |
| Vente au détail en ligne |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie saoudite | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de procédé | Fermentation de précision | |
| Fermentation de biomasse | ||
| Par type d'ingrédient | Mycoprotéine et biomasse fongique | |
| Protéines végétales améliorées par fermentation | ||
| Protéines équivalentes animales produites par fermentation de précision | ||
| Autres | ||
| Par microbe source | Levure | |
| Champignons filamenteux | ||
| Bactéries | ||
| Microalgues et autres micro-organismes | ||
| Par forme de produit | Poudres et formulations prêtes à mélanger | |
| Compléments prêts à boire | ||
| Gélules et comprimés | ||
| Barres protéinées et collations complémentaires | ||
| Autres formes | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Magasins spécialisés en nutrition et santé | ||
| Vente au détail en ligne | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie saoudite | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur en 2026 des compléments de protéines alternatives activées par fermentation ?
La catégorie est évaluée à 0,38 milliard USD en 2026 et devrait atteindre 1,29 milliard USD d'ici 2032 à un CAGR de 22,87 %.
Quel type de procédé est en tête dans cette catégorie ?
La fermentation de biomasse est en tête avec une part de 56,23 % en 2026, soutenue par une expérience de production établie et une capacité commerciale de mycoprotéines.
Pourquoi les produits protéinés prêts à boire se développent-ils ?
Les compléments prêts à boire devraient croître à un CAGR de 24,64 % à mesure que la solubilité des protéines et les performances sensorielles s'améliorent.
Quelle région offre les perspectives de croissance les plus rapides ?
L'Asie-Pacifique devrait se développer à un CAGR de 24,67 % jusqu'en 2032, soutenue par l'activité politique en Chine, en Corée du Sud et au Japon.