
Tamaño y Participación del Mercado de Suplementos de Proteínas Alternativas Habilitadas por Fermentación
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
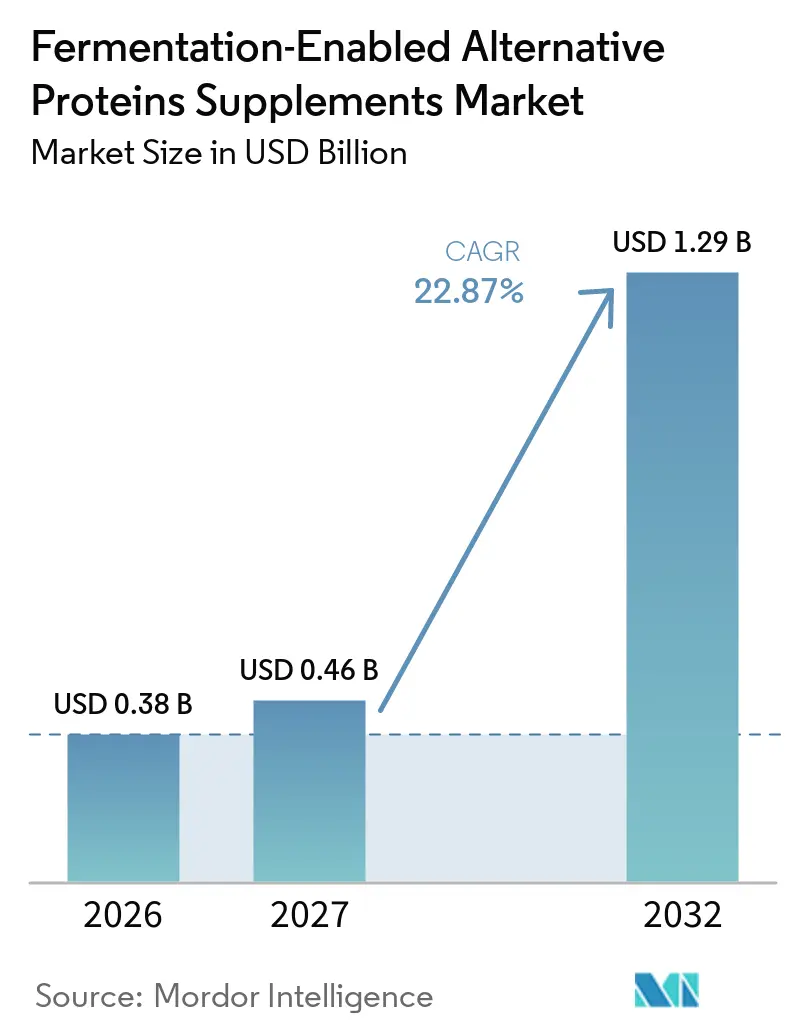
| Tamaño del Mercado (2027) | 0.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.29 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Suplementos de Proteínas Alternativas Habilitadas por Fermentación por Mordor Intelligence
El tamaño del mercado de suplementos de proteínas alternativas habilitadas por fermentación fue valorado en 0,38 mil millones de USD en 2026 y se proyecta que crezca desde 0,46 mil millones de USD en 2027 hasta 1,29 mil millones de USD para 2032, a una CAGR del 22,87% durante el período de pronóstico (2027-2032). El crecimiento refleja la demanda de proteínas que ofrecen perfiles de aminoácidos similares a los de origen animal sin lactosa y una mayor flexibilidad en el suministro. El mercado de suplementos de proteínas alternativas habilitadas por fermentación también está ganando respaldo gracias a las aprobaciones regulatorias de nuevas proteínas, lo que facilita que las marcas de suplementos consideren estos insumos. Los procesos de fermentación continua y los procedimientos de purificación más robustos están mejorando la viabilidad comercial de los ingredientes utilizados en polvos y bebidas. Los fabricantes que combinan una producción confiable con un posicionamiento claro del producto probablemente tendrán un mayor acceso a los canales de nutrición premium. La oportunidad sigue siendo limitada por los altos costos de las instalaciones, los rendimientos inciertos en el escalado para algunas proteínas y la competencia de ingredientes de menor costo como el suero de leche, la soja y los guisantes.
Conclusiones Clave del Informe
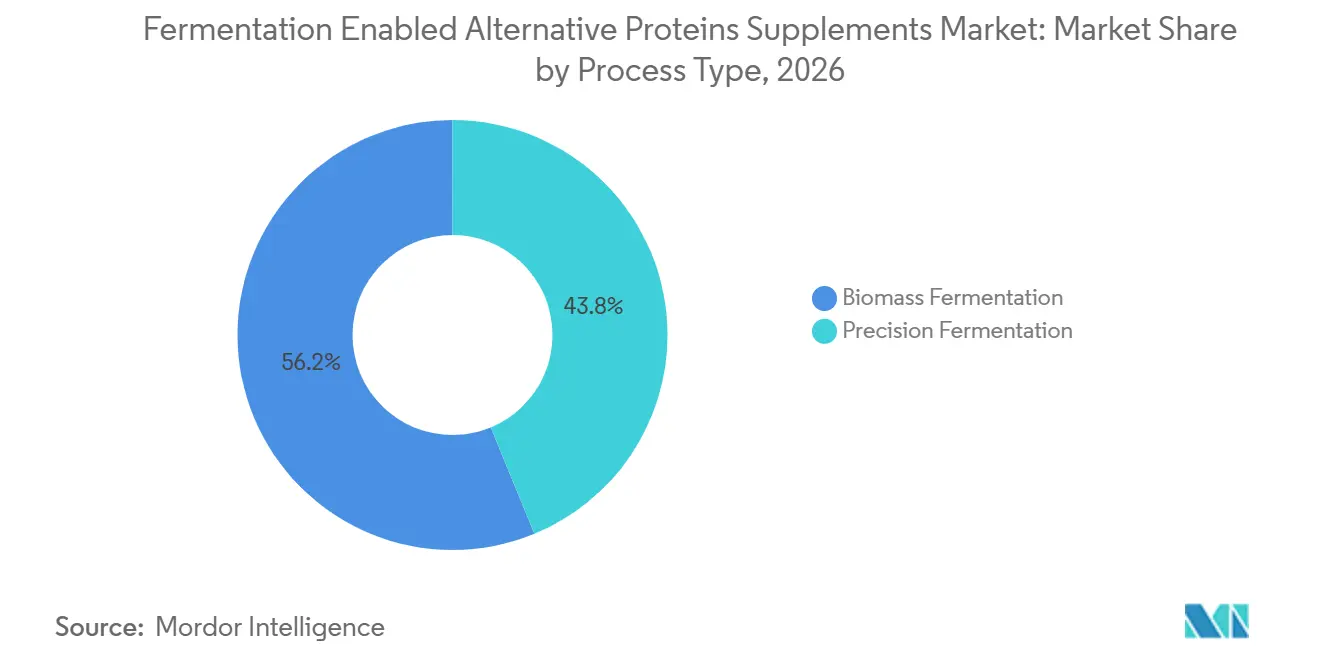
- Por tipo de proceso, la fermentación de biomasa lideró con una participación de ingresos del 56,23% en 2026, mientras que se prevé que la fermentación de precisión crezca a una CAGR del 24,17% hasta 2032.
- Por tipo de ingrediente, la micoproteína y la biomasa fúngica mantuvieron una participación del 42,28% en 2026, mientras que se proyecta que las proteínas de equivalencia animal producidas por fermentación de precisión se expandan a una CAGR del 24,53% hasta 2032.
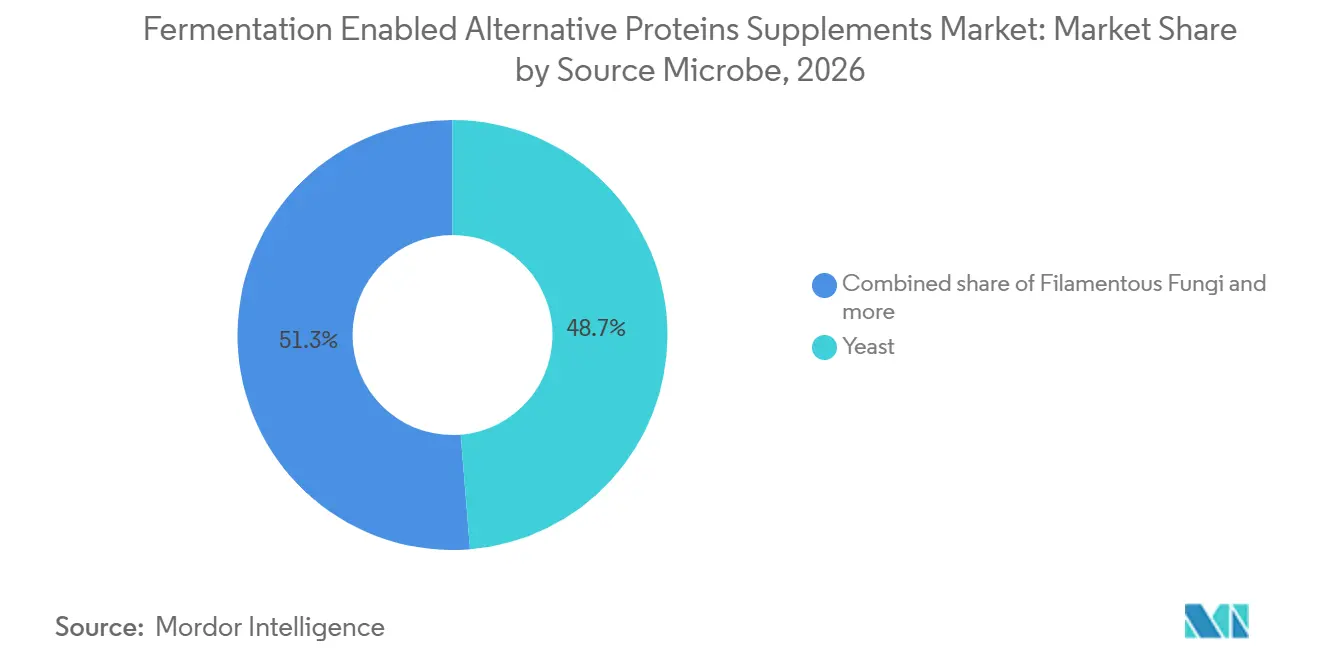
- Por microorganismo fuente, la levadura retuvo una participación del 48,65% en 2026, mientras que se espera que los hongos filamentosos crezcan a una CAGR del 24,28% hasta 2032.
- Por forma del producto, los polvos y las formulaciones listas para mezclar representaron una participación del 54,87% en 2026, mientras que se prevé que los suplementos listos para beber avancen a una CAGR del 24,64% hasta 2032.
- Por canal de distribución, las tiendas especializadas en nutrición y salud representaron una participación del 37,56% en 2026, mientras que se proyecta que el comercio minorista en línea registre una CAGR del 24,26% hasta 2032.
- Por geografía, América del Norte mantuvo una participación del 62,48% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 24,67% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Suplementos de Proteínas Alternativas Habilitadas por Fermentación
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Comercialización de Proteínas de Suero Producidas mediante Fermentación de Precisión | +4.2% | América del Norte y Europa | Corto plazo (≤2 años) |
| Creciente Demanda de Formulaciones de Suplementos Proteicos Libres de Lactosa y de Origen No Animal | +3.8% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤2 años) |
| Mejora de la Purificación, Solubilidad y Rendimiento Sensorial de las Proteínas | +3.1% | Global | Mediano plazo (2-4 años) |
| Avances en la Ingeniería de Cepas Microbianas y los Rendimientos de Proteínas por Fermentación | +2.9% | Global; ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Desarrollo de Formulaciones Nutricionales para el Control del Peso y el Mantenimiento Muscular | +2.6% | América del Norte, Europa, Asia Oriental | Corto plazo (≤2 años) |
| Crecientes Inversiones en Infraestructura de Fabricación de Fermentación a Escala Comercial | +3.4% | Global; concentrado en América del Norte, Europa, Asia-Pacífico | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Comercialización de Proteínas de Suero Producidas mediante Fermentación de Precisión
La dislocación de precios de la proteína de suero ha abierto un punto de entrada estratégico para los sustitutos derivados de la fermentación en el mercado de formulación de suplementos premium. Los precios del concentrado de proteína de suero aumentaron un 108% y los precios del aislado casi se duplicaron durante los dos años previos a 2026, con contratos a plazo vendidos bien entrado el año, una señal de oferta que los productores de ingredientes de fermentación de precisión están explotando activamente, según Perfect Day, Inc. Las cartas GRAS consecutivas de «sin preguntas» de la FDA en 2025 para la beta-lactoglobulina producida mediante fermentación de precisión de Vivici (GRN 1200, febrero de 2025), la lactoferrina de TurtleTree (GRN 1219, mayo de 2025), la proteína de clara de huevo de Onego Bio (GRN 1249, septiembre de 2025) y Verley (GRN 1241, septiembre de 2025) han creado un precedente regulatorio duradero que reduce la prima de riesgo regulatorio para las empresas que presenten solicitudes posteriores[1]. La implicación menos visible es que múltiples plataformas aprobadas que producen proteínas idénticas a partir de diferentes huéspedes microbianos intensificarán la competencia a nivel de ingredientes antes de que la diferenciación a nivel de marca pueda cristalizarse plenamente, comprimiendo los precios entre empresas más rápido de lo que la mayoría de los participantes del mercado modelan actualmente.
Creciente Demanda de Formulaciones de Suplementos Proteicos Libres de Lactosa y de Origen No Animal
La creciente incidencia de la intolerancia a la lactosa en las poblaciones asiáticas y de Oriente Medio, combinada con la acelerada adopción de estilos de vida veganos y flexitarianos en América del Norte y Europa, está ampliando la base de demanda de proteínas derivadas de la fermentación mucho más allá del tradicional segmento demográfico masculino de gimnasio. La evidencia clínica respalda cada vez más la equivalencia funcional de estos ingredientes: una revisión sistemática de 2025 en Frontiers in Nutrition, que abarcó 12 estudios de intervención en humanos, encontró que el consumo de productos de suero fermentado se asoció con mejoras en la masa muscular, el control glucémico y los perfiles lipídicos, incluidas reducciones en el colesterol LDL y los triglicéridos[2]. Para el segmento de suplementos específicamente, las proteínas producidas por fermentación de precisión, como la beta-lactoglobulina de Vivici y la lactoferrina LF+ de TurtleTree, se están posicionando en formulaciones de nutrición deportiva, salud femenina, inmunidad y salud intestinal, segmentos verticales donde la trazabilidad de los ingredientes y la transparencia en alérgenos generan precios premium.
Mejora de la Purificación, Solubilidad y Rendimiento Sensorial de las Proteínas
La paridad de rendimiento funcional con las proteínas convencionales ha sido históricamente la principal barrera técnica para la expansión de los ingredientes derivados de la fermentación más allá de las aplicaciones de nicho. La brecha se está reduciendo. La fermentación continua es demostrada por Pow.Bio y Bühler a una escala de 3.000 litros con ATV Technologies, logrando más de 3 veces las ganancias de productividad y una reducción del 50% en costos frente al procesamiento por lotes convencional, lo que representa un cambio significativo en la economía de los procesos anteriores que reduce directamente la carga de costos de purificación en los procesos posteriores. Por separado, ProteinDistillery GmbH, con sede en Stuttgart, ha desarrollado un proceso patentado que convierte los subproductos de levadura de la industria cervecera en proteínas veganas de etiqueta limpia con propiedades funcionales, incluidas emulsificación, gelificación y espesamiento, comparables a las proteínas del huevo y libres de aditivos artificiales. A medida que mejoran los perfiles de solubilidad y sensoriales, los formuladores de suplementos obtienen acceso a altas concentraciones de proteínas en formatos listos para beber sin la textura calcárea ni los sabores desagradables que históricamente han limitado la adopción de proteínas fermentadas en formatos de bebidas.
Avances en la Ingeniería de Cepas Microbianas y los Rendimientos de Proteínas por Fermentación
Los conjuntos de herramientas de biología sintética han ampliado materialmente el repertorio productivo de los organismos de fermentación industrial más allá de su techo metabólico natural. Una investigación publicada en Biotechnology Advances (2025) informa que las cepas de levadura modificadas ahora alcanzan contenidos de proteína superiores al 80% y tasas de utilización de proteínas superiores al 90% mediante evolución adaptativa en laboratorio, rediseño metabólico racional y cribado de cepas de alto rendimiento. Angel Yeast Co., que posee aproximadamente el 19% de la participación del mercado global de levadura, ha operacionalizado esto a escala: la demanda de su proteína de levadura ha superado la capacidad existente, y la empresa tiene como objetivo triplicar la producción anual una vez que una nueva línea de producción de 11.000 toneladas métricas en la provincia de Hubei alcance su plena puesta en marcha en 2025. Un efecto de segundo orden que tiende a subestimarse: a medida que las herramientas de edición genética reducen el costo de la iteración de cepas de años a meses, la diversidad de productos dentro de las proteínas derivadas de la fermentación se está expandiendo más rápido de lo que los marcos regulatorios están diseñados para gestionar, creando una oportunidad de primer movimiento para las empresas que puedan navegar proactivamente las aprobaciones de nuevos alimentos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Inversión de Capital para la Infraestructura de Fermentación | -3.2% | Global; agudo en los mercados emergentes de Asia-Pacífico y América del Sur | Largo plazo (≥4 años) |
| Intensa Competencia de Precios de los Suplementos Proteicos Establecidos de Suero, Soja y Guisante | -3.8% | Global, especialmente América del Norte y Europa | Corto plazo (≤2 años) |
| Incertidumbre en el Rendimiento de Producción y el Escalado de Proteínas Bioactivas Complejas | -2.4% | Global; concentrado en centros de fermentación de precisión (América del Norte, Países Bajos, Singapur) | Mediano plazo (2-4 años) |
| Desafíos de Cumplimiento en Etiquetado de Productos, Declaración de Alérgenos y Reclamaciones de Salud | -2.1% | América del Norte, Unión Europea, Australia | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Inversión de Capital para la Infraestructura de Fermentación
La construcción de una instalación de fermentación comercialmente viable requiere desembolsos de capital que pocas empresas emergentes pueden absorber por sí solas. El metaanálisis tecno-económico de GFI de 2025 estima el gasto de capital para una planta de biomasa de levadura aeróbica o microalgas a escala comercial en 139-324 millones de USD para un volumen de producción anual de 18.000-48.000 toneladas métricas, con un valor de caso de 237 millones de USD. Este umbral excluye a la mayoría de los fundadores en etapa temprana y obliga a las empresas de fermentación de precisión a recurrir a acuerdos de fabricación por contrato o empresas conjuntas, lo que introduce complejidad operativa adicional y riesgo de confiabilidad en el suministro. La financiación de la industria de fermentación en 2025 disminuyó a 357 millones de USD desde 651 millones de USD en 2024 según el análisis de GFI, lo que significa que el conjunto de capital disponible para la construcción de infraestructura se contrajo precisamente en el momento en que el escalado es más urgente[3]. La restricción es estructural: los costos de materias primas y el gasto de capital de las instalaciones representan los dos principales impulsores de costos, ambos de los cuales requieren escala para reducirse, creando una dependencia circular que solo los actores establecidos bien capitalizados o las entidades respaldadas por el Estado pueden resolver fácilmente.
Intensa Competencia de Precios de los Suplementos Proteicos Establecidos de Suero, Soja y Guisante
Las proteínas vegetales de materias primas representan el punto de referencia de precios más difícil para las alternativas derivadas de la fermentación. El metaanálisis de GFI muestra que la micoproteína fúngica, con un costo de producción medio de alrededor de 21,1 USD/kg de proteína, tiene una desventaja de costo sustancial en relación con los concentrados de proteína vegetal, que tienen un costo medio de 6,0 USD/kg de proteína sobre una base por proteína. Incluso cuando el costo de producción de biomasa converge hacia 4-6 USD por kg, acercándose a la paridad con la carne de res y cerdo, la comparación con los aislados de guisante y soja de bajo costo sigue siendo desfavorable. Las marcas dirigidas a consumidores de suplementos sensibles al precio se enfrentan en consecuencia a un techo de precios estructural que limita la adopción de proteínas de fermentación principalmente a los segmentos premium y súper premium. Esta restricción de precio premium también limita el volumen total direccionable en mercados como India y el Sudeste Asiático, donde la sensibilidad al precio es mayor y la educación del consumidor sobre la diferenciación funcional de las proteínas derivadas de la fermentación aún es incipiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Proceso: La Fermentación de Biomasa Respalda los Ingresos Actuales Mientras la Fermentación de Precisión se Expande
La fermentación de biomasa representó el 56,23% de la participación del mercado de suplementos de proteínas alternativas habilitadas por fermentación en 2026. Su posición refleja el conocimiento de procesos establecidos y la experiencia comercial en la producción continua de micoproteína en cultivo continuo. Marlow Foods, el productor de Quorn, ha operado la producción de micoproteína a gran escala durante más de 30 años. Este historial operativo respalda una producción confiable sin requerir modificación genética del organismo de producción. También muestra por qué los nuevos participantes enfrentan una exigente curva de aprendizaje en este segmento.
Se prevé que la fermentación de precisión crezca a una CAGR del 24,17% hasta 2032. El tamaño del mercado de suplementos de proteínas alternativas habilitadas por fermentación para este proceso está respaldado por categorías de suplementos premium, donde las marcas pueden absorber costos de ingredientes más altos. GFI registró que la fermentación de precisión fue el enfoque tecnológico del 47% de las empresas en su base de datos de fermentación. La fermentación de precisión puede producir proteínas con propiedades funcionales específicas, lo que respalda su uso en productos deportivos y de bienestar especializados. Su crecimiento dependerá de una producción confiable a escala comercial y de mayores autorizaciones regulatorias.
Por Tipo de Ingrediente: La Biomasa Fúngica Lidera Mientras las Proteínas de Equivalencia Animal Crecen Más Rápido
La micoproteína y la biomasa fúngica mantuvieron el 42,28% del mercado de suplementos de proteínas alternativas habilitadas por fermentación en 2026. Estos ingredientes se benefician de la familiaridad establecida en varias regiones y pueden proporcionar proteínas junto con fibra dietética. La EFSA emitió una opinión científica positiva en diciembre de 2025 para Fermotein, una micoproteína derivada de Rhizomucor pusillus. La decisión amplió el rango potencial de cepas de micoproteína que pueden utilizarse en Europa. Las proteínas vegetales mejoradas por fermentación siguen siendo una opción secundaria para las marcas que buscan mejor digestibilidad sin un sistema completamente basado en biomasa.
Se prevé que las proteínas de equivalencia animal producidas por fermentación de precisión crezcan a una CAGR del 24,53% hasta 2032. Estos ingredientes incluyen beta-lactoglobulina, lactoferrina, albúmina de huevo y variantes de caseína. Su perfil de aminoácidos y funcionalidad pueden parecerse estrechamente a las proteínas lácteas o de huevo convencionales, lo que es valioso en la nutrición deportiva premium. En 2025, la FDA emitió avisos para varias de estas proteínas, mejorando la vía comercial para los formuladores. El segmento necesitará traducir la similitud técnica en un beneficio claro para el consumidor en el punto de venta.
Por Microorganismo Fuente: La Levadura Tiene Escala Mientras los Hongos Filamentosos Ganan Impulso
La levadura capturó el 48,65% de la participación del mercado de suplementos de proteínas alternativas habilitadas por fermentación en 2026. Su liderazgo refleja una larga historia en la producción de alimentos, flexibilidad en materias primas y acceso a capacidades de fermentación existentes. Angel Yeast informó que la demanda de su proteína de levadura superó la capacidad existente mientras avanzaba en una nueva línea de producción en 2025. Los productores de levadura establecidos pueden adaptar su conocimiento de producción a aplicaciones de proteínas más rápidamente que los nuevos participantes. La levadura, por lo tanto, sigue siendo importante para polvos, barras y otros formatos de nutrición.
Se prevé que los hongos filamentosos crezcan a una CAGR del 24,28% hasta 2032. Su perfil de proteínas y fibra y sus propiedades de textura crean una propuesta de valor diferenciada en comparación con la biomasa de levadura. Una investigación publicada en 2025 identificó las especies Fusarium y Neurospora como fuentes de proteínas nutricionalmente completas y de baja alergenicidad con perfiles adecuados para la nutrición activa. Esto respalda el desarrollo de productos para consumidores que buscan más que solo contenido de proteína aislada. El éxito comercial seguirá dependiendo de un cultivo, procesamiento y calidad sensorial consistentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma del Producto: El Polvo Retiene la Base Mientras los Listos para Beber Ganan Alcance
Los polvos y las formulaciones listas para mezclar mantuvieron el 54,87% del mercado de suplementos de proteínas alternativas habilitadas por fermentación en 2026. Los compradores del canal de gimnasios valoran su tamaño de porción flexible, alta concentración de proteínas y menor costo por porción. La proteína de levadura AnPro de Angel Yeast recibió el Premio Mundial a la Innovación Alimentaria 2025 a la Mejor Innovación en Ingredientes. Dicho reconocimiento puede ayudar a los proveedores de ingredientes a ingresar a las cadenas de formulación de polvos. Los formatos en polvo también permiten a las marcas introducir proteínas desconocidas sin cambiar los hábitos de uso familiares.
Se prevé que los suplementos listos para beber crezcan a una CAGR del 24,64% hasta 2032. Una mejor solubilidad de las proteínas y un perfil sensorial más neutro hacen que este formato sea más práctico que antes. Vivici introdujo beta-lactoglobulina para aplicaciones que incluyen bebidas proteicas claras. Los productos listos para beber pueden colocar las proteínas derivadas de la fermentación en ocasiones de consumo orientadas a la conveniencia. También requieren un control estricto de la estabilidad, el sabor y los costos de producción.
Por Canal de Distribución: Las Tiendas Especializadas Explican la Categoría Mientras el Comercio Minorista en Línea la Escala
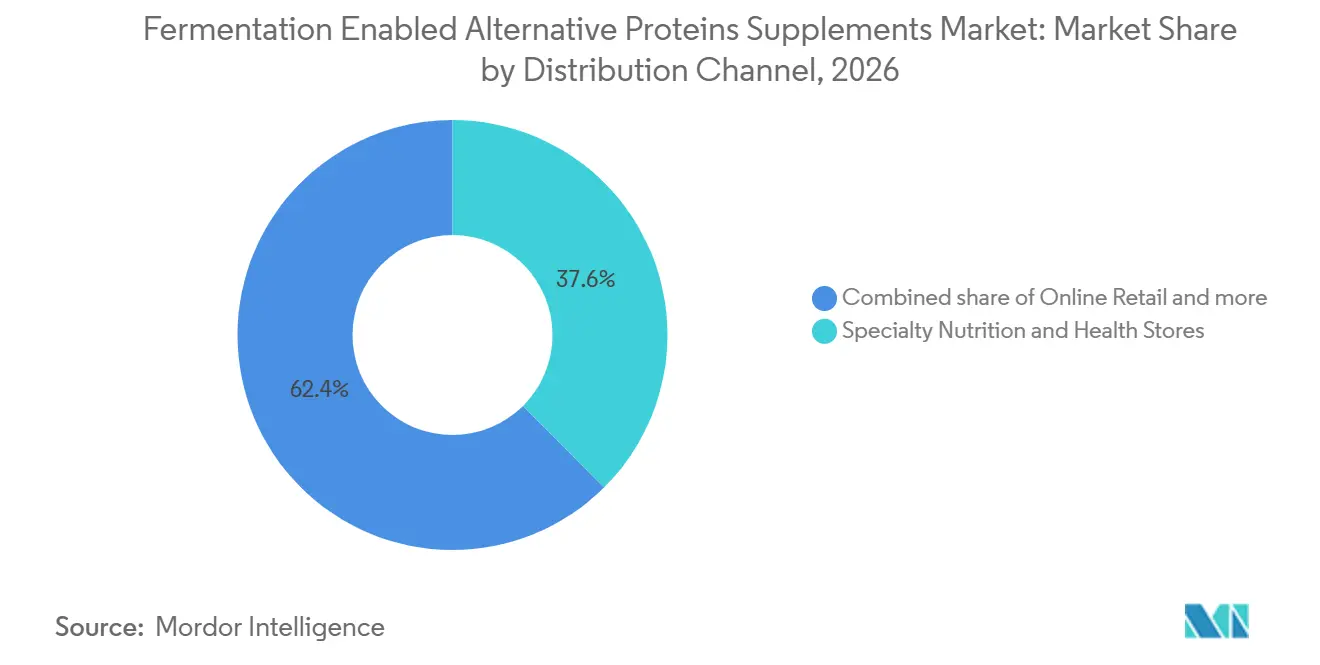
Las tiendas especializadas en nutrición y salud representaron el 37,56% del mercado de suplementos de proteínas alternativas habilitadas por fermentación en 2026. Su personal capacitado puede explicar ingredientes que los compradores pueden no reconocer, como las proteínas de biomasa y de fermentación de precisión. Este rol de asesoramiento es útil cuando las marcas deben comunicar métodos de procesamiento, información sobre alérgenos y beneficios del producto. Las tiendas especializadas también proporcionan un entorno para productos premium donde la prueba y la comparación directa pueden respaldar las decisiones de compra. Su papel puede seguir siendo importante incluso cuando la categoría gane mayor conciencia.
Se prevé que el comercio minorista en línea crezca a una CAGR del 24,26% hasta 2032. Los canales digitales ofrecen menores barreras para las marcas de nicho y permiten la educación directa del consumidor a través de páginas de productos y contenido de creadores. THG Nutrition informó una fuerte mejora en ventas gracias a sus paquetes específicos para TikTok en 2025. Este modelo puede ayudar a los nuevos productos a generar conciencia rápidamente cuando las declaraciones y el etiquetado se gestionan cuidadosamente. El crecimiento en línea dependerá de un posicionamiento claro y de la compra repetida en lugar de la curiosidad inicial solamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
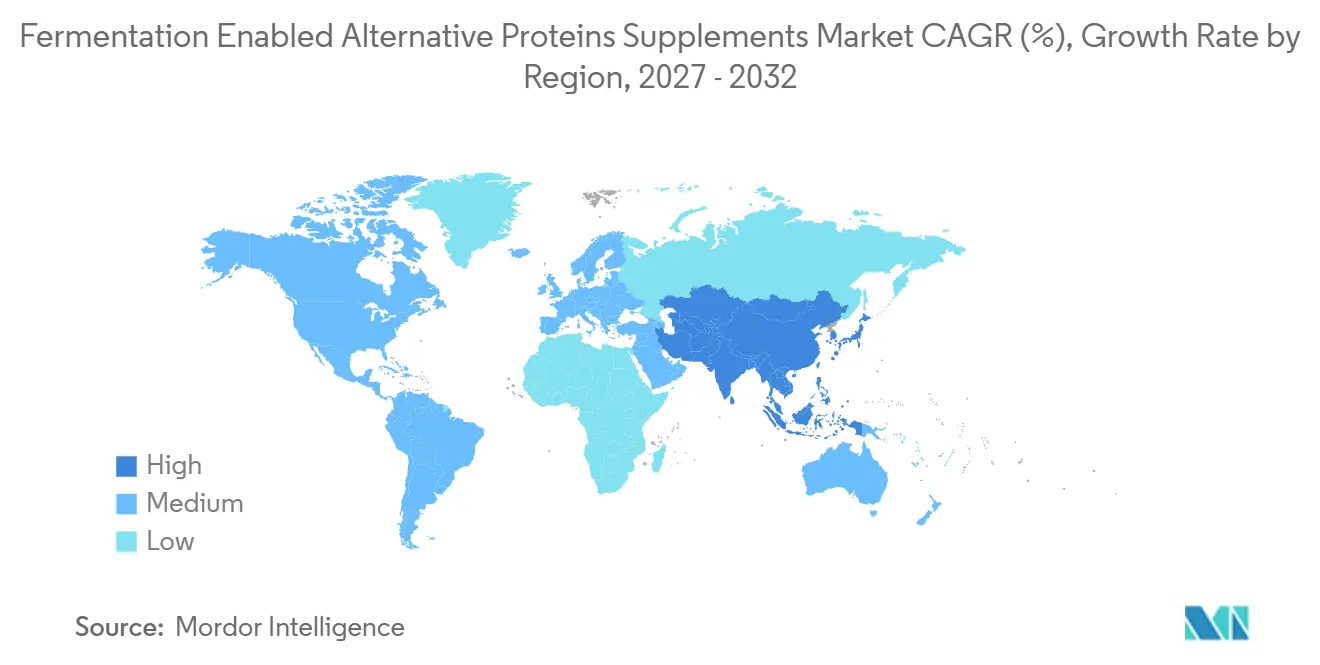
América del Norte mantuvo el 62,48% de la participación del mercado de suplementos de proteínas alternativas habilitadas por fermentación en 2026. La región combina una gran base de clientes de suplementos premium con comercio minorista especializado y una vía regulatoria relativamente desarrollada para nuevos ingredientes alimentarios. Las cartas de «sin preguntas» de la FDA emitidas durante 2025 respaldaron la planificación comercial de varias proteínas derivadas de la fermentación. Los Estados Unidos siguen siendo el mercado principal porque las marcas pueden llegar a los usuarios de nutrición deportiva y bienestar funcional a través de canales tanto físicos como digitales. Canadá y México añaden oportunidades a través de la distribución transfronteriza y patrones de demanda influenciados por los Estados Unidos.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 24,67% hasta 2032. China es importante porque la política gubernamental identifica la fermentación microbiana como parte de su estrategia más amplia de suministro de proteínas. El Distrito de Pinggu estableció objetivos para 2025 en tecnología de proteínas alternativas y cepas microbianas propias, y para CNY 1.000 millones en producción sectorial para 2027. Corea del Sur promulgó la Ley de Promoción de la Industria de Tecnología Alimentaria en diciembre de 2025, estableciendo un marco para apoyar el desarrollo de alimentos innovadores. Japón ofrece una apertura separada para productos localmente relevantes como la micoproteína de arroz y koji Comeat de Agro Ludens.
La opinión positiva de la EFSA sobre Fermotein en diciembre de 2025 proporcionó una señal importante para futuros proyectos europeos de micoproteína. Alemania, los Países Bajos, Francia y el Reino Unido probablemente seguirán siendo mercados importantes porque combinan investigación de ingredientes, marcas de nutrición y consumidores informados. La asociación de PHW-Gruppe en 2025 con Kynda Biotech muestra interés en utilizar subproductos de la producción de alimentos para la producción de micoproteína fúngica. América del Sur y Oriente Medio y África se encuentran en etapas más tempranas de adopción, aunque la asociación brasileña de Enifer con FS indica que se está desarrollando capacidad de producción antes de que la demanda se vuelva amplia.
Panorama Competitivo
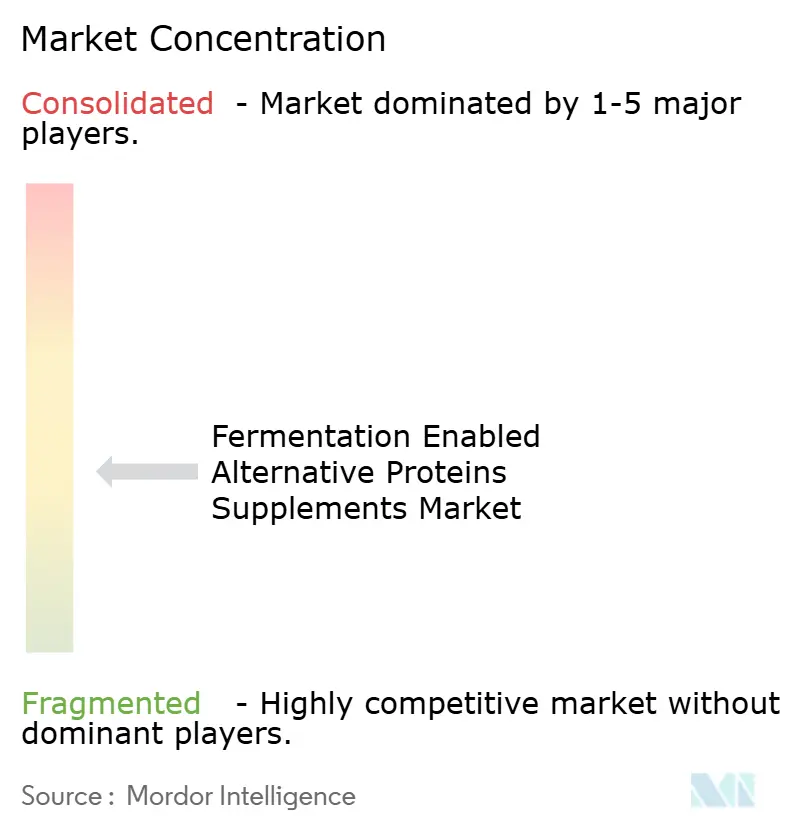
El mercado de suplementos de proteínas alternativas habilitadas por fermentación está moderadamente fragmentado. Las empresas de fermentación de biomasa con historial operativo compiten junto a empresas de fermentación de precisión que están pasando de instalaciones piloto a una producción a mayor escala. Marlow Foods y ENOUGH representan el segmento de biomasa, mientras que empresas como Perfect Day, Vivici, TurtleTree, Onego Bio y Verley se centran en proteínas con usos funcionales o nutricionales específicos. Un proveedor que pueda ofrecer volúmenes confiables puede tener una ventaja con las marcas de suplementos que no pueden tolerar interrupciones en el suministro.
Perfect Day está formando una empresa conjunta con Zydus Lifesciences en Gujarat y espera comenzar las entregas comerciales de ProFerm en el primer trimestre de 2027. Vivici completó una validación a escala comercial en un fermentador de 75.000 litros en Gante durante 2025. TurtleTree recibió en 2025 una carta de no objeciones de la FDA para su lactoferrina LF+, lo que respalda su enfoque en aplicaciones de salud y nutrición de alto valor. Estos movimientos ilustran cómo las empresas están utilizando la capacidad, la validación y los hitos regulatorios para posicionarse ante clientes empresariales. El mercado de suplementos de proteínas alternativas habilitadas por fermentación sigue siendo difícil para los participantes generalistas, ya que la evidencia de seguridad y la experiencia en fabricación deben desarrollarse de manera conjunta.
Las empresas también están utilizando alianzas para mejorar el acceso a materias primas, construir cadenas de suministro regionales y reducir el riesgo de desarrollo. PHW-Gruppe y Kynda Biotech se asociaron en 2025 para desarrollar micoproteína fúngica a partir de subproductos de la producción de alimentos. Millow puso en marcha una instalación a gran escala de avena y micelio en Suecia en mayo de 2025, con cada línea de producción diseñada para hasta 500 kg de proteína por día. La propiedad intelectual en cepas, purificación y formulación puede ofrecer protección, pero no reemplazará la necesidad de control de costos. El mercado de suplementos de proteínas alternativas habilitadas por fermentación favorecerá a los competidores que combinen rendimiento técnico con afirmaciones transparentes, fabricación eficiente y planes de entrega creíbles.
Líderes de la Industria de Suplementos de Proteínas Alternativas Habilitadas por Fermentación
-
Perfect Day, Inc.
-
Marlow Foods Limited
-
The Protein Brewery B.V.
-
MycoTechnology, Inc.
-
3FBIO Ltd., (ENOUGH)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Diciembre de 2025: The Protein Brewery obtiene la primera opinión positiva de la EFSA sobre micoproteína en la UE: la EFSA emitió su primera opinión científica positiva para un ingrediente de micoproteína derivado de Rhizomucor pusillus (Fermotein), abriendo el camino para su comercialización en la UE en el ámbito de la nutrición deportiva a partir del tercer trimestre de 2026.
- Agosto de 2025: MoreMeat recibe la designación GRAS de la FDA para la micoproteína de Fusarium compactum: MoreMeat recibió una carta de no objeciones, GRN 1255, para la biomasa micelial de Fusarium compactum, ampliando la paleta de organismos de micoproteína aprobados en los Estados Unidos más allá de Fusarium venenatum.
- Mayo de 2025: Millow AB puso en marcha su primera fábrica a gran escala en Gotemburgo con un paquete de financiación mixta de 17,5 millones de EUR, incluidos 2,5 millones de EUR del Consejo Europeo de Innovación, con el objetivo de producir hasta 500 kg de proteína completa por línea de producción por día mediante su proceso patentado de fermentación de avena y micelio en estado seco.
Alcance del Informe del Mercado Global de Suplementos de Proteínas Alternativas Habilitadas por Fermentación
Los suplementos de proteínas alternativas habilitadas por fermentación son productos nutricionales que contienen proteínas producidas, mejoradas o derivadas mediante fermentación microbiana, incluida la fermentación de precisión y de biomasa. El Mercado de Suplementos de Proteínas Alternativas Habilitadas por Fermentación está segmentado por tipo de proceso, tipo de ingrediente, microorganismo fuente, forma del producto, canal de distribución y geografía. Por tipo de proceso, el mercado incluye Fermentación de Precisión y Fermentación de Biomasa. Por tipo de ingrediente, el mercado está segmentado en Micoproteína y Biomasa Fúngica, Proteínas Vegetales Mejoradas por Fermentación, Proteínas de Equivalencia Animal Producidas por Fermentación de Precisión y Otros. Por microorganismo fuente, el mercado está categorizado en Levadura, Hongos Filamentosos, Bacterias, Microalgas y Otros Microorganismos. Por forma del producto, el mercado incluye Polvos y Formulaciones Listas para Mezclar, Suplementos Listos para Beber, Cápsulas y Tabletas, Barras de Proteínas y Aperitivos Suplementarios y Otras Formas. Por canal de distribución, el mercado está segmentado en Supermercados/Hipermercados, Tiendas Especializadas en Nutrición y Salud, Comercio Minorista en Línea y Otros. Por geografía, el informe cubre América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África, con tamaño de mercado y pronósticos proporcionados para cada región. El dimensionamiento del mercado se ha realizado en términos de valor en USD y en términos de volumen en toneladas para todos los segmentos mencionados anteriormente.
| Fermentación de Precisión |
| Fermentación de Biomasa |
| Micoproteína y Biomasa Fúngica |
| Proteínas Vegetales Mejoradas por Fermentación |
| Proteínas de Equivalencia Animal Producidas por Fermentación de Precisión |
| Otros |
| Levadura |
| Hongos Filamentosos |
| Bacterias |
| Microalgas y Otros Microorganismos |
| Polvos y Formulaciones Listas para Mezclar |
| Suplementos Listos para Beber |
| Cápsulas y Tabletas |
| Barras de Proteínas y Aperitivos Suplementarios |
| Otras Formas |
| Supermercados/Hipermercados |
| Tiendas Especializadas en Nutrición y Salud |
| Comercio Minorista en Línea |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Arabia Saudita | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Proceso | Fermentación de Precisión | |
| Fermentación de Biomasa | ||
| Por Tipo de Ingrediente | Micoproteína y Biomasa Fúngica | |
| Proteínas Vegetales Mejoradas por Fermentación | ||
| Proteínas de Equivalencia Animal Producidas por Fermentación de Precisión | ||
| Otros | ||
| Por Microorganismo Fuente | Levadura | |
| Hongos Filamentosos | ||
| Bacterias | ||
| Microalgas y Otros Microorganismos | ||
| Por Forma del Producto | Polvos y Formulaciones Listas para Mezclar | |
| Suplementos Listos para Beber | ||
| Cápsulas y Tabletas | ||
| Barras de Proteínas y Aperitivos Suplementarios | ||
| Otras Formas | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas Especializadas en Nutrición y Salud | ||
| Comercio Minorista en Línea | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor en 2026 de los suplementos de proteínas alternativas habilitadas por fermentación?
La categoría tiene un valor de 0,38 mil millones de USD en 2026 y se prevé que alcance 1,29 mil millones de USD para 2032 con una CAGR del 22,87%.
¿Qué tipo de proceso lidera esta categoría?
La fermentación de biomasa lidera con una participación del 56,23% en 2026, respaldada por la experiencia de producción establecida y la capacidad comercial de micoproteína.
¿Por qué se están expandiendo los productos proteicos listos para beber?
Se prevé que los suplementos listos para beber crezcan a una CAGR del 24,64% a medida que mejoran la solubilidad de las proteínas y el rendimiento sensorial.
¿Qué región ofrece las perspectivas de crecimiento más rápidas?
Se prevé que Asia-Pacífico se expanda a una CAGR del 24,67% hasta 2032, respaldada por la actividad política en China, Corea del Sur y Japón.