
発酵技術を活用した代替タンパク質サプリメント市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
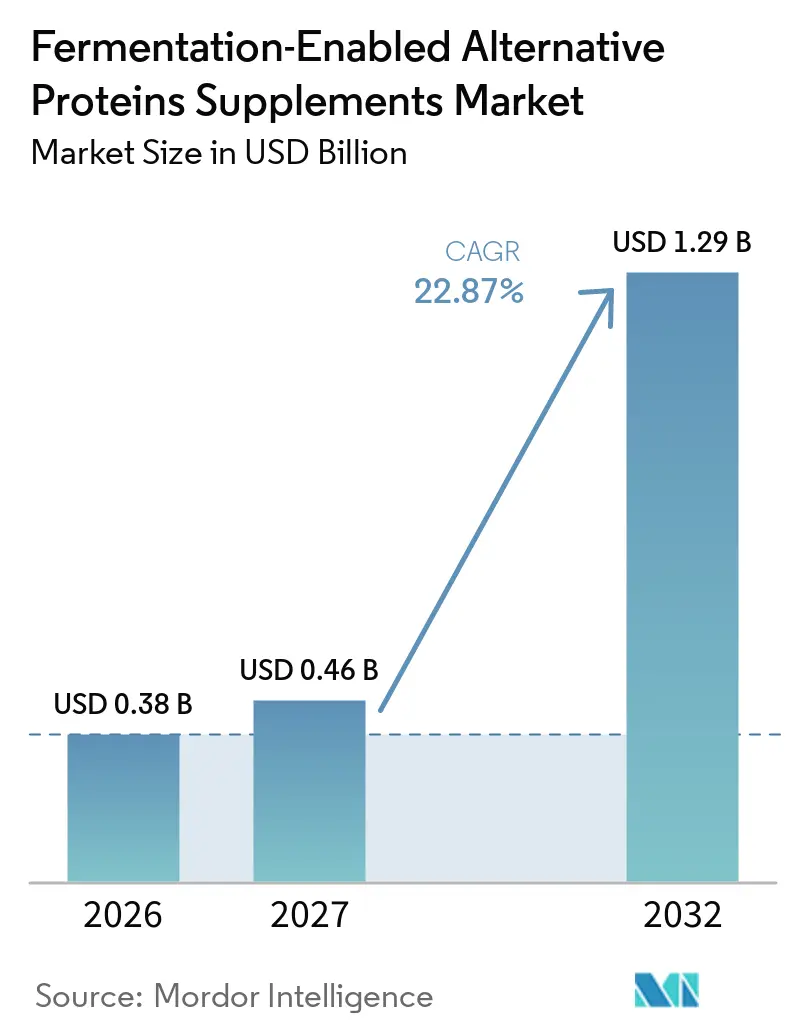
| 市場規模 (2027) | 0.46 十億米ドル |
| 市場規模 (2032) | 1.29 十億米ドル |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる発酵技術を活用した代替タンパク質サプリメント市場分析
発酵技術を活用した代替タンパク質サプリメント市場規模は2026年に0.38 ビリオン 米ドルと評価され、2027年の0.46 ビリオン 米ドルから2032年には1.29 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)のCAGRは22.87%となる見込みです。この成長は、乳糖を含まず動物性に近いアミノ酸プロファイルを提供し、供給柔軟性の高いタンパク質への需要を反映しています。発酵技術を活用した代替タンパク質サプリメント市場は、新規タンパク質に対する規制当局の承認によっても支援されており、サプリメントブランドがこれらの原料を採用しやすくなっています。連続発酵技術と高度な精製プロセスの進歩により、パウダーや飲料に使用される原料の商業的競争力が向上しています。安定した生体制と明確な製品ポジショニングを組み合わせたメーカーは、プレミアム栄養チャネルへのアクセスが強化される可能性があります。一方で、高い設備コスト、一部タンパク質のスケールアップ収率の不確実性、低コストのホエイ・大豆・エンドウ豆原料との競合が機会を制限しています。
レポートの主要ポイント
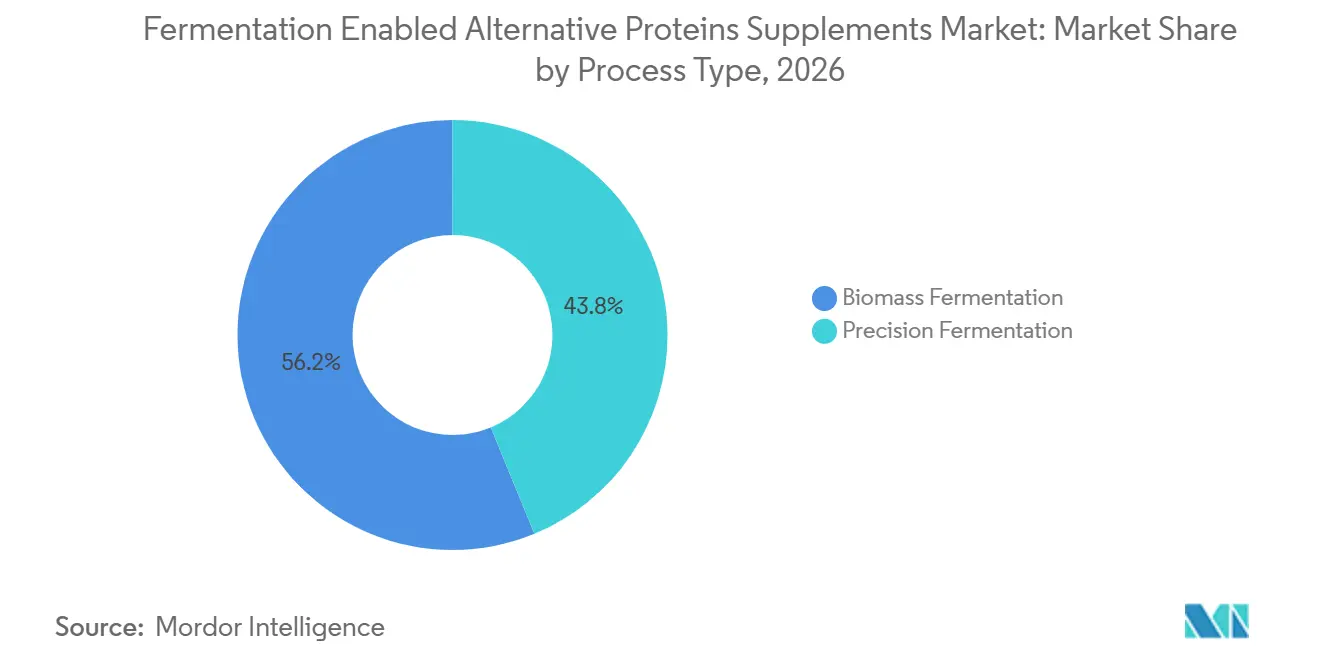
- プロセスタイプ別では、バイオマス発酵が2026年に56.23%の収益シェアを占め、精密発酵は2032年までに24.17%のCAGRで成長すると予測されています。
- 成分タイプ別では、マイコプロテインおよび菌類バイオマスが2026年に42.28%のシェアを保持し、精密発酵による動物性相当タンパク質は2032年までに24.53%のCAGRで拡大すると予測されています。
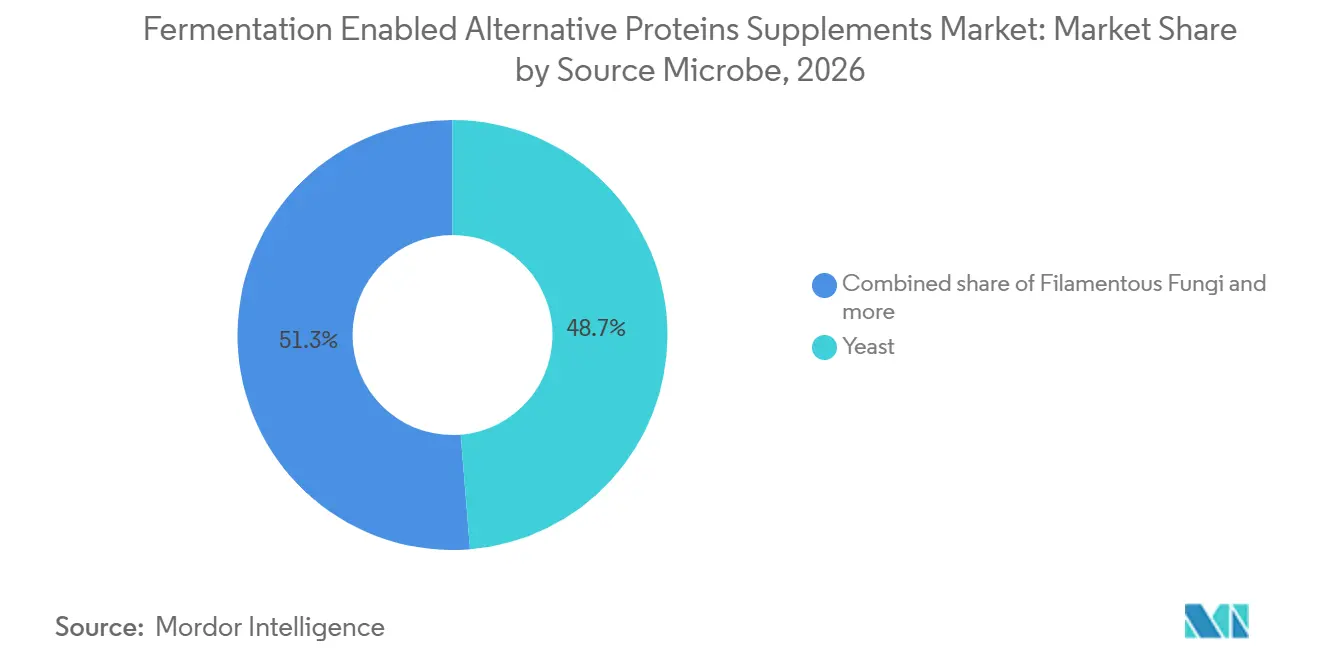
- 原料微生物別では、酵母が2026年に48.65%のシェアを維持し、糸状菌は2032年までに24.28%のCAGRで成長すると予測されています。
- 製品形態別では、パウダーおよびレディ・トゥ・ミックス製剤が2026年に54.87%のシェアを占め、レディ・トゥ・ドリンクサプリメントは2032年までに24.64%のCAGRで成長すると予測されています。
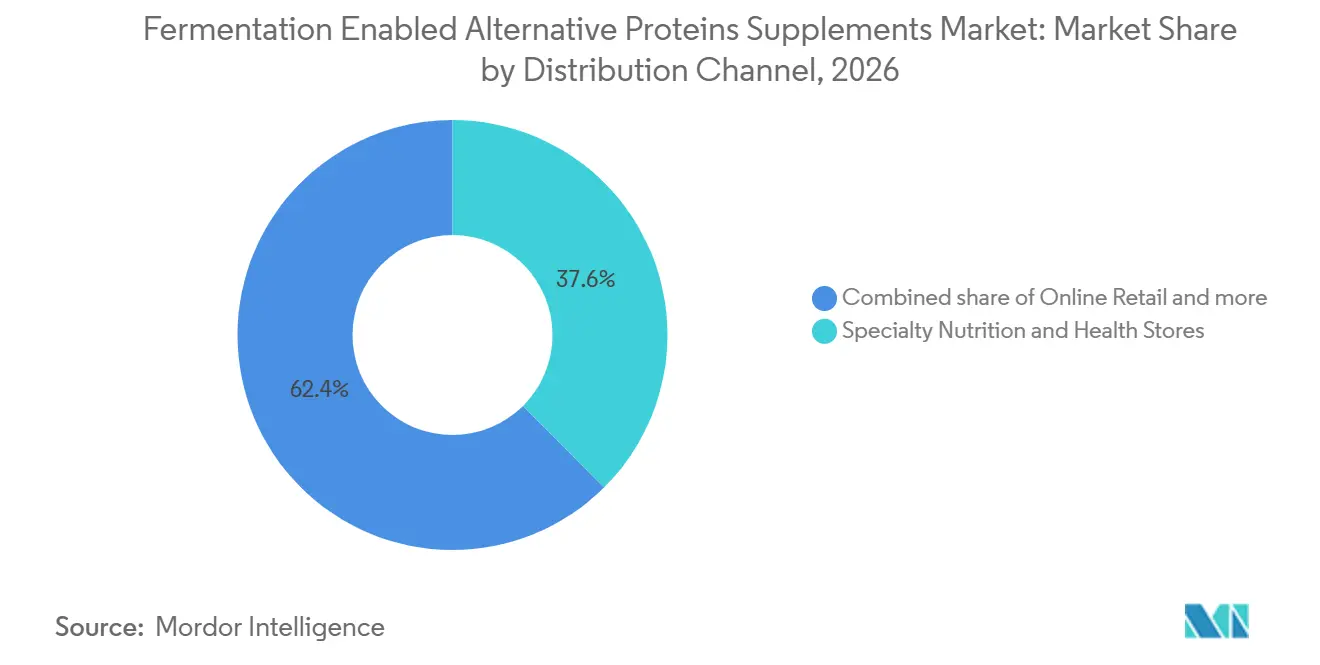
- 流通チャネル別では、専門栄養・健康ストアが2026年に37.56%のシェアを占め、オンライン小売は2032年までに24.26%のCAGRを記録すると予測されています。
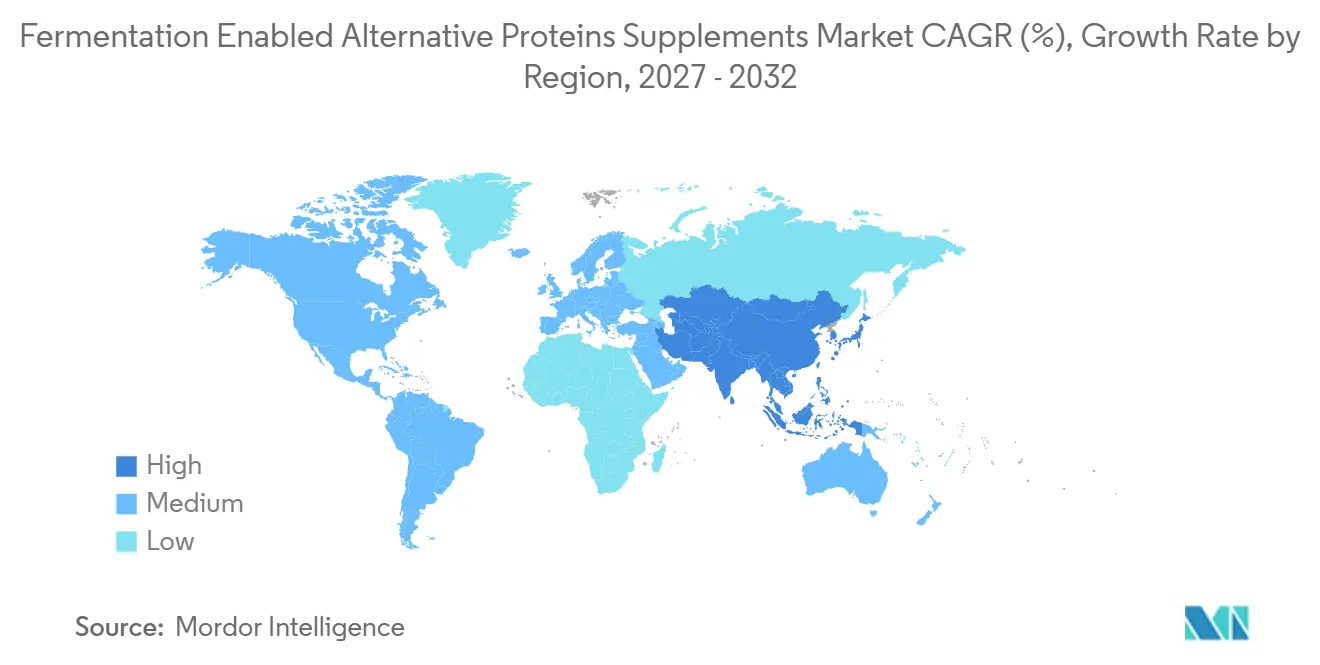
- 地域別では、北米が2026年に62.48%のシェアを保持し、アジア太平洋は2032年までに24.67%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル発酵技術を活用した代替タンパク質サプリメント市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精密発酵ホエイタンパク質の商業化拡大 | +4.2% | 北米・欧州 | 短期(2年以内) |
| 乳糖フリーおよび動物性フリーのタンパク質サプリメント製剤に対する需要の増加 | +3.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| タンパク質精製・溶解性・官能特性の改善 | +3.1% | グローバル | 中期(2~4年) |
| 微生物株エンジニアリングおよび発酵タンパク質収率の進歩 | +2.9% | グローバル;北米・欧州での早期成果 | 中期(2~4年) |
| 体重管理および筋肉維持のための栄養製剤開発の増加 | +2.6% | 北米、欧州、東アジア | 短期(2年以内) |
| 商業規模の発酵製造インフラへの投資拡大 | +3.4% | グローバル;北米、欧州、アジア太平洋に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精密発酵ホエイタンパク質の商業化拡大
ホエイタンパク質の価格乖離により、プレミアムサプリメント製剤市場において発酵由来代替品の戦略的参入機会が生まれています。ホエイタンパク質濃縮物の価格は108%上昇し、分離物の価格は2026年に至る2年間でほぼ倍増し、先物契約は年間を通じて販売されました。これは、精密発酵原料メーカーが積極的に活用している供給シグナルであると、Perfect Day, Inc.は述べています。米国食品医薬品局(FDA)は2025年に、精密発酵によって生産されたベータ・ラクトグロブリンに関するGRAS通知に対して連続して「異議なし」の回答を発行しました。具体的には、Vivici(GRN 1200、2025年2月)、TurtleTree ラクトフェリン(GRN 1219、2025年5月)、Onego Bio 卵白タンパク質(GRN 1249、2025年9月)、Verley(GRN 1241、2025年9月)に対るものです。これにより、次の申請企業に対する規制リスクプレミアムを低減する持続的な規制上の先例が確立されました[1]。あまり注目されていない示唆として、異なる微生物宿主から同一のタンパク質を生産する複数の承認済みプラットフォームが存在することで、ブランドレベルの差別化が完全に確立される前に原料レベルの競争が激化し、ほとんどの市場参加者が現在想定しているよりも速くB2B価格が圧縮される可能性があります。
乳糖フリーおよび動物性フリーのタンパク質サプリメント製剤に対する需要の増加
アジアおよび中東の人口における乳糖不耐症の増加と、北米および欧州でのビーガンおよびフレキシタリアンライフスタイルの急速な普及が相まって、発酵由来タンパク質の需要基盤は、従来の男性ジム利用者層をはるかに超えて拡大しています。臨床的エビデンスは、これらの原料の機能的同等性をますます支持しています。2025年にFrontiers in Nutritionに掲載された12件のヒト介入研究を対象とした系統的レビューでは、発酵ホエイ製品の摂取が筋肉量、血糖コントロール、脂質プロファイルの改善(LDLコレステロールおよびトリグリセリドの低下を含む)と関連していることが示されました[2]。サプリメントセグメントに特化すると、ViviciのベータラクトグロブリンやTurtleTreeのLF+ラクトフェリンなどの精密発酵タンパク質は、フィットネス栄養、女性の健康、免疫、腸内健康製剤に位置づけられており、これらの分野では原料のトレーサビリティとアレルゲンの透明性がプレミアム価格を支えています。
タンパク質精製・溶解性・官能特性の改善
従来のタンパク質との機能的性能の同等性は、発酵由来原料がニッチな用途を超えて拡大するための中心的な技術的障壁として歴史的に位置づけられてきました。しかし、そのギャップは縮まりつつあります。Pow.BioとBühlerが3,000リットル規模でATV Technologiesと共同実証した連続発酵は、従来のバッチ処理と比較して生産性を3倍以上向上させ、コストを50%削減することを達成しており、上流工程の経済性における段階的な変化を示し、下流の精製コスト負担を直接低減します。また、シュトゥットガルト拠点のProteinDistillery GmbHは、ビール産業の酵母副産物を、乳化・ゲル化・増粘などの機能特性を持ち、卵タンパク質に匹敵し、人工添加物を含まないクリーンラベルのビーガンタンパク質に変換する独自プロセスを開発しました。溶解性と官能プロファイルが改善されるにつれ、サプリメント製剤メーカーは、これまで発酵タンパク質の飲料フォーマットへの採用を制約してきたチョーキーな食感や異味なしに、レディ・トゥ・ドリンクフォーマットで高タンパク質濃度を実現できるようになります。
微生物株エンジニアリングおよび発酵タンパク質収率の進歩
合成生物学のツールキットは、産業用発酵微生物の生産能力を自然な代謝上限を超えて大幅に拡大しました。Biotechnology Advances(2025年)に掲載された研究によると、適応実験室進化、合理的代謝再設計、ハイスループット株スクリーニングを通じて、改良酵母株はタンパク質含量80%超、タンパク質利用率90%超を達成しています。世界の酵母市場シェアの約19%を保有するAngel Yeast Co.はこれを大規模に実用化しており、酵母タンパク質への需要は既存の生産能力を超過しています。同社は、湖北省の新たな年間生産量11,000メトリックトンの生産ラインが2025年に本格稼働した後、年間生産量を3倍にすることを目標としています。見落とされがちな二次的効果として、遺伝子編集ツールが株の反復コストを数年から数ヶ月に短縮するにつれ、発酵由来タンパク質の製品多様性が規制フレームワークの対応速度を上回るペースで拡大しており、新規食品承認を積極的に進められる企業にとってファーストムーバーの機会が生まれています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 発酵インフラへの高い資本投資要件 | -3.2% | グローバル;アジア太平洋新興市場および南米で深刻 | 長期(4年以上) |
| 確立されたホエイ・大豆・エンドウ豆タンパク質サプリメントとの激しい価格競争 | -3.8% | グローバル、特に北米および欧州 | 短期(2年以内) |
| 複雑な生理活性タンパク質の生産収率およびスケールアップの不確実性 | -2.4% | グローバル;精密発酵ハブ(北米、オランダ、シンガポール)に集中 | 中期(2~4年) |
| 製品表示、アレルゲン開示、健康強調表示コンプライアンスの課題 | -2.1% | 北米、欧州連合、オーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
発酵インフラへの高い資本投資要件
商業的に実行可能な発酵施設の建設には、スタートアップ単独では吸収しきれない資本支出が必要です。GFIの2025年テクノ経済メタ分析では、年間生産量18,000~48,000メトリックトンの商業規模の好気性酵母またはミクロ藻類バイオマスプラントの設備投資(CapEx)を1億3,900万~3億2,400万 米ドルと推定しており、ケース値は2億3,700万 米ドルとされています。この閾値は、初期段階の創業者のほとんどを排除し、精密発酵ベンチャーを受託製造契約またはジョイントベンチャーへと追い込み、追加的な運営上の複雑さと供給信頼性リスクをもたらします。GFI分析によると、発酵産業への資金調達は2025年に2024年の6億5,100万 米ドルから3億5,700万 米ドルに減少しており、スケールアップが最も急務な時期に、インフラ整備に利用可能な資本プールが縮小したことを意味します[3]。この制約は構造的なものです。原料コストと施設CapExがコストの2大要因であり、いずれも削減にはスケールが必要であるため、十分な資本を持つ既存企業または国家支援を受けた事業体のみが容易に解決できる循環的な依存関係が生じています。
確立されたホエイ・大豆・エンドウ豆タンパク質サプリメントとの激しい価格競争
コモディティ植物性タンパク質は、発酵由来代替品にとって最も厳しい価格ベンチマークを示しています。GFIのメタ分析では、菌類マイコプロテインの中央値生産コストは約21.1米ドル/kgタンパク質であり、タンパク質あたりの中央値コストが6.0米ドル/kgタンパク質である植物性タンパク質濃縮物と比較して大幅なコスト上の不利があることが示されています。バイオマス生産コストが牛肉や豚肉との同等性に近づく1kgあたり4~6米ドルに収束しつつあるとしても、低コストのエンドウ豆・大豆タンパク質分離物との比較では依然として不利な状況が続いています。価格意識の高いサプリメント消費者をターゲットとするブランドは、発酵タンパク質の採用をプレミアムおよびスーパープレミアムセグメントに限定する構造的な価格上限に直面しています。このプレミアム制約は、価格感度が最も高く、発酵由来タンパク質の機能的差別化に関する消費者教育がまだ初期段階にあるインドや東南アジアなどの市場において、総アドレス可能ボリュームも制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロセスタイプ別:バイオマス発酵が現在の収益を支え、精密発酵が拡大
バイオマス発酵は2026年の発酵技術を活用した代替タンパク質サプリメント市場シェアの56.23%を占めました。その地位は、確立されたプロセス知識と連続培養マイコプロテイン生産における商業的経験を反映しています。QuornのメーカーであるMarlow Foodsは、30年以上にわたって大規模なマイコプロテイン生産を運営してきました。この運営実績は、生産微生物の遺伝子改変を必要とせずに安定した生産を支えています。また、新規参入者がこのセグメントで厳しい学習曲線に直面する理由も示しています。
精密発酵は2032年までに24.17%のCAGRで成長すると予測されています。このプロセスにおける発酵技術を活用した代替タンパク質サプリメント市場規模は、ブランドが高い原料コストを吸収できるプレミアムサプリメントカテゴリーによって支えられています。GFIは、精密発酵が発酵データベース内の企業の47%の技術的焦点であることを記録しています。精密発酵は標的とした機能特性を持つタンパク質を生産できるため、特化したスポーツおよびウェルネス製品への使用を支援します。その成長は、信頼性の高い商業規模の生産と更なる規制上の承認に依存します。
成分タイプ別:菌類バイオマスがリードし、動物性相当タンパク質が急成長
マイコプロテインおよび菌類バイオマスは2026年の発酵技術を活用した代替タンパク質サプリメント市場の42.28%を占めました。これらの原料は複数の地域で確立された認知度から恩恵を受けており、タンパク質と食物繊維を同時に提供できます。欧州食品安全機関(EFSA)は2025年12月に、Rhizomucor pusillus由来のマイコプロテインであるFermoteinに対して肯定的な科学的意見を発表しました。この決定により、欧州で使用可能なマイコプロテイン株の潜在的な範囲が拡大しました。発酵強化植物性タンパク質は、完全なバイオマスベースシステムを使用せずに消化性の向上を求めるブランドにとって二次的な選肢として残っています。
精密発酵による動物性相当タンパク質は2032年までに24.53%のCAGRで成長すると予測されています。これらの原料にはベータラクトグロブリン、ラクトフェリン、卵アルブミン、カゼイン変異体が含まれます。そのアミノ酸プロファイルと機能性は従来の乳製品や卵タンパク質に近く、プレミアムスポーツ栄養において価値があります。2025年にFDAはこれらのタンパク質のいくつかに対して通知を発行し、製剤メーカーの商業的経路を改善しました。このセグメントは、技術的な類似性を販売時点での明確な消費者便益に転換する必要があります。
原料微生物別:酵母がスケールを持ち、糸状菌が勢いを増す
酵母は2026年の発酵技術を活用した代替タンパク質サプリメント市場シェアの48.65%を占めました。そのリードは、食品生産における長い歴史、原料の柔軟性、既存の発酵能力へのアクセスを反映しています。Angel Yeastは、2025年に新たな生産ラインを推進する中で、酵母タンパク質への需要が既存の生産能力を超過したと報告しました。確立された酵母メーカーは、新規参入者よりも迅速にタンパク質用途に生産知識を適応させることができます。したがって、酵母はパウダー、バー、その他の栄養フォーマットにおいて引き続き重要です。
糸状菌は2032年までに24.28%のCAGRで成長すると予測されています。そのタンパク質・食物繊維プロファイルとテクスチャー特性は、酵母バイオマスと比較して独自の価値提案を生み出しています。2025年に発表された研究では、FusariumおよびNeurospora種が、活動的な栄養に適したプロファイルを持つ栄養的に完全で低アレルゲン性のタンパク質源として特定されました。これは、単なるタンパク質含量以上のものを求める消費者向けの製品開発を支援します。商業的成功は依然として、安定した培養、加工、および官能品質に依存します。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
製品形態別:パウダーが基盤を維持し、レディ・トゥ・ドリンクがリーチを拡大
パウダーおよびレディ・トゥ・ミックス製剤は2026年の発酵技術を活用した代替タンパク質サプリメント市場の54.87%を占めました。ジムチャネルの購買者は、柔軟なサービングサイズ、高いタンパク質濃度、1回あたりの低コストを評価しています。Angel YeastのAnProイースト・タンパク質は2025年のWorld Food Innovation Awardのベスト成分イノベーション賞を受賞しました。このような認知は、原料サプライヤーがパウダー製剤パイプラインに参入するのに役立ちます。パウダーフォーマットはまた、ブランドが馴染みのある使用習慣を変えることなく未知のタンパク質を導入することを可能にします。
レディ・トゥ・ドリンクサプリメントは2032年までに24.64%のCAGRで成長すると予測されています。タンパク質溶解性の向上とより中性的な官能プロファイルにより、このフーマットは以前よりも実用的になっています。Viviciは、クリアプロテインドリンクを含む用途向けにベータラクトグロブリンを導入しました。レディ・トゥ・ドリンク製品は、発酵由来タンパク質をコンビニエンス主導の消費機会に組み込むことができます。また、安定性、味、生産コストの厳格な管理が必要です。
流通チャネル別:専門店がカテゴリーを説明し、オンライン小売がスケールを実現
専門栄養・健康ストアは2026年の発酵技術を活用した代替タンパク質サプリメント市場の37.56%を占めました。訓練を受けたスタッフは、バイオマスや精密発酵タンパク質など、消費者が認識しない可能性のある原料を説明することができます。このアドバイザリーの役割は、ブランドが加工方法、アレルゲン情報、製品の利点を伝える必要がある場合に有用です。専門店はまた、試用と直接比較が購買決定を支援できるプレミアム製品の場を提供します。カテゴリーがより広い認知を得るにつれても、その役割は重要であり続ける可能性があります。
オンライン小売は2032年までに24.26%のCAGRで成長すると予測されています。デジタルチャネルはニッチブランドへの参入障壁を低下させ、製品ページやクリエイターコンテンツを通じた消費者への直接教育を可能にします。THG Nutritionは、2025年のTikTok専用バンドルによる販売の大幅な改善を報告しました。このモデルは、クレームと表示が慎重に管理されている場合、新製品が迅速に認知度を構築するのに役立ちます。オンラインの成長は、初期の好奇心だけでなく、明確なポジショニングとリピート購入に依存します。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
北米は2026年の発酵技術を活用した代替タンパク質サプリメント市場シェアの62.48%を占めました。この地域は、大規模なプレミアムサプリメント顧客基盤と専門小売、および新規食品原料に対する比較的整備された規制経路を組み合わせています。2025年に発行されたFDAの異議なし通知は、複数の発酵由来タンパク質の商業計画を支援しました。米国は、ブランドがスポーツ栄養および機能的ウェルネスユーザーに実店舗とデジタルチャネルの両方でリーチできるため、中核市場であり続けています。カナダとメキシコは、国境を越えた流通と米国の影響を受けた需要パターンを通じて機会を加えています。
アジア太平洋は2032年までに24.67%のCAGRで拡大すると予測されています。中国は、政府政策が微生物発酵をより広範なタンパク質供給戦略の一部として位置づけているため重要です。平谷区は、代替タンパク質技術と独自の微生物株に関する2025年の目標と、2027年までに10億人民元のセクター産出を設定しました。韓国は2025年12月に食品テック産業振興法を制定し、革新的食品の開発を支援するフレームワークを確立しました。日本、Agro Ludensの米・麹マイコプロテインComeatなど、地域に関連した製品に対して別途の機会を提供しています。
EFSAの2025年12月のFermoteinに対する肯定的意見は、将来の欧州マイコプロテインプロジェクトに重要なシグナルを提供しました。ドイツ、オランダ、フランス、英国は、原料研究、栄養ブランド、情報に精通した消費者を組み合わせているため、引き続き重要な市場であり続ける可能性があります。PHW-GruppeとKynda Biotechの2025年のパートナーシップは、食品生産副産物を菌類マイコプロテイン生産に活用することへの関心を示しています。南米と中東・アフリカは採用の初期段階にありますが、EniferのブラジルのFSとのパートナーシップは、需要が広がる前に生産能力が開発されていることを示しています。
競合ランドスケープ
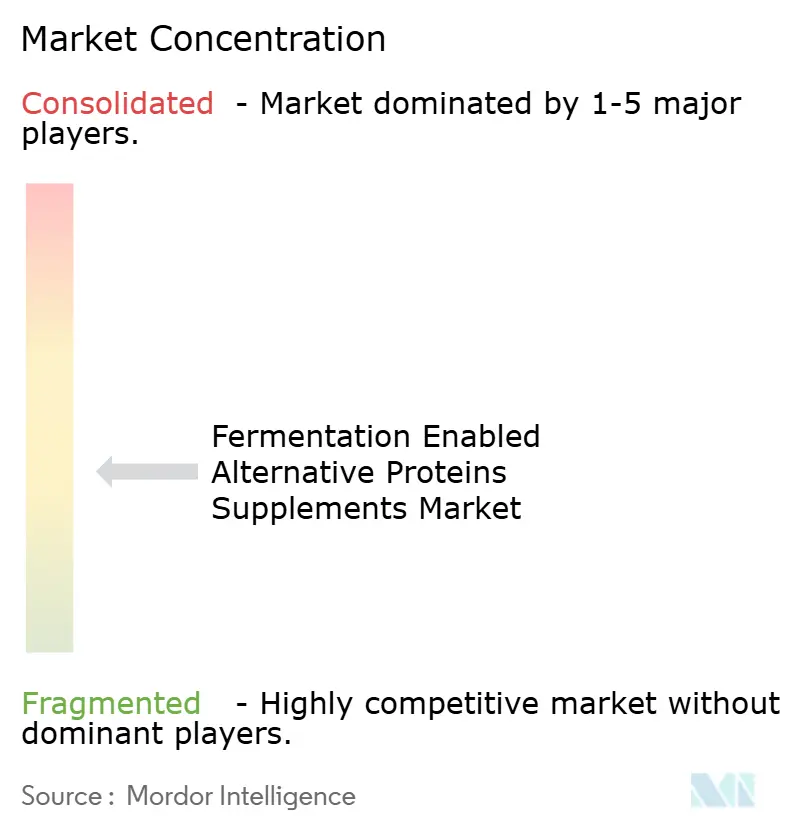
発酵技術を活用した代替タンパク質サプリメント市場は中程度に分散しています。稼働実績を持つバイオマス発酵企業が、パイロット施設から大規模生産へと移行中の精密発酵企業と競合しています。Marlow FoodsとENOUGHはバイオマス側を代表し、Perfect Day、Vivici、TurtleTree、Onego Bio、Verleyなどの企業は特定の機能的・栄養的用途を持つタンパク質に注力しています。安定した供給量を提供できるサプライヤーは、在庫途絶を許容できないサプリメントブランドに対して優位性を持つことができます。
Perfect Dayはグジャラート州でZydus Lifesciencesとの合弁事業を形成しており、2027年第1四半期にProFermの商業出荷を開始する予定です。Viviciは2025年にゲントの75,000リットル発酵槽で商業規模の検証運転を完了しました。TurtleTreeは2025年にFDAからLF+ラクトフェリンに対するノークエスチョンレターを受領し、高付加価値の健康・栄養用途への注力を支えています。これらの動きは、各社が生産能力・検証・規制マイルストーンを活用してビジネス顧客に対するポジショニングを強化している様子を示しています。発酵技術を活用した代替タンパク質サプリメント市場は、安全性エビデンスと製造専門知識を同時に構築しなければならないため、汎用的な参入者には依然として困難な市場です。
各社はまた、原料調達の改善、地域サプライチェーンの構築、開発リスクの低減を目的としたパートナーシップを活用しています。PHW-GruppeとKynda Biotechは2025年に食品生産副産物から菌類マイコプロテインを開発するパートナーシップを締結しました。Millowは2025年5月にスウェーデンで大規模なオーツ麦・菌糸体施設を稼働させ、各生産ラインは1日最大500kgのタンパク質生産を目指しています。菌株・精製・製剤に関する知的財産は保護手段となり得ますが、コスト管理の必要性に取って代わるものではありません。発酵技術を活用した代替タンパク質サプリメント市場は、技術的パフォーマンスと透明性のある訴求、効率的な製造、信頼性の高い供給計画を組み合わせた競合他社に有利に働くでしょう。
発酵技術を活用した代替タンパク質サプリメント産業のリーダー企業
-
Perfect Day, Inc.
-
Marlow Foods Limited
-
The Protein Brewery B.V.
-
MycoTechnology, Inc.
-
3FBIO Ltd., (ENOUGH)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年12月:The Protein BreweryがEUで初となるEFSAマイコプロテインの肯定的意見を取得:EFSAはRhizomucor pusillus(Fermotein)由来のマイコプロテイン原料に対して初の肯定的科学的意見を発表し、2026年第3四半期からスポーツ栄養分野でのEU商業化への道を開きました。
- 2025年8月:MoreMeatがFusarium compactumマイコプロテインに対するFDA GRAS認定を取得:MoreMeatはFusarium compactumの菌糸体バイオマスに対してノークエスチョンレター(GRN 1255)を受領し、米国における承認済みマイコプロテイン生物種のラインナップをFusarium venenatumを超えて拡大しました。
- 2025年5月:Millow ABが欧州イノベーション評議会からの250万ユーロを含む1,750万ユーロのブレンデッドファイナンスパッケージにより、ヨーテボリに初の大規模工場を稼働させ、特許取得済みの乾燥状態オーツ麦・菌糸体発酵プロセスを用いて1生産ライン1日最大500kgの完全タンパク質の生産を目指しています。
グローバル発酵技術を活用した代替タンパク質サプリメント市場レポートのスコープ
発酵技術を活用した代替タンパク質サプリメントとは、精密発酵およびバイオマス発酵を含む微生物発酵によって生産、強化、または誘導されたタンパク質を含む栄養製品です。発酵技術を活用した代替タンパク質サプリメント市場は、プロセスタイプ、成分タイプ、原料微生物、製品形態、流通チャネル、地域別にセグメント化されています。プロセスタイプ別では、市場は精密発酵とバイオマス発酵に分類されます。成分タイプ別では、市場はマイコプロテインおよび菌類バイオマス、発酵強化植物性タンパク質、精密発酵による動物性相当タンパク質、その他にセグメント化されています。原料微生物別では、市場は酵母、糸状菌、細菌、ミクロ藻類、その他の微生物に分類されます。製品形態別では、市場はパウダーおよびレディ・トゥ・ミックス製剤、レディ・トゥ・ドリンクサプリメント、カプセルおよびタブレット、プロテインバーおよびサプリメントスナック、その他の形態に分類されます。流通チャネル別では、市場はスーパーマーケット・ハイパーマーケット、専門栄養・健康ストア、オンライン小売、その他にセグメント化されています。地域別では、レポートは北米、欧州、アジア太平洋、南米、中東、アフリカをカバーし、各地域の市場規模と予測が提供されています。市場規模の算定は、上記のすべてのセグメントについて、金額(米ドル)および数量(トン)で行われています。
| 精密発酵 |
| バイオマス発酵 |
| マイコプロテインおよび菌類バイオマス |
| 発酵強化植物性タンパク質 |
| 精密発酵による動物性相当タンパク質 |
| その他 |
| 酵母 |
| 糸状菌 |
| 細菌 |
| ミクロ藻類およびその他の微生物 |
| パウダーおよびレディ・トゥ・ミックス製剤 |
| レディ・トゥ・ドリンクサプリメント |
| カプセルおよびタブレット |
| プロテインバーおよびサプリメントスナック |
| その他の形態 |
| スーパーマーケット・ハイパーマーケット |
| 専門栄養・健康ストア |
| オンライン小売 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| プロセスタイプ別 | 精密発酵 | |
| バイオマス発酵 | ||
| 成分タイプ別 | マイコプロテインおよび菌類バイオマス | |
| 発酵強化植物性タンパク質 | ||
| 精密発酵による動物性相当タンパク質 | ||
| その他 | ||
| 原料微生物別 | 酵母 | |
| 糸状菌 | ||
| 細菌 | ||
| ミクロ藻類およびその他の微生物 | ||
| 製品形態別 | パウダーおよびレディ・トゥ・ミックス製剤 | |
| レディ・トゥ・ドリンクサプリメント | ||
| カプセルおよびタブレット | ||
| プロテインバーおよびサプリメントスナック | ||
| その他の形態 | ||
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット | |
| 専門栄養・健康ストア | ||
| オンライン小売 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
発酵技術を活用した代替タンパク質サプリメントの2026年の市場価値はいくらですか?
このカテゴリーは2026年に0.38 ビリオン 米ドルと評価されており、22.87%のCAGRで2032年までに1.29 ビリオン 米ドルに達すると予測されています。
このカテゴリーをリードするプロセスタイプはどれですか?
バイオマス発酵が2026年に56.23%のシェアでリードしており、確立された生産経験と商業的なマイコプロテイン生産能力に支えられています。
レディ・トゥ・ドリンクプロテイン製品が拡大している理由は何ですか?
タンパク質の溶解性と官能特性が改善されるにつれ、レディ・トゥ・ドリンクサプリメントは24.64%のCAGRで成長すると予測されています。
最も高い成長見通しを持つ地域はどこですか?
アジア太平洋は、中国、韓国、日本における政策活動に支えられ、2032年までに24.67%のCAGRで拡大すると予測されています。