
Tamanho e Participação do Mercado de Nitrogênio Não Proteico para Alimentação Animal
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
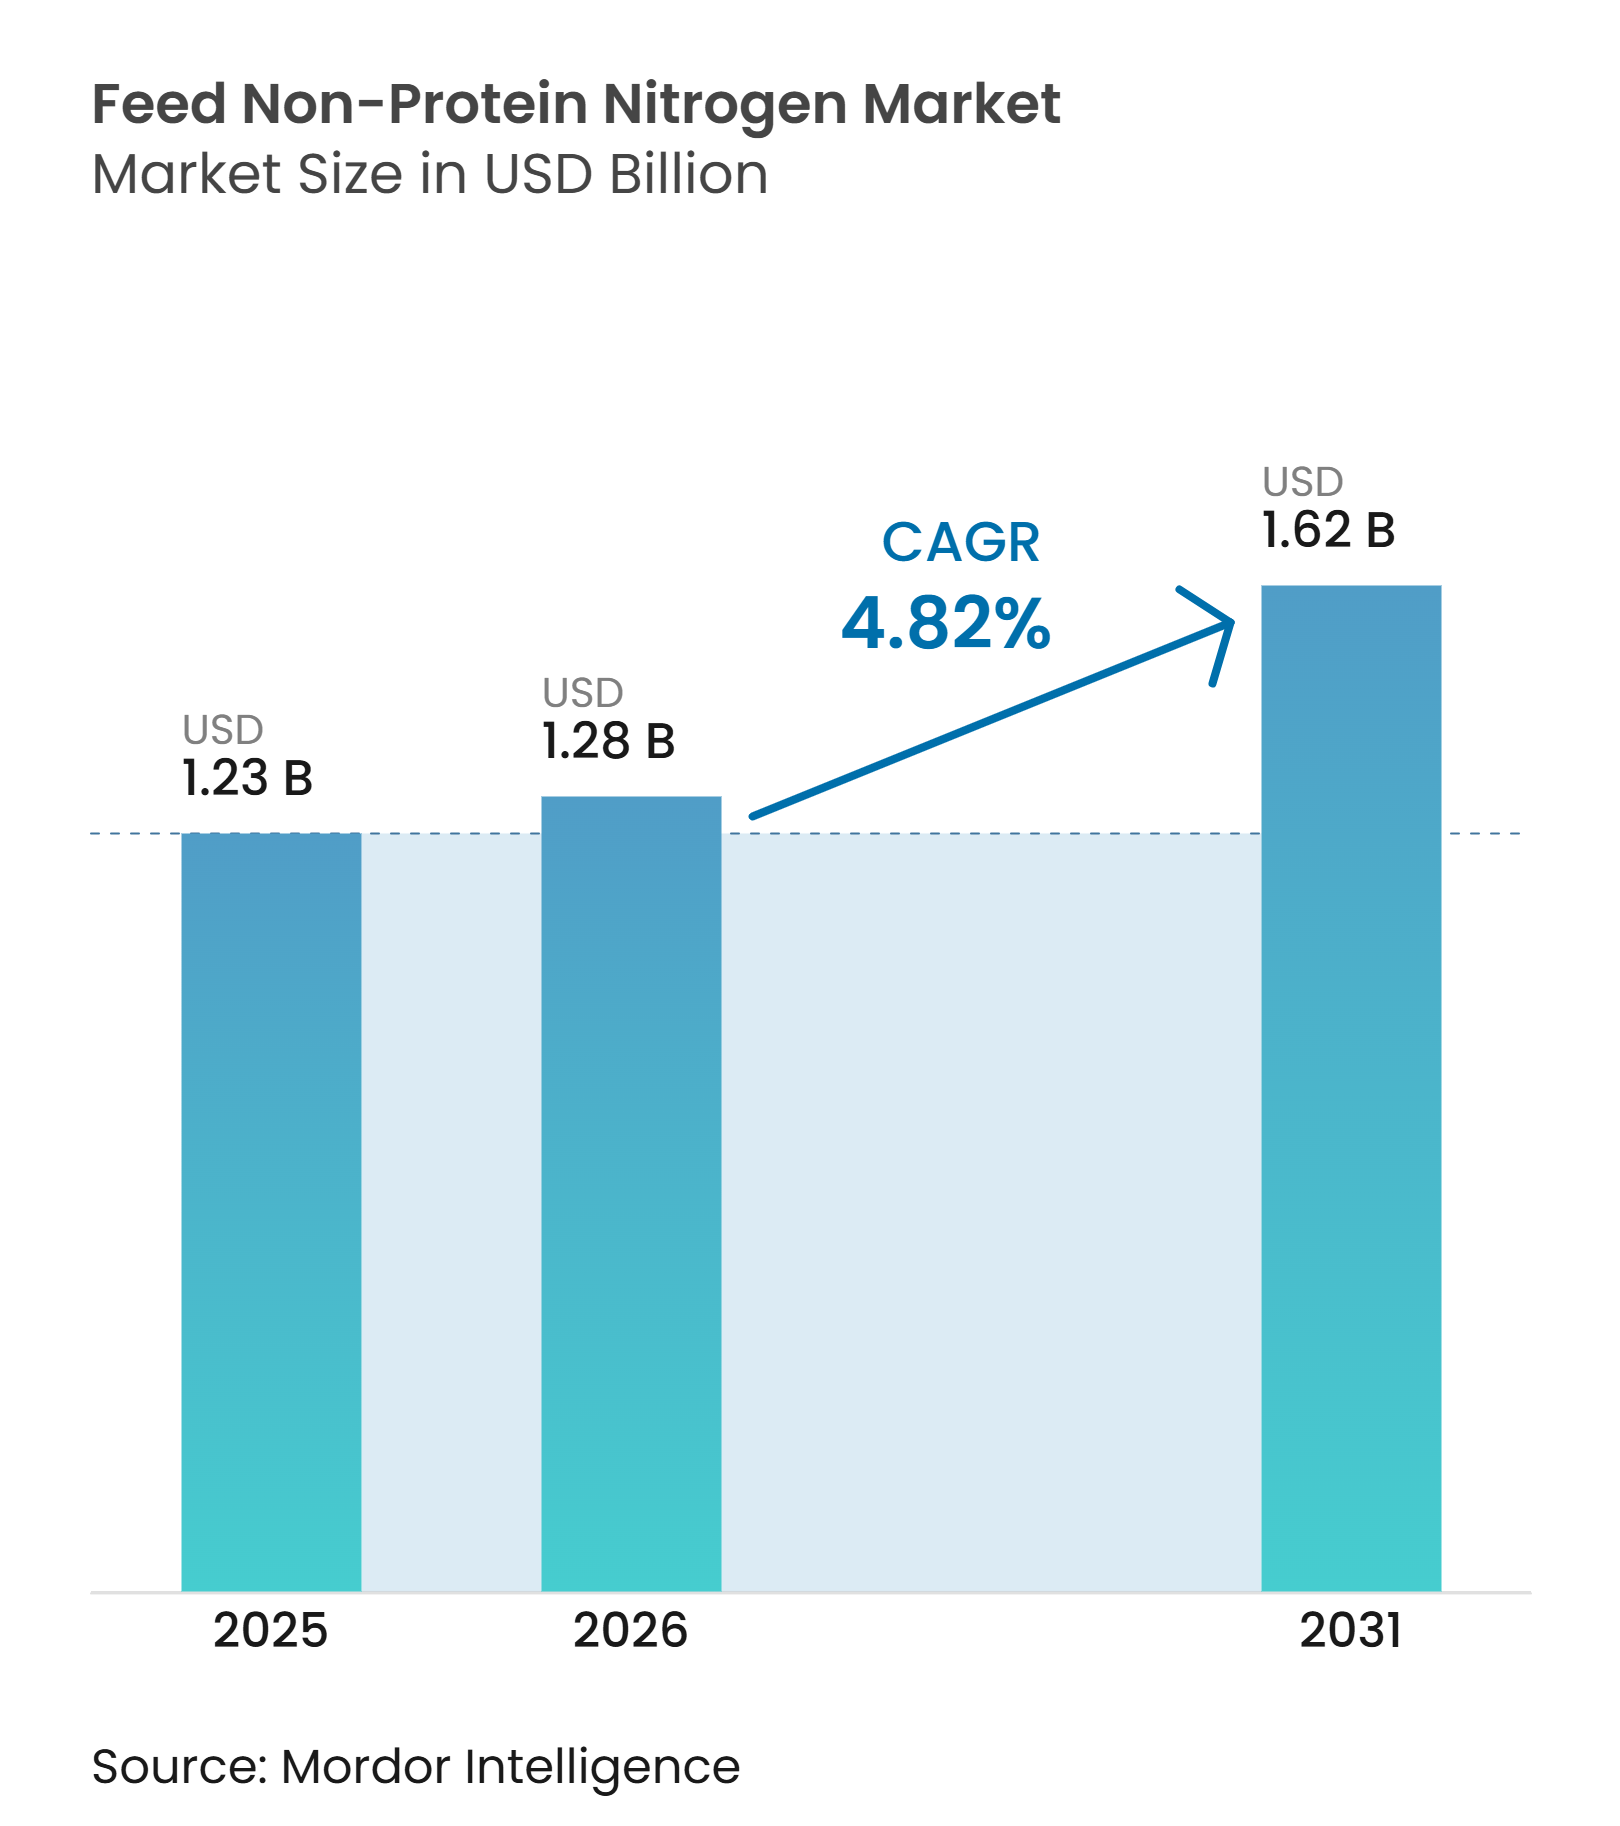
| Tamanho do Mercado (2026) | 1.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.82 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Nitrogênio Não Proteico para Alimentação Animal por Mordor Intelligence
O tamanho do mercado de nitrogênio não proteico para alimentação animal foi avaliado em 1,23 bilhões de USD em 2025 e está projetado para crescer de 1,28 bilhões de USD em 2026 para 1,62 bilhões de USD até 2031, registrando um CAGR de 4,82% de 2026 a 2031. O nitrogênio não proteico (NNP) para alimentação animal fornece aos ruminantes nitrogênio equivalente a proteína a um custo menor do que muitos farelos proteicos convencionais. Seu uso depende da diferença entre os preços dos farelos proteicos e os custos de insumos de ureia, tornando o preço dos ingredientes central para as decisões de compra. Rebanhos maiores de bovinos leiteiros e de corte sustentam uma demanda constante, pois as dietas de ruminantes requerem fornecimentos confiáveis de nitrogênio. Produtos de liberação lenta estão ganhando atenção por sua capacidade de gerenciar a liberação de amônia de forma mais gradual e apoiar práticas de formulação mais seguras. Os fornecedores estão, portanto, equilibrando a distribuição ampla de commodities com produtos mais especializados para operadores que exigem maior controle de alimentação.
Principais Conclusões do Relatório
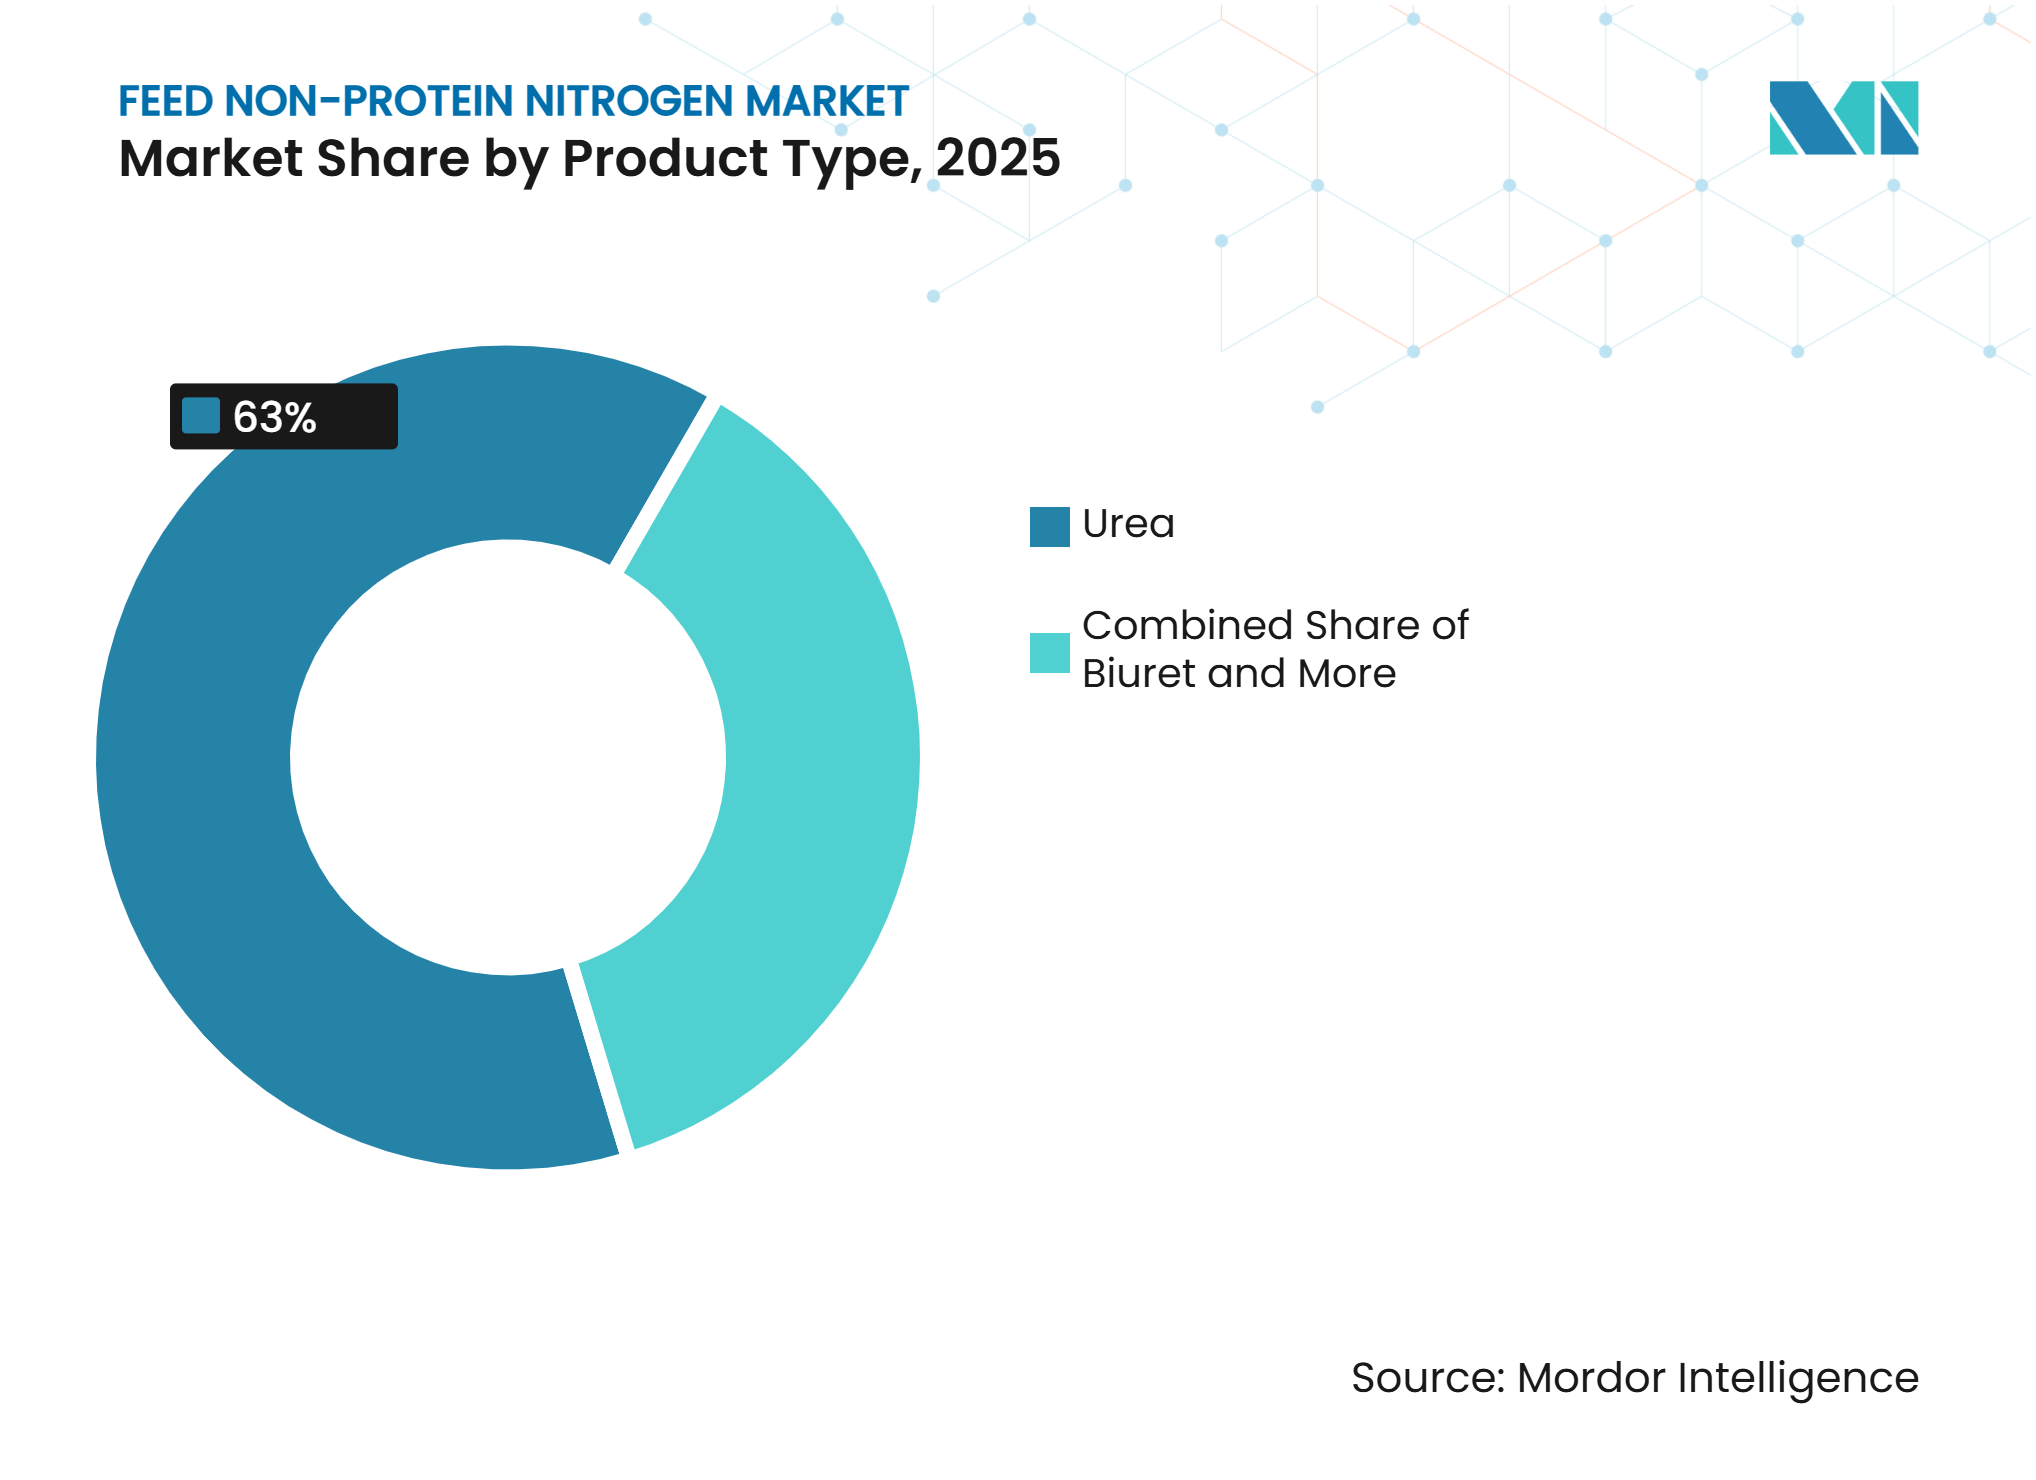
- Por tipo de produto, a ureia representou a maior participação de 63,0% do mercado de nitrogênio não proteico para alimentação animal em 2025, enquanto o biureto está projetado para crescer ao CAGR mais rápido de 6,5% de 2026 a 2031.
- Por forma, o seco representou a maior participação de 75,0% em 2025, enquanto o tamanho do mercado de nitrogênio não proteico para alimentação animal na forma líquida está projetado para crescer ao CAGR mais rápido de 5,8% de 2026 a 2031.
- Por tipo de animal, os bovinos leiteiros representaram a maior participação de 60,0% em 2025, enquanto ovinos e caprinos estão projetados para crescer ao CAGR mais rápido de 5,2% de 2026 a 2031.
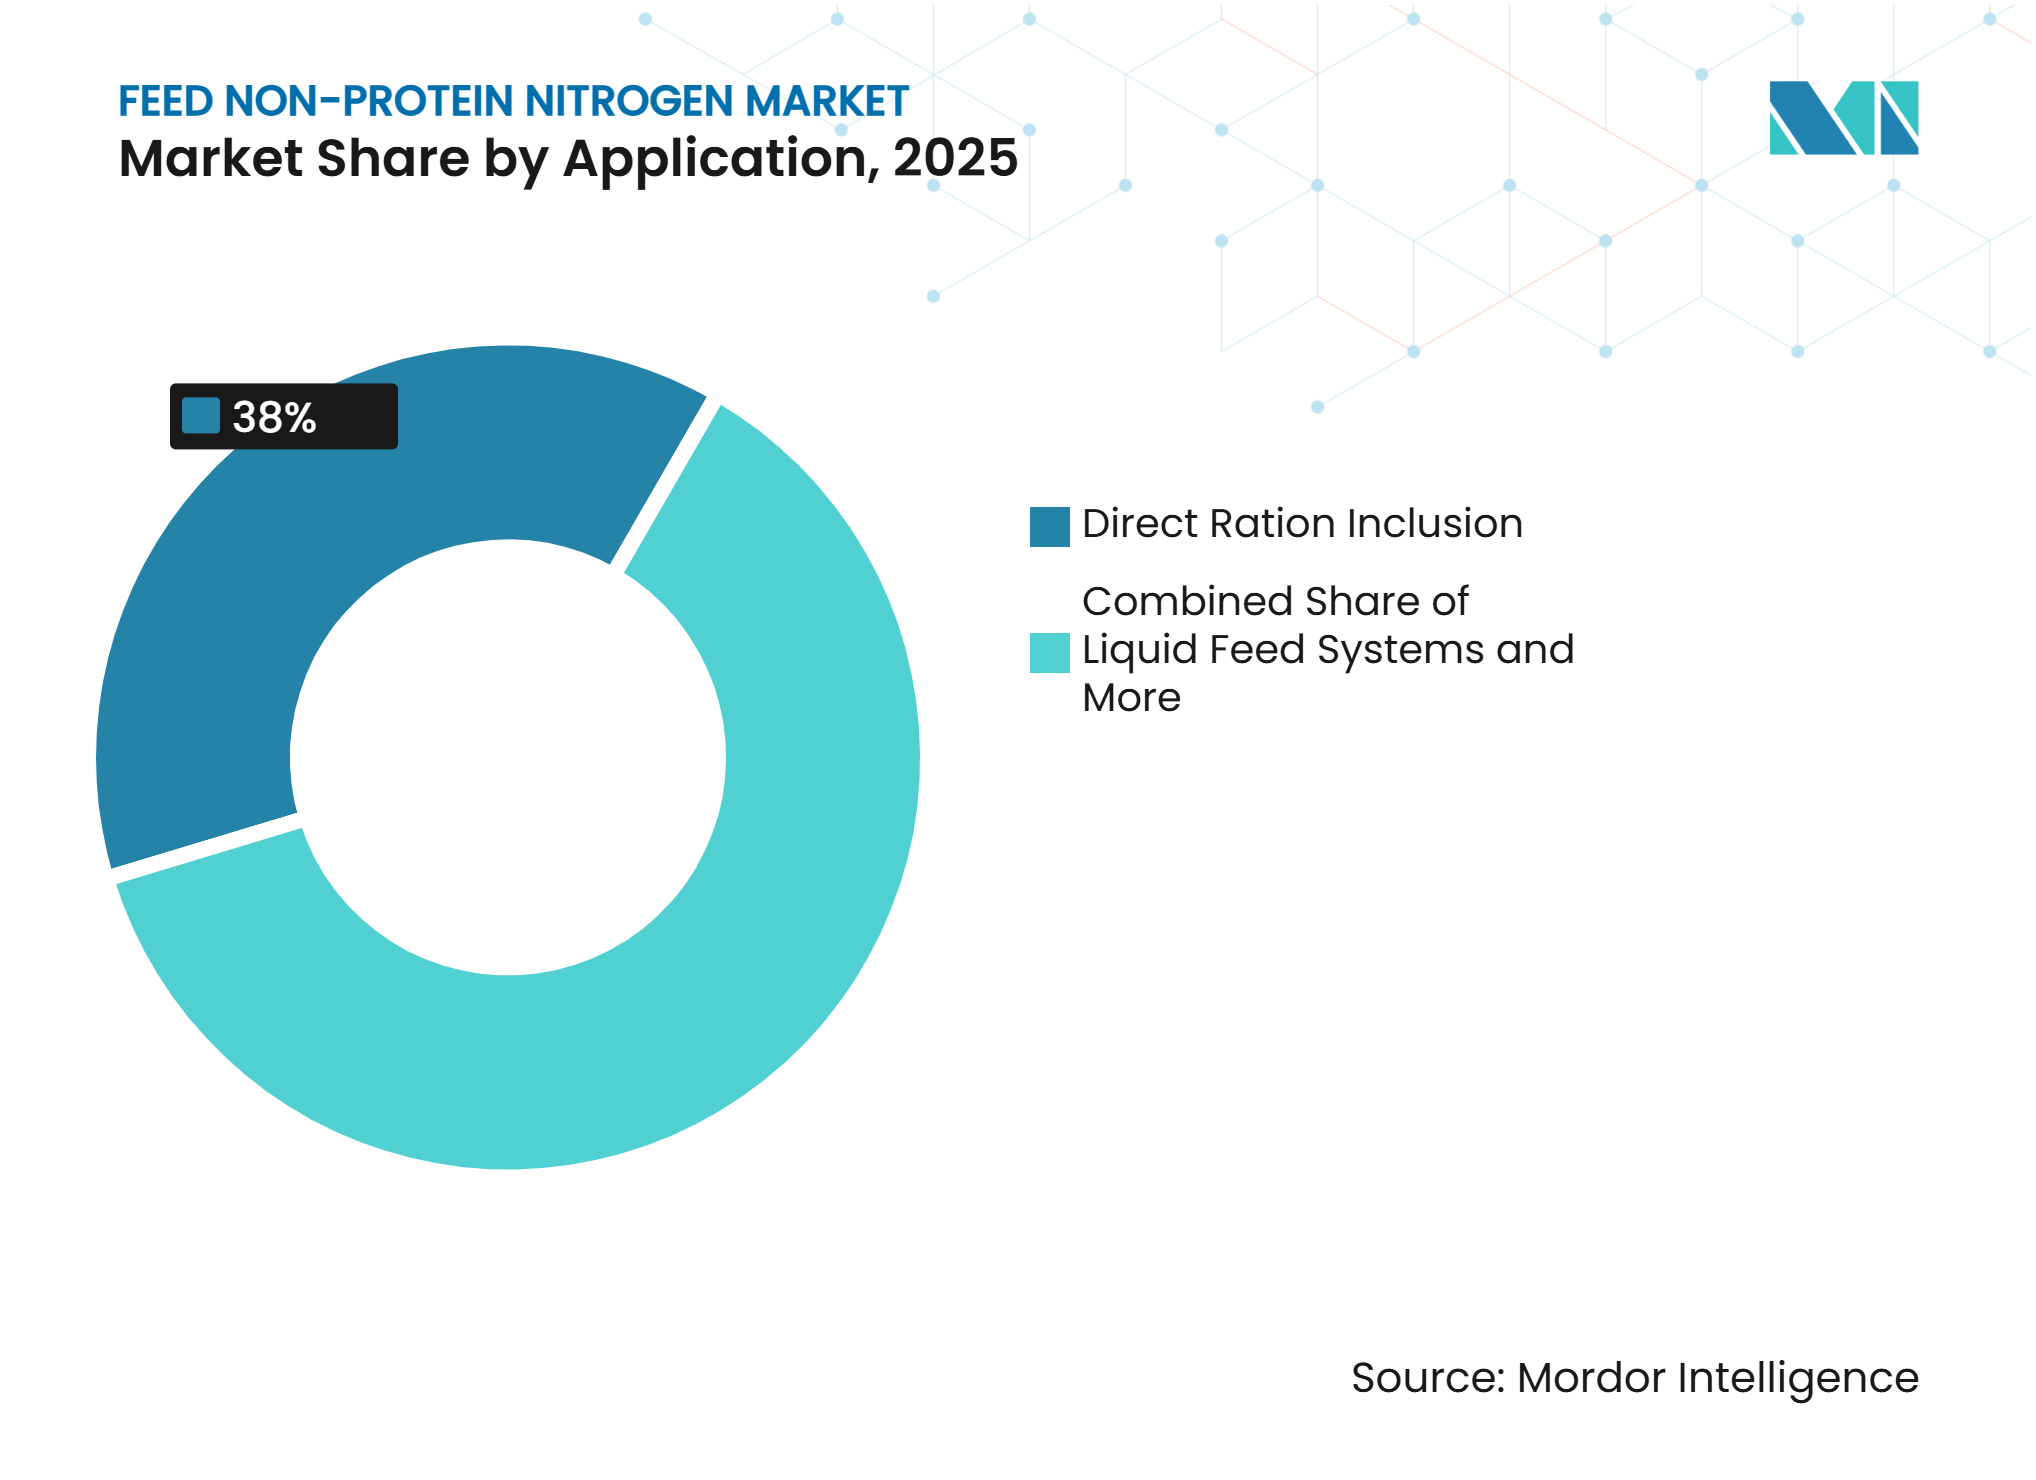
- Por aplicação, a inclusão direta na ração representou a maior participação de 38,0% em 2025, enquanto a ração completa enriquecida com nitrogênio não proteico está projetada para crescer ao CAGR mais rápido de 5,5% de 2026 a 2031.
- Por geografia, a Ásia-Pacífico representou a maior participação de 38,0% em 2025 e está projetada para crescer ao CAGR mais rápido de 5,4% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vantagem de custo em relação aos farelos proteicos convencionais | +1.2% | Global, mais forte na Ásia-Pacífico, América do Sul e África | Curto prazo (≤ 2 anos) |
| Expansão da produção comercial de bovinos leiteiros e de corte | +1.0% | Ásia-Pacífico, América do Sul e Oriente Médio | Médio prazo (2-4 anos) |
| Crescente demanda por produtividade de leite e carne | +0.8% | Global, especialmente Índia, Sudeste Asiático e África Subsaariana | Longo prazo (≥ 4 anos) |
| Volatilidade do preço de proteínas e otimização dos custos de alimentação | +0.6% | Global, especialmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Formulações de nitrogênio não proteico de liberação lenta e encapsulado | +0.5% | América do Norte, Europa e principais mercados leiteiros da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Alimentação de precisão e eficiência no uso de nitrogênio | +0.4% | América do Norte, Europa e Australásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vantagem de Custo em Relação aos Farelos Proteicos Convencionais
A conversão ruminal de nitrogênio não proteico em proteína microbiana permite que os formuladores de rações atendam parte do requisito proteico de uma ração com uma fonte de nitrogênio de menor custo. Essa substituição torna-se mais valiosa à medida que o custo do farelo de oleaginosas adquirido aumenta. O Departamento de Agricultura dos Estados Unidos (USDA) projetou o preço médio da temporada 2026/27 do farelo de soja em USD 310,00 por tonelada curta em suas Estimativas de Oferta e Demanda Agrícola Mundial de agosto de 2026Estimativas de Oferta e Demanda Agrícola Mundial, WASDE-1, usda.gov.">[1]. A esse custo, os modelos de formulação de menor custo permanecem orientados para o nitrogênio não proteico, e os operadores de bovinos leiteiros e de corte traduzem isso em volume de compra recorrente.
Expansão da Produção Comercial de Bovinos Leiteiros e de Corte
Os sistemas comerciais de bovinos leiteiros e de corte estão expandindo o tamanho dos rebanhos e a produção diária por operação, colocando mais animais em rações formuladas continuamente. A Perspectiva Agrícola 2026 da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) e da Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) projeta que a produção mundial de leite crescerá a 2,0% ao ano, atingindo 1.223 milhões de toneladas métricas até 2035Perspectiva Agrícola OCDE-FAO 2-2035: Laticínios e produtos lácteos, oecd.org.">[2]. Cada animal lactante adicional carrega uma necessidade permanente de nitrogênio, de modo que o crescimento do rebanho se traduz em consumo recorrente de nitrogênio não proteico. As fábricas de rações que escalam junto com esses rebanhos elevam a demanda pelos canais de ração e ração composta.
Crescente Demanda por Produtividade de Leite e Carne
Os produtores são avaliados pela produção por animal, o que coloca um prêmio nos insumos de ração que convertem nitrogênio em uma resposta de produção mensurável. Uma pesquisa publicada em 2025 na revista Agriculture, um periódico da MDPI, registrou um aumento de 13,3% no ganho de peso diário médio em touros Holstein em engorda alimentados com ureia de liberação lenta combinada com melaço. Ganhos dessa magnitude fornecem aos nutricionistas um caso de desempenho documentado para formatos de liberação controlada, e cada ração convertida compromete a operação a continuar as compras de nitrogênio não proteico nos programas de alimentação de bovinos leiteiros e de corte.
Formulações de Nitrogênio Não Proteico de Liberação Lenta e Encapsulado
O revestimento e o encapsulamento retardam a hidrólise da ureia no rúmen, permitindo que a amônia fique disponível em sincronia com a energia liberada durante a fermentação de carboidratos. Um estudo de 2025 publicado no Journal of Agriculture and Food Research pela Elsevier relatou que a produção de leite corrigida para energia aumentou de 18,1 para 19,5 quilogramas por dia em vacas Holandesas suplementadas com ureia de liberação lentaA suplementação de ureia de liberação lenta melhora o desempenho leiteiro em vacas leiteiras, sciencedirect.com.">[3]. Ganhos dessa magnitude permitem que os fornecedores precifiquem os graus de liberação controlada com base no desempenho medido, e as operações que os adotam tendem a repetir as compras, aumentando o valor realizado por tonelada no mercado de nitrogênio não proteico para alimentação animal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de toxicidade por amônia e segurança na formulação | -0.5% | Global, com maior risco em sistemas de pequenos agricultores na Ásia e na África Subsaariana | Curto prazo (≤ 2 anos) |
| Limites regulatórios de inclusão e carga de documentação | -0.4% | Europa, América do Norte e Australásia | Médio prazo (2-4 anos) |
| Volatilidade dos preços do gás natural e da ureia | -0.6% | Global, particularmente Europa e Sul da Ásia | Curto prazo (≤ 2 anos) |
| Concorrência de tecnologias alternativas de proteína e rúmen | -0.3% | América do Norte, Europa e principais mercados leiteiros da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites Regulatórios de Inclusão e Carga de Documentação
A inclusão de nitrogênio não proteico é limitada pelas regulamentações de alimentação animal nos principais mercados, e as regras de rotulagem exigem limites declarados sobre a proteína bruta equivalente dessas fontes. Esses tetos fixam a taxa máxima de inclusão por tonelada de ração, limitando o volume que qualquer fornecedor pode vender para um determinado rebanho. Elevar um limite ou introduzir uma nova formulação requer um dossiê de segurança e eficácia que deve passar por uma revisão de autorização em múltiplos estágios antes que o produto possa ser vendido. Os tetos regulatórios e os prazos de autorização, portanto, mantêm o volume de mercado abaixo do que a economia de custos por si só suportaria.
Volatilidade dos Preços do Gás Natural e da Ureia
A ureia de grau alimentar é precificada ao longo da cadeia de valor da amônia, o que significa que os custos do gás natural e as interrupções no comércio de nitrogênio afetam diretamente o que os fabricantes de rações pagam. O Grupo Banco Mundial relatou que os preços da ureia em abril de 2026 estavam 80% acima dos valores de fevereiro. Oscilações dessa magnitude eliminam a margem de custo que justifica o nitrogênio não proteico na formulação de menor custo, levando os compradores a restringir os pedidos às necessidades imediatas até que os preços se estabilizem. Esse adiamento nas compras suprime o volume contratado no mercado de nitrogênio não proteico para alimentação animal durante períodos de preços elevados de nitrogênio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Ureia Lidera o Volume e o Biureto Apoia o CrescimentoA ureia representou a maior participação de 63,0% do mercado de nitrogênio não proteico para alimentação animal em 2025. Sua ampla disponibilidade, práticas de manuseio estabelecidas e compatibilidade com os sistemas de alimentação de ruminantes sustentam sua posição dominante. A ureia fornece uma fonte concentrada de nitrogênio que os microrganismos do rúmen podem converter em proteína microbiana quando há energia fermentável suficiente disponível. Os fabricantes de rações e os produtores de gado podem, portanto, incorporá-la em rações equilibradas enquanto gerenciam os custos de proteína. Seu uso estabelecido na produção de bovinos leiteiros e de corte também sustenta uma demanda consistente. Esses fatores reforçam a ureia como o principal tipo de produto nas aplicações de alimentação comercial e em nível de fazenda.
O biureto está projetado para crescer ao CAGR mais rápido de 6,5% de 2026 a 2031. Suas características de liberação controlada de nitrogênio oferecem uma alternativa para produtores que buscam disponibilidade de nitrogênio ruminal mais gradual em comparação com a ureia convencional. Compostos especiais também podem apoiar formulações que exigem maior controle sobre a utilização do nitrogênio, particularmente quando a composição da ração e a frequência de alimentação variam. O fosfato de amônio e o sulfato de amônio fornecem nitrogênio adicional juntamente com nutrientes minerais, ampliando sua utilidade em aplicações de alimentação especializadas. Essa diversificação de produtos permite que os fabricantes atendam a diferentes requisitos de ração, ao mesmo tempo em que apoiam a demanda por entrega controlada de nitrogênio e reduzem a dependência da suplementação convencional à base de ureia.



Por Forma:
Os Produtos Secos Permanecem Predominantes e os Produtos Líquidos Ganham Espaço em Sistemas ControladosO segmento seco representou a maior participação de 75,0% em 2025. Prills, grânulos e pellets passam por equipamentos de mistura em batelada e mistura contínua de fábricas de rações sem infraestrutura de manuseio adicional, e sua estabilidade de armazenamento se mantém ao longo de longas rotas de abastecimento no interior e em climas úmidos. Os prills são amplamente especificados porque sua forma regular e densidade consistente suportam pesagem precisa em sistemas de dosagem automatizados. Os fabricantes de rações compostas e as fazendas maiores com ativos de manuseio de materiais existentes podem adotar formatos secos sem desembolso de capital adicional, mantendo essa forma central para a produção de ração rotineira tanto em plantas de compostos quanto em operações de mistura na fazenda.
O segmento líquido do mercado de nitrogênio não proteico para alimentação animal está projetado para crescer ao CAGR mais rápido de 5,8% de 2026 a 2031. Suplementos líquidos entregues por meio de sistemas de ração totalmente misturada coordenam a liberação de nitrogênio com a disponibilidade de açúcar, apoiando a síntese de proteína microbiana no rúmen. Os veículos à base de melaço permitem que os fornecedores misturem nitrogênio com energia e minerais em uma única entrega, e os equipamentos de dosagem medida oferecem aos operadores maior controle sobre as taxas de inclusão. Os programas de pastagem e pasto na América do Norte, América do Sul e Austrália dependem de formulações líquidas quando a distribuição de material seco é difícil em extensas unidades de pastagem.
Por Tipo de Animal:
Os Bovinos Leiteiros Detêm a Maior Posição e Ovinos e Caprinos Crescem Mais RapidamenteOs bovinos leiteiros representaram a maior participação de 60,0% em 2025. As vacas em lactação têm altas necessidades diárias de nitrogênio, e as rações leiteiras já são formuladas em torno de metas de proteína degradável no rúmen, tornando o nitrogênio não proteico simples de incorporar dentro das especificações existentes. Os gerentes de rebanho com controles de mistura e um fornecimento consistente de energia fermentável podem manter a inclusão em níveis seguros. Os bovinos de corte ficam em segundo lugar, com programas de terminação em confinamento na América do Norte, Brasil e Austrália combinando ureia com amido rapidamente fermentável em dietas à base de grãos, sustentando um consumo constante ao longo do ciclo de terminação.
Ovinos e caprinos estão projetados para crescer ao CAGR mais rápido de 5,2% de 2026 a 2031. A expansão comercial de rebanhos no Oriente Médio, Norte da África e Sul da Ásia está levando os produtores a formatos de suplementos acessíveis, com blocos de nitrogênio e suplementos de lambedura adequados para sistemas extensivos com infraestrutura de alimentação limitada. A crescente demanda por carne de ovino e leite de cabra proporciona aos pequenos agricultores retornos que justificam o custo dos suplementos. Os rebanhos de búfalos no Sul da Ásia e no Sudeste Asiático contribuem com volume adicional, enquanto as aplicações em não ruminantes procedem dentro das condições de inclusão estabelecidas pelas regulamentações nacionais de alimentação animal em cada mercado.
Por Aplicação:
A Inclusão Direta na Ração Lidera e a Ração Completa Enriquecida com Nitrogênio Não Proteico Cresce Mais RapidamenteA inclusão direta na ração representou a maior participação de 38,0% em 2025. As fazendas leiteiras comerciais e os confinamentos adicionam ureia ou sais de amônio diretamente em formulações controladas de ração totalmente misturada, mantendo o ingrediente dentro do próprio processo de design de ração da fazenda e dos controles de qualidade existentes. Os nutricionistas podem ajustar a inclusão rapidamente à medida que a análise de forragem muda. A fabricação de ração composta fica em segundo lugar, combinando nitrogênio não proteico com ingredientes energéticos, minerais e vitaminas antes da entrega, o que é adequado para fazendas que preferem um produto acabado e menos etapas de manuseio no local no ponto de alimentação.
A ração completa enriquecida com nitrogênio não proteico está projetada para crescer ao CAGR mais rápido de 5,5% de 2026 a 2031. Os fabricantes integrados na Ásia e na América do Sul estão construindo rações completas que fornecem nitrogênio como parte de um pacote nutricional mais amplo, removendo o trabalho de formulação da fazenda e padronizando os resultados de alimentação nos rebanhos que abastecem. O enriquecimento de silagem fornece outra rota, aplicando compostos de amônio durante a ensilagem para aumentar a proteína bruta e melhorar a estabilidade aeróbica. A suplementação de pastagem e pasto estende o alcance para sistemas extensivos de bovinos de corte onde a forragem da estação seca apresenta um déficit de nitrogênio por períodos prolongados de pastagem.

Análise Geográfica
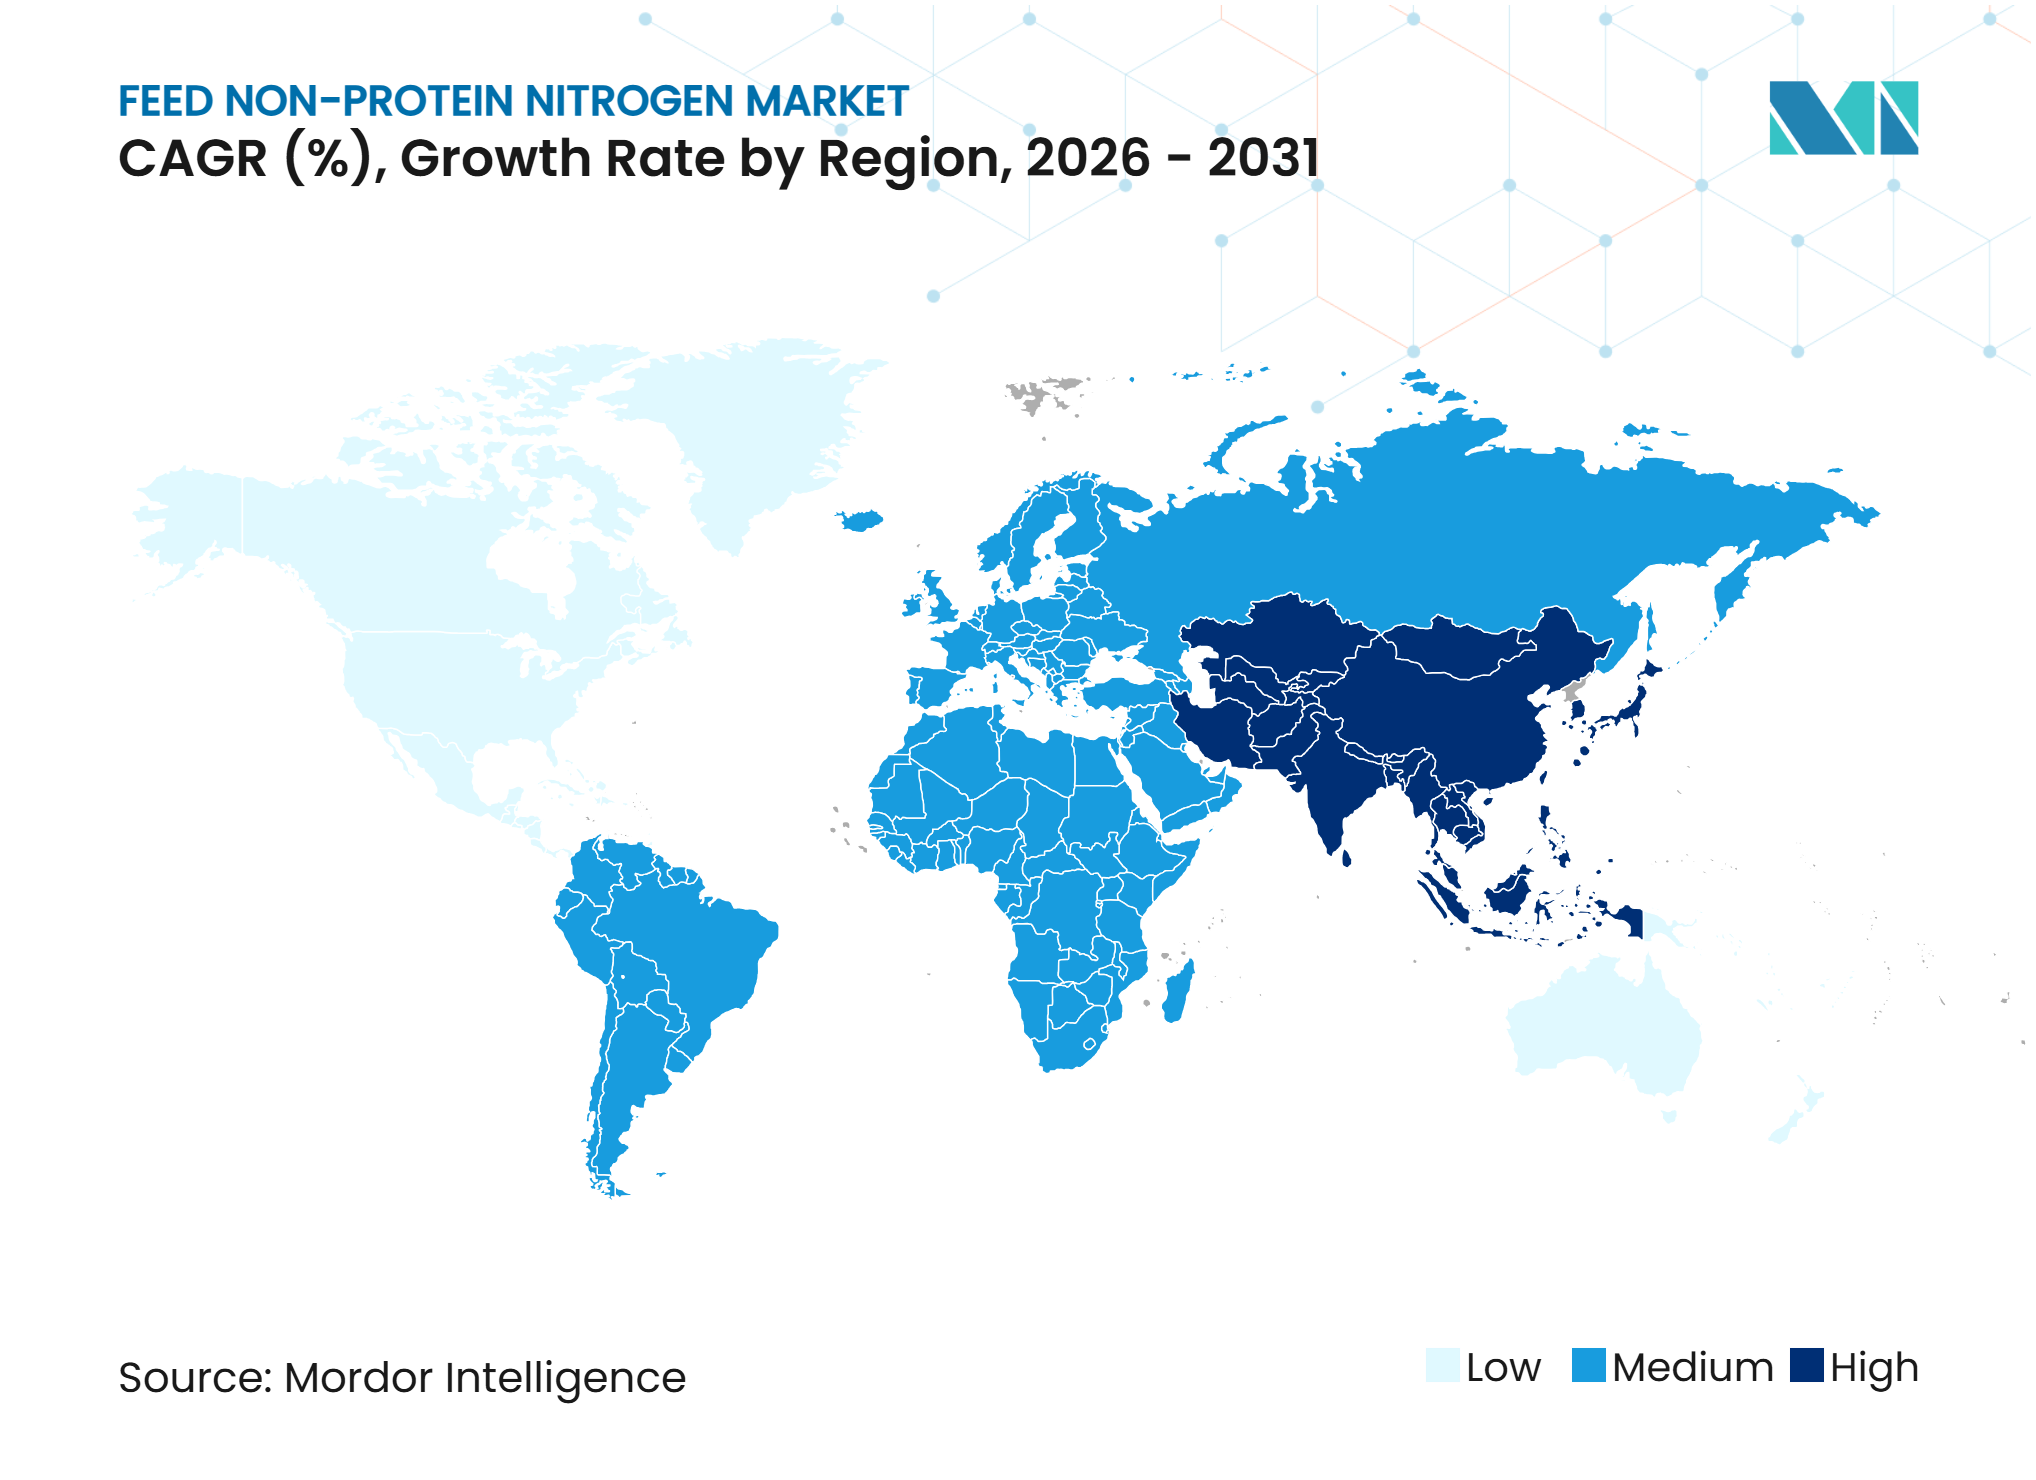
A Ásia-Pacífico representou a maior participação de 38,0% em 2025 e está projetada para crescer ao CAGR mais rápido de 5,4% de 2026 a 2031. A Índia ancora o consumo regional como a maior produtora de leite do mundo, com cooperativas leiteiras e fabricantes de rações compostas gerenciando continuamente os custos de ração. O setor de bovinos de corte em confinamento da China adiciona demanda concentrada por meio de dietas de terminação à base de grãos. As operações de bovinos leiteiros e de corte na Indonésia, Vietnã e Tailândia estão se formalizando, passando de rações misturadas na fazenda para rações compostas adquiridas, o que traz as decisões de suplementação de nitrogênio para os canais de compras comerciais atendidos por grupos regionais de alimentação animal.
A América do Norte e a América do Sul mantêm uma demanda estabelecida enraizada em longa experiência operacional. As fazendas leiteiras comerciais e os confinamentos nos Estados Unidos e no Canadá têm usado ureia de grau alimentar e suplementos líquidos à base de melaço por décadas, apoiados por densa distribuição no interior e fábricas que processam nitrogênio por meio de dosagem automatizada. O Brasil representa o maior mercado sul-americano, onde a terminação em confinamento e a suplementação de pastagem recorrem à ureia. O setor de confinamento da Argentina adiciona volume, embora os movimentos cambiais possam interromper os ciclos de compra e empurrar as aquisições para prazos de contrato mais curtos e tamanhos de pedido menores ao longo da temporada.
A Europa, o Oriente Médio e a África apresentam condições operacionais distintas. Espanha, França e Polônia lideram a fabricação de rações para bovinos na Europa, onde especificações de pureza e graus de baixo biureto regem as decisões de compra. A Federação Europeia de Fabricantes de Rações (FEFAC) previu a produção de rações para bovinos da União Europeia em 45,358 milhões de toneladas métricas para 2026, indicando uma grande base instalada de rações para ruminantes formuladas industrialmente para fornecedores de nitrogênio. No Oriente Médio, a demanda é impulsionada por operações comerciais de bovinos leiteiros e ovinos na Arábia Saudita e na Turquia. O crescimento do rebanho na África Subsaariana apoia o uso de blocos de pastagem e suplementos de lambedura em sistemas extensivos de pastagem.
Cenário Competitivo
Concentração do Mercado
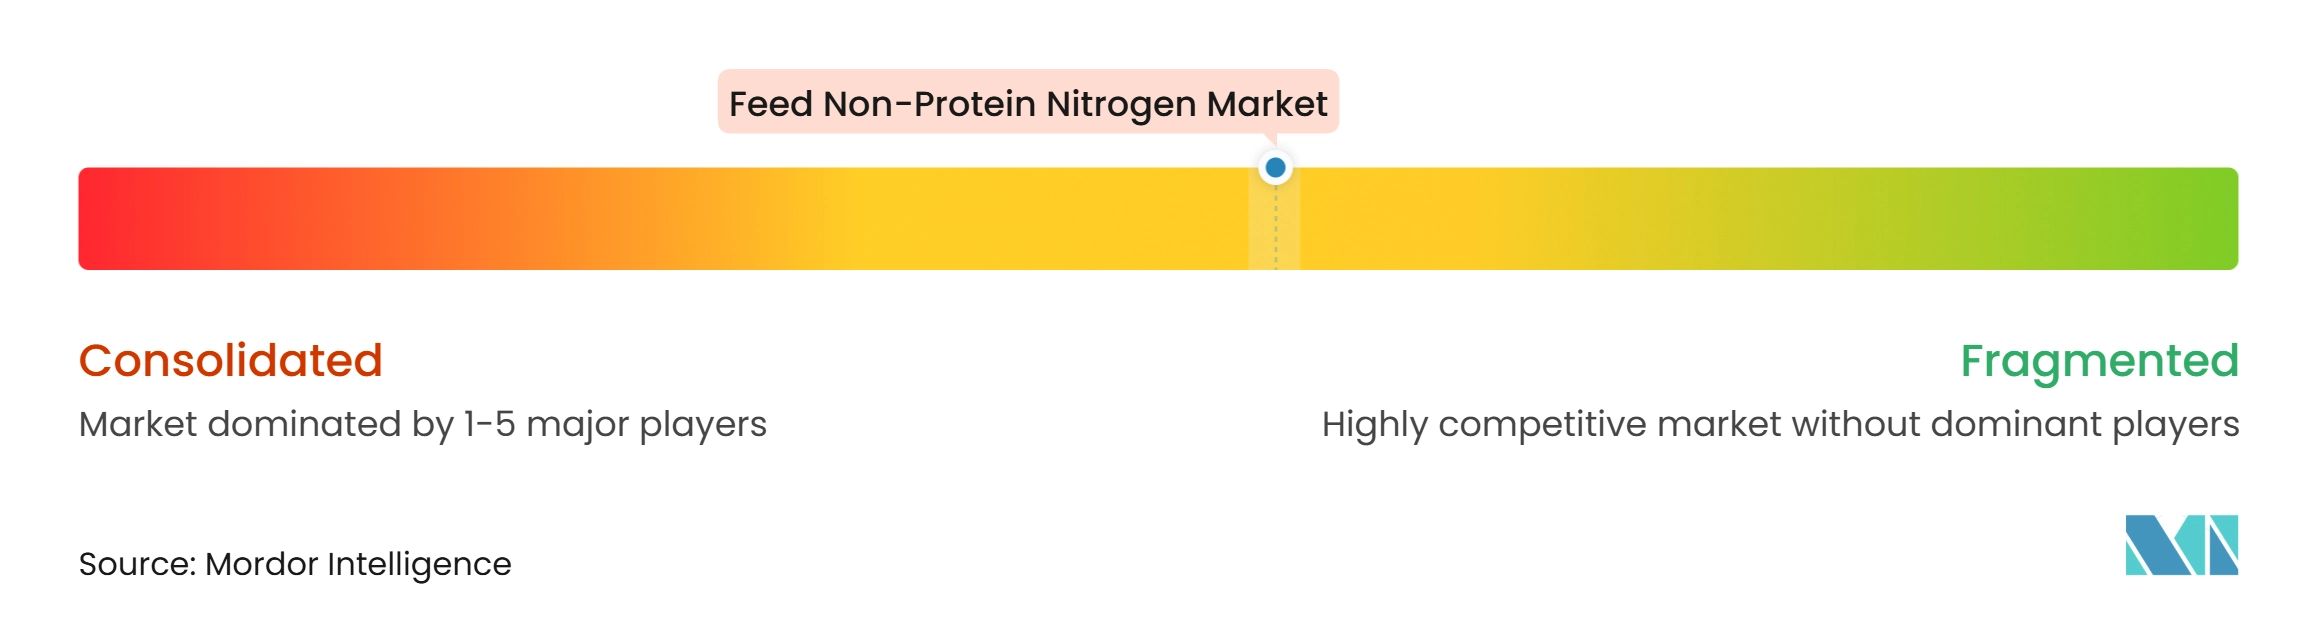
O mercado de nitrogênio não proteico para alimentação animal é moderadamente fragmentado em 2025, com os principais participantes incluindo Yara International ASA, Nutrien Ltd., Saudi Basic Industries Corporation (Saudi Arabian Oil Group), OCI N.V. e Archer-Daniels-Midland Company. A concorrência abrange produtores de nitrogênio a montante e fornecedores de nutrição animal a jusante, com empresas se diferenciando por meio da disponibilidade de ureia de grau alimentar, portfólios de produtos de nitrogênio, capacidades de formulação, redes de distribuição e suporte técnico. A Yara comercializa diretamente ureia de grau alimentar para bovinos e outros ruminantes, enquanto a Saudi Basic Industries Corporation mantém um amplo portfólio de agrinutrientes, incluindo ureia e amônia. Isso cria concorrência em fornecimento de commodities, produtos especiais e soluções orientadas para alimentação animal.
A concorrência também é influenciada pela integração da produção de nitrogênio com redes de distribuição agrícola estabelecidas. Os grandes produtores podem aproveitar a infraestrutura existente, enquanto os fornecedores especializados podem construir valor por meio de formulações específicas para aplicações e serviços técnicos. As empresas que atendem a sistemas de alimentação líquida podem se diferenciar ainda mais combinando fontes de nitrogênio com ingredientes energéticos e outros componentes nutricionais. Essa abordagem desloca a concorrência além do preço básico dos ingredientes para a qualidade da formulação, consistência da entrega, suporte ao gerenciamento de alimentação e conveniência operacional. À medida que os produtores de gado buscam cada vez mais soluções eficientes de ração, os fornecedores com distribuição estabelecida e capacidades técnicas podem fortalecer os relacionamentos com fabricantes de rações, fazendas leiteiras, operações de bovinos de corte e outros usuários comerciais de gado.
O posicionamento competitivo é cada vez mais influenciado pela escala de produção e pela capacidade dos produtores de nitrogênio de garantir capacidade de fornecimento de longo prazo para aplicações à base de ureia. Em março de 2026, a SABIC Agri-Nutrients recebeu aprovação para desenvolver sua sétima planta em Jubail, adicionando 2,6 milhões de toneladas métricas de capacidade anual de ureia e aumentando sua capacidade total de produção de agrinutrientes de aproximadamente 4,8 milhões para 7,4 milhões de toneladas métricas por ano. Essa expansão melhora a disponibilidade de fornecimento e reforça a vantagem de escala da empresa, apoiando sua capacidade de competir por aplicações à base de nitrogênio, incluindo a suplementação de rações para gado.
Líderes do Setor de Nitrogênio Não Proteico para Alimentação Animal
-
Yara International ASA
-
Nutrien Ltd.
-
Saudi Basic Industries Corporation (Saudi Arabian Oil Group)
-
OCI N.V.
-
Archer-Daniels-Midland Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Nitrogênio Não Proteico para Alimentação Animal Empresas cobertas neste relatório
- Yara International ASA
- Archer-Daniels-Midland Company
- Alltech, Inc.
- Fertiberia, S.A.
- Nutrien Ltd.
- SKW Stickstoffwerke Piesteritz GmbH (AGROFERT, a.s.)
- EW Nutrition GmbH (EW GROUP GmbH)
- Kemin Industries, Inc.
- Balchem Corporation
- Saudi Basic Industries Corporation (Saudi Arabian Oil Group)
- OCI N.V.
- Petróleo Brasileiro S.A.
- Westway Feed Products LLC (Hartree Partners, LP)
- Quality Liquid Feeds, Inc.
Desenvolvimentos industriais recentes em Mercado de Nitrogênio Não Proteico para Alimentação Animal
- Junho de 2026: OCI N.V. vendeu uma participação de 50% na OCI Nitrogen para a AGROFERT, a.s. por EUR 110 milhões (USD 119 milhões), transferindo o controle operacional do negócio europeu de produção de nitrogênio. Essa transação afeta diretamente o cenário competitivo de fornecimento de produtos de nitrogênio, incluindo ureia usada na suplementação de rações para gado.
- Março de 2026: A Saudi Basic Industries Corporation (Saudi Arabian Oil Group) recebeu aprovação para uma alocação de matéria-prima para um sétimo complexo de produção em Jubail, o que poderia expandir a capacidade anual de ureia de 4,8 milhões para 7,4 milhões de toneladas métricas, fortalecendo sua posição de fornecimento de nitrogênio.
- Setembro de 2025: Archer-Daniels-Midland Company e Alltech, Inc. assinaram um acordo para estabelecer uma joint venture de alimentação animal na América do Norte combinando 43 fábricas de rações. A rede de fabricação expandida fortalece o acesso a rações formuladas para gado, criando canais mais amplos para a incorporação e distribuição de ingredientes de nitrogênio não proteico.
Escopo do Relatório Global do Mercado de Nitrogênio Não Proteico para Alimentação Animal
O nitrogênio não proteico (NNP) para alimentação animal refere-se a ingredientes de alimentação contendo nitrogênio, como ureia e biureto, que os microrganismos do rúmen convertem em proteína microbiana. É usado principalmente em dietas de ruminantes para suplementar o nitrogênio dietético, apoiar o crescimento microbiano, melhorar a digestão de fibras e reduzir os custos de alimentação.
O relatório do mercado de nitrogênio não proteico para alimentação animal é segmentado por tipo de produto (ureia, biureto, amônia, fosfato de amônio, sulfato de amônio e outros tipos de produto), por forma (seco e líquido), por tipo de animal (bovinos leiteiros, bovinos de corte, ovinos e caprinos, búfalos e não ruminantes), por aplicação (inclusão direta na ração, fabricação de ração composta, enriquecimento de silagem, suplementação de pastagem e pasto, sistemas de alimentação líquida e ração completa enriquecida com nitrogênio não proteico) e por geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Ureia |
| Biureto |
| Amônia |
| Fosfato de Amônio |
| Sulfato de Amônio |
| Outros Tipos de Produto |
| Seco | Prills |
| Grânulos | |
| Pellets | |
| Líquido |
| Bovinos Leiteiros |
| Bovinos de Corte |
| Ovinos e Caprinos |
| Búfalos |
| Não Ruminantes |
| Inclusão Direta na Ração |
| Fabricação de Ração Composta |
| Enriquecimento de Silagem |
| Suplementação de Pastagem e Pasto |
| Sistemas de Alimentação Líquida |
| Ração Completa Enriquecida com Nitrogênio Não Proteico |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Turquia | |
| Emirados Árabes Unidos | |
| Catar | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Marrocos | |
| Quênia | |
| Restante da África |
| Por Tipo de Produto | Ureia | |
| Biureto | ||
| Amônia | ||
| Fosfato de Amônio | ||
| Sulfato de Amônio | ||
| Outros Tipos de Produto | ||
| Por Forma | Seco | Prills |
| Grânulos | ||
| Pellets | ||
| Líquido | ||
| Por Tipo de Animal | Bovinos Leiteiros | |
| Bovinos de Corte | ||
| Ovinos e Caprinos | ||
| Búfalos | ||
| Não Ruminantes | ||
| Por Aplicação | Inclusão Direta na Ração | |
| Fabricação de Ração Composta | ||
| Enriquecimento de Silagem | ||
| Suplementação de Pastagem e Pasto | ||
| Sistemas de Alimentação Líquida | ||
| Ração Completa Enriquecida com Nitrogênio Não Proteico | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Turquia | ||
| Emirados Árabes Unidos | ||
| Catar | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Marrocos | ||
| Quênia | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de nitrogênio não proteico para alimentação animal até 2031?
O tamanho do mercado de nitrogênio não proteico para alimentação animal está projetado para aumentar de 1,28 bilhões de USD em 2026 para 1,62 bilhões de USD até 2031.
Qual categoria animal usa mais nitrogênio não proteico?
Os bovinos leiteiros detiveram a maior participação de 60,0% em 2025 porque as vacas em lactação requerem alto consumo diário de nitrogênio e são comumente alimentadas com rações controladas.
Qual região está crescendo mais rapidamente para esses insumos de alimentação animal?
A Ásia-Pacífico deteve a maior participação de 38,0% em 2025 e está prevista para crescer ao CAGR mais rápido de 5,4% de 2026 a 2031, apoiada pela expansão de bovinos leiteiros e de corte.
O que limita o uso mais amplo de nitrogênio não proteico na alimentação animal?
O risco de toxicidade por amônia, os limites de inclusão, os requisitos de documentação e os custos voláteis da ureia podem reduzir a adoção quando os controles de formulação são limitados.