
Taille et part du marché des azotes non protéiques pour l'alimentation animale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.28 Milliards de dollars |
| Taille du Marché (2031) | 1.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des azotes non protéiques pour l'alimentation animale par Mordor Intelligence
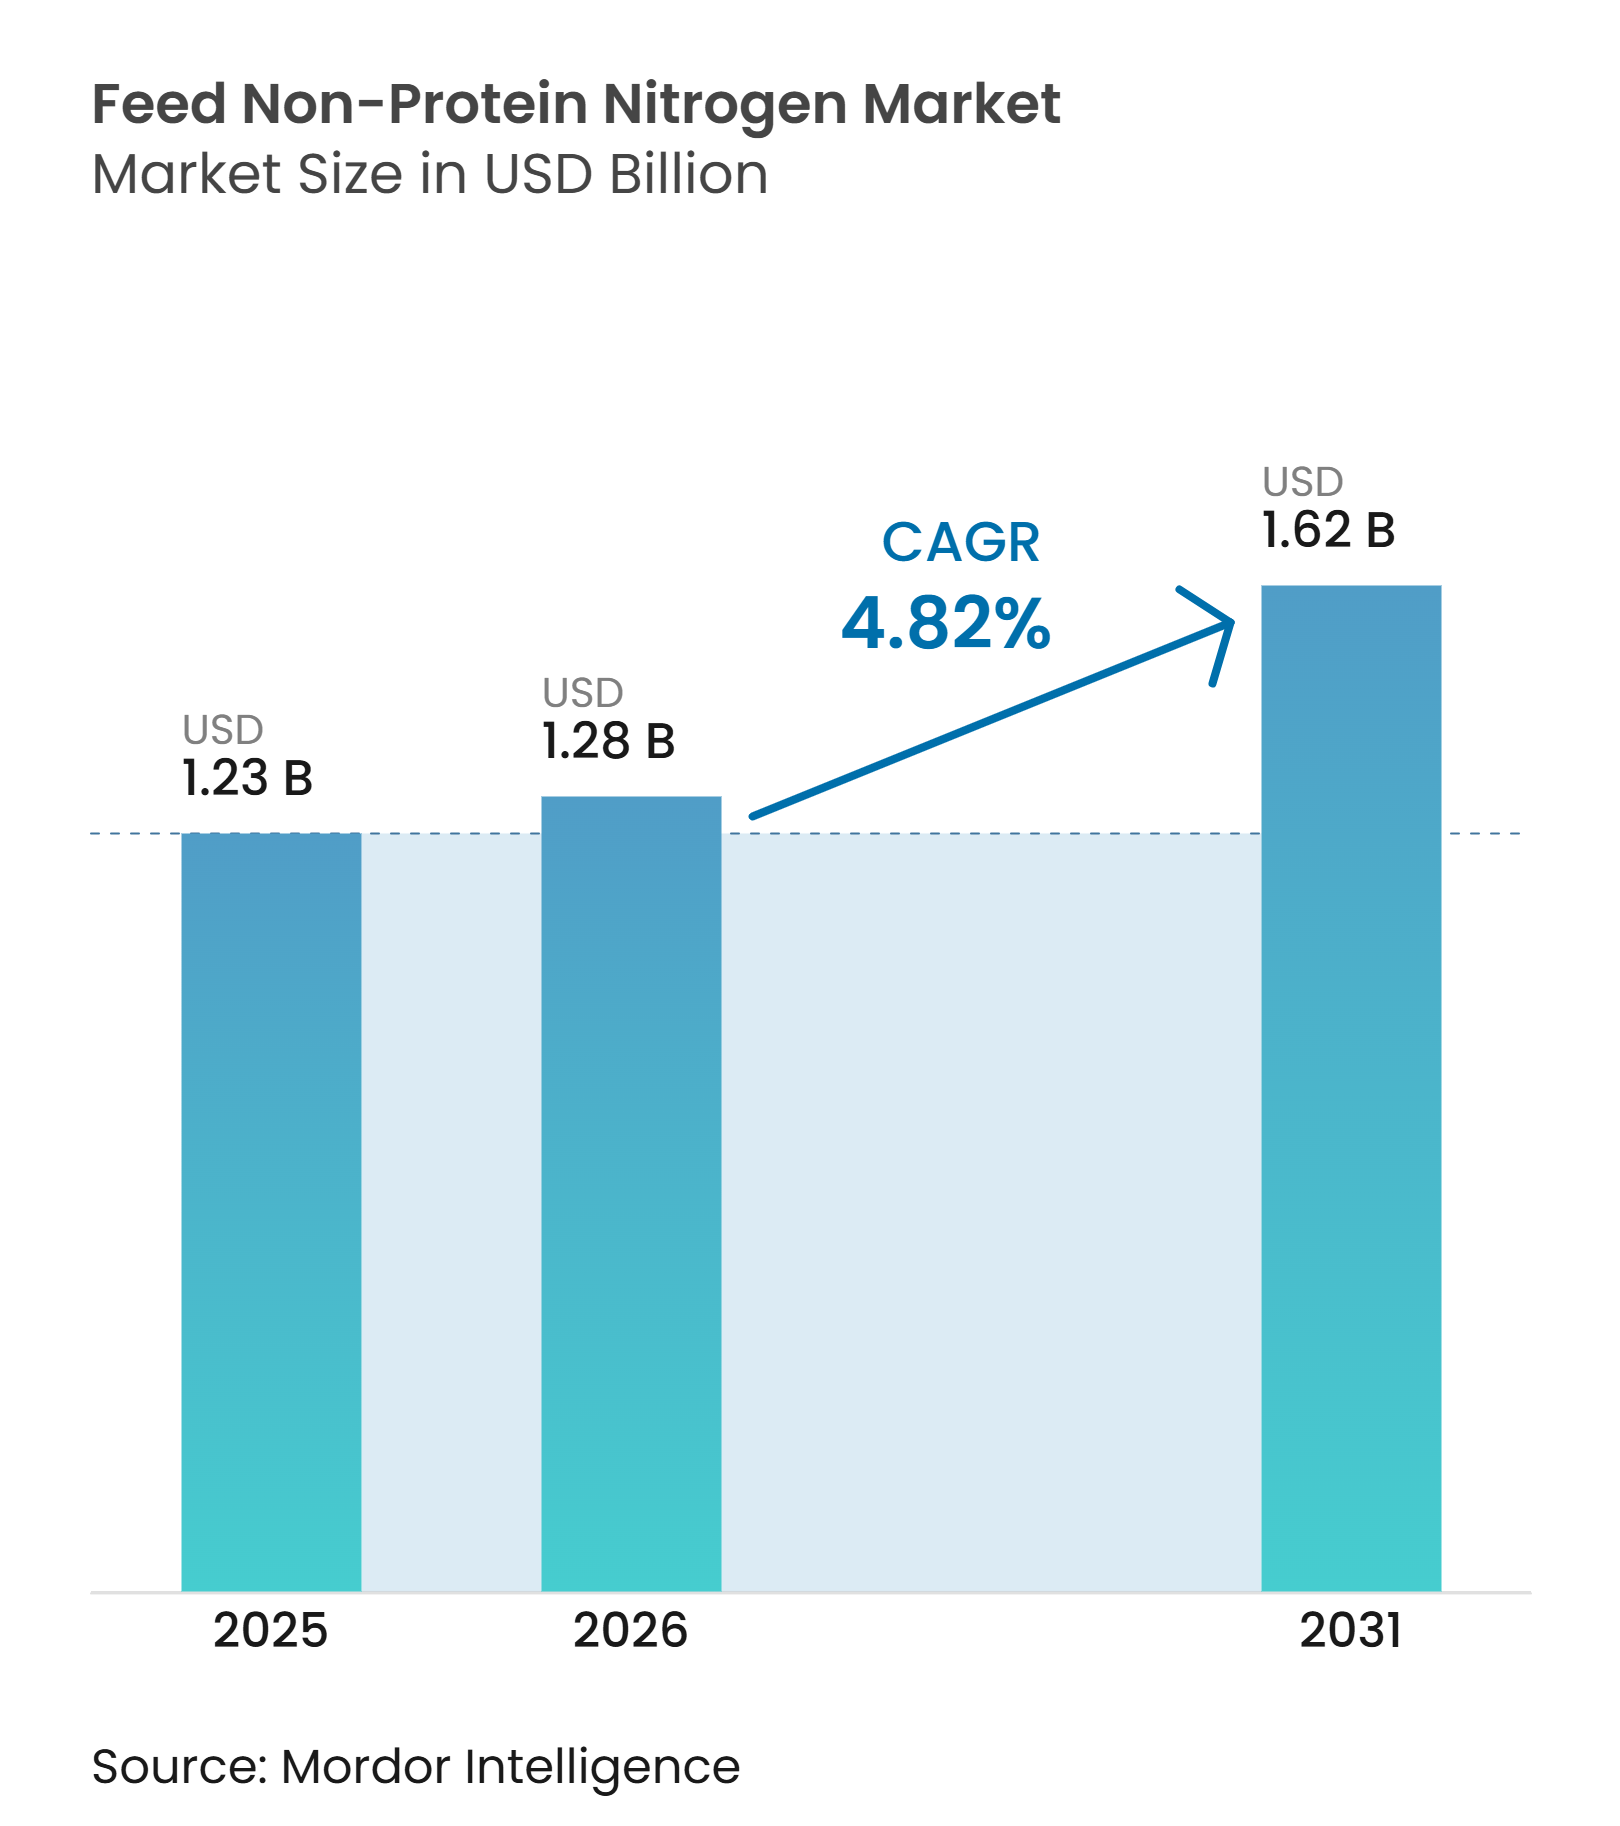
La taille du marché des azotes non protéiques pour l'alimentation animale était évaluée à 1,23 milliard USD en 2025 et devrait croître de 1,28 milliard USD en 2026 à 1,62 milliard USD d'ici 2031, enregistrant un CAGR de 4,82 % de 2026 à 2031. Les azotes non protéiques (ANP) pour l'alimentation animale fournissent aux ruminants un azote équivalent protéique à un coût inférieur à celui de nombreuses farines protéiques conventionnelles. Leur utilisation dépend de l'écart entre les prix des farines protéiques et les coûts d'intrants en urée, ce qui place la tarification des ingrédients au cœur des décisions d'achat. Les grands troupeaux laitiers et bovins soutiennent une demande stable, car les rations des ruminants nécessitent des apports en azote fiables. Les produits à libération lente retiennent l'attention pour leur capacité à gérer la libération d'ammoniac de manière plus progressive et à soutenir des pratiques de formulation plus sûres. Les fournisseurs équilibrent donc la distribution de produits de base à grande échelle avec des produits plus spécialisés destinés aux opérateurs qui exigent un contrôle plus strict de l'alimentation.
Points clés du rapport
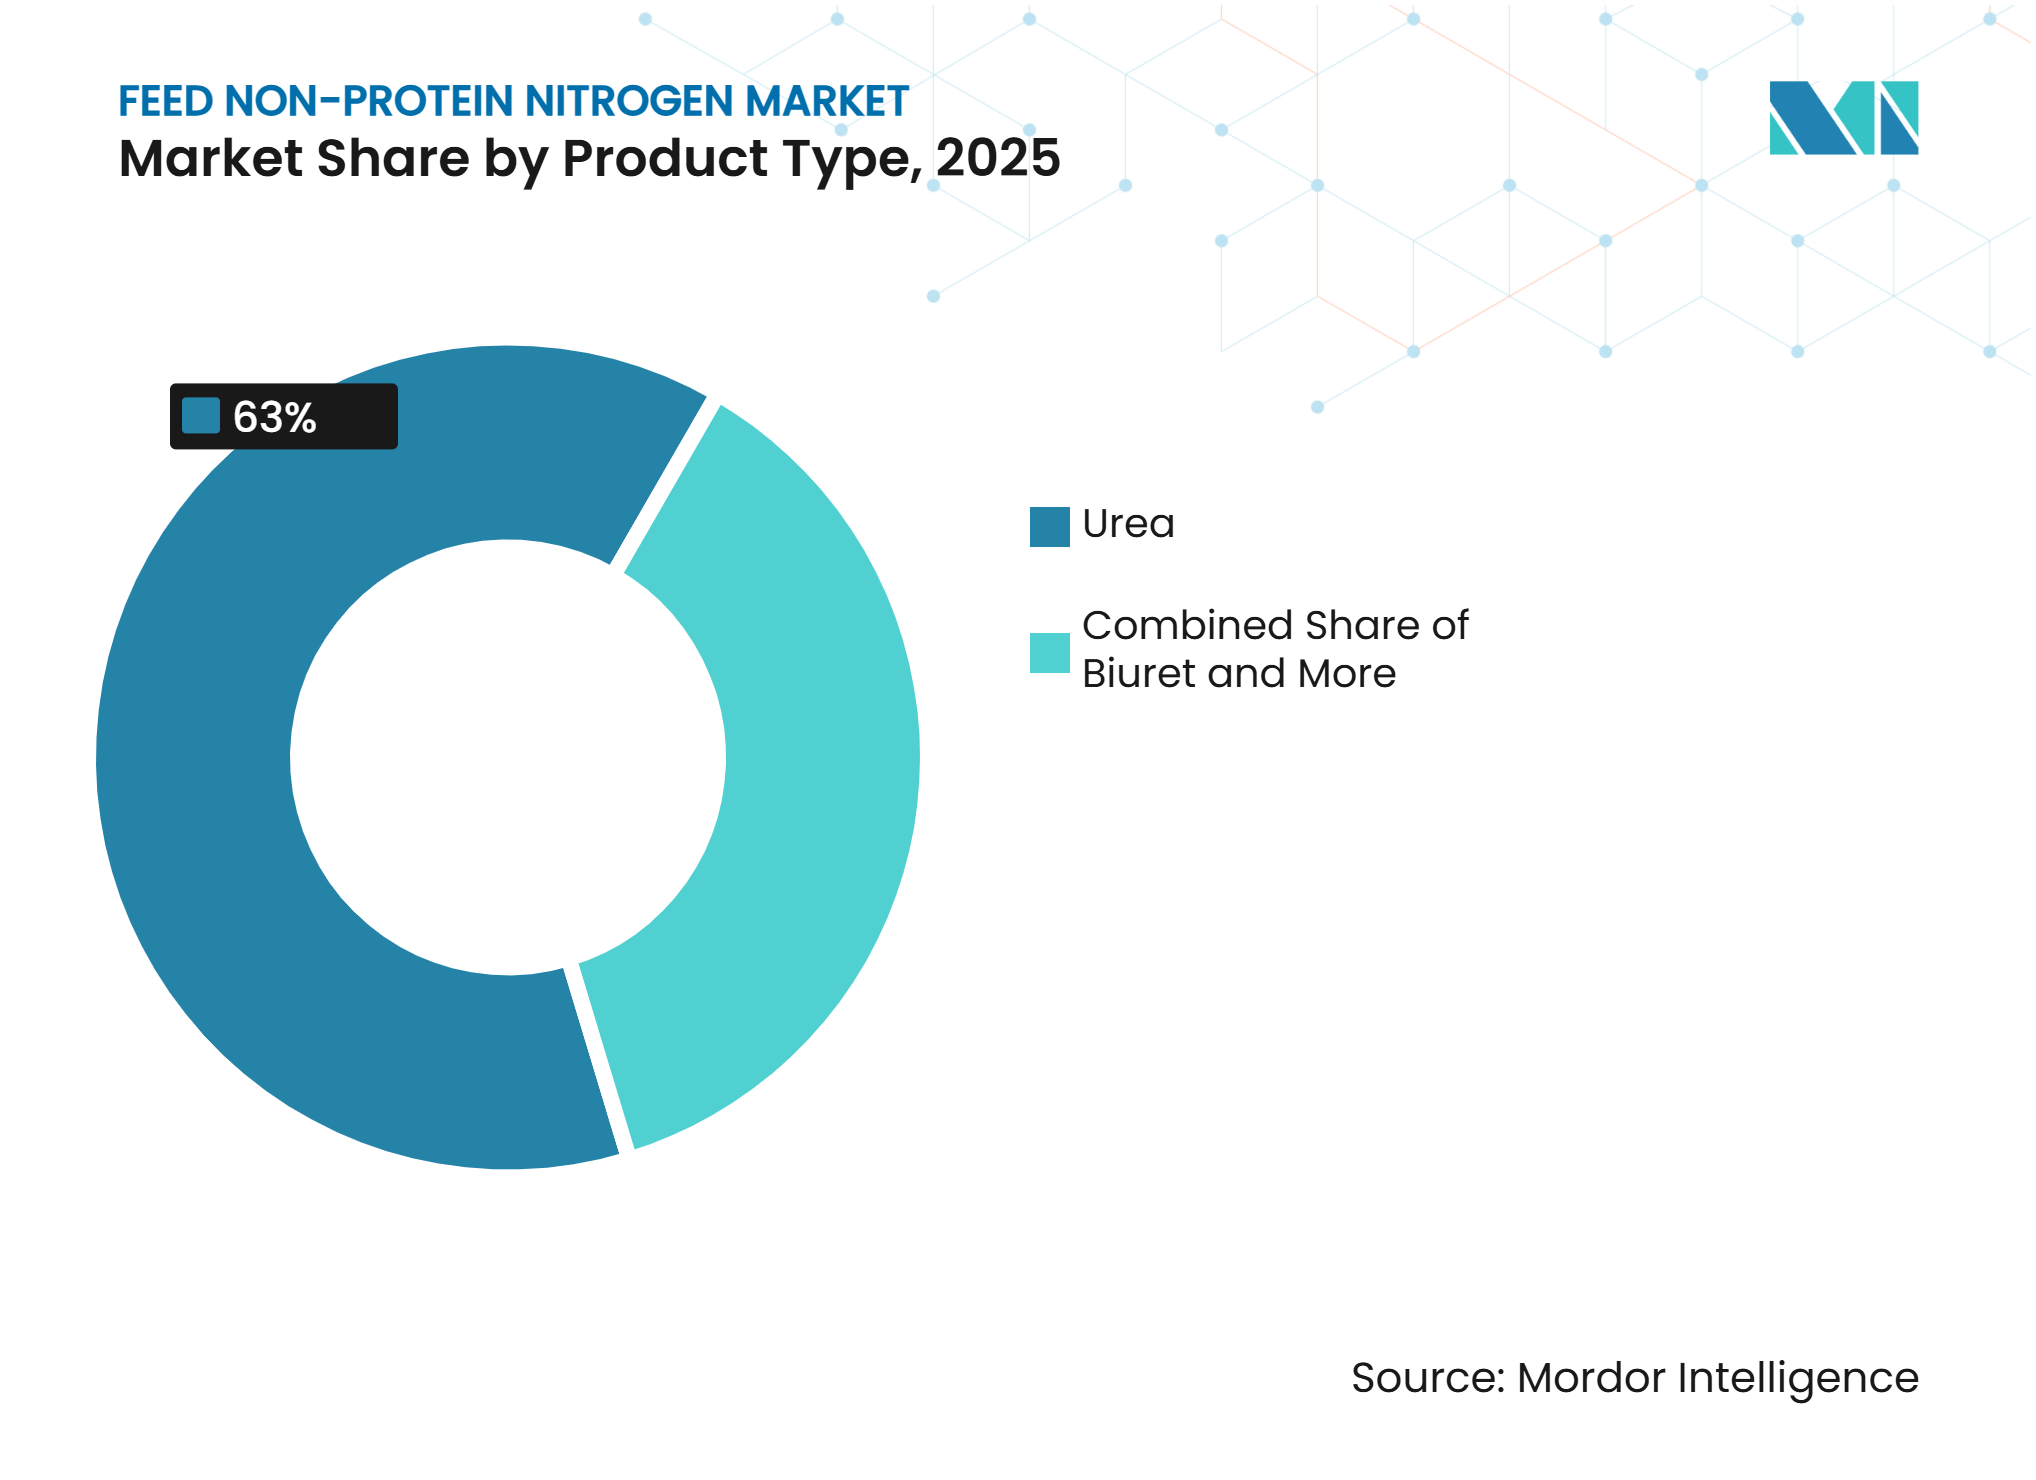
- Par type de produit, l'urée représentait la plus grande part du marché des azotes non protéiques pour l'alimentation animale, soit 63,0 %, en 2025, tandis que le biuret devrait croître au CAGR le plus rapide de 6,5 % de 2026 à 2031.
- Par forme, le segment sec représentait la plus grande part à 75,0 % en 2025, tandis que la taille du marché des azotes non protéiques pour l'alimentation animale sous forme liquide devrait croître au CAGR le plus rapide de 5,8 % de 2026 à 2031.
- Par type d'animal, les bovins laitiers représentaient la plus grande part à 60,0 % en 2025, tandis que les ovins et caprins devraient croître au CAGR le plus rapide de 5,2 % de 2026 à 2031.
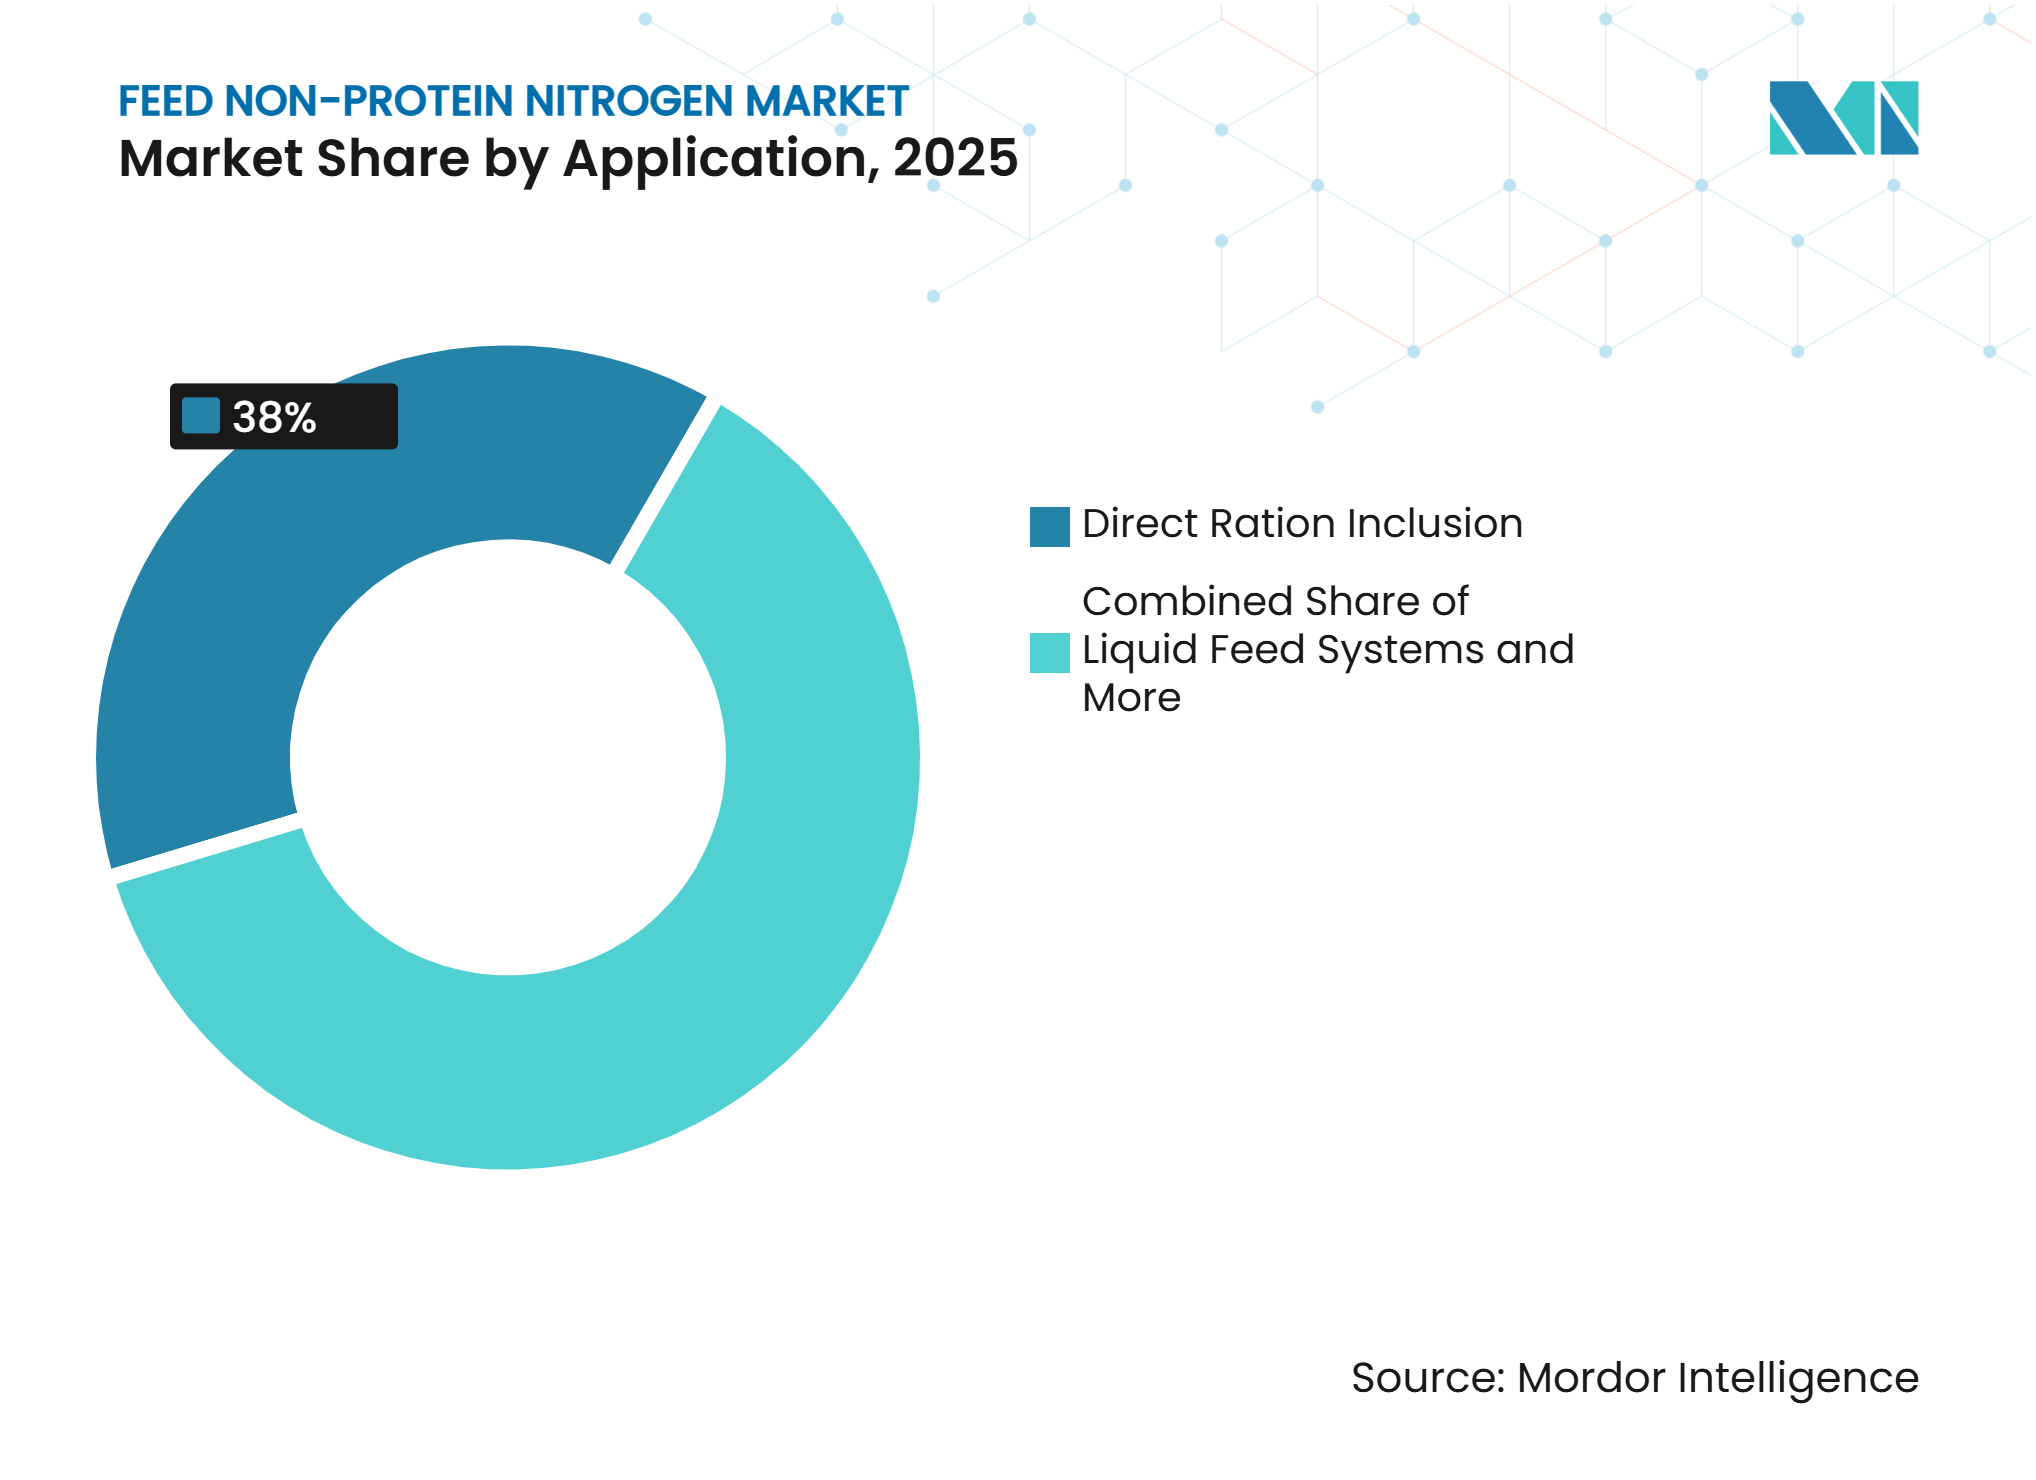
- Par application, l'inclusion directe dans la ration représentait la plus grande part à 38,0 % en 2025, tandis que les aliments complets enrichis en azotes non protéiques devraient croître au CAGR le plus rapide de 5,5 % de 2026 à 2031.
- Par géographie, l'Asie-Pacifique représentait la plus grande part à 38,0 % en 2025 et devrait croître au CAGR le plus rapide de 5,4 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avantage de coût par rapport aux farines protéiques conventionnelles | +1.2% | Mondial, plus marqué en Asie-Pacifique, en Amérique du Sud et en Afrique | Court terme (≤ 2 ans) |
| Expansion de la production laitière et bovine commerciale | +1.0% | Asie-Pacifique, Amérique du Sud et Moyen-Orient | Moyen terme (2-4 ans) |
| Demande croissante de productivité laitière et carnée | +0.8% | Mondial, notamment en Inde, en Asie du Sud-Est et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Volatilité des prix des protéines et optimisation des coûts d'alimentation | +0.6% | Mondial, notamment en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Formulations d'azotes non protéiques à libération lente et encapsulées | +0.5% | Amérique du Nord, Europe et principaux marchés laitiers d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Alimentation de précision et efficacité d'utilisation de l'azote | +0.4% | Amérique du Nord, Europe et Australasie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Avantage de coût par rapport aux farines protéiques conventionnelles
La conversion ruminale des azotes non protéiques en protéines microbiennes permet aux formulateurs d'aliments de satisfaire une partie des besoins en protéines d'une ration avec une source d'azote moins coûteuse. Cette substitution devient plus avantageuse à mesure que le coût des tourteaux d'oléagineux achetés augmente. Le Département de l'agriculture des États-Unis (USDA) a projeté le prix moyen saisonnier de la farine de soja pour la campagne 2026/27 à 310,00 USD par tonne courte dans ses estimations mondiales de l'offre et de la demande agricoles d'août 2026Estimations mondiales de l'offre et de la demande agricoles, WASDE-1, usda.gov.">[1]. À ce coût, les modèles de formulation à moindre coût restent orientés vers les azotes non protéiques, et les opérateurs laitiers et bovins traduisent cela en volume d'achat récurrent.
Expansion de la production laitière et bovine commerciale
Les systèmes laitiers et bovins commerciaux élargissent la taille des troupeaux et la production journalière par exploitation, plaçant davantage d'animaux sous des rations formulées en continu. Les perspectives agricoles 2026 de l'Organisation de coopération et de développement économiques (OCDE) et de l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) prévoient une croissance de la production mondiale de lait à 2,0 % par an, atteignant 1 223 millions de tonnes métriques d'ici 2035Perspectives agricoles OCDE-FAO 2-2035 : Produits laitiers, oecd.org.">[2]. Chaque animal laitier supplémentaire porte un besoin en azote permanent, de sorte que la croissance du troupeau se traduit par un prélèvement récurrent d'azotes non protéiques. Les usines d'aliments qui se développent parallèlement à ces troupeaux stimulent la demande pour les canaux de rations et d'aliments composés.
Demande croissante de productivité laitière et carnée
Les producteurs sont évalués sur la production par animal, ce qui place une prime sur les intrants de ration qui convertissent l'azote en une réponse de production mesurable. Une recherche publiée en 2025 dans Agriculture, une revue MDPI, a enregistré une augmentation de 13,3 % du gain de poids quotidien moyen chez des taureaux Holstein à l'engraissement nourris avec de l'urée à libération lente combinée à de la mélasse. Des gains de cette ampleur donnent aux nutritionnistes un argument de performance documenté en faveur des formats à libération contrôlée, et chaque ration convertie engage l'exploitation à poursuivre ses achats d'azotes non protéiques dans les programmes d'alimentation laitière et bovine.
Formulations d'azotes non protéiques à libération lente et encapsulées
Le revêtement et l'encapsulation ralentissent l'hydrolyse de l'urée dans le rumen, permettant à l'ammoniac de devenir disponible en phase avec l'énergie libérée lors de la fermentation des glucides. Une étude de 2025 publiée dans le Journal of Agriculture and Food Research par Elsevier a rapporté que la production de lait corrigée pour l'énergie est passée de 18,1 à 19,5 kilogrammes par jour chez des vaches Holstein supplémentées avec de l'urée à libération lenteLa supplémentation en urée à libération lente améliore les performances laitières chez les vaches laitières, sciencedirect.com.">[3]. Des gains de cette ampleur permettent aux fournisseurs de fixer le prix des grades à libération contrôlée en fonction des performances mesurées, et les exploitations qui les adoptent ont tendance à renouveler leurs achats, augmentant la valeur réalisée par tonne sur le marché des azotes non protéiques pour l'alimentation animale.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque de toxicité à l'ammoniac et de sécurité de formulation | -0.5% | Mondial, avec un risque plus élevé dans les systèmes de petits exploitants en Asie et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Limites réglementaires d'inclusion et charge documentaire | -0.4% | Europe, Amérique du Nord et Australasie | Moyen terme (2-4 ans) |
| Volatilité des prix du gaz naturel et de l'urée | -0.6% | Mondial, notamment en Europe et en Asie du Sud | Court terme (≤ 2 ans) |
| Concurrence des technologies alternatives de protéines et de rumen | -0.3% | Amérique du Nord, Europe et principaux marchés laitiers d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Limites réglementaires d'inclusion et charge documentaire
L'inclusion des azotes non protéiques est plafonnée par les réglementations sur les aliments pour animaux dans les principaux marchés, et les règles d'étiquetage exigent des limites déclarées sur les protéines brutes équivalentes provenant de ces sources. Ces plafonds fixent le taux d'inclusion maximal par tonne de ration, limitant le volume qu'un fournisseur peut vendre à un troupeau donné. L'augmentation d'une limite ou l'introduction d'une nouvelle formulation nécessite un dossier de sécurité et d'efficacité qui doit franchir un processus d'autorisation en plusieurs étapes avant que le produit puisse être commercialisé. Les plafonds réglementés et les délais d'autorisation maintiennent donc le volume du marché en deçà de ce que la seule économie des coûts permettrait.
Volatilité des prix du gaz naturel et de l'urée
L'urée de qualité alimentaire est tarifée le long de la chaîne de valeur de l'ammoniac, ce qui signifie que les coûts du gaz naturel et les perturbations du commerce de l'azote affectent directement ce que paient les fabricants d'aliments pour animaux. Le Groupe de la Banque mondiale a rapporté que les prix de l'urée en avril 2026 avaient augmenté de 80 % depuis février. Des fluctuations de cette ampleur éliminent la marge de coût qui justifie les azotes non protéiques dans la formulation à moindre coût, incitant les acheteurs à restreindre leurs commandes aux besoins immédiats jusqu'à la stabilisation des prix. Cet achat différé supprime le volume contracté sur le marché des azotes non protéiques pour l'alimentation animale pendant les périodes de prix élevés de l'azote.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'urée domine le volume et le biuret soutient la croissanceL'urée représentait la plus grande part du marché des azotes non protéiques pour l'alimentation animale, soit 63,0 %, en 2025. Sa large disponibilité, ses pratiques de manipulation établies et sa compatibilité avec les systèmes d'alimentation des ruminants soutiennent sa position dominante. L'urée fournit une source d'azote concentrée que les micro-organismes du rumen peuvent convertir en protéines microbiennes lorsqu'une énergie fermentescible suffisante est disponible. Les fabricants d'aliments pour animaux et les éleveurs peuvent donc l'incorporer dans des rations équilibrées tout en gérant les coûts protéiques. Son utilisation établie dans la production laitière et bovine soutient également une demande constante. Ces facteurs renforcent l'urée en tant que principal type de produit dans les applications d'alimentation commerciales et à la ferme.
Le biuret devrait croître au CAGR le plus rapide de 6,5 % de 2026 à 2031. Ses caractéristiques de libération contrôlée de l'azote offrent une alternative aux producteurs recherchant une disponibilité en azote ruminal plus progressive par rapport à l'urée conventionnelle. Les composés spéciaux peuvent également soutenir des formulations nécessitant un meilleur contrôle de l'utilisation de l'azote, notamment lorsque la composition des aliments et la fréquence d'alimentation varient. Le phosphate d'ammonium et le sulfate d'ammonium fournissent de l'azote supplémentaire aux côtés de nutriments minéraux, élargissant leur utilité dans des applications d'alimentation spécialisées. Cette diversification des produits permet aux fabricants de répondre à différentes exigences de ration tout en soutenant la demande de distribution contrôlée de l'azote et en réduisant la dépendance à la supplémentation conventionnelle à base d'urée.



Par forme :
les produits secs restent prédominants et les produits liquides progressent dans les systèmes contrôlésLe segment sec représentait la plus grande part à 75,0 % en 2025. Les prills, granulés et pellets transitent par les équipements de mélange en discontinu et en continu des usines d'aliments sans infrastructure de manutention supplémentaire, et leur stabilité au stockage résiste aux longues routes d'approvisionnement intérieures et aux climats humides. Les prills sont largement spécifiés en raison de leur forme régulière et de leur densité constante qui favorisent une pesée précise dans les systèmes de dosage automatisés. Les fabricants d'aliments composés et les grandes fermes disposant d'équipements de manutention existants peuvent adopter les formats secs sans investissement en capital supplémentaire, ce qui maintient cette forme au cœur de la production de rations courantes dans les usines d'aliments composés et les opérations de mélange à la ferme.
Le segment liquide du marché des azotes non protéiques pour l'alimentation animale devrait croître au CAGR le plus rapide de 5,8 % de 2026 à 2031. Les compléments liquides distribués par les systèmes de ration totale mélangée coordonnent la libération de l'azote avec la disponibilité des sucres, soutenant la synthèse des protéines microbiennes dans le rumen. Les supports à base de mélasse permettent aux fournisseurs de mélanger l'azote avec l'énergie et les minéraux en une seule livraison, et les équipements de dosage mesuré donnent aux opérateurs un contrôle plus précis des taux d'inclusion. Les programmes de pâturage et de parcours en Amérique du Nord, en Amérique du Sud et en Australie s'appuient sur des formulations liquides lorsque la distribution de matières sèches est difficile sur de vastes unités de pâturage.
Par type d'animal :
les bovins laitiers occupent la plus grande position et les ovins et caprins croissent plus rapidementLes bovins laitiers représentaient la plus grande part à 60,0 % en 2025. Les vaches en lactation ont des besoins journaliers élevés en azote, et les rations laitières sont déjà formulées autour d'objectifs de protéines dégradables dans le rumen, ce qui facilite l'incorporation des azotes non protéiques dans les spécifications existantes. Les gestionnaires de troupeaux disposant de contrôles de mélange et d'un approvisionnement constant en énergie fermentescible peuvent maintenir l'inclusion à des niveaux sûrs. Les bovins de boucherie se classent en deuxième position, avec des programmes d'engraissement en parcs d'engraissement en Amérique du Nord, au Brésil et en Australie associant l'urée à de l'amidon rapidement fermentescible dans des régimes à base de céréales, soutenant un prélèvement stable tout au long du cycle d'engraissement.
Les ovins et caprins devraient croître au CAGR le plus rapide de 5,2 % de 2026 à 2031. L'expansion commerciale des troupeaux au Moyen-Orient, en Afrique du Nord et en Asie du Sud pousse les producteurs vers des formats de compléments abordables, avec des blocs azotés et des compléments à lécher adaptés aux systèmes extensifs avec une infrastructure d'alimentation limitée. La demande croissante de viande ovine et de lait de chèvre offre aux petits exploitants des revenus qui justifient le coût des compléments. Les troupeaux de buffles en Asie du Sud et en Asie du Sud-Est contribuent à un volume supplémentaire, tandis que les applications non ruminantes se déroulent dans les conditions d'inclusion fixées par les réglementations nationales sur les aliments pour animaux dans chaque marché.
Par application :
l'inclusion directe dans la ration est en tête et les aliments complets enrichis en azotes non protéiques croissent plus rapidementL'inclusion directe dans la ration représentait la plus grande part à 38,0 % en 2025. Les fermes laitières commerciales et les parcs d'engraissement ajoutent de l'urée ou des sels d'ammonium directement dans des formulations de ration totale mélangée contrôlées, maintenant l'ingrédient dans le processus de conception de ration propre à la ferme et les contrôles qualité existants. Les nutritionnistes peuvent ajuster rapidement l'inclusion à mesure que l'analyse des fourrages évolue. La fabrication d'aliments composés se classe en deuxième position, combinant les azotes non protéiques avec des ingrédients énergétiques, des minéraux et des vitamines avant la livraison, ce qui convient aux fermes qui préfèrent un produit fini et moins d'étapes de manutention sur site au point d'alimentation.
Les aliments complets enrichis en azotes non protéiques devraient croître au CAGR le plus rapide de 5,5 % de 2026 à 2031. Les fabricants intégrés en Asie et en Amérique du Sud élaborent des rations complètes qui fournissent l'azote dans le cadre d'un package nutritionnel plus large, supprimant le travail de formulation à la ferme et standardisant les résultats d'alimentation dans les troupeaux qu'ils approvisionnent. L'enrichissement des ensilages offre une autre voie en appliquant des composés d'ammonium lors de l'ensilage pour augmenter les protéines brutes et améliorer la stabilité aérobie. La supplémentation des pâturages et des parcours étend la portée aux systèmes bovins extensifs où le fourrage de saison sèche présente un déficit en azote pour des périodes de pâturage prolongées.

Analyse géographique
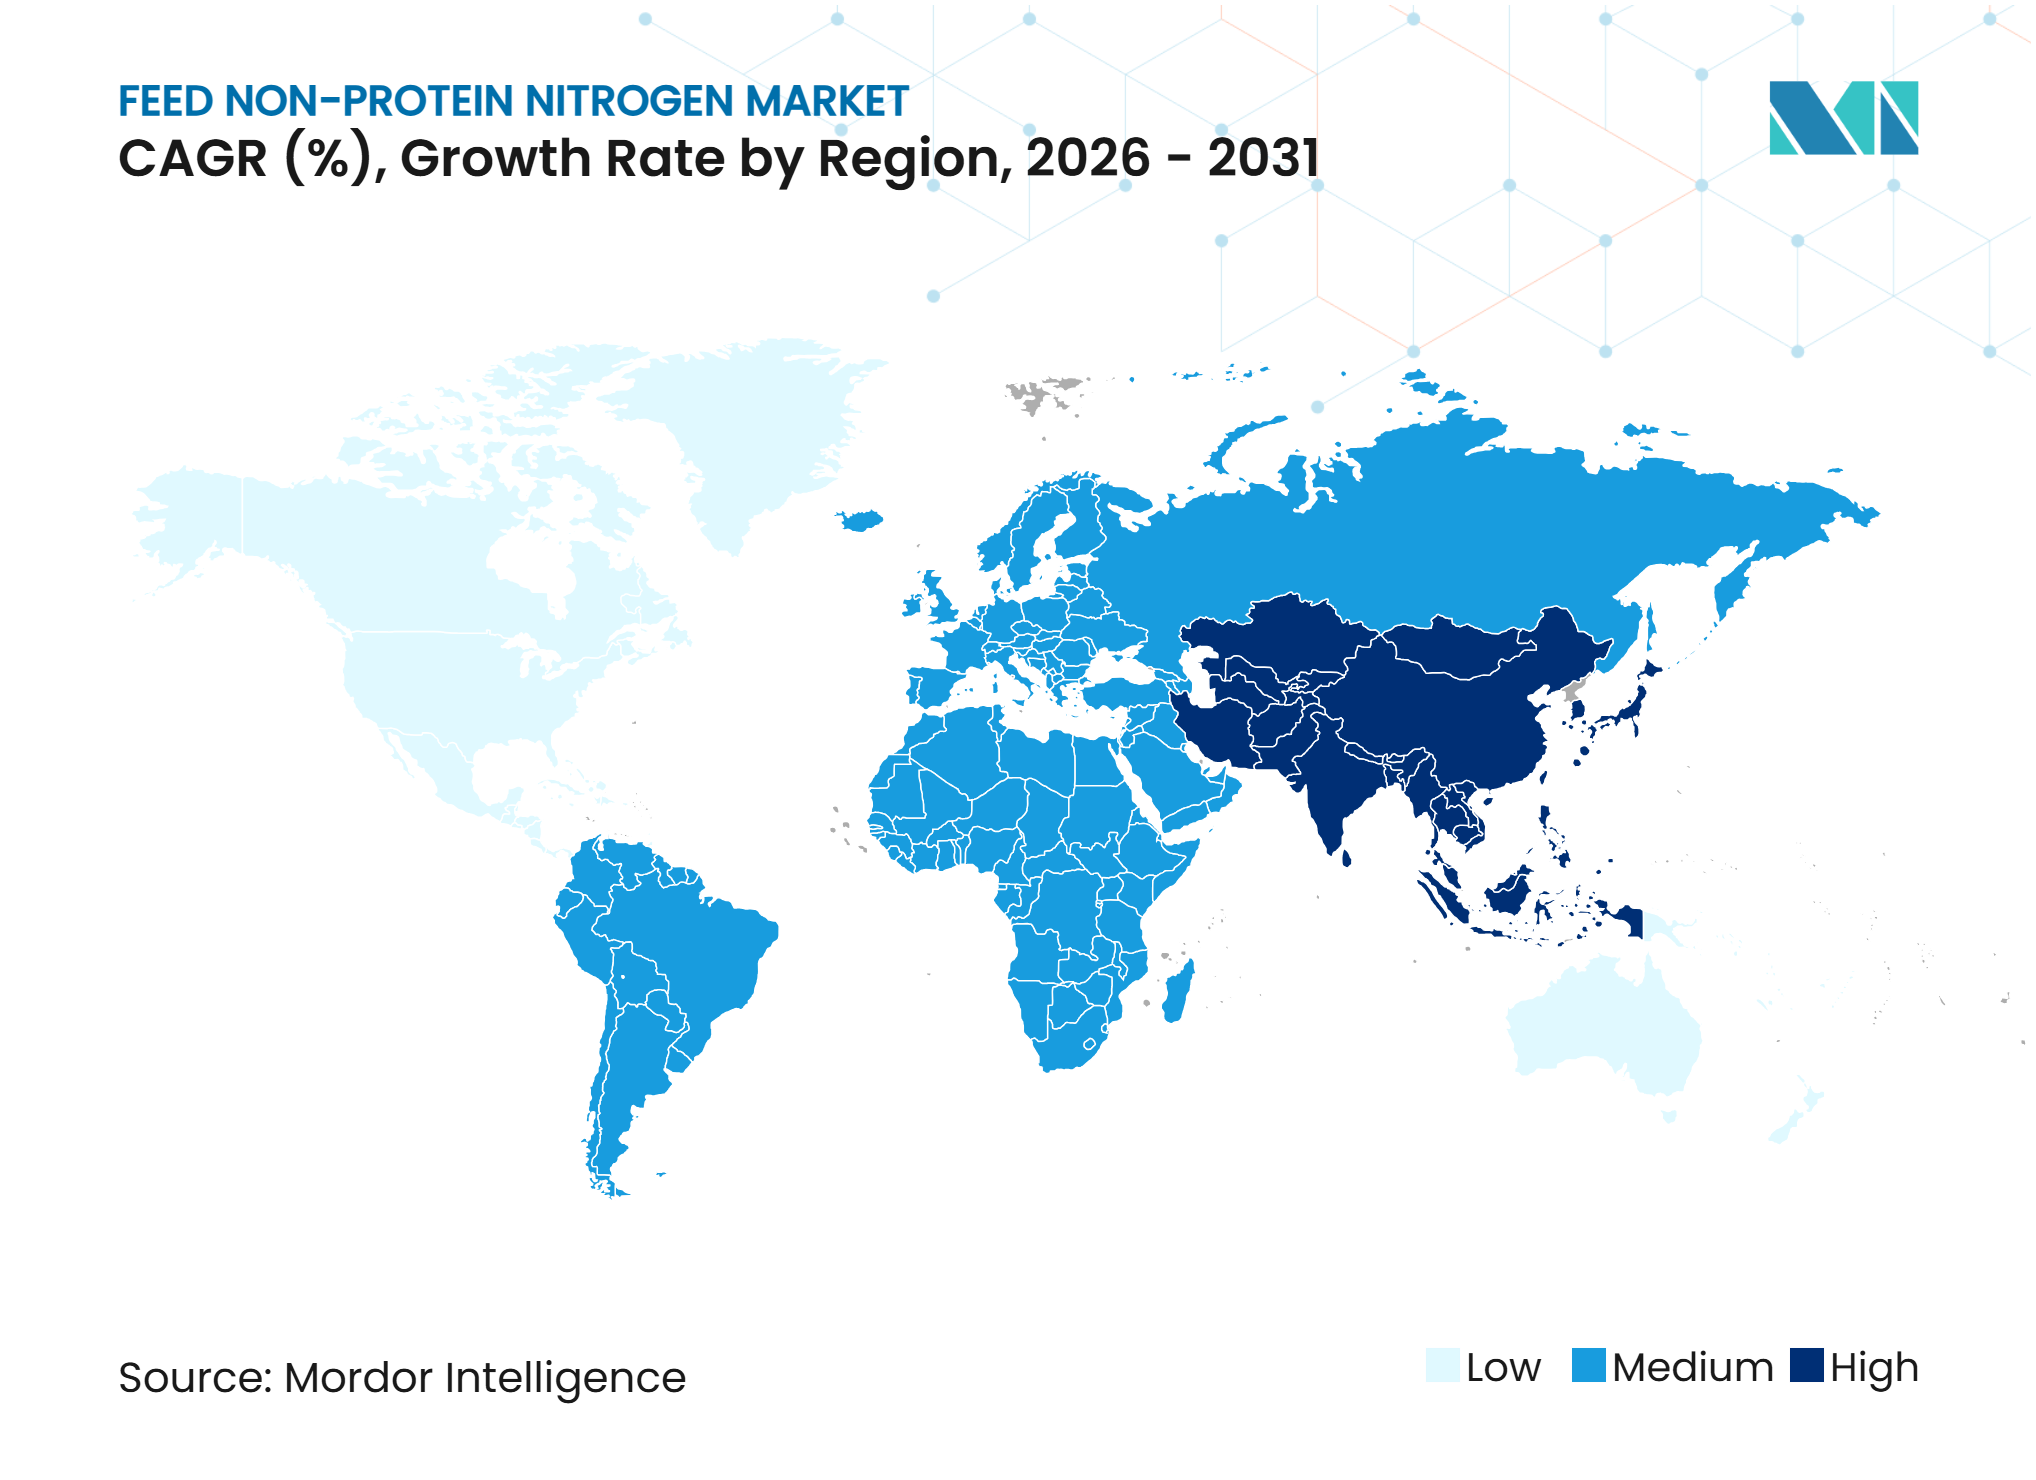
L'Asie-Pacifique représentait la plus grande part à 38,0 % en 2025 et devrait croître au CAGR le plus rapide de 5,4 % de 2026 à 2031. L'Inde ancre la consommation régionale en tant que premier producteur mondial de lait, avec des laiteries coopératives et des fabricants d'aliments composés gérant continuellement les coûts de ration. Le secteur bovin en parcs d'engraissement en Chine ajoute une demande concentrée grâce à des régimes d'engraissement à base de céréales. Les exploitations laitières et bovines en Indonésie, au Vietnam et en Thaïlande se formalisent, passant des rations mélangées à la ferme aux aliments composés achetés, ce qui intègre les décisions de supplémentation en azote dans les canaux d'approvisionnement commerciaux desservis par les groupes d'alimentation régionaux.
L'Amérique du Nord et l'Amérique du Sud maintiennent une demande établie ancrée dans une longue expérience opérationnelle. Les laiteries commerciales et les parcs d'engraissement aux États-Unis et au Canada utilisent depuis des décennies de l'urée de qualité alimentaire et des compléments liquides à base de mélasse, soutenus par une distribution intérieure dense et des usines qui traitent l'azote par dosage automatisé. Le Brésil représente le plus grand marché d'Amérique du Sud, où l'engraissement en parcs et la supplémentation des pâturages font tous deux appel à l'urée. Le secteur des parcs d'engraissement en Argentine ajoute du volume, bien que les mouvements de devises puissent perturber les cycles d'achat et pousser les achats vers des termes contractuels plus courts et des tailles de commande plus petites tout au long de la saison.
L'Europe, le Moyen-Orient et l'Afrique présentent des conditions opérationnelles distinctes. L'Espagne, la France et la Pologne sont en tête de la fabrication d'aliments pour bovins en Europe, où les spécifications de pureté et les grades à faible teneur en biuret régissent les décisions d'achat. La Fédération européenne des fabricants d'aliments composés (FEFAC) a prévu une production d'aliments pour bovins de l'Union européenne à 45,358 millions de tonnes métriques pour 2026, indiquant une large base installée de rations ruminantes formulées industriellement pour les fournisseurs d'azote. Au Moyen-Orient, la demande est portée par les exploitations laitières commerciales et ovines en Arabie saoudite et en Turquie. La croissance des troupeaux en Afrique subsaharienne soutient l'utilisation de blocs de parcours et de compléments à lécher dans les systèmes de pâturage extensifs.
Paysage concurrentiel
Concentration du Marché
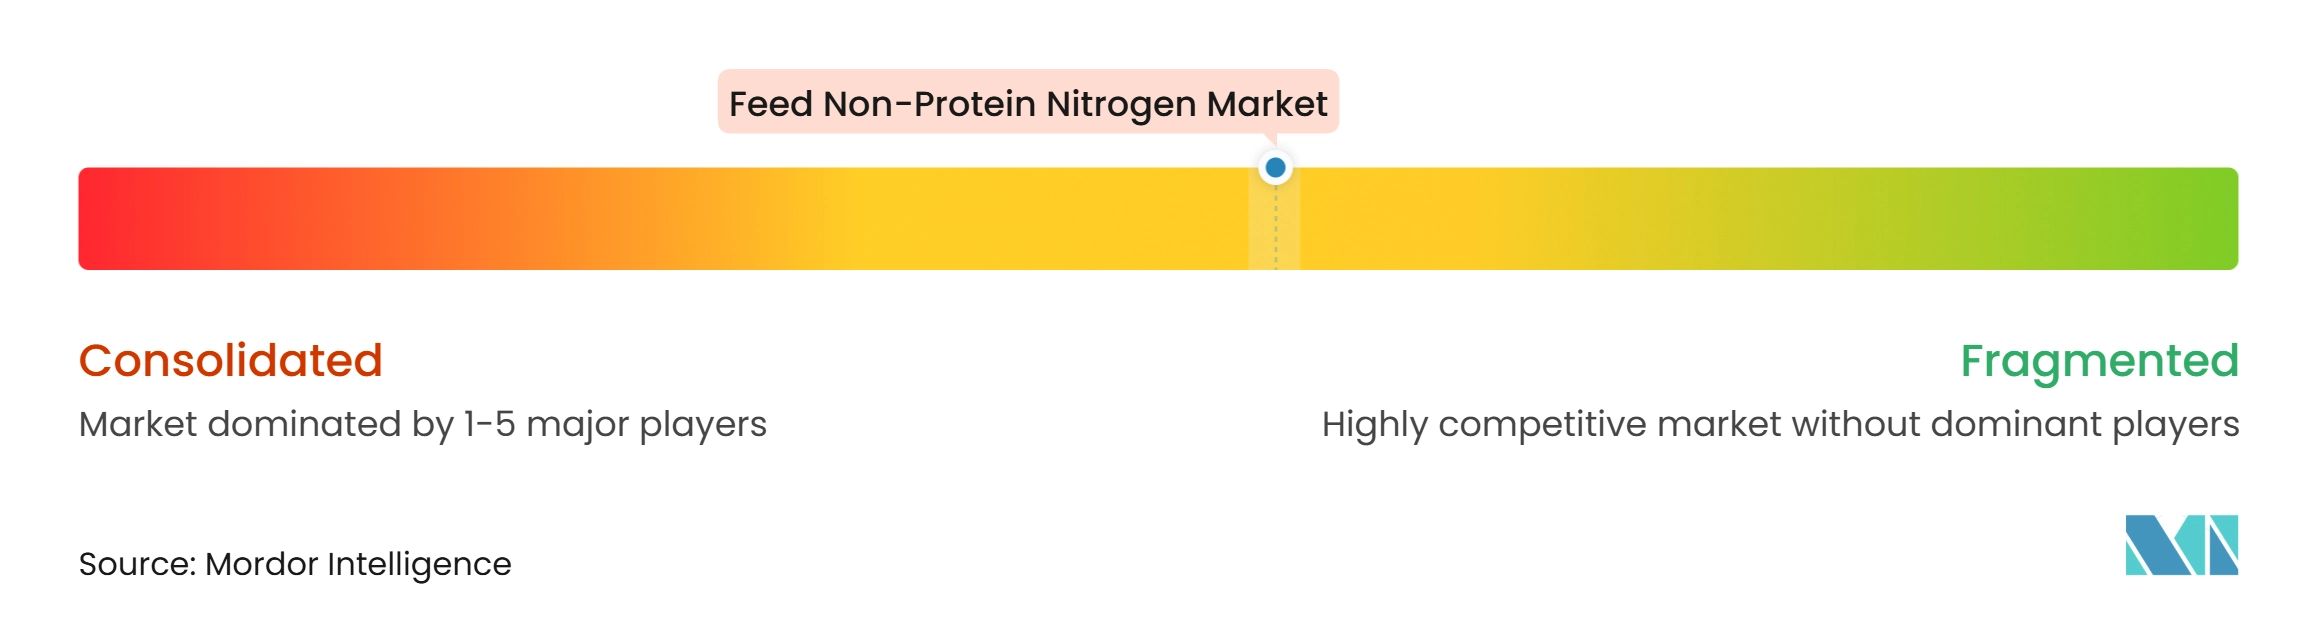
Le marché des azotes non protéiques pour l'alimentation animale est modérément fragmenté en 2025, avec des acteurs clés notamment Yara International ASA, Nutrien Ltd., Saudi Basic Industries Corporation (Saudi Arabian Oil Group), OCI N.V. et Archer-Daniels-Midland Company. La concurrence s'étend des producteurs d'azote en amont aux fournisseurs de nutrition animale en aval, les entreprises se différenciant par la disponibilité de l'urée de qualité alimentaire, les portefeuilles de produits azotés, les capacités de formulation, les réseaux de distribution et le support technique. Yara commercialise directement de l'urée de qualité alimentaire pour les bovins et autres ruminants, tandis que Saudi Basic Industries Corporation maintient un large portefeuille d'agri-nutriments comprenant l'urée et l'ammoniac. Cela crée une concurrence sur l'approvisionnement en produits de base, les produits spéciaux et les solutions orientées vers l'alimentation animale.
La concurrence est également influencée par l'intégration de la production d'azote avec les réseaux de distribution agricole établis. Les grands producteurs peuvent tirer parti de l'infrastructure existante, tandis que les fournisseurs spécialisés peuvent créer de la valeur grâce à des formulations spécifiques aux applications et à des services techniques. Les entreprises desservant les systèmes d'alimentation liquide peuvent se différencier davantage en combinant des sources d'azote avec des ingrédients énergétiques et d'autres composants nutritionnels. Cette approche déplace la concurrence au-delà de la tarification de base des ingrédients vers la qualité de la formulation, la cohérence de la livraison, le support de gestion de l'alimentation et la commodité opérationnelle. À mesure que les éleveurs recherchent de plus en plus des solutions de ration efficaces, les fournisseurs disposant d'une distribution établie et de capacités techniques peuvent renforcer leurs relations avec les fabricants d'aliments pour animaux, les fermes laitières, les exploitations bovines et autres utilisateurs commerciaux de bétail.
Le positionnement concurrentiel est de plus en plus influencé par l'échelle de production et par la capacité des producteurs d'azote à sécuriser une capacité d'approvisionnement à long terme pour les applications à base d'urée. En mars 2026, SABIC Agri-Nutrients a reçu l'approbation pour développer sa septième usine à Jubail, ajoutant 2,6 millions de tonnes métriques de capacité annuelle d'urée et augmentant sa capacité totale de production d'agri-nutriments d'environ 4,8 millions à 7,4 millions de tonnes métriques par an. Cette expansion améliore la disponibilité de l'approvisionnement et renforce l'avantage d'échelle de l'entreprise, soutenant sa capacité à concourir pour les applications à base d'azote, y compris la supplémentation alimentaire du bétail.
Leaders du secteur des azotes non protéiques pour l'alimentation animale
-
Yara International ASA
-
Nutrien Ltd.
-
Saudi Basic Industries Corporation (Saudi Arabian Oil Group)
-
OCI N.V.
-
Archer-Daniels-Midland Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des azotes non protéiques pour l'alimentation animale Entreprises couvertes dans ce rapport
- Yara International ASA
- Archer-Daniels-Midland Company
- Alltech, Inc.
- Fertiberia, S.A.
- Nutrien Ltd.
- SKW Stickstoffwerke Piesteritz GmbH (AGROFERT, a.s.)
- EW Nutrition GmbH (EW GROUP GmbH)
- Kemin Industries, Inc.
- Balchem Corporation
- Saudi Basic Industries Corporation (Saudi Arabian Oil Group)
- OCI N.V.
- Petróleo Brasileiro S.A.
- Westway Feed Products LLC (Hartree Partners, LP)
- Quality Liquid Feeds, Inc.
Développements industriels récents dans Marché des azotes non protéiques pour l'alimentation animale
- Juin 2026 : OCI N.V. a vendu une participation de 50 % dans OCI Nitrogen à AGROFERT, a.s. pour 110 millions EUR (119 millions USD), transférant le contrôle opérationnel de l'activité européenne de production d'azote. Cette transaction affecte directement le paysage concurrentiel de l'approvisionnement en produits azotés, y compris l'urée utilisée dans la supplémentation alimentaire du bétail.
- Mars 2026 : Saudi Basic Industries Corporation (Saudi Arabian Oil Group) a reçu l'approbation d'une allocation de matières premières pour un septième complexe de production à Jubail, ce qui pourrait porter la capacité annuelle d'urée de 4,8 millions à 7,4 millions de tonnes métriques, renforçant sa position d'approvisionnement en azote.
- Septembre 2025 : Archer-Daniels-Midland Company et Alltech, Inc. ont signé un accord pour créer une coentreprise nord-américaine d'aliments pour animaux combinant 43 usines d'aliments. Le réseau de fabrication élargi renforce l'accès aux aliments formulés pour le bétail, créant des canaux plus larges pour l'incorporation et la distribution des ingrédients azotés non protéiques.
Portée du rapport mondial sur le marché des azotes non protéiques pour l'alimentation animale
Les azotes non protéiques (ANP) pour l'alimentation animale désignent les ingrédients alimentaires contenant de l'azote, tels que l'urée et le biuret, que les microbes du rumen convertissent en protéines microbiennes. Ils sont utilisés principalement dans les régimes des ruminants pour compléter l'azote alimentaire, soutenir la croissance microbienne, améliorer la digestion des fibres et réduire les coûts d'alimentation.
Le rapport sur le marché des azotes non protéiques pour l'alimentation animale est segmenté par type de produit (urée, biuret, ammoniac, phosphate d'ammonium, sulfate d'ammonium et autres types de produits), par forme (sec et liquide), par type d'animal (bovins laitiers, bovins de boucherie, ovins et caprins, buffles et non-ruminants), par application (inclusion directe dans la ration, fabrication d'aliments composés, enrichissement des ensilages, supplémentation des pâturages et des parcours, systèmes d'alimentation liquide et aliments complets enrichis en azotes non protéiques), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Urée |
| Biuret |
| Ammoniac |
| Phosphate d'ammonium |
| Sulfate d'ammonium |
| Autres types de produits |
| Sec | Prills |
| Granulés | |
| Pellets | |
| Liquide |
| Bovins laitiers |
| Bovins de boucherie |
| Ovins et caprins |
| Buffles |
| Non-ruminants |
| Inclusion directe dans la ration |
| Fabrication d'aliments composés |
| Enrichissement des ensilages |
| Supplémentation des pâturages et des parcours |
| Systèmes d'alimentation liquide |
| Aliments complets enrichis en azotes non protéiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Turquie | |
| Émirats arabes unis | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Maroc | |
| Kenya | |
| Reste de l'Afrique |
| Par type de produit | Urée | |
| Biuret | ||
| Ammoniac | ||
| Phosphate d'ammonium | ||
| Sulfate d'ammonium | ||
| Autres types de produits | ||
| Par forme | Sec | Prills |
| Granulés | ||
| Pellets | ||
| Liquide | ||
| Par type d'animal | Bovins laitiers | |
| Bovins de boucherie | ||
| Ovins et caprins | ||
| Buffles | ||
| Non-ruminants | ||
| Par application | Inclusion directe dans la ration | |
| Fabrication d'aliments composés | ||
| Enrichissement des ensilages | ||
| Supplémentation des pâturages et des parcours | ||
| Systèmes d'alimentation liquide | ||
| Aliments complets enrichis en azotes non protéiques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Turquie | ||
| Émirats arabes unis | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Maroc | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des azotes non protéiques pour l'alimentation animale à l'horizon 2031 ?
La taille du marché des azotes non protéiques pour l'alimentation animale devrait augmenter de 1,28 milliard USD en 2026 à 1,62 milliard USD d'ici 2031.
Quelle catégorie animale utilise le plus d'azotes non protéiques ?
Les bovins laitiers détenaient la plus grande part de 60,0 % en 2025, car les vaches en lactation nécessitent un apport journalier élevé en azote et sont généralement nourries avec des rations contrôlées.
Quelle région connaît la croissance la plus rapide pour ces intrants alimentaires ?
L'Asie-Pacifique détenait la plus grande part de 38,0 % en 2025 et devrait croître au CAGR le plus rapide de 5,4 % de 2026 à 2031, soutenue par l'expansion laitière et bovine.
Qu'est-ce qui limite l'utilisation plus large des azotes non protéiques dans les aliments pour animaux ?
Le risque de toxicité à l'ammoniac, les limites d'inclusion, les exigences documentaires et la volatilité des coûts de l'urée peuvent réduire l'adoption lorsque les contrôles de formulation sont limités.