
Marktgröße und Marktanteil für Futter-Nicht-Protein-Stickstoff
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.28 Milliarden US-Dollar |
| Marktgröße (2031) | 1.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Futter-Nicht-Protein-Stickstoff-Marktes durch Mordor Intelligence
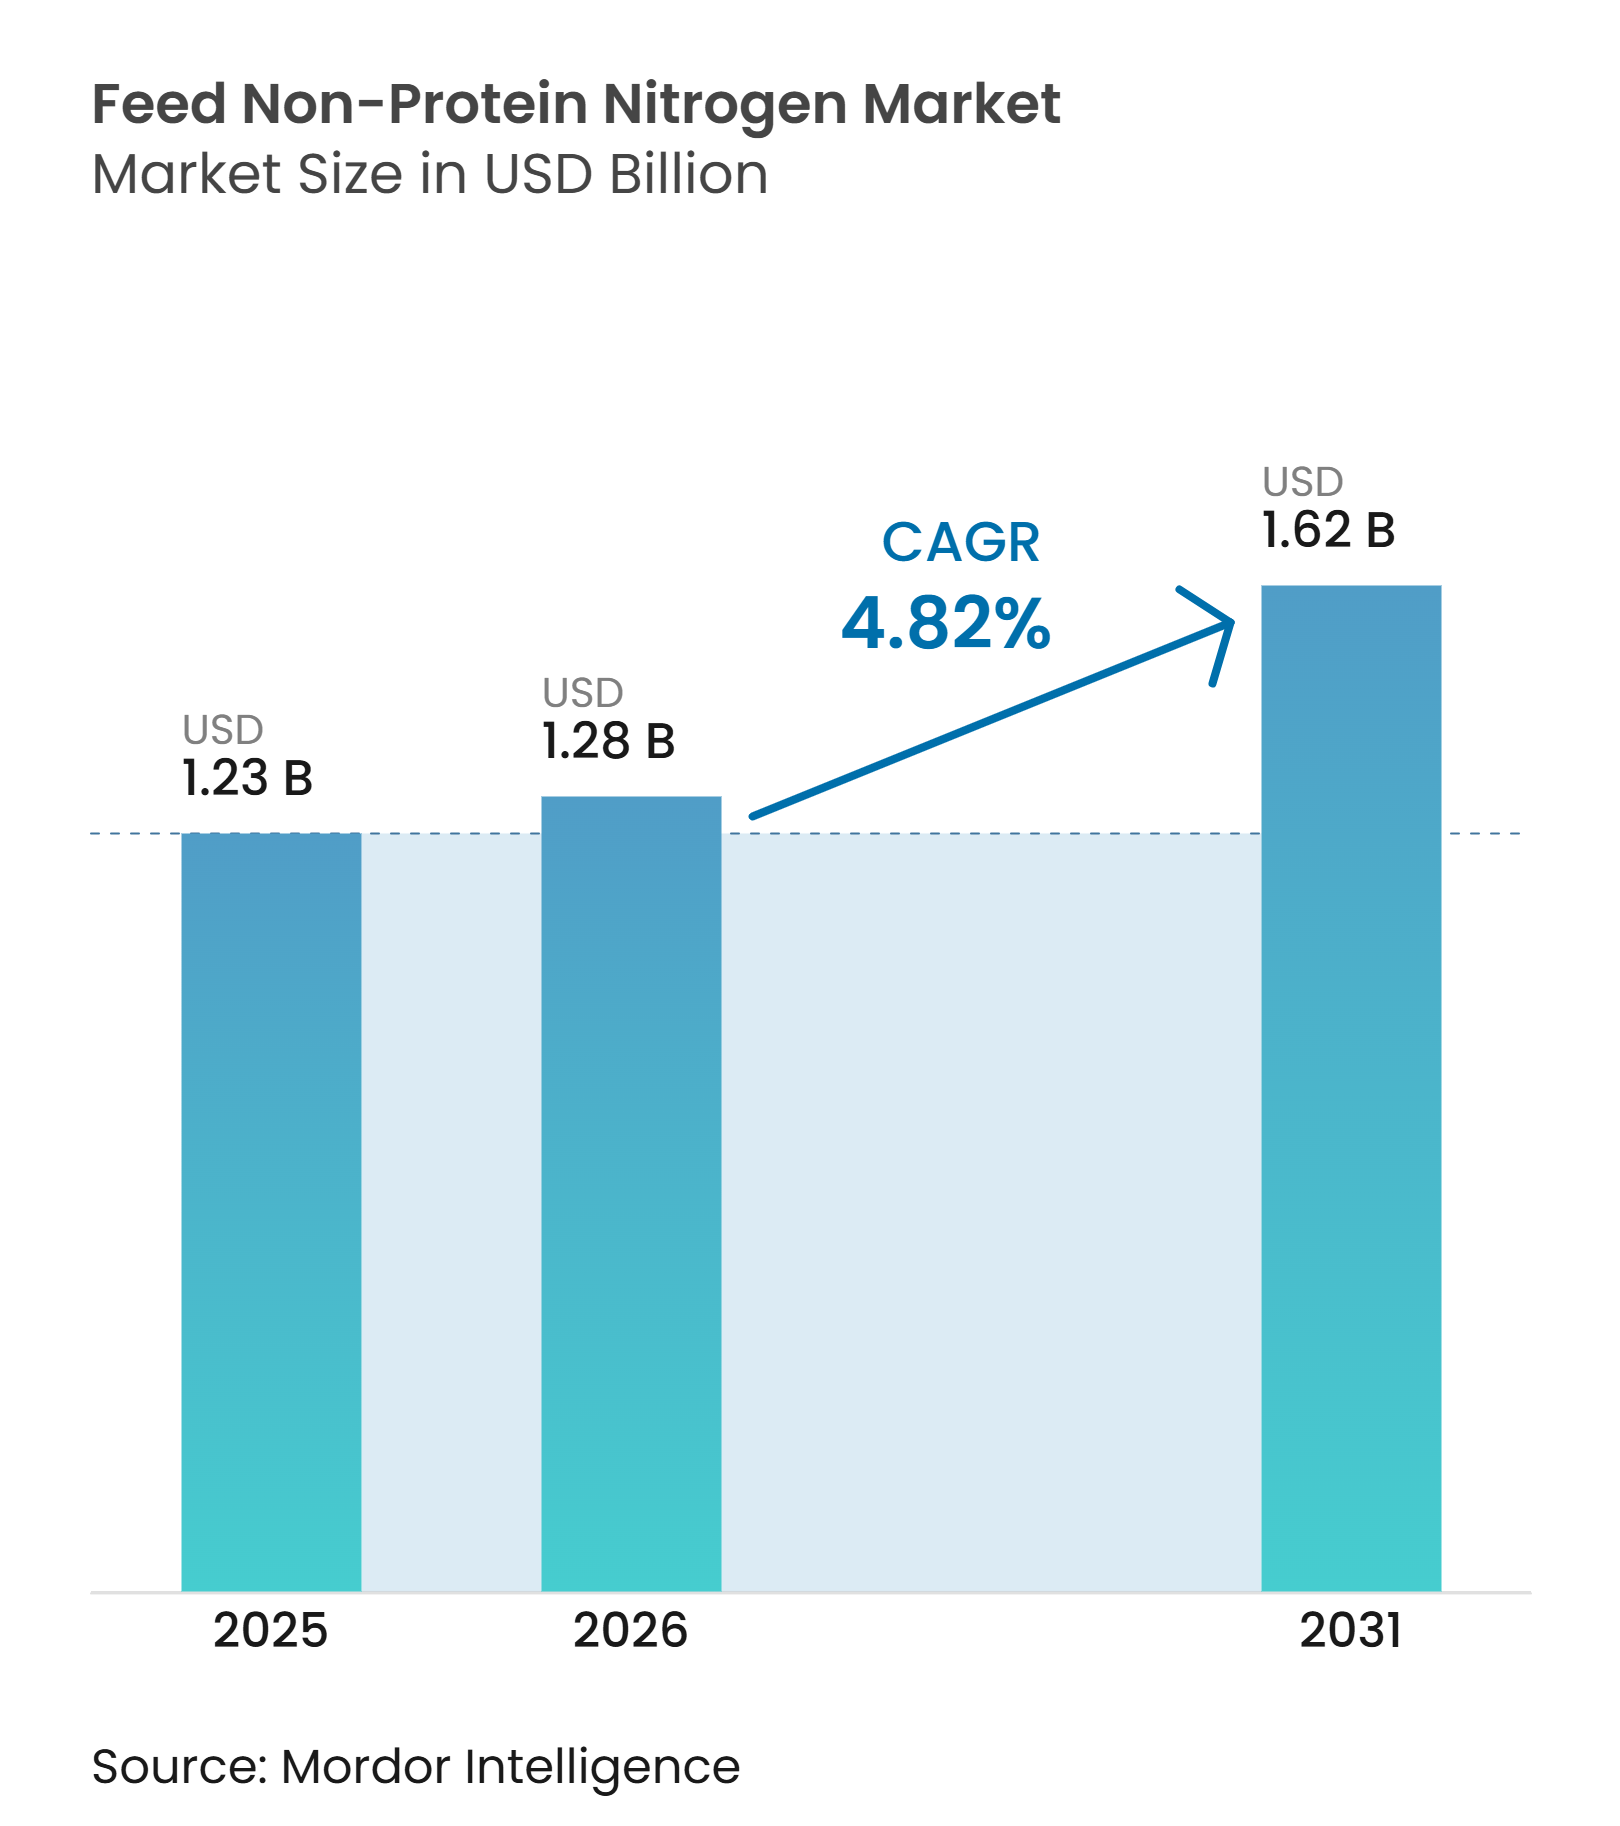
Die Marktgröße für Futter-Nicht-Protein-Stickstoff wurde 2025 auf 1,23 Milliarden USD geschätzt und soll von 1,28 Milliarden USD im Jahr 2026 auf 1,62 Milliarden USD bis 2031 wachsen, was einer CAGR von 4,82 % von 2026 bis 2031 entspricht. Futter-Nicht-Protein-Stickstoff (NPN) versorgt Wiederkäuer mit proteinäquivalentem Stickstoff zu geringeren Kosten als viele herkömmliche Proteinmehle. Sein Einsatz hängt von der Differenz zwischen den Preisen für Proteinmehle und den Harnstoff-Inputkosten ab, wodurch die Zutatenpreisgestaltung für Kaufentscheidungen zentral ist. Größere Milch- und Fleischrinderherden sorgen für eine stetige Nachfrage, da Wiederkäuerfutter zuverlässige Stickstoffversorgung erfordert. Produkte mit verzögerter Freisetzung gewinnen an Aufmerksamkeit, da sie die Ammoniakfreisetzung schrittweiser steuern und sicherere Formulierungspraktiken unterstützen können. Lieferanten balancieren daher eine breite Rohstoffverteilung mit spezialisierten Produkten für Betreiber, die eine engere Fütterungskontrolle benötigen.
Wichtigste Erkenntnisse des Berichts
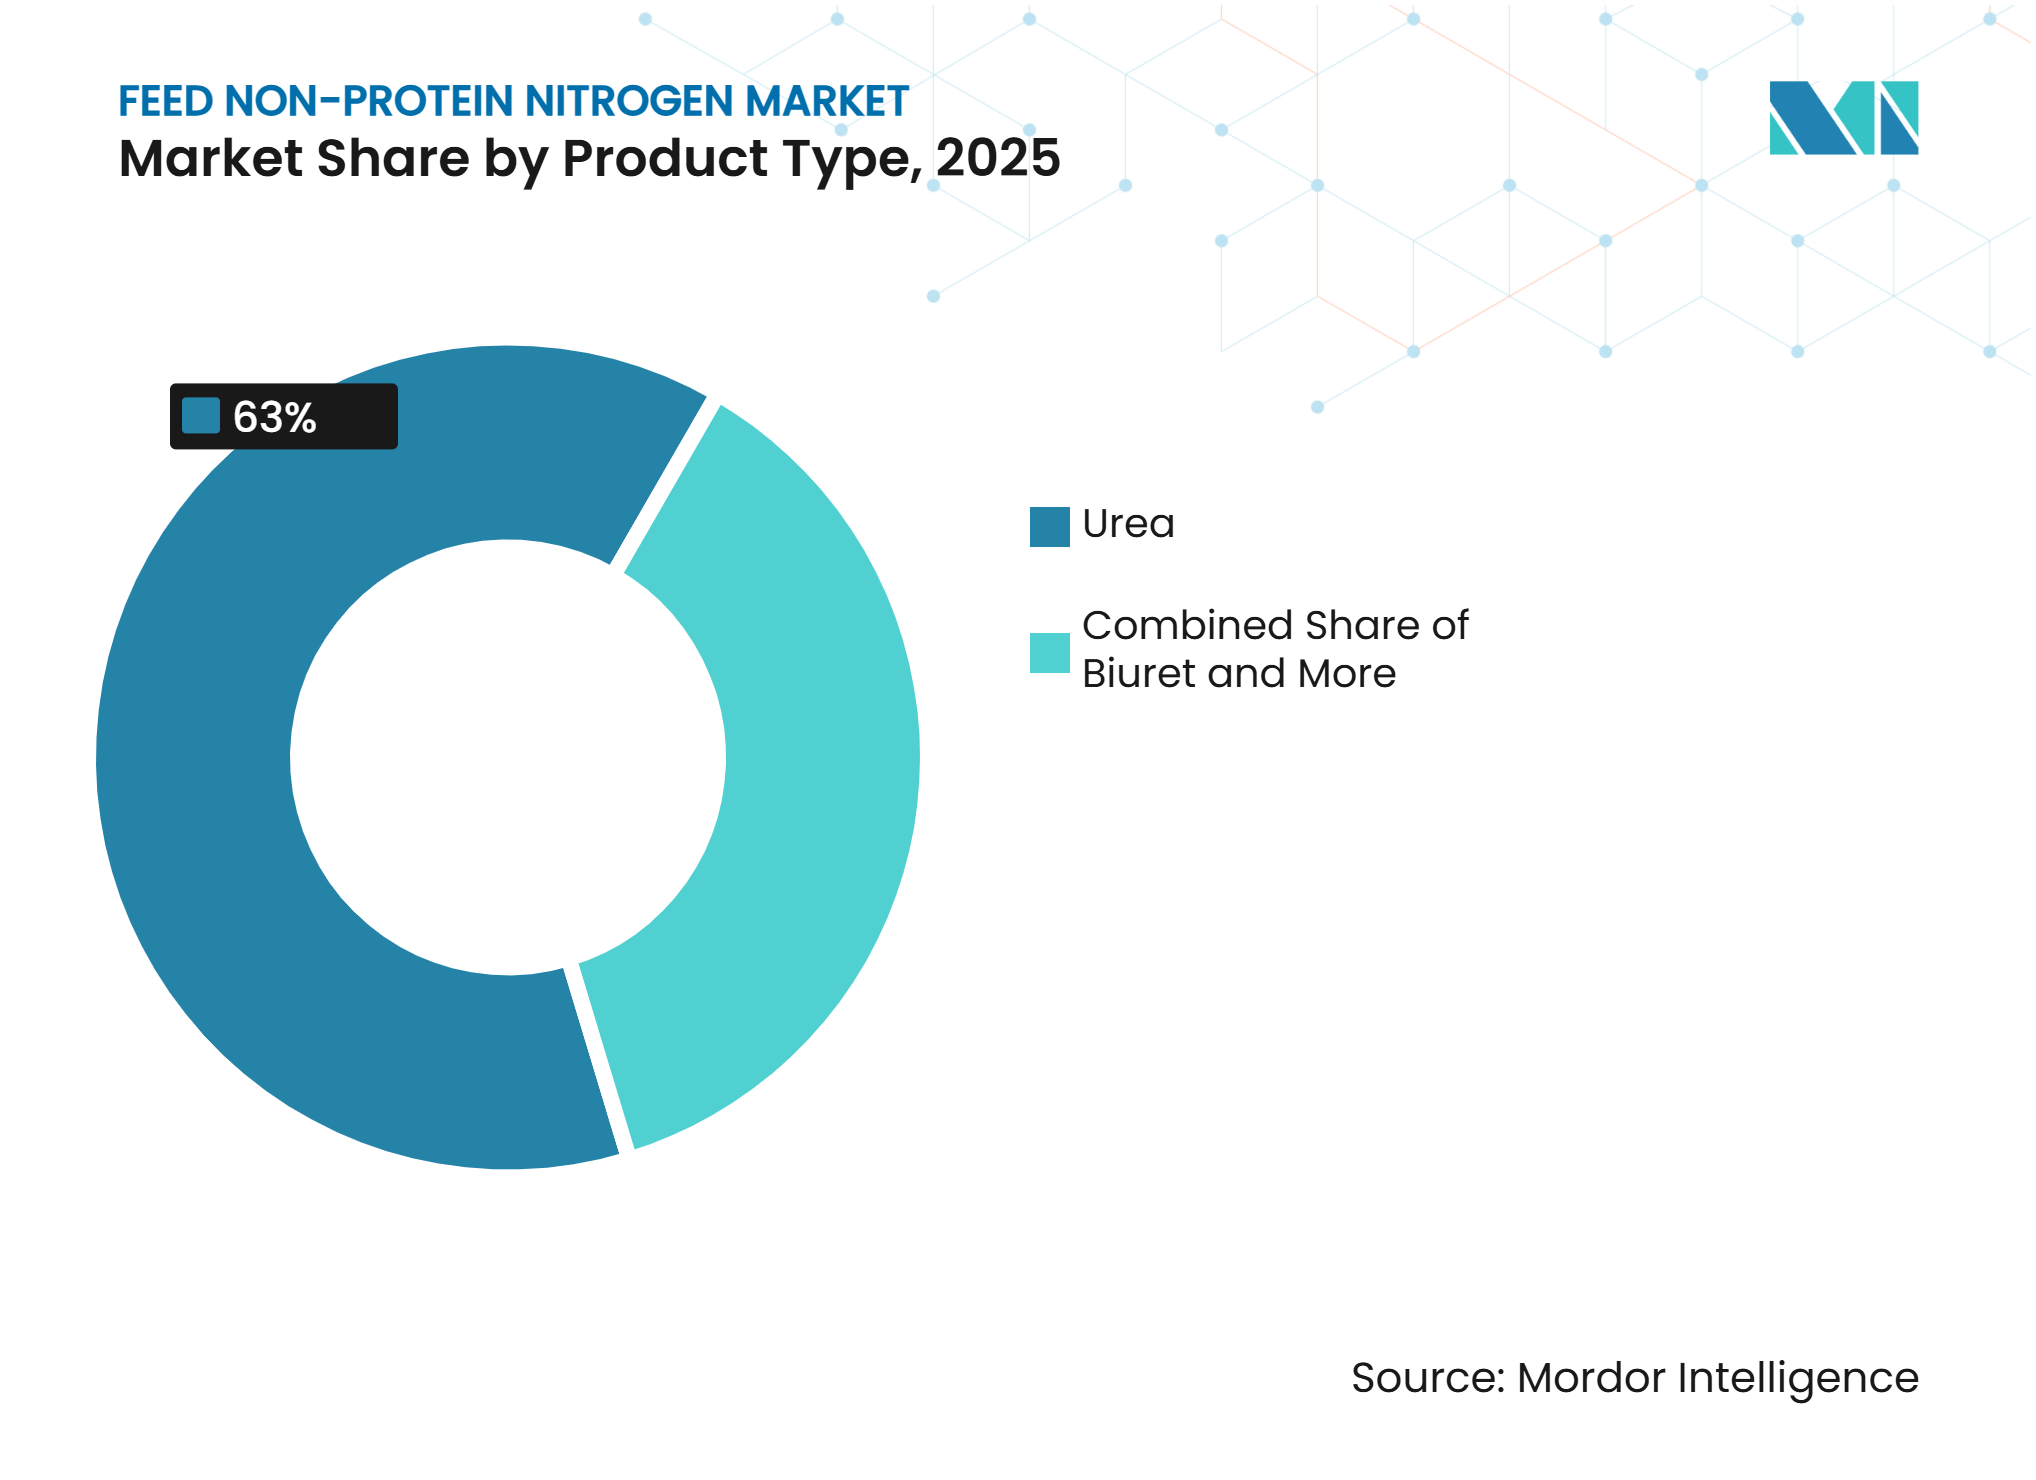
- Nach Produkttyp entfiel 2025 der größte Anteil von 63,0 % des Futter-Nicht-Protein-Stickstoff-Marktanteils auf Harnstoff, während Biuret von 2026 bis 2031 mit der schnellsten CAGR von 6,5 % wachsen soll.
- Nach Form entfiel 2025 der größte Anteil von 75,0 % auf Trockenprodukte, während die Marktgröße für Futter-Nicht-Protein-Stickstoff im Flüssigsegment von 2026 bis 2031 mit der schnellsten CAGR von 5,8 % wachsen soll.
- Nach Tierart entfiel 2025 der größte Anteil von 60,0 % auf Milchkühe, während Schafe und Ziegen von 2026 bis 2031 mit der schnellsten CAGR von 5,2 % wachsen sollen.
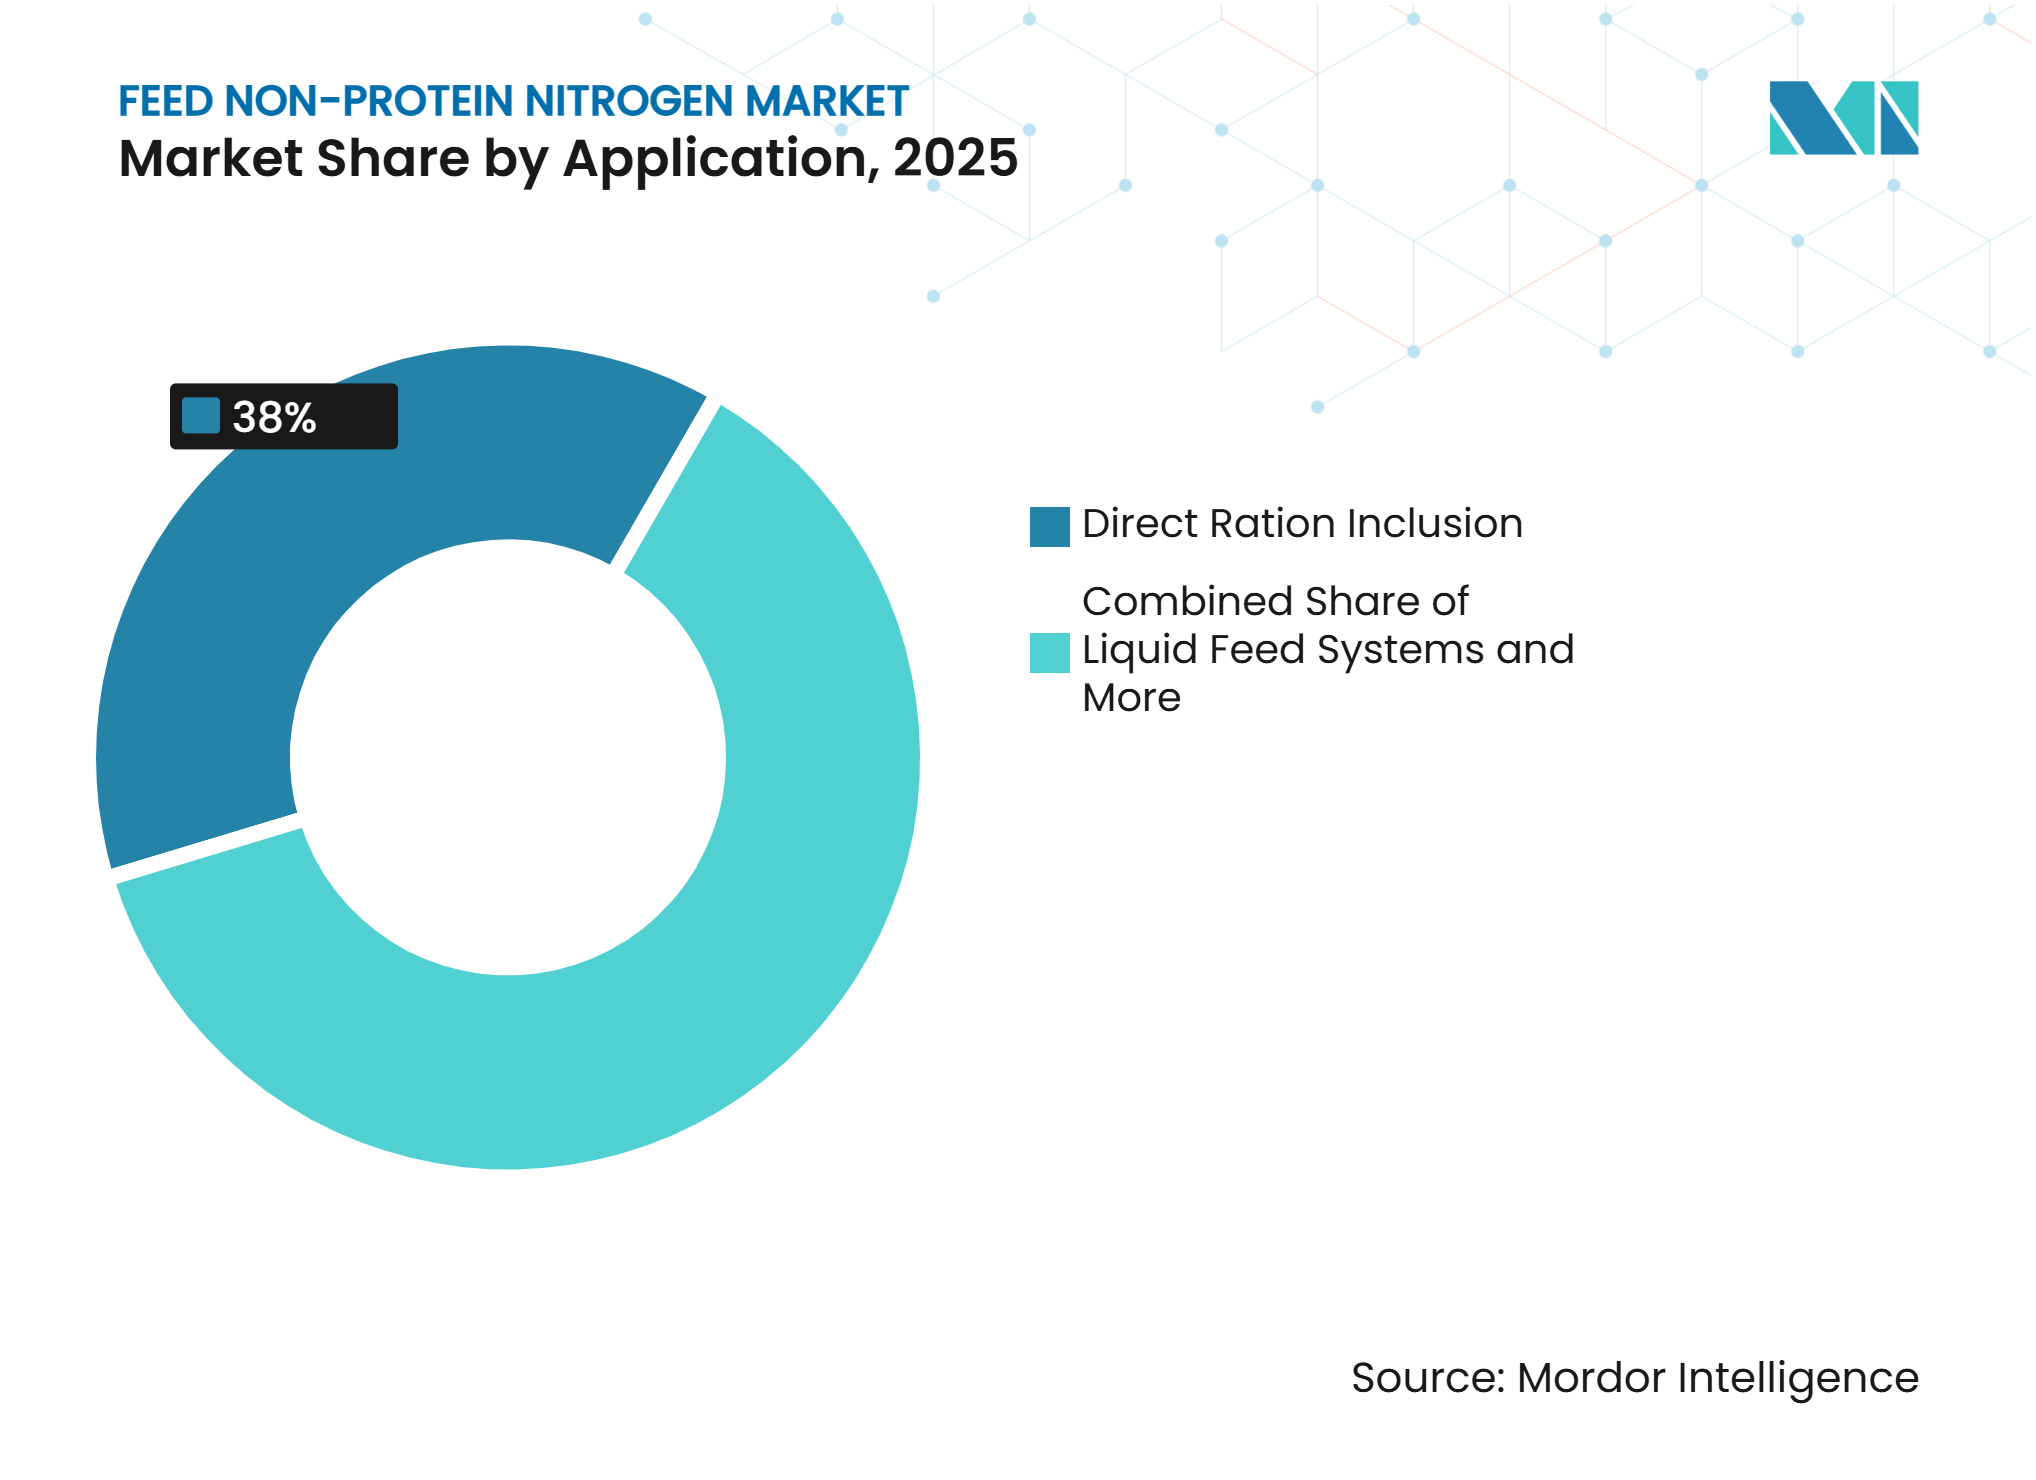
- Nach Anwendung entfiel 2025 der größte Anteil von 38,0 % auf die direkte Rationseinmischung, während Nicht-Protein-Stickstoff-angereichertes Alleinfutter von 2026 bis 2031 mit der schnellsten CAGR von 5,5 % wachsen soll.
- Nach Geografie entfiel 2025 der größte Anteil von 38,0 % auf Asien-Pazifik, das von 2026 bis 2031 mit der schnellsten CAGR von 5,4 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenvorteil gegenüber herkömmlichen Proteinmehlen | +1.2% | Global, am stärksten in Asien-Pazifik, Südamerika und Afrika | Kurzfristig (≤ 2 Jahre) |
| Ausbau der kommerziellen Milch- und Fleischrinderproduktion | +1.0% | Asien-Pazifik, Südamerika und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Milch- und Fleischproduktivität | +0.8% | Global, insbesondere Indien, Südostasien und Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Proteinen und Optimierung der Futterkosten | +0.6% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Formulierungen mit verzögerter Freisetzung und verkapseltem Nicht-Protein-Stickstoff | +0.5% | Nordamerika, Europa und führende Milchwirtschaftsmärkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Präzisionsfütterung und Stickstoffnutzungseffizienz | +0.4% | Nordamerika, Europa und Australasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenvorteil gegenüber herkömmlichen Proteinmehlen
Die ruminale Umwandlung von Nicht-Protein-Stickstoff in mikrobielles Protein ermöglicht es Futterformulierern, einen Teil des Proteinbedarfs einer Ration mit einer kostengünstigeren Stickstoffquelle zu decken. Diese Substitution wird wertvoller, wenn die Kosten für zugekauftes Ölsaatenmehl steigen. Das Landwirtschaftsministerium der Vereinigten Staaten (USDA) prognostizierte den durchschnittlichen Saisonpreis für Sojaschrot 2026/27 in seinen World Agricultural Supply and Demand Estimates vom August 2026 mit 310,00 USD pro Short TonWorld Agricultural Supply and Demand Estimates, WASDE-1, usda.gov.">[1]. Bei diesen Kosten bleiben Least-Cost-Formulierungsmodelle auf Nicht-Protein-Stickstoff ausgerichtet, und Milch- und Fleischrinderhalter übersetzen dies in wiederkehrendes Kaufvolumen.
Ausbau der kommerziellen Milch- und Fleischrinderproduktion
Kommerzielle Milch- und Fleischrindersysteme erweitern ihre Herdengrößen und die tägliche Leistung je Betrieb und stellen mehr Tiere auf kontinuierlich formulierte Rationen um. Der Agrarausblick 2026 der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) und der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) prognostiziert, dass die weltweite Milchproduktion um 2,0 % pro Jahr wachsen und bis 2035 1.223 Millionen Tonnen erreichen wirdOECD-FAO Agricultural Outlook 2-2035: Dairy and dairy products, oecd.org.">[2]. Jedes zusätzliche laktierende Tier hat einen festen Stickstoffbedarf, sodass Herdenwachstum in wiederkehrende Nicht-Protein-Stickstoff-Abnahme übersetzt wird. Futtermühlen, die neben diesen Herden skalieren, steigern die Nachfrage in den Rationskanal und den Mischfutterkanal.
Steigende Nachfrage nach Milch- und Fleischproduktivität
Erzeuger werden an der Leistung je Tier gemessen, was einen Aufschlag auf Rationskomponenten setzt, die Stickstoff in eine messbare Produktionsreaktion umwandeln. Eine 2025 in Agriculture, einer MDPI-Fachzeitschrift, veröffentlichte Studie verzeichnete eine 13,3%ige Steigerung der durchschnittlichen täglichen Gewichtszunahme bei Holstein-Mastbullen, die mit Harnstoff mit verzögerter Freisetzung in Kombination mit Melasse gefüttert wurden. Gewinne dieser Größenordnung geben Ernährungsberatern einen dokumentierten Leistungsnachweis für Formulierungen mit kontrollierter Freisetzung, und jede umgestellte Ration verpflichtet den Betrieb zur Fortsetzung der Nicht-Protein-Stickstoff-Käufe in Milch- und Fleischfütterungsprogrammen.
Formulierungen mit verzögerter Freisetzung und verkapseltem Nicht-Protein-Stickstoff
Beschichtung und Verkapselung verlangsamen die Harnstoffhydrolyse im Pansen und ermöglichen es, Ammoniak schrittweise in dem Maße verfügbar zu machen, wie Energie bei der Kohlenhydratfermentation freigesetzt wird. Eine 2025 im Journal of Agriculture and Food Research von Elsevier veröffentlichte Studie berichtete, dass die energiekorrigierte Milchleistung bei Holstein-Kühen, die mit Harnstoff mit verzögerter Freisetzung supplementiert wurden, von 18,1 auf 19,5 Kilogramm pro Tag stiegSupplementation of slow-release urea improves milk performance in dairy cows, sciencedirect.com.">[3]. Gewinne dieser Größenordnung ermöglichen es Lieferanten, Qualitäten mit kontrollierter Freisetzung auf Basis gemessener Leistung zu bepreisen, und Betriebe, die diese einsetzen, neigen zu Wiederholungskäufen, was den realisierten Wert je Tonne im Futter-Nicht-Protein-Stickstoff-Markt steigert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ammoniaktoxizität und Formulierungssicherheitsrisiko | -0.5% | Global, mit höherem Risiko in Kleinbauernbetrieben in Asien und Afrika südlich der Sahara | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Einschlussgrenzen und Dokumentationsaufwand | -0.4% | Europa, Nordamerika und Australasien | Mittelfristig (2–4 Jahre) |
| Erdgas- und Harnstoffpreisvolatilität | -0.6% | Global, insbesondere Europa und Südasien | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Protein- und Pansenstoffwechseltechnologien | -0.3% | Nordamerika, Europa und führende Milchwirtschaftsmärkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Einschlussgrenzen und Dokumentationsaufwand
Die Einmischung von Nicht-Protein-Stickstoff ist in wichtigen Märkten durch Futtervorschriften begrenzt, und Kennzeichnungsregeln verlangen deklarierte Grenzen für äquivalentes Rohprotein aus diesen Quellen. Diese Obergrenzen legen die maximale Einmischungsrate je Tonne Ration fest und begrenzen das Volumen, das ein Lieferant in eine bestimmte Herde verkaufen kann. Die Anhebung einer Grenze oder die Einführung einer neuen Formulierung erfordert ein Sicherheits- und Wirksamkeitsdossier, das ein mehrstufiges Zulassungsverfahren durchlaufen muss, bevor das Produkt verkauft werden kann. Regulierte Obergrenzen und Zulassungszeiträume halten das Marktvolumen daher unter dem Niveau, das allein die Kostenökonomie stützen würde.
Erdgas- und Harnstoffpreisvolatilität
Futtermittelqualitäts-Harnstoff wird entlang der Ammoniak-Wertschöpfungskette bepreist, was bedeutet, dass Erdgaskosten und Störungen im Stickstoffhandel direkt beeinflussen, was Futtermittelhersteller zahlen. Die Weltbankgruppe berichtete, dass die Harnstoffpreise im April 2026 gegenüber Februar um 80 % gestiegen waren. Schwankungen dieser Größenordnung eliminieren die Kostenmarge, die Nicht-Protein-Stickstoff in der Least-Cost-Formulierung rechtfertigt, und veranlassen Käufer, Bestellungen auf den unmittelbaren Bedarf zu beschränken, bis sich die Preise stabilisieren. Dieses aufgeschobene Kaufverhalten dämpft das vertraglich gebundene Volumen im Futter-Nicht-Protein-Stickstoff-Markt in Phasen erhöhter Stickstoffpreise.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Harnstoff führt beim Volumen und Biuret unterstützt das WachstumHarnstoff entfiel 2025 auf den größten Anteil von 63,0 % des Futter-Nicht-Protein-Stickstoff-Marktanteils. Seine breite Verfügbarkeit, etablierte Handhabungspraktiken und Kompatibilität mit Wiederkäuerfütterungssystemen stützen seine dominante Stellung. Harnstoff liefert eine konzentrierte Stickstoffquelle, die Pansenmikroorganismen in mikrobielles Protein umwandeln können, wenn ausreichend fermentierbare Energie vorhanden ist. Futtermittelhersteller und Viehhalter können ihn daher in ausgewogene Rationen einarbeiten und gleichzeitig die Proteinkosten steuern. Sein etablierter Einsatz in der Milch- und Fleischrinderproduktion unterstützt ebenfalls eine konsistente Nachfrage. Diese Faktoren festigen Harnstoff als führenden Produkttyp in kommerziellen und betrieblichen Fütterungsanwendungen.
Biuret soll von 2026 bis 2031 mit der schnellsten CAGR von 6,5 % wachsen. Seine kontrollierten Stickstofffreisetzungseigenschaften bieten eine Alternative für Erzeuger, die eine schrittweisere ruminale Stickstoffverfügbarkeit im Vergleich zu herkömmlichem Harnstoff anstreben. Spezialverbindungen können auch Formulierungen unterstützen, die eine stärkere Kontrolle über die Stickstoffverwertung erfordern, insbesondere wenn Futterzusammensetzung und Fütterungshäufigkeit variieren. Ammoniumphosphat und Ammoniumsulfat liefern zusätzlichen Stickstoff neben Mineralstoffen und erweitern damit ihren Nutzen in spezialisierten Fütterungsanwendungen. Diese Produktdiversifizierung ermöglicht es Herstellern, unterschiedliche Rationsanforderungen zu erfüllen und gleichzeitig die Nachfrage nach kontrollierter Stickstoffabgabe zu unterstützen und die Abhängigkeit von herkömmlicher harnstoffbasierter Supplementierung zu reduzieren.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Form:
Trockenprodukte bleiben vorherrschend und Flüssigprodukte gewinnen in kontrollierten SystemenDas Trockensegment entfiel 2025 auf den größten Anteil von 75,0 %. Prills, Granulate und Pellets werden in Chargen- und Durchlaufmischfuttermühlen ohne zusätzliche Handhabungsinfrastruktur verarbeitet, und ihre Lagerstabilität hält über lange Binnentransportwege und feuchte Klimazonen stand. Prills werden häufig spezifiziert, weil ihre regelmäßige Form und gleichmäßige Dichte eine genaue Verwiegung in automatisierten Chargensystemen unterstützen. Mischfutterhersteller und größere Betriebe mit vorhandenen Materialhandhabungsanlagen können Trockenformate ohne zusätzliche Kapitalinvestitionen einsetzen, was diese Form für die routinemäßige Rationsproduktion sowohl in Mischfutterwerken als auch in betriebseigenen Mischanlagen zentral hält.
Das Flüssigsegment des Futter-Nicht-Protein-Stickstoff-Marktes soll von 2026 bis 2031 mit der schnellsten CAGR von 5,8 % wachsen. Flüssige Ergänzungsfuttermittel, die über Totalmischrationssysteme verabreicht werden, koordinieren die Stickstofffreisetzung mit der Zuckerverfügbarkeit und unterstützen die mikrobielle Proteinsynthese im Pansen. Melassebasierte Träger ermöglichen es Lieferanten, Stickstoff mit Energie und Mineralstoffen in einer einzigen Lieferung zu kombinieren, und dosierte Dosiergeräte geben Betreibern eine engere Kontrolle über die Einmischungsraten. Weide- und Weideprogramme in Nordamerika, Südamerika und Australien sind auf Flüssigformulierungen angewiesen, wenn die Verteilung von Trockenmaterial über ausgedehnte Weidebetriebe schwierig ist.
Nach Tierart:
Milchkühe halten die größte Position und Schafe und Ziegen wachsen schnellerMilchkühe entfielen 2025 auf den größten Anteil von 60,0 %. Laktierende Kühe haben einen hohen täglichen Stickstoffbedarf, und Milchrationen werden bereits um Ziele für pansenlösliches Protein formuliert, was die Einmischung von Nicht-Protein-Stickstoff innerhalb bestehender Spezifikationen unkompliziert macht. Herdenmanager mit Mischkontrollen und einer konsistenten Versorgung mit fermentierbarer Energie können die Einmischung auf sicheren Niveaus halten. Fleischrinder rangieren an zweiter Stelle, wobei Mastprogramme in Nordamerika, Brasilien und Australien Harnstoff mit schnell fermentierbarer Stärke in getreidebasierten Diäten kombinieren und eine stetige Abnahme während des gesamten Mastzyklus unterstützen.
Schafe und Ziegen sollen von 2026 bis 2031 mit der schnellsten CAGR von 5,2 % wachsen. Die kommerzielle Herdenexpansion im Nahen Osten, Nordafrika und Südasien treibt Erzeuger zu erschwinglichen Ergänzungsfutterformaten, wobei Stickstoffblöcke und Lecksteine für extensive Systeme mit begrenzter Fütterungsinfrastruktur geeignet sind. Die steigende Nachfrage nach Hammelfleisch und Ziegenmilch verschafft Kleinbauern Erträge, die die Kosten für Ergänzungsfutter rechtfertigen. Büffelherden in Südasien und Südostasien tragen weiteres Volumen bei, während Nicht-Wiederkäuer-Anwendungen innerhalb der Einschlussbedingungen der nationalen Futtervorschriften in jedem Markt fortschreiten.
Nach Anwendung:
Direkte Rationseinmischung führt und Nicht-Protein-Stickstoff-angereichertes Alleinfutter wächst schnellerDie direkte Rationseinmischung entfiel 2025 auf den größten Anteil von 38,0 %. Kommerzielle Milchbetriebe und Mastbetriebe fügen Harnstoff oder Ammoniumsalze direkt in kontrollierte Totalmischrations-Formulierungen ein und halten die Zutat innerhalb des betriebseigenen Rationsgestaltungsprozesses und der bestehenden Qualitätskontrollen. Ernährungsberater können die Einmischung schnell anpassen, wenn sich die Futteranalyse ändert. Die Mischfutterherstellung rangiert an zweiter Stelle und kombiniert Nicht-Protein-Stickstoff mit Energiezutaten, Mineralstoffen und Vitaminen vor der Lieferung, was für Betriebe geeignet ist, die ein fertiges Produkt und weniger betriebliche Handhabungsschritte am Fütterungspunkt bevorzugen.
Nicht-Protein-Stickstoff-angereichertes Alleinfutter soll von 2026 bis 2031 mit der schnellsten CAGR von 5,5 % wachsen. Integrierte Hersteller in Asien und Südamerika bauen Vollrationen auf, die Stickstoff als Teil eines umfassenderen Ernährungspakets liefern, wodurch die Formulierungsarbeit vom Betrieb entfernt und die Fütterungsergebnisse in den von ihnen versorgten Herden standardisiert werden. Die Silageanreicherung bietet einen weiteren Weg, indem Ammoniumverbindungen während der Silierung aufgebracht werden, um den Rohproteingehalt zu erhöhen und die aerobe Stabilität zu verbessern. Die Weide- und Weidezusatzfütterung erweitert die Reichweite in extensive Fleischrindersysteme, wo das Trockenzeitsgrünfutter über längere Weidezeiträume ein Stickstoffdefizit aufweist.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
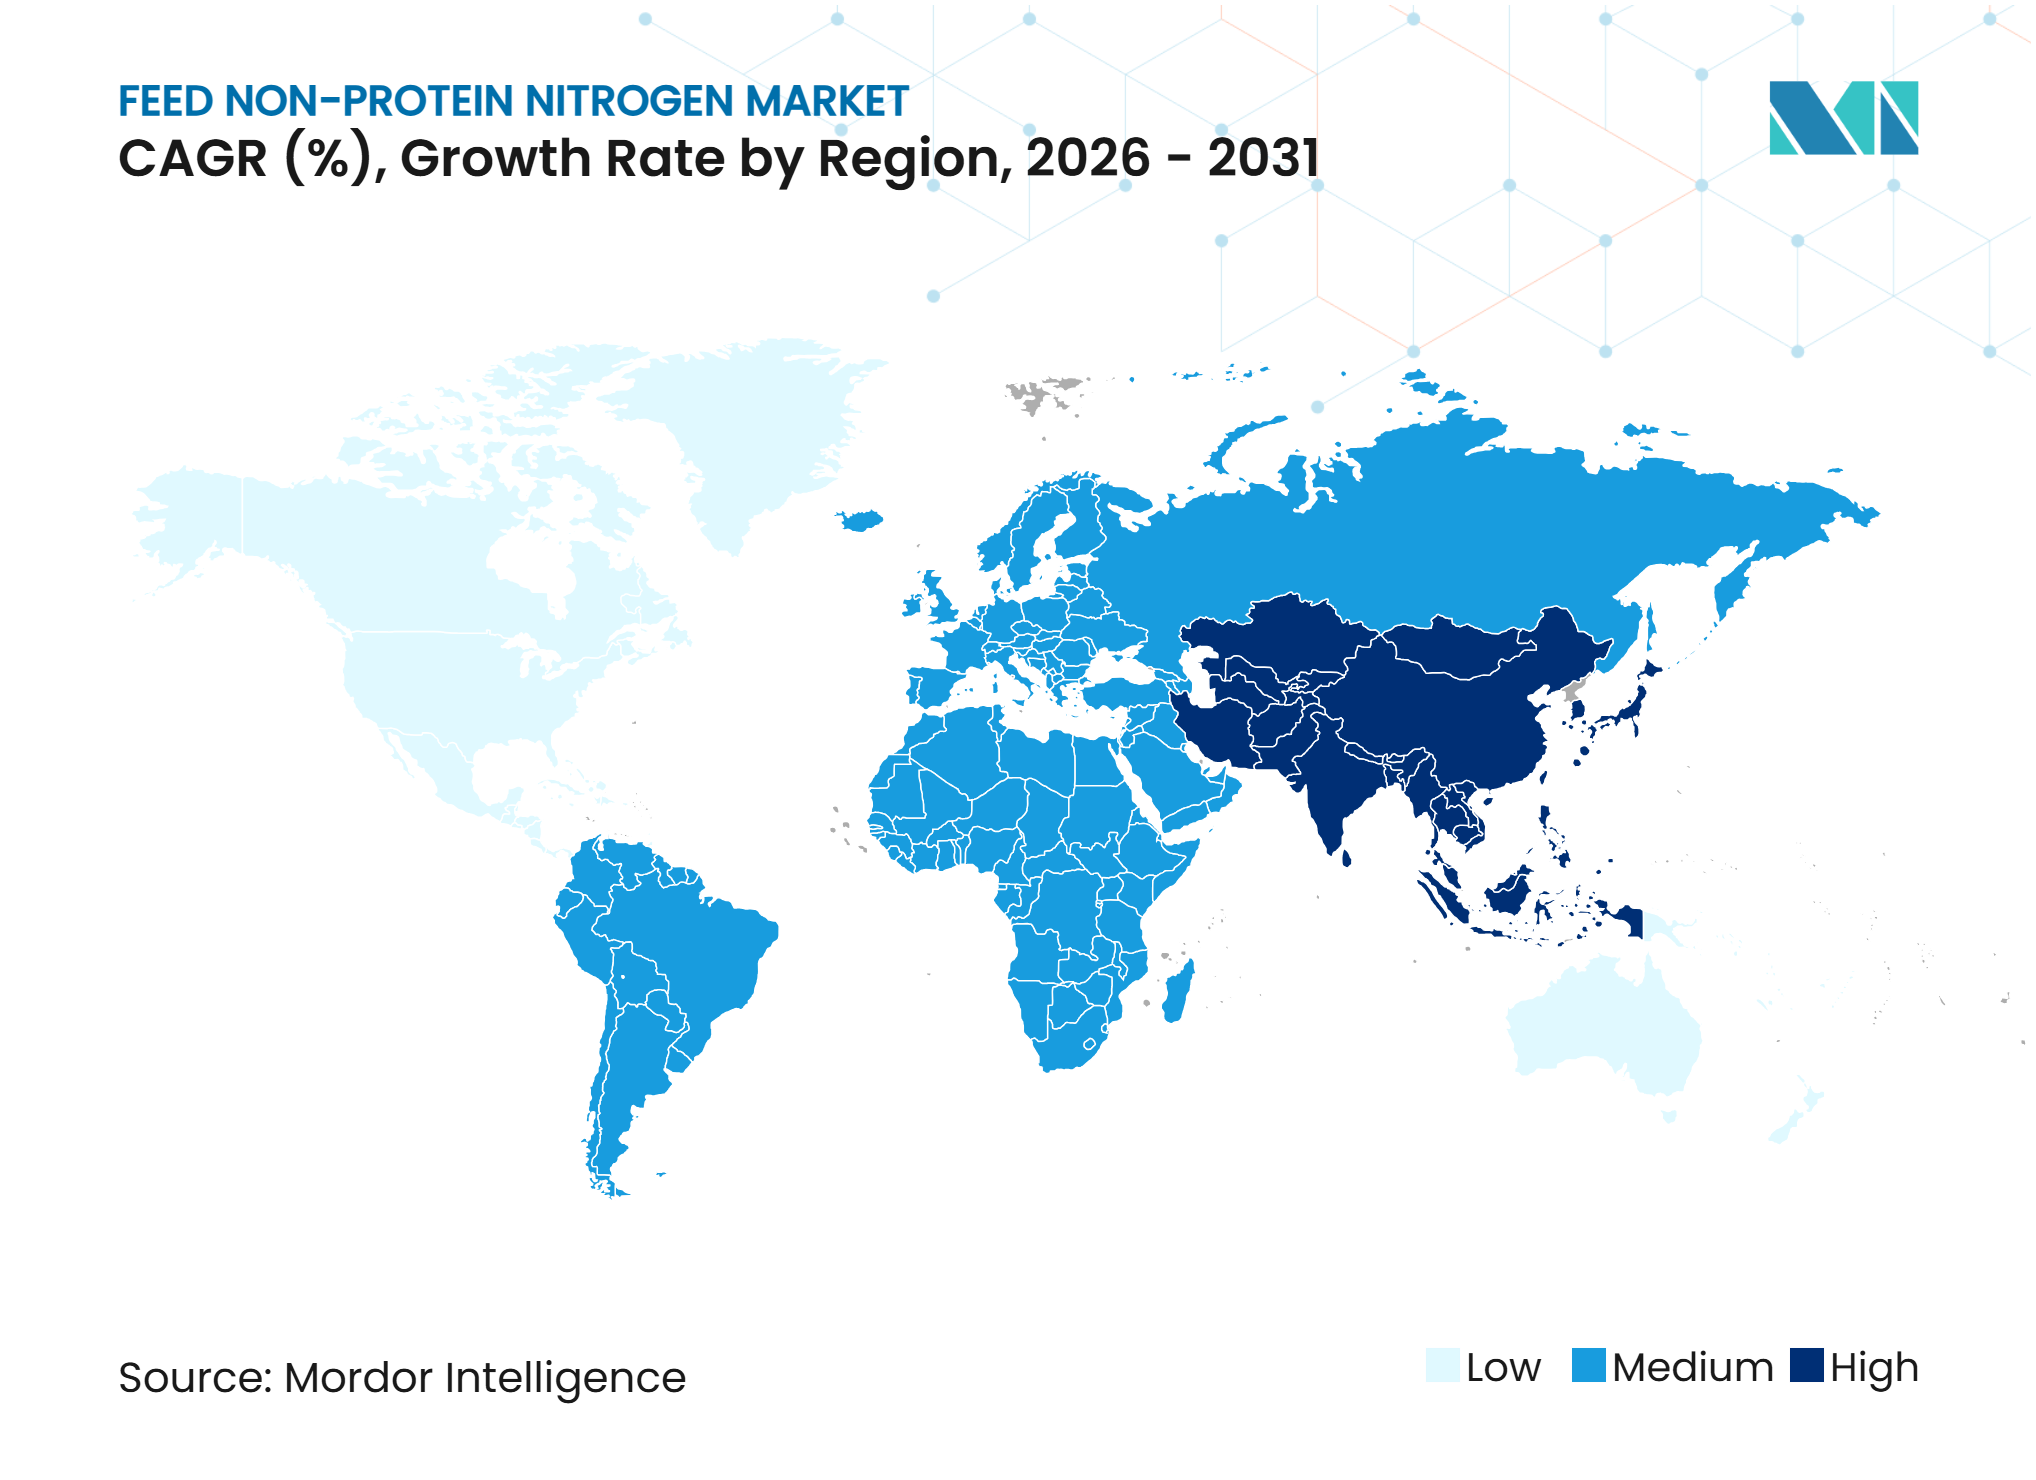
Asien-Pazifik entfiel 2025 auf den größten Anteil von 38,0 % und soll von 2026 bis 2031 mit der schnellsten CAGR von 5,4 % wachsen. Indien verankert den regionalen Verbrauch als weltgrößter Milcherzeuger, wobei Genossenschaftsmolkereien und Mischfutterhersteller kontinuierlich die Rationskosten steuern. Chinas Mastrindersektor fügt durch getreidebasierte Mastdiäten konzentrierte Nachfrage hinzu. Milch- und Fleischrinderoperationen in Indonesien, Vietnam und Thailand formalisieren sich und verlagern sich von betriebseigenen Rationen hin zu zugekauftem Mischfutter, was Stickstoffergänzungsentscheidungen in kommerzielle Beschaffungskanäle bringt, die von regionalen Futtergruppen bedient werden.
Nordamerika und Südamerika verfügen über eine etablierte Nachfrage, die auf langjähriger Betriebserfahrung basiert. Kommerzielle Molkereien und Mastbetriebe in den Vereinigten Staaten und Kanada verwenden seit Jahrzehnten futtermittelqualitäts-Harnstoff und melassebasierte Flüssigergänzungsmittel, unterstützt durch ein dichtes Binnendistributionsnetz und Mühlen, die Stickstoff durch automatisierte Chargensysteme verarbeiten. Brasilien ist der größte südamerikanische Markt, wo sowohl Mastbetriebe als auch Weidezusatzfütterung auf Harnstoff zurückgreifen. Argentiniens Mastsektor trägt weiteres Volumen bei, obwohl Währungsbewegungen Kaufzyklen stören und Käufe in Richtung kürzerer Vertragslaufzeiten und kleinerer Bestellgrößen während der Saison verschieben können.
Europa, der Nahe Osten und Afrika weisen unterschiedliche Betriebsbedingungen auf. Spanien, Frankreich und Polen führen die europäische Rinderfuttermittelherstellung an, wo Reinheitsspezifikationen und Qualitäten mit niedrigem Biuretgehalt die Kaufentscheidungen bestimmen. Der Europäische Verband der Futtermittelhersteller (FEFAC) prognostizierte die Rinderfutterproduktion der Europäischen Union für 2026 auf 45,358 Millionen Tonnen, was auf eine große installierte Basis industriell formulierter Wiederkäuerrationen für Stickstofflieferanten hinweist. Im Nahen Osten wird die Nachfrage durch kommerzielle Milch- und Schafbetriebe in Saudi-Arabien und der Türkei angetrieben. Das Herdenwachstum in Afrika südlich der Sahara unterstützt den Einsatz von Weideblöcken und Lecksteinen in extensiven Weidesystemen.
Wettbewerbslandschaft
Marktkonzentration
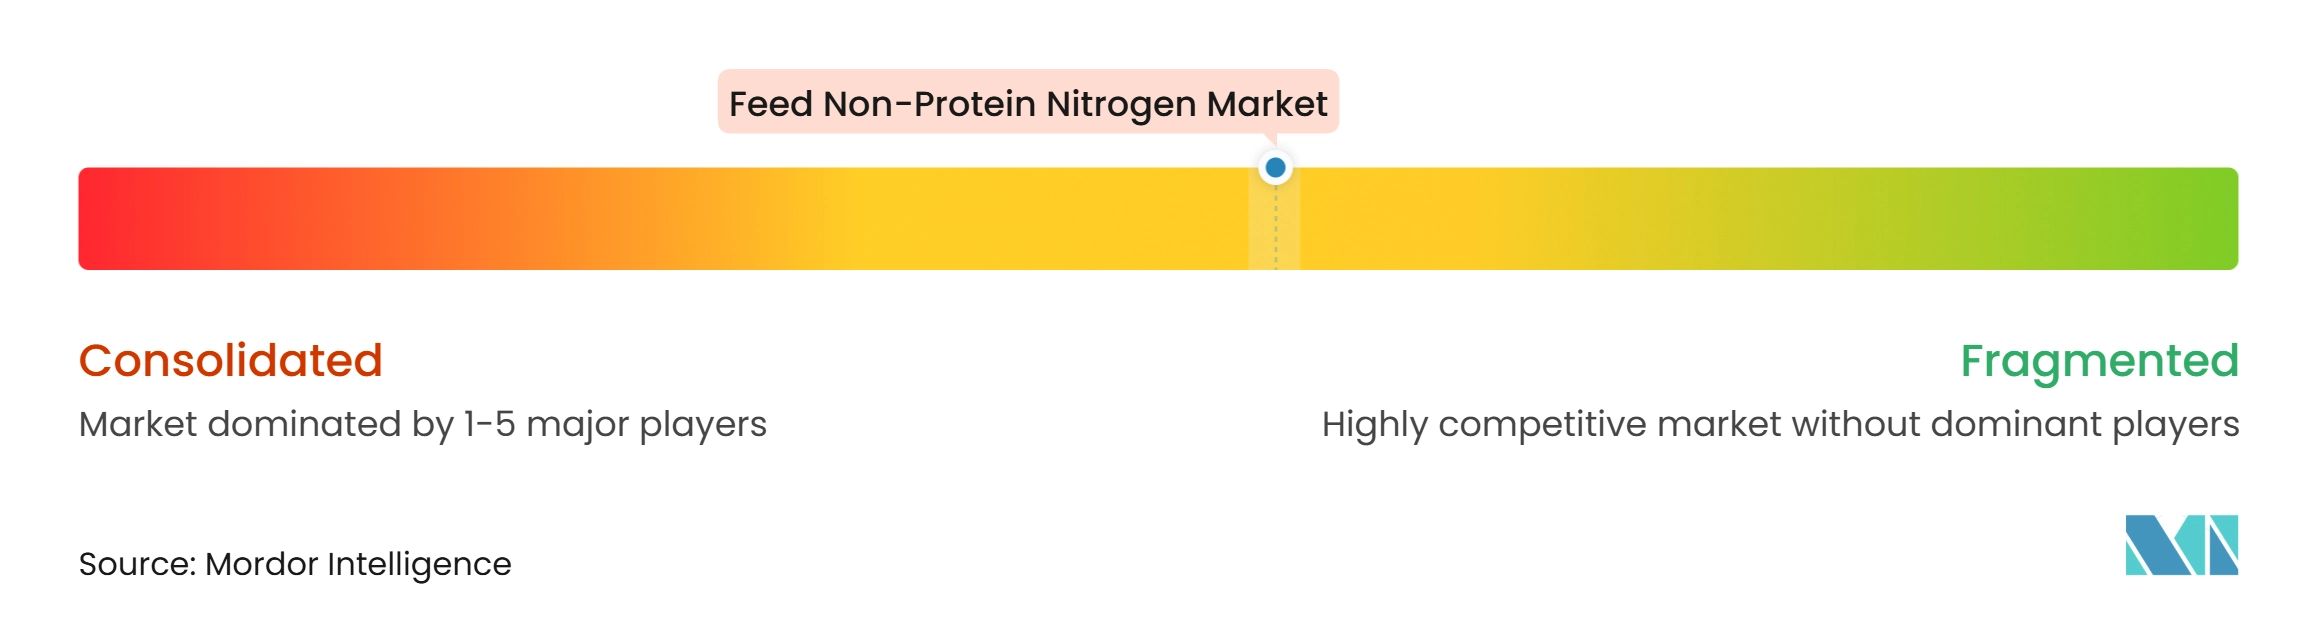
Der Futter-Nicht-Protein-Stickstoff-Markt ist 2025 mäßig fragmentiert, mit wichtigen Akteuren wie Yara International ASA, Nutrien Ltd., Saudi Basic Industries Corporation (Saudi Arabian Oil Group), OCI N.V. und Archer-Daniels-Midland Company. Der Wettbewerb erstreckt sich auf vorgelagerte Stickstoffproduzenten und nachgelagerte Tierernährungslieferanten, wobei sich Unternehmen durch die Verfügbarkeit von futtermittelqualitäts-Harnstoff, Stickstoffproduktportfolios, Formulierungsfähigkeiten, Vertriebsnetze und technischen Support differenzieren. Yara vermarktet direkt futtermittelqualitäts-Harnstoff für Rinder und andere Wiederkäuer, während Saudi Basic Industries Corporation ein breites Agri-Nährstoffportfolio einschließlich Harnstoff und Ammoniak unterhält. Dies schafft Wettbewerb über Rohstoffversorgung, Spezialprodukte und futtermittelorientierte Lösungen hinweg.
Der Wettbewerb wird auch durch die Integration der Stickstoffproduktion mit etablierten landwirtschaftlichen Vertriebsnetzen beeinflusst. Große Produzenten können bestehende Infrastruktur nutzen, während Speziallieferanten durch anwendungsspezifische Formulierungen und technische Dienstleistungen Mehrwert schaffen können. Unternehmen, die Flüssigfuttersysteme bedienen, können sich weiter differenzieren, indem sie Stickstoffquellen mit Energiezutaten und anderen Nährstoffkomponenten kombinieren. Dieser Ansatz verlagert den Wettbewerb über die grundlegende Zutatenpreisgestaltung hinaus auf Formulierungsqualität, Lieferkonsistenz, Futtermanagementunterstützung und betriebliche Bequemlichkeit. Da Viehhalter zunehmend effiziente Rationslösungen suchen, können Lieferanten mit etablierter Distribution und technischen Fähigkeiten Beziehungen zu Futtermittelherstellern, Milchbetrieben, Fleischrinderoperationen und anderen kommerziellen Viehnutzern stärken.
Die Wettbewerbspositionierung wird zunehmend durch den Produktionsmaßstab und die Fähigkeit der Stickstoffproduzenten beeinflusst, langfristige Lieferkapazitäten für harnstoffbasierte Anwendungen zu sichern. Im März 2026 erhielt SABIC Agri-Nutrients die Genehmigung zur Entwicklung seines siebten Werks in Jubail, das eine jährliche Harnstoffkapazität von 2,6 Millionen Tonnen hinzufügt und die gesamte Agri-Nährstoff-Produktionskapazität von etwa 4,8 Millionen auf 7,4 Millionen Tonnen pro Jahr erhöht. Diese Expansion verbessert die Versorgungsverfügbarkeit und stärkt den Skalenvorteil des Unternehmens, was seine Wettbewerbsfähigkeit für stickstoffbasierte Anwendungen einschließlich der Viehfutterergänzung unterstützt.
Marktführer im Bereich Futter-Nicht-Protein-Stickstoff
-
Yara International ASA
-
Nutrien Ltd.
-
Saudi Basic Industries Corporation (Saudi Arabian Oil Group)
-
OCI N.V.
-
Archer-Daniels-Midland Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Futter-Nicht-Protein-Stickstoff-Markt Unternehmen in diesem Bericht
- Yara International ASA
- Archer-Daniels-Midland Company
- Alltech, Inc.
- Fertiberia, S.A.
- Nutrien Ltd.
- SKW Stickstoffwerke Piesteritz GmbH (AGROFERT, a.s.)
- EW Nutrition GmbH (EW GROUP GmbH)
- Kemin Industries, Inc.
- Balchem Corporation
- Saudi Basic Industries Corporation (Saudi Arabian Oil Group)
- OCI N.V.
- Petróleo Brasileiro S.A.
- Westway Feed Products LLC (Hartree Partners, LP)
- Quality Liquid Feeds, Inc.
Neueste Industrielle Entwicklungen in Futter-Nicht-Protein-Stickstoff-Markt
- Juni 2026: OCI N.V. verkaufte einen 50%igen Anteil an OCI Nitrogen an AGROFERT, a.s. für 110 Millionen EUR (119 Millionen USD) und übertrug die operative Kontrolle über das europäische Stickstoffproduktionsgeschäft. Diese Transaktion wirkt sich direkt auf die Wettbewerbsversorgungslandschaft für Stickstoffprodukte aus, einschließlich Harnstoff, der in der Viehfutterergänzung verwendet wird.
- März 2026: Saudi Basic Industries Corporation (Saudi Arabian Oil Group) erhielt die Genehmigung für eine Rohstoffzuteilung für einen siebten Produktionskomplex in Jubail, der die jährliche Harnstoffkapazität von 4,8 Millionen auf 7,4 Millionen Tonnen erweitern könnte und damit die Stickstoffversorgungsposition des Unternehmens stärkt.
- September 2025: Archer-Daniels-Midland Company und Alltech, Inc. unterzeichneten eine Vereinbarung zur Gründung eines nordamerikanischen Tierfutter-Gemeinschaftsunternehmens, das 43 Futtermühlen zusammenführt. Das erweiterte Produktionsnetzwerk stärkt den Zugang zu formulierten Viehfuttermitteln und schafft breitere Kanäle für die Einmischung und den Vertrieb von Nicht-Protein-Stickstoff-Zutaten.
Globaler Berichtsumfang des Futter-Nicht-Protein-Stickstoff-Marktes
Futter-Nicht-Protein-Stickstoff (NPN) bezeichnet stickstoffhaltige Futterzutaten wie Harnstoff und Biuret, die Pansenmikroben in mikrobielles Protein umwandeln. Er wird hauptsächlich in Wiederkäuerfutter eingesetzt, um den Nahrungsstickstoff zu ergänzen, das mikrobielle Wachstum zu unterstützen, die Faserverdauung zu verbessern und die Futterkosten zu senken.
Der Marktbericht für Futter-Nicht-Protein-Stickstoff ist segmentiert nach Produkttyp (Harnstoff, Biuret, Ammoniak, Ammoniumphosphat, Ammoniumsulfat und weitere Produkttypen), nach Form (trocken und flüssig), nach Tierart (Milchkühe, Fleischrinder, Schafe und Ziegen, Büffel und Nicht-Wiederkäuer), nach Anwendung (direkte Rationseinmischung, Mischfutterherstellung, Silageanreicherung, Weide- und Weidezusatzfütterung, Flüssigfuttersysteme und Nicht-Protein-Stickstoff-angereichertes Alleinfutter) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Harnstoff |
| Biuret |
| Ammoniak |
| Ammoniumphosphat |
| Ammoniumsulfat |
| Weitere Produkttypen |
| Trocken | Prills |
| Granulate | |
| Pellets | |
| Flüssig |
| Milchkühe |
| Fleischrinder |
| Schafe und Ziegen |
| Büffel |
| Nicht-Wiederkäuer |
| Direkte Rationseinmischung |
| Mischfutterherstellung |
| Silageanreicherung |
| Weide- und Weidezusatzfütterung |
| Flüssigfuttersysteme |
| Nicht-Protein-Stickstoff-angereichertes Alleinfutter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Türkei | |
| Vereinigte Arabische Emirate | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Marokko | |
| Kenia | |
| Übriges Afrika |
| Nach Produkttyp | Harnstoff | |
| Biuret | ||
| Ammoniak | ||
| Ammoniumphosphat | ||
| Ammoniumsulfat | ||
| Weitere Produkttypen | ||
| Nach Form | Trocken | Prills |
| Granulate | ||
| Pellets | ||
| Flüssig | ||
| Nach Tierart | Milchkühe | |
| Fleischrinder | ||
| Schafe und Ziegen | ||
| Büffel | ||
| Nicht-Wiederkäuer | ||
| Nach Anwendung | Direkte Rationseinmischung | |
| Mischfutterherstellung | ||
| Silageanreicherung | ||
| Weide- und Weidezusatzfütterung | ||
| Flüssigfuttersysteme | ||
| Nicht-Protein-Stickstoff-angereichertes Alleinfutter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Türkei | ||
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Marokko | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Futter-Nicht-Protein-Stickstoff bis 2031?
Die Marktgröße für Futter-Nicht-Protein-Stickstoff soll von 1,28 Milliarden USD im Jahr 2026 auf 1,62 Milliarden USD bis 2031 steigen.
Welche Tierkategorie verwendet am meisten Nicht-Protein-Stickstoff?
Milchkühe hielten 2025 den größten Anteil von 60,0 %, da laktierende Kühe einen hohen täglichen Stickstoffdurchsatz benötigen und üblicherweise mit kontrollierten Rationen gefüttert werden.
Welche Region wächst am schnellsten bei diesen Futterzutaten?
Asien-Pazifik hielt 2025 den größten Anteil von 38,0 % und soll von 2026 bis 2031 mit der schnellsten CAGR von 5,4 % wachsen, unterstützt durch die Expansion der Milch- und Fleischrinderproduktion.
Was begrenzt den weiteren Einsatz von Nicht-Protein-Stickstoff in Tierfutter?
Ammoniaktoxizitätsrisiko, Einschlussgrenzen, Dokumentationsanforderungen und volatile Harnstoffkosten können die Akzeptanz verringern, wenn die Formulierungskontrollen begrenzt sind.