
Tamaño y Participación del Mercado de Nitrógeno No Proteico para Alimentación Animal
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.82 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Nitrógeno No Proteico para Alimentación Animal por Mordor Intelligence
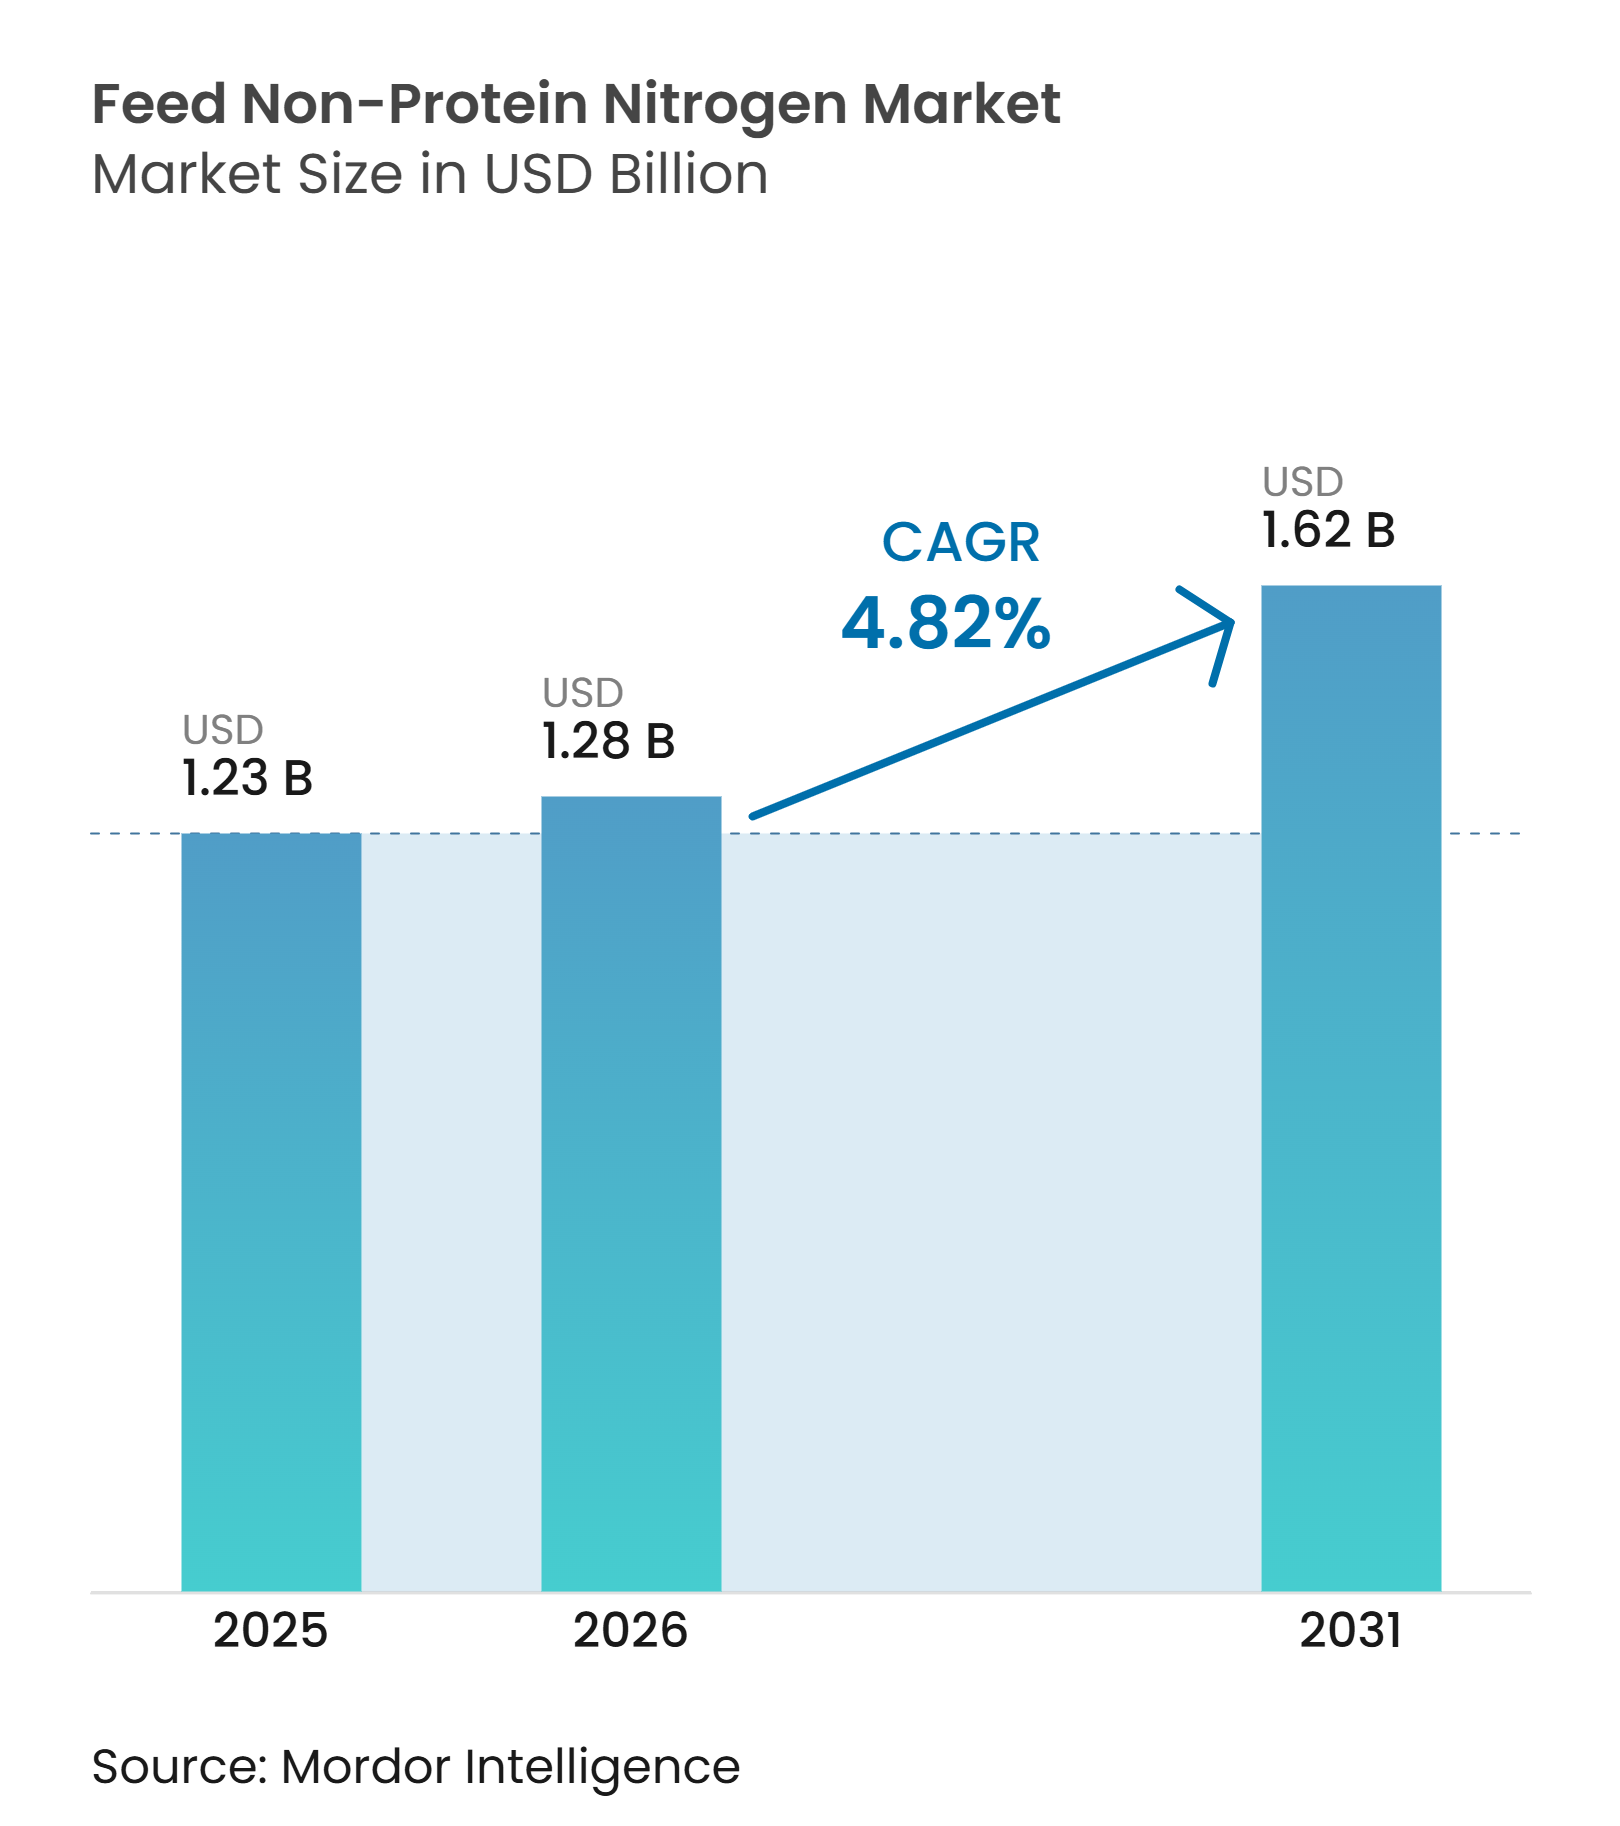
El tamaño del mercado de nitrógeno no proteico para alimentación animal fue valorado en 1,23 mil millones de USD en 2025 y se proyecta que crezca de 1,28 mil millones de USD en 2026 a 1,62 mil millones de USD en 2031, registrando una CAGR del 4,82% de 2026 a 2031. El nitrógeno no proteico (NNP) para alimentación animal proporciona a los rumiantes nitrógeno equivalente en proteína a un costo menor que muchas harinas proteicas convencionales. Su uso depende de la diferencia entre los precios de las harinas proteicas y los costos de insumos de urea, lo que hace que los precios de los ingredientes sean fundamentales en las decisiones de compra. Los hatos lecheros y de carne más grandes sostienen una demanda constante, ya que las dietas de rumiantes requieren suministros confiables de nitrógeno. Los productos de liberación lenta están ganando atención por su capacidad para gestionar la liberación de amoníaco de manera más gradual y apoyar prácticas de formulación más seguras. Los proveedores están, por tanto, equilibrando la distribución amplia de productos básicos con productos más especializados para operadores que requieren un control de alimentación más preciso.
Conclusiones Clave del Informe
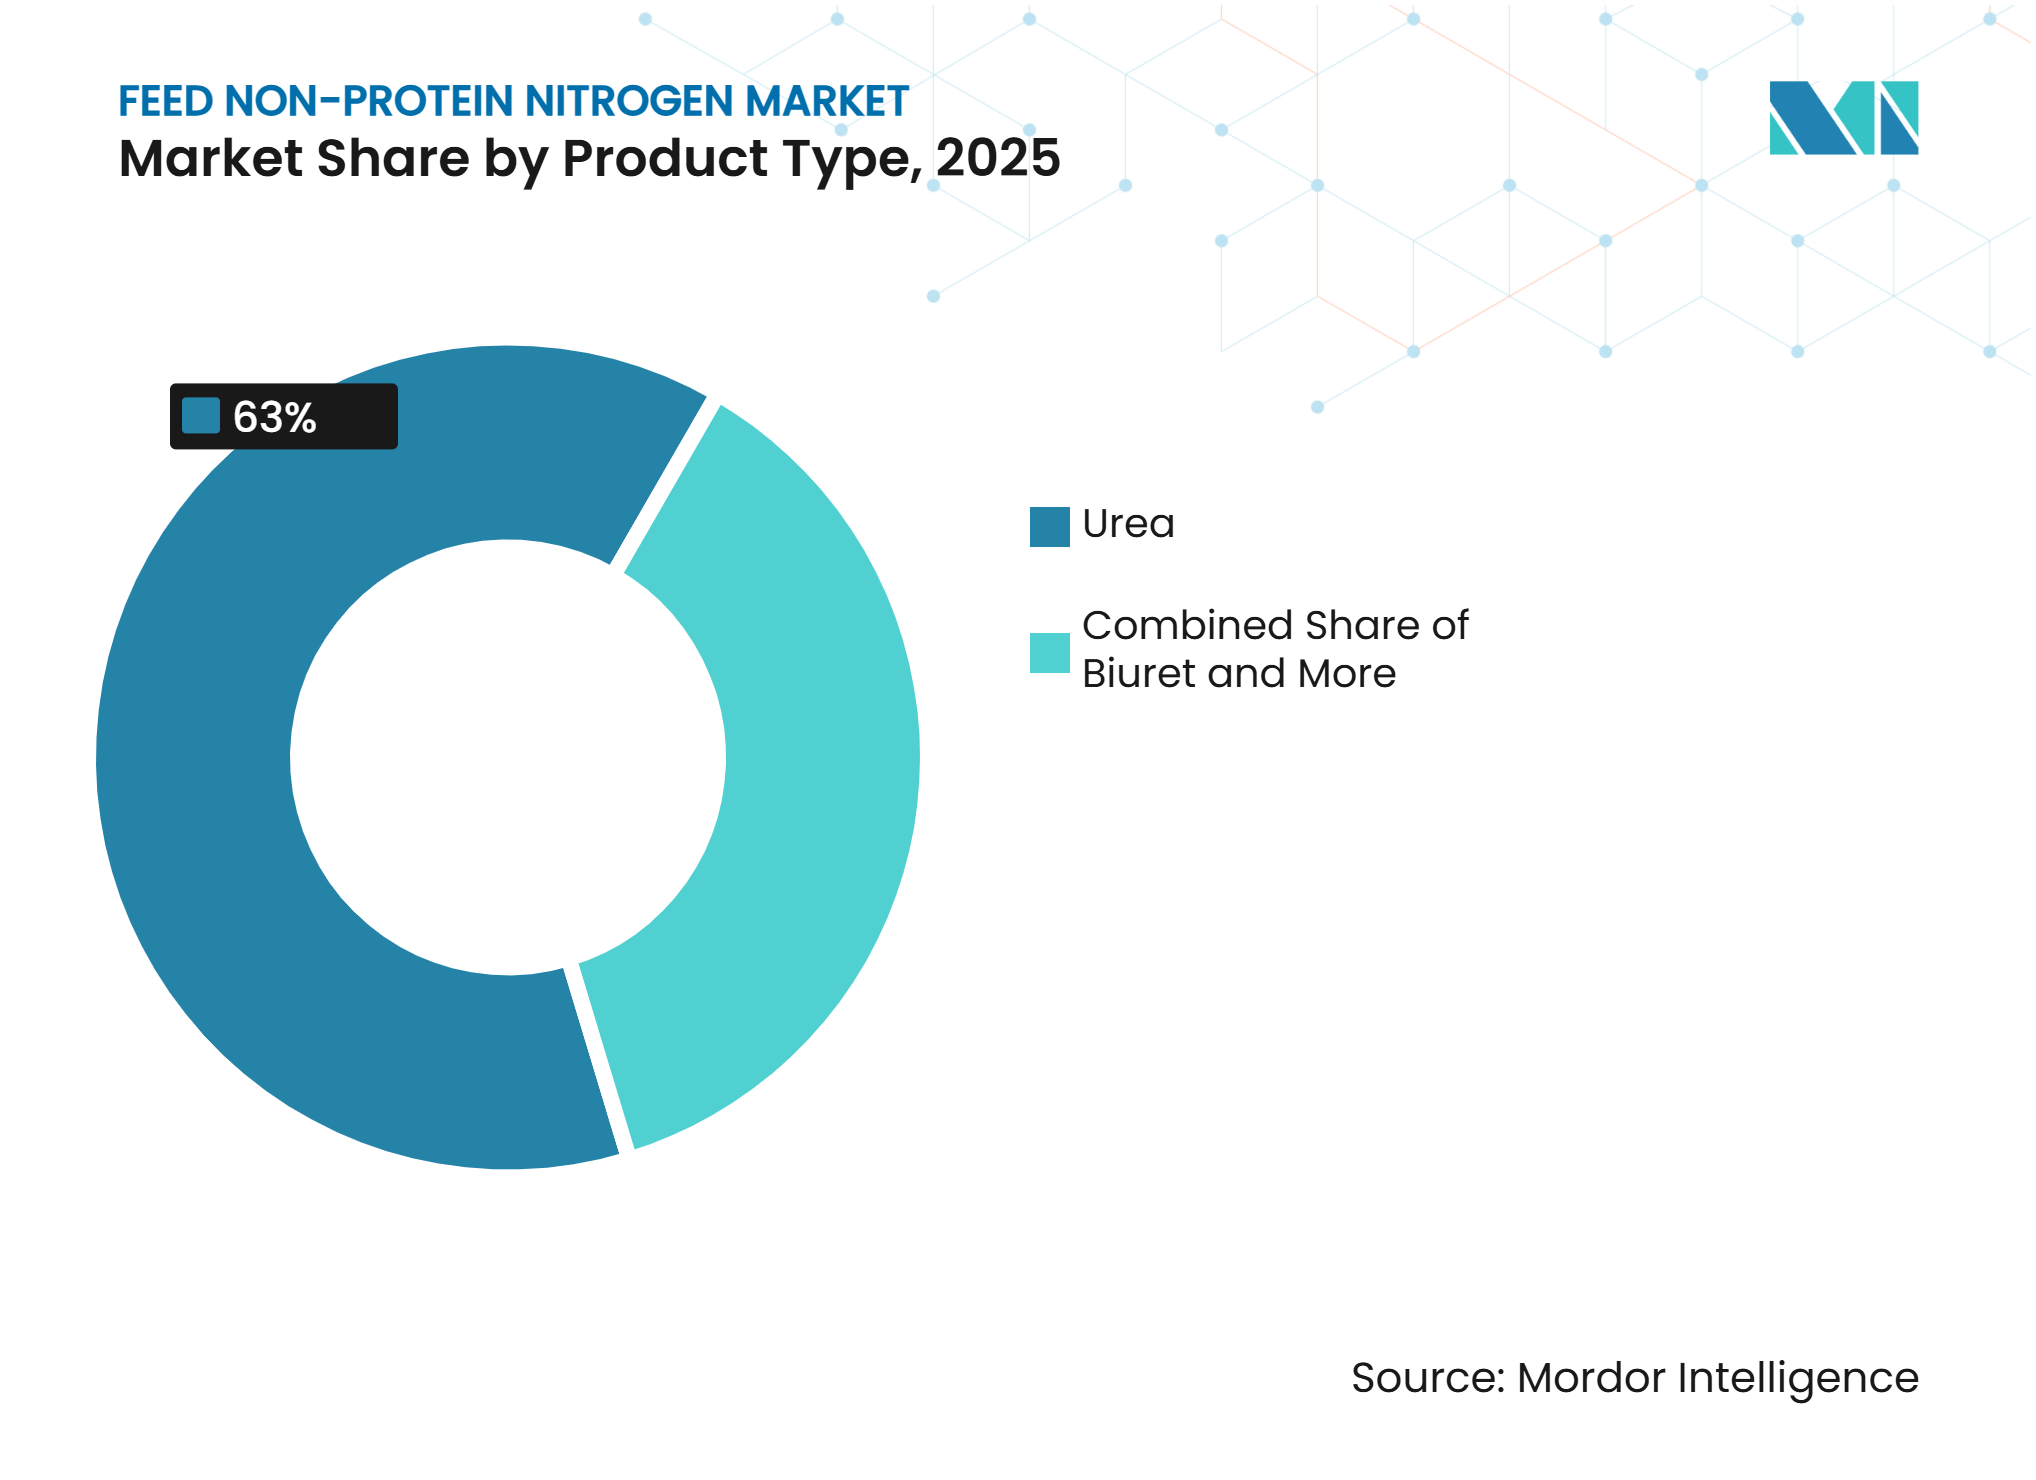
- Por tipo de producto, la urea representó la mayor participación del 63,0% del mercado de nitrógeno no proteico para alimentación animal en 2025, mientras que se proyecta que el biuret crezca a la CAGR más rápida del 6,5% de 2026 a 2031.
- Por forma, el seco representó la mayor participación con el 75,0% en 2025, mientras que se proyecta que el tamaño del mercado de nitrógeno no proteico para alimentación animal en forma líquida crezca a la CAGR más rápida del 5,8% de 2026 a 2031.
- Por tipo de animal, el ganado lechero representó la mayor participación con el 60,0% en 2025, mientras que se proyecta que las ovejas y cabras crezcan a la CAGR más rápida del 5,2% de 2026 a 2031.
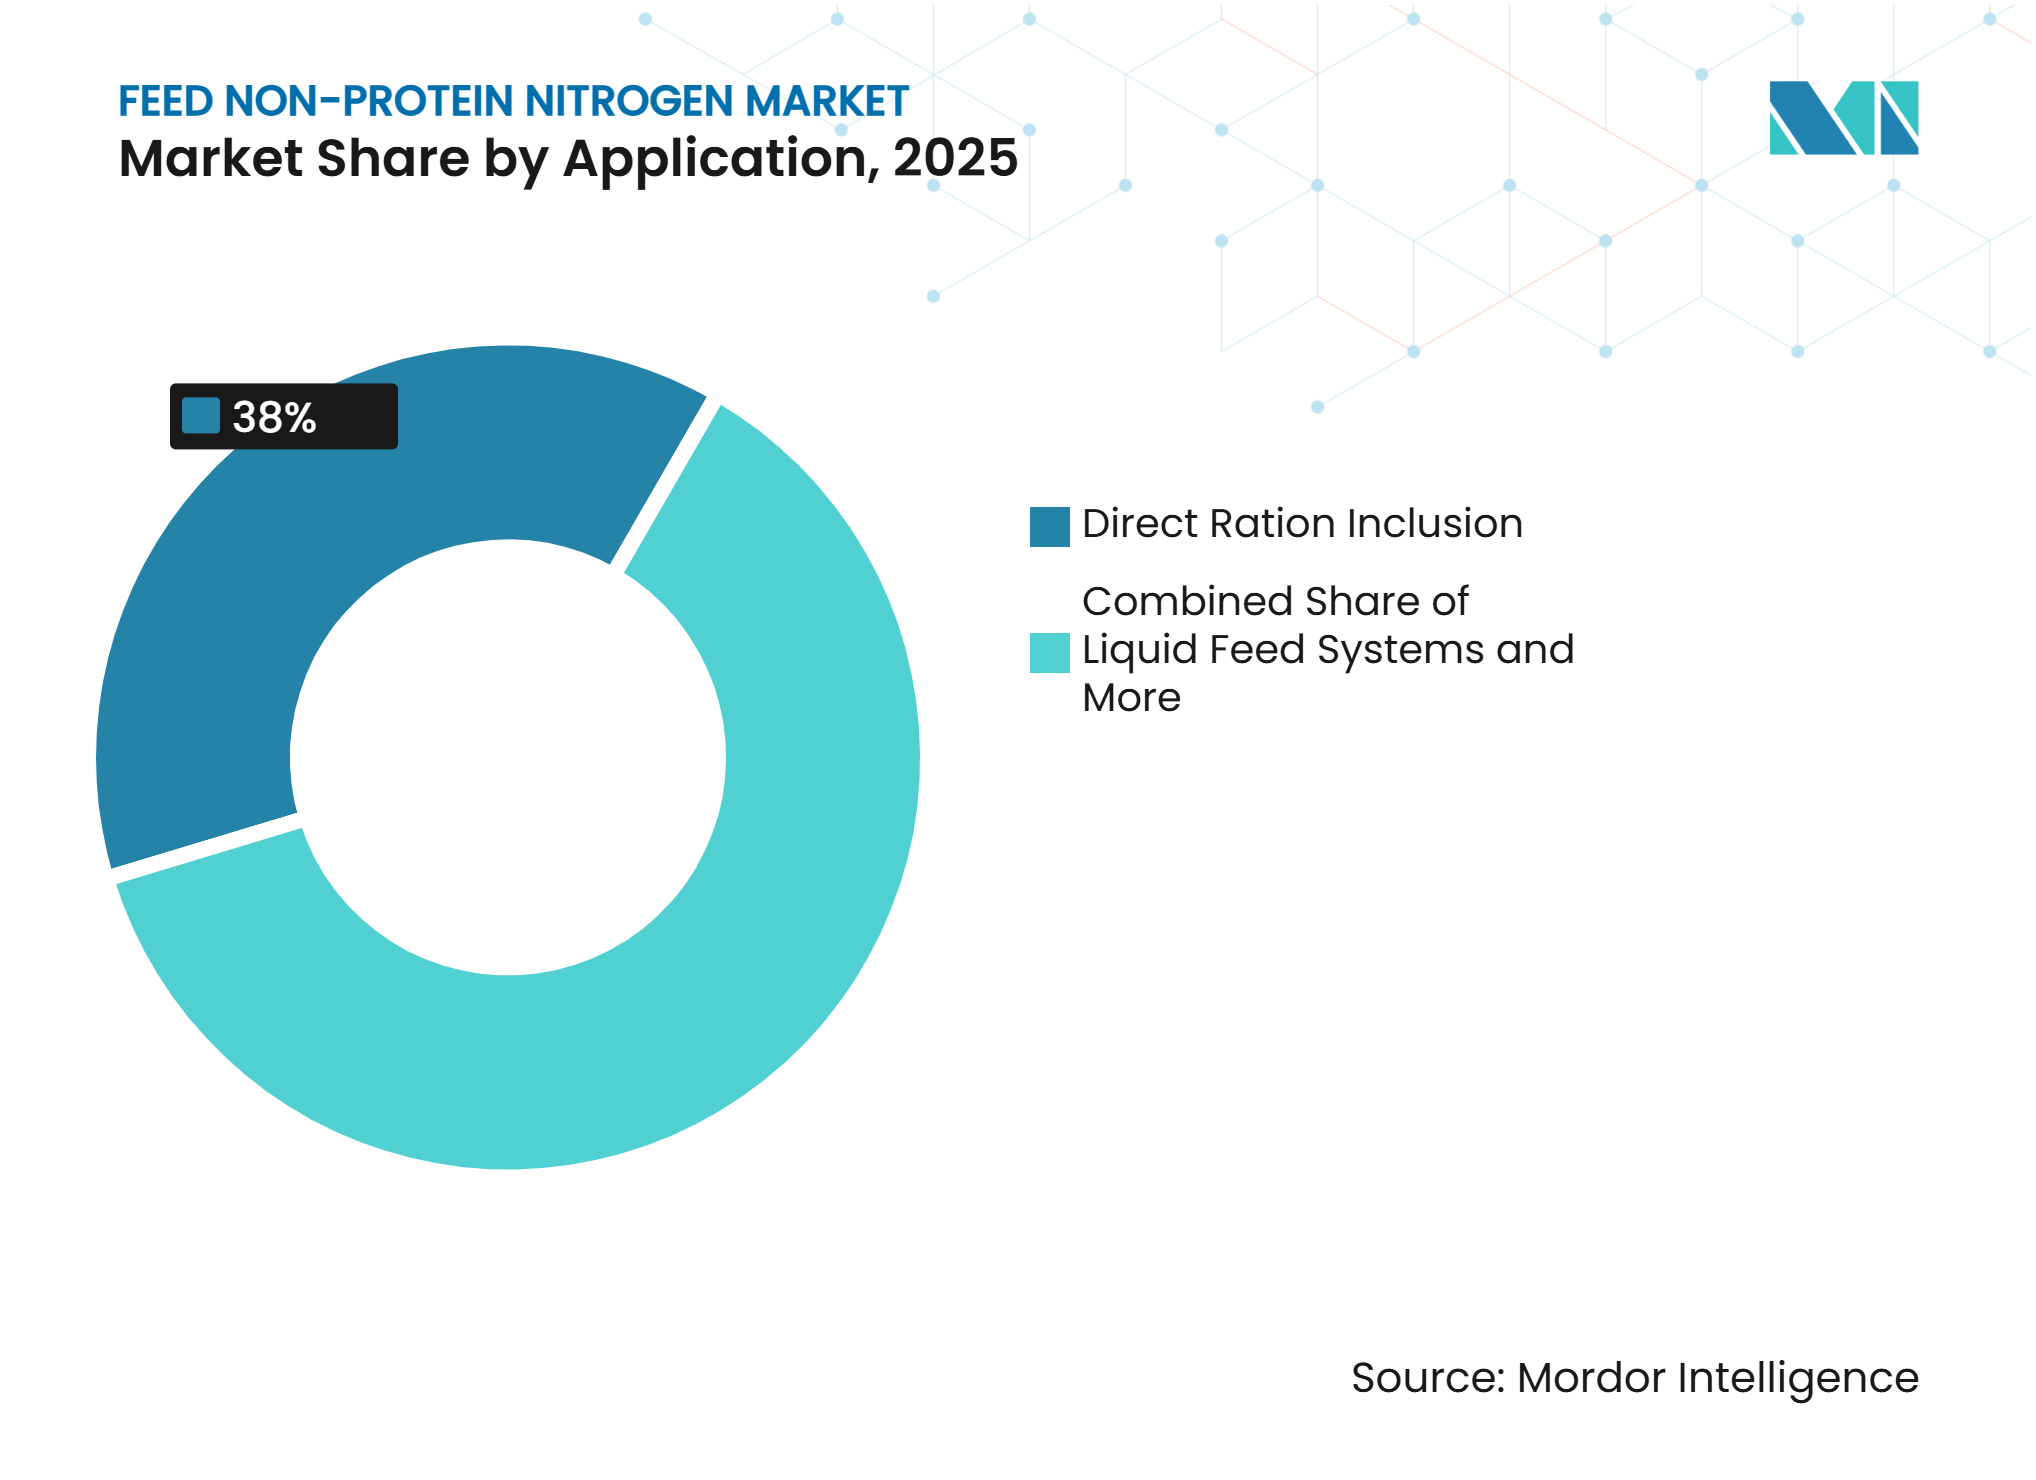
- Por aplicación, la inclusión directa en la ración representó la mayor participación con el 38,0% en 2025, mientras que se proyecta que el alimento completo enriquecido con nitrógeno no proteico crezca a la CAGR más rápida del 5,5% de 2026 a 2031.
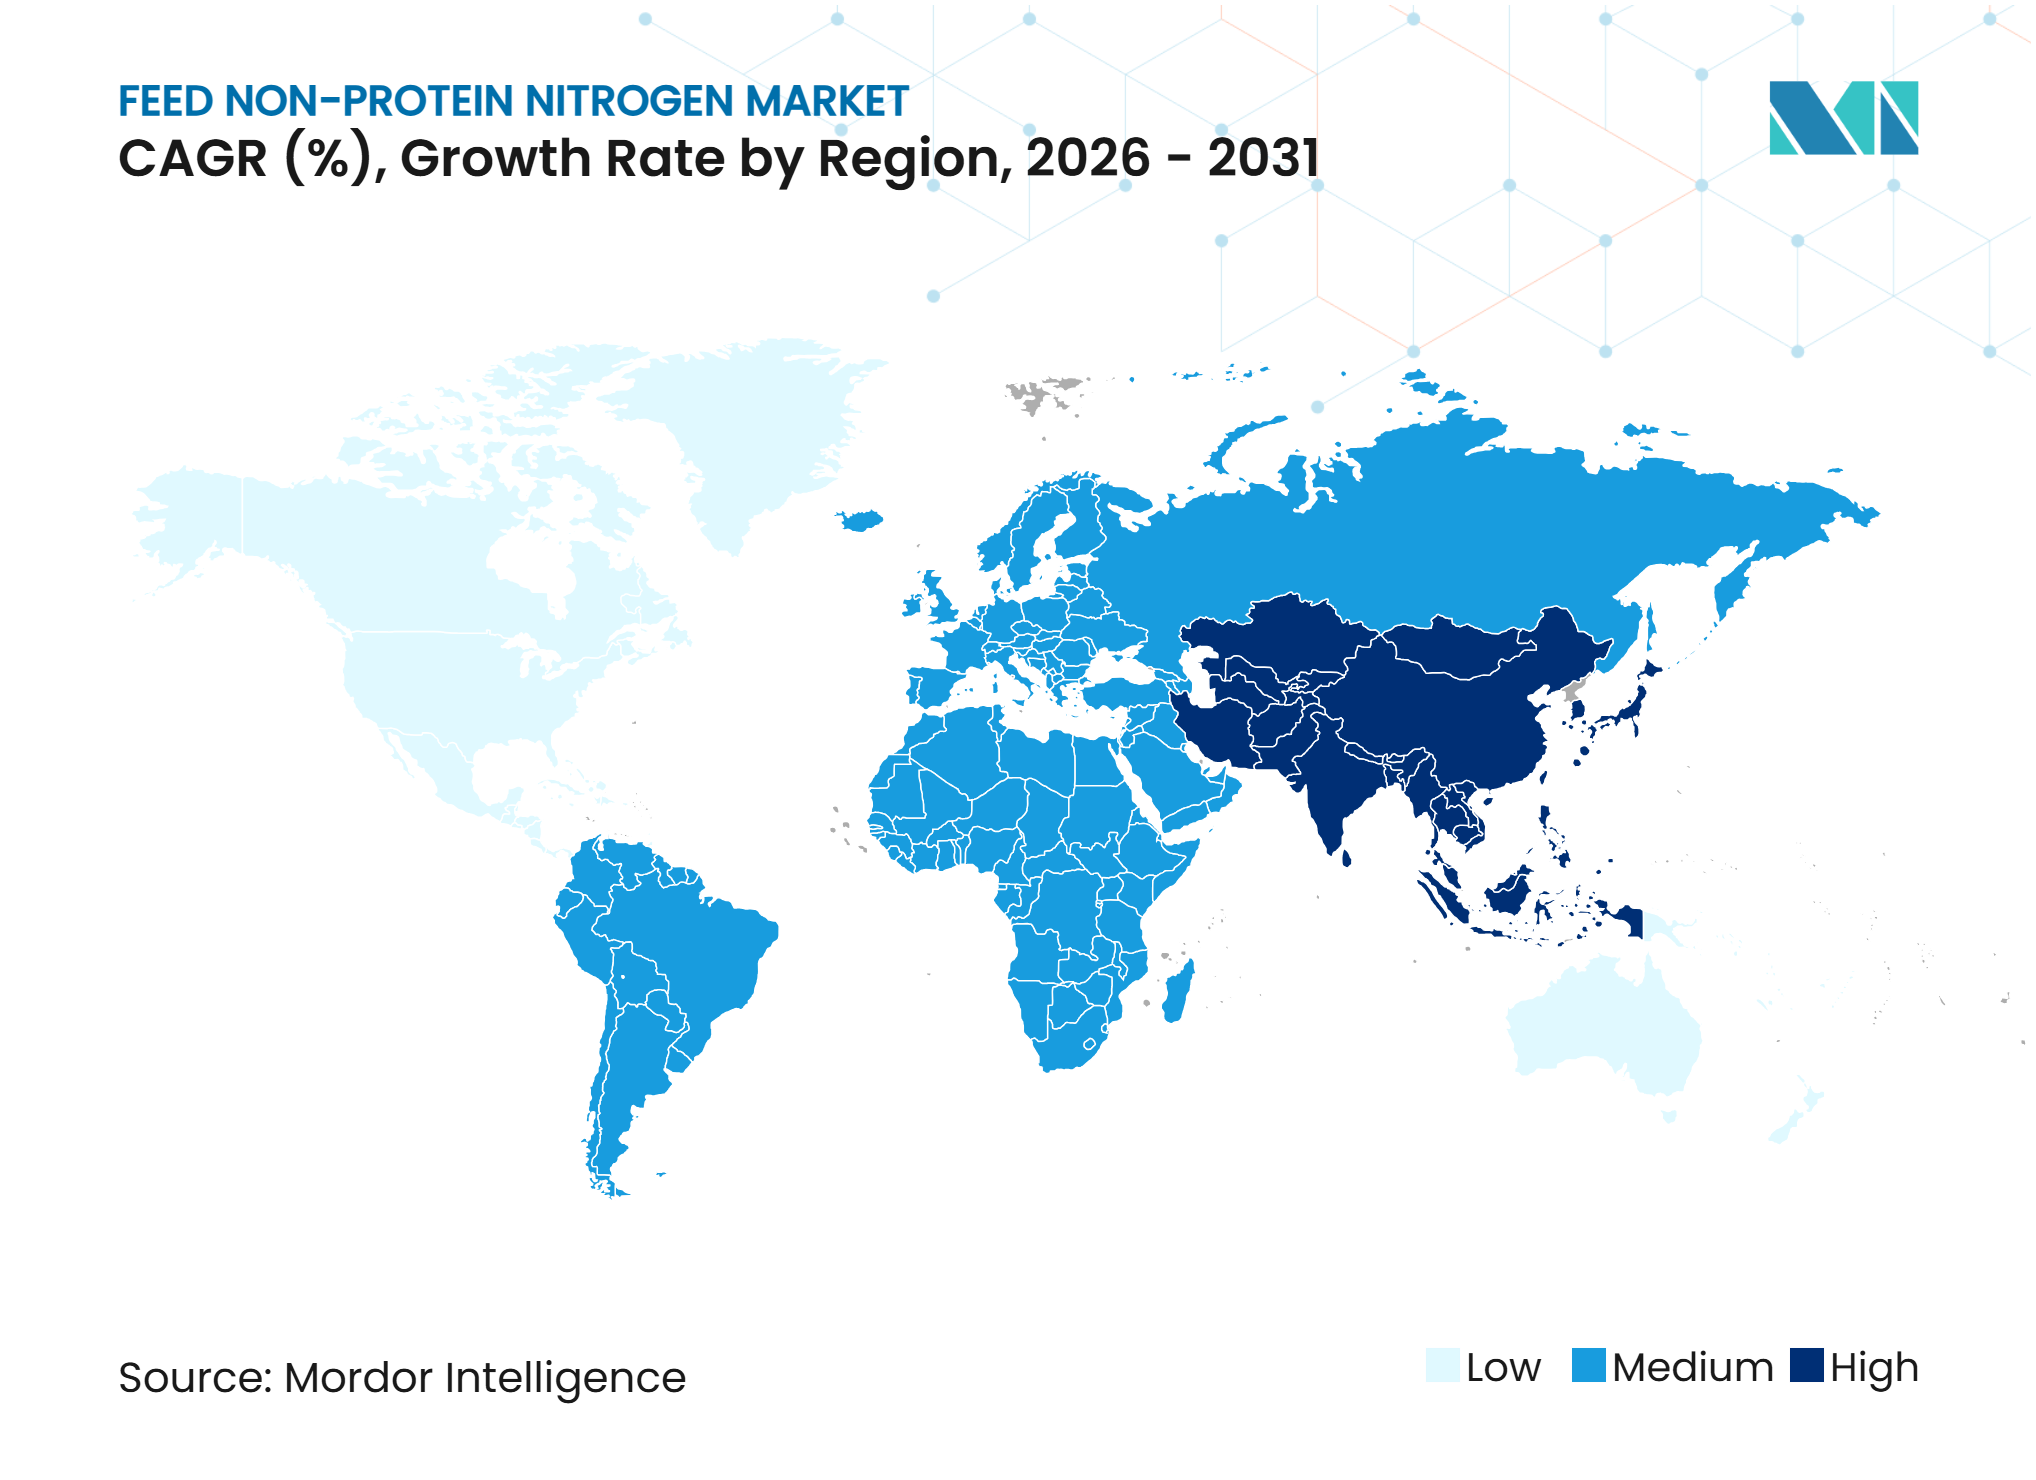
- Por geografía, Asia-Pacífico representó la mayor participación con el 38,0% en 2025 y se proyecta que crezca a la CAGR más rápida del 5,4% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ventaja de costo frente a las harinas proteicas convencionales | +1.2% | Global, más fuerte en Asia-Pacífico, América del Sur y África | Corto plazo (≤ 2 años) |
| Expansión de la producción comercial de lácteos y carne de res | +1.0% | Asia-Pacífico, América del Sur y Oriente Medio | Mediano plazo (2-4 años) |
| Creciente demanda de productividad de leche y carne | +0.8% | Global, especialmente India, Sudeste Asiático y África Subsahariana | Largo plazo (≥ 4 años) |
| Volatilidad del precio de las proteínas y optimización del costo de alimentación | +0.6% | Global, especialmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Formulaciones de nitrógeno no proteico de liberación lenta y encapsulado | +0.5% | América del Norte, Europa y los principales mercados lácteos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Alimentación de precisión y eficiencia en el uso del nitrógeno | +0.4% | América del Norte, Europa y Australasia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ventaja de Costo Frente a las Harinas Proteicas Convencionales
La conversión ruminal del nitrógeno no proteico en proteína microbiana permite a los formuladores de alimentos satisfacer parte del requerimiento proteico de una ración con una fuente de nitrógeno de menor costo. Esta sustitución se vuelve más valiosa a medida que aumenta el costo de la harina de oleaginosas adquirida. El Departamento de Agricultura de los Estados Unidos (USDA) proyectó el precio promedio de temporada 2026/27 de la harina de soya en 310,00 USD por tonelada corta en sus Estimaciones de Oferta y Demanda Agrícola Mundial de agosto de 2026Estimaciones de Oferta y Demanda Agrícola Mundial, WASDE-1, usda.gov.">[1]. A este costo, los modelos de formulación de menor costo siguen inclinándose hacia el nitrógeno no proteico, y los operadores de lácteos y carne traducen esto en volumen de compra recurrente.
Expansión de la Producción Comercial de Lácteos y Carne de Res
Los sistemas comerciales de lácteos y carne de res están expandiendo el tamaño de los hatos y la producción diaria por operación, colocando a más animales en raciones formuladas de manera continua. El Panorama Agrícola 2026 de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) proyecta que la producción mundial de leche crecerá a un ritmo del 2,0% anual, alcanzando 1.223 millones de toneladas métricas para 2035Panorama Agrícola OCDE-FAO 2-2035: Productos lácteos, oecd.org.">[2]. Cada animal lactante adicional conlleva un requerimiento de nitrógeno permanente, por lo que el crecimiento del hato se traduce en una demanda recurrente de nitrógeno no proteico. Los molinos de alimentos que escalan junto con estos hatos incrementan la demanda en los canales de ración y alimento compuesto.
Creciente Demanda de Productividad de Leche y Carne
Los productores son evaluados por la producción por animal, lo que otorga un valor premium a los insumos de ración que convierten el nitrógeno en una respuesta productiva medible. Una investigación publicada en 2025 en Agriculture, una revista de MDPI, registró un aumento del 13,3% en la ganancia de peso diaria promedio en toros Holstein de engorde alimentados con urea de liberación lenta combinada con melaza. Ganancias de esa magnitud proporcionan a los nutricionistas un caso de rendimiento documentado para los formatos de liberación controlada, y cada ración convertida compromete a la operación a continuar las compras de nitrógeno no proteico en los programas de alimentación de lácteos y carne de res.
Formulaciones de Nitrógeno No Proteico de Liberación Lenta y Encapsulado
El recubrimiento y la encapsulación ralentizan la hidrólisis de la urea en el rumen, permitiendo que el amoníaco esté disponible en sincronía con la energía liberada durante la fermentación de carbohidratos. Un estudio de 2025 publicado en el Journal of Agriculture and Food Research de Elsevier informó que la producción de leche corregida por energía aumentó de 18,1 a 19,5 kilogramos por día en vacas Holstein suplementadas con urea de liberación lentaLa suplementación con urea de liberación lenta mejora el rendimiento lechero en vacas lecheras, sciencedirect.com.">[3]. Ganancias de esta magnitud permiten a los proveedores fijar el precio de los grados de liberación controlada en función del rendimiento medido, y las operaciones que los adoptan tienden a repetir las compras, aumentando el valor realizado por tonelada en el mercado de nitrógeno no proteico para alimentación animal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de toxicidad por amoníaco y seguridad en la formulación | -0.5% | Global, con mayor riesgo en sistemas de pequeños agricultores en Asia y África Subsahariana | Corto plazo (≤ 2 años) |
| Límites regulatorios de inclusión y carga de documentación | -0.4% | Europa, América del Norte y Australasia | Mediano plazo (2-4 años) |
| Volatilidad del precio del gas natural y la urea | -0.6% | Global, particularmente Europa y Asia del Sur | Corto plazo (≤ 2 años) |
| Competencia de proteínas alternativas y tecnologías ruminales | -0.3% | América del Norte, Europa y los principales mercados lácteos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Límites Regulatorios de Inclusión y Carga de Documentación
La inclusión de nitrógeno no proteico está limitada por las regulaciones de alimentos para animales en los principales mercados, y las normas de etiquetado requieren límites declarados sobre la proteína bruta equivalente proveniente de estas fuentes. Estos límites máximos fijan la tasa de inclusión máxima por tonelada de ración, limitando el volumen que cualquier proveedor puede vender a un hato determinado. Elevar un límite o introducir una nueva formulación requiere un expediente de seguridad y eficacia que debe superar una revisión de autorización de múltiples etapas antes de que el producto pueda comercializarse. Los límites regulados y los plazos de autorización, por tanto, mantienen el volumen del mercado por debajo de lo que la economía de costos por sí sola respaldaría.
Volatilidad del Precio del Gas Natural y la Urea
La urea de grado alimentario se cotiza a lo largo de la cadena de valor del amoníaco, lo que significa que los costos del gas natural y las disrupciones en el comercio de nitrógeno afectan directamente lo que pagan los fabricantes de alimentos para animales. El Grupo del Banco Mundial informó que los precios de la urea en abril de 2026 habían subido un 80% desde febrero. Fluctuaciones de esa magnitud eliminan el margen de costo que justifica el nitrógeno no proteico en la formulación de menor costo, lo que lleva a los compradores a restringir los pedidos a los requerimientos inmediatos hasta que los precios se estabilicen. Esta compra diferida suprime el volumen contratado en el mercado de nitrógeno no proteico para alimentación animal durante períodos de precios elevados del nitrógeno.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Urea Lidera el Volumen y el Biuret Apoya el CrecimientoLa urea representó la mayor participación del 63,0% del mercado de nitrógeno no proteico para alimentación animal en 2025. Su amplia disponibilidad, las prácticas de manejo establecidas y la compatibilidad con los sistemas de alimentación de rumiantes respaldan su posición dominante. La urea proporciona una fuente de nitrógeno concentrada que los microorganismos del rumen pueden convertir en proteína microbiana cuando hay suficiente energía fermentable disponible. Los fabricantes de alimentos para animales y los productores ganaderos pueden, por tanto, incorporarla en raciones equilibradas mientras gestionan los costos de proteína. Su uso establecido en la producción de lácteos y carne de res también respalda una demanda constante. Estos factores refuerzan a la urea como el tipo de producto líder en aplicaciones de alimentación comerciales y a nivel de granja.
Se proyecta que el biuret crezca a la CAGR más rápida del 6,5% de 2026 a 2031. Sus características de liberación controlada de nitrógeno ofrecen una alternativa para los productores que buscan una disponibilidad de nitrógeno ruminal más gradual en comparación con la urea convencional. Los compuestos especializados también pueden apoyar formulaciones que requieren un mayor control sobre la utilización del nitrógeno, particularmente cuando la composición del alimento y la frecuencia de alimentación varían. El fosfato de amonio y el sulfato de amonio proporcionan nitrógeno adicional junto con nutrientes minerales, ampliando su utilidad en aplicaciones de alimentación especializadas. Esta diversificación de productos permite a los fabricantes abordar diferentes requerimientos de ración mientras respaldan la demanda de suministro controlado de nitrógeno y reducen la dependencia de la suplementación convencional a base de urea.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
Los Productos Secos Siguen Siendo Predominantes y los Productos Líquidos Ganan Terreno en Sistemas ControladosEl segmento seco representó la mayor participación con el 75,0% en 2025. Los gránulos esféricos, los gránulos y los pellets se procesan a través de equipos de mezclado por lotes y mezclado continuo de molinos de alimentos sin infraestructura de manejo adicional, y su estabilidad de almacenamiento se mantiene en largas rutas de suministro interiores y climas húmedos. Los gránulos esféricos se especifican ampliamente porque su forma regular y densidad consistente favorecen la pesada precisa en sistemas de dosificación automatizados. Los fabricantes de alimento compuesto y las granjas más grandes con activos de manejo de materiales existentes pueden adoptar formatos secos sin desembolso de capital adicional, manteniendo esta forma como central en la producción rutinaria de raciones tanto en plantas de alimento compuesto como en operaciones de mezcla en granja.
Se proyecta que el segmento líquido del mercado de nitrógeno no proteico para alimentación animal crezca a la CAGR más rápida del 5,8% de 2026 a 2031. Los suplementos líquidos suministrados a través de sistemas de ración totalmente mezclada coordinan la liberación de nitrógeno con la disponibilidad de azúcares, apoyando la síntesis de proteína microbiana en el rumen. Los vehículos a base de melaza permiten a los proveedores mezclar nitrógeno con energía y minerales en una sola entrega, y los equipos de dosificación medida dan a los operadores un control más preciso sobre las tasas de inclusión. Los programas de pastoreo extensivo en América del Norte, América del Sur y Australia dependen de formulaciones líquidas cuando la distribución de material seco es difícil en unidades de pastoreo extensas.
Por Tipo de Animal:
El Ganado Lechero Ocupa la Mayor Posición y las Ovejas y Cabras Crecen Más RápidoEl ganado lechero representó la mayor participación con el 60,0% en 2025. Las vacas en lactación tienen altos requerimientos diarios de nitrógeno, y las raciones de lácteos ya están formuladas en torno a objetivos de proteína degradable en el rumen, lo que hace que el nitrógeno no proteico sea sencillo de incorporar dentro de las especificaciones existentes. Los gestores de hatos con controles de mezcla y un suministro constante de energía fermentable pueden mantener la inclusión en niveles seguros. El ganado de carne ocupa el segundo lugar, con programas de engorde en corrales en América del Norte, Brasil y Australia que combinan urea con almidón de rápida fermentación en dietas a base de granos, apoyando una demanda constante a lo largo del ciclo de engorde.
Se proyecta que las ovejas y cabras crezcan a la CAGR más rápida del 5,2% de 2026 a 2031. La expansión comercial de rebaños en Oriente Medio, Norte de África y Asia del Sur está impulsando a los productores hacia formatos de suplemento asequibles, con bloques de nitrógeno y suplementos de lamido adecuados para sistemas extensivos con infraestructura de alimentación limitada. La creciente demanda de carne de ovino y leche de cabra proporciona a los pequeños agricultores rendimientos que justifican el costo de los suplementos. Los hatos de búfalos en Asia del Sur y el Sudeste Asiático contribuyen con volumen adicional, mientras que las aplicaciones en no rumiantes avanzan dentro de las condiciones de inclusión establecidas por las regulaciones nacionales de alimentos para animales en cada mercado.
Por Aplicación:
La Inclusión Directa en la Ración Lidera y el Alimento Completo Enriquecido con Nitrógeno No Proteico Crece Más RápidoLa inclusión directa en la ración representó la mayor participación con el 38,0% en 2025. Las granjas lecheras comerciales y los corrales de engorde añaden urea o sales de amonio directamente en formulaciones controladas de ración totalmente mezclada, manteniendo el ingrediente dentro del propio proceso de diseño de ración de la granja y los controles de calidad existentes. Los nutricionistas pueden ajustar la inclusión rápidamente a medida que cambia el análisis del forraje. La fabricación de alimento compuesto ocupa el segundo lugar, combinando nitrógeno no proteico con ingredientes energéticos, minerales y vitaminas antes de la entrega, lo que se adapta a las granjas que prefieren un producto terminado y menos pasos de manejo en el punto de alimentación.
Se proyecta que el alimento completo enriquecido con nitrógeno no proteico crezca a la CAGR más rápida del 5,5% de 2026 a 2031. Los fabricantes integrados en Asia y América del Sur están construyendo raciones completas que suministran nitrógeno como parte de un paquete nutricional más amplio, eliminando el trabajo de formulación de la granja y estandarizando los resultados de alimentación en los hatos que abastecen. El enriquecimiento de ensilaje proporciona otra vía mediante la aplicación de compuestos de amonio durante el ensilado para aumentar la proteína bruta y mejorar la estabilidad aeróbica. La suplementación en pastoreo extensivo amplía el alcance hacia sistemas de carne de res extensivos donde el forraje en temporada seca presenta un déficit de nitrógeno durante períodos prolongados de pastoreo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó la mayor participación con el 38,0% en 2025 y se proyecta que crezca a la CAGR más rápida del 5,4% de 2026 a 2031. India ancla el consumo regional como el mayor productor de leche del mundo, con cooperativas lecheras y fabricantes de alimento compuesto que gestionan continuamente los costos de ración. El sector de engorde de carne de res de China añade demanda concentrada a través de dietas de engorde a base de granos. Las operaciones de lácteos y carne de res en Indonesia, Vietnam y Tailandia se están formalizando, pasando de raciones mezcladas en granja hacia alimento compuesto adquirido, lo que lleva las decisiones sobre suplementos de nitrógeno a canales de adquisición comercial atendidos por grupos regionales de alimentos para animales.
América del Norte y América del Sur mantienen una demanda establecida arraigada en una larga experiencia operativa. Las lecherías comerciales y los corrales de engorde en los Estados Unidos y Canadá han utilizado urea de grado alimentario y suplementos líquidos a base de melaza durante décadas, respaldados por una densa distribución interior y molinos que procesan nitrógeno mediante dosificación automatizada. Brasil representa el mayor mercado de América del Sur, donde el engorde en corrales y la suplementación en pastoreo recurren a la urea. El sector de corrales de engorde de Argentina añade volumen, aunque los movimientos cambiarios pueden interrumpir los ciclos de compra y empujar las adquisiciones hacia plazos de contrato más cortos y pedidos de menor tamaño a lo largo de la temporada.
Europa, Oriente Medio y África presentan condiciones operativas distintas. España, Francia y Polonia lideran la fabricación de alimento para ganado en Europa, donde las especificaciones de pureza y los grados de bajo biuret rigen las decisiones de compra. La Federación Europea de Fabricantes de Alimentos para Animales (FEFAC) pronosticó la producción de alimento para ganado de la Unión Europea en 45,358 millones de toneladas métricas para 2026, lo que indica una gran base instalada de raciones de rumiantes formuladas industrialmente para los proveedores de nitrógeno. En Oriente Medio, la demanda está impulsada por operaciones comerciales de lácteos y ovinos en Arabia Saudita y Turquía. El crecimiento de los hatos en África Subsahariana respalda el uso de bloques de pastoreo y suplementos de lamido en sistemas de pastoreo extensivo.
Panorama Competitivo
Concentración del Mercado
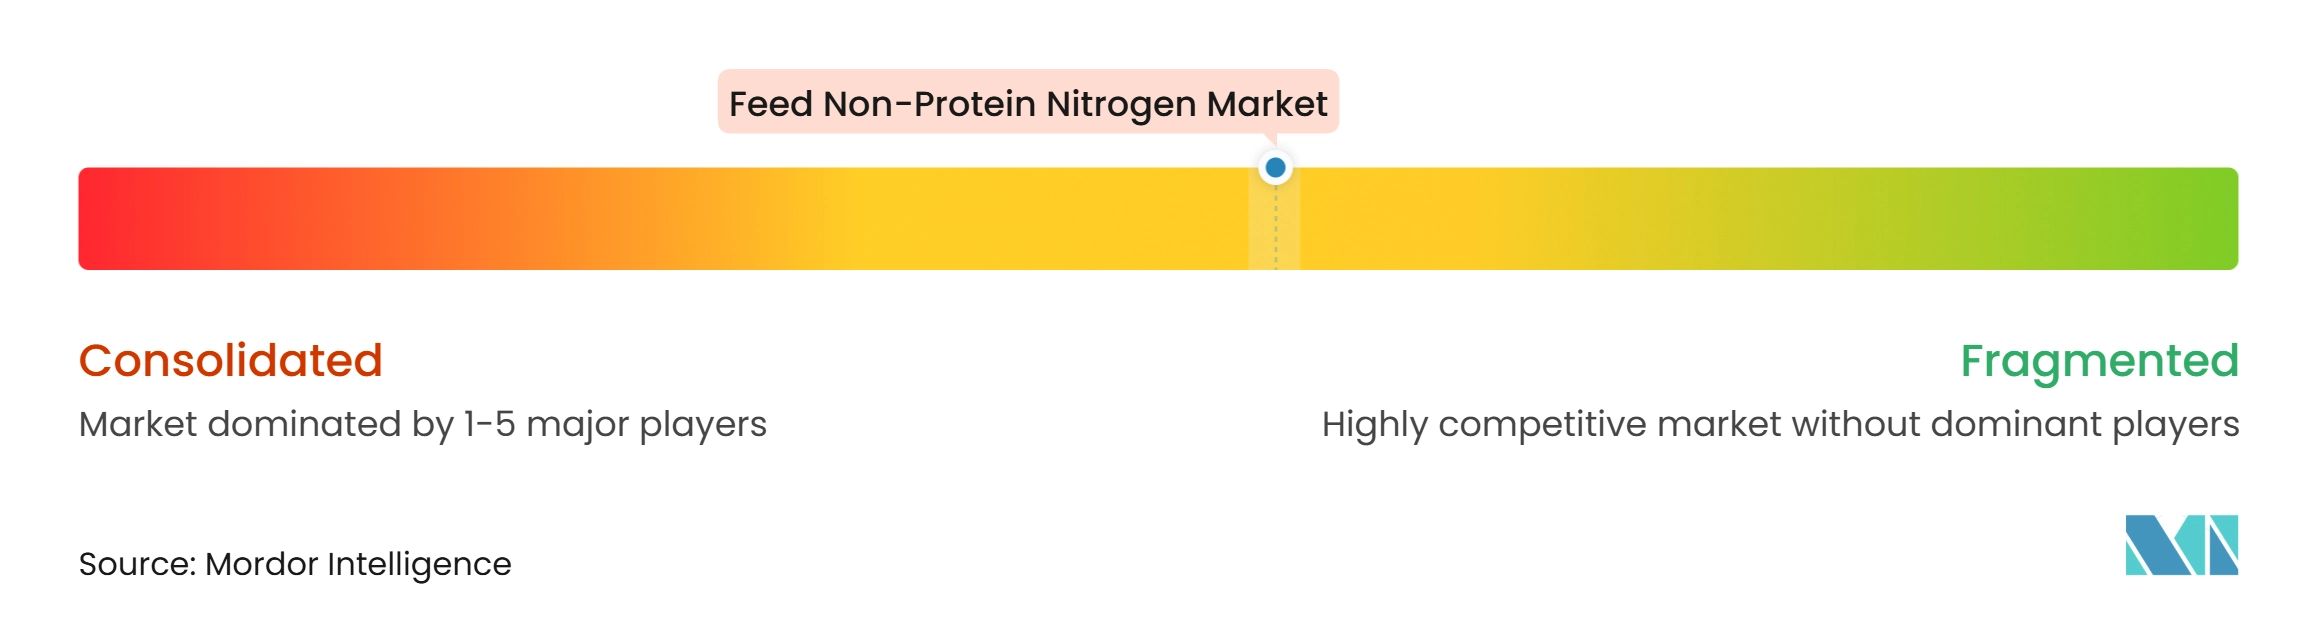
El mercado de nitrógeno no proteico para alimentación animal está moderadamente fragmentado en 2025, con actores clave que incluyen Yara International ASA, Nutrien Ltd., Saudi Basic Industries Corporation (Saudi Arabian Oil Group), OCI N.V. y Archer-Daniels-Midland Company. La competencia abarca productores de nitrógeno aguas arriba y proveedores de nutrición animal aguas abajo, con empresas que se diferencian a través de la disponibilidad de urea de grado alimentario, carteras de productos de nitrógeno, capacidades de formulación, redes de distribución y soporte técnico. Yara comercializa directamente urea de grado alimentario para ganado bovino y otros rumiantes, mientras que Saudi Basic Industries Corporation mantiene una amplia cartera de agro-nutrientes que incluye urea y amoníaco. Esto crea competencia en el suministro de productos básicos, productos especializados y soluciones orientadas a la alimentación animal.
La competencia también está influenciada por la integración de la producción de nitrógeno con redes de distribución agrícola establecidas. Los grandes productores pueden aprovechar la infraestructura existente, mientras que los proveedores especializados pueden generar valor a través de formulaciones específicas para cada aplicación y servicios técnicos. Las empresas que atienden sistemas de alimentación líquida pueden diferenciarse aún más combinando fuentes de nitrógeno con ingredientes energéticos y otros componentes nutricionales. Este enfoque desplaza la competencia más allá del precio básico de los ingredientes hacia la calidad de la formulación, la consistencia en la entrega, el soporte en la gestión de la alimentación y la conveniencia operativa. A medida que los productores ganaderos buscan cada vez más soluciones de ración eficientes, los proveedores con distribución establecida y capacidades técnicas pueden fortalecer las relaciones con fabricantes de alimentos para animales, granjas lecheras, operaciones de carne de res y otros usuarios comerciales de ganado.
El posicionamiento competitivo está siendo influenciado cada vez más por la escala de producción y por la capacidad de los productores de nitrógeno para asegurar capacidad de suministro a largo plazo para aplicaciones a base de urea. En marzo de 2026, SABIC Agri-Nutrients recibió aprobación para desarrollar su séptima planta en Jubail, añadiendo 2,6 millones de toneladas métricas de capacidad anual de urea y aumentando su capacidad total de producción de agro-nutrientes de aproximadamente 4,8 millones a 7,4 millones de toneladas métricas por año. Esta expansión mejora la disponibilidad de suministro y refuerza la ventaja de escala de la empresa, apoyando su capacidad para competir en aplicaciones a base de nitrógeno, incluida la suplementación de alimentos para ganado.
Líderes de la Industria de Nitrógeno No Proteico para Alimentación Animal
-
Yara International ASA
-
Nutrien Ltd.
-
Saudi Basic Industries Corporation (Saudi Arabian Oil Group)
-
OCI N.V.
-
Archer-Daniels-Midland Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Nitrógeno No Proteico para Alimentación Animal Empresas cubiertas en este informe
- Yara International ASA
- Archer-Daniels-Midland Company
- Alltech, Inc.
- Fertiberia, S.A.
- Nutrien Ltd.
- SKW Stickstoffwerke Piesteritz GmbH (AGROFERT, a.s.)
- EW Nutrition GmbH (EW GROUP GmbH)
- Kemin Industries, Inc.
- Balchem Corporation
- Saudi Basic Industries Corporation (Saudi Arabian Oil Group)
- OCI N.V.
- Petróleo Brasileiro S.A.
- Westway Feed Products LLC (Hartree Partners, LP)
- Quality Liquid Feeds, Inc.
Desarrollos recientes de la industria en Mercado de Nitrógeno No Proteico para Alimentación Animal
- Junio de 2026: OCI N.V. vendió una participación del 50% en OCI Nitrogen a AGROFERT, a.s. por 110 millones de EUR (119 millones de USD), transfiriendo el control operativo del negocio europeo de producción de nitrógeno. Esta transacción afecta directamente el panorama competitivo de suministro de productos de nitrógeno, incluida la urea utilizada en la suplementación de alimentos para ganado.
- Marzo de 2026: Saudi Basic Industries Corporation (Saudi Arabian Oil Group) recibió aprobación para una asignación de materia prima para un séptimo complejo de producción en Jubail, lo que podría expandir la capacidad anual de urea de 4,8 millones a 7,4 millones de toneladas métricas, fortaleciendo su posición de suministro de nitrógeno.
- Septiembre de 2025: Archer-Daniels-Midland Company y Alltech, Inc. firmaron un acuerdo para establecer una empresa conjunta de alimentos para animales en América del Norte que combina 43 molinos de alimentos. La red de fabricación ampliada fortalece el acceso a alimentos para ganado formulados, creando canales más amplios para la incorporación y distribución de ingredientes de nitrógeno no proteico.
Alcance del Informe Global del Mercado de Nitrógeno No Proteico para Alimentación Animal
El nitrógeno no proteico (NNP) para alimentación animal se refiere a ingredientes de alimentos que contienen nitrógeno, como la urea y el biuret, que los microbios del rumen convierten en proteína microbiana. Se utiliza principalmente en dietas de rumiantes para suplementar el nitrógeno dietético, apoyar el crecimiento microbiano, mejorar la digestión de la fibra y reducir los costos de alimentación.
El informe del mercado de nitrógeno no proteico para alimentación animal está segmentado por tipo de producto (urea, biuret, amoníaco, fosfato de amonio, sulfato de amonio y otros tipos de productos), por forma (seco y líquido), por tipo de animal (ganado lechero, ganado de carne, ovejas y cabras, búfalos y no rumiantes), por aplicación (inclusión directa en la ración, fabricación de alimento compuesto, enriquecimiento de ensilaje, suplementación en pastoreo extensivo, sistemas de alimentación líquida y alimento completo enriquecido con nitrógeno no proteico), y por geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Urea |
| Biuret |
| Amoníaco |
| Fosfato de Amonio |
| Sulfato de Amonio |
| Otros Tipos de Productos |
| Seco | Gránulos Esféricos |
| Gránulos | |
| Pellets | |
| Líquido |
| Ganado Lechero |
| Ganado de Carne |
| Ovejas y Cabras |
| Búfalos |
| No Rumiantes |
| Inclusión Directa en la Ración |
| Fabricación de Alimento Compuesto |
| Enriquecimiento de Ensilaje |
| Suplementación en Pastoreo Extensivo |
| Sistemas de Alimentación Líquida |
| Alimento Completo Enriquecido con Nitrógeno No Proteico |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Turquía | |
| Emiratos Árabes Unidos | |
| Catar | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Marruecos | |
| Kenia | |
| Resto de África |
| Por Tipo de Producto | Urea | |
| Biuret | ||
| Amoníaco | ||
| Fosfato de Amonio | ||
| Sulfato de Amonio | ||
| Otros Tipos de Productos | ||
| Por Forma | Seco | Gránulos Esféricos |
| Gránulos | ||
| Pellets | ||
| Líquido | ||
| Por Tipo de Animal | Ganado Lechero | |
| Ganado de Carne | ||
| Ovejas y Cabras | ||
| Búfalos | ||
| No Rumiantes | ||
| Por Aplicación | Inclusión Directa en la Ración | |
| Fabricación de Alimento Compuesto | ||
| Enriquecimiento de Ensilaje | ||
| Suplementación en Pastoreo Extensivo | ||
| Sistemas de Alimentación Líquida | ||
| Alimento Completo Enriquecido con Nitrógeno No Proteico | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Turquía | ||
| Emiratos Árabes Unidos | ||
| Catar | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Marruecos | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de nitrógeno no proteico para alimentación animal hasta 2031?
Se proyecta que el tamaño del mercado de nitrógeno no proteico para alimentación animal aumente de 1,28 mil millones de USD en 2026 a 1,62 mil millones de USD en 2031.
¿Qué categoría animal utiliza más nitrógeno no proteico?
El ganado lechero tuvo la mayor participación del 60,0% en 2025 porque las vacas en lactación requieren un alto consumo diario de nitrógeno y comúnmente se alimentan con raciones controladas.
¿Qué región está creciendo más rápido en estos insumos de alimentación animal?
Asia-Pacífico tuvo la mayor participación del 38,0% en 2025 y se prevé que crezca a la CAGR más rápida del 5,4% de 2026 a 2031, respaldada por la expansión de lácteos y carne de res.
¿Qué limita un uso más amplio del nitrógeno no proteico en la alimentación animal?
El riesgo de toxicidad por amoníaco, los límites de inclusión, los requisitos de documentación y los costos volátiles de la urea pueden reducir la adopción cuando los controles de formulación son limitados.