
飼料用非タンパク態窒素市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
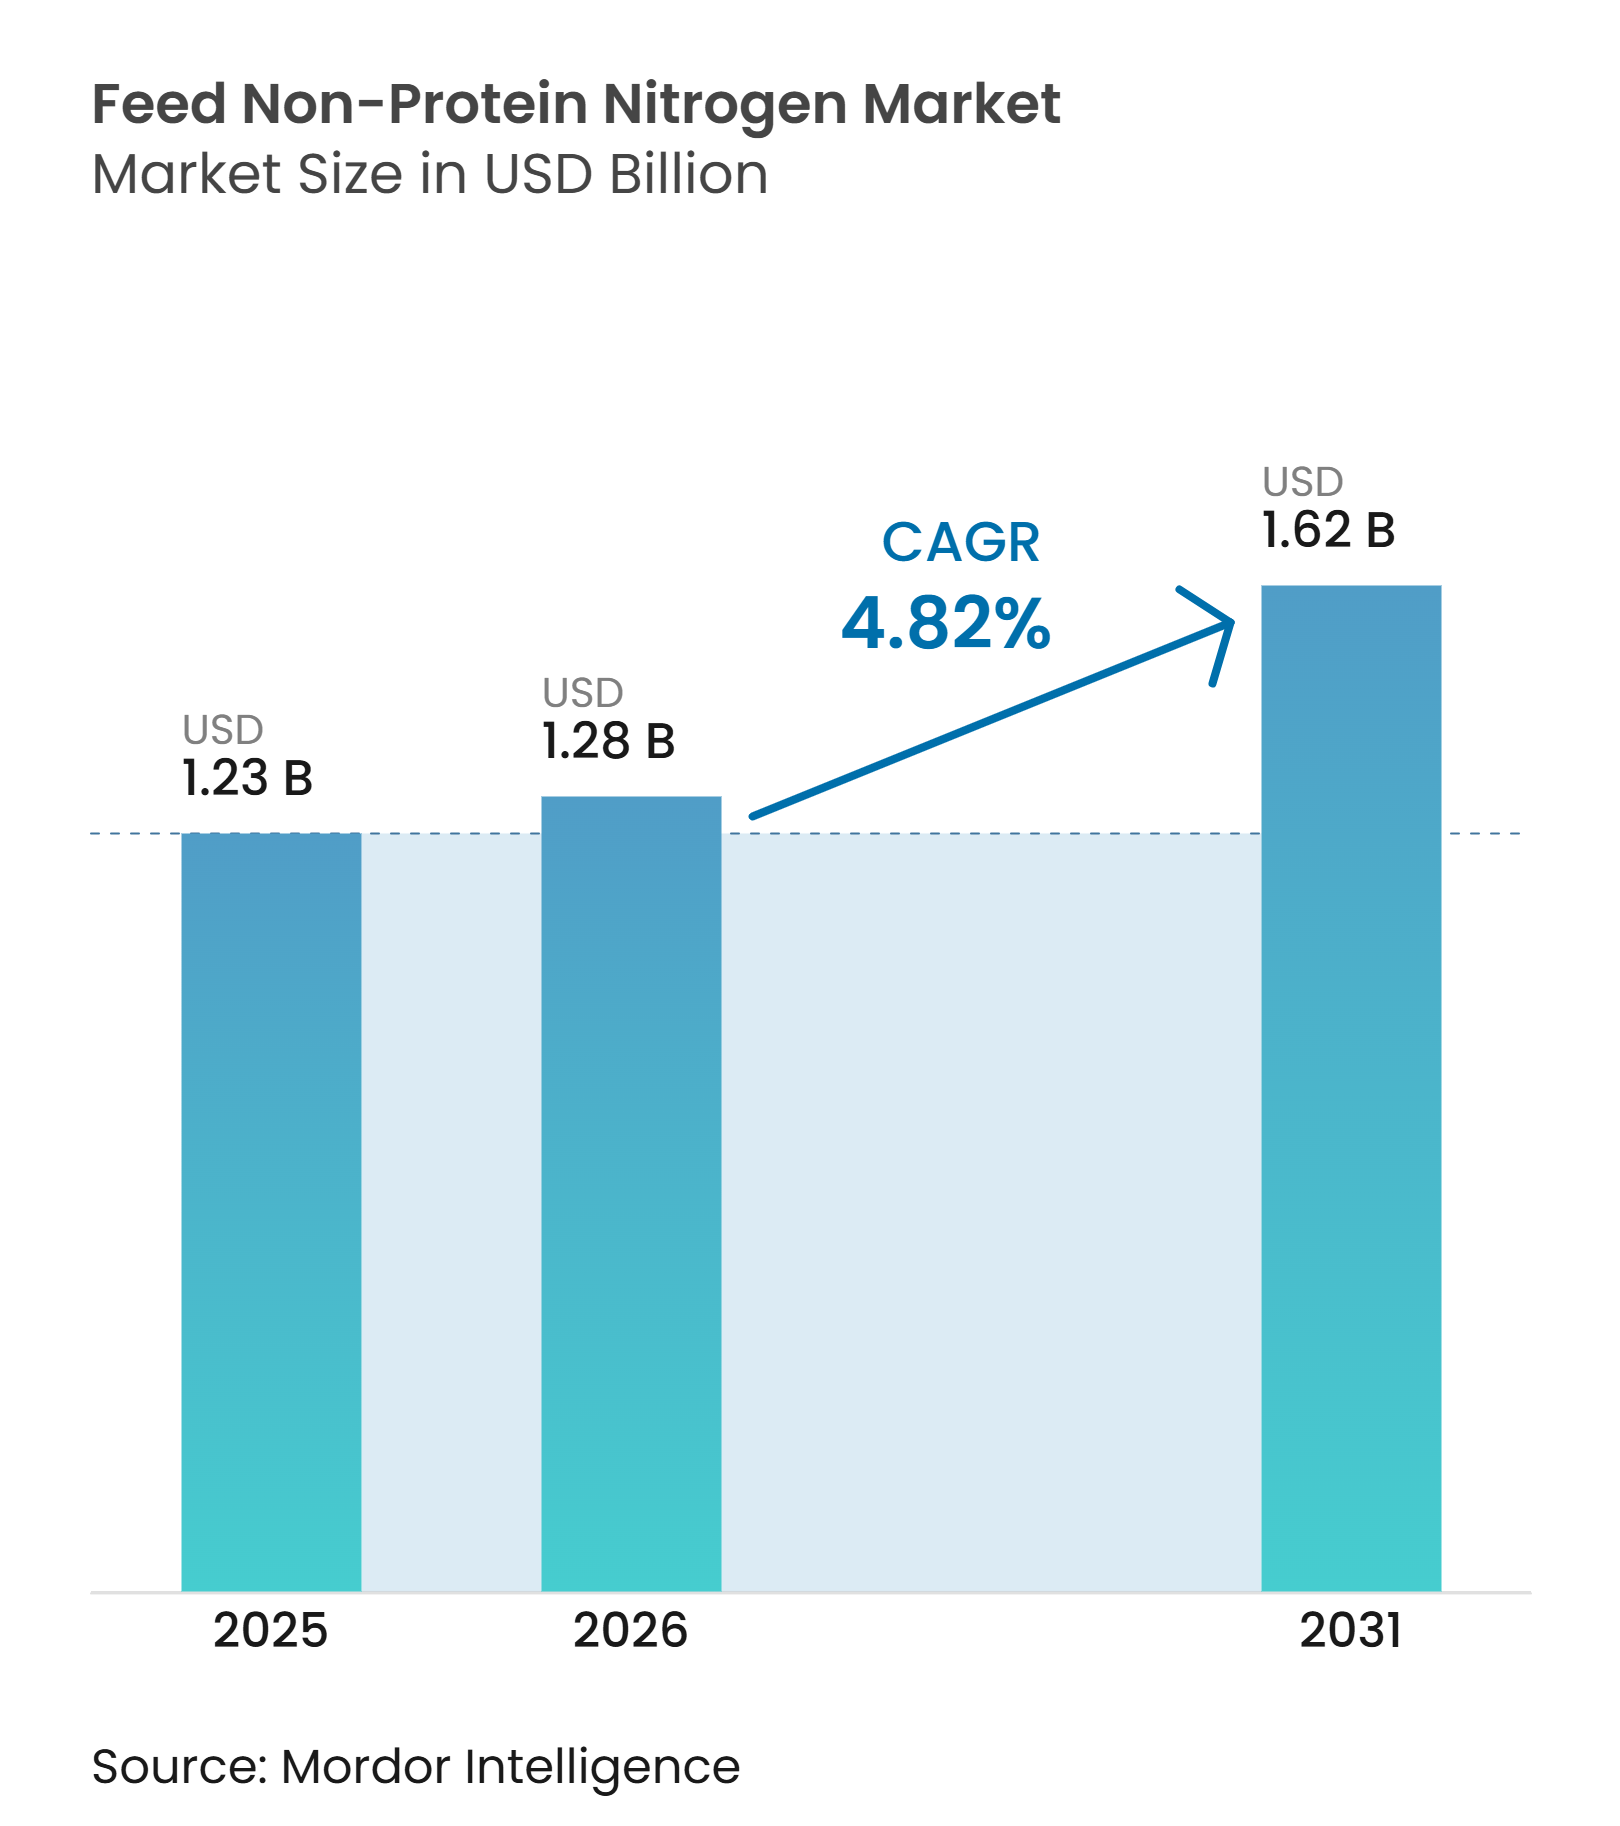
| 市場規模 (2026) | 1.28 十億米ドル |
| 市場規模 (2031) | 1.62 十億米ドル |
| 成長率 (2026 - 2031) | 4.82 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる飼料用非タンパク態窒素市場分析
飼料用非タンパク態窒素市場規模は2025年に1.23 ビリオン 米ドルと評価され、2026年の1.28 ビリオン 米ドルから2031年には1.62 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 4.82%を記録する見込みです。飼料用非タンパク態窒素(NPN)は、多くの従来型タンパク質ミールよりも低コストで反芻動物にタンパク質相当の窒素を供給します。その使用はタンパク質ミール価格と尿素投入コストの差に依存するため、原料価格が購買決定の中心となります。大規模な乳用牛および肉用牛の群れは安定した需要を維持しており、反芻動物の飼料には信頼性の高い窒素供給が必要です。徐放性製品は、アンモニア放出をより緩やかに管理し、より安全な配合実践を支援する能力から注目を集めています。そのため、サプライヤーは幅広いコモディティ流通と、より厳密な給餌管理を必要とするオペレーターへの特化製品のバランス取っています。
主要レポートのポイント
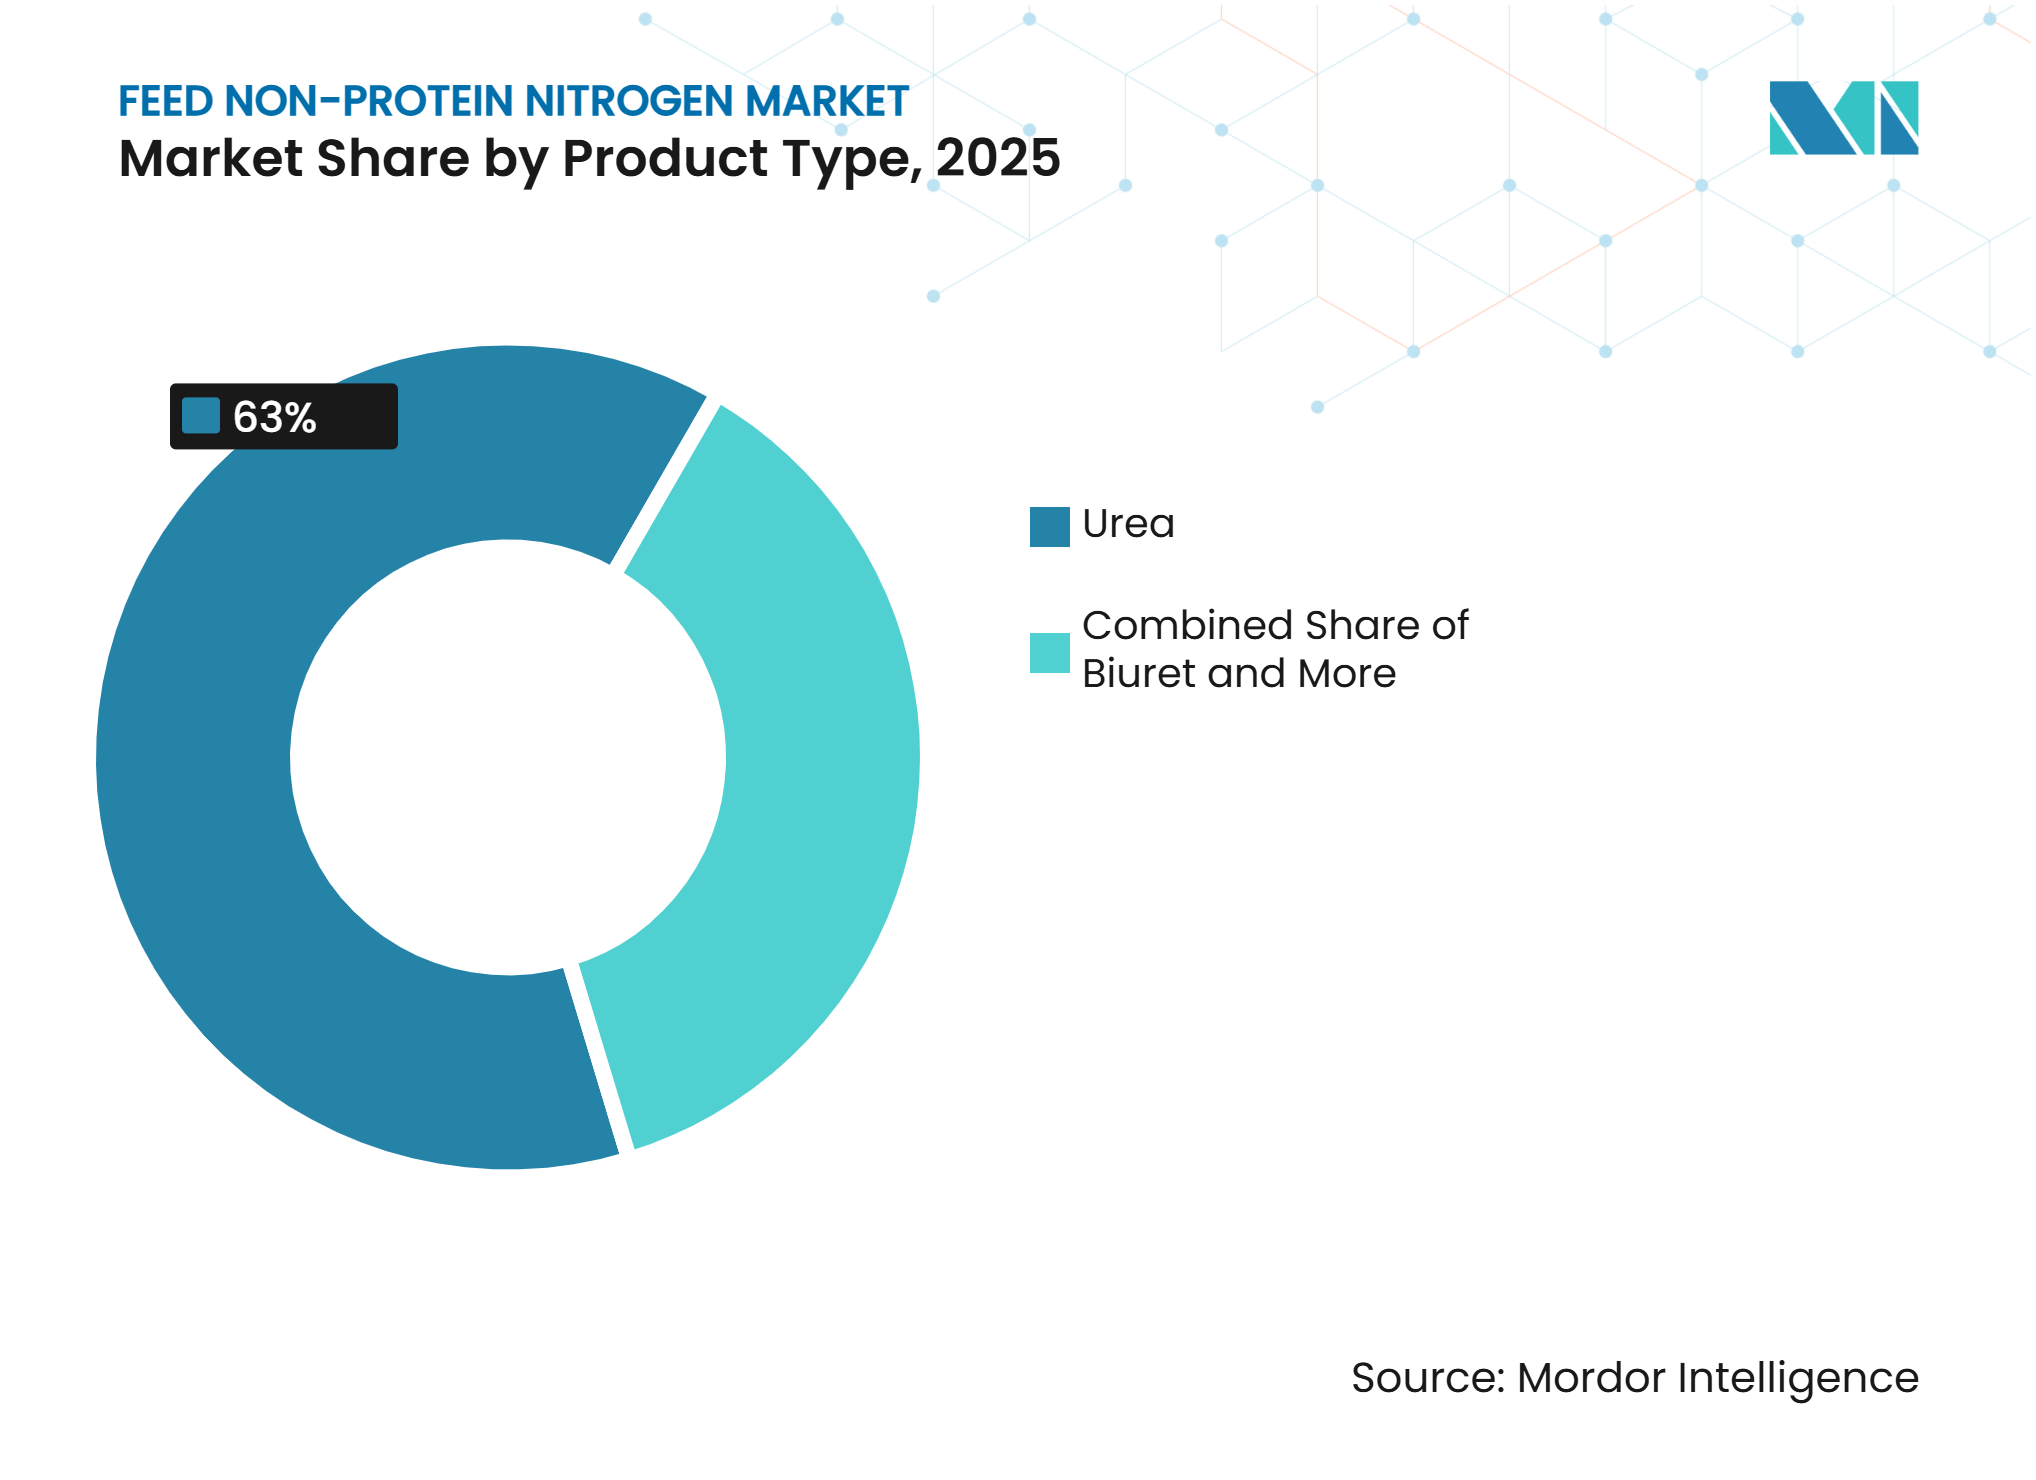
- 製品タイプ別では、尿素が2025年の飼料用非タンパク態窒素市場シェアの最大63.0%を占め、ビウレットは2026年から2031年にかけて最も速いCAGR 6.5%で成長する見込みです。
- 形態別では、乾燥が2025年に最大シェア75.0%を占め、液体の飼料用非タンパク態窒素市場規模は2026年から2031年にかけて最も速いCAGR 5.8%で成長する見込みです。
- 動物タイプ別では、乳用牛が2025年に最大シェア60.0%を占め、羊およびヤギは2026年から2031年にかけて最も速いCAGR 5.2%で成長する見込みです。
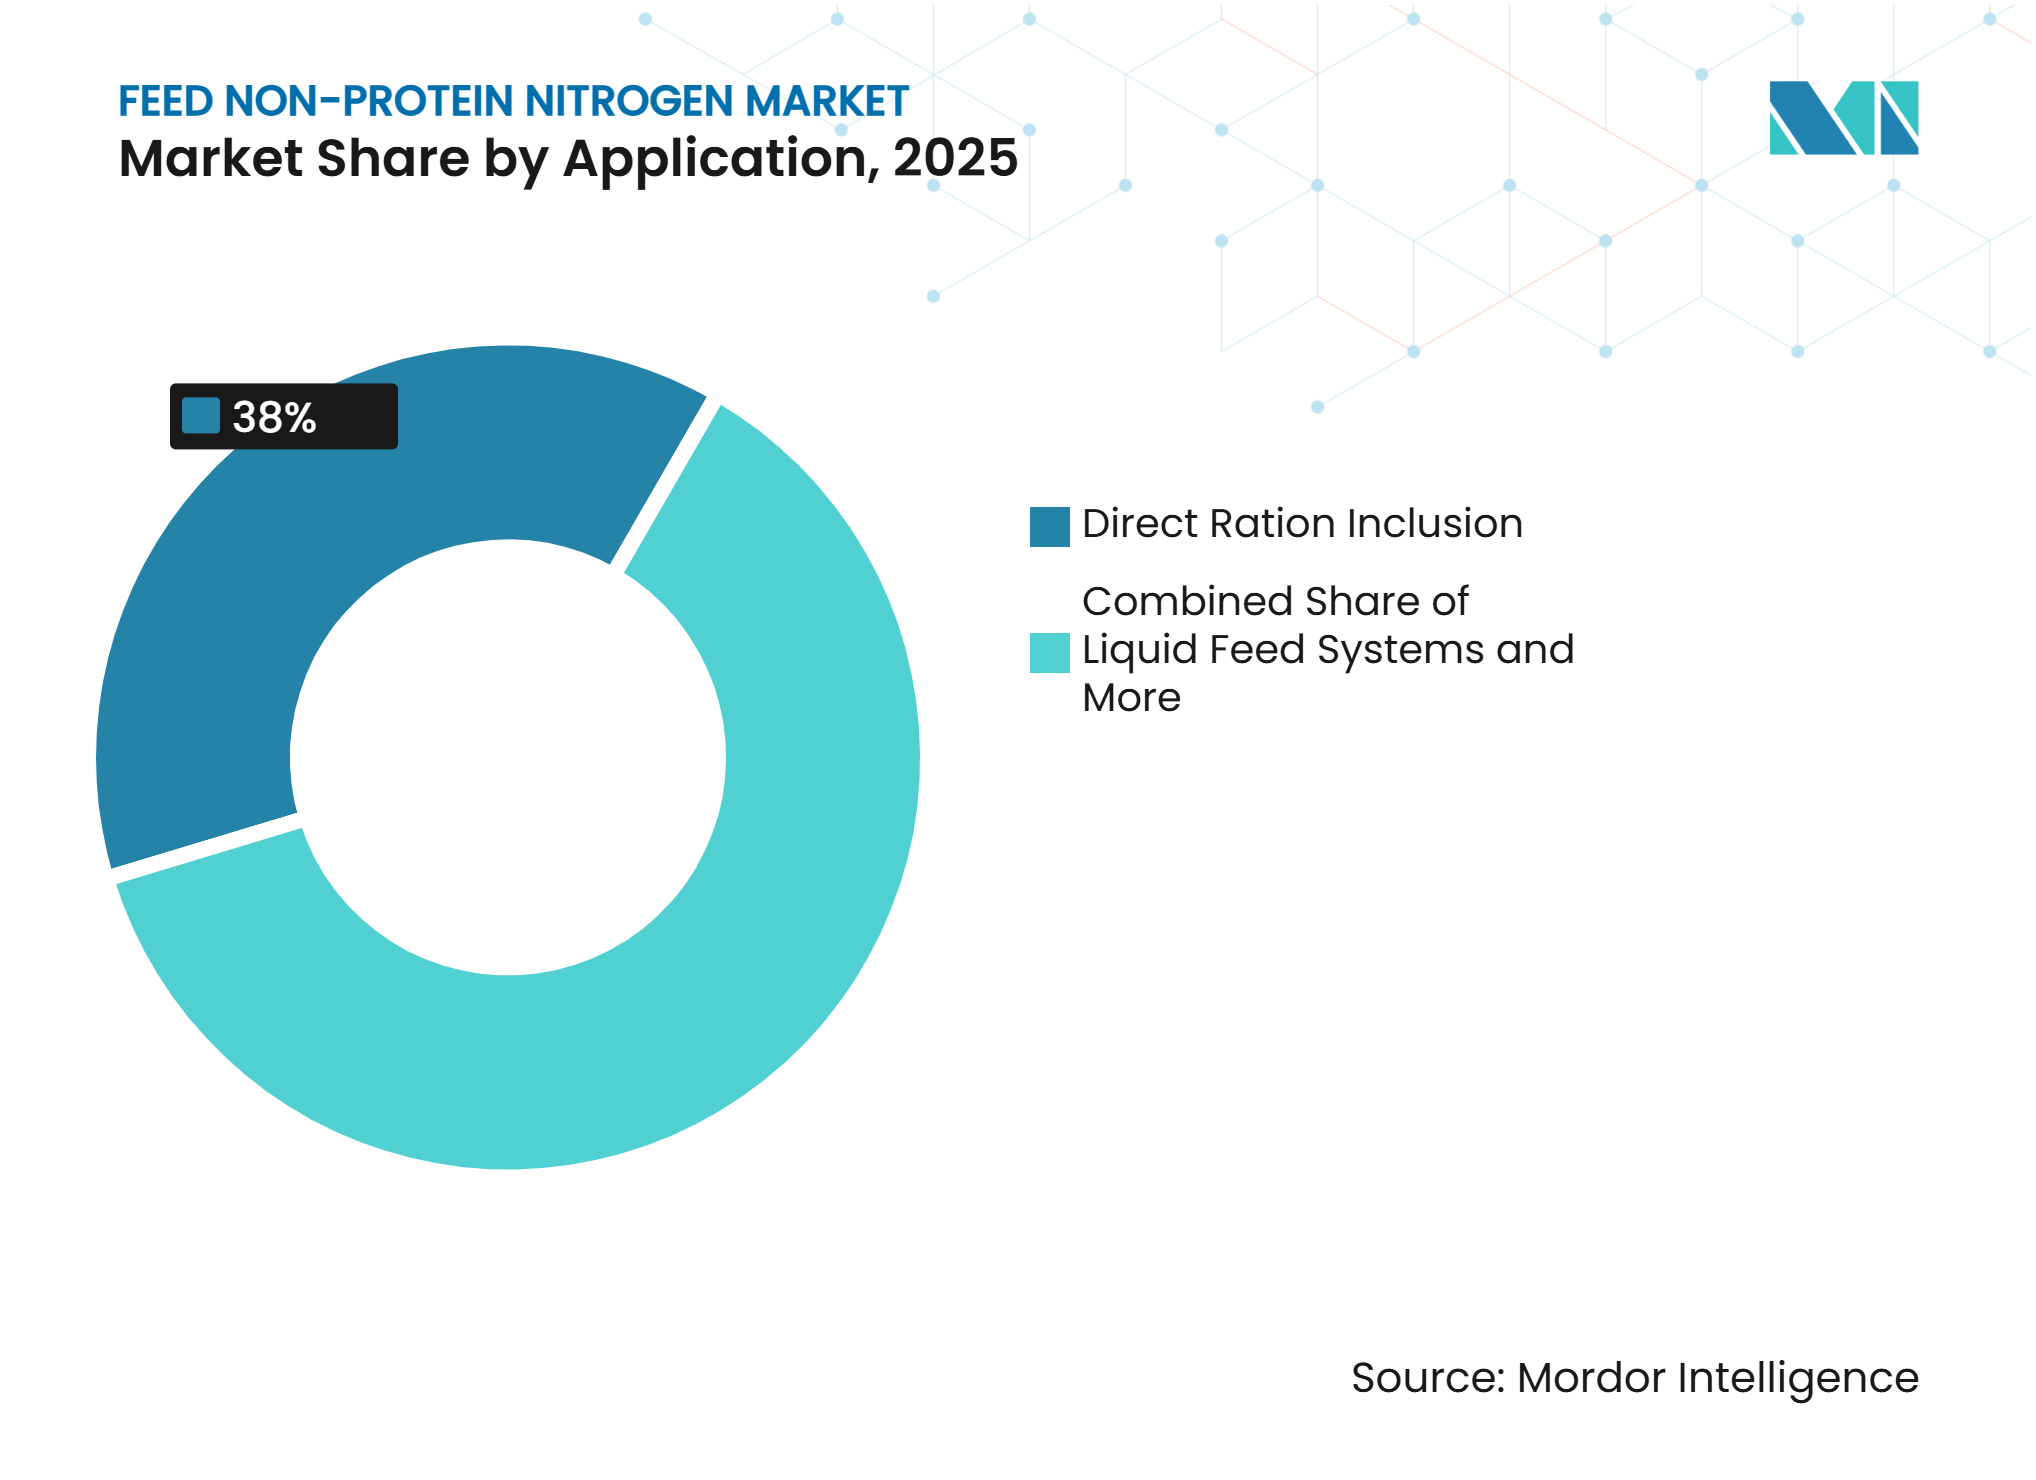
- 用途別では、直接配合飼料添加が2025年に最大シェア38.0%を占め、非タンパク態窒素強化完全飼料は2026年から2031年にかけて最も速いCAGR 5.5%で成長する見込みです。
- 地域別では、アジア太平洋が2025年に最大シェア38.0%を占め、2026年から2031年にかけて最も速いCAGR 5.4%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型タンパク質ミールに対するコスト優位性 | +1.2% | 世界全体、特にアジア太平洋、南米、アフリカで顕著 | 短期(2年以内) |
| 商業的な酪農および肉用牛生産の拡大 | +1.0% | アジア太平洋、南米、中東 | 中期(2〜4年) |
| 牛乳および食肉生産性に対する需要の増加 | +0.8% | 世界全体、特にインド、東南アジア、サハラ以南アフリカ | 長期(4年以上) |
| タンパク質価格の変動と飼料コストの最適化 | +0.6% | 世界全体、特に北米とヨーロッパ | 短期(2年以内) |
| 徐放性およびカプセル化非タンパク態窒素製剤 | +0.5% | 北米、ヨーロッパ、主要なアジア太平洋酪農市場 | 中期(2〜4年) |
| 精密給餌と窒素利用効率 | +0.4% | 北米、ヨーロッパ、オーストラレーシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来型タンパク質ミールに対するコスト優位性
非タンパク態窒素の瘤胃内での微生物タンパク質への変換により、飼料配合者は購入した油糧種子ミールよりも低コストの窒素源で配合飼料のタンパク質要件の一部を満たすことができます。この代替は、購入した油糧種子ミールのコストが上昇するにつれてより価値が高まります。米国農省(USDA)は、2026年8月の世界農業需給見通し[1]において、2026/27年シーズン平均大豆ミール価格を1ショートトンあたり310.00米ドルと予測しました。このコストでは、最小コスト配合モデルは引き続き非タンパク態窒素に傾いており、酪農および肉用牛オペレーターはこれを継続的な購買量に転換しています。
商業的な酪農および肉用牛生産の拡大
商業的な酪農および肉用牛システムは、群れの規模と1オペレーションあたりの日産出量を拡大しており、より多くの動物が継続的に配合された飼料を給与されています。経済協力開発機構(OECD)・国連食糧農業機関(FAO)農業アウトルック2026は、世界の牛乳生産量が年率2.0%で成長し、2035年までに12億2,300万メトリックトンに達すると予測しています[2]。追加される泌乳動物1頭ごとに窒素の継続的な需要が生じるため、群れの成長は非タンパク態窒素の継続的な消費に直結します。これらの群れと並行して規模を拡大する飼料工場は、配合飼料チャネルおよび複合飼料チャネルの需要を押し上げます。
牛乳および食肉生産性に対する需要の増加
生産者は動物1頭あたりの産出量で評価されるため、測定可能な生産反応に窒素を変換する飼料原料に高いプレミアムが置かれます。MDPIジャーナル「Agriculture」に2025年に掲載された研究では、徐放性尿素と糖蜜を組み合わせて給与したホルスタイン種肥育雄牛において、平均日増体量が13.3%増加したことが記録されました。この規模の増加は、栄養士に徐放性製剤の実証されたパフォーマンス事例を提供し、用された各配合飼料は酪農および肉用牛給餌プログラム全体にわたって非タンパク態窒素の継続的な購買をオペレーションに約束させます。
徐放性およびカプセル化非タンパク態窒素製剤
コーティングおよびカプセル化は瘤胃内での尿素加水分解を遅らせ、炭水化物発酵中に放出されるエネルギーと同調してアンモニアが利用可能になるようにします。Elsevier発行の「Journal of Agriculture and Food Research」に2025年に掲載された研究では、徐放性尿素を補給したホルスタイン種乳牛においてエネルギー補正乳量が1日あたり18.1キログラムから19.5キログラムに増加したことが報告されました[3]。この規模の増加により、サプライヤーは測定されたパフォーマンスに基づいて徐放性グレードの価格を定でき、それを採用したオペレーションは繰り返し購買する傾向があり、飼料用非タンパク態窒素市場全体でトンあたりの実現価値を高めます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アンモニア毒性と配合安全リスク | -0.5% | 世界全体、特にアジアおよびサハラ以南アフリカの小規模農家システムでリスクが高い | 短期(2年以内) |
| 規制上の添加上限と文書化の負担 | -0.4% | ヨーロッパ、北米、オーストラレーシア | 中期(2〜4年) |
| 天然ガスおよび尿素価格の変動 | -0.6% | 世界全体、特にヨーロッパと南アジア | 短期(2年以内) |
| 代替タンパク質および瘤胃技術との競合 | -0.3% | 北米、ヨーロッパ、主要なアジア太平洋酪農市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
規制上の添加上限と文書化の負担
非タンパク態窒素の添加は主要市場の飼料規制によって上限が設けられており、表示規則ではこれらの供給源からの粗タンパク質相当量の上限申告が求められます。これらの上限は1トンの配合飼料あたりの最大添加率を固定し、特定の群れに対してサプライヤーが販売できる量を制限します。上限の引き上げや新しい製剤の導入には、製品が販売される前に多段階の承認審査を通過しなければならない安全性・有効性の申請書類が必要です。規制上の上限と承認のタイムラインは、コスト経済学だけが支持するであろう水準を下回る市場規模に市場を抑制します。
天然ガスおよび尿素価格の変動
飼料グレードの尿素はアンモニア価値連鎖に沿って価格が設定されるため、天然ガスコストと窒素貿易の混乱は飼料メーカーが支払う価格に直接影響します。世界銀行グループは、2026年4月の尿素価格が2月以来80%上昇したと報告しました。この規模の変動は、最小コスト配合において非タンパク態窒素を正当化するコストマージンを消滅させ、価格が安定するまで購買者は即時の需要に限定して発注を制限するよう促します。この購買の先送りは、窒素価格が高騰する期間中、飼料用非タンパク態窒素市場全体で契約量を抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
尿素が数量をリードし、ビウレットが成長を支援尿素は2025年の飼料用非タンパク態窒素市場シェアの最大63.0%を占めました。その広範な入手可能性、確立された取り扱い慣行、および反芻動物給餌システムとの適合性が支配的な地位を支えています。尿素は、十分な発酵性エネルギーが利用可能な場合に瘤胃微生物が微生物タンパク質に変換できる濃縮窒素源を提供します。飼料メーカーおよび畜産生産者は、タンパク質コストを管理しながら均衡のとれた配合飼料に組み込むことができます。酪農および肉用牛生産における確立された使用も安定した需要を支えています。これらの要因が、商業的および農場レベルの給餌用途全体にわたって尿素を主要な製品タイプとして強化しています。
ビウレットは2026年から2031年にかけて最も速いCAGR 6.5%で成長する見込みです。その制御された窒素放出特性は、従来の尿素と比較してより緩やかな瘤胃内窒素利用を求める生産者に代替手段を提供します。特殊化合物は、特に飼料組成と給餌頻度が変化する場合に、窒素利用のより高い制御を必要とする製剤を支援することもできます。リン酸アンモニウムおよび硫酸アンモニウムは、ミネラル栄養素ともに追加の窒素を提供し、特殊な給餌用途における有用性を広げます。この製品の多様化により、メーカーはさまざまな配合飼料要件に対応しながら、制御された窒素供給の需要を支援し、従来の尿素ベースの補給への依存を低減できます。


注記: 個別セグメントのシェアはレポート購入時に入手可能
形態別:
乾燥製品が主流を維持し、液体製品が管理システムで拡大乾燥セグメントは2025年に最大シェア75.0%を占めました。プリル、顆粒、ペレットは、追加の取り扱いインフラなしにバッチ混合および連続混合飼料工場設備を通じて流通し、その保存安定性は長距離内陸輸送ルートや湿潤気候においても維持されます。プリは、その規則的な形状と一定の密度が自動バッチングシステムでの正確な計量を支援するため、広く指定されています。既存の材料取り扱い設備を持つ配合飼料メーカーおよび大規模農場は、追加の設備投資なしに乾燥形態を採用でき、この形態を配合工場および農場内混合オペレーションの両方における日常的な配合飼料生産の中心に保っています。
飼料用非タンパク態窒素市場の液体セグメントは、2026年から2031年にかけて最も速いCAGR 5.8%で成長する見込みです。完全混合飼料システムを通じて供給される液体サプリメントは、窒素放出を糖の利用可能性と調整し、瘤胃内での微生物タンパク質合成を支援します。糖蜜ベースのキャリアにより、サプライヤーは1回の供給で窒素とエネルギーおよびミネラルをブレンドでき、計量投与設備によりオペレーターは添加率をより厳密に管理できます。北米、南米、オーストラリアの放牧および牧草地プログラムは、広大な放牧地に乾燥材料を配布することが困難な場合に液体製剤に依存しています。
動物タイプ別:
乳用牛が最大シェアを維持し、羊おびヤギがより速く成長乳用牛は2025年に最大シェア60.0%を占めました。泌乳牛は日々の窒素需要が高く、酪農の配合飼料はすでに瘤胃分解性タンパク質目標を中心に配合されているため、非タンパク態窒素を既存の仕様内に組み込むことが容易です。混合制御と発酵性エネルギーの安定した供給を持つ群れ管理者は、安全なレベルで添加を維持できます。肉用牛は2位にランクされており、北米、ブラジル、オーストラリアのフィードロット仕上げプログラムは、穀物ベースの飼料で急速発酵性デンプンと尿素を組み合わせ、仕上げサイクル全体にわたって安定した消費を支えています。
羊およびヤギは2026年から2031年にかけて最も速いCAGR 5.2%で成長する見込みです。中東、北アフリカ、南アジア全体での商業的な群れの拡大は、生産者を手頃なサプリメント形態に向かわせており、窒素ブロックおよびリックサプリメントは給餌インフラが限られた広域システムに適しています。マトンおよびヤギ乳への需要の増加は、小規模農家にサプリメントのコストを正当化するリターンを提供します。南アジアおよび東南アジアの水牛の群れはさらなる量に貢献し、非反芻動物への用途は各市場の国内飼料規制が定める添加条件の範囲内で進んでいます。
用途別:
直接配合飼料添加がリードし、非タンパク態窒素強化完全飼料がより速く成長直接配合飼料添加は2025年に最大シェア38.0%を占めました。商業的な酪農場およびフィードロットは、制御された完全混合飼料配合に尿素またはアンモニウム塩を直接添加し、原料を農場自身の配合設計プロセスと既存の品質チェック内に保ちます。栄養士は粗飼料分析の変化に応じて添加量を迅速に調整できます。配合飼料製造は2位にランクされており、供給前にエネルギー原料、ミネラル、ビタミンと非タンパク態窒素を組み合わせるため、完成品を好み、給餌時点での現場取り扱いステップを少なくしたい農場に適しています。
非タンパク態窒素強化完全飼料は2026年から2031年にかけて最も速いCAGR 5.5%で成長する見込みです。アジアおよび南米の統合メーカーは、より広範な栄養パッケージの一部として窒素を供給する完全配合飼料を構築しており、農場から配作業を取り除き、供給する群れ全体で給餌結果を標準化しています。サイレージ強化は、粗タンパク質を増加させ好気的安定性を改善するためにサイレージ調製中にアンモニウム化合物を適用することで別のルートを提供します。放牧および牧草地補給は、乾季の粗飼料が長期放牧期間にわたって窒素不足を抱える広域肉用牛システムへのリーチを拡大します。

注記: 個別セグメントのシェアはレポート購入時に入手可能
地域分析
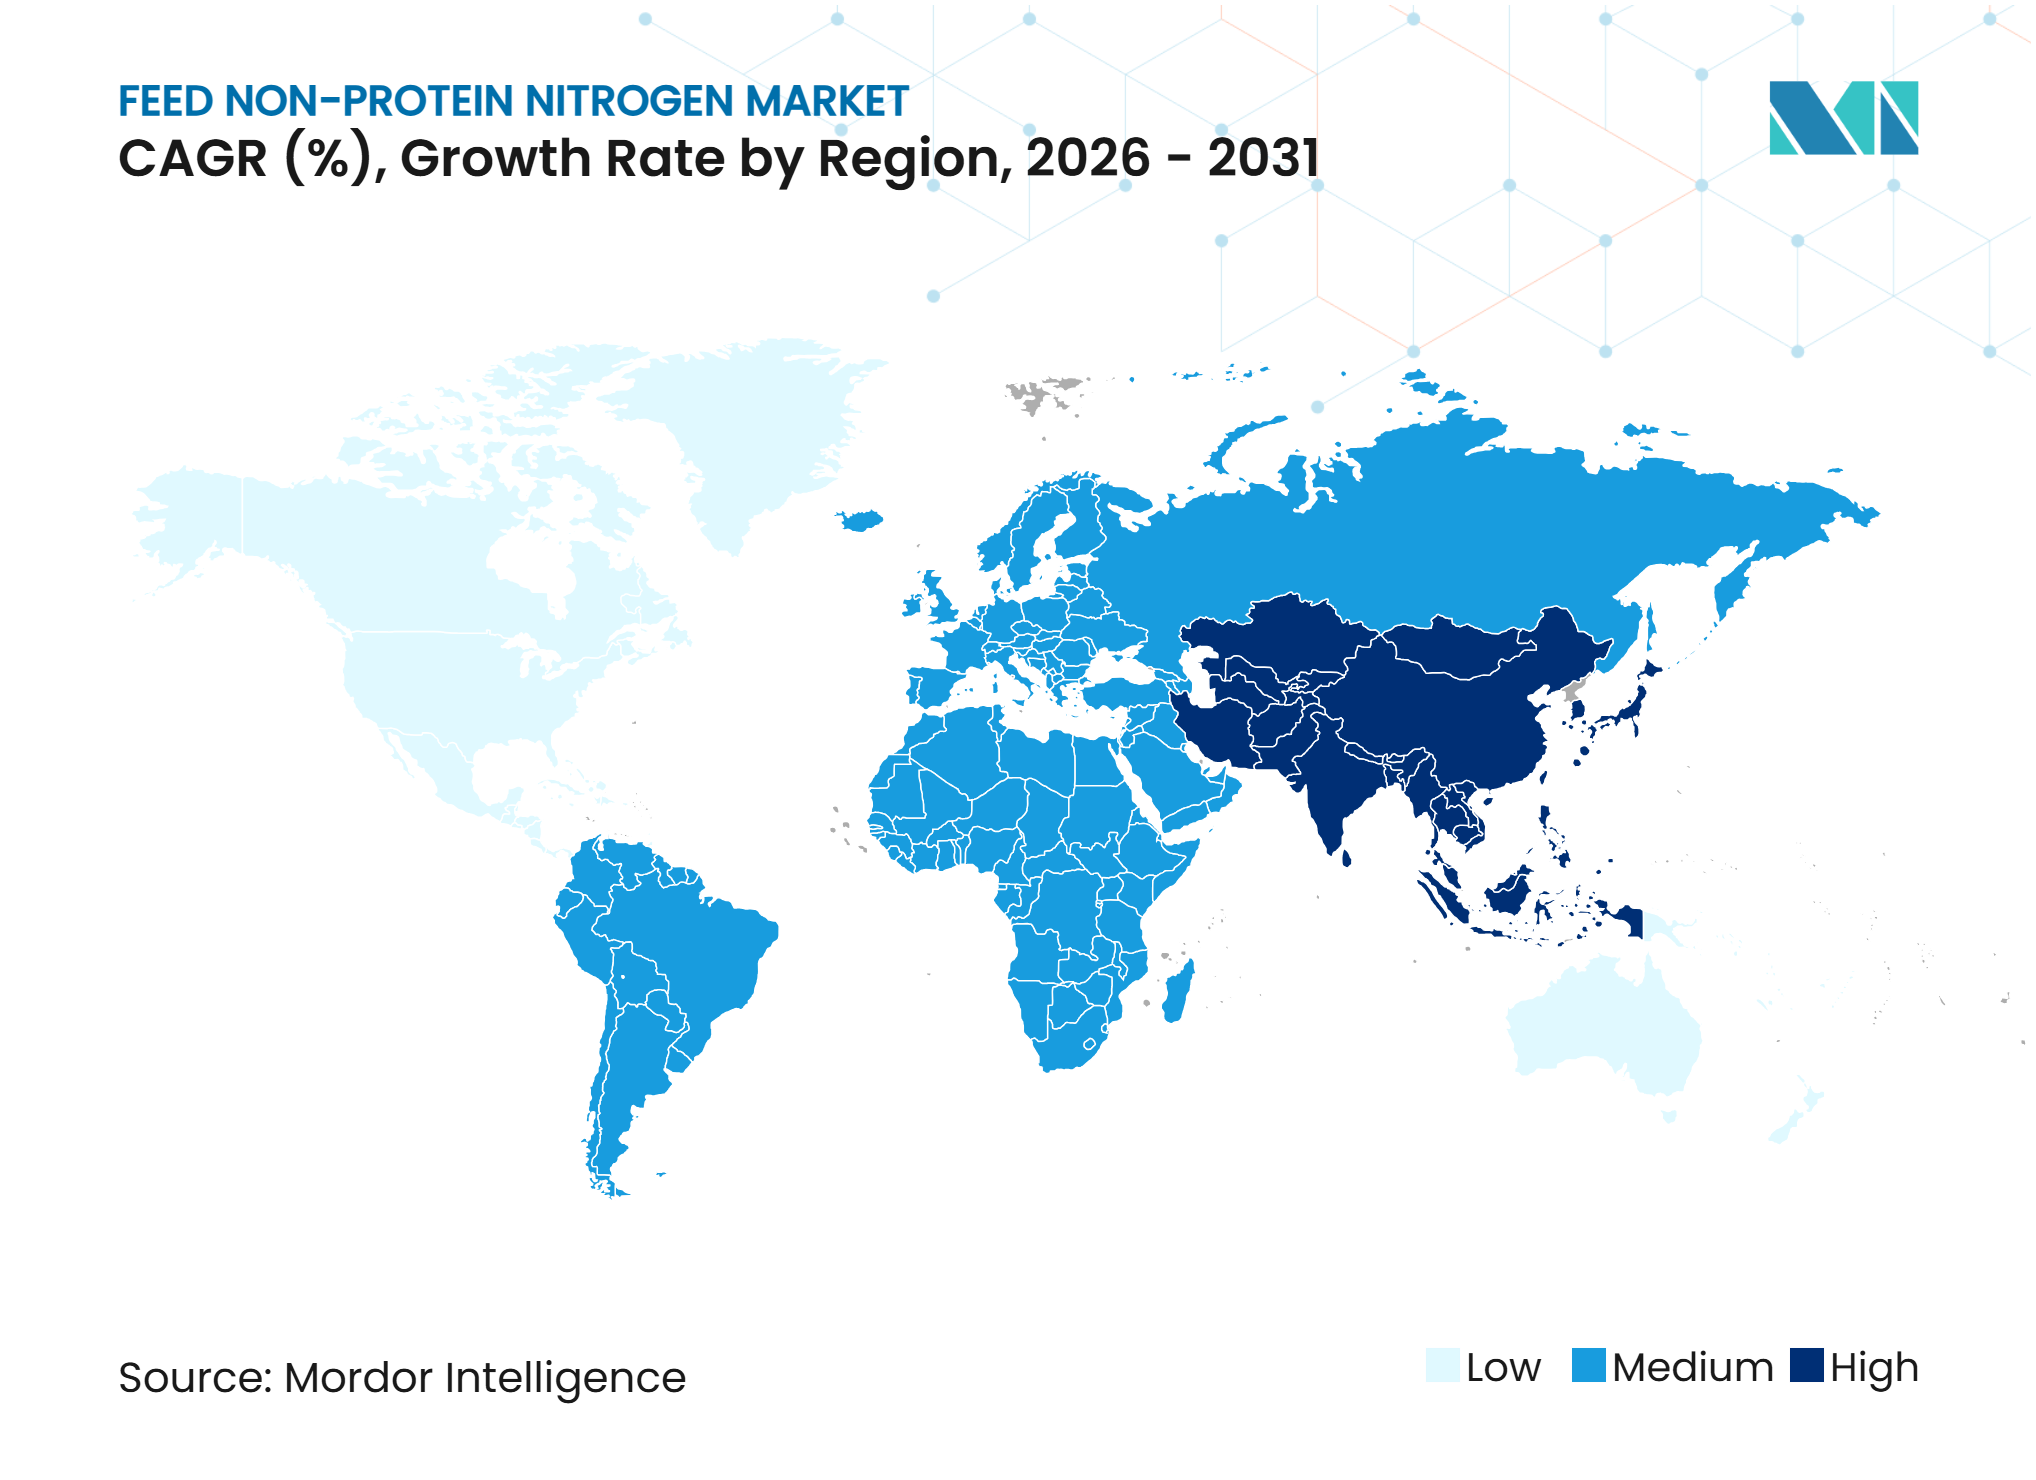
アジア太平洋は2025年に最大シェア38.0%を占め、2026年から2031年にかけて最も速いCAGR 5.4%で成長する見込みです。インドは世界最大の牛乳生産国として地域消費の中核を担っており、協同組合系酪場および配合飼料メーカーが継続的に配合コストを管理しています。中国のフィードロット肉用牛セクターは、穀物ベースの仕上げ飼料を通じて集中的な需要を加えています。インドネシア、ベトナム、タイ全体の酪農および肉用牛オペレーションは正式化が進んでおり、農場混合飼料から購入配合飼料へのシフトが進み、窒素サプリメントの決定が地域飼料グループが担う商業調達チャネルに組み込まれています。
北米および南米は長年の操業経験に根ざした確立された需要を持っています。米国およびカナダの商業的な酪農場およびフィードロットは、数十年にわたって飼料グレードの尿素および糖蜜ベースの液体サプリメントを使用しており、密な内陸流通網と自動バッチングで窒素を処理する工場に支えられています。ブラジルは南米最大の市場であり、フィードロット仕上げと牧草地補給の両方が尿素に依存しています。アルゼンチンのフィードロットセクターも量を加えていますが、通貨変動が購買サイクルを混乱させ、シーズン全体にわたって購買を短期契約および小口注文に向かわせるこがあります。
ヨーロッパ、中東、アフリカはそれぞれ異なる操業条件を示しています。スペイン、フランス、ポーランドがヨーロッパの牛用飼料製造をリードしており、純度仕様および低ビウレットグレードが購買決定を左右します。欧州飼料製造業者連盟(FEFAC)は、2026年の欧州連合の牛用飼料生産量を4,535.8万メトリックトンと予測しており、窒素サプライヤーにとって工業的に配合された反芻動物用飼料の大規模な既存基盤を示しています。中東では、サウジアラビアとトルコの商業的な酪農および羊オペレーションが需要を牽引しています。サハラ以南アフリカでの群れの成長は、広域放牧システムにおける放牧ブロックおよびリックサプリメントの使用を支えています。
競合状況
市場集中度
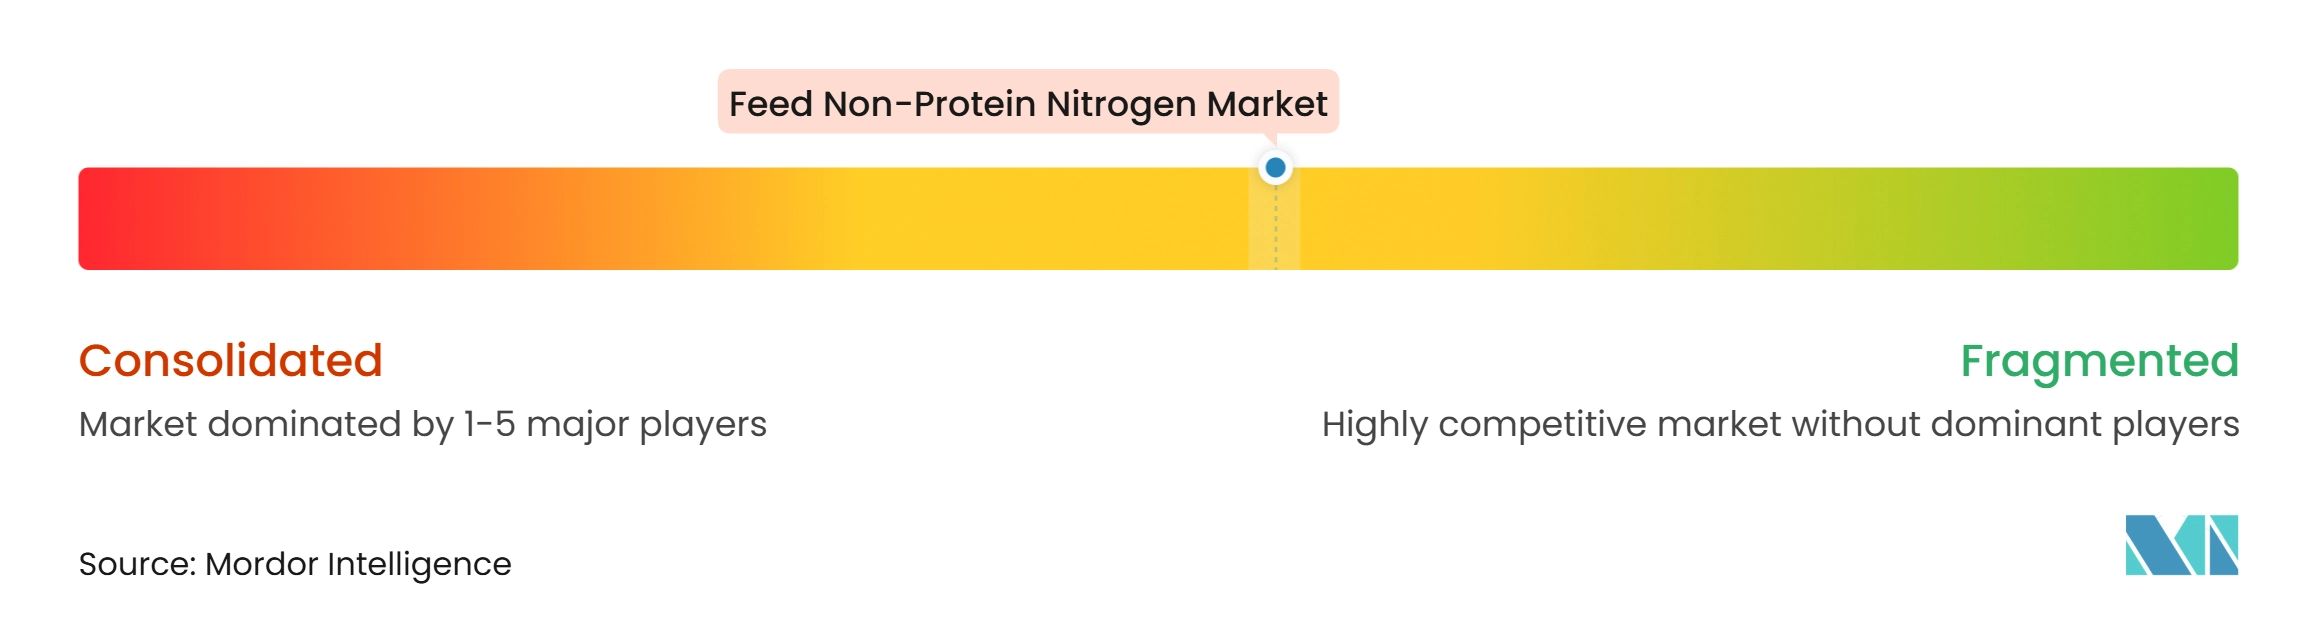
飼料用非タンパク態窒素市場は2025年に中程度の分散状態にあり、主要企業にはYara International ASA、Nutrien Ltd.、Saudi Basic Industries Corporation(Saudi Arabian Oil Group)、OCI N.V.、Archer-Daniels-Midland Companyが含まれます。競争は上流の窒素生産者と下流の動物栄養サプライヤーにまたがり、各社は飼料グレード尿素の入手可能性、窒素製品ポートフォリオ、製剤能力、流通ネットワーク、技術サポートを通じて差別化を図っています。Yaraは牛およびその他の反芻動物向けに飼料グレード尿素を直接販売しており、Saudi Basic Industries Corporationは尿素とアンモニアを含む幅広い農業栄養ポートフォリオを維持しています。これにより、コモディティ供給、特殊製品、飼料向けソリューションにわたる競争が生まれています。
競争はまた、窒素生産と確立された農業流通ネットワークの統合によっても影響を受けています。大規模生産者は既存のインフラを活用できる一方、特殊サプライヤーは用途特化型製剤と技術サービスを通じて価値を構築できます。液体飼料シテムに対応する企業は、窒素源をエネルギー原料やその他の栄養成分と組み合わせることでさらに差別化できます。このアプローチは、競争を基本的な原料価格設定を超えて、製剤品質、供給の一貫性、飼料管理サポート、および操業上の利便性へとシフトさせます。畜産生産者が効率的な配合飼料ソリューションをますます求めるにつれて、確立された流通と技術能力を持つサプライヤーは、飼料メーカー、酪農場、肉用牛オペレーション、その他の商業的な畜産ユーザーとの関係を強化できます。
競争上のポジショニングは、生産規模と尿素ベースの用途向けに長期供給能力を確保する窒素生産者の能力によってますます影響を受けています。2026年3月、SABIC Agri-Nutrientsはジュバイルに7番目のプラントを開発する承認を受け、年間260万メトリックトンの尿素生産能力を追加し、農業栄養生産能力の合計を約480万メトリックトンから740万メトリックトンに増加させました。この拡張は供給の可用性を改善し、同社の規模優位性を強化し、畜産飼料補給を含む窒素ベースの用途での競争能力を支援します。
飼料用非タンパク態窒素産業のリーダー企業
-
Yara International ASA
-
Nutrien Ltd.
-
Saudi Basic Industries Corporation(Saudi Arabian Oil Group)
-
OCI N.V.
-
Archer-Daniels-Midland Company
- 注:主要企業の掲載順は順位を示すものではありません。
飼料用非タンパク態窒素市場 このレポートでカバーされる企業
- Yara International ASA
- Archer-Daniels-Midland Company
- Alltech, Inc.
- Fertiberia, S.A.
- Nutrien Ltd.
- SKW Stickstoffwerke Piesteritz GmbH (AGROFERT, a.s.)
- EW Nutrition GmbH (EW GROUP GmbH)
- Kemin Industries, Inc.
- Balchem Corporation
- Saudi Basic Industries Corporation (Saudi Arabian Oil Group)
- OCI N.V.
- Petróleo Brasileiro S.A.
- Westway Feed Products LLC (Hartree Partners, LP)
- Quality Liquid Feeds, Inc.
最近の産業開発事情 飼料用非タンパク態窒素市場
- 2026年6月:OCI N.V.はOCI NitrogenのAGROFERT, a.s.への50%持分を1億1,000万ユーロ(1億1,900万米ドル)で売却し、欧州窒素生産事業の運営管理を移転しました。この取引は、畜産飼料補給に使用される尿素を含む窒素製品の競争的供給状況に直接影響します。
- 2026年3月:Saudi Basic Industries Corporation(Saudi Arabian Oil Group)は、ジュバイル第7生産コンプレックスの原料割り当て承認を受け、年間尿素生産能力を480万メトリックトンから740万メトリックトンに拡大する可能性があり、窒素供給ポジションを強化します。
- 2025年9月:Archer-Daniels-Midland CompanyとAlltech, Inc.は、43の飼料工場を統合した北米動物飼料合弁事業を設立する契約を締結しました。拡大した製造ネットワークは配合畜産飼料へのアクセスを強化し、非タンパク態窒素原料の組み込みと流通のためのより広いチャネルを創出します。
世界の飼料用非タンパク態窒素市場レポートの範囲
飼料用非タンパク態窒素(NPN)とは、尿素やビウレットなど、瘤胃微生物が微生物タンパク質に変換する窒素含有飼料原料を指します。主に反芻動物の飼料において、食事性窒素の補給、微生物の成長支援、繊維消化の改善、飼料コストの削減を目的として使用されます。
飼料用非タンパク態窒素市場レポートは、製品タイプ別(尿素、ビウレット、アンモニア、リン酸アンモニウム、硫酸アンモニウム、その他の製品タイプ)、形態別(乾燥および液体)、動物タイプ別(乳用牛、肉用牛、羊およびヤギ、水牛、非反芻動物)、用途別(直接配合飼料添加、配合飼料製造、サイレージ強化、放牧および牧草地補給、液体飼料システム、非タンパク態窒素強化完全飼料)、地域別(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 尿素 |
| ビウレット |
| アンモニア |
| リン酸アンモニウム |
| 硫酸アンモニウム |
| その他の製品タイプ |
| 乾燥 | プリル |
| 顆粒 | |
| ペレット | |
| 液体 |
| 乳用牛 |
| 肉用牛 |
| 羊よびヤギ |
| 水牛 |
| 非反芻動物 |
| 直接配合飼料添加 |
| 配合飼料製造 |
| サイレージ強化 |
| 放牧および牧草地補給 |
| 液体飼料システム |
| 非タンパク態窒素強化完全飼料 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ポーランド | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| トルコ | |
| アラブ首長国連邦 | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| モロッコ | |
| ケニア | |
| その他のアフリカ |
| 製品タイプ別 | 尿素 | |
| ビウレット | ||
| アンモニア | ||
| リン酸アンモニウム | ||
| 硫酸アンモニウム | ||
| その他の製品タイプ | ||
| 形態別 | 乾燥 | プリル |
| 顆粒 | ||
| ペレット | ||
| 液体 | ||
| 動物タイプ別 | 乳用牛 | |
| 肉用牛 | ||
| 羊よびヤギ | ||
| 水牛 | ||
| 非反芻動物 | ||
| 用途別 | 直接配合飼料添加 | |
| 配合飼料製造 | ||
| サイレージ強化 | ||
| 放牧および牧草地補給 | ||
| 液体飼料システム | ||
| 非タンパク態窒素強化完全飼料 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ポーランド | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| トルコ | ||
| アラブ首長国連邦 | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| モロッコ | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2031年までの飼料用非タンパク態窒素市場規模の予測は?
飼料用非タンパク態窒素市場規模は2026年の1.28 ビリオン 米ドルから2031年には1.62 ビリオン 米ドルに増加する見込みです。
非タンパク態窒素を最も多く使用する動物カテゴリーはどれですか?
乳用牛は2025年に最大60.0%のシェアを占めました。これは泌乳牛が高い日々の窒素需要を持ち、一般的に管理された配合飼料を給与されているためです。
これらの飼料原料において最も速く成長している地域はどこですか?
アジア太平洋は2025年に最大38.0%のシェアを占め、酪農および肉用牛の拡大に支えられ、2026年から2031年にかけて最も速い5.4%のCAGRで成長すると予測されています。
動物飼料における非タンパク態窒素のよ広い使用を制限するものは何ですか?
アンモニア毒性リスク、添加上限、文書化要件、および尿素コストの変動は、配合管理が限られている場合に採用を低下させる可能性があります。