
Tamanho e Participação do Mercado de Gestão de Identidade Federada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
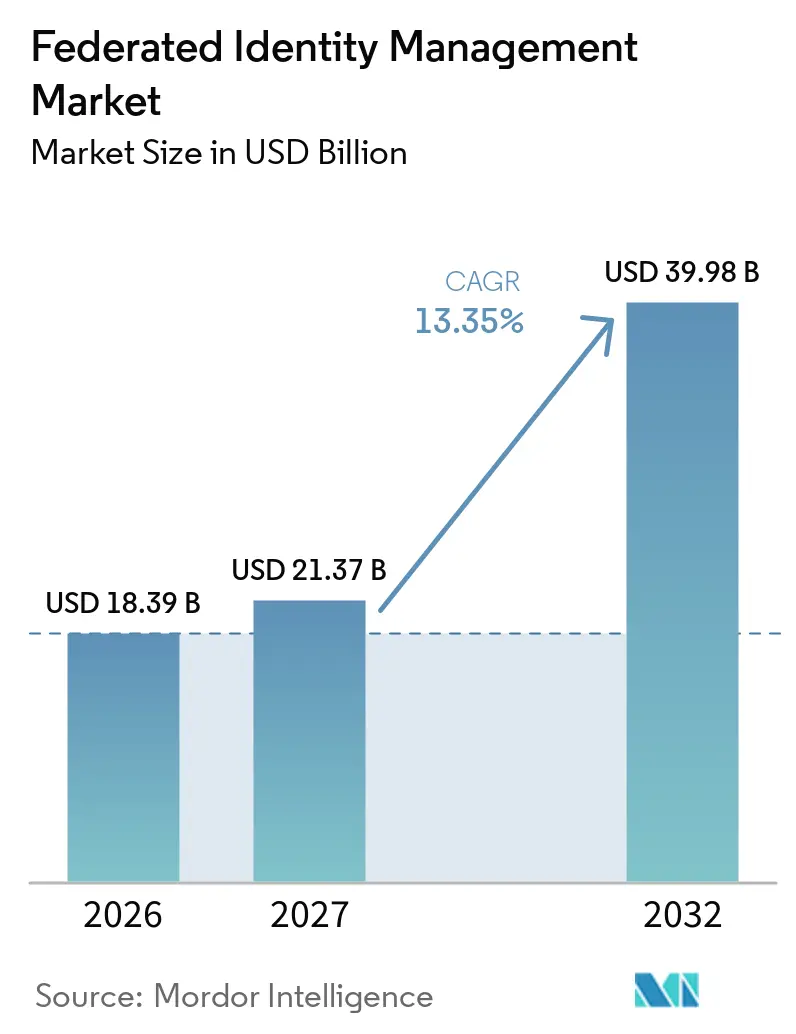
| Tamanho do Mercado (2027) | 21.37 Bilhões de dólares |
| Tamanho do Mercado (2032) | 39.98 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.35 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Identidade Federada por Mordor Intelligence
O tamanho do mercado de gestão de identidade federada está projetado em 18,39 bilhões de USD em 2026, 21,37 bilhões de USD em 2027, e deve atingir 39,98 bilhões de USD até 2032, crescendo a um CAGR de 13,35% de 2027 a 2032. A identidade está se tornando o principal ponto de controle de acesso em aplicações de software como serviço, sistemas multinuvem, redes de parceiros e cargas de trabalho de inteligência artificial. O roubo de credenciais, os ambientes de aplicações distribuídas e os requisitos regulatórios mais rigorosos estão elevando os controles de identidade a uma prioridade maior nos orçamentos de segurança. Os programas de identidade digital na Ásia-Pacífico, no Oriente Médio e na Europa também estão incorporando as necessidades de identidade governamental e cidadã nos programas de federação. Os fornecedores estão respondendo ao combinar gestão de acesso, governança de identidade, acesso privilegiado e capacidades de endpoint em plataformas de segurança mais amplas. A oportunidade é cada vez mais moldada por identidades de máquinas, cargas de trabalho e agentes de inteligência artificial, embora um único fornecedor também possa criar um ponto crítico de falha, e as regras de residência de dados possam complicar os projetos globais em empresas complexas.
Principais Conclusões do Relatório
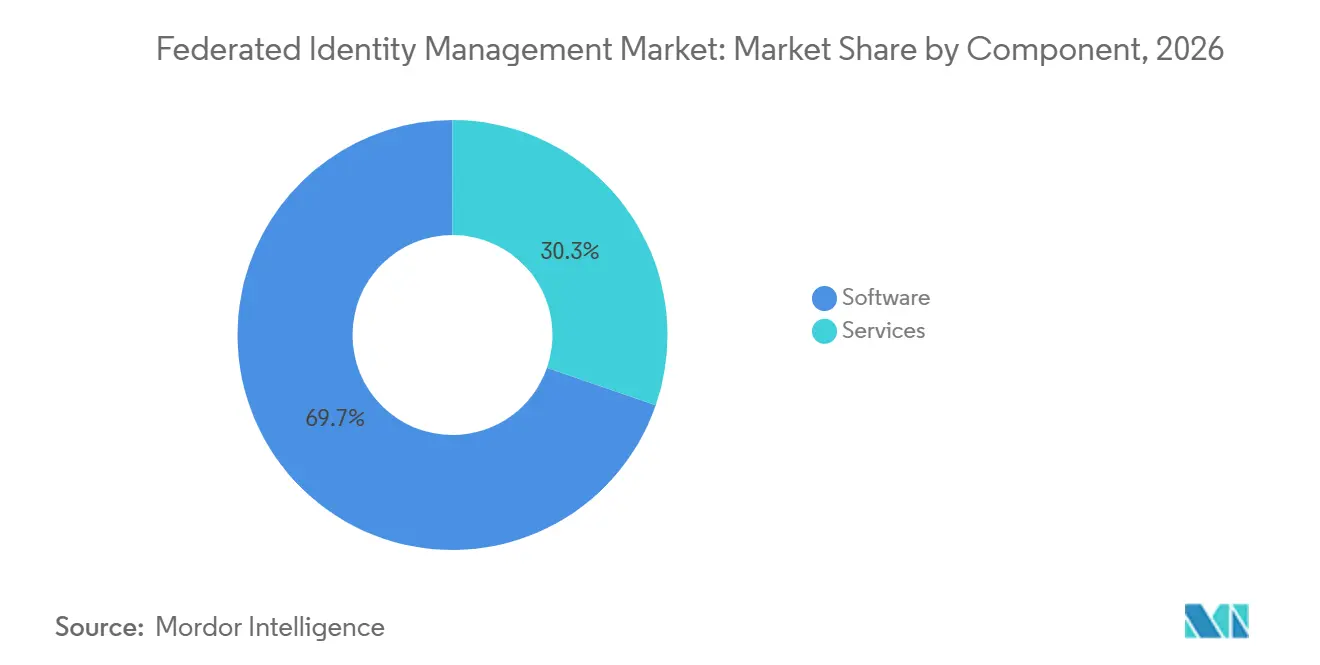
- Por componente, o software detinha 69,71% da participação do mercado de gestão de identidade federada em 2026, enquanto os serviços estão projetados para expandir a um CAGR de 15,84% até 2032.
- Por modo de implantação, a nuvem detinha 68,51% do mercado em 2026 e está projetada para expandir a um CAGR de 16,62% até 2032.
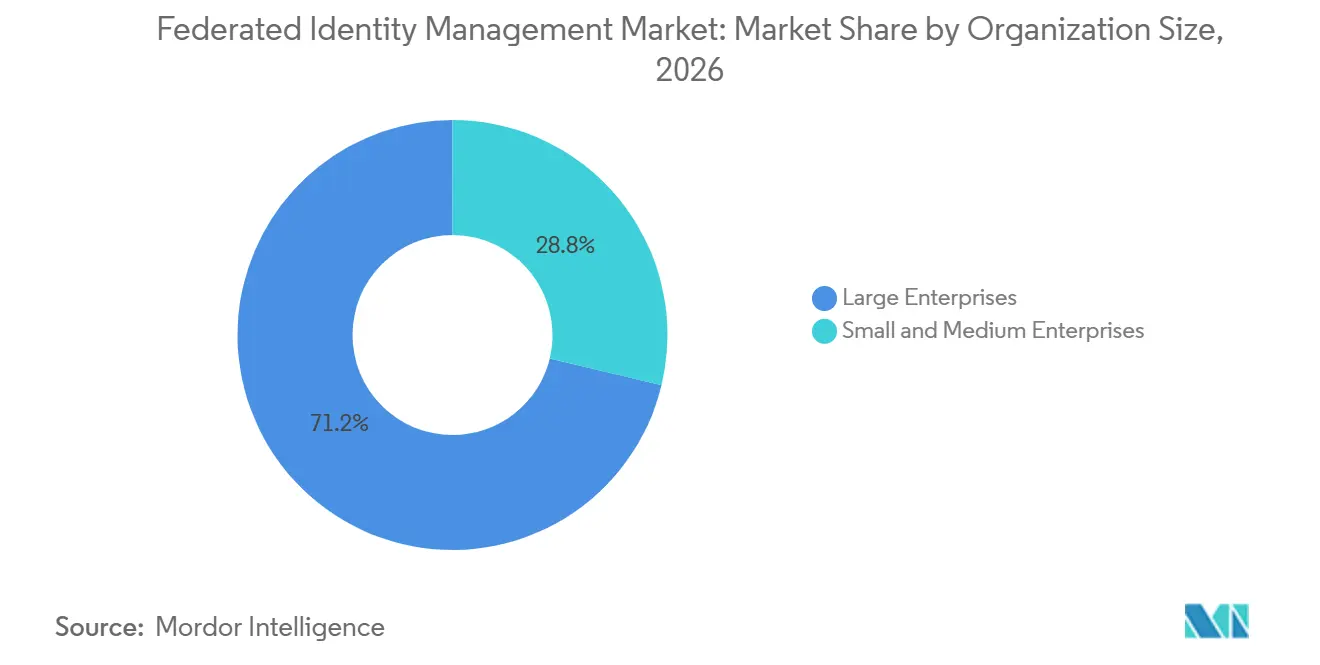
- Por tamanho de organização, as grandes empresas detinham 71,24% do mercado de gestão de identidade federada em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 14,89% até 2032.
- Por domínio de identidade, a identidade da força de trabalho detinha 34,72% do mercado em 2026, enquanto a identidade de máquinas, cargas de trabalho e agentes de inteligência artificial está projetada para expandir a um CAGR de 16,11% até 2032.
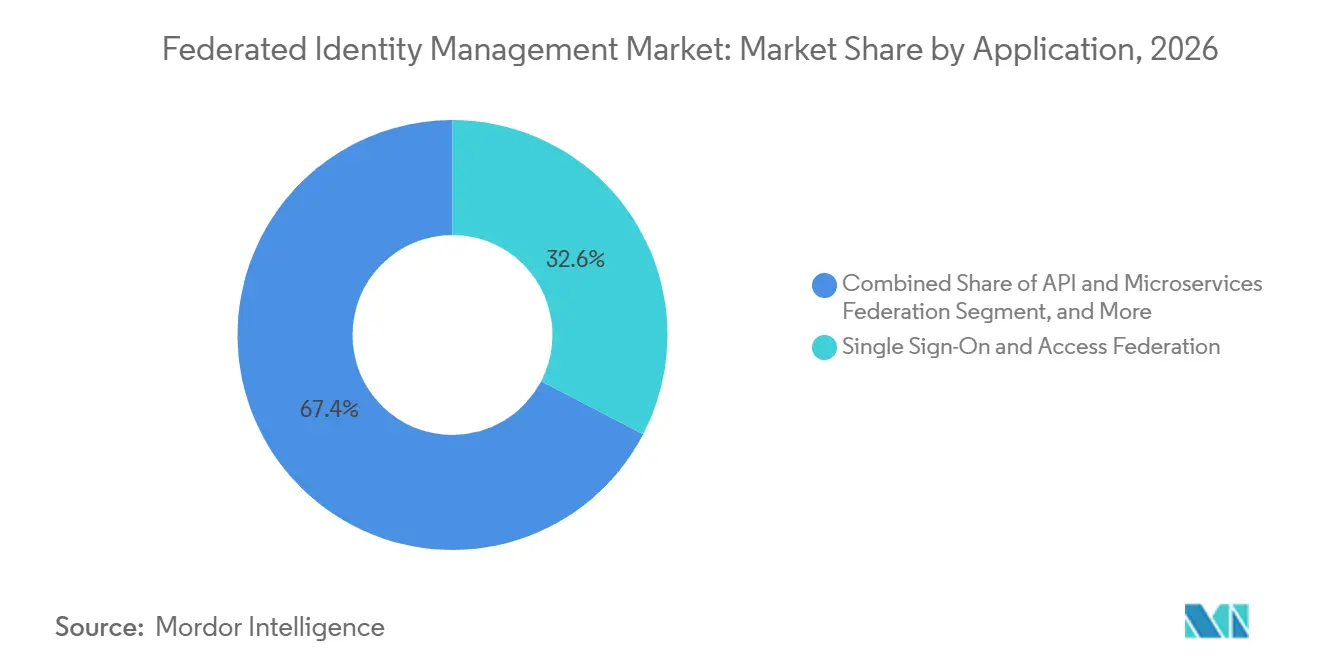
- Por aplicação, o logon único e a federação de acesso representavam 32,64% do mercado de gestão de identidade federada em 2026, enquanto a federação de APIs e microsserviços está projetada para expandir a um CAGR de 17,43% até 2032.
- Por vertical do setor, os serviços bancários, financeiros e de seguros detinham 26,69% do mercado em 2026, enquanto o governo e a administração pública estão projetados para expandir a um CAGR de 16,71% até 2032.
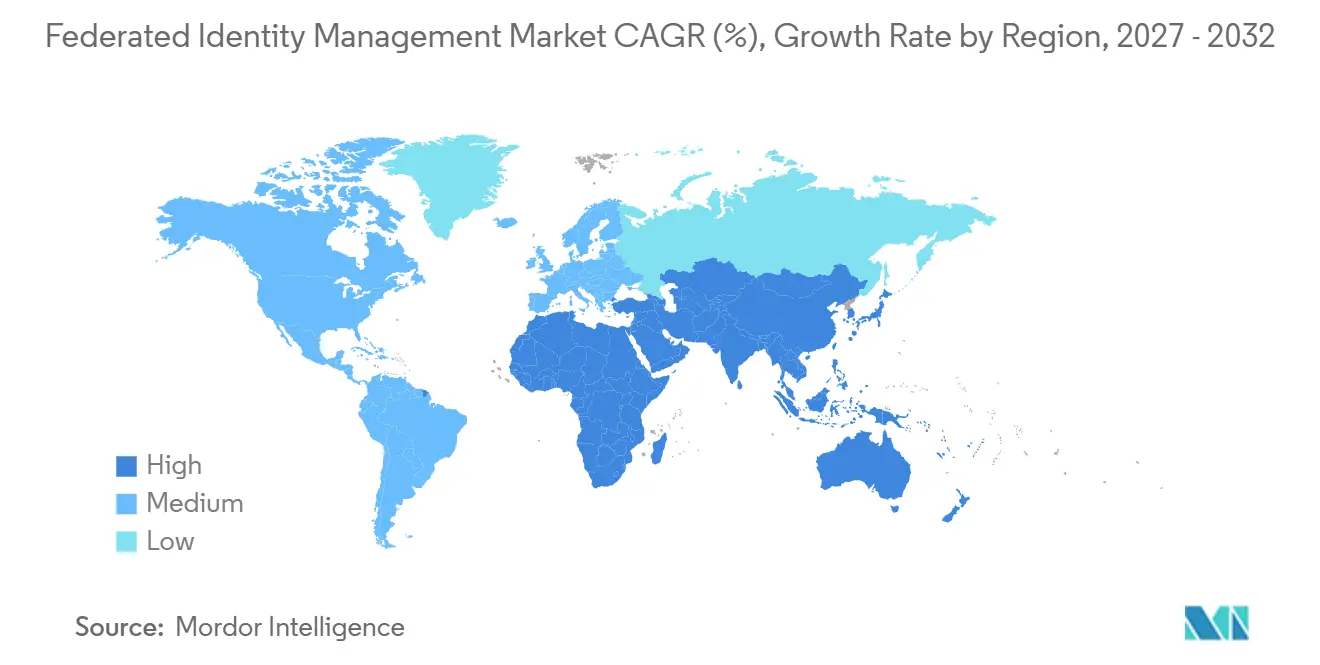
- Por geografia, a América do Norte detinha 41,64% do mercado de gestão de identidade federada em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 17,19% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Escalada de Ataques Cibernéticos Baseados em Identidade e Abuso de Credenciais | +4.5% | Global, concentrado nos centros financeiros da América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de Segurança Zero Trust e Centrada em Identidade | +4.0% | Global, com os mandatos institucionais mais fortes na América do Norte e na UE | Médio prazo (2-4 anos) |
| Expansão de Portfólios de Aplicações SaaS e Multinuvem | +3.5% | Global, com América do Norte e Europa liderando os gastos e Ásia-Pacífico acelerando | Médio prazo (2-4 anos) |
| Regulamentação Mais Rigorosa de Privacidade, Resiliência e Identidade Digital | +2.8% | UE, Estados Unidos e estruturas nacionais da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Federação de Identidades de Máquinas, Cargas de Trabalho e Agentes de Inteligência Artificial | +1.5% | Global, concentrado em ambientes empresariais nativos em nuvem e orientados à inteligência artificial | Longo prazo (≥ 4 anos) |
| Identidade Federada para Colaboração entre Organizações | +1.0% | América do Norte, Europa e cadeias de suprimentos de grandes empresas globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Segurança Zero Trust e Centrada em Identidade
A arquitetura zero trust foi além de um princípio de design e está se tornando um requisito operacional para muitas organizações. Essa mudança incorpora as decisões de identidade federada nos programas de modernização de segurança, pois o acesso deve ser verificado em usuários, dispositivos e aplicações. A Agência de Segurança Nacional publicou orientações atualizadas sobre o pilar de identidade do usuário em abril de 2026, estabelecendo expectativas de maturidade por fases para organizações que seguem programas de zero trust. O NIST publicou a Publicação Especial 1800-35 em junho de 2025 com 19 arquiteturas de zero trust validadas, desenvolvidas com 24 colaboradores.[1] Essas arquiteturas de referência oferecem às organizações abordagens práticas para avaliar controles de identidade e reduzir incertezas durante a seleção de fornecedores. O mercado de gestão de identidade federada se beneficia à medida que as equipes de segurança de rede e engenharia de nuvem passam a integrar decisões que antes eram tratadas principalmente pelas equipes de operações de identidade e segurança.
Expansão de Portfólios de Aplicações SaaS e Multinuvem
Os portfólios de aplicações tornaram-se mais distribuídos, tornando a federação de identidade necessária para um acesso consistente entre os sistemas. As empresas utilizam a federação para conectar usuários e aplicações quando locatários de software separados e plataformas de nuvem criariam processos de autenticação isolados. O trabalho de identidade resultante se expande a cada conexão de aplicação, e não apenas com o número de funcionários que utilizam o sistema. Isso pode criar um acúmulo crescente de tarefas de provisionamento, autenticação e ciclo de vida quando os programas são atrasados. Organizações com grandes ambientes de nuvem também precisam de pontes de federação entre domínios de confiança à medida que as cargas de trabalho se movem entre provedores. O mercado de gestão de identidade federada, portanto, aborda tanto as novas implantações em nuvem quanto o ônus operacional criado pela proliferação de aplicações existentes, especialmente onde equipes separadas gerenciam aplicações, infraestrutura e políticas de segurança sem uma camada de identidade comum.
Escalada de Ataques Cibernéticos Baseados em Identidade e Abuso de Credenciais
Os ataques de identidade continuam sendo uma rota importante para os sistemas corporativos, tornando os controles de acesso centrais para a prevenção de violações. A IBM relatou que o roubo de credenciais esteve envolvido em quase 1 em cada 3 incidentes observados em 2024.[2] A IBM também relatou um aumento de 84% ano a ano nos e-mails que entregavam infostealers, com um aumento de 180% no início de 2025 em comparação com 2023. A Microsoft registrou um aumento de 32% nos ataques baseados em identidade durante o primeiro semestre de 2025 e declarou que mais de 97% envolviam ataques de senha. Essas condições posicionam a federação como um controle de segurança capaz de reduzir o uso de credenciais não gerenciadas e melhorar a visibilidade sobre a atividade de autenticação. O mercado de gestão de identidade federada está, consequentemente, mais estreitamente vinculado aos orçamentos de segurança do que aos gastos autônomos com gestão de acesso.
Regulamentação Mais Rigorosa de Privacidade, Resiliência e Identidade Digital
Os requisitos regulatórios estão transformando a gestão de identidade em um controle obrigatório para muitas organizações reguladas. A Lei de Resiliência Operacional Digital aplicou-se às entidades financeiras da União Europeia a partir de 17 de janeiro de 2025, exigindo uma supervisão mais rigorosa da resiliência operacional digital. O NIST finalizou a Publicação Especial 800-63-4 em 31 de julho de 2025, fornecendo orientações sobre identidade digital para agências federais e instituições reguladas nos Estados Unidos. A Comissão Europeia declarou que as emendas NIS2 de janeiro de 2026 estenderam as obrigações de gestão de riscos a 28.700 empresas, incluindo 6.200 micro e pequenas empresas anteriormente fora do escopo. O eIDAS 2.0 e a esperada Carteira de Identidade Digital Europeia acrescentam outro requisito para as empresas que devem aceitar e validar credenciais emitidas pelo governo. Essas políticas tornam os controles de identidade auditáveis um requisito prático de aquisição em todo o mercado de gestão de identidade federada.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Complexidade de Integração de Protocolos Legados e Diretórios | -2.1% | Global, mais aguda em serviços bancários, financeiros, seguros, governo e defesa | Curto prazo (≤ 2 anos) |
| Escassez de Especialistas e Alto Custo de Serviços de Implementação | -1.5% | Global, particularmente aguda na América do Norte, Europa Ocidental e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Soberania de Dados e Fragmentação da Confiança Transfronteiriça | -0.8% | UE, China, Índia e programas de federação de identidade empresarial transfronteiriços | Longo prazo (≥ 4 anos) |
| Falha de Federação Centralizada e Risco de Concentração | -0.5% | Global, concentrado em grandes implantações de fornecedor único | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração de Protocolos Legados e Diretórios
Muitas implantações precisam conectar os protocolos de federação atuais com diretórios e sistemas de autenticação mais antigos. Abordagens modernas como SAML 2.0, OAuth 2.0 e OpenID Connect nem sempre se alinham facilmente com diretórios LDAP, domínios Kerberos ou controles de aplicações proprietários. Isso aumenta o trabalho de teste, migração e auditoria necessário antes que uma nova plataforma possa ser totalmente implantada. Sistemas mais antigos também podem carecer das interfaces de programação de aplicações necessárias para documentar e monitorar os controles de identidade. Essa limitação é importante onde o DORA e o NIS2 exigem gestão de riscos rastreável e registros de acesso. O mercado de gestão de identidade federada enfrenta ciclos de vendas e implementação mais longos quando os compradores precisam resolver dependências legadas antes de obter valor do novo software.
Escassez de Especialistas e Alto Custo de Serviços de Implementação
Os projetos de identidade federada necessitam de pessoal com conhecimento de protocolos de federação, arquitetura zero trust e, cada vez mais, controles de identidade relacionados à inteligência artificial. O ISC2 relatou em abril de 2026 que 95% das organizações tinham pelo menos 1 necessidade de competência em cibersegurança, e 59% descreveram sua deficiência como crítica ou significativa. O SANS Institute e o GIAC relataram que as lacunas de competências representavam 60% das preocupações com a força de trabalho, em comparação com 40% para escassez de pessoal. A mesma pesquisa constatou que 27% das organizações relataram violações diretamente ligadas a lacunas de capacidade da força de trabalho. Essas escassezes aumentam a dependência de serviços de implementação e podem ser difíceis para organizações de médio porte e agências públicas com orçamentos de tecnologia fixos. O custo do suporte especializado pode, portanto, atrasar a adoção mesmo quando um comprador reconhece a necessidade de segurança ou conformidade, deixando o mercado de gestão de identidade federada dependente da capacidade de serviços, além da demanda por software.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Serviços se Expandem à Medida que as Implantações se Tornam Mais ComplexasO software detinha 69,71% da participação do mercado de gestão de identidade federada em 2026, sustentado pelo licenciamento de plataformas e pela receita recorrente de assinaturas. As organizações geralmente adquirem uma plataforma de federação antes de adicionar serviços gerenciados ou suporte de integração. Essa sequência reflete o papel do software como camada central para autenticação, gestão de políticas e conexões de acesso. As aquisições de plataformas também fornecem aos compradores uma base para trabalhos posteriores de governança de identidade e acesso privilegiado. Os fornecedores de software se beneficiam quando os clientes padronizam seus controles de identidade em uma única plataforma. O segmento permanece central porque os programas de federação precisam de um sistema de registro confiável para políticas, credenciais e relações de confiança.
Os serviços estão projetados para expandir a um CAGR de 15,84% de 2027 a 2032, a maior taxa entre os componentes. O trabalho de integração frequentemente se torna mais difícil quando uma organização migra de diretórios locais separados para um design de identidade em nuvem unificado. Os escopos dos projetos podem aumentar à medida que as equipes identificam dependências de aplicações, regras de direitos e requisitos de residência de dados. A governança de identidade de agentes de inteligência artificial acrescenta mais trabalho de design, pois as permissões devem ser limitadas e os fluxos de trabalho devem ser adaptados a casos de uso individuais. Os modelos de serviço baseados em resultados estão ganhando atenção ao lado dos compromissos tradicionais de projetos. Isso sustenta um papel maior para consultoria, integração e serviços gerenciados à medida que o mercado de gestão de identidade federada se torna mais complexo.
Por Modo de Implantação:
A Nuvem Lidera em Escala e AdoçãoA nuvem representou 68,51% do tamanho do mercado de gestão de identidade federada em 2026 e está projetada para expandir a um CAGR de 16,62% até 2032. O segmento é tanto o maior modo de implantação quanto a opção de crescimento mais rápido. As organizações que priorizam a nuvem podem começar com uma plataforma de identidade hospedada e estender seu uso à medida que seus portfólios de aplicações crescem. Isso evita parte do trabalho de migração que retarda outras transições tecnológicas. A entrega por assinatura também suporta atualizações mais rápidas de recursos de autenticação e ferramentas de políticas. Essas características tornam a federação em nuvem adequada tanto para organizações que constroem novos serviços digitais quanto para empresas que modernizam sistemas de identidade mais antigos.
A implantação local permanece relevante para organizações de defesa, inteligência e infraestrutura crítica que restringem o roteamento em nuvem de tokens de autenticação. Esses compradores frequentemente priorizam o controle sobre dados sensíveis e utilizam sistemas locais para atender a requisitos de soberania ou segurança. Os modelos híbridos e multinuvem também são importantes, onde as aplicações operam em múltiplos provedores de nuvem. As pontes de federação conectam domínios de confiança para que as identidades e as políticas de acesso possam funcionar nesses ambientes. Essa necessidade cresce à medida que as empresas distribuem cargas de trabalho entre diferentes provedores e sistemas internos. O mercado de gestão de identidade federada, portanto, inclui plataformas em nuvem, implantações locais e arquiteturas que conectam ambas as abordagens, em vez de substituir cada ambiente estabelecido por um único modelo operacional.
Por Tamanho de Organização:
As Pequenas e Médias Empresas Reduzem a DiferençaAs grandes empresas detinham 71,24% do mercado em 2026, refletindo o investimento de longa data em diretórios, governança de identidade e gestão de acesso privilegiado. Seus gastos atuais cada vez mais estendem os sistemas existentes em vez de criar programas de identidade inteiramente novos. Muitas grandes organizações estão migrando sua infraestrutura estabelecida para designs nativos em nuvem, preservando os principais controles de acesso. Sua escala também cria requisitos complexos para identidades de funcionários, parceiros, prestadores de serviços e aplicações. As obrigações de governança e as populações de usuários maiores aumentam a necessidade de políticas consistentes entre as unidades de negócios. Esses fatores preservam a posição de liderança das grandes empresas no mercado de gestão de identidade federada.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 14,89% de 2027 a 2032. As empresas nativas em nuvem podem adotar a federação desde o início, em vez de adaptá-la a vários sistemas mais antigos. Isso pode reduzir a perturbação operacional associada a uma migração posterior. As emendas NIS2 da Comissão Europeia de 2026 trouxeram 6.200 micro e pequenas empresas para o escopo ampliado da diretiva.[3] Esse desenvolvimento regulatório pode transformar as necessidades de conformidade em uma primeira aquisição de identidade para organizações menores. O segmento está, portanto, ganhando relevância, embora as grandes empresas mantenham a maior base instalada.
Por Domínio de Identidade:
As Identidades Não Humanas Alteram o Perímetro de SegurançaA identidade da força de trabalho detinha 34,72% do mercado em 2026, pois o acesso dos funcionários continua sendo o caso de uso básico de federação empresarial. As organizações precisam de autenticação consistente para funcionários que utilizam aplicações internas, serviços em nuvem e ferramentas de trabalho remoto. A gestão de identidade e acesso do cliente suporta serviços voltados ao consumidor, enquanto a identidade de parceiros entre empresas suporta a colaboração externa. A identidade governamental e cidadã aplica a federação a serviços públicos e programas nacionais de identidade digital. Esses domínios mostram como o mercado se estende além das funções de login dos funcionários. A identidade da força de trabalho permanece o maior ponto de partida para a adoção porque conecta os controles de segurança com o acesso diário dos funcionários.
A identidade de máquinas, cargas de trabalho e agentes de inteligência artificial está projetada para expandir a um CAGR de 16,11% de 2027 a 2032. Os principais não humanos são cada vez mais utilizados em ambientes de nuvem, mas muitos sistemas legados foram criados principalmente para autenticação iniciada por humanos. O grupo de trabalho WIMSE da Força-Tarefa de Engenharia da Internet publicou o rascunho do Sistema de Gestão de Identidade de Agentes de Inteligência Artificial para abordar a autenticação de agentes de inteligência artificial usando abordagens OAuth 2.0 e relacionadas ao SPIFFE.[4] O trabalho de padronização fornece uma base para o desenvolvimento de produtos por fornecedores incluindo Microsoft, SailPoint e Ping Identity. As identidades de máquinas requerem emissão, rotação e revogação controladas de credenciais, pois podem acessar sistemas sem ação humana direta. Isso torna a identidade não humana uma área de expansão importante para o mercado de gestão de identidade federada.
Por Aplicação:
A Federação de APIs Suporta Microsserviços e Cargas de Trabalho de Inteligência ArtificialO logon único e a federação de acesso detinham 32,64% do mercado em 2026, tornando-se a maior área de aplicação. Fornece a primeira capacidade de federação adotada por muitas empresas, pois permite que os usuários acessem múltiplos sistemas por meio de processos de autenticação conectados. O ciclo de vida de identidade e o provisionamento automatizado adicionam controle sobre as mudanças de usuários e a administração de contas. A autenticação adaptativa e o acesso progressivo ajudam as organizações a aplicar verificações mais rigorosas onde o risco é maior. O acesso à infraestrutura em nuvem e às cargas de trabalho estende a federação além das aplicações voltadas aos funcionários. Essas camadas de aplicação mostram como o logon único básico pode evoluir para um programa de identidade mais amplo.
A federação de APIs e microsserviços está projetada para expandir a um CAGR de 17,43% de 2027 a 2032. Os designs de malha de serviços e a autorização OAuth 2.0 requerem métodos de autenticação que funcionem entre serviços, em vez de por meio de redirecionamentos de navegador. Isso é particularmente importante para agentes de inteligência artificial que chamam APIs empresariais usando tokens OAuth limitados. A emissão, rotação e revogação de tokens tornam-se críticas em escala quando muitos serviços e agentes operam em um ambiente de nuvem. O Grupo de Trabalho OAuth do IETF adotou um rascunho de autenticação de cliente SPIFFE em junho de 2026. Essa atividade de padronização suporta roteiros para federação de APIs de cargas de trabalho e reforça a mudança em direção a controles de acesso não humanos.

Por Vertical do Setor:
A Regulamentação Suporta os Serviços Financeiros e a Digitalização Suporta o GovernoOs serviços bancários, financeiros e de seguros representavam 26,69% do mercado em 2026, a maior participação vertical. As instituições financeiras enfrentam requisitos rigorosos para controles de acesso, rastreamento de identidade de terceiros e resiliência operacional. O DORA aplica-se às entidades financeiras da União Europeia desde 17 de janeiro de 2025. O PCI DSS v4.0.1 exigiu autenticação multifator a partir de 31 de março de 2025, o que acrescenta à necessidade do setor de uma gestão de acesso mais robusta. O open banking também requer relações de identidade confiáveis entre instituições financeiras e provedores terceiros. Essas obrigações mantêm o vertical como central para o mercado de gestão de identidade federada.
O setor de governo e administração pública está projetado para expandir a um CAGR de 16,71% de 2027 a 2032. Os programas nacionais de identidade digital estão criando novos requisitos para agências públicas e empresas que se conectam a credenciais emitidas pelo governo. A Autoridade de Identificação Única da Índia introduziu o kit de desenvolvimento de software de Autenticação Facial Aadhaar no Global Fintech Fest 2026. A tecnologia suporta o uso de credenciais biométricas federadas em portais bancários, de saúde e governamentais. A saúde e as ciências da vida também precisam de federação para controles de acesso a registros eletrônicos de saúde. A solução de verificação e proteção contra fraudes da Ping Identity foi listada no Epic App Orchard em julho de 2026, mostrando como as ferramentas de identidade estão sendo conectadas a sistemas clínicos. O varejo e o comércio eletrônico, as telecomunicações e a mídia, e as viagens e a hospitalidade fornecem casos de uso adicionais para acesso de clientes e parceiros.
Análise Geográfica
Mercado de Gestão de Identidade Federada da América do Norte
A América do Norte detinha 41,64% do mercado em 2026. A região se beneficia de uma grande concentração de empresas de tecnologia globais e de um ambiente maduro de aquisição de segurança. A política dos Estados Unidos também está traduzindo requisitos de segurança em marcos tecnológicos mais claros. A Agência de Segurança Nacional emitiu sua orientação sobre o pilar de identidade do usuário em abril de 2026. O NIST finalizou a Publicação Especial 800-63-4 em julho de 2025, fornecendo uma referência de identidade digital para agências federais e instituições reguladas. O Canadá apoia a identidade digital interprovincial por meio do Quadro de Confiança Pan-Canadense, que se alinha às abordagens do NIST e do OpenID Connect.
Mercado de Gestão de Identidade Federada da Europa e América do Sul
A região está estendendo a federação para a identidade de agentes de inteligência artificial. A Microsoft introduziu o Entra Agent ID no Ignite 2025, estendendo os princípios de confiança zero às cargas de trabalho de inteligência artificial por meio de credenciais de curta duração baseadas em OAuth e um SDK para desenvolvedores. A Okta disponibilizou o Agent SSO de forma geral em agosto de 2026, permitindo que as organizações provisionem e governem credenciais de agentes de inteligência artificial por meio de sua infraestrutura de identidade estabelecida. A Europa é o segundo maior mercado regional porque DORA, NIS2 e eIDAS 2.0 estão impulsionando investimentos estruturados e focados em conformidade na federação. A Comissão Europeia declarou que as emendas à NIS2 de 2026 estenderam as obrigações a 28.700 empresas. O quadro IT-Grundschutz da Alemanha trata a gestão de identidade e acesso como uma área de controle fundamental. A América do Sul é uma região emergente onde a LGPD do Brasil apoia a adoção da gestão de identidade e acesso de clientes, particularmente nos serviços financeiros.
Mercado de Gestão de Identidade Federada da APAC e MEA
A Ásia-Pacífico está projetada para se expandir a um CAGR de 17,19% de 2027 a 2032, a taxa regional mais rápida. Programas governamentais de identidade digital, regras de open banking e serviços com foco em dispositivos móveis estão criando oportunidades de federação em campo aberto na região. O ecossistema Aadhaar da Índia processou mais de 500 crore de transações de autenticação em quase 200 entidades, criando uma camada de identidade à qual as empresas precisam cada vez mais se conectar. A Agência Digital do Japão está expandindo o quadro de identidade corporativa My Number, enquanto o MLPS 2.0 da China exige controles de autenticação de identidade para infraestruturas críticas sob limites de soberania de dados. O Banco Asiático de Desenvolvimento relatou que 56% das jurisdições da Ásia-Pacífico promulgaram regulamentações de open banking. O Oriente Médio está avançando por meio da Visão Saudita 2030 e dos programas de economia digital dos Emirados Árabes Unidos, enquanto a África permanece em um estágio mais inicial, com atividade liderada pela África do Sul e pela Nigéria nos serviços financeiros e telecomunicações.
Cenário Competitivo
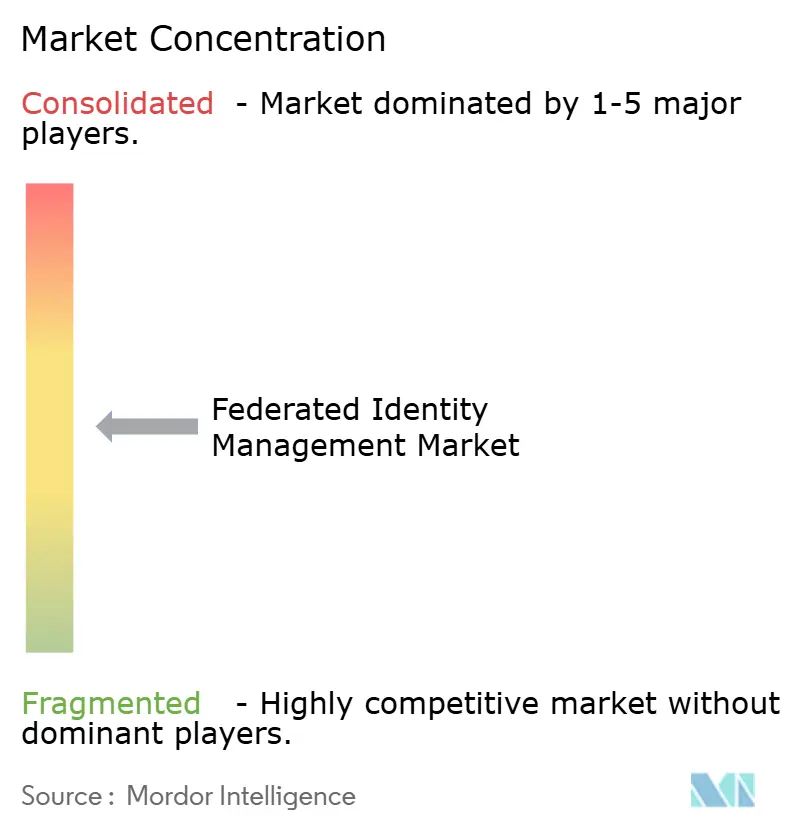
O mercado de gestão de identidade federada é moderadamente fragmentado no nível de plataforma. O Microsoft Entra ID e a Okta detêm posições estabelecidas por meio da integração de ecossistemas e dos recentes lançamentos de identidade de agentes de inteligência artificial. Os fornecedores maiores estão combinando identidade, gestão de acesso privilegiado, governança de identidade, controles de endpoint e capacidades de segurança em nuvem. Isso amplia seus portfólios de produtos e aumenta a pressão competitiva sobre os fornecedores de federação independentes. A concorrência está se deslocando em direção à gestão de políticas, análise comportamental e governança entre organizações, à medida que a federação básica de cargas de trabalho se torna mais padronizada. O mercado de gestão de identidade federada também inclui plataformas de código aberto como o Keycloak, que oferecem opções de menor custo para compradores em mercados emergentes e aplicam pressão de preços sobre fornecedores comerciais, especialmente quando os compradores podem aceitar um modelo de implantação mais autogerenciado e priorizam o controle de custos em detrimento de um relacionamento com um fornecedor integrado. No mercado de gestão de identidade federada, isso oferece aos compradores sensíveis ao preço uma rota diferente para as funções básicas de federação, sem alterar a necessidade de uma sólida governança de identidade.
A Palo Alto Networks concluiu a aquisição da CyberArk por aproximadamente 25 bilhões de USD em fevereiro de 2026. A transação incorporou a gestão de acesso privilegiado e as capacidades de logon único federado da CyberArk Identity em uma plataforma mais ampla de segurança de rede e nuvem. A Ping Identity expandiu sua cobertura de Identidade em Tempo de Execução para agentes de inteligência artificial no Google Cloud Marketplace em setembro de 2026, acrescentando ao seu trabalho na AWS e na Cloudflare. O lançamento ajuda as empresas a gerenciar a autenticação de agentes de inteligência artificial em ambientes nativos em nuvem. A Okta disponibilizou o Agent SSO de forma geral em agosto de 2026 com registro dinâmico de clientes e tokens com escopo de curta duração, em vez de chaves de interface de programação de aplicações estáticas. Esses lançamentos demonstram que os principais fornecedores estão tratando a identidade de agentes como uma área central de produto, em vez de uma extensão limitada do acesso dos funcionários.
A SailPoint introduziu atualizações de identidade adaptativa em março de 2026, incluindo um mecanismo de certificação de acesso de próxima geração e uma capacidade reconstruída de separação de funções. O trabalho no produto visa a governança de identidades humanas e não humanas em sua plataforma com tecnologia de inteligência artificial. A listagem da Ping Identity no Epic App Orchard e sua parceria com a OLOID para autenticação clínica sem senha mostram um foco na integração vertical na área de saúde. Oportunidades permanecem na adoção por pequenas e médias empresas, nas conexões de identidade governamental e cidadã transfronteiriças e na governança de identidade não humana para sistemas de inteligência artificial com múltiplos agentes. Nenhum fornecedor estabeleceu adoção dominante em todas essas áreas. O mercado de gestão de identidade federada continua a oferecer espaço para fornecedores especializados onde as plataformas ainda não alcançaram ampla adoção, uma vez que os compradores podem precisar de capacidades que se adequem a um setor específico, ambiente de implantação, tipo de identidade ou arranjo de confiança entre organizações. O mercado de gestão de identidade federada pode, portanto, recompensar os fornecedores que resolvem problemas difíceis de conexão e governança para grupos de compradores claramente definidos.
Líderes do Setor de Gestão de Identidade Federada
-
Microsoft Corporation
-
Okta, Inc.
-
Ping Identity Corporation
-
International Business Machines Corporation
-
ForgeRock, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Identidade Federada Empresas cobertas neste relatório
- Microsoft Corporation
- Okta, Inc.
- Ping Identity Corporation
- International Business Machines Corporation
- ForgeRock, Inc.
- Oracle Corporation
- Google LLC
- Amazon Web Services, Inc.
- SailPoint Technologies Holdings, Inc.
- CyberArk Software Ltd.
- One Identity LLC
- Broadcom Inc.
- Entrust Corporation
- Thales S.A.
- Saviynt, Inc.
- SecureAuth Corporation
- JumpCloud Inc.
- RSA Security LLC
- OpenText Corporation
- NEC Corporation
- Accenture plc
- Yubico AB
Desenvolvimentos industriais recentes em Mercado de Gestão de Identidade Federada
- Setembro de 2026: A Ping Identity lançou os Identity Agents no Google Cloud Marketplace em 29 de setembro de 2026, estendendo a cobertura de Identidade em Tempo de Execução para agentes de inteligência artificial a um terceiro grande provedor de nuvem, ao lado da AWS e da Cloudflare, e permitindo que as empresas gerenciem a autenticação de agentes em ambientes nativos do Google Cloud.
- Agosto de 2026: A Okta disponibilizou o Agent SSO de forma geral em 24 de agosto de 2026, permitindo que as empresas provisionem e governem credenciais de agentes de inteligência artificial por meio da infraestrutura de identidade Okta estabelecida, usando registro dinâmico de clientes e tokens com escopo de curta duração em lugar de chaves de API estáticas.
- Maio de 2026: A JumpCloud concluiu uma rodada de financiamento Série F com uma avaliação pós-investimento de 3,2 bilhões de USD em 26 de maio de 2026, direcionando os recursos para expandir sua plataforma de diretório em nuvem e identidade federada focada em pequenas e médias empresas e acelerar o desenvolvimento de produtos de gestão de identidade e acesso para agentes autônomos.
- Fevereiro de 2026: A Palo Alto Networks concluiu a aquisição da CyberArk por aproximadamente 25 bilhões de USD em 11 de fevereiro de 2026, consolidando a gestão de acesso privilegiado e a segurança de identidade, incluindo as capacidades de logon único federado da CyberArk Identity, em uma plataforma unificada de segurança de rede e nuvem.
Escopo do Relatório Global do Mercado de Gestão de Identidade Federada
O mercado de gestão de identidade federada abrange software e serviços que permitem o compartilhamento confiável de identidade e a federação de acesso entre organizações, aplicações, nuvens e domínios de identidade. Inclui logon único, provedores de identidade, sincronização de diretórios, identidade de parceiros entre empresas, identidade digital governamental e federação de identidade de máquinas ou agentes de inteligência artificial.
O Relatório do Mercado de Gestão de Identidade Federada é Segmentado por Componente (Software e Serviços), Modo de Implantação (Baseado em Nuvem, Local e Híbrido e Multinuvem), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Domínio de Identidade (Identidade da Força de Trabalho, Gestão de Identidade e Acesso do Cliente, Identidade de Parceiros entre Empresas, Identidade Governamental e Cidadã e Identidade de Máquinas, Cargas de Trabalho e Agentes de Inteligência Artificial), Aplicação (Logon Único e Federação de Acesso, Ciclo de Vida de Identidade e Provisionamento Automatizado, Autenticação Adaptativa e Acesso Progressivo, Federação de APIs e Microsserviços, Acesso à Infraestrutura em Nuvem e Cargas de Trabalho e Outras Aplicações), Vertical do Setor (Serviços Bancários, Financeiros e de Seguros (BFSI), Governo e Administração Pública, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Telecomunicações e Mídia, Viagens e Hospitalidade e Outros Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software |
| Serviços |
| Baseado em Nuvem |
| Local |
| Híbrido e Multinuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Identidade da Força de Trabalho |
| Gestão de Identidade e Acesso do Cliente |
| Identidade de Parceiros entre Empresas |
| Identidade Governamental e Cidadã |
| Identidade de Máquinas, Cargas de Trabalho e Agentes de Inteligência Artificial |
| Logon Único e Federação de Acesso |
| Ciclo de Vida de Identidade e Provisionamento Automatizado |
| Autenticação Adaptativa e Acesso Progressivo |
| Federação de APIs e Microsserviços |
| Acesso à Infraestrutura em Nuvem e Cargas de Trabalho |
| Outras Aplicações |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Telecomunicações e Mídia |
| Viagens e Hospitalidade |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Software | |
| Serviços | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido e Multinuvem | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Domínio de Identidade | Identidade da Força de Trabalho | |
| Gestão de Identidade e Acesso do Cliente | ||
| Identidade de Parceiros entre Empresas | ||
| Identidade Governamental e Cidadã | ||
| Identidade de Máquinas, Cargas de Trabalho e Agentes de Inteligência Artificial | ||
| Por Aplicação | Logon Único e Federação de Acesso | |
| Ciclo de Vida de Identidade e Provisionamento Automatizado | ||
| Autenticação Adaptativa e Acesso Progressivo | ||
| Federação de APIs e Microsserviços | ||
| Acesso à Infraestrutura em Nuvem e Cargas de Trabalho | ||
| Outras Aplicações | ||
| Por Vertical do Setor | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Telecomunicações e Mídia | ||
| Viagens e Hospitalidade | ||
| Outros Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de identidade federada?
O tamanho do mercado de gestão de identidade federada está projetado em 18,39 bilhões de USD em 2026, 21,37 bilhões de USD em 2027, e deve atingir 39,98 bilhões de USD até 2032, crescendo a um CAGR de 13,35% de 2027 a 2032.
O que está impulsionando a adoção da gestão de identidade federada?
Ataques baseados em credenciais, programas de zero trust, ambientes de aplicações multinuvem e regulamentações de identidade estão aumentando a demanda por capacidades de federação.
Qual modelo de implantação lidera a adoção da gestão de identidade federada?
A nuvem lidera com uma participação de 68,51% em 2026 e está projetada para expandir a um CAGR de 16,62% até 2032.
Qual aplicação de identidade federada está se expandindo mais rapidamente?
A federação de APIs e microsserviços está projetada para expandir a um CAGR de 17,43% até 2032, à medida que os serviços em nuvem e os agentes de inteligência artificial requerem autenticação controlada de APIs.
Qual região tem a adoção projetada mais rápida?
A Ásia-Pacífico está projetada para expandir a um CAGR de 17,19% até 2032, suportada por programas de identidade digital, regras de open banking e serviços com prioridade para dispositivos móveis.
Por que os agentes de inteligência artificial são importantes para os programas de identidade?
A identidade de máquinas, cargas de trabalho e agentes de inteligência artificial está projetada para expandir a um CAGR de 16,11% porque as contas não humanas precisam de credenciais controladas, permissões e gestão de tokens.